
Tamanho e Participação do Mercado de Padaria Artesanal
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 57.14 Bilhões de dólares |
| Tamanho do Mercado (2032) | 77.67 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.71 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Padaria Artesanal por Mordor Intelligence
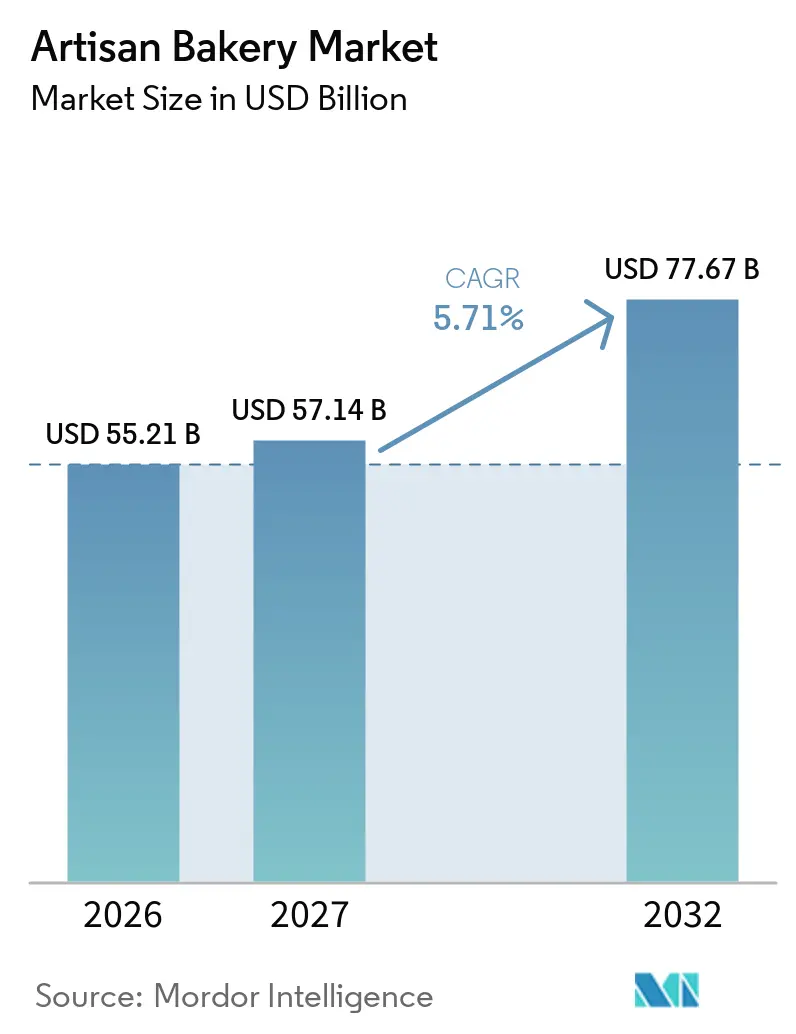
O mercado de padaria artesanal foi avaliado em 55,21 bilhões de USD em 2026 e estima-se que cresça de 57,14 bilhões de USD em 2027 para 77,67 bilhões de USD até 2032, a um CAGR de 5,71% durante o período de previsão de 2027 a 2032. O crescimento é sustentado pela demanda por produtos frescos, ingredientes reconhecíveis e pães com identidades locais ou culturais. A Europa permanece o maior mercado regional, enquanto a Ásia-Pacífico oferece fortes oportunidades de crescimento à medida que os consumidores urbanos adotam formatos de pão de estilo ocidental. O mercado permanece fragmentado, com empresas propensas a escalar por meio de aquisições, franquias e investimentos na cadeia de suprimentos.
Principais Conclusões do Relatório
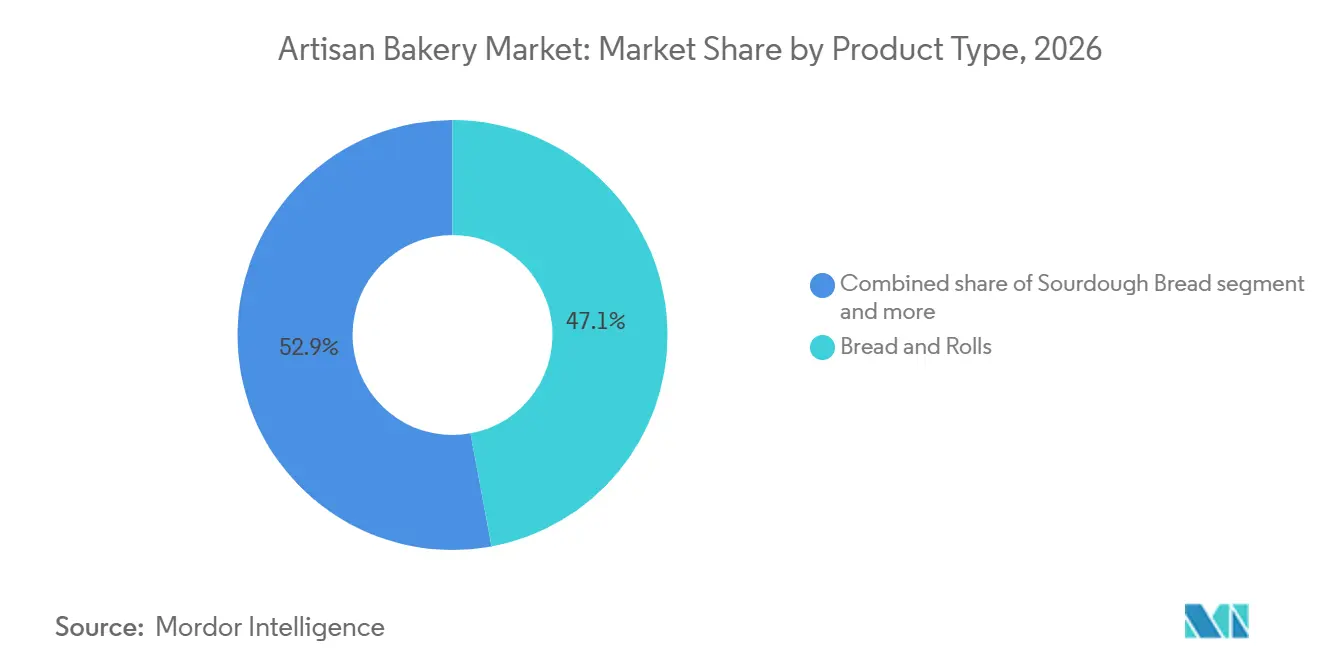
- Por tipo de produto, pão e pãezinhos detinham 47,11% de participação em 2026, enquanto o pão de fermentação natural registrou o crescimento mais rápido, com CAGR de 7,40% até 2032.
- Por ingrediente e alegação, o convencional representou 76,21% de participação em 2026, enquanto o natural/orgânico registrou o crescimento mais rápido, com CAGR de 8,20% até 2032.
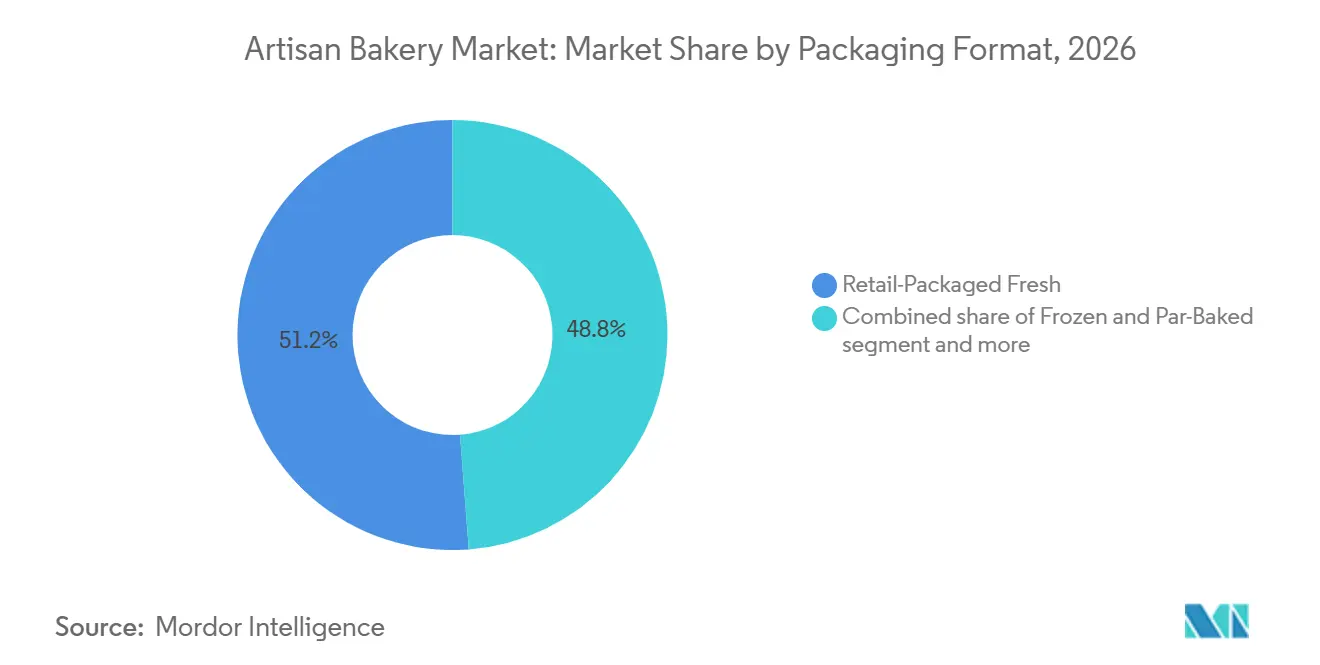
- Por formato de embalagem, o fresco embalado para varejo detinha 51,21% de participação em 2026, enquanto o congelado e pré-assado registrou o crescimento mais rápido, com CAGR de 7,30% até 2032.
- Por usuário final, os consumidores de varejo e domésticos representaram 54,23% de participação em 2026, enquanto hotéis, catering e eventos registraram o crescimento mais rápido, com CAGR de 7,40% até 2032.
- Por geografia, a Europa detinha 32,22% de participação em 2026, enquanto a Ásia-Pacífico registrou o crescimento mais rápido, com CAGR de 6,80% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Padaria Artesanal
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Interesse dos Consumidores em Ingredientes Premium e Sabores Distintivos de Padaria | +1.2% | Global, mais forte na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Crescente Popularidade do Pão Artesanal e Ofertas de Padaria Experiencial | +1.0% | América do Norte, Europa, centros urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda Crescente por Sabores Diversificados, Estilos Internacionais de Padaria e Ofertas Sazonais | +0.9% | Global, concentrado em cidades de Nível 1 na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda Crescente dos Consumidores por Produtos Assados Frescos e em Pequenos Lotes | +0.7% | Global, alta intensidade na Ásia-Pacífico e no Oriente Médio | Médio prazo (2-4 anos) |
| Crescente demanda por bolos personalizados e produtos de panificação feitos sob encomenda | +0.8% | América do Norte, Norte e Oeste da Europa e clusters urbanos da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescente demanda por produtos de panificação orgânicos, integrais e específicos para dietas | +0.5% | Sul e Sudeste Asiático, Oriente Médio e América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Interesse dos Consumidores em Ingredientes Premium e Sabores Distintivos de Padaria
O crescente interesse dos consumidores em sabores distintivos, transparência de ingredientes e produtos integrais está incentivando as padarias a diversificar suas ofertas de produtos. Por exemplo, em junho de 2025, de acordo com a Pesquisa de Percepções do Consumidor sobre Grãos Integrais do Conselho de Grãos Integrais Oldways, os consumidores escolheram opções de grãos integrais para pão, pãezinhos e bisnaguinhas 42% das vezes. Além disso, 77% dos consumidores norte-americanos pesquisados queriam que a embalagem do produto exibisse o conteúdo de grãos integrais, acima dos 70% em 2021. Além disso, 84% dos entrevistados confiavam no Selo de Grãos Integrais, ressaltando a importância da transparência dos ingredientes nas decisões de compra [1].
Crescente Popularidade do Pão Artesanal e Ofertas de Padaria Experiencial
O crescente interesse dos consumidores em pão artesanal, pão de fermentação natural e produtos de padaria distintivos está criando oportunidades para as padarias artesanais expandirem suas ofertas de produtos e aprimorarem a experiência do cliente. Por exemplo, em agosto de 2026, de acordo com a pesquisa Perspectivas do Consumidor sobre Pão da Fundação de Alimentos à Base de Grãos, conduzida pela Ipsos entre 1.043 adultos norte-americanos, o pão de fermentação natural registrou o maior ganho líquido de consumo entre todos os tipos de pão no ano anterior. Também foi o pão preferido para o "sanduíche ideal", selecionado por 20% dos entrevistados. O estudo identificou um grupo de consumidores "Defensores do Artesanal" impulsionado pelo interesse em saúde intestinal e experiências premium [2].
Demanda Crescente por Sabores Diversificados, Estilos Internacionais de Padaria e Ofertas Sazonais
O interesse dos consumidores em produtos de padaria diversificados e sabores sazonais está levando as padarias a expandir seus portfólios além das ofertas tradicionais. Por exemplo, em 2026, de acordo com pesquisa de consumidores da Associação Americana de Padeiros, 71% dos consumidores preferem doces e salgados em sabores sazonais, enquanto 90% consideram os produtos assados uma parte divertida das celebrações [3]. Essas descobertas criam oportunidades para as padarias atraírem consumidores por meio de produtos por tempo limitado e ofertas baseadas em ocasiões. As padarias artesanais podem capitalizar essa demanda introduzindo pães e doces de inspiração internacional, como focaccia, ciabatta, pães planos e pães doces especiais, bem como sabores sazonais e produtos temáticos para celebrações.
Demanda Crescente dos Consumidores por Produtos Assados Frescos e em Pequenos Lotes
Produtos frescos, artesanais e em pequenos lotes permitem que as padarias artesanais se diferenciem dos pães embalados produzidos em massa, oferecendo qualidade superior, frescor e apresentação distintiva. Ao enfatizar métodos tradicionais de panificação, receitas especiais e experiências personalizadas para o cliente, as padarias artesanais podem fortalecer sua identidade de produto e atrair consumidores que buscam alternativas aos produtos de padaria padronizados. Áreas de preparo visíveis, expositores cuidadosamente organizados e uma seleção diversificada de pães e doces aprimoram ainda mais a experiência na loja. Esses fatores permitem que as padarias artesanais compitam por meio da diferenciação de produtos e do valor percebido, em vez de apenas pelo preço, apoiando preços premium, compras recorrentes e crescimento sustentado, mesmo em mercados de pão maduros.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Padeiros Qualificados e Desafios de Retenção de Funcionários | -0.7% | Global, mais agudo na Europa e na América do Norte | Curto prazo (≤ 2 anos) |
| Volatilidade nos Custos de Farinha, Energia e Ingredientes Especiais | -0.6% | Global, alta exposição na Europa e na América do Sul | Médio prazo (2-4 anos) |
| Vida Útil Curta, Desperdício de Produtos e Restrições de Distribuição | -0.4% | América do Norte, Ásia-Pacífico e mercados emergentes do Oriente Médio e África | Médio prazo (2-4 anos) |
| Preços Elevados e Desafios de Acessibilidade para o Consumidor | -0.5% | América do Sul, Oriente Médio e África e segmentos de menor renda da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Padeiros Qualificados e Desafios de Retenção de Funcionários
A escassez de mão de obra qualificada e os desafios de retenção de funcionários podem restringir a capacidade das padarias artesanais de ampliar o horário de funcionamento, expandir os portfólios de produtos e aumentar a produção no atacado. A panificação tradicional requer expertise prática em preparo de massa, fermentação, modelagem e assamento, tornando os trabalhadores experientes essenciais para manter a qualidade consistente do produto. As padarias menores podem enfrentar desafios adicionais para competir com fabricantes de alimentos maiores por funcionários qualificados, devido a recursos limitados de treinamento e oportunidades de progressão na carreira. Cargas de trabalho elevadas e horários exigentes podem reduzir ainda mais a satisfação e a retenção dos funcionários.
Volatilidade nos Custos de Farinha, Energia e Ingredientes Especiais
O aumento dos custos de farinha, manteiga, açúcar, energia e ingredientes especiais exerce pressão significativa sobre as margens operacionais das padarias artesanais. Em comparação com os fabricantes em grande escala, as padarias menores geralmente têm poder de compra limitado e menos oportunidades de garantir contratos favoráveis com fornecedores ou absorver aumentos repentinos de custos. As flutuações nos preços dos ingredientes e nas despesas com serviços públicos elevam os custos de produção, tornando difícil para os operadores manter a qualidade do produto enquanto oferecem preços competitivos. Essas pressões podem obrigar as padarias a ajustar os preços dos produtos, otimizar o uso de ingredientes, reduzir o desperdício e melhorar a eficiência da produção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: O Pão do Dia a Dia Mantém a Maior Base enquanto o Pão de Fermentação Natural se Expande
Pão e pãezinhos representaram 47,11% do mercado de padaria artesanal em 2026, refletindo seu papel como produtos básicos de padaria do cotidiano nas principais regiões. O consumo doméstico regular, a ampla disponibilidade e a adequação para café da manhã, sanduíches e acompanhamentos de refeições impulsionam a demanda por este segmento. Os consumidores podem escolher entre uma ampla variedade de formatos, incluindo pães de forma, pãezinhos, baguetes e pãezinhos especiais, que atendem a diferentes preferências de sabor e ocasiões de consumo. As padarias artesanais podem aproveitar uma linha principal de pão fresco e pãezinhos para gerar vendas consistentes, ao mesmo tempo em que diferenciam suas ofertas por meio de métodos tradicionais de panificação, ingredientes de alta qualidade, frescor e texturas distintivas.
O pão de fermentação natural deve crescer a um CAGR de 7,40% até 2032. Os métodos tradicionais de fermentação, o sabor e a textura distintivos e o posicionamento premium impulsionam esse crescimento. O crescente interesse dos consumidores em pão artesanal fermentado naturalmente expandiu o consumo de pão de fermentação natural além das padarias especializadas para uma base mais ampla de consumidores domésticos. Os consumidores valorizam cada vez mais o pão de fermentação natural por sua qualidade percebida, métodos de produção autênticos e uso versátil em refeições do dia a dia e ocasiões gastronômicas premium. Os padeiros artesanais podem capitalizar essa tendência incorporando pães de fermentação natural e suas variações em suas ofertas principais de pão, incluindo opções com sabores, sementes e grãos integrais, para atrair consumidores que buscam produtos de padaria distintivos e de maior valor.

Por Ingrediente e Alegação: Produtos Convencionais Lideram enquanto Produtos Orgânicos Crescem Mais Rápido
Os produtos convencionais representaram 76,21% do mercado de padaria artesanal em 2026, impulsionados pela demanda sustentada dos consumidores por produtos de padaria familiares, acessíveis e a preços razoáveis. Sua ampla disponibilidade em pontos de venda de padaria e canais de varejo, receitas estabelecidas e adequação para compras diárias de pão sustentam sua posição de liderança. As padarias artesanais mantêm uma base sólida de clientes por meio de pães, pãezinhos e doces convencionais que atendem tanto ao consumo doméstico regular quanto às diversas preferências dos consumidores. Elas diferenciam ainda mais essas ofertas por meio de frescor, artesanato, qualidade dos ingredientes e variedade de produtos.
O natural e orgânico deve crescer a um CAGR de 8,20% até 2032, tornando-se o segmento de formulação de crescimento mais rápido no mercado de padaria artesanal. Esse crescimento reflete o crescente interesse dos consumidores em fornecimento transparente de ingredientes, certificação orgânica, produtos com rótulo limpo e ofertas que se alinham com preferências dietéticas específicas, como ingredientes naturais e menos aditivos artificiais. Os consumidores buscam cada vez mais pães e doces que ofereçam benefícios percebidos de saúde, qualidade e sustentabilidade, ao mesmo tempo em que servem como alternativas aos produtos de padaria convencionais. As padarias artesanais podem capitalizar essa tendência expandindo suas ofertas de pães e doces formulados naturalmente e, quando aplicável, com certificação orgânica.
Por Formato de Embalagem: O Fresco para Varejo Lidera enquanto o Congelado e Pré-Assado Ganham Uso em Alimentação Fora do Lar
Os produtos frescos embalados para varejo representaram 51,21% do mercado de padaria artesanal em 2026, destacando a importância do frescor e da disponibilidade imediata do produto nas decisões de compra dos consumidores. Os consumidores frequentemente associam os produtos de padaria artesanal a lotes recém-preparados, texturas distintivas e a qualidade associada a ciclos de produção mais curtos. As ofertas frescas embaladas para varejo permitem que as padarias forneçam pães, pãezinhos, doces e outros produtos assados para consumo conveniente no dia a dia, mantendo seu apelo de produto recém-feito. Ao garantir qualidade consistente, embalagem atraente e disponibilidade regular de produtos, as padarias artesanais podem fortalecer as vendas no varejo e fidelizar clientes.
Os produtos congelados e pré-assados devem crescer a um CAGR de 7,30% até 2032, impulsionados por sua adequação para operações de alimentação fora do lar e planejamento de produção. Esses formatos permitem que padarias, cafés, hotéis e restaurantes armazenem produtos e concluam o processo de assamento ou acabamento mais próximo do momento de servir, ajudando-os a gerenciar as flutuações de demanda e manter a disponibilidade de produtos. Eles também apoiam a preparação padronizada em múltiplos pontos de venda, ao mesmo tempo em que reduzem a necessidade de preparar cada item inteiramente do zero em cada local. Para os fornecedores de padaria artesanal, os formatos congelados e pré-assados oferecem oportunidades de atender clientes comerciais que buscam flexibilidade operacional, qualidade consistente de produto e gestão eficiente de estoque.
Por Usuário Final: As Compras Domésticas Lideram enquanto Hotéis e Eventos Crescem Mais Rápido
Espera-se que os consumidores de varejo e domésticos representem 54,23% do mercado de padaria artesanal em 2026, refletindo a importância do pão e de outros produtos assados nas compras domésticas do dia a dia e nas visitas às padarias do bairro. O consumo regular de pão, pãezinhos, doces e outros produtos de padaria impulsiona a demanda em ocasiões de compra rotineiras. As padarias locais podem incentivar compras recorrentes oferecendo produtos frescos, qualidade consistente e uma seleção diversificada que atenda às necessidades cotidianas dos consumidores. Este segmento representa uma ampla base de clientes, especialmente para padarias que dependem do fluxo de pedestres no bairro e de compras frequentes.
Hotéis, catering e eventos devem crescer a um CAGR de 7,40% até 2032, tornando este o segmento de uso final de crescimento mais rápido. O crescimento é impulsionado por oportunidades de incorporar produtos de padaria premium e especiais em restaurantes de hotéis, serviços de catering, celebrações e cardápios de eventos. Esses clientes podem fazer pedidos em volumes maiores do que os compradores individuais no varejo, gerando demanda por produtos adaptados a ocasiões específicas e requisitos de serviço. Para as padarias artesanais, atender clientes de hospitalidade e eventos pode diversificar os canais de vendas, expandir seu alcance além dos compradores de varejo presenciais e criar oportunidades para fornecer pães, doces e sobremesas distintivos.
Análise Geográfica
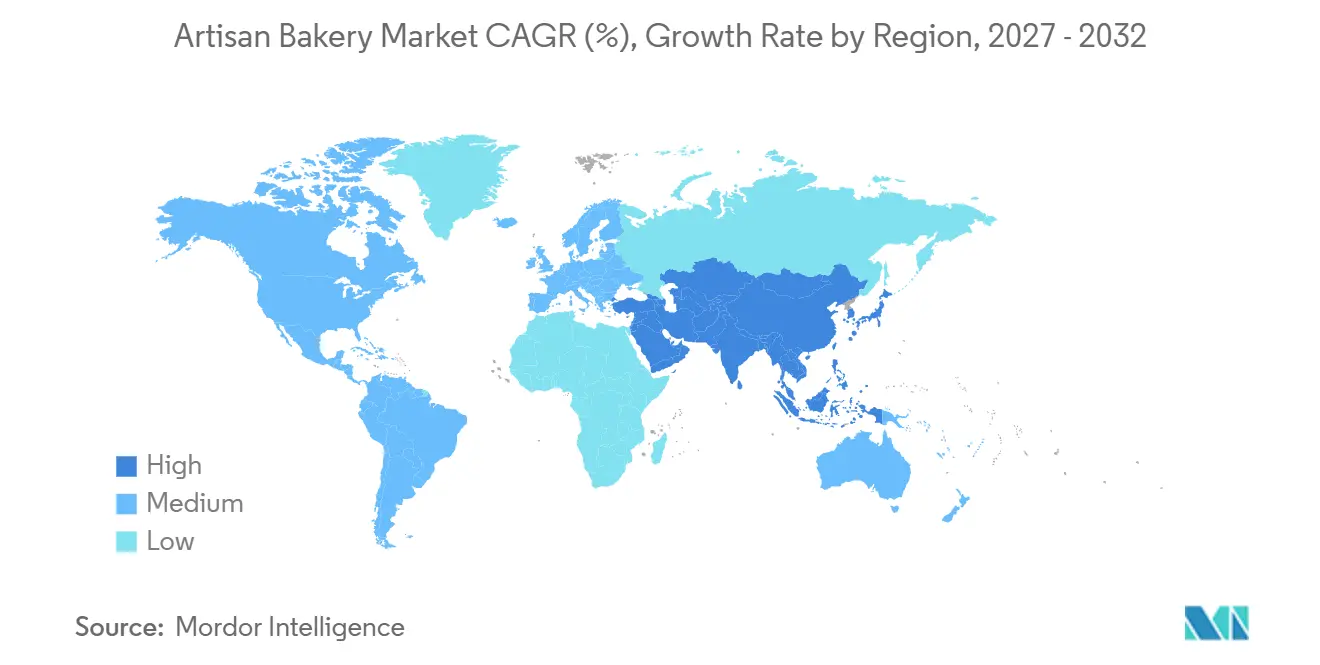
A Europa deve representar 32,22% do mercado de panificação artesanal em 2026. O mercado de panificação artesanal da Europa é sustentado por tradições de panificação bem estabelecidas, extensas redes de padarias e cadeias de fornecimento de ingredientes maduras. A França possui uma forte tradição de boulangeries artesanais e produção de baguetes, enquanto a Alemanha se beneficia de uma ampla rede de padarias. A Espanha também possui uma indústria consolidada de panificação e confeitaria. Esses mercados são apoiados por práticas artesanais de longa data, familiaridade dos consumidores com produtos de panificação tradicionais e redes de produção e distribuição desenvolvidas.
A Ásia-Pacífico deve registrar um CAGR de 6,80% até 2032. A expansão das redes de varejo de panificação, a evolução dos estilos de vida urbanos e a mudança nas preferências dos consumidores sustentam o crescimento do mercado de panificação artesanal na Ásia-Pacífico. O setor de panificação da China apresenta oportunidades para aumentar o consumo de pão e diversificar as ofertas de produtos, enquanto a crescente preferência da Índia por produtos de panificação mais saudáveis estimula a inovação em formulações e ingredientes. Em toda a região, a demanda por diversas variedades de pão, doces e produtos de panificação premium permite que as padarias artesanais ampliem seus portfólios de produtos e alcancem novos segmentos de consumidores.
O mercado de panificação artesanal da América do Norte se beneficia de um setor de varejo de panificação bem estabelecido e do forte interesse dos consumidores por pães premium, ingredientes integrais e produtos orgânicos. Na América do Sul e no Oriente Médio e África, as oportunidades variam de acordo com as preferências locais dos consumidores, o desenvolvimento do varejo e a demanda do setor de alimentação fora do lar. A expansão dos serviços de hotelaria e catering está criando oportunidades para pães premium, doces e outros produtos de panificação especiais. Os produtos congelados e pré-assados também oferecem aos operadores do setor de alimentação fora do lar maior flexibilidade no preparo e disponibilidade consistente de produtos. Em todas essas regiões, o desenvolvimento do varejo e a crescente demanda de clientes comerciais do setor de alimentação fora do lar estão permitindo que os fornecedores de panificação artesanal ampliem seu alcance.
Cenário Competitivo
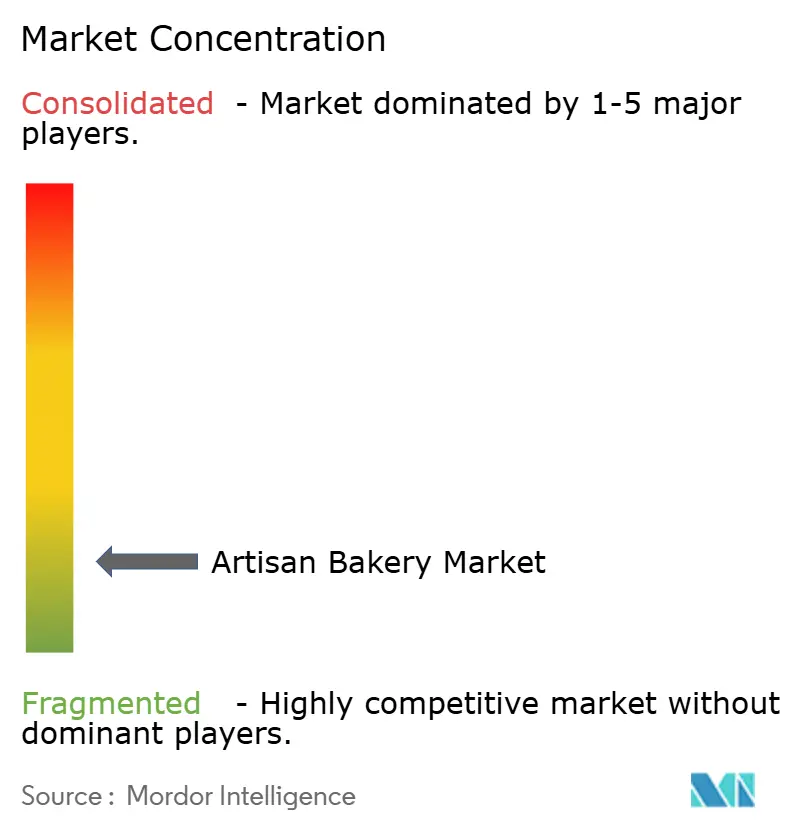
O mercado de padaria artesanal é fragmentado, sem que nenhuma empresa defina preços ou condições de canal em toda a categoria. O mercado inclui grandes grupos de padaria com negócios posicionados como artesanais, redes regionais especializadas e padarias locais independentes. ARYZTA, Lantmännen Unibake e Grupo Bimbo, por meio da Aspire Bakeries, têm capacidade para atender grandes clientes. A rede PAUL do Groupe HOLDER, o Paris Baguette do SPC Group e o Groupe LE DUFF operam formatos premium com marcas de consumo bem estabelecidas. Os operadores independentes continuam sendo importantes porque frequentemente mantêm identidades locais mais fortes e relacionamentos diretos com os clientes.
A Brioche Pasquier está prestes a adquirir a Anthony & Sons Bakery em março de 2026, adicionando ao seu portfólio um produtor norte-americano de pães e pãezinhos de estilo europeu. Essa transação destaca como os grupos de padaria estabelecidos estão buscando capacidade de produção e acesso a clientes estabelecidos nos Estados Unidos. Também ressalta a crescente importância do fornecimento para alimentação fora do lar como caminho para escalar. Plataformas maiores podem aproveitar tais aquisições para alinhar o desenvolvimento de produtos, a fabricação e a distribuição. As padarias independentes continuam sendo importantes em mercados onde as preferências dos clientes são moldadas pela confiança no bairro e pelo conhecimento local do produto.
Marcas menores ainda podem competir combinando produtos artesanais credíveis com expansão disciplinada. O rascunho identifica a Sourdough Sophia no Reino Unido e a Breaders na Itália como exemplos de empresas que usam financiamento para aumentar a capacidade e as redes de lojas. A rastreabilidade de ingredientes, as alegações orgânicas e as receitas regionais distintivas podem ser mais difíceis de apresentar de forma crível por grandes operadores em nível local. Ao mesmo tempo, os requisitos de conformidade podem exercer mais pressão sobre as pequenas padarias que têm recursos de compras limitados. O Mercado de Padaria Artesanal provavelmente permanecerá fragmentado porque os gostos regionais e a confiança local continuam sendo importantes. No entanto, aquisições, franquias e redes de produção compartilhada darão às empresas com maior capital uma trajetória mais clara para o crescimento.
Líderes do Setor de Padaria Artesanal
-
Grupo Bimbo, S.A.B. de C.V.
-
ARYZTA AG
-
Lantmännen Unibake (Lantmännen)
-
Flowers Foods, Inc.
-
Rich Products Corporation (Rich's)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Janeiro de 2026: A OXXO introduziu produtos de padaria artesanal Ditsch em sua loja central de El Paso, incluindo palitos de pretzel salgados, croissants amanteigados, pretzels de Nutella e salgadinhos de pizza em tamanho individual. A loja assa esses produtos internamente e os serve quentes e frescos.
- Março de 2026: A Le Creuset lançou o Forno Oval para Pão Signature, um recipiente de panificação em ferro fundido esmaltado projetado para pão de fermentação natural, bâtards, pães de forma e outros pães artesanais alongados. Sua forma oval, tampa abaulada e construção distribuidora de calor promovem o desenvolvimento da crosta e o douramento uniforme.
- Outubro de 2025: A Izzio Artisan Bakery introduziu seis variedades de Pão de Sanduíche Artesanal com certificação orgânica e verificação pelo Projeto Não-OGM, como Fermentação Natural, Branco Clássico, Trigo Integral, Grãos Antigos, Sementes Germinadas e Lucky 7 Multigrãos. Os pães utilizam culturas vivas de fermentação natural e fermentação lenta e não contêm óleos de sementes ou glúten de trigo vital.
Escopo do Relatório Global do Mercado de Padaria Artesanal
Os produtos de padaria artesanal são produtos assados feitos com métodos tradicionais e ingredientes de alta qualidade. O mercado global de padaria artesanal é segmentado por tipo de produto, ingredientes, alegações, formato de embalagem, usuários finais e geografia. O mercado inclui tipos de produtos como pão e pãezinhos, pão de fermentação natural, baguetes e boules, ciabatta, focaccia e pães planos. O segmento de ingrediente e alegação inclui produtos convencionais e naturais/orgânicos. Os formatos de embalagem incluem produtos frescos embalados para varejo, congelados e pré-assados, bem como embalagens a granel, para alimentação fora do lar e outros tipos. Os usuários finais incluem consumidores de varejo e domésticos, restaurantes e cafés, hotéis, catering e eventos, e alimentação institucional e no local de trabalho. O mercado abrange América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África, incluindo os principais países de cada região. O relatório fornece estimativas de tamanho de mercado e previsões por valor (USD).
| Pão e Pãezinhos |
| Pão de Fermentação Natural |
| Baguetes e Boules |
| Ciabatta, Focaccia e Pães Planos |
| Outros |
| Convencional |
| Natural/Orgânico |
| Fresco Embalado para Varejo |
| Congelado e Pré-Assado |
| Embalagem a Granel e para Alimentação Fora do Lar |
| Outros |
| Consumidores de Varejo e Domésticos |
| Restaurantes e Cafés |
| Hotéis, Catering e Eventos |
| Alimentação Institucional e no Local de Trabalho |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| Japão | |
| Austrália | |
| China | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Pão e Pãezinhos | |
| Pão de Fermentação Natural | ||
| Baguetes e Boules | ||
| Ciabatta, Focaccia e Pães Planos | ||
| Outros | ||
| Por Ingrediente e Alegação | Convencional | |
| Natural/Orgânico | ||
| Por Formato de Embalagem | Fresco Embalado para Varejo | |
| Congelado e Pré-Assado | ||
| Embalagem a Granel e para Alimentação Fora do Lar | ||
| Outros | ||
| Por Usuário Final | Consumidores de Varejo e Domésticos | |
| Restaurantes e Cafés | ||
| Hotéis, Catering e Eventos | ||
| Alimentação Institucional e no Local de Trabalho | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| Japão | ||
| Austrália | ||
| China | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de padaria artesanal até 2032?
O mercado de padaria artesanal deve atingir 77,67 bilhões de USD até 2032, crescendo de 57,14 bilhões de USD em 2027 a um CAGR de 5,71%. Essa perspectiva reflete a demanda sustentada por produtos de padaria frescos, premium e distintivos. Também reflete a capacidade do setor de atender à demanda doméstica, de varejo, de cafés, hotéis e catering por meio de diferentes formatos de produto.
Qual tipo de produto lidera as vendas de padaria artesanal?
Pão e pãezinhos lideram com 47,11% de participação em 2026. O mercado de padaria artesanal permanece ancorado nesta categoria do cotidiano em todas as regiões, lojas e ocasiões de compra doméstica. Esses produtos fornecem uma base de compra regular, enquanto os formatos de pão especial oferecem aos operadores uma forma de ampliar as opções sem se afastar dos hábitos alimentares familiares.
Qual região oferece o maior potencial de crescimento para as padarias artesanais?
A Ásia-Pacífico deve crescer a um CAGR de 6,80% até 2032, sustentada pela urbanização, uma crescente base de pontos de venda de padaria e demanda crescente por alimentação fora do lar.
Por que os produtos de padaria orgânicos e integrais estão crescendo?
Os consumidores buscam cada vez mais informações claras sobre ingredientes e certificações. Os produtos naturais/orgânicos no mercado de padaria artesanal devem crescer a um CAGR de 8,20% até 2032, sustentados pelo crescente interesse em alegações confiáveis.