
Taille et part du marché de la boulangerie artisanale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
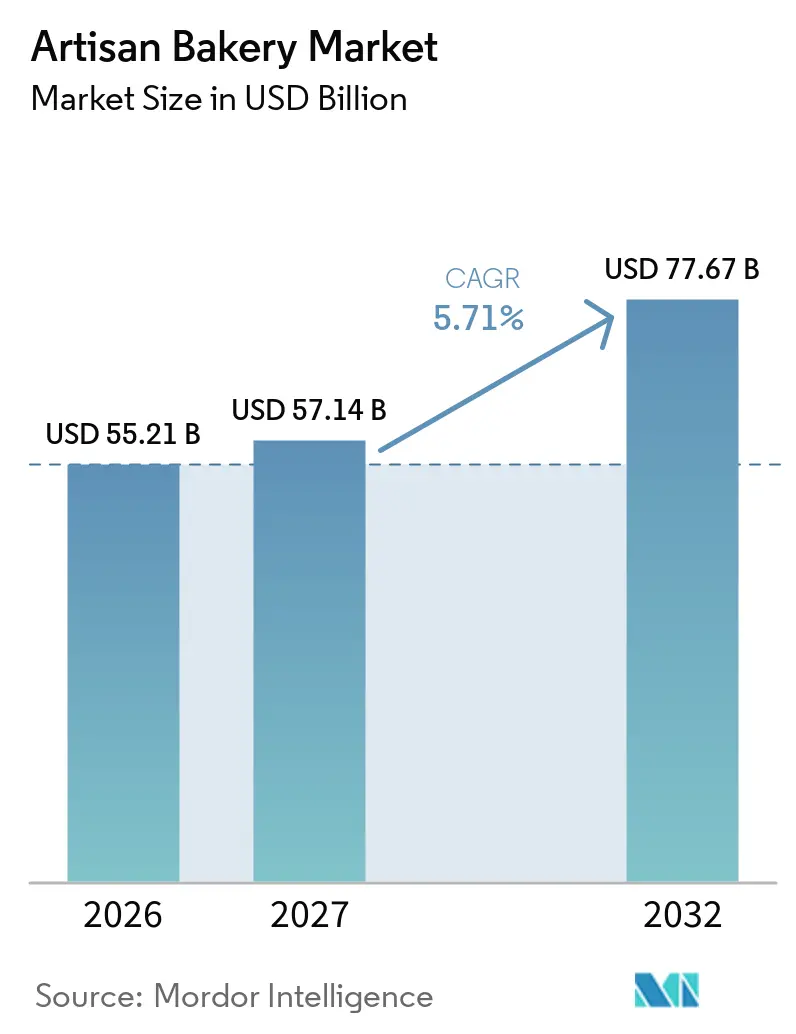
| Taille du Marché (2027) | 57.14 Milliards de dollars |
| Taille du Marché (2032) | 77.67 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.71 % |
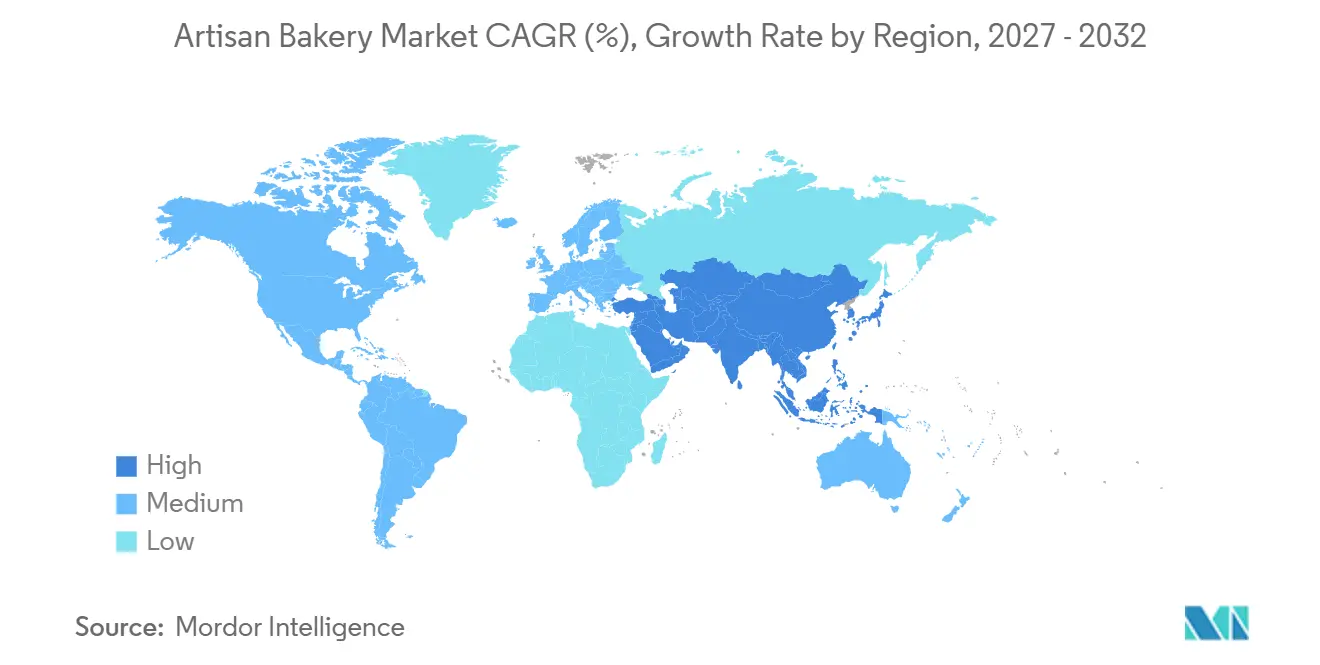
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
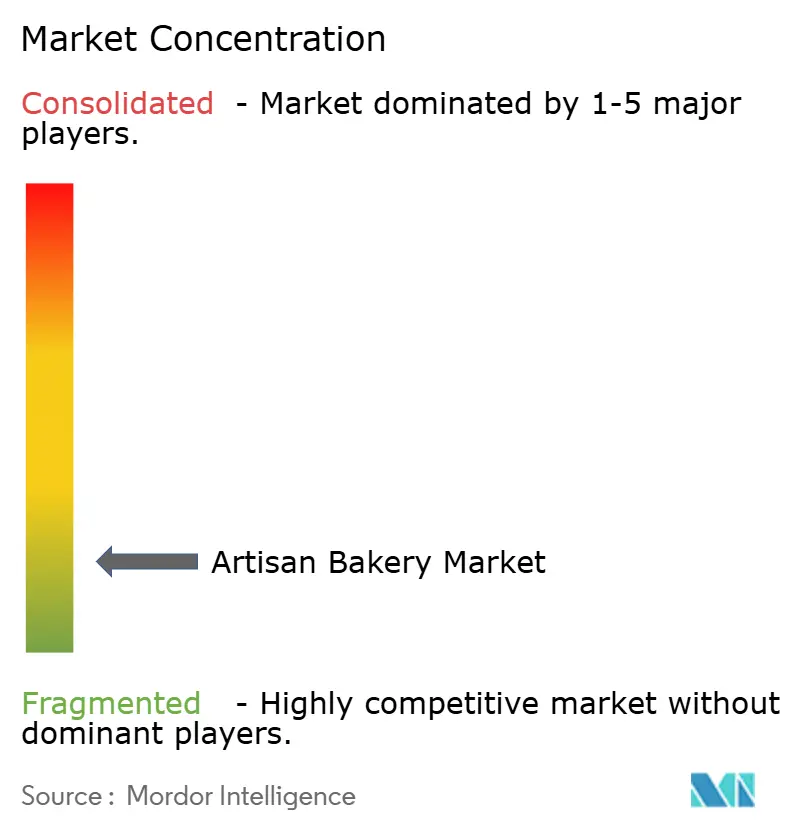
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la boulangerie artisanale par Mordor Intelligence
Le marché de la boulangerie artisanale était évalué à 55,21 milliards USD en 2026 et devrait croître de 57,14 milliards USD en 2027 à 77,67 milliards USD d'ici 2032, à un CAGR de 5,71 % durant la période de prévision de 2027 à 2032. La croissance est soutenue par la demande de produits frais, d'ingrédients reconnaissables et de pains à identité locale ou culturelle. L'Europe reste le plus grand marché régional, tandis que l'Asie-Pacifique offre de solides opportunités de croissance à mesure que les consommateurs urbains adoptent les formats de pain de style occidental. Le marché reste fragmenté, les entreprises étant susceptibles de se développer par le biais d'acquisitions, de franchises et d'investissements dans la chaîne d'approvisionnement.
Principaux enseignements du rapport
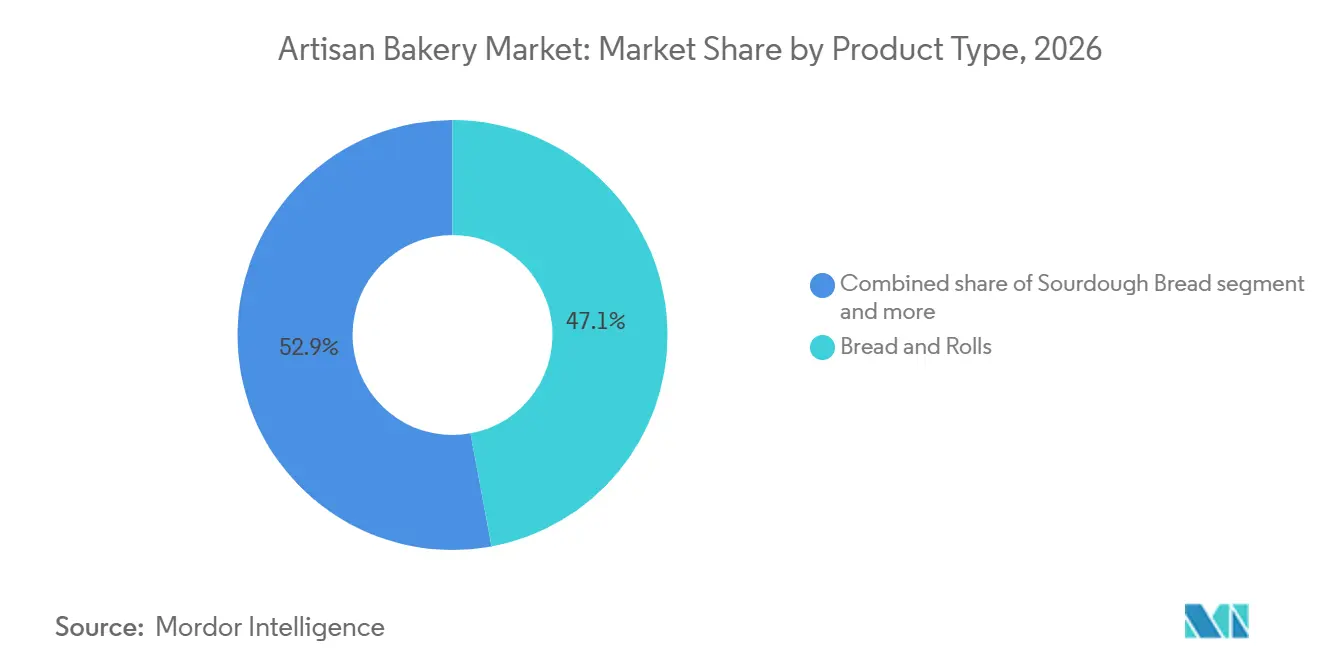
- Par type de produit, le pain et les petits pains détenaient une part de 47,11 % en 2026, tandis que le pain au levain enregistrait la progression la plus rapide avec un CAGR de 7,40 % jusqu'en 2032.
- Par ingrédient et allégation, le conventionnel représentait une part de 76,21 % en 2026, tandis que le naturel/biologique enregistrait la progression la plus rapide avec un CAGR de 8,20 % jusqu'en 2032.
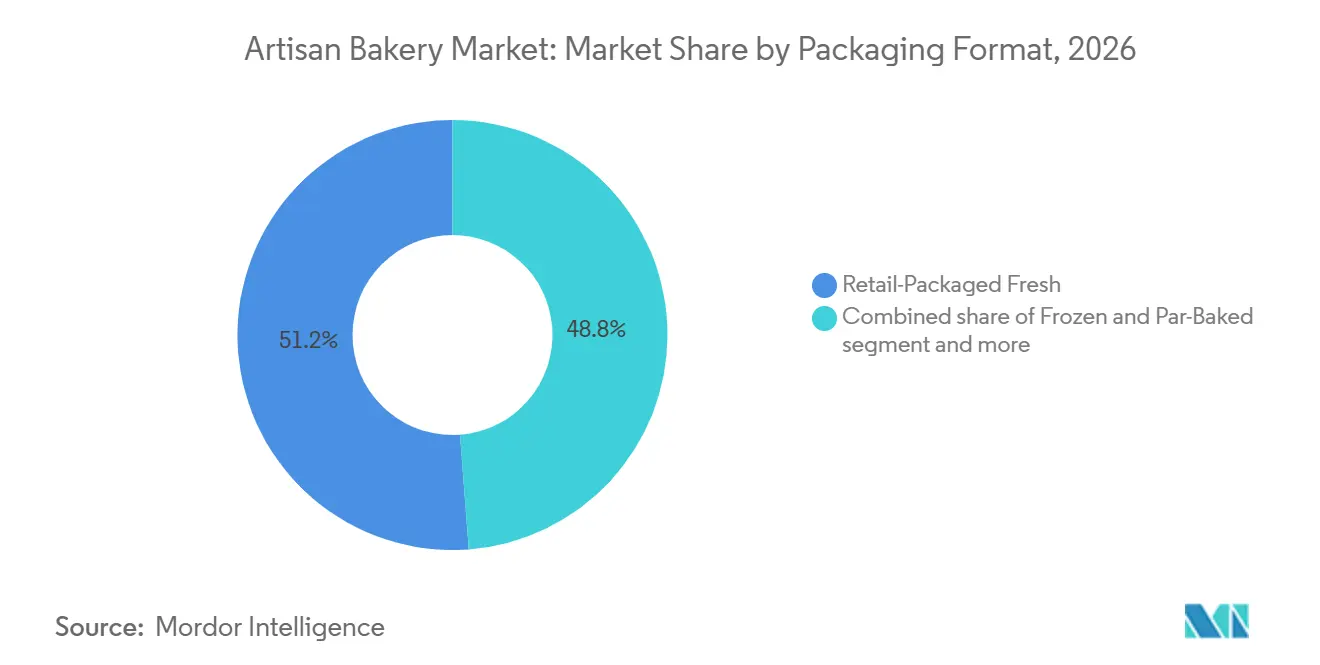
- Par format d'emballage, le frais emballé au détail détenait une part de 51,21 % en 2026, tandis que le surgelé et le précuit enregistraient la progression la plus rapide avec un CAGR de 7,30 % jusqu'en 2032.
- Par utilisateur final, les consommateurs au détail et les ménages représentaient une part de 54,23 % en 2026, tandis que les hôtels, la restauration et les événements enregistraient la progression la plus rapide avec un CAGR de 7,40 % jusqu'en 2032.
- Par géographie, l'Europe détenait une part de 32,22 % en 2026, tandis que l'Asie-Pacifique enregistrait la progression la plus rapide avec un CAGR de 6,80 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial de la boulangerie artisanale
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intérêt croissant des consommateurs pour les ingrédients premium et les saveurs distinctives en boulangerie | +1.2% | Mondial, plus marqué en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Popularité croissante du pain artisanal et des offres de boulangerie expérientielles | +1.0% | Amérique du Nord, Europe, centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande croissante de saveurs variées, de styles de boulangerie internationaux et d'offres saisonnières | +0.9% | Mondial, concentré dans les villes de premier rang en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande croissante des consommateurs pour des produits fraîchement cuits et en petites séries | +0.7% | Mondial, forte intensité en Asie-Pacifique et au Moyen-Orient | Moyen terme (2-4 ans) |
| Demande croissante de gâteaux personnalisés et de produits de boulangerie faits sur commande | +0.8% | Amérique du Nord, Europe du Nord et de l'Ouest, et clusters urbains d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande croissante de produits de boulangerie biologiques, à grains entiers et adaptés à des régimes alimentaires spécifiques | +0.5% | Asie du Sud et du Sud-Est, Moyen-Orient et Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intérêt croissant des consommateurs pour les ingrédients premium et les saveurs distinctives en boulangerie
L'intérêt croissant des consommateurs pour les saveurs distinctives, la transparence des ingrédients et les produits à grains entiers incite les boulangeries à diversifier leurs offres de produits. Par exemple, en juin 2025, selon l'enquête sur les perspectives des consommateurs en matière de grains entiers menée par l'Oldways Whole Grains Council, les consommateurs ont choisi des options à grains entiers pour le pain, les petits pains et les buns 42 % du temps. De plus, 77 % des consommateurs américains interrogés souhaitaient que l'emballage des produits affiche la teneur en grains entiers, contre 70 % en 2021. Par ailleurs, 84 % des répondants faisaient confiance au label Whole Grain Stamp, soulignant l'importance de la transparence des ingrédients dans les décisions d'achat [1].
Popularité croissante du pain artisanal et des offres de boulangerie expérientielles
L'intérêt croissant des consommateurs pour le pain artisanal, le pain au levain et les produits de boulangerie distinctifs crée des opportunités pour les boulangeries artisanales d'élargir leurs offres de produits et d'améliorer l'expérience client. Par exemple, en août 2026, selon la recherche sur les perspectives des consommateurs en matière de pain menée par la Grain Foods Foundation, réalisée par Ipsos auprès de 1 043 adultes américains, le pain au levain a enregistré le gain de consommation net le plus élevé parmi tous les types de pain au cours de l'année précédente. Il était également le pain préféré pour le « sandwich idéal », choisi par 20 % des répondants. L'étude a identifié un groupe de consommateurs « Artisan Advocate » motivé par l'intérêt pour la santé intestinale et les expériences premium [2].
Demande croissante de saveurs variées, de styles de boulangerie internationaux et d'offres saisonnières
L'intérêt des consommateurs pour des produits de boulangerie variés et des saveurs saisonnières incite les boulangeries à élargir leurs portefeuilles au-delà des offres traditionnelles. Par exemple, en 2026, selon une étude consommateurs de l'American Bakers Association, 71 % des consommateurs préfèrent les pâtisseries aux saveurs saisonnières, tandis que 90 % considèrent les produits de boulangerie comme un élément agréable des célébrations [3]. Ces résultats créent des opportunités pour les boulangeries d'attirer les consommateurs grâce à des produits à durée limitée et des offres liées aux occasions. Les boulangeries artisanales peuvent capitaliser sur cette demande en introduisant des pains et pâtisseries d'inspiration internationale, tels que la focaccia, la ciabatta, les pains plats et les pains sucrés de spécialité, ainsi que des saveurs saisonnières et des produits thématiques pour les célébrations.
Demande croissante des consommateurs pour des produits fraîchement cuits et en petites séries
Les produits fraîchement cuits, faits à la main et en petites séries permettent aux boulangeries artisanales de se différencier du pain emballé produit en masse en offrant une qualité supérieure, de la fraîcheur et une présentation distinctive. En mettant l'accent sur les méthodes de cuisson traditionnelles, les recettes de spécialité et les expériences client personnalisées, les boulangeries artisanales peuvent renforcer leur identité de produit et attirer les consommateurs à la recherche d'alternatives aux produits de boulangerie standardisés. Les espaces de préparation visibles, les présentoirs soigneusement agencés et une sélection variée de pains et de pâtisseries améliorent encore l'expérience en magasin. Ces facteurs permettent aux boulangeries artisanales de se concurrencer par la différenciation des produits et la valeur perçue plutôt que par le seul prix, soutenant ainsi une tarification premium, des achats répétés et une croissance soutenue, même sur des marchés du pain matures.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de boulangers qualifiés et difficultés de fidélisation des employés | -0.7% | Mondial, plus aigu en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Volatilité des coûts de la farine, de l'énergie et des ingrédients de spécialité | -0.6% | Mondial, forte exposition en Europe et en Amérique du Sud | Moyen terme (2-4 ans) |
| Courte durée de conservation, gaspillage de produits et contraintes de distribution | -0.4% | Amérique du Nord, Asie-Pacifique et marchés émergents du Moyen-Orient et d'Afrique | Moyen terme (2-4 ans) |
| Prix élevés et difficultés d'accessibilité financière pour les consommateurs | -0.5% | Amérique du Sud, Moyen-Orient et Afrique, et segments d'Asie-Pacifique à revenus plus faibles | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de boulangers qualifiés et difficultés de fidélisation des employés
Les pénuries de main-d'œuvre qualifiée et les difficultés de fidélisation des employés peuvent limiter la capacité des boulangeries artisanales à étendre leurs horaires d'ouverture, à élargir leurs portefeuilles de produits et à augmenter leur production en gros. La boulangerie traditionnelle requiert une expertise pratique en matière de préparation de la pâte, de fermentation, de façonnage et de cuisson, ce qui rend les travailleurs expérimentés essentiels au maintien d'une qualité de produit constante. Les petites boulangeries peuvent faire face à des défis supplémentaires pour rivaliser avec les grands fabricants alimentaires dans le recrutement d'employés qualifiés, en raison de ressources de formation limitées et de perspectives d'évolution de carrière restreintes. Des charges de travail élevées et des horaires contraignants peuvent également réduire la satisfaction et la fidélisation des employés.
Volatilité des coûts de la farine, de l'énergie et des ingrédients de spécialité
La hausse des coûts de la farine, du beurre, du sucre, de l'énergie et des ingrédients de spécialité exerce une pression significative sur les marges opérationnelles des boulangeries artisanales. Par rapport aux fabricants à grande échelle, les petites boulangeries disposent souvent d'un pouvoir d'achat limité et de moins d'opportunités pour obtenir des contrats fournisseurs avantageux ou absorber des hausses de coûts soudaines. Les fluctuations des prix des ingrédients et des charges d'exploitation augmentent les coûts de production, rendant difficile pour les opérateurs le maintien de la qualité des produits tout en proposant des prix compétitifs. Ces pressions peuvent contraindre les boulangeries à ajuster leurs prix, à optimiser l'utilisation des ingrédients, à réduire les déchets et à améliorer l'efficacité de la production.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : le pain quotidien conserve la plus grande base tandis que le levain se développe
Le pain et les petits pains représentaient 47,11 % du marché de la boulangerie artisanale en 2026, reflétant leur rôle de produits de boulangerie du quotidien dans les principales régions. La consommation régulière des ménages, la large disponibilité et l'adéquation pour le petit-déjeuner, les sandwichs et les accompagnements de repas stimulent la demande pour ce segment. Les consommateurs peuvent choisir parmi une large gamme de formats, notamment les miches, les buns, les baguettes et les petits pains de spécialité, qui répondent à des préférences gustatives et des occasions de consommation variées. Les boulangeries artisanales peuvent s'appuyer sur une gamme de base de pain frais et de petits pains pour générer des ventes régulières tout en différenciant leurs offres grâce aux méthodes de cuisson traditionnelles, aux ingrédients de haute qualité, à la fraîcheur et aux textures distinctives.
Le pain au levain devrait croître à un CAGR de 7,40 % jusqu'en 2032. Les méthodes de fermentation traditionnelles, la saveur et la texture distinctives, ainsi que le positionnement premium stimulent cette croissance. L'intérêt croissant des consommateurs pour le pain artisanal naturellement fermenté a élargi la consommation de pain au levain au-delà des boulangeries de spécialité vers une base de consommateurs ménagers plus large. Les consommateurs valorisent de plus en plus le pain au levain pour sa qualité perçue, ses méthodes de production authentiques et son utilisation polyvalente dans les repas quotidiens et les occasions alimentaires premium. Les boulangers artisanaux peuvent capitaliser sur cette tendance en intégrant des miches de pain au levain et leurs variantes dans leurs offres de pain de base, notamment des options aromatisées, aux graines et aux grains entiers, pour attirer les consommateurs à la recherche de produits de boulangerie distinctifs à plus haute valeur ajoutée.

Par ingrédient et allégation : les produits conventionnels dominent tandis que les produits biologiques croissent plus rapidement
Les produits conventionnels représentaient 76,21 % du marché de la boulangerie artisanale en 2026, portés par une demande soutenue des consommateurs pour des produits de boulangerie familiers, accessibles et abordables. Leur large disponibilité dans les points de vente de boulangerie et les circuits de distribution au détail, leurs recettes établies et leur adéquation aux achats de pain quotidiens soutiennent leur position dominante. Les boulangeries artisanales maintiennent une solide base de clientèle grâce aux pains, petits pains et pâtisseries conventionnels qui répondent à la fois à la consommation régulière des ménages et aux diverses préférences des consommateurs. Elles différencient davantage ces offres par la fraîcheur, le savoir-faire, la qualité des ingrédients et la variété des produits.
Le naturel et biologique devrait croître à un CAGR de 8,20 % jusqu'en 2032, ce qui en fait le segment de formulation à la croissance la plus rapide du marché de la boulangerie artisanale. Cette croissance reflète l'intérêt croissant des consommateurs pour la transparence de l'approvisionnement en ingrédients, la certification biologique, les produits à étiquette propre et les offres correspondant à des préférences alimentaires spécifiques, telles que les ingrédients naturels et moins d'additifs artificiels. Les consommateurs recherchent de plus en plus des pains et des pâtisseries offrant des bénéfices perçus en matière de santé, de qualité et de durabilité, tout en servant d'alternatives aux produits de boulangerie conventionnels. Les boulangeries artisanales peuvent capitaliser sur cette tendance en élargissant leurs offres de pains et pâtisseries à formulation naturelle et, le cas échéant, certifiés biologiques.
Par format d'emballage : le frais au détail domine tandis que le surgelé et le précuit gagnent du terrain en restauration
Les produits frais emballés au détail représentaient 51,21 % du marché de la boulangerie artisanale en 2026, soulignant l'importance de la fraîcheur et de la disponibilité immédiate des produits dans les décisions d'achat des consommateurs. Les consommateurs associent souvent les produits de boulangerie artisanale à des fournées fraîchement préparées, à des textures distinctives et à la qualité associée à des cycles de production plus courts. Les offres fraîches emballées au détail permettent aux boulangeries de proposer des pains, petits pains, pâtisseries et autres produits de boulangerie pour une consommation quotidienne pratique tout en préservant leur attrait de produit fraîchement préparé. En garantissant une qualité constante, un emballage attrayant et une disponibilité régulière des produits, les boulangeries artisanales peuvent renforcer leurs ventes au détail et fidéliser leur clientèle.
Les produits surgelés et précuits devraient croître à un CAGR de 7,30 % jusqu'en 2032, portés par leur adéquation aux opérations de restauration et à la planification de la production. Ces formats permettent aux boulangeries, cafés, hôtels et restaurants de stocker des produits et de finaliser le processus de cuisson ou de finition plus près du moment du service, les aidant à gérer les fluctuations de la demande et à maintenir la disponibilité des produits. Ils soutiennent également une préparation standardisée dans plusieurs points de vente tout en réduisant la nécessité de préparer chaque article entièrement de zéro à chaque emplacement. Pour les fournisseurs de boulangerie artisanale, les formats surgelés et précuits offrent des opportunités de servir des clients commerciaux à la recherche de flexibilité opérationnelle, d'une qualité de produit constante et d'une gestion efficace des stocks.
Par utilisateur final : les achats des ménages dominent tandis que les hôtels et les événements croissent plus rapidement
Les consommateurs au détail et les ménages devraient représenter 54,23 % du marché de la boulangerie artisanale en 2026, reflétant l'importance du pain et des autres produits de boulangerie dans les achats quotidiens des ménages et les visites dans les boulangeries de quartier. La consommation régulière de pain, de petits pains, de pâtisseries et d'autres produits de boulangerie stimule la demande lors des occasions d'achat habituelles. Les boulangeries locales peuvent encourager les achats répétés en proposant des produits frais, une qualité constante et une sélection variée répondant aux besoins quotidiens des consommateurs. Ce segment représente une large base de clientèle, en particulier pour les boulangeries qui dépendent du passage de proximité et des achats fréquents.
Les hôtels, la restauration et les événements devraient croître à un CAGR de 7,40 % jusqu'en 2032, ce qui en fait le segment d'utilisation finale à la croissance la plus rapide. La croissance est portée par les opportunités d'intégrer des produits de boulangerie premium et de spécialité dans la restauration hôtelière, les services de traiteur, les célébrations et les menus d'événements. Ces clients peuvent passer des commandes en volumes plus importants que les acheteurs au détail individuels, générant une demande de produits adaptés à des occasions spécifiques et à des exigences de service particulières. Pour les boulangeries artisanales, servir les clients de l'hôtellerie et de l'événementiel peut diversifier les canaux de vente, élargir leur portée au-delà des acheteurs au détail en magasin et créer des opportunités de fournir des pains, pâtisseries et desserts distinctifs.
Analyse géographique
L'Europe devrait représenter 32,22 % du marché de la boulangerie artisanale en 2026. Le marché européen de la boulangerie artisanale est soutenu par des traditions boulangères bien établies, de vastes réseaux de boulangeries et des chaînes d'approvisionnement en ingrédients matures. La France possède une forte tradition de boulangeries artisanales et de production de baguettes, tandis que l'Allemagne bénéficie d'un large réseau de boulangeries. L'Espagne dispose également d'une industrie boulangère et pâtissière bien établie. Ces marchés sont soutenus par des pratiques artisanales de longue date, la familiarité des consommateurs avec les produits de boulangerie traditionnels, ainsi que des réseaux de production et de distribution développés.
L'Asie-Pacifique devrait enregistrer un CAGR de 6,80 % jusqu'en 2032. L'expansion des réseaux de distribution de boulangeries, l'évolution des modes de vie urbains et la modification des préférences des consommateurs soutiennent la croissance du marché de la boulangerie artisanale en Asie-Pacifique. Le secteur boulanger en Chine offre des opportunités pour accroître la consommation de pain et diversifier les offres de produits, tandis que la préférence croissante de l'Inde pour des produits de boulangerie plus sains encourage l'innovation dans les formulations et les ingrédients. Dans l'ensemble de la région, la demande pour diverses variétés de pain, de pâtisseries et de produits de boulangerie haut de gamme permet aux boulangeries artisanales d'élargir leurs portefeuilles de produits et d'atteindre de nouveaux segments de consommateurs.
Le marché de la boulangerie artisanale en Amérique du Nord bénéficie d'un secteur de boulangerie de détail bien établi et d'un fort intérêt des consommateurs pour les pains haut de gamme, les ingrédients à grains entiers et les produits biologiques. En Amérique du Sud et au Moyen-Orient et en Afrique, les opportunités varient en fonction des préférences locales des consommateurs, du développement du commerce de détail et de la demande de la restauration hors domicile. L'expansion des services d'hôtellerie et de restauration crée des opportunités pour les pains haut de gamme, les pâtisseries et autres produits de boulangerie de spécialité. Les produits surgelés et précuits offrent également aux opérateurs de restauration une plus grande flexibilité de préparation et une disponibilité constante des produits. Dans l'ensemble de ces régions, le développement du commerce de détail et la demande croissante des clients de la restauration commerciale permettent aux fournisseurs de boulangerie artisanale d'élargir leur portée.
Paysage concurrentiel
Le marché de la boulangerie artisanale est fragmenté, aucune entreprise ne fixant les prix à l'échelle de la catégorie ni les conditions des circuits de distribution. Le marché comprend de grands groupes boulangerie avec des activités positionnées sur l'artisanal, des réseaux de spécialités régionaux et des boulangeries locales indépendantes. ARYZTA, Lantmännen Unibake et Grupo Bimbo, via Aspire Bakeries, ont la capacité de servir de grands clients. Le réseau PAUL du Groupe HOLDER, Paris Baguette du SPC Group et le Groupe LE DUFF opèrent des formats premium avec des marques grand public bien établies. Les opérateurs indépendants restent importants car ils maintiennent souvent des identités locales plus fortes et des relations directes avec les clients.
Brioche Pasquier devrait acquérir Anthony & Sons Bakery en mars 2026, ajoutant à son portefeuille un producteur américain de pains et petits pains de style européen. Cette transaction illustre comment les grands groupes boulangerie cherchent à acquérir des capacités de production et un accès établi à la clientèle aux États-Unis. Elle souligne également l'importance croissante de l'approvisionnement en restauration comme voie de développement à l'échelle. Les grandes plateformes peuvent tirer parti de telles acquisitions pour aligner le développement de produits, la fabrication et la distribution. Les boulangeries indépendantes restent importantes sur les marchés où les préférences des clients sont façonnées par la confiance de proximité et la connaissance des produits locaux.
Les marques plus petites peuvent encore se concurrencer en associant des produits artisanaux crédibles à une expansion disciplinée. Le rapport identifie Sourdough Sophia au Royaume-Uni et Breaders en Italie comme exemples d'entreprises utilisant des financements pour augmenter leurs capacités et leurs réseaux de magasins. La traçabilité des ingrédients, les allégations biologiques et les recettes régionales distinctives peuvent être plus difficiles à présenter de manière crédible à l'échelle locale pour les grands opérateurs. Dans le même temps, les exigences de conformité peuvent exercer davantage de pression sur les petites boulangeries disposant de ressources d'approvisionnement limitées. Le marché de la boulangerie artisanale devrait rester fragmenté car les goûts régionaux et la confiance locale restent importants. Cependant, les acquisitions, la franchise et les réseaux de production partagés offriront aux entreprises mieux capitalisées une voie plus claire vers la croissance.
Leaders du secteur de la boulangerie artisanale
-
Grupo Bimbo, S.A.B. de C.V.
-
ARYZTA AG
-
Lantmännen Unibake (Lantmännen)
-
Flowers Foods, Inc.
-
Rich Products Corporation (Rich's)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Janvier 2026 : OXXO a introduit les produits de boulangerie artisanale Ditsch dans son magasin central d'El Paso, notamment des bâtonnets de bretzel salés, des croissants au beurre, des bretzels Nutella et des snacks pizza individuels. Le magasin cuit ces produits sur place et les sert chauds et frais.
- Mars 2026 : Le Creuset a lancé la Cocotte Ovale Signature pour la cuisson du pain, un récipient de cuisson en fonte émaillée conçu pour le pain au levain, les bâtards, les pains de mie et autres miches artisanales allongées. Sa forme ovale, son couvercle bombé et sa construction à distribution de chaleur favorisent le développement de la croûte et un brunissage uniforme.
- Octobre 2025 : Izzio Artisan Bakery a lancé six variétés de pain de mie artisanal certifiées biologiques et vérifiées par le Non-GMO Project, telles que le levain, le blanc classique, le blé complet, les grains anciens, les graines germées et le multigrain Lucky 7. Les pains utilisent des cultures de levain vivantes et une fermentation lente et ne contiennent ni huiles de graines ni gluten de blé vital.
Périmètre du rapport mondial sur le marché de la boulangerie artisanale
Les produits de boulangerie artisanale sont des produits de boulangerie fabriqués selon des méthodes traditionnelles et avec des ingrédients de haute qualité. Le marché mondial de la boulangerie artisanale est segmenté par type de produit, ingrédients, allégations, format d'emballage, utilisateurs finaux et géographie. Le marché comprend des types de produits tels que le pain et les petits pains, le pain au levain, les baguettes et les boules, la ciabatta, la focaccia et les pains plats. Le segment des ingrédients et allégations comprend les produits conventionnels et naturels/biologiques. Les formats d'emballage comprennent les produits frais emballés au détail, surgelés et précuits, ainsi que les emballages en vrac, pour la restauration et autres types. Les utilisateurs finaux comprennent les consommateurs au détail et les ménages, les restaurants et cafés, les hôtels, la restauration et les événements, ainsi que la restauration collective et d'entreprise. Le marché couvre l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique, y compris les pays clés de chaque région. Le rapport fournit des estimations et des prévisions de la taille du marché en valeur (USD).
| Pain et petits pains |
| Pain au levain |
| Baguettes et boules |
| Ciabatta, focaccia et pains plats |
| Autres |
| Conventionnel |
| Naturel/Biologique |
| Frais emballé au détail |
| Surgelé et précuit |
| Emballage en vrac et pour la restauration |
| Autres |
| Consommateurs au détail et ménages |
| Restaurants et cafés |
| Hôtels, restauration et événements |
| Restauration collective et d'entreprise |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Japon | |
| Australie | |
| Chine | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Pain et petits pains | |
| Pain au levain | ||
| Baguettes et boules | ||
| Ciabatta, focaccia et pains plats | ||
| Autres | ||
| Par ingrédient et allégation | Conventionnel | |
| Naturel/Biologique | ||
| Par format d'emballage | Frais emballé au détail | |
| Surgelé et précuit | ||
| Emballage en vrac et pour la restauration | ||
| Autres | ||
| Par utilisateur final | Consommateurs au détail et ménages | |
| Restaurants et cafés | ||
| Hôtels, restauration et événements | ||
| Restauration collective et d'entreprise | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Japon | ||
| Australie | ||
| Chine | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché de la boulangerie artisanale d'ici 2032 ?
Le marché de la boulangerie artisanale devrait atteindre 77,67 milliards USD d'ici 2032, en hausse par rapport à 57,14 milliards USD en 2027, à un CAGR de 5,71 %. Ces perspectives reflètent une demande soutenue pour des produits de boulangerie frais, premium et distinctifs. Elles reflètent également la capacité du secteur à répondre à la demande des ménages, du commerce de détail, des cafés, des hôtels et de la restauration à travers différents formats de produits.
Quel type de produit domine les ventes de boulangerie artisanale ?
Le pain et les petits pains dominent avec une part de 47,11 % en 2026. Le marché de la boulangerie artisanale reste ancré dans cette catégorie du quotidien dans toutes les régions, les magasins et les occasions d'achat des ménages. Ces produits constituent une base d'achat régulière, tandis que les formats de pain de spécialité offrent aux opérateurs un moyen d'élargir le choix sans s'éloigner des habitudes alimentaires familières.
Quelle région offre le plus fort potentiel de croissance pour les boulangeries artisanales ?
L'Asie-Pacifique devrait croître à un CAGR de 6,80 % jusqu'en 2032, soutenue par l'urbanisation, une base croissante de points de vente de boulangerie et une demande croissante en restauration.
Pourquoi les produits de boulangerie biologiques et à grains entiers sont-ils en croissance ?
Les acheteurs recherchent de plus en plus des informations claires sur les ingrédients et les certifications. Les produits naturels/biologiques sur le marché de la boulangerie artisanale devraient croître à un CAGR de 8,20 % jusqu'en 2032, soutenus par un intérêt croissant pour les allégations de confiance.