
Tamaño y participación del mercado de panadería artesanal
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 57.14 Mil millones de dólares |
| Tamaño del Mercado (2032) | 77.67 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.71 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
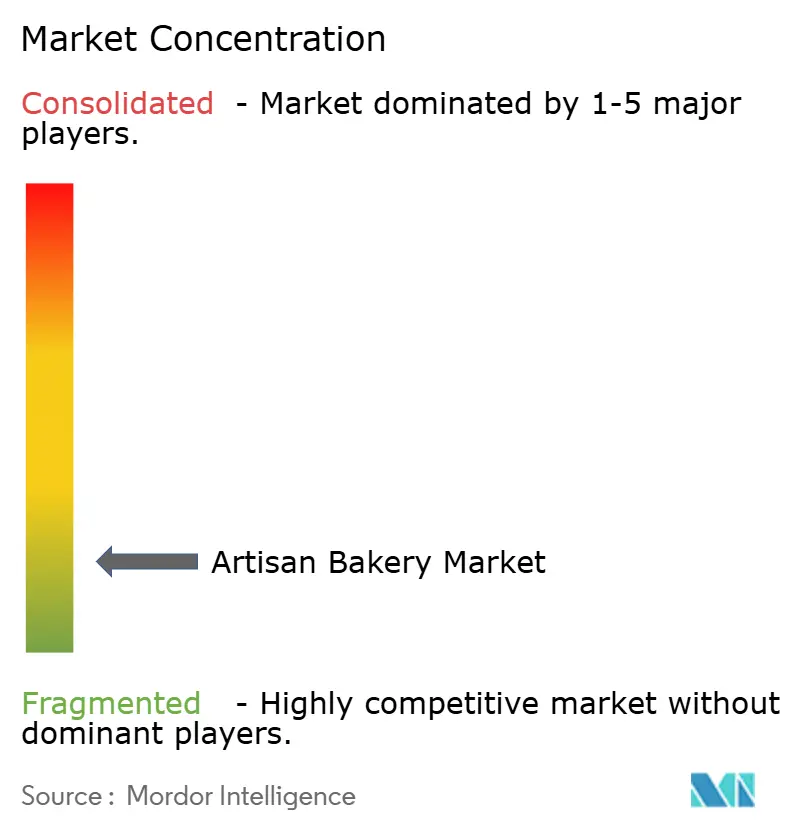
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de panadería artesanal por Mordor Intelligence
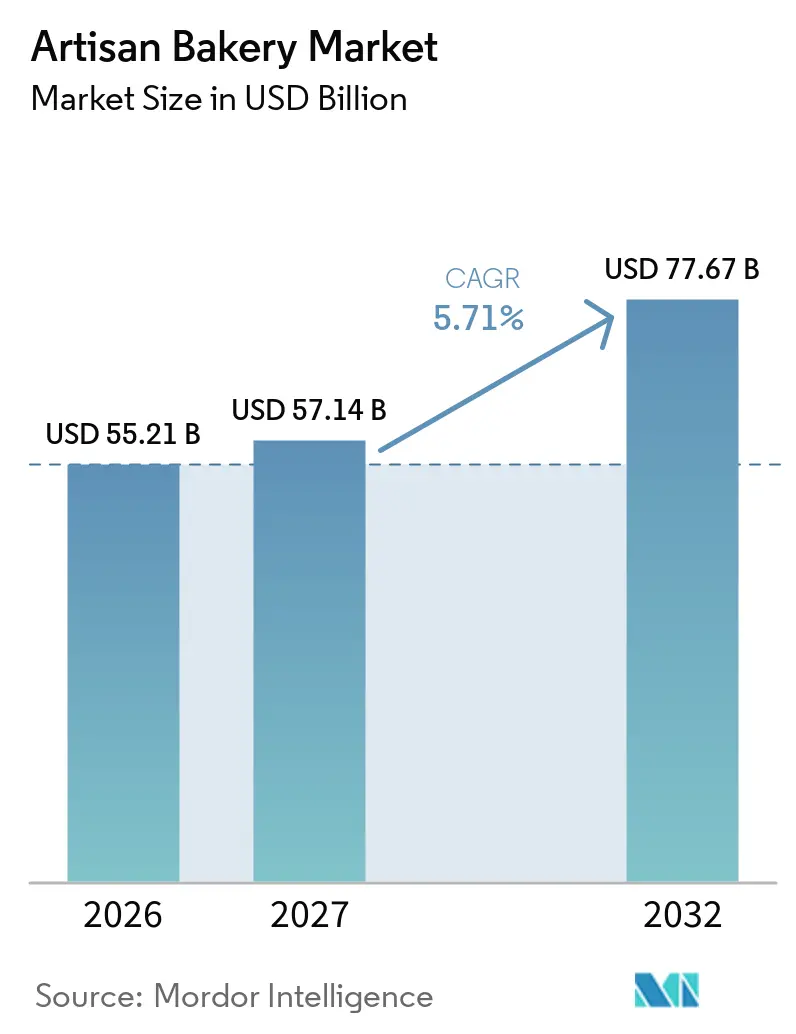
El mercado de panadería artesanal fue valorado en 55,21 mil millones de USD en 2026 y se estima que crecerá de 57,14 mil millones de USD en 2027 a 77,67 mil millones de USD en 2032, a una CAGR del 5,71% durante el período de pronóstico de 2027 a 2032. El crecimiento está respaldado por la demanda de productos frescos, ingredientes reconocibles y panes con identidades locales o culturales. Europa sigue siendo el mayor mercado regional, mientras que Asia-Pacífico ofrece sólidas oportunidades de crecimiento a medida que los consumidores urbanos adoptan formatos de pan de estilo occidental. El mercado sigue siendo fragmentado, y es probable que las empresas escalen a través de adquisiciones, franquicias e inversiones en la cadena de suministro.
Conclusiones clave del informe
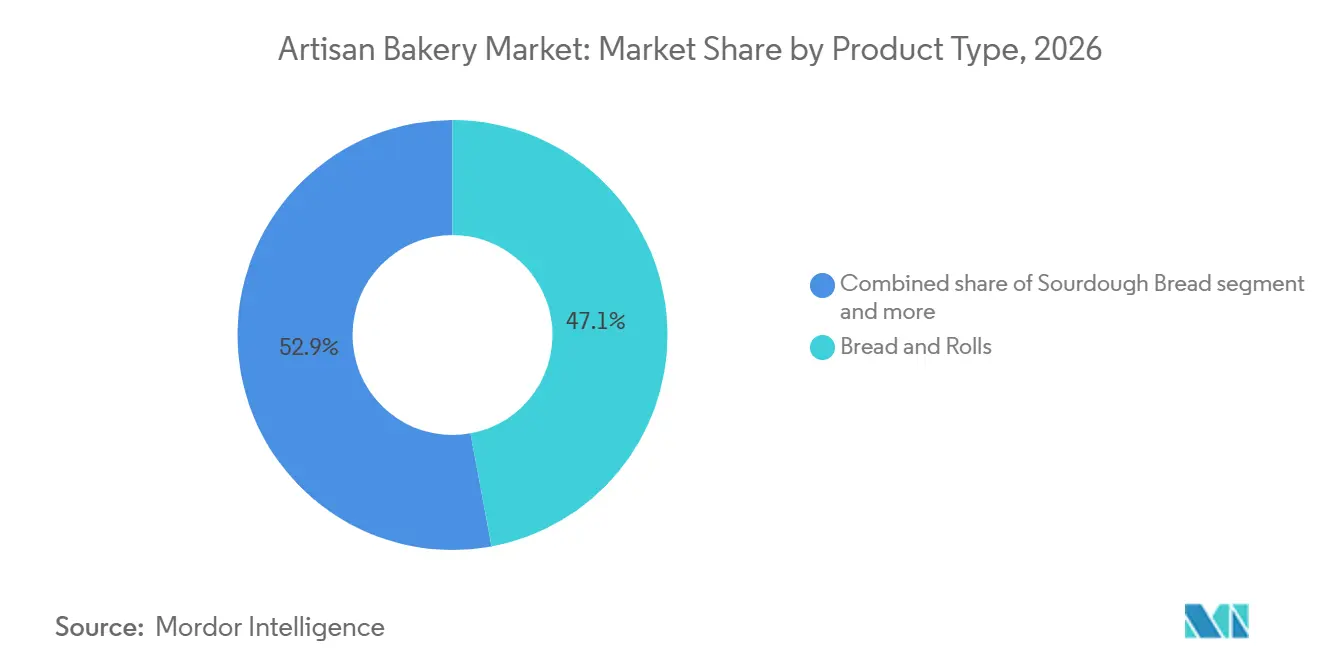
- Por tipo de producto, pan y bollos representaron el 47,11% de la participación en 2026, mientras que el pan de masa madre registró el crecimiento más rápido con una CAGR del 7,40% hasta 2032.
- Por ingrediente y declaración, el convencional representó el 76,21% de la participación en 2026, mientras que el natural/orgánico registró el crecimiento más rápido con una CAGR del 8,20% hasta 2032.
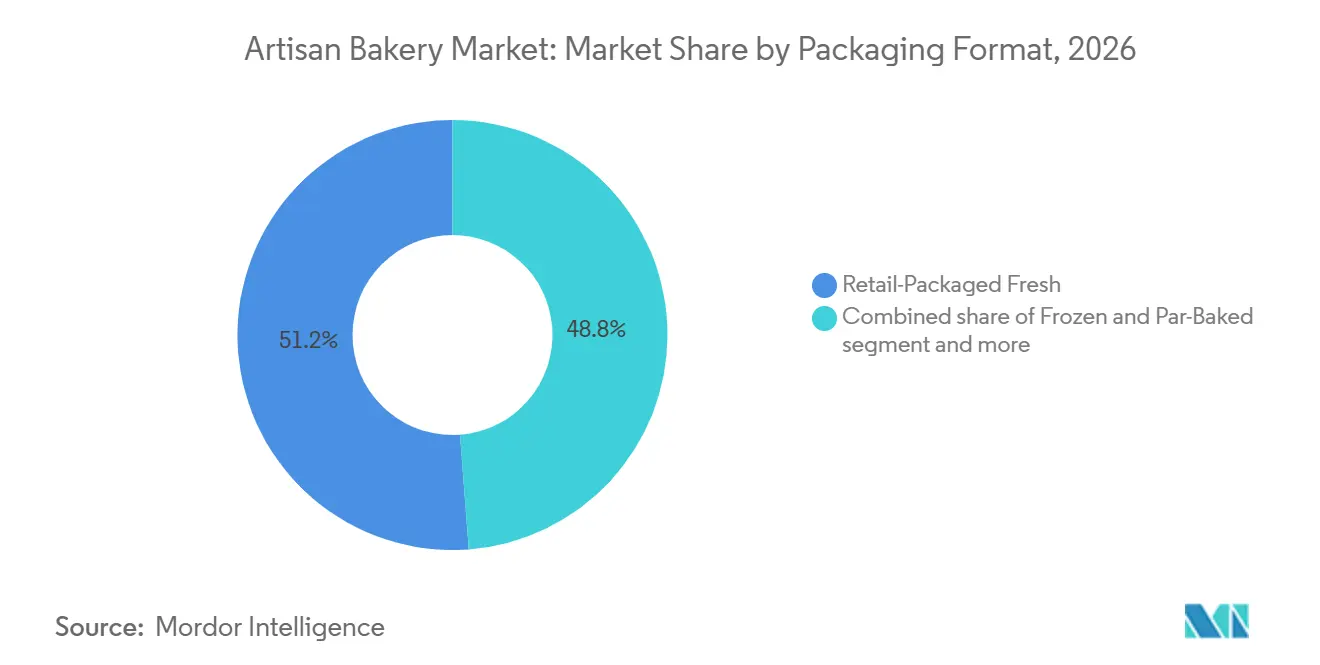
- Por formato de empaque, el fresco empacado para venta minorista representó el 51,21% de la participación en 2026, mientras que el congelado y precocido registró el crecimiento más rápido con una CAGR del 7,30% hasta 2032.
- Por usuario final, los consumidores minoristas y del hogar representaron el 54,23% de la participación en 2026, mientras que los hoteles, catering y eventos registraron el crecimiento más rápido con una CAGR del 7,40% hasta 2032.
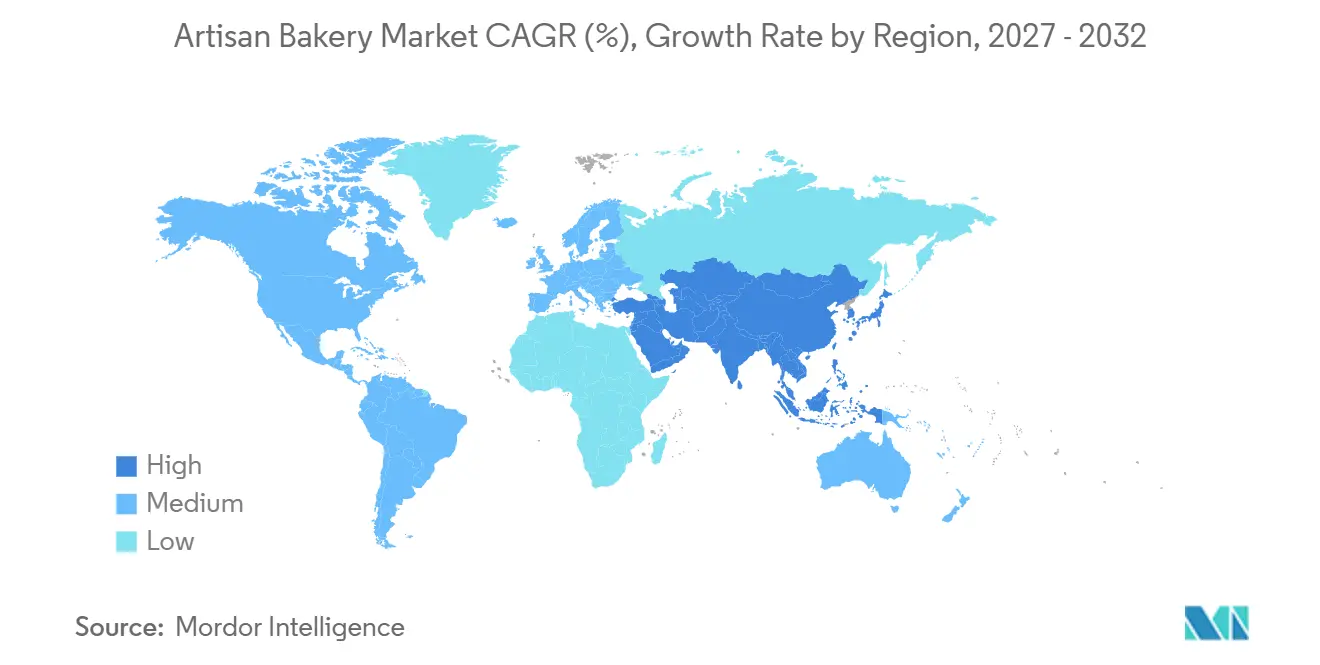
- Por geografía, Europa representó el 32,22% de la participación en 2026, mientras que Asia-Pacífico registró el crecimiento más rápido con una CAGR del 6,80% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e información del mercado global de panadería artesanal
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente interés de los consumidores en ingredientes premium y sabores distintivos de panadería | +1.2% | Global, más fuerte en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Creciente popularidad del pan artesanal y las ofertas de panadería experiencial | +1.0% | América del Norte, Europa, centros urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda creciente de sabores diversos, estilos internacionales de panadería y ofertas estacionales | +0.9% | Global, concentrado en ciudades de primer nivel en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda creciente de los consumidores por productos horneados frescos y en pequeños lotes | +0.7% | Global, alta intensidad en Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Creciente demanda de pasteles personalizados y productos de panadería elaborados a pedido | +0.8% | América del Norte, norte y oeste de Europa y clústeres urbanos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente demanda de productos de panadería orgánicos, integrales y específicos para dietas | +0.5% | Sur y Sudeste Asiático, Oriente Medio y América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente interés de los consumidores en ingredientes premium y sabores distintivos de panadería
El creciente interés de los consumidores en sabores distintivos, transparencia de ingredientes y productos integrales está impulsando a las panaderías a diversificar sus ofertas de productos. Por ejemplo, en junio de 2025, según la Encuesta de Perspectivas del Consumidor sobre Granos Integrales del Consejo de Granos Integrales Oldways, los consumidores eligieron opciones de granos integrales para pan, bollos y panecillos el 42% de las veces. Además, el 77% de los consumidores estadounidenses encuestados deseaban que el empaque del producto mostrara el contenido de granos integrales, frente al 70% en 2021. Asimismo, el 84% de los encuestados confiaba en el Sello de Grano Integral, lo que subraya la importancia de la transparencia de ingredientes en las decisiones de compra [1].
Creciente popularidad del pan artesanal y las ofertas de panadería experiencial
El creciente interés de los consumidores en el pan artesanal, el pan de masa madre y los productos de panadería distintivos está creando oportunidades para que las panaderías artesanales amplíen sus ofertas de productos y mejoren la experiencia del cliente. Por ejemplo, en agosto de 2026, según la investigación Perspectivas del Consumidor sobre el Pan de la Fundación de Alimentos a Base de Granos, realizada por Ipsos entre 1.043 adultos estadounidenses, el pan de masa madre registró la mayor ganancia neta de consumo entre todos los tipos de pan durante el año anterior. También fue el pan preferido para el "sándwich ideal", seleccionado por el 20% de los encuestados. El estudio identificó un grupo de consumidores denominado "Defensor Artesanal", impulsado por el interés en la salud intestinal y las experiencias premium [2].
Demanda creciente de sabores diversos, estilos internacionales de panadería y ofertas estacionales
El interés de los consumidores en productos de panadería diversos y sabores estacionales está impulsando a las panaderías a ampliar sus carteras más allá de las ofertas tradicionales. Por ejemplo, en 2026, según una investigación de consumidores de la Asociación Americana de Panaderos, el 71% de los consumidores prefiere pasteles con sabores estacionales, mientras que el 90% considera que los productos horneados son una parte divertida de las celebraciones [3]. Estos hallazgos crean oportunidades para que las panaderías atraigan a los consumidores a través de productos de tiempo limitado y ofertas basadas en ocasiones. Las panaderías artesanales pueden aprovechar esta demanda introduciendo panes y pasteles de inspiración internacional, como focaccia, ciabatta, panes planos y panes dulces especiales, así como sabores estacionales y productos temáticos para celebraciones.
Demanda creciente de los consumidores por productos horneados frescos y en pequeños lotes
Los productos frescos, artesanales y elaborados en pequeños lotes permiten a las panaderías artesanales diferenciarse del pan envasado de producción masiva al ofrecer calidad superior, frescura y una presentación distintiva. Al enfatizar los métodos de horneado tradicionales, las recetas especiales y las experiencias personalizadas para el cliente, las panaderías artesanales pueden fortalecer su identidad de producto y atraer a consumidores que buscan alternativas a los productos de panadería estandarizados. Las áreas de preparación visibles, los expositores cuidadosamente organizados y una selección diversa de panes y pasteles mejoran aún más la experiencia en la tienda. Estos factores permiten a las panaderías artesanales competir a través de la diferenciación de productos y el valor percibido en lugar de solo el precio, lo que respalda los precios premium, las compras repetidas y el crecimiento sostenido, incluso en mercados de pan maduros.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Escasez de panaderos calificados y desafíos de retención de empleados | -0.7% | Global, más agudo en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Volatilidad en los costos de harina, energía e ingredientes especiales | -0.6% | Global, alta exposición en Europa y América del Sur | Mediano plazo (2-4 años) |
| Vida útil corta, desperdicio de productos y restricciones de distribución | -0.4% | América del Norte, Asia-Pacífico y mercados emergentes de Oriente Medio y África | Mediano plazo (2-4 años) |
| Precios elevados y desafíos de asequibilidad para el consumidor | -0.5% | América del Sur, Oriente Medio y África, y segmentos de Asia-Pacífico de menores ingresos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de panaderos calificados y desafíos de retención de empleados
La escasez de mano de obra calificada y los desafíos de retención de empleados pueden limitar la capacidad de las panaderías artesanales para ampliar los horarios de operación, expandir las carteras de productos y aumentar la producción mayorista. La panadería tradicional requiere experiencia práctica en la preparación de masa, fermentación, moldeado y horneado, lo que hace que los trabajadores experimentados sean esenciales para mantener una calidad de producto consistente. Las panaderías más pequeñas pueden enfrentar desafíos adicionales para competir con los grandes fabricantes de alimentos por empleados calificados debido a los recursos de capacitación limitados y las oportunidades de desarrollo profesional. Las cargas de trabajo elevadas y los horarios exigentes pueden reducir aún más la satisfacción y la retención de los empleados.
Volatilidad en los costos de harina, energía e ingredientes especiales
El aumento de los costos de harina, mantequilla, azúcar, energía e ingredientes especiales ejerce una presión significativa sobre los márgenes operativos de las panaderías artesanales. En comparación con los fabricantes a gran escala, las panaderías más pequeñas a menudo tienen un poder de compra limitado y menos oportunidades para asegurar contratos favorables con proveedores o absorber aumentos repentinos de costos. Las fluctuaciones en los precios de los ingredientes y los gastos de servicios públicos elevan los costos de producción, lo que dificulta que los operadores mantengan la calidad del producto mientras ofrecen precios competitivos. Estas presiones pueden obligar a las panaderías a ajustar los precios de los productos, optimizar el uso de ingredientes, reducir el desperdicio y mejorar la eficiencia de la producción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto: el pan diario mantiene la mayor base mientras el pan de masa madre se expande
El pan y los bollos representaron el 47,11% del mercado de panadería artesanal en 2026, lo que refleja su papel como productos básicos de panadería cotidianos en las principales regiones. El consumo doméstico regular, la amplia disponibilidad y la idoneidad para el desayuno, los sándwiches y los acompañamientos de comidas impulsan la demanda de este segmento. Los consumidores pueden elegir entre una amplia gama de formatos, incluidos hogazas, bollos, baguettes y bollos especiales, que se adaptan a las diferentes preferencias de sabor y ocasiones de consumo. Las panaderías artesanales pueden aprovechar una gama básica de pan fresco y bollos para generar ventas consistentes, al tiempo que diferencian sus ofertas a través de métodos de horneado tradicionales, ingredientes de alta calidad, frescura y texturas distintivas.
Se proyecta que el pan de masa madre crecerá a una CAGR del 7,40% hasta 2032. Los métodos de fermentación tradicionales, el sabor y la textura distintivos y el posicionamiento premium impulsan este crecimiento. El creciente interés de los consumidores en el pan artesanal fermentado de forma natural ha expandido el consumo de pan de masa madre más allá de las panaderías especializadas hacia una base de consumidores domésticos más amplia. Los consumidores valoran cada vez más el pan de masa madre por su calidad percibida, sus métodos de producción auténticos y su uso versátil en comidas cotidianas y ocasiones gastronómicas premium. Los panaderos artesanales pueden capitalizar esta tendencia incorporando hogazas de masa madre y variaciones en sus ofertas básicas de pan, incluidas opciones con sabores, semillas y granos integrales, para atraer a consumidores que buscan productos de panadería distintivos y de mayor valor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por ingrediente y declaración: los productos convencionales lideran mientras los productos orgánicos crecen más rápido
Los productos convencionales representaron el 76,21% del mercado de panadería artesanal en 2026, impulsados por la demanda sostenida de los consumidores de productos de panadería familiares, accesibles y asequibles. Su amplia disponibilidad en puntos de venta de panadería y canales minoristas, las recetas establecidas y la idoneidad para las compras diarias de pan respaldan su posición de liderazgo. Las panaderías artesanales mantienen una sólida base de clientes a través de panes, bollos y pasteles convencionales que satisfacen tanto el consumo doméstico regular como las diversas preferencias de los consumidores. Además, diferencian estas ofertas a través de la frescura, la artesanía, la calidad de los ingredientes y la variedad de productos.
Se proyecta que el segmento natural y orgánico crecerá a una CAGR del 8,20% hasta 2032, lo que lo convierte en el segmento de formulación de más rápido crecimiento en el mercado de panadería artesanal. Este crecimiento refleja el creciente interés de los consumidores en el abastecimiento transparente de ingredientes, la certificación orgánica, los productos de etiqueta limpia y las ofertas que se alinean con preferencias dietéticas específicas, como ingredientes naturales y menos aditivos artificiales. Los consumidores buscan cada vez más panes y pasteles que ofrezcan beneficios percibidos de salud, calidad y sostenibilidad, al tiempo que sirven como alternativas a los productos de panadería convencionales. Las panaderías artesanales pueden capitalizar esta tendencia ampliando sus ofertas de panes y pasteles formulados de forma natural y, cuando corresponda, con certificación orgánica.
Por formato de empaque: el fresco minorista lidera mientras el congelado y precocido gana uso en el sector de servicios de alimentación
Los productos frescos empacados para venta minorista representaron el 51,21% del mercado de panadería artesanal en 2026, lo que destaca la importancia de la frescura y la disponibilidad inmediata del producto en las decisiones de compra de los consumidores. Los consumidores a menudo asocian los productos de panadería artesanal con lotes recién preparados, texturas distintivas y la calidad asociada con ciclos de producción más cortos. Las ofertas frescas empacadas para venta minorista permiten a las panaderías proporcionar panes, bollos, pasteles y otros productos horneados para un consumo cotidiano conveniente, manteniendo al mismo tiempo su atractivo de recién elaborados. Al garantizar una calidad consistente, un empaque atractivo y una disponibilidad regular de productos, las panaderías artesanales pueden fortalecer las ventas minoristas y fidelizar a los clientes.
Se proyecta que los productos congelados y precocidos crecerán a una CAGR del 7,30% hasta 2032, impulsados por su idoneidad para las operaciones de servicios de alimentación y la planificación de la producción. Estos formatos permiten a las panaderías, cafeterías, hoteles y restaurantes almacenar productos y completar el proceso de horneado o acabado más cerca del momento de servicio, lo que les ayuda a gestionar las fluctuaciones de la demanda y mantener la disponibilidad de productos. También apoyan la preparación estandarizada en múltiples puntos de venta, al tiempo que reducen la necesidad de preparar cada artículo completamente desde cero en cada ubicación. Para los proveedores de panadería artesanal, los formatos congelados y precocidos ofrecen oportunidades para atender a clientes comerciales que buscan flexibilidad operativa, calidad de producto consistente y gestión eficiente del inventario.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por usuario final: las compras del hogar lideran mientras los hoteles y eventos crecen más rápido
Se espera que los consumidores minoristas y del hogar representen el 54,23% del mercado de panadería artesanal en 2026, lo que refleja la importancia del pan y otros productos horneados en las compras domésticas cotidianas y las visitas a las panaderías del vecindario. El consumo regular de pan, bollos, pasteles y otros productos de panadería impulsa la demanda en las ocasiones de compra rutinarias. Las panaderías locales pueden fomentar las compras repetidas ofreciendo productos frescos, calidad consistente y una selección diversa que satisfaga las necesidades cotidianas de los consumidores. Este segmento representa una amplia base de clientes, particularmente para las panaderías que dependen del tráfico peatonal del vecindario y las compras frecuentes.
Se proyecta que los hoteles, el catering y los eventos crecerán a una CAGR del 7,40% hasta 2032, lo que convierte a este en el segmento de uso final de más rápido crecimiento. El crecimiento está impulsado por las oportunidades de incorporar productos de panadería premium y especiales en la restauración hotelera, los servicios de catering, las celebraciones y los menús de eventos. Estos clientes pueden realizar pedidos de mayor volumen que los compradores minoristas individuales, generando demanda de productos adaptados a ocasiones específicas y requisitos de servicio. Para las panaderías artesanales, atender a clientes de hostelería y eventos puede diversificar los canales de ventas, ampliar su alcance más allá de los compradores minoristas que visitan el establecimiento y crear oportunidades para suministrar panes, pasteles y postres distintivos.
Análisis geográfico
Se proyecta que Europa representará el 32,22% del mercado de panadería artesanal en 2026. El mercado de panadería artesanal de Europa está respaldado por tradiciones de panadería bien consolidadas, amplias redes de panaderías y cadenas de suministro de ingredientes maduras. Francia cuenta con una sólida tradición de boulangeries artesanales y producción de baguettes, mientras que Alemania se beneficia de una amplia red de panaderías. España también cuenta con una industria establecida de panadería y pastelería. Estos mercados están respaldados por prácticas artesanales de larga data, la familiaridad de los consumidores con los productos horneados tradicionales, y redes de producción y distribución desarrolladas.
Se proyecta que Asia-Pacífico registre una CAGR del 6,80% hasta 2032. La expansión de las redes minoristas de panadería, la evolución de los estilos de vida urbanos y el cambio en las preferencias de los consumidores impulsan el crecimiento en el mercado de panadería artesanal de Asia-Pacífico. El sector de panadería de China presenta oportunidades para incrementar el consumo de pan y diversificar la oferta de productos, mientras que la creciente preferencia de India por productos de panadería más saludables fomenta la innovación en formulaciones e ingredientes. En toda la región, la demanda de diversas variedades de pan, pasteles y productos horneados premium permite a las panaderías artesanales ampliar sus carteras de productos y llegar a nuevos segmentos de consumidores.
El mercado de panadería artesanal de América del Norte se beneficia de un sector minorista de panadería bien establecido y del fuerte interés de los consumidores en panes premium, ingredientes integrales y productos orgánicos. En América del Sur y en Oriente Medio y África, las oportunidades varían según las preferencias locales de los consumidores, el desarrollo minorista y la demanda del sector de servicios de alimentación. La expansión de los servicios de hostelería y catering está generando oportunidades para panes premium, pasteles y otros productos horneados especiales. Los productos congelados y precocidos también ofrecen a los operadores de servicios de alimentación mayor flexibilidad en la preparación y disponibilidad constante de productos. En todas estas regiones, el desarrollo minorista y la creciente demanda de los clientes comerciales del sector de servicios de alimentación están permitiendo a los proveedores de panadería artesanal ampliar su alcance.
Panorama competitivo
El mercado de panadería artesanal está fragmentado, sin que ninguna empresa establezca precios o condiciones de canal a nivel de categoría. El mercado incluye grandes grupos de panadería con negocios posicionados como artesanales, redes de especialidades regionales y panaderías locales independientes. ARYZTA, Lantmännen Unibake y Grupo Bimbo, a través de Aspire Bakeries, tienen la capacidad de atender a grandes clientes. La red PAUL de Groupe HOLDER, Paris Baguette de SPC Group y Groupe LE DUFF operan formatos premium con marcas de consumo bien establecidas. Los operadores independientes siguen siendo importantes porque a menudo mantienen identidades locales más sólidas y relaciones directas con los clientes.
Brioche Pasquier está previsto que adquiera Anthony & Sons Bakery en marzo de 2026, añadiendo a su cartera un productor estadounidense de panes y bollos de estilo europeo. Esta transacción destaca cómo los grupos de panadería establecidos están buscando capacidad de producción y acceso a clientes establecidos en los Estados Unidos. También subraya la creciente importancia del suministro a servicios de alimentación como vía para escalar. Las plataformas más grandes pueden aprovechar dichas adquisiciones para alinear el desarrollo de productos, la fabricación y la distribución. Las panaderías independientes siguen siendo importantes en los mercados donde las preferencias de los clientes están moldeadas por la confianza del vecindario y el conocimiento del producto local.
Las marcas más pequeñas aún pueden competir combinando productos artesanales creíbles con una expansión disciplinada. El borrador identifica a Sourdough Sophia en el Reino Unido y Breaders en Italia como ejemplos de empresas que utilizan financiación para aumentar la capacidad y las redes de tiendas. La trazabilidad de ingredientes, las declaraciones orgánicas y las recetas regionales distintivas pueden ser más difíciles de presentar de manera creíble para los grandes operadores a nivel local. Al mismo tiempo, los requisitos de cumplimiento pueden ejercer más presión sobre las panaderías pequeñas que tienen recursos de adquisición limitados. Es probable que el mercado de panadería artesanal se mantenga fragmentado porque los gustos regionales y la confianza local siguen siendo importantes. Sin embargo, las adquisiciones, las franquicias y las redes de producción compartida darán a las empresas con mayor capital una vía más clara hacia el crecimiento.
Líderes de la industria de panadería artesanal
-
Grupo Bimbo, S.A.B. de C.V.
-
ARYZTA AG
-
Lantmännen Unibake (Lantmännen)
-
Flowers Foods, Inc.
-
Rich Products Corporation (Rich's)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos recientes de la industria
- Enero de 2026: OXXO introdujo productos de panadería artesanal Ditsch en su tienda central de El Paso, incluidos palitos de pretzel salados, croissants mantecosos, pretzels de Nutella y bocadillos de pizza de tamaño personal. La tienda hornea estos productos internamente y los sirve calientes y frescos.
- Marzo de 2026: Le Creuset lanzó el Horno Ovalado para Pan Signature, un recipiente de horneado de hierro fundido esmaltado diseñado para pan de masa madre, bâtards, panes de sándwich y otras hogazas artesanales alargadas. Su forma ovalada, tapa abovedada y construcción distribuidora de calor favorecen el desarrollo de la corteza y el dorado uniforme.
- Octubre de 2025: Izzio Artisan Bakery introdujo seis variedades de Pan Artesanal para Sándwich con certificación orgánica y verificación del Proyecto No-OGM, como masa madre, blanco clásico, trigo integral, granos antiguos, semillas germinadas y Lucky 7 Multigrano. Los panes utilizan cultivos vivos de masa madre y fermentación lenta, y no contienen aceites de semillas ni gluten de trigo vital.
Alcance del informe global del mercado de panadería artesanal
Los productos de panadería artesanal son productos horneados elaborados con métodos tradicionales e ingredientes de alta calidad. El mercado global de panadería artesanal está segmentado por tipo de producto, ingredientes, declaraciones, formato de empaque, usuarios finales y geografía. El mercado incluye tipos de productos como pan y bollos, pan de masa madre, baguettes y boules, ciabatta, focaccia y panes planos. El segmento de ingrediente y declaración incluye productos convencionales y naturales/orgánicos. Los formatos de empaque incluyen productos frescos empacados para venta minorista, congelados y precocidos, así como a granel, para servicios de alimentación y otros tipos. Los usuarios finales incluyen consumidores minoristas y del hogar, restaurantes y cafeterías, hoteles, catering y eventos, y servicios de alimentación institucionales y en el lugar de trabajo. El mercado abarca América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África, incluidos los países clave dentro de cada región. El informe proporciona estimaciones del tamaño del mercado y pronósticos por valor (USD).
| Pan y bollos |
| Pan de masa madre |
| Baguettes y boules |
| Ciabatta, focaccia y panes planos |
| Otros |
| Convencional |
| Natural/Orgánico |
| Fresco empacado para venta minorista |
| Congelado y precocido |
| Empaque a granel y para servicios de alimentación |
| Otros |
| Consumidores minoristas y del hogar |
| Restaurantes y cafeterías |
| Hoteles, catering y eventos |
| Servicios de alimentación institucionales y en el lugar de trabajo |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | India |
| Japón | |
| Australia | |
| China | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Pan y bollos | |
| Pan de masa madre | ||
| Baguettes y boules | ||
| Ciabatta, focaccia y panes planos | ||
| Otros | ||
| Por ingrediente y declaración | Convencional | |
| Natural/Orgánico | ||
| Por formato de empaque | Fresco empacado para venta minorista | |
| Congelado y precocido | ||
| Empaque a granel y para servicios de alimentación | ||
| Otros | ||
| Por usuario final | Consumidores minoristas y del hogar | |
| Restaurantes y cafeterías | ||
| Hoteles, catering y eventos | ||
| Servicios de alimentación institucionales y en el lugar de trabajo | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| Japón | ||
| Australia | ||
| China | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de panadería artesanal para 2032?
Se prevé que el mercado de panadería artesanal alcance los 77,67 mil millones de USD en 2032, aumentando desde los 57,14 mil millones de USD en 2027 a una CAGR del 5,71%. Esta perspectiva refleja la demanda sostenida de productos de panadería frescos, premium y distintivos. También refleja la capacidad del sector para atender la demanda doméstica, minorista, de cafeterías, hoteles y catering a través de diferentes formatos de productos.
¿Qué tipo de producto lidera las ventas de panadería artesanal?
El pan y los bollos lideran con una participación del 47,11% en 2026. El mercado de panadería artesanal sigue anclado en esta categoría cotidiana en todas las regiones, tiendas y ocasiones de compra doméstica. Estos productos proporcionan una base de compra regular, mientras que los formatos de pan especiales ofrecen a los operadores una forma de ampliar la oferta sin alejarse de los hábitos alimentarios familiares.
¿Qué región ofrece el mayor potencial de crecimiento para las panaderías artesanales?
Se prevé que Asia-Pacífico crezca a una CAGR del 6,80% hasta 2032, respaldado por la urbanización, una base creciente de puntos de venta de panadería y el aumento de la demanda de servicios de alimentación.
¿Por qué están creciendo los productos de panadería orgánicos e integrales?
Los compradores buscan cada vez más información clara sobre ingredientes y certificaciones. Se prevé que los productos naturales/orgánicos en el mercado de panadería artesanal crezcan a una CAGR del 8,20% hasta 2032, respaldados por el creciente interés en declaraciones de confianza.