
Tamanho e Participação do Mercado de Monitoramento de Solo da Argentina
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
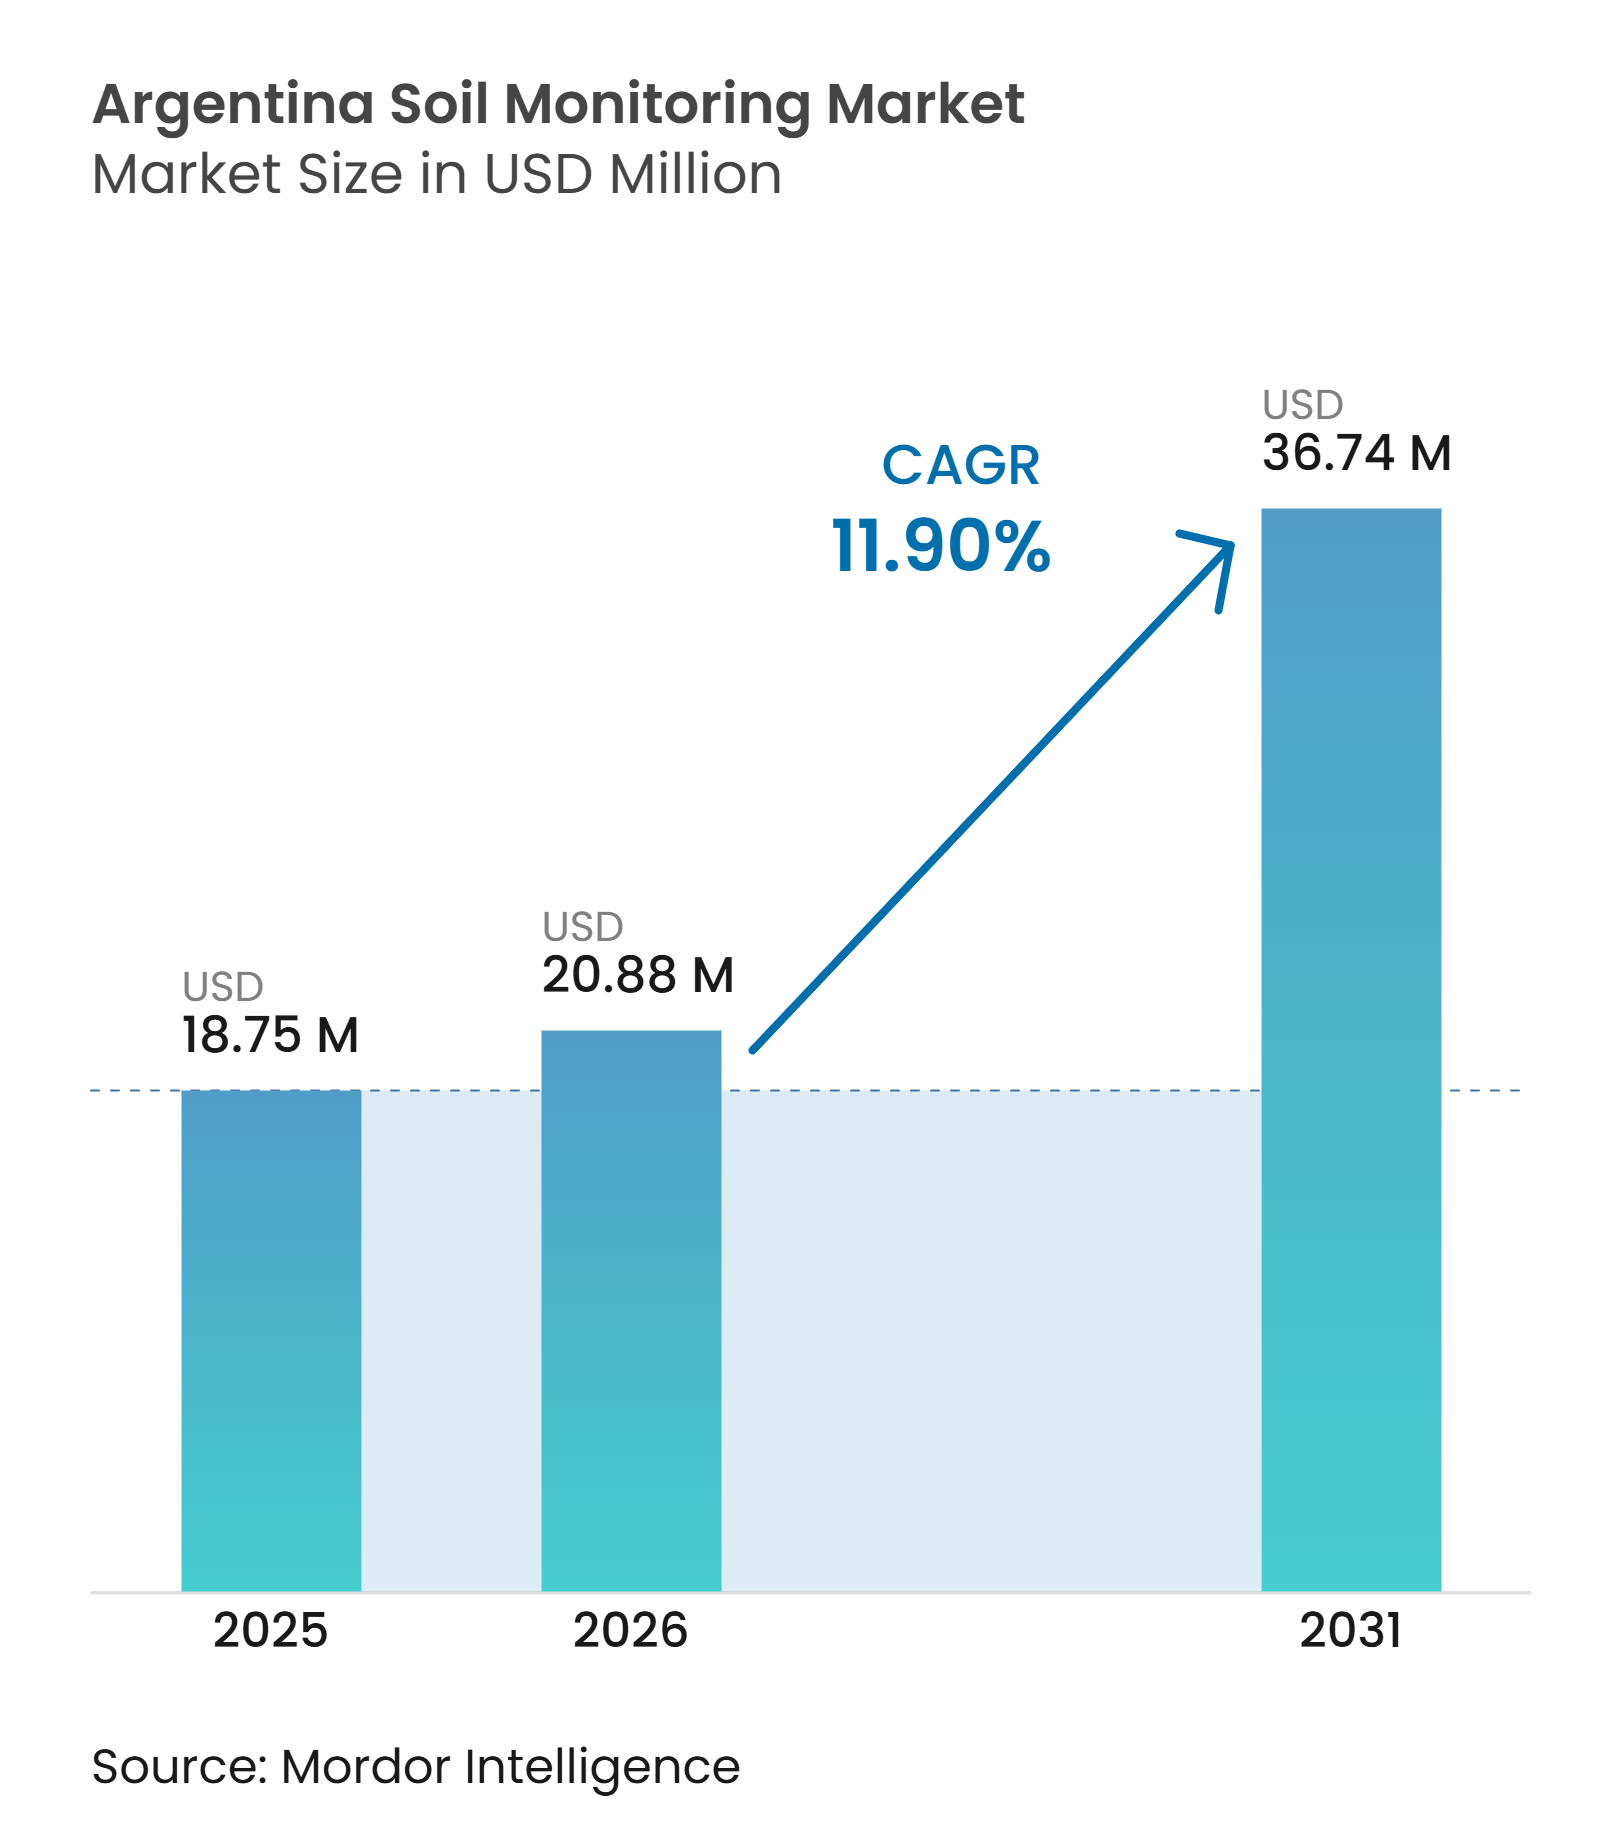
| Tamanho do mercado no ano base (2025) | 18.75 Milhões de dólares |
| Tamanho do Mercado (2026) | 20.88 Milhões de dólares |
| Tamanho do Mercado (2031) | 36.74 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.90 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Monitoramento de Solo da Argentina pela Mordor Intelligence
O tamanho do mercado de monitoramento de solo da Argentina foi avaliado em 18,75 milhões de USD em 2025 e está previsto para crescer de 20,88 milhões de USD em 2026 para atingir 36,74 milhões de USD até 2031, a um CAGR de 11,90% durante o período de previsão (2026-2031). O mercado abrange hardware, software, serviços, instalação, calibração e assinaturas de monitoramento utilizados nas distintas condições de produção agrícola e modelos de negócios rurais do país. A agricultura continua sendo importante para a economia da Argentina, oferecendo aos operadores rurais um forte incentivo para proteger a produtividade e gerenciar os insumos com cuidado. O crescimento reflete necessidades variadas entre grandes fazendas de grãos, vinhedos irrigados e sistemas de culturas especiais. Os fornecedores estão indo além da venda de dispositivos ao vincular as medições de campo com decisões de irrigação, fertilização e manejo de culturas. A oportunidade comercial é mais forte onde serviços locais confiáveis, calibração e interpretação de dados acompanham a tecnologia.
Principais Conclusões do Relatório
- Por componente, o hardware representou 55% da participação do mercado de monitoramento de solo da Argentina em 2025, enquanto o software está previsto para crescer a um CAGR de 15,8% de 2026 a 2031.
- Por tipo de produto, os sensores in-situ representaram 48% do tamanho do mercado de monitoramento de solo da Argentina em 2025, enquanto as plataformas de sensoriamento remoto estão previstas para crescer a um CAGR de 16,1% de 2026 a 2031.
- Por tecnologia de conectividade, o sem fio representou uma participação de 70% em 2025 e está previsto para crescer a um CAGR de 17,8% de 2026 a 2031.
- Por aplicação, as aplicações em campo aberto representaram uma participação de 68% em 2025, enquanto o cultivo protegido está previsto para crescer a um CAGR de 13,2% de 2026 a 2031.
- Por usuário final, as grandes fazendas comerciais representaram uma participação de 54% em 2025, enquanto os institutos de pesquisa e universidades estão previstos para crescer a um CAGR de 13,6% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Irrigação de Precisão e Otimização do Uso da Água | +2.5% | Em toda a Argentina, com maior intensidade em Cuyo, Mendoza e nas áreas irrigadas da Pampa | Médio prazo (2-4 anos) |
| Esgotamento de Nutrientes e Gestão de Insumos a Taxa Variável | +1.8% | Buenos Aires, Córdoba e Santa Fé | Médio prazo (2-4 anos) |
| Expansão de Plataformas Conectadas de Gestão Agrícola | +1.6% | Nacional, com atividade inicial no corredor AgTech de Rosário | Longo prazo (≥ 4 anos) |
| Escala das Fazendas da Pampa e Economia da Variabilidade de Campo | +1.5% | Buenos Aires, Córdoba e Entre Ríos | Curto prazo (≤ 2 anos) |
| Monitoramento da Volatilidade Climática para Seca e Chuvas Irregulares | +2% | Em toda a Argentina, especialmente Buenos Aires e Córdoba | Curto prazo (≤ 2 anos) |
| Modos de Implantação de Aquisição Cooperativa e Serviços Compartilhados | +0.9% | Buenos Aires, Santa Fé e Entre Ríos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Irrigação de Precisão e Otimização do Uso da Água
Sensores de umidade do solo e de potencial hídrico estão se tornando parte do gerenciamento de irrigação na Argentina. Essas ferramentas ajudam as fazendas a ajustar a irrigação por campo e zona de manejo, em vez de depender de cronogramas fixos. A CropX relatou que campos gerenciados por sensores utilizaram 3,2 acres-pé de água em comparação com 5,0 acres-pé sob o manejo tradicional, enquanto o lucro líquido aumentou em 43 USD por acre [1]. O programa GIRSAR do Banco Mundial apoia investimentos em infraestrutura hídrica, incluindo controles de comportas baseados em sensores no Vale do Rio Negro e no sul de Córdoba [2]. Os operadores de vinhedos em Mendoza também necessitam de dados confiáveis de umidade e condutividade elétrica para apoiar a irrigação por gotejamento e a qualidade dos frutos. Essas condições sustentam a demanda por sistemas que conectam as leituras do solo com as decisões diárias de uso da água no mercado de monitoramento de solo da Argentina.
Esgotamento de Nutrientes e Gestão de Insumos a Taxa Variável
A produção contínua de soja e milho aumentou a atenção sobre o manejo de fósforo e enxofre em toda a Pampa. O monitoramento do solo pode revelar variações de campo que os testes periódicos podem não capturar a tempo para as decisões operacionais. O mercado de monitoramento de solo da Argentina se beneficia quando as fazendas utilizam as medições para direcionar os gastos com fertilizantes para as áreas de maior necessidade. O Instituto Nacional de Tecnología Agropecuaria (INTA) demonstrou o uso de sensores de condutividade elétrica para caracterizar ambientes produtivos e apoiar decisões de zonas de manejo. Essa abordagem em nível de campo torna os dados dos sensores mais úteis quando combinados com suporte agronômico e maquinário capaz de aplicação a taxa variável. Também oferece aos fornecedores um papel tanto no processo de medição quanto no uso prático dos resultados.
Expansão de Plataformas Conectadas de Gestão Agrícola
As plataformas agrícolas conectadas reúnem informações do solo com dados meteorológicos, de maquinário e de satélite. O fluxo de trabalho resultante torna o sensor um insumo dentro de um sistema mais amplo de gestão agrícola. O mercado de monitoramento de solo da Argentina é apoiado por plataformas que transformam leituras contínuas em alertas de irrigação, mapas de campo e registros de manejo. O LoRaWAN é utilizado na agricultura inteligente porque pode conectar dispositivos de baixo consumo de energia em longas distâncias, inclusive por meio de extensões via satélite em áreas remotas [3]. Esse modelo pode reduzir a dificuldade prática de gerenciar vários sistemas de dados separados em uma única fazenda. Também pode fortalecer a retenção de clientes quando a plataforma se torna parte das decisões recorrentes da fazenda.
Escala das Fazendas da Pampa e Economia da Variabilidade de Campo
As fazendas comerciais frequentemente operam campos grandes o suficiente para justificar nós de sensores, gateways e assinaturas recorrentes de análise. O mercado de monitoramento de solo da Argentina, portanto, tem uma base clara de adotantes iniciais entre os operadores de grandes lavouras. O INTA documentou como o sensoriamento de condutividade elétrica pode identificar contrastes de textura do solo e apoiar um manejo mais específico dos ambientes produtivos. Essas diferenças podem afetar as decisões de semeadura, irrigação e fertilização em uma única fazenda. Os grandes operadores podem capturar mais valor dessas decisões quando os prestadores de serviços apoiam a instalação e a calibração em extensas áreas cultivadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Controles Cambiais e Prazos de Importação | -1.8% | Nacional, com maior efeito sobre os importadores de hardware de Buenos Aires | Curto prazo (≤ 2 anos) |
| Lacunas de Conectividade Rural e Disponibilidade de Energia | -1.3% | Patagônia, Região Agrícola do Norte e áreas remotas da Pampa | Médio prazo (2-4 anos) |
| Deriva de Calibração em Solos Salinos e Heterogêneos | -1% | Distritos de irrigação de Cuyo, Pampa Deprimida e Santiago del Estero | Longo prazo (≥ 4 anos) |
| Retorno Incerto para Pequenas Fazendas e Culturas de Baixo Valor | -0.9% | Norte da Argentina, Patagônia e áreas marginais de sequeiro da Pampa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Controles Cambiais e Prazos de Importação
A maior parte do hardware de sensores utilizado na Argentina é importada, expondo o mercado de monitoramento de solo da Argentina a flutuações cambiais e procedimentos de importação. A Argentina removeu os prazos de pagamento e os controles de capital em abril de 2025, reduzindo parte do atrito nas transações para os importadores. No entanto, os distribuidores de equipamentos ainda gerenciam a exposição cambial ao manter estoques e precificar contratos de serviço plurianuais. Isso pode aumentar o custo final dos dispositivos, peças de reposição e instalação, e pode tornar as fazendas hesitantes em se comprometer com sistemas quando o período de retorno esperado é incerto. Os fornecedores com estoque local, manutenção previsível e condições de pagamento transparentes estão melhor posicionados para gerenciar essa restrição.
Lacunas de Conectividade Rural e Disponibilidade de Energia
As áreas agrícolas remotas nem sempre dispõem de cobertura celular, energia ou conexões de fibra confiáveis. Essas lacunas são mais relevantes na Patagônia, no Norte da Argentina e em locais distantes da Pampa. O mercado de monitoramento de solo da Argentina depende de sistemas de comunicação capazes de operar nessas condições. O LoRaWAN e as extensões via satélite podem apoiar implantações de agricultura inteligente remota sem cobertura terrestre contínua. No entanto, nós alimentados por energia solar, links via satélite e armazenamento local de dados podem aumentar os custos iniciais de instalação. Uma adoção mais ampla exigirá soluções confiáveis que reduzam os requisitos de manutenção em campo e funcionem em ambientes de conectividade mista.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
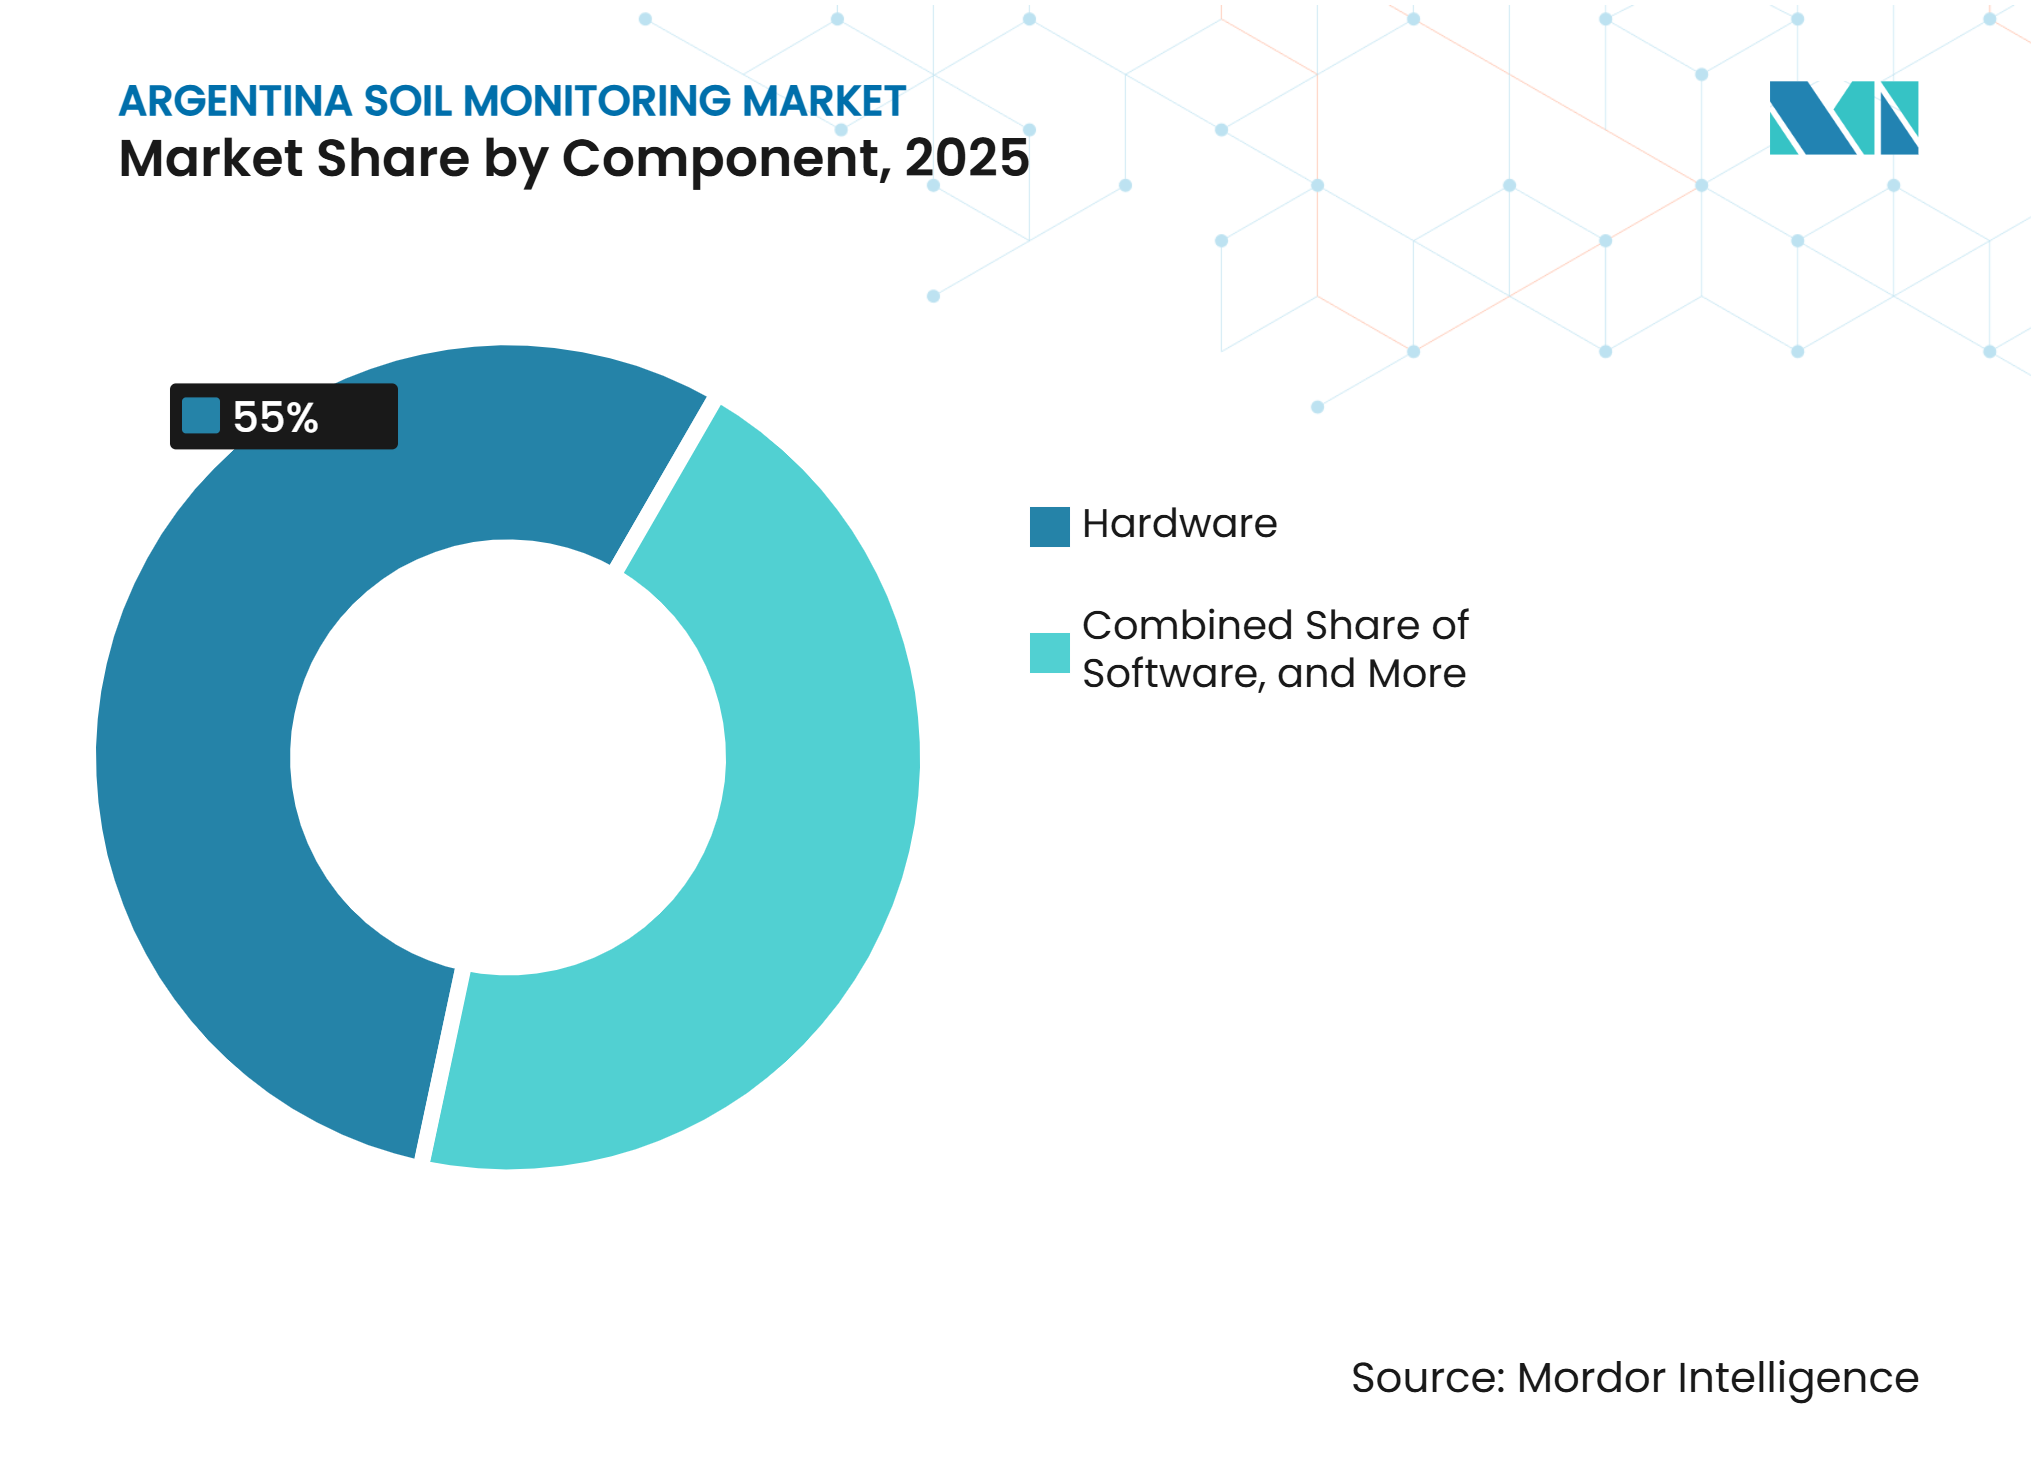
Hardware Lidera Enquanto Software Registra o Crescimento Mais RápidoO hardware representou 55% do tamanho do mercado de monitoramento de solo da Argentina em 2025. Essa posição reflete o investimento inicial em nós de sensores, gateways, registradores de dados e equipamentos de conectividade de campo. O hardware continua sendo necessário, pois produz as leituras utilizadas pelos gestores e consultores agrícolas. Os serviços de instalação, calibração e manutenção também são importantes dentro de um modelo de fornecimento baseado em importações, ajudando os distribuidores a manter relacionamentos diretos com os clientes após a venda do equipamento original.
O software está previsto para crescer a um CAGR de 15,8% de 2026 a 2031, a taxa mais rápida neste segmento. As plataformas em nuvem podem converter leituras de campo em alertas, registros e recomendações de taxa variável, apoiando assinaturas recorrentes em vez de vendas de licenças únicas. O mercado de monitoramento de solo da Argentina tende a favorecer fornecedores que combinam dispositivos confiáveis com software utilizável e suporte agronômico prático. Os fornecedores sem ofertas de análise podem enfrentar maior pressão à medida que as plataformas de dados se tornam mais centrais para as operações agrícolas.



Por Tipo de Produto:
Sensores In-Situ Lideram Enquanto Plataformas de Sensoriamento Remoto Registram o Crescimento Mais RápidoOs sensores in-situ representaram uma participação de 48% no mercado de monitoramento de solo da Argentina em 2025. Essa posição reflete a demanda por medições contínuas de umidade, temperatura e condutividade elétrica na zona radicular. Esses dispositivos são úteis onde as fazendas necessitam de leituras diretas em múltiplas profundidades do solo. As sondas de reflectometria no domínio do tempo continuam relevantes para a medição do teor de água, enquanto os dispositivos de capacitância apoiam o perfilamento em múltiplas profundidades em escala de fazenda comercial. As sondas portáteis e os kits de teste também apoiam os técnicos na avaliação de campos antes da instalação de um sistema permanente.
As plataformas de sensoriamento remoto estão previstas para crescer a um CAGR de 16,1% de 2026 a 2031. Os dados de satélite e de veículos aéreos não tripulados podem ampliar a visibilidade em campos onde a cobertura densa de sensores terrestres não é prática. Essa abordagem funciona melhor quando as observações remotas são verificadas em relação às leituras em nível de solo. O mercado de monitoramento de solo da Argentina pode utilizar essas camadas de dados como fontes complementares, e não como substitutos das redes in-situ. Os programas cooperativos e de serviços de campo podem usar equipamentos portáteis para criar familiaridade antes de propor um contrato de monitoramento fixo.
Por Tecnologia de Conectividade:
Sem Fio Lidera e Registra o Crescimento Mais RápidoO sem fio representou 70% da participação do mercado de monitoramento de solo da Argentina em 2025. Essa categoria inclui conexões LPWAN, celular e via satélite. Sua posição dominante reflete o custo e a dificuldade operacional de instalar redes com fio em campos agrícolas grandes e dispersos. Os sistemas sem fio podem conectar nós de sensores e gateways enquanto reduzem a manutenção relacionada a cabos. A LoRa Alliance identificou o LoRaWAN como uma opção de conectividade para a agricultura inteligente, inclusive para cobertura via satélite em campos remotos.
O sem fio também está previsto para crescer a um CAGR de 17,8% de 2026 a 2031, refletindo a necessidade de transferência de dados onde a implantação com fio não é economicamente viável. O Soil CRC selecionou a Sentek Technologies como parceira de comercialização para a unidade de transmissão subterrânea BILBY em maio de 2026. A unidade foi projetada para enviar dados de sondas para receptores acima do solo sem fios na superfície. Os sistemas com fio mantêm um papel no cultivo protegido e em estações de pesquisa onde as condições de instalação são controladas e os requisitos de precisão são elevados.
Por Aplicação:
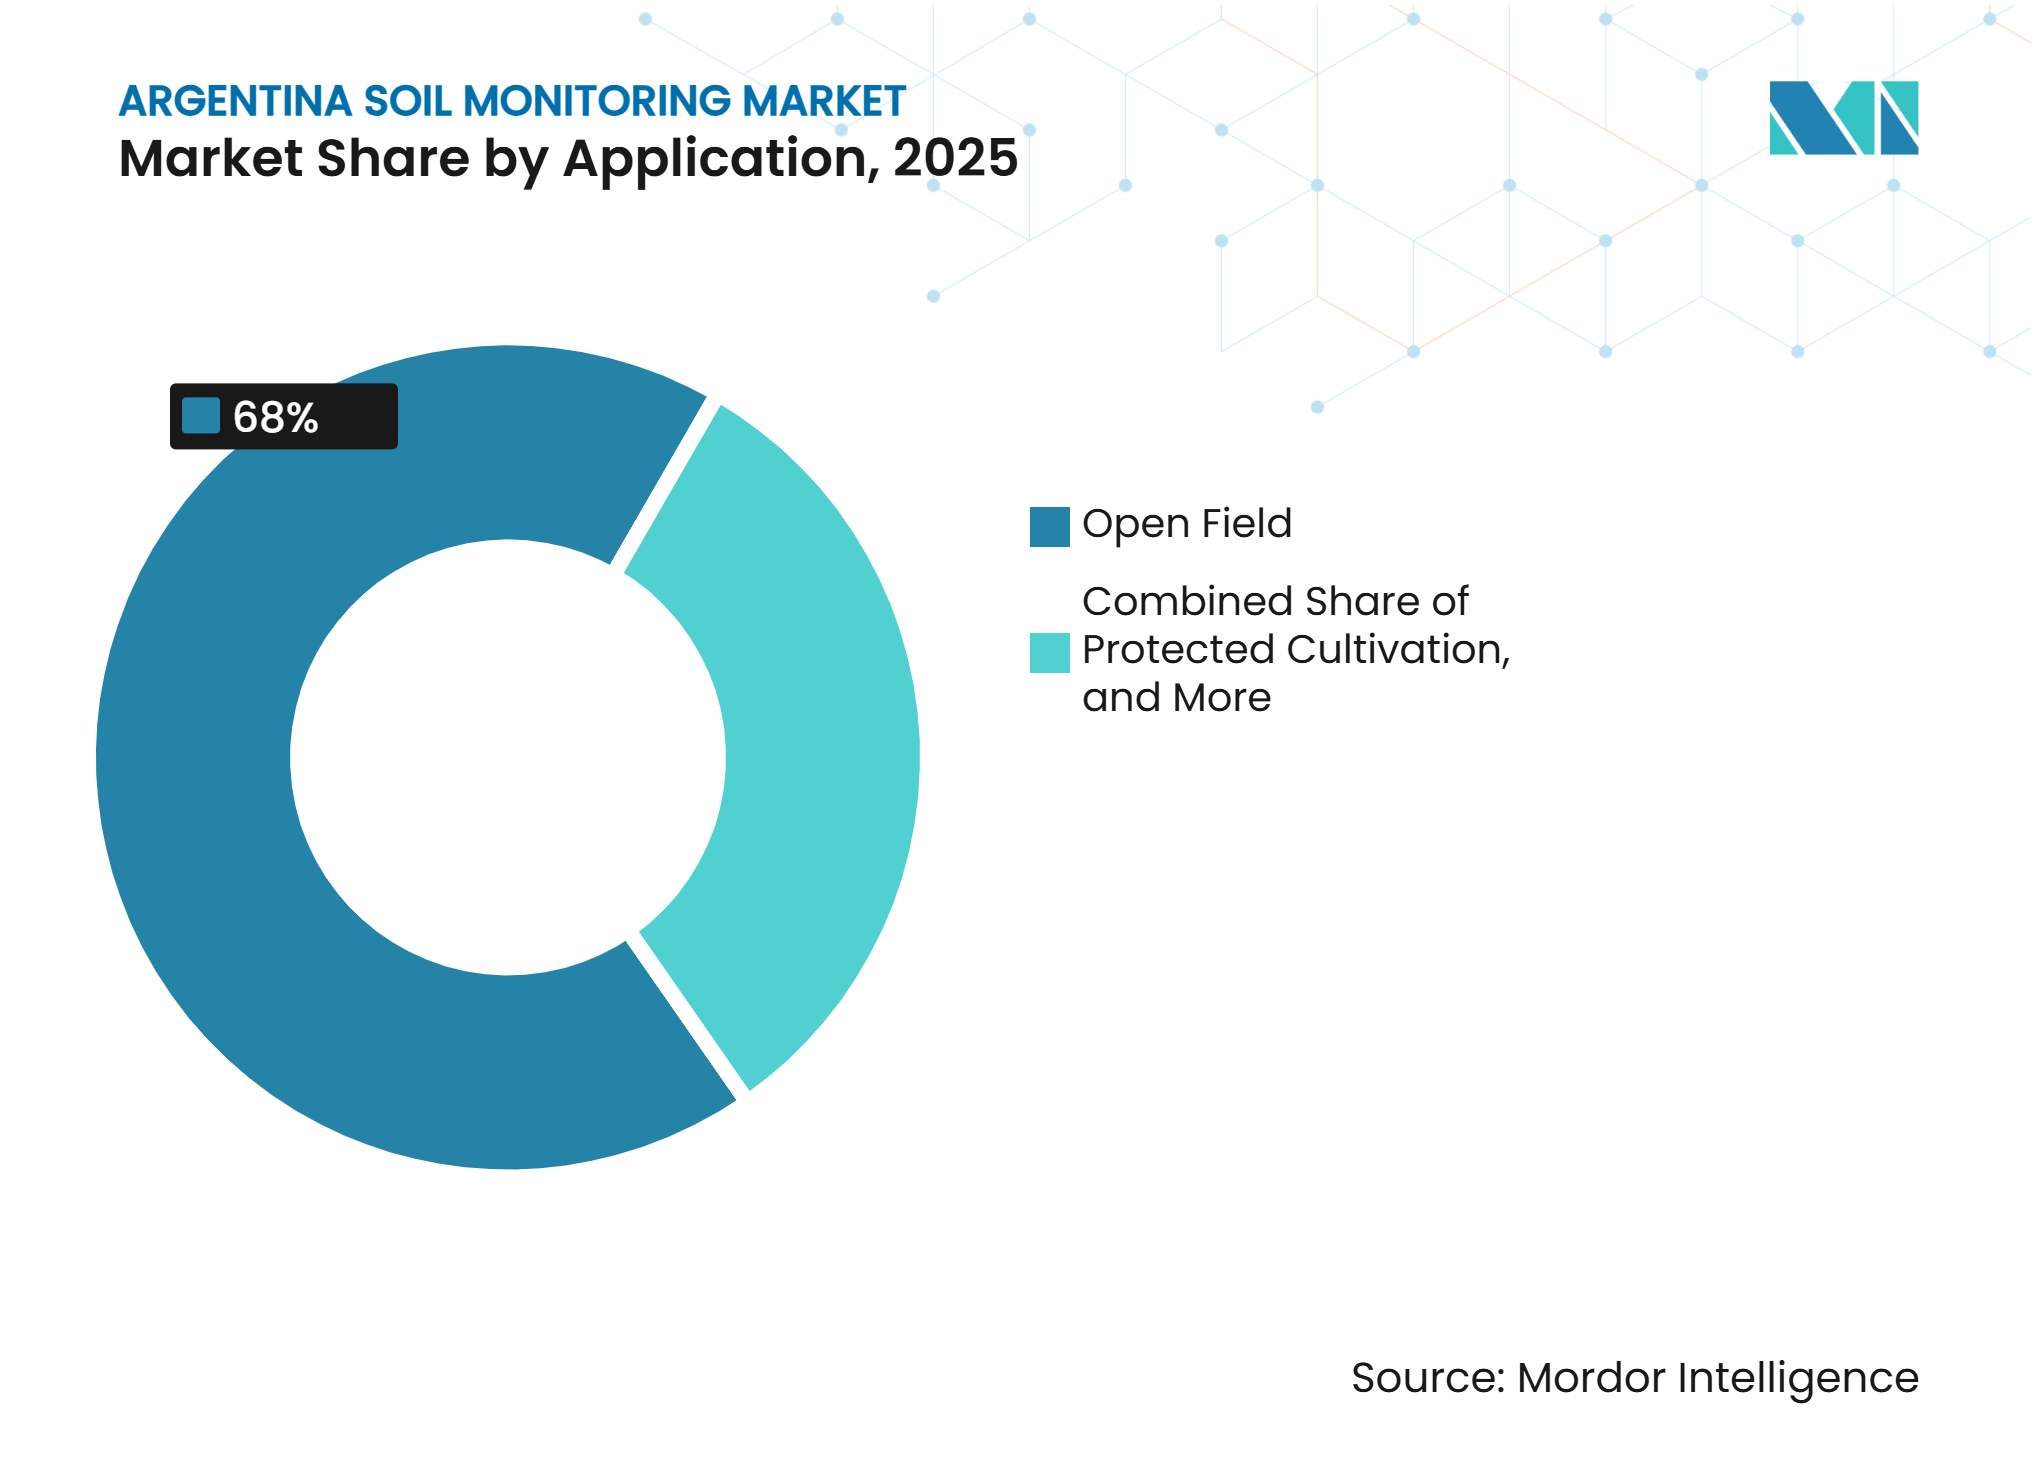
Campo Aberto Lidera Enquanto Cultivo Protegido Registra o Crescimento Mais RápidoAs aplicações em campo aberto representaram 68% do tamanho do mercado de monitoramento de solo da Argentina em 2025. A produção de grãos e oleaginosas em grandes lavouras confere a essa aplicação a maior base de hectares monitorados. Uma grande fazenda da Pampa pode gerar demanda substancial por sensores mesmo onde o gasto por hectare é modesto. A variabilidade do solo nessas fazendas apoia a medição em múltiplos locais de campo. A silvicultura representa uma aplicação menor, porém estável, em áreas de plantação onde o manejo da umidade apoia a produço de eucalipto e pinheiro.
O cultivo protegido está previsto para crescer a um CAGR de 13,2% de 2026 a 2031. Os sistemas de estufa e túnel requerem medições mais intensivas das condições de água e nutrientes do que a maioria dos campos abertos. As zonas hortícolas do norte e a produção especializada de Mendoza fornecem casos de uso relevantes. O mercado de monitoramento de solo da Argentina pode gerar maior receita por hectare nesses ambientes devido à maior densidade de sensores e aos requisitos de serviço. O manejo documentado do solo e dos nutrientes também pode apoiar as operações de produção de hortifrutigranjeiros voltadas para exportação.

Por Usuário Final:
Grandes Fazendas Comerciais Lideram Enquanto Institutos de Pesquisa e Universidades Registram o Crescimento Mais RápidoAs grandes fazendas comerciais representaram 54% da participação do mercado de monitoramento de solo da Argentina em 2025. Sua escala pode justificar o investimento em sistemas multiparamétricos e serviços contínuos de análise. Essas operações frequentemente apresentam variação espacial suficiente para se beneficiar de decisões por zonas de manejo e estão bem posicionadas para trabalhar com distribuidores que fornecem instalação, calibração e manutenção. Isso torna as grandes fazendas um importante grupo inicial de clientes para o mercado de monitoramento de solo da Argentina.
Os institutos de pesquisa e universidades estão previstos para crescer a um CAGR de 13,6% de 2026 a 2031. Sua demanda está vinculada a parcelas de campo equipadas com sensores, redes de monitoramento e trabalhos de compartilhamento de dados com plataformas comerciais. As pequenas propriedades e fazendas cooperativas também podem obter acesso por meio de aquisição compartilhada e suporte consultivo. Os órgãos governamentais e os programas de desenvolvimento podem gerar demanda adicional por meio de instalações de demonstração e extensão.
Análise Geográfica
A Pampa é o maior centro de demanda para o mercado de monitoramento de solo da Argentina. Sua produção em grandes lavouras nas províncias de Buenos Aires, Córdoba, Santa Fé, Entre Ríos e La Pampa sustenta a maior concentração de grandes fazendas comerciais. Essas fazendas podem implantar sistemas em campos extensos e utilizar os dados nas decisões de fertilização, semeadura e irrigação. Uma pesquisa científica publicada no Agronomy Journal em 2025 relacionou as condições de umidade do solo na Pampa argentina mais estreitamente aos rendimentos do milho do que as medidas baseadas apenas em precipitação. Isso fortalece o argumento para medições contínuas do solo na região.
Mendoza e o corredor mais amplo de Cuyo têm alta intensidade de monitoramento por hectare porque os vinhedos e a horticultura irrigada requerem um gerenciamento rigoroso da água. O Banco Mundial relatou a modernização do controle de comportas baseado em sensores no Rio Negro e investimentos hídricos relacionados no sul de Córdoba durante 2026. Os operadores irrigados necessitam de informações que possam melhorar o timing e apoiar as decisões de uso da água. A região também conta com capacidades locais de agronomia e serviços que podem tornar a calibração contínua mais prática. Os requisitos de qualidade vinculados à exportação oferecem aos operadores um motivo adicional para documentar as condições de cultivo.
O Norte da Argentina inclui culturas especiais como citros, tabaco, cana-de-açúcar, frutas tropicais e horticultura protegida. A área tem menor penetração do que a Pampa porque as fazendas são menores e as condições de conectividade podem ser mais difíceis. A diversidade de culturas também requer calibração e suporte consultivo específicos para cada aplicação. O mercado de monitoramento de solo da Argentina tem espaço para crescer à medida que os produtores voltados para exportação necessitam de práticas documentadas de manejo do solo, embora a adoção dependa de serviços acessíveis e comunicações confiáveis.
Cenário Competitivo
Concentração do Mercado
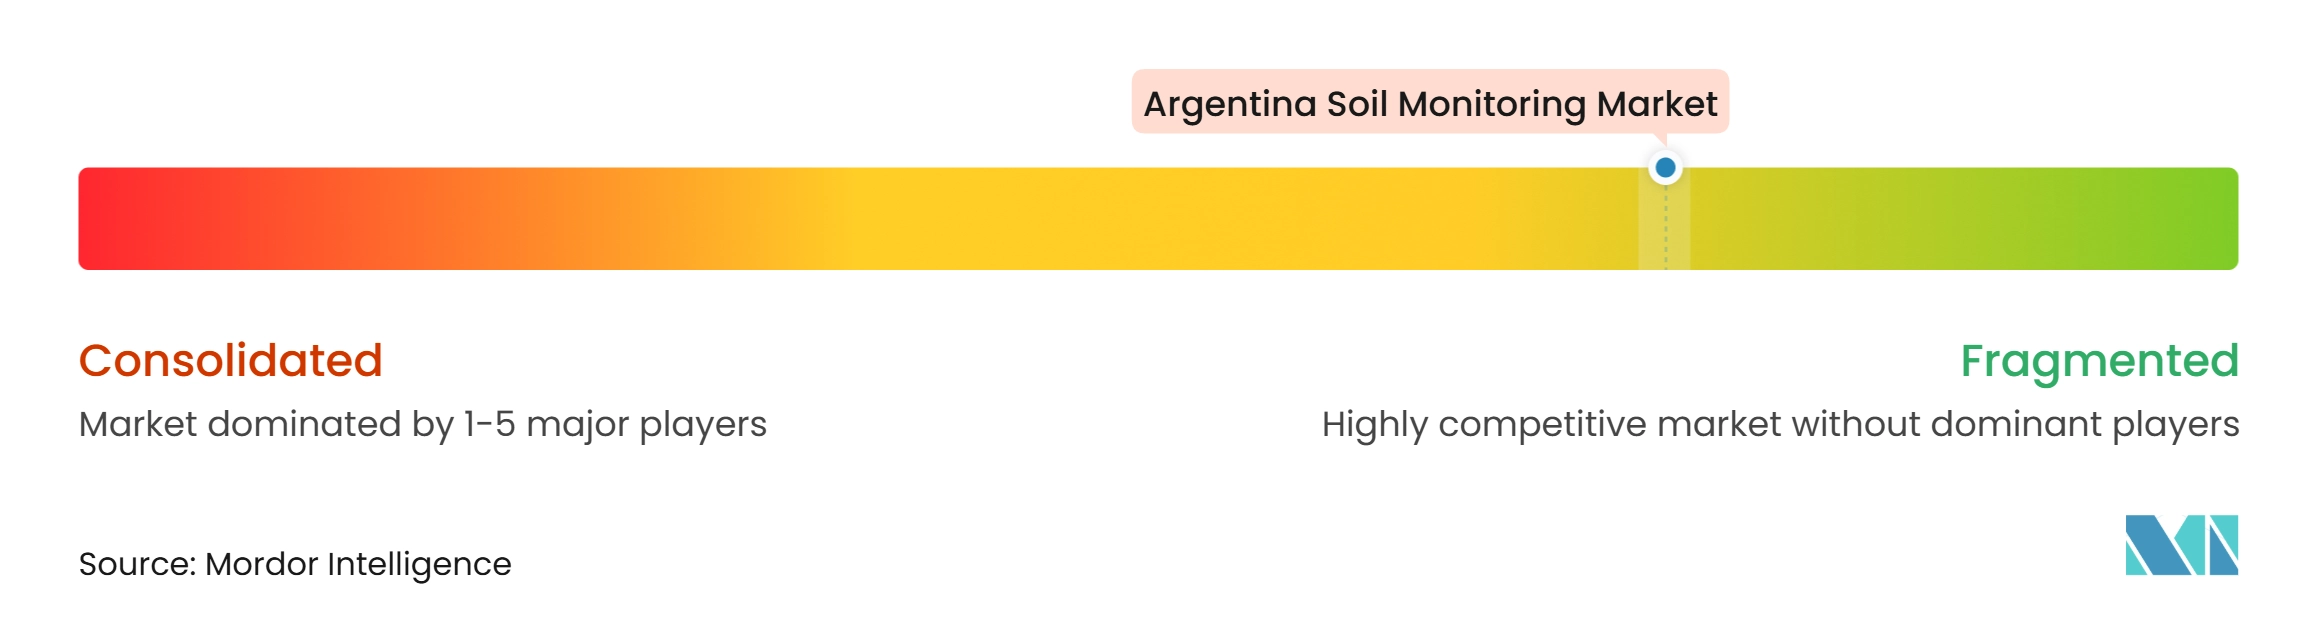
O mercado de monitoramento de solo da Argentina é fragmentado, com players internacionais estabelecidos e fornecedores locais competindo em tecnologia de sensores, capacidades de software, redes de distribuição e suporte em campo. METER Group, Pessl Instruments, Sentek Technologies, Stevens Water Monitoring Systems e Spectrum Technologies estão entre as principais empresas que operam no mercado. Integradores locais, fornecedores adicionais e outros distribuidores locais também contribuem para o cenário competitivo. Essa estrutura torna os relacionamentos com distribuidores, o serviço em campo e a capacidade de calibração fatores competitivos importantes.
As marcas internacionais comumente utilizam distribuidores locais porque os requisitos de importação, a exposição cambial e o suporte em campo criam a necessidade de relacionamentos comerciais locais. Alguns fornecedores agrupam hardware com serviços de calibração e manutenção para proteger os relacionamentos com clientes após a instalação. Outros fornecedores se concentram em plataformas de software que combinam leituras de dispositivos com informações meteorológicas, de maquinário e de satélite. A METER Group lançou o SOLYX 14 em fevereiro de 2026, posicionando o produto para medições mais consistentes de teor volumétrico de água em diferentes tipos de solo. A CropX lançou seu sensor de solo multiprofilado Apex em abril de 2026 para medições contínuas de teor de água, temperatura e salinidade dentro de sua plataforma de agronomia digital.
Sistemas modulares acessíveis para fazendas com 100 a 500 hectares continuam sendo uma importante oportunidade comercial. Essas fazendas frequentemente necessitam de um pacote de serviços claramente definido que abranja sensoriamento, conectividade, análise e suporte consultivo. Os fornecedores locais com expertise em calibração específica para o solo podem competir onde as configurações padrão de fábrica não correspondem aos solos salinos ou variáveis da Argentina. A análise via satélite também pode complementar as redes terrestres onde a instalação permanente de sensores é difícil.
Líderes do Setor de Monitoramento de Solo da Argentina
-
METER Group, Inc.
-
Pessl Instruments GmbH
-
Sentek Technologies
-
Stevens Water Monitoring Systems, Inc.
-
Spectrum Technologies, Inc. (Transcat, Inc.)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Monitoramento de Solo da Argentina Empresas cobertas neste relatório
- METER Group, Inc.
- Pessl Instruments GmbH
- Sentek Technologies
- Stevens Water Monitoring Systems, Inc.
- Spectrum Technologies, Inc. (Transcat, Inc.)
- Irrometer Company, Inc.
- Acclima, Inc.
- Delta-T Devices Ltd.
- Campbell Scientific, Inc.
- CropX Inc.
- Soil Scout Oy
- EOS Data Analytics
- Championsys
- VEGGA
- Plantae
Desenvolvimentos industriais recentes em Mercado de Monitoramento de Solo da Argentina
- Maio de 2026: A Sentek Technologies firmou parceria com o Soil CRC para comercializar o BILBY®, uma unidade de transmissão de dados sem fio subterrânea que transmite dados de sensores de umidade do solo de sondas enterradas para receptores acima do solo em distâncias de até 1.000 metros. A tecnologia elimina a necessidade de fiação na superfície e permite o monitoramento permanente do solo em aplicações agrícolas.
- Abril de 2026: A CropX Technologies lançou o sensor de solo multiprofilado Apex, fornecendo medições contínuas de teor volumétrico de água, temperatura e salinidade em intervalos de 4 polegadas nas configurações de 12", 24" e 36", integrado à plataforma de agronomia digital CropX para análise automatizada de irrigação e fertilidade.
- Fevereiro de 2026: A METER Group lançou o sensor de umidade do solo SOLYX 14 com tecnologia CDX, proporcionando teor volumétrico de água consistente em uma gama mais ampla de tipos de solo com sensibilidade reduzida à variação de salinidade e temperatura, abordando diretamente a limitação de deriva de calibração que historicamente restringiu a confiança nos sensores nos ambientes de solo salino e heterogêneo da Argentina.
Escopo do Relatório do Mercado de Monitoramento de Solo da Argentina
O monitoramento de solo refere-se ao uso de tecnologias e soluções para medir e analisar parâmetros do solo, incluindo umidade, temperatura, pH, salinidade e níveis de nutrientes, para apoiar decisões informadas de gestão agrícola e do uso da terra.
O Mercado de Monitoramento de Solo da Argentina é Segmentado por Componente (Hardware, Software e Serviços), por Tipo de Produto (Sensores In-Situ, Plataformas de Sensoriamento Remoto e Sondas Portáteis e Kits de Teste), por Conectividade (Com Fio e Sem Fio), por Aplicação (Campo Aberto, Cultivo Protegido e Silvicultura) e por Usuário Final (Grandes Fazendas Comerciais, Pequenas Propriedades e Fazendas Cooperativas, Institutos de Pesquisa e Universidades, e Governo e ONGs). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware |
| Software |
| Serviços |
| Sensores In-Situ |
| Plataformas de Sensoriamento Remoto |
| Sondas Portáteis e Kits de Teste |
| Com Fio |
| Sem Fio (LPWAN, Celular, Satélite) |
| Campo Aberto |
| Cultivo Protegido |
| Silvicultura |
| Grandes Fazendas Comerciais |
| Pequenas Propriedades e Fazendas Cooperativas |
| Institutos de Pesquisa e Universidades |
| Governo e ONGs |
| Por Componente | Hardware |
| Software | |
| Serviços | |
| Por Tipo de Produto | Sensores In-Situ |
| Plataformas de Sensoriamento Remoto | |
| Sondas Portáteis e Kits de Teste | |
| Por Tecnologia de Conectividade | Com Fio |
| Sem Fio (LPWAN, Celular, Satélite) | |
| Por Aplicação | Campo Aberto |
| Cultivo Protegido | |
| Silvicultura | |
| Por Usuário Final | Grandes Fazendas Comerciais |
| Pequenas Propriedades e Fazendas Cooperativas | |
| Institutos de Pesquisa e Universidades | |
| Governo e ONGs |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de monitoramento de solo da Argentina?
O tamanho do mercado de monitoramento de solo da Argentina foi avaliado em 18,75 milhões de USD em 2025 e está previsto para crescer de 20,88 milhões de USD em 2026 para atingir 36,74 milhões de USD até 2031, a um CAGR de 11,90% durante o período de previsão (2026-2031).
Qual componente está crescendo mais rapidamente na Argentina?
O software está previsto para crescer a um CAGR de 15,8% de 2026 a 2031, à medida que as fazendas adotam plataformas de dados e assinaturas recorrentes de análise.
Por que a conectividade sem fio lidera as implantações de monitoramento de solo?
O sem fio representou 70% da participação em 2025 porque é mais adequado aos campos agrícolas grandes e dispersos da Argentina.
Qual aplicação tem a maior base de implantação?
As aplicações em campo aberto representaram 68% da receita em 2025, apoiadas pela produção de grãos e oleaginosas em grandes lavouras.
O que limita a adoção entre as fazendas menores?
O custo inicial do sistema, o retorno incerto, a conectividade limitada e a necessidade de suporte consultivo podem atrasar a adoção.