
Marktgröße und Marktanteil des argentinischen Bodenüberwachungsmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
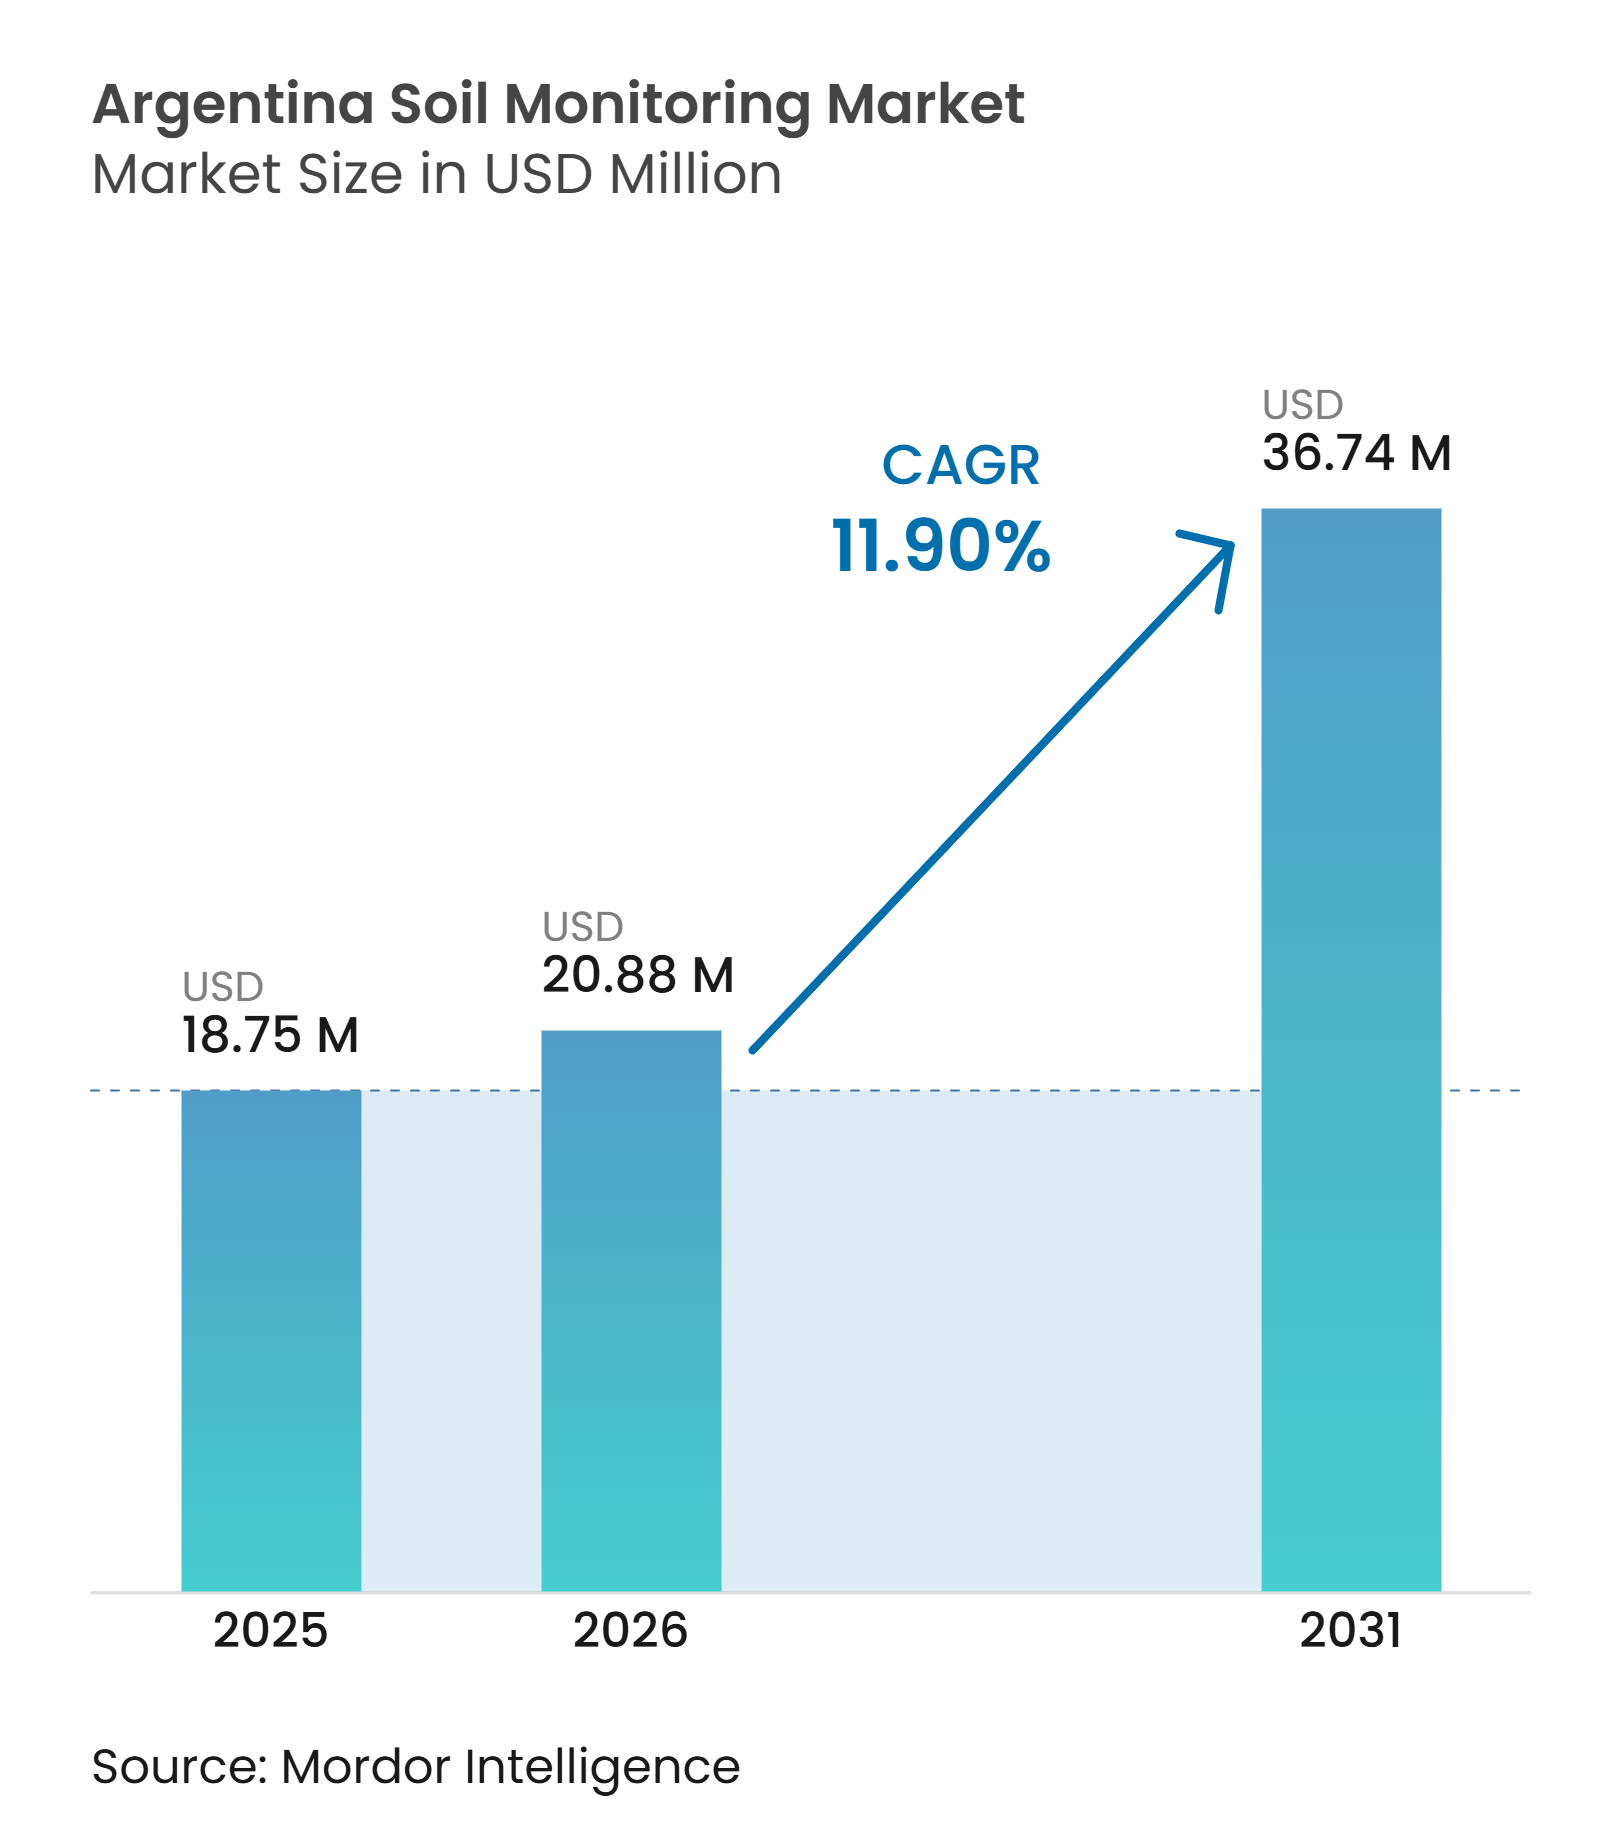
| Marktgröße im Basisjahr (2025) | 18.75 Millionen US-Dollar |
| Marktgröße (2026) | 20.88 Millionen US-Dollar |
| Marktgröße (2031) | 36.74 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.90 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des argentinischen Bodenüberwachungsmarkts von Mordor Intelligence
Die Marktgröße des argentinischen Bodenüberwachungsmarkts wurde im Jahr 2025 auf 18,75 Millionen USD geschätzt und soll von 20,88 Millionen USD im Jahr 2026 auf 36,74 Millionen USD bis 2031 wachsen, bei einem CAGR von 11,90 % während des Prognosezeitraums (2026–2031). Der Markt umfasst Hardware, Software, Dienstleistungen, Installation, Kalibrierung und Überwachungsabonnements, die in den unterschiedlichen landwirtschaftlichen Produktionsbedingungen und Betriebsmodellen des Landes eingesetzt werden. Die Landwirtschaft bleibt für die argentinische Wirtschaft bedeutend und gibt Landwirten einen starken Anreiz, Erträge zu schützen und Betriebsmittel sorgfältig zu bewirtschaften. Das Wachstum spiegelt den unterschiedlichen Bedarf in Großflächengetreidebetrieben, bewässerten Weinbergen und Sonderkultursystemen wider. Anbieter gehen über den reinen Geräteverkauf hinaus, indem sie Feldmessungen mit Bewässerungs-, Düngemittel- und Pflanzenbaumanagement verknüpfen. Die größte kommerzielle Chance besteht dort, wo zuverlässiger lokaler Service, Kalibrierung und Dateninterpretation die Technologie begleiten.
Wichtigste Erkenntnisse des Berichts
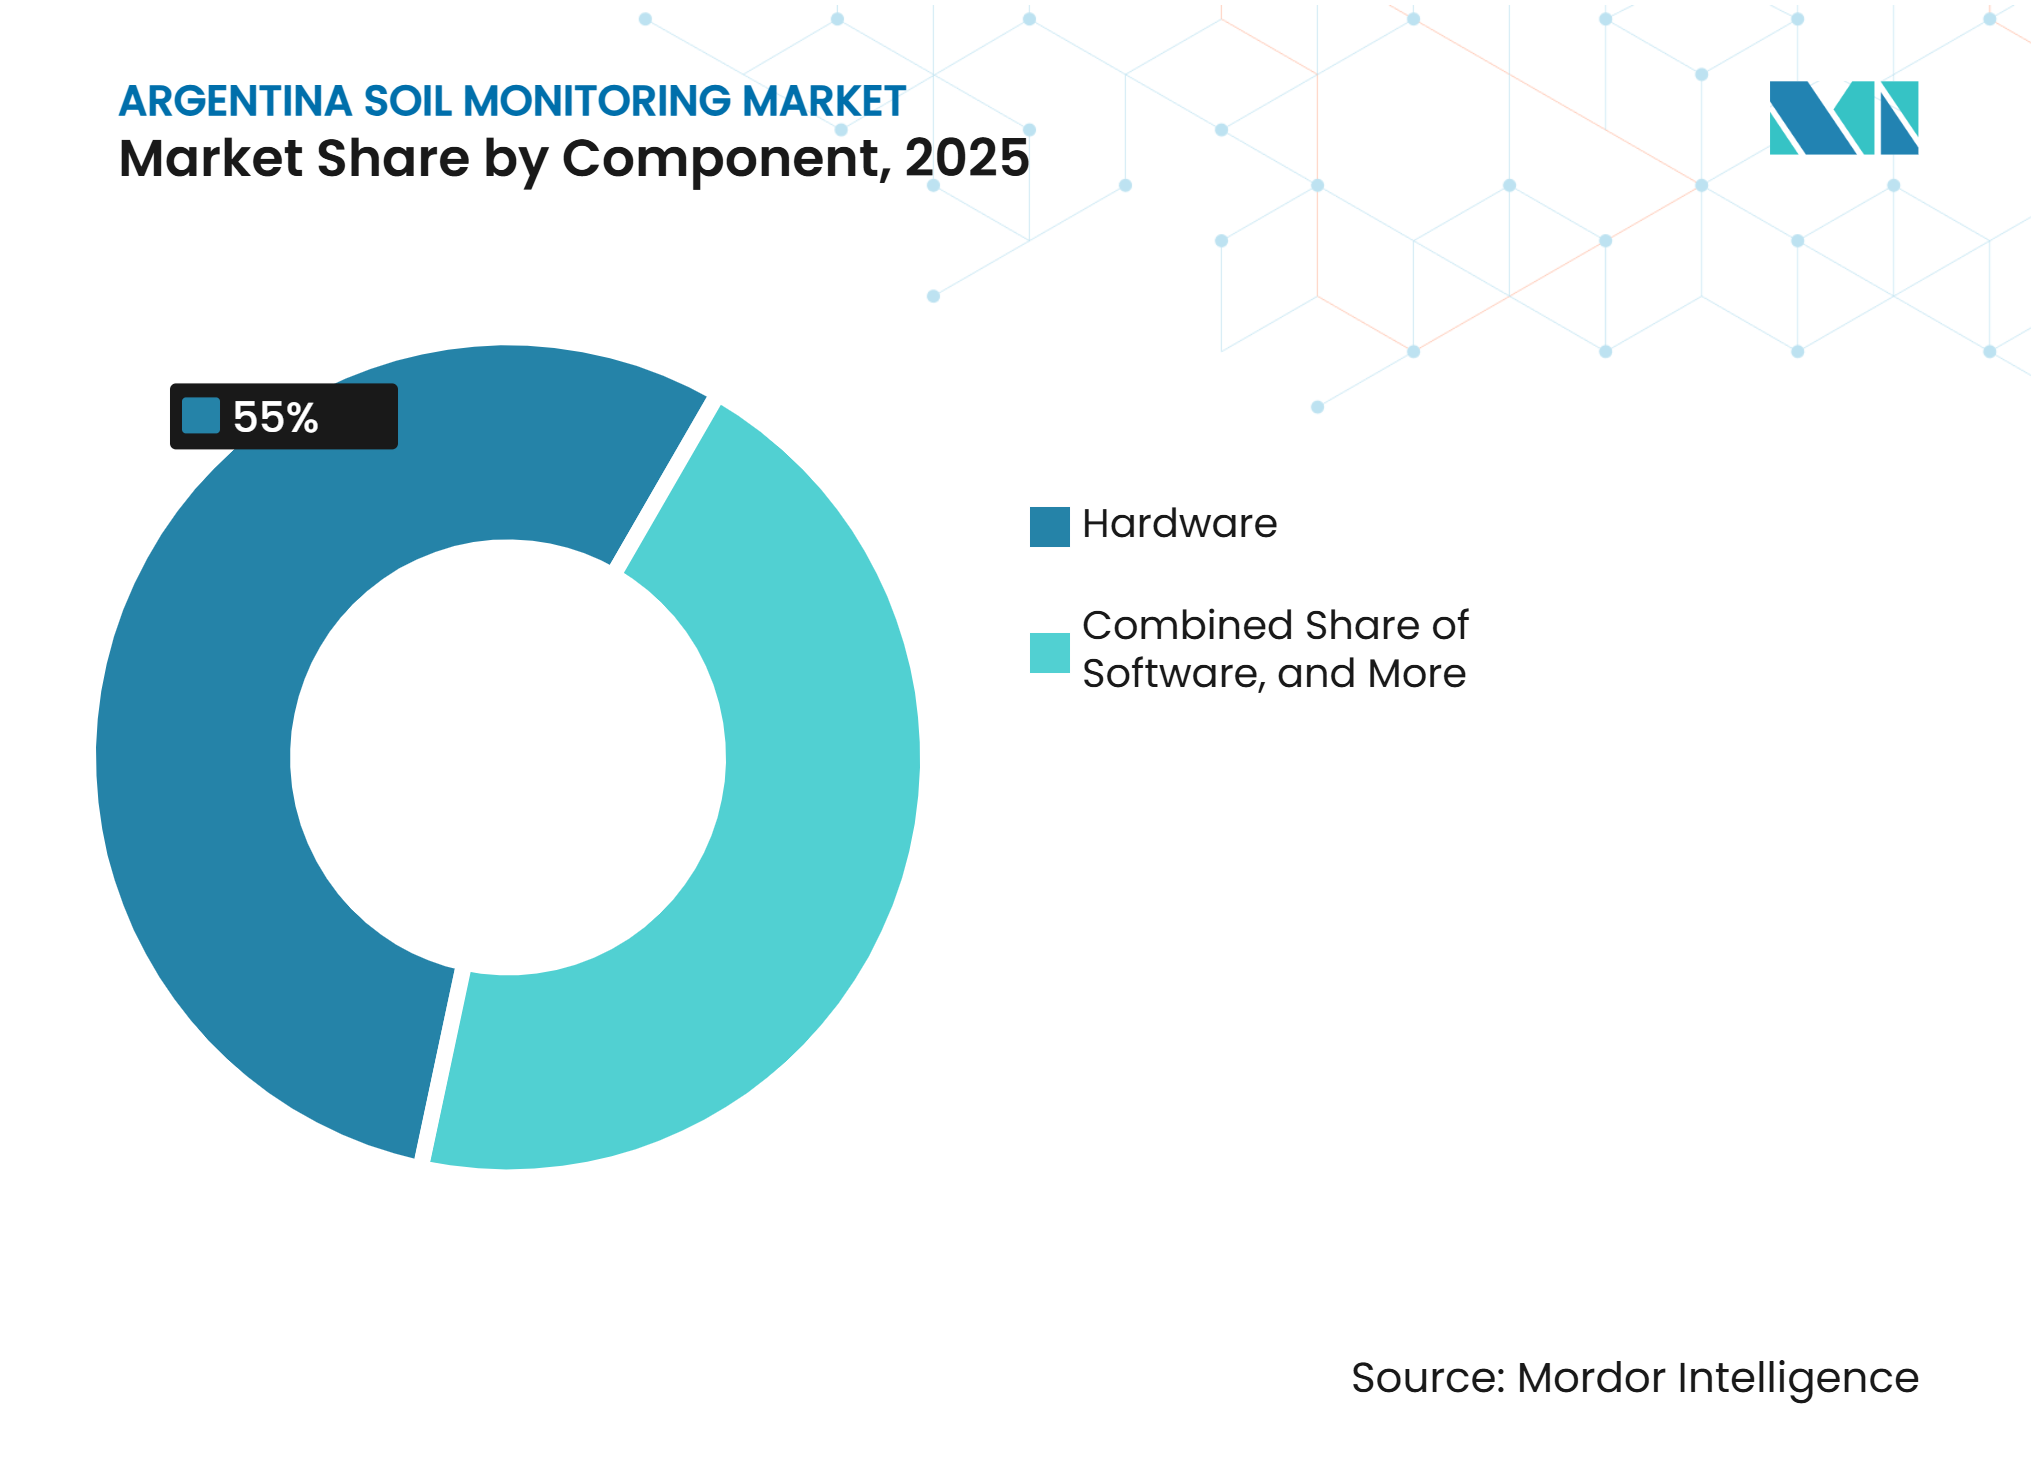
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 55 % des argentinischen Bodenüberwachungsmarkts auf Hardware, während Software von 2026 bis 2031 mit einem CAGR von 15,8 % wachsen soll.
- Nach Produkttyp entfielen im Jahr 2025 48 % der Marktgröße des argentinischen Bodenüberwachungsmarkts auf In-situ-Sensoren, während Fernerkundungsplattformen von 2026 bis 2031 mit einem CAGR von 16,1 % wachsen sollen.
- Nach Konnektivitätstechnologie entfiel im Jahr 2025 ein Anteil von 70 % auf kabellose Verbindungen, und es wird ein CAGR von 17,8 % von 2026 bis 2031 prognostiziert.
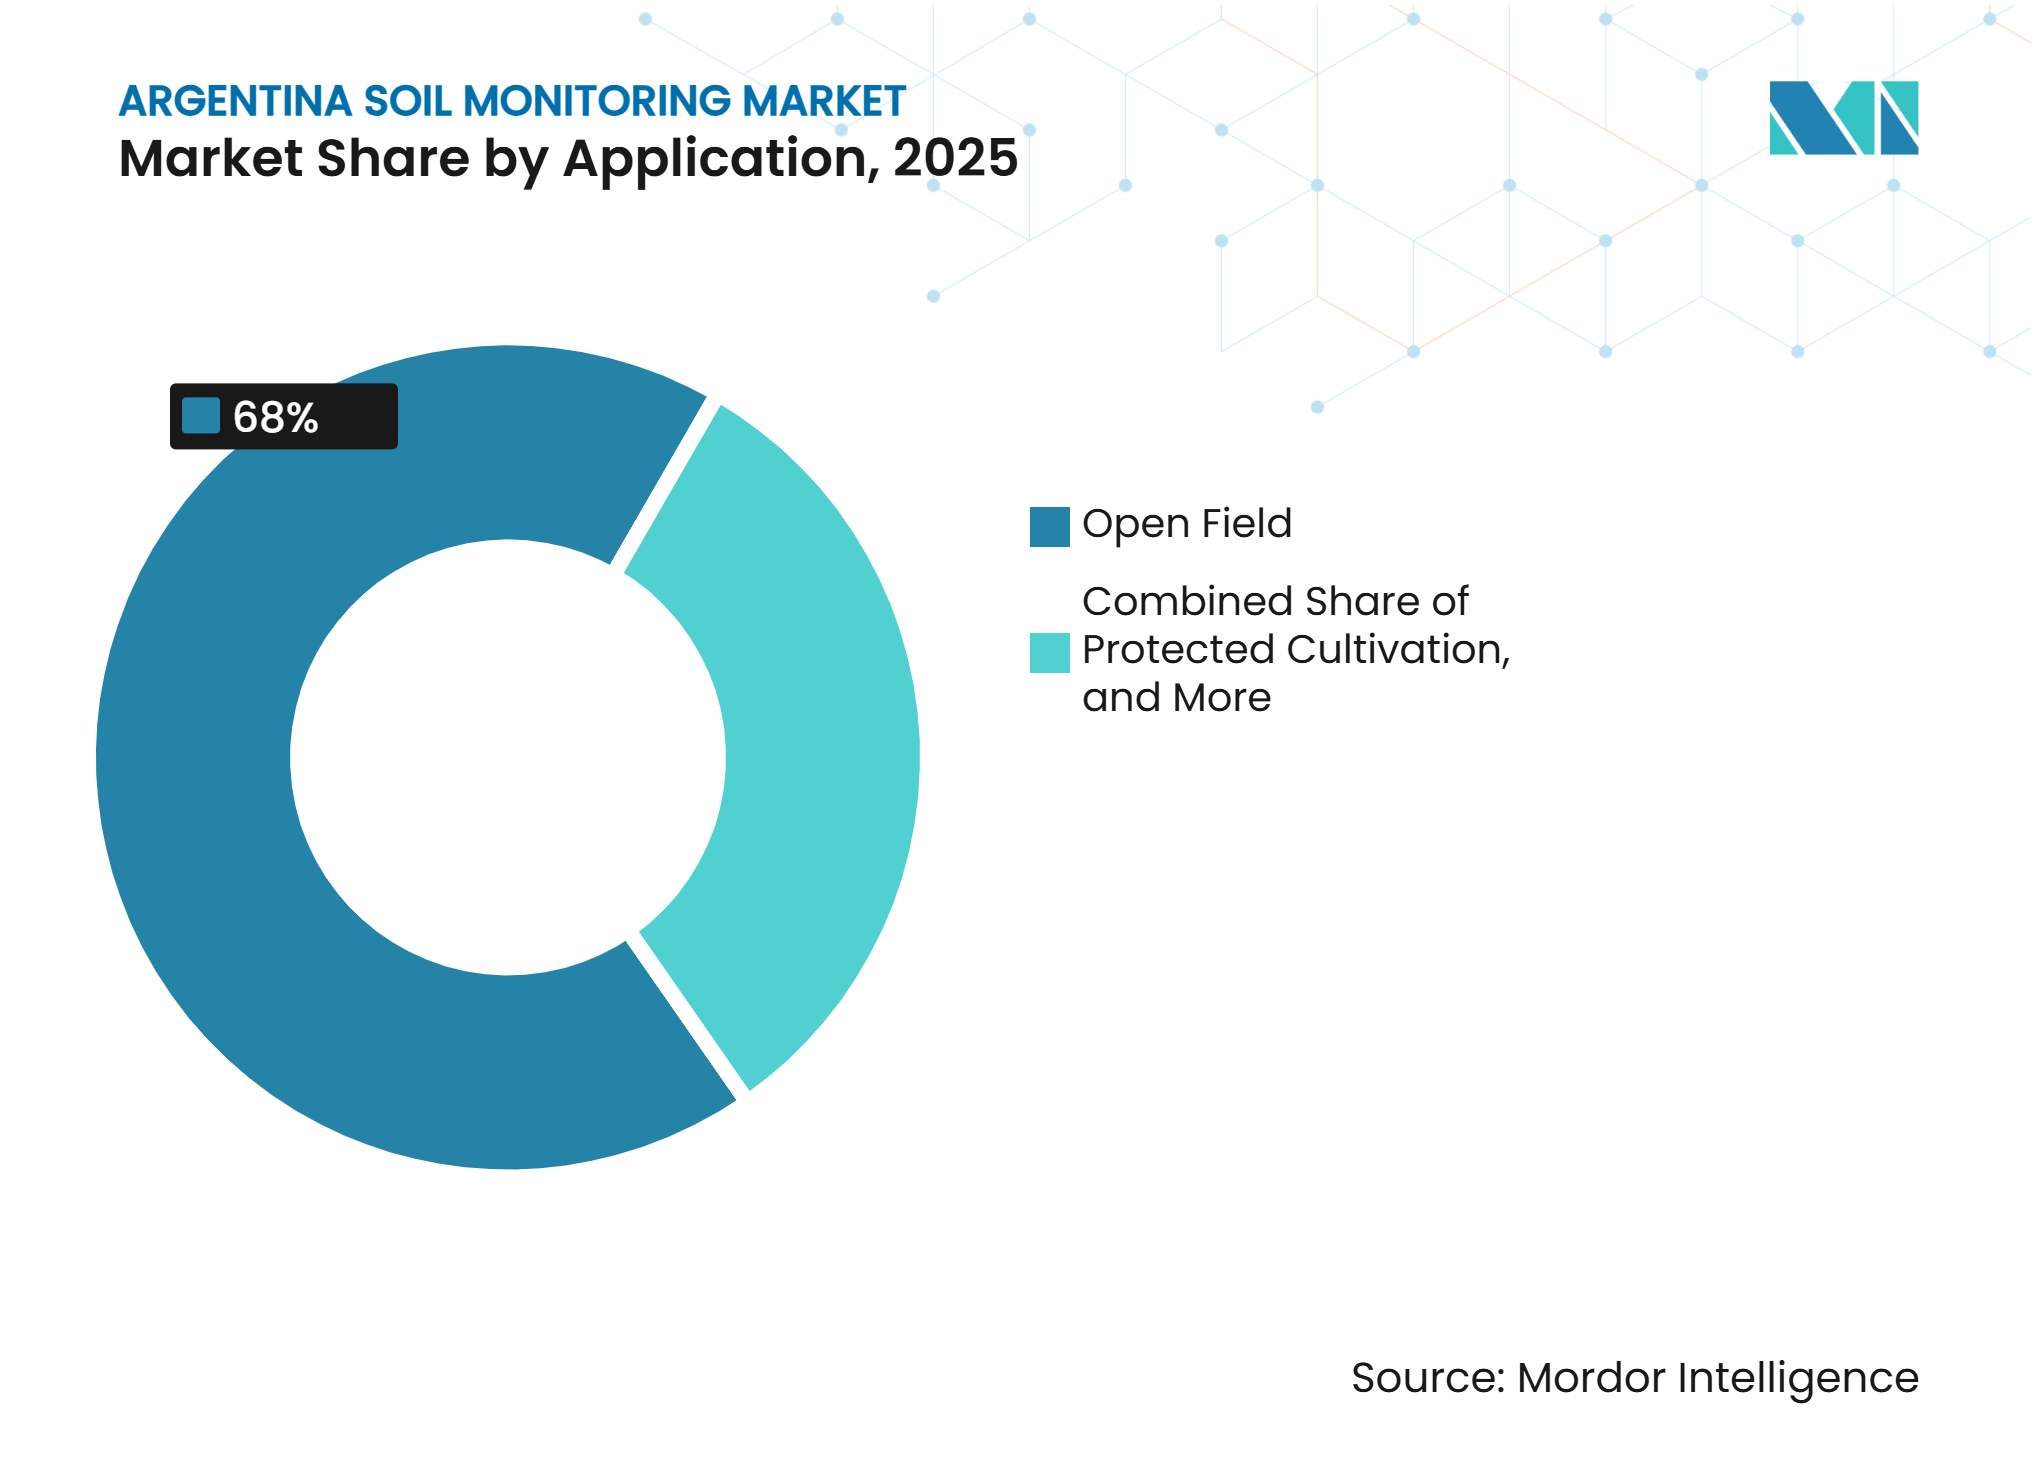
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 68 % auf Freilandanwendungen, während für den geschützten Anbau von 2026 bis 2031 ein CAGR von 13,2 % prognostiziert wird.
- Nach Endnutzer entfiel im Jahr 2025 ein Anteil von 54 % auf große kommerzielle Betriebe, während für Forschungsinstitute und Universitäten von 2026 bis 2031 ein CAGR von 13,6 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Präzisionsbewässerung und Optimierung des Wasserverbrauchs | +2.5% | Argentinienweit, mit größter Intensität in Cuyo, Mendoza und den bewässerten Pampas-Gebieten | Mittelfristig (2–4 Jahre) |
| Nährstoffverarmung und Management variabler Betriebsmittelmengen | +1.8% | Buenos Aires, Córdoba und Santa Fe | Mittelfristig (2–4 Jahre) |
| Ausbau vernetzter Betriebsmanagementplattformen | +1.6% | National, mit früher Aktivität im AgTech-Korridor Rosario | Langfristig (≥ 4 Jahre) |
| Betriebsgröße und Feldvariabilitätswirtschaft in den Pampas | +1.5% | Buenos Aires, Córdoba und Entre Ríos | Kurzfristig (≤ 2 Jahre) |
| Klimavolatilitätsüberwachung für Dürre und unregelmäßige Niederschläge | +2% | Argentinienweit, insbesondere Buenos Aires und Córdoba | Kurzfristig (≤ 2 Jahre) |
| Genossenschaftliche Beschaffung und gemeinsame Dienstleistungsbereitstellungsmodelle | +0.9% | Buenos Aires, Santa Fe und Entre Ríos | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Präzisionsbewässerung und Optimierung des Wasserverbrauchs
Bodenfeuchte- und Wasserpotenzialensoren werden zunehmend Teil des Bewässerungsmanagements in Argentinien. Diese Instrumente helfen Betrieben, die Bewässerung nach Feld und Bewirtschaftungszone anzupassen, anstatt sich auf feste Zeitpläne zu verlassen. CropX berichtete, dass sensorgesteuerte Felder 3,2 Acre-Fuß Wasser verbrauchten, verglichen mit 5,0 Acre-Fuß bei herkömmlicher Bewirtschaftung, während der Nettogewinn um 43 USD pro Acre stieg [1]. Das GIRSAR-Programm der Weltbank unterstützt Investitionen in die Wasserinfrastruktur, einschließlich sensorbasierter Schiebersteuerungen im Río-Negro-Tal und im südlichen Córdoba [2]. Weinbergbetreiber in Mendoza benötigen ebenfalls zuverlässige Feuchtigkeits- und elektrische Leitfähigkeitsdaten zur Unterstützung der Tröpfchenbewässerung und Fruchtqualität. Diese Bedingungen fördern die Nachfrage nach Systemen, die Bodenablesungen mit täglichen Wasserentscheidungen im argentinischen Bodenüberwachungsmarkt verknüpfen.
Nährstoffverarmung und Management variabler Betriebsmittelmengen
Der kontinuierliche Soja- und Maisanbau hat die Aufmerksamkeit auf das Phosphor- und Schwefelmanagement in den Pampas gelenkt. Bodenüberwachung kann Feldvariationen aufdecken, die periodische Tests möglicherweise nicht rechtzeitig für operative Entscheidungen erfassen. Der argentinische Bodenüberwachungsmarkt profitiert, wenn Betriebe Messungen nutzen, um Düngemittelausgaben auf Bereiche mit dem größten Bedarf zu lenken. Das Instituto Nacional de Tecnología Agropecuaria (INTA) demonstrierte den Einsatz von Sensoren für elektrische Leitfähigkeit zur Charakterisierung produktiver Umgebungen und zur Unterstützung von Bewirtschaftungszonenentscheidungen. Dieser feldbasierte Ansatz macht Sensordaten nützlicher, wenn er mit agronomischer Unterstützung und Maschinen kombiniert wird, die zur variablen Ausbringung fähig sind. Er gibt Anbietern auch eine Rolle sowohl im Messprozess als auch bei der praktischen Nutzung der Ergebnisse.
Ausbau vernetzter Betriebsmanagementplattformen
Vernetzte Betriebsplattformen bündeln Bodeninformationen mit Wetter-, Maschinen- und Satellitendaten. Der resultierende Arbeitsablauf macht den Sensor zu einem Eingabewert innerhalb eines umfassenderen Betriebsmanagementsystems. Der argentinische Bodenüberwachungsmarkt wird durch Plattformen unterstützt, die kontinuierliche Ablesungen in Bewässerungsalarme, Feldkarten und Bewirtschaftungsaufzeichnungen umwandeln. LoRaWAN wird in der intelligenten Landwirtschaft eingesetzt, da es stromsparende Geräte über große Entfernungen verbinden kann, einschließlich satellitengestützter Erweiterungen in abgelegenen Gebieten [3]. Dieses Modell kann die praktische Schwierigkeit der Verwaltung mehrerer separater Datensysteme auf einem einzigen Betrieb verringern. Es kann auch die Kundenbindung stärken, wenn die Plattform Teil wiederkehrender Betriebsentscheidungen wird.
Betriebsgröße und Feldvariabilitätswirtschaft in den Pampas
Kommerzielle Betriebe bewirtschaften häufig Felder, die groß genug sind, um Sensorknoten, Gateways und wiederkehrende Analyseabonnements zu rechtfertigen. Der argentinische Bodenüberwachungsmarkt hat daher eine klare Gruppe früher Anwender unter Großflächenbetreibern. Das INTA hat dokumentiert, wie die Messung elektrischer Leitfähigkeit Bodentexturkontraste identifizieren und eine spezifischere Bewirtschaftung produktiver Umgebungen unterstützen kann. Diese Unterschiede können Aussaat-, Bewässerungs- und Düngemittelentscheidungen auf einem einzigen Betrieb beeinflussen. Großbetreiber können aus diesen Entscheidungen mehr Wert schöpfen, wenn Dienstleister Installation und Kalibrierung über ausgedehnte Anbauflächen hinweg unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Devisenkontrolle und Importvorlaufzeiten | -1.8% | National, mit der größten Auswirkung auf Hardware-Importeure in Buenos Aires | Kurzfristig (≤ 2 Jahre) |
| Konnektivitätslücken im ländlichen Raum und Stromverfügbarkeit | -1.3% | Patagonien, nördliche Landwirtschaftsregion und abgelegene Pampas-Gebiete | Mittelfristig (2–4 Jahre) |
| Kalibrierungsdrift in salzhaltigen und heterogenen Böden | -1% | Bewässerungsbezirke in Cuyo, Pampas Deprimida und Santiago del Estero | Langfristig (≥ 4 Jahre) |
| Unklare Amortisation für kleine Betriebe und Niedrigwertkulturen | -0.9% | Nordargentinien, Patagonien und marginale Trockenland-Pampas-Gebiete | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Devisenkontrolle und Importvorlaufzeiten
Der Großteil der in Argentinien verwendeten Sensorhardware wird importiert, was den argentinischen Bodenüberwachungsmarkt Wechselkursschwankungen und Importverfahren aussetzt. Argentinien hob im April 2025 Zahlungsfristen und Kapitalkontrollen auf und reduzierte damit einige Transaktionshürden für Importeure. Gerätevertreiber managen jedoch weiterhin das Währungsrisiko beim Lagerhaltung und der Preisgestaltung mehrjähriger Serviceverträge. Dies kann die Endkosten von Geräten, Ersatzteilen und Installation erhöhen und Betriebe zögern lassen, sich für Systeme zu entscheiden, wenn der erwartete Amortisationszeitraum unklar ist. Anbieter mit lokalem Lagerbestand, planbarem Service und transparenten Zahlungsbedingungen sind besser positioniert, um dieses Hemmnis zu bewältigen.
Konnektivitätslücken im ländlichen Raum und Stromverfügbarkeit
Abgelegene landwirtschaftliche Gebiete verfügen nicht immer über zuverlässige Mobilfunkabdeckung, Stromversorgung oder Glasfaserverbindungen. Diese Lücken sind in Patagonien, Nordargentinien und entlegenen Pampas-Standorten am relevantesten. Der argentinische Bodenüberwachungsmarkt ist auf Kommunikationssysteme angewiesen, die unter diesen Bedingungen betrieben werden können. LoRaWAN und Satellitenerweiterungen können abgelegene Einsätze in der intelligenten Landwirtschaft ohne kontinuierliche terrestrische Abdeckung unterstützen. Solarbetriebene Knoten, Satellitenverbindungen und lokale Datenspeicherung können jedoch die anfänglichen Installationskosten erhöhen. Eine breitere Akzeptanz erfordert zuverlässige Lösungen, die den Feldwartungsaufwand reduzieren und in gemischten Konnektivitätsumgebungen funktionieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware führt, während Software das schnellste Wachstum verzeichnetHardware entfiel im Jahr 2025 auf 55 % der Marktgröße des argentinischen Bodenüberwachungsmarkts. Diese Position spiegelt die anfänglichen Investitionen in Sensorknoten, Gateways, Datenlogger und Feldkonnektivitätsausrüstung wider. Hardware bleibt notwendig, da sie die Ablesungen erzeugt, die von Betriebsleitern und Beratern genutzt werden. Installations-, Kalibrierungs- und Wartungsdienstleistungen sind ebenfalls wichtig innerhalb eines importgeführten Versorgungsmodells und helfen Vertreibern, direkte Kundenbeziehungen nach dem ursprünglichen Geräteverkauf aufrechtzuerhalten.
Software soll von 2026 bis 2031 mit einem CAGR von 15,8 % wachsen, der schnellsten Rate in diesem Segment. Cloud-Plattformen können Feldablesungen in Alarme, Aufzeichnungen und Empfehlungen für variable Ausbringungsmengen umwandeln und wiederkehrende Abonnements statt einmaliger Lizenzverkäufe unterstützen. Der argentinische Bodenüberwachungsmarkt wird voraussichtlich Anbieter bevorzugen, die zuverlässige Geräte mit nutzbarer Software und praktischer agronomischer Unterstützung kombinieren. Anbieter ohne Analyseangebote könnten einem größeren Druck ausgesetzt sein, da Datenplattformen für den Betriebsbetrieb immer zentraler werden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
In-situ-Sensoren führen, während Fernerkundungsplattformen das schnellste Wachstum verzeichnenIn-situ-Sensoren entfielen im Jahr 2025 auf einen Anteil von 48 % im argentinischen Bodenüberwachungsmarkt. Diese Position spiegelt die Nachfrage nach kontinuierlichen Messungen von Wurzelzonenfeuchtigkeit, Temperatur und elektrischer Leitfähigkeit wider. Diese Geräte sind nützlich, wo Betriebe direkte Ablesungen aus mehreren Bodentiefen benötigen. Zeitbereichsreflektometrie-Sonden bleiben für die Wassergehaltsmessung relevant, während Kapazitätssensoren die Mehrtiefenprofilierung im kommerziellen Betriebsmaßstab unterstützen. Tragbare Sonden und Testkits unterstützen auch Techniker bei der Feldbewertung, bevor ein dauerhaftes System installiert wird.
Fernerkundungsplattformen sollen von 2026 bis 2031 mit einem CAGR von 16,1 % wachsen. Satelliten- und Drohnendaten können die Sichtbarkeit über Felder hinweg erweitern, wo eine dichte Bodensensorabdeckung nicht praktikabel ist. Dieser Ansatz funktioniert am besten, wenn Fernerkundungsbeobachtungen mit bodennahen Ablesungen verifiziert werden. Der argentinische Bodenüberwachungsmarkt kann diese Datenschichten als ergänzende Quellen nutzen, anstatt als Ersatz für In-situ-Netzwerke. Genossenschafts- und Felddienstprogramme können tragbare Ausrüstung nutzen, um Vertrautheit aufzubauen, bevor ein fester Überwachungsvertrag vorgeschlagen wird.
Nach Konnektivitätstechnologie:
Kabellos führt und verzeichnet das schnellste WachstumKabellos entfiel im Jahr 2025 auf 70 % des Marktanteils des argentinischen Bodenüberwachungsmarkts. Diese Kategorie umfasst LPWAN-, Mobilfunk- und Satellitenverbindungen. Die dominante Position spiegelt die Kosten und den betrieblichen Aufwand der Installation kabelgebundener Netzwerke über große, weitläufige landwirtschaftliche Felder wider. Kabellose Systeme können Sensorknoten und Gateways verbinden und gleichzeitig kabelbezogene Wartung reduzieren. Die LoRa Alliance identifizierte LoRaWAN als Konnektivitätsoption für die intelligente Landwirtschaft, einschließlich satellitengestützter Abdeckung in abgelegenen Feldern.
Kabellos soll auch von 2026 bis 2031 mit einem CAGR von 17,8 % wachsen, was den Bedarf an Datenübertragung widerspiegelt, wo eine kabelgebundene Bereitstellung wirtschaftlich nicht rentabel ist. Soil CRC wählte Sentek Technologies im Mai 2026 als Kommerzialisierungspartner für die BILBY-Untergrundübertragungseinheit aus. Die Einheit ist darauf ausgelegt, Sondendaten ohne Oberflächenkabel an oberirdische Empfänger zu senden. Kabelgebundene Systeme behalten eine Rolle im geschützten Anbau und in Forschungsstationen, wo Installationsbedingungen kontrolliert sind und Präzisionsanforderungen hoch sind.
Nach Anwendung:
Freiland führt, während geschützter Anbau das schnellste Wachstum verzeichnetFreilandanwendungen entfielen im Jahr 2025 auf 68 % der Marktgröße des argentinischen Bodenüberwachungsmarkts. Die Großflächenproduktion von Getreide und Ölsaaten gibt dieser Anwendung die größte Basis überwachter Hektar. Ein großer Pampas-Betrieb kann eine erhebliche Nachfrage nach Sensoren erzeugen, selbst wenn die Ausgaben pro Hektar bescheiden sind. Die Bodenvariabilität auf diesen Betrieben unterstützt Messungen an mehreren Feldstandorten. Die Forstwirtschaft stellt eine kleinere, aber stabile Anwendung in Plantagengebieten dar, wo das Feuchtigkeitsmanagement die Eukalyptus- und Kiefernproduktion unterstützt.
Geschützter Anbau soll von 2026 bis 2031 mit einem CAGR von 13,2 % wachsen. Gewächshaus- und Tunnelsysteme erfordern intensivere Messungen von Wasser- und Nährstoffbedingungen als die meisten Freilandfelder. Nördliche Gartenbaugebiete und die Sonderproduktion in Mendoza bieten relevante Anwendungsfälle. Der argentinische Bodenüberwachungsmarkt kann in diesen Umgebungen aufgrund höherer Sensordichte und Serviceanforderungen höhere Einnahmen pro Hektar erzielen. Dokumentiertes Boden- und Nährstoffmanagement kann auch exportorientierte Frischproduktionsbetriebe unterstützen.

Nach Endnutzer:
Große kommerzielle Betriebe führen, während Forschungsinstitute und Universitäten das schnellste Wachstum verzeichnenGroße kommerzielle Betriebe entfielen im Jahr 2025 auf 54 % des Marktanteils des argentinischen Bodenüberwachungsmarkts. Ihre Größe kann Investitionen in Mehrparametersysteme und laufende Analysedienstleistungen rechtfertigen. Diese Betriebe weisen häufig ausreichende räumliche Variation auf, um von Bewirtschaftungszonenentscheidungen zu profitieren, und sind gut positioniert, um mit Vertreibern zusammenzuarbeiten, die Installation, Kalibrierung und Wartung anbieten. Dies macht große Betriebe zu einer wichtigen anfänglichen Kundengruppe für den argentinischen Bodenüberwachungsmarkt.
Forschungsinstitute und Universitäten sollen von 2026 bis 2031 mit einem CAGR von 13,6 % wachsen. Ihre Nachfrage ist mit sensorausgestatteten Feldparzellen, Überwachungsnetzwerken und Datenaustauscharbeiten mit kommerziellen Plattformen verbunden. Kleinbauern und Genossenschaftsbetriebe können auch durch gemeinsame Beschaffung und Beratungsunterstützung Zugang erhalten. Regierungsstellen und Entwicklungsprogramme können durch Demonstrations- und Erweiterungsinstallationen zusätzliche Nachfrage erzeugen.
Geografische Analyse
Die Pampas sind das größte Nachfragezentrum für den argentinischen Bodenüberwachungsmarkt. Die Großflächenproduktion in Buenos Aires, Córdoba, Santa Fe, Entre Ríos und La Pampa unterstützt die größte Konzentration großer kommerzieller Betriebe. Diese Betriebe können Systeme über ausgedehnte Felder hinweg einsetzen und die Daten für Düngemittel-, Aussaat- und Bewässerungsentscheidungen nutzen. Wissenschaftliche Forschung, die 2025 im Agronomy Journal veröffentlicht wurde, verknüpfte Bodenfeuchtigkeitsbedingungen in den argentinischen Pampas enger mit Maiserträgen als reine Niederschlagsmessungen. Dies stärkt den Fall für kontinuierliche Bodenmessungen in der Region.
Mendoza und der weitere Cuyo-Korridor weisen eine hohe Überwachungsintensität pro Hektar auf, da Weinberge und bewässerter Gartenbau ein enges Wassermanagement erfordern. Die Weltbank berichtete 2026 über die Modernisierung sensorbasierter Schiebersteuerungen in Río Negro und damit verbundene Wasserinvestitionen im südlichen Córdoba. Bewässerungsbetreiber benötigen Informationen, die das Timing verbessern und Wassernutzungsentscheidungen unterstützen können. Die Region verfügt auch über lokale Agronomie- und Servicekapazitäten, die eine laufende Kalibrierung praktischer machen können. Exportbezogene Qualitätsanforderungen geben Betreibern einen zusätzlichen Grund, Anbaubedingungen zu dokumentieren.
Nordargentinien umfasst Sonderkulturen wie Zitrusfrüchte, Tabak, Zuckerrohr, tropische Früchte und geschützten Gartenbau. Das Gebiet weist eine geringere Durchdringung als die Pampas auf, da die Betriebe kleiner sind und die Konnektivitätsbedingungen schwieriger sein können. Vielfältige Kulturen erfordern auch anwendungsspezifische Kalibrierung und Beratungsunterstützung. Der argentinische Bodenüberwachungsmarkt hat Wachstumspotenzial, da exportorientierte Erzeuger dokumentierte Bodenbewirtschaftungspraktiken benötigen, obwohl die Akzeptanz von erschwinglichem Service und zuverlässiger Kommunikation abhängt.
Wettbewerbslandschaft
Marktkonzentration
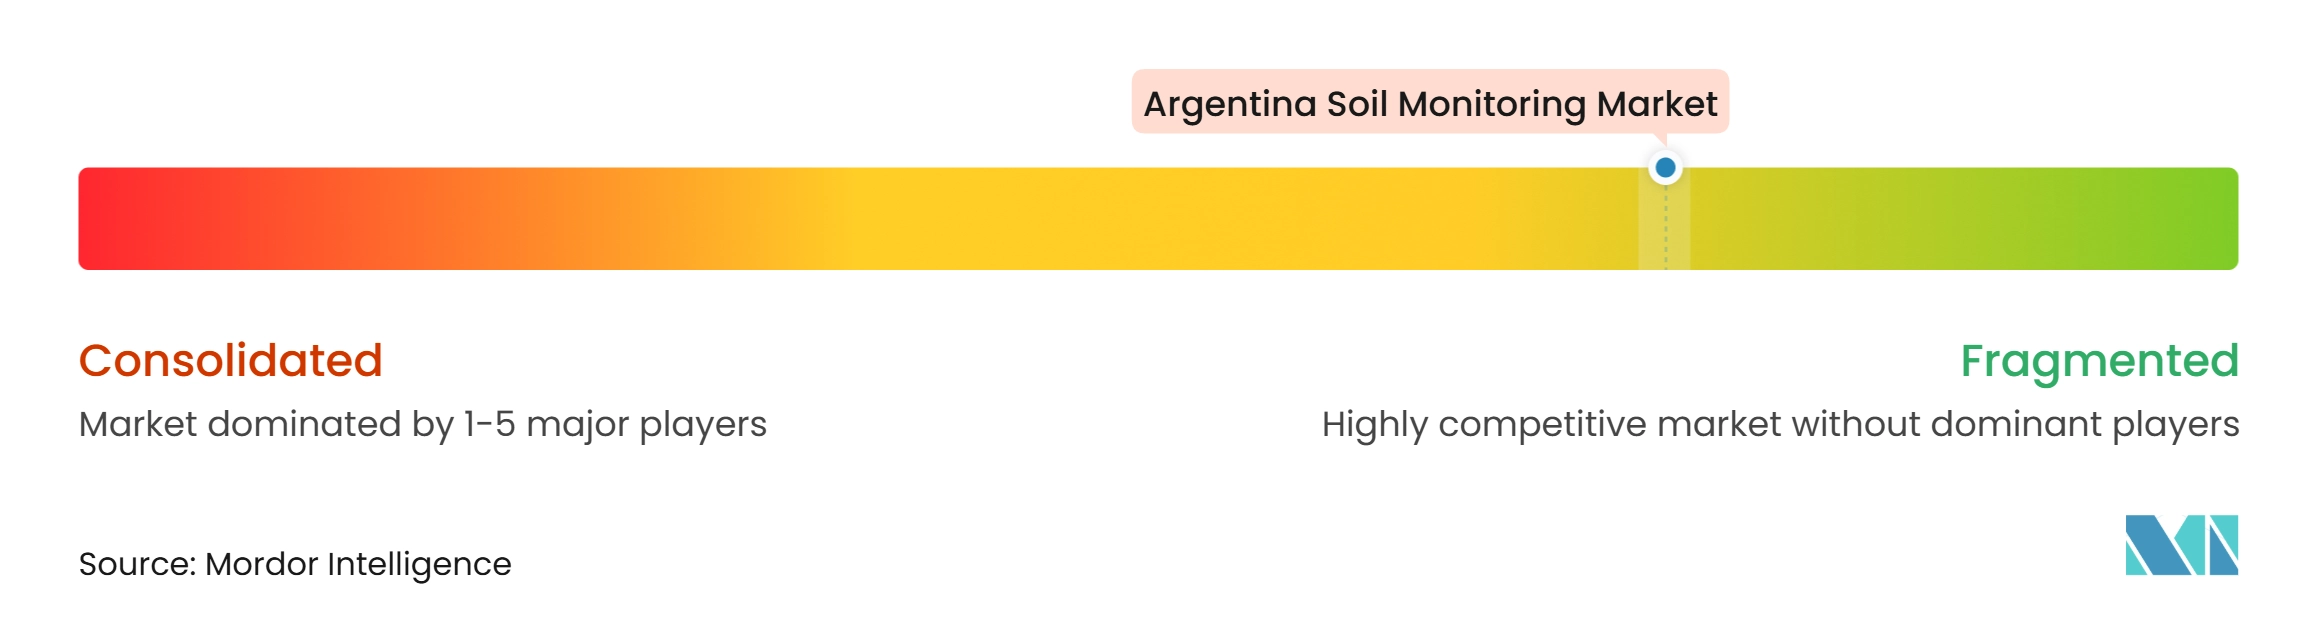
Der argentinische Bodenüberwachungsmarkt ist fragmentiert, mit etablierten internationalen Akteuren und lokalen Anbietern, die in den Bereichen Sensortechnologie, Softwarefähigkeiten, Vertriebsnetzwerke und Feldsupport konkurrieren. METER Group, Pessl Instruments, Sentek Technologies, Stevens Water Monitoring Systems und Spectrum Technologies gehören zu den wichtigsten Unternehmen, die in diesem Markt tätig sind. Lokale Integratoren, weitere Anbieter sowie andere lokale Lieferanten und Vertreiber tragen ebenfalls zur Wettbewerbslandschaft bei. Diese Struktur macht Vertreiberbeziehungen, Felddienst und Kalibrierungskompetenz zu wichtigen Wettbewerbsfaktoren.
Internationale Marken nutzen häufig lokale Vertreiber, da Importanforderungen, Währungsrisiken und Feldsupport lokale Handelsbeziehungen erfordern. Einige Anbieter bündeln Hardware mit Kalibrierungs- und Wartungsdienstleistungen, um Kundenbeziehungen nach der Installation zu schützen. Andere Anbieter konzentrieren sich auf Softwareplattformen, die Geräteablesungen mit Wetter-, Maschinen- und Satelliteninformationen kombinieren. METER Group veröffentlichte im Februar 2026 den SOLYX 14 und positionierte das Produkt für konsistentere volumetrische Wassergehaltsmessungen über verschiedene Bodentypen hinweg. CropX brachte im April 2026 seinen Apex-Mehrtiefenbodensensor für kontinuierliche Wassergehalt-, Temperatur- und Salinitätsmessungen innerhalb seiner digitalen Agronomie-Plattform auf den Markt.
Erschwingliche modulare Systeme für Betriebe mit 100 bis 500 Hektar bleiben eine wichtige kommerzielle Chance. Diese Betriebe benötigen häufig ein klar definiertes Servicepaket, das Sensorik, Konnektivität, Analysen und Beratungsunterstützung umfasst. Lokale Anbieter mit bodenspezifischer Kalibrierungskompetenz können dort konkurrieren, wo Standardwerkseinstellungen nicht mit salzhaltigen oder variablen argentinischen Böden übereinstimmen. Satellitenanalysen können auch Bodennetzwerke ergänzen, wo eine dauerhafte Sensorinstallation schwierig ist.
Marktführer der argentinischen Bodenüberwachungsbranche
-
METER Group, Inc.
-
Pessl Instruments GmbH
-
Sentek Technologies
-
Stevens Water Monitoring Systems, Inc.
-
Spectrum Technologies, Inc. (Transcat, Inc.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Argentinischer Bodenüberwachungsmarkt Unternehmen in diesem Bericht
- METER Group, Inc.
- Pessl Instruments GmbH
- Sentek Technologies
- Stevens Water Monitoring Systems, Inc.
- Spectrum Technologies, Inc. (Transcat, Inc.)
- Irrometer Company, Inc.
- Acclima, Inc.
- Delta-T Devices Ltd.
- Campbell Scientific, Inc.
- CropX Inc.
- Soil Scout Oy
- EOS Data Analytics
- Championsys
- VEGGA
- Plantae
Neueste Industrielle Entwicklungen in Argentinischer Bodenüberwachungsmarkt
- Mai 2026: Sentek Technologies ging eine Partnerschaft mit dem Soil CRC ein, um BILBY® zu kommerzialisieren, eine unterirdische kabellose Datenübertragungseinheit, die Bodenfeuchtigkeitssensordaten von vergrabenen Sonden über Entfernungen von bis zu 1.000 Metern an oberirdische Empfnger überträgt. Die Technologie eliminiert den Bedarf an Oberflächenverkabelung und ermöglicht dauerhafte Bodenüberwachung in landwirtschaftlichen Anwendungen.
- April 2026: CropX Technologies brachte den Apex-Mehrtiefenbodensensor auf den Markt, der kontinuierliche volumetrische Wassergehalt-, Temperatur- und Salinitätsmessungen in 4-Zoll-Intervallen über 12", 24" und 36"-Konfigurationen bietet, integriert mit der digitalen Agronomie-Plattform von CropX für automatisierte Bewässerungs- und Fruchtbarkeitsanalysen.
- Februar 2026: METER Group veröffentlichte den SOLYX 14 Bodenfeuchtigkeitssensor mit CDX-Technologie, der konsistenten volumetrischen Wassergehalt über ein breiteres Spektrum von Bodentypen mit reduzierter Empfindlichkeit gegenüber Salz- und Temperaturschwankungen liefert und damit direkt die Kalibrierungsdrift-Einschränkung adressiert, die historisch das Vertrauen in Sensoren in Argentiniens salzhaltigen und heterogenen Bodenumgebungen eingeschränkt hat.
Berichtsumfang des argentinischen Bodenüberwachungsmarkts
Bodenüberwachung bezieht sich auf den Einsatz von Technologien und Lösungen zur Messung und Analyse von Bodenparametern, einschließlich Feuchtigkeit, Temperatur, pH-Wert, Salzgehalt und Nährstoffgehalten, zur Unterstützung fundierter landwirtschaftlicher und Landnutzungsentscheidungen.
Der argentinische Bodenüberwachungsmarkt ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), nach Produkttyp (In-situ-Sensoren, Fernerkundungsplattformen sowie tragbare Sonden und Testkits), nach Konnektivität (kabelgebunden und kabellos), nach Anwendung (Freilandanbau, geschützter Anbau und Forstwirtschaft) sowie nach Endnutzer (große kommerzielle Betriebe, Kleinbauern und Genossenschaftsbetriebe, Forschungsinstitute und Universitäten sowie Regierung und Nichtregierungsorganisationen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| In-situ-Sensoren |
| Fernerkundungsplattformen |
| Tragbare Sonden und Testkits |
| Kabelgebunden |
| Kabellos (LPWAN, Mobilfunk, Satellit) |
| Freiland |
| Geschtzter Anbau |
| Forstwirtschaft |
| Große kommerzielle Betriebe |
| Kleinbauern und Genossenschaftsbetriebe |
| Forschungsinstitute und Universitäten |
| Regierung und Nichtregierungsorganisationen |
| Nach Komponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Produkttyp | In-situ-Sensoren |
| Fernerkundungsplattformen | |
| Tragbare Sonden und Testkits | |
| Nach Konnektivitätstechnologie | Kabelgebunden |
| Kabellos (LPWAN, Mobilfunk, Satellit) | |
| Nach Anwendung | Freiland |
| Geschtzter Anbau | |
| Forstwirtschaft | |
| Nach Endnutzer | Große kommerzielle Betriebe |
| Kleinbauern und Genossenschaftsbetriebe | |
| Forschungsinstitute und Universitäten | |
| Regierung und Nichtregierungsorganisationen |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der argentinische Bodenüberwachungsmarkt?
Die Marktgröße des argentinischen Bodenüberwachungsmarkts wurde im Jahr 2025 auf 18,75 Millionen USD geschätzt und soll von 20,88 Millionen USD im Jahr 2026 auf 36,74 Millionen USD bis 2031 wachsen, bei einem CAGR von 11,90 % während des Prognosezeitraums (2026–2031).
Welche Komponente wächst in Argentinien am schnellsten?
Software soll von 2026 bis 2031 mit einem CAGR von 15,8 % wachsen, da Betriebe Datenplattformen und wiederkehrende Analyseabonnements einführen.
Warum führt kabellose Konnektivität bei Bodenüberwachungsbereitstellungen?
Kabellos entfiel im Jahr 2025 auf einen Anteil von 70 %, da es besser für Argentiniens große und weitläufige landwirtschaftliche Felder geeignet ist.
Welche Anwendung hat die größte Bereitstellungsbasis?
Freilandanwendungen entfielen im Jahr 2025 auf 68 % des Umsatzes, unterstützt durch die Großflächenproduktion von Getreide und Ölsaaten.
Was schränkt die Akzeptanz bei kleineren Betrieben ein?
Anfängliche Systemkosten, unklare Amortisation, begrenzte Konnektivität und der Bedarf an Beratungsunterstützung können die Akzeptanz verzögern.