
Tamaño y Participación del Mercado de Monitoreo de Suelos de Argentina
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
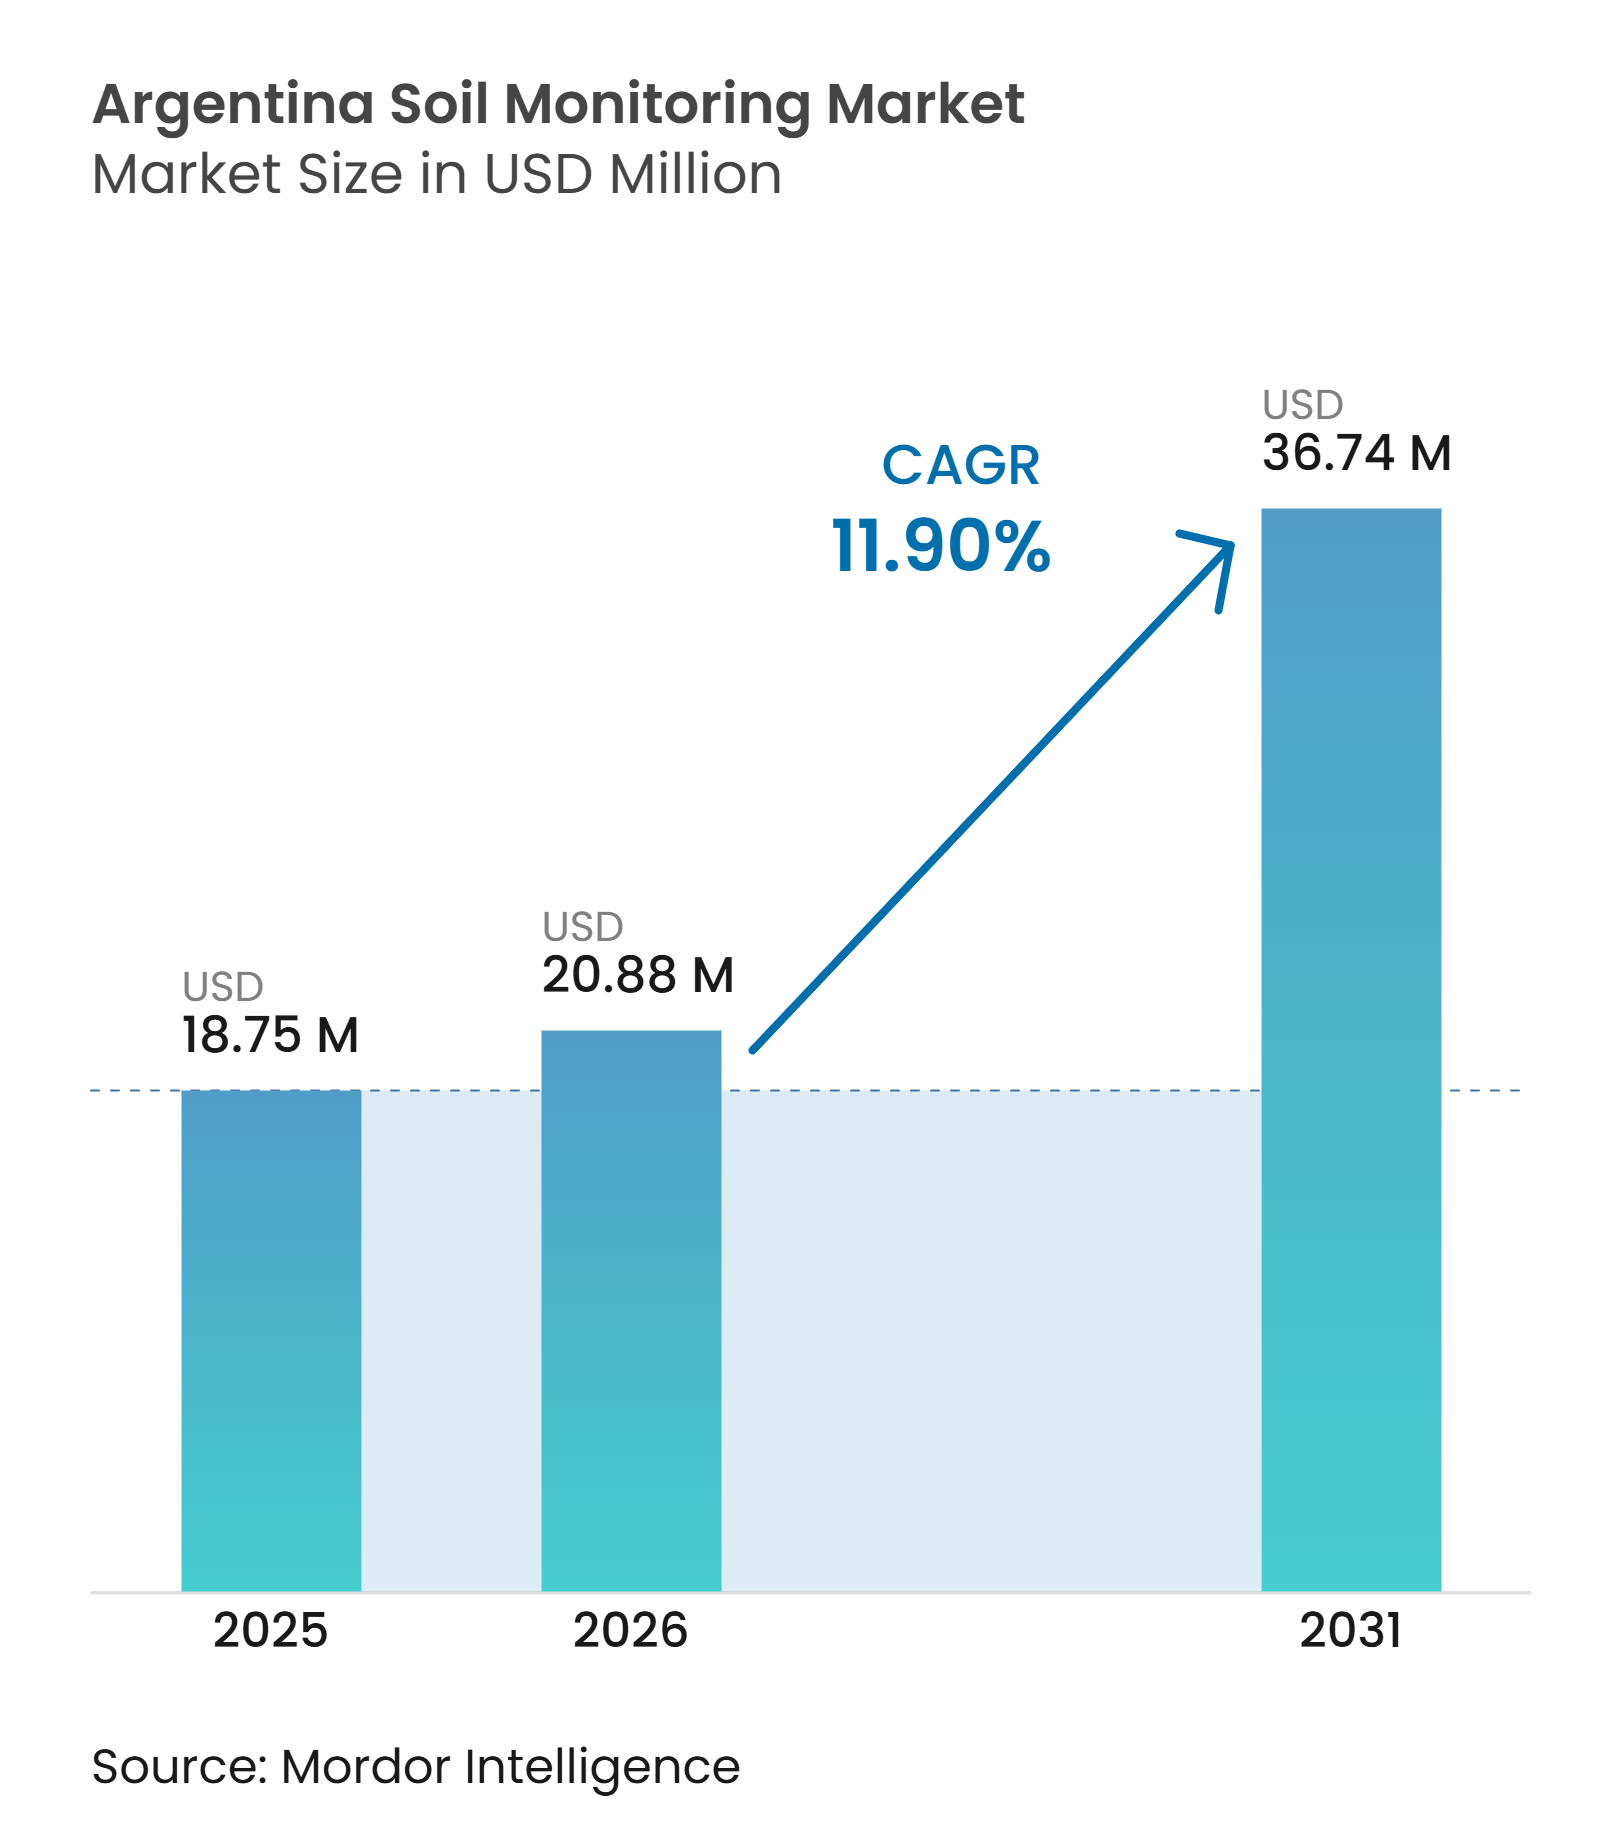
| Tamaño del mercado en el año base (2025) | 18.75 Millones de dólares |
| Tamaño del Mercado (2026) | 20.88 Millones de dólares |
| Tamaño del Mercado (2031) | 36.74 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.90 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Monitoreo de Suelos de Argentina por Mordor Intelligence
El tamaño del mercado de monitoreo de suelos de Argentina fue valorado en 18,75 millones de USD en 2025 y se prevé que crezca desde 20,88 millones de USD en 2026 hasta alcanzar los 36,74 millones de USD en 2031, a una CAGR del 11,90% durante el período de pronóstico (2026-2031). El mercado abarca hardware, software, servicios, instalación, calibración y suscripciones de monitoreo utilizados en las distintas condiciones de producción agrícola y modelos de negocio agrícola del país. La agricultura sigue siendo importante para la economía argentina, lo que otorga a los operadores agrícolas un fuerte incentivo para proteger el rendimiento y gestionar los insumos con cuidado. El crecimiento refleja las diversas necesidades de las grandes explotaciones cerealeras, los viñedos irrigados y los sistemas de cultivos especiales. Los proveedores están yendo más allá de la venta de dispositivos al vincular las mediciones de campo con las decisiones de riego, fertilización y gestión de cultivos. La oportunidad comercial es más sólida donde el servicio local confiable, la calibración y la interpretación de datos acompañan a la tecnología.
Conclusiones Clave del Informe
- Por componente, el hardware representó el 55% de la participación del mercado de monitoreo de suelos de Argentina en 2025, mientras que se prevé que el software crezca a una CAGR del 15,8% de 2026 a 2031.
- Por tipo de producto, los sensores in situ representaron el 48% del tamaño del mercado de monitoreo de suelos de Argentina en 2025, mientras que se prevé que las plataformas de teledetección crezcan a una CAGR del 16,1% de 2026 a 2031.
- Por tecnología de conectividad, la conectividad inalámbrica representó una participación del 70% en 2025 y se prevé que crezca a una CAGR del 17,8% de 2026 a 2031.
- Por aplicación, las aplicaciones de campo abierto representaron una participación del 68% en 2025, mientras que se prevé que el cultivo protegido crezca a una CAGR del 13,2% de 2026 a 2031.
- Por usuario final, las grandes explotaciones comerciales representaron una participación del 54% en 2025, mientras que se prevé que los institutos de investigación y las universidades crezcan a una CAGR del 13,6% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riego de Precisión y Optimización del Uso del Agua | +2.5% | A nivel nacional, con mayor intensidad en Cuyo, Mendoza y las zonas irrigadas de la Pampa | Mediano plazo (2-4 años) |
| Agotamiento de Nutrientes y Gestión de Insumos a Tasa Variable | +1.8% | Buenos Aires, Córdoba y Santa Fe | Mediano plazo (2-4 años) |
| Expansión de Plataformas Conectadas de Gestión Agrícola | +1.6% | Nacional, con actividad temprana en el corredor AgTech de Rosario | Largo plazo (≥ 4 años) |
| Economía de Escala Agrícola y Variabilidad de Campo en la Pampa | +1.5% | Buenos Aires, Córdoba y Entre Ríos | Corto plazo (≤ 2 años) |
| Monitoreo de Volatilidad Climática para Sequía y Precipitaciones Irregulares | +2% | A nivel nacional, especialmente Buenos Aires y Córdoba | Corto plazo (≤ 2 años) |
| Adquisición Cooperativa y Modos de Despliegue de Servicios Compartidos | +0.9% | Buenos Aires, Santa Fe y Entre Ríos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Riego de Precisión y Optimización del Uso del Agua
Los sensores de humedad del suelo y de potencial hídrico están incorporándose a la gestión del riego en Argentina. Estas herramientas ayudan a las explotaciones a ajustar el riego por campo y zona de gestión en lugar de depender de calendarios fijos. CropX informó que los campos gestionados con sensores utilizaron 3,2 acre-pies de agua frente a los 5,0 acre-pies bajo gestión tradicional, mientras que el beneficio neto aumentó en 43 USD por acre [1]. El programa GIRSAR del Banco Mundial apoya inversiones en infraestructura hídrica, incluidos controles de compuertas basados en sensores en el Valle del Río Negro y el sur de Córdoba [2]. Los operadores de viñedos en Mendoza también requieren datos confiables de humedad y conductividad eléctrica para apoyar el riego por goteo y la calidad de la fruta. Estas condiciones respaldan la demanda de sistemas que conecten las lecturas del suelo con las decisiones diarias de riego en el mercado de monitoreo de suelos de Argentina.
Agotamiento de Nutrientes y Gestión de Insumos a Tasa Variable
La producción continua de soja y maíz ha incrementado la atención sobre la gestión del fósforo y el azufre en toda la Pampa. El monitoreo del suelo puede revelar la variación de campo que los análisis periódicos pueden no capturar a tiempo para las decisiones operativas. El mercado de monitoreo de suelos de Argentina se beneficia cuando las explotaciones utilizan las mediciones para dirigir el gasto en fertilizantes hacia las áreas de mayor necesidad. El Instituto Nacional de Tecnología Agropecuaria (INTA) demostró el uso de sensores de conductividad eléctrica para caracterizar los entornos productivos y apoyar las decisiones de zonificación de manejo. Ese enfoque a nivel de campo hace que los datos de los sensores sean más útiles cuando se combinan con apoyo agronómico y maquinaria capaz de aplicación a tasa variable. También otorga a los proveedores un papel tanto en el proceso de medición como en el uso práctico de los resultados.
Expansión de Plataformas Conectadas de Gestión Agrícola
Las plataformas agrícolas conectadas integran la información del suelo con datos meteorológicos, de maquinaria y satelitales. El flujo de trabajo resultante convierte al sensor en un insumo dentro de un sistema más amplio de gestión agrícola. El mercado de monitoreo de suelos de Argentina está respaldado por plataformas que transforman las lecturas continuas en alertas de riego, mapas de campo y registros de gestión. LoRaWAN se utiliza en la agricultura inteligente porque puede conectar dispositivos de bajo consumo a largas distancias, incluso a través de extensiones respaldadas por satélite en zonas remotas [3]. Este modelo puede reducir la dificultad práctica de gestionar varios sistemas de datos separados en una sola explotación. También puede fortalecer la retención de clientes cuando la plataforma se convierte en parte de las decisiones agrícolas recurrentes.
Economía de Escala Agrícola y Variabilidad de Campo en la Pampa
Las explotaciones comerciales suelen operar campos lo suficientemente grandes como para justificar nodos de sensores, pasarelas y suscripciones de análisis recurrentes. El mercado de monitoreo de suelos de Argentina, por lo tanto, cuenta con una clara base de adoptantes tempranos entre los operadores de grandes extensiones. El INTA ha documentado cómo la detección de conductividad eléctrica puede identificar contrastes de textura del suelo y apoyar una gestión más específica de los entornos productivos. Estas diferencias pueden afectar las decisiones de siembra, riego y fertilización en una sola explotación. Los grandes operadores pueden capturar más valor de esas decisiones cuando los proveedores de servicios apoyan la instalación y calibración en extensas superficies.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Controles Cambiarios y Plazos de Importación | -1.8% | Nacional, con mayor efecto en los importadores de hardware de Buenos Aires | Corto plazo (≤ 2 años) |
| Brechas de Conectividad Rural y Disponibilidad de Energía | -1.3% | Patagonia, Región Agrícola del Norte y zonas remotas de la Pampa | Mediano plazo (2-4 años) |
| Deriva de Calibración en Suelos Salinos y Heterogéneos | -1% | Distritos de riego de Cuyo, Pampa Deprimida y Santiago del Estero | Largo plazo (≥ 4 años) |
| Retorno Incierto para Pequeñas Explotaciones y Cultivos de Bajo Valor | -0.9% | Norte de Argentina, Patagonia y zonas marginales de secano de la Pampa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Controles Cambiarios y Plazos de Importación
La mayor parte del hardware de sensores utilizado en Argentina es importado, lo que expone al mercado de monitoreo de suelos de Argentina a las fluctuaciones del tipo de cambio y a los procedimientos de importación. Argentina eliminó los plazos de pago y los controles de capital en abril de 2025, reduciendo parte de la fricción transaccional para los importadores. Sin embargo, los distribuidores de equipos siguen gestionando la exposición cambiaria al mantener inventario y fijar precios en acuerdos de servicio plurianuales. Esto puede incrementar el costo final de los dispositivos, las piezas de repuesto y la instalación, y puede hacer que las explotaciones duden en comprometerse con sistemas cuando el período de recuperación esperado no está claro. Los proveedores con stock local, servicio predecible y condiciones de pago transparentes están mejor posicionados para gestionar esta restricción.
Brechas de Conectividad Rural y Disponibilidad de Energía
Las zonas agrícolas remotas no siempre cuentan con cobertura celular, energía o conexiones de fibra confiables. Estas brechas son más relevantes en la Patagonia, el norte de Argentina y las ubicaciones distantes de la Pampa. El mercado de monitoreo de suelos de Argentina depende de sistemas de comunicaciones capaces de operar bajo estas condiciones. LoRaWAN y las extensiones satelitales pueden apoyar despliegues de agricultura inteligente en zonas remotas sin cobertura terrestre continua. Sin embargo, los nodos alimentados por energía solar, los enlaces satelitales y el almacenamiento local de datos pueden incrementar los costos iniciales de instalación. Una adopción más amplia requerirá soluciones confiables que reduzcan los requisitos de mantenimiento en campo y funcionen en entornos de conectividad mixta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
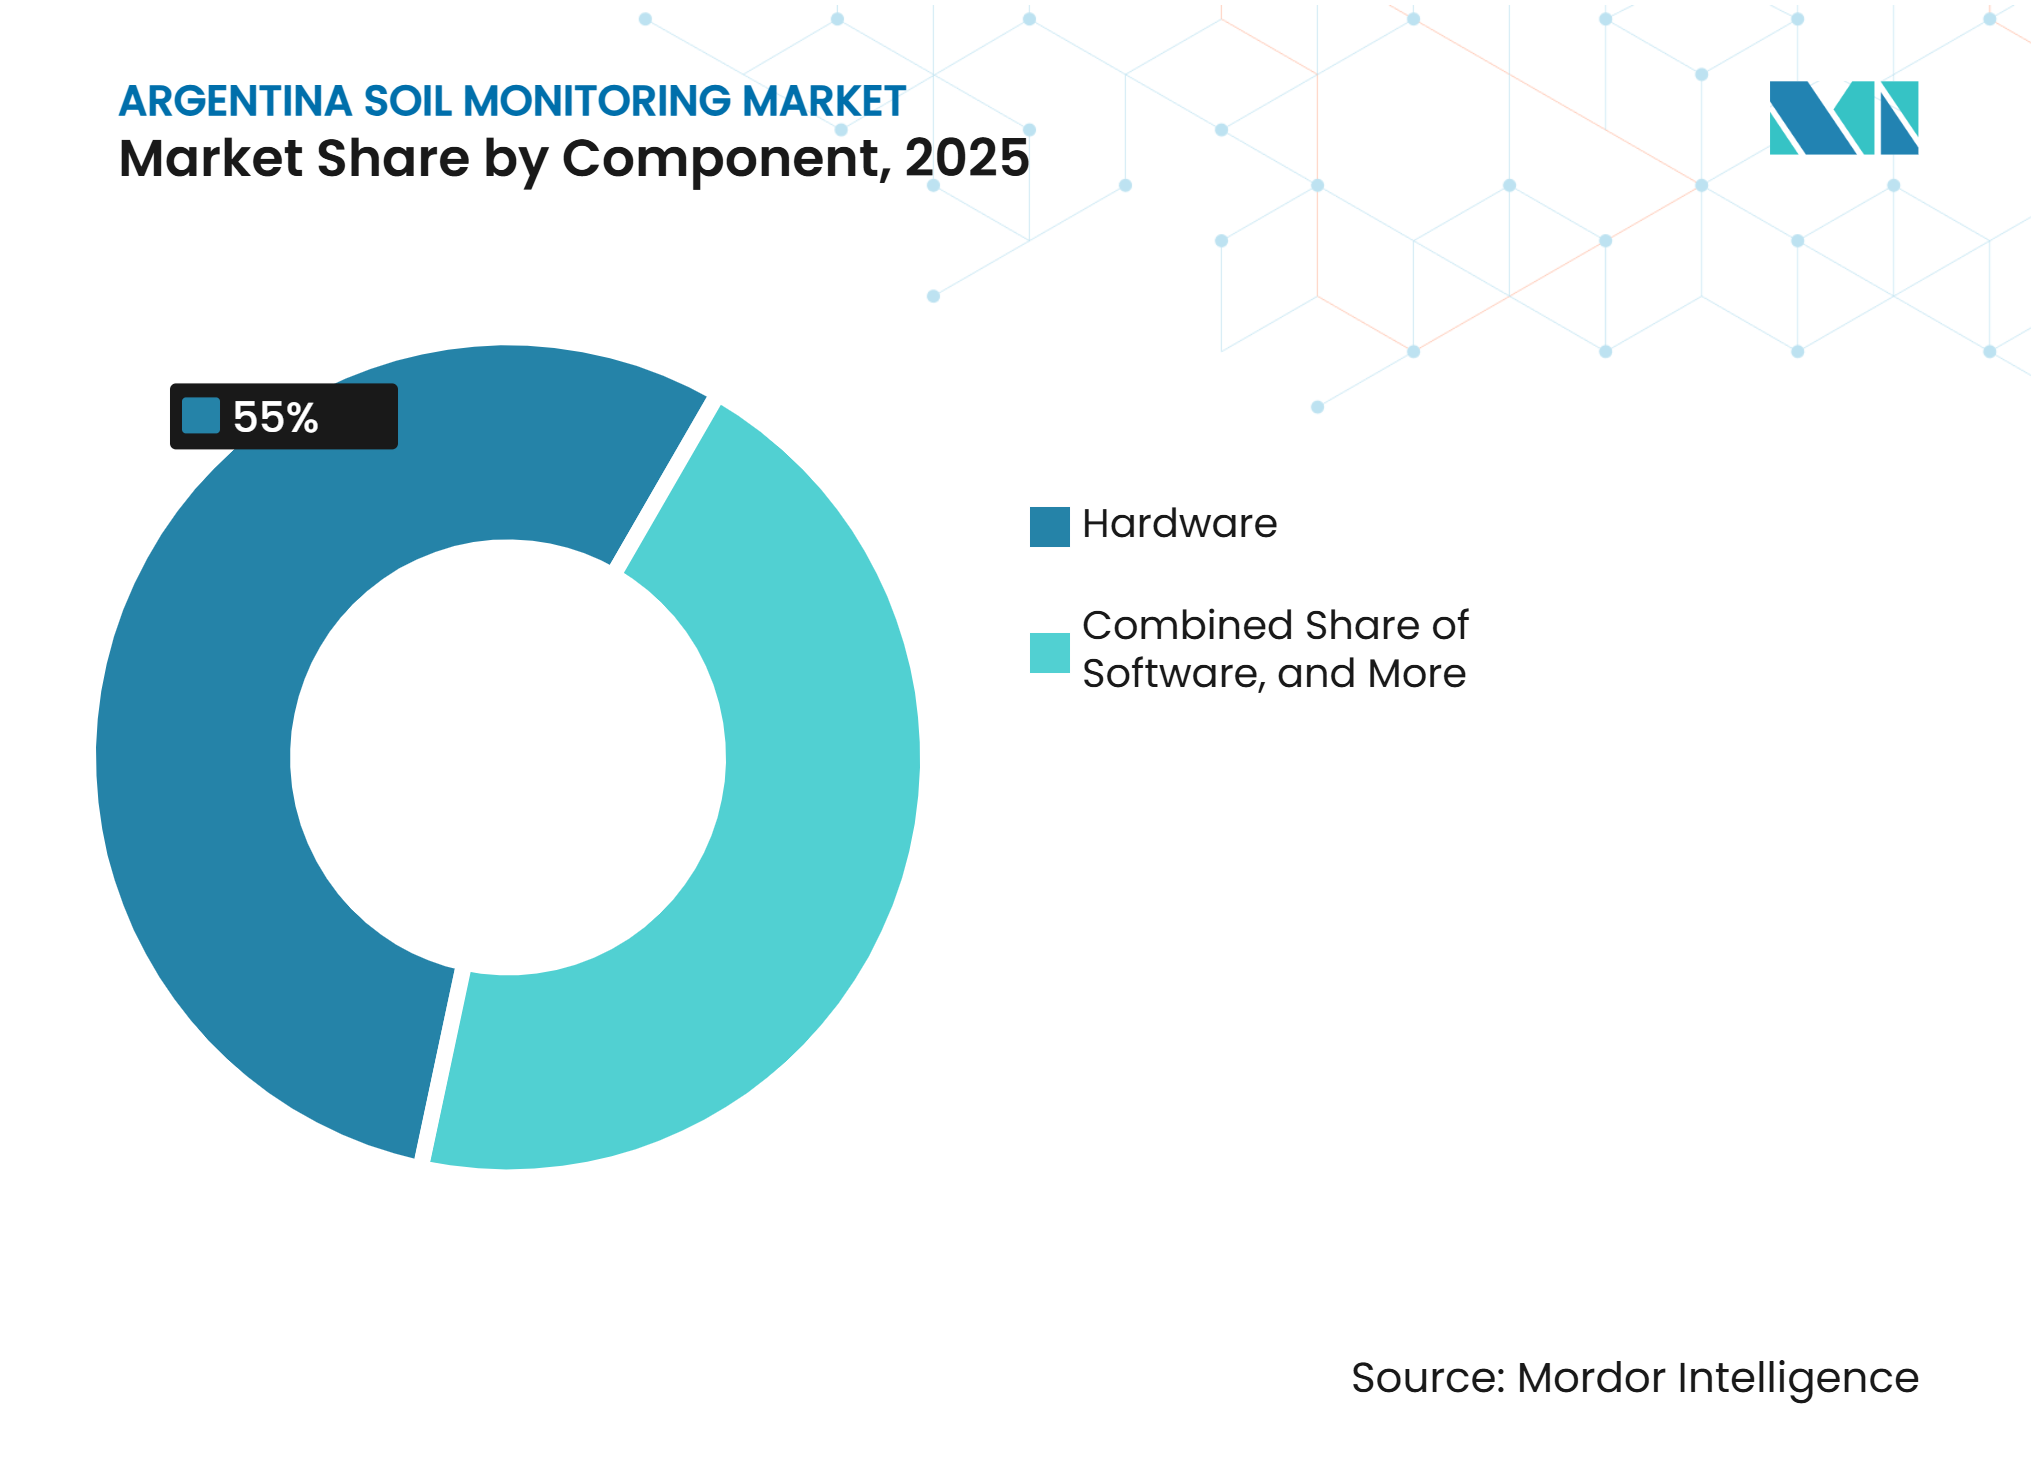
el Hardware Lidera Mientras el Software Registra el Crecimiento más RápidoEl hardware representó el 55% del tamaño del mercado de monitoreo de suelos de Argentina en 2025. Esta posición refleja la inversión inicial en nodos de sensores, pasarelas, registradores de datos y equipos de conectividad de campo. El hardware sigue siendo necesario ya que produce las lecturas utilizadas por los gestores y asesores agrícolas. Los servicios de instalación, calibración y mantenimiento también son importantes dentro de un modelo de suministro liderado por importaciones, ayudando a los distribuidores a mantener relaciones directas con los clientes después de la venta del equipo original.
Se prevé que el software crezca a una CAGR del 15,8% de 2026 a 2031, la tasa más rápida en este segmento. Las plataformas en la nube pueden convertir las lecturas de campo en alertas, registros y recomendaciones de tasa variable, apoyando suscripciones recurrentes en lugar de ventas de licencias únicas. El mercado de monitoreo de suelos de Argentina probablemente favorecerá a los proveedores que combinen dispositivos confiables con software utilizable y apoyo agronómico práctico. Los proveedores sin ofertas de análisis pueden enfrentar mayor presión a medida que las plataformas de datos se vuelvan más centrales para las operaciones agrícolas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Producto:
los Sensores In Situ Lideran Mientras las Plataformas de Teledetección Registran el Crecimiento más RápidoLos sensores in situ representaron una participación del 48% en el mercado de monitoreo de suelos de Argentina en 2025. Esta posición refleja la demanda de mediciones continuas de humedad en la zona radicular, temperatura y conductividad eléctrica. Estos dispositivos son útiles donde las explotaciones requieren lecturas directas a múltiples profundidades del suelo. Las sondas de reflectometría en el dominio del tiempo siguen siendo relevantes para la medición del contenido de agua, mientras que los dispositivos de capacitancia apoyan el perfilado a múltiples profundidades a escala de explotación comercial. Las sondas portátiles y los kits de prueba también apoyan a los técnicos que evalúan campos antes de instalar un sistema permanente.
Se prevé que las plataformas de teledetección crezcan a una CAGR del 16,1% de 2026 a 2031. Los datos satelitales y de vehículos aéreos no tripulados pueden ampliar la visibilidad en campos donde la cobertura densa de sensores terrestres no es práctica. Este enfoque funciona mejor cuando las observaciones remotas se verifican con lecturas a nivel del suelo. El mercado de monitoreo de suelos de Argentina puede utilizar estas capas de datos como fuentes complementarias en lugar de como sustituto de las redes in situ. Los programas cooperativos y de servicio de campo pueden utilizar equipos portátiles para generar familiaridad antes de proponer un contrato de monitoreo fijo.
Por Tecnología de Conectividad:
la Conectividad Inalámbrica Lidera y Registra el Crecimiento más RápidoLa conectividad inalámbrica representó el 70% de la participación del mercado de monitoreo de suelos de Argentina en 2025. Esta categoría incluye conexiones LPWAN, celulares y satelitales. Su posición dominante refleja el costo y la dificultad operativa de instalar redes cableadas en grandes y dispersos campos agrícolas. Los sistemas inalámbricos pueden conectar nodos de sensores y pasarelas reduciendo el mantenimiento relacionado con el cableado. La LoRa Alliance identificó a LoRaWAN como una opción de conectividad para la agricultura inteligente, incluso para cobertura respaldada por satélite en campos remotos.
También se prevé que la conectividad inalámbrica crezca a una CAGR del 17,8% de 2026 a 2031, reflejando la necesidad de transferencia de datos donde el despliegue cableado no es económicamente viable. Soil CRC seleccionó a Sentek Technologies como socio de comercialización para la unidad de transmisión subterránea BILBY en mayo de 2026. La unidad está diseñada para enviar datos de sondas a receptores sobre el suelo sin cables en la superficie. Los sistemas cableados mantienen un papel en el cultivo protegido y en las estaciones de investigación donde las condiciones de instalación están controladas y los requisitos de precisión son elevados.
Por Aplicación:
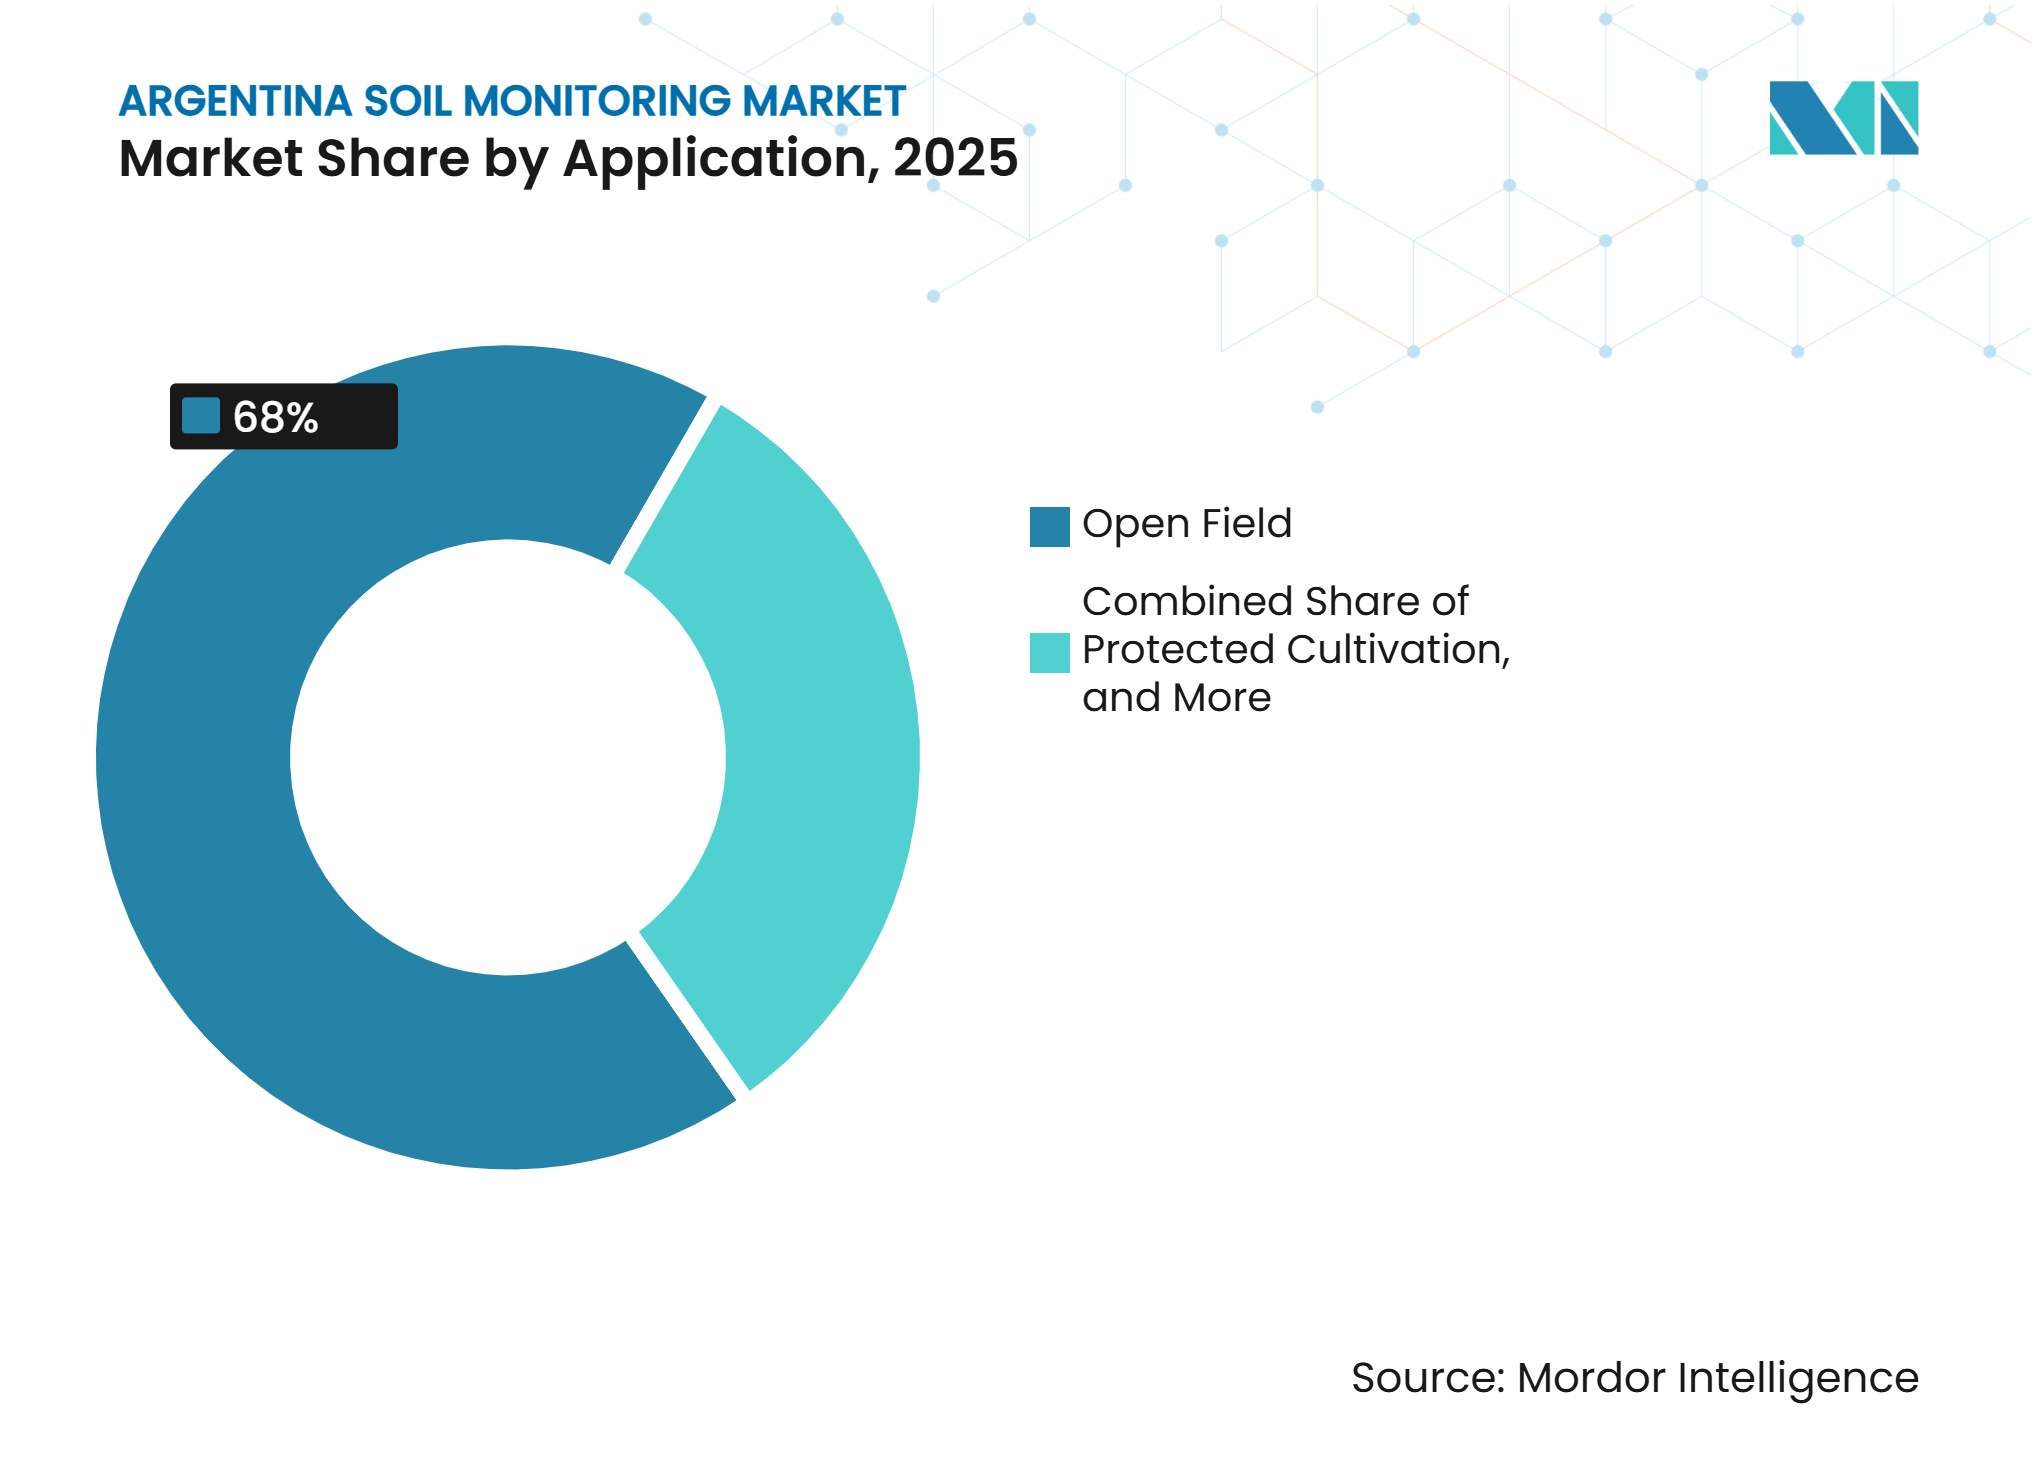
el Campo Abierto Lidera Mientras el Cultivo Protegido Registra el Crecimiento más RápidoLas aplicaciones de campo abierto representaron el 68% del tamaño del mercado de monitoreo de suelos de Argentina en 2025. La producción de cereales y oleaginosas en grandes extensiones otorga a esta aplicación la mayor base de hectáreas monitoreadas. Una gran explotación pampeana puede generar una demanda sustancial de sensores incluso cuando el gasto por hectárea es modesto. La variabilidad del suelo en estas explotaciones apoya la medición en múltiples ubicaciones de campo. La silvicultura representa una aplicación menor pero estable en zonas de plantaciones donde la gestión de la humedad apoya la producción de eucalipto y pino.
Se prevé que el cultivo protegido crezca a una CAGR del 13,2% de 2026 a 2031. Los sistemas de invernadero y túnel requieren una medición más intensiva de las condiciones de agua y nutrientes que la mayoría de los campos abiertos. Las zonas hortícolas del norte y la producción especializada de Mendoza proporcionan casos de uso relevantes. El mercado de monitoreo de suelos de Argentina puede generar mayores ingresos por hectárea en estos entornos debido a la mayor densidad de sensores y los requisitos de servicio. La gestión documentada del suelo y los nutrientes también puede apoyar las operaciones de producción de frutas y hortalizas frescas orientadas a la exportación.

Por Usuario Final:
las Grandes Explotaciones Comerciales Lideran Mientras los Institutos de Investigación y las Universidades Registran el Crecimiento más RápidoLas grandes explotaciones comerciales representaron el 54% de la participación del mercado de monitoreo de suelos de Argentina en 2025. Su escala puede justificar la inversión en sistemas multiparámetro y servicios de análisis continuos. Estas operaciones suelen tener suficiente variación espacial para beneficiarse de las decisiones por zonas de manejo y están bien posicionadas para trabajar con distribuidores que proporcionan instalación, calibración y mantenimiento. Esto convierte a las grandes explotaciones en un importante grupo de clientes iniciales para el mercado de monitoreo de suelos de Argentina.
Se prevé que los institutos de investigación y las universidades crezcan a una CAGR del 13,6% de 2026 a 2031. Su demanda está vinculada a parcelas de campo equipadas con sensores, redes de monitoreo y trabajo de intercambio de datos con plataformas comerciales. Las pequeñas explotaciones y las cooperativas también pueden obtener acceso a través de adquisiciones compartidas y apoyo asesor. Los organismos gubernamentales y los programas de desarrollo pueden generar demanda adicional a través de instalaciones de demostración y extensión.
Análisis Geográfico
La Pampa es el mayor centro de demanda del mercado de monitoreo de suelos de Argentina. Su producción en grandes extensiones en Buenos Aires, Córdoba, Santa Fe, Entre Ríos y La Pampa concentra la mayor cantidad de grandes explotaciones comerciales. Estas explotaciones pueden desplegar sistemas en extensos campos y utilizar los datos en las decisiones de fertilización, siembra y riego. Una investigación científica publicada en el Agronomy Journal en 2025 vinculó las condiciones de humedad del suelo en la Pampa argentina más estrechamente con los rendimientos del maíz que las medidas basadas únicamente en precipitaciones. Esto refuerza el argumento a favor de las mediciones continuas del suelo en la región.
Mendoza y el corredor más amplio de Cuyo tienen una alta intensidad de monitoreo por hectárea porque los viñedos y la horticultura irrigada requieren una gestión hídrica estrecha. El Banco Mundial informó sobre la modernización del control de compuertas basado en sensores en Río Negro y las inversiones hídricas relacionadas en el sur de Córdoba durante 2026. Los operadores con riego necesitan información que pueda mejorar la programación y apoyar las decisiones de uso del agua. La región también cuenta con capacidades locales de agronomía y servicio que pueden hacer más práctica la calibración continua. Los requisitos de calidad vinculados a la exportación otorgan a los operadores una razón adicional para documentar las condiciones de cultivo.
El norte de Argentina incluye cultivos especiales como cítricos, tabaco, caña de azúcar, frutas tropicales y horticultura protegida. La zona tiene menor penetración que la Pampa porque las explotaciones son más pequeñas y las condiciones de conectividad pueden ser más difíciles. Los cultivos diversos también requieren calibración y apoyo asesor específicos para cada aplicación. El mercado de monitoreo de suelos de Argentina tiene margen para crecer a medida que los productores orientados a la exportación necesitan prácticas documentadas de gestión del suelo, aunque la adopción depende de un servicio asequible y comunicaciones confiables.
Panorama Competitivo
Concentración del Mercado
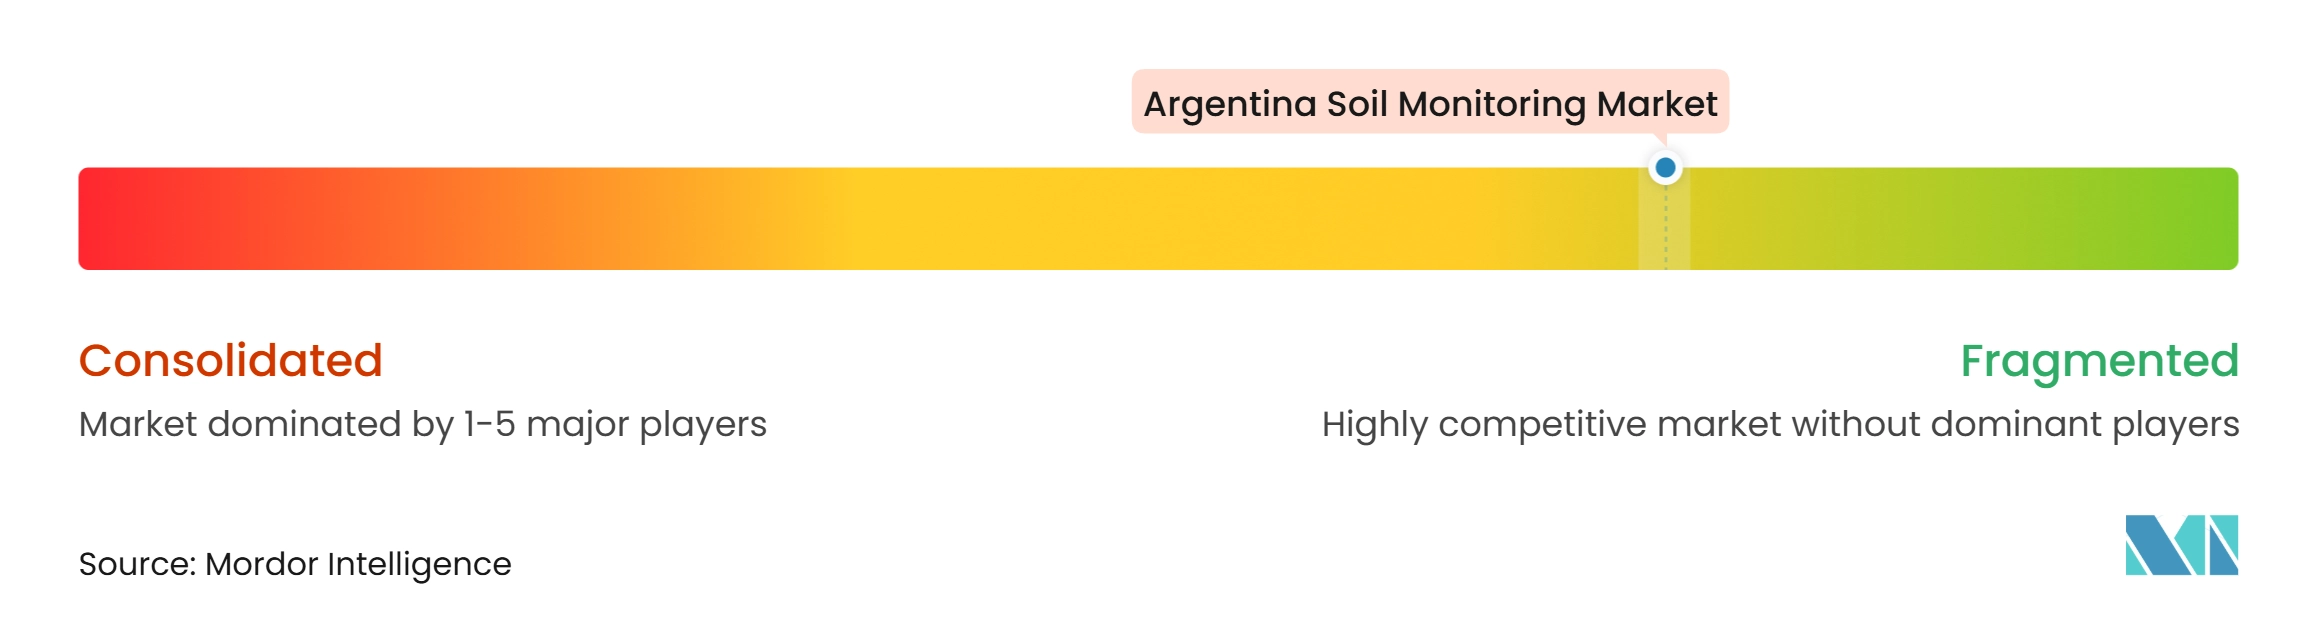
El mercado de monitoreo de suelos de Argentina está fragmentado, con actores internacionales establecidos y proveedores locales que compiten en tecnología de sensores, capacidades de software, redes de distribución y soporte de campo. METER Group, Pessl Instruments, Sentek Technologies, Stevens Water Monitoring Systems y Spectrum Technologies se encuentran entre las principales empresas que operan en el mercado. Los integradores locales, proveedores adicionales y otros distribuidores y proveedores locales también contribuyen al panorama competitivo. Esta estructura hace que las relaciones con los distribuidores, el servicio de campo y la capacidad de calibración sean factores competitivos importantes.
Las marcas internacionales suelen utilizar distribuidores locales porque los requisitos de importación, la exposición cambiaria y el soporte de campo crean la necesidad de relaciones comerciales locales. Algunos proveedores agrupan el hardware con servicios de calibración y mantenimiento para proteger las relaciones con los clientes después de la instalación. Otros proveedores se centran en plataformas de software que combinan lecturas de dispositivos con información meteorológica, de maquinaria y satelital. METER Group lanzó el SOLYX 14 en febrero de 2026, posicionando el producto para mediciones de contenido volumétrico de agua más consistentes en diferentes tipos de suelo. CropX lanzó su sensor de suelo multiprofundidad Apex en abril de 2026 para mediciones continuas de contenido de agua, temperatura y salinidad dentro de su plataforma de agronomía digital.
Los sistemas modulares asequibles para explotaciones de 100 a 500 hectáreas siguen siendo una importante oportunidad comercial. Estas explotaciones suelen necesitar un paquete de servicio claramente definido que cubra detección, conectividad, análisis y apoyo asesor. Los proveedores locales con experiencia en calibración específica del suelo pueden competir donde los ajustes estándar de fábrica no se adaptan a los suelos salinos o variables de Argentina. Los análisis satelitales también pueden complementar las redes terrestres donde la instalación permanente de sensores es difícil.
Líderes de la Industria de Monitoreo de Suelos de Argentina
-
METER Group, Inc.
-
Pessl Instruments GmbH
-
Sentek Technologies
-
Stevens Water Monitoring Systems, Inc.
-
Spectrum Technologies, Inc. (Transcat, Inc.)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Monitoreo de Suelos de Argentina Empresas cubiertas en este informe
- METER Group, Inc.
- Pessl Instruments GmbH
- Sentek Technologies
- Stevens Water Monitoring Systems, Inc.
- Spectrum Technologies, Inc. (Transcat, Inc.)
- Irrometer Company, Inc.
- Acclima, Inc.
- Delta-T Devices Ltd.
- Campbell Scientific, Inc.
- CropX Inc.
- Soil Scout Oy
- EOS Data Analytics
- Championsys
- VEGGA
- Plantae
Desarrollos recientes de la industria en Mercado de Monitoreo de Suelos de Argentina
- Mayo de 2026: Sentek Technologies se asoció con Soil CRC para comercializar BILBY®, una unidad de transmisión inalámbrica de datos subterránea que transmite datos de sensores de humedad del suelo desde sondas enterradas a receptores sobre el suelo a distancias de hasta 1.000 metros. La tecnología elimina la necesidad de cableado en superficie y permite el monitoreo permanente del suelo en aplicaciones agrícolas.
- Abril de 2026: CropX Technologies lanzó el sensor de suelo multiprofundidad Apex, que proporciona mediciones continuas de contenido volumétrico de agua, temperatura y salinidad a intervalos de 4 pulgadas en configuraciones de 12", 24" y 36", integrado con la plataforma de agronomía digital CropX para análisis automatizados de riego y fertilidad.
- Febrero de 2026: METER Group lanzó el sensor de humedad del suelo SOLYX 14 con tecnología CDX, que ofrece un contenido volumétrico de agua consistente en una gama más amplia de tipos de suelo con menor sensibilidad a la variación de salinidad y temperatura, abordando directamente la limitación de deriva de calibración que históricamente ha restringido la confianza en los sensores en los entornos de suelos salinos y heterogéneos de Argentina.
Alcance del Informe del Mercado de Monitoreo de Suelos de Argentina
El monitoreo de suelos se refiere al uso de tecnologías y soluciones para medir y analizar parámetros del suelo, incluidos humedad, temperatura, pH, salinidad y niveles de nutrientes, para apoyar decisiones informadas de gestión agrícola y del territorio.
El Mercado de Monitoreo de Suelos de Argentina está Segmentado por Componente (Hardware, Software y Servicios), por Tipo de Producto (Sensores In Situ, Plataformas de Teledetección y Sondas Portátiles y Kits de Prueba), por Conectividad (Cableado e Inalámbrico), por Aplicación (Campo Abierto, Cultivo Protegido y Silvicultura) y por Usuario Final (Grandes Explotaciones Comerciales, Pequeñas Explotaciones y Cooperativas, Institutos de Investigación y Universidades, y Gobierno y ONG). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Hardware |
| Software |
| Servicios |
| Sensores In Situ |
| Plataformas de Teledetección |
| Sondas Portátiles y Kits de Prueba |
| Cableado |
| Inalámbrico (LPWAN, Celular, Satelital) |
| Campo Abierto |
| Cultivo Protegido |
| Silvicultura |
| Grandes Explotaciones Comerciales |
| Pequeñas Explotaciones y Cooperativas |
| Institutos de Investigación y Universidades |
| Gobierno y ONG |
| Por Componente | Hardware |
| Software | |
| Servicios | |
| Por Tipo de Producto | Sensores In Situ |
| Plataformas de Teledetección | |
| Sondas Portátiles y Kits de Prueba | |
| Por Tecnología de Conectividad | Cableado |
| Inalámbrico (LPWAN, Celular, Satelital) | |
| Por Aplicación | Campo Abierto |
| Cultivo Protegido | |
| Silvicultura | |
| Por Usuario Final | Grandes Explotaciones Comerciales |
| Pequeñas Explotaciones y Cooperativas | |
| Institutos de Investigación y Universidades | |
| Gobierno y ONG |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de monitoreo de suelos de Argentina?
El tamaño del mercado de monitoreo de suelos de Argentina fue valorado en 18,75 millones de USD en 2025 y se prevé que crezca desde 20,88 millones de USD en 2026 hasta alcanzar los 36,74 millones de USD en 2031, a una CAGR del 11,90% durante el período de pronóstico (2026-2031).
¿Qué componente está creciendo más rápido en Argentina?
Se prevé que el software crezca a una CAGR del 15,8% de 2026 a 2031 a medida que las explotaciones adoptan plataformas de datos y suscripciones de análisis recurrentes.
¿Por qué la conectividad inalámbrica lidera los despliegues de monitoreo de suelos?
La conectividad inalámbrica representó el 70% de la participación en 2025 porque se adapta mejor a los grandes y dispersos campos agrícolas de Argentina.
¿Qué aplicación tiene la mayor base de despliegue?
Las aplicaciones de campo abierto representaron el 68% de los ingresos en 2025, respaldadas por la producción de cereales y oleaginosas en grandes extensiones.
¿Qué limita la adopción entre las explotaciones más pequeñas?
El costo inicial del sistema, el retorno incierto, la conectividad limitada y la necesidad de apoyo asesor pueden retrasar la adopción.