
Tamanho e Participação do Mercado de Slugs de Alumínio
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 4.84 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.41 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.78 % |
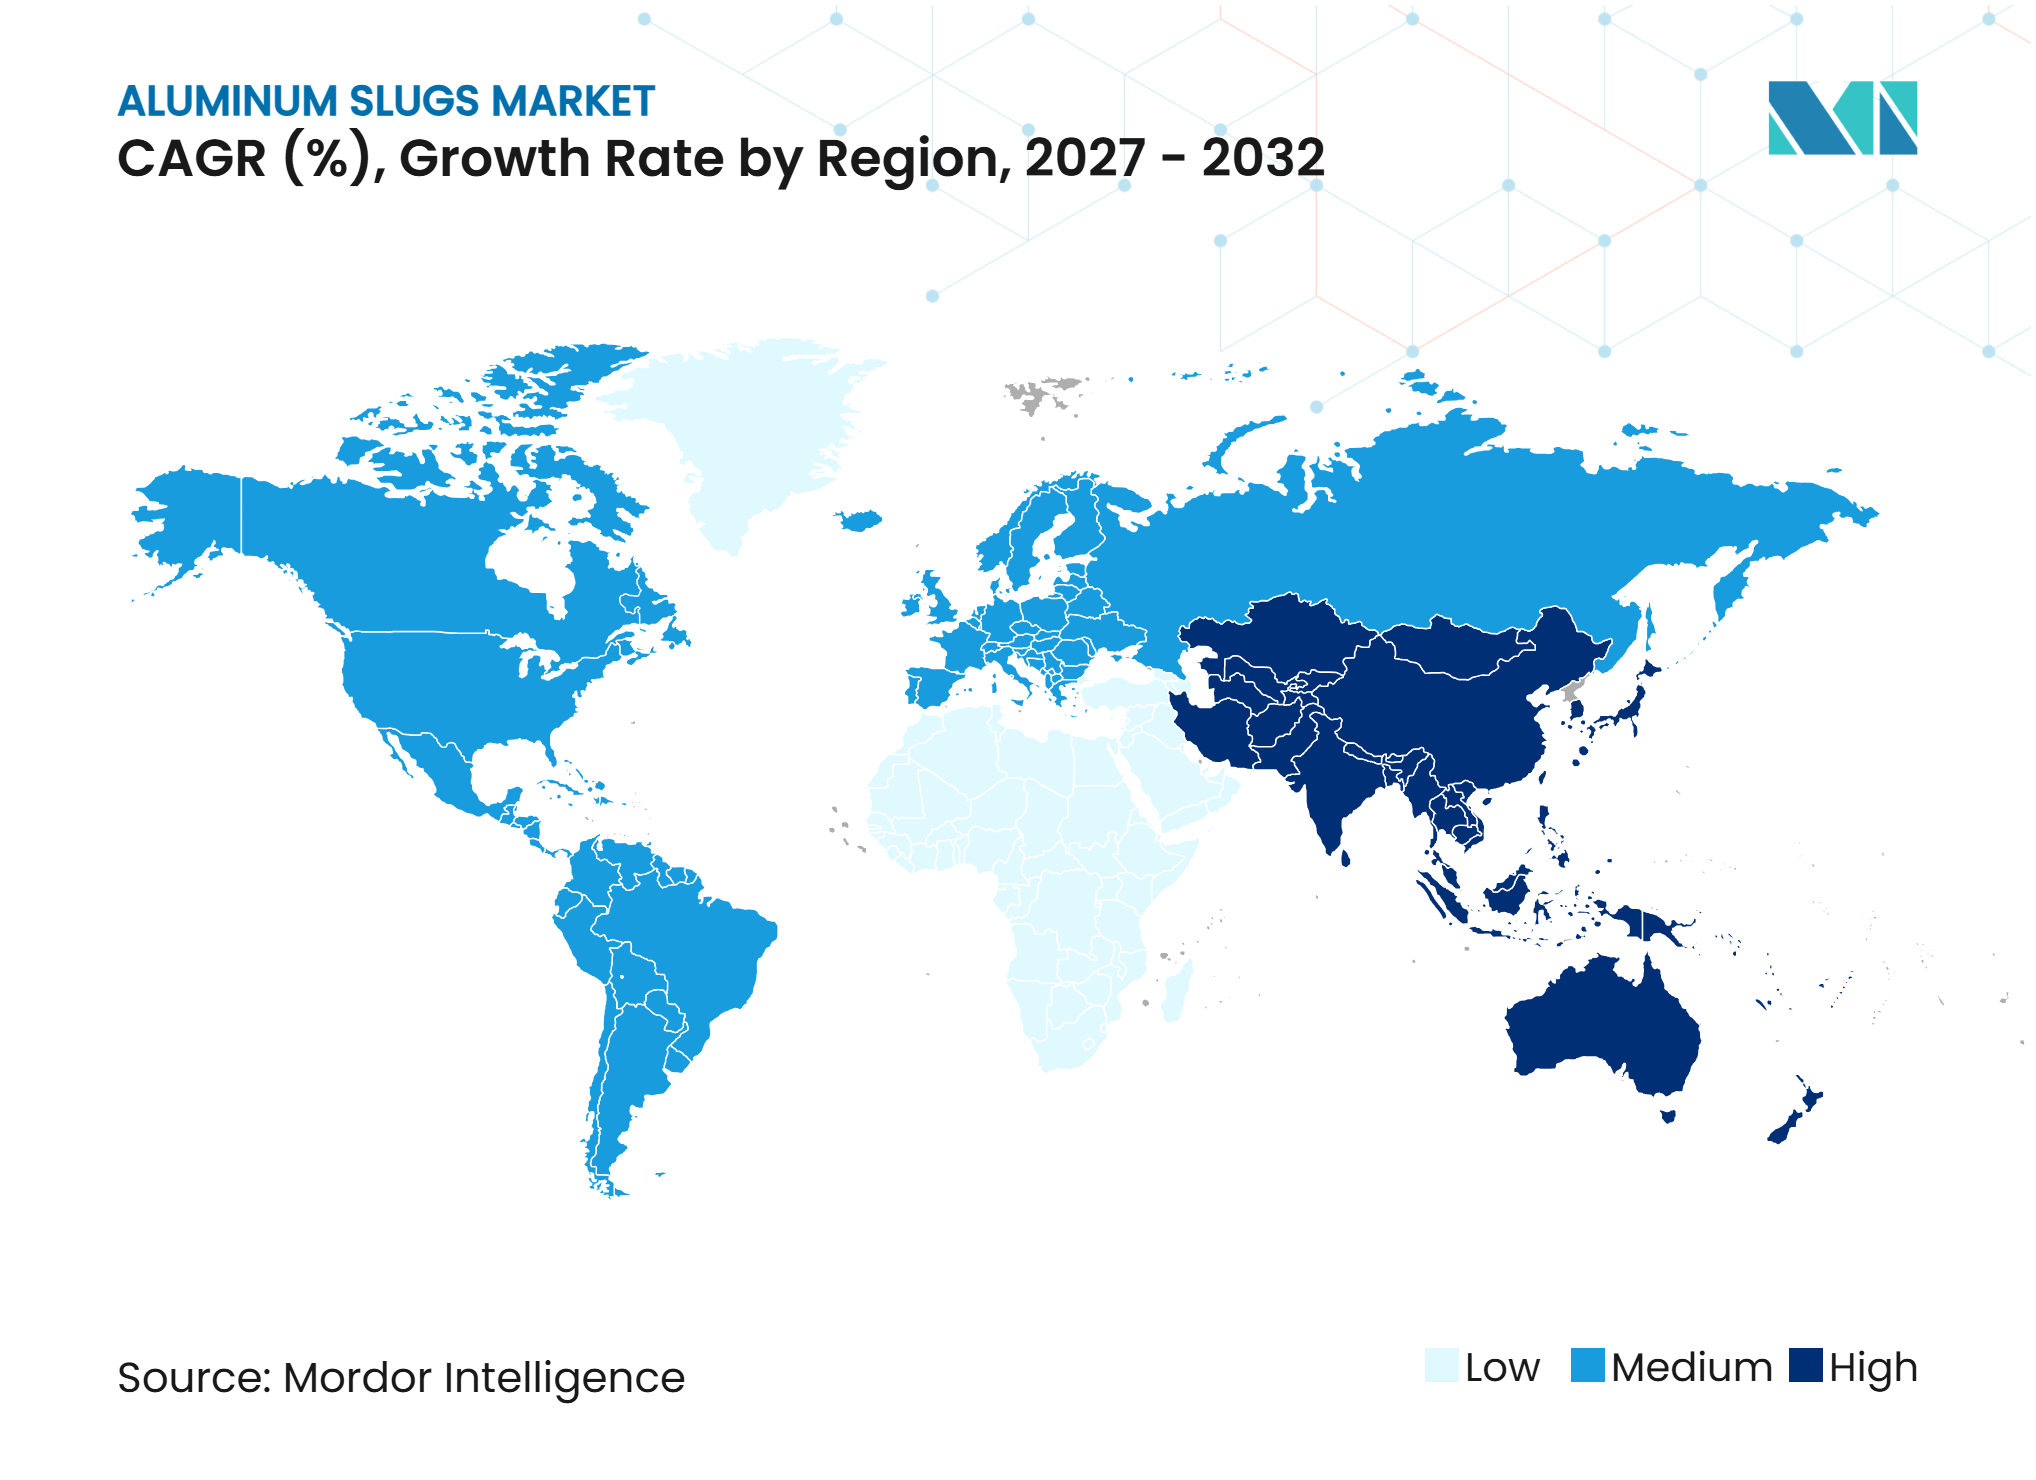
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Slugs de Alumínio por Mordor Intelligence
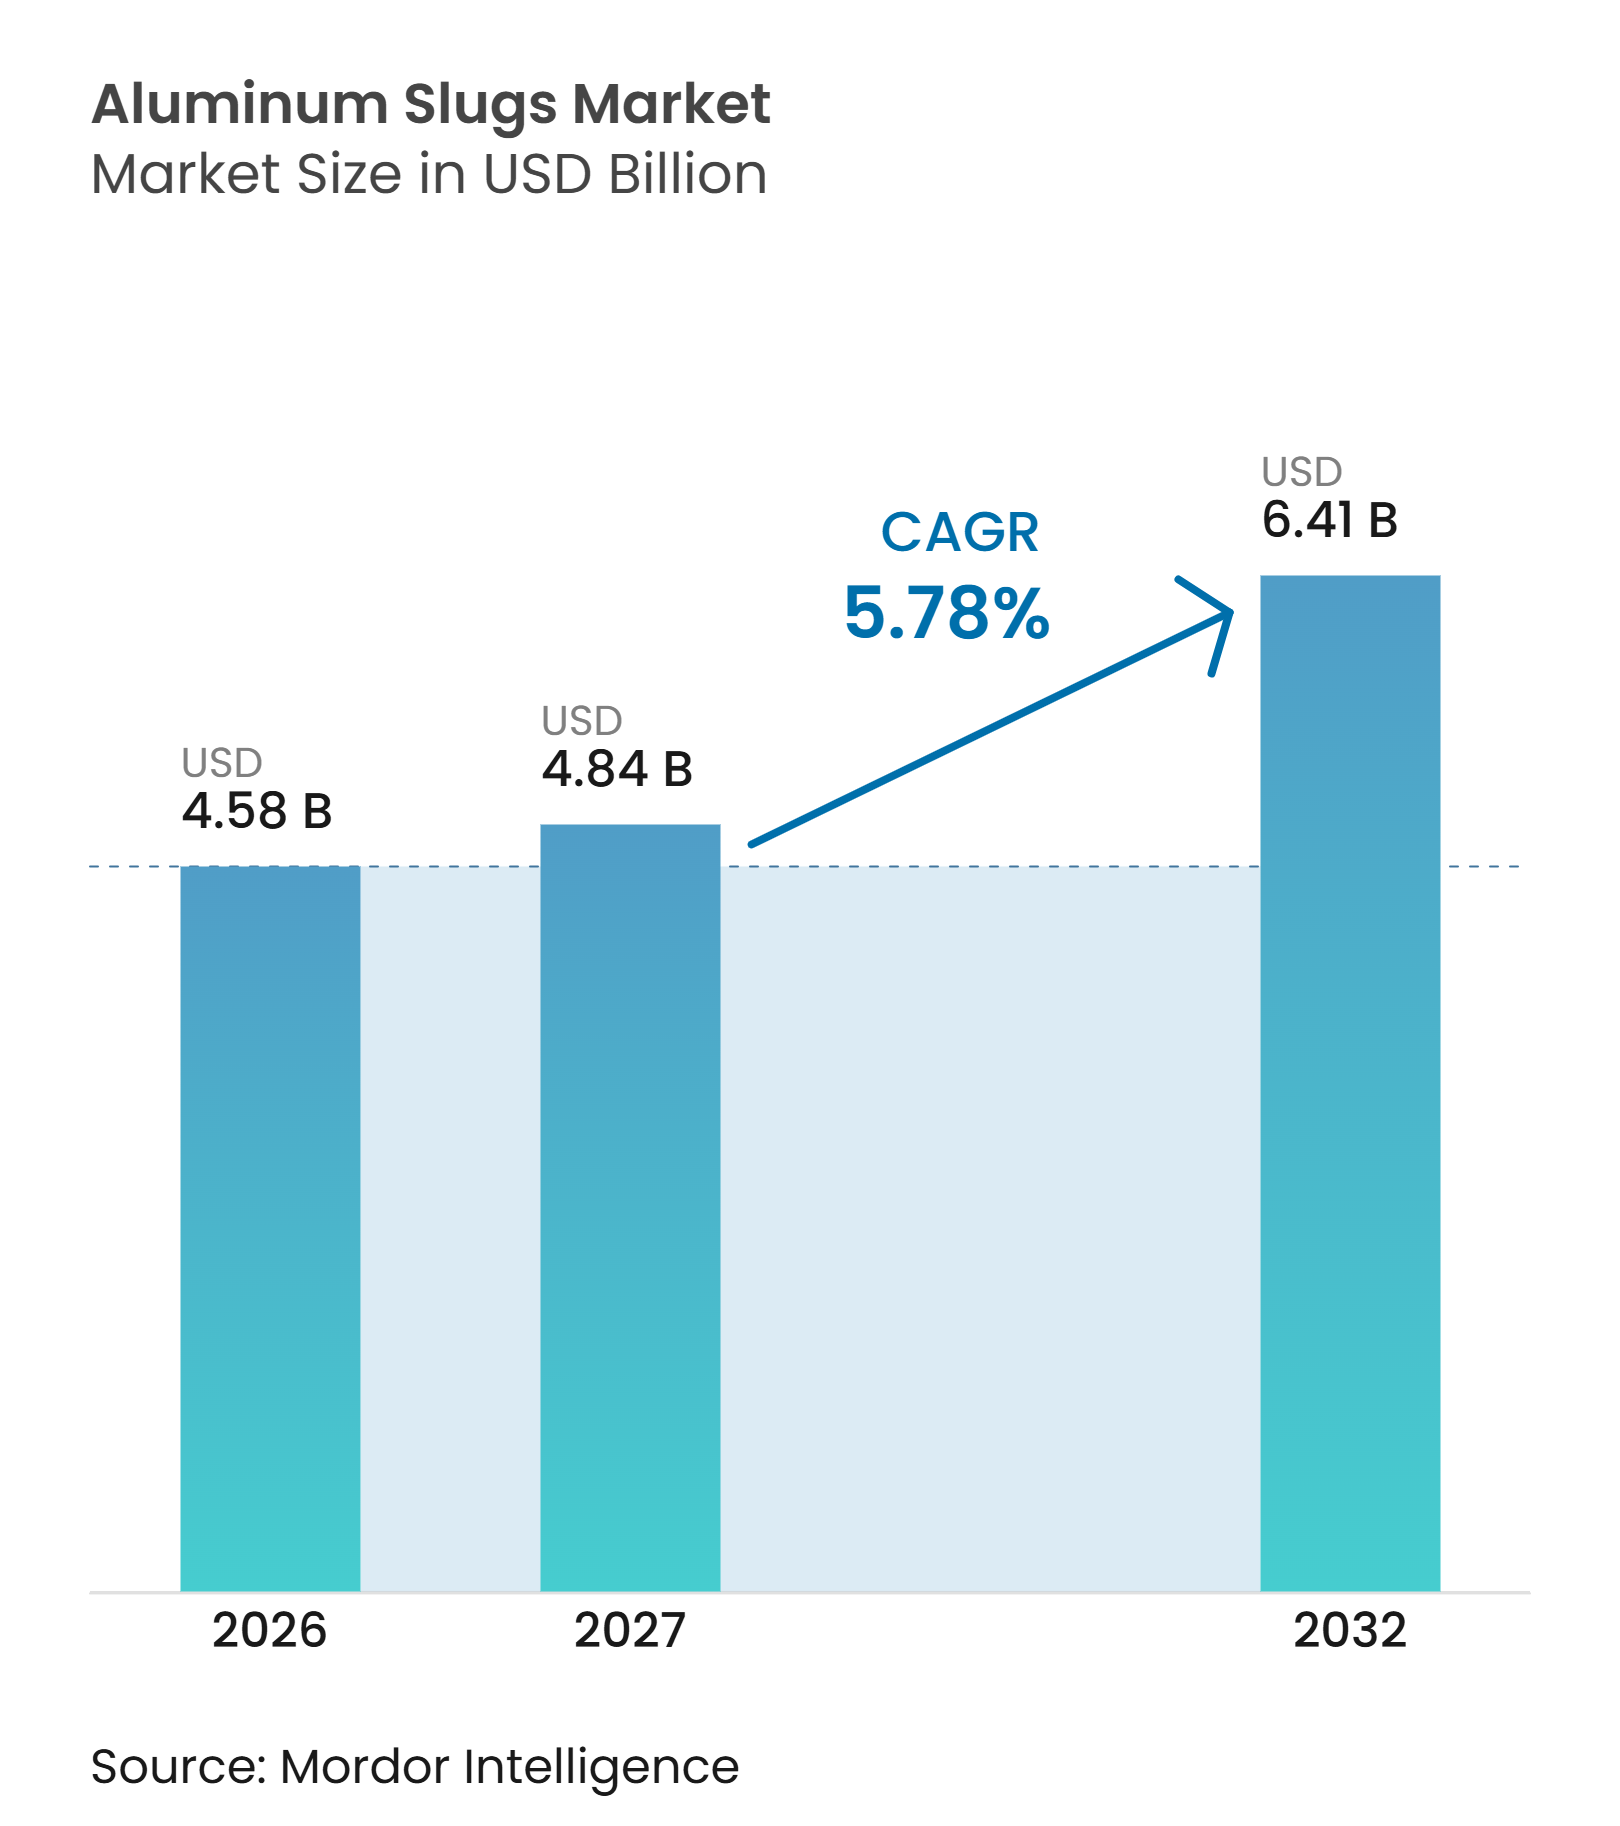
O tamanho do mercado de slugs de alumínio foi avaliado em 4,58 bilhões de USD em 2026 e estima-se que cresça de 4,84 bilhões de USD em 2027 para 6,41 bilhões de USD até 2032, a um CAGR de 5,78% durante o período de previsão (2027-2032). O mercado de slugs de alumínio é influenciado pela demanda por embalagens metálicas recicláveis e pelos requisitos dos conversores para blanks de extrusão confiáveis. O Regulamento da União Europeia sobre Embalagens e Resíduos de Embalagens exige que as embalagens colocadas no mercado da UE sejam recicláveis e estabelece metas de reciclagem de alumínio, apoiando assim o uso de formatos de alumínio nas decisões de aquisição. Os requisitos de responsabilidade estendida do produtor aumentam os custos das opções de embalagem de difícil reciclagem, favorecendo materiais com sistemas de recuperação estabelecidos. Os produtores utilizam matéria-prima reciclada, expandem as capacidades de tratamento de superfície e desenvolvem ligas técnicas. O fechamento de capacidades na Europa aumenta a importância de um fornecimento confiável. O mercado de slugs de alumínio depende do equilíbrio entre a demanda por embalagens, a adoção de componentes técnicos, os custos de energia e a capacidade dos fabricantes de atender a especificações de qualidade rigorosas.
Principais Conclusões do Relatório
- Por forma, o Redondo deteve 49,34% da participação do mercado de slugs de alumínio em 2026, enquanto o Retangular tem previsão de expandir a um CAGR de 6,54% até 2032.
- Por aplicação, os Aerossóis representaram 31,67% da participação do mercado de slugs de alumínio em 2026 e têm projeção de crescer a um CAGR de 7,13% até 2032.
- Por setor de usuário final, Alimentos e Bebidas deteve 29,45% da participação do mercado de slugs de alumínio em 2026, enquanto o Automotivo tem previsão de expandir a um CAGR de 7,39% até 2032.
- Por geografia, a Ásia-Pacífico representou 44,23% da participação do mercado de slugs de alumínio em 2026 e tem previsão de avançar a um CAGR de 7,21% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Embalagens Metálicas Recicláveis e Leves | +1.4% | Global | Médio prazo (2-4 anos) |
| Crescimento nas Embalagens de Barreira Farmacêutica e de Cuidados Pessoais | +1.0% | Europa, APAC, América do Norte | Médio prazo (2-4 anos) |
| Expansão de Slugs Técnicos para Componentes Automotivos, Elétricos e de Baterias | +1.2% | APAC, Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Uso Crescente de Matéria-Prima de Alumínio Reciclado e de Baixo Carbono | +0.8% | UE, Japão, núcleo da APAC | Médio prazo (2-4 anos) |
| Tratamentos de Superfície e Desenvolvimento de Ligas Específicos para o Cliente | +0.6% | UE, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Embalagens Metálicas Recicláveis e Leves
O Regulamento da UE 2025/40 entrou em vigor em 11 de fevereiro de 2025, e sua aplicação geral teve início em 12 de agosto de 2026. O regulamento exige que as embalagens colocadas no mercado da UE sejam recicláveis e estabelece metas de reciclagem de alumínio de 50% até o final de 2025 e 60% até 2030. Esses requisitos estabelecem a reciclabilidade como critério de design de produto, e não como uma característica voluntária de embalagem. Os formatos de slugs de alumínio apoiam as marcas que estão se afastando de estruturas de embalagem de difícil reciclagem. O mercado de slugs de alumínio também recebe suporte porque os regulamentos permitem que as taxas de responsabilidade do produtor sejam ajustadas com base no conteúdo reciclado. As orientações da Metal Packaging Europe identificam as embalagens de alumínio como compatíveis com as rotas de reciclagem estabelecidas, apoiando a seleção de materiais pelos conversores.
Crescimento nas Embalagens de Barreira Farmacêutica e de Cuidados Pessoais
Os inaladores de dose medida farmacêuticos e os sistemas de spray nasal utilizam recipientes monobloco de alumínio porque essas aplicações exigem esterilidade, consistência dimensional e compatibilidade com propelentes. A transição dos propelentes hidrofluoroalcano (HFA) com maior potencial de aquecimento global para sistemas hidrofluorolefina (HFO) exige que os fabricantes qualifiquem novas especificações de latas para a aplicação pretendida. Esse requisito sustenta a demanda por insumos consistentes de extrusão de alumínio no mercado de slugs de alumínio. As remessas de aerossóis de alumínio da Índia atingiram uma estimativa de 650 milhões de unidades em 2024, impulsionadas por desodorantes, sprays para cabelo e inaladores farmacêuticos. A mesma avaliação relatou que latas de extrusão por impacto com paredes mais finas reduziram o insumo de metal por unidade em 15%, permitindo que os conversores melhorassem a eficiência do material. Os pedidos de grau farmacêutico também exigem controles mais rigorosos de limpeza, dimensões e documentação do que os requisitos gerais de cuidados pessoais.
Expansão de Slugs Técnicos para Componentes Automotivos, Elétricos e de Baterias
A eletrificação de veículos está expandindo o uso de slugs de alumínio além das aplicações de embalagem para componentes de engenharia. Invólucros de baterias, carcaças de motores, placas de gerenciamento térmico e componentes de sistemas de carregamento podem utilizar blanks de ligas especializadas 3003 e 6061. Esses produtos exigem química de liga rastreável, tolerâncias dimensionais rigorosas e superfícies limpas, tornando a qualificação de fornecedores mais exigente. A Hindalco Industries Limited comissionou sua instalação de componentes para veículos elétricos em Chakan em abril de 2025, com um investimento de INR 500 crore (USD 60 milhões) e capacidade para produzir 80.000 invólucros de baterias anualmente. A instalação tem um caminho de expansão planejado para 160.000 unidades e forneceu 10.000 invólucros à Mahindra[1]. Este investimento expande o mercado de slugs de alumínio além da demanda convencional de embalagens.
Uso Crescente de Matéria-Prima de Alumínio Reciclado e de Baixo Carbono
De acordo com a Novelis, o alumínio reciclado requer 95% menos energia do que a produção de alumínio primário. Essa diferença afeta as decisões de compra à medida que os custos de energia e os requisitos de carbono influenciam as aquisições na Europa e em outras regiões manufatureiras desenvolvidas. A Novelis relatou um conteúdo médio de material reciclado de 63% em seus produtos laminados planos no exercício fiscal de 2025 e estabeleceu uma meta de conteúdo reciclado de 75% até 2030. A empresa também relatou uma redução de 10% na intensidade de dióxido de carbono equivalente (CO₂e) durante o ano. O mercado de slugs de alumínio pode se beneficiar de uma base de fornecimento de alumínio secundário mais profunda, o que reduz a exposição às flutuações nos preços do lingote primário. A certificação da Aluminum Stewardship Initiative também apoia o acesso ao mercado para fornecedores que atendem a aplicações regulamentadas e sensíveis à marca.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Preço do Alumínio e dos Custos de Energia | -1.2% | Europa, América do Norte, Global | Curto prazo (≤ 2 anos) |
| Intensidade de Capital das Linhas de Fundição em Tira, Laminação e Puncionamento | -0.9% | Global, ganhos iniciais em mercados emergentes | Longo prazo (≥ 4 anos) |
| Risco de Qualificação por Especificações de Liga, Superfície e Limpeza | -0.7% | UE, Japão, Coreia do Sul, América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Alumínio e dos Custos de Energia
Os custos do alumínio e da energia podem flutuar rapidamente quando perturbações afetam o fornecimento de bauxita, alumina ou energia elétrica. Essa volatilidade desafia os produtores de slugs que operam sob acordos de fornecimento anuais com margens de conversão fixas. Um movimento de preço de USD 200-300 por tonelada em um trimestre pode afetar materialmente o lucro operacional quando o hedge permanece incompleto. A Impol relatou um aumento de 7% nos preços do alumínio em 2024 e citou menor demanda downstream e pressão sobre as margens em seu relatório anual de 2025[2]. A empresa também relatou produção abaixo do planejado e preços médios quase 20% inferiores aos do período comparável do ano anterior no início de 2025. As operações intensivas em energia permanecem particularmente expostas na Europa, onde os custos de energia afetam a competitividade de cada etapa da produção, desde a fundição até o recozimento.
Intensidade de Capital das Linhas de Fundição em Tira, Laminação e Puncionamento
Uma linha de produção totalmente integrada composta por fundição em tira, laminação a frio, puncionamento de precisão, recozimento e tratamento de superfície requer um investimento de EUR 30 milhões a EUR 80 milhões para atingir uma escala significativa. Esses investimentos envolvem longos períodos de retorno e exigem confiança em uma demanda estável por 8 a 12 anos. Os altos requisitos de capital restringem o número de novos fornecedores que entram no mercado de slugs de alumínio. A TALUM está investindo EUR 40 milhões para aumentar sua capacidade para 80.000 toneladas até 2027, ressaltando a escala de investimento necessária para uma grande expansão. Esse investimento também destaca os desafios de adicionar rapidamente capacidade confiável para graus especiais. Novas instalações podem levar de dois a três anos para qualificar clientes, tornando difícil resolver escassez de fornecimento de curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma:
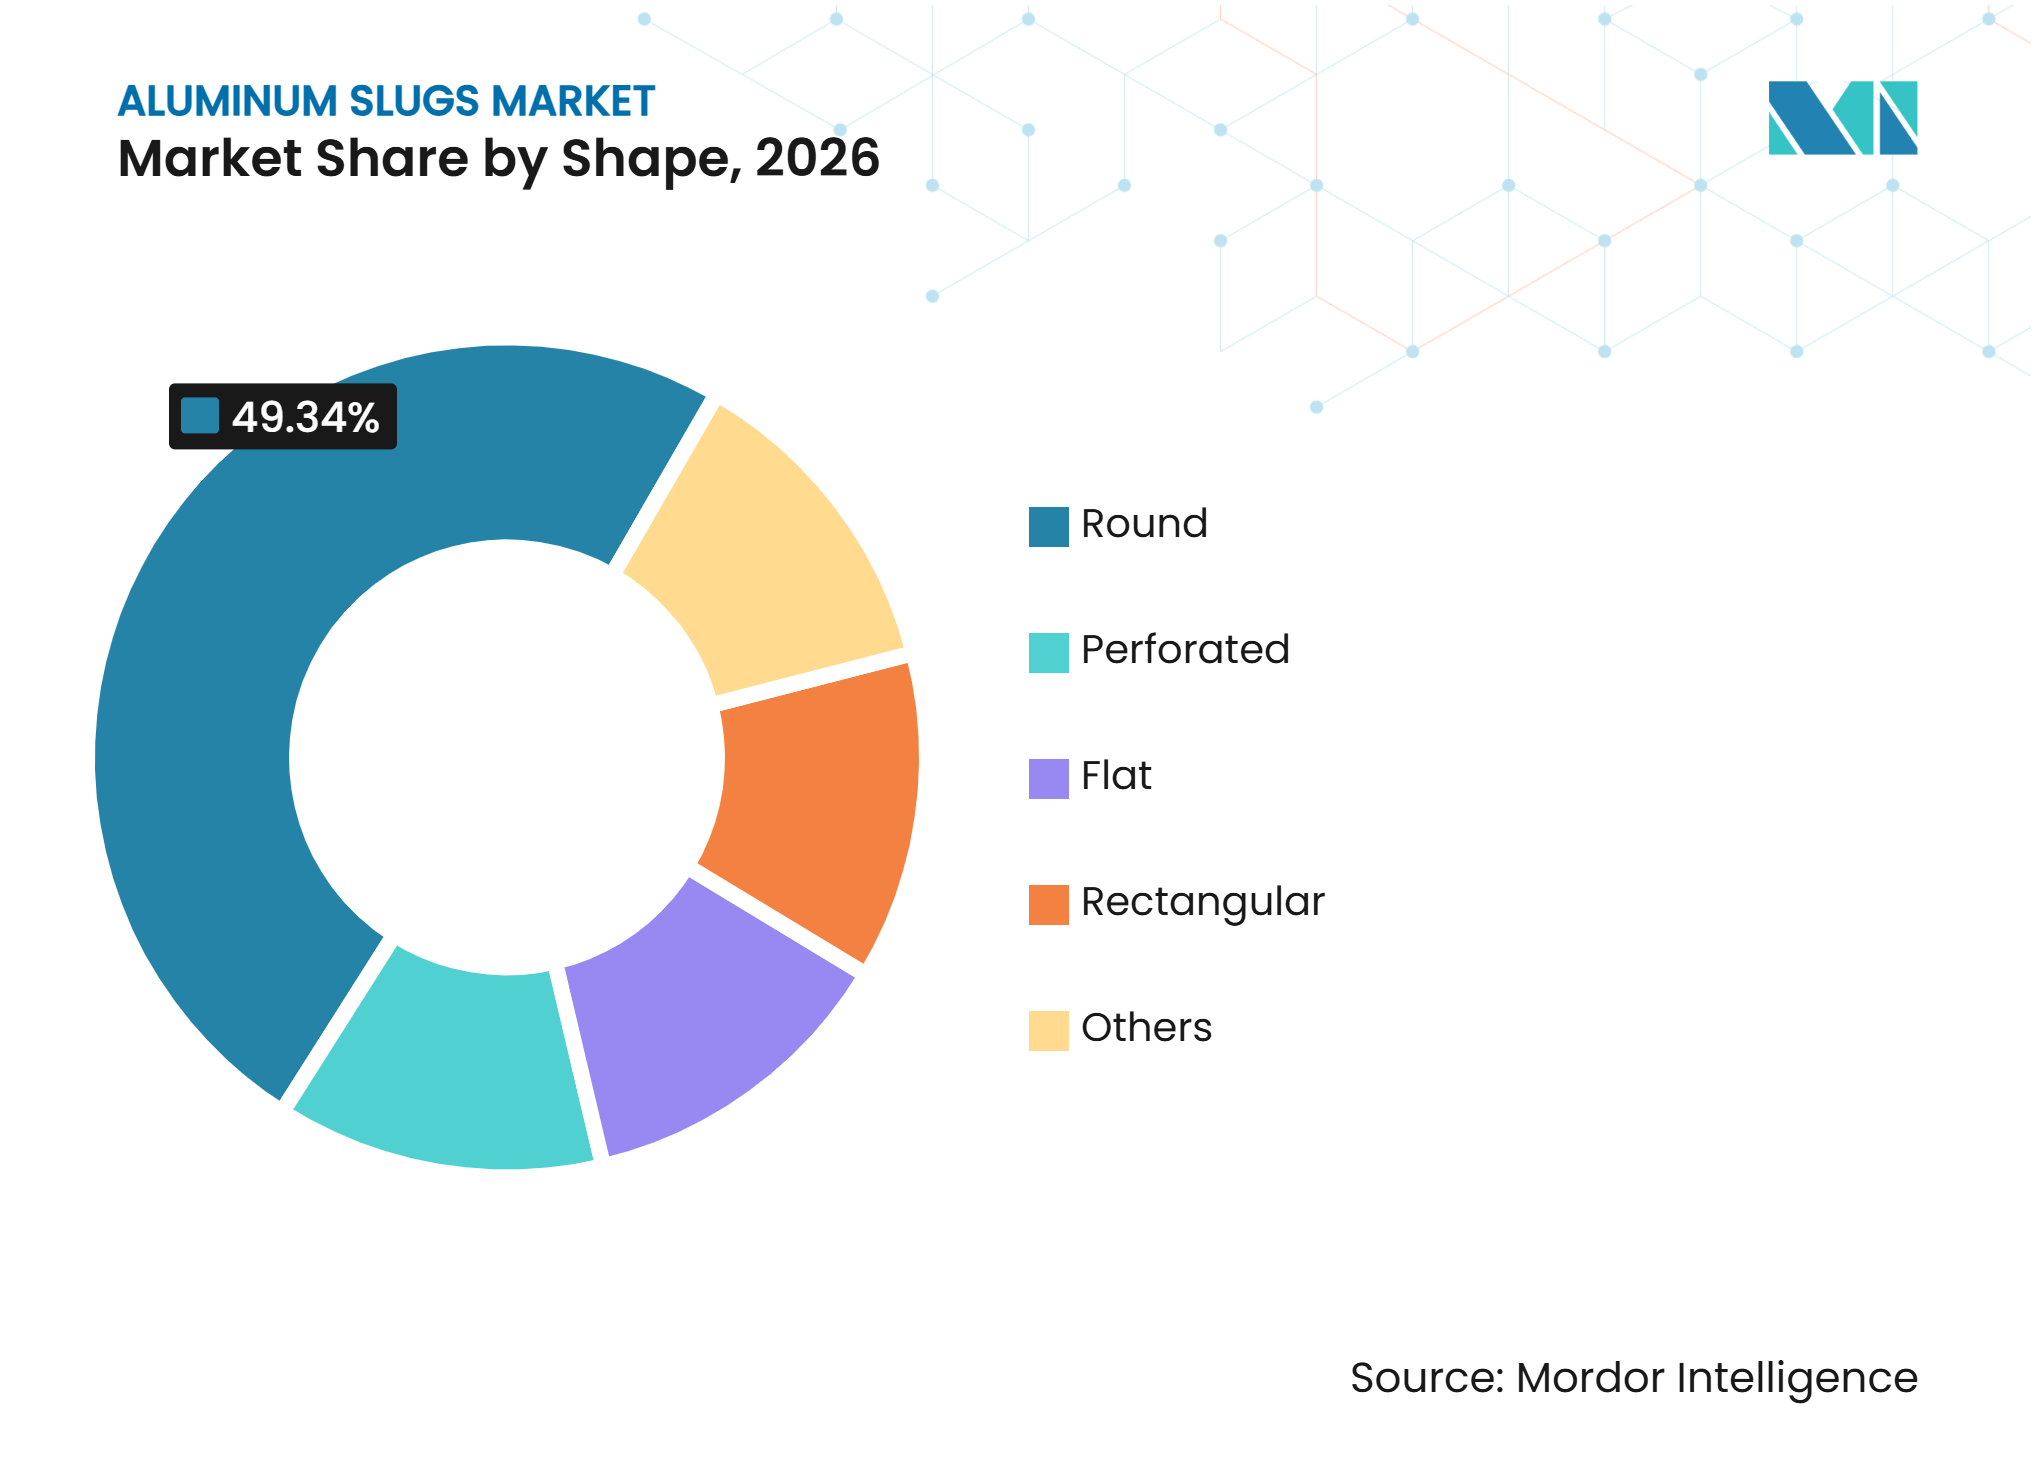
Slugs Redondos Sustentam a Produção de Embalagens em Grande EscalaOs slugs redondos representaram 49,34% do mercado de slugs de alumínio em 2026. Sua posição reflete seu uso generalizado em tubos retráteis e recipientes de aerossol monobloco, que continuam sendo produtos-chave fabricados por extrusão por impacto. Os blanks redondos são compatíveis com uma ampla gama de prensas e reduzem as trocas de ferramental em linhas de produção contínua. A Alucon produziu 41.306 toneladas de slugs em sua instalação de Sriracha em 2025 para aplicações de aerossol e tubo. Esse modelo de produção favorece formas padronizadas que podem atender a múltiplos programas de conversores. Consequentemente, os produtos redondos sustentam a base de embalagens em grande escala do setor de slugs de alumínio.
Os slugs retangulares têm previsão de crescer a um CAGR de 6,54% até 2032. Suas aplicações incluem invólucros de condensadores elétricos, tampas de sensores automotivos e componentes de gerenciamento térmico, nos quais os requisitos funcionais determinam a geometria do componente. Os slugs planos são utilizados em sistemas de fechamento de aerossóis selecionados que exigem controle rigoroso de espessura. Os slugs perfurados são utilizados em aplicações de fabricação de tubos nas quais o blank forma uma cavidade interna. Outras formas incluem formatos ovais, abaulados e cônicos para cosméticos e aplicações industriais especializadas. Essa gama mais ampla de geometrias permite que os fornecedores atendam a aplicações com requisitos de fabricação menos padronizados.



Por Aplicação:
Aerossóis Combinam Escala com Crescimento AceleradoOs aerossóis representaram 31,67% do mercado de slugs de alumínio em 2026 e têm previsão de crescer a um CAGR de 7,13% até 2032. A premiumização nos cuidados pessoais e o uso crescente de recipientes de alumínio em sistemas de entrega farmacêutica sustentam esse crescimento. A Ball Corporation confirmou em seu Formulário 10-K de 2025 que fabrica recipientes de aerossol de alumínio extrudado e slugs de alumínio. A empresa reportou vendas líquidas de 13,16 bilhões de USD e conteúdo de alumínio reciclado de 74% em suas operações globais de embalagens para bebidas. Essa divulgação destaca o vínculo operacional entre os sistemas de embalagem de alumínio e o fornecimento de blanks upstream. A demanda por aerossóis proporciona ao mercado de slugs de alumínio demanda em escala e acesso a programas de clientes sensíveis à qualidade.
Os tubos retráteis continuam relevantes para pomadas farmacêuticas, produtos odontológicos e adesivos. Os tubos farmacêuticos exigem controles mais rigorosos do que os tubos cosméticos, mesmo quando ambos utilizam liga 1050 ou 1070. As garrafas e os recipientes monobloco servem como alternativas às embalagens de tereftalato de polietileno (PET) para bebidas espirituosas e produtos de beleza de prestígio. Os componentes técnicos representam uma aplicação emergente para ligas especializadas em sistemas automotivos e elétricos. Esse mix de aplicações permite que os produtores equilibrem programas de embalagem de longa duração com pedidos menores de especificações mais elevadas. Esse equilíbrio é particularmente relevante à medida que a demanda por embalagens permanece estável enquanto as aplicações técnicas se expandem mais rapidamente.
Por Setor de Usuário Final:
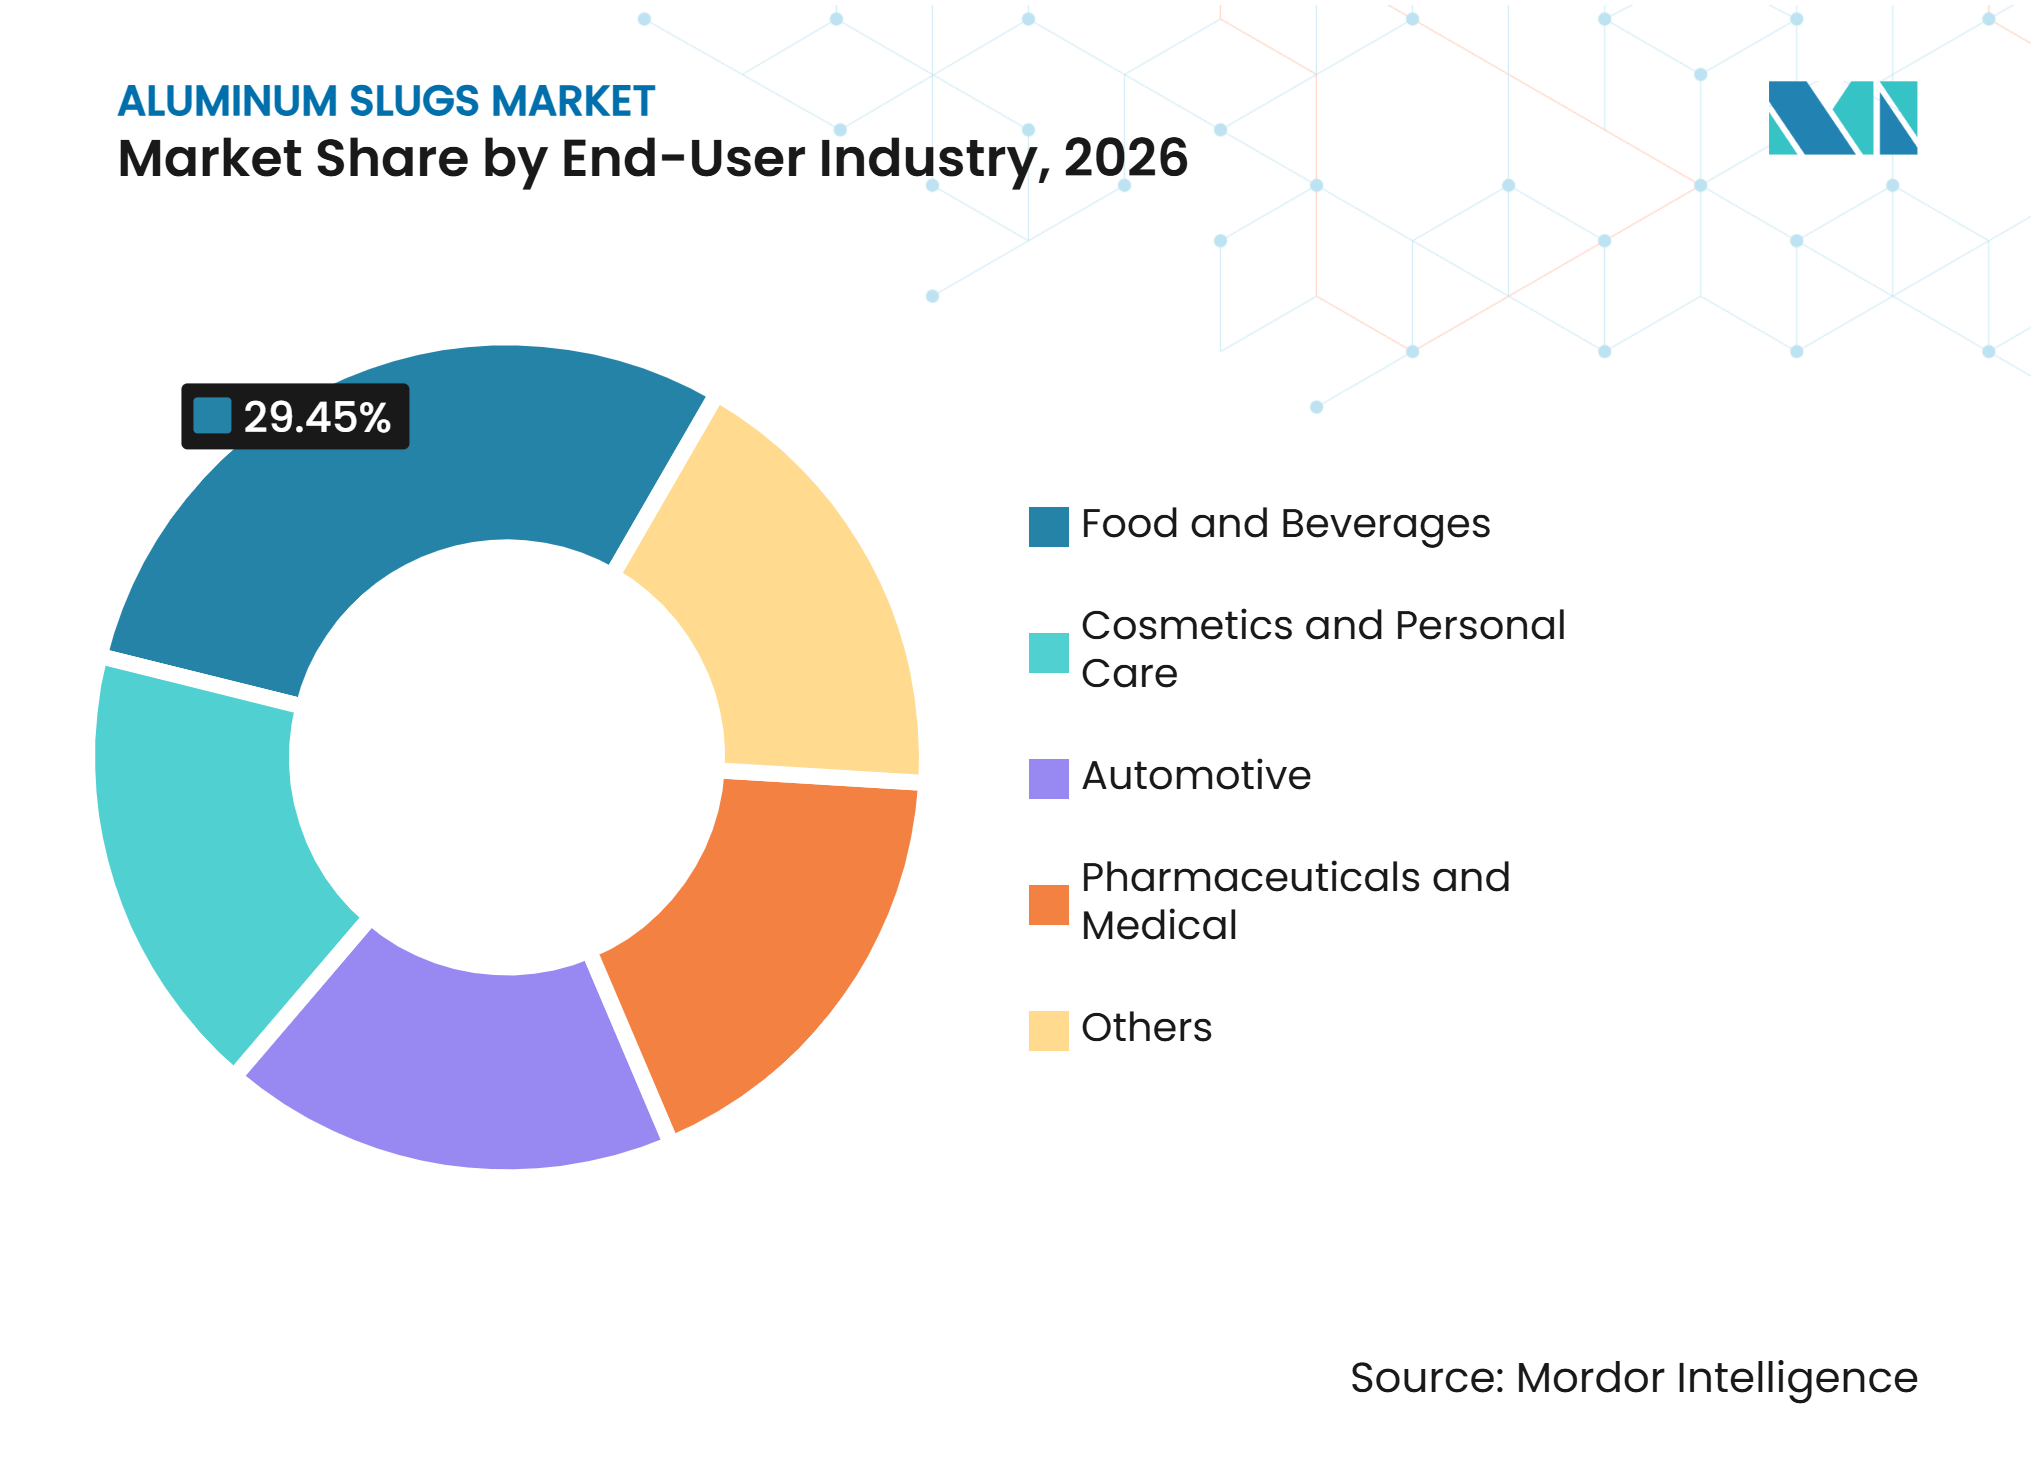
Alimentos e Bebidas Lideram Enquanto o Automotivo Cresce Mais RapidamenteAlimentos e bebidas representaram uma participação de 29,45% do mercado de slugs de alumínio em 2026. O segmento utiliza alumínio em embalagens para óleos comestíveis, laticínios, fórmulas infantis e tubos de alimentos, onde é necessária proteção contra oxidação e contaminação. A reciclabilidade do alumínio também se alinha com os sistemas de responsabilidade do produtor e de depósito e devolução nos estados-membros da UE e nos mercados asiáticos. Essas estruturas políticas incentivam o uso de materiais de embalagem que podem ser incorporados em fluxos de coleta e reciclagem estabelecidos. A demanda de alimentos e bebidas proporciona ao mercado de slugs de alumínio uma base ampla e recorrente de usuários finais, ao mesmo tempo em que vincula o desempenho do material aos requisitos de conformidade para produtos de consumo embalados.
As aplicações automotivas têm previsão de crescer a um CAGR de 7,39% até 2032. Os invólucros de baterias de veículos elétricos (VE), as carcaças de motores e as placas de gerenciamento térmico exigem produtos de alumínio especializados 3003 e 6061, em vez de materiais de grau de embalagem. A Hindalco Industries Limited entregou 10.000 invólucros de baterias à Mahindra de sua instalação em Chakan em abril de 2025. A instalação foi projetada para produzir 80.000 unidades anualmente, com planos de escalar a capacidade para 160.000 unidades. As aplicações farmacêuticas e médicas exigem controle dimensional rigoroso e documentação, enquanto as aplicações de cosméticos e cuidados pessoais sustentam a demanda por aerossóis. Outras aplicações de usuários finais incluem invólucros de condensadores, cilindros de extintores de incêndio e componentes industriais de precisão.

Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico representou 44,23% do mercado de slugs de alumínio em 2026 e tem previsão de expandir a um CAGR de 7,21% até 2032. A China serve como polo de produção, com a Fuchuan Metal Technology Co.,Ltd. operando 11 máquinas de puncionamento de alta precisão e mantendo mais de 400 calibres de ferramental para clientes em múltiplos países. A HaoMei Aluminum fornece produtos de alumínio 1050, 1070 e 6061 de Zhengzhou para aplicações de embalagem e industriais. A Tailândia oferece capacidade de produção integrada por meio da Alucon, que produziu 41.306 toneladas de slugs em 2025 e reportou receita de THB 6.909 milhões. A Índia sustenta o crescimento da demanda por meio de aerossóis de cuidados pessoais e embalagens farmacêuticas. O Japão e a Coreia do Sul sustentam a demanda por produtos monobloco de grau farmacêutico, onde os requisitos de conformidade e qualidade influenciam a seleção de fornecedores. A região combina capacidade de fabricação com demanda por ligas técnicas, tornando a qualificação de produtos um fator competitivo.
Europa
A Europa possui uma base de produção estabelecida e intensiva em especificações. A TALUM produziu mais de 60.000 toneladas de slugs em 2025 e está investindo EUR 40 milhões para aumentar sua capacidade para 80.000 toneladas até 2027. Esse investimento reflete a demanda de embalagens e aplicações especializadas de alumínio. A Aluman S.A., a Fried. v. Neuman Gesellschaft m.b.H. e a Aluminium-Werke Wutöschingen AG & Co. KG fornecem capacidade regional e mantêm relacionamentos com clientes. Os clientes europeus avaliam cada vez mais o conteúdo reciclado, a rastreabilidade e o fornecimento responsável ao selecionar fornecedores. A certificação do Padrão de Desempenho da Aluminum Stewardship Initiative (ASI) da TALUM apoia esses requisitos. Em julho de 2025, a Fried. v. Neuman Gesellschaft m.b.H. converteu os fornos de tratamento térmico em sua planta de Marktl de gás para eletricidade, uma mudança que deve reduzir as emissões anuais de CO₂ em 311 toneladas. Esses investimentos indicam que a descarbonização e a conformidade com a qualidade influenciam as decisões de capacidade na Europa.
América do Norte, América do Sul, Oriente Médio e África
A América do Norte é uma região de consumo estabelecida, onde as aplicações de aerossol e cuidados pessoais geram demanda. A Ball Corporation reportou remessas de 111,9 bilhões de unidades de embalagens de alumínio em todo o mundo em 2025 e produz slugs de alumínio para operações de recipientes de aerossol. O México conecta os conversores de aerossol da América do Norte com as cadeias de fornecimento regionais. Na América do Sul, a demanda é sustentada por cuidados pessoais, embalagens de alimentos e varejo organizado, particularmente no Brasil. A Envases del Plata atende clientes regionais com formatos de embalagem de alumínio, incluindo latas de aerossol, conversão de folha e bandejas. O Oriente Médio e a África permanecem regiões de consumo menores; no entanto, os investimentos farmacêuticos na Arábia Saudita e na África do Sul estão impulsionando a demanda por insumos de embalagem primária.
Cenário Competitivo
Concentração do Mercado
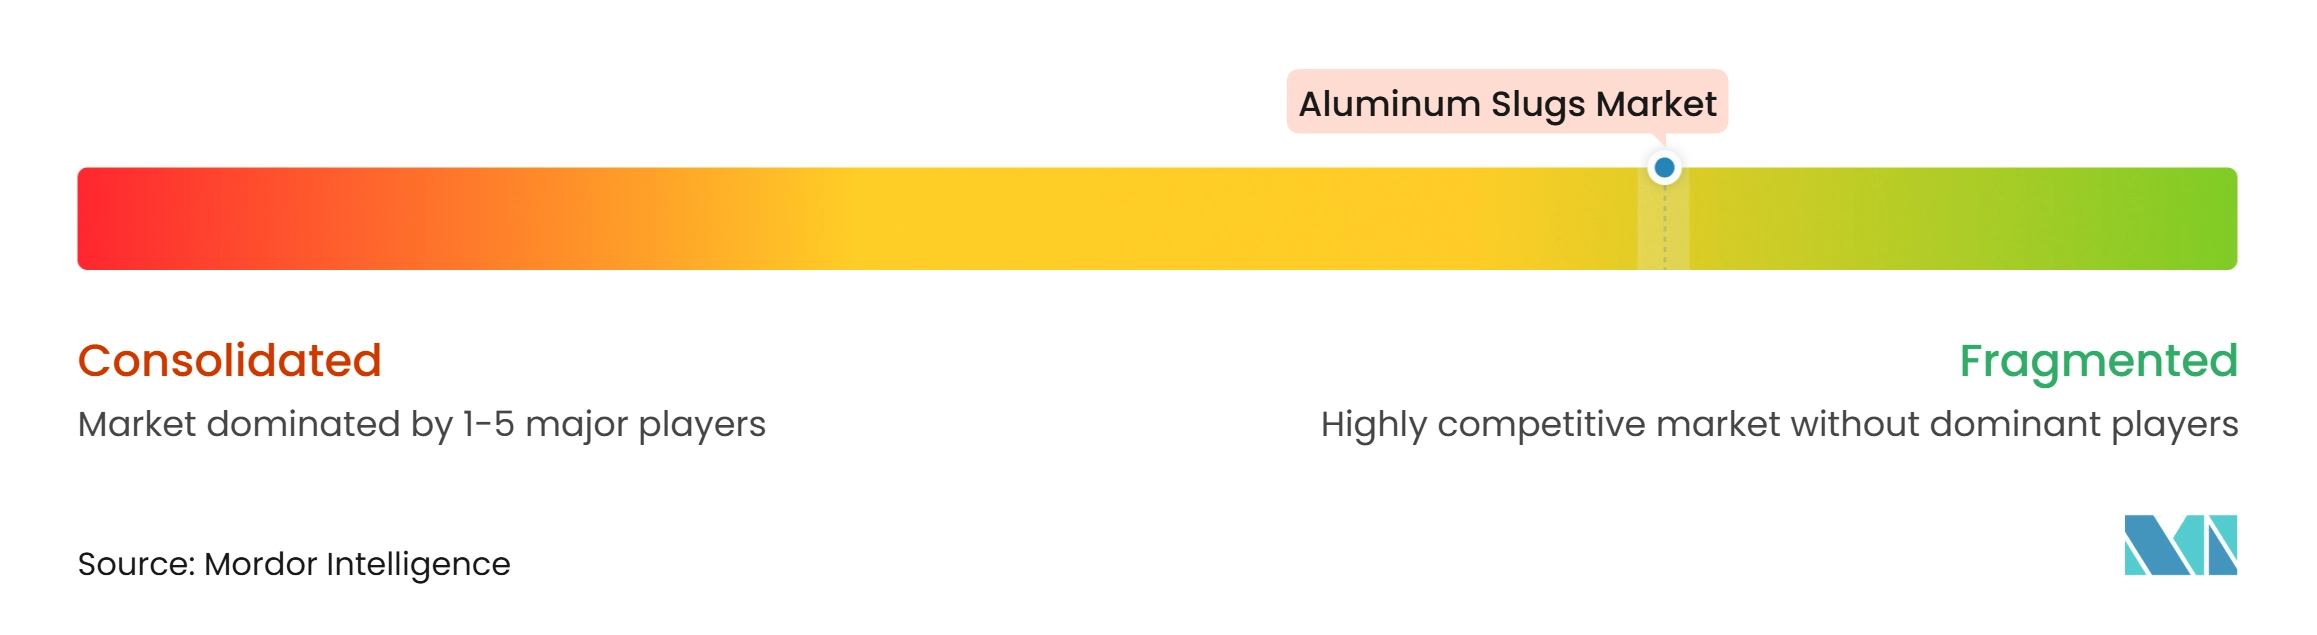
O mercado de slugs de alumínio é fragmentado. A TALUM produziu mais de 60.000 toneladas em 2025 e investiu EUR 40 milhões para expandir sua capacidade para 80.000 toneladas até 2027. Suas capacidades de produção incluem tratamento de superfície e uma proporção maior de material reciclado. A TALUM também detém a certificação do Padrão de Desempenho da Aluminum Stewardship Initiative (ASI), que se alinha com os requisitos de aquisição dos clientes para fornecimento responsável. A Aluman S.A., a Fried. v. Neuman Gesellschaft m.b.H., a Aluminium-Werke Wutöschingen AG & Co. KG e produtores tailandeses como a Alucon fornecem aplicações especializadas e regionais. Empresas chinesas, incluindo a Fuchuan Metal Technology Co.,Ltd. e a HaoMei Aluminum, competem em custo e gama de ferramental, enquanto a qualificação de produtos permanece necessária em aplicações regulamentadas.
A concorrência é influenciada pelo conteúdo reciclado, pelas capacidades de ligas técnicas e pela documentação. A Novelis reportou 63% de conteúdo reciclado no exercício fiscal de 2025, tornando a disponibilidade de alumínio secundário um referencial em toda a cadeia de valor. A Ball Corporation reportou 74% de conteúdo de alumínio reciclado em suas operações globais de embalagens para bebidas em 2025, refletindo o foco dos clientes na circularidade do material. O desenvolvimento de ligas leves da Fried. v. Neuman Gesellschaft m.b.H. com a Tubex demonstra como a engenharia de materiais pode reduzir o uso de alumínio nas aplicações de embalagem downstream. A instalação de Chakan da Hindalco Industries Limited aplica expertise em alumínio a invólucros de baterias para veículos elétricos (VE). Esses desenvolvimentos criam oportunidades para fornecedores que atendem a requisitos técnicos além dos produtos convencionais de grau de embalagem.
A qualificação de grau farmacêutico diferencia os produtores com controles de fabricação limpos e sistemas de rastreabilidade. As aplicações automotivas envolvem longos ciclos de aprovação, o que limita a substituição de fornecedores para empresas sem histórico estabelecido com clientes. A certificação do Padrão de Desempenho ASI serve como indicador comercial para equipes de aquisição europeias. Os produtores com operações integradas de fundição, laminação, puncionamento e acabamento podem controlar a qualidade em múltiplas etapas de produção. Empresas menores podem competir em categorias de produtos regionais ou especializados, mas enfrentam requisitos substanciais de investimento ao visar clientes de alto volume. O mercado de slugs de alumínio permanece competitivo em preço, enquanto a qualificação, a disponibilidade de matéria-prima reciclada e o suporte técnico também são fatores competitivos-chave.
Líderes do Setor de Slugs de Alumínio
-
Ball Corporation
-
Envases
-
Alucon Public Company Limited
-
TALUM
-
Aluminium Rheinfelden Semis GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Slugs de Alumínio Empresas cobertas neste relatório
- Alucon Public Company Limited
- Aluman S.A.
- Aluminium Rheinfelden Semis GmbH
- Aluminium-Werke Wutöschingen AG & Co. KG
- Ball Corporation
- Constellium
- Envases
- Fried. v. Neuman Gesellschaft m.b.H.
- Fuchuan Metal Technology Co.,Ltd.
- HaoMei Aluminum
- Hindalco Industries Limited
- Impol
- Norsk Hydro ASA
- Novelis
- TALUM
Desenvolvimentos industriais recentes em Mercado de Slugs de Alumínio
- Julho de 2026: A Aluminium Rheinfelden Alloys GmbH e a Aluminium Rheinfelden Semis GmbH entraram com pedido de insolvência sob autoadministração no Amtsgericht Lörrach em 16 de julho de 2026. Ambas as entidades encerraram permanentemente a produção por razões econômicas. O fechamento removeu aproximadamente 31.000 toneladas de capacidade anual europeia de slugs de alumínio, afetando os conversores que utilizavam os slugs redondos, retangulares e planos da Rheinfelden.
- Abril de 2025: A Hindalco Industries Limited comissionou uma instalação de fabricação de componentes para veículos elétricos em Chakan, Pune, Índia, com um investimento de INR 500 crore (aproximadamente USD 60 milhões). A instalação forneceu 10.000 invólucros de baterias de alumínio à Mahindra para os SUVs elétricos BE 6e e XEV 9e. Possui capacidade anual de 80.000 unidades, com planos de expansão para 160.000 unidades. Os invólucros reduzem o peso em até 40% em comparação com os equivalentes em aço e utilizam componentes derivados de slugs de alumínio na cadeia de valor de veículos elétricos.
Escopo do Relatório Global do Mercado de Slugs de Alumínio
Os slugs de alumínio são discos de alumínio de alta pureza, sólidos, ou formas personalizadas utilizados como materiais de insumo em operações de extrusão por impacto e estampagem profunda para fabricar componentes de alumínio.
O mercado de slugs de alumínio é segmentado por forma, aplicação, setor de usuário final e geografia. Por forma, o mercado é segmentado em redondo, plano, retangular, perfurado e outros. Por aplicação, o mercado é segmentado em tubos, aerossóis, garrafas e recipientes monobloco, peças técnicas e outros. Por setor de usuário final, o mercado é segmentado em alimentos e bebidas, farmacêutico e médico, cosméticos e cuidados pessoais, automotivo e outros. O relatório também abrange tamanhos de mercado e previsões para slugs de alumínio em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Redondo |
| Plano |
| Retangular |
| Perfurado |
| Outros |
| Tubos |
| Aerossóis |
| Garrafas e Recipientes Monobloco |
| Peças Técnicas |
| Outros |
| Alimentos e Bebidas |
| Farmacêutico e Médico |
| Cosméticos e Cuidados Pessoais |
| Automotivo |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Forma | Redondo | |
| Plano | ||
| Retangular | ||
| Perfurado | ||
| Outros | ||
| Por Aplicação | Tubos | |
| Aerossóis | ||
| Garrafas e Recipientes Monobloco | ||
| Peças Técnicas | ||
| Outros | ||
| Por Setor de Usuário Final | Alimentos e Bebidas | |
| Farmacêutico e Médico | ||
| Cosméticos e Cuidados Pessoais | ||
| Automotivo | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Slugs de Alumínio?
O tamanho do mercado de slugs de alumínio foi avaliado em 4,58 bilhões de USD em 2026 e estima-se que cresça de 4,84 bilhões de USD em 2027 para 6,41 bilhões de USD até 2032, a um CAGR de 5,78% durante o período de previsão (2027-2032).
Por que os insumos de alumínio reciclado são importantes?
O alumínio reciclado requer 95% menos energia do que a produção primária, enquanto os clientes avaliam cada vez mais o conteúdo reciclado e o fornecimento responsável. Uma base de fornecimento de alumínio secundário mais profunda também pode reduzir a exposição dos produtores às variações de preço do lingote primário. A certificação e a rastreabilidade podem apoiar o acesso a clientes que atribuem maior valor ao fornecimento responsável.
Qual setor de usuário final está crescendo mais rapidamente?
O Automotivo tem previsão de crescer a um CAGR de 7,39% até 2032, à medida que os componentes de veículos elétricos (VE) exigem ligas de alumínio especializadas e fornecimento qualificado. Os invólucros de baterias, as carcaças de motores e as peças de gerenciamento térmico necessitam de rastreabilidade, tolerâncias rigorosas e superfícies controladas. Esses requisitos criam um perfil de fornecimento diferente dos produtos de embalagem de grau commodity.
Qual região lidera o setor de slugs de alumínio?
A Ásia-Pacífico deteve uma participação de 44,23% em 2026 e tem previsão de crescer a um CAGR de 7,21% até 2032. A região combina a capacidade de produção da China, a produção integrada da Tailândia e a crescente demanda da Índia por aerossóis e produtos farmacêuticos. O Japão e a Coreia do Sul também contribuem com demanda por produtos de grau farmacêutico com requisitos de qualidade mais elevados. A base de fornecimento regional também atende clientes de embalagens e industriais em mercados de exportação.