
アルミニウムスラグ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 4.84 十億米ドル |
| 市場規模 (2032) | 6.41 十億米ドル |
| 成長率 (2027 - 2032) | 5.78 % |
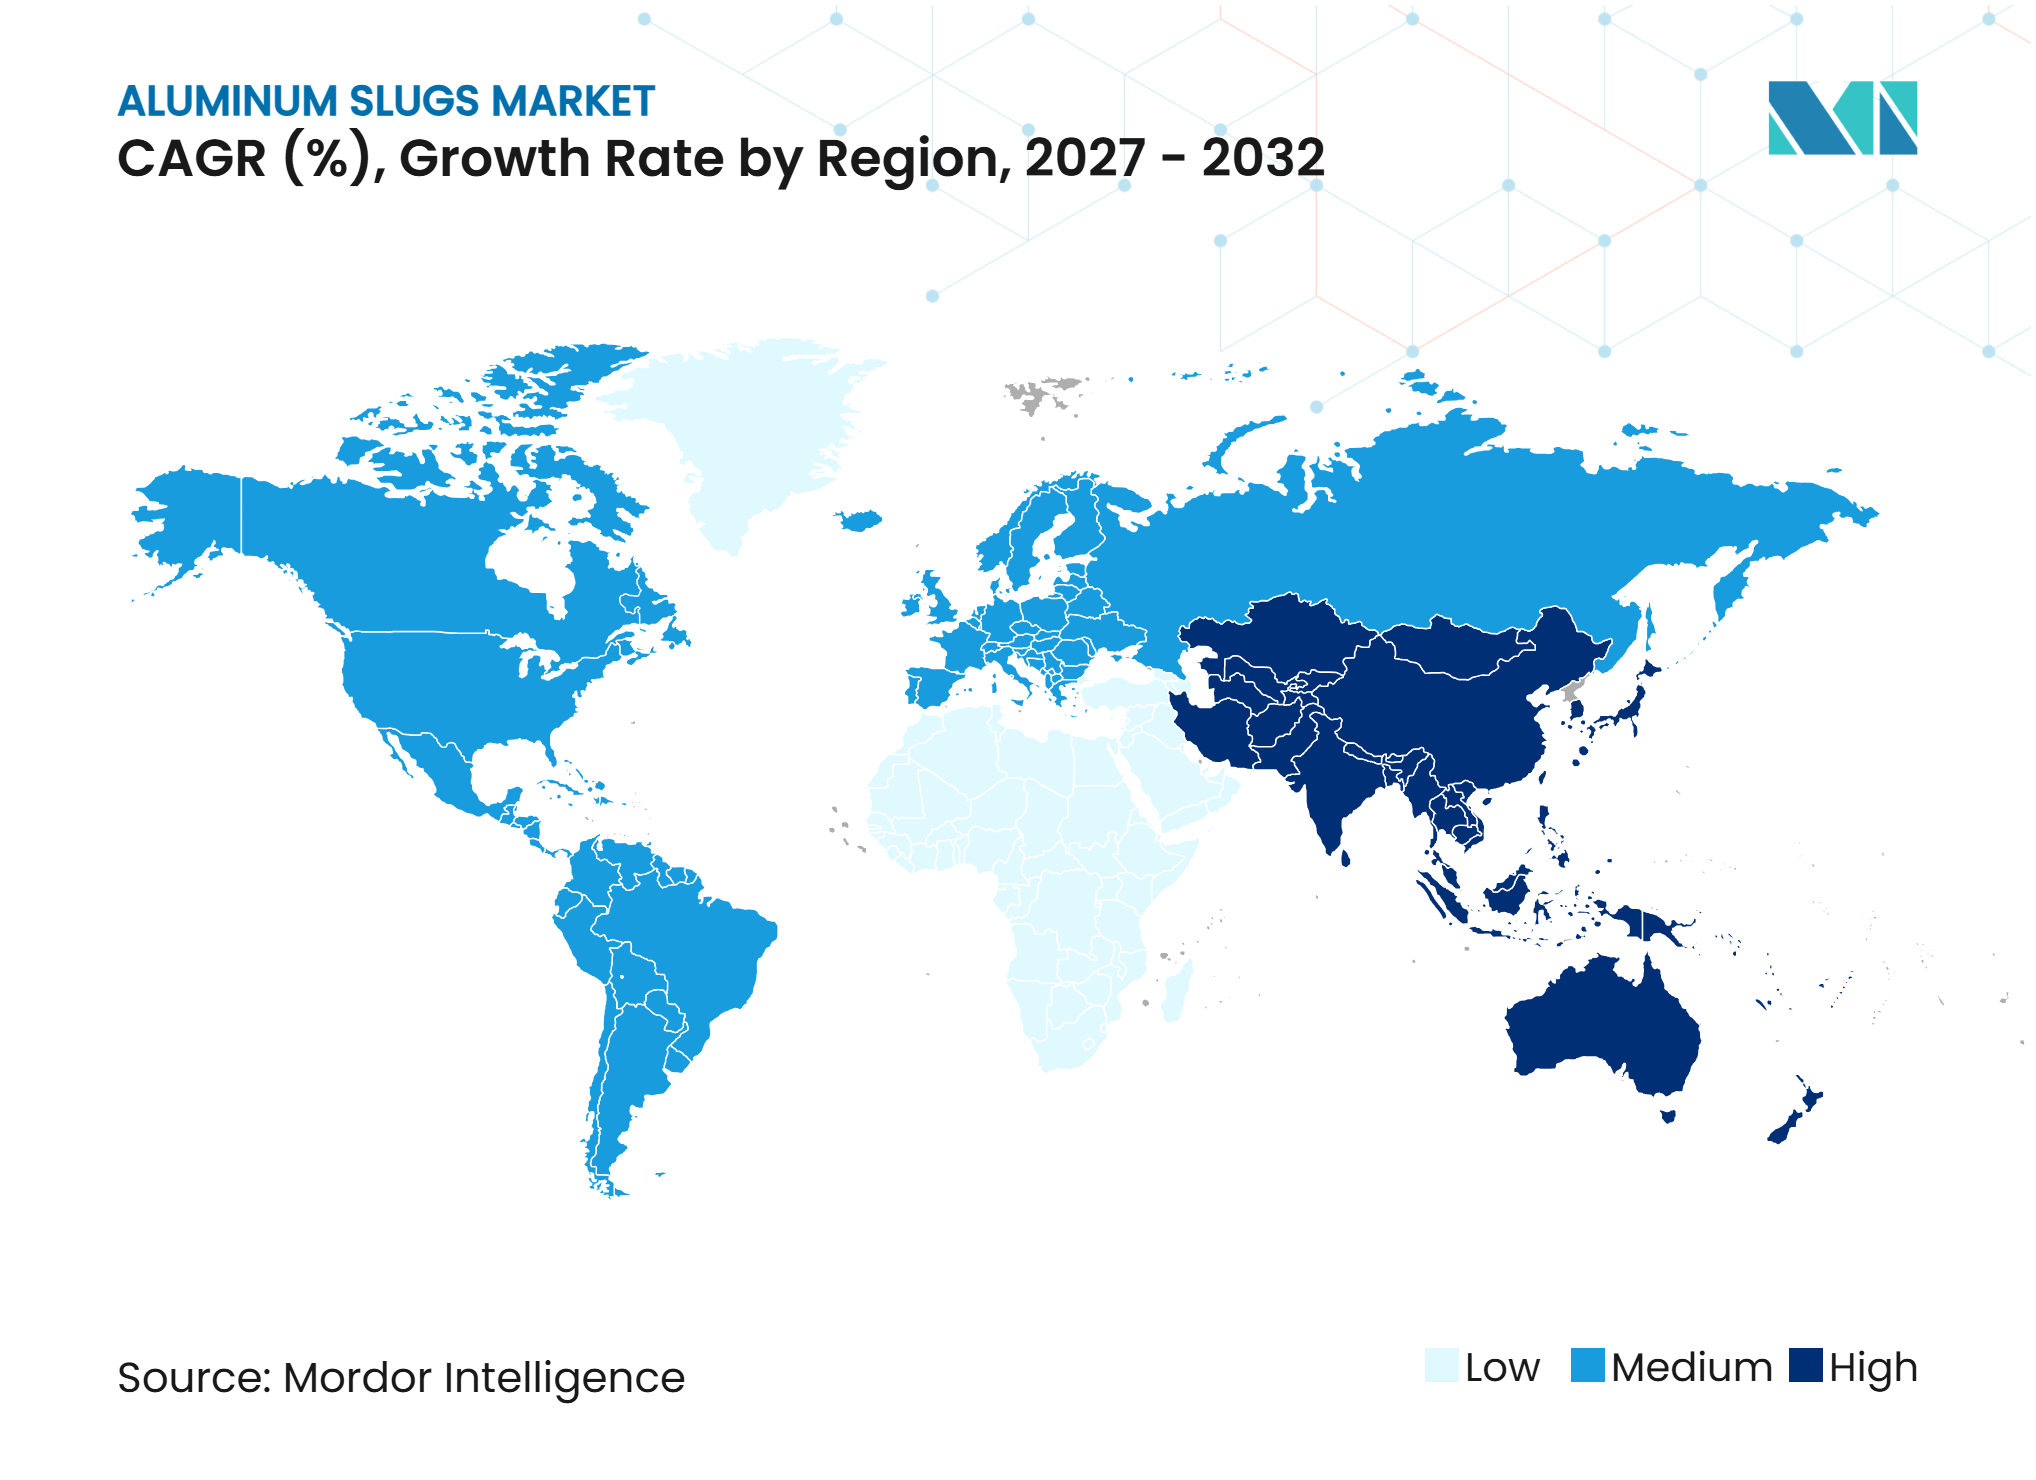
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアルミニウムスラグ市場分析
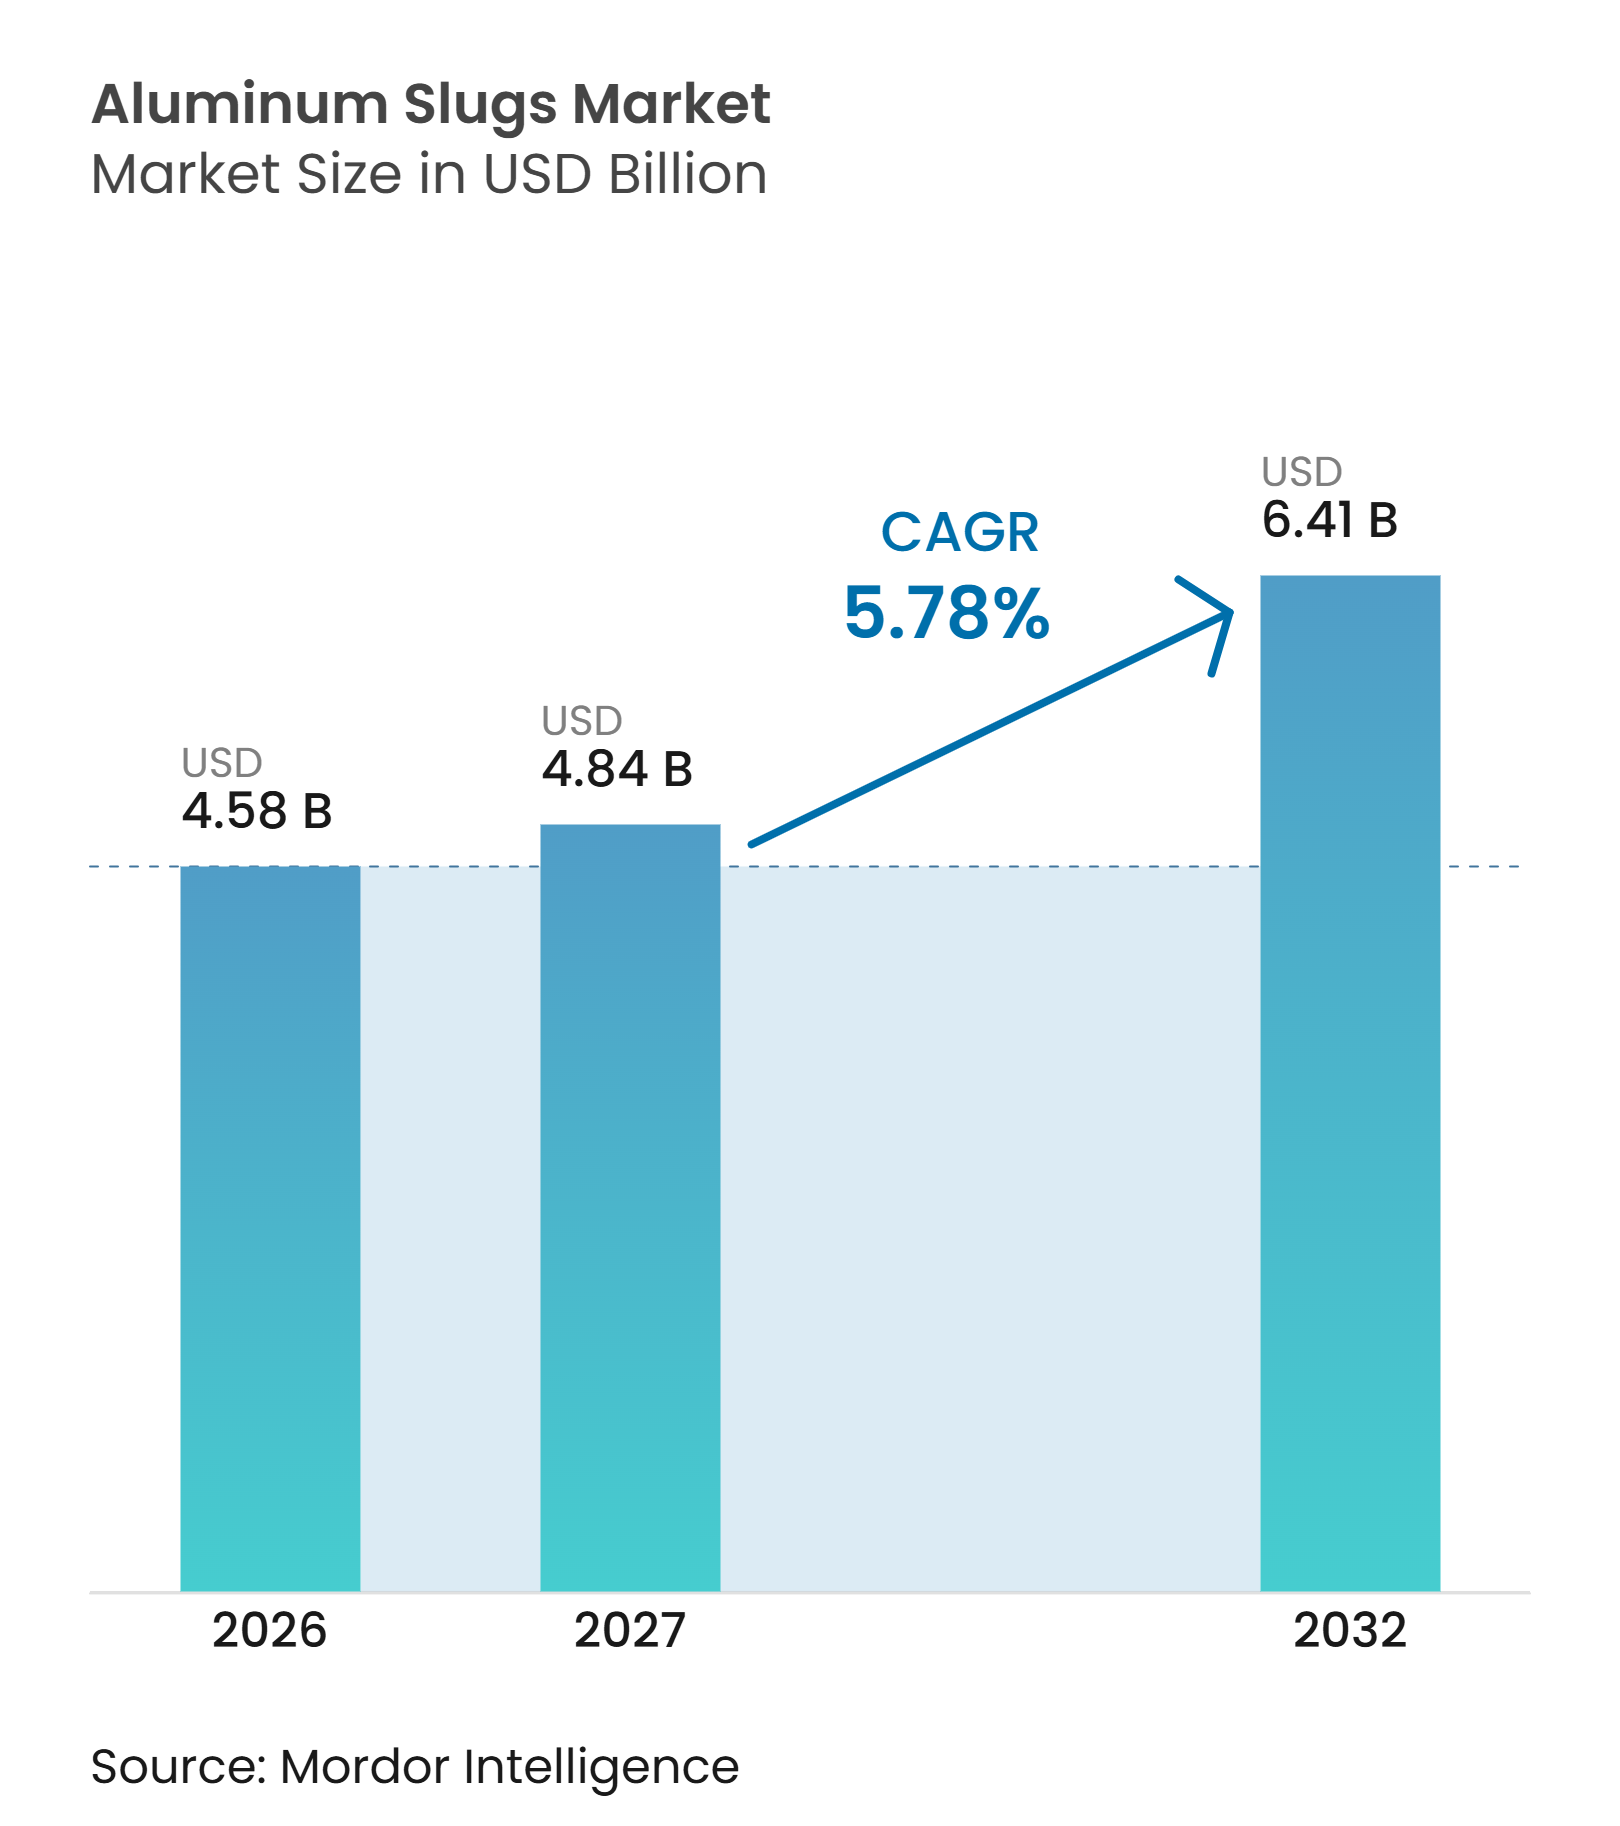
アルミニウムスラグ市場規模は2026年に45.8億米ドルと評価され、2027年の48.4億米ドルから2032年には64.1億米ドルへと成長し、予測期間(2027年~2032年)においてCAGR 5.78%で拡大すると推定されています。アルミニウムスラグ市場は、リサイクル可能な金属包装への需要と、コンバーターによる信頼性の高い押出ブランクへの要件に影響を受けています。欧州連合の包装および包装廃棄物規制は、EU市場に投入される包装材がリサイクル可能であることを義務付け、2025年末までに50%、2030年までに60%のアルミニウムリサイクル目標を設定しており、調達決定においてアルミニウム形状の使用を支援しています。拡大生産者責任要件は、リサイクルが困難な包装オプションのコストを増加させ、確立された回収システムを持つ素材を優遇します。生産者はリサイクル原料を使用し、表面処理能力を拡大し、技術合金を開発しています。欧州における設備閉鎖は、信頼性の高い供給の重要性を高めています。アルミニウムスラグ市場は、包装需要、技術部品の採用、エネルギーコスト、および厳格な品質仕様を満たすメーカーの能力のバランスに依存しています。
主要レポートのポイント
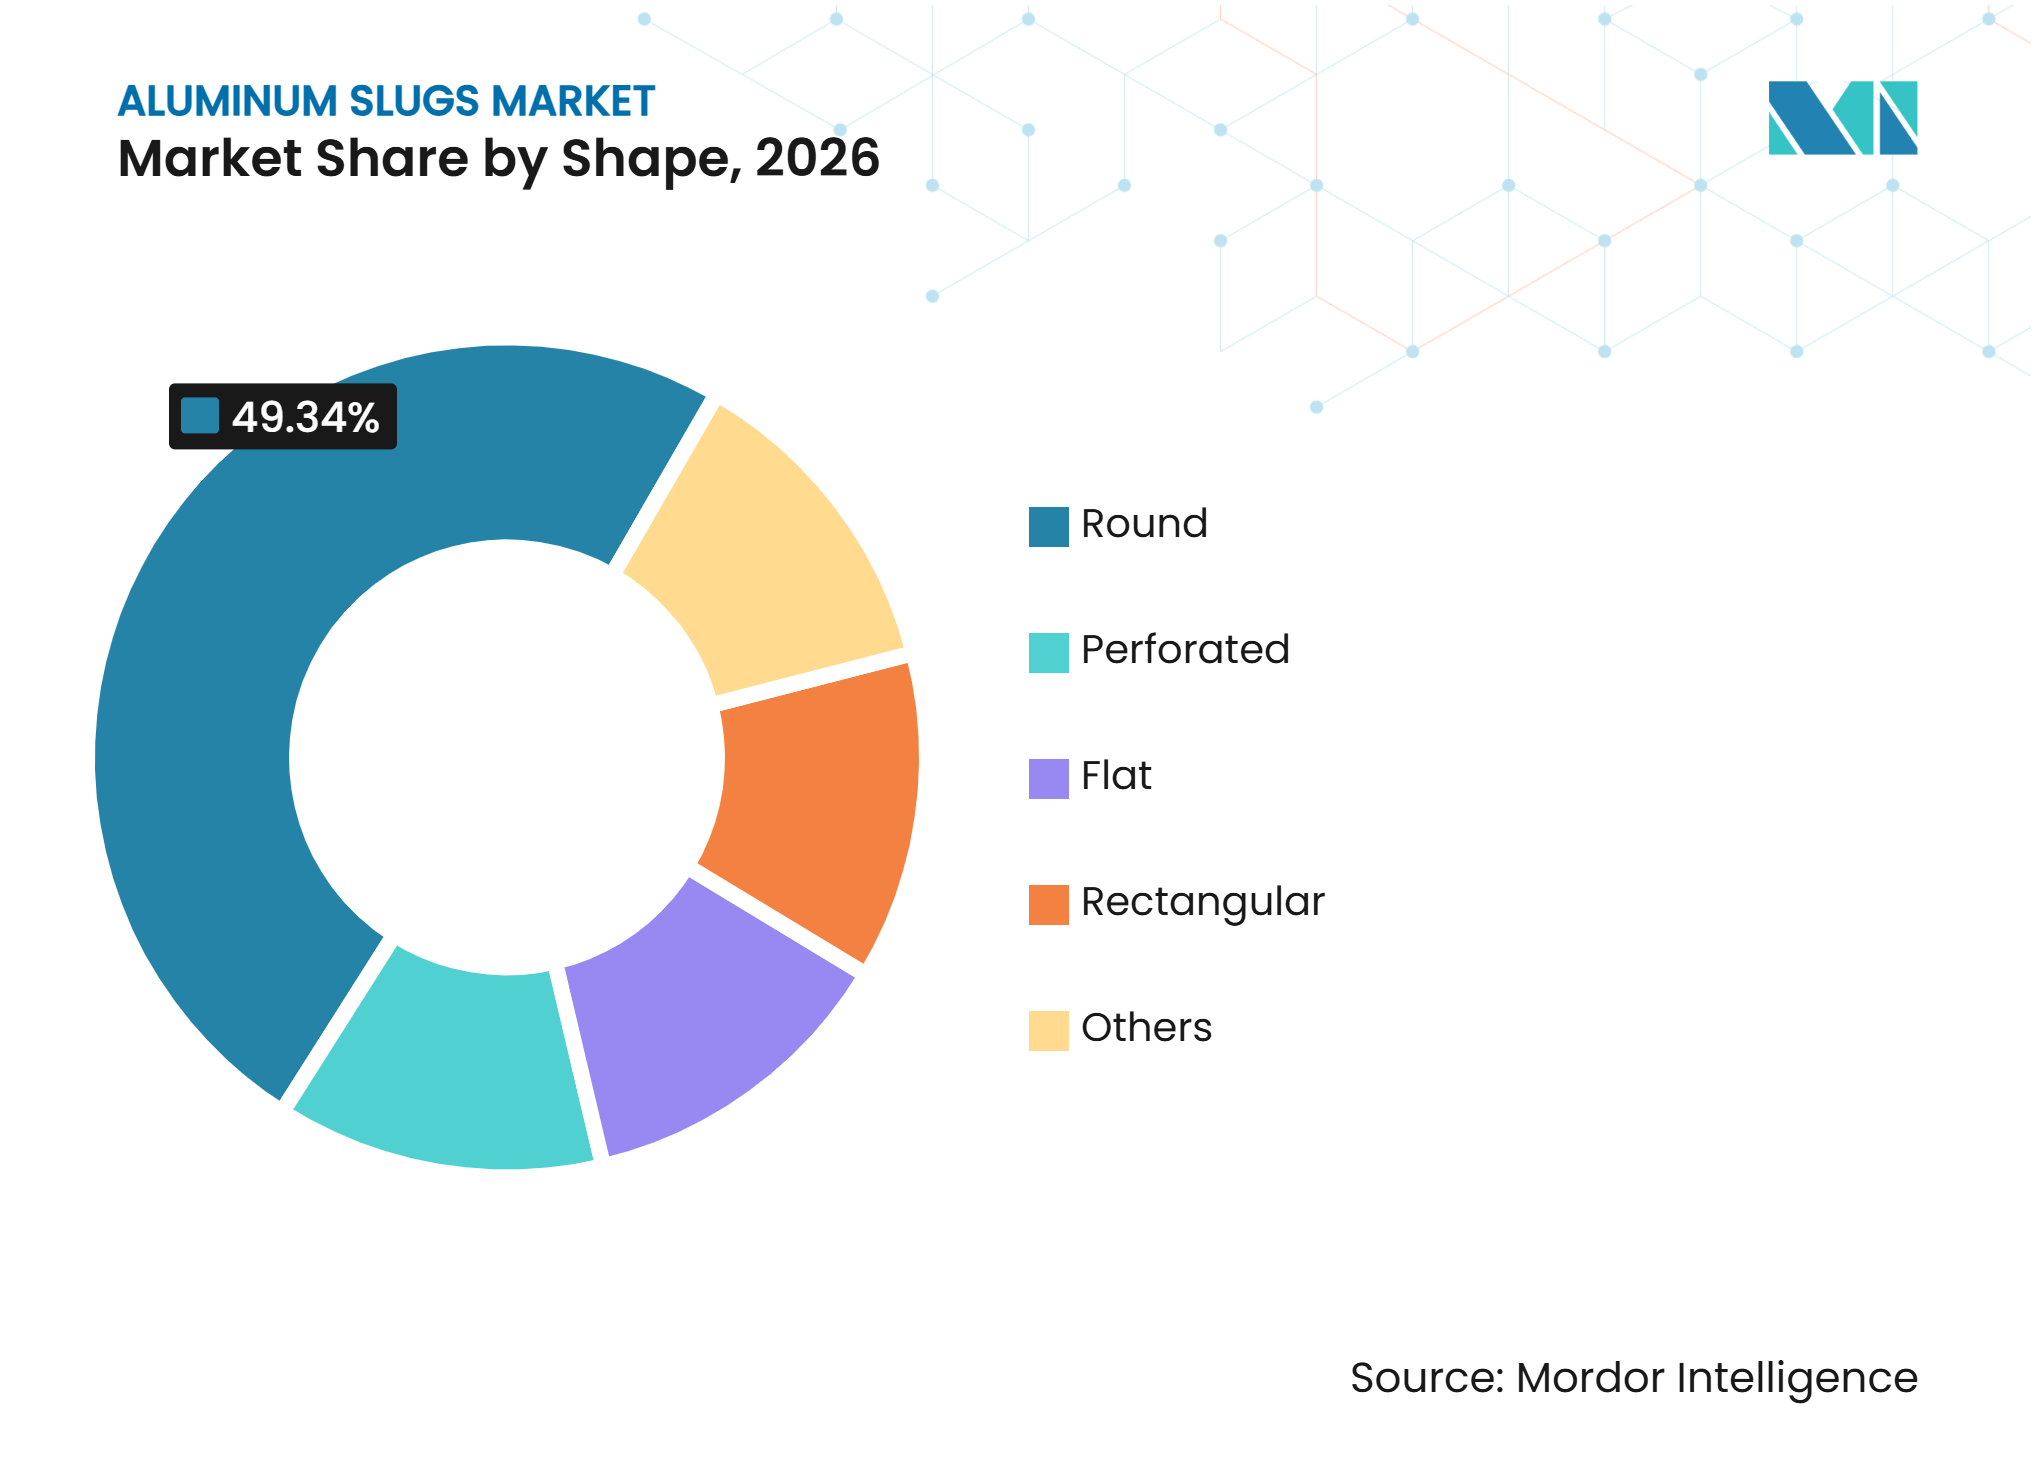
- 形状別では、丸型が2026年のアルミニウムスラグ市場シェアの49.34%を占め、長方形は2032年にかけてCAGR 6.54%で拡大すると予測されています。
- 用途別では、エアゾールが2026年のアルミニウムスラグ市場シェアの31.67%を占め、2032年にかけてCAGR 7.13%で成長すると予測されています。
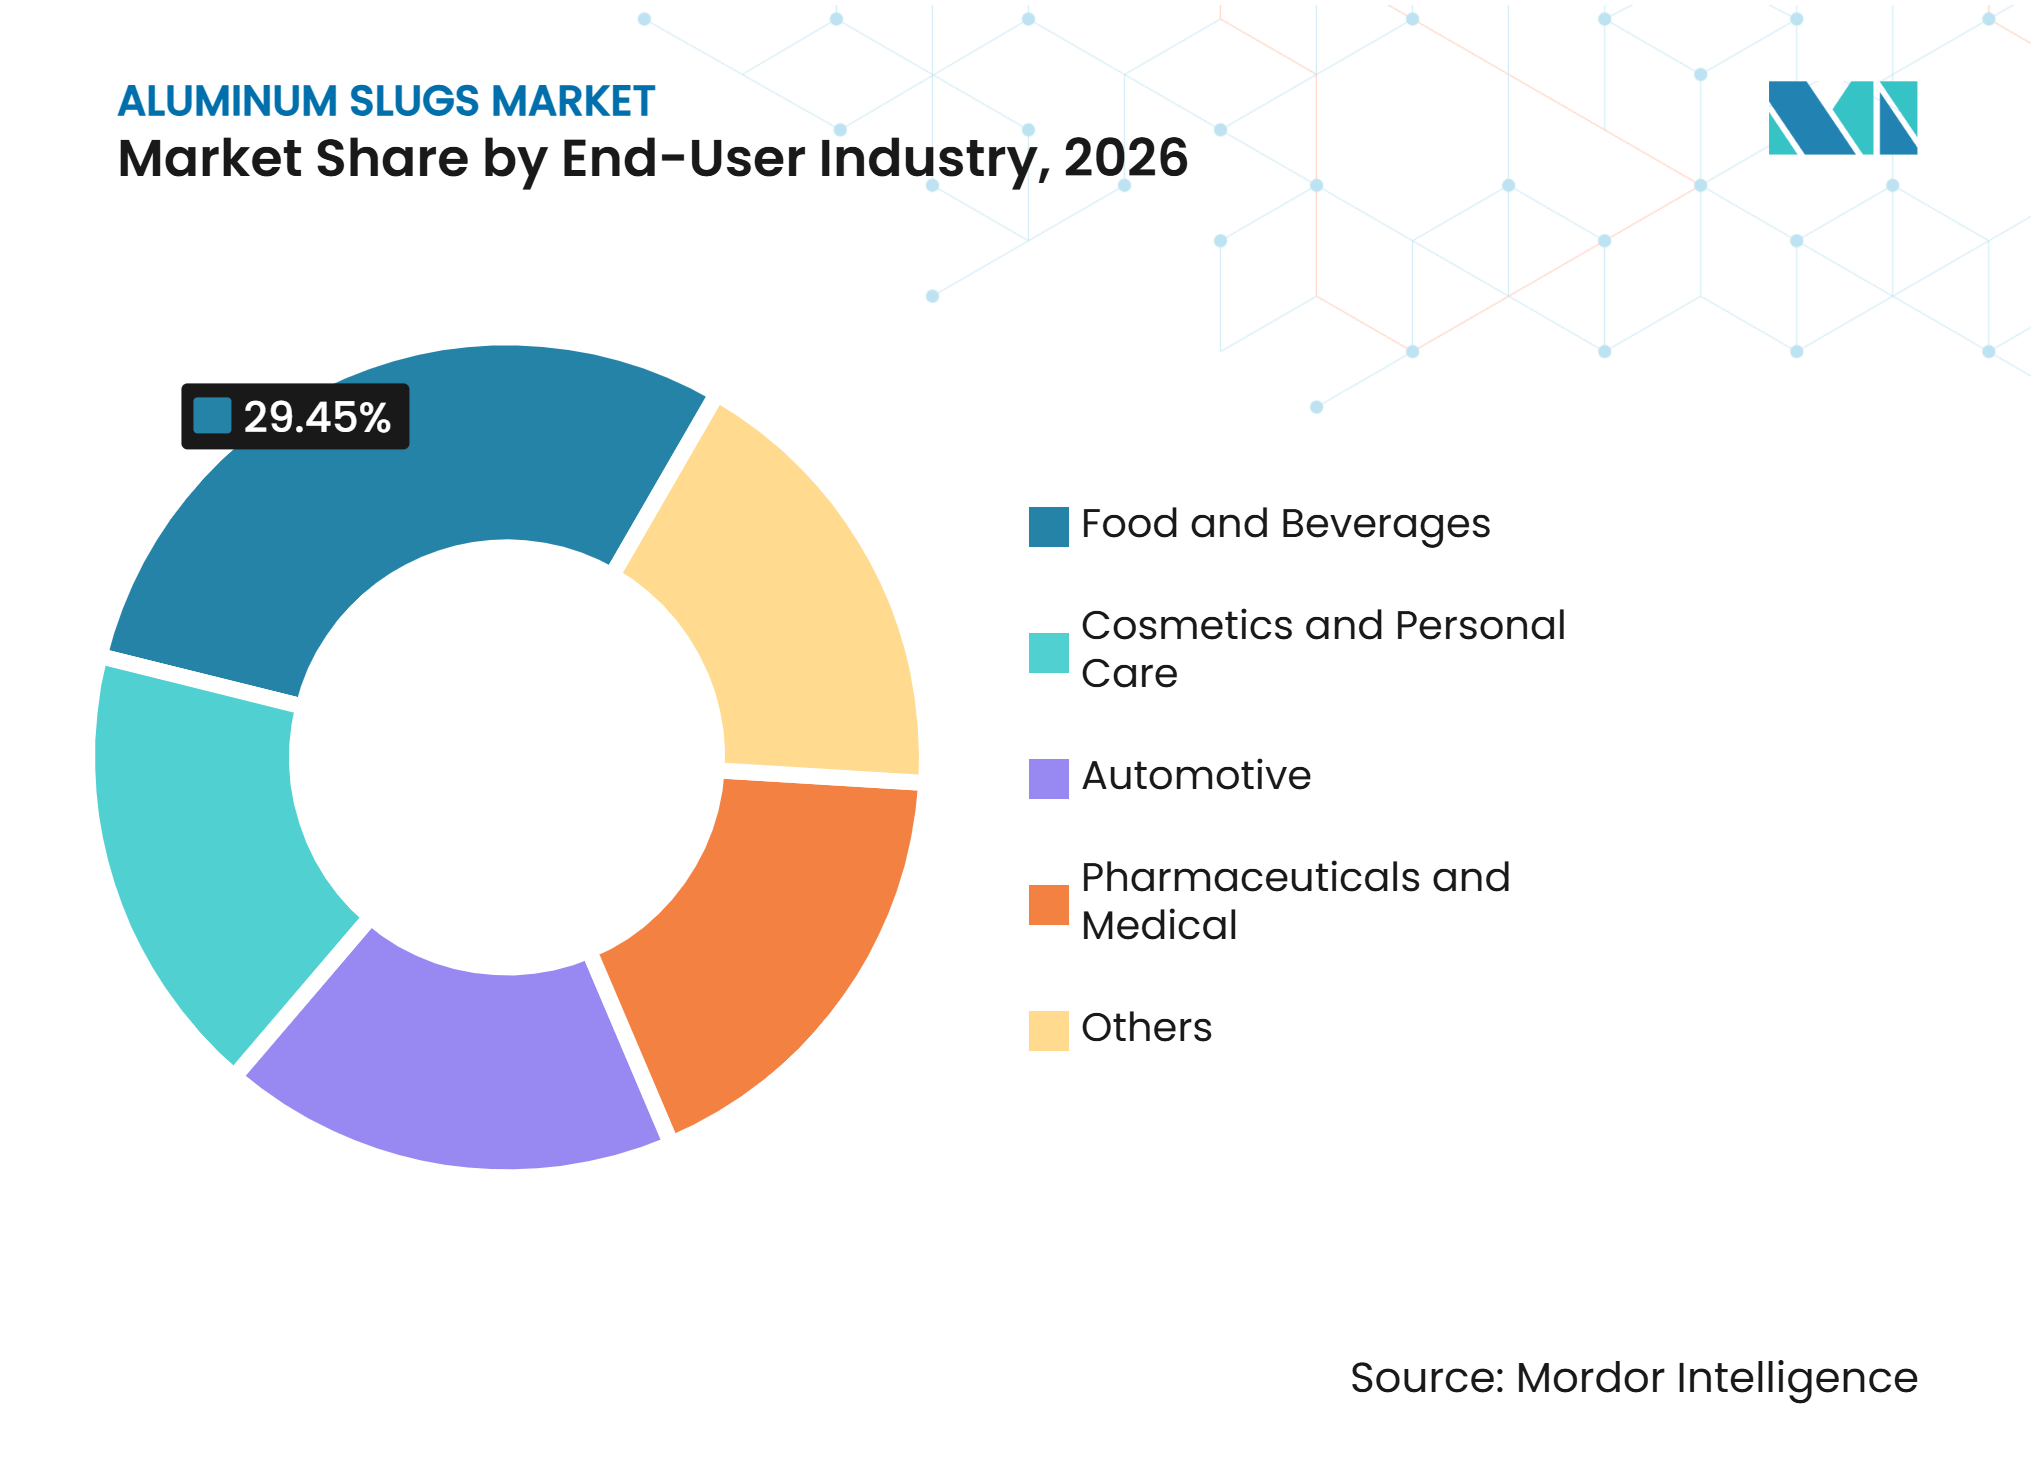
- エンドユーザー産業別では、食品・飲料が2026年のアルミニウムスラグ市場シェアの29.45%を占め、自動車は2032年にかけてCAGR 7.39%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年のアルミニウムスラグ市場シェアの44.23%を占め、2032年にかけてCAGR 7.21%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リサイクル可能な軽量金属包装への需要増加 | +1.4% | グローバル | 中期(2~4年) |
| 医薬品・パーソナルケア用バリア包装の成長 | +1.0% | 欧州、アジア太平洋、北米 | 中期(2~4年) |
| 自動車・電気・バッテリー部品向け技術スラグの拡大 | +1.2% | アジア太平洋、欧州、北米 | 長期(4年以上) |
| リサイクルおよび低炭素アルミニウム原料の使用増加 | +0.8% | EU、日本、アジア太平洋中核地域 | 中期(2~4年) |
| 顧客固有の表面処と合金開発 | +0.6% | EU、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リサイクル可能な軽量金属包装への需要増加
EU規則2025/40は2025年2月11日に発効し、一般適用は2026年8月12日に開始されました。同規則は、EU市場に投入される包装材がリサイクル可能であることを義務付け、2025年末までに50%、2030年までに60%のアルミニウムリサイクル目標を設定しています。これらの要件は、リサイクル可能性を任意の包装機能ではなく製品設計基準として確立します。アルミニウムスラグ形状は、リサイクルが困難な包装構造から移行するブランドを支援します。また、規制によりリサイクル含有量に基づいて生産者責任費用を調整できるため、アルミニウムスラグ市場も支援を受けています。Metal Packaging Europeのガイダンスは、アルミニウム包装が確立されたリサイクルルートと適合していることを示しており、コンバーターによる素材選択を支援しています。
医薬品・パーソナルケア用バリア包装の成長
医薬品用定量噴霧式吸入器および鼻腔スプレーシステムは、無菌性、寸法の一貫性、および噴射剤との適合性が求められるため、アルミニウムモノブロックキャニスターを使用しています。地球温暖化係数の高いハイドロフルオロアルカン(HFA)噴射剤からハイドロフルオロオレフィン(HFO)システムへの移行により、メーカーは意図する用途に向けた新しい缶仕様を認定する必要があります。この要件は、アルミニウムスラグ市場における一貫したアルミニウム押出インプットへの需要を支援します。インドのアルミニウムエアゾール出荷量は2024年に推定6億5,000万ユニットに達し、デオドラント、ヘアスプレー、および医薬品用吸入器によって支えられています。同評価では、薄肉インパクト押出缶がユニットあたりの金属投入量を15%削減し、コンバーターが材料効率を改善できることも報告されています。医薬品グレードの注文は、一般的なパーソナルケア要件よりも清潔度、寸法、および文書管理に関してより厳格な管理を必要とします。
自動車・電気・バッテリー部品向け技術スラグの拡大
車両の電動化により、アルミニウムスラグの用途が包装用途を超えてエンジニアリング部品へと拡大しています。バッテリーハウジング、モーターシェル、熱管理プレート、および充電システム部品には、特殊な3003合金および6061合金のブランクを使用できます。これらの製品は、追跡可能な合金化学組成、厳密な寸法公差、および清潔な表面を必要とし、サプライヤーの認定をより厳格なものにしています。Hindalco Industriesは2025年4月にチャカンのEV部品製造施設を稼働させ、5億インドルピー(約6,000万米ドル)を投資し、年間8万個のバッテリーエンクロージャーを生産する能力を持っています。同施設は16万ユニットへの拡張計画を持ち、Mahindraに1万個のエンクロージャーを供給しました[1]。この投資により、アルミニウムスラグ市場は従来の包装需要を超えて拡大しています。
リサイクルおよび低炭素アルミニウム原料の使用増加
Novelisによると、リサイクルアルミニウムは一次アルミニウム生産と比較して95%少ないエネルギーしか必要としません。この差異は、エネルギーコストと炭素要件が欧州およびその他の先進製造地域における調達に影響を与えるため、購買決定に影響します。Novelisは2025年度において、フラットロール製品全体で平均63%のリサイクル含有量を報告し、2030年までに75%のリサイクル含有量目標を設定しました。同社はまた、当年度における二酸化炭素換算(CO₂e)強度の10%削減を報告しました。アルミニウムスラグ市場は、より深い二次アルミニウム供給基盤から恩恵を受けることができ、一次インゴット価格の変動へのエクスポージャーを低減します。アルミニウム・スチュワードシップ・イニシアティブ認証は、規制対象および品質重視の用途に対応するサプライヤーの市場アクセスも支援します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アルミニウム価格とエネルギーコストの変動 | -1.2% | 欧州、北米、グローバル | 短期(2年以内) |
| ストリップキャスティング、圧延、打ち抜きラインの資本集約性 | -0.9% | グローバル、新興市場での初期利益 | 長期(4年以上) |
| 合金、表面、清潔度仕様による認定リスク | -0.7% | EU、日本、韓国、北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
アルミニウム価格とエネルギーコストの変動
ボーキサイト、アルミナ、または電力供給に混乱が生じると、アルミニウムとエネルギーのコストが急速に変動する可能性があります。この変動性は、固定コンバージョンマージンで年間供給契約を締結しているスラグ生産者に課題をもたらします。ヘッジが不完全な場合、四半期内に1トンあたり200~300米ドルの価格変動が営業利益に実質的な影響を与える可能性があります。Impolは2024年にアルミニウム価格が7%上昇したと報告し、2025年の年次報告書において下流需要の低迷とマージン圧力を指摘しました[2]。同社はまた、2025年初頭において計画を下回る生産と、前年同期比で約20%低い平均価格を報告しました。エネルギー集約型の操業は、鋳造からアニーリングまでの生産のあらゆる段階の競争力に電力コストが影響する欧州において、特に脆弱なままです。
ストリップキャスティング、圧延、打ち抜きラインの資本集約性
ストリップキャスティング、冷間圧延、精密打ち抜き、アニーリング、および表面処理からなる完全統合型生産ラインは、意味のある規模を達成するために3,000万ユーロから8,000万ユーロの投資を必要とします。これらの投資は長い回収期間を伴い、8~12年にわたる安定した需要への確信を必要とします。高い資本要件は、アルミニウムスラグ市場に新規参入するサプライヤーの数を制限します。TALUMは2027年までに生産能力を8万トンに増加させるために4,000万ユーロを投資しており、大規模拡張に必要な投資規模を示しています。この投資はまた、特殊グレードの信頼性の高い生産能力を迅速に追加することの課題も浮き彫りにしています。新施設は顧客認定に2~3年を要する場合があり、短期的な供給不足への対応を困難にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形状別:
丸型スラグが大規模包装生産を支援丸型スラグは2026年のアルミニウムスラグ市場の49.34%を占めました。その地位は、インパクト押出によって製造される主要製品であり続けるコラプシブルチューブおよびモノブロックエアゾールコンテナでの広範な使用を反映しています。丸型ブランクは幅広いプレスと互換性があり、連続生産ラインでの工具交換を削減します。Aluconは2025年にスリラチャ施設でエアゾールおよびチューブ用途向けに41,306トンのスラグを生産しました。この生産モデルは、複数のコンバータープログラムに対応できる標準化された形状を優遇します。その結果、丸型製品はアルミニウムスラグ産業の大規模包装基盤を支援しています。
長方形スラグは2032年にかけてCAGR 6.54%で成長すると予測されています。その用途には、機能要件が部品形状を決定する電気コンデンサーハウジング、自動車センサーカバー、および熱管理部品が含まれます。平型スラグは、厳格な厚さ管理を必要とする特定のエアゾールクロージャーシステムに使用されます。穿孔型スラグは、ブランクが内部空洞を形成すチューブ製造用途に使用されます。その他の形状には、化粧品および特殊工業用途向けの楕円形、ドーム型、円錐形フォーマットが含まれます。この幅広い形状の範囲により、サプライヤーは製造要件がより標準化されていない用途に対応できます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
用途別:
エアゾールが規模と高成長を兼ね備えるエアゾールは2026年のアルミニウムスラグ市場の31.67%を占め、2032年にかけてCAGR 7.13%で成長すると予測されています。パーソナルケアにおけるプレミアム化と、医薬品デリバリーシステムにおけるアルミニウムキャニスターの使用増加がこの成長を支援しています。Ball Corporationは2025年の10-K報告書において、押出アルミニウムエアゾールコンテナおよびアルミニウムスラグを製造していることを確認しました。同社は純売上高131.6億米ドルと、世界の飲料包装事業全体で74%のリサイクルアルミニウム含有量を報告しました。この開示は、アルミニウム包装システムと上流のブランク供給との間の業務上のつながりを浮き彫りにしています。エアゾール需要は、アルミニウムスラグ市場に規模での需要と品質重視の顧客プログラムへのアクセスを提供します。
コラプシブルチューブは、医薬品軟膏、歯科製品、および接着剤において引き続き重要です。医薬品チューブは、両方が1050または1070合金を使用する場合でも、化粧品チューブよりも厳格な管理を必要とします。ボトルおよびモノブロックコンテナは、スピリッツおよびプレステージビューティー製品向けのポリエチレンテレフタレート(PET)包装の代替として機能します。技術部品は、自動車および電気システムにおける特殊合金の新興用途を表しています。この用途の組み合わせにより、生産者は長期的な包装プログラムと小規模で高仕様の注文のバランスを取ることができます。このバランスは、包装需要が安定している一方で技術用途がより急速に拡大するにつれて特に重要です。
エンドユーザー産業別:
食品・飲料がリードし、自動車が最速成長食品・飲料は2026年のアルミニウムスラグ市場の29.45%のシェアを占めました。このセグメントは、酸化や汚染からの保護が必要な食用油、乳製品、乳児用粉ミルク、および食品チューブの包装にアルミニウムを使用しています。アルミニウムのリサイクル可能性は、EU加盟国およびアジア市場全体の生産者責任およびデポジット返還システムとも一致しています。これらの政策的枠組みは、確立された回収・リサイクルストリームに組み込むことができる包装材の使用を促進します。食品・飲料需要は、アルミニウムスラグ市場に幅広い継続的なエンドユーザー基盤を提供しながら、包装消費者製品のコンプライアンス要件に材料性能を結びつけています。
自動車用途は2032年にかけてCAGR 7.39%で成長すると予測されています。電気自動車(EV)のバッテリーハウジング、モーターシェル、および熱管理プレートは、包装グレード材料ではなく特殊な3003および6061ルミニウム製品を必要とします。Hindalco Industriesは2025年4月にチャカン施設からMahindraに1万個のバッテリーエンクロージャーを納品しました。同施設は年間8万ユニットを生産するよう設計されており、16万ユニットへの生産能力拡大計画があります。医薬品・医療用途は厳格な寸法管理と文書化を必要とし、化粧品・パーソナルケア用途はエアゾール需要を支援します。その他のエンドユーザー用途には、コンデンサーハウジング、消火器シリンダー、および精密工業部品が含まれます。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
アジア太平洋
アジア太平洋は2026年のアルミニウムスラグ市場の44.23%を占め、2032年にかけてCAGR 7.21%で拡大すると予測されています。中国は生産拠点として機能しており、Fuchuan Metal Technology Co.,Ltd.は11台の高精度打ち抜き機を稼働させ、複数の国の顧客向けに400以上の工具ゲージを維持しています。HaoMei Aluminumは包装および工業用途向けに鄭州から1050、1070、および6061アルミニウム製品を供給しています。タイはAluconを通じて統合生産能力を提供しており、同社は2025年に41,306トンのスラグを生産し、69億900万タイバーツの収益を報告しました。インドはパーソナルケアエアゾールおよび医薬品包装を通じて需要成長を支援しています。日本と韓国は、コンプライアンスと品質要件がサプライヤー選定に影響する医薬品グレードのモノブロック製品への需要を支援しています。この地域は製造能力と技術合金への需要を組み合わせており、製品認定を競争要因としています。
欧州
欧州は確立された仕様集約型の生産基盤を持っています。TALUMは2025年に6万トン以上のスラグを生産し、2027年までに生産能力を8万トンに増加させるために4,000万ユーロを投資しています。この投資は包装および特殊アルミニウム用途からの需要を反映しています。Aluman、Neuman Aluminum、およびAluminium-Werke Wutöschingen AG & Co. KGは地域の生産能力を提供し、顧客関係を維持しています。欧州の顧客は、サプライヤーを選定する際にリサイクル含有量、トレーサビリティ、および責任ある調達をますます評価しています。TALUMのアルミニウム・スチュワードシップ・イニシアティブ(ASI)パフォーマンス基準認証はこれらの要件を支援しています。2025年7月、Neuman AluminumはマルクトルのMarktl工場の熱処理炉をガスから電気に転換し、この変更により年間CO₂排出量が311トン削減されると見込まれています。これらの投資は、脱炭素化と品質コンプライアンスが欧州における設備能力の決定に影響を与えていることを示しています。
北米、南米、中東、アフリカ
北米はエアゾールおよびパーソナルケア用途が需要を生み出す確立された消費地域です。Ball Corporationは2025年に世界で1,119億ユニットのアルミニウム包装を出荷したと報告し、エアゾールコンテナ事業向けにアルミニウムスラグを生産しています。メキシコは北米のエアゾールコンバーターと地域サプライチェーンを結びつけています。南米では、特にブラジルにおいてパーソナルケア、食品包装、および組織化された小売によって需要が支えられています。Envasesはエアゾール缶、フォイルコンバージョン、トレイを含むアルミニウム包装フォーマットで地域顧客にサービスを提供しています。中東・アフリカは依然として小規模な消費地域ですが、サウジアラビアと南アフリカにおける医薬品投資が一次包装インプットへの需要を牽引しています。
競合環境
市場集中度
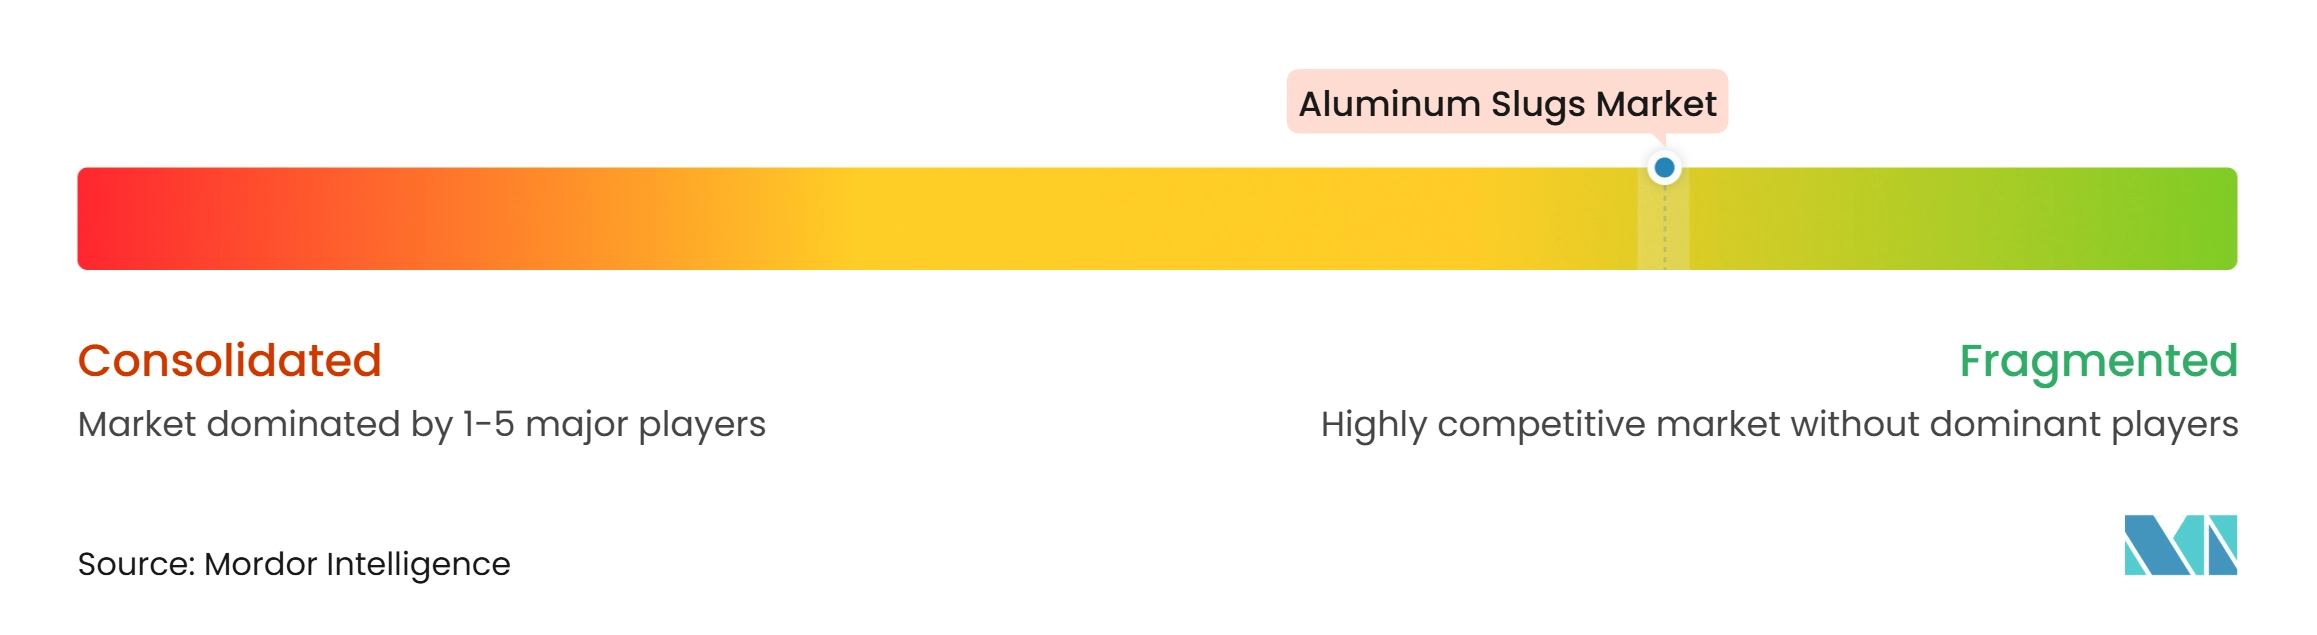
アルミニウムスラグ市場は断片化されています。TALUMは2025年に6万トン以上を生産し、2027年までに生産能力を8万トンに拡大するために4,000万ユーロを投資しました。その生産能力には表面処理とより高い割合のリサイクル材料が含まれます。TALUMはまた、責任ある調達に関する顧客の調達要件と一致するアルミニウム・スチュワードシップ・イニシアティブ(ASI)パフォーマンス基準認証を保有しています。Aluman、Neuman Aluminum、Aluminium-Werke Wutöschingen AG & Co. KG、およびAluconなどのタイの生産者は、特殊および地域用途に対応しています。Fuchuan Metal Technology Co.,Ltd.やHaoMei Aluminumなどの中国企業はコストと工具範囲で競争していますが、規制対象用途では製品認定が引き続き必要です。
競争はリサイクル含有量、技術合金能力、および文書化によって影響を受けます。Novelisは2025年度に63%のリサイクル含有量を報告し、バリューチェーン全体で二次アルミニウムの入手可能性をベンチマークとしています。Ball Corporationは2025年に世界の飲料包装事業全体で74%のリサイクルアルミニウム含有量を報告し、素材の循環性に対する顧客の注目を反映しています。Neuman AluminumのTubexとの軽量合金開発は、材料工学が下流の包装用途におけるアルミニウム使用量を削減できることを示しています。Hindalco IndustriesのChakan施設は、アルミニウムの専門知識を電気自動車(EV)バッテリーエンクロージャーに応用しています。これらの開発は、従来の包装グレード製品を超えた技術要件を満たすサプライヤーに機会を創出しています。
医薬品グレードの認定は、清潔な製造管理とトレーサビリティシステムを持つ生産者を差別化します。自動車用途は長い承認サイクルを伴い、確立された顧客実績を持たない企業のサプライヤー代替を制限します。ASIパフォーマンス基準認証は、欧州の調達チームにとって商業的指標として機能します。鋳造、圧延、打ち抜き、仕上げの統合操業を持つ生産者は、複数の生産段階にわたって品質を管理できます。中小企業は地域または特殊製品カテゴリーで競争できますが、高出力顧客をターゲットにする場合は相当な投資要件に直面します。アルミニウムスラグ市場は価格競争力を維持しており、認定、リサイクル原料の入手可能性、および技術サポートも主要な競争要因です。
アルミニウムスラグ産業のリーダー企業
-
Ball Corporation
-
Envases
-
Alucon Public Company Limited
-
TALUM
-
Aluminium Rheinfelden Semis GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
アルミニウムスラグ市場 このレポートでカバーされる企業
- Alucon Public Company Limited
- Aluman S.A.
- Aluminium Rheinfelden Semis GmbH
- Aluminium-Werke Wutöschingen AG & Co. KG
- Ball Corporation
- Constellium
- Envases
- Fried. v. Neuman Gesellschaft m.b.H.
- Fuchuan Metal Technology Co.,Ltd.
- HaoMei Aluminum
- Hindalco Industries Limited
- Impol
- Norsk Hydro ASA
- Novelis
- TALUM
最近の産業開発事情 アルミニウムスラグ市場
- 2026年7月:Aluminium Rheinfelden Alloys GmbHおよびAluminium Rheinfelden Semis GmbHは、2026年7月16日にアムツゲリヒト・レラッハに自己管理下での破産申請を行いました。両社は経済的理由により生産を永久に停止しました。この閉鎖により、欧州のアルミニウムスラグの年間生産能力から約31,000トンが失われ、ラインフェルデンの丸型、長方形、平型スラグを使用していたコンバーターに影響を与えました。
- 2025年4月:Hindalco Industriesは、5億インドルピー(約6,000万米ドル)の投資により、インドのプネー・チャカンにEV部品製造施設を稼働させました。同施設はMahindraのBE 6eおよびXEV 9e電気SUV向けに1万個のアルミニウムバッテリーエンクロージャーを供給しました。年間生産能力は8万ユニットで、16万ユニットへの拡張計画があります。エンクロージャーはスチール同等品と比較して重量を最大40%削減し、EVバリューチェーンにおいてアルミニウムスラグ由来の部品を使用しています。
世界のアルミニウムスラグ市レポートの範囲
アルミニウムスラグは、アルミニウム部品を製造するためのインパクト押出および深絞り加工の入力材料として使用される高純度の固体アルミニウムディスクまたはカスタム形状の形態です。
アルミニウムスラグ市場は、形状、用途、エンドユーザー産業、および地域別にセグメント化されています。形状別では、市場は丸型、平型、長方形、穿孔型、その他にセグメント化されています。用途別では、市場はチューブ、エアゾール、ボトルおよびモノブロックコンテナ、技術部品、その他にセグメント化されています。エンドユーザー産業別では、市場は食品・飲料、医薬品・医療、化粧品・パーソナルケア、自動車、その他にセグメント化されています。レポートはまた、主要地域の15カ国のアルミニウムスラグの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 丸型 |
| 平型 |
| 長方形 |
| 穿孔型 |
| その他 |
| チューブ |
| エアゾール |
| ボトルおよびモノブロックコンテナ |
| 技術部品 |
| その他 |
| 食品・飲料 |
| 医薬品・医療 |
| 化粧品・パーソナルケア |
| 自動車 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 形状別 | 丸型 | |
| 平型 | ||
| 長方形 | ||
| 穿孔型 | ||
| その他 | ||
| 用途別 | チューブ | |
| エアゾール | ||
| ボトルおよびモノブロックコンテナ | ||
| 技術部品 | ||
| その他 | ||
| エンドユーザー産業別 | 食品・飲料 | |
| 医薬品・医療 | ||
| 化粧品・パーソナルケア | ||
| 自動車 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
アルミニウムスラグ市場の現在の市場規模は?
アルミニウムスラグ市場規模は2026年に45.8億米ドルと評価され、2027年の48.4億米ドルから2032年には64.1億米ドルへと成長し、予測期間(2027年~2032年)においてCAGR 5.78%で拡大すると推定されています。
リサイクルアルミニウム原料が重要な理由は?
リサイクルアルミニウムは一次生産と比較して95%少ないエネルギーしか必要とせず、顧客はリサイクル含有量と責任ある調達をますます評価しています。より深い二次アルミニウム供給基盤は、生産者の一次インゴット価格変動へのエクスポージャーを低減することもできます。認証とトレーサビリティは、責任ある調達をより重視する顧客へのアクセスを支援できます。
最も急成長しているエンドユーザーセクターは?
自動車は電気自動車(EV)部品が特殊アルミニウム合金と認定された供給を必要とするため、2032年にかけてCAGR 7.39%で成長すると予測されています。バッテリーハウジング、モーターシェル、および熱管理部品はトレーサビリティ、厳密な公差、および管理された表面を必要とします。これらの要件は、コモディティグレードの包装製品とは異なる供給プロファイルを生み出します。
アルミニウムスラグセクターをリードする地域は?
アジア太平洋は2026年に44.23%のシェアを占め、2032年にかけてCAGR 7.21%で成長すると予測されています。この地域は中国の生産能力、タイの統合生産、およびエアゾールと医薬品への需要が高まるインドを組み合わせています。日本と韓国もより高い品質要件を持つ医薬品グレード製品への需要に貢献しています。地域のサプライベースは輸出市場全体の包装および工業顧客も支援しています。