
Tamaño y Participación del Mercado de Lingotes de Aluminio
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4.84 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.41 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.78 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Lingotes de Aluminio por Mordor Intelligence
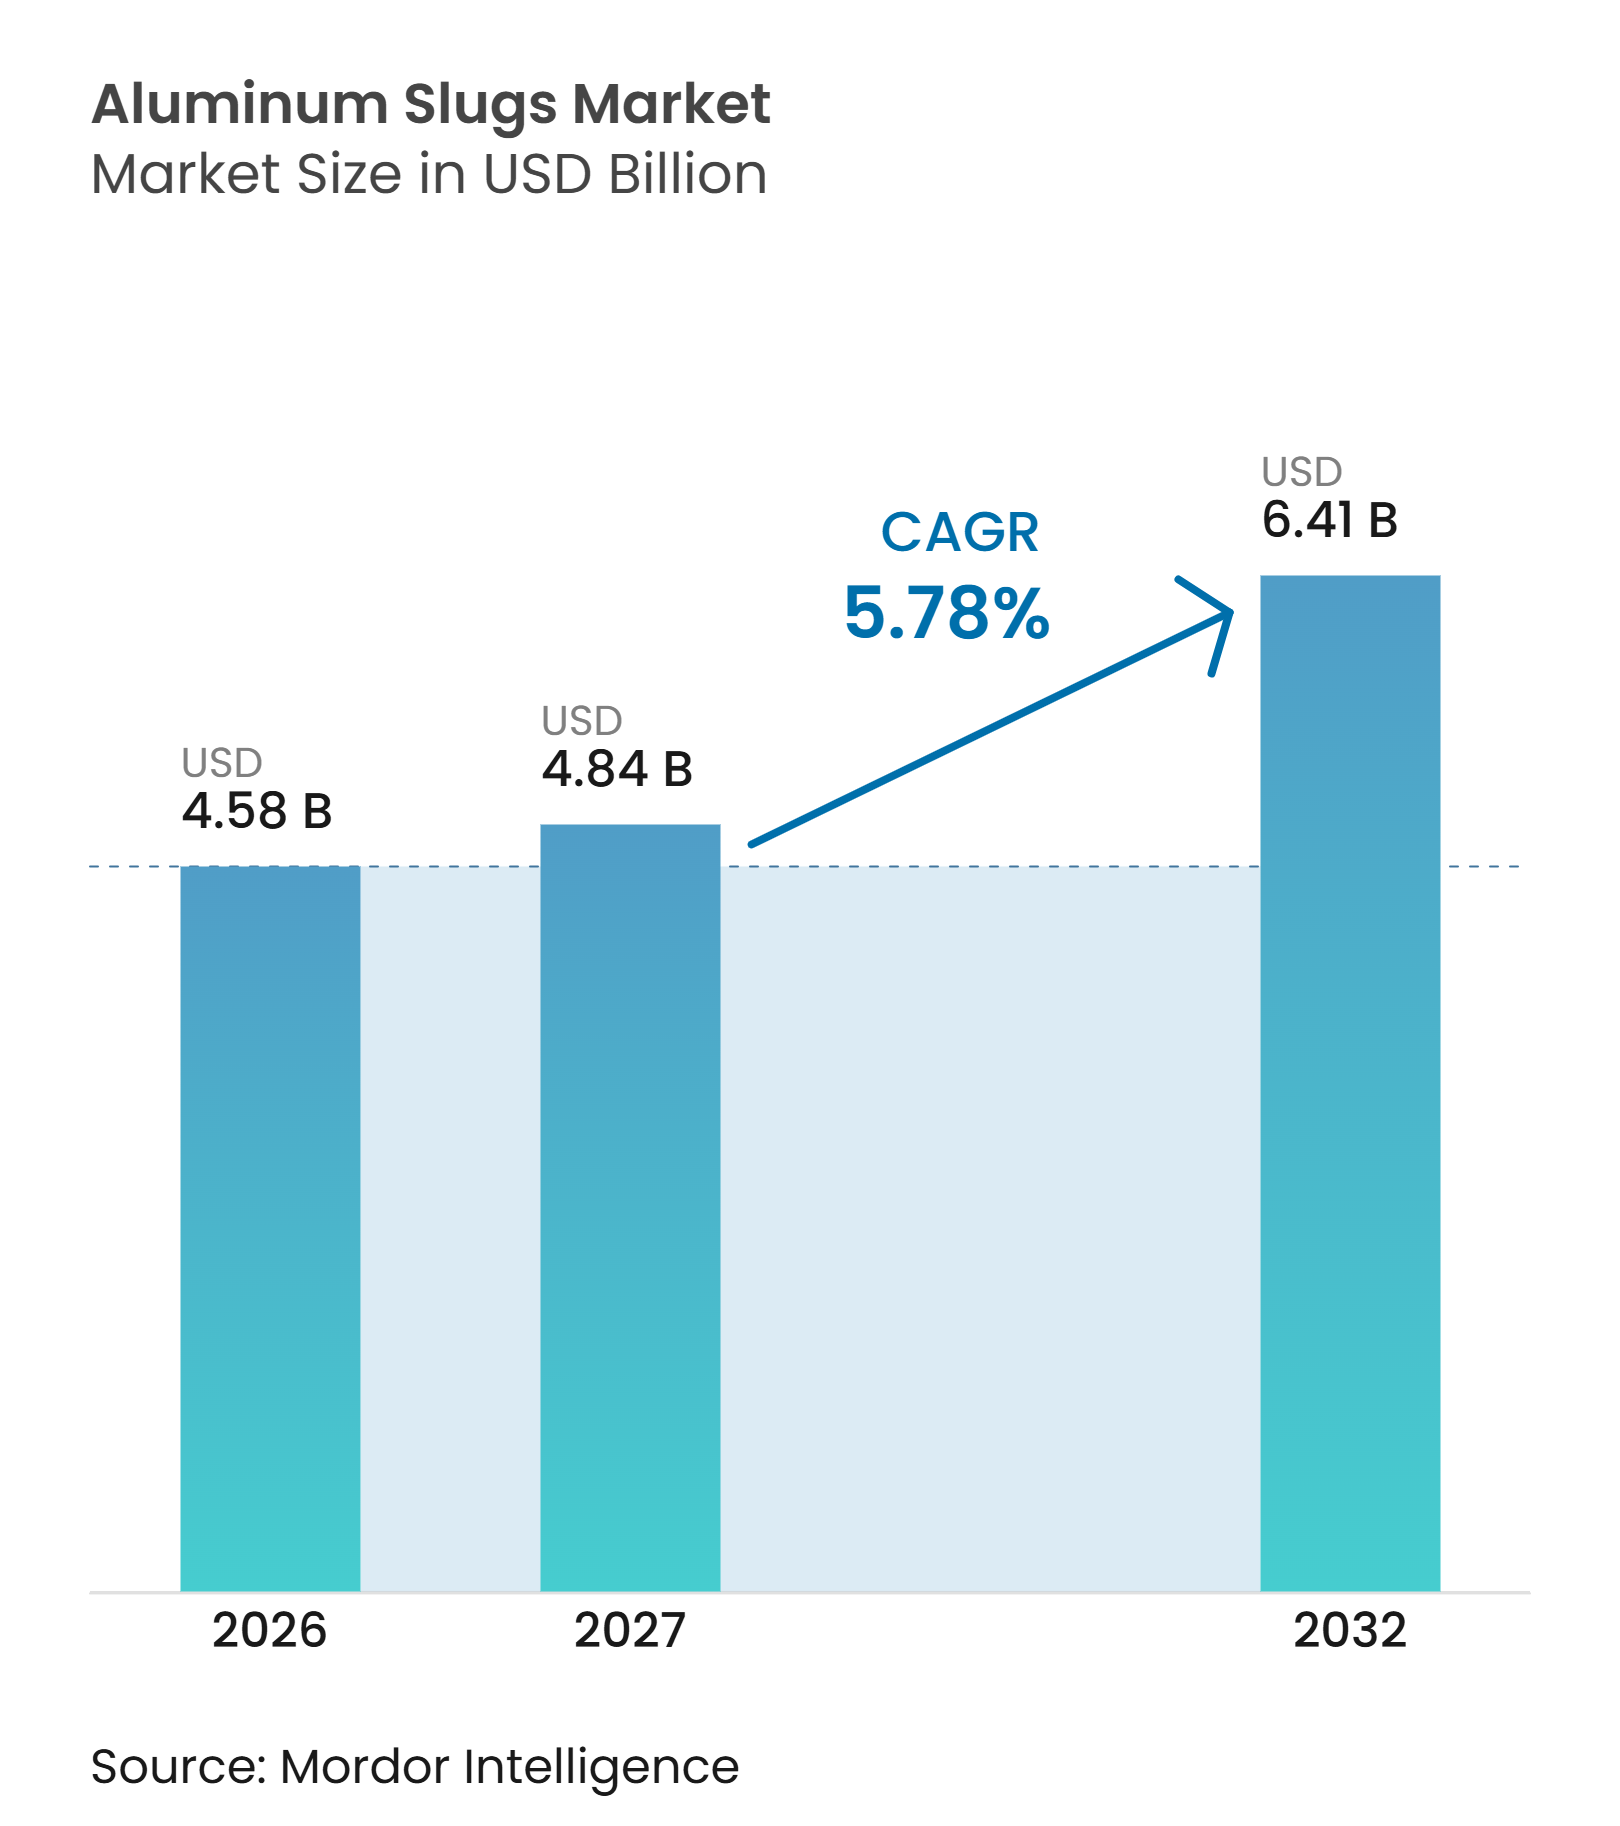
El tamaño del mercado de lingotes de aluminio fue valorado en 4,58 mil millones de USD en 2026 y se estima que crecerá desde 4,84 mil millones de USD en 2027 hasta 6,41 mil millones de USD para 2032, a una CAGR del 5,78% durante el período de pronóstico (2027-2032). El mercado de lingotes de aluminio está influenciado por la demanda de envases metálicos reciclables y los requisitos de los convertidores de blancos de extrusión confiables. El Reglamento de Envases y Residuos de Envases de la Unión Europea exige que los envases comercializados en el mercado de la UE sean reciclables y establece objetivos de reciclaje de aluminio, apoyando así el uso de formatos de aluminio en las decisiones de adquisición. Los requisitos de responsabilidad ampliada del productor aumentan los costos de las opciones de envasado difíciles de reciclar, favoreciendo así los materiales con sistemas de recuperación establecidos. Los productores utilizan materias primas recicladas, amplían las capacidades de tratamiento de superficies y desarrollan aleaciones técnicas. Los cierres de capacidad en Europa aumentan la importancia de un suministro confiable. El mercado de lingotes de aluminio depende del equilibrio entre la demanda de envases, la adopción de componentes técnicos, los costos de energía y la capacidad de los fabricantes para cumplir con especificaciones de calidad estrictas.
Conclusiones Clave del Informe
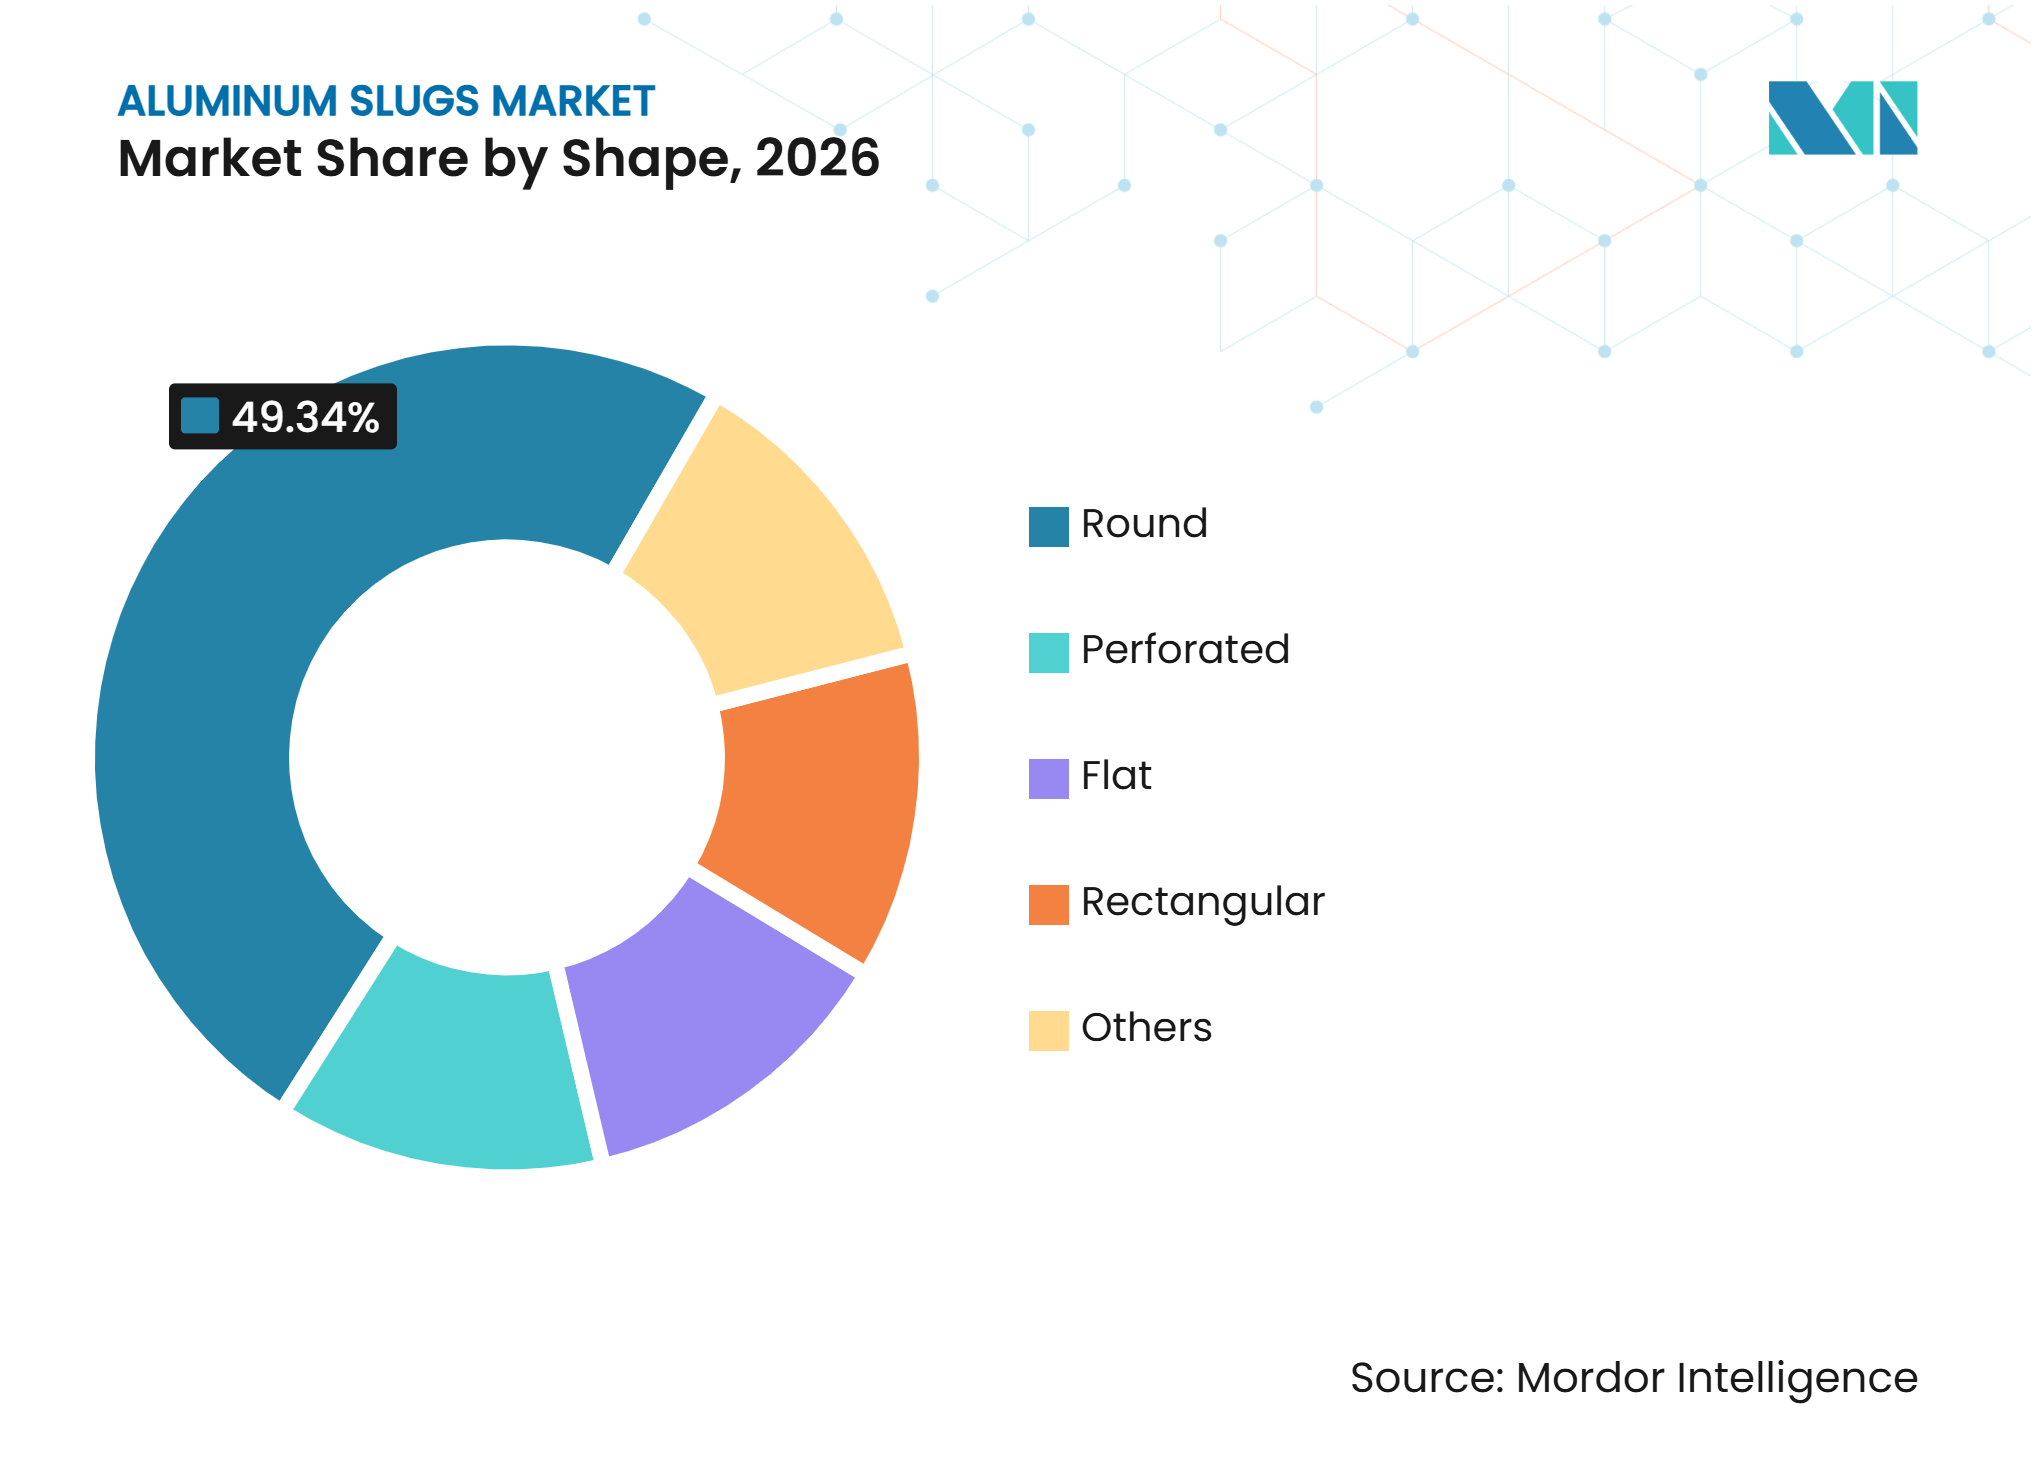
- Por forma, Redondo representó el 49,34% de la participación del mercado de lingotes de aluminio en 2026, mientras que se prevé que Rectangular se expanda a una CAGR del 6,54% hasta 2032.
- Por aplicación, los Aerosoles representaron el 31,67% de la participación del mercado de lingotes de aluminio en 2026 y se proyecta que crezcan a una CAGR del 7,13% hasta 2032.
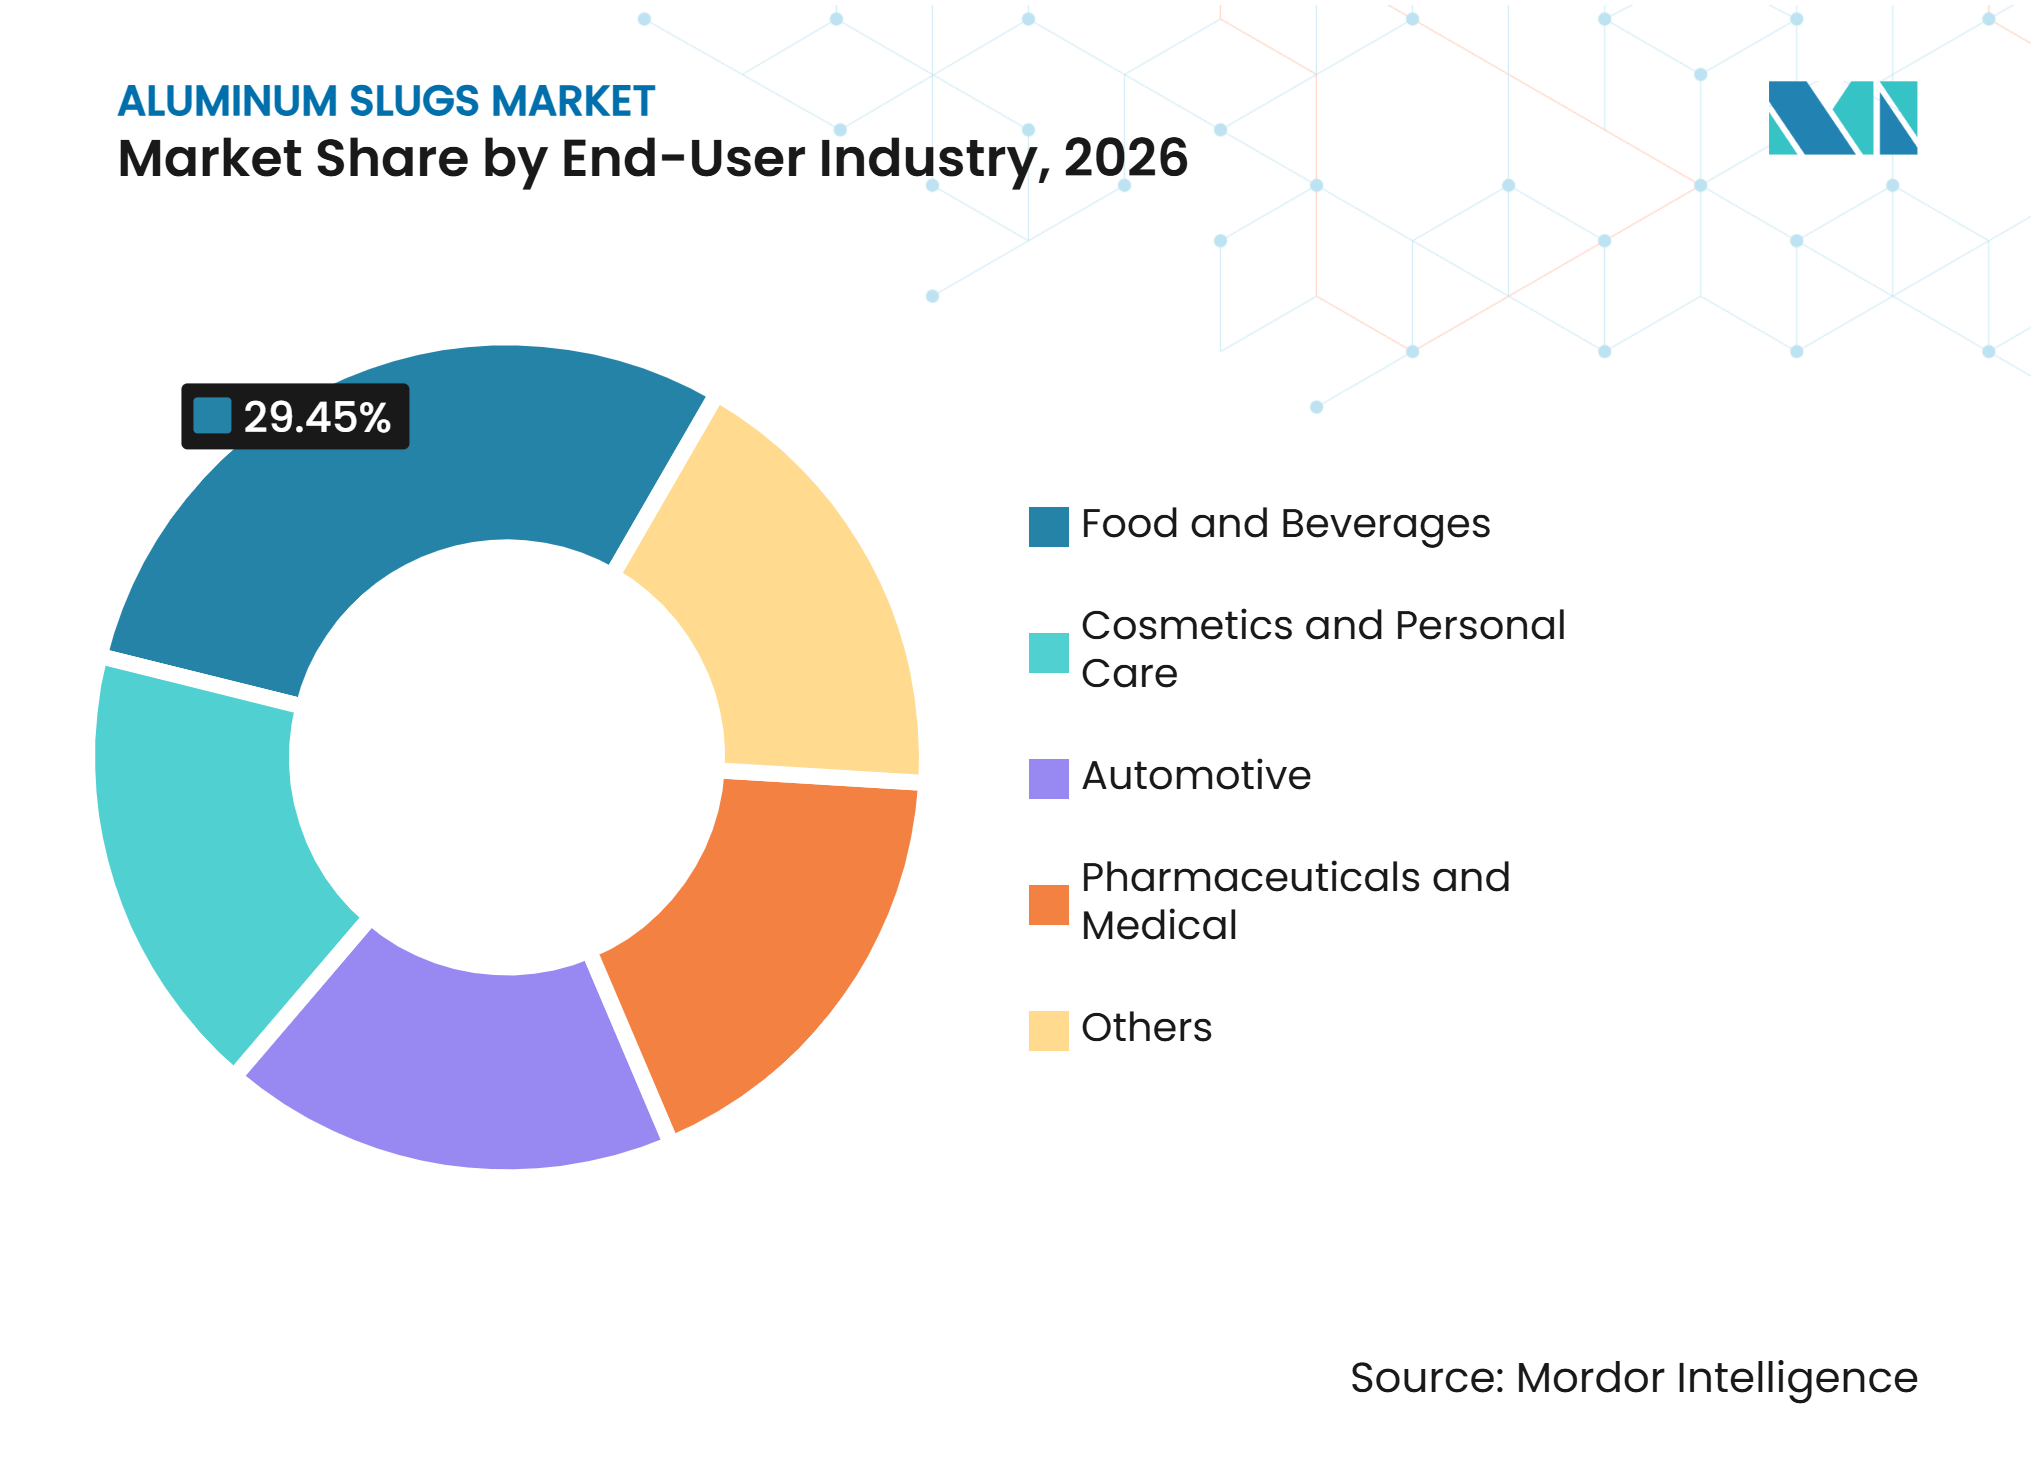
- Por industria de usuario final, Alimentos y Bebidas representó el 29,45% de la participación del mercado de lingotes de aluminio en 2026, mientras que se prevé que Automotriz se expanda a una CAGR del 7,39% hasta 2032.
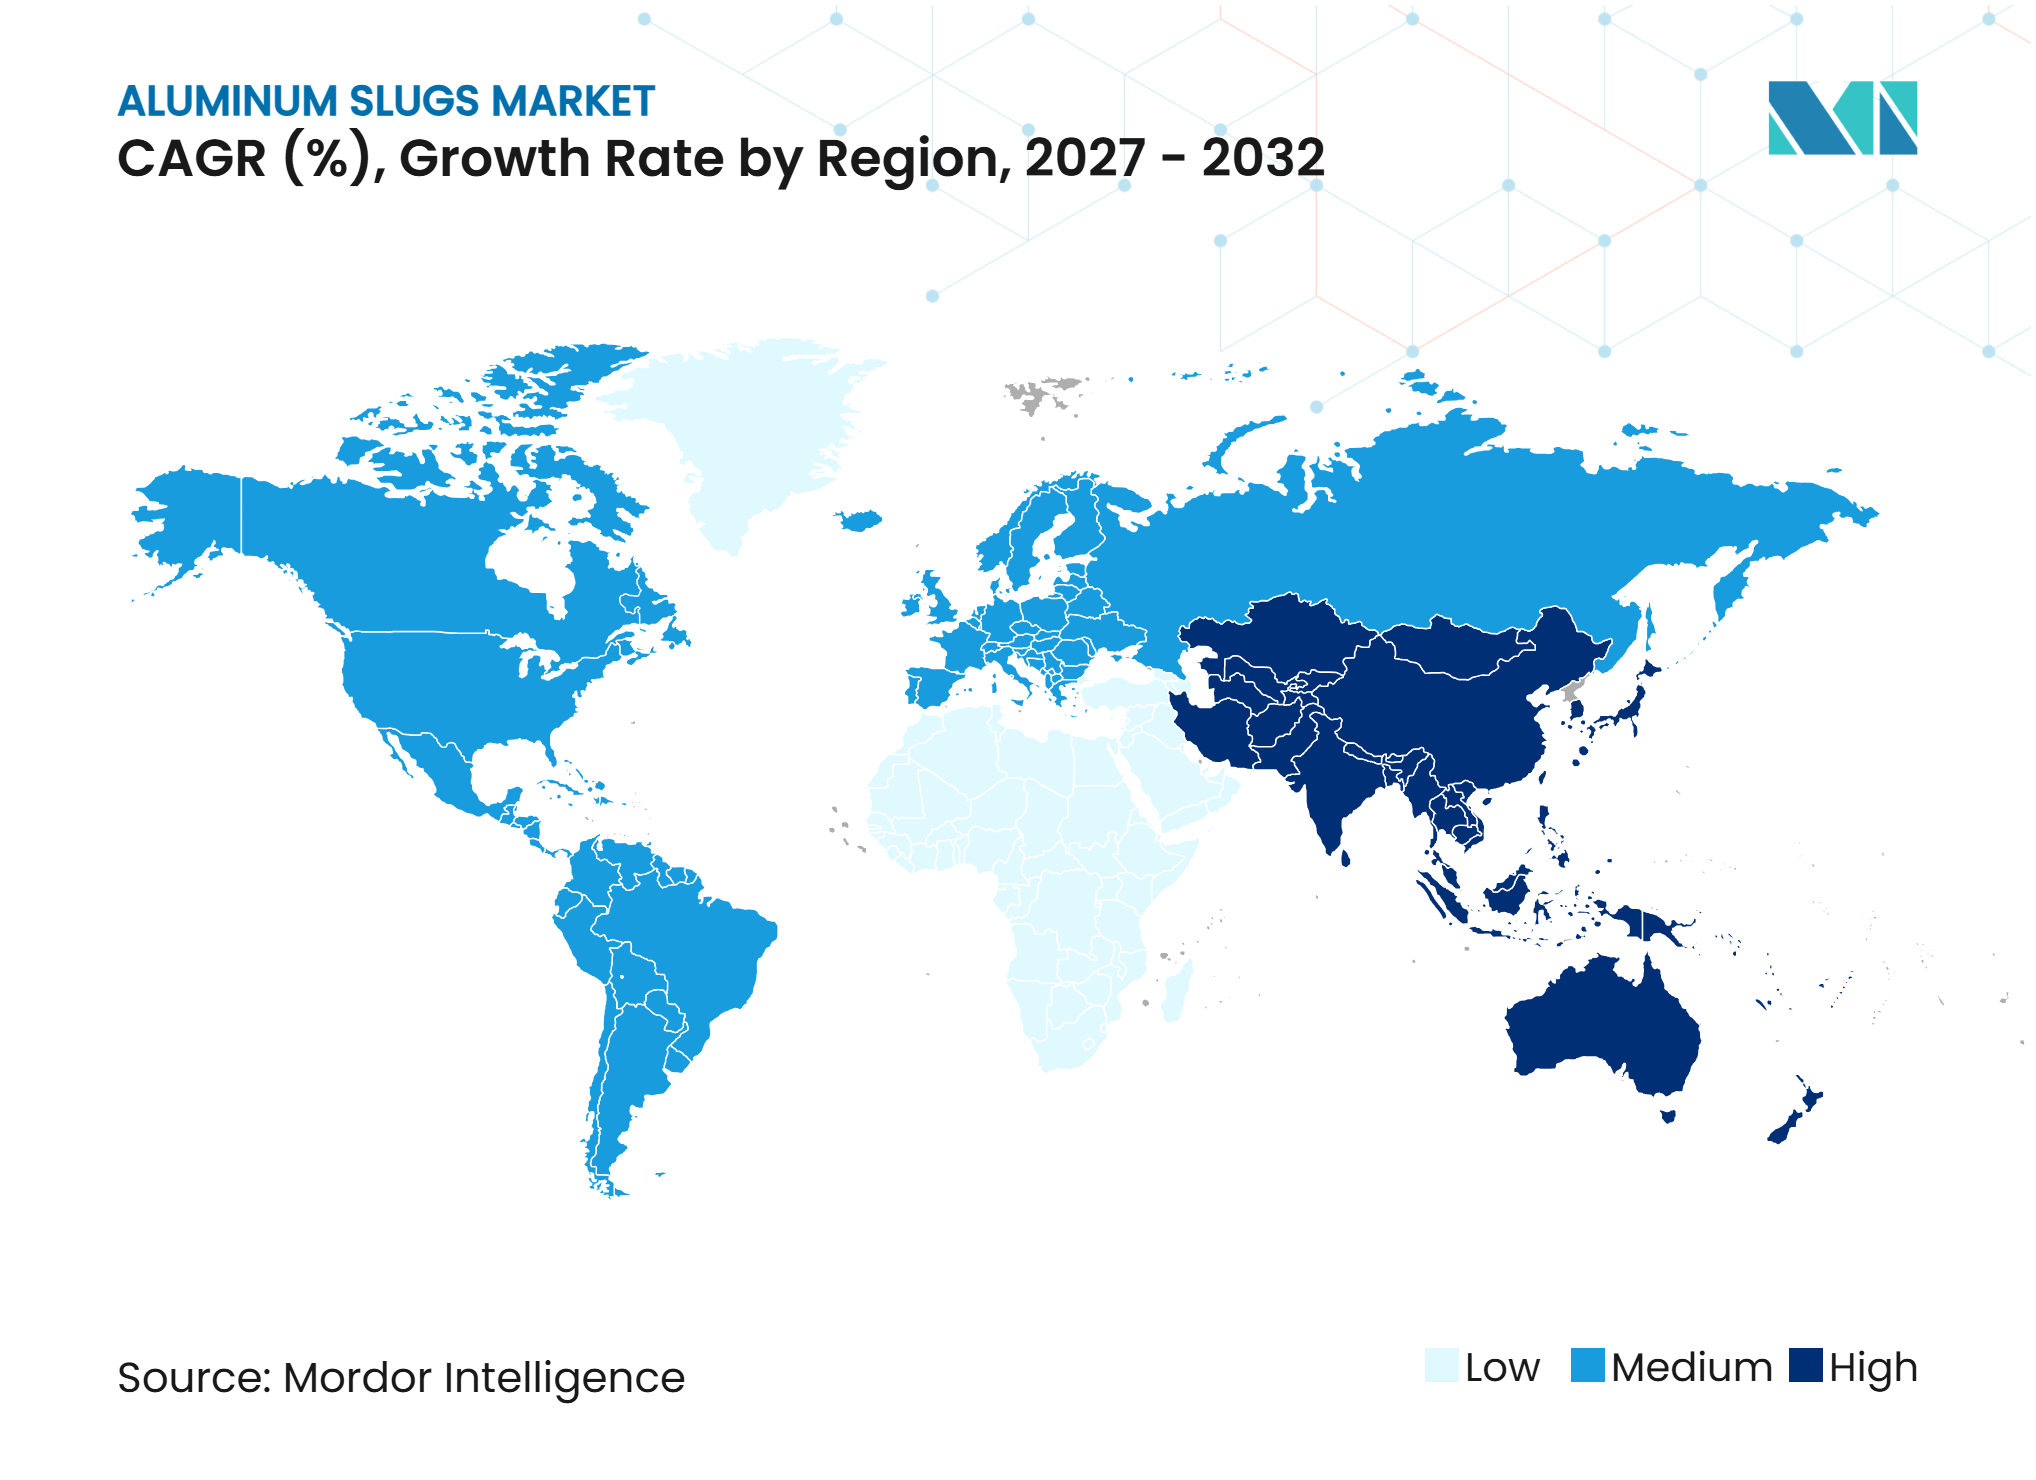
- Por geografía, Asia-Pacífico representó el 44,23% de la participación del mercado de lingotes de aluminio en 2026 y se prevé que avance a una CAGR del 7,21% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Envases Metálicos Reciclables y Ligeros | +1.4% | Global | Mediano plazo (2-4 años) |
| Crecimiento en el Envasado de Barrera Farmacéutico y de Cuidado Personal | +1.0% | Europa, APAC, América del Norte | Mediano plazo (2-4 años) |
| Expansión de Lingotes Técnicos para Componentes Automotrices, Eléctricos y de Baterías | +1.2% | APAC, Europa, América del Norte | Largo plazo (≥ 4 años) |
| Uso Creciente de Materias Primas de Aluminio Reciclado y Bajo en Carbono | +0.8% | UE, Japón, núcleo de APAC | Mediano plazo (2-4 años) |
| Tratamientos de Superficie y Desarrollo de Aleaciones Específicos para el Cliente | +0.6% | UE, América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Envases Metálicos Reciclables y Ligeros
El Reglamento de la UE 2025/40 entró en vigor el 11 de febrero de 2025 y su aplicación general comenzó el 12 de agosto de 2026. El reglamento exige que los envases comercializados en el mercado de la UE sean reciclables y establece objetivos de reciclaje de aluminio del 50% para finales de 2025 y del 60% para 2030. Estos requisitos establecen la reciclabilidad como criterio de diseño del producto en lugar de una característica de envasado voluntaria. Los formatos de lingotes de aluminio apoyan a las marcas que se alejan de las estructuras de envasado difíciles de reciclar. El mercado de lingotes de aluminio también recibe apoyo porque los reglamentos permiten ajustar las tarifas de responsabilidad del productor en función del contenido reciclado. La guía de Metal Packaging Europe identifica el envasado de aluminio como compatible con las rutas de reciclaje establecidas, apoyando la selección de materiales por parte de los convertidores.
Crecimiento en el Envasado de Barrera Farmacéutico y de Cuidado Personal
Los inhaladores de dosis medida farmacéuticos y los sistemas de aerosol nasal utilizan envases monobloc de aluminio porque estas aplicaciones requieren esterilidad, consistencia dimensional y compatibilidad con propelentes. La transición de propelentes de hidrofluoroalcano (HFA) con mayor potencial de calentamiento global a sistemas de hidrofluoroolefina (HFO) requiere que los fabricantes califiquen nuevas especificaciones de envases para la aplicación prevista. Este requisito apoya la demanda de insumos de extrusión de aluminio consistentes en el mercado de lingotes de aluminio. Los envíos de aerosoles de aluminio de India alcanzaron un estimado de 650 millones de unidades en 2024, impulsados por desodorantes, sprays para el cabello e inhaladores farmacéuticos. La misma evaluación informó que los envases de impacto extruido de paredes más delgadas redujeron el insumo de metal por unidad en un 15%, lo que permitió a los convertidores mejorar la eficiencia del material. Los pedidos de grado farmacéutico también requieren controles más estrictos sobre limpieza, dimensiones y documentación que los requisitos generales de cuidado personal.
Expansión de Lingotes Técnicos para Componentes Automotrices, Eléctricos y de Baterías
La electrificación de vehículos está expandiendo el uso de lingotes de aluminio más allá de las aplicaciones de envasado hacia componentes de ingeniería. Las carcasas de baterías, las carcasas de motores, las placas de gestión térmica y los componentes de sistemas de carga pueden utilizar blancos de aleación 3003 y 6061 especializados. Estos productos requieren química de aleación trazable, tolerancias dimensionales estrictas y superficies limpias, lo que hace más exigente la calificación de proveedores. Hindalco puso en marcha su instalación de componentes para vehículos eléctricos en Chakan en abril de 2025, con una inversión de INR 500 crore (60 millones de USD) y capacidad para producir 80.000 carcasas de baterías anualmente. La instalación tiene una ruta de expansión planificada a 160.000 unidades y suministró 10.000 carcasas a Mahindra[1]. Esta inversión expande el mercado de lingotes de aluminio más allá de la demanda convencional de envasado.
Uso Creciente de Materias Primas de Aluminio Reciclado y Bajo en Carbono
Según Novelis, el aluminio reciclado requiere un 95% menos de energía que la producción de aluminio primario. Esta diferencia afecta las decisiones de compra a medida que los costos de energía y los requisitos de carbono influyen en la adquisición en Europa y otras regiones manufactureras desarrolladas. Novelis informó un contenido reciclado promedio del 63% en sus productos laminados planos en el ejercicio fiscal 2025 y estableció un objetivo de contenido reciclado del 75% para 2030. La empresa también informó una reducción del 10% en la intensidad de dióxido de carbono equivalente (CO₂e) durante el año. El mercado de lingotes de aluminio puede beneficiarse de una base de suministro de aluminio secundario más profunda, que reduce la exposición a las fluctuaciones en los precios del lingote primario. La certificación de la Iniciativa de Administración del Aluminio también apoya el acceso al mercado para los proveedores que atienden aplicaciones reguladas y sensibles a la marca.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Aluminio y los Costos de Energía | -1.2% | Europa, América del Norte, Global | Corto plazo (≤ 2 años) |
| Intensidad de Capital de las Líneas de Colada en Banda, Laminación y Punzonado | -0.9% | Global, ganancias tempranas en mercados emergentes | Largo plazo (≥ 4 años) |
| Riesgo de Calificación por Especificaciones de Aleación, Superficie y Limpieza | -0.7% | UE, Japón, Corea del Sur, América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Aluminio y los Costos de Energía
Los costos del aluminio y la energía pueden fluctuar rápidamente cuando las interrupciones afectan al suministro de bauxita, alúmina o energía eléctrica. Esta volatilidad representa un desafío para los productores de lingotes que operan bajo acuerdos de suministro anuales con márgenes de conversión fijos. Un movimiento de precios de 200-300 USD por tonelada dentro de un trimestre puede afectar materialmente el beneficio operativo cuando la cobertura sigue siendo incompleta. Impol informó un aumento del 7% en los precios del aluminio en 2024 y citó una demanda descendente más débil y presión sobre los márgenes en su informe anual de 2025[2]. La empresa también informó una producción por debajo de lo planificado y precios promedio casi un 20% más bajos que en el período comparable del año anterior durante principios de 2025. Las operaciones de uso intensivo de energía siguen siendo particularmente vulnerables en Europa, donde los costos de energía afectan la competitividad de cada etapa de producción, desde la fundición hasta el recocido.
Intensidad de Capital de las Líneas de Colada en Banda, Laminación y Punzonado
Una línea de producción totalmente integrada que comprende colada en banda, laminación en frío, punzonado de precisión, recocido y tratamiento de superficie requiere una inversión de 30 millones a 80 millones de EUR para alcanzar una escala significativa. Estas inversiones implican largos períodos de recuperación y requieren confianza en una demanda estable durante 8-12 años. Los altos requisitos de capital restringen el número de nuevos proveedores que ingresan al mercado de lingotes de aluminio. TALUM está invirtiendo 40 millones de EUR para aumentar su capacidad a 80.000 toneladas para 2027, lo que subraya la escala de inversión requerida para una expansión importante. Esta inversión también pone de relieve los desafíos de agregar rápidamente capacidad confiable para grados especiales. Las nuevas instalaciones pueden requerir de dos a tres años para calificar a los clientes, lo que dificulta abordar las escaseces de suministro a corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma:
Los Lingotes Redondos Apoyan la Producción de Envasado a Gran EscalaLos lingotes redondos representaron el 49,34% del mercado de lingotes de aluminio en 2026. Su posición refleja su uso generalizado en tubos colapsables y envases de aerosol monobloc, que siguen siendo productos clave fabricados mediante extrusión por impacto. Los blancos redondos son compatibles con una amplia gama de prensas y reducen los cambios de utillaje en las líneas de producción continua. Alucon produjo 41.306 toneladas de lingotes en su instalación de Sriracha en 2025 para aplicaciones de aerosol y tubo. Este modelo de producción favorece las formas estandarizadas que pueden servir a múltiples programas de convertidores. En consecuencia, los productos redondos apoyan la base de envasado a gran escala de la industria de lingotes de aluminio.
Se prevé que los lingotes rectangulares crezcan a una CAGR del 6,54% hasta 2032. Sus aplicaciones incluyen carcasas de condensadores eléctricos, cubiertas de sensores automotrices y componentes de gestión térmica, en los que los requisitos funcionales determinan la geometría del componente. Los lingotes planos se utilizan en sistemas de cierre de aerosoles selectos que requieren un control estricto del espesor. Los lingotes perforados se utilizan en aplicaciones de fabricación de tubos en las que el blanco forma una cavidad interna. Otras formas incluyen formatos ovalados, abovedados y cónicos para cosméticos y aplicaciones industriales especializadas. Esta gama más amplia de geometrías permite a los proveedores abordar aplicaciones con requisitos de fabricación menos estandarizados.



Por Aplicación:
Los Aerosoles Combinan Escala con Rápido CrecimientoLos aerosoles representaron el 31,67% del mercado de lingotes de aluminio en 2026 y se prevé que crezcan a una CAGR del 7,13% hasta 2032. La premiumización en el cuidado personal y el uso creciente de envases de aluminio en sistemas de administración farmacéutica apoyan este crecimiento. Ball Corporation confirmó en su Formulario 10-K de 2025 que fabrica envases de aerosol de aluminio extruido y lingotes de aluminio. La empresa informó ventas netas de 13,16 mil millones de USD y un contenido de aluminio reciclado del 74% en sus operaciones globales de envasado de bebidas. Esta divulgación destaca el vínculo operativo entre los sistemas de envasado de aluminio y el suministro de blancos aguas arriba. La demanda de aerosoles proporciona al mercado de lingotes de aluminio demanda a escala y acceso a programas de clientes sensibles a la calidad.
Los tubos colapsables siguen siendo relevantes para ungüentos farmacéuticos, productos dentales y adhesivos. Los tubos farmacéuticos requieren controles más estrictos que los tubos cosméticos, incluso cuando ambos utilizan aleación 1050 o 1070. Las botellas y los envases monobloc sirven como alternativas al envasado de tereftalato de polietileno (PET) para bebidas espirituosas y productos de belleza de prestigio. Los componentes técnicos representan una aplicación emergente para aleaciones especializadas en sistemas automotrices y eléctricos. Esta combinación de aplicaciones permite a los productores equilibrar los programas de envasado de larga duración con pedidos más pequeños de mayor especificación. Este equilibrio es particularmente relevante a medida que la demanda de envasado se mantiene estable mientras las aplicaciones técnicas se expanden más rápidamente.
Por Industria de Usuario Final:
Alimentos y Bebidas Lidera Mientras Automotriz Crece Más RápidoAlimentos y bebidas representó una participación del 29,45% del mercado de lingotes de aluminio en 2026. El segmento utiliza aluminio en envases para aceites comestibles, productos lácteos, fórmula infantil y tubos de alimentos, donde se requiere protección contra la oxidación y la contaminación. La reciclabilidad del aluminio también se alinea con los sistemas de responsabilidad del productor y de depósito-devolución en los estados miembros de la UE y los mercados asiáticos. Estos marcos de política fomentan el uso de materiales de envasado que pueden incorporarse a las corrientes de recolección y reciclaje establecidas. La demanda de alimentos y bebidas proporciona al mercado de lingotes de aluminio una base de usuarios finales amplia y recurrente, al tiempo que vincula el rendimiento del material con los requisitos de cumplimiento para los productos de consumo envasados.
Se prevé que las aplicaciones automotrices crezcan a una CAGR del 7,39% hasta 2032. Las carcasas de baterías para vehículos eléctricos, las carcasas de motores y las placas de gestión térmica requieren productos de aluminio 3003 y 6061 especializados en lugar de materiales de grado de envasado. Hindalco entregó 10.000 carcasas de baterías a Mahindra desde su instalación de Chakan en abril de 2025. La instalación está diseñada para producir 80.000 unidades anuales, con planes de escalar la capacidad a 160.000 unidades. Las aplicaciones farmacéuticas y médicas requieren un control dimensional estricto y documentación, mientras que las aplicaciones de cosméticos y cuidado personal apoyan la demanda de aerosoles. Otras aplicaciones de usuarios finales incluyen carcasas de condensadores, cilindros de extintores de incendios y componentes industriales de precisión.

Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 44,23% del mercado de lingotes de aluminio en 2026 y se prevé que se expanda a una CAGR del 7,21% hasta 2032. China sirve como centro de producción, con Fuchuan Metal Technology operando 11 máquinas de punzonado de alta precisión y manteniendo más de 400 calibres de utillaje para clientes en múltiples países. Haomei Aluminum suministra productos de aluminio 1050, 1070 y 6061 desde Zhengzhou para aplicaciones de envasado e industriales. Tailandia proporciona capacidad de producción integrada a través de Alucon, que produjo 41.306 toneladas de lingotes en 2025 e informó ingresos de THB 6.909 millones. India apoya el crecimiento de la demanda a través de aerosoles de cuidado personal y envasado farmacéutico. Japón y Corea del Sur apoyan la demanda de productos monobloc de grado farmacéutico, donde los requisitos de cumplimiento y calidad influyen en la selección de proveedores. La región combina capacidad de fabricación con demanda de aleaciones técnicas, lo que hace de la calificación de productos un factor competitivo.
Europa
Europa cuenta con una base de producción establecida e intensiva en especificaciones. TALUM produjo más de 60.000 toneladas de lingotes en 2025 y está invirtiendo 40 millones de EUR para aumentar su capacidad a 80.000 toneladas para 2027. Esta inversión refleja la demanda de envasado y aplicaciones especializadas de aluminio. Aluman, Neuman Aluminum y Aluminium-Werke Wutöschingen proporcionan capacidad regional y mantienen relaciones con los clientes. Los clientes europeos evalúan cada vez más el contenido reciclado, la trazabilidad y el abastecimiento responsable al seleccionar proveedores. La certificación de Norma de Desempeño de la Iniciativa de Administración del Aluminio (ASI) de TALUM apoya estos requisitos. En julio de 2025, Neuman Aluminum convirtió los hornos de tratamiento térmico de su planta de Marktl de gas a electricidad, un cambio que se espera reduzca las emisiones anuales de CO₂ en 311 toneladas. Estas inversiones indican que la descarbonización y el cumplimiento de calidad influyen en las decisiones de capacidad en Europa.
América del Norte, América del Sur, Oriente Medio y África
América del Norte es una región de consumo establecida, donde las aplicaciones de aerosol y cuidado personal generan demanda. Ball informó envíos de 111,9 mil millones de unidades de envasado de aluminio en todo el mundo en 2025 y produce lingotes de aluminio para operaciones de envases de aerosol. México vincula a los convertidores de aerosoles de América del Norte con las cadenas de suministro regionales. En América del Sur, la demanda está respaldada por el cuidado personal, el envasado de alimentos y el comercio minorista organizado, particularmente en Brasil. Envases del Plata atiende a clientes regionales con formatos de envasado de aluminio, incluidas latas de aerosol, conversión de papel de aluminio y bandejas. Oriente Medio y África siguen siendo regiones de consumo más pequeñas; sin embargo, las inversiones farmacéuticas en Arabia Saudita y Sudáfrica están impulsando la demanda de insumos de envasado primario.
Panorama Competitivo
Concentración del Mercado
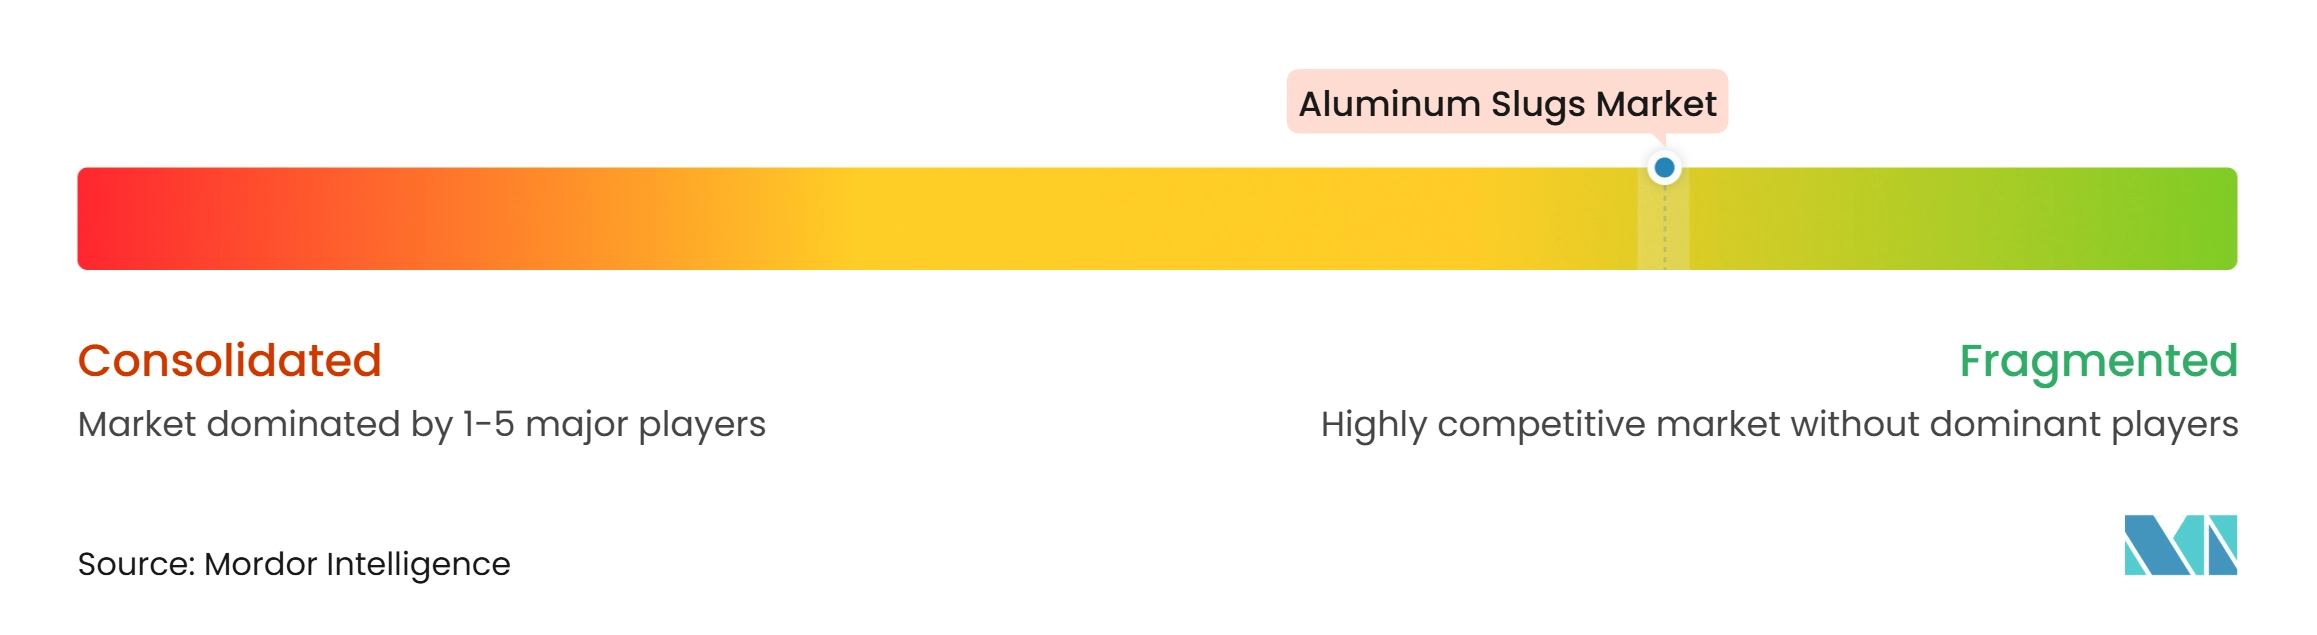
El mercado de lingotes de aluminio está fragmentado. TALUM produjo más de 60.000 toneladas en 2025 e invirtió 40 millones de EUR para expandir su capacidad a 80.000 toneladas para 2027. Sus capacidades de producción incluyen tratamiento de superficie y una mayor proporción de material reciclado. TALUM también cuenta con la certificación de Norma de Desempeño de la Iniciativa de Administración del Aluminio (ASI), que se alinea con los requisitos de adquisición de los clientes para el abastecimiento responsable. Aluman, Neuman Aluminum, Aluminium-Werke Wutöschingen y productores tailandeses como Alucon suministran aplicaciones especializadas y regionales. Las empresas chinas, incluidas Fuchuan Metal Technology y HaoMei Aluminum, compiten en costo y gama de utillaje, mientras que la calificación de productos sigue siendo necesaria en aplicaciones reguladas.
La competencia está influenciada por el contenido reciclado, las capacidades de aleación técnica y la documentación. Novelis informó un contenido reciclado del 63% en el ejercicio fiscal 2025, lo que convierte la disponibilidad de aluminio secundario en un punto de referencia en toda la cadena de valor. Ball informó un contenido de aluminio reciclado del 74% en sus operaciones globales de envasado de bebidas en 2025, lo que refleja el enfoque de los clientes en la circularidad del material. El desarrollo de aleaciones ligeras de Neuman Aluminum con Tubex demuestra cómo la ingeniería de materiales puede reducir el uso de aluminio en las aplicaciones de envasado aguas abajo. La instalación de Chakan de Hindalco aplica la experiencia en aluminio a las carcasas de baterías para vehículos eléctricos. Estos desarrollos crean oportunidades para los proveedores que cumplen con los requisitos técnicos más allá de los productos convencionales de grado de envasado.
La calificación de grado farmacéutico diferencia a los productores con controles de fabricación limpia y sistemas de trazabilidad. Las aplicaciones automotrices implican largos ciclos de aprobación, lo que limita la sustitución de proveedores para las empresas sin registros de clientes establecidos. La certificación de Norma de Desempeño ASI sirve como indicador comercial para los equipos de adquisición europeos. Los productores con operaciones integradas de fundición, laminación, punzonado y acabado pueden controlar la calidad en múltiples etapas de producción. Las empresas más pequeñas pueden competir en categorías de productos regionales o especializadas, pero enfrentan requisitos de inversión sustanciales cuando se dirigen a clientes de alta producción. El mercado de lingotes de aluminio sigue siendo competitivo en precio, mientras que la calificación, la disponibilidad de materias primas recicladas y el soporte técnico también son factores competitivos clave.
Líderes de la Industria de Lingotes de Aluminio
-
Ball Corporation
-
Envases
-
Alucon Public Company Limited
-
TALUM
-
Aluminium Rheinfelden Semis GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Lingotes de Aluminio Empresas cubiertas en este informe
- Alucon Public Company Limited
- Aluman S.A.
- Aluminium Rheinfelden Semis GmbH
- Aluminium-Werke Wutöschingen AG & Co. KG
- Ball Corporation
- Constellium
- Envases
- Fried. v. Neuman Gesellschaft m.b.H.
- Fuchuan Metal Technology Co.,Ltd.
- HaoMei Aluminum
- Hindalco Industries Limited
- Impol
- Norsk Hydro ASA
- Novelis
- TALUM
Desarrollos recientes de la industria en Mercado de Lingotes de Aluminio
- Julio de 2026: Aluminum Rheinfelden Alloys GmbH y Aluminum Rheinfelden Semis GmbH presentaron solicitud de insolvencia bajo autoadministración ante el Amtsgericht Lörrach el 16 de julio de 2026. Ambas entidades suspendieron permanentemente la producción por razones económicas. El cierre eliminó aproximadamente 31.000 toneladas de capacidad anual europea de lingotes de aluminio, afectando a los convertidores que utilizaban los lingotes redondos, rectangulares y planos de Rheinfelden.
- Abril de 2025: Hindalco Industries puso en marcha una instalación de fabricación de componentes para vehículos eléctricos en Chakan, Pune, India, con una inversión de INR 500 crore (aproximadamente 60 millones de USD). La instalación suministró 10.000 carcasas de baterías de aluminio a Mahindra para los SUV eléctricos BE 6e y XEV 9e. Tiene una capacidad anual de 80.000 unidades, con planes de expandirse a 160.000 unidades. Las carcasas reducen el peso hasta en un 40% en comparación con los equivalentes de acero y utilizan componentes derivados de lingotes de aluminio en la cadena de valor de los vehículos eléctricos.
Alcance del Informe Global del Mercado de Lingotes de Aluminio
Los lingotes de aluminio son discos de aluminio de alta pureza, sólidos, o formas de geometría personalizada utilizados como materiales de entrada en operaciones de extrusión por impacto y embutición profunda para fabricar componentes de aluminio.
El mercado de lingotes de aluminio está segmentado por forma, aplicación, industria de usuario final y geografía. Por forma, el mercado está segmentado en redondo, plano, rectangular, perforado y otros. Por aplicación, el mercado está segmentado en tubos, aerosoles, botellas y envases monobloc, piezas técnicas y otros. Por industria de usuario final, el mercado está segmentado en alimentos y bebidas, farmacéutica y médica, cosméticos y cuidado personal, automotriz y otros. El informe también cubre los tamaños de mercado y los pronósticos para los lingotes de aluminio en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Redondo |
| Plano |
| Rectangular |
| Perforado |
| Otros |
| Tubos |
| Aerosoles |
| Botellas y Envases Monobloc |
| Piezas Técnicas |
| Otros |
| Alimentos y Bebidas |
| Farmacéutica y Médica |
| Cosméticos y Cuidado Personal |
| Automotriz |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Forma | Redondo | |
| Plano | ||
| Rectangular | ||
| Perforado | ||
| Otros | ||
| Por Aplicación | Tubos | |
| Aerosoles | ||
| Botellas y Envases Monobloc | ||
| Piezas Técnicas | ||
| Otros | ||
| Por Industria de Usuario Final | Alimentos y Bebidas | |
| Farmacéutica y Médica | ||
| Cosméticos y Cuidado Personal | ||
| Automotriz | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Lingotes de Aluminio?
El tamaño del mercado de lingotes de aluminio fue valorado en 4,58 mil millones de USD en 2026 y se estima que crecerá desde 4,84 mil millones de USD en 2027 hasta 6,41 mil millones de USD para 2032, a una CAGR del 5,78% durante el período de pronóstico (2027-2032).
¿Por qué son importantes las materias primas de aluminio reciclado?
El aluminio reciclado requiere un 95% menos de energía que la producción primaria, mientras que los clientes evalúan cada vez más el contenido reciclado y el abastecimiento responsable. Una base de suministro de aluminio secundario más profunda también puede reducir la exposición de los productores a los movimientos de precios del lingote primario. La certificación y la trazabilidad pueden apoyar el acceso a clientes que otorgan mayor valor al abastecimiento responsable.
¿Qué sector de usuario final está creciendo más rápido?
Se prevé que el sector automotriz crezca a una CAGR del 7,39% hasta 2032, ya que los componentes para vehículos eléctricos requieren aleaciones de aluminio especializadas y suministro calificado. Las carcasas de baterías, las carcasas de motores y las piezas de gestión térmica necesitan trazabilidad, tolerancias estrechas y superficies controladas. Estos requisitos crean un perfil de suministro diferente al de los productos de envasado de grado básico.
¿Qué región lidera el sector de lingotes de aluminio?
Asia-Pacífico tuvo una participación del 44,23% en 2026 y se prevé que crezca a una CAGR del 7,21% hasta 2032. La región combina la capacidad de producción de China, la producción integrada de Tailandia y la creciente demanda de India de aerosoles y productos farmacéuticos. Japón y Corea del Sur también contribuyen con demanda de productos de grado farmacéutico con mayores requisitos de calidad. La base de suministro regional también apoya a los clientes de envasado e industriales en los mercados de exportación.