
Tamanho e Participação do Mercado de Farinha de Amêndoa
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.82 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.58 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.22 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Farinha de Amêndoa por Mordor Intelligence
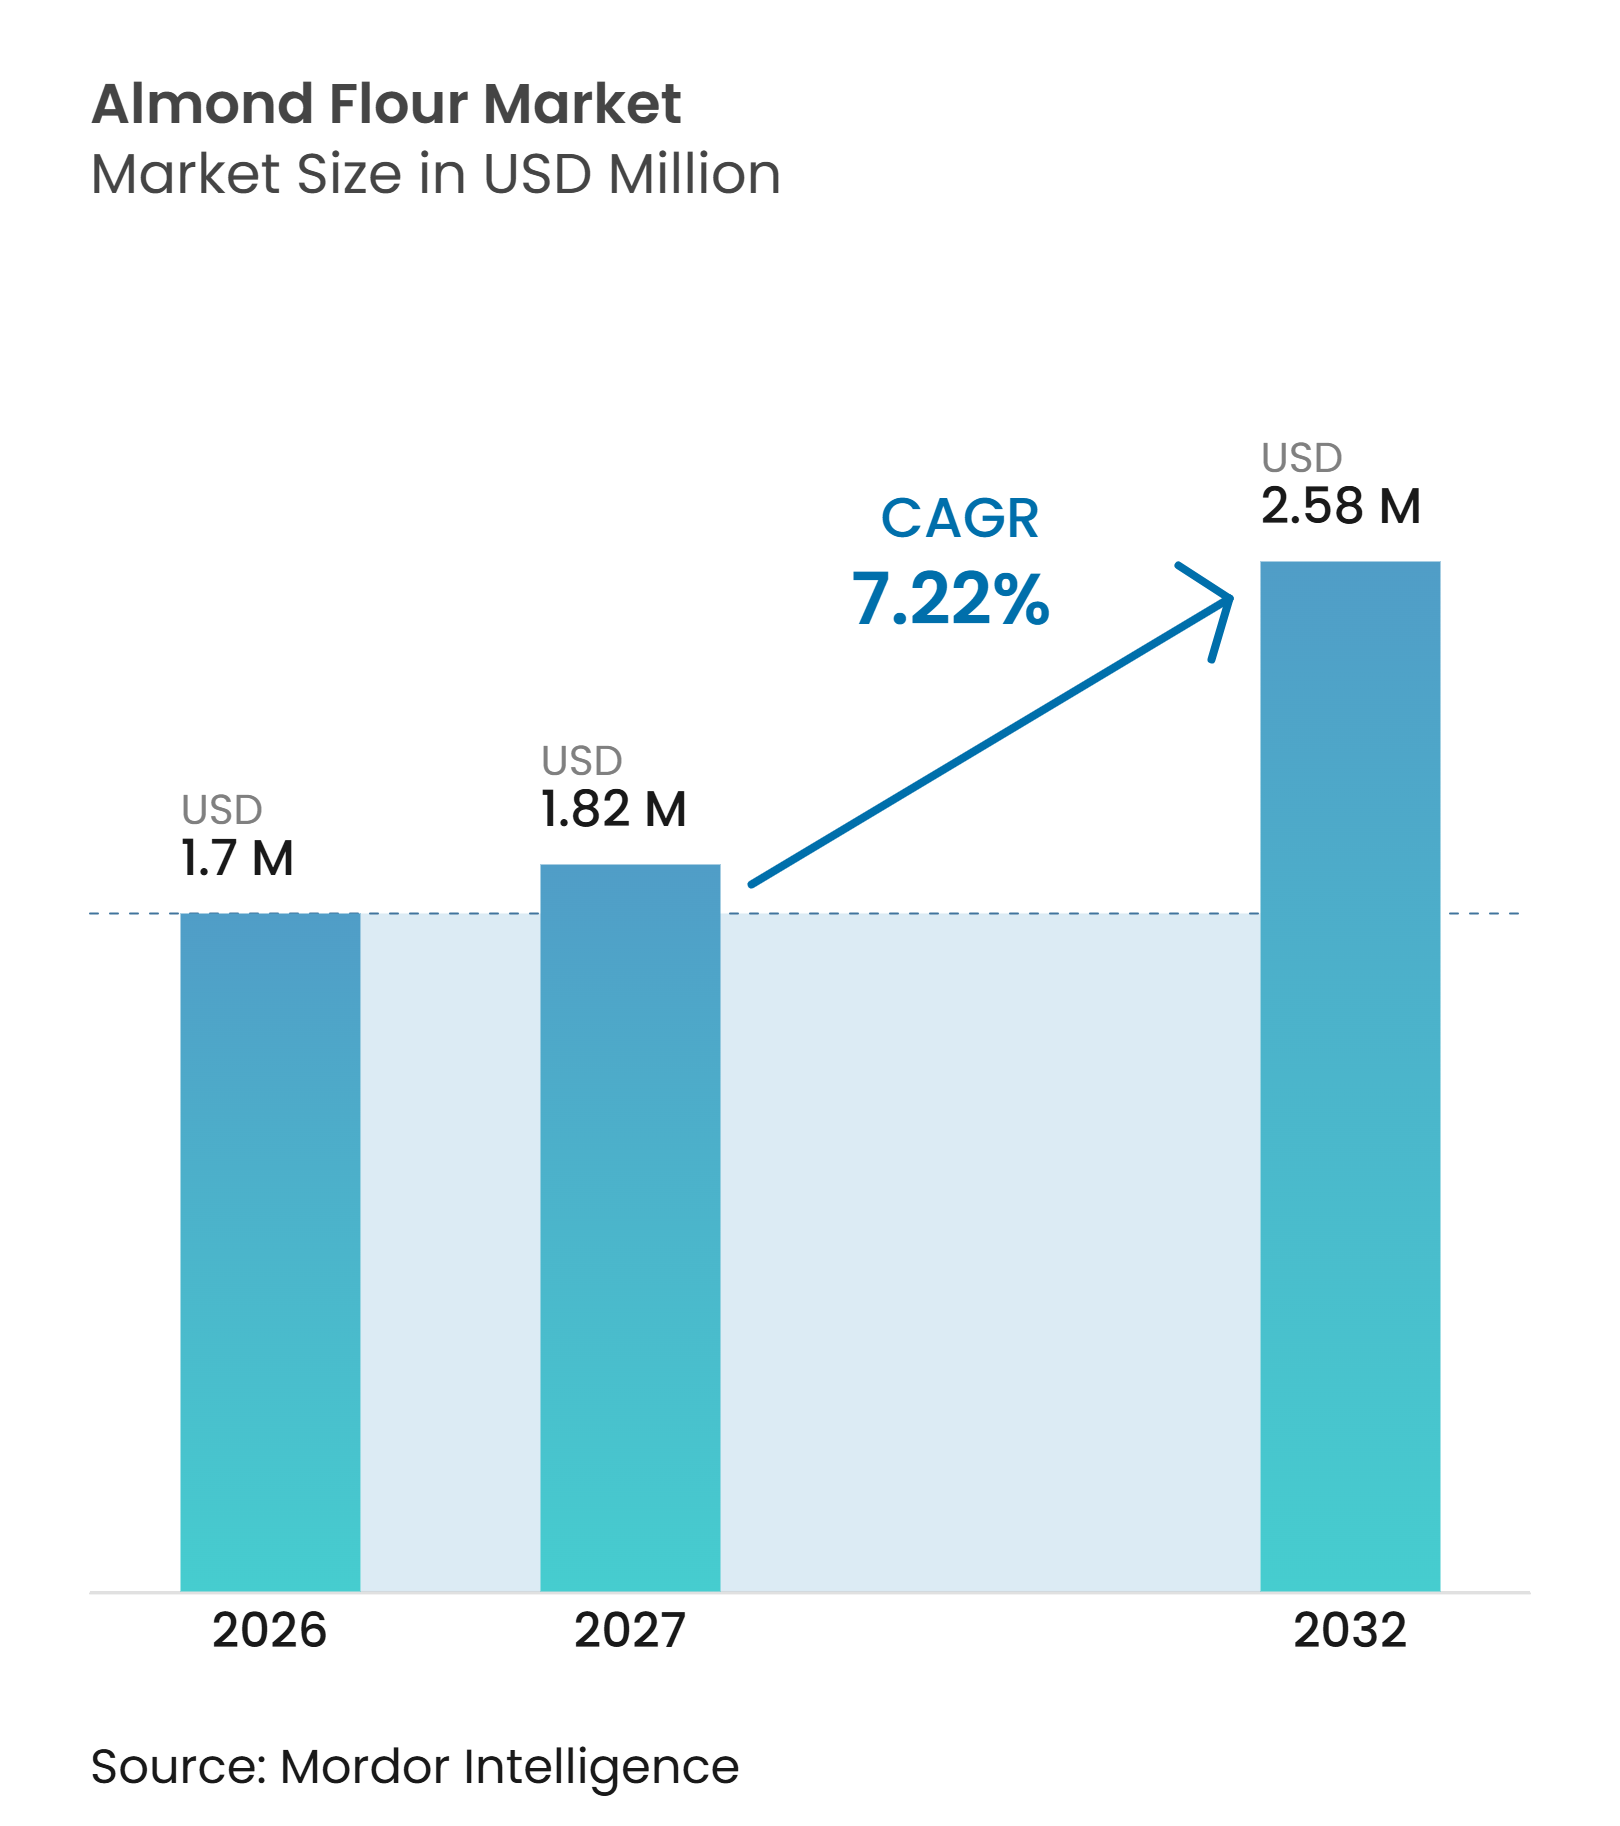
O tamanho do mercado de farinha de amêndoa foi avaliado em 1,70 bilhões de USD em 2026 e estima-se que cresça de 1,82 bilhões de USD em 2027 para atingir 2,58 bilhões de USD até 2032, a um CAGR de 7,22% durante o período de previsão (2027–2032). A demanda agora vai além dos consumidores que gerenciam a doença celíaca, pois os padrões alimentares sem glúten, cetogênicos e paleolíticos ampliaram a base de clientes. As amêndoas aparecem em mais de 9.000 novos lançamentos de produtos por ano, e o Conselho de Amêndoas da Califórnia as identifica como o principal ingrediente de nozes no desenvolvimento global de novos produtos. Isso coloca o mercado de farinha de amêndoa no ponto de encontro entre requisitos dietéticos e demanda por listas de ingredientes simples. Os fabricantes estão respondendo melhorando a textura, reduzindo o uso de aditivos e fortalecendo a rastreabilidade. Os custos de fornecimento e as necessidades de conformidade continuam sendo limitações relevantes para a expansão, especialmente onde os consumidores são altamente sensíveis ao preço.
Principais Conclusões do Relatório
- Por tipo de produto, a Farinha de Amêndoa Branqueada detinha uma participação de 61,23% no mercado de farinha de amêndoa em 2026, enquanto a Farinha de Amêndoa Natural deve crescer a um CAGR de 7,80% até 2032.
-
Por natureza, a Farinha de Amêndoa Orgânica representou 59,72% da receita em 2026 e deve expandir a um CAGR de 9,22% até 2032.
-
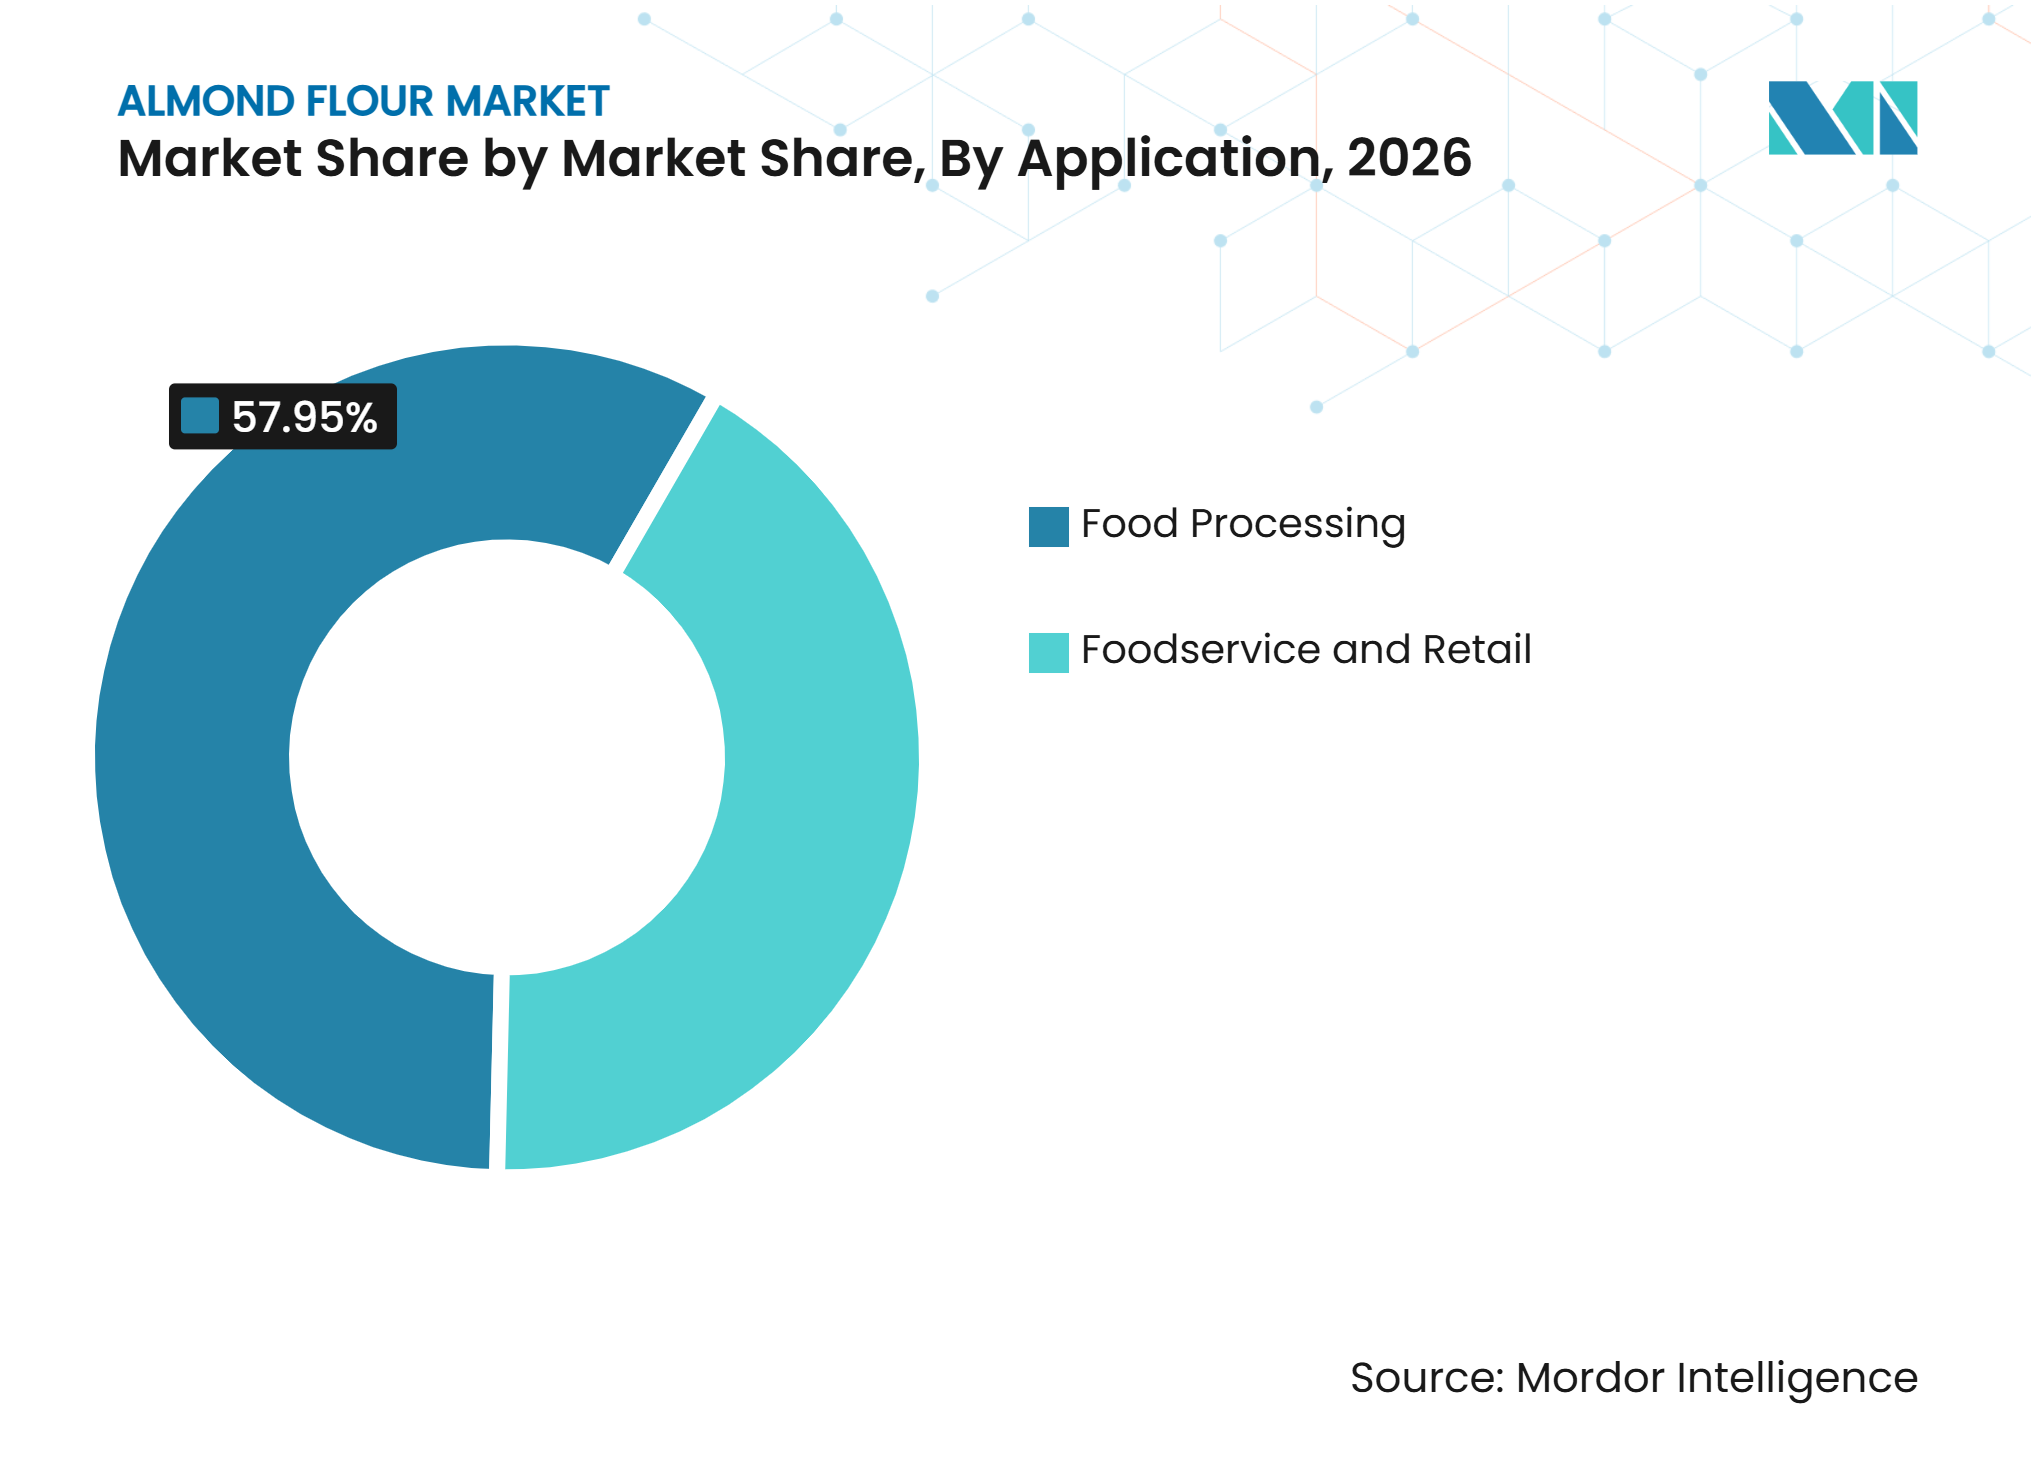
Por aplicação, o uso em Processamento de Alimentos representou 57,95% da receita em 2026, enquanto o Varejo deve avançar a um CAGR de 8,43% até 2032.
-
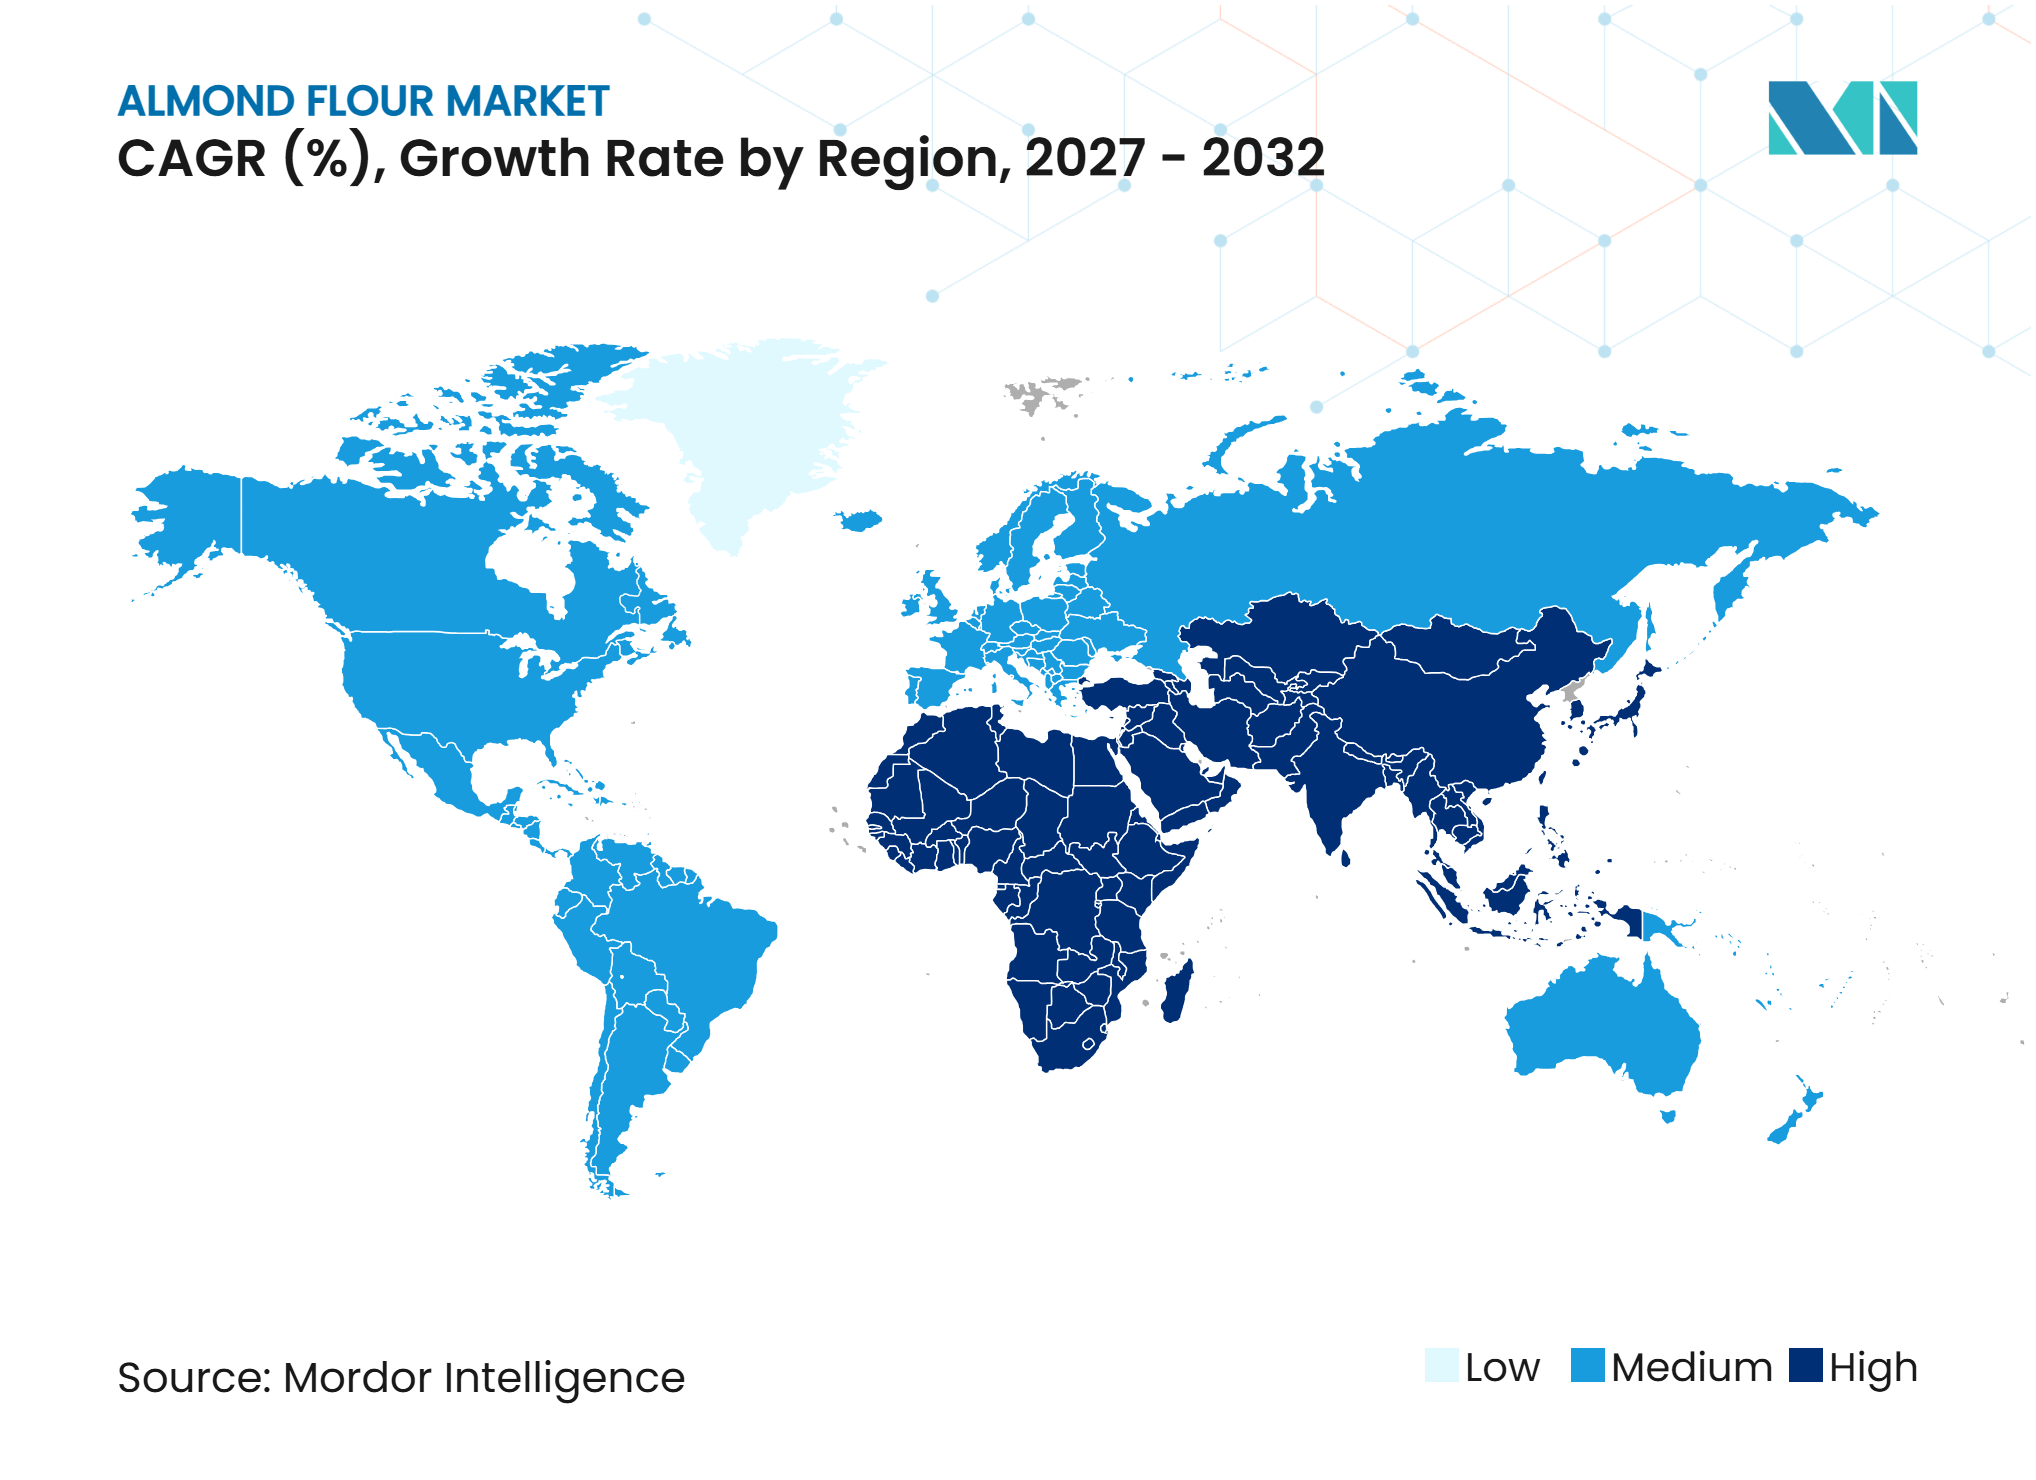
Por geografia, a América do Norte detinha 38,45% da receita em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 9,29% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Farinha de Amêndoa*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preferência por dietas sem glúten, sem grãos e com baixo teor de carboidratos | +2.1% | Global, mais forte na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Aplicações além da panificação convencional | +1.1% | Global, com crescente uso em alternativas lácteas e snacks na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda por ingredientes com rótulo limpo e nutricionalmente enriquecidos | +1.0% | América do Norte, Europa e Austrália | Médio prazo (2-4 anos) |
| Adoção industrial em panificação e confeitaria | +1.4% | Global, com demanda central na América do Norte e Europa | Médio prazo (2-4 anos) |
| Tecnologia de moagem e personalização do tamanho de partícula | +0.7% | Processadores industriais da América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Reformulação de alimentos básicos para posicionamento com menor índice glicêmico | +0.8% | América do Norte, Europa e mercados urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Preferência dos Consumidores por Dietas Sem Glúten, Sem Grãos e com Baixo Teor de Carboidratos
A demanda por farinha sem glúten expandiu-se de uma necessidade clínica para uma escolha de estilo de vida mais ampla, aumentando o público potencial para o mercado de farinha de amêndoa. Uma pesquisa da Ardent Mills citada pela Fundação da Doença Celíaca constatou que 94% das ocasiões de consumo sem glúten nos Estados Unidos refletem escolhas de estilo de vida, e não um diagnóstico médico[1]. Sabor, textura e valor, portanto, importam tanto quanto a adequação dietética quando os consumidores escolhem esses produtos. O mercado de farinha de amêndoa deve atender a essas expectativas cotidianas para que o interesse dietético se traduza em compras recorrentes. A Administração de Alimentos e Medicamentos (FDA) exige que os alimentos rotulados como sem glúten contenham menos de 20 partes por milhão de glúten, conforme o 21 CFR 101.91[2]. A farinha de amêndoa atende naturalmente ao requisito do lado dos ingredientes, o que pode reduzir as necessidades de reformulação em comparação com alguns substitutos à base de grãos. Os produtores ainda precisam de controles eficazes para contato cruzado e rotulagem clara para manter a confiança dos consumidores.
Diversificação das Aplicações da Farinha de Amêndoa Além da Panificação Convencional
O mercado de farinha de amêndoa está ganhando aplicações onde seu perfil de gordura e textura fina apoiam a retenção de umidade, emulsificação e enriquecimento proteico. Os formuladores a utilizam em alternativas lácteas, barras de proteína à base de plantas, revestimentos de carne e peixe e recheios de confeitaria. Isso amplia o escopo do trabalho de desenvolvimento realizado pelos clientes do mercado de farinha de amêndoa. A Alfrus identificou a farinha de amêndoa como um formato de ingrediente de confeitaria de rápido crescimento, apoiado por aplicações de chocolate premium que utilizam farinha de nozes para textura e posicionamento de ingredientes simples. Esse uso amplia a demanda além das misturas padrão de panificação e aplicações de confeitaria. A RE-NUT está comercializando farinha de amêndoa com casca feita a partir de subprodutos do leite de amêndoa, com uma proposta de maior teor de fibras e menor custo de matéria-prima. Esse processamento pode criar um modelo de custo e fornecimento diferente se avançar além da produção em estágio inicial.
Crescente Demanda por Ingredientes Alimentares com Rótulo Limpo e Nutricionalmente Enriquecidos
O mercado de farinha de amêndoa se beneficia de um perfil de produto que pode ser comunicado com uma lista curta de ingredientes. A farinha de amêndoa contém amêndoas moídas sem os múltiplos insumos encontrados em muitas misturas de farinhas especiais. Um estudo de 2025 do Journal of Dairy Science relatou que os consumidores classificaram ingredientes totalmente naturais, ingredientes reconhecíveis e certificação orgânica entre os principais atributos de rótulo limpo[3]. Essa preferência aumenta o valor de formulações simples para fabricantes de alimentos embalados. Os consumidores também buscam produtos que combinem o status sem glúten com proteína, menor teor de carboidratos ou outros benefícios nutricionais. A farinha de amêndoa contém mais de 21% de proteína em peso, apoiando essa proposta de produto mais ampla.
Crescente Adoção Industrial de Farinha de Amêndoa na Fabricação de Panificação e Confeitaria
Os compradores industriais estão aumentando o uso de farinha de amêndoa em produtos onde a textura e as declarações de ingredientes influenciam as decisões de compra. Isso oferece ao mercado de farinha de amêndoa um caminho para programas de fabricação em grande volume, em vez de apenas embalagens de varejo. Nos Estados Unidos e na Europa, 50% do volume de amêndoas entra em produtos alimentícios manufaturados como ingrediente, de acordo com o Conselho de Amêndoas da Califórnia. A Blue Diamond Growers expandiu sua instalação de farinha de amêndoa na Califórnia em fevereiro de 2025 para atender à demanda de panificação comercial e alimentos embalados. O ingrediente pode ajudar a reter umidade e emulsificar formulações, reduzindo a necessidade de alguns emulsificantes e estabilizantes sintéticos. Isso é relevante à medida que as empresas alimentícias europeias respondem à agenda Da Fazenda à Mesa e reavaliamo uso de aditivos. O caso comercial baseia-se no preço de produtos premium, bem como em potenciais economias provenientes de formulações mais simples.
Análise de Impacto das Restrições do Mercado de Farinha de Amêndoa*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo Mais Elevado do que Farinhas de Trigo e Alternativas de Commodities | -1.4% | Global, particularmente nos mercados sensíveis ao preço da Ásia-Pacífico e da América do Sul | Curto prazo (≤ 2 anos) |
| Alergia à Amêndoa, Contato Cruzado e Complexidade da Certificação Sem Glúten | -0.6% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Concentração do Fornecimento na Califórnia e Exposição ao Estresse Hídrico | -0.9% | Cadeia de fornecimento global, particularmente processadores da América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Oxidação, Vida Útil e Requisitos de Armazenamento | -0.4% | Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custo Mais Elevado em Comparação com Farinhas de Trigo e Alternativas de Commodities
O custo relativamente elevado da produção de farinha de amêndoa permanece como uma restrição fundamental à sua penetração em aplicações domésticas, de panificação e de serviços de alimentação sensíveis ao preço. Ao contrário da farinha de trigo convencional, a farinha de amêndoa requer uma quantidade substancial de amêndoas cruas como insumo, além de etapas adicionais de processamento, como branqueamento, remoção da pele (quando aplicável), moagem e peneiramento de precisão para atingir o tamanho de partícula e a consistência desejados. Esses requisitos aumentam os custos de produção e limitam a capacidade dos fabricantes de oferecer farinha de amêndoa a preços comparáveis às alternativas de farinha convencional. De acordo com a UC Davis, os custos operacionais dos pomares de amêndoa da Califórnia aumentaram aproximadamente 27%–40% nos cinco anos anteriores, impulsionados pelo aumento dos custos de água, mão de obra e insumos agrícolas. Essas pressões de custo podem se traduzir em preços mais elevados de aquisição de amêndoas e sustentar preços elevados do produto acabado, mesmo quando os preços das amêndoas como commodity diminuem.
Alergia à Amêndoa, Contato Cruzado e Complexidade da Certificação Sem Glúten
As amêndoas permanecem entre as nozes de árvore que exigem divulgação sob a orientação atualizada de rotulagem de alérgenos alimentares da FDA. Essas obrigações influenciam como os fornecedores participam do mercado de farinha de amêndoa. Os produtores também precisam atender ao limite sem glúten da FDA de menos de 20 partes por milhão ao fazer essa afirmação. Atender a ambos os requisitos exige linhas segregadas, testes em lote, gestão de alérgenos e controles de contato cruzado. A certificação voluntária pode adicionar custos adicionais, particularmente para fornecedores menores. A Associação Nacional de Doença Celíaca explica que os produtos certificados são avaliados em relação a padrões além da definição federal básica. Processadores maiores com instalações controladas dedicadas estão em melhor posição para atender a clientes industriais que buscam material certificado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Farinha Branqueada Lidera, Variantes Naturais AceleramA farinha de amêndoa branqueada detinha uma participação de 61,23% do mercado de farinha de amêndoa em 2026, apoiada por seu desempenho em usos de panificação e confeitaria de preciso. A remoção da pele produz uma farinha mais clara com um perfil de partícula mais uniforme e menor teor de taninos. Essas propriedades são importantes em macarons, recheios finos de confeitaria e revestimentos onde a aparência e o sabor suave influenciam a aceitação do produto. Compradores industriais e operadores premium de serviços de alimentação historicamente especificaram farinha branqueada para essas aplicações. Esse uso estabelecido cria uma base duradoura para produtos branqueados dentro da indústria de farinha de amêndoa.
A farinha de amêndoa natural está projetada para crescer a um CAGR de 7,80% até 2032. Ela utiliza amêndoas inteiras não descascadas e pode oferecer um custo de matéria-prima mais baixo para os formuladores. A classificação por ar aprimorada pode produzir cortes de partícula mais precisos, reduzindo a diferença de textura em relação aos produtos branqueados. A Treehouse California Almonds comercializa opções de farinha natural e branqueada misturadas que permitem aos processadores equilibrar custo, cor e sabor. Esses produtos misturados indicam que a substituição não é o único caminho para o crescimento da farinha natural. Eles também oferecem aos fabricantes mais flexibilidade ao definir especificações de qualidade.


Por Natureza:
Farinha de Amêndoa Orgânica Comanda um Prêmio de Preço CrescenteA farinha de amêndoa orgânica representou 59,72% da receita baseada em natureza em 2026. O segmento lidera tanto na receita atual quanto no crescimento previsto dentro da classificação por natureza. Os varejistas estão expandindo linhas de marca própria voltadas ao bem-estar que exigem ingredientes orgânicos certificados. Os consumidores que já pagam um prêmio pela farinha de amêndoa também podem valorizar a procedência orgânica verificada. Isso sustenta uma posição distinta nas prateleiras para as ofertas orgânicas.
O segmento de farinha de amêndoa orgânica deve avançar a um CAGR de 9,22% até 2032. A farinha de amêndoa convencional permanece relevante para clientes industriais e de serviços de alimentação onde a certificação orgânica não é um requisito de compra. O controle de custos é frequentemente mais importante para esses usos de grande volume. Os requisitos do Programa Nacional Orgânico do Departamento de Agricultura dos Estados Unidos (USDA) exigem produção certificada e manuseio segregado, o que pode dificultar a entrada no mercado. Esses requisitos também podem apoiar a diferenciação de produtos onde os clientes valorizam a origem documentada e os controles de manuseio.
Por Aplicação:
A Escala do Processamento de Alimentos Encontra o Avanço Digital do VarejoAs aplicações de processamento de alimentos representaram 57,95% da receita em 2026, refletindo a demanda de panificação, confeitaria, laticínios, sopas e molhos. O segmento utiliza contratos de ingredientes em grande volume para produtos que substituem a farinha de trigo ou amidos convencionais. Macarons, produtos de panificação enriquecidos com proteínas, biscoitos premium e barras de snack sem grãos são casos de uso importantes. Essas categorias favorecem o desempenho consistente dos ingredientes e o fornecimento confiável. Os serviços de alimentação também contribuem por meio de redes de cafés e padarias artesanais que utilizam bases e recheios de massa à base de amêndoa.
O varejo deve expandir a um CAGR de 8,4% até 2032, a taxa mais rápida entre os canais de aplicação. O varejo online é uma parte importante dessa demanda, pois o conteúdo de receitas ajuda os padeiros domésticos a descobrir a farinha de amêndoa. A King Arthur Baking Company é uma das empresas de farinha de marca mais vendidas, pois o engajamento digital pode ajudar uma marca de farinha a construir reconhecimento antes que o consumidor compre em um supermercado ou varejista especializado. Isso sustenta uma rota multicanal para o crescimento do varejo no setor de farinha de amêndoa.

Análise Geográfica
América do Norte: A Âncora Estrutural da Demanda Global
A América do Norte detinha 38,45% da receita no mercado de farinha de amêndoa em 2026. A Califórnia produz cerca de 80% do fornecimento global de amêndoas, proporcionando à região uma base sólida de ingredientes e uma infraestrutura de varejo madura. Os Estados Unidos também combinam alta penetração doméstica com grandes processadores como a Blue Diamond Growers. O Canadá segue padrões semelhantes de consumo em supermercados premium, enquanto o México está desenvolvendo demanda no varejo especializado urbano. As regras de rotulagem sem glúten da FDA fornecem uma estrutura de conformidade que apoia afirmações consistentes para produtos vendidos nos Estados Unidos. As medidas comerciais que afetaram as exportações agrícolas dos Estados Unidos em 2025 perturbaram alguns canais estabelecidos e incentivaram a diversificação do fornecimento em direção às amêndoas australianas nos mercados afetados. Além disso, redes estabelecidas de varejo de alimentos saudáveis, forte conscientização dos consumidores sobre farinhas alternativas e contínua inovação de produtos nas categorias de panificação sem glúten e alimentos com baixo teor de carboidratos estão reforçando a posição da América do Norte como um mercado regional líder.
Ásia-Pacífico: Índia e Sudeste Asiático Aceleram o Motor de Crescimento Regional
A Ásia-Pacífico deve crescer a um CAGR de 9,29% até 2032, a taxa regional mais rápida no mercado de farinha de amêndoa. O consumo de amêndoas na Índia é sustentado por rendas urbanas, uma população jovem e o uso em doces, snacks proteicos, barras de granola e produtos de panificação. As exportações de amêndoas dos Estados Unidos para a Índia cresceram após a remoção das tarifas retaliatórias em 2023. O Japão mantém um segmento de confeitaria de alto valor onde o pó de amêndoa é um ingrediente estabelecido. Além disso, a crescente conscientização sobre dietas sem glúten, alternativas com baixo teor de carboidratos e ingredientes ricos em proteínas está incentivando os fabricantes de alimentos a incorporar farinha de amêndoa em formulações de produtos premium de panificação, confeitaria e orientados à saúde. A expansão da infraestrutura moderna de varejo e a crescente disponibilidade de farinha de amêndoa importada e processada localmente estão melhorando ainda mais a acessibilidade do produto nos mercados emergentes da Ásia-Pacífico, sustentando a demanda regional contínua até 2032.
Outras Regiões: A Demanda Liderada por Importações Assume Diferentes Formas
A Espanha é tanto produtora de amêndoas quanto um portal de processamento para fabricantes europeus de alimentos. A agenda Fazenda ao Garfo da União Europeia incentiva os fabricantes a reconsiderar o uso de aditivos em produtos de panificação. O Regulamento UE 1169/2011 exige a divulgação de nozes de árvore em toda a cadeia de fornecimento de alimentos, o que padroniza uma importante obrigação de rotulagem. O Brasil e a Argentina demonstram crescente interesse urbano em ingredientes premium de panificação, embora a distribuição fora das principais cidades permaneça limitada. A Arábia Saudita e os Emirados Árabes Unidos são centros de consumo emergentes devido a clientes urbanos de renda mais elevada e à expansão do varejo de alimentos premium. A Calmond Valley formou parcerias de distribuição nos Emirados Árabes Unidos, na Arábia Saudita e no Egito em junho de 2025.
Cenário Competitivo
Concentração do Mercado
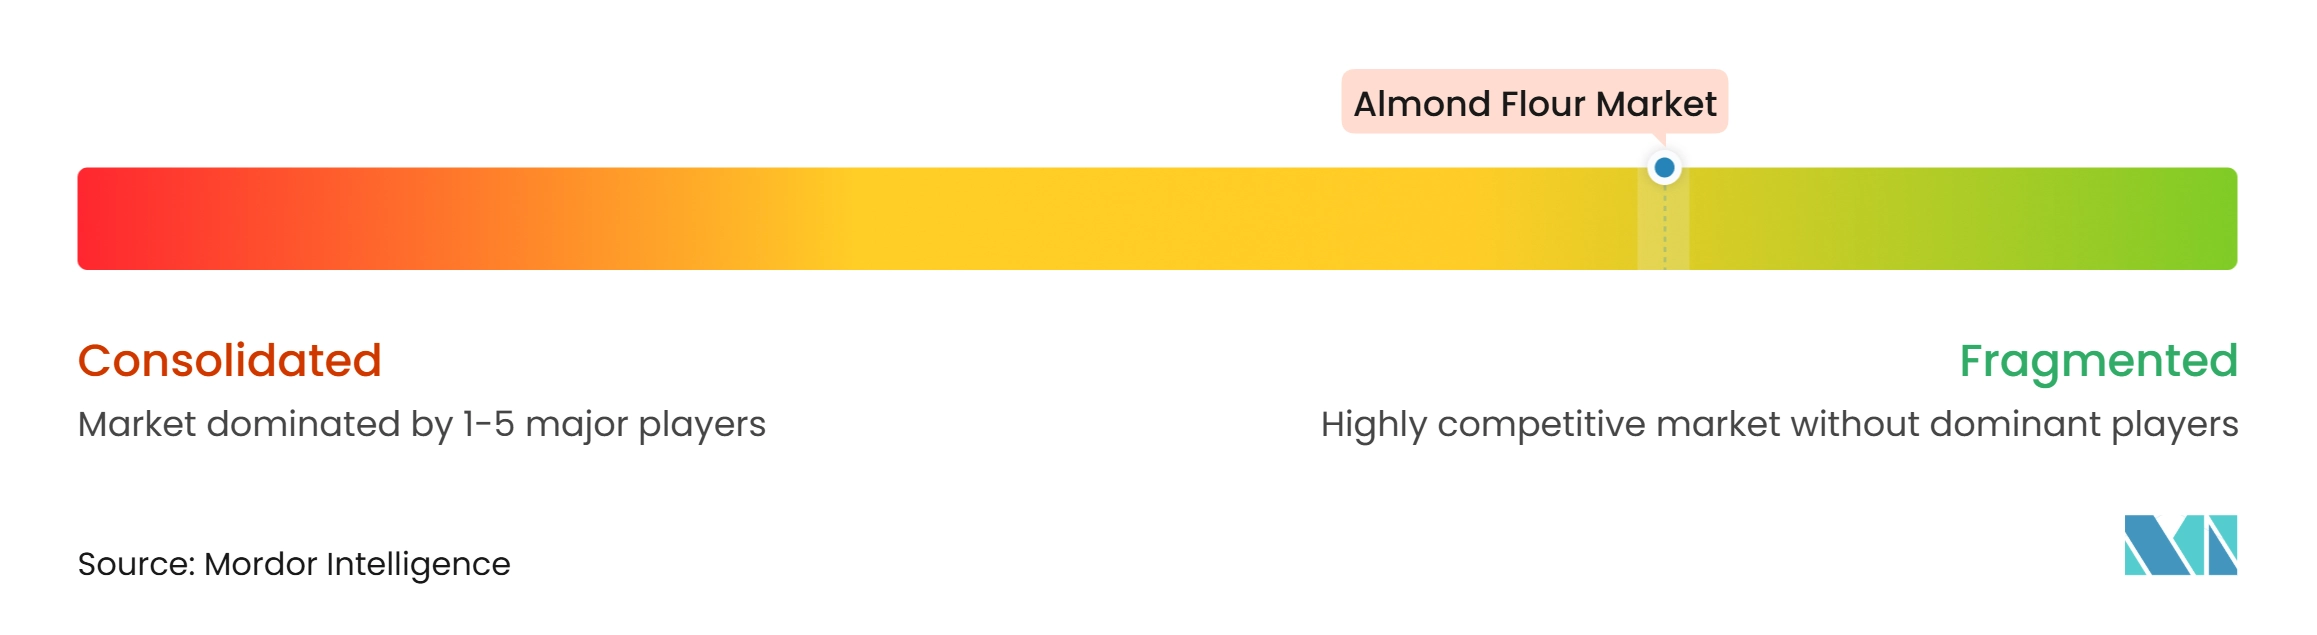
O mercado de farinha de amêndoa reflete uma estrutura fragmentada na qual nenhum fornecedor único controla os preços globais ou os termos de fornecimento. Blue Diamond Growers, Treehouse California Almonds e Olam Group Limited têm influência notável sobre a disponibilidade de ingredientes industriais devido à sua escala de processamento e conexões de fornecimento. Suas posições demonstram a importância do acesso às amêndoas, à capacidade de moagem e aos controles de qualidade consistentes. A concorrência também se estende aos produtos de varejo de marca, onde o engajamento digital e as alegações de ingredientes simples influenciam o desempenho nas prateleiras. O mercado de farinha de amêndoa é, portanto, moldado tanto pela integração a montante quanto pelo investimento em marcas a jusante.
A Bob's Red Mill reformulou sua farinha de panificação sem glúten 1-para-1 em agosto de 2026, com uma fórmula aprimorada para sabor e textura. O produto é fabricado na instalação dedicada 100% sem glúten da empresa e está sujeito a testes por lote, conforme declarações da empresa. Essa iniciativa atende às expectativas dos consumidores e apoia a conformidade com os requisitos de produtos sem glúten. Essas ações demonstram que o desempenho do produto e as práticas operacionais documentadas são ambos relevantes para a diferenciação de fornecedores.
A King Arthur Baking Company inaugurou um local combinado de varejo e escola de panificação em Alexandria, Virgínia, em julho de 2026. A empresa também introduziu 5 novas misturas de produtos em abril de 2026, incluindo opções sem glúten. A moagem de precisão é outra área competitiva, pois os clientes precisam de tamanhos de partículas definidos para aplicações industriais. A Hosokawa Alpine introduziu o moinho classificador Alpine Dual Mill ADM em setembro de 2025, capaz de atingir finura d97 abaixo de 7 µm. Os fornecedores capazes de combinar materiais orgânicos certificados, controles de alérgenos, classificação de partículas finas e rastreabilidade verificada estão posicionados para competir por contratos industriais exigentes.
Líderes da Indústria de Farinha de Amêndoa
-
Blue Diamond Growers
-
Bob's Red Mill Natural Foods, Inc.
-
King Arthur Baking Company
-
Treehouse California Almonds, LLC
-
Anthony's Goods
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Farinha de Amêndoa Empresas cobertas neste relatório
- Bob's Red Mill Natural Foods, Inc.
- King Arthur Baking Company
- Treehouse California Almonds, LLC
- Anthony's Goods
- NOW Health Group, Inc.
- Honeyville, Inc.
- Barney Butter
- Hodgson Mill
- Woodland Foods
- WellBees
- Nature's Eats
- Terrasoul Superfoods
- Oh! Nuts
- Mandelin, Inc.
- Borges Agricultural and Industrial Nuts, SA
- Olam Group Limited
- Royal Nut Company
- Damiano S.p.A.
- Harris Woolf California Almonds
- Puramate India Pvt. Ltd.
Desenvolvimentos industriais recentes em Mercado de Farinha de Amêndoa
- Junho de 2026: A Nonpareil Gold lançou a Farinha de Amêndoa Orgânica Desengordurada, um produto especializado de farinha de amêndoa produzido pela remoção da maior parte do óleo naturalmente presente nas amêndoas antes de moê-las em um pó fino. A empresa utiliza amêndoas premium Nonpareil provenientes do norte da Califórnia. As amêndoas são prensadas a frio suavemente para extrair o óleo de amêndoa, enquanto o bolo de amêndoa restante é moído em farinha fina.
- Junho de 2025: A Calmond Valley estabeleceu parcerias de distribuição nos Estados Unidos, na Arábia Saudita e no Egito, marcando uma entrada formal em 3 mercados-chave de importação de amêndoas do Oriente Médio e sinalizando o crescente apetite da região por ingredientes premium de amêndoa de origem californiana.
- Fevereiro de 2025: A Blue Diamond Growers expandiu sua instalação de produção de farinha de amêndoa na Califórnia para fortalecer a capacidade de fornecimento para fabricantes de panificação comercial e marcas de alimentos embalados que respondem à crescente demanda global por aplicações de farinha sem glúten e à base de plantas.
Escopo do Relatório Global do Mercado de Farinha de Amêndoa
A farinha de amêndoa refere-se a uma farinha finamente moída produzida a partir de amêndoas, que pode ser preparada usando amêndoas branqueadas (com a pele removida) ou amêndoas naturais (com a pele mantida). É amplamente utilizada como ingrediente em panificação, confeitaria, snacks, alimentos sem glúten e outros produtos alimentícios como alternativa à farinha de trigo. O Mercado de Farinha de Amêndoa é segmentado por tipo de produto, natureza, aplicação e geografia. Com base no tipo de produto, o mercado é segmentado em farinha de amêndoa branqueada e farinha de amêndoa natural. Com base na natureza, o mercado é segmentado em farinha de amêndoa convencional e farinha de amêndoa orgânica. Com base na aplicação, o mercado é segmentado em processamento de alimentos, serviços de alimentação e varejo. Com base na geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, América do Sul, Oriente Médio e África. Para cada segmento, o dimensionamento e as previsões de mercado são fornecidos em termos de valor (bilhões de USD).
Visão geral da segmentação
| Farinha de Amêndoa Branqueada |
| Farinha de Amêndoa Natural |
| Farinha de Amêndoa Convencional |
| Farinha de Amêndoa Orgânica |
| Processamento de Alimentos | Panificação |
| Confeitaria | |
| Laticínios | |
| Sopas e Molhos | |
| Outras Aplicações de Processamento de Alimentos | |
| Serviços de Alimentação | |
| Varejo | Lojas de Varejo Físicas |
| Lojas de Varejo Online |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Farinha de Amêndoa Branqueada | |
| Farinha de Amêndoa Natural | ||
| Por Natureza | Farinha de Amêndoa Convencional | |
| Farinha de Amêndoa Orgânica | ||
| Por Aplicação | Processamento de Alimentos | Panificação |
| Confeitaria | ||
| Laticínios | ||
| Sopas e Molhos | ||
| Outras Aplicações de Processamento de Alimentos | ||
| Serviços de Alimentação | ||
| Varejo | Lojas de Varejo Físicas | |
| Lojas de Varejo Online | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de farinha de amêndoa até 2032?
O mercado de farinha de amêndoa deve atingir 2,58 bilhões de USD até 2032, a partir de 1,70 bilhões de USD em 2026, a um CAGR de 7,22%.
O que está impulsionando a demanda por farinha de amêndoa?
A demanda é apoiada por preferências alimentares sem glúten, sem grãos, com baixo teor de carboidratos, com rótulo limpo e orientadas para proteínas, bem como pelo uso industrial mais amplo.
Qual tipo de produto de farinha de amêndoa lidera as vendas?
A farinha de amêndoa branqueada lidera a receita por tipo de produto com uma participação de 61,23% em 2026, pois sua cor clara, perfil de partícula uniforme e sabor suave apoiam aplicações premium de panificação e confeitaria.
Qual categoria de natureza está crescendo mais rapidamente?
A farinha de amêndoa orgânica deve crescer a um CAGR de 9,22% até 2032 e também detinha 59,72% da receita baseada em natureza em 2026.