
Taille et part du marché de la farine d'amande
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
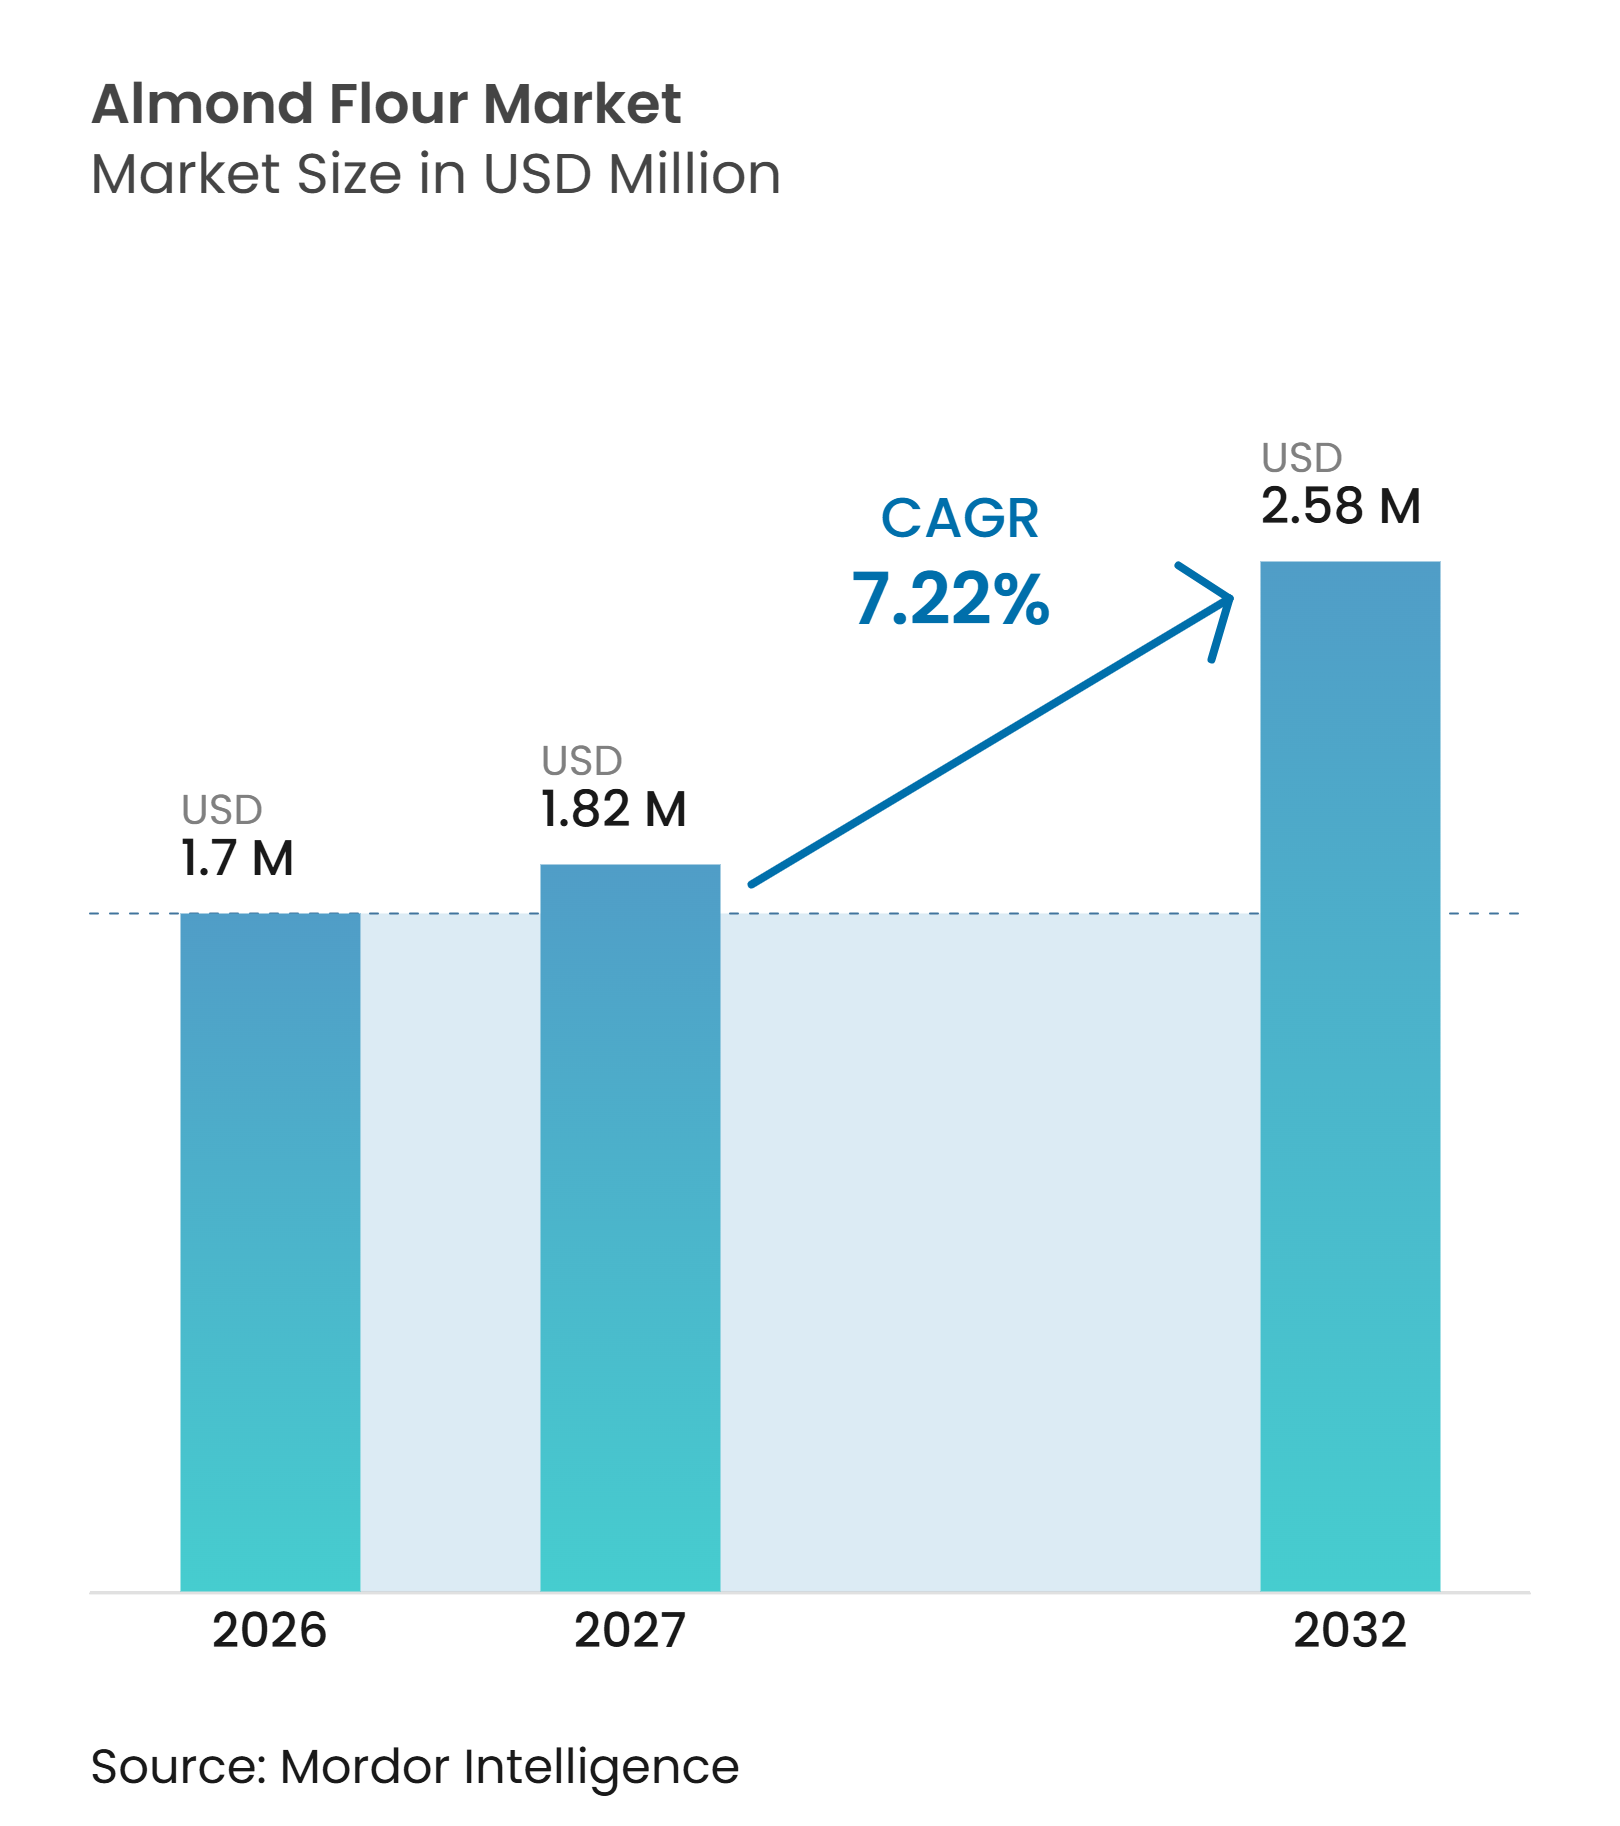
| Taille du Marché (2027) | 1.82 Milliards de dollars |
| Taille du Marché (2032) | 2.58 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.22 % |
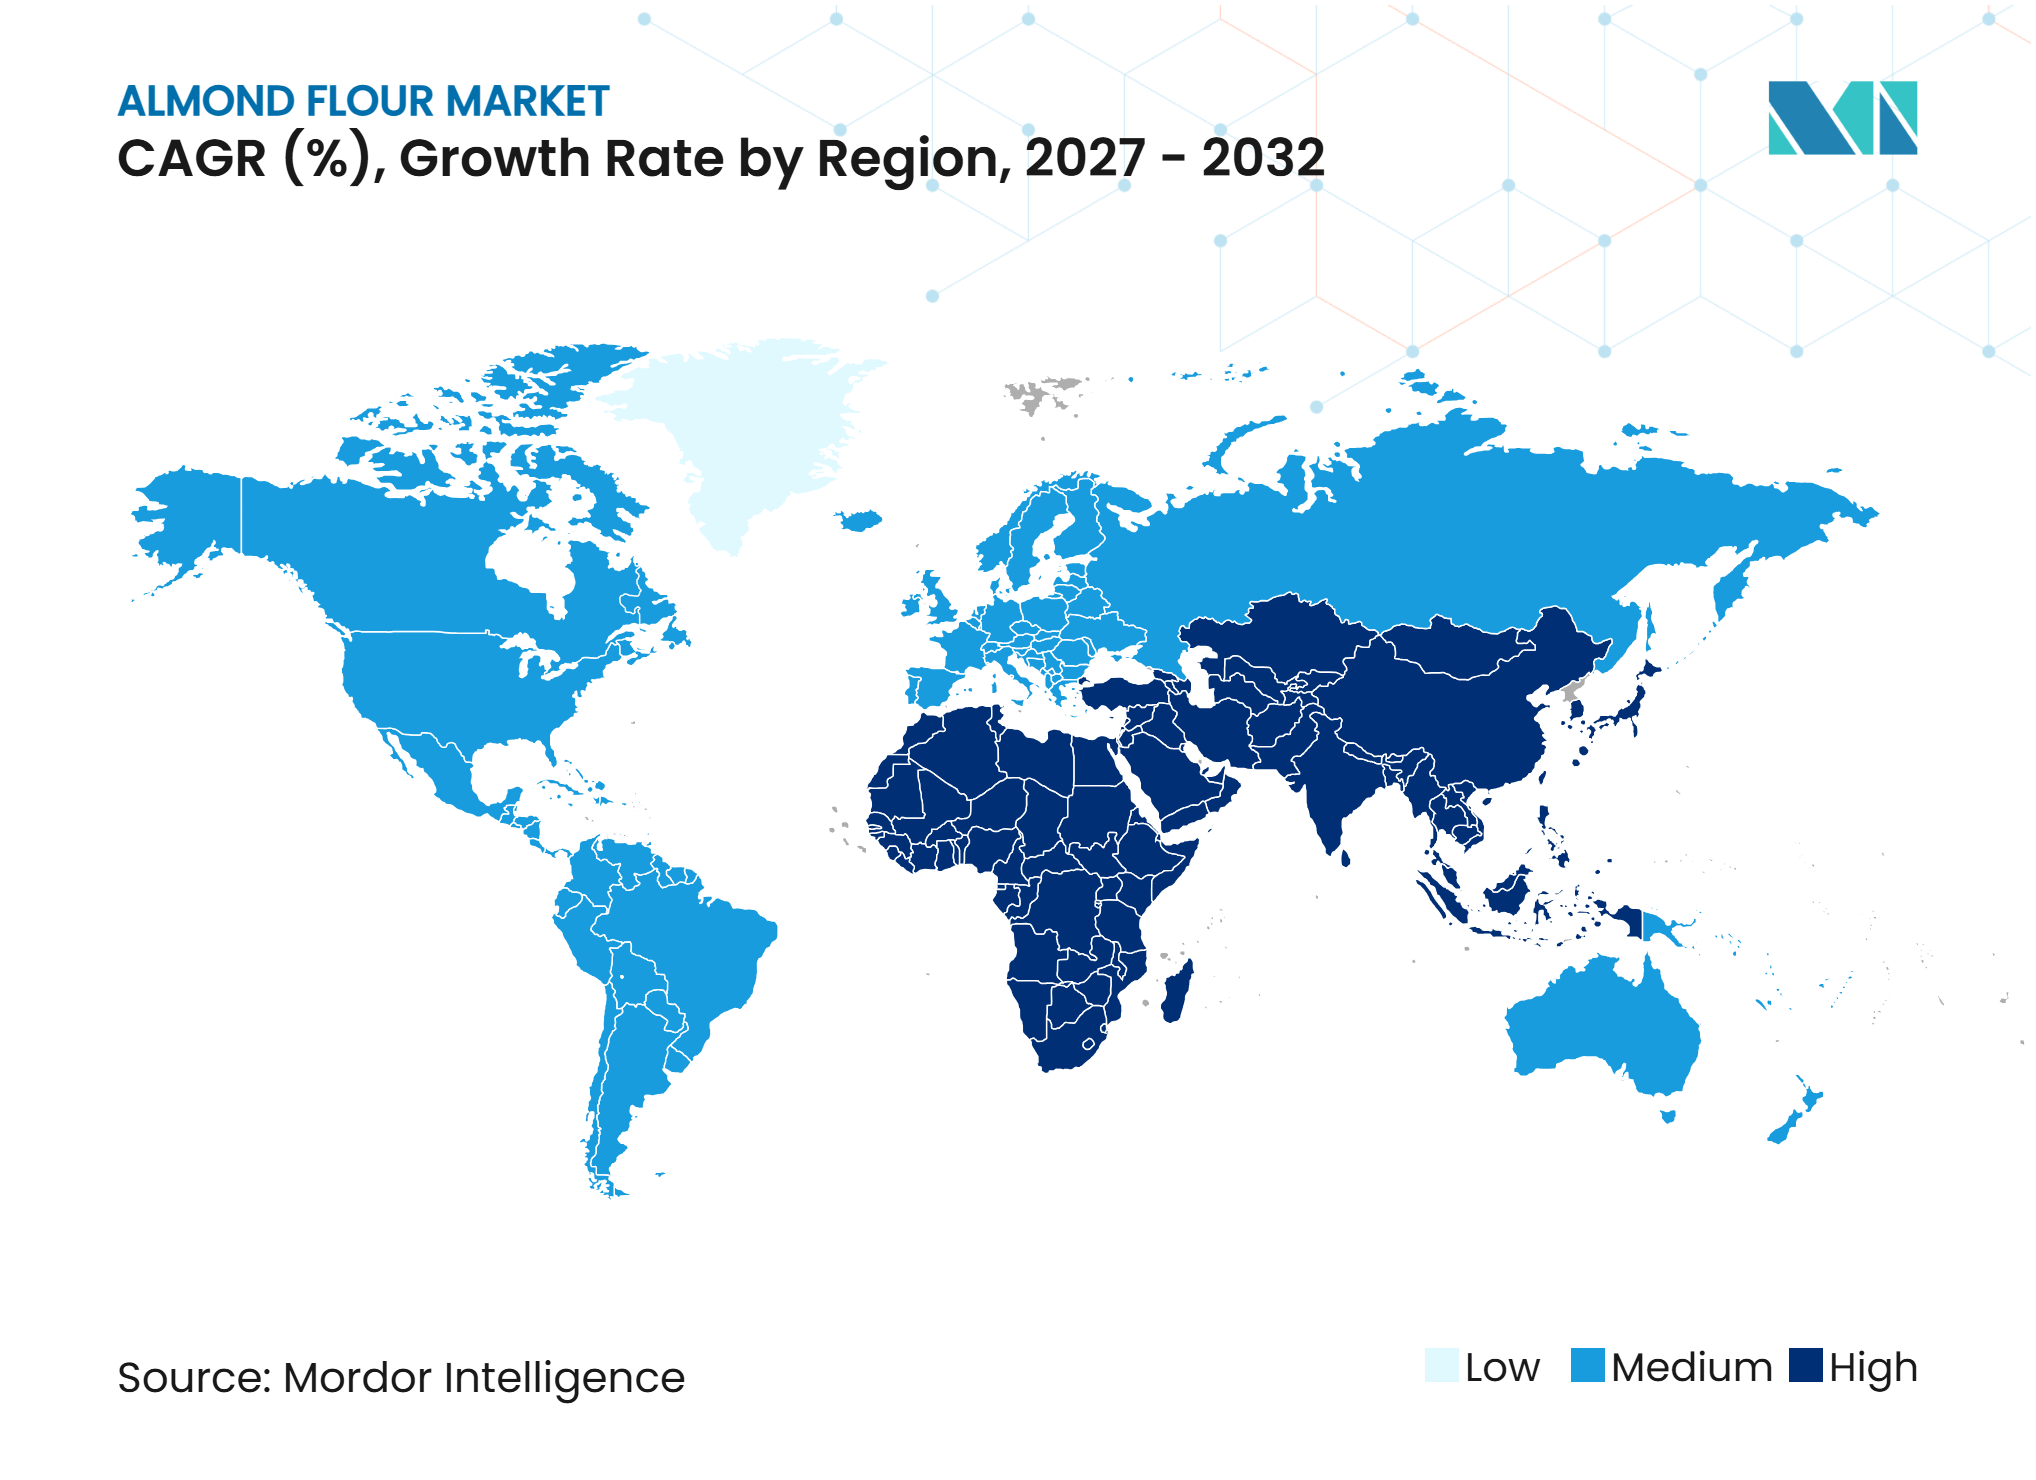
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la farine d'amande par Mordor Intelligence
La taille du marché de la farine d'amande était évaluée à 1,70 milliard USD en 2026 et devrait croître de 1,82 milliard USD en 2027 pour atteindre 2,58 milliards USD d'ici 2032, à un CAGR de 7,22 % durant la période de prévision (2027–2032). La demande dépasse désormais les consommateurs atteints de la maladie cœliaque, car les régimes sans gluten, cétogènes et paléo ont élargi la base de clientèle. Les amandes apparaissent dans plus de 9 000 nouveaux lancements de produits chaque année, et l'Almond Board of California les identifie comme le principal ingrédient à base de noix dans le développement mondial de nouveaux produits. Cela place le marché de la farine d'amande au carrefour des exigences alimentaires et de la demande de listes d'ingrédients simples. Les fabricants répondent en améliorant la texture, en réduisant l'utilisation d'additifs et en renforçant la traçabilité. Les coûts d'approvisionnement et les exigences de conformité restent des limites importantes à l'expansion, en particulier là où les consommateurs sont très sensibles aux prix.
Principaux enseignements du rapport
- Par type de produit, la farine d'amande blanchie détenait une part de 61,23 % du marché de la farine d'amande en 2026, tandis que la farine d'amande naturelle devrait croître à un CAGR de 7,80 % jusqu'en 2032.
-
Par nature, la farine d'amande biologique représentait 59,72 % du chiffre d'affaires en 2026 et devrait progresser à un CAGR de 9,22 % jusqu'en 2032.
-
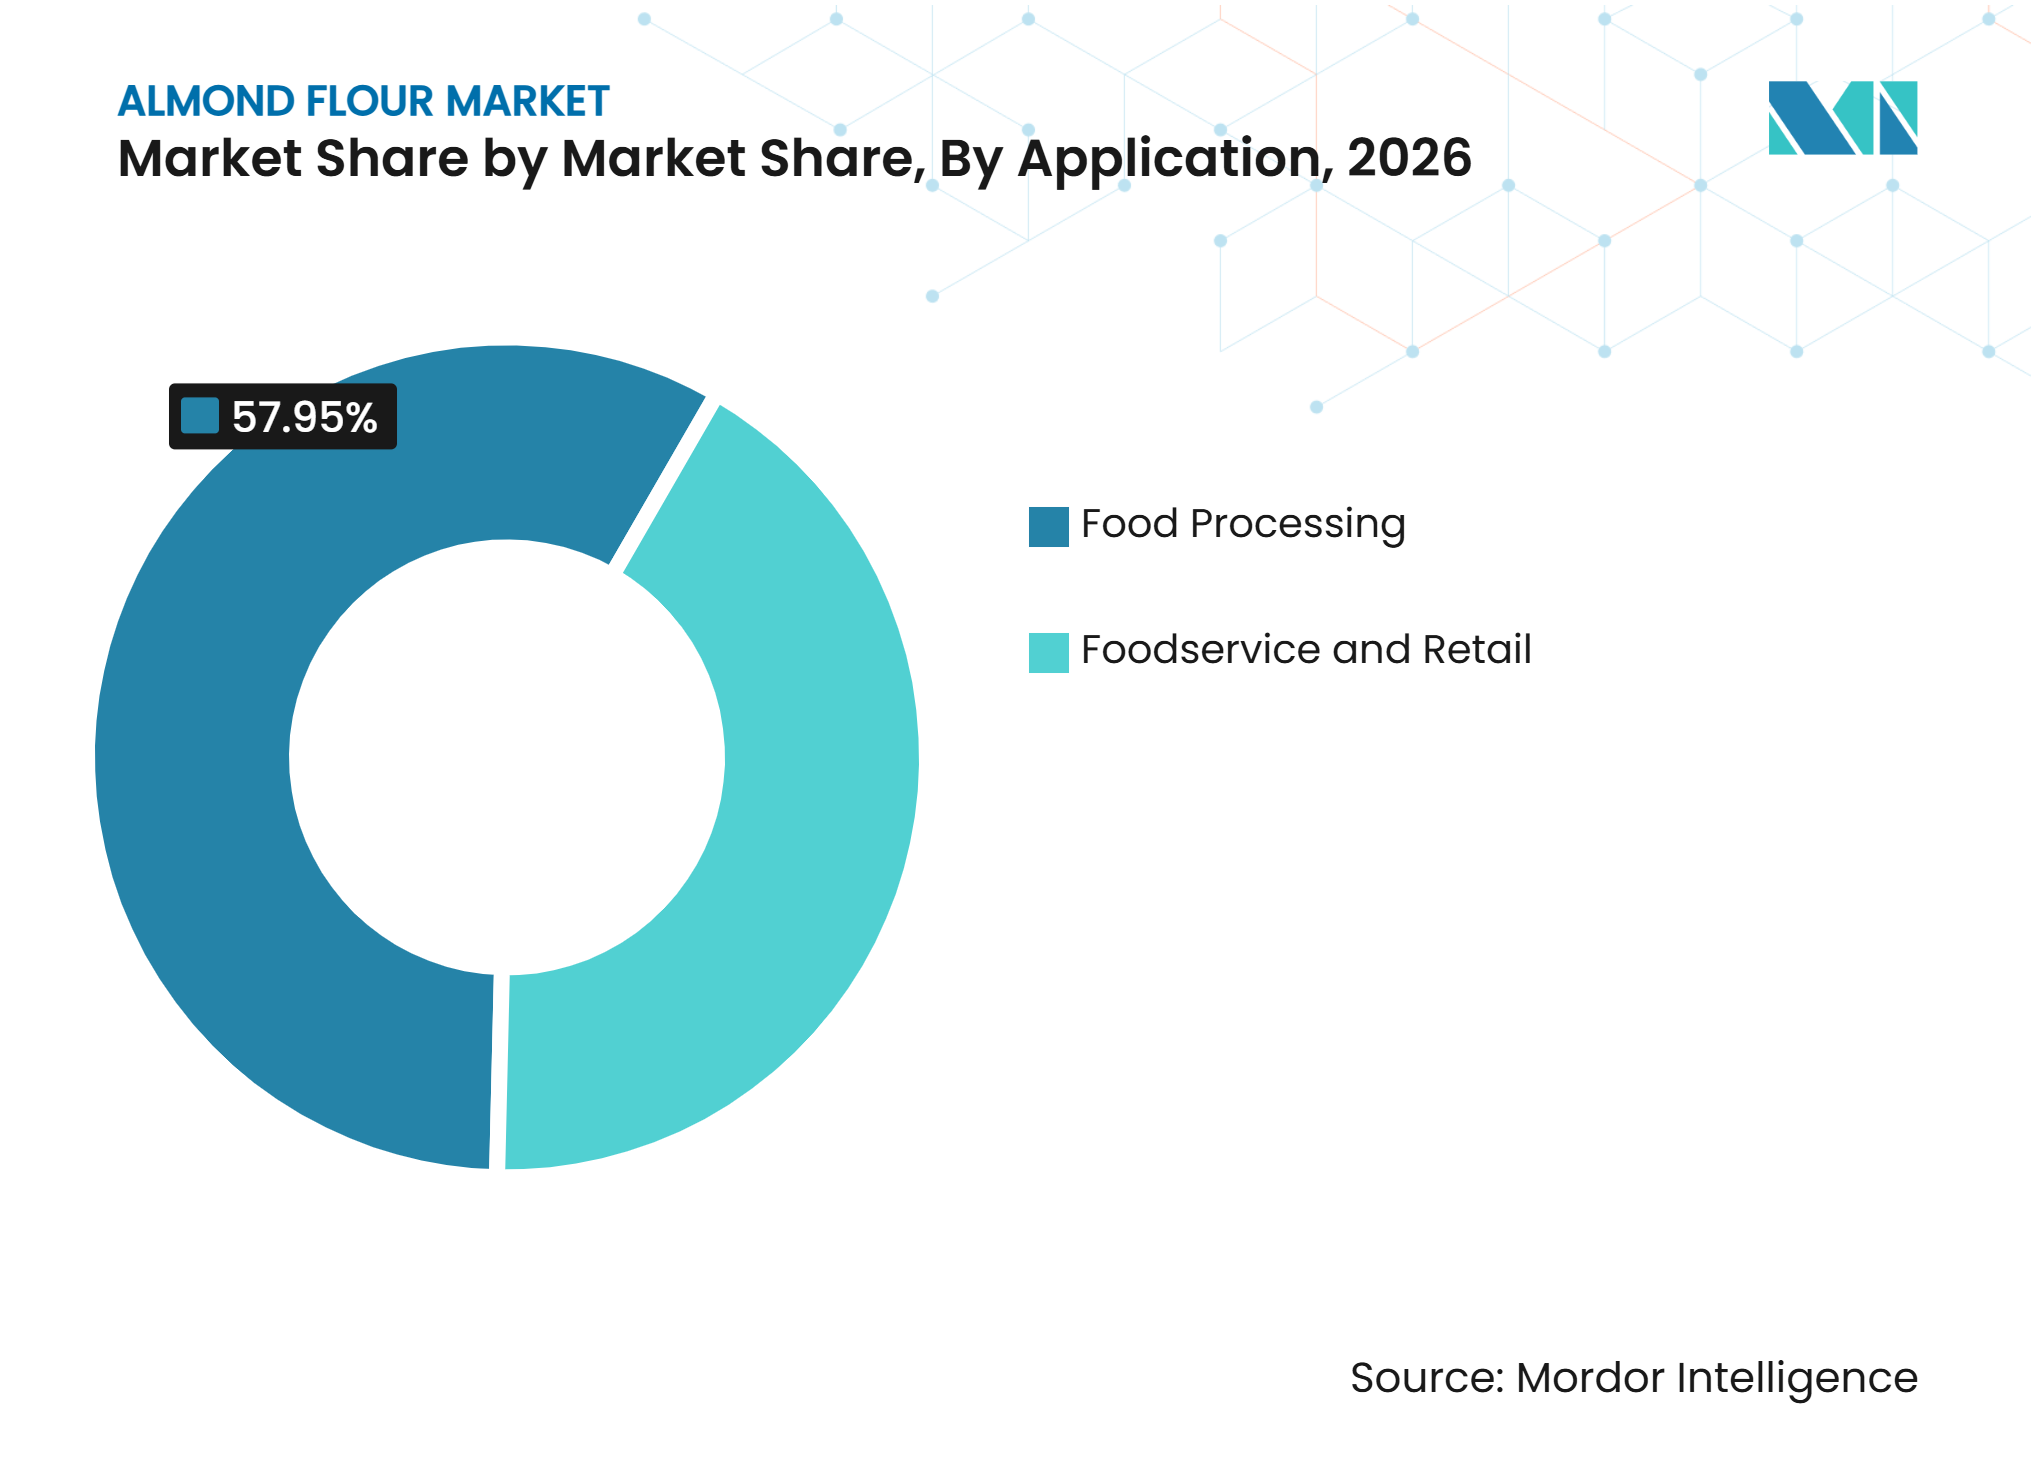
Par application, l'utilisation en transformation alimentaire représentait 57,95 % du chiffre d'affaires en 2026, tandis que la vente au détail devrait progresser à un CAGR de 8,43 % jusqu'en 2032.
-
Par géographie, l'Amérique du Nord détenait 38,45 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,29 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché de la farine d'amande*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Préférence pour les régimes sans gluten, sans céréales et à faible teneur en glucides | +2.1% | Mondial, plus prononcé en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Applications au-delà de la pâtisserie conventionnelle | +1.1% | Mondial, avec une utilisation croissante dans les alternatives laitières et les snacks en Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande d'ingrédients à étiquette propre et à valeur nutritionnelle enrichie | +1.0% | Amérique du Nord, Europe et Australie | Moyen terme (2-4 ans) |
| Adoption industrielle dans la boulangerie et la confiserie | +1.4% | Mondial, avec une demande principale en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Technologie de mouture et personnalisation de la granulométrie | +0.7% | Transformateurs industriels nord-américains et européens | Long terme (≥ 4 ans) |
| Reformulation des aliments de base pour un positionnement à indice glycémique plus faible | +0.8% | Amérique du Nord, Europe et marchés urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour les régimes sans gluten, sans céréales et à faible teneur en glucides
La demande de farine sans gluten s'est élargie d'un besoin clinique à un choix de mode de vie plus général, augmentant le public potentiel pour le marché de la farine d'amande. Des recherches d'Ardent Mills citées par la Celiac Disease Foundation ont révélé que 94 % des occasions de consommation sans gluten aux États-Unis reflètent des choix de mode de vie plutôt qu'un diagnostic médical[1]. Le goût, la texture et la valeur comptent donc autant que l'adéquation alimentaire lorsque les consommateurs choisissent ces produits. Le marché de la farine d'amande doit répondre à ces attentes quotidiennes si l'intérêt alimentaire doit se traduire par des achats répétés. La Food and Drug Administration (FDA) exige que les aliments étiquetés sans gluten contiennent moins de 20 parties par million de gluten en vertu du 21 CFR 101.91[2]. La farine d'amande satisfait naturellement à l'exigence côté ingrédients, ce qui peut réduire les besoins de reformulation par rapport à certains substituts à base de céréales. Les producteurs ont encore besoin de contrôles efficaces pour les contacts croisés et d'un étiquetage clair pour maintenir la confiance des consommateurs.
Diversification des applications de la farine d'amande au-delà de la pâtisserie conventionnelle
Le marché de la farine d'amande gagne des applications où son profil lipidique et sa texture fine favorisent la rétention d'humidité, l'émulsification et l'enrichissement en protéines. Les formulateurs l'utilisent dans les alternatives laitières, les barres protéinées végétales, les enrobages de viande et de poisson, et les fourrages de confiserie. Cela élargit la gamme des travaux de développement entrepris par les clients du marché de la farine d'amande. Alfrus a identifié la farine d'amande comme un format d'ingrédient de confiserie à croissance rapide, soutenu par des applications de chocolat haut de gamme qui utilisent la farine de noix pour la texture et le positionnement en ingrédients simples. Cette utilisation élargit la demande au-delà des mélanges de boulangerie standard et des applications de pâtisserie. RE-NUT commercialise de la farine d'amande en coque fabriquée à partir de flux de sous-produits du lait d'amande, avec une proposition plus riche en fibres et un coût de matière première plus faible. Un tel traitement pourrait créer un modèle de coût et d'approvisionnement différent s'il dépasse la production en phase initiale.
Demande croissante d'ingrédients alimentaires à étiquette propre et à valeur nutritionnelle enrichie
Le marché de la farine d'amande bénéficie d'un profil de produit qui peut être communiqué avec une liste d'ingrédients courte. La farine d'amande contient des amandes moulues sans les multiples intrants présents dans de nombreux mélanges de farines spéciales. Une étude du Journal of Dairy Science de 2025 a rapporté que les consommateurs classaient les ingrédients entièrement naturels, les ingrédients reconnaissables et la certification biologique parmi les principaux attributs d'étiquette propre[3]. Cette préférence augmente la valeur des formulations simples pour les fabricants d'aliments emballés. Les consommateurs recherchent également des produits qui combinent le statut sans gluten avec des protéines, une teneur plus faible en glucides ou d'autres avantages nutritionnels. La farine d'amande contient plus de 21 % de protéines en poids, ce qui soutient cette proposition de produit plus large.
Adoption industrielle croissante de la farine d'amande dans la fabrication de produits de boulangerie et de confiserie
Les acheteurs industriels augmentent leur utilisation de la farine d'amande dans des produits où la texture et les déclarations d'ingrédients influencent les décisions d'achat. Cela offre au marché de la farine d'amande un accès à des programmes de fabrication à grand volume plutôt qu'aux seuls conditionnements de détail. Aux États-Unis et en Europe, 50 % du volume d'amandes entre dans les produits alimentaires manufacturés en tant qu'ingrédient, selon l'Almond Board of California. Blue Diamond Growers a étendu son installation de production de farine d'amande en Californie en février 2025 pour répondre à la demande des boulangeries commerciales et des aliments emballés. L'ingrédient peut aider à retenir l'humidité et à émulsifier les formulations, réduisant ainsi le besoin de certains émulsifiants et stabilisants synthétiques. Cela est important alors que les entreprises alimentaires européennes répondent au programme De la ferme à la table et réévaluent l'utilisation des additifs. L'argument commercial repose sur la tarification des produits premium ainsi que sur les économies potentielles réalisées grâce à des formulations plus simples.
Analyse de l'impact des freins sur le marché de la farine d'amande*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût plus élevé que les farines alternatives à base de blé et de produits de base | -1.4% | Mondial, en particulier les marchés d'Asie-Pacifique et d'Amérique du Sud sensibles aux prix | Court terme (≤ 2 ans) |
| Allergie aux amandes, contact croisé et complexité de la certification sans gluten | -0.6% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Concentration de l'approvisionnement en Californie et exposition au stress hydrique | -0.9% | Chaîne d'approvisionnement mondiale, en particulier les transformateurs nord-américains et européens | Long terme (≥ 4 ans) |
| Oxydation, durée de conservation et exigences de stockage | -0.4% | Asie-Pacifique et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût plus élevé par rapport aux farines alternatives à base de blé et de produits de base
Le coût relativement élevé de la production de farine d'amande reste un frein majeur à sa pénétration dans les applications ménagères, de boulangerie et de restauration sensibles aux prix. Contrairement à la farine de blé conventionnelle, la farine d'amande nécessite un apport substantiel en amandes brutes, ainsi que des étapes de traitement supplémentaires telles que le blanchiment, le retrait de la peau (le cas échéant), le broyage et le tamisage de précision pour obtenir la granulométrie et la consistance souhaitées. Ces exigences augmentent les coûts de production et limitent la capacité des fabricants à proposer la farine d'amande à des prix comparables aux alternatives de farine conventionnelle. Selon l'UC Davis, les coûts d'exploitation des vergers d'amandiers en Californie ont augmenté d'environ 27 % à 40 % au cours des cinq années précédentes, sous l'effet de la hausse des dépenses en eau, en main-d'œuvre et en intrants agricoles. Ces pressions sur les coûts peuvent se traduire par des prix d'achat des amandes plus élevés et maintenir des prix de produits finis élevés, même lorsque les prix des amandes de base baissent.
Allergie aux amandes, contact croisé et complexité de la certification sans gluten
Les amandes restent parmi les fruits à coque qui nécessitent une déclaration en vertu des directives actualisées de la FDA sur l'étiquetage des allergènes alimentaires. Ces obligations influencent la façon dont les fournisseurs participent au marché de la farine d'amande. Les producteurs doivent également respecter le seuil sans gluten de la FDA de moins de 20 parties par million lorsqu'ils formulent cette allégation. Satisfaire aux deux exigences nécessite des lignes séparées, des tests par lots, une gestion des allergènes et des contrôles des contacts croisés. La certification volontaire peut engendrer des coûts supplémentaires, en particulier pour les petits fournisseurs. La National Celiac Association explique que les produits certifiés sont évalués selon des normes allant au-delà de la définition fédérale de base. Les grands transformateurs disposant d'installations contrôlées dédiées sont mieux placés pour soutenir les clients industriels à la recherche de matériaux certifiés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la farine blanchie est en tête, les variantes naturelles s'accélèrentLa farine d'amande blanchie détenait une part de 61,23 % du marché de la farine d'amande en 2026, soutenue par ses performances dans les utilisations de précision en boulangerie et en confiserie. Le retrait de la peau produit une farine plus légère avec un profil granulométrique plus uniforme et une teneur en tanins plus faible. Ces propriétés sont importantes dans les macarons, les fourrages de pâtisserie fine et les enrobages où l'apparence et la saveur douce influencent l'acceptation du produit. Les acheteurs industriels et les opérateurs de restauration haut de gamme ont historiquement spécifié la farine blanchie pour ces applications. Cette utilisation établie crée une base durable pour les produits blanchis au sein du secteur de la farine d'amande.
La farine d'amande naturelle devrait croître à un CAGR de 7,80 % jusqu'en 2032. Elle utilise des amandes entières non pelées et peut offrir un coût de matière première plus faible pour les formulateurs. La classification par air améliorée peut produire des coupures granulométriques plus précises, réduisant la différence de texture par rapport aux produits blanchis. Treehouse California Almonds commercialise des options de farine naturelle et blanchie mélangées qui permettent aux transformateurs d'équilibrer le coût, la couleur et la saveur. Ces produits mélangés indiquent que la substitution n'est pas la seule voie de croissance pour la farine naturelle. Ils offrent également aux fabricants plus de flexibilité lors de la définition des spécifications de qualité.


Par nature :
la farine d'amande biologique commande une prime de prix croissanteLa farine d'amande biologique représentait 59,72 % du chiffre d'affaires lié à la nature en 2026. Le segment est en tête tant sur le chiffre d'affaires actuel que sur la croissance prévue au sein de la classification par nature. Les détaillants élargissent leurs gammes de marques propres axées sur le bien-être qui nécessitent des ingrédients biologiques certifiés. Les consommateurs qui paient déjà une prime pour la farine d'amande peuvent également accorder de la valeur à une provenance biologique vérifiée. Cela soutient une position distincte en rayon pour les offres biologiques.
Le segment de la farine d'amande biologique devrait progresser à un CAGR de 9,22 % jusqu'en 2032. La farine d'amande conventionnelle reste pertinente pour les clients industriels et de la restauration hors domicile pour lesquels la certification biologique n'est pas une exigence d'achat. Le contrôle des coûts est souvent plus important pour ces utilisations à grand volume. Les exigences du Programme national biologique (National Organic Program) du Département de l'agriculture des États-Unis (USDA) imposent une production certifiée et une manutention séparée, ce qui peut rendre l'entrée plus difficile. Ces exigences peuvent également soutenir la différenciation des produits lorsque les clients valorisent l'origine documentée et les contrôles de manutention.
Par application :
l'échelle de la transformation alimentaire rencontre l'essor numérique du commerce de détailLes applications de transformation alimentaire représentaient 57,95 % du chiffre d'affaires en 2026, reflétant la demande des secteurs de la boulangerie, de la confiserie, des produits laitiers, des soupes et des sauces. Le segment utilise des contrats d'ingrédients à grand volume pour des produits qui remplacent la farine de blé ou les amidons conventionnels. Les macarons, les produits de boulangerie enrichis en protéines, les biscuits haut de gamme et les barres de snacks sans céréales sont des cas d'utilisation clés. Ces catégories favorisent des performances d'ingrédients constantes et un approvisionnement fiable. La restauration hors domicile contribue également par le biais des chaînes de cafés et des boulangeries artisanales qui utilisent des croûtes et des garnitures de pâtisserie à base d'amandes.
La vente au détail devrait progresser à un CAGR de 8,4 % jusqu'en 2032, le taux le plus rapide parmi les canaux d'application. La vente au détail en ligne est une partie importante de cette demande, car le contenu de recettes aide les boulangers amateurs à découvrir la farine d'amande. King Arthur Baking Company est l'une des entreprises de farine de marque les plus vendues, car l'engagement numérique peut aider une marque de farine à se faire connaître avant qu'un consommateur n'achète dans une épicerie ou un détaillant spécialisé. Cela soutient une voie multicanale vers la croissance de la vente au détail dans l'industrie de la farine d'amande.

Analyse géographique
Amérique du Nord : l'ancre structurelle de la demande mondiale
L'Amérique du Nord détenait 38,45 % du chiffre d'affaires du marché de la farine d'amande en 2026. La Californie produit près de 80 % de l'approvisionnement mondial en amandes, offrant à la région une base d'ingrédients solide et une infrastructure de vente au détail mature. Les États-Unis combinent également une forte pénétration dans les foyers avec des transformateurs majeurs tels que Blue Diamond Growers. Le Canada suit des schémas de consommation d'épicerie premium similaires, tandis que le Mexique développe la demande dans le commerce de détail spécialisé urbain. Les règles d'étiquetage sans gluten de la FDA fournissent un cadre de conformité qui soutient des allégations cohérentes pour les produits vendus aux États-Unis. Les mesures commerciales affectant les exportations agricoles américaines en 2025 ont perturbé certains canaux établis et encouragé la diversification des sources d'approvisionnement vers les amandes australiennes sur les marchés concernés. Par ailleurs, les réseaux établis de vente au détail d'aliments santé, la forte sensibilisation des consommateurs aux farines alternatives et l'innovation continue des produits dans les catégories de boulangerie sans gluten et d'aliments à faible teneur en glucides renforcent la position de l'Amérique du Nord en tant que principal marché régional.
Asie-Pacifique : l'Inde et l'Asie du Sud-Est accélèrent le moteur de croissance régional
L'Asie-Pacifique devrait croître à un CAGR de 9,29 % jusqu'en 2032, le taux régional le plus rapide du marché de la farine d'amande. La consommation d'amandes en Inde est soutenue par les revenus urbains, une population jeune et leur utilisation dans les sucreries, les snacks protéinés, les barres de granola et les produits de boulangerie. Les exportations d'amandes des États-Unis vers l'Inde ont augmenté après la suppression des droits de douane de rétorsion en 2023. Le Japon conserve un segment de pâtisserie haut de gamme où la poudre d'amande est un ingrédient de confiserie établi. De plus, la sensibilisation croissante aux régimes sans gluten, aux alternatives à faible teneur en glucides et aux ingrédients riches en protéines encourage les fabricants alimentaires à incorporer la farine d'amande dans des formulations de produits de boulangerie, de confiserie et de santé haut de gamme. L'expansion des infrastructures de commerce de détail moderne et la disponibilité croissante de farine d'amande importée et transformée localement améliorent encore l'accessibilité des produits sur les marchés émergents d'Asie-Pacifique, soutenant une demande régionale soutenue jusqu'en 2032.
Autres régions : une demande tirée par les importations prend différentes formes
L'Espagne est à la fois un producteur d'amandes et une passerelle de transformation pour les fabricants alimentaires européens. L'agenda De la ferme à la table de l'Union européenne encourage les fabricants à reconsidérer l'utilisation d'additifs dans les produits de boulangerie. Le règlement UE 1169/2011 exige la divulgation des fruits à coque dans toute la chaîne d'approvisionnement alimentaire, ce qui standardise une obligation d'étiquetage importante. Le Brésil et l'Argentine montrent un intérêt urbain croissant pour les ingrédients de boulangerie haut de gamme, bien que la distribution en dehors des grandes villes reste limitée. L'Arabie saoudite et les Émirats arabes unis sont des centres de consommation émergents en raison des clients urbains à revenus élevés et du développement du commerce de détail alimentaire haut de gamme. Calmond Valley a établi des partenariats de distribution aux Émirats arabes unis, en Arabie saoudite et en Égypte en juin 2025.
Paysage concurrentiel
Concentration du Marché
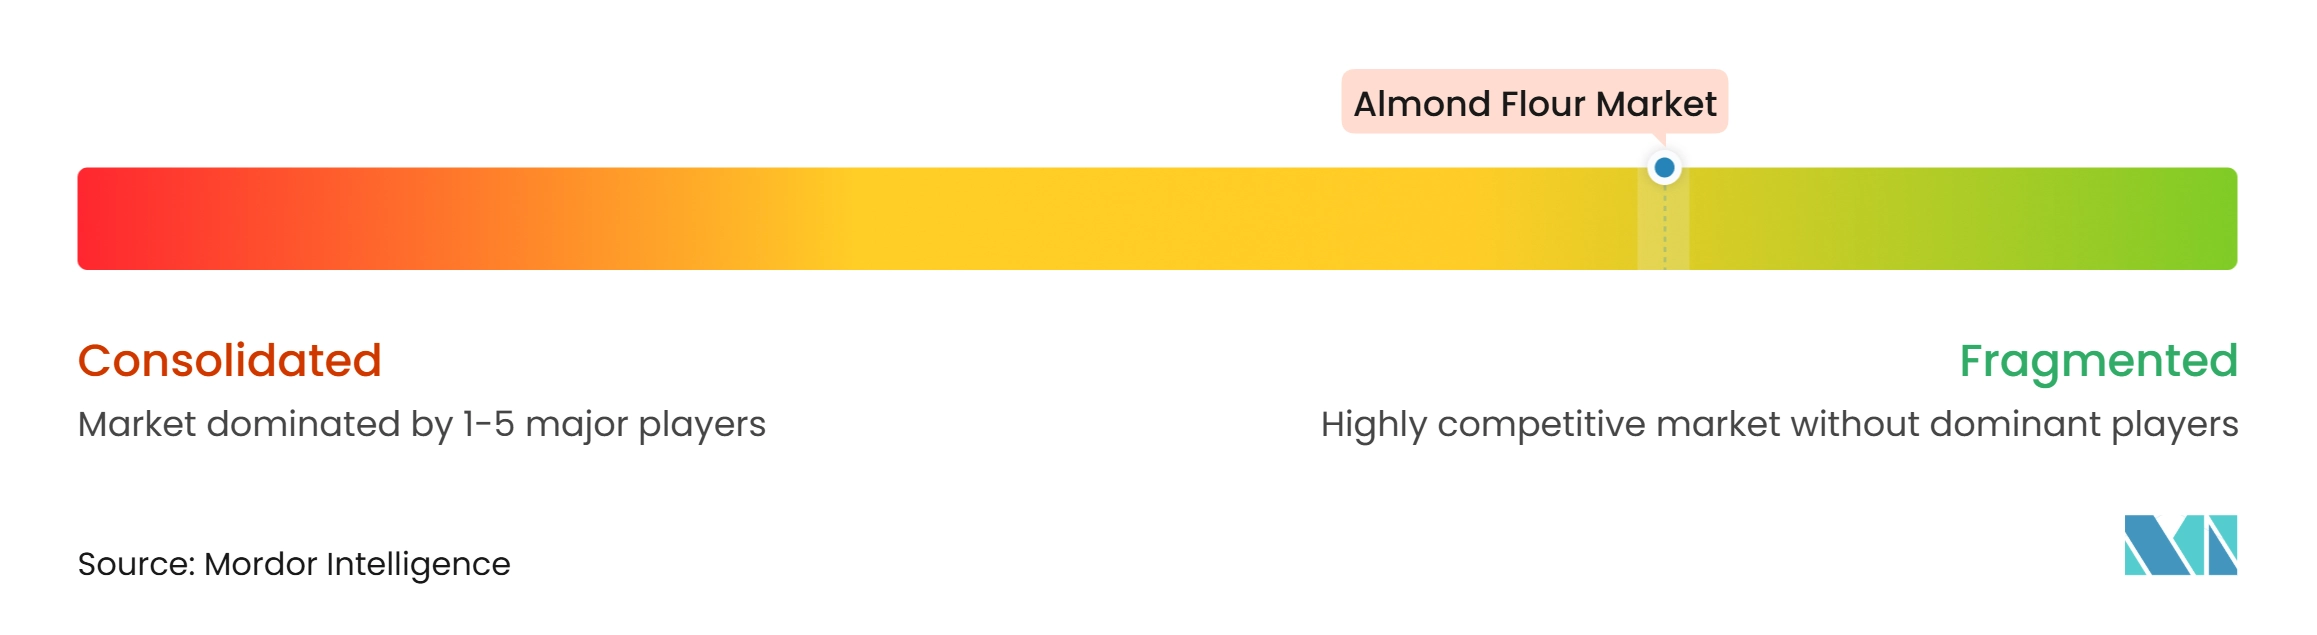
Le marché de la farine d'amande reflète une structure fragmentée dans laquelle aucun fournisseur unique ne contrôle les prix mondiaux ou les conditions d'approvisionnement. Blue Diamond Growers, Treehouse California Almonds et Olam Group Limited exercent une influence notable sur la disponibilité des ingrédients industriels en raison de leur échelle de traitement et de leurs connexions d'approvisionnement. Leurs positions montrent l'importance de l'accès aux amandes, de la capacité de mouture et de contrôles de qualité cohérents. La concurrence s'étend également aux produits de marque vendus au détail, où l'engagement numérique et les allégations d'ingrédients simples influencent les performances en rayon. Le marché de la farine d'amande est donc façonné à la fois par l'intégration en amont et l'investissement en aval dans les marques.
Bob's Red Mill a reformulé sa farine de cuisson sans gluten 1 pour 1 en août 2026, avec une formule améliorée pour le goût et la texture. Le produit est fabriqué dans l'installation dédiée 100 % sans gluten de l'entreprise et fait l'objet de tests par lots conformément aux déclarations de l'entreprise. Cette démarche répond aux attentes des consommateurs et soutient la conformité aux exigences des produits sans gluten. Ces actions montrent que les performances des produits et les pratiques opérationnelles documentées sont toutes deux pertinentes pour la différenciation des fournisseurs.
King Arthur Baking Company a ouvert un emplacement combinant commerce de détail et école de pâtisserie à Alexandria, en Virginie, en juillet 2026. L'entreprise a également introduit 5 nouveaux mélanges de produits en avril 2026, dont des options sans gluten. La mouture de précision est un autre domaine concurrentiel, car les clients ont besoin de granulométries définies pour les applications industrielles. Hosokawa Alpine a introduit le broyeur classificateur Alpine Dual Mill ADM en septembre 2025, capable d'une finesse d97 inférieure à 7 µm. Les fournisseurs capables de combiner des matières biologiques certifiées, des contrôles des allergènes, un classement fin des particules et un approvisionnement vérifié sont positionnés pour concourir à des contrats industriels exigeants.
Leaders du secteur de la farine d'amande
-
Blue Diamond Growers
-
Bob's Red Mill Natural Foods, Inc.
-
King Arthur Baking Company
-
Treehouse California Almonds, LLC
-
Anthony's Goods
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Farine d'Amande Entreprises couvertes dans ce rapport
- Bob's Red Mill Natural Foods, Inc.
- King Arthur Baking Company
- Treehouse California Almonds, LLC
- Anthony's Goods
- NOW Health Group, Inc.
- Honeyville, Inc.
- Barney Butter
- Hodgson Mill
- Woodland Foods
- WellBees
- Nature's Eats
- Terrasoul Superfoods
- Oh! Nuts
- Mandelin, Inc.
- Borges Agricultural and Industrial Nuts, SA
- Olam Group Limited
- Royal Nut Company
- Damiano S.p.A.
- Harris Woolf California Almonds
- Puramate India Pvt. Ltd.
Développements industriels récents dans Marché de la Farine d'Amande
- Juin 2026 : Nonpareil Gold a lancé la farine d'amande biologique dégraissée, un produit de farine d'amande spécialisé fabriqué en retirant la majeure partie de l'huile naturellement présente dans les amandes avant de les moudre en une fine poudre. L'entreprise utilise des amandes Nonpareil haut de gamme provenant du nord de la Californie. Les amandes sont délicatement pressées à froid pour extraire l'huile d'amande, tandis que le gâteau d'amande restant est moulu en farine fine.
- Juin 2025 : Calmond Valley a établi des partenariats de distribution aux États-Unis, en Arabie saoudite et en Égypte, marquant une entrée formelle sur 3 marchés clés d'importation d'amandes au Moyen-Orient et signalant l'appétit croissant de la région pour les ingrédients d'amandes haut de gamme d'origine californienne.
- Février 2025 : Blue Diamond Growers a étendu son installation de production de farine d'amande en Californie pour renforcer la capacité d'approvisionnement des fabricants de boulangerie commerciale et des marques d'aliments emballés répondant à la demande mondiale croissante d'applications de farine sans gluten et à base de plantes.
Périmètre du rapport mondial sur le marché de la farine d'amande
La farine d'amande désigne une farine finement moulue produite à partir d'amandes, qui peut être préparée à partir d'amandes blanchies (avec la peau retirée) ou d'amandes naturelles (avec la peau conservée). Elle est largement utilisée comme ingrédient dans la boulangerie, la confiserie, les snacks, les aliments sans gluten et d'autres produits alimentaires en tant qu'alternative à la farine de blé. Le marché de la farine d'amande est segmenté par type de produit, nature, application et géographie. Sur la base du type de produit, le marché est segmenté en farine d'amande blanchie et farine d'amande naturelle. Sur la base de la nature, le marché est segmenté en farine d'amande conventionnelle et farine d'amande biologique. Sur la base de l'application, le marché est segmenté en transformation alimentaire, restauration hors domicile et vente au détail. Sur la base de la géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (milliards USD).
Aperçu de la segmentation
| Farine d'amande blanchie |
| Farine d'amande naturelle |
| Farine d'amande conventionnelle |
| Farine d'amande biologique |
| Transformation alimentaire | Boulangerie |
| Confiserie | |
| Produits laitiers | |
| Soupes et sauces | |
| Autres applications de transformation alimentaire | |
| Restauration hors domicile | |
| Vente au détail | Magasins de détail physiques |
| Magasins de détail en ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Farine d'amande blanchie | |
| Farine d'amande naturelle | ||
| Par nature | Farine d'amande conventionnelle | |
| Farine d'amande biologique | ||
| Par application | Transformation alimentaire | Boulangerie |
| Confiserie | ||
| Produits laitiers | ||
| Soupes et sauces | ||
| Autres applications de transformation alimentaire | ||
| Restauration hors domicile | ||
| Vente au détail | Magasins de détail physiques | |
| Magasins de détail en ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la farine d'amande d'ici 2032 ?
Le marché de la farine d'amande devrait atteindre 2,58 milliards USD d'ici 2032, contre 1,70 milliard USD en 2026, à un CAGR de 7,22 %.
Qu'est-ce qui stimule la demande de farine d'amande ?
La demande est soutenue par les préférences alimentaires sans gluten, sans céréales, à faible teneur en glucides, à étiquette propre et orientées vers les protéines, ainsi que par une utilisation industrielle plus large.
Quel type de produit de farine d'amande est en tête des ventes ?
La farine d'amande blanchie est en tête du chiffre d'affaires par type de produit avec une part de 61,23 % en 2026, car sa couleur claire, son profil granulométrique uniforme et sa saveur douce soutiennent les applications premium de boulangerie et de confiserie.
Quelle catégorie de nature connaît la croissance la plus rapide ?
La farine d'amande biologique devrait croître à un CAGR de 9,22 % jusqu'en 2032 et détenait également 59,72 % du chiffre d'affaires lié à la nature en 2026.