
Tamaño y Participación del Mercado de Harina de Almendra
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
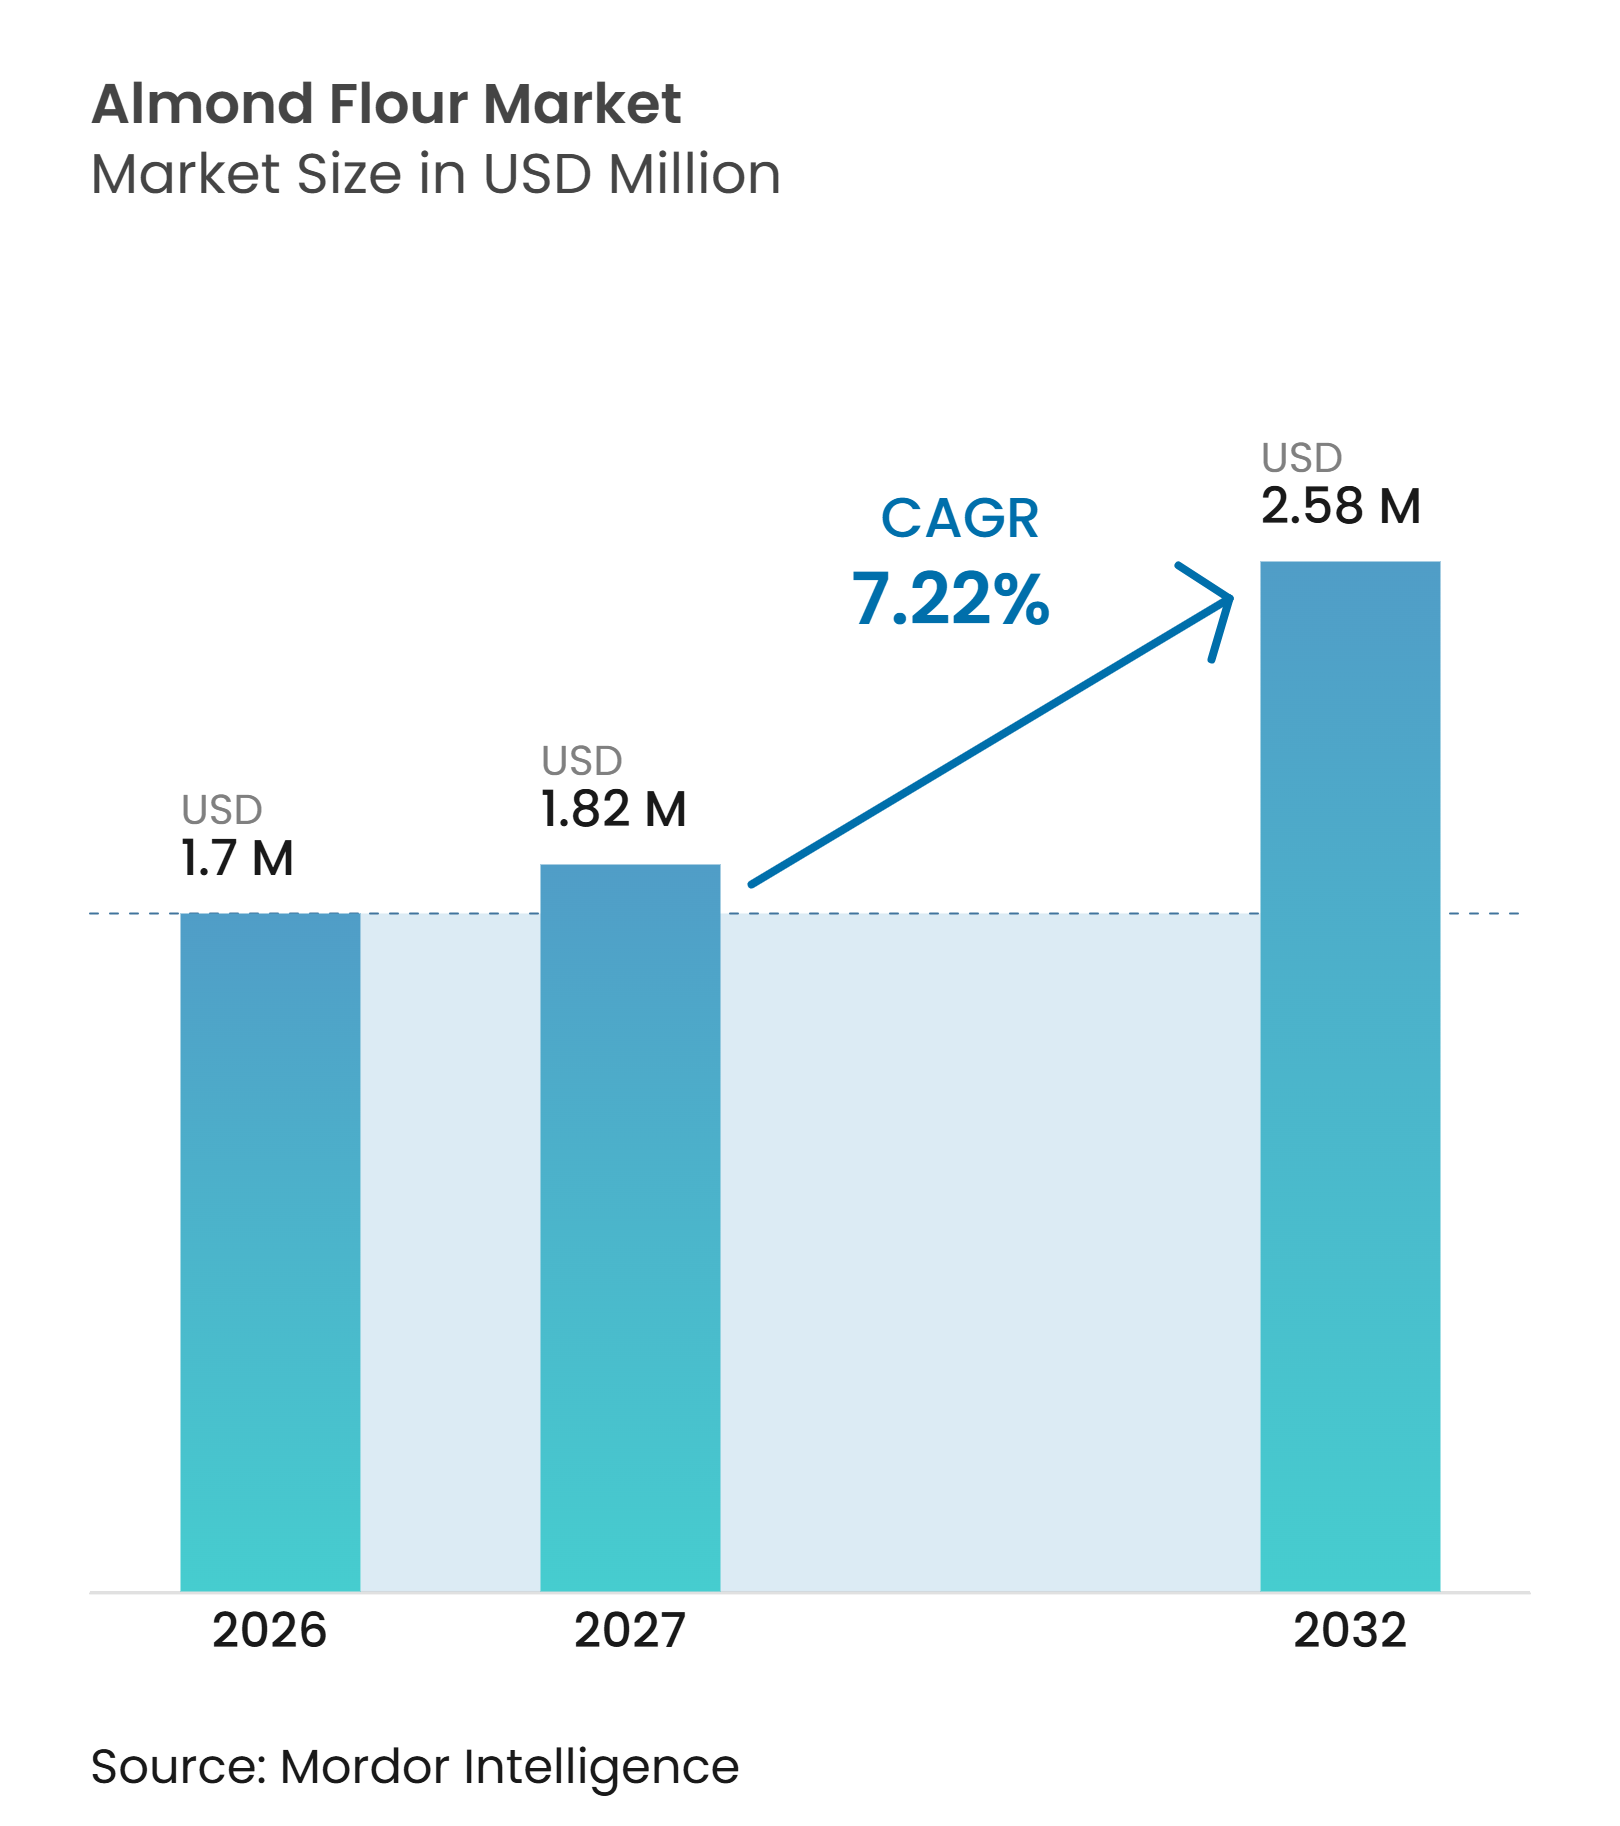
| Tamaño del Mercado (2027) | 1.82 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.58 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.22 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Harina de Almendra por Mordor Intelligence
El tamaño del mercado de harina de almendra fue valorado en 1,70 mil millones de USD en 2026 y se estima que crecerá desde 1,82 mil millones de USD en 2027 hasta alcanzar 2,58 mil millones de USD para 2032, a una CAGR del 7,22% durante el período de previsión (2027–2032). La demanda ahora se extiende más allá de los consumidores que gestionan la enfermedad celíaca, ya que los patrones alimentarios sin gluten, cetogénicos y paleo han ampliado la base de clientes. Las almendras aparecen en más de 9.000 nuevos lanzamientos de productos cada año, y el Consejo de la Almendra de California las identifica como el principal ingrediente de frutos secos en el desarrollo de nuevos productos a nivel mundial. Esto sitúa al mercado de harina de almendra en el punto de encuentro entre los requisitos dietéticos y la demanda de listas de ingredientes simples. Los fabricantes están respondiendo mejorando la textura, reduciendo el uso de aditivos y fortaleciendo la trazabilidad. Los costos de suministro y las necesidades de cumplimiento normativo siguen siendo límites materiales para la expansión, especialmente donde los consumidores son muy sensibles al precio.
Conclusiones Clave del Informe
- Por tipo de producto, la Harina de Almendra Blanqueada tuvo una participación del 61,23% en el mercado de harina de almendra en 2026, mientras que se proyecta que la Harina de Almendra Natural crezca a una CAGR del 7,80% hasta 2032.
-
Por naturaleza, la Harina de Almendra Orgánica representó el 59,72% de los ingresos en 2026 y se prevé que se expanda a una CAGR del 9,22% hasta 2032.
-
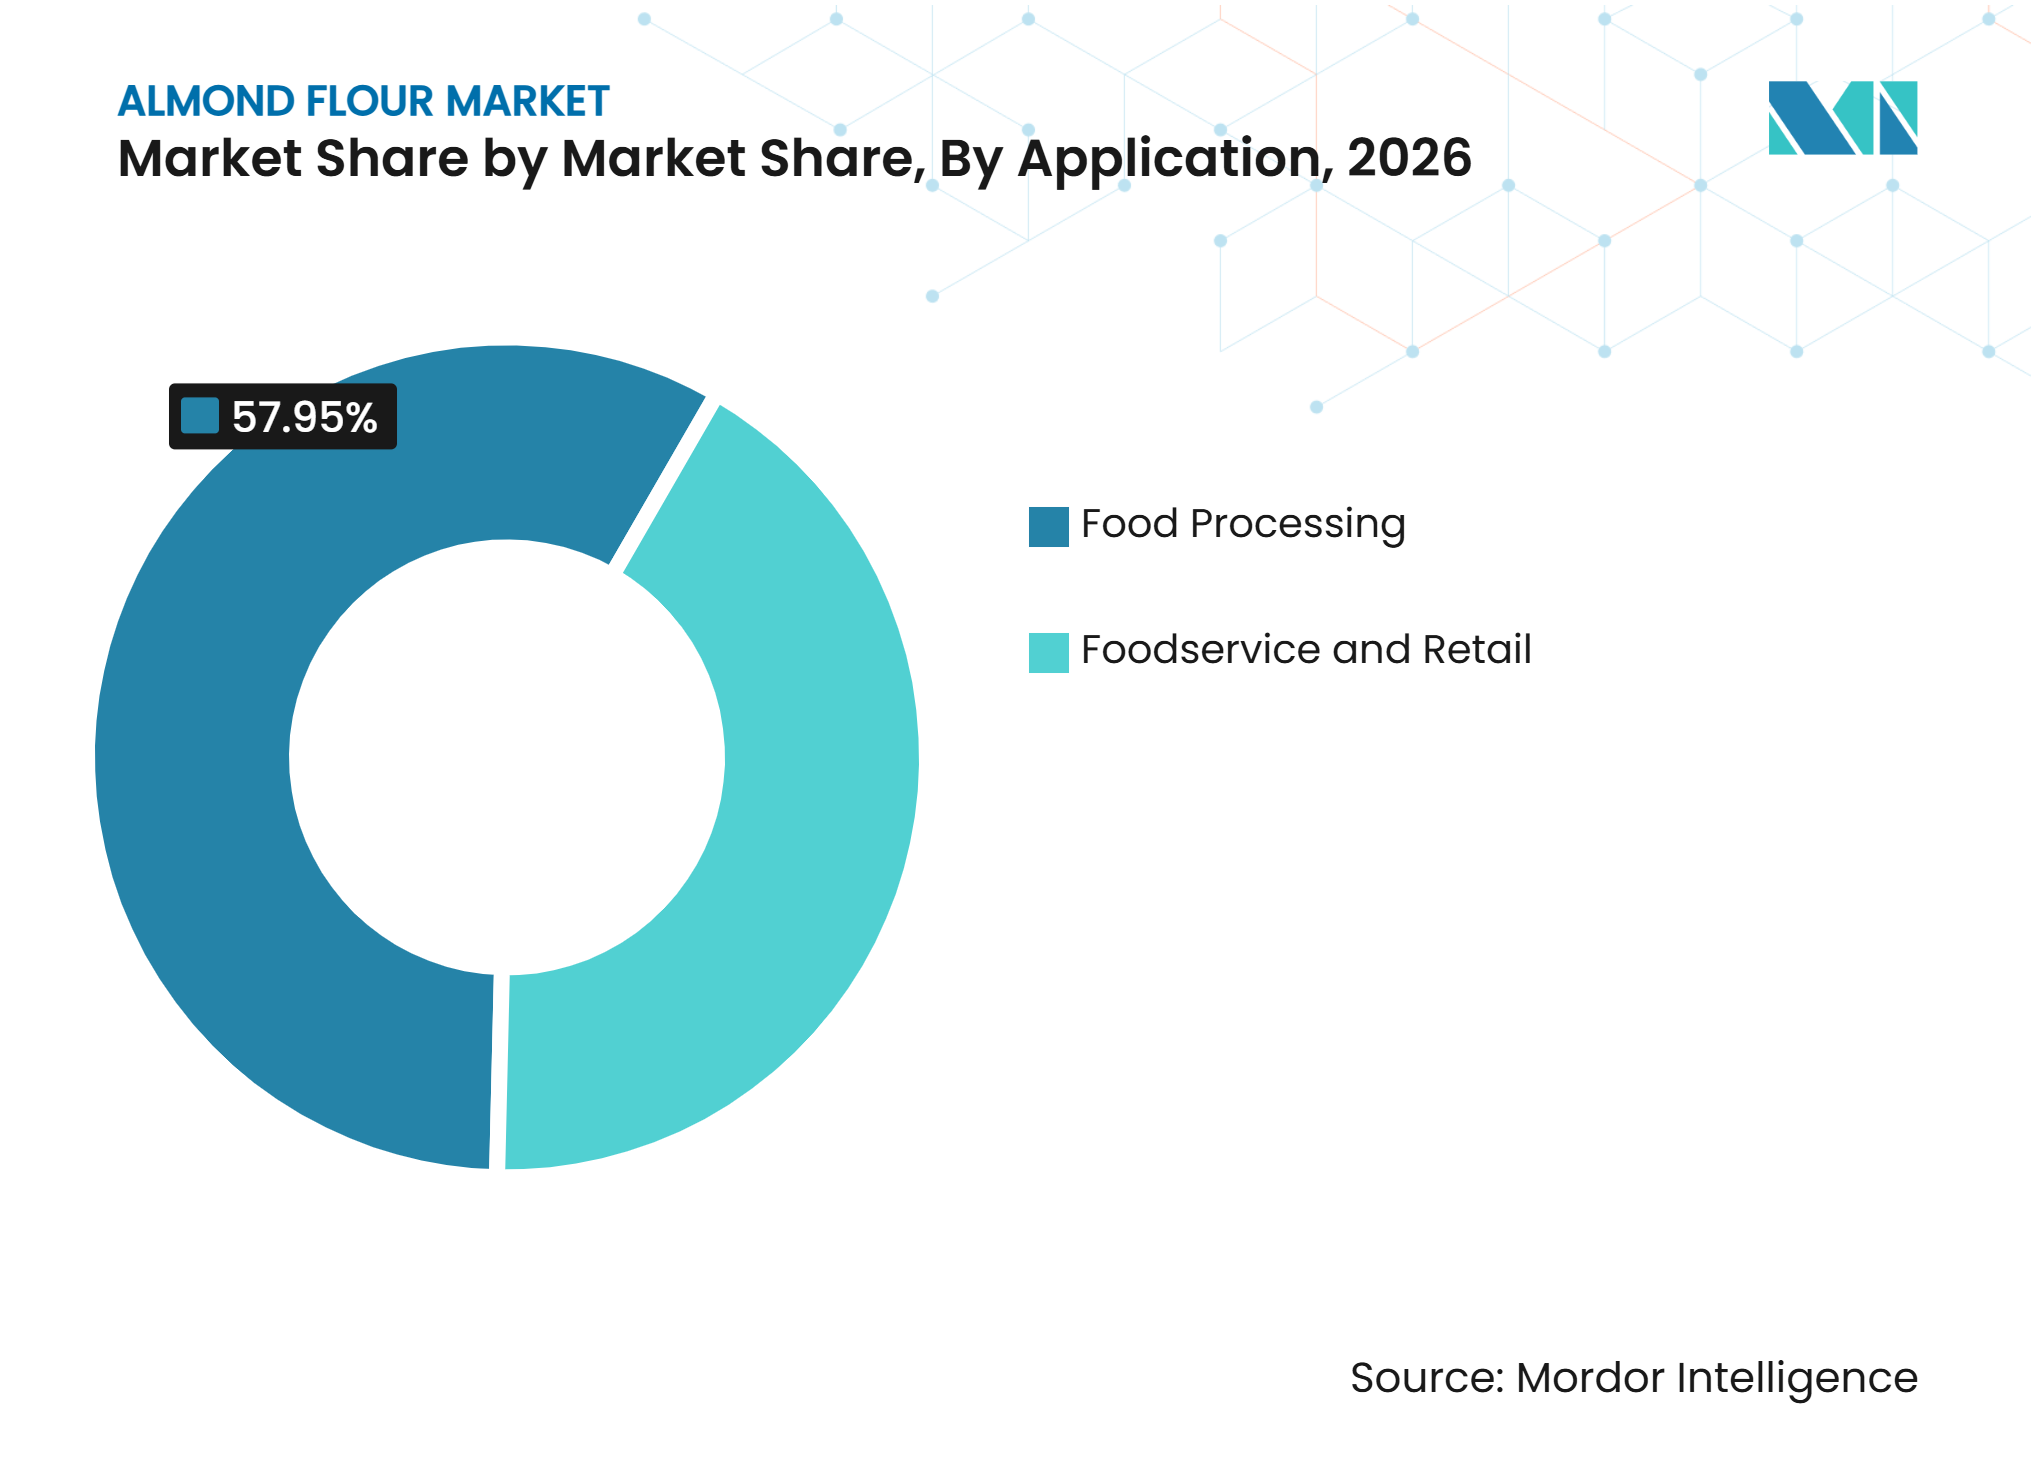
Por aplicación, el uso en Procesamiento de Alimentos representó el 57,95% de los ingresos en 2026, mientras que se espera que la Venta al por Menor avance a una CAGR del 8,43% hasta 2032.
-
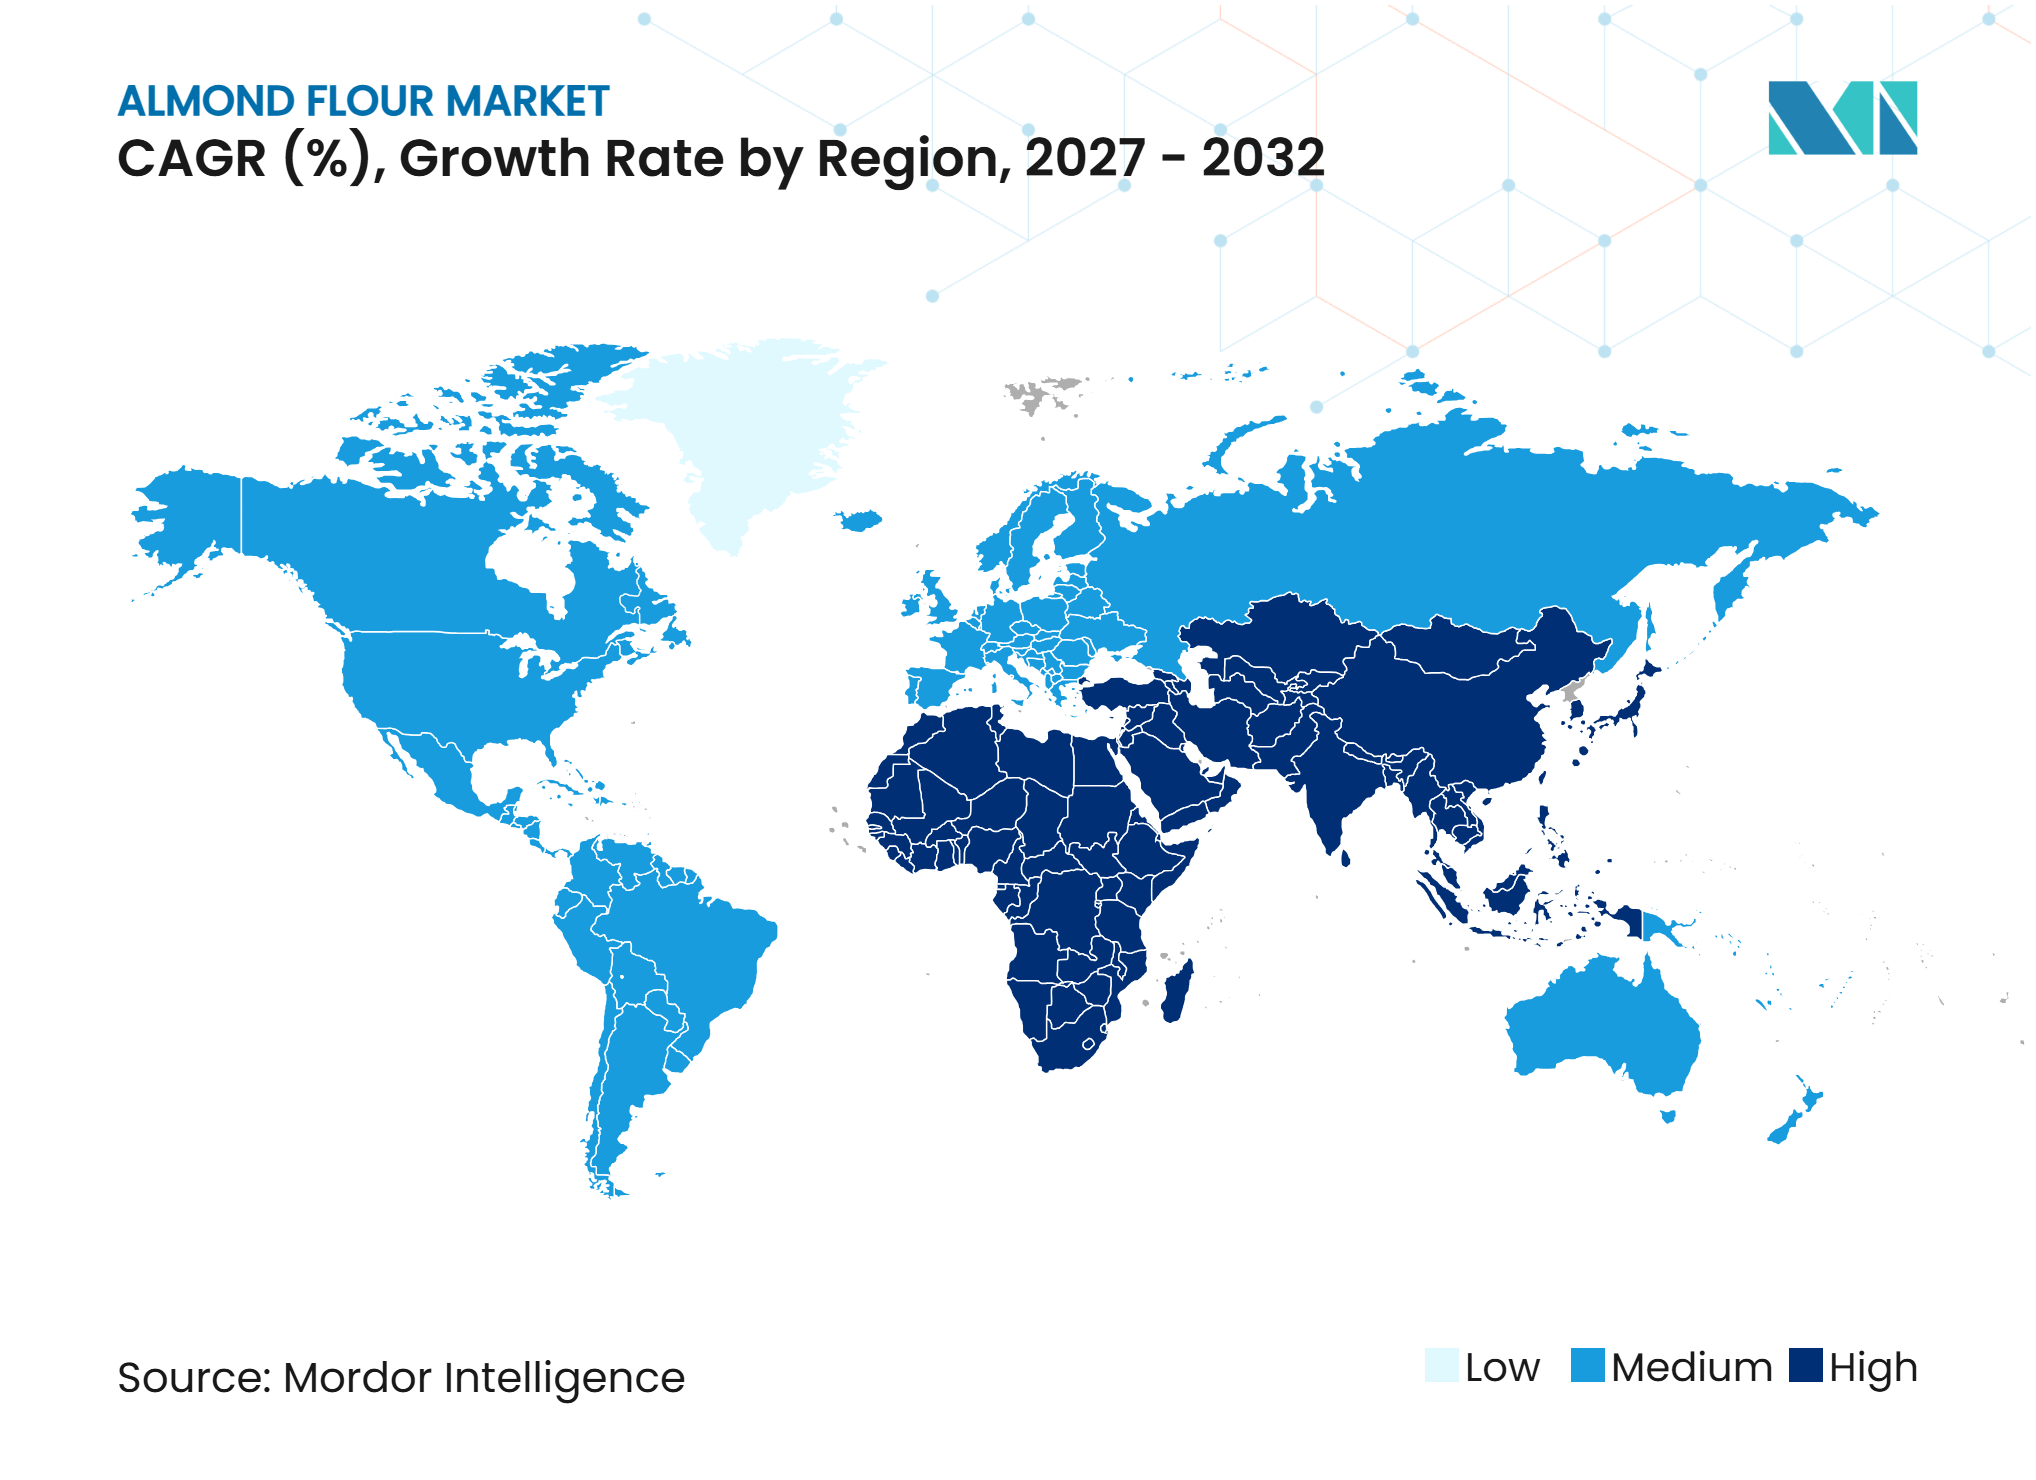
Por geografía, América del Norte tuvo el 38,45% de los ingresos en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 9,29% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Harina de Almendra*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preferencia por dietas sin gluten, sin cereales y bajas en carbohidratos | +2.1% | Global, más fuerte en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Aplicaciones más allá de la repostería convencional | +1.1% | Global, con creciente uso en alternativas lácteas y aperitivos en Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de ingredientes de etiqueta limpia y nutricionalmente enriquecidos | +1.0% | América del Norte, Europa y Australia | Mediano plazo (2-4 años) |
| Adopción industrial en panadería y confitería | +1.4% | Global, con demanda central en América del Norte y Europa | Mediano plazo (2-4 años) |
| Tecnología de molienda y personalización del tamaño de partícula | +0.7% | Procesadores industriales de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Reformulación de alimentos básicos para un posicionamiento de menor índice glucémico | +0.8% | América del Norte, Europa y mercados urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Preferencia del Consumidor por Dietas Sin Gluten, Sin Cereales y Bajas en Carbohidratos
La demanda de harina sin gluten se ha expandido desde una necesidad clínica hasta convertirse en una opción de estilo de vida más amplia, aumentando el público potencial para el mercado de harina de almendra. Una investigación de Ardent Mills citada por la Fundación para la Enfermedad Celíaca encontró que el 94% de las ocasiones de consumo sin gluten en los Estados Unidos reflejan elecciones de estilo de vida en lugar de un diagnóstico médico[1]. El sabor, la textura y el valor importan tanto como la idoneidad dietética cuando los consumidores eligen estos productos. El mercado de harina de almendra debe satisfacer esas expectativas cotidianas si el interés dietético ha de traducirse en compras repetidas. La Administración de Alimentos y Medicamentos (FDA) exige que los alimentos etiquetados como sin gluten contengan menos de 20 partes por millón de gluten según el 21 CFR 101.91[2]. La harina de almendra cumple de forma natural con el requisito del lado de los ingredientes, lo que puede reducir las necesidades de reformulación en comparación con algunos sustitutos a base de cereales. Los productores aún necesitan controles eficaces para el contacto cruzado y un etiquetado claro para mantener la confianza del consumidor.
Diversificación de las Aplicaciones de la Harina de Almendra Más Allá de la Repostería Convencional
El mercado de harina de almendra está ganando aplicaciones donde su perfil de grasas y su textura fina favorecen la retención de humedad, la emulsificación y el enriquecimiento proteico. Los formuladores la utilizan en alternativas lácteas, barras de proteína de origen vegetal, rebozados de carne y pescado, y rellenos de confitería. Esto amplía el rango de trabajo de desarrollo realizado por los clientes del mercado de harina de almendra. Alfrus identificó la harina de almendra como un formato de ingrediente de confitería de rápido crecimiento, respaldado por aplicaciones de chocolate premium que utilizan harina de frutos secos para la textura y el posicionamiento de ingredientes simples. Este uso amplía la demanda más allá de las mezclas estándar de panadería y las aplicaciones de pastelería. RE-NUT está comercializando harina de almendra con cáscara elaborada a partir de los subproductos de la leche de almendra, con una propuesta de mayor contenido en fibra y menor costo de materia prima. Dicho procesamiento puede crear un modelo de costo y suministro diferente si supera la producción en etapa inicial.
Creciente Demanda de Ingredientes Alimentarios de Etiqueta Limpia y Nutricionalmente Enriquecidos
El mercado de harina de almendra se beneficia de un perfil de producto que puede comunicarse con una lista de ingredientes corta. La harina de almendra contiene almendras molidas sin los múltiples insumos que se encuentran en muchas mezclas de harinas especiales. Un estudio de 2025 del Journal of Dairy Science informó que los consumidores clasificaron los ingredientes totalmente naturales, los ingredientes reconocibles y la certificación orgánica entre los principales atributos de etiqueta limpia[3]. Esta preferencia aumenta el valor de las formulaciones simples para los fabricantes de alimentos envasados. Los consumidores también buscan productos que combinen el estatus sin gluten con proteínas, menor contenido de carbohidratos u otros beneficios nutricionales. La harina de almendra contiene más del 21% de proteína en peso, lo que respalda esa propuesta de producto más amplia.
Creciente Adopción Industrial de la Harina de Almendra en la Fabricación de Panadería y Confitería
Los compradores industriales están aumentando su uso de harina de almendra en productos donde la textura y las declaraciones de ingredientes influyen en las decisiones de compra. Esto le da al mercado de harina de almendra una vía de acceso a programas de fabricación de gran volumen en lugar de solo envases para venta al por menor. En los Estados Unidos y Europa, el 50% del volumen de almendras entra en productos alimenticios manufacturados como ingrediente, según el Consejo de Almendras de California. Blue Diamond Growers amplió su instalación de harina de almendra en California en febrero de 2025 para apoyar la demanda de panadería comercial y alimentos envasados. El ingrediente puede ayudar a retener la humedad y emulsionar las formulaciones, reduciendo la necesidad de algunos emulsionantes y estabilizadores sintéticos. Esto importa a medida que las empresas alimentarias europeas responden a la agenda De la Granja a la Mesa y reconsideran el uso de aditivos. El caso comercial se basa en los precios de productos premium, así como en los posibles ahorros derivados de formulaciones más simples.
Análisis del Impacto de las Restricciones del Mercado de Harina de Almendra*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Costo que las Harinas de Trigo y las Harinas Alternativas de Materias Primas | -1.4% | Global, particularmente en los mercados sensibles al precio de Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Alergia a las Almendras, Contacto Cruzado y Complejidad de la Certificación Sin Gluten | -0.6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Concentración del Suministro en California y Exposición al Estrés Hídrico | -0.9% | Cadena de suministro global, particularmente procesadores de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Oxidación, Vida Útil y Requisitos de Almacenamiento | -0.4% | Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Costo en Comparación con las Harinas de Trigo y las Harinas Alternativas de Materias Primas
El costo relativamente alto de la producción de harina de almendra sigue siendo una restricción clave para su penetración en aplicaciones domésticas, de panadería y de servicios de alimentación sensibles al precio. A diferencia de la harina de trigo convencional, la harina de almendra requiere una cantidad sustancial de almendras crudas como insumo, así como pasos de procesamiento adicionales como el blanqueado, la eliminación de la piel (cuando corresponda), la molienda y el tamizado de precisión para lograr el tamaño de partícula y la consistencia deseados. Estos requisitos aumentan los costos de producción y limitan la capacidad de los fabricantes para ofrecer harina de almendra a precios comparables a los de las harinas alternativas convencionales. Según la Universidad de California en Davis, los costos operativos de los huertos de almendros en California aumentaron aproximadamente entre un 27% y un 40% durante los cinco años anteriores, impulsados por el aumento de los gastos en agua, mano de obra e insumos agrícolas. Estas presiones de costos pueden traducirse en precios de adquisición de almendras más altos y mantener elevados los precios de los productos terminados, incluso cuando los precios de las almendras como materia prima disminuyen.
Alergia a las Almendras, Contacto Cruzado y Complejidad de la Certificación Sin Gluten
Las almendras siguen estando entre los frutos secos que requieren divulgación según la guía actualizada de etiquetado de alérgenos alimentarios de la FDA. Estas obligaciones influyen en cómo los proveedores participan en el mercado de harina de almendra. Los productores también deben cumplir con el umbral sin gluten de la FDA de menos de 20 partes por millón al hacer esa declaración. Cumplir con ambos requisitos exige líneas segregadas, pruebas por lotes, gestión de alérgenos y controles de contacto cruzado. La certificación voluntaria puede añadir costos adicionales, especialmente para los proveedores más pequeños. La Asociación Nacional de Celíacos explica que los productos certificados se evalúan según estándares que van más allá de la definición federal básica. Los procesadores más grandes con instalaciones controladas dedicadas están mejor posicionados para atender a los clientes industriales que buscan material certificado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
la Harina Blanqueada Lidera, las Variantes Naturales se AceleranLa harina de almendra blanqueada tuvo una participación del 61,23% en el mercado de harina de almendra en 2026, respaldada por su desempeño en usos de panadería y confitería de precisión. La eliminación de la piel produce una harina más clara con un perfil de partículas más uniforme y menor contenido de taninos. Estas propiedades son importantes en los macarons, los rellenos de pastelería fina y los rebozados donde la apariencia y el sabor suave influyen en la aceptación del producto. Los compradores industriales y los operadores de servicios de alimentación premium han especificado históricamente la harina blanqueada para estas aplicaciones. Ese uso establecido crea una base duradera para los productos blanqueados dentro de la industria de la harina de almendra.
Se proyecta que la harina de almendra natural crezca a una CAGR del 7,80% hasta 2032. Utiliza almendras enteras sin pelar y puede ofrecer un menor costo de materia prima para los formuladores. La clasificación por aire mejorada puede producir cortes de partículas más precisos, reduciendo la diferencia de textura con respecto a los productos blanqueados. Treehouse California Almonds comercializa opciones de harina natural y blanqueada mezcladas que permiten a los procesadores equilibrar el costo, el color y el sabor. Estos productos mezclados indican que la sustitución no es la única vía de crecimiento para la harina natural. También dan a los fabricantes más flexibilidad al establecer especificaciones de calidad.


Por Naturaleza:
la Harina de Almendra Orgánica Ostenta una Prima de Precio CrecienteLa harina de almendra orgánica representó el 59,72% de los ingresos basados en la naturaleza en 2026. El segmento lidera tanto en ingresos actuales como en crecimiento previsto dentro de la clasificación por naturaleza. Los minoristas están ampliando sus gamas de marca propia orientadas al bienestar que requieren ingredientes orgánicos certificados. Los consumidores que ya pagan una prima por la harina de almendra también pueden valorar la procedencia orgánica verificada. Esto respalda una posición diferenciada en el lineal para las ofertas orgánicas.
Se prevé que el segmento de harina de almendra orgánica avance a una CAGR del 9,22% hasta 2032. La harina de almendra convencional sigue siendo relevante para los clientes industriales y de servicios de alimentación donde la certificación orgánica no es un requisito de compra. El control de costos suele ser más importante para estos usos de gran volumen. Los requisitos del Programa Nacional Orgánico del Departamento de Agricultura de los Estados Unidos (USDA) exigen producción certificada y manejo segregado, lo que puede dificultar la entrada al mercado. Esos requisitos también pueden respaldar la diferenciación del producto donde los clientes valoran el origen documentado y los controles de manejo.
Por Aplicación:
La Escala del Procesamiento de Alimentos se Encuentra con el Auge Digital del Comercio MinoristaLas aplicaciones de procesamiento de alimentos representaron el 57,95% de los ingresos en 2026, reflejando la demanda de los sectores de panadería, confitería, lácteos, sopas y salsas. El segmento utiliza contratos de ingredientes de gran volumen para productos que reemplazan la harina de trigo o los almidones convencionales. Los macarons, los productos horneados enriquecidos con proteínas, las galletas premium y las barritas de snack sin cereales son casos de uso clave. Estas categorías favorecen un rendimiento constante de los ingredientes y un suministro fiable. Los servicios de alimentación también contribuyen a través de cadenas de cafeterías y panaderías artesanales que utilizan bases y rellenos de pastelería a base de almendra.
Se proyecta que la Venta al por Menor se expanda a una CAGR del 8,4% hasta 2032, la tasa más rápida entre los canales de aplicación. El comercio minorista en línea es una parte importante de esta demanda, ya que el contenido de recetas ayuda a los panaderos domésticos a descubrir la harina de almendra. King Arthur Baking Company es una de las empresas de harina de marca más vendidas, ya que la participación digital puede ayudar a una marca de harina a construir reconocimiento antes de que un consumidor compre en un supermercado o minorista especializado. Esto respalda una ruta multicanal hacia el crecimiento minorista en la industria de la harina de almendra.

Análisis Geográfico
América del Norte: El Ancla Estructural de la Demanda Global
América del Norte tuvo el 38,45% de los ingresos en el mercado de harina de almendra en 2026. California produce cerca del 80% del suministro mundial de almendras, proporcionando a la región una sólida base de ingredientes e infraestructura minorista madura. Los Estados Unidos también combinan una alta penetración en despensas domésticas con grandes procesadores como Blue Diamond Growers. Canadá sigue patrones similares de consumo en supermercados premium, mientras que México está desarrollando demanda en el comercio minorista especializado urbano. Las normas de etiquetado sin gluten de la FDA proporcionan un marco de cumplimiento que respalda declaraciones consistentes para los productos vendidos en los Estados Unidos. Las medidas comerciales que afectan a las exportaciones agrícolas de los Estados Unidos en 2025 perturbaron algunos canales establecidos y fomentaron la diversificación del abastecimiento hacia almendras australianas en los mercados afectados. Además, las redes establecidas de comercio minorista de alimentos saludables, la sólida conciencia del consumidor sobre las harinas alternativas y la continua innovación de productos en las categorías de panadería sin gluten y alimentos bajos en carbohidratos están reforzando la posición de América del Norte como un mercado regional líder.
Asia-Pacífico: India y el Sudeste Asiático Aceleran el Motor de Crecimiento Regional
Se prevé que Asia-Pacífico crezca a una CAGR del 9,29% hasta 2032, la tasa regional más rápida en el mercado de harina de almendra. El consumo de almendras en India está respaldado por los ingresos urbanos, una población joven y su uso en dulces, snacks proteicos, barras de granola y productos de panadería. Las exportaciones de almendras de los Estados Unidos a India crecieron tras la eliminación de los aranceles de represalia en 2023. Japón mantiene un segmento de pastelería de alto valor donde el polvo de almendra es un ingrediente de confitería consolidado. Además, la creciente conciencia sobre las dietas sin gluten, las alternativas bajas en carbohidratos y los ingredientes ricos en proteínas está animando a los fabricantes de alimentos a incorporar harina de almendra en formulaciones de productos premium de panadería, confitería y orientados a la salud. La expansión de la infraestructura moderna de comercio minorista y la creciente disponibilidad de harina de almendra importada y procesada localmente están mejorando aún más la accesibilidad del producto en los mercados emergentes de Asia-Pacífico, respaldando una demanda regional sostenida hasta 2032.
Otras Regiones: La Demanda Impulsada por las Importaciones Adopta Diferentes Formas
España es tanto un productor de almendras como una puerta de entrada al procesamiento para los fabricantes de alimentos europeos. La agenda De la Granja a la Mesa de la Unión Europea anima a los fabricantes a reconsiderar el uso de aditivos en los productos de panadería. El Reglamento UE 1169/2011 exige la declaración de frutos secos de cáscara en toda la cadena de suministro alimentaria, lo que estandariza una importante obligación de etiquetado. Brasil y Argentina muestran un creciente interés urbano en ingredientes de panadería premium, aunque la distribución fuera de las principales ciudades sigue siendo limitada. Arabia Saudita y los Emiratos Árabes Unidos son centros de consumo emergentes debido a los clientes urbanos de mayores ingresos y la expansión del comercio minorista de alimentos premium. Calmond Valley estableció asociaciones de distribución en los Emiratos Árabes Unidos, Arabia Saudita y Egipto en junio de 2025.
Panorama Competitivo
Concentración del Mercado
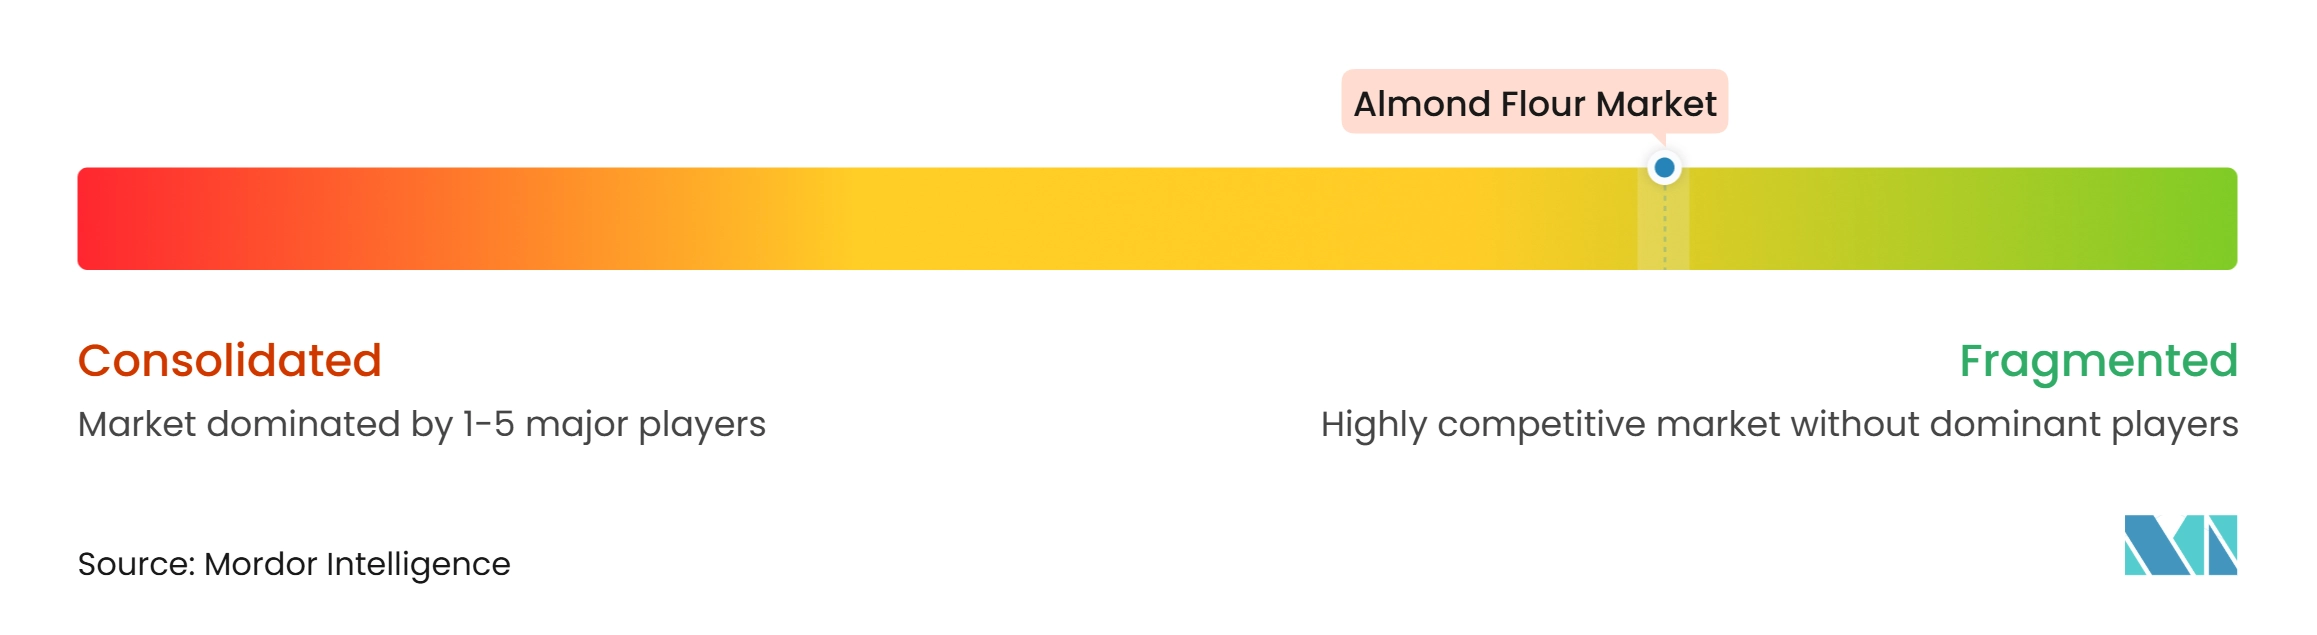
El mercado de harina de almendra refleja una estructura fragmentada en la que ningún proveedor único controla los precios globales ni las condiciones de suministro. Blue Diamond Growers, Treehouse California Almonds y Olam Group Limited tienen una influencia notable sobre la disponibilidad de ingredientes industriales debido a su escala de procesamiento y sus conexiones de suministro. Sus posiciones muestran la importancia del acceso a las almendras, la capacidad de molienda y los controles de calidad consistentes. La competencia también se extiende a los productos de marca para el comercio minorista, donde la participación digital y las declaraciones de ingredientes simples influyen en el rendimiento en el lineal. El mercado de harina de almendra está, por tanto, moldeado tanto por la integración hacia arriba en la cadena de valor como por la inversión en marcas hacia el consumidor final.
Bob's Red Mill reformuló su harina de repostería sin gluten 1 a 1 en agosto de 2026, con una fórmula mejorada para el sabor y la textura. El producto se fabrica en la instalación dedicada al 100% sin gluten de la empresa y está sujeto a pruebas por lotes según las declaraciones de la compañía. Esta medida responde a las expectativas de los consumidores y respalda el cumplimiento de los requisitos de los productos sin gluten. Estas acciones demuestran que el rendimiento del producto y las prácticas operativas documentadas son relevantes para la diferenciación de los proveedores.
King Arthur Baking Company inauguró una ubicación combinada de tienda minorista y escuela de repostería en Alexandria, Virginia, en julio de 2026. La empresa también introdujo 5 nuevas mezclas de productos en abril de 2026, incluidas opciones sin gluten. La molienda de precisión es otra área competitiva, ya que los clientes necesitan tamaños de partícula definidos para aplicaciones industriales. Hosokawa Alpine introdujo el molino clasificador Alpine Dual Mill ADM en septiembre de 2025, capaz de alcanzar una finura d97 inferior a 7 µm. Los proveedores capaces de combinar materiales orgánicos certificados, controles de alérgenos, clasificación de partículas finas y abastecimiento verificado están posicionados para competir por contratos industriales exigentes.
Líderes de la Industria de la Harina de Almendra
-
Blue Diamond Growers
-
Bob's Red Mill Natural Foods, Inc.
-
King Arthur Baking Company
-
Treehouse California Almonds, LLC
-
Anthony's Goods
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Harina de Almendra Empresas cubiertas en este informe
- Bob's Red Mill Natural Foods, Inc.
- King Arthur Baking Company
- Treehouse California Almonds, LLC
- Anthony's Goods
- NOW Health Group, Inc.
- Honeyville, Inc.
- Barney Butter
- Hodgson Mill
- Woodland Foods
- WellBees
- Nature's Eats
- Terrasoul Superfoods
- Oh! Nuts
- Mandelin, Inc.
- Borges Agricultural and Industrial Nuts, SA
- Olam Group Limited
- Royal Nut Company
- Damiano S.p.A.
- Harris Woolf California Almonds
- Puramate India Pvt. Ltd.
Desarrollos recientes de la industria en Mercado de Harina de Almendra
- Junio de 2026: Nonpareil Gold lanzó Harina de Almendra Orgánica Desengrasada, un producto especializado de harina de almendra elaborado eliminando la mayor parte del aceite que se produce de forma natural en las almendras antes de molerlas hasta obtener un polvo fino. La empresa utiliza almendras Nonpareil premium procedentes del norte de California. Las almendras se prensan en frío suavemente para extraer el aceite de almendra, mientras que la torta de almendra restante se muele hasta obtener una harina fina.
- Junio de 2025: Calmond Valley estableció asociaciones de distribución en los Estados Unidos, Arabia Saudita y Egipto, marcando una entrada formal en 3 mercados clave de importación de almendras de Oriente Medio y señalando el creciente apetito de la región por los ingredientes premium de almendra de origen californiano.
- Febrero de 2025: Blue Diamond Growers amplió su instalación de producción de harina de almendra de California para reforzar la capacidad de suministro para los fabricantes de panadería comercial y las marcas de alimentos envasados que responden a la creciente demanda mundial de aplicaciones de harina sin gluten y a base de plantas.
Alcance del Informe Global del Mercado de Harina de Almendra
La harina de almendra se refiere a una harina finamente molida producida a partir de almendras, que puede prepararse utilizando almendras blanqueadas (con la piel eliminada) o almendras naturales (con la piel conservada). Se utiliza ampliamente como ingrediente en panadería, confitería, aperitivos, alimentos sin gluten y otros productos alimenticios como alternativa a la harina de trigo. El Mercado de Harina de Almendra está segmentado por tipo de producto, naturaleza, aplicación y geografía. Según el tipo de producto, el mercado está segmentado en harina de almendra blanqueada y harina de almendra natural. Según la naturaleza, el mercado está segmentado en harina de almendra convencional y harina de almendra orgánica. Según la aplicación, el mercado está segmentado en procesamiento de alimentos, servicios de alimentación y venta al por menor. Según la geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África. Para cada segmento, el tamaño del mercado y los pronósticos se proporcionan en términos de valor (miles de millones de USD).
Resumen de la segmentación
| Harina de Almendra Blanqueada |
| Harina de Almendra Natural |
| Harina de Almendra Convencional |
| Harina de Almendra Orgánica |
| Procesamiento de Alimentos | Panadería |
| Confitería | |
| Productos Lácteos | |
| Sopas y Salsas | |
| Otras Aplicaciones de Procesamiento de Alimentos | |
| Servicios de Alimentación | |
| Venta al por Menor | Tiendas Minoristas Físicas |
| Tiendas Minoristas en Línea |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Harina de Almendra Blanqueada | |
| Harina de Almendra Natural | ||
| Por Naturaleza | Harina de Almendra Convencional | |
| Harina de Almendra Orgánica | ||
| Por Aplicación | Procesamiento de Alimentos | Panadería |
| Confitería | ||
| Productos Lácteos | ||
| Sopas y Salsas | ||
| Otras Aplicaciones de Procesamiento de Alimentos | ||
| Servicios de Alimentación | ||
| Venta al por Menor | Tiendas Minoristas Físicas | |
| Tiendas Minoristas en Línea | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de harina de almendra para 2032?
Se proyecta que el mercado de harina de almendra alcance 2,58 mil millones de USD para 2032, desde 1,70 mil millones de USD en 2026, a una CAGR del 7,22%.
¿Qué está impulsando la demanda de harina de almendra?
La demanda está respaldada por las preferencias alimentarias sin gluten, sin cereales, bajas en carbohidratos, de etiqueta limpia y orientadas a las proteínas, así como por un uso industrial más amplio.
¿Qué tipo de producto de harina de almendra lidera las ventas?
La harina de almendra blanqueada lidera los ingresos por tipo de producto con una participación del 61,23% en 2026, porque su color claro, su perfil de partículas uniforme y su sabor suave respaldan las aplicaciones premium de panadería y confitería.
¿Qué categoría por naturaleza está creciendo más rápido?
Se proyecta que la harina de almendra orgánica crezca a una CAGR del 9,22% hasta 2032 y también representó el 59,72% de los ingresos basados en la naturaleza en 2026.