
有線ドリルパイプ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 3.43 十億米ドル |
| 市場規模 (2032) | 4.47 十億米ドル |
| 成長率 (2027 - 2032) | 5.42 % |
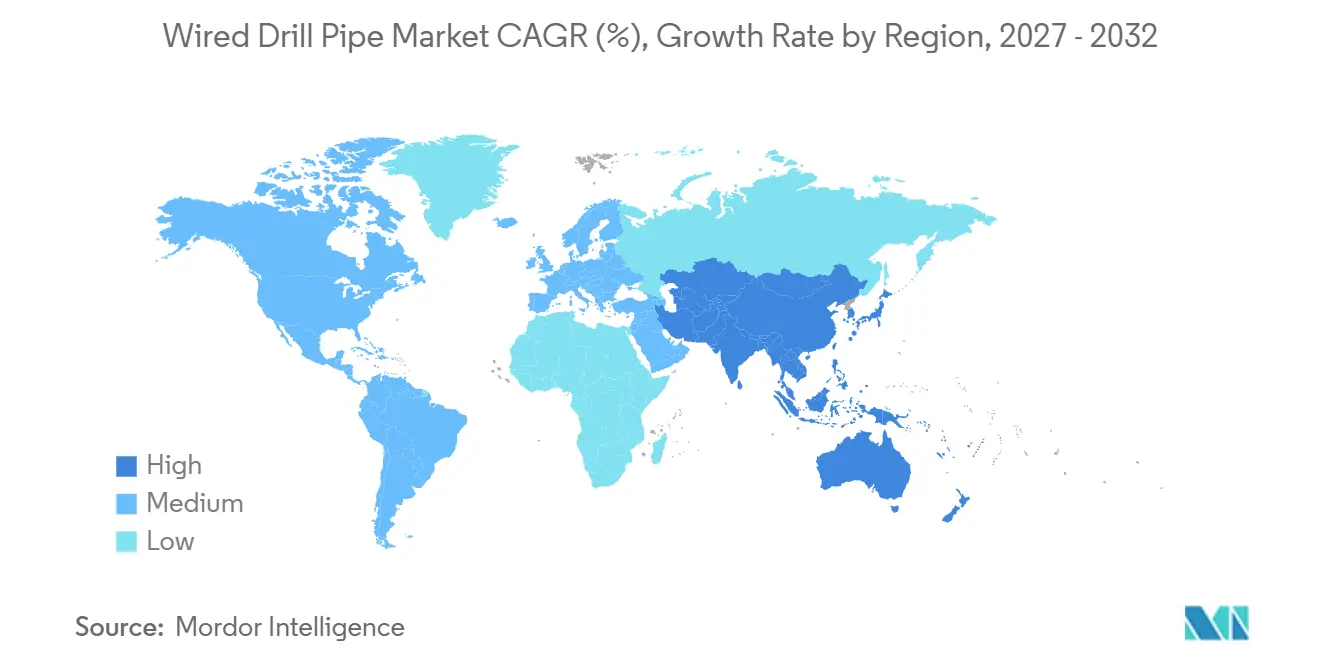
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
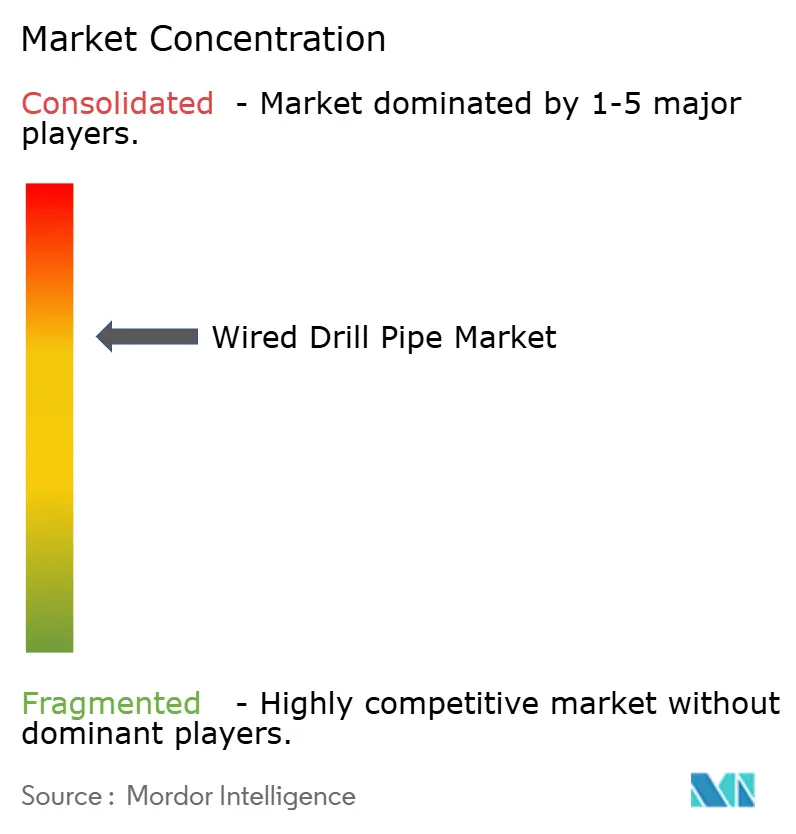
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる有線ドリルパイプ市場分析
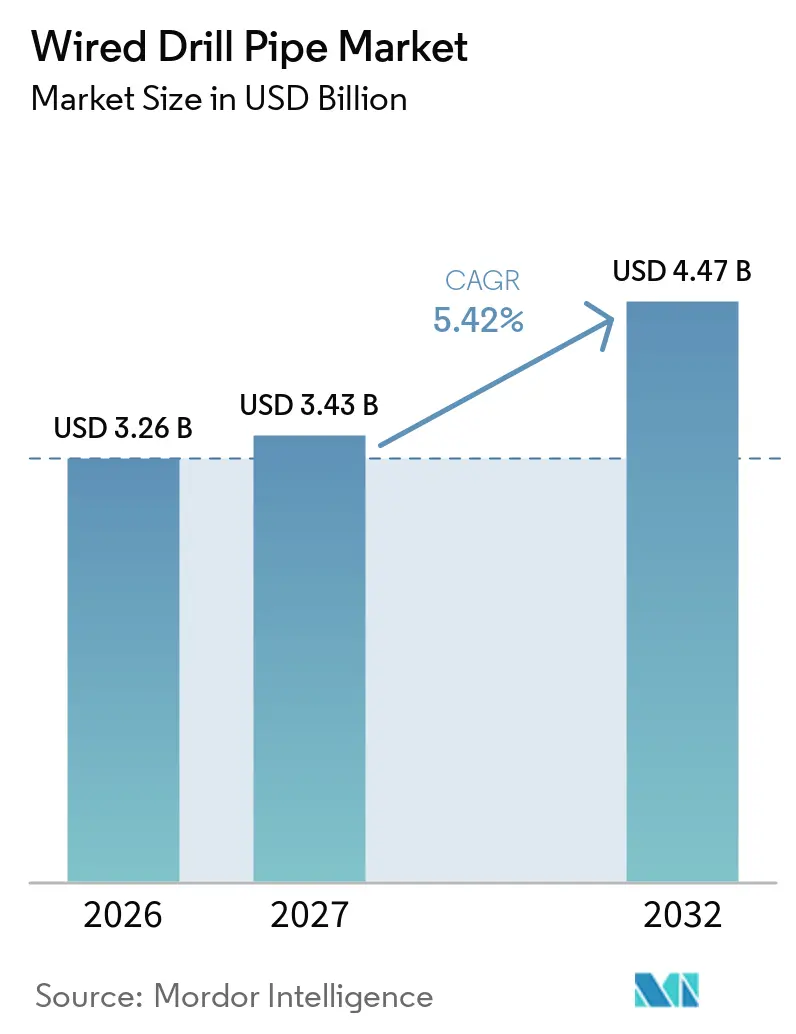
有線ドリルパイプ市場規模は2026年に3.26 ビリオン 米ドルと評価され、2027年の3.43 ビリオン 米ドルから2032年には4.47 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは5.42%となっています。有線ドリルパイプ市場は、深部・延長リーチ・高圧坑井においてより迅速な坑井制御を必要とする掘削プログラムに支えられています。オペレーターは坑底の継続的なデータをより重視するようになっており、これにより掘削チームは遅延なく坑井掘削中にリアルタイムで対応できるようになっています。このニーズは、予定外の時間がリグコストに直結する場合、特に海洋プログラムにおいて最も強く現れています。サプライヤーも有線接続を自動掘削プラットフォームと連携させており、データ伝送を独立したサービスではなく掘削制御システムの一部として位置づけています。オープンインターフェースと国家技術標準は採用を拡大する可能性がありますが、独自データリンクによって生み出された優位性を低下させる可能性もあります。
主要レポートのポイント
- ンポーネント別では、有線ドリルパイプ本体が2026年の収益の65.6%を占め、テレメトリーシステムは2032年までに5.8%のCAGRで成長すると予測されています。
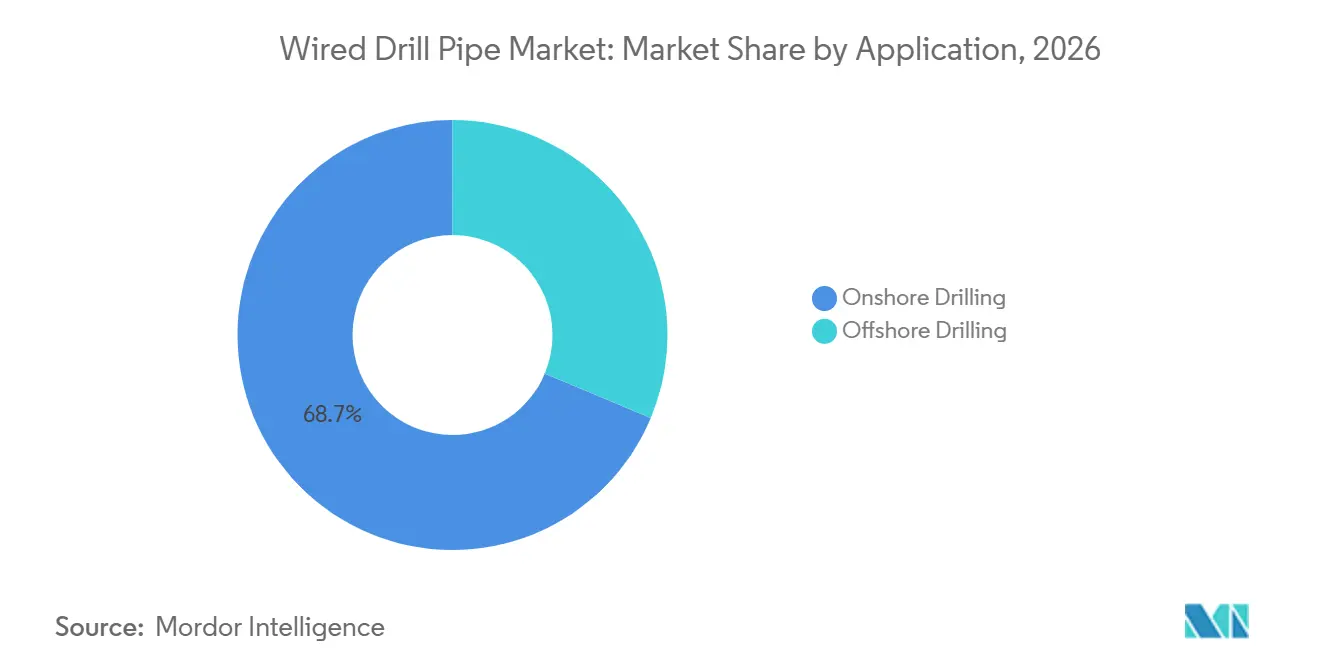
- 用途別では、陸上掘削が2026年の収益の68.7%を占め、海洋掘削は2032年までに6.4%のCAGRで成長すると予測されています。
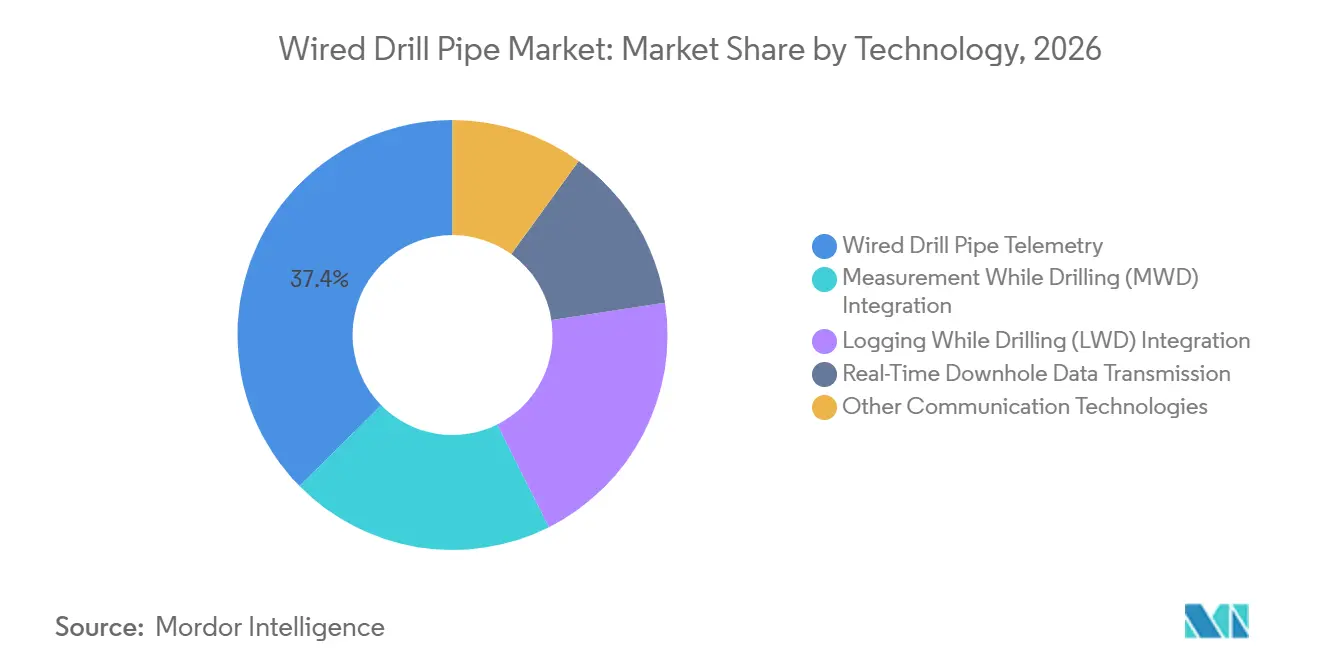
- 技術別では、有線ドリルパイプテレメトリーが2026年の収益の37.4%を占め、リアルタイム坑底データ伝送は2032年までに6.1%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の収益の36.3%を占め、アジア太平洋は2032年までに6.3%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 複雑な坑井におけるリアルタイムデータの採用 | +1.2% | グローバル、北海および米国湾岸の海洋掘削に集中 | 中期(2〜4年) |
| 自動化とクローズドループ坑井建設 | +1.0% | グローバル、ノルウェーおよび米国湾岸での早期商業的成果 | 長期(4年以上) |
| 海洋および延長リーチ掘削の経済性 | +0.8% | アジア太平洋中心、中東・アフリカ・ブラジルへの波及 | 中期(2〜4年) |
| 地熱および非炭化水素掘削のユースケース | +0.4% | 北米および欧州(オランダ、ドイツ、アイスランドを含む) | 長期(4年以上) |
| 相互運用可能な電動ドリルパイプアーキテクチャ | +0.6% | グローバル、ノルウェー大陸棚での最初の商業展開 | 短期(2年以内) |
| パフォーマンス最適化のための高頻度掘削ダイナミクスデータ | +0.5% | 北米および中東 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
複雑な坑井におけるリアルタイムデータの採用
有線ドリルパイプ市場は、掘削チームが複雑な坑孔から即時情報を必要とする場合に恩恵を受けます。延長リーチ・高圧・深部水平坑井は、従来の坑井よりも多くの坑底イベントを発生させ、意思決定の遅延コストを高めます。NOVは、IntelliServシステムが最大57,600ビット毎秒の双方向データ伝送が可能であり、従来のマッドパルステレメトリーに関連する速度を大幅に上回ると述べています。[1] 有線ドリルパイプ市場において、この帯域幅は低速通信では利用が困難な計測をサポートでき、高解像度超音波坑孔画像をリアルタイムで地表に送信することも含まれます。[2] 2025年7月に発効したAPI仕様5DP補遺1は、計装ドリルパイプ接続部に関連する製造要件も強化しました。[3] 中国のGB/T 46212-2025規格は、電磁テレメトリー機器に対する国内技術ルートを追加しており、同国における将来の機器認定に影響を与える可能性があります。
自動化とクローズドループ坑井建設
有線ドリルパイプ市場は、坑底計測と地上設備を接続する掘削システムからも恩恵を受けています。クローズドコントロールループは、特に掘削パラメーターを迅速に変更する必要がある場合に、双方向の信頼性の高い通信を必要とします。NOVは、NOVOSオートメーションプラットフォームと有線パイプデータを組み合わせて、自動掘削の意思決定をサポートし、掘削の一貫性を向上させる使用方法を説明しています。2025年9月、ノルウェー海洋産業庁はEquinorに対し、特定のデジタル坑井計画および自動掘削システムをより広く使用する前に技術認定作業を完了するよう命令しました。[4] 有線ドリルパイプ市場において、この要件はフィールドパフォーマンス、システム統合、制御セーフガードを文書化できるプロバイダーを優遇する一方、自動化されたアクションが信頼性の高い坑底データに依存するため、通信レイヤーをより重要なものにしています。したがって、有線ドリルパイプ市場は、より高速なテレメトリーオプションとしてだけでなく、制御された掘削環境の一部として機能する機会を持っています。
海洋および延長リーチ掘削の経済性
有線ドリルパイプ市場は、リグ時間が高価でプログラム全体で遅延が積み重なる海洋および延長リーチ掘削において明確なユースケースを持っています。より迅速なサーベイサイクルと応答により、坑底情報を待つ時間を短縮できます。SLBは、NeoLinkシステムがノルウェーでの掘削中流体マッピングキャンペーンをサポートし、毎時85〜90メートルの掘削速度を維持し、3日分のリグ時間を節約したと報告しています。ReelwellのDualLinkシステムは、データ伝送に加えて最大500Wの電力供給を追加し、一部のボトムホールアセンブリにおける坑底バッテリーおよびタービンへの依存を低減します。Vallourec社の2025年9月のPetrobrasとの海洋供給契約(2029年までに最大10億米ドルの潜在的収益)は、高性能チュービングシステムを必要とする海洋坑井への継続的な資本投入を示しています。有線ドリルパイプ市場において、これらのプログラムは計装ストリングの追加コストを遅延回避および坑井配置の改善と比較検討できる条件を生み出しています。
地熱および非炭化水素掘削のユースケース
有線ドリルパイプ市場は、従来の石油・ガス坑井以外の掘削作業にも対応できます。地熱坑井は、リアルタイムの温度・圧力情報が坑井配置をサポートする高温・硬質地層を通過することが多くあります。有線接続は掘削流体の流れなしにデータ伝送を継続でき、破砕地層での循環損失イベント時に有用です。Baker Hughesは、有線パイプテレメトリーを含む坑井建設事業において、地熱および炭素回収・貯留を成長分野として特定しています。Huntingは、プレミアム接続製品が地熱および炭素回収・貯留用途に認定されたと報告しています。有線ドリルパイプ市場において、これらの用途は特殊パイプおよび坑底通信システムへの需要を多様化し、単一の上流投資サイクルへの依存を低減できます。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いフリートおよび展開コスト | -0.8% | グローバル、北米およびアジア太平洋の中小独立系企業に最も制約的 | 短期(2年以内) |
| 専門的な取り扱いおよびメンテナンス要件 | -0.5% | グローバル、西アフリカおよび南米のフロンティア盆地でより深刻 | 中期(2〜4年) |
| ツールエコシステム間の相互運用性の制限 | -0.4% | グローバル、中東およびアジア太平洋で顕著な圧力 | 中期(2〜4年) |
| リグにおけるデータガバナンスおよびサイバーセキュリティリスク | -0.3% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高いフリートおよび展開コスト
高いフリートコストは、特に短期プログラムや限られた技術予算を持つオペレーターにとって、有線ドリルパイプ市場の制約要因であり続けています。展開には計装パイプ、地上デコード機器、リピーターサブ、専門的な取り扱いツール、およびサポートサービスが必要です。これらの項目は、多くの中小独立系オペレーターにとって通常の購買サイクルの範囲外に投資を置くことになります。誘導コイルと接続部に必要な精度も製造コストを増加させ、APIはSpecification 5DPの要件を継続的に更新しています。有線ドリルパイプ市場において、同じパッドまたはリグ契約上の複数の坑井にわたって1つのインベントリを使用できる場合に経済性が向上します。しかし、オペレーターはまず初期フリートコストを回収するのに十分な作業量にコミットする必要があり、その決定は資本規律や商品価格の不確実性によって遅延する可能性があります。
専門的な取り扱いおよびメンテナンス要件
有線ドリルパイプ市場は、電気部品が従来のドリルパイプよりも慎重な取り扱いを必要とするため、さらなる制約に直面しています。締め付けトルクの偏差、ねじ部の汚染、衝撃損傷は埋め込みコンポーネントの完全性に影響を与える可能性があります。リグクルーは、接続部のケア、誘導コイルの検査、障害の特定、およびフィールド修理手順のトレーニングが必要です。追加のスキル要件は動員コストを増加させ、経験豊富なサービスサポートのないリグでの使用を制限する可能性があります。遠隔地では、資格を持つ技術者の移動の必要性が高いデータレートから期待される財務的メリットを低下させる可能性があり、NORSOK D-001:2026はデータアーキテクチャがリグ自動化システムに関連する場合に認定作業を追加します。相互運用性の制限とサイバーセキュリティガバナンスは関連する制約を提示しており、オペレーターは複数のサプライヤーのツールを接続し、リグでの持続的なデータリンクを保護する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
有線ドリルパイプ本体が需要を支え、テレメトリーシステムが拡大有線ドリルパイプ本体が保有する有線ドリルパイプ市場シェアは2026年に65.6%に達しました。各有線ストリングには多くの計装パイプジョイントが必要であり、パイプ本体が設置システムの物理的基盤となっています。Hilongの2025年年次報告書は、超高トルク・耐硫黄・超深部坑井製品を含む高仕様ドリルパイプへの需要を説明しました。同社は深さ10,000メートルまでの坑井向けU165ドリルパイプを特定し、困難な掘削条件を対象とした能力を示しました。TMKも2025年に摩擦溶接ドリパイプの溶接継手部分の熱処理設備を稼働させ、高負荷・高圧・高温下でのパイプ性能をサポートしています。
有線ドリルパイプ市場はパイプ本体ベースに依存していますが、テレメトリーシステムはデジタル付加価値のより高いシェアを担い、2032年までに5.8%のCAGRで成長すると予測されています。Halliburtonは2025年10月にStreamStarをサードパーティ製有線パイプシステムと連携するよう設計されたインターフェースとして発売しました。同社はノルウェーのフィールドテストで最大200kbpsのデータレートを報告しました。このアプローチにより、テレメトリーのアップグレードをパイプストリングとは別に販売できる可能性があり、地上設備と坑底通信コンポーネントがデジタルリグ制御統合をサポートします。
用途別:
陸上掘削が量を提供し、海洋掘削が緊急性を生み出す陸上掘削は2026年の用途別収益の68.7%を占めました。この位置は、北米・中東・中国にわたって掘削される陸上坑井の多さを反映しています。高量の陸上プログラムにわたる限られた普及でも、有線ドリルパイプ市場において計装ドリルパイプへの相当な需要を生み出すことができます。中国は重要であり、国内システムが現地での入手可能性を高め、確立された海外サプライヤーへの依存を低減する可能性があります。電磁テレメトリー機器の国家標準は、現地認定システムに定義された技術ルートを提供し、高量の陸上掘削プログラムにおけるサプライヤー選択を再形成する可能性があります。
海洋掘削は、有線ドリルパイプ市場において2032年までに6.4%のCAGRで成長すると予測されており、米国湾岸・ノルウェー・ブラジル・アジアの深海坑井が牽引しています。高いリグコストは、データ伝送と制御サイクルを短縮するシステムに対するより強いケースを生み出します。SLBのノルウェーのケーススタディは、継続的な高帯域幅通信が高い掘削速度をサポートし、リグ時間を削減できることを示しました。Vår EnergiによるノルウェーコンチネンタルシェルフでのReelwellのDualLinkシステムの使用は、バッテリーフリーのボトムホールアセンブリ設計が運用上の価値を提供する場合に電動有線パイプへのオペレーターの関心を示しています。
技術別:
テレメトリーが確立された地位を維持しながらリアルタイムデータ伝送が進展有線ドリルパイプテレメトリーは2026年の収益の37.4%を占め、最大の技術グループであり続けています。その設置基盤は、北海および米国湾岸の操業にわたって展開されてきた誘導コイルネットワークに結びついています。MWDおよびLWD統合も同じ通信チャネルから恩恵を受けており、より高い帯域幅により掘削中により多くの地層データが地表チームに届くようになります。これにより、一部の計測において掘削後のワイヤーライン作業への依存が低減されます。この技術は、複雑な坑井区間にわたって信頼性の高い継続的なデータ伝送を必要とするオペレーターにとって引き続き関連性があります。
リアルタイム坑底データ伝送は2032年までに6.1%のCAGRで成長すると予測されており、最も成長の速い技術グループとなっています。この変化は、複雑な坑井掘削ワークフローの一部として高帯域幅データを使用することを反映しています。2025年のEAGEワークショップ論文は、有線ドリルパイプを通じてリアルタイムで送信された高解像度超音波坑孔画像を説明しました。この能力は、推定された地層応答だけでなく観測された坑孔形状を使用したジオステアリング決定をサポートできます。電磁と機械パルスのハイブリッドシステムは、フルストリング展開が実用的でない場合に引き続き関連性があり、技術の組み合わせは坑井形状、リグ能力、および計画された自動化の程度によって異なります。
地域分析
北米は2026年の有線ドリルパイプ市場シェアの36.3%を占めました。この地域は、米国湾岸の海洋掘削と主要な非在来型盆地における長い水平坑井を組み合わせています。NOVの設置済みIntelliServネットワークとBaker Hughesの有線パイプテレメトリーは、地域サービス基盤の確立された部分です。海洋安全環境執行局は、海洋坑底混合要件に対処する2025年規則を発行し、海洋活動における坑井情報と操業管理の重要性を強化しました。カナダの延長リーチプログラムは高トルクおよびハードバンドパイプへの需要を追加し、Hilongは水平掘削に使用されるドリルパイプ製品への北米需要の増加を報告しました。
欧州は高仕様フィールド展開の主要な場所であり、特にノルウェーではオペレーター・規制当局・サービスサプライヤーが掘削自動化と電動有線パイプをテストしています。Reelwellは2025年1月にVår EnergiとノルウェーコンチネンタルシェルフでのDualLink電動有線ドリルパイプの初展開に関する契約を締結しました。Odfjell Technologyはその後Reelwellの10%の株式を取得し、5年間の協力協定を延長しました。NORSOK D-001:2026と2025年のHavtilによるEquinorへの命令は、統合された掘削制御システムと徹底的な技術認定の必要性を強調しています。
アジア太平洋は2032年までに6.3%のCAGRで成長すると予測されており、有線ドリルパイプ市場において最も成長の速い地域グループとなっています。中国のエネルギー安全保障への注力、インドネシアとマレーシアの海洋開発、インドの深海探査は、より高性能な掘削システムへの需要をサポートしています。CNOOCは、XuanjiロータリーステアラブルおよびLWDシステムが2025年4月までにイラク・ウガンダ・インドネシアでの作業を含む151の海外坑井で使用されたと述べました。GB/T 46212-2025は、2026年3月の発効日以降、中国の購買を現地認定の電磁テレメトリーシステムに向ける可能性があります。南米・中東・アフリカは海洋プロジェクトと長いラテラルによってサポートされており、VallourецのPetrobrasおよびADNOCとの2025年の合意は高仕様坑井への継続的なチュービング投資を示しています。
競合環境
有線ドリルパイプ市場は適度に集中した市場であり、パイプ本体のサプライベースはより分散しています。NOV IntelliServ、SLB、Halliburtonはデータアーキテクチャ、ボトムホールアセンブリ統合、および顧客アクセスを通じて競合しています。Tenaris、Vallourec、Hilong、TMK、およびその他のパイプサプライヤーは、鋼種、接続部、製造能力、およびサービス範囲を通じて競合しています。有線ドリルパイプ市場において、オペレーターは同じドリルストリング内で互換性のあるパイプと通信機器を必要としています。したがって、競合モデルは技術的互換性とサービス実行に依存しています。
Halliburtonの2025年10月のStreamStar発売は、有線ドリルパイプ市場における重要な競合的動きでした。このシステムはサードパーティ製有線パイププラットフォームのインターフェースを提供し、HalliburtonのiStarインテリジェント掘削システムと接続するよう設計されました。ノルウェーでのフィールド検証では最大200kbpsのデータ伝送が報告されました。オープンインターフェースモデルにより、Halliburtonは顧客に独自のパイプシステムの購入を要求することなく掘削インテリジェンスサービスを販売できる可能性があります。
電動有線パイプは有線ドリルパイプ市場における新興分野です。ReelwellのVår EnergiとのDualLink展開は電力供給と通信を組み合わせ、ボトムホールアセンブリの電力ニーズに対する異なるアプローチを提供しています。Naborsは2025年3月にParker Wellboreの買収を完了し、チュービングランニングサービスとTDE電力線有線ドリルパイプ技術に関連するアライアンスを追加することで、関連するサービスポジションを強化しました。Hilongは、要求の厳しいオペレータープログラムに関連する作業を含む高仕様パイプビジネスの地理的範囲を拡大しています。コンポーネントの互換性、地域サービス能力、および専門的な掘削要件が複数の企業を関連性のある存在に保つため、市場は1つのサプライヤーに支配されていません。
有線ドリルパイプ産業リーダー
-
NOV Inc.
-
SLB
-
Halliburton Company
-
Baker Hughes Company
-
Weatherford International plc
- 注:主要企業の掲載順は順位を示すものではありません。
有線ドリルパイプ市場 このレポートでカバーされる企業
- APS Technology, Inc.
- Baker Hughes Company
- DP-Master Manufacturing Pte Ltd.
- Dril-Quip, Inc.
- Forum Energy Technologies, Inc.
- Halliburton Company
- Hilong Group of Companies
- Hunting PLC
- IntelliServ, LLC
- NOV Inc.
- Parker Wellbore
- Reelwell AS
- Scientific Drilling International
- SLB
- Superior Drillpipe Manufacturing, Inc.
- Tenaris S.A.
- Tercel Oilfield Products
- TMK Group
- Vallourec S.A.
- Weatherford International plc
最近の産業開発事情 有線ドリルパイプ市場
- 2025年9月:Vallourецは、2026年から2029年にかけての海洋坑井供給に関するPetrobrasとの長期OCTG契約に署名し、最大10億米ドルの潜在的収益を示し、Petrobrasの4.5インチから18インチの海洋坑井向けシームレスパイプとVAMプレミアム接続の全範囲をカバーしています。
- 2025年7月:SLBはOnWave自律検層プラットフォームを発売しました。これはワイヤーラインユニットなしにドリルパイプを介して展開されるケーブルフリーの坑底地層評価システムであり、Eagle Fordの高温管理圧力掘削条件において従来のワイヤーライン方法と比較して着地時間を70%削減しました。
- 2025年7月:Vallourецは、継続中の長期契約の下でVAMプレミアム接続付き30,000トン以上の炭素鋼チュービングに関するADNOCからの重要な注文を受領し、海洋および陸上掘削プログラムへのUAEの継続的な資本コミットメントを反映しています。
- 2025年4月:Vallourецは、技術的に要求の厳しい坑井用途向けの高トルクフラッシュプレミアム接続を含むOCTG供給に関してクウェート石油公社から1億3,000万米ドル以上の契約を受注しました。
グローバル有線ドリルパイプ市場レポートの範囲
有線ドリルパイプ(WDP)は、各パイプジョイントを通じてルーティングされた同軸ケーブルを典型とする、埋め込まれた高速データ伝送システムを特徴とする石油・ガスドリルパイプの先進的なタイプです。
有線ドリルパイプ市場は、コンポーネント、用途、技術、および地域にセグメント化されています。コンポーネント別では、市場は有線ドリルパイプ本体、テレメトリーシステム、地上設備、坑底通信・接続コンポーネント、およびその他のコンポーネントに分類されています。用途別では、市場は陸上掘削と海洋掘削に区分されています。技術別では、市場は有線ドリルパイプテレメトリー、リアルタイム坑底データ伝送、掘削中計測(MWD)統合、掘削中検層(LWD)統合、およびその他の通信技術にセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバル有線ドリルパイプ市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 有線ドリルパイプ本体 |
| テレメトリーシステム |
| 地上設備 |
| 坑底通信・接続コンポーネント |
| その他のコンポーネント |
| 陸上掘削 |
| 海洋掘削 |
| 有線ドリルパイプテレメトリー |
| リアルタイム坑底データ伝送 |
| 掘削中計測(MWD)統合 |
| 掘削中検層(LWD)統合 |
| その他の通信技術 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| オランダ | |
| ノルウェー | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| オマーン | |
| ナイジェリア | |
| 中東・アフリカその他 |
| コンポーネント別 | 有線ドリルパイプ本体 | |
| テレメトリーシステム | ||
| 地上設備 | ||
| 坑底通信・接続コンポーネント | ||
| その他のコンポーネント | ||
| 用途別 | 陸上掘削 | |
| 海洋掘削 | ||
| 技術別 | 有線ドリルパイプテレメトリー | |
| リアルタイム坑底データ伝送 | ||
| 掘削中計測(MWD)統合 | ||
| 掘削中検層(LWD)統合 | ||
| その他の通信技術 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| オランダ | ||
| ノルウェー | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| オマーン | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
有線ドリルパイプへの需要を牽引しているものは何ですか?
需要は、より迅速な坑底データ、掘削自動化、および複雑な坑井における非生産時間の削減の必要性によってサポートされています。このセクターは2027年から2032年にかけて5.42%のCAGRで成長すると予測されています。
2027年の有線ドリルパイプセクターの規模はどのくらいですか?
このセクターは2027年に3.43 ビリオン 米ドルと推定され、2032年までに4.47 ビリオン 米ドルに達すると予測されています。
有線ドリルパイプで最も成長が速い用途はどれですか?
海洋掘削は2032年までに6.4%のCAGRで成長すると予測されており、深海および延長リーチ坑井がリアルタイムデータとリグ時間の節約をより高く評価するためです。
有線ドリルパイプで最も強い成長見通しを持つ地域はどこですか?
アジア太平洋は2032年までに6.3%のCAGRで成長すると予測されており、中国・東南アジア・インドの掘削活動によってサポートされています。
有線ドリルパイプのより広い採用に対する主な障壁は何ですか?
高いフリートおよび展開コストが主な障壁であり続けており、特に初期投資を複数の坑井に分散できない中小オペレーターにとって顕著です。
最も成長が速い技術セグメントはどれですか?
リアルタイム坑底データ伝送は2032年までに6.1%のCAGRで成長すると予測されており、オペレーターが高帯域幅接続をより豊富な計測とより迅速な掘削決定に使用するためです。