
Taille et part du marché des tiges de forage câblées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.43 Milliards de dollars |
| Taille du Marché (2032) | 4.47 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.42 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tiges de forage câblées par Mordor Intelligence
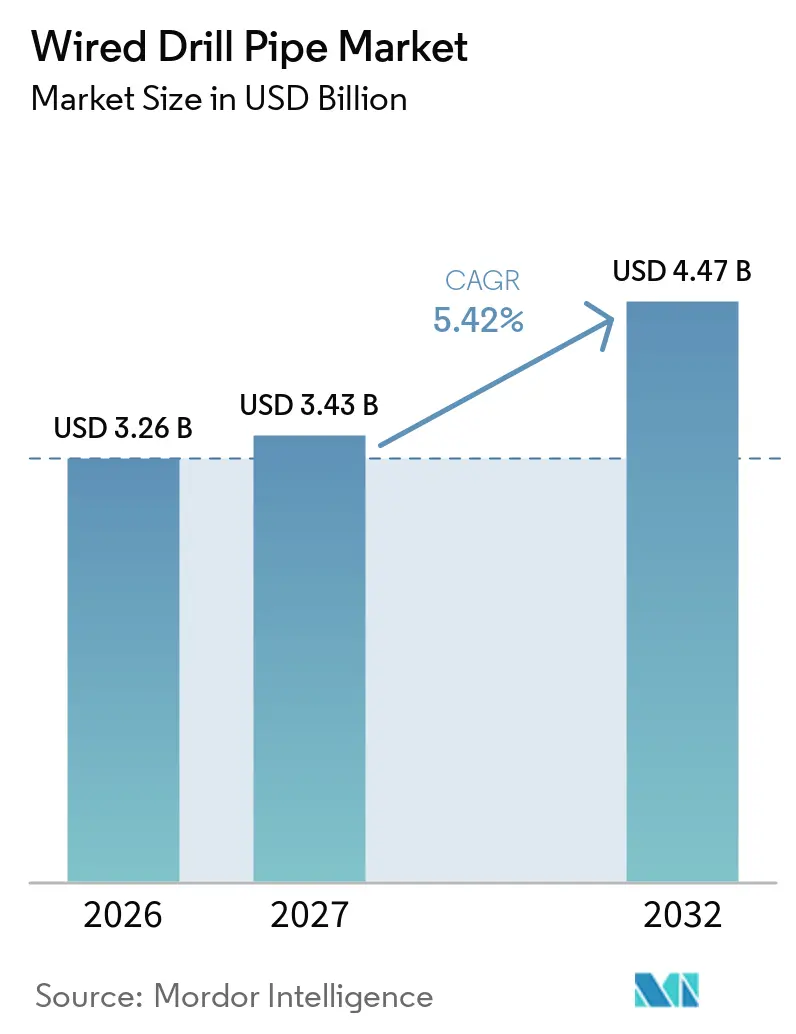
La taille du marché des tiges de forage câblées était évaluée à 3,26 milliards USD en 2026 et devrait croître de 3,43 milliards USD en 2027 pour atteindre 4,47 milliards USD d'ici 2032, à un CAGR de 5,42 % pendant la période de prévision (2027-2032). Le marché des tiges de forage câblées est soutenu par des programmes de forage nécessitant un contrôle plus rapide des puits dans les puits profonds, à portée étendue et à haute pression. Les opérateurs accordent davantage de valeur aux données de fond de trou continues car elles permettent aux équipes de forage de réagir pendant que le puits est en cours de forage, plutôt qu'après un délai. Ce besoin est le plus fort là où le temps non planifié entraîne un coût d'appareil de forage élevé, en particulier dans les programmes offshore. Les fournisseurs relient également les connexions câblées aux plateformes de forage automatisées, ce qui intègre la transmission de données dans le système de contrôle du forage plutôt qu'en tant que service distinct. Les interfaces ouvertes et les normes techniques nationales pourraient élargir l'adoption, bien qu'elles puissent réduire l'avantage créé par les liaisons de données propriétaires.
Principaux enseignements du rapport
- Par composant, le corps de tige de forage câblée représentait 65,6 % du chiffre d'affaires en 2026, tandis que les systèmes de télémétrie devraient croître à un CAGR de 5,8 % jusqu'en 2032.
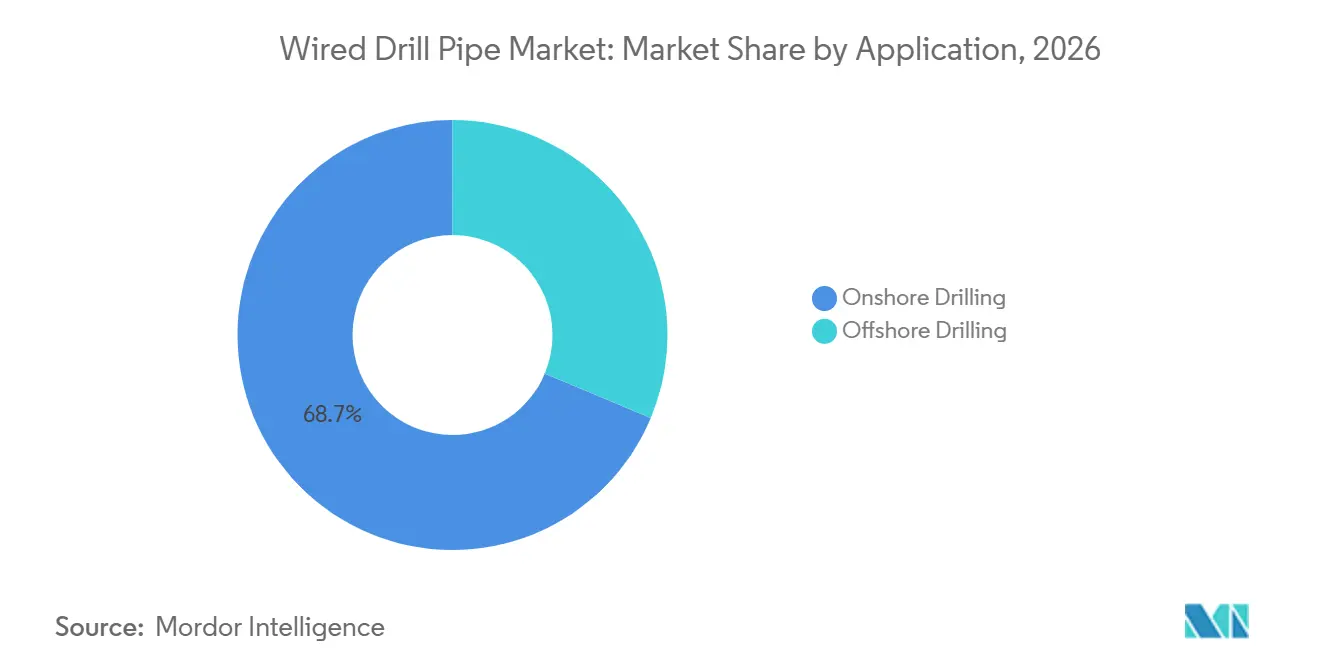
- Par application, le forage terrestre représentait 68,7 % du chiffre d'affaires en 2026, tandis que le forage offshore devrait croître à un CAGR de 6,4 % jusqu'en 2032.
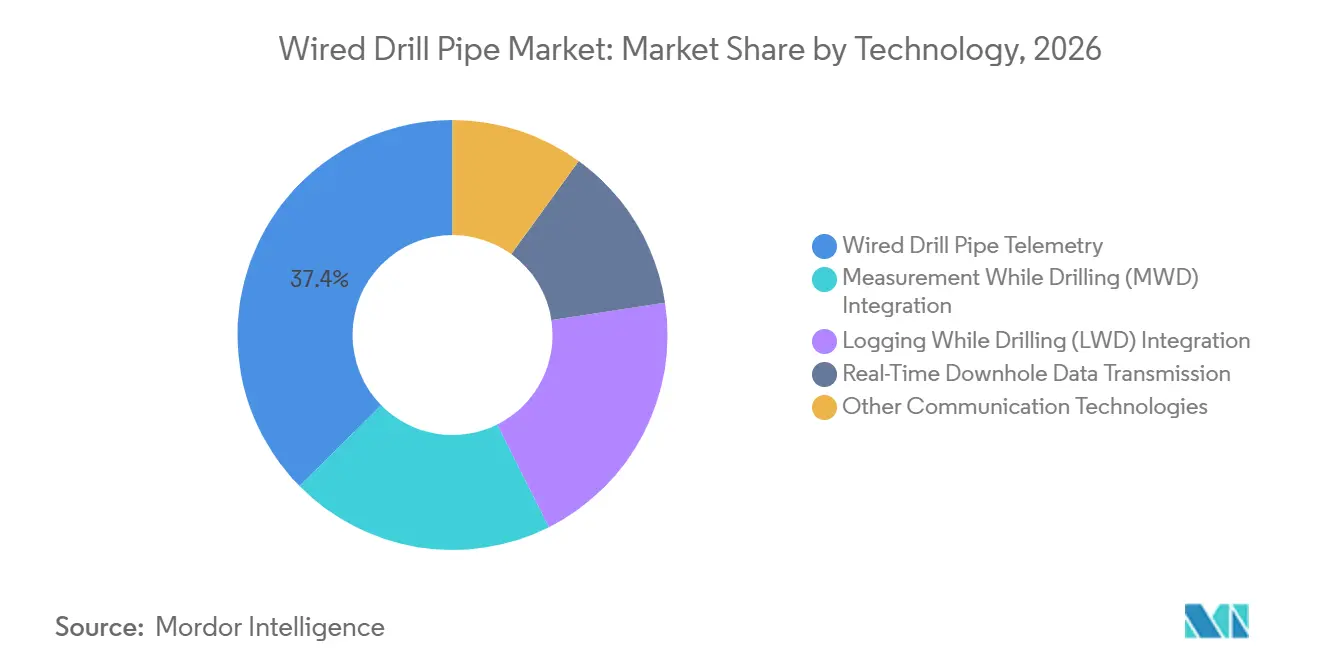
- Par technologie, la télémétrie des tiges de forage câblées représentait 37,4 % du chiffre d'affaires en 2026, tandis que la transmission de données de fond de trou en temps réel devrait croître à un CAGR de 6,1 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 36,3 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,3 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption des données en temps réel dans les puits complexes | +1.2% | Mondial, concentré dans les zones offshore de la mer du Nord et du golfe d'Amérique | Moyen terme (2 à 4 ans) |
| Automatisation et construction de puits en boucle fermée | +1.0% | Mondial, avec des gains commerciaux précoces en Norvège et sur la côte du golfe des États-Unis | Long terme (≥ 4 ans) |
| Économie du forage offshore et à portée étendue | +0.8% | Cœur Asie-Pacifique, avec des retombées au Moyen-Orient, en Afrique et au Brésil | Moyen terme (2 à 4 ans) |
| Cas d'utilisation du forage géothermique et non hydrocarboné | +0.4% | Amérique du Nord et Europe, dont les Pays-Bas, l'Allemagne et l'Islande | Long terme (≥ 4 ans) |
| Architectures de tiges de forage motorisées interopérables | +0.6% | Mondial, avec les premiers déploiements commerciaux sur le plateau continental norvégien | Court terme (≤ 2 ans) |
| Données haute fréquence sur la dynamique de forage pour l'optimisation des performances | +0.5% | Amérique du Nord et Moyen-Orient | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Adoption des données en temps réel dans les puits complexes
Le marché des tiges de forage câblées bénéficie lorsque les équipes de forage ont besoin d'informations immédiates provenant de puits complexes. Les puits à portée étendue, à haute pression et horizontaux profonds génèrent davantage d'événements de fond de trou que les puits conventionnels, ce qui augmente le coût des décisions tardives. NOV indique que son système IntelliServ peut transmettre des données bidirectionnelles à jusqu'à 57 600 bits par seconde, bien au-dessus des débits associés à la télémétrie par impulsions de boue conventionnelle.[1] Au sein du marché des tiges de forage câblées, cette bande passante peut prendre en charge des mesures difficiles à utiliser via des communications plus lentes, notamment des images ultrasoniques haute résolution du puits envoyées en surface en temps réel.[2] L'addendum 1 de la spécification API 5DP, entré en vigueur en juillet 2025, a également renforcé les exigences de fabrication importantes pour les connexions de tiges de forage instrumentées.[3] La norme chinoise GB/T 46212-2025 ajoute une voie technique locale pour les équipements de télémétrie électromagnétique et pourrait influencer la qualification future des équipements dans le pays.
Automatisation et construction de puits en boucle fermée
Le marché des tiges de forage câblées bénéficie également des systèmes de forage qui relient les mesures de fond de trou aux équipements de surface. Une boucle de contrôle fermée nécessite une communication fiable dans les deux sens, en particulier lorsque les paramètres de forage doivent changer rapidement. NOV a décrit l'utilisation de sa plateforme d'automatisation NOVOS avec des données de tiges câblées pour soutenir les décisions de forage automatisées et améliorer la cohérence du forage. En septembre 2025, l'Autorité norvégienne de l'industrie océanique a ordonné à Equinor d'achever les travaux de qualification technologique avant une utilisation plus large de systèmes spécifiés de planification numérique de puits et de forage automatisé.[4] Au sein du marché des tiges de forage câblées, cette exigence favorise les fournisseurs capables de documenter les performances sur le terrain, l'intégration des systèmes et les dispositifs de contrôle, tout en rendant la couche de communication plus importante car les actions automatisées dépendent de données de fond de trou fiables. Le marché des tiges de forage câblées a donc la possibilité de faire partie d'un environnement de forage contrôlé plutôt que d'être uniquement une option de télémétrie plus rapide.
Économie du forage offshore et à portée tendue
Le marché des tiges de forage câblées présente un cas d'utilisation clair dans le forage offshore et à portée étendue, où le temps d'appareil de forage est coûteux et les retards se multiplient tout au long d'un programme. Des cycles de relevé plus rapides et des réponses de pilotage peuvent réduire le temps d'attente des informations de fond de trou. SLB a indiqué que son système NeoLink a soutenu une campagne de cartographie des fluides pendant le forage en Norvège, maintenu un taux de pénétration de 85 à 90 mètres par heure et économisé 3 jours de temps d'appareil de forage. Le système DualLink de Reelwell ajoute une alimentation électrique allant jusqu'à 500 W avec la transmission de données, réduisant la dépendance aux batteries de fond de trou et aux turbines dans certains assemblages de fond de trou. L'accord d'approvisionnement offshore de Vallourec de septembre 2025 avec Petrobras, avec un chiffre d'affaires potentiel allant jusqu'à 1 milliard USD d'ici 2029, indique un déploiement continu de capitaux pour les puits offshore nécessitant des systèmes tubulaires haute performance. Pour le marché des tiges de forage câblées, ces programmes créent des conditions dans lesquelles le coût marginal d'une garniture instrumentée peut être mis en balance avec les retards évités et un meilleur positionnement du puits.
Cas d'utilisation du forage géothermique et non hydrocarboné
Le marché des tiges de forage câblées peut également servir les travaux de forage en dehors des puits pétroliers et gaziers conventionnels. Les puits géothermiques traversent souvent des formations chaudes et dures où les informations en temps réel sur la température et la pression facilitent le positionnement du puits. Une connexion câblée peut continuer à transmettre des données sans circulation de fluide de forage, ce qui est utile lors d'événements de perte de circulation dans des formations fracturées. Baker Hughes identifie la géothermie et le captage et stockage du carbone comme des domaines de croissance dans son activité de construction de puits, qui comprend son offre de télémétrie par tiges câblées. Hunting a indiqué que ses produits de connexion premium ont été qualifiés pour des applications géothermiques et de captage et stockage du carbone. Pour le marché des tiges de forage câblées, ces applications peuvent diversifier la demande de tiges spécialisées et de systèmes de communication de fond de trou tout en réduisant la dépendance à un seul cycle d'investissement en amont.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de la flotte et du déploiement | -0.8% | Mondial, plus contraignant pour les petits indépendants en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Exigences de manutention et de maintenance spécialisées | -0.5% | Mondial, plus aigu dans les bassins frontières d'Afrique de l'Ouest et d'Amérique du Sud | Moyen terme (2 à 4 ans) |
| Interopérabilité limitée entre les écosystèmes d'outils | -0.4% | Mondial, avec une pression prononcée au Moyen-Orient et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Gouvernance des données et exposition à la cybersécurité sur l'appareil de forage | -0.3% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de la flotte et du déploiement
Le coût élevé de la flotte demeure une contrainte pour le marché des tiges de forage câblées, en particulier lorsque les opérateurs ont des programmes courts ou des budgets technologiques limités. Un déploiement nécessite des tiges instrumentées, des équipements de décodage en surface, des sous-ensembles répéteurs, des outils de manutention spécialisés et des services de support. Ces éléments placent l'investissement en dehors du cycle d'achat habituel de nombreux petits opérateurs indépendants. La précision requise pour les bobines inductives et les connexions augmente également le coût de fabrication, tandis que l'API a continué à mettre à jour les exigences dans le cadre de la spécification 5DP. Pour le marché des tiges de forage câblées, la rentabilité s'améliore lorsqu'un même inventaire peut être utilisé sur plusieurs puits sur le même pad ou contrat d'appareil de forage. Cependant, les opérateurs doivent d'abord s'engager sur suffisamment de travaux pour récupérer le coût initial de la flotte, et cette décision peut être retardée par la discipline en matière de capital ou l'incertitude des prix des matières premières.
Exigences de manutention et de maintenance spécialisées
Le marché des tiges de forage câblées fait face à des contraintes supplémentaires car ses composants électriques nécessitent une manutention plus soigneuse que les tiges de forage conventionnelles. Les écarts de couple de vissage, la contamination des filets et les dommages par impact peuvent affecter l'intégrité des composants intégrés. Les équipes de l'appareil de forage ont besoin d'une formation sur le soin des connexions, l'inspection des bobines inductives, l'isolation des défauts et les procédures de réparation sur le terrain. L'exigence de compétences supplémentaires peut augmenter le coût de mobilisation et limiter l'utilisation sur les appareils de forage sans support de service expérimenté. Dans les zones éloignées, la nécessité de déplacer des techniciens qualifiés peut réduire l'avantage financier attendu des débits de données plus élevés, tandis que NORSOK D-001:2026 ajoute des travaux de qualification là où les architectures de données sont liées aux systèmes d'automatisation des appareils de forage. L'interopérabilité limitée et la gouvernance de la cybersécurité présentent des contraintes connexes car les opérateurs doivent connecter des outils de plusieurs fournisseurs et protéger les liaisons de données persistantes sur l'appareil de forage.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
le corps de tige de forage câblée ancre la demande tandis que les systèmes de télémétrie se développentLa part du marché des tiges de forage câblées détenue par le corps de tige de forage câblée a atteint 65,6 % en 2026. Chaque garniture câblée nécessite de nombreux joints de tiges instrumentés, ce qui fait du corps de tige la base physique du système installé. Le rapport annuel 2025 de Hilong décrit la demande de tiges de forage haute spécification, notamment des produits à couple ultra-élevé, résistants au soufre et pour puits ultra-profonds. La société a identifié les tiges de forage U165 pour les puits jusqu'à 10 000 mètres, une capacité visant des conditions de forage difficiles. TMK a également mis en service en 2025 des équipements de traitement thermique pour la zone de joint soudé des tiges de forage soudées par friction, améliorant les performances des tiges sous des charges élevées et des pressions et températures élevées.
Le marché des tiges de forage câblées repose sur la base du corps de tige, tandis que les systèmes de télémétrie portent une part plus élevée de la proposition de valeur numérique et devraient croître à un CAGR de 5,8 % jusqu'en 2032. Halliburton a lancé StreamStar en octobre 2025 en tant qu'interface conçue pour fonctionner avec des systèmes de tiges câblées tiers. La société a rapporté des débits de données allant jusqu'à 200 kbps lors d'un test sur le terrain en Norvège. Cette approche peut permettre de vendre des mises à niveau de télémétrie séparément de la garniture de tiges, tandis que les équipements de surface et les composants de communication de fond de trou soutiennent l'intégration du contrôle numérique de l'appareil de forage.
Par application :
le forage terrestre fournit le volume tandis que le forage offshore crée l'urgenceLe forage terrestre représentait 68,7 % du chiffre d'affaires par application en 2026. Cette position reflète le plus grand nombre de puits terrestres forés en Amérique du Nord, au Moyen-Orient et en Chine. Même une pénétration limitée dans les programmes terrestres à fort volume peut créer une demande substantielle de tiges de forage instrumentées sur le marché des tiges de forage câblées. La Chine est importante car les systèmes nationaux peuvent accroître la disponibilité locale et réduire la dépendance aux fournisseurs étrangers établis. La norme nationale pour les équipements de télémétrie électromagnétique offre aux systèmes qualifiés localement une voie technique définie pour leur utilisation, ce qui pourrait remodeler les choix de fournisseurs dans les programmes de forage terrestre à fort volume.
Le forage offshore devrait croître à un CAGR de 6,4 % jusqu'en 2032 au sein du marché des tiges de forage câblées, porté par les puits en eaux profondes dans le golfe d'Amérique, en Norvège, au Brésil et en Asie. Les coûts élevés des appareils de forage renforcent l'intérêt des systèmes qui raccourcissent les cycles de transmission de données et de contrôle. L'étude de cas norvégienne de SLB a montré que des communications continues à haute bande passante peuvent soutenir un taux de pénétration plus élevé et réduire le temps d'appareil de forage. L'utilisation par Vår Energi du système DualLink de Reelwell sur le plateau continental norvégien témoigne de l'intérêt des opérateurs pour les tiges câblées motorisées là où les conceptions d'assemblages de fond de trou sans batterie offrent une valeur opérationnelle.
Par technologie :
la télémétrie reste établie tandis que la transmission de données en temps réel progresseLa télémétrie des tiges de forage câblées représentait 37,4 % du chiffre d'affaires en 2026 et demeure le plus grand groupe technologique. Sa base installée est liée aux réseaux de bobines inductives déployés dans les opérations de la mer du Nord et du golfe d'Amérique. L'intégration MWD et LWD bénéficie également du même canal de communication car une bande passante plus élevée permet à davantage de données de formation d'atteindre les équipes de surface pendant le forage. Cela réduit la dépendance aux travaux de diagraphie différée par câble pour certaines mesures. La technologie reste pertinente là où les opérateurs ont besoin d'une transmission de données continue et fiable dans des sections de puits complexes.
La transmission de données de fond de trou en temps réel devrait croître à un CAGR de 6,1 % jusqu'en 2032, ce qui en fait le groupe technologique à la croissance la plus rapide. Ce changement reflète l'utilisation de données à haute bande passante dans le cadre d'un flux de travail de forage de puits complexes. L'article présenté à l'atelier EAGE 2025 décrivait des images ultrasoniques haute résolution du puits envoyées en temps réel via des tiges de forage câblées. Cette capacité peut soutenir les décisions de géodirectionnement en utilisant la géométrie observée du puits plutôt que la seule réponse estimée de la formation. Les systèmes hybrides électromagnétiques et à impulsions mécaniques restent pertinents là où le déploiement d'une garniture complète n'est pas pratique, et la combinaison technologique dépendra de la géométrie du puits, de la capacité de l'appareil de forage et du degré d'automatisation planifié.
Analyse géographique
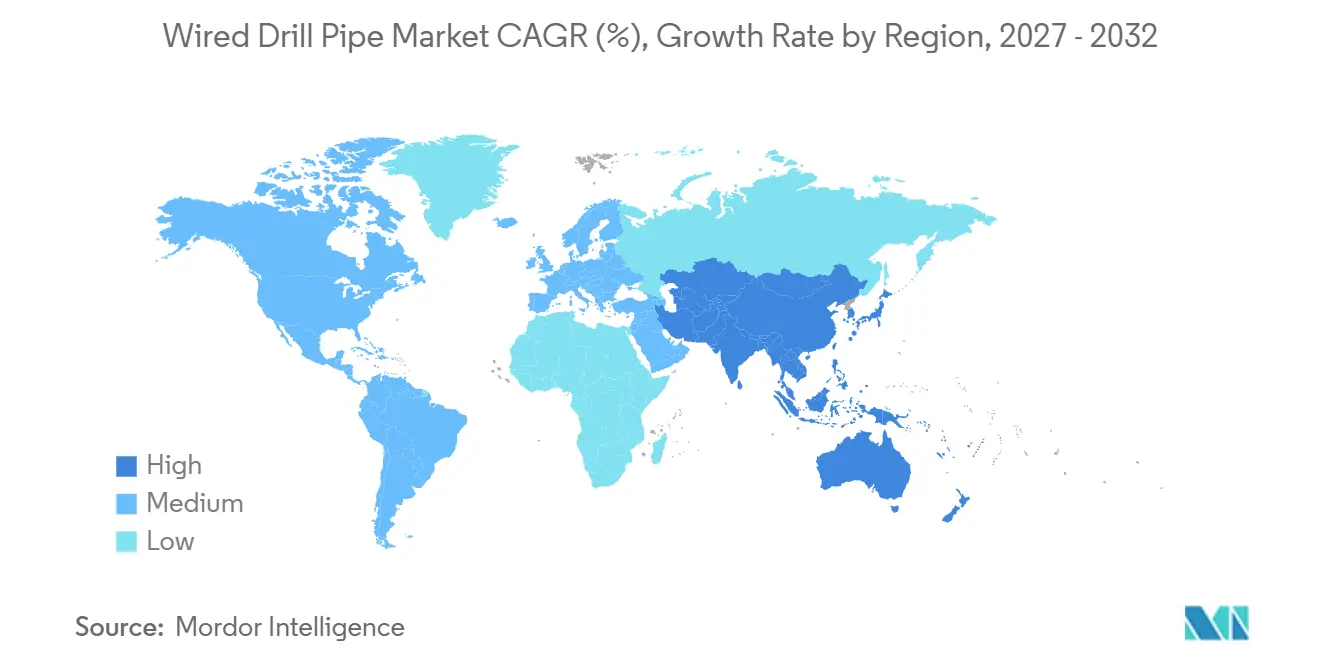
L'Amérique du Nord détenait 36,3 % de la part du marché des tiges de forage câblées en 2026. La région combine le forage offshore dans le golfe d'Amérique avec de longs puits horizontaux dans les principaux bassins non conventionnels. Le réseau IntelliServ installé de NOV et l'offre de télémétrie par tiges câblées de Baker Hughes sont des éléments établis de la base de services régionale. Le Bureau de la sécurité et de l'application environnementale a publié en 2025 une règle portant sur les exigences de commingling de fond de trou offshore, renforçant l'importance des informations sur les puits et des contrôles opérationnels dans l'activité offshore. Les programmes canadiens à portée étendue ajoutent une demande de tiges à couple élevé et à bandes dures, et Hilong a signalé une demande nord-américaine plus élevée pour les produits de tiges de forage utilisés dans le forage horizontal.
L'Europe est un site majeur pour le déploiement haute spécification sur le terrain, en particulier en Norvège où les opérateurs, les régulateurs et les prestataires de services testent l'automatisation du forage et les tiges câblées motorisées. Reelwell a obtenu en janvier 2025 un contrat avec Vår Energi pour le premier déploiement de ses tiges de forage câblées motorisées DualLink sur le plateau continental norvégien. Odfjell Technology a ensuite acquis une participation de 10 % dans Reelwell et prolongé leur accord de coopération de 5 ans. NORSOK D-001:2026 et l'ordre Havtil adressé à Equinor en 2025 soulignent la nécessité de systèmes de contrôle de forage intégrés et d'une qualification technologique approfondie.
L'Asie-Pacifique devrait croître à un CAGR de 6,3 % jusqu'en 2032, ce qui en fait le groupe régional à la croissance la plus rapide sur le marché des tiges de forage câblées. L'accent mis par la Chine sur la sécurité énergétique, le développement offshore en Indonésie et en Malaisie, et l'exploration en eaux profondes en Inde soutiennent la demande de systèmes de forage plus performants. CNOOC a indiqué que son système rotatif orientable et LWD Xuanji avait été utilisé dans 151 puits à l'étranger en avril 2025, notamment en Irak, en Ouganda et en Indonésie. GB/T 46212-2025 pourrait orienter les achats chinois vers des systèmes de télémétrie électromagnétique qualifiés localement après sa date d'entrée en vigueur en mars 2026. L'Amérique du Sud, le Moyen-Orient et l'Afrique sont soutenus par des projets offshore et des latéraux plus longs, tandis que les accords 2025 de Vallourec avec Petrobras et ADNOC témoignent d'un investissement tubulaire continu pour les puits haute spécification.
Paysage concurrentiel
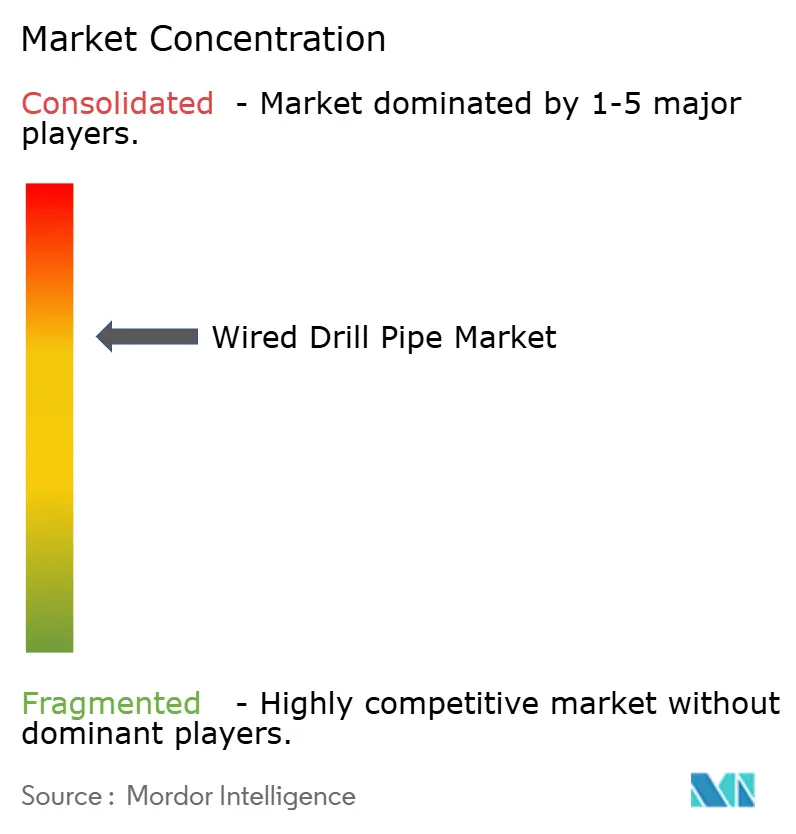
Le marché des tiges de forage câblées est un marché modérément concentré avec une base d'approvisionnement en corps de tiges plus fragmentée. NOV IntelliServ, SLB et Halliburton se font concurrence par l'architecture des données, l'intégration des assemblages de fond de trou et l'accès aux clients. Tenaris, Vallourec, Hilong, TMK et d'autres fournisseurs de tiges se font concurrence par les nuances d'acier, les connexions, la capacité de fabrication et la portée des services. Au sein du marché des tiges de forage câblées, les opérateurs ont besoin de tiges et d'équipements de communication compatibles au sein de la même garniture de forage. Le modèle concurrentiel dépend donc de la compatibilité technique et de l'exécution des services.
Le lancement de StreamStar par Halliburton en octobre 2025 a constitué un mouvement concurrentiel significatif sur le marché des tiges de forage câblées. Le système a été conçu pour fournir une interface aux plateformes de tiges câblées tierces et pour se connecter au système de forage intelligent iStar de Halliburton. La validation sur le terrain en Norvège a rapporté jusqu'à 200 kbps de transmission de données. Le modèle à interface ouverte pourrait aider Halliburton à vendre des services d'intelligence de forage sans obliger les clients à acheter un système de tiges propriétaire.
Les tiges câblées motorisées constituent un domaine émergent au sein du marché des tiges de forage câblées. Le déploiement DualLink de Reelwell avec Vår Energi combine la fourniture d'énergie et les communications, offrant une approche différente des besoins en énergie des assemblages de fond de trou. Nabors a renforcé sa position de service connexe lorsqu'il a finalisé l'acquisition de Parker Wellbore en mars 2025, ajoutant des services de pose de tubulaires et une alliance liée à la technologie de tiges de forage câblées par ligne d'alimentation TDE. Hilong étend la portée géographique de son activité de tiges haute spécification, notamment dans le cadre de programmes d'opérateurs exigeants. Le marché n'est pas dominé par un seul fournisseur car la compatibilité des composants, la capacité de service régionale et les exigences de forage spécialisées maintiennent la pertinence de plusieurs entreprises.
Leaders du secteur des tiges de forage câblées
-
NOV Inc.
-
SLB
-
Halliburton Company
-
Baker Hughes Company
-
Weatherford International plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des tiges de forage câblées Entreprises couvertes dans ce rapport
- APS Technology, Inc.
- Baker Hughes Company
- DP-Master Manufacturing Pte Ltd.
- Dril-Quip, Inc.
- Forum Energy Technologies, Inc.
- Halliburton Company
- Hilong Group of Companies
- Hunting PLC
- IntelliServ, LLC
- NOV Inc.
- Parker Wellbore
- Reelwell AS
- Scientific Drilling International
- SLB
- Superior Drillpipe Manufacturing, Inc.
- Tenaris S.A.
- Tercel Oilfield Products
- TMK Group
- Vallourec S.A.
- Weatherford International plc
Développements industriels récents dans Marché des tiges de forage câblées
- Septembre 2025 : Vallourec a signé un accord OCTG à long terme avec Petrobras pour l'approvisionnement de puits offshore de 2026 à 2029, représentant un chiffre d'affaires potentiel allant jusqu'à 1 milliard USD et couvrant l'ensemble des tubes sans soudure et des connexions premium VAM pour les puits offshore de Petrobras de 4,5 à 18 pouces.
- Juillet 2025 : SLB a lancé la plateforme de diagraphie autonome OnWave, un système d'évaluation de formation de fond de trou sans câble déployé via des tiges de forage sans unité de câblage ; a réalisé une réduction de 70 % du temps d'atterrissage par rapport aux méthodes de câblage conventionnelles dans des conditions de forage à pression gérée à haute température dans l'Eagle Ford.
- Juillet 2025 : Vallourec a reçu une commande ADNOC significative pour plus de 30 000 tonnes de tubulaires en acier au carbone avec des connexions premium VAM dans le cadre de son accord à long terme en cours, reflétant un engagement continu des Émirats arabes unis en capital pour les programmes de forage offshore et terrestre.
- Avril 2025 : Vallourec s'est vu attribuer un contrat par Kuwait Oil Company d'une valeur de plus de 130 millions USD pour la fourniture d'OCTG, incluant des connexions premium à couple élevé et à passage intégral pour des applications de puits techniquement exigeantes.
Périmètre du rapport sur le marché mondial des tiges de forage câblées
Une tige de forage câblée (WDP) est un type avancé de tige de forage pétrolier et gazier qui intègre un système de transmission de données à haute vitesse, généralement un câble coaxial acheminé à travers chaque joint de tige.
Le marché des tiges de forage câblées est segmenté par composant, application, technologie et géographie. Par composant, le marché est divisé en corps de tige de forage câblée, système de télémétrie, équipement de surface, composants de communication et de connexion de fond de trou, et autres composants. Par application, le marché est réparti entre le forage terrestre et le forage offshore. Par technologie, le marché est segmenté en télémétrie des tiges de forage câblées, transmission de données de fond de trou en temps réel, intégration de la mesure en cours de forage (MWD), intégration de la diagraphie en cours de forage (LWD) et autres technologies de communication. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des tiges de forage câblées dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Corps de tige de forage câblée |
| Système de télémétrie |
| Équipement de surface |
| Composants de communication et de connexion de fond de trou |
| Autres composants |
| Forage terrestre |
| Forage offshore |
| Télémétrie des tiges de forage câblées |
| Transmission de données de fond de trou en temps réel |
| Intégration de la mesure en cours de forage (MWD) |
| Intégration de la diagraphie en cours de forage (LWD) |
| Autres technologies de communication |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pays-Bas | |
| Norvège | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Oman | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par composant | Corps de tige de forage câblée | |
| Système de télémétrie | ||
| Équipement de surface | ||
| Composants de communication et de connexion de fond de trou | ||
| Autres composants | ||
| Par application | Forage terrestre | |
| Forage offshore | ||
| Par technologie | Télémétrie des tiges de forage câblées | |
| Transmission de données de fond de trou en temps réel | ||
| Intégration de la mesure en cours de forage (MWD) | ||
| Intégration de la diagraphie en cours de forage (LWD) | ||
| Autres technologies de communication | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pays-Bas | ||
| Norvège | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Oman | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de tiges de forage câblées ?
La demande est soutenue par le besoin de données de fond de trou plus rapides, l'automatisation du forage et la réduction du temps non productif dans les puits complexes. Le secteur devrait croître à un CAGR de 5,42 % de 2027 à 2032.
Quelle est la taille du secteur des tiges de forage câblées en 2027 ?
Le secteur est estimé à 3,43 milliards USD en 2027 et devrait atteindre 4,47 milliards USD d'ici 2032.
Quelle application connaît la croissance la plus rapide pour les tiges de forage câblées ?
Le forage offshore devrait croître à un CAGR de 6,4 % jusqu'en 2032 car les puits en eaux profondes et à portée étendue accordent une valeur plus élevée aux données en temps réel et aux économies de temps d'appareil de forage.
Quelle région présente les meilleures perspectives de croissance pour les tiges de forage câblées ?
L'Asie-Pacifique devrait croître à un CAGR de 6,3 % jusqu'en 2032, soutenue par l'activité de forage en Chine, en Asie du Sud-Est et en Inde.
Quel est le principal obstacle à une adoption plus large des tiges de forage câblées ?
Les coûts élevés de la flotte et du déploiement demeurent le principal obstacle, en particulier pour les petits opérateurs qui ne peuvent pas répartir l'investissement initial sur plusieurs puits.
Quel segment technologique connaît la croissance la plus rapide ?
La transmission de données de fond de trou en temps réel devrait croître à un CAGR de 6,1 % jusqu'en 2032, les opérateurs utilisant des connexions à haute bande passante pour des mesures plus riches et des décisions de forage plus rapides.