
Marktgröße und Marktanteil für Wired Drill Pipe
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 3.43 Milliarden US-Dollar |
| Marktgröße (2032) | 4.47 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.42 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
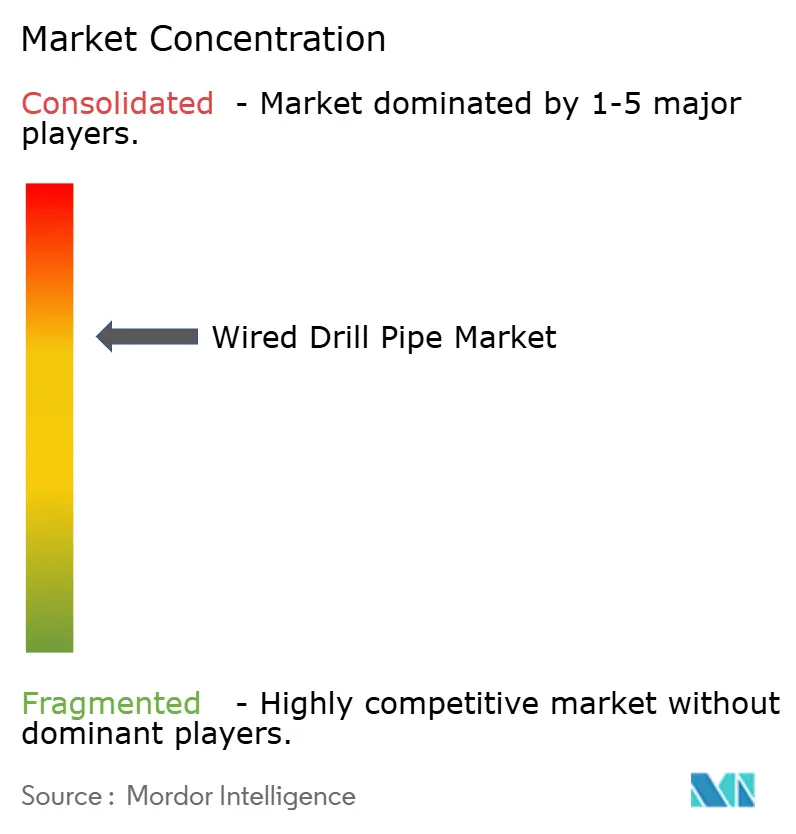
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Wired-Drill-Pipe-Marktanalyse von Mordor Intelligence
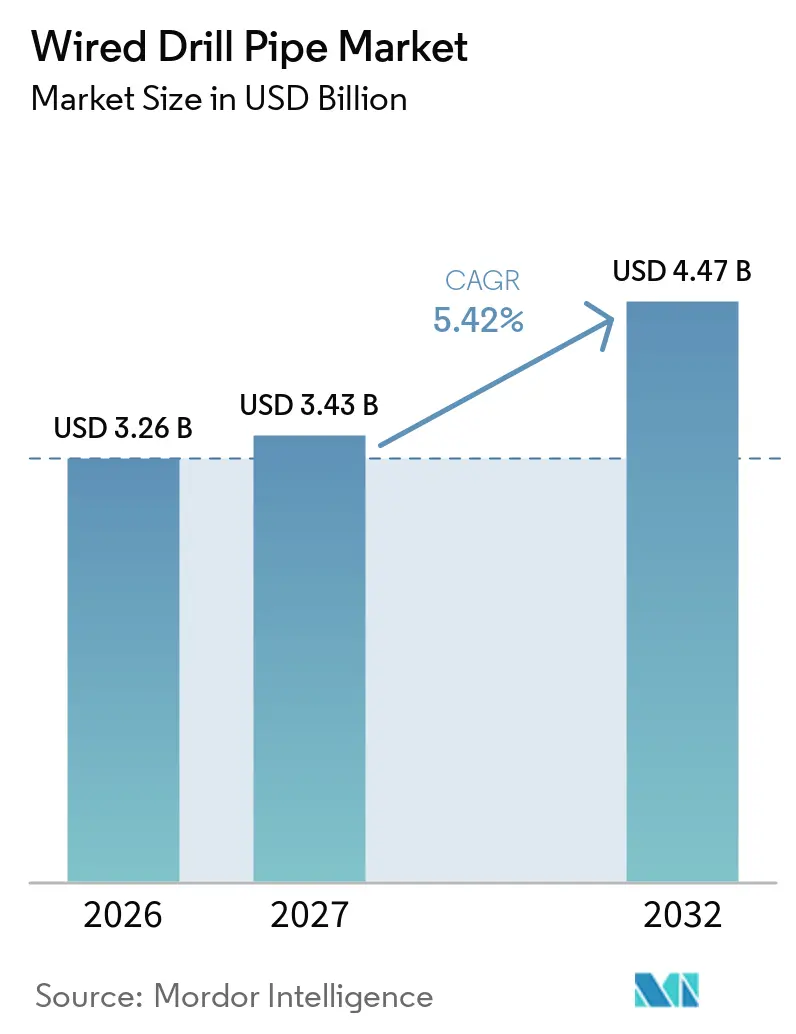
Die Marktgröße für Wired Drill Pipe wurde 2026 auf 3,26 Milliarden USD geschätzt und soll von 3,43 Milliarden USD im Jahr 2027 auf 4,47 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,42 % während des Prognosezeitraums (2027–2032). Der Wired-Drill-Pipe-Markt wird durch Bohrprogramme gestützt, die eine schnellere Bohrlochkontrolle in tiefen, reichweitenstarken und hochdruckbelasteten Bohrlöchern erfordern. Betreiber legen zunehmend Wert auf kontinuierliche Bohrlochtiefendaten, da diese Bohrteams ermöglichen, während des Bohrvorgangs zu reagieren, anstatt mit Verzögerung. Dieser Bedarf ist am stärksten dort, wo ungeplante Ausfallzeiten hohe Bohrgerätekosten verursachen, insbesondere bei Offshore-Programmen. Lieferanten verknüpfen drahtgebundene Verbindungen auch mit automatisierten Bohrplattformen, wodurch die Datenübertragung Teil des Bohrsteuerungssystems wird und nicht mehr ein separater Dienst. Offene Schnittstellen und nationale technische Normen könnten die Einführung ausweiten, obwohl sie den durch proprietäre Datenverbindungen geschaffenen Vorteil verringern könnten.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt der Wired-Drill-Pipe-Körper 2026 einen Umsatzanteil von 65,6 %, während Telemetriesysteme bis 2032 mit einer CAGR von 5,8 % wachsen sollen.
- Nach Anwendung hielt Onshore-Bohrung 2026 einen Umsatzanteil von 68,7 %, während Offshore-Bohrung bis 2032 mit einer CAGR von 6,4 % wachsen soll.
- Nach Technologie hielt Wired-Drill-Pipe-Telemetrie 2026 einen Umsatzanteil von 37,4 %, während die Echtzeit-Übertragung von Bohrlochtiefendaten bis 2032 mit einer CAGR von 6,1 % wachsen soll.
- Nach Geografie hielt Nordamerika 2026 einen Umsatzanteil von 36,3 %, während der Asien-Pazifik-Raum bis 2032 mit einer CAGR von 6,3 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von Echtzeit-Daten in komplexen Bohrlöchern | +1.2% | Global, konzentriert auf Offshore-Gebiete in der Nordsee und im Golf von Amerika | Mittelfristig (2–4 Jahre) |
| Automatisierung und geschlossener Regelkreis im Bohrlochbau | +1.0% | Global, mit frühen kommerziellen Erfolgen in Norwegen und der US-Golfküste | Langfristig (≥ 4 Jahre) |
| Wirtschaftlichkeit von Offshore- und reichweitenstarken Bohrungen | +0.8% | Schwerpunkt Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Brasilien | Mittelfristig (2–4 Jahre) |
| Geothermie- und Nicht-Kohlenwasserstoff-Bohranwendungen | +0.4% | Nordamerika und Europa, einschließlich der Niederlande, Deutschlands und Islands | Langfristig (≥ 4 Jahre) |
| Interoperable, mit Strom versorgte Bohrgestänge-Architekturen | +0.6% | Global, mit ersten kommerziellen Einsätzen auf dem norwegischen Kontinentalschelf | Kurzfristig (≤ 2 Jahre) |
| Hochfrequente Bohrdynamikdaten zur Leistungsoptimierung | +0.5% | Nordamerika und der Nahe Osten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von Echtzeit-Daten in komplexen Bohrlöchern
Der Wired-Drill-Pipe-Markt profitiert, wenn Bohrteams sofortige Informationen aus komplexen Bohrlöchern benötigen. Bohrlöcher mit großer Reichweite, hohem Druck und tiefer Horizontalbohrung erzeugen mehr Bohrlochtiefenereignisse als konventionelle Bohrlöcher, was die Kosten verzögerter Entscheidungen erhöht. NOV gibt an, dass sein IntelliServ-System bidirektionale Daten mit bis zu 57.600 Bit pro Sekunde übertragen kann, was deutlich über den Raten konventioneller Schlammimpuls-Telemetrie liegt.[1] Innerhalb des Wired-Drill-Pipe-Marktes kann diese Bandbreite Messungen unterstützen, die über langsamere Kommunikationswege schwer nutzbar sind, einschließlich hochauflösender Ultraschall-Bohrlochbilder, die in Echtzeit an die Oberfläche gesendet werden.[2] API-Spezifikation 5DP Addendum 1, gültig ab Juli 2025, hat zudem Fertigungsanforderungen gestärkt, die für instrumentierte Bohrgestängeverbindungen relevant sind.[3] Chinas Norm GB/T 46212-2025 fügt einen lokalen technischen Weg für elektromagnetische Telemetriegeräte hinzu und könnte die künftige Gerätezulassung im Land beeinflussen.
Automatisierung und geschlossener Regelkreis im Bohrlochbau
Der Wired-Drill-Pipe-Markt profitiert auch von Bohrsystemen, die Bohrlochtiefenmessungen mit Oberflächenausrüstung verbinden. Ein geschlossener Regelkreis benötigt zuverlässige bidirektionale Kommunikation, insbesondere dort, wo Bohrparameter schnell geändert werden müssen. NOV hat den Einsatz seiner NOVOS-Automatisierungsplattform mit Wired-Pipe-Daten beschrieben, um automatisierte Bohrentscheidungen zu unterstützen und die Bohrkonsistenz zu verbessern. Im September 2025 ordnete die norwegische Behörde für die Meeresölindustrie Equinor an, Technologiequalifizierungsarbeiten abzuschließen, bevor eine breitere Nutzung bestimmter digitaler Bohrlochplanungs- und automatisierter Bohrsysteme erfolgt.[4] Innerhalb des Wired-Drill-Pipe-Marktes begünstigt diese Anforderung Anbieter, die Feldeinsatzleistung, Systemintegration und Steuerungsschutzmaßnahmen dokumentieren können, während sie die Kommunikationsschicht wichtiger macht, da automatisierte Aktionen auf zuverlässige Bohrlochtiefendaten angewiesen sind. Der Wired-Drill-Pipe-Markt hat daher die Möglichkeit, als Teil einer kontrollierten Bohrumgebung zu dienen, anstatt nur eine schnellere Telemetrieoption zu sein.
Wirtschaftlichkeit von Offshore- und reichweitenstarken Bohrungen
Der Wired-Drill-Pipe-Markt hat einen klaren Anwendungsfall bei Offshore- und reichweitenstarken Bohrungen, wo Bohrgerätezeit teuer ist und Verzögerungen sich über ein Programm hinweg multiplizieren. Schnellere Vermessungszyklen und prompte Reaktionen können die Wartezeit auf Bohrlochtiefendaten reduzieren. SLB berichtete, dass sein NeoLink-System eine Fluidkartierungskampagne während des Bohrens in Norwegen unterstützte, eine Bohrfortschrittsrate von 85 bis 90 Metern pro Stunde aufrechterhielt und 3 Tage Bohrgerätezeit einsparte. Reelwells DualLink-System fügt eine elektrische Leistungsübertragung von bis zu 500 W mit Datenübertragung hinzu, was in einigen Bohrlochgarnituren die Abhängigkeit von Bohrlochbatterien und Turbinen verringert. Vallourecs Offshore-Liefervereinbarung vom September 2025 mit Petrobras, mit einem potenziellen Umsatz von bis zu 1 Milliarde USD bis 2029, zeigt den anhaltenden Kapitaleinsatz für Offshore-Bohrlöcher, die Hochleistungsrohrsysteme erfordern. Für den Wired-Drill-Pipe-Markt schaffen diese Programme Bedingungen, unter denen die Mehrkosten eines instrumentierten Bohrgestänges gegen vermiedene Verzögerungen und eine bessere Bohrlochplatzierung abgewogen werden können.
Geothermie- und Nicht-Kohlenwasserstoff-Bohranwendungen
Der Wired-Drill-Pipe-Markt kann auch Bohrarbeiten außerhalb konventioneller Öl- und Gasquellen bedienen. Geothermiebohrlöcher durchqueren oft heiße, harte Formationen, bei denen Echtzeit-Temperatur- und Druckinformationen die Bohrlochplatzierung unterstützen. Eine drahtgebundene Verbindung kann weiterhin Daten übertragen, ohne dass Bohrflüssigkeit fließt, was bei Zirkulationsverlusten in geklüfteten Formationen nützlich ist. Baker Hughes identifiziert Geothermie und Kohlenstoffabscheidung und -speicherung als Wachstumsbereiche in seinem Bohrlochbau-Geschäft, das sein Wired-Pipe-Telemetrieangebot umfasst. Hunting berichtete, dass seine Premium-Verbindungsprodukte für Geothermie- und Kohlenstoffabscheidungs- und -speicherungsanwendungen qualifiziert wurden. Für den Wired-Drill-Pipe-Markt können diese Anwendungen die Nachfrage nach Spezialrohren und Bohrlochtiefenkommunikationssystemen diversifizieren und gleichzeitig die Abhängigkeit von einem einzigen vorgelagerten Investitionszyklus verringern.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Flotten- und Einsatzkosten | -0.8% | Global, am stärksten einschränkend für kleinere unabhängige Unternehmen in Nordamerika und dem Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an spezialisierte Handhabung und Wartung | -0.5% | Global, ausgeprägter in Grenzbecken in Westafrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Begrenzte Interoperabilität zwischen Werkzeug-Ökosystemen | -0.4% | Global, mit ausgeprägtem Druck im Nahen Osten und dem Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Datenverwaltung und Cybersicherheitsrisiken auf der Bohranlage | -0.3% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Flotten- und Einsatzkosten
Hohe Flottenkosten bleiben ein Hemmnis für den Wired-Drill-Pipe-Markt, insbesondere dort, wo Betreiber kurze Programme oder begrenzte Technologiebudgets haben. Ein Einsatz erfordert instrumentierte Rohre, Oberflächendekodierungsgeräte, Repeater-Subs, spezialisierte Handhabungswerkzeuge und Supportleistungen. Diese Posten stellen die Investition außerhalb des routinemäßigen Beschaffungszyklus vieler kleiner unabhängiger Betreiber. Die für Induktionsspulen und Verbindungen erforderliche Präzision erhöht zudem die Fertigungskosten, während die API die Anforderungen gemäß Spezifikation 5DP weiterhin aktualisiert. Für den Wired-Drill-Pipe-Markt verbessert sich die Wirtschaftlichkeit, wenn ein Inventar über mehrere Bohrlöcher auf demselben Bohrplatz oder Bohrgerätevertrag genutzt werden kann. Betreiber müssen jedoch zunächst genug Arbeit zusagen, um die anfänglichen Flottenkosten zu amortisieren, und diese Entscheidung kann durch Kapitaldisziplin oder Rohstoffpreisungewissheit verzögert werden.
Anforderungen an spezialisierte Handhabung und Wartung
Der Wired-Drill-Pipe-Markt sieht sich weiteren Einschränkungen gegenüber, da seine elektrischen Komponenten eine sorgfältigere Handhabung erfordern als konventionelle Bohrgestänge. Abweichungen beim Anzugsdrehmoment, Gewindekontamination und Stoßschäden können die Integrität eingebetteter Komponenten beeinträchtigen. Bohrmannschaften benötigen Schulungen in der Verbindungspflege, Induktionsspuleninspektion, Fehlerisolierung und Feldreparaturverfahren. Der erhöhte Qualifikationsbedarf kann die Mobilisierungskosten erhöhen und den Einsatz auf Bohranlagen ohne erfahrenen Serviceunterstützung einschränken. In abgelegenen Gebieten kann die Notwendigkeit, qualifizierte Techniker zu versetzen, den erwarteten finanziellen Nutzen höherer Datenraten verringern, während NORSOK D-001:2026 Qualifizierungsarbeiten hinzufügt, bei denen Datenarchitekturen mit Bohranlagenautomatisierungssystemen zusammenhängen. Begrenzte Interoperabilität und Cybersicherheits-Governance stellen verwandte Einschränkungen dar, da Betreiber Werkzeuge von mehreren Lieferanten verbinden und dauerhafte Datenverbindungen auf der Bohranlage schützen müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Wired-Drill-Pipe-Körper verankert die Nachfrage, während Telemetriesysteme expandierenDer Marktanteil des Wired-Drill-Pipe-Körpers im Wired-Drill-Pipe-Markt erreichte 2026 65,6 %. Jeder drahtgebundene Bohrgestängestrang erfordert viele instrumentierte Rohrverbindungen, was den Rohrkörper zur physischen Basis des installierten Systems macht. Hilongs Jahresbericht 2025 beschrieb die Nachfrage nach hochspezifiziertem Bohrgestänge, einschließlich Produkten mit sehr hohem Drehmoment, schwefelbeständigen und ultratiefem Bohrloch-Produkten. Das Unternehmen identifizierte U165-Bohrgestänge für Bohrlöcher bis zu 10.000 Metern, eine Fähigkeit, die auf anspruchsvolle Bohrbedingungen abzielt. TMK nahm 2025 auch Wärmebehandlungsgeräte für den Schweißnahtbereich von reibungsgeschweißtem Bohrgestänge in Betrieb, was die Rohrleistung unter hohen Lasten und erhöhtem Druck und Temperatur unterstützt.
Der Wired-Drill-Pipe-Markt stützt sich auf die Rohrkörperbasis, während Telemetriesysteme einen höheren Anteil am digitalen Wertversprechen tragen und bis 2032 mit einer CAGR von 5,8 % wachsen sollen. Halliburton brachte StreamStar im Oktober 2025 als Schnittstelle auf den Markt, die für die Zusammenarbeit mit Wired-Pipe-Systemen von Drittanbietern konzipiert ist. Das Unternehmen berichtete von Datenraten von bis zu 200 kbps während eines Feldtests in Norwegen. Dieser Ansatz kann es ermöglichen, Telemetrie-Upgrades separat vom Bohrgestängestrang zu verkaufen, während Oberflächenausrüstung und Bohrlochtiefenkommunikationskomponenten die Integration der digitalen Bohranlagesteuerung unterstützen.
Nach Anwendung:
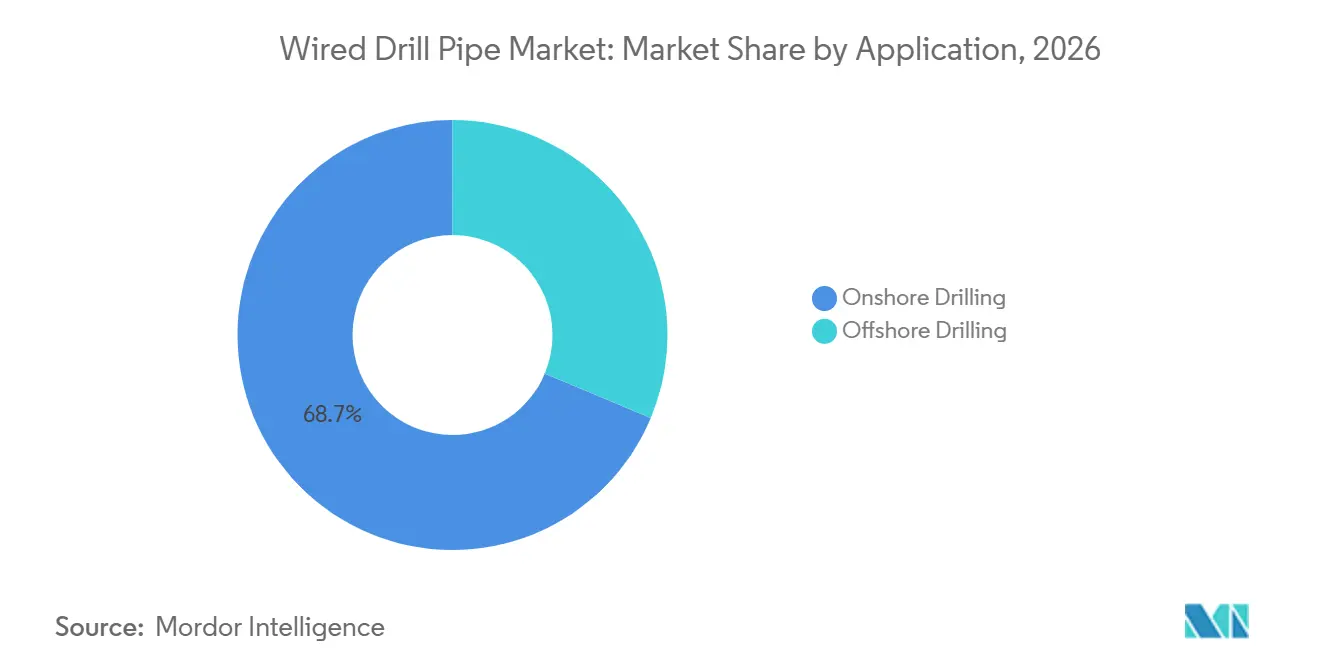
Onshore-Bohrung liefert Volumen, während Offshore-Bohrung Dringlichkeit schafftOnshore-Bohrung erzielte 2026 68,7 % des Anwendungsumsatzes. Diese Position spiegelt die größere Anzahl von Landbohrungen in Nordamerika, dem Nahen Osten und China wider. Selbst eine begrenzte Durchdringung in hochvolumigen Landprogrammen kann eine erhebliche Nachfrage nach instrumentiertem Bohrgestänge im Wired-Drill-Pipe-Markt erzeugen. China ist wichtig, da inländische Systeme die lokale Verfügbarkeit erhöhen und die Abhängigkeit von etablierten ausländischen Lieferanten verringern können. Die nationale Norm für elektromagnetische Telemetriegeräte bietet lokal qualifizierten Systemen einen definierten technischen Weg zur Nutzung, was die Lieferantenauswahl in hochvolumigen Onshore-Bohrprogrammen neu gestalten könnte.
Offshore-Bohrung soll bis 2032 mit einer CAGR von 6,4 % im Wired-Drill-Pipe-Markt wachsen, angetrieben durch Tiefwasserbohrlöcher im Golf von Amerika, Norwegen, Brasilien und Asien. Hohe Bohrgerätekosten schaffen einen stärkeren Anreiz für Systeme, die Datenübertragungs- und Steuerungszyklen verkürzen. SLBs norwegische Fallstudie zeigte, dass kontinuierliche Hochbandbreitenkommunikation eine höhere Bohrfortschrittsrate unterstützen und Bohrgerätezeit reduzieren kann. Vår Energis Nutzung von Reelwells DualLink-System auf dem norwegischen Kontinentalschelf zeigt das Betreiberinteresse an mit Strom versorgtem Wired Pipe, wo batteriefreie Bohrlochgarnitur-Designs operativen Wert bieten.
Nach Technologie:
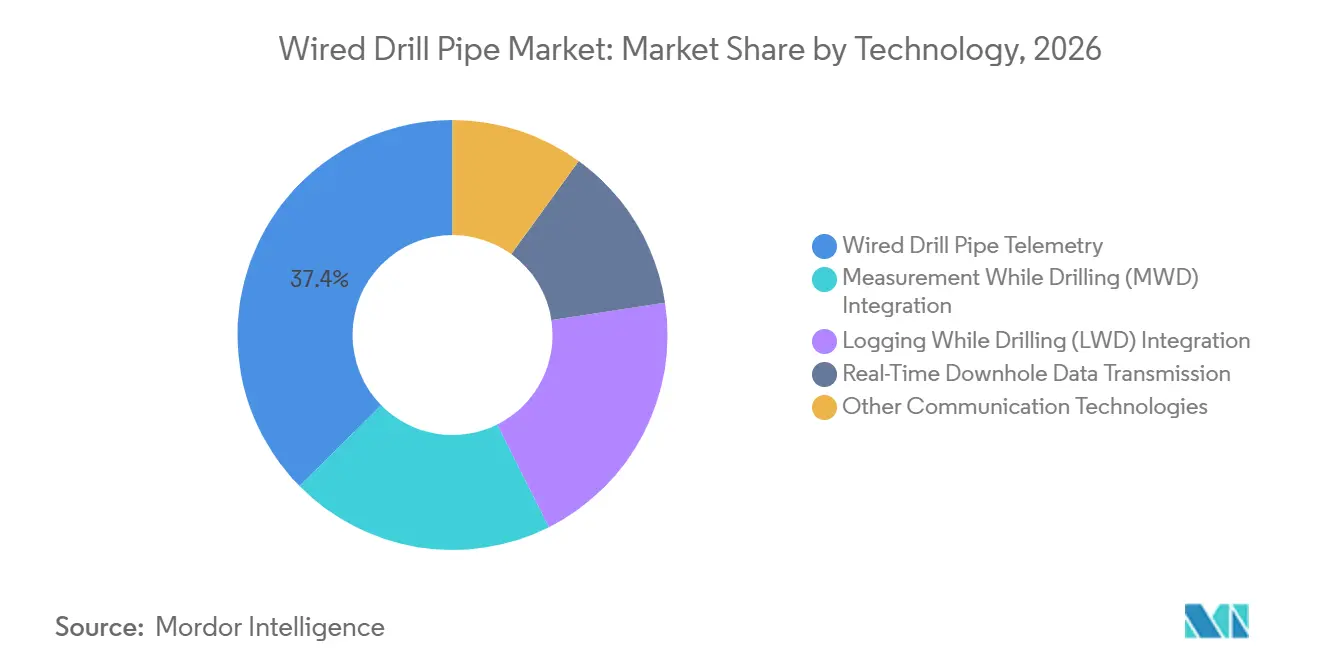
Telemetrie bleibt etabliert, während Echtzeit-Datenübertragung voranschreitetWired-Drill-Pipe-Telemetrie machte 2026 37,4 % des Umsatzes aus und bleibt die größte Technologiegruppe. Ihre installierte Basis ist an Induktionsspulennetzwerke gebunden, die in Nordsee- und Golf-von-Amerika-Operationen eingesetzt wurden. MWD- und LWD-Integration profitiert ebenfalls vom selben Kommunikationskanal, da höhere Bandbreite es ermöglicht, mehr Formationsdaten während des Bohrens an Oberflächenteams zu übertragen. Dies verringert die Abhängigkeit von Nachbohr-Kabelarbeiten für einige Messungen. Die Technologie bleibt relevant, wo Betreiber zuverlässige, kontinuierliche Datenübertragung über komplexe Bohrlochsektionen benötigen.
Echtzeit-Übertragung von Bohrlochtiefendaten soll bis 2032 mit einer CAGR von 6,1 % wachsen und ist damit die am schnellsten wachsende Technologiegruppe. Der Wandel spiegelt die Nutzung von Hochbandbreitendaten als Teil eines komplexen Bohrloch-Bohrworkflows wider. Das EAGE-Workshop-Papier von 2025 beschrieb hochauflösende Ultraschall-Bohrlochbilder, die in Echtzeit durch Wired Drill Pipe gesendet wurden. Diese Fähigkeit kann Geosteering-Entscheidungen auf Basis der beobachteten Bohrlochgeometrie unterstützen, anstatt nur auf die geschätzte Formationsreaktion zu setzen. Hybride elektromagnetische und mechanische Impulssysteme bleiben relevant, wo ein vollständiger Strangausbau nicht praktikabel ist, und der Technologiemix wird von der Bohrlochgeometrie, der Bohrgeräteleistung und dem Grad der geplanten Automatisierung abhängen.
Geografische Analyse
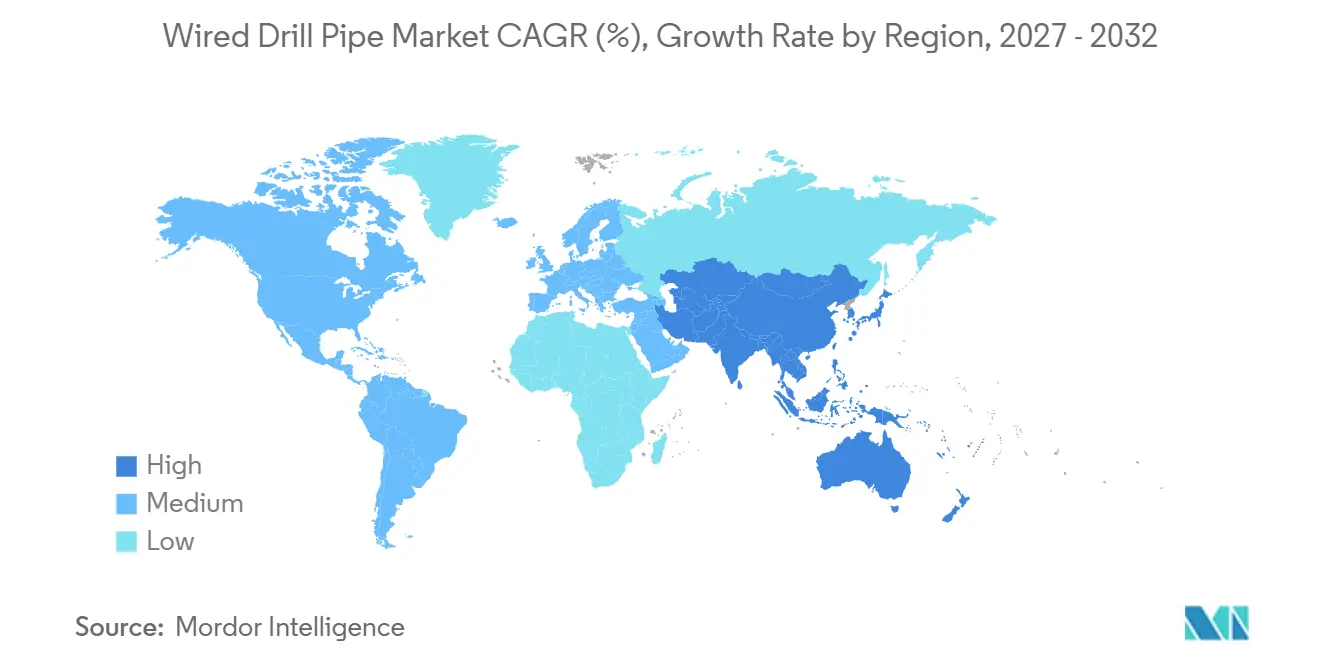
Nordamerika hielt 2026 einen Marktanteil von 36,3 % im Wired-Drill-Pipe-Markt. Die Region kombiniert Offshore-Bohrungen im Golf von Amerika mit langen Horizontalbohrlöchern in großen unkonventionellen Becken. NOVs installiertes IntelliServ-Netzwerk und Baker Hughes' Wired-Pipe-Telemetrieangebot sind etablierte Teile der regionalen Servicebasis. Das Büro für Sicherheit und Umweltdurchsetzung erließ 2025 eine Regel zu Offshore-Bohrloch-Commingling-Anforderungen, die die Bedeutung von Bohrlochinfomationen und Betriebskontrollen bei Offshore-Aktivitäten unterstreicht. Kanadische Programme mit großer Reichweite erhöhen die Nachfrage nach hochdrehmoment- und hartbeschichtetem Rohr, und Hilong berichtete von einer höheren nordamerikanischen Nachfrage nach Bohrgestängeprodukten für Horizontalbohrungen.
Europa ist ein wichtiger Standort für den Einsatz hochspezifizierter Systeme, insbesondere in Norwegen, wo Betreiber, Regulierungsbehörden und Serviceanbieter Bohrautomatisierung und mit Strom versorgtes Wired Pipe testen. Reelwell sicherte sich im Januar 2025 einen Vertrag mit Vår Energi für den ersten Einsatz seines DualLink-Systems mit Strom versorgtem Wired Drill Pipe auf dem norwegischen Kontinentalschelf. Odfjell Technology erwarb später einen 10-%-Anteil an Reelwell und verlängerte ihre Kooperationsvereinbarung um 5 Jahre. NORSOK D-001:2026 und die Havtil-Anordnung an Equinor von 2025 unterstreichen den Bedarf an integrierten Bohrsteuerungssystemen und gründlicher Technologiequalifizierung.
Der Asien-Pazifik-Raum soll bis 2032 mit einer CAGR von 6,3 % wachsen und ist damit die am schnellsten wachsende regionale Gruppe im Wired-Drill-Pipe-Markt. Chinas Fokus auf Energiesicherheit, Offshore-Entwicklung in Indonesien und Malaysia sowie Tiefwasserexploration in Indien unterstützen die Nachfrage nach leistungsfähigeren Bohrsystemen. CNOOC erklärte, dass sein Xuanji-Rotary-Steerable- und LWD-System bis April 2025 in 151 Auslandsbohrlöchern eingesetzt wurde, darunter Arbeiten im Irak, Uganda und Indonesien. GB/T 46212-2025 könnte chinesische Einkäufe nach seinem Inkrafttreten im März 2026 auf lokal qualifizierte elektromagnetische Telemetriesysteme lenken. Südamerika, der Nahe Osten und Afrika werden durch Offshore-Projekte und längere Lateralbohrungen unterstützt, während Vallourecs Vereinbarungen von 2025 mit Petrobras und ADNOC anhaltende Rohrinvestitionen für hochspezifizierte Bohrlöcher zeigen.
Wettbewerbslandschaft
Der Wired-Drill-Pipe-Markt ist ein mäßig konzentrierter Markt mit einer stärker fragmentierten Rohrkörper-Lieferbasis. NOV IntelliServ, SLB und Halliburton konkurrieren durch Datenarchitektur, Integration der Bohrlochgarnitur und Kundenzugang. Tenaris, Vallourec, Hilong, TMK und andere Rohrlieferanten konkurrieren durch Stahlgüten, Verbindungen, Fertigungskapazität und Servicereichweite. Innerhalb des Wired-Drill-Pipe-Marktes benötigen Betreiber kompatible Rohre und Kommunikationsgeräte innerhalb desselben Bohrgestängestrangs. Das Wettbewerbsmodell hängt daher von technischer Kompatibilität und Serviceausführung ab.
Halliburtons StreamStar-Markteinführung im Oktober 2025 war ein bedeutender Wettbewerbsschritt im Wired-Drill-Pipe-Markt. Das System wurde entwickelt, um eine Schnittstelle für Wired-Pipe-Plattformen von Drittanbietern bereitzustellen und mit Halliburtons intelligentem Bohrsystem iStar zu verbinden. Die Feldvalidierung in Norwegen berichtete von bis zu 200 kbps Datenübertragung. Das offene Schnittstellenmodell könnte Halliburton helfen, Bohrintelligenz-Dienste zu verkaufen, ohne dass Kunden ein proprietäres Rohrsystem kaufen müssen.
Mit Strom versorgtes Wired Pipe ist ein aufstrebendes Segment im Wired-Drill-Pipe-Markt. Reelwells DualLink-Einsatz mit Vår Energi kombiniert Leistungsübertragung und Kommunikation und bietet einen anderen Ansatz für den Leistungsbedarf der Bohrlochgarnitur. Nabors stärkte seine verwandte Serviceposition, als es die Übernahme von Parker Wellbore im März 2025 abschloss und damit Rohrverlegeservices und eine Allianz im Zusammenhang mit der TDE-Powerline-Wired-Drill-Pipe-Technologie hinzufügte. Hilong erweitert die geografische Reichweite seines hochspezifizierten Rohrgeschäfts, einschließlich Arbeiten im Zusammenhang mit anspruchsvollen Betreiberprogrammen. Der Markt wird nicht von einem einzigen Lieferanten dominiert, da Komponentenkompatibilität, regionale Servicekapazität und spezialisierte Bohranforderungen mehrere Unternehmen relevant halten.
Marktführer in der Wired-Drill-Pipe-Branche
-
NOV Inc.
-
SLB
-
Halliburton Company
-
Baker Hughes Company
-
Weatherford International plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wired-Drill-Pipe-Markt Unternehmen in diesem Bericht
- APS Technology, Inc.
- Baker Hughes Company
- DP-Master Manufacturing Pte Ltd.
- Dril-Quip, Inc.
- Forum Energy Technologies, Inc.
- Halliburton Company
- Hilong Group of Companies
- Hunting PLC
- IntelliServ, LLC
- NOV Inc.
- Parker Wellbore
- Reelwell AS
- Scientific Drilling International
- SLB
- Superior Drillpipe Manufacturing, Inc.
- Tenaris S.A.
- Tercel Oilfield Products
- TMK Group
- Vallourec S.A.
- Weatherford International plc
Neueste Industrielle Entwicklungen in Wired-Drill-Pipe-Markt
- September 2025: Vallourec unterzeichnete eine langfristige OCTG-Vereinbarung mit Petrobras für die Offshore-Bohrlochversorgung von 2026 bis 2029, mit einem potenziellen Umsatz von bis zu 1 Milliarde USD, der den gesamten Umfang nahtloser Rohre und VAM-Premium-Verbindungen für Petrobras' Offshore-Bohrlöcher von 4,5 bis 18 Zoll abdeckt.
- Juli 2025: SLB brachte die autonome Protokollierungsplattform OnWave auf den Markt, ein kabelloses Bohrlochtiefenformationsbewertungssystem, das über Bohrgestänge ohne Kabeleinheit eingesetzt wird; erzielte eine 70-%-Reduzierung der Landezeit im Vergleich zu konventionellen Kabelmethoden unter Eagle-Ford-Hochtemperatur-Managed-Pressure-Drilling-Bedingungen.
- Juli 2025: Vallourec erhielt einen bedeutenden ADNOC-Auftrag für mehr als 30.000 Tonnen Kohlenstoffstahl-Rohre mit VAM-Premium-Verbindungen im Rahmen seiner laufenden Langzeitvereinbarung, was das anhaltende Kapitalengagement der Vereinigten Arabischen Emirate für Offshore- und Onshore-Bohrprogramme widerspiegelt.
- April 2025: Vallourec erhielt einen Auftrag der Kuwait Oil Company im Wert von mehr als 130 Millionen USD für die OCTG-Lieferung, einschließlich hochdrehmoment-bündiger Premium-Verbindungen für technisch anspruchsvolle Bohrloch-Anwendungen.
Globaler Wired-Drill-Pipe-Markt – Berichtsumfang
Ein Wired Drill Pipe (WDP) ist ein fortschrittlicher Typ von Öl- und Gas-Bohrgestänge, das ein eingebettetes Hochgeschwindigkeits-Datenübertragungssystem aufweist, typischerweise ein Koaxialkabel, das durch jede Rohrverbindung geführt wird.
Der Wired-Drill-Pipe-Markt ist nach Komponente, Anwendung, Technologie und Geografie segmentiert. Nach Komponente ist der Markt in den Wired-Drill-Pipe-Körper, das Telemetriesystem, die Oberflächenausrüstung, die Bohrlochtiefenkommunikations- und Verbindungskomponenten sowie sonstige Komponenten unterteilt. Nach Anwendung ist der Markt in Onshore-Bohrung und Offshore-Bohrung untergliedert. Nach Technologie ist der Markt in Wired-Drill-Pipe-Telemetrie, Echtzeit-Übertragung von Bohrlochtiefendaten, Messung während des Bohrens (MWD) Integration, Protokollierung während des Bohrens (LWD) Integration und sonstige Kommunikationstechnologien segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Wired-Drill-Pipe-Markt in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Wired-Drill-Pipe-Körper |
| Telemetriesystem |
| Oberflächenausrüstung |
| Bohrlochtiefenkommunikations- und Verbindungskomponenten |
| Sonstige Komponenten |
| Onshore-Bohrung |
| Offshore-Bohrung |
| Wired-Drill-Pipe-Telemetrie |
| Echtzeit-Übertragung von Bohrlochtiefendaten |
| Messung während des Bohrens (MWD) Integration |
| Protokollierung während des Bohrens (LWD) Integration |
| Sonstige Kommunikationstechnologien |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Niederlande | |
| Norwegen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Oman | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Komponente | Wired-Drill-Pipe-Körper | |
| Telemetriesystem | ||
| Oberflächenausrüstung | ||
| Bohrlochtiefenkommunikations- und Verbindungskomponenten | ||
| Sonstige Komponenten | ||
| Nach Anwendung | Onshore-Bohrung | |
| Offshore-Bohrung | ||
| Nach Technologie | Wired-Drill-Pipe-Telemetrie | |
| Echtzeit-Übertragung von Bohrlochtiefendaten | ||
| Messung während des Bohrens (MWD) Integration | ||
| Protokollierung während des Bohrens (LWD) Integration | ||
| Sonstige Kommunikationstechnologien | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Niederlande | ||
| Norwegen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Oman | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Wired Drill Pipe an?
Die Nachfrage wird durch den Bedarf an schnelleren Bohrlochtiefendaten, Bohrautomatisierung und geringerer unproduktiver Zeit in komplexen Bohrlöchern gestützt. Der Sektor soll von 2027 bis 2032 mit einer CAGR von 5,42 % wachsen.
Wie groß ist der Wired-Drill-Pipe-Sektor im Jahr 2027?
Der Sektor wird für 2027 auf 3,43 Milliarden USD geschätzt und soll bis 2032 4,47 Milliarden USD erreichen.
Welche Anwendung wächst am schnellsten für Wired Drill Pipe?
Offshore-Bohrung soll bis 2032 mit einer CAGR von 6,4 % wachsen, da Tiefwasser- und reichweitenstarke Bohrlöcher Echtzeit-Daten und Einsparungen bei der Bohrgerätezeit höher bewerten.
Welche Region hat die stärksten Wachstumsaussichten für Wired Drill Pipe?
Der Asien-Pazifik-Raum soll bis 2032 mit einer CAGR von 6,3 % wachsen, unterstützt durch Bohrungsaktivitäten in China, Südostasien und Indien.
Was ist das Haupthindernis für eine breitere Einführung von Wired Drill Pipe?
Hohe Flotten- und Einsatzkosten bleiben das Haupthindernis, insbesondere für kleinere Betreiber, die die anfängliche Investition nicht auf mehrere Bohrlöcher verteilen können.
Welches Technologiesegment wächst am schnellsten?
Echtzeit-Übertragung von Bohrlochtiefendaten soll bis 2032 mit einer CAGR von 6,1 % wachsen, da Betreiber Hochbandbreitenverbindungen für reichhaltigere Messungen und schnellere Bohrentscheidungen nutzen.