
湿式スクラバー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.46 十億米ドル |
| 市場規模 (2031) | 2.21 十億米ドル |
| 成長率 (2026 - 2031) | 8.60 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる湿式スクラバー市場分析
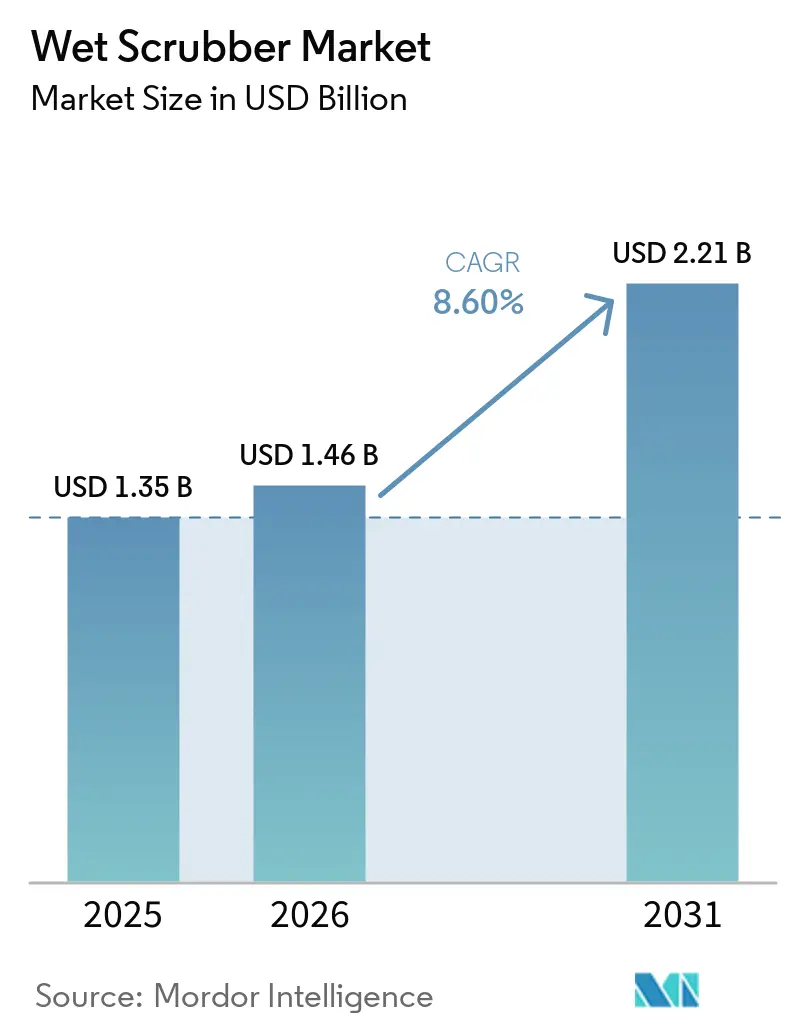
湿式スクラバー市場規模は、2025年の1.35 ビリオン 米ドルおよび2026年の1.46 ビリオン 米ドルから、2031年までに2.21 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年の間のCAGRは8.60%です。グローバル湿式スクラバー市場は、工業プラントおよび海上輸送ルートにおける硫黄酸化物、酸性ガス、粒子状物質の排出に対するより厳格な規制によって支えられています。改訂されたEU産業排出指令に基づく許可審査は、旧式設備を持つ事業者の設備投資決定を前倒しにする可能性があります。[1] 海洋事業者も、地中海SOx排出規制海域の指定を受け、適合低硫黄燃料と承認済み排気ガス洗浄システムのいずれかを選択する必要性が広がっています。アジア太平洋および中東における設備増強は、新規設置の対象市場を拡大しており、北米および欧州の老朽化したシステムは更新工事を支えています。サプライヤーは、モジュール式設備、閉鎖ループ式排水処理、および初期設置後のサービス関係を延長できる監視ツールで対応しています。
主要レポートのポイント
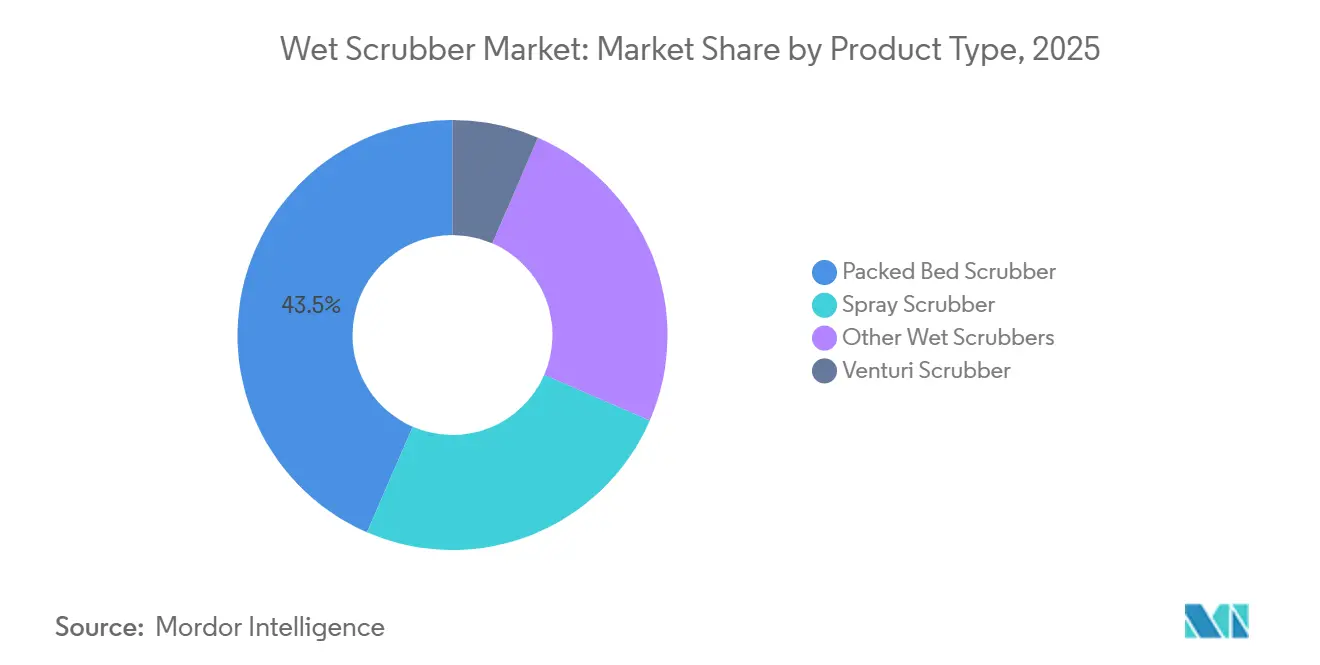
- 製品タイプ別では、充填塔式湿式スクラバーが2025年のグローバル湿式スクラバー市場シェアの43.5%を占め、ベンチュリスクラバーシステムは2031年までに9.1%のCAGRで成長すると予測されています。
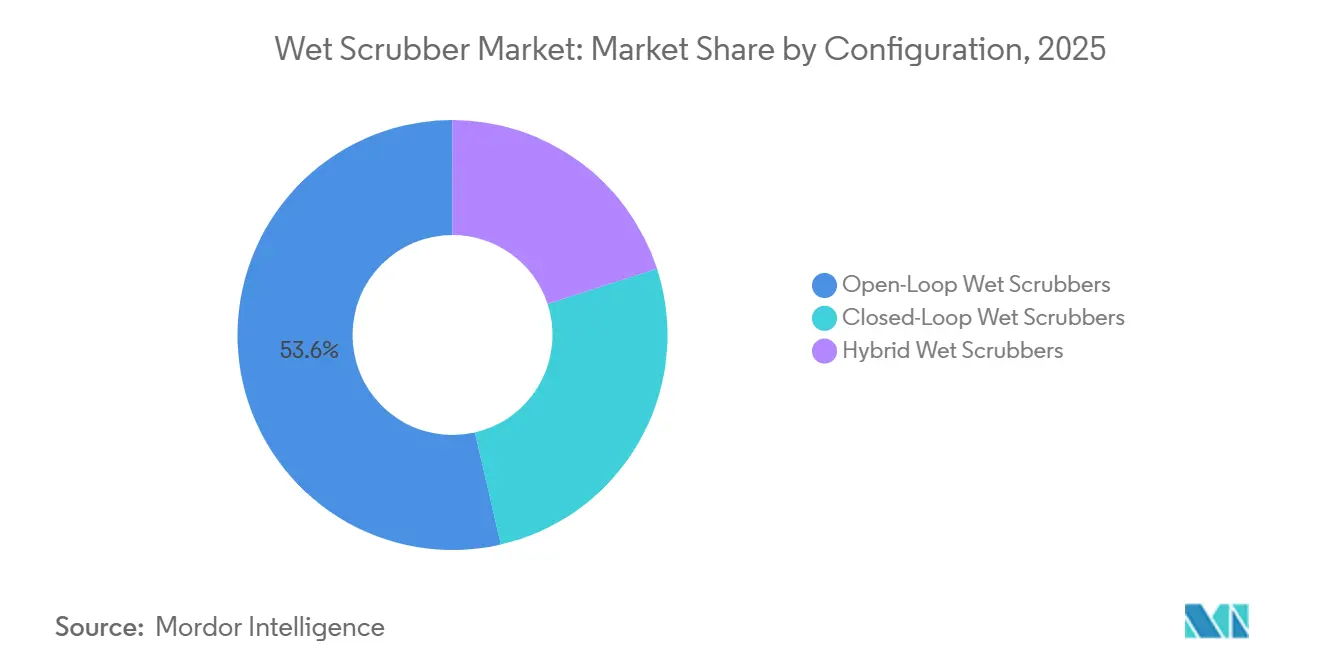
- 構成別では、開放ループシステムが2025年のグローバル湿式スクラバー市場シェアの53.6%を占め、ハイブリッド式スクラバーは2031年までに9.8%のCAGRで拡大すると予測されています。
- 最終用途産業別では、発電が2025年のグローバル湿式スクラバー市場規模の25.6%を占め、2031年までに9.3%のCAGRで成長すると予測されています。
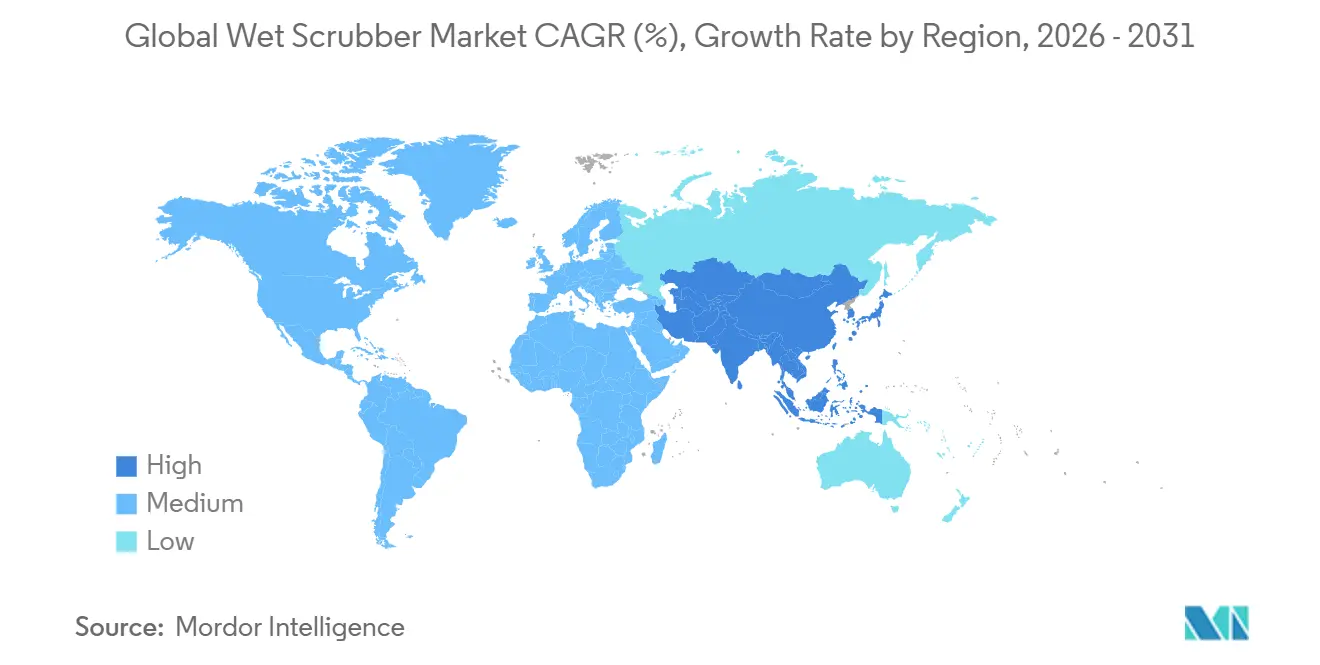
- 地域別では、アジア太平洋が2025年のグローバル湿式スクラバー市場規模の34.8%を占め、2031年までに9.9%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| SOx、酸性ガス、粒子状物質規制の強化 | +2.8% | グローバル、特に北米、欧州、アジア太平洋に集中 | 中期(2〜4年) |
| アジア太平洋および中東における産業設備の拡大 | +2.0% | 中国、インド、インドネシア、ベトナム、サウジアラビア、アラブ首長国連邦 | 長期(4年以上) |
| IMO硫黄規制遵守下における海洋燃料コスト裁定 | +1.2% | 地中海、北海、バルト海ルートを含むグローバル海上ルート | 短期(2年以内) |
| 高温・高粉塵プロセスにおける多汚染物質制御 | +0.9% | アジア太平洋のセメントおよび金属、ならびにグローバルの廃棄物発電・精製 | 中期(2〜4年) |
| 設置済みベースにおける改修・更新需要 | +0.7% | 北米および欧州 | 中期(2〜4年) |
| デジタル監視、閉鎖ループ排水処理、予知保全 | +0.4% | グローバル、北米および欧州での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
SOx、酸性ガス、粒子状物質排出規制の強化
規制要件は、グローバル湿式スクラバー市場における最大の需要源であり続けています。指令2024/1785は、2024年8月に改訂された産業排出規則を発効させ、加盟国に更新されたフレームワークの適用を求めています。共通廃ガス管理・処理システムの結論は、既存設備が2026年12月までに関連義務を満たすことを求めています。米国では、石灰製造に関する2024年の技術審査およびコークス炉バッテリーに関する2025年の審査が、対象施設の規制要件を強化しました。許可期限まで遵守作業を先送りにする事業者は、設備および設置サービスに対する集中的な需要期間を生み出す可能性があります。グローバル湿式スクラバー市場は、標準化されたモジュールと確立された請負業者サポート提供できるサプライヤーに有利に働きます。
アジア太平洋および中東における産業設備の拡大
新規の電力、精製、金属、プロセス産業プロジェクトは、グローバル湿式スクラバー市場に耐久性のある設置基盤を生み出します。2026年3月、Thermax Babcock & Wilcox Energy Solutionsは、マディヤ・プラデーシュ州の1×800 MW超超臨界プラント向けに、排出適合システムを含む1,600 クロール インドルピーのボイラーパッケージ契約を受注しました。この規模の電力プロジェクトは、統合された排煙ガス管理を必要とし、関連する排水処理設備への需要を生み出す可能性があります。より重質で高硫黄の原料を処理する中東の製油所は、長いエンジニアリングサイクルを伴う大型ガス処理システムを必要とする場合があります。中国、インド、インドネシア、ベトナム、サウジアラビア、アラブ首長国連邦における設備拡大も、更新プロジェクトを超えた需要を広げています。グローバル湿式スクラバー市場は、排出規制が試運転後に追加されるのではなく、設計段階で規定される場合に恩恵を受けます。
IMO硫黄規制遵守下における海洋燃料コスト裁定
海洋燃料規則は、グローバル湿式スクラバー市場における排気ガス洗浄システムへの需要を引き続き形成しています。地中海は2025年5月1日にSOx排出規制海域となり、当該海域の船舶が使用する燃料油に0.10%の硫黄制限が適用されました。[2] この規則は、事業者が適合燃料または承認された同等の遵守方法を使用しなければならないルートを拡大します。スクラバーの商業的根拠は、燃料スプレッド、船舶稼働率、航路パターン、および現地の洗浄水要件によって異なります。これらの要因は船隊によって異なるため、需要は規制水域への頻繁な露出を持つ事業者の間で最も強くなります。グローバル湿式スクラバー市場は、複数の規制管轄区域にわたって運用可能な設備を指定する船舶更新プログラムからも恩恵を受けます。
デジタル監視、閉鎖ループ排水処理、予知保全
デジタル機能は、グローバル湿式スクラバー市場の価値提案においてより重要になっています。2026年のスクラバー洗浄水監視に関する研究では、過渡的な起動・停止条件における異常検知の再現率が98%と報告されました。接続された送信機は、遠隔診断、自動試薬投入、および保全計画をサポートできます。これらの機能は、遵守記録へのアクセスが必要で、操業中断のコストが高い場所で有用です。閉鎖ループ処理システムはまた、厳格な排出条件を持つ場所で液体処理に対する事業者の制御を強化します。設備と監視ソフトウェアの両方を供給するメーカーは、長期的なサービスの役割を強化できます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水消費、水不足、排水処理負担 | -0.6% | インド、オーストラリア、中東、米国南西部 | 中期(2〜4年) |
| 高圧力損失、ポンプエネルギー、総所有コスト | -0.5% | グローバル、特に欧州および南アジア | 中期(2〜4年) |
| 洗浄水排出規制と規制の断片化 | -0.4% | 欧州沿岸国および寄港国管轄区域 | 中期(2〜4年) |
| 乾式、半乾式、燃料転換、代替燃料ソリューションによる代替 | -0.7% | 水不足地域および海洋用途 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
水消費、水不足、排水処理負担
水の制約は、グローバル湿式スクラバー市場の一部のプロジェクト機会を制限しています。2025年の研究では、酸処理環境における水リサイクルシステムの経済性と環境性能において、パージ分率の管理が中心的であることが明らかになりました。ブローダウンを増やすと酸の蓄積を減らすことができます、水使用量と廃水処理コストが増加します。内陸施設は沿岸排出アクセスがないため、より大きな制約に直面する可能性があります。水不足州のインドの電力・工業サイトでは、ゼロ液体排出システムが必要になる場合があり、スクラバープロジェクトに処理インフラが追加されます。これらの条件は循環設計を支持しますが、調達、許可取得、エンジニアリング作業を延長する可能性があります。
乾式、半乾式、燃料転換、代替燃料ソリューションによる代替
乾式および半乾式の代替手段は、水へのアクセスが制限されているグローバル湿式スクラバー市場を制約します。スプレードライヤー吸収装置、循環乾式スクラバー、および活性コークスシステムは、液体使用が制限されたグリーンフィールドサイトで検討される場合があります。海運では、燃料転換と触媒制御が特定の排出義務を遵守するための別の手段を提供します。2026年7月、WärtsiläはNavigator Amon Shipping向けの2隻の51,350 m³中型LPGおよび液体アンモニア運搬船に、SCR NOx低減装置付きアンモニア燃料補助エンジンの注文を受けました。DNV2026年5月1日に選択触媒還元システムに関する新たな要件を導入しました。湿式システムは、排気流が可溶性ガス、微細粒子、重金属、塩化水素、フッ化水素、二酸化硫黄の除去を統合された処理プロセスで必要とする場合に引き続き関連性を持ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
充填塔スクラバーが需要をリードし、ベンチュリシステムが最速成長充填塔式湿式スクラバーは、2025年のグローバル湿式スクラバー市場シェアの43.5%を占めました。化学処理、半導体製造、製薬生産では、酸性ガス除去と耐腐食性が重要なこれらのシステムが使用されています。米国環境保護庁は、湿式スクラバーが適切な運転条件下で可溶性ガス状汚染物質の90%以上を除去できると述べています。構造化または不規則充填材はガスと液体の接触を増加させ、塩化水素、フッ化水素、二酸化硫黄、アンモニアの処理をサポートします。半導体の湿式洗浄およびエッチング活動は、専用の制御システムを必要とする酸性ガスを発生させる可能性があります。製薬および特殊化学品の操業も、文書化された再現可能な性をサポートするシステムを重視します。これらの要件は、グローバル湿式スクラバー市場内で目的に合わせた充填塔式設備のプレミアムポジションを維持するのに役立ちます。
ベンチュリスクラバーは2031年までに9.1%のCAGRで拡大すると予測されています。その高エネルギー接触メカニズムは、高粉塵・高温排気流に適しています。セメントキルン、金属製錬炉、廃棄物発電プラントは、充填媒体を詰まらせる可能性のある粘着性、研磨性、または反応性の物質を生成することがあります。したがって、ベンチュリスロートはこれらの施設にとって好ましい第一段階の制御アプローチとなる場合があります。スプレータワーは、低圧力損失が必要な酸ミスト制御、食品・飲料加工における臭気制御、排煙ガス予冷却の需要を維持しています。粒子捕集とガス吸収を組み合わせた流動床設計は、化学および気相成長用途に対応できます。グローバル湿式スクラバー産業における製品選択は、汚染物質の混合、ガス温度、粒子特性、および必要なメンテナンス間隔によって異なります。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
構成別:
開放ループシステムが最大を維持しながらハイブリッド設計が台頭オープンループシステムは、2025年の世界ウェットスクラバー市場シェアの53.6%占めた。これらは海洋環境や水資源が豊富な工業立地において広く使用されてきた。その運用モデルは、流入する液体を用いて汚染物質を吸収し、処理済み排水を適用される地域の規制に従って管理するものである。このアプローチは、適切な運用プロファイルを持つオペレーターにとって初期の複雑さを軽減できる。クローズドループシステムは循環アルカリ液を使用し、ブローダウンの管理が必要となる。これらは、寄港地、排出規制、または排水処理条件により直接排出が現実的でない場合に適している。構成の選択は、設備コストと同様に運用場所にも依存する傾向が強まっている。
ハイブリッドウェットスクラバーは、2031年までに9.8%のCAGRで成長すると予測されている。これらは、地域の運用要件に基づいてオープンループモードとクローズドループモードを切り替えることができる。2026年7月、ワルトシラはグリマルディグループの9隻のフェリー新造船向けに、ハイブリッド排気スクラバーシステムを含む推進ソリューションを確定した。このプロジェクトは、複数の管轄区域を航行する船舶対する柔軟な設備の魅力を示している。オープンループのみの船隊を持つオペレーターは、排出基準が厳格化した場合に運用上の選択肢が狭まる可能性がある。したがって、ハイブリッド仕様は初期購入決定後の更新および改修工事を支援できる。世界のウェットスクラバー市場は、オペレーターのコンプライアンスの不確実性を低減する構成へとシフトしている。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
最終用途産業別:
発電がシェアと成長をリード発電部門は2025年の世界ウェットスクラバー市場規模の25.6%を占め、2031年までに9.3%のCAGRで成長すると予測されている。既存の石炭火力発電設備は排煙脱硫の改修が必要であり、新規の超々臨界圧プロジェクトは設計段階から排出制御が求められる。中国のGB 13223フレームワークは、対象となる発電ユニットに対して低排出要件を支持している。インドは大型火力発電所に対して排煙脱硫義務を維持している。これらの要件がスクラバーシステム、薬剤処理、および関連する水処理への需要を生み出している。化学・石油化学施設もまた、反応器、蒸留設備、貯蔵ベントからの酸性ガス、溶剤蒸気、微細粒子を管理するために多段式システムを用している。この組み合わせにより、世界のウェットスクラバー産業はユーティリティおよびプロセス用途にわたる幅広い基盤を持つ。
セメント、金属・鉱業、および精製は、それぞれ異なる技術要件を持つ重要な用途グループを形成している。セメントプラントは、排気流に高い粉塵負荷が含まれるため、ベンチュリ式前処理が必要となることが多い。精製ユニットは、流動接触分解および流動コーカー操業からの二酸化硫黄排出に対して湿式ガス洗浄が必要となる場合がある。2025年12月、Babcock & Wilcoxはカナダの石油精製所向けに4,000万米ドルの湿式ガス洗浄設備契約を受注した。管理された海運区域の拡大に伴い、海洋用途が需要を支えている。廃棄物発電設備は、排気流に複数の汚染物質が含まれるため、設計された多段式システムが必要となる場合がある。製薬および半導体施設は、専門サプライヤーに対して定期的な検証およびサービス業務をもたらす。
地域分析
アジア太平洋地域ウェットスクラバー市場
アジア太平洋地域は2025年の世界ウェットスクラバー市場シェアの34.8%を占め、2031年までに9.9%のCAGRで成長すると予測されている。中国の産業排出規制の枠組みは、電力・鉄鋼・セメント施設における需要を支えている。インドの石炭火力発電設備は、排煙脱硫および関連する水処理インフラのパイプラインを維持している。日本と韓国は、より厳格なモニタリング要件を伴う高効率システムへの需要を集中させている。ベトナム、インドネシア、タイは、初期設備設置を必要とするグリーンフィールドの産業・電力プロジェクトを追加している。アジア太平洋地域は、世界ウェットスクラバー市場における主要な地理需要の中心地であり続けている。
ヨーロッパウェットスクラバー市場
ヨーロッパは2025年において地域別で2番目に大きなシェアを保持した。改訂された産業排出指令は、許可審査と設備アップグレードの継続的なサイクルを支援している。ヨーロッパの需要は、新規石炭設備よりも、レトロフィット、近代化、モニタリング、化学操業、廃棄物発電、および海洋プロジェクトに集中している。地中海排出規制海域(ECA)は、ヨーロッパ航路に就航する船舶に対するコンプライアンス対応ソリューションの重要性を高めている。ポーランドは近隣市場の多くよりも大規模な石炭発電設備を維持しており、従来型の排煙制御需要を支えている。ヨーロッパにおける世界ウェットスクラバー市場は、コンプライアンスのスケジュール、既設設備のアップグレード、およびライフサイクルサービス要件によって形成されている。
南北アメリカおよび中東・アフリカウェットスクラバー市場
北米は、化学品、石灰、コークス炉、および精製分野における米国環境保護庁(EPA)主導のコンプライアンス資から恩恵を受けている。2025年のBabcock & Wilcox製油所契約は、カナダにおける二酸化硫黄制御への継続的な支出を示している。メキシコは石油化学およびセメント活動を通じて需要を追加している。南米は規模が小さく、ブラジルおよびチリにおける金属、鉱業、パルプ、紙の用途が主導している。中東およびアフリカは、下流石油化学設備および南アフリカの鉱業活動により、アジア太平洋地域以外で成長している。これらの地域は、新規産業設備がより厳格な大気質要件と組み合わされるプロジェクト機会を提供している。
競合ランドスケープ
市場集中度
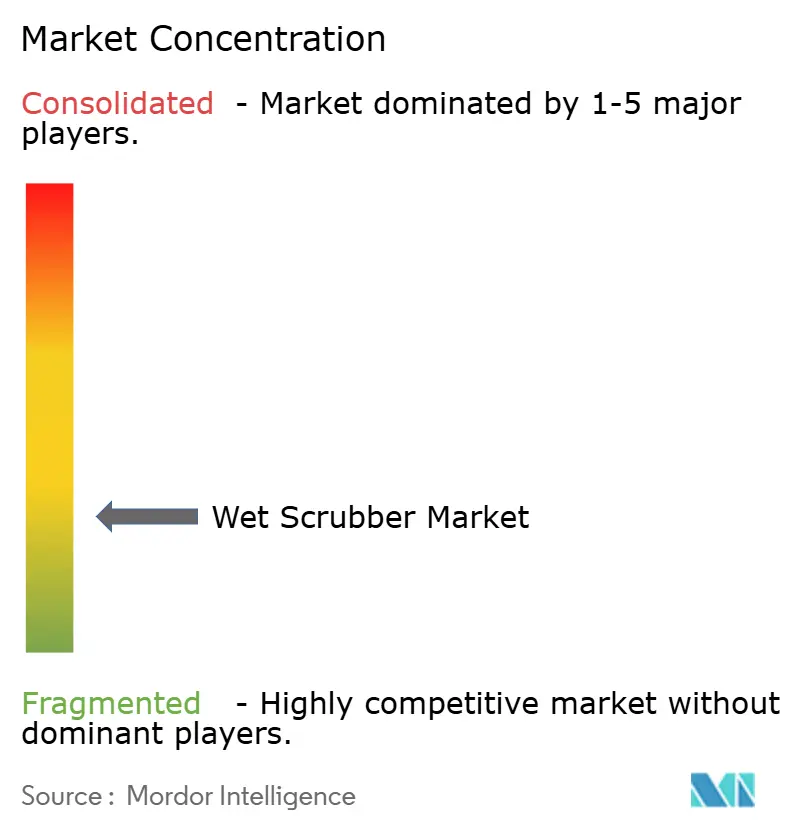
グローバル湿式スクラバー市場は、用途と地域にわたって断片化されています。Alfa Laval、Wärtsilä、ANDRITZ、Babcock & Wilcox、GEA Groupは、技術の幅広さ、エンジニアリング能力、ライフサイクルサービスを通じて競合しています。CECO Environmental、Thermax、Bionomic Industries、Tri-Mer、および地域の製造業者は、より特化した構成で競合しています。顧客は、関連する環境設備にわたる遵守文書と保証調整を簡素化できるサプライヤーをますます好むようになっています。この傾向は、ガス処理、排水処理、監視、および隣接する排出制御システムをカバーするポートフォリオの価値を高めます。グローバル湿式スクラバー市場は、プロセス条件がカスタム設計を必要とする場合、専門業者に対して引き続き開かれています。
GEAはIFAT 2026において廃棄物発電排煙ガス処理向けのスプレードライヤー吸収技術を発表しました。この動きは、サプライヤーがより広いプロジェクト範囲に対応するために湿式および乾式処理オプションにわたって拡大している様子を示しています。Wärtsiläは2024年の改修プロジェクトで3隻のコンテナ船向けにCCS対応27.5 MWスクラバーを供給しました。このアプローチは、後の炭素回収統合に向けて設備を位置づけることができます。Wärtsiläの2026年グリマルディ受注も、新造船仕様におけるハイブリッドシステムの役割を示しています。これらの投資は、除去効率だけを超えた競争をシフトさせます。
デジタル統合とサービスの深さは、グローバル湿式スクラバー市場においてサプライヤーをますます差別化しています。監視ツールは、運用記録、診断サポート、保全計画を提供できます。監視システムを設置した設備サプライヤーは、後のアップグレードおよびサービス契約においてより強い役割を持つ可能性があります。モジュール式、スキッドマウント型充填塔システムは、新興市場の中規模製薬および特殊化学品顧客に引き続き関連性があります。これらの購入者は多くの場合、用途固有の設備を必要としますが、大型ユーティリティプロジェクトの規模は必要としない場合があります。主要企業の合算市場シェア数値は提供されていないため、断片化した競合構造を超えた正確な集中度ランキングを証拠は支持しません。
湿式スクラバー産業のリーダー企業
-
Alfa Laval AB
-
Wärtsilä Oyj Abp
-
Babcock & Wilcox Enterprises, Inc.
-
ANDRITZ AG
-
CECO Environmental Corp.
- 注:主要企業の掲載順は順位を示すものではありません。
ウェットスクラバー市場 このレポートでカバーされる企業
- Alfa Laval AB
- ANDRITZ AG
- Anguil Environmental Systems, Inc.
- Babcock & Wilcox Enterprises, Inc.
- Beltran Technologies, Inc.
- Bionomic Industries, Inc.
- CECO Environmental Corp.
- Croll-Reynolds Company, Inc.
- Ducon Technologies, Inc.
- DuPont de Nemours, Inc.
- Fuji Electric Co., Ltd.
- GEA Group Aktiengesellschaft
- KCH Engineered Systems, Inc.
- Manta Marine Technologies AS (formerly Yara Marine Technologies AS)
- Monroe Environmental Corporation
- Nederman Holding AB
- Pollution Systems, Inc.
- Sly, LLC
- Thermax Limited
- Tri-Mer Corporation
- Valmet Oyj
- Verantis Environmental Solutions Group
- Wartsila Oyj Abp
最近の産業開発事情 ウェットスクラバー市場
- 2026年7月:ワルトシラは、Navigator Amon Shippingの新造51,350 m³中型LPGおよび液体アンモニア運搬船2隻向けに、SCR NOx低減装置を備えたワルトシラ25アンモニア補助エンジンを供給する受注を獲得した。
- 2026年7月:ワルトシラは、グリマルディグループ船隊向けの9隻のフェリー新造船に対し、ハイブリッド排気スクラバーシステムを含む推進ソリューションを確定した。
- 2026年3月:ThermaxグループのTBWES子会社は、マディヤ・プラデーシュ州の1×800 MW超々臨界圧火力発電所向けに1億6,809万米ドルのボイラーパッケージ契約を受注した。
グローバル湿式スクラバー市場レポートの範囲
湿式スクラバーは、液体(通常は水または化学溶液)を使用して、工業排気流から有害な粉塵、ガス、化学物質を除去する大気汚染制御装置です。
グローバル湿式スクラバー市場は、製品タイプ、構成、最終用途産業、地域によってセグメント化されています。製品タイプ別では、市場は充填塔スクラバー、ベンチュリスクラバー、スプレースクラバー、その他の湿式スクラバーにセグメント化されています。構成別では、市場は開放ループ湿式スクラバー、閉鎖ループ湿式スクラバー、ハイブリッド湿式スクラバーにセグメント化されています。最終用途産業別では、市場は発電、化学・石油化学、セメント、精製、パルプ・製紙、金属・鉱業、廃棄物発電・廃棄物焼却、海洋・海運、食品・飲料、製薬、半導体・電子機器、石油・ガス、その他の産業にセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバル湿式スクラー市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 充填塔スクラバー |
| ベンチュリスクラバー |
| スプレースクラバー |
| その他の湿式スクラバー |
| 開放ループ湿式スクラバー |
| 閉鎖ループ湿式スクラバー |
| ハイブリッド湿式スクラバー |
| 発電 |
| 化学・石油化学 |
| セメント |
| 精製 |
| パルプ・製紙 |
| 金属・鉱業 |
| 廃棄物発電・廃棄物焼却 |
| 海洋・海運 |
| 食品・飲料 |
| 製薬 |
| 半導体・電子機器 |
| 石油・ガス |
| その他の産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 充填塔スクラバー | |
| ベンチュリスクラバー | ||
| スプレースクラバー | ||
| その他の湿式スクラバー | ||
| 構成別 | 開放ループ湿式スクラバー | |
| 閉鎖ループ湿式スクラバー | ||
| ハイブリッド湿式スクラバー | ||
| 最終用途産業別 | 発電 | |
| 化学・石油化学 | ||
| セメント | ||
| 精製 | ||
| パルプ・製紙 | ||
| 金属・鉱業 | ||
| 廃棄物発電・廃棄物焼却 | ||
| 海洋・海運 | ||
| 食品・飲料 | ||
| 製薬 | ||
| 半導体・電子機器 | ||
| 石油・ガス | ||
| その他の産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2031年までのグローバル湿式スクラバー市場の予測規模は?
グローバル湿式スクラバー市場は、2026年の1.46 ビリオン 米ドルから8.60%のCAGRで、2031年までに2.21 ビリオン 米ドルに達すると予測されています。
2025年に最大のシェアを持つ湿式スクラバーの製品タイプはどれですか?
充填塔式湿式スクラバーが2025年に43.5%のシェアでリードしました。そのポジションは、可溶性酸性ガスの信頼性の高い処理を必要とする化学、半導体、製薬操業での使用を反映しています。
最も速く成長している湿式スクラバーの構成はどれですか?
ハイブリッド湿式スクラバーは2031年までに9.8%のCAGRで成長すると予測されています。航路と排出条件の変化に応じて、開放ループと閉鎖ループの運用モードを選択できます。
なぜ発電が湿式スクラバー需要をリードしているのですか?
発電は2025年に25.6%のシェアを占め、9.3%のCAGRで成長すると予測されています。既存の石炭発電所は排煙脱硫アップグレードを必要とし、新しい大型プラントは設計段階から排出規制を必要とします。
2031年まで最も速く成長すると予測されている地域はどこですか?
アジア太平洋は2025年に34.8%のシェアを保持した後、2031年までに9.9%のCAGRで成長すると予測されています。この地域は、大型工業経済における改修需要と新規電力・プロセス設備を組み合わせています。