
Taille et part du marché des épurateurs humides
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.46 Milliards de dollars |
| Taille du Marché (2031) | 2.21 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.60 % |
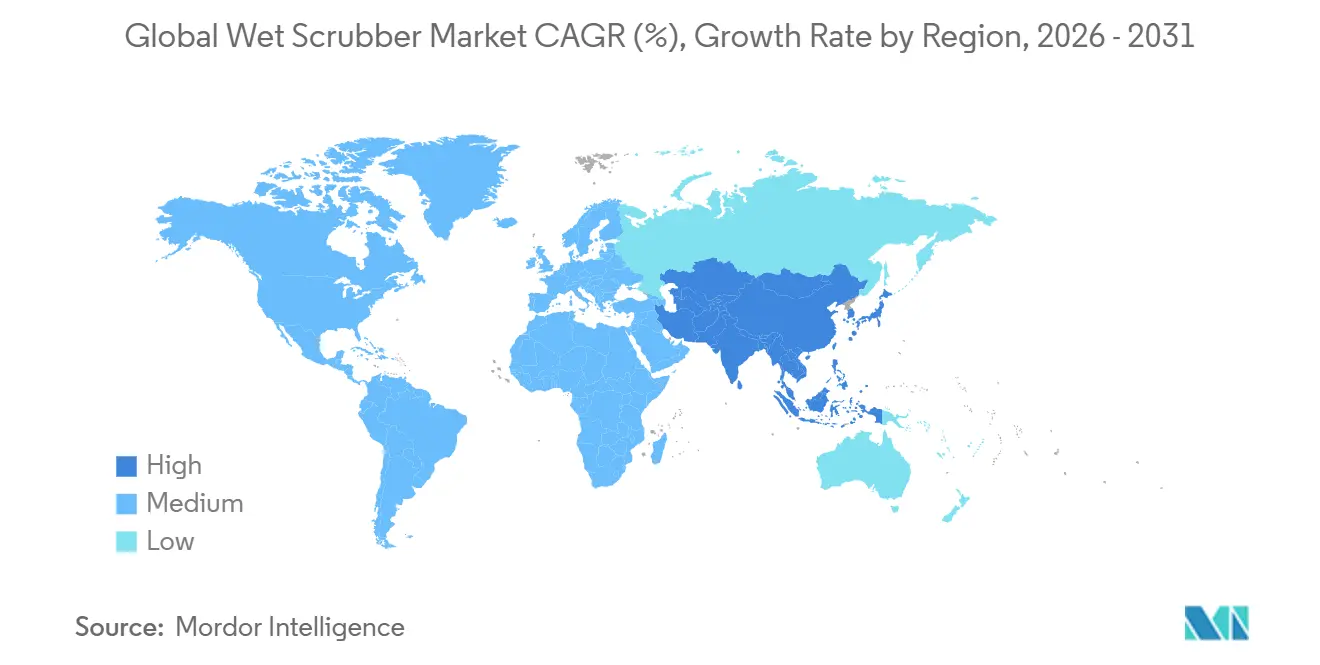
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des épurateurs humides par Mordor Intelligence
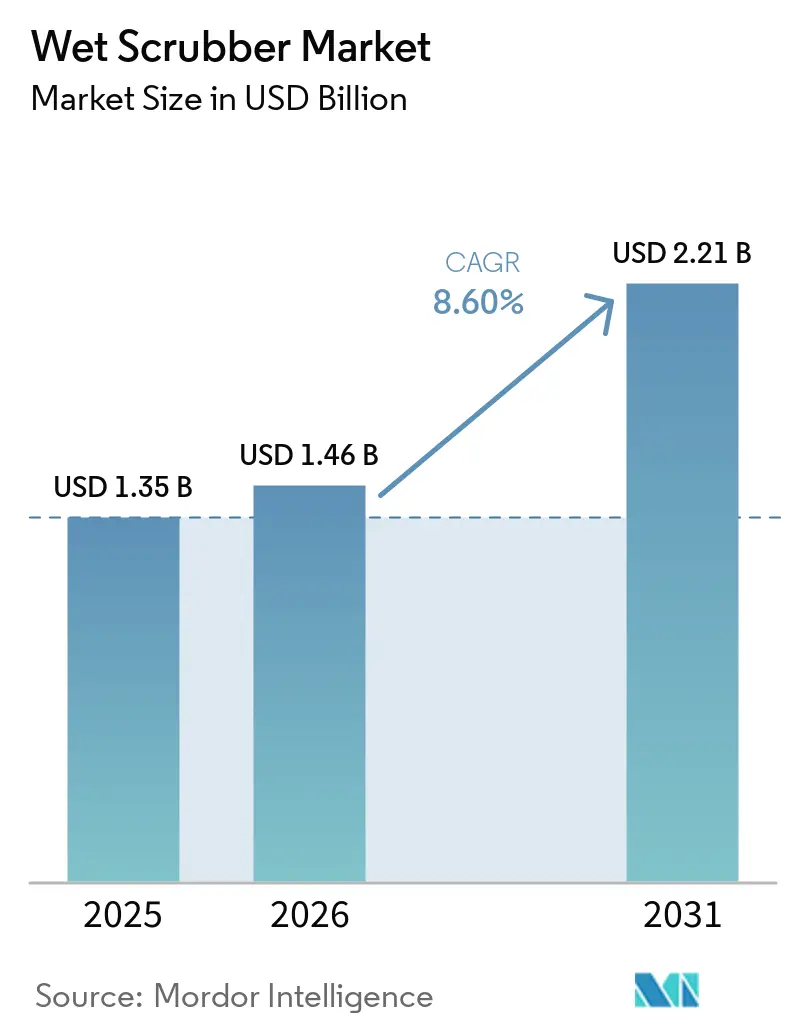
La taille du marché des épurateurs humides devrait s'étendre de 1,35 milliard USD en 2025 et 1,46 milliard USD en 2026 à 2,21 milliards USD d'ici 2031, à un CAGR de 8,60 % entre 2026 et 2031. Le marché mondial des épurateurs humides est soutenu par des contrôles plus stricts sur les oxydes de soufre, les gaz acides et les émissions de particules dans les installations industrielles et les routes maritimes. Les révisions de permis dans le cadre de la directive européenne révisée sur les émissions industrielles peuvent accélérer les décisions d'investissement pour les opérateurs disposant d'équipements plus anciens.[1] Les opérateurs maritimes sont également confrontés à un besoin plus large de choisir entre un carburant à faible teneur en soufre conforme et des systèmes approuvés de nettoyage des gaz d'échappement, à la suite de la désignation de la Méditerranée comme zone de contrôle des émissions de SOx. Les ajouts de capacité en Asie-Pacifique et au Moyen-Orient élargissent la base adressable pour les nouvelles installations, tandis que les systèmes vieillissants en Amérique du Nord et en Europe soutiennent les travaux de remplacement. Les fournisseurs répondent avec des équipements modulaires, une gestion de l'eau en boucle fermée et des outils de surveillance qui peuvent prolonger les relations de service après l'installation initiale.
Points clés du rapport
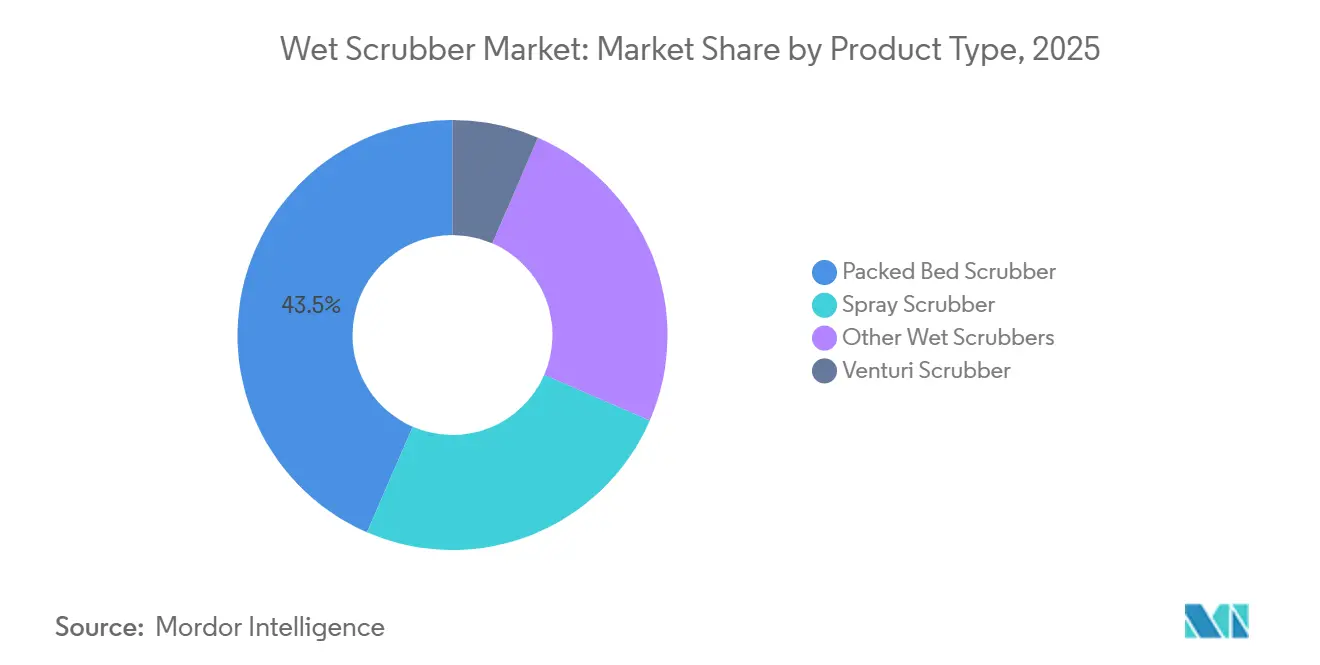
- Par type de produit, les épurateurs humides à lit garni détenaient 43,5 % de la part du marché mondial des épurateurs humides en 2025, tandis que les systèmes d'épurateurs venturi devraient croître à un CAGR de 9,1 % jusqu'en 2031.
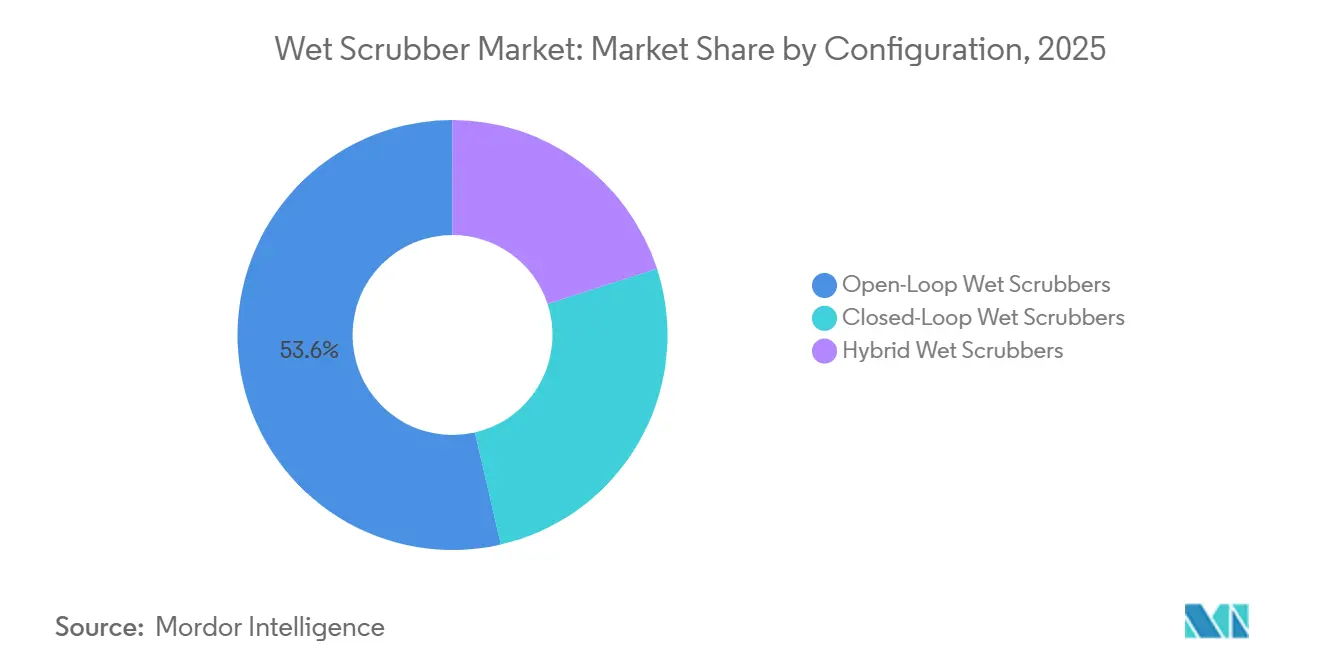
- Par configuration, les systèmes à boucle ouverte détenaient 53,6 % de la part du marché mondial des épurateurs humides en 2025, tandis que les épurateurs humides hybrides devraient se développer à un CAGR de 9,8 % jusqu'en 2031.
- Par secteur d'utilisation finale, la production d'énergie représentait 25,6 % de la taille du marché mondial des épurateurs humides en 2025 et devrait progresser à un CAGR de 9,3 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 34,8 % de la taille du marché mondial des épurateurs humides en 2025 et devrait croître à un CAGR de 9,9 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Limites plus strictes sur les SOx, les gaz acides et les particules | +2.8% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des capacités industrielles en Asie-Pacifique et au Moyen-Orient | +2.0% | Chine, Inde, Indonésie, Vietnam, Arabie saoudite et Émirats arabes unis | Long terme (≥ 4 ans) |
| Arbitrage sur le coût du carburant maritime dans le cadre de la conformité au soufre de l'OMI | +1.2% | Routes maritimes mondiales, y compris la Méditerranée, la mer du Nord et la Baltique | Court terme (≤ 2 ans) |
| Contrôle multi-polluants dans les procédés à haute température et forte teneur en poussières | +0.9% | Ciment et métaux en Asie-Pacifique, ainsi que valorisation énergétique des déchets et raffinage à l'échelle mondiale | Moyen terme (2-4 ans) |
| Demande de modernisation et de remplacement sur la base installée | +0.7% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Surveillance numérique, traitement de l'eau en boucle fermée et maintenance prédictive | +0.4% | Mondial, avec adoption précoce en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des limites d'émissions de SOx, de gaz acides et de particules
Les exigences réglementaires restent la principale source de demande pour le marché mondial des épurateurs humides. La directive 2024/1785 a mis en vigueur des règles révisées sur les émissions industrielles en août 2024 et exige des États membres qu'ils appliquent le cadre mis à jour. Les conclusions relatives aux systèmes communs de gestion et de traitement des gaz résiduaires imposent aux installations existantes de respecter les obligations pertinentes d'ici décembre 2026. Aux États-Unis, la révision technologique de 2024 pour la fabrication de chaux et la révision de 2025 des batteries de fours à coke ont renforcé les exigences de contrôle pour les installations concernées. Les opérateurs qui reportent les travaux de mise en conformité jusqu'à l'échéance d'un permis peuvent créer une période de demande concentrée pour les équipements et les services d'installation. Le marché mondial des épurateurs humides favorise donc les fournisseurs capables de proposer des modules standardisés et un soutien contractuel établi.
Expansion des capacités industrielles en Asie-Pacifique et au Moyen-Orient
Les nouveaux projets dans les secteurs de l'énergie, du raffinage, des métaux et de l'industrie de transformation créent une base d'installation durable pour le marché mondial des épurateurs humides. En mars 2026, Thermax Babcock & Wilcox Energy Solutions a décroché un contrat de fourniture de chaudières d'une valeur de 1 600 crore INR pour une centrale ultra-supercritique de 1×800 MW au Madhya Pradesh, incluant des systèmes conformes aux normes d'émissions. Les projets énergétiques de cette envergure nécessitent une gestion intégrée des gaz de combustion et peuvent générer une demande pour les équipements de traitement de l'eau associés. Les raffineries du Moyen-Orient traitant des charges d'alimentation plus lourdes et à plus haute teneur en soufre peuvent nécessiter de grands systèmes de traitement des gaz avec de longs cycles d'ingénierie. L'expansion des capacités en Chine, en Inde, en Indonésie, au Vietnam, en Arabie saoudite et aux Émirats arabes unis élargit également la demande au-delà des projets de remplacement. Le marché mondial des épurateurs humides bénéficie lorsque les contrôles des émissions sont spécifiés dès la phase de conception plutôt qu'ajoutés après la mise en service.
Arbitrage sur le coût du carburant maritime dans le cadre de la conformité au soufre de l'OMI
Les règles relatives au carburant maritime continuent de façonner la demande de systèmes de nettoyage des gaz d'échappement sur le marché mondial des épurateurs humides. La mer Méditerranée est devenue une zone de contrôle des émissions de SOx le 1er mai 2025, appliquant une limite de teneur en soufre de 0,10 % au fioul utilisé par les navires dans la zone.[2] Cette règle élargit les routes sur lesquelles les opérateurs doivent utiliser un carburant conforme ou une méthode de conformité équivalente approuvée. L'intérêt commercial d'un épurateur dépend des écarts de prix des carburants, du taux d'utilisation des navires, des schémas de routes et des exigences locales en matière d'eaux de lavage. Ces facteurs diffèrent selon les flottes, de sorte que la demande est la plus forte parmi les opérateurs fréquemment exposés aux eaux contrôlées. Le marché mondial des épurateurs humides bénéficie également des programmes de renouvellement des navires qui spécifient des équipements capables de fonctionner dans plusieurs juridictions réglementaires.
Surveillance numérique, traitement de l'eau en boucle fermée et maintenance prédictive
Les fonctions numériques deviennent de plus en plus pertinentes pour la proposition de valeur du marché mondial des épurateurs humides. Une étude de 2026 sur la surveillance des eaux de lavage des épurateurs a rapporté un taux de rappel de 98 % pour la détection des anomalies lors des conditions transitoires de démarrage et d'arrêt. Les transmetteurs connectés peuvent prendre en charge les diagnostics à distance, le dosage automatisé des réactifs et la planification de la maintenance. Ces fonctions sont utiles lorsque les registres de conformité doivent être accessibles et que les interruptions d'exploitation sont coûteuses. Les systèmes de traitement en boucle fermée donnent également aux opérateurs un meilleur contrôle sur la gestion des liquides dans les sites soumis à des conditions de rejet strictes. Les fabricants qui fournissent à la fois des équipements et des logiciels de surveillance peuvent renforcer leur rôle de service à long terme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Consommation d'eau, rareté et charge de traitement des effluents | -0.6% | Inde, Australie, Moyen-Orient et sud-ouest des États-Unis | Moyen terme (2-4 ans) |
| Forte perte de charge, énergie de pompage et coût total de possession | -0.5% | Mondial, particulièrement en Europe et en Asie du Sud | Moyen terme (2-4 ans) |
| Restrictions sur le rejet des eaux de lavage et fragmentation réglementaire | -0.4% | États côtiers européens et juridictions des États du port | Moyen terme (2-4 ans) |
| Substitution par des solutions sèches, semi-sèches, de substitution de carburant et de carburants alternatifs | -0.7% | Sites en zones de pénurie d'eau et applications maritimes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Consommation d'eau, rareté et charge de traitement des effluents
Les contraintes en matière d'eau limitent certaines opportunités de projets pour le marché mondial des épurateurs humides. Une étude de 2025 a révélé que la gestion des fractions de purge est au cœur de la performance économique et environnementale des systèmes de recyclage de l'eau dans les environnements de traitement acide. Un taux de purge plus élevé peut réduire l'accumulation d'acide, mais il augmente la consommation d'eau et les coûts d'élimination des eaux usées. Les installations intérieures peuvent faire face à des contraintes plus importantes car elles ne disposent pas d'un accès au rejet côtier. Les sites industriels et énergétiques indiens dans les États déficitaires en eau peuvent nécessiter des systèmes à zéro rejet liquide, ajoutant une infrastructure de traitement à un projet d'épurateur. Ces conditions favorisent les conceptions à recirculation, mais peuvent prolonger les travaux d'approvisionnement, d'autorisation et d'ingénierie.
Substitution par des solutions sèches, semi-sèches, de substitution de carburant et de carburants alternatifs
Les alternatives sèches et semi-sèches contraignent le marché mondial des épurateurs humides là où l'accès à l'eau est limité. Les absorbeurs à séchage par pulvérisation, les épurateurs secs à circulation et les systèmes à coke activé peuvent être envisagés pour les sites en construction neuve avec une utilisation limitée des liquides. Dans le transport maritime, la substitution de carburant et les contrôles catalytiques offrent une autre voie pour se conformer à certaines obligations d'émissions. En juillet 2026, Wärtsilä a reçu une commande pour des moteurs auxiliaires alimentés à l'ammoniac avec des réducteurs SCR de NOx pour 2 transporteurs de GPL et d'ammoniac liquide de taille moyenne. DNV a également introduit une nouvelle exigence pour les systèmes de réduction catalytique sélective le 1er mai 2026. Les systèmes humides restent pertinents lorsqu'un flux de gaz d'échappement nécessite l'élimination de gaz solubles, de fines particules, de métaux lourds, de HCl, de HF et de dioxyde de soufre dans un processus de traitement coordonné.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les épurateurs à lit garni dominent la demande et les systèmes venturi connaissent la croissance la plus rapideLes épurateurs humides à lit garni détenaient 43,5 % de la part du marché mondial des épurateurs humides en 2025. Le traitement chimique, la fabrication de semi-conducteurs et la production pharmaceutique utilisent ces systèmes, où l'élimination des gaz acides et la résistance à la corrosion sont importantes. L'Agence américaine de protection de l'environnement indique que les épurateurs humides peuvent éliminer plus de 90 % des polluants gazeux solubles dans des conditions d'exploitation appropriées. Le garnissage structuré ou aléatoire augmente le contact gaz-liquide et favorise le traitement du HCl, du HF, du SO2 et de l'ammoniac. Les activités de nettoyage humide et de gravure des semi-conducteurs peuvent générer des vapeurs acides nécessitant des systèmes de contrôle dédiés. Les opérations pharmaceutiques et chimiques de spécialité apprécient également les systèmes qui permettent des performances documentées et reproductibles. Ces exigences contribuent à maintenir une position premium pour les équipements à lit garni conçus sur mesure au sein du marché mondial des épurateurs humides.
Les épurateurs venturi devraient se développer à un CAGR de 9,1 % jusqu'en 2031. Leur mécanisme de contact à haute énergie est adapté aux flux de gaz d'échappement à forte teneur en poussières et à haute température. Les fours à ciment, les fonderies de métaux et les installations de valorisation énergétique des déchets peuvent produire des matières collantes, abrasives ou réactives susceptibles d'encrasser les garnissages. Une gorge venturi peut donc être l'approche de contrôle de premier stade préférée pour ces installations. Les tours de pulvérisation maintiennent leur demande pour le contrôle des brouillards acides, le contrôle des odeurs dans l'industrie agroalimentaire et le pré-refroidissement des gaz de combustion lorsqu'une faible perte de charge est nécessaire. Les conceptions à lit fluidisé combinant la capture de particules et l'absorption de gaz peuvent répondre aux applications chimiques et de dépôt en phase vapeur. Le choix du produit dans le secteur mondial des épurateurs humides dépend du mélange de polluants, de la température du gaz, des caractéristiques des particules et de l'intervalle de maintenance requis.



Par configuration :
les systèmes à boucle ouverte restent les plus importants tandis que les conceptions hybrides gagnent du terrainLes systèmes en boucle ouverte ont représenté 53,6 % de la part de marché mondiale des épurateurs humides en 2025. Ils sont largement utilisés dans les environnements maritimes et dans les sites industriels disposant d'une disponibilité en eau suffisante. Leur modèle de fonctionnement utilise le liquide entrant pour absorber les polluants avant que l'effluent traité ne soit géré conformément aux réglementations locales applicables. Cette approche peut réduire la complexité initiale pour les opérateurs disposant de profils d'exploitation adaptés. Les systèmes en boucle fermée utilisent un liquide alcalin recirculé et nécessitent la gestion des purges. Ils sont pertinents lorsque les escales portuaires, les règles de rejet ou les conditions de gestion de l'eau rendent le rejet direct moins pratique. Les choix de configuration dépendent de plus en plus du lieu d'exploitation autant que du coût des équipements.
Les épurateurs humides hybrides devraient croître à un CAGR de 9,8 % jusqu'en 2031. Ils peuvent basculer entre les modes boucle ouverte et boucle fermée en fonction des exigences opérationnelles locales. En juillet 2026, Wärtsilä a confirmé des solutions de propulsion, incluant des systèmes d'épuration des gaz d'échappement hybrides, pour 9 nouveaux navires transbordeurs du groupe Grimaldi. Ce projet illustre l'attrait des équipements flexibles pour les navires opérant dans plusieurs juridictions. Les opérateurs disposant de flottes uniquement en boucle ouverte pourraient faire face à un éventail plus restreint de choix opérationnels si les exigences en matière de rejet se durcissent. Les spécifications hybrides peuvent donc soutenir les travaux de remplacement et de modernisation après la décision d'achat initiale. Le marché mondial des épurateurs humides évolue vers des configurations qui réduisent l'incertitude de conformité pour les opérateurs.

Par secteur d'utilisation finale :
la production d'énergie est en tête en termes de part et de croissanceLa production d'énergie a représenté 25,6 % de la taille du marché mondial des épurateurs humides en 2025 et devrait croître à un CAGR de 9,3 % jusqu'en 2031. Les parcs de centrales au charbon existants nécessitent des modernisations pour la désulfuration des gaz de combustion, tandis que les nouveaux projets ultra-supercritiques requièrent des dispositifs de contrôle des émissions intégrés à leur conception. Le cadre GB 13223 de la Chine soutient les exigences d'émissions faibles pour les unités de production d'énergie concernées. L'Inde maintient des obligations de désulfuration des gaz de combustion pour les grandes centrales thermiques. Ces exigences créent une demande pour les systèmes d'épuration, la manutention des réactifs et le traitement des eaux associé. Les installations chimiques et pétrochimiques utilisent également des systèmes multi-étages pour gérer les gaz acides, les vapeurs de solvants et les fines particules provenant des réacteurs, des équipements de distillation et des évents de stockage. Cette combinaison confère à l'industrie mondiale des épurateurs humides une large base couvrant les applications de production d'énergie et de traitement industriel.
Le ciment, les métaux et l'exploitation minière, ainsi que le raffinage représentent des groupes d'applications importants aux exigences techniques différentes. Les cimenteries nécessitent souvent un prétraitement à base de venturi en raison de la forte teneur en poussières des flux de gaz d'échappement. Les unités de raffinage peuvent nécessiter une épuration par voie humide des gaz pour les émissions de dioxyde de soufre provenant du craquage catalytique en lit fluidisé et des opérations de cokéfaction en lit fluidisé. En décembre 2025, Babcock & Wilcox a reçu un contrat de 40 millions USD pour des équipements d'épuration par voie humide des gaz dans une raffinerie de pétrole canadienne. Les applications maritimes soutiennent la demande à mesure que les zones de navigation contrôlées s'étendent. Les installations de valorisation énergétique des déchets peuvent nécessiter des systèmes multi-étages sur mesure, car leurs flux de gaz d'échappement contiennent plusieurs polluants. Les installations pharmaceutiques et de semi-conducteurs génèrent des travaux récurrents de validation et de maintenance pour les fournisseurs spécialisés.
Analyse géographique
Marché des épurateurs humides en Asie-Pacifique
L'Asie-Pacifique détenait 34,8 % de la part de marché mondiale des épurateurs humides en 2025 et devrait croître à un CAGR de 9,9 % jusqu'en 2031. Le cadre réglementaire chinois sur les émissions industrielles soutient la demande dans les centrales électriques, les aciéries et les cimenteries. Le parc de centrales thermiques indien maintient un pipeline pour la désulfuration des gaz de combustion et les infrastructures connexes de traitement de l'eau. Le Japon et la Corée du Sud concentrent leur demande sur des systèmes à haute efficacité assortis d'exigences de surveillance renforcées. Le Vietnam, l'Indonésie et la Thaïlande ajoutent des projets industriels et énergétiques en construction neuve nécessitant une installation initiale d'équipements. L'Asie-Pacifique demeure le principal centre géographique de demande pour le marché mondial des épurateurs humides.
Marché des épurateurs humides en Europe
L'Europe détenait la deuxième part régionale en importance en 2025. La directive révisée sur les émissions industrielles soutient un cycle continu de révision des permis et de modernisation des équipements. La demande européenne est davantage concentrée dans les projets de modernisation, de mise à niveau, de surveillance, d'opérations chimiques, de valorisation énergétique des déchets et de projets maritimes que dans les nouvelles capacités charbon. La zone de contrôle des émissions en Méditerranée a accru la pertinence des solutions d'exploitation conformes pour les navires desservant les routes européennes. La Pologne conserve un parc charbonnier plus important que de nombreux marchés voisins, ce qui soutient la demande conventionnelle de contrôle des gaz de combustion. Le marché mondial des épurateurs humides en Europe est façonné par les calendriers de conformité, les mises à niveau du parc installé et les exigences de maintenance sur le cycle de vie.
Marché des épurateurs humides dans les Amériques et au Moyen-Orient et en Afrique
L'Amérique du Nord bénéficie des investissements de mise en conformité pilotés par l'EPA dans les secteurs de la chimie, de la chaux, des fours à coke et du raffinage. Le contrat de raffinerie conclu par Babcock & Wilcox en 2025 illustre la poursuite des dépenses consacrées au contrôle du dioxyde de soufre au Canada. Le Mexique génère une demande supplémentaire grâce aux activités pétrochimiques et cimentières. L'Amérique du Sud représente un marché plus restreint, dominé par les applications dans les métaux, les mines, la pte à papier et le papier au Brésil et au Chili. Le Moyen-Orient et l'Afrique connaissent une croissance en dehors de l'Asie-Pacifique en raison des capacités pétrochimiques en aval et de l'activité minière en Afrique du Sud. Ces régions offrent des opportunités de projets là où de nouvelles capacités industrielles s'accompagnent d'exigences plus strictes en matière de qualité de l'air.
Paysage concurrentiel
Concentration du Marché
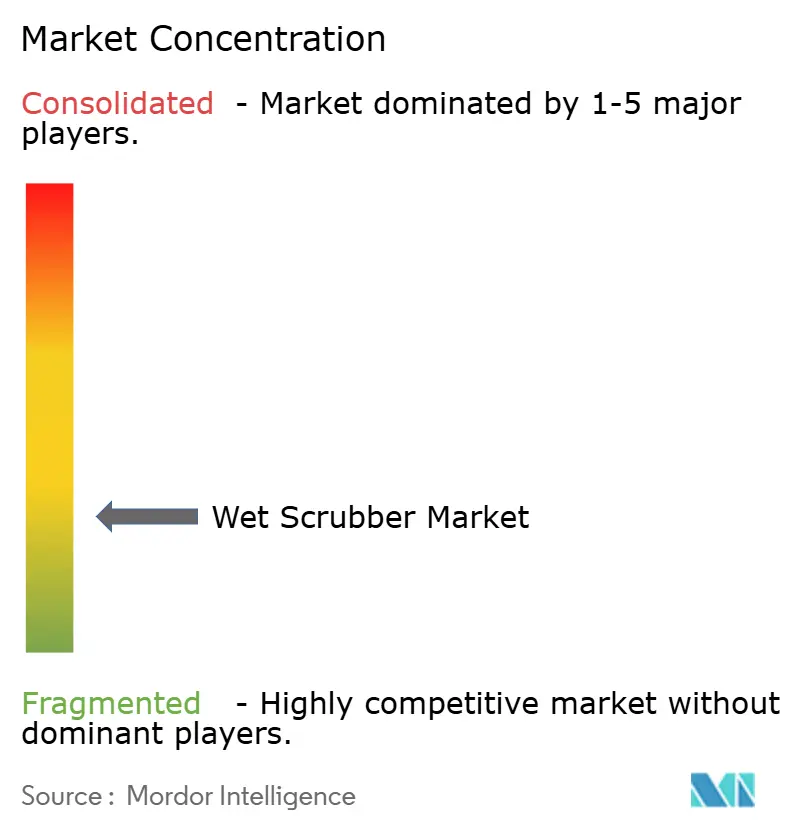
Le marché mondial des épurateurs humides est fragmenté selon les applications et les géographies. Alfa Laval, Wärtsilä, ANDRITZ, Babcock & Wilcox et GEA Group se font concurrence par l'étendue de leurs technologies, leurs capacités d'ingénierie et leurs services sur le cycle de vie. CECO Environmental, Thermax, Bionomic Industries, Tri-Mer et les fabricants régionaux se font concurrence avec des configurations plus spécialisées. Les clients préfèrent de plus en plus les fournisseurs capables de simplifier la documentation de conformité et la coordination des garanties pour les équipements environnementaux connexes. Cette préférence accroît la valeur des portefeuilles couvrant le traitement des gaz, le traitement de l'eau, la surveillance et les systèmes de contrôle des émissions adjacents. Le marché mondial des épurateurs humides reste ouvert aux spécialistes lorsque les conditions de procédé nécessitent des conceptions sur mesure.
GEA a présenté sa technologie d'absorption par séchage par pulvérisation pour le traitement des gaz de combustion issus de la valorisation énergétique des déchets à l'IFAT 2026. Cette démarche montre comment les fournisseurs élargissent leur offre aux options de traitement humide et sec pour couvrir un périmètre de projet plus large. Wärtsilä a fourni des épurateurs de 27,5 MW prêts pour le captage du carbone pour 3 porte-conteneurs dans un projet de modernisation en 2024. Cette approche peut positionner les équipements pour une intégration ultérieure du captage du carbone. La commande Grimaldi de Wärtsilä en 2026 illustre également le rôle des systèmes hybrides dans les spécifications de nouveaux navires. Ces investissements déplacent la concurrence au-delà de la seule efficacité d'élimination.
L'intégration numérique et la profondeur du service différencient de plus en plus les fournisseurs sur le marché mondial des épurateurs humides. Les outils de surveillance peuvent fournir des registres d'exploitation, un support de diagnostic et une planification de la maintenance. Les fournisseurs d'équipements disposant de systèmes de surveillance installés peuvent jouer un rôle plus important dans les mises à niveau et les contrats de service ultérieurs. Les systèmes à lit garni modulaires montés sur châssis restent pertinents pour les clients pharmaceutiques et chimiques de spécialité de taille moyenne dans les marchés émergents. Ces acheteurs ont souvent besoin d'équipements spécifiques à leur application, mais peuvent ne pas nécessiter l'envergure d'un grand projet de service public. Aucun chiffre combiné de part de marché pour les principales entreprises n'a été fourni, de sorte que les données ne permettent pas d'établir un classement précis de la concentration au-delà d'une structure concurrentielle fragmentée.
Leaders du secteur des épurateurs humides
-
Alfa Laval AB
-
Wärtsilä Oyj Abp
-
Babcock & Wilcox Enterprises, Inc.
-
ANDRITZ AG
-
CECO Environmental Corp.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Épurateurs Humides Entreprises couvertes dans ce rapport
- Alfa Laval AB
- ANDRITZ AG
- Anguil Environmental Systems, Inc.
- Babcock & Wilcox Enterprises, Inc.
- Beltran Technologies, Inc.
- Bionomic Industries, Inc.
- CECO Environmental Corp.
- Croll-Reynolds Company, Inc.
- Ducon Technologies, Inc.
- DuPont de Nemours, Inc.
- Fuji Electric Co., Ltd.
- GEA Group Aktiengesellschaft
- KCH Engineered Systems, Inc.
- Manta Marine Technologies AS (formerly Yara Marine Technologies AS)
- Monroe Environmental Corporation
- Nederman Holding AB
- Pollution Systems, Inc.
- Sly, LLC
- Thermax Limited
- Tri-Mer Corporation
- Valmet Oyj
- Verantis Environmental Solutions Group
- Wartsila Oyj Abp
Développements industriels récents dans Marché des Épurateurs Humides
- Juillet 2026 : Wärtsilä a enregistré une commande pour fournir son moteur auxiliaire Wärtsilä 25 à l'ammoniac avec un réducteur de NOx par SCR pour 2 nouveaux transporteurs de GPL et d'ammoniac liquide de taille intermédiaire de 51 350 m³ pour Navigator Amon Shipping.
- Juillet 2026 : Wärtsilä a confirmé des solutions de propulsion, incluant des systèmes d'épuration des gaz d'échappement hybrides, pour 9 nouveaux navires transbordeurs pour la flotte du groupe Grimaldi.
- Mars 2026 : la filiale de Thermax, TBWES, a décroché un contrat de fourniture de chaudières d'une valeur de 168,09 millions USD pour une centrale thermique ultra-supercritique de 1×800 MW au Madhya Pradesh.
Périmètre du rapport sur le marché mondial des épurateurs humides
Un épurateur humide est un dispositif de contrôle de la pollution atmosphérique qui utilise un liquide, généralement de l'eau ou une solution chimique, pour éliminer les poussières, gaz et produits chimiques nocifs des flux de gaz d'échappement industriels.
Le marché mondial des épurateurs humides est segmenté par type de produit, configuration, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en épurateurs à lit garni, épurateurs venturi, épurateurs à pulvérisation et autres épurateurs humides. Par configuration, le marché est segmenté en épurateurs humides à boucle ouverte, épurateurs humides à boucle fermée et épurateurs humides hybrides. Par secteur d'utilisation finale, le marché est segmenté en production d'énergie, chimie et pétrochimie, ciment, raffinage, pâte à papier et papier, métaux et mines, valorisation énergétique des déchets et incinération des déchets, marine et transport maritime, agroalimentaire, pharmaceutique, semi-conducteurs et électronique, pétrole et gaz, et autres secteurs. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des épurateurs humides dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Épurateur à lit garni |
| Épurateur venturi |
| Épurateur à pulvérisation |
| Autres épurateurs humides |
| Épurateurs humides à boucle ouverte |
| Épurateurs humides à boucle fermée |
| Épurateurs humides hybrides |
| Production d'énergie |
| Chimie et pétrochimie |
| Ciment |
| Raffinage |
| Pâte à papier et papier |
| Métaux et mines |
| Valorisation énergétique des déchets et incinération des déchets |
| Marine et transport maritime |
| Agroalimentaire |
| Pharmaceutique |
| Semi-conducteurs et électronique |
| Pétrole et gaz |
| Autres secteurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Épurateur à lit garni | |
| Épurateur venturi | ||
| Épurateur à pulvérisation | ||
| Autres épurateurs humides | ||
| Par configuration | Épurateurs humides à boucle ouverte | |
| Épurateurs humides à boucle fermée | ||
| Épurateurs humides hybrides | ||
| Par secteur d'utilisation finale | Production d'énergie | |
| Chimie et pétrochimie | ||
| Ciment | ||
| Raffinage | ||
| Pâte à papier et papier | ||
| Métaux et mines | ||
| Valorisation énergétique des déchets et incinération des déchets | ||
| Marine et transport maritime | ||
| Agroalimentaire | ||
| Pharmaceutique | ||
| Semi-conducteurs et électronique | ||
| Pétrole et gaz | ||
| Autres secteurs | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché mondial des épurateurs humides d'ici 2031 ?
Le marché mondial des épurateurs humides devrait atteindre 2,21 milliards USD d'ici 2031, contre 1,46 milliard USD en 2026, à un CAGR de 8,60 %.
Quel type de produit d'épurateur humide détenait la plus grande part en 2025 ?
Les épurateurs humides à lit garni étaient en tête avec une part de 43,5 % en 2025. Leur position reflète leur utilisation dans les opérations chimiques, de semi-conducteurs et pharmaceutiques nécessitant un traitement fiable des gaz acides solubles.
Quelle configuration d'épurateur humide connaît la croissance la plus rapide ?
Les épurateurs humides hybrides devraient croître à un CAGR de 9,8 % jusqu'en 2031. Ils offrent aux opérateurs un choix entre les modes de fonctionnement à boucle ouverte et à boucle fermée en fonction des conditions de route et de rejet.
Pourquoi la production d'énergie est-elle en tête de la demande d'épurateurs humides ?
La production d'énergie détenait une part de 25,6 % en 2025 et devrait croître à un CAGR de 9,3 %. Les parcs de centrales au charbon existants ont besoin de modernisations de désulfuration des gaz de combustion, et les nouvelles grandes centrales nécessitent des contrôles des émissions dès la phase de conception.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 9,9 % jusqu'en 2031 après avoir détenu une part de 34,8 % en 2025. La région combine des besoins de modernisation dans les grandes économies industrielles avec de nouvelles capacités énergétiques et de procédés.