
ウェットペットフード市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
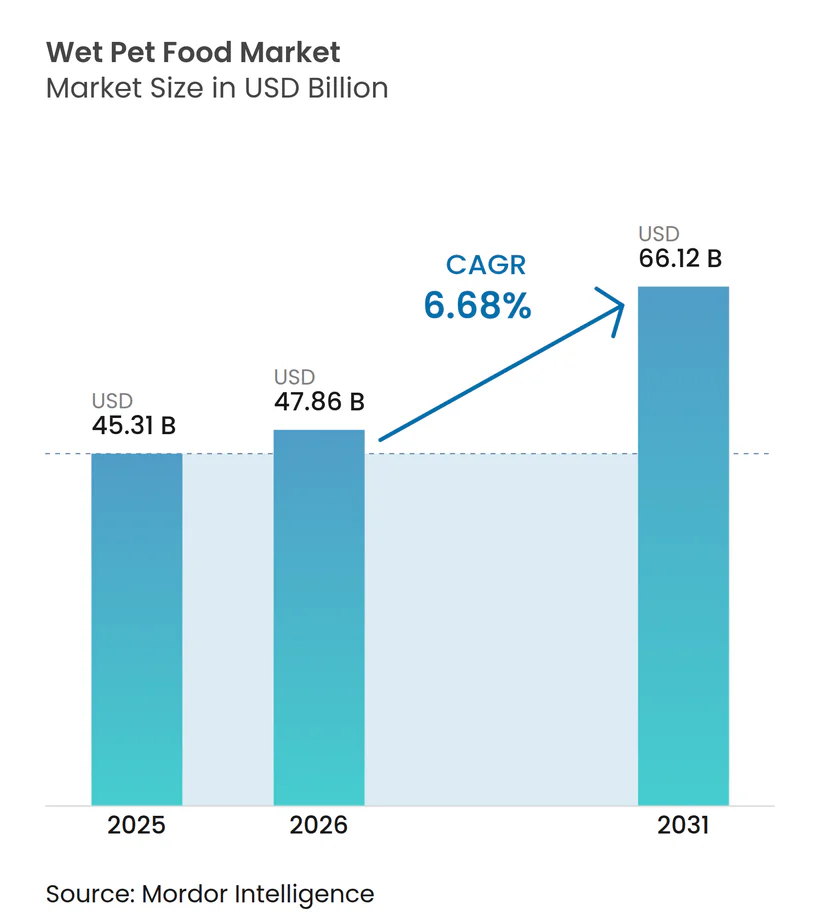
| 市場規模 (2026) | 47.86 十億米ドル |
| 市場規模 (2031) | 66.12 十億米ドル |
| 成長率 (2026 - 2031) | 6.68 % |
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるウェットペットフード市場分析
ウェットペットフード市場規模は、2025年に45.31 ビリオン 米ドル、2026年に47.86 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 6.68%で成長し、2031年までに66.12 ビリオン 米ドルに達する見込みです。消費者の期待は、特に所得が上昇している都市部の世帯において、ペットの食事を新鮮さ、機能的な栄養、明確な原材料情報と結びつける方向に高まっています。この変化はプレミアム製品を後押しし、ウェットペットフード市場においてブランドが栄養、形態、サービスを通じて差別化を図る余地を生み出しています。成熟市場はプレミアム化を通じて価値を高め続ける一方、発展途上市場では家庭が非公式な給餌から包装済み製品へと移行するにつれて顧客基盤を拡大しています。地域生産、専門小売、オンライン補充は、業がアクセスを改善し流通コストを管理するための重要な手段となりつつあります。価格圧力、コールドチェーンの不備、異なるラベル表示要件は、ウェットペットフード市場における広範な普及に対する実質的な制約として残っています。
レポートの主要ポイント
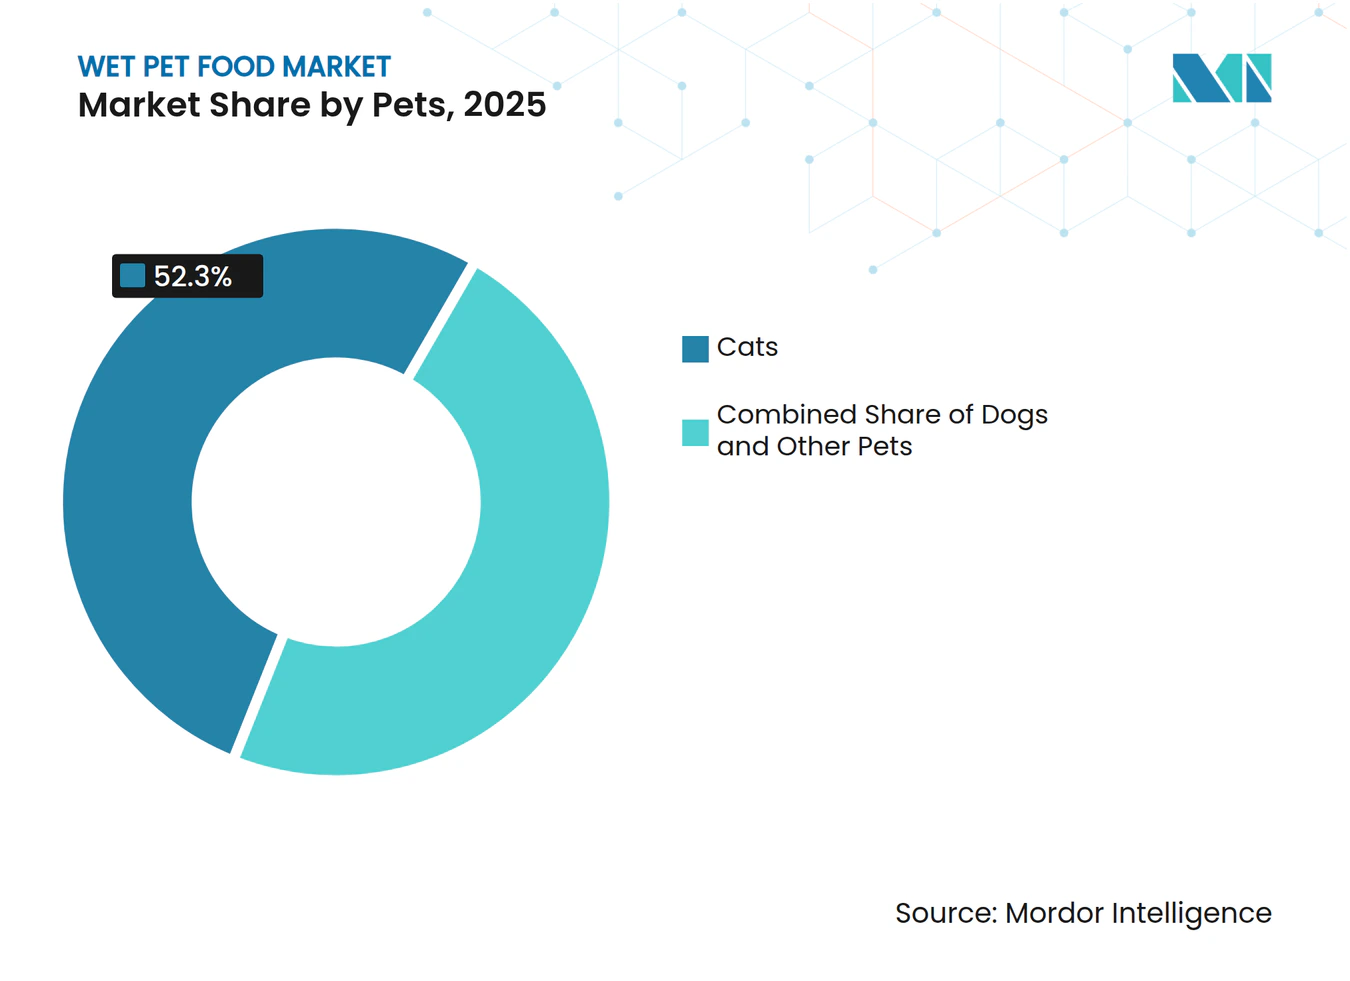
- ペットの種類別では、猫が2025年のウェットペットフード市場シェアの52.3%を占める最大セグメントであり、犬が最も成長の速いセグメントで2026年から2031年にかけてCAGR 7.4%で成長すると予測されています。
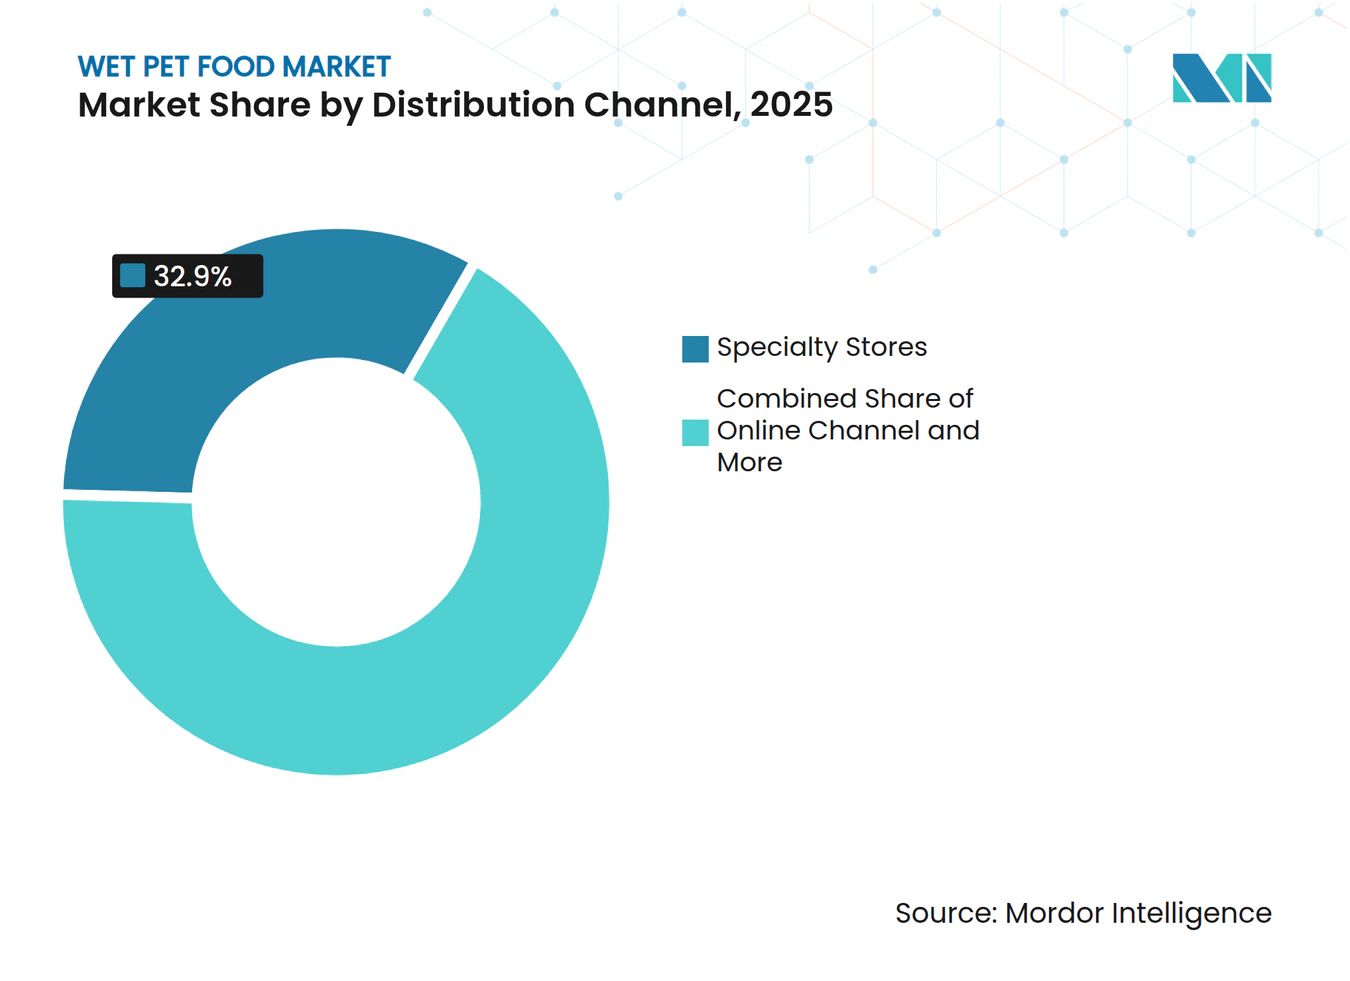
- 流通チャネル別では、専門店が2025年のウェットペットフード市場規模の32.9%を占める最大セグメントであり、オンラインチャネルが最も成長の速いセグメントで2026年から2031年にかけてCAGR 8.6%で成長すると予測されています。
- 地域別では、北米が2025年のウェットペットフード市場シェアの44.4%を占める最大地域であり、アフリカが最も成長の速い地域で2026年から2031年にかけてCAGR 9%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ペットの人間化の進展とプレミアム栄養需要の高まり | +2.3% | 世界全体、特に北米、欧州、アジア太平洋のプレミアムクラスターに集中 | 長期(4年以上) |
| 現代的小売および専門ペットチャネルの拡大 | +1.1% | 北米、欧州、アジア太平洋の主要都市 | 中期(2〜4年) |
| 主要拠点における地域生産と輸入代替 | +1% | 世界全体、北米、アジア太平洋、西欧で最も速い | 中期(2〜4年) |
| 健康、体重、皮膚サポートのための機能性食事 | +0.9% | 北米、西欧、オーストラリア、ニュージーランド | 長期(4年以上) |
| 非公式給餌から包装済みペットフードへの転換 | +0.8% | アフリカ、南アジア、南米 | 長期(4年以上) |
| 電子商取引とダイレクト・トゥ・コンシューマーのブランドリーチ | +0.7% | 南米、アジア太平洋、アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ペットの人間化の進展とプレミアム栄養需要の高まり
ペットの人間化は、ウェットペットフード市場における中心的な力となっています。飼い主は、自身の購買に対して適用するのと同じ栄養、新鮮さ、原材料の明確さへの期待を、ペットフードにも適用するようになっています。フランスでは、ポーション食事やプレミアムトリートが専門チャネルで力強い成長を示しました。ペットフードの品質は、家計が圧迫されている場合でも、都市部のプレミアム消費者にとって重要であり続ける傾向があります。Nestlé S.A.は2026年7月、ペットケアが欧州売上の29%、世界売上の21%を占めると述べ、同社の欧州ペットケア部門のリーダーシップはスーパープレミアムウェットフードを特に魅力的と位置づけました[1]。これらの嗜好により、メーカーは単価を引き上げることができ、ウェットペットフード市場においてマス製品とプレミアム製品の間に明確な差別化が生まれています。
現代的小売および専門ペットチャネルの拡大
専門小売業者は、ウェットペットフード市場におけるプレミアム需要の形成において積極的な役割を果たしています。ドイツのペットセクターは2025年に約69.9 ビリオン ユーロ(約8.0 ビリオン 米ドル)の売上を生み出し、専門店はアクセサリーおよび専門製品において76%のチャネルシェアを維持しました。これらの店舗は、温度管理と製品知識を必要とする冷蔵、フリーズドライ、治療用フォーマットを取り扱うことができます。Mars, Incorporatedは2026年1月、アラブ首長国連邦においてThe Petshop Groupを独占専門小売流通パートナーに任命しました。この取り決めは、ブランドが専門店を活用してプレミアム製品を導入してから、より広い小売カバレッジを追求する方法を示しています。独立系店舗も、消費者が店内でのガイダンスや製品試用に依存しているウェットペットフード市場において、小規模プレミアムブランドにとって引き続き重要です。
電子商取引とダイレクト・トゥ・コンシューマーのブランドリーチ
オンライン販売は、消費者がウェットペットフードを補充する方法を変えています。サブスクリプションプログラムは再注文に必要な手間を軽減し、時間をかけてブランドの維持を強化することができます。2025年4月、Onedot Inc.はそのPetnoteダイレクト・トゥ・コンシューマーペットフードプラットフォームを中国40都市の192の倉庫に拡大し、地域施設からの30〜60分以内の配送をサポートしました[2]。この地域密着型配送モデルは、以前は多くのアジアの都市でウェットフォーマットを制限していた実際的な障壁に対処しています。大規模なオンラインマーケットプレイスも、確立された専門小売の商圏を超えて機能性フォーミュラの入手可能性を広げています。したがって、オンラインチャネルはウェットペットフード市場のブランドに対し、専門ペット店への容易なアクセスがない世帯にリーチするルートを提供しています。
健康、体重、皮膚サポートのための機能性食事
機能性製品は、治療的栄養を獣医の現場からより広く入手可能なウェットフードフォーマットへと移行させています。高い水分含有量と柔軟なレシピは、一部のドライフードに関連する嗜好性の制限なしに、オメガ脂肪酸、プロバイオティクス、グルコサミン、タウリンの使用をサポートすることができます。アフリカの専門小売では、皮膚疾患、消化、体重管理、腎臓ケア、泌尿器の健康に関する製品が支持を得ています。獣医の信頼性は、価格に敏感な環境においても、ウェットペットフード市場で機能性製品をより関連性の高いものにすることができます。この発展により、ウェットペットフード市場においてウェットフードは日常の給餌と特定の状態に対応する両方の役割を持つ栄養オプションとして位置づけられています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアム都市クラスター外での高い価格感度 | -0.9% | アフリカ、南アジア、主要都市外の南米、東南アジア | 長期(4年以上) |
| 湿潤・フレッシュフォーマットに対するコールドチェーンおよび物流カバレッジの不足 | -0.6% | アフリカ、南ジア、北米農村部、新興東南アジア | 長期(4年以上) |
| ほとんどのアフリカ市場におけるオンライン普及率の低さ | -0.5% | 南アフリカ以外のサブサハラアフリカ、北アフリカ | 中期(2〜4年) |
| 国をまたいだ規制・ラベル表示コンプライアンスの断片化 | -0.4% | 国境を越えた事業、アジア太平洋とアフリカで摩擦が大きい | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアム都市クラスター外での高い価格感度
包装済みウェットフードと非公式給餌の価格差は、普及に対する持続的な制限として残っています。自家製食事、残り物、低コストの代替品は、アフリカ、南アジア、非都市圏の南米の一部でいまだに一般的です。ウェットフードはドライフードよりも包装、保管、取り扱いコストが高く、手頃さの課題を広げています。輸入ブランドは、上昇志向の中間所得世帯にアピールする価格でエントリーレベルのパウチや缶を提供することが難しい場合があります。地域サプライヤーは南アフリカとブラジルで物流コストの削減を通じてこのニーズに対応し始めています。原材料と包装材料が確実に入手できない地域では、ウェットペットフード市場でのより広範な普及は依然として困難です。
湿潤・フレッシュフォーマットに対するコールドチェーンおよび物流カバレッジの不足
フレッシュウェット製品は2℃〜8℃での保管と輸送を必要とする一方、滅菌缶やパウチは開封前は常温で保管できます。これにより、冷蔵倉庫が限られ、電力供給が不安定で、冷蔵配送サービスが少ない地域では、ウェットペットフード市場における流通上の課題が生じます。冷蔵ペットフードメーカーは、キャリア容量、倉庫の利用可能性、急速に増加する需要を繰り返し発生する流通障壁として挙げています。この問題は、信頼できる冷蔵設備のない家庭での開封済みトレイやパウチの使いやすさにも影響します。農村部の世帯は、支払い能力があっても、カテゴリーの試用を先延ばしにする場合があります。したがって、フレッシュフォーマットがウェットペットフード市場の多くの新しい地域に到達する前に、コールドチェーンへの投資が必要です。米国飼料管理官協会のペットフードラベル近代化モデル規制は2024年1月に発効し、2030年1月までに州レベルでの完全なコンプライアンスを要求しています[3]。このプログラムは、米国におけるプレミアムおよび機能性クレームに対してより明確なラベル表示言語を提供しています。欧州ペットフード産業連盟の栄養および安全ガイダンスも同様に、確立された欧州市場を支援しています。多くのアフリカおよびアジア諸国における異なる原材料承認、ラベル、登録要件は、国境を越えて事業を展開したい企業に時間とコストを追加します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ペット別:
猫が需要をリードし、犬がより速い普及を牽引猫は最大のペットセグメントであり、2025年のウェットペットフード市場シェアの52.3%を占めました。その地位は、猫の食事と高い水分摂取の関連性を反映しており、泌尿器および腎臓の健康管理をサポートします。日本ペットフード協会によると、日本の犬猫ペットフード小売市場は2025年に約6,375 リオン 円(約4.3 ビリオン 米ドル)に達し、グルメや機能性ペットフードなどのプレミアムセグメントが拡大を続けています。Nestlé S.A.は2026年に欧州約30市場でGourmet Perleレンジを再ローンチし、海洋管理協議会認証の魚を使用したオーシャンフレークを含む新しいテクスチャーを導入しました。Wellness Pet, LLCもSuperZoo 2025で20種類以上のウェット猫用フード製品を発表し、水分補給と全体的な健康をサポートするよう設計されたタンパク質とテクスチャーを特徴としています。
犬は最も成長の速いペットセグメントであり、2026年から2031年にかけてCAGR 7.4%で拡大すると予測されています。犬用製品のウェットペットフード市場規模は、飼い主がドライのみまたは混合給餌からウェット主体の食事に移行することで拡大しています。嗜好性、ポーションコントロール、水分補給、異なるライフステージに対応したレシピがこの移行に寄与しています。体重管理、敏感な消化、関節サポートのための特定の状態に対応した食事は、専門店やオンラインサブスクリプションを通じてより入手しやすくなっています。2026年8月、Canidae, LLCは米国のウォルマート店舗でHeartlandドッグフードラインを発売し、多頭飼い家族を含む価格意識の高い世帯をターゲットにしました。ウサギ、フェレット、鳥などのその他のペットは、主に獣医および独立系専門チャネルを通じて提供される小規模なニッチ市場にとどまっています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
専門店がリードし、オンライン補充がより速く成長専門店は最大の流通セグメントであり、2025年のウェットペットフード市場シェアの32.9%を占めました。その役割は、プレミアム、冷蔵、治療用製品のより幅広い品揃えによって支えられています。これらのフォーマットは、マス小売業者が維持できる以上の製品アドバイス、専用冷蔵設備、より多くの棚スペースを必要とする場合があります。専門小売業者がペットの栄養ニーズに合ったフォーマットを消費者が選択するのを助けるとき、ウェットペットフード市場は恩恵を受けます。専門小売は、プレミアムサービスが繰り返し購入を支援するドイツ、フランス、英国でも引き続き重要です。2026年1月、Mars, Incorporatedはアラブ首長国連邦においてThe Petshop Groupを独占専門流通パートナーに選定し、このチャネルの戦略的役割を反映しました。
オンラインチャネルは最も成長の速い流通セグメントであり、2026年から2031年にかけてCAGR 8.6%で拡大すると予測されています。自動補充は繰り返し購入の不便さを軽減し、予測可能な注文サイクルをサポートすることができます。Wellness Pet, LLCは2026年1月にPetSmartを通じてWellness Protein Bowlsを発売し、続いて2026年4月に独立系専門店および電子商取引チャネルへの展開を行いました。この順序は、オンラインアクセスを拡大する前に専門小売を活用して認知度を構築するものでした。コンビニエンスストア、スーパーマーケット、ハイパーマーケット、その他のチャネルは、価格重視およ衝動買いの購入に引き続き対応しています。Simmons Foods, Inc.やUnited Petfood Group BVを含む契約メーカーのプライベートラベル製品は、小売業者がフォーミュラの品質を向上させるにつれて関連性を高めています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は最大の地域セグメントであり、2025年のウェットペットフード市場シェアの44.4%を占めました。この地域は、ペット1頭当たりの高い支出、獣医ケアへの幅広いアクセス、マス市場とスーパープレミアム製品の両方をサポートする小売ネットワークから恩恵を受けています。ペットの人間化トレンドは、消費者が原材料の品質と栄養価をますます優先する中、プレミアムおよびナチュラルウェットフードオプションへの需要を引き続き牽引しています。米国では、サブスクリプションモデルとダイレクト・トゥ・コンシューマー販売が支持を得ており、獣医クリニックと専門店は治療用製品の重要なチャネルとして残っています。カナダも同様の消費パターンに従っており、都市部と郊外の両市場でグレインフリーおよび限定原材料のウェットフードフォーミュラへの関心が高まっています。
アフリカは最も成長の速い地域セグメントであり、2026年から2031年にかけてCAGR 9%で拡大すると予測されています。南アフリカはアフリカ大陸で最も発展したウェットフード市場を持ち、ナイジェリア、ケニア、ガーナは所得と小売アクセスの改善に伴い低い基盤から成長しています。オンライン普及率が南アフリカを除くサブサハラアフリカの大部分で限られているため、非公式小売は初期普及において引き続き重要です。南米も、企業が地域供給を求めるにつれて設備投資を引き付けています。Nestlé S.A.は2026年にブラジルのヴァルジェオン施設に3.7 ビリオン スイスフラン(4億7,360万 米ドル)を投資し、地域のウェットフード生産能力をほぼ倍増させました。Mars, Incorporatedはブラジルのポンタグロッサに4.3 ビリオン ブラジルレアル(7,600万 米ドル)のウェットフード施設を開設し、チリ、コロンビア、ペルー、エクアドルに供給しています。サウジアラビアとアラブ首長国連邦は、専門家パートナーシップがグローバルブランドの都市部世帯への参入を支援している小規模なプレミアム化市場です。
欧州とアジア太平洋は、ウェットペットフード市場における次の戦略的市場グループを形成しています。フランス犬猫鳥その他愛玩動物食品製造業者連盟(FACCO)-オドクサ2024〜2025年バロメーターによると、フランスは2025年に約7,900万頭のコンパニオンアニマルを有し、フランス人の61%が少なくとも1頭のペットを飼育していました。犬と猫は最大のコンパニオンアニマルカテゴリーを占め、人口の53%が少なくとも1頭の犬または猫を飼育しており、30%が犬を、39%が猫を飼育していました。ネスレ・ピュリナ・ペットケア・ヨーロッパによると、欧州のウェット猫用フードは2025年に8%成長し、数量主導ではなく価値主導の地域パターンを支持しまし。Nestlé S.A.はイタリアのマントヴァに5.2 ビリオン スイスフラン(6億4,190万 米ドル)の製造・物流施設を発表し、2029年に生産開始が予定されています。
競合ランドスケープ
市場集中度
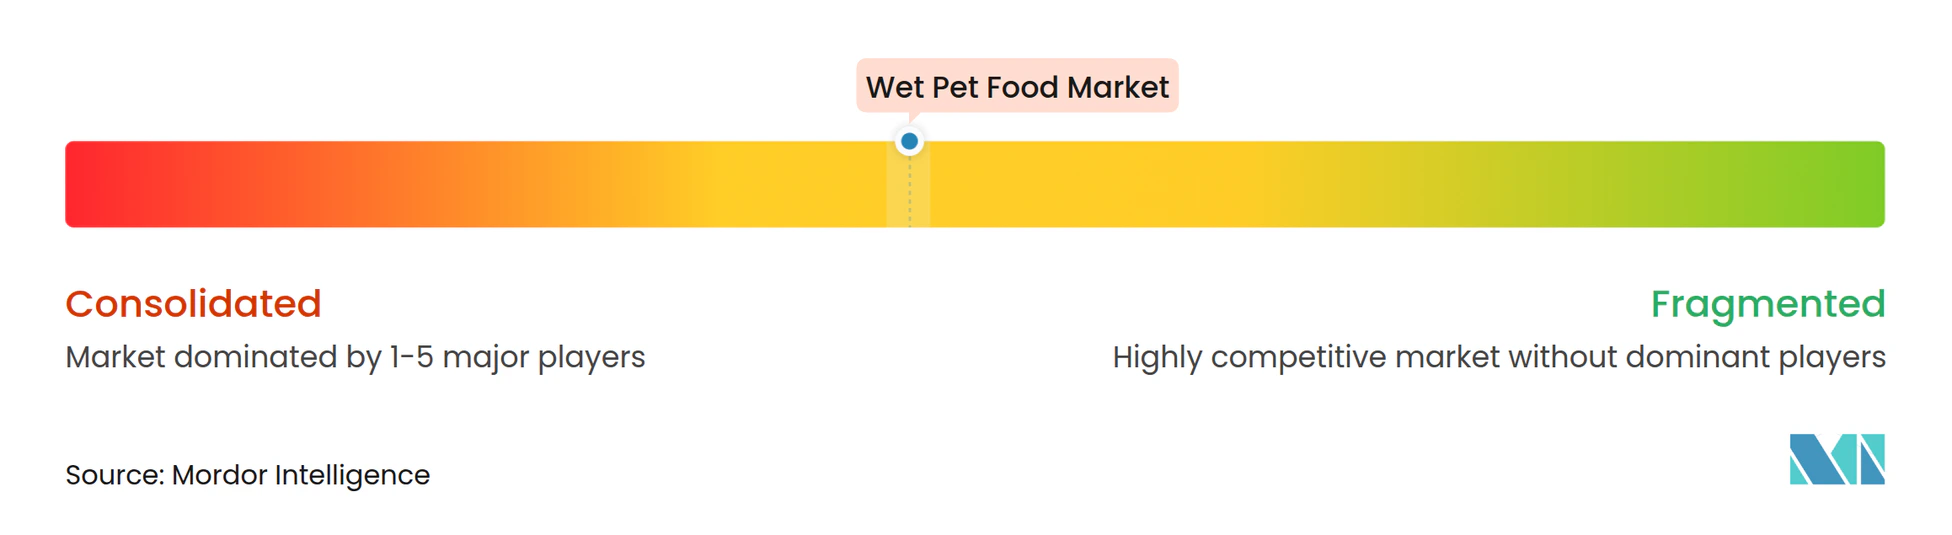
ウェットペットフード市場は、主要な多国籍メーカーの間で適度に集約されています。Mars, IncorporatedとNestlé S.A.は、マルチブランドポートフォリオと製造ネットワークを通じて、缶、パウチ、トレイフォーマットで強固な地位を保持しています。製品カバレッジにはマス、プレミアム、スーパープレミアムの価格帯が含まれます。Mars, Incorporatedは2026年6月、オーストラリアのウォドンガに1億1,260万 オーストラリアドル(72.1 ミリオン 米ドル)の猫用フードキッチンを開設しました。この施設は年間2億9,000万個のウェットフードパウチを生産し、オーストラリアとニュージーランドの地域生産をサポートしています。このような投資は供給の信頼性を向上させ、小規模な競合他社が確立されたプレイヤーに匹敵するために必要な規模を高めます。
プライベートラベルおよび契約生産者は、ウェットペットフード市場において重要な第二層を形成しています。Simmons Foods, Inc.は北米における主要なプライベートラベルおよび契約ウェットペットフードメーカーです。heristo aktiengesellschaftは、Saturn Petcareを通じて、欧州の主要なプライベートラベルウェットペットフード生産者です。United Petfood Group BVは欧州とアメリカ大陸に30の施設を運営し、年間売上高は1.8 ビリオン 米ドルを超えると報告されています。これらの企業は、各顧客が専用工場を建設することなく、小売業者やブランドビジネスに製造能力へのアクセスを提供しています。自動化もコスト面での優位性を支援しており、Saturn Petcareはインディアナ州テレホートの施設での自動化されたバラエティパックの仕分けにより、150人の追加手作業従業員の必要性を回避したと報告しています。
先進市場のプレミアム機能性製品と、アフリカおよび南アジアの手頃な価格の包装済み製品は、引き続き重要な競争領域です。Wellness Pet, LLC、Canidae, LLC、Tiernahrung Deuerer GmbHは、タンパク質重視、ライフステージ、特定の状態に対応した製品を使用してプレミアム需要を競い合っています。Mars, Incorporatedは2026年7月にRoyal Canin Fresh Veterinary Dietsを導入し、獣医栄養の提供をフレッシュ治療食に拡大しました。Nestlé S.A.も欧州スーパープレミアムウェットフードの生産をサポートするマントヴァ施設の計画を発表しました。国際フィーチャードスタンダードや食品安全システム認証22000を含む食品安全認証は、欧州のプライベートラベルテンダーおよび専門小売プログラムへの参加をサポートしています。
ウェットペットフード業界のリーダー企業
-
Mars, Incorporated
-
The J.M. Smucker Company
-
General Mills, Inc.
-
Colgate-Palmolive Company
-
Nestle S.A. (Purina)
- 注:主要企業の掲載順は順位を示すものではありません。
ウェットペットフード市場 このレポートでカバーされる企業
- Mars, Incorporated
- Nestle S.A. (Purina)
- Colgate-Palmolive Company
- General Mills, Inc.
- The J.M. Smucker Company
- Unicharm Corporation
- United Petfood Group BV
- heristo aktiengesellschaft
- Schell & Kampeter Inc. (Diamond Pet Foods)
- Simmons Foods, Inc.
- Wellness Pet, LLC
- Freshpet, Inc.
- Canidae, LLC
- Tiernahrung Deuerer GmbH (Deuerer Group)
- Affinity Petcare, S.A. (Agrolimen, S.A.)
最近の産業開発事情 ウェットペットフード市場
- 2026年7月:Nestlé S.A.(Purina)は、欧州の猫と犬向けのスーパープレミアムウェットフード生産を目的として、イタリアのマントヴァに5億2,000万 スイスフラン(6億4,190万 米ドル)を投資した新しいウェットペットフード製造・物流施設を発表しました。生産は2029年に開始予定で、この施設は欧州全土の1億1,100万頭の猫と9,100万頭の犬にサービスを提供します。
- 2026年6月:Mars, Incorporatedはビクトリア州ウォドンガに1億1,260万 オーストラリアドル規模の猫用フード施設を正式に開設し、オーストラリア最大の猫用フードキッチンとなりました。この施設はWHISKAS、DINE、OPTIMUM、ADVANCEを含むブランド向けに年間2億9,000万個のプレミアムウェット猫用フードパウチを生産します。
- 2026年3月:Wellness Pet Companyはグローバルペットエキスポ2026でタンパク質重視のイノベーションを披露し、Appetizing Entrées KittenおよびAge Advantageウェット猫用フード、ならびに新しいテクスチャー、フォーマット、ライフステージ栄養にわたる8種類の新しいProtein Bowlsスロークック犬用レシピを含む製品を発表しました。
世界のウェットペットフード市場レポートの範囲
ウェットペットフードとは、猫や犬向けの水分豊富な調製食品であり、通常は肉、家禽、魚、またはその他の動物性タンパク質を使用して製造され、缶、トレイ、またはパウチに包装されています。高い嗜好性と水分摂取を提供し、パテ、グレービーソース入りチャンク、ゼリー、ムースなどのフォーマットで入手可能です。
ウェットペットフード市場レポートは、ペットの種類別(猫、犬、その他のペット)、流通チャネル別(コンビニエンスストア、オンラインチャネル、専門店スーパーマーケット・ハイパーマーケット、その他のチャネル)、地域別(北米、南米、欧州、アジア太平洋、中東、アフリカ)にセグメント化されています。市場予測は米ドルの金額および数量で提供されます。
セグメンテーション概要
| 猫 |
| 犬 |
| その他のペット |
| コンビニエンスストア |
| オンラインチャネル |
| 専門店 |
| スーパーマーケット・ハイパーマーケット |
| その他のチャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| アフリカその他 |
| ペット | 猫 | |
| 犬 | ||
| その他のペット | ||
| 流通チャネル | コンビニエンスストア | |
| オンラインチャネル | ||
| 専門店 | ||
| スーパーマーケット・ハイパーマーケット | ||
| その他のチャネル | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||
レポートで回答される主要な質問
2031年のウェットペットフード市場の予測規模はいくらですか?
2026年からCAGR 6.68%で成長し、2031年までに66.12 ビリオン 米ドルに達すると予測されています。
どのペットタイプがウェットペットフードの消費量が最も多いですか?
猫が最大のセグメントであり、猫の食事における水分の役割に支えられ、2025年の世界売上の52.3%を占めました。
ウェットペットフードで最も成長の速い流通チャネルはどれですか?
サブスクリプションが繰り返し購入を容易にする中、オンラインチャネルは2031年までにCAGR 8.6%で成長すると予測されています。
ウェットペットフードで最も速く拡大している地域はどこですか?
アフリカは都市化、小売の発展、包装済み食品の普及に牽引され、2026年から2031年にかけてCAGR 9%で成長すると予測されています。
専門店がウェットペットフードブランドにとって重要な理由は何ですか?
専門店は2025年の売上の32.9%を占め、製品ガイダンスを必要とする冷蔵、治療用、プレミアムフォーマットをサポートすることができます。
ウェットペットフードセクターの集中度はどの程度ですか?
Mars, IncorporatedとNestlé S.A.が強固なグローバルポジションを持つ一方、プライベートラベル、プレミアム、地域企業が残りの供給基盤を断片化した状態に保っているため、このセクターは適度に集約されています。