
Wet Pet Food Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
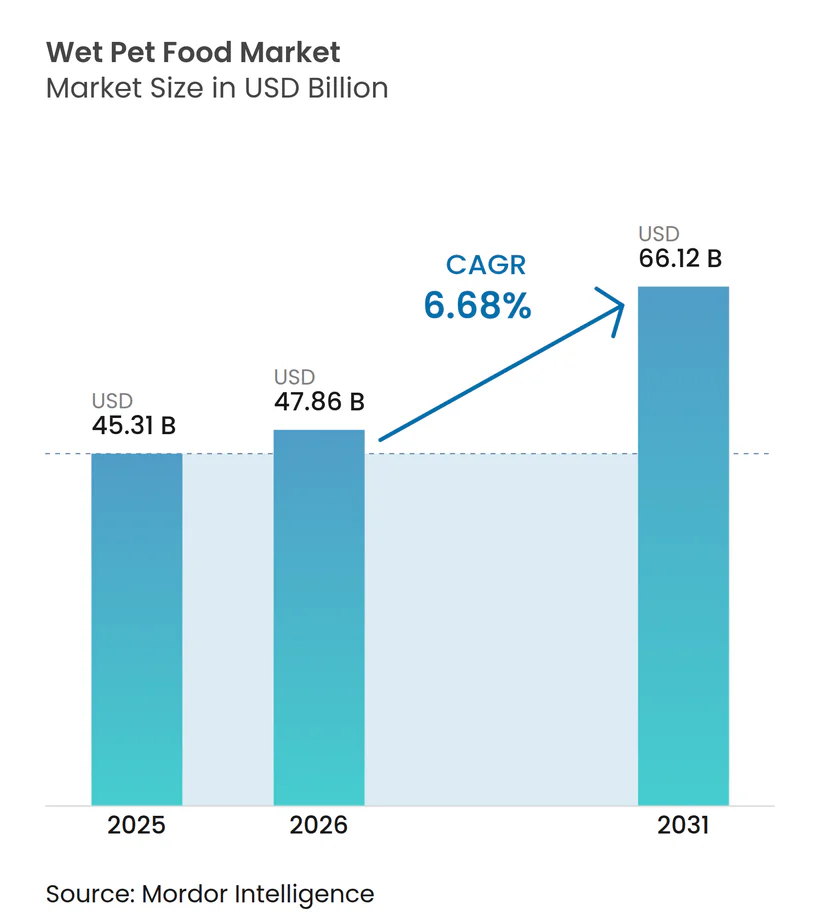
| Marktgröße (2026) | 47.86 Milliarden US-Dollar |
| Marktgröße (2031) | 66.12 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.68 % |
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Wet Pet Food Marktanalyse von Mordor Intelligence
Die Wet Pet Food Marktgröße wird für 2025 auf 45,31 Milliarden USD, für 2026 auf 47,86 Milliarden USD geschätzt und soll bis 2031 66,12 Milliarden USD erreichen, mit einer CAGR von 6,68 % von 2026 bis 2031. Die Erwartungen der Verbraucher verknüpfen Tierernährung zunehmend mit Frische, funktioneller Ernährung und klaren Zutatinformationen, insbesondere in städtischen Haushalten mit steigendem Einkommen. Dieser Wandel unterstützt Premiumprodukte und gibt Marken Raum zur Differenzierung durch Ernährung, Format und Service im Wet Pet Food Markt. Etablierte Märkte bauen ihren Wert weiterhin durch Premiumisierung aus, während sich in Entwicklungsmärkten die Kundenbasis erweitert, da Haushalte von informeller Fütterung zu verpackten Produkten wechseln. Lokale Produktion, Fachhandel und Online-Nachbestellung werden für Unternehmen zu wichtigen Wegen, um den Zugang zu verbessern und Vertriebskosten zu steuern. Preisdruck, Lücken in der Kühlkette und unterschiedliche Kennzeichnungsanforderungen bleiben wesentliche Hindernisse für eine breitere Akzeptanz im Wet Pet Food Markt.
Wichtigste Erkenntnisse des Berichts
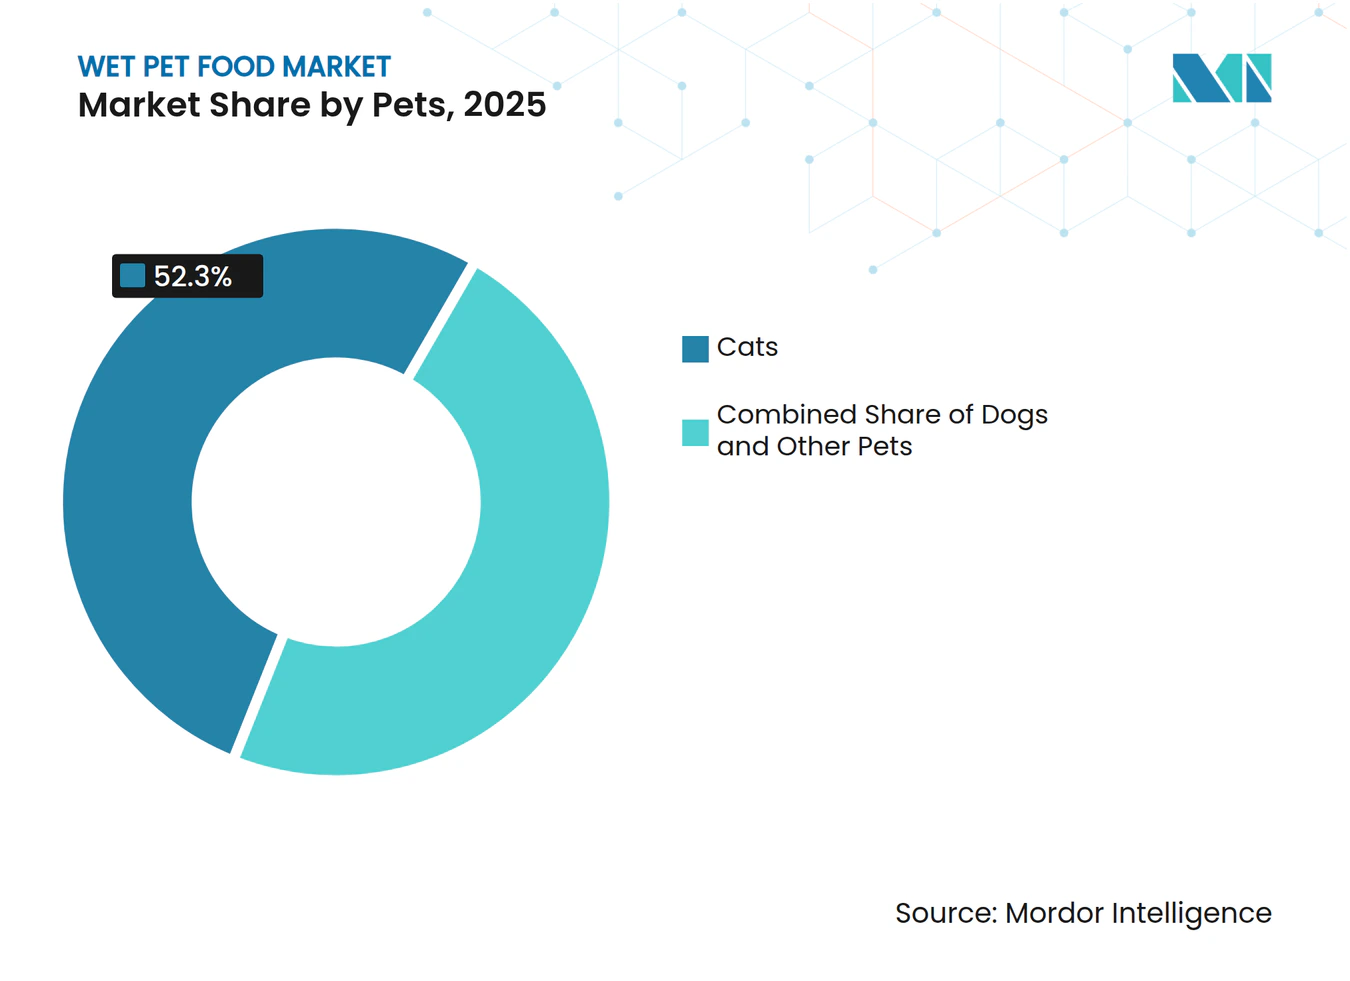
- Nach Tierart waren Katzen das größte Segment mit einem Wet Pet Food Marktanteil von 52,3 % im Jahr 2025, während Hunde das am schnellsten wachsende Segment waren und von 2026 bis 2031 voraussichtlich mit einer CAGR von 7,4 % wachsen werden.
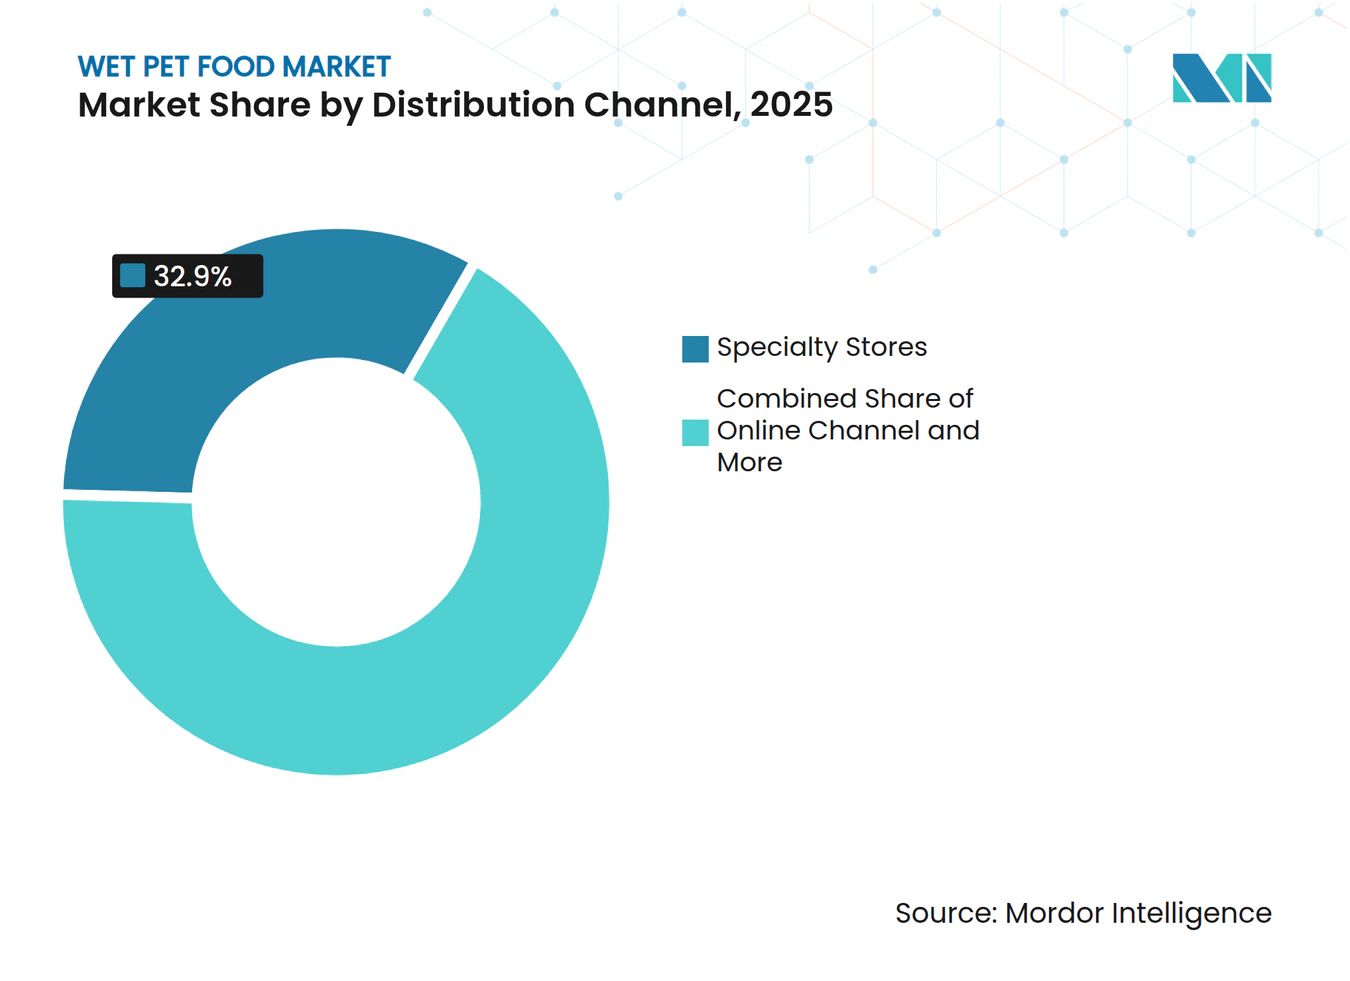
- Nach Vertriebskanal waren Fachgeschäfte das größte Segment mit einem Wet Pet Food Marktanteil von 32,9 % im Jahr 2025, während der Online-Kanal das schnellste Segment war und von 2026 bis 2031 voraussichtlich mit einer CAGR von 8,6 % wachsen wird.
- Nach Geografie war Nordamerika die größte Region mit einem Wet Pet Food Marktanteil von 44,4 % im Jahr 2025, während Afrika die am schnellsten wachsende Region war und von 2026 bis 2031 voraussichtlich mit einer CAGR von 9 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Vermenschlichung von Haustieren und steigende Nachfrage nach Premium-Ernährung | +2.3% | Global, konzentriert in Nordamerika, Europa und Premium-Clustern im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Expansion des modernen Einzelhandels und der Fachhandelskanäle für Haustiere | +1.1% | Nordamerika, Europa und wichtige Städte im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Lokale Fertigung und Importsubstitution in wichtigen Zentren | +1% | Global, am schnellsten in Nordamerika, Asien-Pazifik und Westeuropa | Mittelfristig (2–4 Jahre) |
| Funktionelle Diäten für Gesundheit, Gewicht und Hautpflege | +0.9% | Nordamerika, Westeuropa, Australien und Neuseeland | Langfristig (≥ 4 Jahre) |
| Umstellung von informeller Fütterung auf verpacktes Heimtierfutter | +0.8% | Afrika, Südasien und Südamerika | Langfristig (≥ 4 Jahre) |
| E-Commerce und direkte Markenreichweite zum Verbraucher | +0.7% | Südamerika, Asien-Pazifik und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Vermenschlichung von Haustieren und steigende Nachfrage nach Premium-Ernährung
Die Vermenschlichung von Haustieren ist zu einer zentralen Kraft im Wet Pet Food Markt geworden. Tierhalter wenden zunehmend dieselben Erwartungen an Ernährung, Frische und Zutattransparenz auf Heimtierfutter an, die sie auch an ihre eigenen Einkäufe stellen. In Frankreich verzeichneten Portionsmahlzeiten und Premium-Snacks ein starkes Wachstum in Fachhandelskanälen. Die Qualität von Heimtierfutter bleibt für städtische Premium-Verbraucher auch dann wichtig, wenn die Haushaltsbudgets unter Druck stehen. Nestlé S.A. erklärte im Juli 2026, dass Tiernahrung 29 % seines europäischen Umsatzes und 21 % seines globalen Umsatzes ausmachte, und seine europäische Tiernahrungsführung identifizierte Super-Premium-Nassnahrung als besonders attraktiv[1]. Diese Präferenzen ermöglichen es Herstellern, den Wert pro Einheit zu steigern, und schaffen eine klarere Trennlinie zwischen Massenprodukten und Premium-Angeboten im Wet Pet Food Markt.
Expansion des modernen Einzelhandels und der Fachhandelskanäle für Haustiere
Fachhändler spielen eine aktive Rolle bei der Gestaltung der Premium-Nachfrage im Wet Pet Food Markt. Deutschlands Heimtiersektor erwirtschaftete 2025 rund 6,99 Milliarden EUR (etwa 8,0 Milliarden USD), während der Fachhandel einen Kanalanteil von 76 % bei Zubehör und Spezialprodukten behielt. Diese Geschäfte können gekühlte, gefriergetrocknete und therapeutische Formate führen, die Temperaturkontrolle und Produktkenntnisse erfordern. Mars, Incorporated ernannte The Petshop Group im Januar 2026 zu seinem exklusiven Fachhandels-Vertriebspartner in den Vereinigten Arabischen Emiraten. Diese Vereinbarung zeigte, wie Marken Fachgeschäfte nutzen können, um Premium-Produkte einzuführen, bevor sie eine breitere Einzelhandelsabdeckung anstreben. Unabhängige Geschäfte bleiben auch für kleinere Premium-Marken wichtig, bei denen Verbraucher im Wet Pet Food Markt weiterhin auf Beratung im Geschäft und Produkttests angewiesen sind.
E-Commerce und direkte Markenreichweite zum Verbraucher
Der Online-Verkauf verändert die Art und Weise, wie Verbraucher Wet Pet Food Käufe nachbestellen. Abonnementprogramme reduzieren den Aufwand für Nachbestellungen und können die Markenbindung im Laufe der Zeit stärken. Im April 2025 erweiterte Onedot Inc. seine Petnote-Direktvertriebsplattform für Heimtierfutter auf 192 Lager in 40 chinesischen Städten und unterstützte die Lieferung innerhalb von 30 bis 60 Minuten aus lokalen Einrichtungen[2]. Dieses lokalisierte Liefermodell beseitigt eine praktische Hürde, die Nassformate in vielen asiatischen Städten zuvor eingeschränkt hatte. Große Online-Marktplätze erweitern auch die Verfügbarkeit funktioneller Rezepturen über etablierte Fachhandels-Einzugsgebiete hinaus. Der Online-Kanal bietet Marken im Wet Pet Food Markt daher einen Weg, Haushalte zu erreichen, die möglicherweise keinen einfachen Zugang zu einem spezialisierten Heimtiergeschäft haben.
Funktionelle Diäten für Gesundheit, Gewicht und Hautpflege
Funktionelle Produkte verlagern therapeutische Ernährung aus veterinären Umgebungen in breiter verfügbare Nassnahrungsformate. Hoher Feuchtigkeitsgehalt und flexible Rezepturen können den Einsatz von Omega-Fettsäuren, Probiotika, Glucosamin und Taurin unterstützen, ohne die gleichen Akzeptanzgrenzen, die mit einigen Trockenfuttermitteln verbunden sind. Im afrikanischen Fachhandel gewinnen Produkte für Hauterkrankungen, Verdauung, Gewichtskontrolle, Nierenpflege und Harnwegsgesundheit an Bedeutung. Veterinäre Glaubwürdigkeit kann funktionelle Produkte im Wet Pet Food Markt relevanter machen, selbst in preissensiblen Umgebungen. Diese Entwicklung positioniert Nassnahrung als Ernährungsoption mit sowohl täglichen Fütterungs- als auch zustandsspezifischen Rollen im Wet Pet Food Markt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Preissensibilität außerhalb städtischer Premium-Cluster | -0.9% | Afrika, Südasien, Südamerika außerhalb der Großstädte und Südostasien | Langfristig (≥ 4 Jahre) |
| Begrenzte Kühlketten- und Logistikabdeckung für feuchte und frische Formate | -0.6% | Afrika, Südasien, ländliches Nordamerika und aufstrebendes Südostasien | Langfristig (≥ 4 Jahre) |
| Schwache Online-Durchdringung in den meisten afrikanischen Märkten | -0.5% | Sub-Sahara-Afrika außerhalb Südafrikas und Nordafrika | Mittelfristig (2–4 Jahre) |
| Fragmentierte Regulierung und Kennzeichnungskonformität in verschiedenen Ländern | -0.4% | Grenzüberschreitende Aktivitäten, mit hoher Reibung in Asien-Pazifik und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Preissensibilität außerhalb städtischer Premium-Cluster
Die Preislücke zwischen verpacktem Nassfutter und informeller Fütterung bleibt eine anhaltende Einschränkung der Akzeptanz. Selbst zubereitete Mahlzeiten, Reste und kostengünstige Alternativen sind in Teilen Afrikas, Südasiens und des nicht-metropolitanen Südamerikas nach wie vor verbreitet. Nassfutter verursacht höhere Verpackungs-, Lager- und Handhabungskosten als Trockenfutter, was die Erschwinglichkeitsproblematik verschärft. Importierte Marken könnten Schwierigkeiten haben, Einstiegsbeutel oder -dosen zu Preisen anzubieten, die für aufstrebende Haushalte der mittleren Einkommensschicht attraktiv sind. Lokale Anbieter haben in Südafrika und Brasilien begonnen, diesen Bedarf durch niedrigere Logistikkosten zu decken. Eine breitere Replikation im Wet Pet Food Markt bleibt schwierig, wo Zutaten und Verpackungsmaterialien nicht zuverlässig verfügbar sind.
Begrenzte Kühlketten- und Logistikabdeckung für feuchte und frische Formate
Frische Nassprodukte erfordern eine Lagerung und einen Transport bei 2 °C bis 8 °C, während sterilisierte Dosen und Beutel vor dem Öffnen bei Umgebungstemperatur verbleiben können. Dies stellt eine Vertriebsherausforderung für den Wet Pet Food Markt in Gebieten mit begrenzten Kühllagern, unzuverlässiger Stromversorgung oder wenigen Kühllieferdiensten dar. Hersteller von gekühltem Heimtierfutter identifizieren Transportkapazität, Lagerverfügbarkeit und schnell steigende Nachfrage als wiederkehrende Vertriebshindernisse. Das Problem betrifft auch die Verwendbarkeit geöffneter Schalen und Beutel in Haushalten ohne zuverlässige Kühlung. Ländliche Haushalte könnten den Kategorieversuch auch dann aufschieben, wenn sie die Zahlungsfähigkeit besitzen. Investitionen in die Kühlkette sind daher erforderlich, bevor frische Formate viele neue Bereiche des Wet Pet Food Marktes erreichen können. Die Modellvorschriften zur Modernisierung der Heimtierfutterkennzeichnung der Vereinigung der amerikanischen Futtermittelkontrollbehörden traten im Januar 2024 in Kraft und erfordern eine vollständige Konformität auf Staatsebene bis Januar 2030[3]. Dieses Programm bietet eine klarere Kennzeichnungssprache für Premium- und funktionelle Angaben in den Vereinigten Staaten. Die Ernährungs- und Sicherheitsleitlinien des Europäischen Heimtiernahrungsverbands unterstützen in ähnlicher Weise etablierte europäische Märkte. Unterschiedliche Zulassungen von Zutaten, Kennzeichnungen und Registrierungsanforderungen in vielen afrikanischen und asiatischen Ländern erhöhen Zeit und Kosten für Unternehmen, die grenzüberschreitend tätig sein möchten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Haustieren:
Katzen führen die Nachfrage an und Hunde treiben eine schnellere Akzeptanz voranKatzen waren das größte Haustiersegment und machten 2025 einen Wet Pet Food Marktanteil von 52,3 % aus. Ihre Position spiegelt den Zusammenhang zwischen Katzendiäten und einer höheren Feuchtigkeitsaufnahme wider, die das Management der Harn- und Nierengesundheit unterstützt. Laut dem Heimtiernahrungsverband Japan erreichte der japanische Einzelhandelsmarkt für Hunde- und Katzenfutter 2025 rund 637,5 Milliarden JPY (etwa 4,3 Milliarden USD), wobei Premium-Segmente wie Gourmet- und funktionelles Heimtierfutter weiter expandierten. Nestlé S.A. relaunchtete seine Gourmet Perle-Reihe 2026 in fast 30 europäischen Märkten und führte neue Texturen ein, darunter Ocean Flakes aus Marine Stewardship Council-zertifiziertem Fisch. Wellness Pet, LLC stellte auf der SuperZoo 2025 auch mehr als 20 Nass-Katzenfutterprodukte vor, mit Proteinen und Texturen, die zur Unterstützung der Flüssigkeitszufuhr und des allgemeinen Wohlbefindens entwickelt wurden.
Hunde sind das am schnellsten wachsende Segment der Haustiere und sollen von 2026 bis 2031 mit einer CAGR von 7,4 % expandieren. Die Wet Pet Food Marktgröße für Hundeprodukte wird durch Tierhalter angetrieben, die von reiner Trockenfütterung oder gemischter Fütterung auf hauptsächlich Nassfutter umsteigen. Schmackhaftigkeit, Portionskontrolle, Flüssigkeitszufuhr und Rezepturen für verschiedene Lebensphasen tragen zu diesem Wandel bei. Zustandsspezifische Diäten für Gewichtsmanagement, empfindliche Verdauung und Gelenkunterstützung werden zunehmend über Fachgeschäfte und Online-Abonnements verfügbar. Im August 2026 brachte Canidae, LLC seine Heartland-Hundefutterlinie in Walmart-Filialen in den Vereinigten Staaten auf den Markt und richtete sich dabei an preisbewusste Haushalte, einschließlich Familien mit mehreren Hunden. Andere Haustiere, darunter Kaninchen, Frettchen und Vögel, bleiben eine kleinere Nische, die hauptsächlich über veterinäre und unabhängige Fachkanäle bedient wird.



Nach Vertriebskanal:
Fachgeschäfte führen und Online-Nachbestellung wächst schnellerFachgeschäfte waren das größte Vertriebssegment und machten 2025 einen Wet Pet Food Marktanteil von 32,9 % aus. Ihre Rolle wird durch ein breiteres Sortiment an Premium-, gekühlten und therapeutischen Produkten unterstützt. Diese Formate können Produktberatung, dedizierte Kühlung und mehr Regalfläche erfordern, als Masseneinzelhändler aufrechterhalten können. Der Wet Pet Food Markt profitiert, wenn Fachhändler Verbrauchern helfen, Formate auszuwählen, die dem Ernährungsbedarf eines Haustieres entsprechen. Der Fachhandel bleibt auch in Deutschland, Frankreich und dem Vereinigten Königreich wichtig, wo Premium-Service Wiederholungskäufe unterstützt. Im Januar 2026 wählte Mars, Incorporated The Petshop Group als exklusiven Fachhandels-Vertriebspartner in den Vereinigten Arabischen Emiraten aus, was die strategische Rolle dieses Kanals widerspiegelt.
Der Online-Kanal ist das schnellste Vertriebssegment und soll von 2026 bis 2031 mit einer CAGR von 8,6 % wachsen. Automatische Nachbestellung kann den Aufwand für Wiederholungskäufe reduzieren und vorhersehbare Bestellzyklen unterstützen. Wellness Pet, LLC brachte Wellness Protein Bowls im Januar 2026 über PetSmart auf den Markt, gefolgt von einem Rollout im April 2026 in unabhängige Fachgeschäfte und E-Commerce-Kanäle. Diese Abfolge nutzte den Fachhandel, um Bekanntheit aufzubauen, bevor der Online-Zugang erweitert wurde. Convenience Stores, Supermärkte, Hypermärkte und andere Kanäle bedienen weiterhin wertorientierte und Impulskäufe. Handelsmarkenprodukte von Auftragsherstellern, darunter Simmons Foods, Inc. und United Petfood Group BV, gewinnen an Bedeutung, da Einzelhändler die Rezepturqualität verbessern.

Geografische Analyse
Nordamerika war das größte regionale Segment und machte 2025 einen Wet Pet Food Marktanteil von 44,4 % aus. Die Region profitiert von hohen Ausgaben pro Haustier, breitem Zugang zur Veterinärversorgung und Einzelhandelsnetzwerken, die sowohl Massenmarkt- als auch Super-Premium-Produkte unterstützen. Trends zur Vermenschlichung von Haustieren treiben weiterhin die Nachfrage nach Premium- und natürlichen Nassnahrungsoptionen an, wobei Verbraucher zunehmend Zutatenqualität und Nährwert priorisieren. In den Vereinigten Staaten gewinnen Abonnementmodelle und Direktvertrieb an Bedeutung, während Tierkliniken und Fachgeschäfte wichtige Kanäle für therapeutische Produkte bleiben. Kanada folgt einem ähnlichen Konsummuster, mit wachsendem Interesse an getreidefreien und Nassnahrungsformulierungen mit begrenzten Zutaten in städtischen und vorstädtischen Märkten.
Afrika war das am schnellsten wachsende regionale Segment und soll von 2026 bis 2031 mit einer CAGR von 9 % expandieren. Südafrika hat den am weitesten entwickelten Nassnahrungsmarkt des Kontinents, während Nigeria, Kenia und Ghana von niedrigeren Ausgangspunkten aus wachsen, da Einkommen und Einzelhandelszugang sich verbessern. Der informelle Einzelhandel bleibt für die frühe Akzeptanz wichtig, da die Online-Durchdringung in weiten Teilen Sub-Sahara-Afrikas, außer in Südafrika, begrenzt ist. Südamerika zieht ebenfalls Investitionen in Kapazitäten an, da Unternehmen lokale Versorgung anstreben. Nestlé S.A. investierte 2026 370 Millionen CHF (473,6 Millionen USD) in seine Anlage in Vargeão, Brasilien, und verdoppelte damit nahezu die lokale Nassnahrungskapazität. Mars, Incorporated eröffnete eine Nassnahrungsanlage im Wert von 430 Millionen BRL (76 Millionen USD) in Ponta Grossa, Brasilien, um Chile, Kolumbien, Peru und Ecuador zu beliefern. Saudi-Arabien und die Vereinigten Arabischen Emirate sind kleinere Premiumisierungsmärkte, in denen Fachhandelspartnerschaften globalen Marken helfen, in städtische Haushalte einzutreten.
Europa und der Asien-Pazifik-Raum bilden die nächste Gruppe strategischer Märkte für den Wet Pet Food Markt. Laut dem Barometer 2024–2025 der Fédération des Fabricants d'Aliments pour Chiens, Chats, Oiseaux et autres animaux familiers (FACCO)–Odoxa hatte Frankreich 2025 rund 79 Millionen Heimtiere, während 61 % der Franzosen mindestens ein Haustier besaßen. Hunde und Katzen stellten die größten Heimtierkategorien dar, wobei 53 % der Bevölkerung mindestens einen Hund oder eine Katze besaßen, darunter 30 % mit einem Hund und 39 % mit einer Katze. Laut Nestlé Purina PetCare Europe wuchs europäisches Nass-Katzenfutter 2025 um 8 %, was ein wertgeführtes statt volumengeführtes regionales Muster unterstützt. Nestlé S.A. kündigte eine Produktions- und Logistikanlage im Wert von 520 Millionen CHF (641,9 Millionen USD) in Mantova, Italien, an, die voraussichtlich 2029 die Produktion aufnehmen wird.
Wettbewerbslandschaft
Marktkonzentration
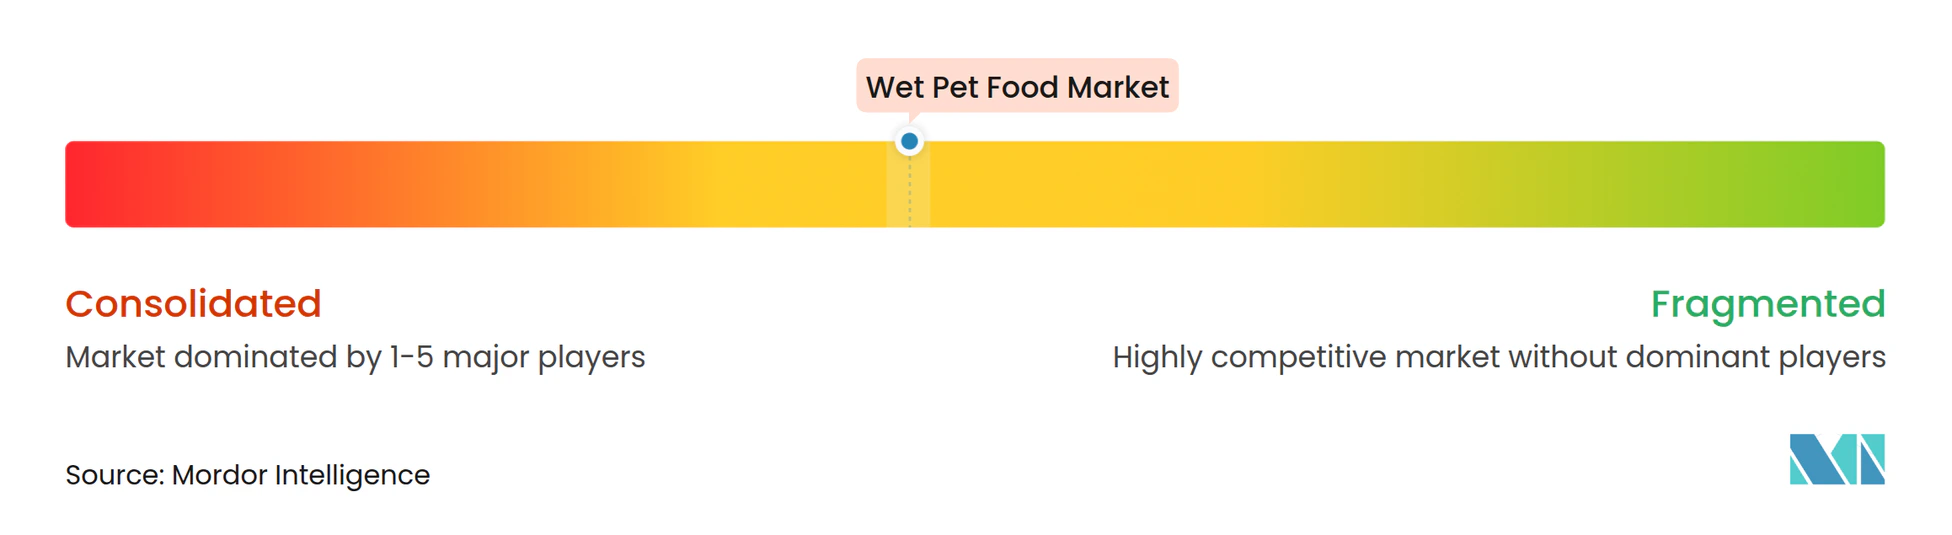
Der Wet Pet Food Markt ist unter führenden multinationalen Herstellern mäßig konsolidiert. Mars, Incorporated und Nestlé S.A. halten starke Positionen in Dosen-, Beutel- und Schalenformaten durch Multi-Marken-Portfolios und Fertigungsnetzwerke. Ihre Produktabdeckung umfasst Massen-, Premium- und Super-Premium-Preissegmente. Mars, Incorporated eröffnete im Juni 2026 eine Katzenfutterküche im Wert von 112,6 Millionen AUD (72,1 Millionen USD) in Wodonga, Australien. Der Standort produziert jährlich 290 Millionen Nassnahrungsbeutel und unterstützt die lokale Produktion für Australien und Neuseeland. Solche Investitionen verbessern die Versorgungszuverlässigkeit und erhöhen die Größenordnung, die kleinere Wettbewerber benötigen, um mit etablierten Marktteilnehmern mithalten zu können.
Handelsmarken- und Auftragshersteller bilden eine wichtige zweite Ebene im Wet Pet Food Markt. Simmons Foods, Inc. ist ein bedeutender Handelsmarken- und Auftrags-Nassnahrungshersteller in Nordamerika. Heristo Aktiengesellschaft ist durch Saturn Petcare ein bedeutender europäischer Handelsmarken-Nassnahrungshersteller für Heimtiere. United Petfood Group BV betreibt 30 Anlagen in Europa und Amerika und meldete einen Jahresumsatz von über 1,8 Milliarden USD. Diese Unternehmen geben Einzelhändlern und Markenunternehmen Zugang zu Fertigungskapazitäten, ohne dass jeder Kunde eine eigene Anlage bauen muss. Automatisierung unterstützt auch ihre Kostenposition, da Saturn Petcare berichtete, dass die automatisierte Sortierung von Variantenpaketen in seiner Anlage in Terre Haute, Indiana, den Bedarf an 150 zusätzlichen manuellen Mitarbeitern vermied.
Premium-Funktionsprodukte in entwickelten Märkten und erschwingliche verpackte Produkte in Afrika und Südasien bleiben wichtige Wettbewerbsbereiche. Wellness Pet, LLC, Canidae, LLC und Tiernahrung Deuerer GmbH nutzen proteinreiche, lebensabschnitts- und zustandsspezifische Produkte, um um Premium-Nachfrage zu konkurrieren. Mars, Incorporated führte im Juli 2026 Royal Canin Fresh Veterinary Diets ein und erweiterte damit sein veterinärmedizinisches Ernährungsangebot um frische therapeutische Nahrung. Nestlé S.A. kündigte auch Pläne für eine Mantova-Anlage zur Unterstützung der Produktion von europäischem Super-Premium-Nassfutter an. Lebensmittelsicherheitszertifizierungen, einschließlich der International Featured Standards und der Food Safety System Certification 22000, unterstützen die Teilnahme an europäischen Handelsmarkenausschreibungen und Fachhandelsprogrammen.
Marktführer der Wet Pet Food Branche
-
Mars, Incorporated
-
The J.M. Smucker Company
-
General Mills, Inc.
-
Colgate-Palmolive Company
-
Nestle S.A. (Purina)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wet Pet Food Markt Unternehmen in diesem Bericht
- Mars, Incorporated
- Nestle S.A. (Purina)
- Colgate-Palmolive Company
- General Mills, Inc.
- The J.M. Smucker Company
- Unicharm Corporation
- United Petfood Group BV
- heristo aktiengesellschaft
- Schell & Kampeter Inc. (Diamond Pet Foods)
- Simmons Foods, Inc.
- Wellness Pet, LLC
- Freshpet, Inc.
- Canidae, LLC
- Tiernahrung Deuerer GmbH (Deuerer Group)
- Affinity Petcare, S.A. (Agrolimen, S.A.)
Neueste Industrielle Entwicklungen in Wet Pet Food Markt
- Juli 2026: Nestlé S.A. (Purina) kündigte eine Investition von 520 Millionen CHF (641,9 Millionen USD) in eine neue Wet Pet Food Produktions- und Logistikanlage in Mantova, Italien, an, die auf die Super-Premium-Nassnahrungsproduktion für europäische Katzen und Hunde abzielt. Die Produktion soll 2029 beginnen, und die Anlage wird 111 Millionen Katzen und 91 Millionen Hunde in ganz Europa versorgen.
- Juni 2026: Mars, Incorporated eröffnete offiziell seine 112,6 Millionen AUD schwere Katzenfutteranlage in Wodonga, Victoria, und machte sie damit zur größten Katzenfutterküche Australiens. Die Anlage produziert jährlich 290 Millionen Premium-Nass-Katzenfutterbeutel für Marken wie WHISKAS, DINE, OPTIMUM und ADVANCE.
- März 2026: Wellness Pet Company präsentierte proteinreiche Innovationen auf der Global Pet Expo 2026, darunter Appetizing Entrées Kitten und Age Advantage Nass-Katzenfutter sowie acht neue langsam gegarte Hunderezepte der Protein Bowls-Reihe, die neue Texturen, Formate und Lebensabschnittsernährung umfassen.
Berichtsumfang des globalen Wet Pet Food Marktes
Wet Pet Food bezeichnet feuchtigkeitsreiches formuliertes Futter für Katzen und Hunde, das typischerweise aus Fleisch, Geflügel, Fisch oder anderen tierischen Proteinen hergestellt und in Dosen, Schalen oder Beuteln verpackt wird. Es bietet hohe Schmackhaftigkeit und Feuchtigkeitsaufnahme und ist in Formaten wie Pastete, Stücke in Soße, Gelee und Mousse erhältlich.
Der Wet Pet Food Marktbericht ist segmentiert nach Tierart (Katze, Hund und andere Haustiere), nach Vertriebskanal (Convenience Stores, Online-Kanal, Fachgeschäfte, Supermärkte und Hypermärkte sowie sonstige Kanäle) und nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wert in USD und Volumen angegeben.
Segmentierungsübersicht
| Katzen |
| Hunde |
| Andere Haustiere |
| Convenience Stores |
| Online-Kanal |
| Fachgeschäfte |
| Supermärkte/Hypermärkte |
| Sonstige Kanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Haustiere | Katzen | |
| Hunde | ||
| Andere Haustiere | ||
| Vertriebskanal | Convenience Stores | |
| Online-Kanal | ||
| Fachgeschäfte | ||
| Supermärkte/Hypermärkte | ||
| Sonstige Kanäle | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Wet Pet Food Markt bis 2031 erreichen?
Es wird prognostiziert, dass er bis 2031 66,12 Milliarden USD erreicht, mit einer CAGR von 6,68 % ab 2026.
Welche Tierart hat den höchsten Wet Pet Food Konsum?
Katzen waren das größte Segment und machten 2025 52,3 % des globalen Umsatzes aus, unterstützt durch die Rolle von Feuchtigkeit in Katzendiäten.
Welcher Vertriebskanal wächst am schnellsten für Wet Pet Food?
Der Online-Kanal soll bis 2031 mit einer CAGR von 8,6 % wachsen, da Abonnements Wiederholungskäufe erleichtern.
Welche Region expandiert am schnellsten für Wet Pet Food?
Afrika soll von 2026 bis 2031 mit einer CAGR von 9 % wachsen, angetrieben durch Urbanisierung, Einzelhandelsentwicklung und die Akzeptanz verpackter Lebensmittel.
Warum sind Fachgeschäfte für Wet Pet Food Marken wichtig?
Fachgeschäfte hielten 2025 einen Umsatzanteil von 32,9 % und können gekühlte, therapeutische und Premium-Formate unterstützen, die Produktberatung erfordern.
Wie konzentriert ist der Wet Pet Food Sektor?
Der Sektor ist mäßig konsolidiert, da Mars, Incorporated und Nestlé S.A. starke globale Positionen innehaben, während Handelsmarken-, Premium- und regionale Unternehmen die verbleibende Versorgungsbasis fragmentiert halten.