
Tamaño y participación del mercado de alimentos húmedos para mascotas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 47.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 66.12 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.68 % |
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de alimentos húmedos para mascotas por Mordor Intelligence
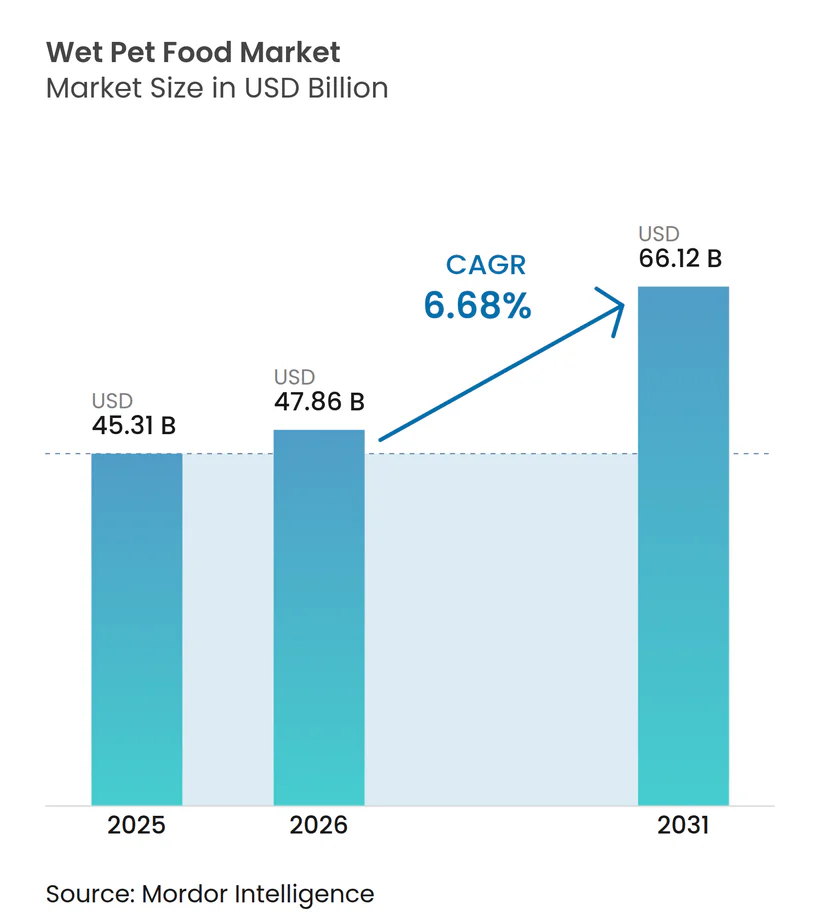
Se proyecta que el tamaño del mercado de alimentos húmedos para mascotas sea de 45,31 mil millones de USD en 2025, 47,86 mil millones de USD en 2026, y alcance los 66,12 mil millones de USD en 2031, creciendo a una CAGR del 6,68% de 2026 a 2031. Las expectativas de los consumidores vinculan cada vez más las dietas de las mascotas con la frescura, la nutrición funcional y la información clara sobre los ingredientes, especialmente entre los hogares urbanos con ingresos en aumento. Este cambio favorece los productos premium y brinda a las marcas espacio para diferenciarse a través de la nutrición, el formato y el servicio en el mercado de alimentos húmedos para mascotas. Los mercados consolidados continúan generando valor a través de la premiumización, mientras que los mercados en desarrollo amplían su base de clientes a medida que los hogares pasan de la alimentación informal a los productos envasados. La producción local, el comercio minorista especializado y el reabastecimiento en línea se están convirtiendo en vías importantes para que las empresas mejoren el acceso y gestionen los costos de distribución. La presión sobre los precios, las deficiencias en la cadena de frío y los diferentes requisitos de etiquetado siguen siendo limitaciones materiales para una adopción más amplia en el mercado de alimentos húmedos para mascotas.
Conclusiones clave del informe
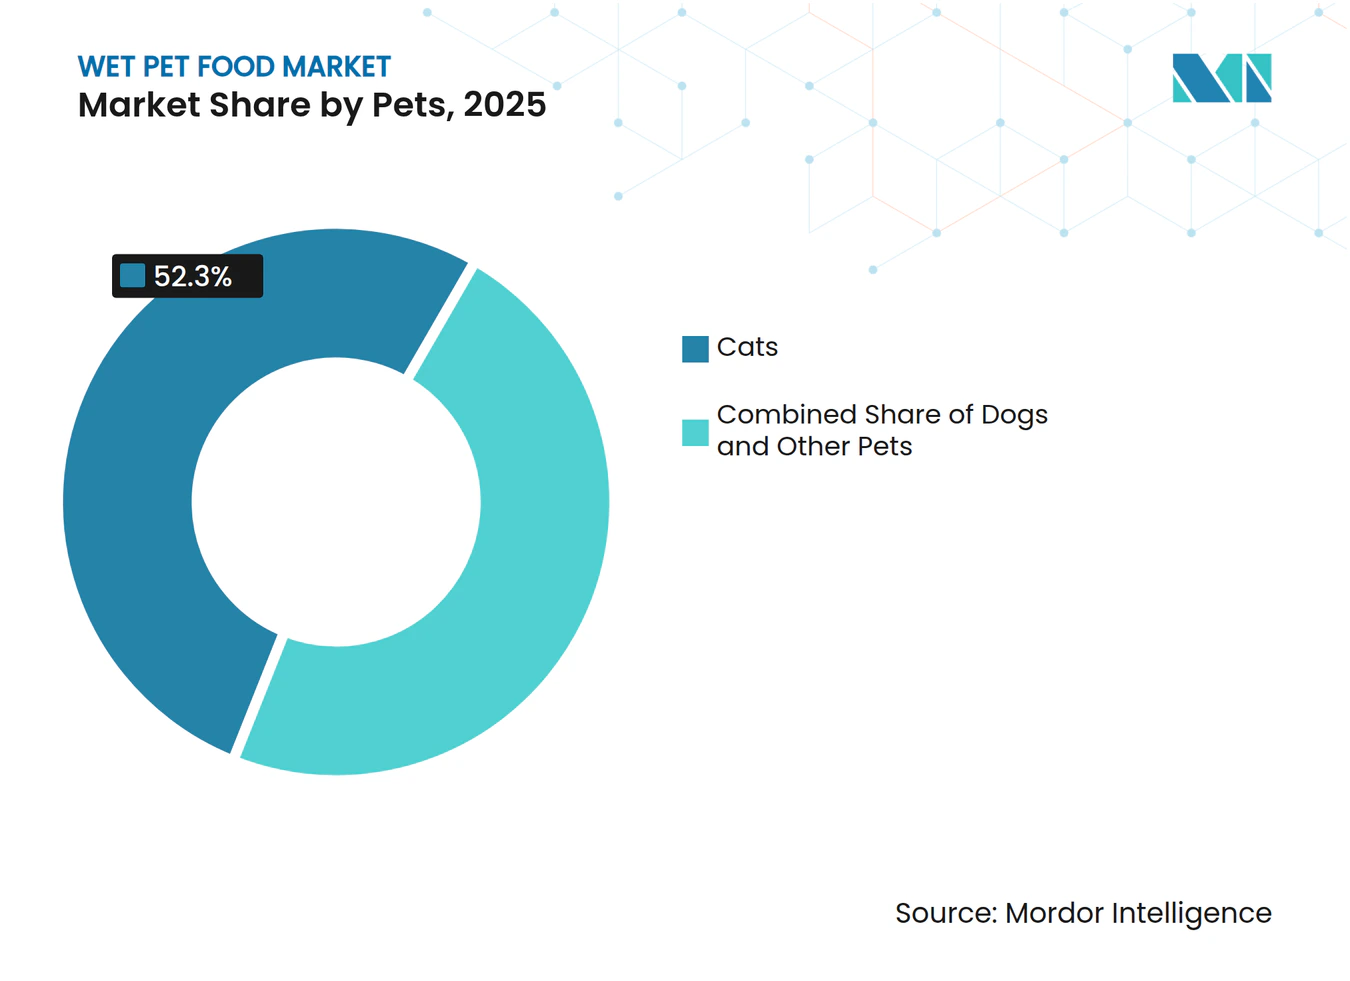
- Por tipo de mascota, los gatos fueron el segmento más grande con el 52,3% de la participación del mercado de alimentos húmedos para mascotas en 2025, mientras que los perros fueron el segmento de mayor crecimiento y se prevé que crezcan a una CAGR del 7,4% de 2026 a 2031.
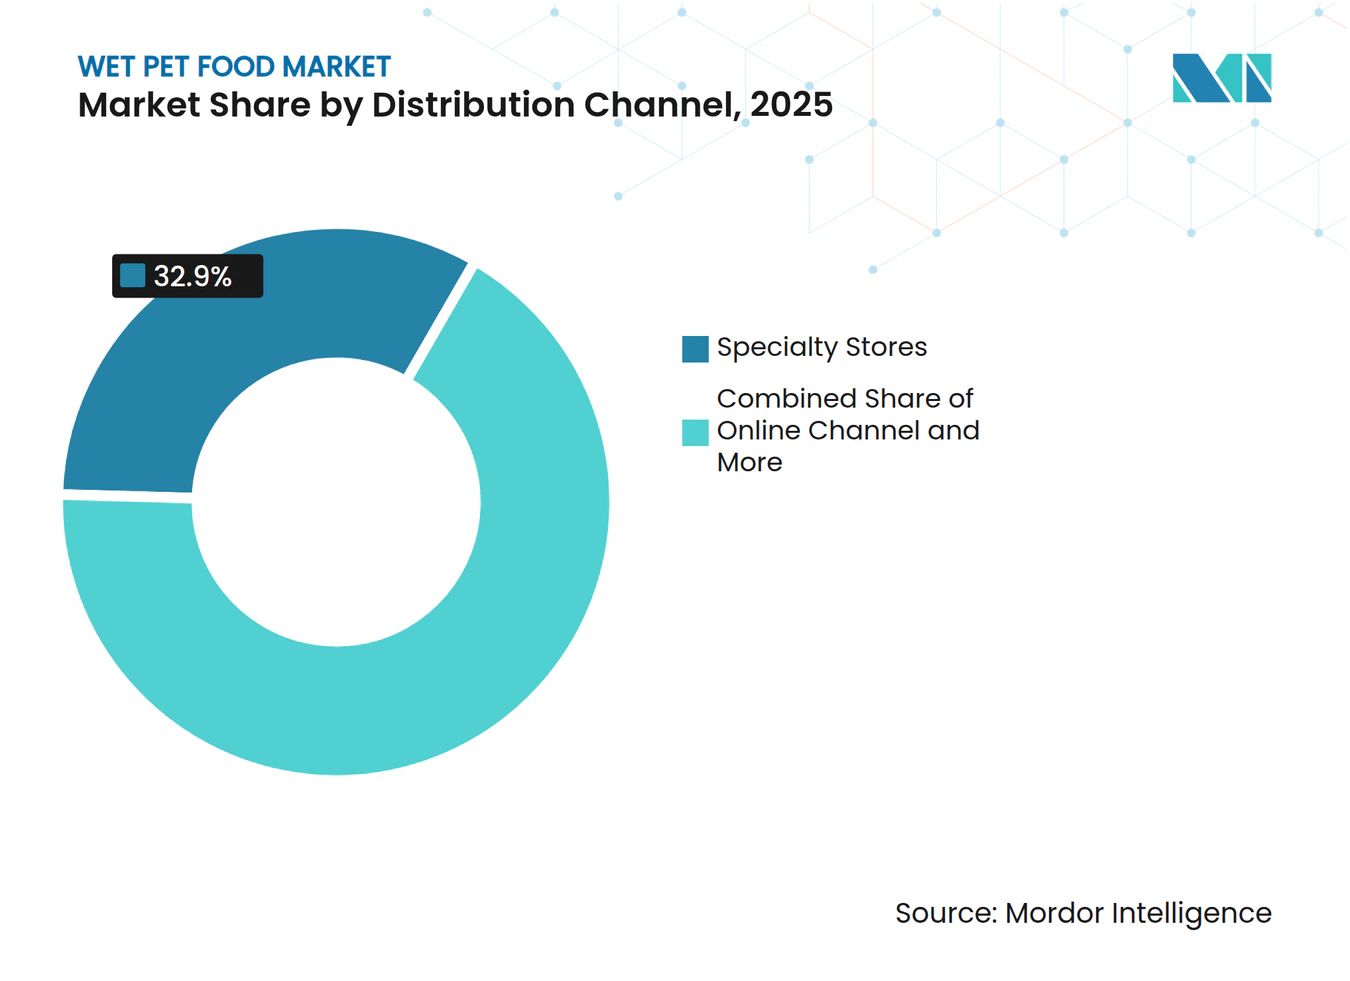
- Por canal de distribución, las tiendas especializadas fueron el segmento más grande con el 32,9% del tamaño del mercado de alimentos húmedos para mascotas en 2025, mientras que el canal en línea fue el segmento más rápido y se prevé que crezca a una CAGR del 8,6% de 2026 a 2031.
- Por geografía, América del Norte fue la región más grande con el 44,4% de la participación del mercado de alimentos húmedos para mascotas en 2025, mientras que África fue la región de mayor crecimiento y se prevé que crezca a una CAGR del 9% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento de la humanización de mascotas y la demanda de nutrición premium | +2.3% | Global, concentrado en América del Norte, Europa y los clústeres premium de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión del comercio minorista moderno y los canales especializados para mascotas | +1.1% | América del Norte, Europa y las principales ciudades de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fabricación local y sustitución de importaciones en centros clave | +1% | Global, más rápido en América del Norte, Asia-Pacífico y Europa Occidental | Mediano plazo (2-4 años) |
| Dietas funcionales para la salud, el control de peso y el cuidado de la piel | +0.9% | América del Norte, Europa Occidental, Australia y Nueva Zelanda | Largo plazo (≥ 4 años) |
| Conversión de la alimentación informal en alimentos envasados para mascotas | +0.8% | África, Asia del Sur y América del Sur | Largo plazo (≥ 4 años) |
| Alcance de marcas mediante comercio electrónico y venta directa al consumidor | +0.7% | América del Sur, Asia-Pacífico y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la humanización de mascotas y la demanda de nutrición premium
La humanización de las mascotas se ha convertido en una fuerza central en el mercado de alimentos húmedos para mascotas. Los dueños aplican cada vez más las mismas expectativas de nutrición, frescura y claridad en los ingredientes a los alimentos para mascotas que a sus propias compras. En Francia, las comidas en porciones y los snacks premium mostraron un fuerte crecimiento en los canales especializados. La calidad de los alimentos para mascotas tiende a seguir siendo importante para los consumidores urbanos premium incluso cuando los presupuestos domésticos están bajo presión. Nestlé S.A. declaró en julio de 2026 que el cuidado de mascotas representaba el 29% de sus ventas europeas y el 21% de sus ventas globales, y su liderazgo europeo en cuidado de mascotas identificó los alimentos húmedos súper premium como particularmente atractivos[1]. Estas preferencias permiten a los fabricantes aumentar el valor por unidad, creando una división más clara entre los productos masivos y las ofertas premium en el mercado de alimentos húmedos para mascotas.
Expansión del comercio minorista moderno y los canales especializados para mascotas
Los minoristas especializados desempeñan un papel activo en la configuración de la demanda premium en el mercado de alimentos húmedos para mascotas. El sector de mascotas de Alemania generó aproximadamente 6,99 mil millones de EUR (alrededor de 8,0 mil millones de USD) en 2025, mientras que el comercio especializado mantuvo una participación del 76% en el canal de accesorios y productos especializados. Estas tiendas pueden ofrecer formatos refrigerados, liofilizados y terapéuticos que requieren control de temperatura y conocimiento del producto. Mars, Incorporated designó a The Petshop Group como su socio exclusivo de distribución minorista especializada en los Emiratos Árabes Unidos en enero de 2026. Este acuerdo mostró cómo las marcas pueden utilizar los puntos de venta especializados para introducir productos premium antes de buscar una cobertura minorista más amplia. Las tiendas independientes también siguen siendo importantes para las marcas premium más pequeñas, donde los consumidores aún dependen de la orientación en tienda y la prueba de productos en el mercado de alimentos húmedos para mascotas.
Comercio electrónico y alcance de marcas mediante venta directa al consumidor
La venta en línea está cambiando la forma en que los consumidores reabastecen sus compras de alimentos húmedos para mascotas. Los programas de suscripción reducen el esfuerzo necesario para realizar nuevos pedidos y pueden fortalecer la retención de marca a lo largo del tiempo. En abril de 2025, Onedot Inc. amplió su plataforma de alimentos para mascotas directa al consumidor Petnote a 192 almacenes en 40 ciudades chinas, con entregas en un plazo de 30 a 60 minutos desde instalaciones locales[2]. Este modelo de entrega localizada aborda una barrera práctica que anteriormente limitaba los formatos húmedos en muchas ciudades asiáticas. Los grandes mercados en línea también amplían la disponibilidad de fórmulas funcionales más allá de las zonas de captación del comercio minorista especializado establecido. El canal en línea, por tanto, ofrece a las marcas del mercado de alimentos húmedos para mascotas una vía para llegar a hogares que pueden no tener fácil acceso a una tienda especializada para mascotas.
Dietas funcionales para la salud, el control de peso y el cuidado de la piel
Los productos funcionales están trasladando la nutrición terapéutica de los entornos veterinarios a formatos de alimentos húmedos de mayor disponibilidad. El alto contenido de humedad y las recetas flexibles pueden favorecer el uso de ácidos grasos omega, probióticos, glucosamina y taurina sin las mismas limitaciones de palatabilidad asociadas a algunos alimentos secos. En el comercio minorista especializado africano, los productos para afecciones cutáneas, digestión, control de peso, cuidado renal y salud urinaria están ganando terreno. La credibilidad veterinaria puede hacer que los productos funcionales sean más relevantes en el mercado de alimentos húmedos para mascotas, incluso en entornos sensibles al precio. Este desarrollo posiciona los alimentos húmedos como una opción nutricional con roles tanto de alimentación diaria como específicos para determinadas condiciones en el mercado de alimentos húmedos para mascotas.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alta sensibilidad al precio fuera de los clústeres urbanos premium | -0.9% | África, Asia del Sur, América del Sur fuera de las principales ciudades y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Cobertura limitada de cadena de frío y logística para formatos húmedos y frescos | -0.6% | África, Asia del Sur, América del Norte rural y el Sudeste Asiático emergente | Largo plazo (≥ 4 años) |
| Débil penetración en línea en la mayoría de los mercados africanos | -0.5% | África Subsahariana fuera de Sudáfrica y África del Norte | Mediano plazo (2-4 años) |
| Regulación fragmentada y cumplimiento del etiquetado entre países | -0.4% | Operaciones transfronterizas, con alta fricción en Asia-Pacífico y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta sensibilidad al precio fuera de los clústeres urbanos premium
La brecha de precios entre los alimentos húmedos envasados y la alimentación informal sigue siendo un límite persistente para la adopción. Las comidas caseras, las sobras y las alternativas de bajo costo siguen siendo comunes en partes de África, Asia del Sur y América del Sur no metropolitana. Los alimentos húmedos tienen mayores costos de envasado, almacenamiento y manipulación que los alimentos secos, lo que amplía el desafío de asequibilidad. Las marcas importadas pueden encontrar dificultades para ofrecer bolsas o latas de nivel básico a precios atractivos para los hogares de clase media aspiracional. Los proveedores locales han comenzado a abordar esta necesidad en Sudáfrica y Brasil a través de menores costos logísticos. La replicación más amplia en el mercado de alimentos húmedos para mascotas sigue siendo difícil donde los ingredientes y los materiales de envasado no están disponibles de manera confiable.
Cobertura limitada de cadena de frío y logística para formatos húmedos y frescos
Los productos húmedos frescos requieren almacenamiento y transporte a entre 2 °C y 8 °C, mientras que las latas y bolsas esterilizadas pueden permanecer a temperatura ambiente antes de abrirse. Esto crea un desafío de distribución para el mercado de alimentos húmedos para mascotas en áreas con almacenes frigoríficos limitados, electricidad poco confiable o pocos servicios de entrega refrigerada. Los productores de alimentos refrigerados para mascotas identifican la capacidad de los transportistas, la disponibilidad de almacenes y la demanda en rápido aumento como barreras de distribución recurrentes. El problema también afecta la usabilidad de las bandejas y bolsas abiertas en hogares sin refrigeración confiable. Los hogares rurales pueden posponer la prueba de la categoría incluso cuando tienen capacidad de pago. Por lo tanto, se necesita inversión en cadena de frío antes de que los formatos frescos puedan llegar a muchas nuevas áreas del mercado de alimentos húmedos para mascotas. Las regulaciones modelo de modernización del etiquetado de alimentos para mascotas de la Asociación de Funcionarios Oficiales de Control de Alimentos para Animales de los Estados Unidos entraron en vigor en enero de 2024 y requieren el pleno cumplimiento a nivel estatal para enero de 2030[3]. Este programa proporciona un lenguaje de etiquetado más claro para las declaraciones premium y funcionales en los Estados Unidos. La orientación de nutrición y seguridad de la Federación Europea de la Industria de Alimentos para Mascotas apoya de manera similar a los mercados europeos consolidados. Los diferentes requisitos de aprobación de ingredientes, etiquetado y registro en muchos países africanos y asiáticos añaden tiempo y costo para las empresas que desean operar a nivel transfronterizo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por mascotas:
los gatos lideran la demanda y los perros impulsan una adopción más rápidaLos gatos fueron el segmento de mascotas más grande, representando el 52,3% de la participación del mercado de alimentos húmedos para mascotas en 2025. Su posición refleja la conexión entre las dietas felinas y una mayor ingesta de humedad, lo que favorece el manejo de la salud urinaria y renal. Según la Asociación de Alimentos para Mascotas de Japón, el mercado minorista de alimentos para mascotas (perros y gatos) de Japón alcanzó aproximadamente 637,5 mil millones de JPY (alrededor de 4,3 mil millones de USD) en 2025, con segmentos premium como los alimentos gourmet y funcionales para mascotas que continúan expandiéndose. Nestlé S.A. relanzó su gama Gourmet Perle en casi 30 mercados europeos en 2026, introduciendo nuevas texturas, incluidos los Ocean Flakes elaborados con pescado certificado por el Consejo de Administración Marina. Wellness Pet, LLC también introdujo más de 20 productos de alimentos húmedos para gatos en SuperZoo 2025, con proteínas y texturas diseñadas para favorecer la hidratación y el bienestar general.
Los perros son el segmento de mascotas de mayor crecimiento y se prevé que se expandan a una CAGR del 7,4% de 2026 a 2031. El tamaño del mercado de alimentos húmedos para mascotas para productos caninos está impulsado por los dueños que pasan de dietas exclusivamente secas o mixtas a dietas principalmente húmedas. La palatabilidad, el control de porciones, la hidratación y las recetas para diferentes etapas de vida contribuyen a este cambio. Las dietas específicas para condiciones de control de peso, digestión sensible y soporte articular están siendo cada vez más disponibles a través de tiendas especializadas y suscripciones en línea. En agosto de 2026, Canidae, LLC lanzó su línea de alimentos para perros Heartland en las tiendas Walmart de los Estados Unidos, dirigida a hogares conscientes del valor, incluidas las familias con varios perros. Otras mascotas, como conejos, hurones y aves, siguen siendo un nicho más pequeño que se atiende principalmente a través de canales veterinarios y especializados independientes.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por canal de distribución:
las tiendas especializadas lideran y el reabastecimiento en línea crece más rápidoLas tiendas especializadas fueron el segmento de distribución más grande, representando el 32,9% de la participación del mercado de alimentos húmedos para mascotas en 2025. Su papel está respaldado por una mayor variedad de productos premium, refrigerados y terapéuticos. Estos formatos pueden requerir asesoramiento sobre el producto, refrigeración dedicada y más espacio en estantes del que los minoristas masivos pueden sostener. El mercado de alimentos húmedos para mascotas se beneficia cuando los minoristas especializados ayudan a los consumidores a seleccionar formatos que se adapten a las necesidades nutricionales de su mascota. El comercio minorista especializado también sigue siendo importante en Alemania, Francia y el Reino Unido, donde el servicio premium favorece las compras repetidas. En enero de 2026, Mars, Incorporated seleccionó a The Petshop Group como su socio exclusivo de distribución especializada en los Emiratos Árabes Unidos, lo que refleja el papel estratégico de este canal.
El canal en línea es el segmento de distribución más rápido y se prevé que avance a una CAGR del 8,6% de 2026 a 2031. El reabastecimiento automático puede reducir la inconveniencia de las compras repetidas y favorecer ciclos de pedidos predecibles. Wellness Pet, LLC lanzó Wellness Protein Bowls en enero de 2026 a través de PetSmart, seguido de un lanzamiento en abril de 2026 en tiendas especializadas independientes y canales de comercio electrónico. Esta secuencia utilizó el comercio minorista especializado para generar conciencia antes de ampliar el acceso en línea. Las tiendas de conveniencia, los supermercados, los hipermercados y otros canales continúan atendiendo las compras orientadas al valor y por impulso. Los productos de marca propia de fabricantes por contrato, incluidos Simmons Foods, Inc. y United Petfood Group BV, están ganando relevancia a medida que los minoristas mejoran la calidad de las fórmulas.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis geográfico
América del Norte fue el segmento regional más grande, representando el 44,4% de la participación del mercado de alimentos húmedos para mascotas en 2025. La región se beneficia del alto gasto por mascota, el amplio acceso a la atención veterinaria y las redes minoristas que apoyan tanto los productos masivos como los súper premium. Las tendencias de humanización de mascotas continúan impulsando la demanda de opciones de alimentos húmedos premium y naturales, con consumidores que priorizan cada vez más la calidad de los ingredientes y el valor nutricional. En los Estados Unidos, los modelos de suscripción y las ventas directas al consumidor están ganando terreno, mientras que las clínicas veterinarias y las tiendas especializadas siguen siendo canales importantes para los productos terapéuticos. Canadá sigue un patrón de consumo similar, con un creciente interés en formulaciones de alimentos húmedos sin cereales y con ingredientes limitados tanto en mercados urbanos como suburbanos.
África fue el segmento regional de mayor crecimiento y se proyecta que se expanda a una CAGR del 9% de 2026 a 2031. Sudáfrica tiene el mercado de alimentos húmedos más desarrollado del continente, mientras que Nigeria, Kenia y Ghana están creciendo desde bases más bajas a medida que mejoran los ingresos y el acceso al comercio minorista. El comercio minorista informal sigue siendo importante para la adopción temprana porque la penetración en línea es limitada en gran parte del África Subsahariana, excepto en Sudáfrica. América del Sur también está atrayendo inversiones en capacidad a medida que las empresas buscan suministro local. Nestlé S.A. invirtió 370 millones de CHF (473,6 millones de USD) en su instalación de Vargeão, Brasil, en 2026, casi duplicando la capacidad local de alimentos húmedos. Mars, Incorporated inauguró una instalación de alimentos húmedos de 430 millones de BRL (76 millones de USD) en Ponta Grossa, Brasil, para abastecer a Chile, Colombia, Perú y Ecuador. Arabia Saudita y los Emiratos Árabes Unidos son mercados más pequeños en proceso de premiumización donde las asociaciones con especialistas están ayudando a las marcas globales a entrar en los hogares urbanos.
Europa y Asia-Pacífico forman el siguiente grupo de mercados estratégicos para el mercado de alimentos húmedos para mascotas. Según el Barómetro 2024-2025 de la Federación de Fabricantes de Alimentos para Perros, Gatos, Aves y otros animales de compañía (FACCO)–Odoxa, Francia tenía aproximadamente 79 millones de animales de compañía en 2025, mientras que el 61% de los franceses poseía al menos una mascota. Los perros y los gatos representaron las categorías más grandes de animales de compañía, con el 53% de la población poseyendo al menos un perro o un gato, incluido el 30% con un perro y el 39% con un gato. Según Nestlé Purina PetCare Europe, los alimentos húmedos para gatos en Europa crecieron un 8% en 2025, apoyando un patrón regional liderado por el valor más que por el volumen. Nestlé S.A. anunció una instalación de fabricación y logística de 520 millones de CHF (641,9 millones de USD) en Mantova, Italia, cuya producción está proyectada para comenzar en 2029.
Panorama competitivo
Concentración del Mercado
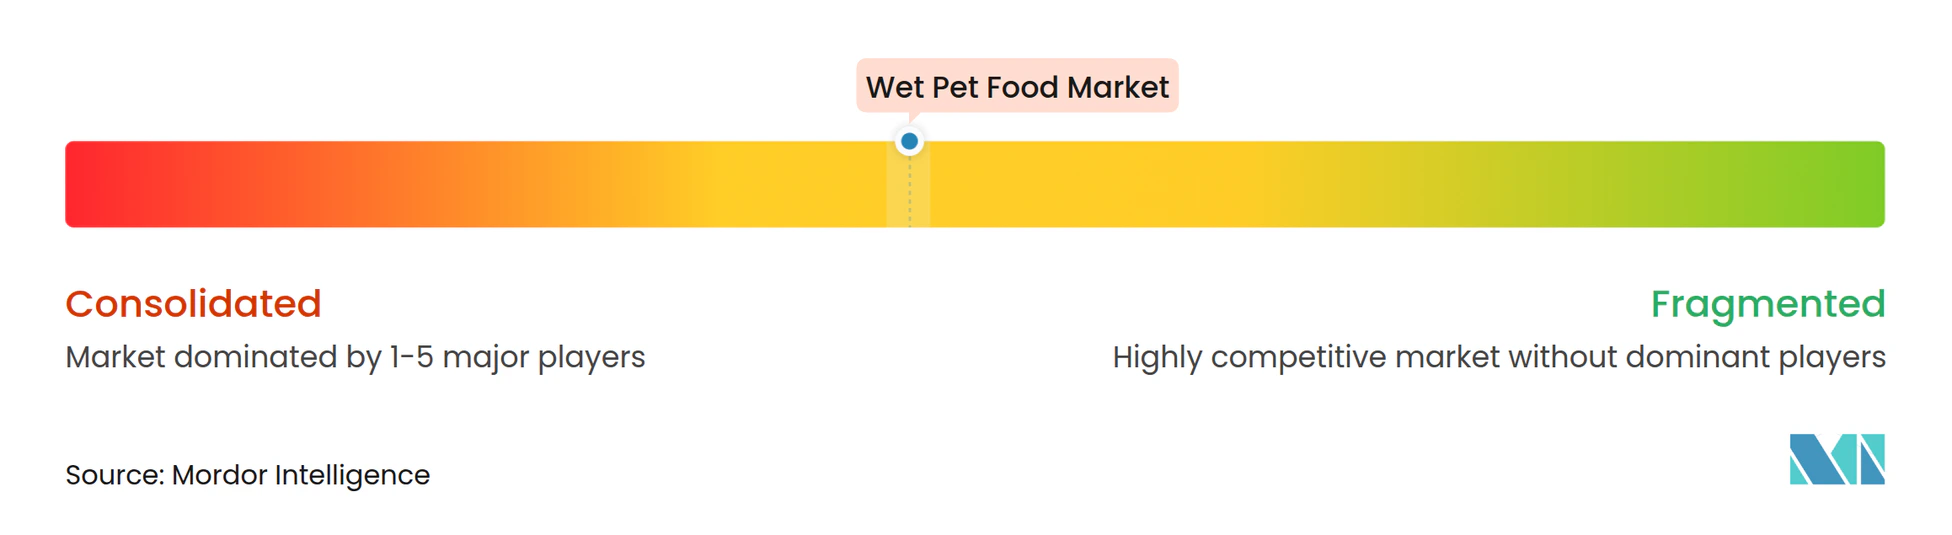
El mercado de alimentos húmedos para mascotas está moderadamente consolidado entre los principales fabricantes multinacionales. Mars, Incorporated y Nestlé S.A. mantienen posiciones sólidas en formatos de lata, bolsa y bandeja a través de carteras de múltiples marcas y redes de fabricación. Su cobertura de productos incluye niveles de precio masivo, premium y súper premium. Mars, Incorporated inauguró una cocina de alimentos para gatos de 112,6 millones de AUD (72,1 millones de USD) en Wodonga, Australia, en junio de 2026. El sitio produce 290 millones de bolsas de alimentos húmedos al año y apoya la producción local para Australia y Nueva Zelanda. Dichas inversiones mejoran la fiabilidad del suministro y aumentan la escala necesaria para que los competidores más pequeños igualen a los actores consolidados.
Los productores de marca propia y por contrato están formando un segundo nivel importante en el mercado de alimentos húmedos para mascotas. Simmons Foods, Inc. es un importante fabricante de alimentos húmedos para mascotas de marca propia y por contrato en América del Norte. Heristo Aktiengesellschaft, a través de Saturn Petcare, es un importante productor europeo de alimentos húmedos para mascotas de marca propia. United Petfood Group BV opera 30 instalaciones en Europa y las Américas y reportó una facturación anual superior a 1,8 mil millones de USD. Estas empresas ofrecen a los minoristas y a las empresas de marca acceso a capacidad de fabricación sin que cada cliente tenga que construir una planta dedicada. La automatización también apoya su posición de costos, ya que Saturn Petcare informó que la clasificación automatizada de paquetes variados en su instalación de Terre Haute, Indiana, evitó la necesidad de 150 empleados manuales adicionales.
Los productos funcionales premium en los mercados desarrollados y los productos envasados asequibles en África y Asia del Sur siguen siendo áreas importantes de competencia. Wellness Pet, LLC, Canidae, LLC y Tiernahrung Deuerer GmbH utilizan productos con alto contenido proteico, por etapa de vida y específicos para condiciones para competir por la demanda premium. Mars, Incorporated introdujo Royal Canin Fresh Veterinary Diets en julio de 2026, ampliando su oferta de nutrición veterinaria hacia alimentos terapéuticos frescos. Nestlé S.A. también anunció planes para una instalación en Mantova que apoye la producción de alimentos húmedos súper premium europeos. Las certificaciones de seguridad alimentaria, incluidas las Normas Internacionales Destacadas y la Certificación del Sistema de Seguridad Alimentaria 22000, apoyan la participación en licitaciones europeas de marca propia y programas de comercio minorista especializado.
Líderes de la industria de alimentos húmedos para mascotas
-
Mars, Incorporated
-
The J.M. Smucker Company
-
General Mills, Inc.
-
Colgate-Palmolive Company
-
Nestle S.A. (Purina)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de alimentos húmedos para mascotas Empresas cubiertas en este informe
- Mars, Incorporated
- Nestle S.A. (Purina)
- Colgate-Palmolive Company
- General Mills, Inc.
- The J.M. Smucker Company
- Unicharm Corporation
- United Petfood Group BV
- heristo aktiengesellschaft
- Schell & Kampeter Inc. (Diamond Pet Foods)
- Simmons Foods, Inc.
- Wellness Pet, LLC
- Freshpet, Inc.
- Canidae, LLC
- Tiernahrung Deuerer GmbH (Deuerer Group)
- Affinity Petcare, S.A. (Agrolimen, S.A.)
Desarrollos recientes de la industria en Mercado de alimentos húmedos para mascotas
- Julio de 2026: Nestlé S.A. (Purina) anunció una inversión de 520 millones de CHF (641,9 millones de USD) en una nueva instalación de fabricación y logística de alimentos húmedos para mascotas en Mantova, Italia, orientada a la producción de alimentos húmedos súper premium para gatos y perros europeos. Se prevé que la producción comience en 2029, y la instalación atenderá a 111 millones de gatos y 91 millones de perros en toda Europa.
- Junio de 2026: Mars, Incorporated inauguró oficialmente su instalación de alimentos para gatos de 112,6 millones de AUD en Wodonga, Victoria, convirtiéndola en la cocina de alimentos para gatos más grande de Australia. La instalación produce 290 millones de bolsas de alimentos húmedos premium para gatos al año para marcas como WHISKAS, DINE, OPTIMUM y ADVANCE.
- Marzo de 2026: Wellness Pet Company presentó innovaciones con alto contenido proteico en Global Pet Expo 2026, incluidos los alimentos húmedos para gatos Appetizing Entrées Kitten y Age Advantage, así como ocho nuevas recetas de alimentos para perros Protein Bowls de cocción lenta, con nuevas texturas, formatos y nutrición por etapa de vida.
Alcance del informe global del mercado de alimentos húmedos para mascotas
Los alimentos húmedos para mascotas se refieren a alimentos formulados ricos en humedad para gatos y perros, generalmente elaborados con carne, aves, pescado u otras proteínas animales y envasados en latas, bandejas o bolsas. Proporcionan alta palatabilidad e ingesta de humedad y están disponibles en formatos como paté, trozos en salsa, gelatina y mousse.
El informe del mercado de alimentos húmedos para mascotas está segmentado por tipo de mascota (gatos, perros y otras mascotas), por canal de distribución (tiendas de conveniencia, canal en línea, tiendas especializadas, supermercados e hipermercados, y otros canales), y por geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor en USD y volumen.
Resumen de la segmentación
| Gatos |
| Perros |
| Otras mascotas |
| Tiendas de conveniencia |
| Canal en línea |
| Tiendas especializadas |
| Supermercados/Hipermercados |
| Otros canales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Mascotas | Gatos | |
| Perros | ||
| Otras mascotas | ||
| Canal de distribución | Tiendas de conveniencia | |
| Canal en línea | ||
| Tiendas especializadas | ||
| Supermercados/Hipermercados | ||
| Otros canales | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de alimentos húmedos para mascotas en 2031?
Se proyecta que alcance los 66,12 mil millones de USD en 2031, creciendo a una CAGR del 6,68% desde 2026.
¿Qué tipo de mascota tiene el mayor consumo de alimentos húmedos para mascotas?
Los gatos fueron el segmento más grande, representando el 52,3% de las ventas globales en 2025, respaldado por el papel de la humedad en las dietas felinas.
¿Qué canal de distribución crece más rápido para los alimentos húmedos para mascotas?
Se proyecta que el canal en línea crezca a una CAGR del 8,6% hasta 2031, ya que las suscripciones facilitan las compras repetidas.
¿Qué región se expande más rápido en alimentos húmedos para mascotas?
Se proyecta que África crezca a una CAGR del 9% de 2026 a 2031, impulsada por la urbanización, el desarrollo del comercio minorista y la adopción de alimentos envasados.
¿Por qué son importantes las tiendas especializadas para las marcas de alimentos húmedos para mascotas?
Las tiendas especializadas representaron el 32,9% de las ventas en 2025 y pueden apoyar formatos refrigerados, terapéuticos y premium que requieren orientación sobre el producto.
¿Qué tan concentrado está el sector de alimentos húmedos para mascotas?
El sector está moderadamente consolidado porque Mars, Incorporated y Nestlé S.A. tienen posiciones globales sólidas, mientras que las empresas de marca propia, premium y regionales mantienen fragmentada la base de suministro restante.