
水溶性コーティング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 11.52 十億米ドル |
| 市場規模 (2031) | 15.99 十億米ドル |
| Growth Rate (2026 - 2031) | 6.78 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる水溶性コーティング市場分析
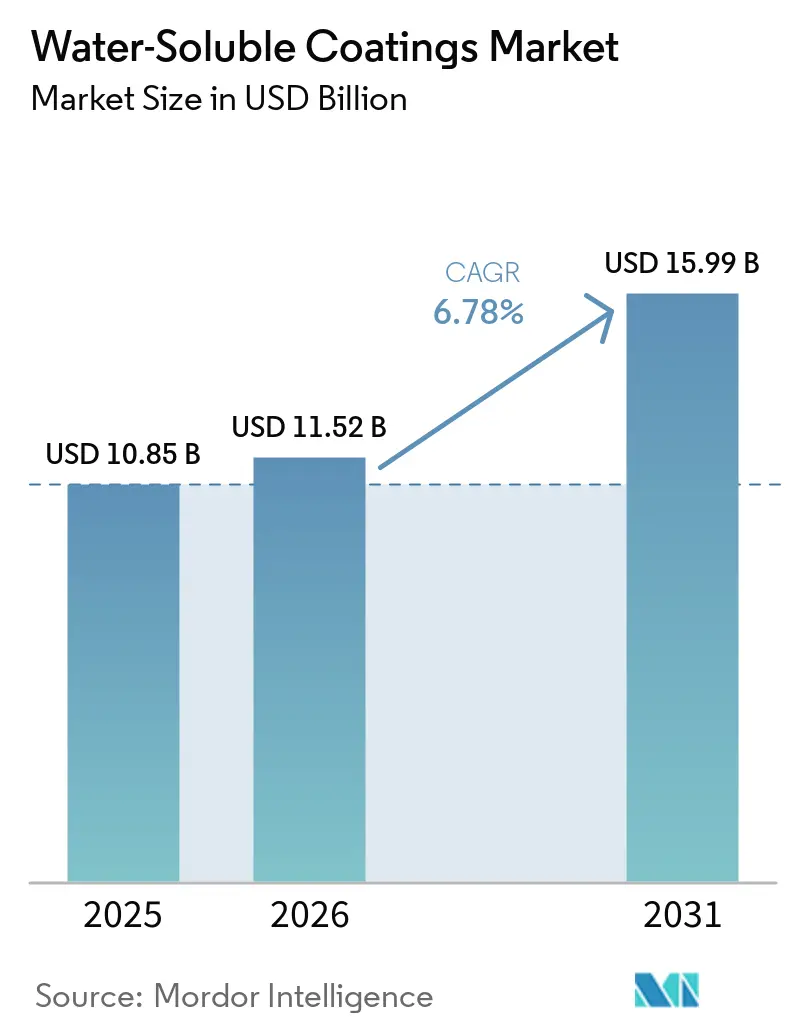
水溶性コーティング市場規模は2025年に10.85 ビリオン 米ドルと評価され、2026年の11.52 ビリオン 米ドルから2031年には15.99 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 6.78%で成長すると推定されます。揮発性有機化合物(VOC)に関する規制の強化により、主要規制地域においてメーカーは溶剤系システムから離れる方向にシフトしています。米国の要件およびカリフォルニア州の規制限値は、適合する建築用塗料への需要を高めています。グリーンビルディング基準は低VOCコーティングを建設仕様に組み込んでおり、自発的な環境購買を超えた需要の拡大をもたらしています。水溶性コーティング市場は、自動車塗装ラインの転換や電気自動車プラットフォームにおける低温硬化要件からも恩恵を受けています。競争はますます配合性能、適合原材料、および変動する原材料コストの管理能に依存するようになっています。
主要レポートのポイント
- コーティングタイプ別では、アクリルが2025年の水溶性コーティング市場シェアの38.11%を占め、ポリウレタンは2031年にかけてCAGR 7.23%で成長すると予測されています。
- エンドユーザー産業別では、建設・インフラが2025年の水溶性コーティング市場シェアの55.56%を占め、自動車・輸送は2031年にかけてCAGR 7.54%で拡大すると予測されています。
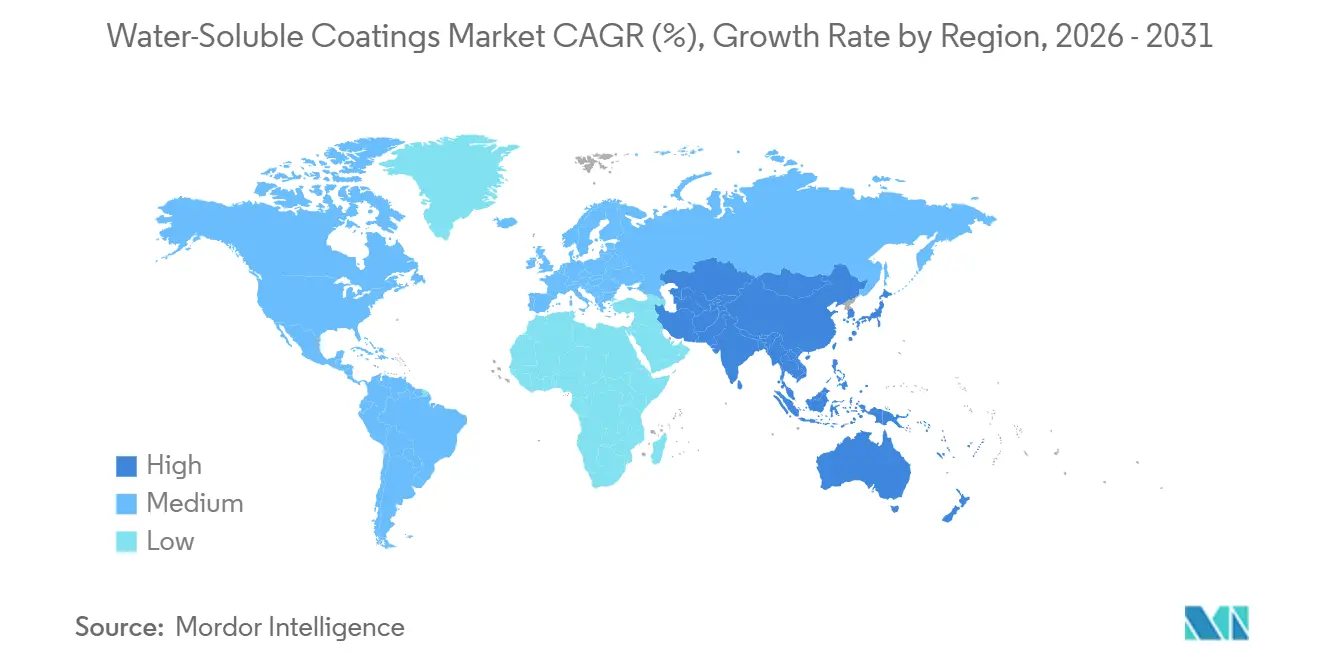
- 地域別では、アジア太平洋が2025年の金額ベースで39.73%を占め、2031年にかけてCAGR 7.48%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の水溶性コーティング市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| VOCおよび室内空気質要件の強化 | +2.0% | 欧州、北米、中国が主導するグローバル | 短期(2年以内) |
| 建築物の再塗装およびグリーンビルディング活動 | +1.5% | アジア太平洋および中東での最大の押し上げを伴うグローバル | 中期(2~4年) |
| 自動車OEMおよび補修用塗料の水性システムへの転換 | +1.2% | 欧州および北米、アジア太平洋・南米への波及を伴う | 中期(2~4年) |
| アクリル、ポリウレタン、エポキシ、ハイブリッドシステムの性能向上 | +1.0% | グローバル | 長期(4年以上) |
| 使用中施設における低臭気コーティングへの未充足需要 | +0.5% | 北米および欧州、アジア太平洋都市市場での初期成長を伴う | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
VOCおよび室内空気質要件の強化
揮発性有機化合物(VOC)規制は、水溶性コーティング市場における製品選択のより強力な根拠となりつつあります。米国環境保護庁(EPA)は2025年1月に建築用塗料の全国基準を更新しました。カリフォルニア州南海岸大気質管理地区(SCAQMD)規則1113は、ほとんどの建築用カテゴリーのVOCを50 g/L未満に制限しています。これらの措置は、メーカーが確実なコンプライアンスを必要とする場面で水性システムを優位にしています。英国王立化学会(RSC)が発表した研究によると、EU塗料指令の施行後、英国の装飾用塗料のVOC排出量は2004年の1人当たり年間0.532 kgから2019年には0.210 kgに減少しました[1]R. T. Lidster et al., 「EU塗料指令が英国装飾用塗料の揮発性有機化合物排出量を形成した規制と再配合」, Environmental Science: Atmospheres, pubs.rsc.org.。中国のGB/T 41659-2025規格は、この規制の方向性を主要製造経済圏にまで拡大しています。
建築物の再塗装およびグリーンビルディング活動
グリーンビルディングプログラムは、建設・改修工事全体にわたって低排出材料への需要を高めています。LEEDは180か国以上で運用されており、室内環境品質に関する要件を適用しています。建築研究機構環境評価手法(BREEAM)も、多くの建設プロジェクトにわたって低排出材料仕様を支援しています。低VOC要件が当初の建設契約に含まれる場合、水溶性コーティング市場は恩恵を受けます。これらの仕様は、建物の運用期間中の再塗装・改修の意思決定にも引き続き影響を与える可能性があります。インドのグリーン統合生息環境評価格付け(GRIHA)プログラムおよびシンガポールのグリーンマーク制度も、建設調達における水性仕様を支援していま。
自動車OEMおよび補修用塗料の水性システムへの転換
自動車分野の転換は、水溶性コーティング市場にとって引き続き重要な需要源となっています。水性ベースコートシステムは、2025年までに欧州の自動車OEM塗装ラインで70~75%の普及率に達しました。水性プライマー配合物も2025年までにVOCレベルが35 g/L未満に達しました。電気自動車プラットフォームは、従来の内燃機関塗装ラインで使用される140~160°Cではなく、100~130°Cで硬化するクリアコートを必要とします。この動作範囲は、排出要件を満たしながらエネルギー需要を低減できる可能性があります。水溶性コーティング市場は、転換が比較的進んでいない商用車・特殊車両においてさらなる機会を有しています。
アクリル、ポリウレタン、エポキシ、ハイブリッドシステムの性能向上
要求の厳しい用途に使用される水性システムの技術的性能が向上しています。Lubrizolは2025年7月に、耐摩耗性、耐薬品性、接着性を必要とする木質フロア仕上げ向けにSancure 942を発売しました。CovestroのBayhydur quix ultraハードナーはVOCレベルが97 g/L未満で、速乾性を支援します。2024年の研究では、二重架橋水性ポリウレタンコーティングが工業用途において溶剤系2K製品と競合できることが示されました。2025年の研究でも、エポキシ・アクリルハイブリッドラテックスの硬度、柔軟性、耐食性の向上が報告されています。これらの改善により、水溶性コーティング市場はかつて溶剤系化学品に限定されていた用途にまで拡大しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 湿度・温度に対する乾燥・硬化の長時間化と感受性 | -0.8% | 東南アジア、南米、中東での深刻な影響を伴うグローバル | 短期(2年以内) |
| 原材料・添加剤のコスト変動 | -0.9% | 北米、中国、欧州を中心とするグローバル | 短期(2年以内) |
| 耐水性、基材前処理、防食保護のギャップ | -0.7% | 沿岸部の中東・東南アジア施設を中心とする海洋・オフショア・重工業 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
湿度・温度に対する乾燥・硬化の長時間化と感受性
水性システムは、信頼性の高い塗膜形成のために管理された条件を必要とします。高湿度または低温は、溶剤系代替品と比較して乾燥時間を延長させる可能性があります。湿度が80%を超えると、空調管理された塗装ブースなしでは塗膜品質が損なわれる可能性があり、中小規模の製造業者や地域の施工業者にとって設備投資コストが増加します。二液型水性ポリウレタンシステムも、高湿度下ではポットライフが短くなる場合があります。速乾性添加剤、水放出型樹脂、赤外線硬化によってこれらの問題を軽減できますが、全体的なコストが増加します。
原材料・添加剤のコスト変動
水溶性コーティング市場は、アクリル誘導体、ポリウレタン前駆体、二酸化チタンの価格変動にさらされ続けています。北米のルチル級二酸化チタンは2026年に1メートルトン当たり2,970 米ドル近辺で取引されました。西側諸国のメーカーは2025年末から二酸化チタン価格を1メートルトン当たり100~150 米ドル引き上げました。ブチルアクリレート価格は、原油高がアクリル酸およびn-ブタノールの原料コストを押し上げたことで2026年第1四半期に上昇しました。顔料とアクリル酸コストの同時上昇は、契約によって価格転嫁が制限される場合にマージンを圧迫する可能性があります。ヘッジ期間が短い中小規模のメーカーは、大手多国籍サプライヤーよりも大きな収益圧力に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コーティングタイプ別:アクリルが建築用需要をリード、ポリウレタンは性能用途で前進
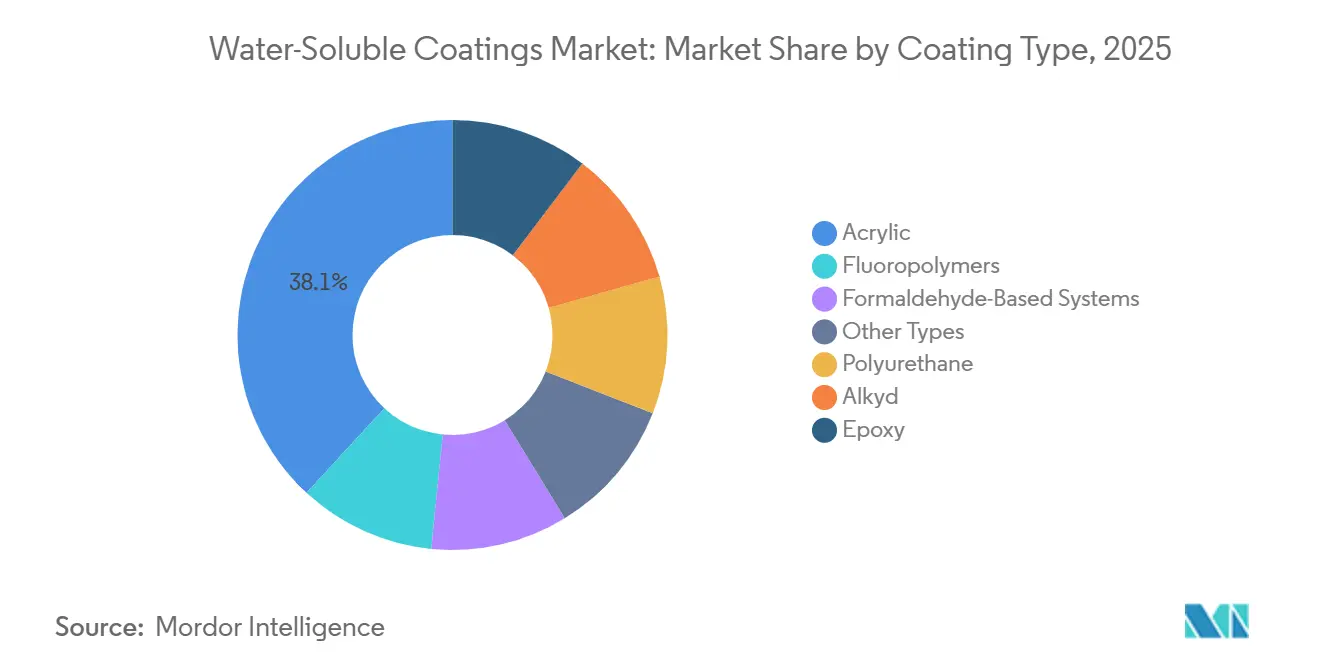
アクリルは2025年の水溶性コーティング市場の38.11%を占め、内外装建築用塗料における確立された用途に支えられています。施工業者はこれらの配合物を広く認識しており、そのコスト面での優位性は大規模建設プロジェクトでの使用を支援しています。中国の内外装壁塗料カテゴリーは2025年に水性普及率99%に達し、水性建築用製品に対する規制圧力と顧客受容の長年の積み重ねを反映しています。アルキドシステムは、塗膜硬度を必要とする木製トリム用途に引き続き対応しています。エポキシシステムは、金属直接塗装および重防食フロアリング要件に対応しています。フルオロポリマーシステムは、耐久性のあるファサードおよびクールルーフ用途を支援しています。ホルムアルデヒド系システムは紙・繊維コーティングにおいて限定的な役割を維持していますが、欧州における化学品の登録・評価・認可・制限(REACH)の執行強化により代替圧力が高まっています。
ポリウレタンは水溶性コーティング市場において2031年にかけてCAGR 7.23%で成長しました。需要は、より高い機械的性能を必要とする木質フロアリング、家具製造、自動車補修塗装から生まれました。二重架橋水性ポリウレタンは、従来の溶剤系二液型(2K)製品に匹敵する引張強度、硬度、接着性能を示しました。ポリウレタン・アクリルの組み合わせは、性能要件とコスト面の考慮事項のバランスをとりました。Lubrizolの2025年7月のSancure 942の発売は、特殊ポリウレタン分散体のより広範な商業利用への動きを示しました。これらの配合物は住宅・商業用木質フロア仕上げに使用され、以前は水性使用をプレミアム用途で制限していた性能ギャップを縮小しました。水溶性コーティング市場はこうして、標準的な建築用塗料を超えた製品提供を拡大しました。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます


エンドユーザー産業別:建設が需要基盤を提供し、自動車がより速い成長を支援
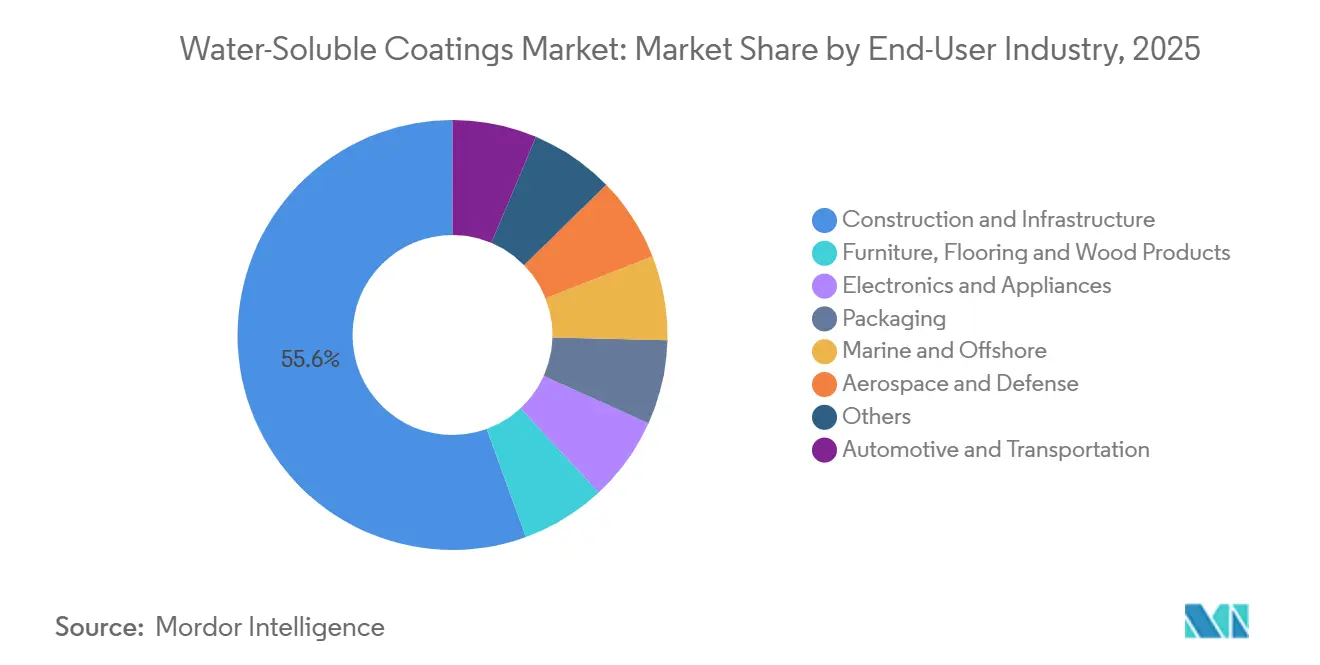
建設・インフラは2025年の水溶性コーティング市場シェアの55.56%を占めました。新築建物、改修活動、公共インフラはいずれも建築用塗料を大量に必要としました。低揮発性有機化合物(VOC)仕様は大型プロジェクトの入札書類にますます含まれるようになり、製品選択は購入価格のみに基づく決定ではなく、適合する水性配合物へとシフトしました。家具、フロアリング、木製品は意味のある二次的需要基盤を形成しており、中国の家具生産が溶剤系ラッカーおよびニトロセルロース系システムからの転換を支援しています。包装、電子機器、海洋、航空宇宙用途は建設サイクルを超えた需要を広げ、建築用塗料のみのサプライヤーに影響を与えた変動へのエクスポージャーを低減しました。
自動車・輸送は2031年にかけてCAGR 7.54%で成長しました。OEMの義務付け、電気自動車生産、南アジア・東南アジアでの組立拡大がこの成長を支援しました。水性製品は自動車の性能要件を満たしながら、メーカーがVOC規制を遵守するのを支援しました。商用車・特殊車両は、水性採用が依然として限定的な地域においてさらなる転換機会を提示しました。海洋・オフショア用途はより困難な道筋を示しましたが、浸漬腐食保護が重要であるものの、水性エポキシシステムは上甲板・内装用途での受け入れを獲得しました。航空宇宙・防衛は、認定プライマーおよびトップコートシステムにとって小規模ながら重要な用途分野であり続けました。厳格な軍事仕様を満たす水性配合物は、より広範な水溶性コーティング市場の信頼性を高めました。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋は2025年の水溶性コーティング市場の39.73%を占め、2031年にかけてCAGR 7.48%で拡大すると予測されています。中国は都市住宅、製造規模、相次ぐVOC改革を通じて地域需要を支援しています。水性壁塗料の普及率は建築用途における転換の程度を反映しています。日本と韓国は高仕様工業用コーティングの需要に貢献しています。ASEAN諸国は建設と車両組立を通じてさらなる成長を提供しています。同地域は大規模な既存生産量と適合配合物への高まる要件を組み合わせています。
北米は水溶性コーティング市場において2番目に大きなポジションを占めています。カリフォルニア州南海岸大気質管理地区(SCAQMD)規則1113は、ほとんどの建築用カテゴリーのVOCを50 g/L未満に制限しています。連邦建築用塗料要件および州レベルの基準がこの規制基盤を強化しています。機関・商業建設は適合コーティング製品への安定した需要を支援しています。カナダの持続可能な建築活動はLEED v4.1に沿っており、LEED v5への移行が進んでいます。メキシコも自動車組立・電子機器製造へのニアショアリング投資から恩恵を受けています。
欧州は装飾用塗料全体にわたって水性普及率が高い成熟市場です。EU塗料指令およびREACH要件は、他の多くの市場に先駆けて地域の調和を確立しました。ドイツ、英国、フランスは装飾用塗料の転換をほぼ完了しています。成長はメンテナンス、ファサード保護、工業用途、特殊製品に集中しています。南米、中東、アフリカは規模は小さいながらもますます重要な市場となっています。ブラジルの建設・自動車組立は需要を支援していますが、高湿度条件が塗膜形成に課題をもたらす可能性があります。アラブ首長国連邦のEstidama Pearl格付けシステムおよびサウジアラビアのビジョン2030プロジェクトは、商業・工業調達における低VOC仕様の採用を推進しています。

競合環境
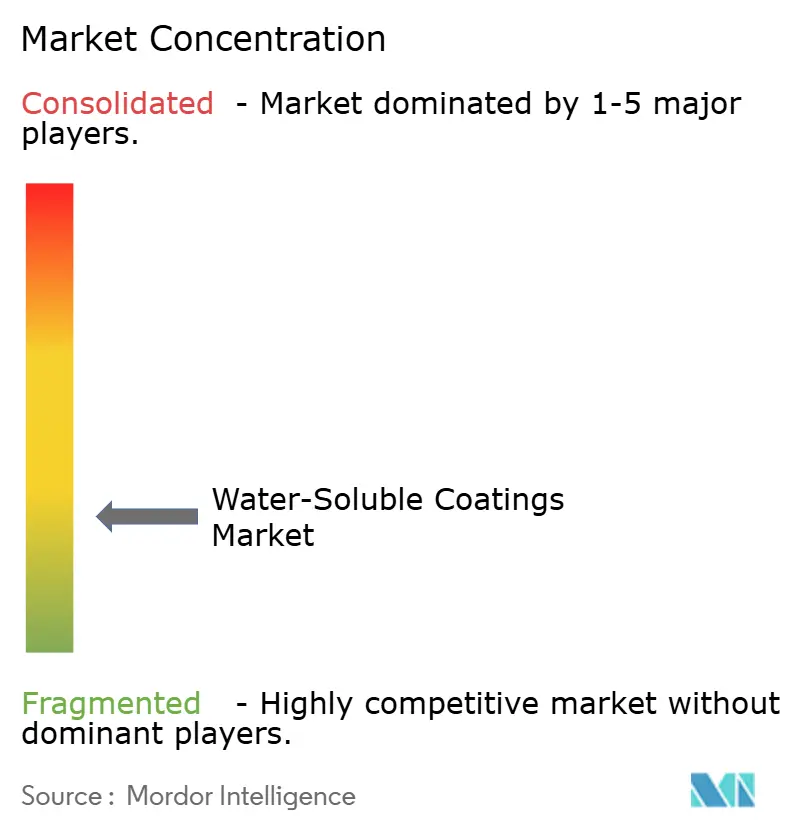
水溶性コーティング市場は断片化しています。PPG Industries、AkzoNobel、Sherwin-Williams、Nippon Paint Holdings、Axaltaはプロフェッショナル、工業、自動車用途において強固なポジションを保持しています。アジア太平洋の装飾用コーティングは、地域流通ネットワークの重要性から依然として断片化が進んでいます。AkzoNobelとAxaltaは2025年11月に全株式交換による対等合併を発表し、Axalta株主は2026年8月にこれを承認しました。この取引の企業価値は25 ビリオン 米ドルで、600 ミリオン 米ドルのシナジー創出が見込まれています。合併後の事業体は、補修用、自動車、工業用コーティング市場における中規模競合他社への価格・流通圧力を高める可能性があります。
各社は独自の樹脂化学と的を絞った買収を通じて技術的リーダーシップを追求しています。Nippon Paintは地域統合を通じてアジア太平洋でのプレゼンスを拡大しています。Kansai Paintの2024年のWEILBURGER買収は欧州工業用コーティングへのエクスポージャーを加えました。インドのサプライヤーであるAsian PaintsとBerger Paintsは、地域流通と低コスト構造を通じて建築用・自動車補修用製品において競争力を維持しています。水溶性コーティング市場は、金属直接塗装および自己修復機能システムにおいても機会を提示しています。バイオベース樹脂プラットフォームは、建設仕様が再生可能コンテンツを要求する場面で関連性を高めています。これらの分野が製品差別化の次の段階を牽引する可能性が高いです。
Arkemaは30%のバイオベースコンテンツと40%の炭素フットプリント削減を実現したENCORバイオベースアクリルバインダーを発売しました。これらの製品は機関・商業建設においてLEED v5の再生可能材料クレジットを支援できます。CovestroのDecoveryアクリルエマルジョンはASTM D6866に基づいて検証された52%のバイオベース炭素コンテンツを有しています[2]Covestro AG、「Decovery® SP-8406:装飾用途向けバイオベースアクリルエマルジョン」、Covestro製品データベース、solutions.covestro.com.。これらの事例は、商業的に関連性のあるバイオベースコンテンツがすでに利用可能であることを示しています。再生可能原料と技術的性能を組み合わせたサプライヤーは、水溶性コーティング市場における地位を強化する立場にあります。
水溶性コーティング産業のリーダー企業
The Sherwin-Williams Company
PPG Industries, Inc.
Akzo Nobel N.V.
Nippon Paint Holdings Co., Ltd.
RPM International Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:PPG Industriesは、北米の自動車メーカー向けの水性ベースコートおよびプライマー専用の10万平方フィートを追加するため、オハイオ州デラウェアの自動車用コーティング工場で2.80 ビリオン 米ドルの拡張工事を開始しました。この施設は2028年に稼働開始予定で、既存の450名の従業員に加えて約100名のフルタイムポジションを創出します。
- 2026年7月:Kansai Paintは、Kansai Altan株式の74.88%への引き上げに続き、トルコの関連会社Polisan Kansai Boyaの残り50%株式を約9,300万 米ドルで取得する拘束力のない覚書(MOU)に署名しました。この動きは欧州、中東、アフリカ全体でのコーティングプレゼンスを強化します。


世界の水溶性コーティング市場レポートの調査範囲
水溶性コーティングは、水に完全に溶解する樹脂から作られた保護または装飾層です。これらのコーティングは、溶剤系代替品と比較して揮発性有機化合物(VOC)排出量を削減できることから、建設、自動車、包装を含むさまざまな産業に適用されています。
水溶性コーティング市場は、コーティングタイプ、エンドユーザー産業、地域別にセグメント化されています。コーティングタイプ別では、市場はアクリル、ポリウレタン、アルキド、エポキシ、フルオロポリマー、ホルムアルデヒド系システム、その他のタイプにセグメント化されています。エンドユーザー産業別では、市場は建設・インフラ、自動車・輸送、家具・フロアリング・木製品、電子機器・家電、包装、海洋・オフショア、航空宇宙・防衛、その他にセグメント化されています。レポートはまた、主要地域の15か国における水溶性コーティングの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| アクリル |
| ポリウレタン |
| アルキド |
| エポキシ |
| フルオロポリマー |
| ホルムアルデヒド系システム |
| その他のタイプ |
| 建設・インフラ |
| 自動車・輸送 |
| 家具・フロアリング・木製品 |
| 電子機器・家電 |
| 包装 |
| 海洋・オフショア |
| 航空宇宙・防衛 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| コーティングタイプ別 | アクリル | |
| ポリウレタン | ||
| アルキド | ||
| エポキシ | ||
| フルオロポリマー | ||
| ホルムアルデヒド系システム | ||
| その他のタイプ | ||
| エンドユーザー産業別 | 建設・インフラ | |
| 自動車・輸送 | ||
| 家具・フロアリング・木製品 | ||
| 電子機器・家電 | ||
| 包装 | ||
| 海洋・オフショア | ||
| 航空宇宙・防衛 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
水溶性コーティング市場の現在の市場規模は?
水溶性コーティング市場規模は2025年に10.85 ビリオン 米ドルと評価され、2026年の11.52 ビリオン 米ドルから2031年には15.99 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 6.78%で成長すると推定されます。
2025年に最大のシェアを占めたコーティングタイプは?
アクリルは2025年に38.11%を占め、建築用途での幅広い使用に支えられています。
2031年にかけて最も速く成長しているエンドユーザー用途は?
自動車・輸送は2031年にかけてCAGR 7.54%で成長すると予測されています。
水溶性コーティングが電気自動車に関連する理由は?
低温硬化クリアコートは100~130°Cで動作でき、従来の内燃機関塗装ラインの140~160°Cと比較して低温での硬化が可能です。
最終更新日:



