
Taille et part du marché des revêtements hydrosolubles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
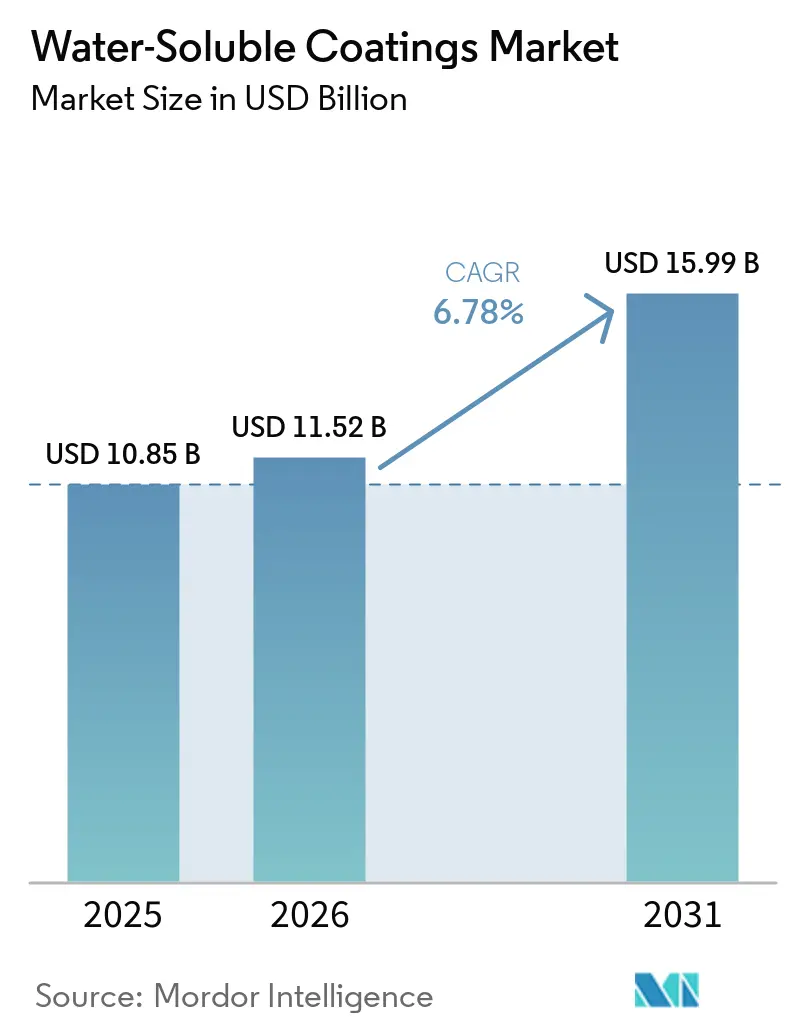
| Taille du Marché (2026) | 11.52 Milliards de dollars |
| Taille du Marché (2031) | 15.99 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.78 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des revêtements hydrosolubles par Mordor Intelligence
La taille du marché des revêtements hydrosolubles était évaluée à 10,85 milliards USD en 2025 et devrait croître de 11,52 milliards USD en 2026 à 15,99 milliards USD d'ici 2031, à un CAGR de 6,78 % au cours de la période de prévision (2026-2031). Le renforcement des réglementations sur les composés organiques volatils (COV) pousse les fabricants à s'éloigner des systèmes à base de solvants dans les principales régions réglementées. Les exigences américaines et les limites californiennes ont accru la demande de formulations architecturales conformes. Les normes de construction écologique intègrent des revêtements à faible teneur en COV dans les cahiers des charges de construction, élargissant la demande au-delà des achats environnementaux volontaires. Le marché des revêtements hydrosolubles bénéficie également des conversions des ateliers de peinture automobile et de l'exigence de températures de cuisson plus basses sur les plateformes de véhicules électriques. La concurrence dépend de plus en plus des performances des formulations, des matières premières conformes et de la capacité à gérer la volatilité des coûts des intrants.
Principaux enseignements du rapport
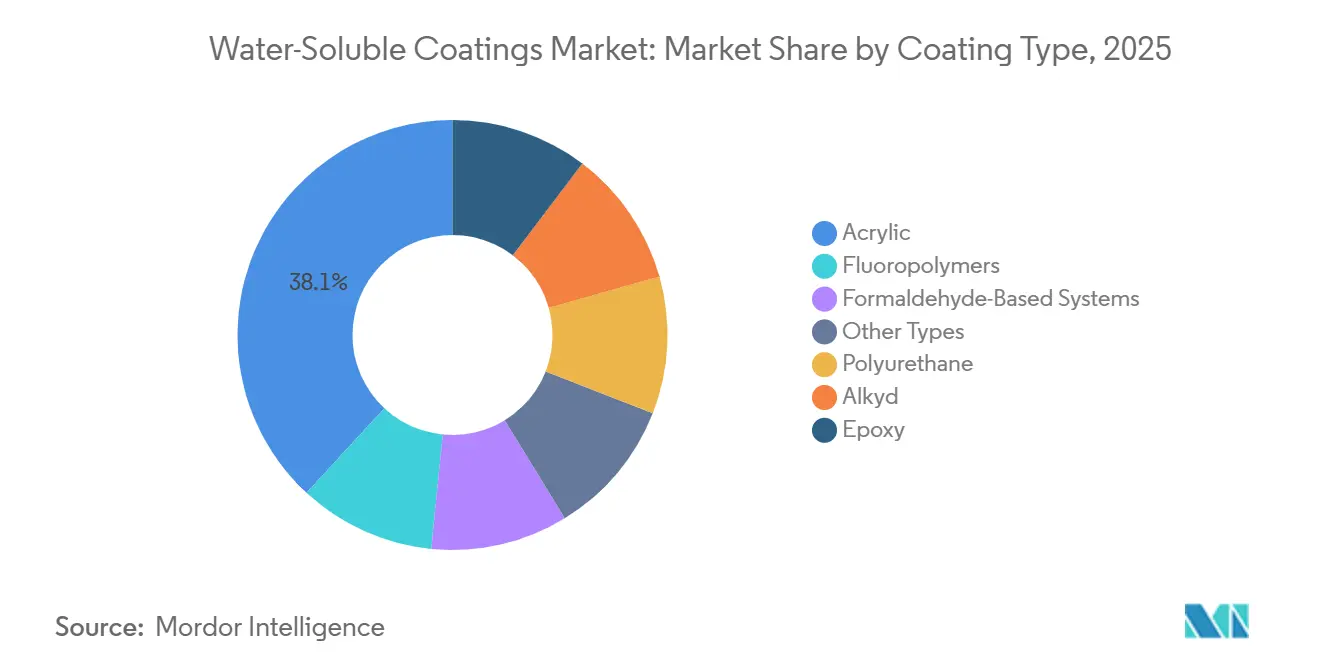
- Par type de revêtement, l'acrylique détenait 38,11 % de la part du marché des revêtements hydrosolubles en 2025, tandis que le polyuréthane devrait croître à un CAGR de 7,23 % jusqu'en 2031.
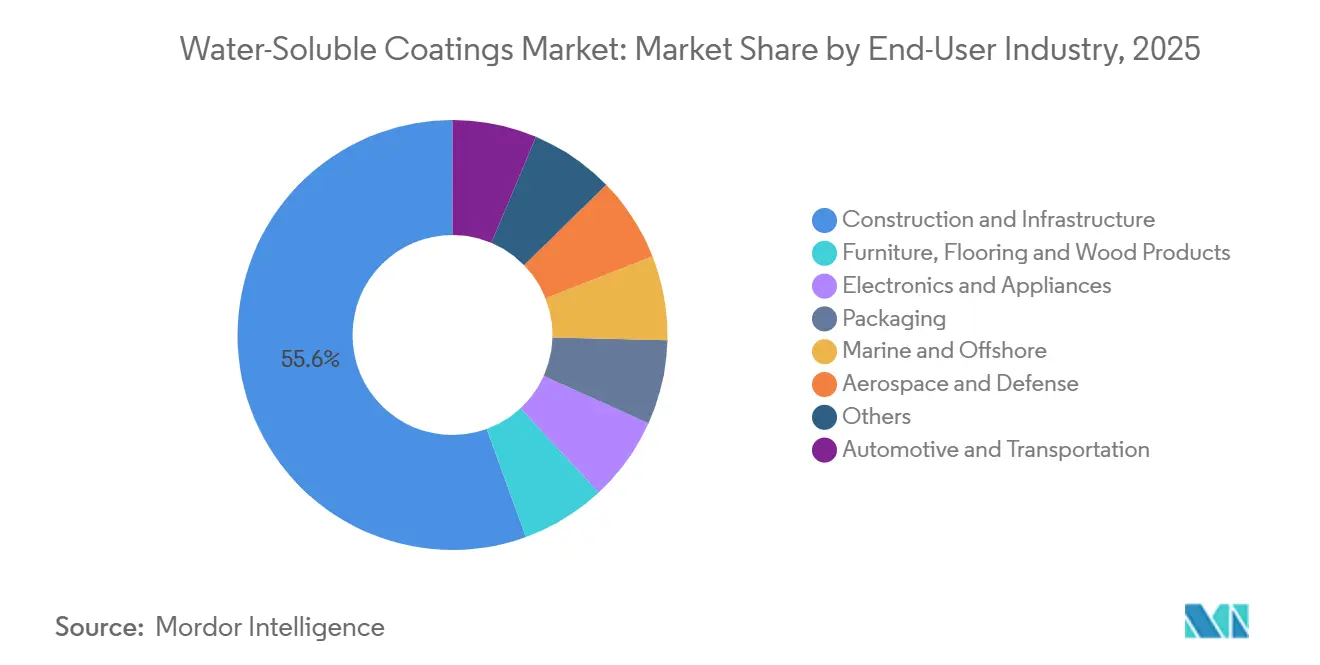
- Par secteur d'utilisation finale, la construction et l'infrastructure détenaient 55,56 % de la part du marché des revêtements hydrosolubles en 2025, tandis que l'automobile et le transport devraient se développer à un CAGR de 7,54 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 39,73 % de la valeur en 2025 et devrait croître à un CAGR de 7,48 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des revêtements hydrosolubles
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement des exigences en matière de COV et de qualité de l'air intérieur | +2.0% | Mondial, porté par l'Europe, l'Amérique du Nord et la Chine | Court terme (≤ 2 ans) |
| Activité de rénovation architecturale et de construction écologique | +1.5% | Mondial, avec la plus forte progression en Asie-Pacifique et au Moyen-Orient | Moyen terme (2-4 ans) |
| Conversion des équipementiers automobiles et du secteur de la retouche vers les systèmes à base d'eau | +1.2% | Europe et Amérique du Nord, avec des répercussions en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Gains de performance dans les systèmes acryliques, polyuréthane, époxy et hybrides | +1.0% | Mondial | Long terme (≥ 4 ans) |
| Demande non satisfaite de revêtements à faible odeur dans les locaux occupés | +0.5% | Amérique du Nord et Europe, avec des gains précoces sur les marchés urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des exigences en matière de COV et de qualité de l'air intérieur
La réglementation sur les composés organiques volatils (COV) devient un critère de sélection des produits de plus en plus déterminant sur le marché des revêtements hydrosolubles. L'Agence américaine de protection de l'environnement (U.S. Environmental Protection Agency) a mis à jour les normes nationales relatives aux revêtements architecturaux en janvier 2025. La règle 1113 du District de gestion de la qualité de l'air de la côte sud de Californie (South Coast Air Quality Management District - SCAQMD) limite la plupart des catégories architecturales à moins de 50 g/L de COV. Ces mesures favorisent les systèmes à base d'eau lorsque les fabricants ont besoin d'une conformité fiable. Des recherches publiées par la Société royale de chimie (RSC) ont montré que les émissions de COV des peintures décoratives au Royaume-Uni sont passées de 0,532 kg par personne et par an en 2004 à 0,210 kg par personne et par an en 2019, à la suite de la mise en œuvre de la directive européenne sur les peintures[1]R. T. Lidster et al., « Regulation and Reformulation: How the EU Paints Directive Shaped Volatile Organic Compound Emissions from UK Decorative Paints », Environmental Science: Atmospheres, pubs.rsc.org.. La norme chinoise GB/T 41659-2025 étend cette orientation réglementaire à une grande économie manufacturière.
Activité de rénovation architecturale et de construction écologique
Les programmes de construction écologique accroissent la demande de matériaux à faibles émissions dans les travaux de construction et de rénovation. LEED opère dans plus de 180 pays et applique des exigences en matière de qualité de l'environnement intérieur. La méthode d'évaluation environnementale du Building Research Establishment (BREEAM) soutient également des spécifications de matériaux à faibles émissions dans de nombreux projets de construction. Le marché des revêtements hydrosolubles bénéficie de l'inclusion des exigences relatives aux faibles teneurs en COV dans les contrats de construction initiaux. Ces spécifications peuvent continuer à influencer les décisions de rénovation et de remise en état tout au long de la durée de vie d'un bâtiment. Le programme indien d'évaluation intégrée de l'habitat vert (GRIHA) et le programme Green Mark de Singapour soutiennent également les spécifications à base d'eau dans les marchés publics de construction.
Conversion des équipementiers automobiles et du secteur de la retouche vers les systèmes à base d'eau
La conversion automobile reste une source importante de demande pour le marché des revêtements hydrosolubles. Les systèmes de couche de base à base d'eau ont atteint une pénétration de 70 à 75 % dans les ateliers de peinture des équipementiers (OEM) européens d'ici 2025. Les formulations d'apprêt à base d'eau ont également atteint des niveaux de COV inférieurs à 35 g/L d'ici 2025. Les plateformes de véhicules électriques nécessitent des vernis de finition qui durcissent à 100-130 °C plutôt qu'à 140-160 °C, comme c'est le cas dans les ateliers de peinture conventionnels à moteur à combustion interne. Cette plage de fonctionnement peut réduire la consommation d'énergie tout en répondant aux exigences en matière d'émissions. Le marché des revêtements hydrosolubles offre de nouvelles opportunités dans les véhicules commerciaux et spéciaux, où la conversion reste moins avancée.
Gains de performance dans les systèmes acryliques, polyuréthane, époxy et hybrides
Les performances techniques s'améliorent dans les systèmes à base d'eau utilisés dans des applications exigeantes. Lubrizol a lancé Sancure 942 en juillet 2025 pour les finitions de parquets nécessitant une protection contre l'usure, une résistance chimique et une adhérence. Le durcisseur Bayhydur quix ultra de Covestro AG présente des niveaux de COV inférieurs à 97 g/L et favorise un séchage rapide. Une étude de 2024 a révélé que les revêtements en polyuréthane à base d'eau à double réticulation peuvent rivaliser avec les produits 2K à base de solvants dans les applications industrielles. Une étude de 2025 a également signalé une amélioration de la dureté, de la flexibilité et de la résistance à la corrosion pour les latex hybrides époxy-acrylique. Ces améliorations étendent le marché des revêtements hydrosolubles à des applications autrefois réservées à la chimie à base de solvants.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilité plus longue au séchage et au durcissement en fonction de l'humidité et de la température | -0.8% | Mondial, avec une exposition aiguë en Asie du Sud-Est, en Amérique du Sud et au Moyen-Orient | Court terme (≤ 2 ans) |
| Volatilité des coûts des matières premières et des additifs | -0.9% | Mondial, en particulier en Amérique du Nord, en Chine et en Europe | Court terme (≤ 2 ans) |
| Sensibilité à l'eau, préparation des substrats et lacunes en matière de protection contre la corrosion | -0.7% | Secteurs maritime, offshore et industrie lourde, notamment les installations côtières du Moyen-Orient et d'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Sensibilité plus longue au séchage et au durcissement en fonction de l'humidité et de la température
Les systèmes à base d'eau nécessitent des conditions contrôlées pour une formation de film fiable. Une humidité élevée ou des températures basses peuvent prolonger les temps de séchage par rapport aux alternatives à base de solvants. Une humidité supérieure à 80 % peut altérer la qualité du film sans cabines d'application à atmosphère contrôlée, ce qui entraîne des coûts d'investissement supplémentaires pour les petits fabricants et les entrepreneurs régionaux. Les systèmes de polyuréthane à deux composants à base d'eau peuvent également avoir une durée de vie en pot plus courte en cas d'humidité élevée. Les additifs à séchage rapide, les résines à libération d'eau et le durcissement par infrarouge peuvent atténuer ces problèmes, mais augmentent les coûts globaux.
Volatilité des coûts des matières premières et des additifs
Le marché des revêtements hydrosolubles reste exposé à la volatilité des dérivés acryliques, des précurseurs de polyuréthane et du dioxyde de titane. Le dioxyde de titane de qualité rutile en Amérique du Nord était tarifé à environ 2 970 USD par tonne métrique en 2026. Les producteurs occidentaux ont augmenté les prix du dioxyde de titane de 100 à 150 USD par tonne métrique à partir de fin 2025. Les prix de l'acrylate de butyle ont augmenté au cours du premier trimestre 2026, car le pétrole brut a fait monter les coûts des matières premières en acide acrylique et en n-butanol. Des augmentations simultanées des coûts des pigments et de l'acide acrylique peuvent comprimer les marges lorsque les contrats limitent la répercussion des prix. Les petits producteurs disposant de fenêtres de couverture plus courtes font face à une pression plus importante sur leurs résultats que les grands fournisseurs multinationaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de revêtement : l'acrylique domine la demande architecturale, tandis que le polyuréthane progresse dans les applications à haute performance
L'acrylique représentait 38,11 % du marché des revêtements hydrosolubles en 2025, soutenu par son utilisation établie dans les revêtements architecturaux intérieurs et extérieurs. Les entrepreneurs reconnaissent largement ces formulations, et leur positionnement en termes de coûts favorise leur utilisation dans les grands projets de construction. La catégorie des revêtements muraux intérieurs et extérieurs en Chine a atteint une pénétration à base d'eau de 99 % en 2025, reflétant des années de pression réglementaire et d'acceptation par les clients des produits architecturaux à base d'eau. Les systèmes alkydes continuent de servir les applications de boiseries qui nécessitent une dureté de film. Les systèmes époxy répondent aux exigences d'application directe sur métal et de revêtement de sol industriel. Les systèmes à base de fluoropolymères soutiennent les applications durables de façade et de toiture fraîche. Les systèmes à base de formaldéhyde conservent des rôles limités dans les revêtements pour papier et textiles, bien que le renforcement de l'application du règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH) en Europe exerce une pression pour les substituer.
Le polyuréthane a progressé à un CAGR de 7,23 % jusqu'en 2031 au sein du marché des revêtements hydrosolubles. La demande provenait du parquet, de la fabrication de meubles et de la retouche automobile, qui nécessitaient de meilleures performances mécaniques. Le polyuréthane à base d'eau à double réticulation a présenté des performances en termes de résistance à la traction, de dureté et d'adhérence comparables à celles des produits conventionnels à deux composants (2K) à base de solvants. Les combinaisons polyuréthane-acrylique ont équilibré les exigences de performance avec les considérations de coût. Le lancement par Lubrizol en juillet 2025 de Sancure 942 a illustré l'évolution vers une utilisation commerciale plus large des dispersions de polyuréthane spécialisées. Ces formulations ont été utilisées pour les finitions de parquets résidentiels et commerciaux, réduisant l'écart de performance qui avait précédemment limité l'utilisation à base d'eau dans les applications haut de gamme. Le marché des revêtements hydrosolubles a ainsi élargi son offre au-delà de la peinture architecturale standard.


Par secteur d'utilisation finale : la construction constitue la base de la demande, tandis que l'automobile soutient une croissance plus rapide
La construction et l'infrastructure détenaient 55,56 % de la part du marché des revêtements hydrosolubles en 2025. Les nouvelles constructions, l'activité de rénovation et les infrastructures publiques nécessitaient toutes des quantités substantielles de revêtements architecturaux. Les spécifications relatives aux faibles teneurs en composés organiques volatils (COV) étaient de plus en plus incluses dans les documents d'appel d'offres pour les grands projets, orientant la sélection des produits vers des formulations à base d'eau conformes plutôt que vers des décisions basées uniquement sur le prix d'achat. Les meubles, les revêtements de sol et les produits en bois constituaient une base de demande secondaire significative, la production chinoise de meubles soutenant la conversion des laques à base de solvants et des systèmes à la nitrocellulose. Les applications d'emballage, d'électronique, maritime et aérospatiale ont élargi la demande au-delà du cycle de construction, réduisant l'exposition à la volatilité qui affectait les fournisseurs spécialisés uniquement dans les revêtements architecturaux.
L'automobile et le transport ont progressé à un CAGR de 7,54 % jusqu'en 2031. Les mandats des équipementiers (OEM), la production de véhicules électriques et l'expansion des assemblages en Asie du Sud et du Sud-Est ont soutenu cette croissance. Les produits à base d'eau répondaient aux exigences de performance automobile tout en aidant les fabricants à respecter les limites de COV. Les véhicules commerciaux et spéciaux présentaient d'autres opportunités de conversion dans les régions où l'adoption à base d'eau restait limitée. Les applications maritimes et offshore présentaient un parcours plus difficile, car la protection contre la corrosion par immersion était critique, bien que les systèmes époxy à base d'eau aient gagné en acceptation pour les utilisations en surface et en intérieur. L'aérospatiale et la défense restaient des domaines d'application restreints mais importants pour les systèmes d'apprêt et de couche de finition qualifiés. Les formulations à base d'eau répondant aux spécifications militaires exigeantes ont renforcé la crédibilité du marché plus large des revêtements hydrosolubles.
Analyse géographique
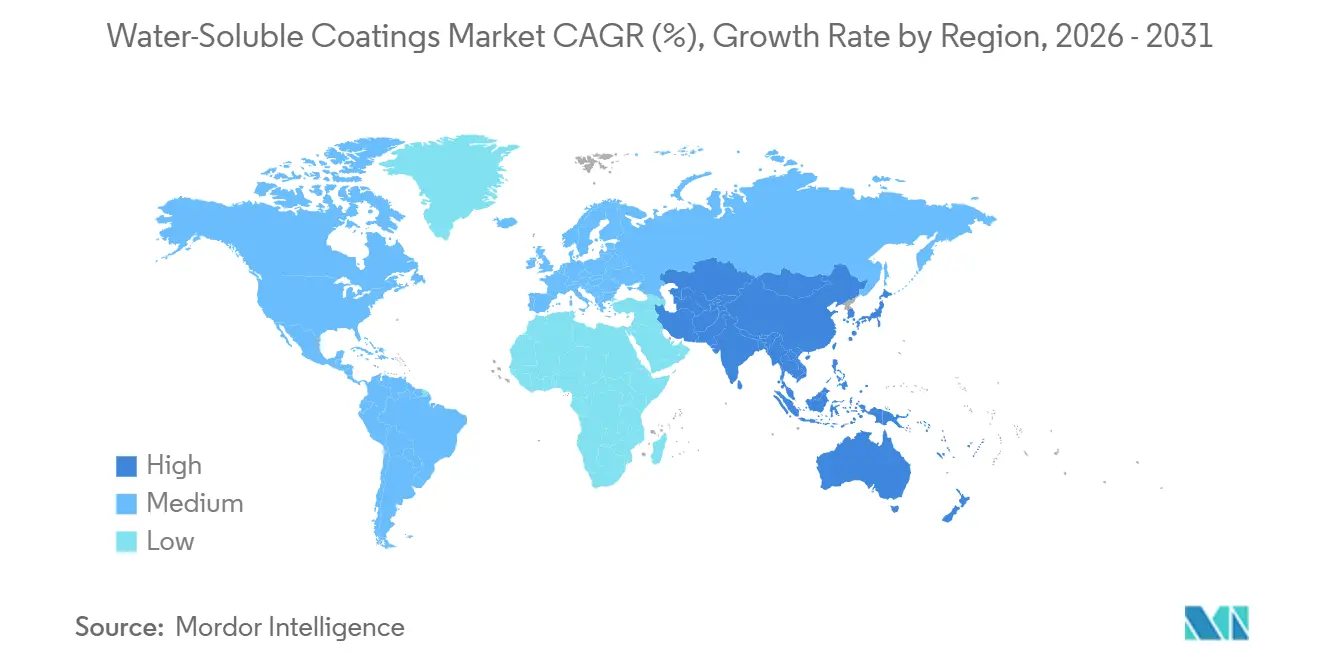
L'Asie-Pacifique représentait 39,73 % du marché des revêtements hydrosolubles en 2025 et devrait se développer à un CAGR de 7,48 % jusqu'en 2031. La Chine soutient la demande régionale grâce à l'urbanisation résidentielle, à l'échelle manufacturière et à des réformes successives sur les COV. La pénétration des revêtements muraux à base d'eau reflète l'étendue de la conversion dans les applications architecturales. Le Japon et la Corée du Sud contribuent à la demande de revêtements industriels à haute spécification. Les pays de l'ASEAN offrent une croissance supplémentaire grâce à la construction et à l'assemblage de véhicules. La région combine une production existante importante avec des exigences croissantes en matière de formulations conformes.
L'Amérique du Nord occupe la deuxième position sur le marché des revêtements hydrosolubles. La règle 1113 du District de gestion de la qualité de l'air de la côte sud de Californie (SCAQMD) limite la plupart des catégories architecturales à moins de 50 g/L de COV. Les exigences fédérales en matière de revêtements architecturaux et les normes au niveau des États renforcent cette base réglementaire. La construction institutionnelle et commerciale soutient une demande régulière de produits de revêtement conformes. L'activité de construction durable au Canada est alignée sur LEED v4.1 et est en transition vers LEED v5. Le Mexique bénéficie également des investissements de délocalisation dans l'assemblage automobile et la fabrication électronique.
L'Europe est un marché mature avec une forte pénétration à base d'eau dans les revêtements décoratifs. La directive européenne sur les peintures et les exigences REACH ont établi une harmonisation régionale en avance sur de nombreux autres marchés. L'Allemagne, le Royaume-Uni et la France ont largement achevé la conversion des peintures décoratives. La croissance est concentrée dans la maintenance, la protection des façades, les applications industrielles et les produits spéciaux. L'Amérique du Sud, le Moyen-Orient et l'Afrique sont des marchés plus petits mais de plus en plus pertinents. La construction et l'assemblage automobile au Brésil soutiennent la demande, bien que les conditions humides puissent présenter des défis pour la formation de film. Le système de notation Estidama Pearl des Émirats arabes unis et les projets Vision 2030 de l'Arabie saoudite favorisent l'adoption de spécifications à faible teneur en COV dans les marchés publics commerciaux et industriels.

Paysage concurrentiel
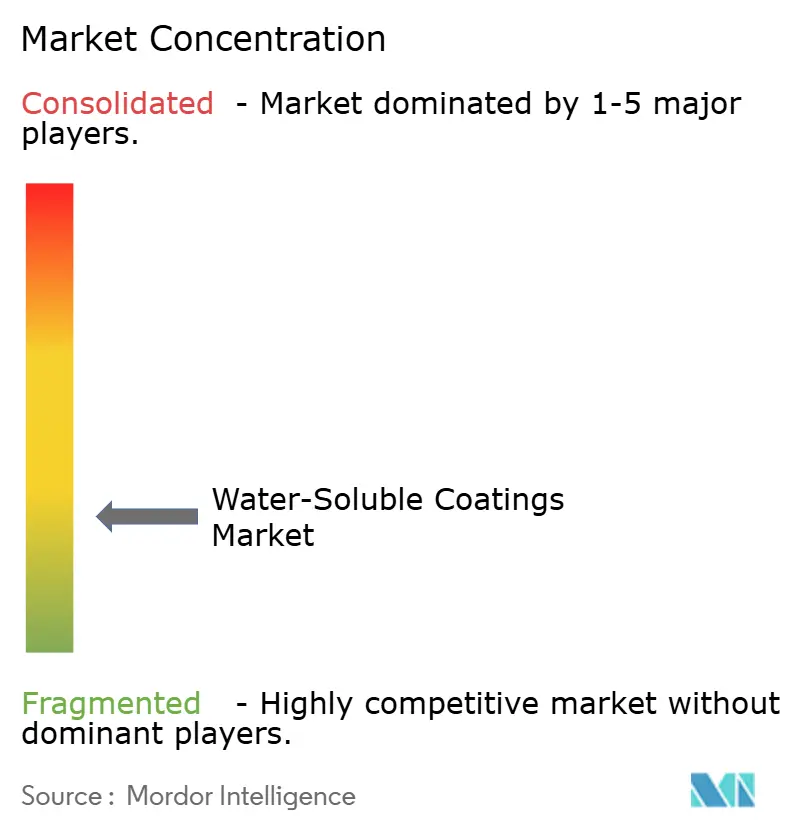
Le marché des revêtements hydrosolubles est fragmenté. PPG Industries, AkzoNobel, Sherwin-Williams, Nippon Paint Holdings et Axalta occupent des positions solides dans les applications professionnelles, industrielles et automobiles. Les revêtements décoratifs en Asie-Pacifique restent plus fragmentés en raison de l'importance des réseaux de distribution locaux. AkzoNobel et Axalta ont annoncé une fusion entre égaux entièrement en actions en novembre 2025, approuvée par les actionnaires d'Axalta en août 2026. La transaction porte une valeur d'entreprise de 25 milliards USD et devrait générer des synergies de 600 millions USD. L'entité combinée pourrait accroître la pression sur les prix et la distribution des concurrents de taille moyenne dans les marchés des revêtements de retouche, automobiles et industriels.
Les entreprises poursuivent le leadership technologique grâce à une chimie des résines propriétaire et des acquisitions ciblées. Nippon Paint a élargi sa présence en Asie-Pacifique grâce à une consolidation régionale. L'acquisition de WEILBURGER par Kansai Paint Co., Ltd. en 2024 a ajouté une exposition aux revêtements industriels européens. Les fournisseurs indiens Asian Paints Limited et Berger Paints restent compétitifs dans les produits de retouche architecturale et automobile grâce à la distribution locale et à des structures de coûts plus faibles. Le marché des revêtements hydrosolubles présente également des opportunités dans les systèmes fonctionnels à application directe sur métal et autoréparants. Les plateformes de résines biosourcées gagnent en pertinence là où les spécifications de construction exigent un contenu renouvelable. Ces domaines sont susceptibles de stimuler la prochaine étape de différenciation des produits.
Arkema a lancé des liants acryliques biosourcés ENCOR avec 30 % de contenu biosourcé et une réduction de 40 % de l'empreinte carbone. Ces produits peuvent soutenir les crédits de matériaux renouvelables LEED v5 dans la construction institutionnelle et commerciale. L'émulsion acrylique Decovery de Covestro AG présente une teneur en carbone biosourcé de 52 %, validée selon la norme ASTM D6866[2]Covestro AG, « Decovery® SP-8406 : Émulsion acrylique biosourcée pour applications décoratives », base de données produits Covestro, solutions.covestro.com.. Ces exemples indiquent que du contenu biosourcé commercialement pertinent est déjà disponible. Les fournisseurs qui combinent des intrants renouvelables avec des performances techniques sont bien positionnés pour renforcer leur position sur le marché des revêtements hydrosolubles.
Leaders du secteur des revêtements hydrosolubles
The Sherwin-Williams Company
PPG Industries, Inc.
Akzo Nobel N.V.
Nippon Paint Holdings Co., Ltd.
RPM International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : PPG Industries a entamé la construction d'une extension de 280 millions USD dans son usine de revêtements automobiles à Delaware, Ohio, ajoutant 9 290 mètres carrés dédiés aux couches de base et apprêts à base d'eau pour les constructeurs automobiles nord-américains. L'installation devrait commencer à fonctionner en 2028, créant environ 100 postes à temps plein en complément des 450 employés existants.
- Juillet 2026 : Kansai Paint Co., Ltd. a signé un protocole d'accord non contraignant pour acquérir les 50 % restants de sa filiale turque Polisan Kansai Boya pour environ 93 millions USD, à la suite de l'augmentation de sa participation dans Kansai Altan à 74,88 %. Cette démarche renforce sa présence dans les revêtements en Europe, au Moyen-Orient et en Afrique.


Périmètre du rapport mondial sur le marché des revêtements hydrosolubles
Les revêtements hydrosolubles sont des couches protectrices ou décoratives fabriquées à partir de résines qui se dissolvent complètement dans l'eau. Ces revêtements sont appliqués dans divers secteurs, notamment la construction, l'automobile et l'emballage, en raison de leur capacité à réduire les émissions de composés organiques volatils (COV) par rapport aux alternatives à base de solvants.
Le marché des revêtements hydrosolubles est segmenté par type de revêtement, secteur d'utilisation finale et géographie. Par type de revêtement, le marché est segmenté en acrylique, polyuréthane, alkyde, époxy, fluoropolymères, systèmes à base de formaldéhyde et autres types. Par secteur d'utilisation finale, le marché est segmenté en construction et infrastructure, automobile et transport, meubles, revêtements de sol et produits en bois, électronique et appareils électroménagers, emballage, maritime et offshore, aérospatiale et défense, et autres. Le rapport couvre également la taille du marché et les prévisions pour les revêtements hydrosolubles dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Acrylique |
| Polyuréthane |
| Alkyde |
| Époxy |
| Fluoropolymères |
| Systèmes à base de formaldéhyde |
| Autres types |
| Construction et infrastructure |
| Automobile et transport |
| Meubles, revêtements de sol et produits en bois |
| Électronique et appareils électroménagers |
| Emballage |
| Maritime et offshore |
| Aérospatiale et défense |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de revêtement | Acrylique | |
| Polyuréthane | ||
| Alkyde | ||
| Époxy | ||
| Fluoropolymères | ||
| Systèmes à base de formaldéhyde | ||
| Autres types | ||
| Par secteur d'utilisation finale | Construction et infrastructure | |
| Automobile et transport | ||
| Meubles, revêtements de sol et produits en bois | ||
| Électronique et appareils électroménagers | ||
| Emballage | ||
| Maritime et offshore | ||
| Aérospatiale et défense | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des revêtements hydrosolubles ?
La taille du marché des revêtements hydrosolubles était évaluée à 10,85 milliards USD en 2025 et devrait croître de 11,52 milliards USD en 2026 à 15,99 milliards USD d'ici 2031, à un CAGR de 6,78 % au cours de la période de prévision (2026-2031).
Quel type de revêtement détenait la plus grande part en 2025 ?
L'acrylique détenait 38,11 % en 2025, soutenu par son utilisation étendue dans les applications architecturales.
Quelle application d'utilisation finale connaît la croissance la plus rapide jusqu'en 2031 ?
L'automobile et le transport devraient croître à un CAGR de 7,54 % jusqu'en 2031.
Pourquoi les revêtements hydrosolubles sont-ils pertinents pour les véhicules électriques ?
Les vernis de finition à durcissement à basse température peuvent fonctionner à 100-130 °C, contre 140-160 °C pour les ateliers de peinture conventionnels à moteur à combustion interne.
Dernière mise à jour de la page le:



