
Marktgröße und Marktanteil für wasserlösliche Beschichtungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 11.52 Milliarden US-Dollar |
| Marktgröße (2031) | 15.99 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für wasserlösliche Beschichtungen von Mordor Intelligence
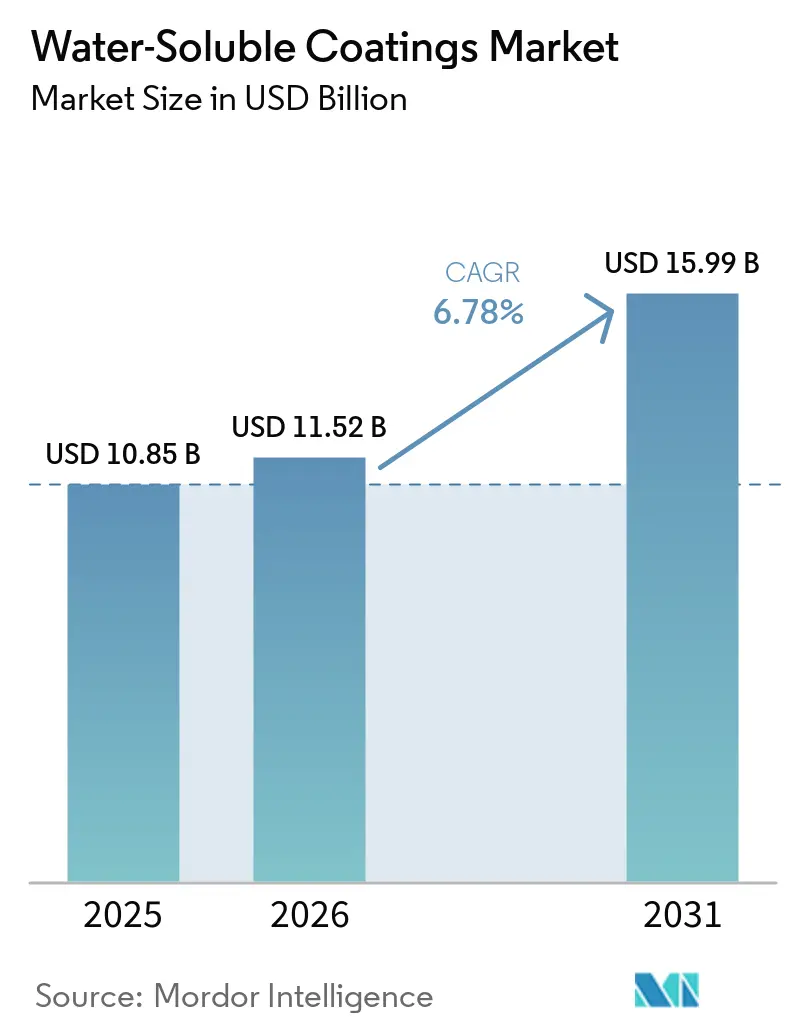
Die Marktgröße für wasserlösliche Beschichtungen wurde im Jahr 2025 auf 10,85 Milliarden USD geschätzt und soll von 11,52 Milliarden USD im Jahr 2026 auf 15,99 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,78 % während des Prognosezeitraums (2026–2031). Verschärfte Vorschriften zu flüchtigen organischen Verbindungen (VOC) veranlassen Hersteller in den wichtigsten regulierten Regionen, von lösemittelbasierten Systemen abzurücken. US-amerikanische Anforderungen und kalifornische Grenzwerte haben die Nachfrage nach konformen Architekturformulierungen erhöht. Grüne Baustandards integrieren VOC-arme Beschichtungen in Baubeschreibungen und erweitern die Nachfrage über freiwillige Umweltkäufe hinaus. Der Markt für wasserlösliche Beschichtungen profitiert zudem von der Umrüstung von Automobillackierereien und der Anforderung nach niedrigeren Aushärtetemperaturen auf Elektrofahrzeugplattformen. Der Wettbewerb hängt zunehmend von der Formulierungsleistung, konformen Rohstoffen und der Fähigkeit ab, volatile Inputkosten zu managen.
Wichtigste Erkenntnisse des Berichts
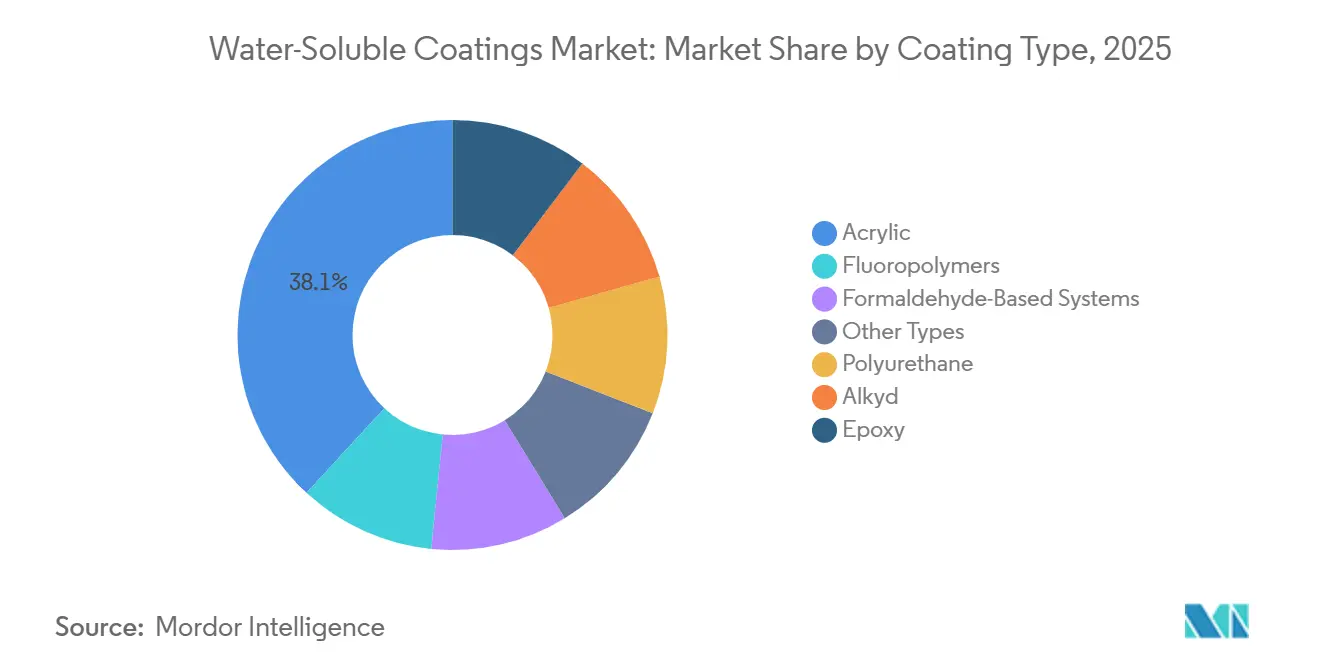
- Nach Beschichtungstyp hielt Acryl im Jahr 2025 einen Marktanteil von 38,11 % am Markt für wasserlösliche Beschichtungen, während Polyurethan bis 2031 mit einer CAGR von 7,23 % wachsen soll.
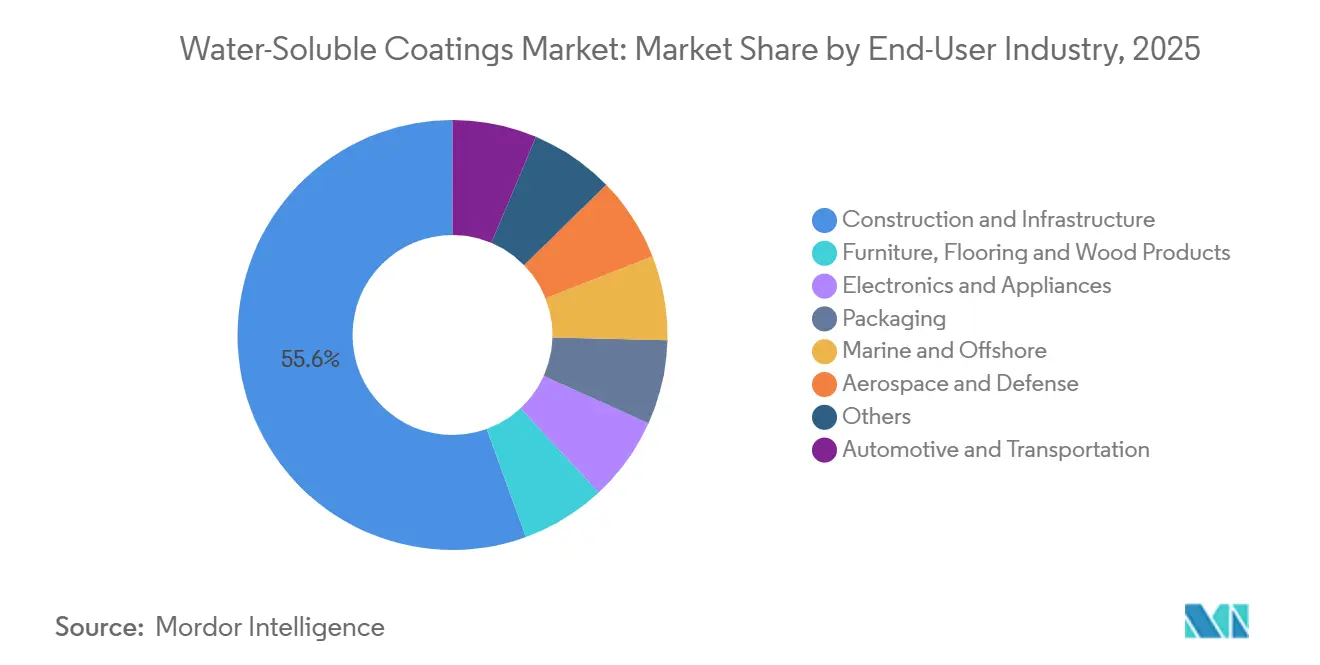
- Nach Endverbraucherbranche hielt Bau und Infrastruktur im Jahr 2025 einen Marktanteil von 55,56 % am Markt für wasserlösliche Beschichtungen, während Automobil und Transport bis 2031 mit einer CAGR von 7,54 % wachsen sollen.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Wertanteil von 39,73 % und es wird eine CAGR von 7,48 % bis 2031 prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für wasserlösliche Beschichtungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der VOC- und Innenraumluftqualitätsanforderungen | +2.0% | Global, angeführt von Europa, Nordamerika und China | Kurzfristig (≤ 2 Jahre) |
| Architektonische Neulackierung und Aktivitäten im Bereich nachhaltiges Bauen | +1.5% | Global, mit dem größten Aufschwung in Asien-Pazifik und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Umstellung von Automobil-OEM und Reparaturlackierung auf wasserbasierte Systeme | +1.2% | Europa und Nordamerika, mit Ausstrahlungseffekten auf Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Leistungsgewinne bei Acryl-, Polyurethan-, Epoxid- und Hybridsystemen | +1.0% | Global | Langfristig (≥ 4 Jahre) |
| Ungedeckte Nachfrage nach geruchsarmen Beschichtungen in bewohnten Gebäuden | +0.5% | Nordamerika und Europa, mit frühen Gewinnen in städtischen Märkten Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der VOC- und Innenraumluftqualitätsanforderungen
Die Regulierung flüchtiger organischer Verbindungen (VOC) wird zu einem stärkeren Grundlage für die Produktauswahl im Markt für wasserlösliche Beschichtungen. Die US-amerikanische Umweltschutzbehörde (U.S. Environmental Protection Agency) aktualisierte im Januar 2025 die nationalen Standards für Architekturfarben. Die Regel 1113 des South Coast Air Quality Management District (SCAQMD) in Kalifornien begrenzt die meisten Architekturkategorien auf weniger als 50 g/L VOC. Diese Maßnahmen begünstigen wasserbasierte Systeme, bei denen Hersteller eine zuverlässige Konformität benötigen. Eine von der Royal Society of Chemistry (RSC) veröffentlichte Studie zeigte, dass die VOC-Emissionen aus dekorativen Farben im Vereinigten Königreich nach der Umsetzung der EU-Farbstoffrichtlinie von 0,532 kg pro Person und Jahr im Jahr 2004 auf 0,210 kg pro Person und Jahr im Jahr 2019 gesunken sind[1]R. T. Lidster et al., „Regulierung und Neuformulierung: Wie die EU-Farbstoffrichtlinie die Emissionen flüchtiger organischer Verbindungen aus dekorativen Farben im Vereinigten Königreich geprägt hat”, Environmental Science: Atmospheres, pubs.rsc.org.. Chinas Standard GB/T 41659-2025 erweitert diese regulatorische Richtung auf eine bedeutende Fertigungswirtschaft.
Architektonische Neulackierung und Aktivitäten im Bereich nachhaltiges Bauen
Programme für nachhaltiges Bauen erhöhen die Nachfrage nach emissionsarmen Materialien in Bau- und Renovierungsarbeiten. LEED ist in mehr als 180 Ländern aktiv und stellt Anforderungen an die Qualität der Innenraumluft. Die Bewertungsmethode des Building Research Establishment für Umweltverträglichkeit (BREEAM) unterstützt ebenfalls Materialspezifikationen mit geringeren Emissionen bei vielen Bauprojekten. Der Markt für wasserlösliche Beschichtungen profitiert, wenn VOC-arme Anforderungen in ursprüngliche Bauverträge aufgenommen werden. Diese Spezifikationen können die Entscheidungen zur Neulackierung und Renovierung während der Betriebslebensdauer eines Gebäudes weiterhin beeinflussen. Das indische Programm zur Grünen Bewertung für integrierte Habitatbewertung (GRIHA) und das Green-Mark-Programm Singapurs unterstützen ebenfalls wasserbasierte Spezifikationen bei der Beschaffung im Bauwesen.
Umstellung von Automobil-OEM und Reparaturlackierung auf wasserbasierte Systeme
Die Umstellung im Automobilbereich bleibt eine wichtige Nachfragequelle für den Markt für wasserlösliche Beschichtungen. Wasserbasierte Basislacksysteme erreichten bis 2025 eine Durchdringung von 70–75 % in europäischen Originalausrüsterhersteller (OEM)-Lackierereien. Wasserbasierte Grundierungsformulierungen erreichten bis 2025 ebenfalls VOC-Werte unter 35 g/L. Elektrofahrzeugplattformen erfordern Klarlacke, die bei 100–130 °C aushärten, anstatt bei 140–160 °C, wie in konventionellen Verbrennungsmotor-Lackierereien üblich. Dieser Betriebsbereich kann den Energiebedarf senken und gleichzeitig die Emissionsanforderungen erfüllen. Der Markt für wasserlösliche Beschichtungen bietet weitere Möglichkeiten bei Nutz- und Spezialfahrzeugen, wo die Umstellung noch weniger vollständig ist.
Leistungsgewinne bei Acryl-, Polyurethan-, Epoxid- und Hybridsystemen
Die technische Leistung verbessert sich bei wasserbasierten Systemen, die in anspruchsvollen Anwendungen eingesetzt werden. Lubrizol führte im Juli 2025 Sancure 942 für Holzbodenlacke ein, die Verschleißschutz, chemische Beständigkeit und Haftung erfordern. Covestros Bayhydur quix ultra-Härter weist VOC-Werte unter 97 g/L auf und unterstützt schnelles Trocknen. Eine Studie aus dem Jahr 2024 ergab, dass doppelt vernetzte wasserbasierte Polyurethanbeschichtungen mit lösemittelbasierten 2K-Produkten in industriellen Anwendungen konkurrieren können. Eine Studie aus dem Jahr 2025 berichtete zudem von verbesserter Härte, Flexibilität und Korrosionsbeständigkeit bei Epoxid-Acryl-Hybridlatices. Diese Verbesserungen erweitern den Markt für wasserlösliche Beschichtungen auf Anwendungen, die bisher der lösemittelbasierten Chemie vorbehalten waren.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Längere Trocknungszeiten und Aushärteempfindlichkeit gegenüber Feuchtigkeit und Temperatur | -0.8% | Global, mit starker Exposition in Südostasien, Südamerika und dem Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Rohstoff- und Additivkosten | -0.9% | Global, insbesondere Nordamerika, China und Europa | Kurzfristig (≤ 2 Jahre) |
| Wasserempfindlichkeit, Untergrundvorbereitung und Lücken beim Korrosionsschutz | -0.7% | Marine, Offshore und Schwerindustrie, insbesondere Küstenanlagen im Nahen Osten und in Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Längere Trocknungszeiten und Aushärteempfindlichkeit gegenüber Feuchtigkeit und Temperatur
Wasserbasierte Systeme erfordern kontrollierte Bedingungen für eine zuverlässige Filmbildung. Hohe Luftfeuchtigkeit oder niedrige Temperaturen können die Trocknungszeiten im Vergleich zu lösemittelbasierten Alternativen verlängern. Eine Luftfeuchtigkeit über 80 % kann die Filmqualität ohne klimatisierte Applikationskabinen beeinträchtigen, was für kleinere Hersteller und regionale Auftragnehmer zusätzliche Investitionskosten verursacht. Zweikomponentige wasserbasierte Polyurethansysteme können bei erhöhter Luftfeuchtigkeit auch eine kürzere Topfzeit aufweisen. Schnelltrocknende Additive, wasserabgebende Harze und Infrarotaushärtung können diese Probleme mildern, erhöhen jedoch die Gesamtkosten.
Volatilität der Rohstoff- und Additivkosten
Der Markt für wasserlösliche Beschichtungen bleibt der Volatilität bei Acrylderivaten, Polyurethanvorläufern und Titandioxid ausgesetzt. Nordamerikanisches Rutil-Titandioxid wurde im Jahr 2026 mit rund 2.970 USD pro Tonne bewertet. Westliche Hersteller erhöhten die Titandioxidpreise ab Ende 2025 um 100–150 USD pro Tonne. Die Butylacrylat-Preise stiegen im ersten Quartal 2026, da Rohöl die Kosten für Acrylsäure und n-Butanol als Vorprodukte in die Höhe trieb. Gleichzeitige Anstiege bei Pigment- und Acrylsäurekosten können die Margen komprimieren, wenn Verträge die Weitergabe von Preiserhöhungen begrenzen. Kleinere Hersteller mit kürzeren Absicherungszeiträumen stehen unter größerem Ertragsdruck als große multinationale Lieferanten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Beschichtungstyp: Acryl führt die architektonische Nachfrage an, während Polyurethan in Leistungsanwendungen vorrückt
Acryl machte im Jahr 2025 38,11 % des Marktes für wasserlösliche Beschichtungen aus, gestützt durch seinen etablierten Einsatz in Innen- und Außenarchitekturbeschichtungen. Auftragnehmer erkennen diese Formulierungen weitgehend an, und ihre Kostenposition unterstützt den Einsatz bei großen Bauprojekten. Chinas Kategorie der Innen- und Außenwandbeschichtungen erreichte 2025 eine wasserbasierte Durchdringung von 99 %, was jahrelangen regulatorischen Druck und Kundenakzeptanz für wasserbasierte Architekturprodukte widerspiegelt. Alkyd-Systeme bedienen weiterhin Holzverkleidungsanwendungen, die Filmhärte erfordern. Epoxid-Systeme erfüllen Anforderungen für Direktbeschichtungen auf Metall und strapazierfähige Bodenbeläge. Fluorpolymersysteme unterstützen langlebige Fassaden- und Kühldachanwendungen. Formaldehydbasierte Systeme behalten enge Rollen bei Papier- und Textilbeschichtungen, obwohl die zunehmende Durchsetzung der Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) in Europa Druck zur Substitution erzeugt.
Polyurethan wuchs bis 2031 mit einer CAGR von 7,23 % innerhalb des Marktes für wasserlösliche Beschichtungen. Die Nachfrage kam aus Holzböden, der Möbelherstellung und der Autoreparaturlackierung, die eine höhere mechanische Leistung erforderten. Doppelt vernetztes wasserbasiertes Polyurethan zeigte Zugfestigkeit, Härte und Haftungsleistung, die mit denen konventioneller lösemittelbasierter Zweikomponenten (2K)-Produkte vergleichbar sind. Polyurethan-Acryl-Kombinationen balancierten Leistungsanforderungen mit Kostenüberlegungen. Lubrizols Markteinführung von Sancure 942 im Juli 2025 veranschaulichte den Trend zur breiteren kommerziellen Nutzung von Spezialpolyurethandispersionen. Diese Formulierungen wurden für Holzbodenlacke im Wohn- und Gewerbebereich verwendet und verringerten die Leistungslücke, die den wasserbasierten Einsatz in Premium-Anwendungen zuvor eingeschränkt hatte. Der Markt für wasserlösliche Beschichtungen erweiterte damit sein Angebot über Standardarchitekturfarben hinaus.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucherbranche: Bau bildet die Nachfragebasis, während Automobil schnelleres Wachstum unterstützt
Bau und Infrastruktur hielten im Jahr 2025 einen Marktanteil von 55,56 % am Markt für wasserlösliche Beschichtungen. Neubauten, Renovierungsaktivitäten und öffentliche Infrastruktur erforderten erhebliche Mengen an Architekturbeschichtungen. VOC-arme Spezifikationen wurden zunehmend in Ausschreibungsunterlagen für Großprojekte aufgenommen, was die Produktauswahl hin zu konformen wasserbasierten Formulierungen verschob, anstatt Entscheidungen allein auf Basis des Kaufpreises zu treffen. Möbel, Bodenbeläge und Holzprodukte bildeten eine bedeutende sekundäre Nachfragebasis, wobei die chinesische Möbelproduktion die Umstellung von lösemittelbasierten Lacken und Nitrozellulosesystemen unterstützte. Verpackungs-, Elektronik-, Marine- und Luft- und Raumfahrtanwendungen erweiterten die Nachfrage über den Bauzyklus hinaus und reduzierten die Exposition gegenüber der Volatilität, die Lieferanten betraf, die ausschließlich auf Architekturbeschichtungen ausgerichtet waren.
Automobil und Transport wuchsen bis 2031 mit einer CAGR von 7,54 %. Mandate von Originalausrüsterherstellern (OEM), die Produktion von Elektrofahrzeugen und die Montageexpansion in Süd- und Südostasien unterstützten dieses Wachstum. Wasserbasierte Produkte erfüllten die Leistungsanforderungen im Automobilbereich und halfen Herstellern gleichzeitig, VOC-Grenzwerte einzuhalten. Nutz- und Spezialfahrzeuge boten weitere Umstellungsmöglichkeiten in Regionen, in denen die Akzeptanz wasserbasierter Produkte noch begrenzt war. Marine- und Offshore-Anwendungen stellten einen schwierigeren Weg dar, da der Korrosionsschutz bei Tauchanwendungen entscheidend war, obwohl wasserbasierte Epoxidsysteme für Oberdeck- und Innenanwendungen Akzeptanz fanden. Luft- und Raumfahrt sowie Verteidigung blieben kleine, aber wichtige Anwendungsbereiche für qualifizierte Grundierungs- und Decksysteme. Wasserbasierte Formulierungen, die anspruchsvolle Militärspezifikationen erfüllten, stärkten die Glaubwürdigkeit des breiteren Marktes für wasserlösliche Beschichtungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
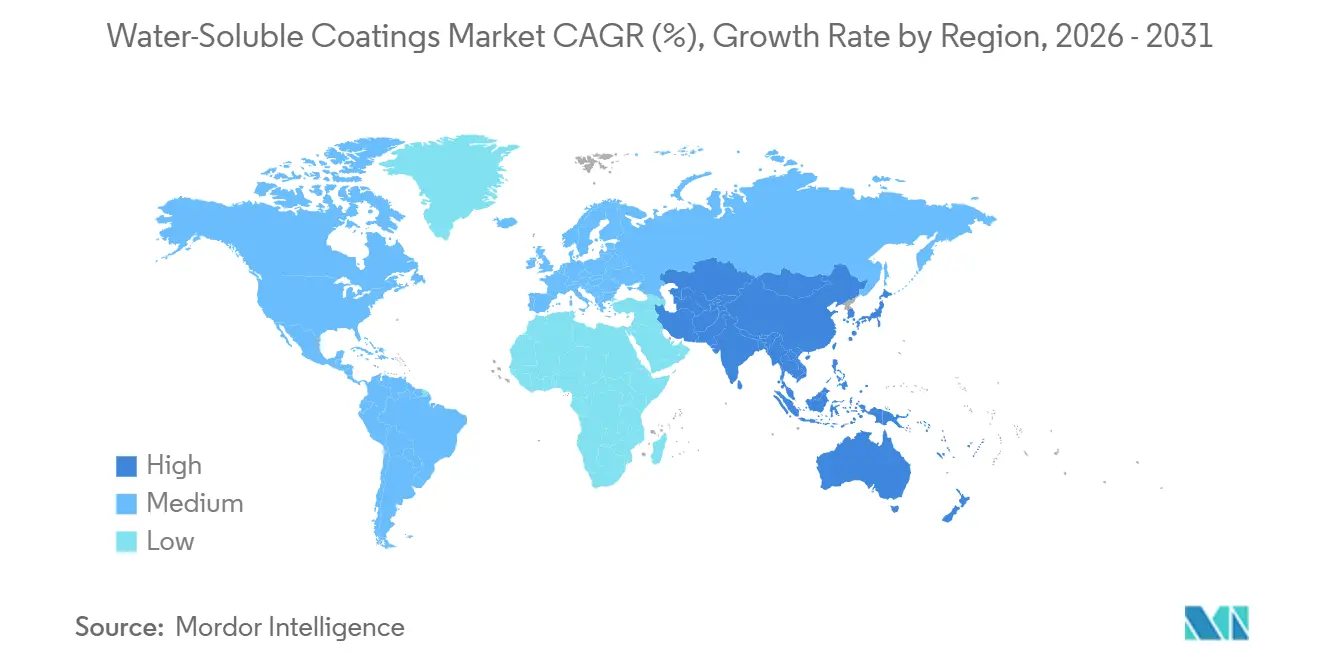
Asien-Pazifik machte im Jahr 2025 39,73 % des Marktes für wasserlösliche Beschichtungen aus und soll bis 2031 mit einer CAGR von 7,48 % wachsen. China unterstützt die regionale Nachfrage durch städtischen Wohnungsbau, Fertigungskapazitäten und aufeinanderfolgende VOC-Reformen. Die Durchdringung wasserbasierter Wandbeschichtungen spiegelt das Ausmaß der Umstellung bei Architekturanwendungen wider. Japan und Südkorea tragen zur Nachfrage nach hochwertigen Industriebeschichtungen bei. ASEAN-Länder bieten weiteres Wachstum durch Bau und Fahrzeugmontage. Die Region verbindet eine große bestehende Produktion mit wachsenden Anforderungen an konforme Formulierungen.
Nordamerika hält die zweitgrößte Position im Markt für wasserlösliche Beschichtungen. Die Regel 1113 des South Coast Air Quality Management District (SCAQMD) in Kalifornien begrenzt die meisten Architekturkategorien auf weniger als 50 g/L VOC. Bundesweite Anforderungen für Architekturfarben und Vorschriften auf Staatsebene stärken diese regulatorische Grundlage. Institutioneller und gewerblicher Bau unterstützt eine stetige Nachfrage nach konformen Beschichtungsprodukten. Kanadas nachhaltige Bauaktivitäten sind auf LEED v4.1 ausgerichtet und stellen auf LEED v5 um. Mexiko profitiert ebenfalls von Nearshoring-Investitionen in der Fahrzeugmontage und Elektronikhersteller.
Europa ist ein reifer Markt mit hoher wasserbasierter Durchdringung bei dekorativen Beschichtungen. Die EU-Farbstoffrichtlinie und REACH-Anforderungen haben eine regionale Harmonisierung vor vielen anderen Märkten etabliert. Deutschland, das Vereinigte Königreich und Frankreich haben die Umstellung bei dekorativen Farben weitgehend abgeschlossen. Das Wachstum konzentriert sich auf Instandhaltung, Fassadenschutz, Industrieanwendungen und Spezialprodukte. Südamerika, der Nahe Osten und Afrika sind kleinere, aber zunehmend relevante Märkte. Brasiliens Bau- und Fahrzeugmontagesektor unterstützt die Nachfrage, obwohl feuchte Bedingungen die Filmbildung erschweren können. Das Estidama-Pearl-Bewertungssystem der Vereinigten Arabischen Emirate und die Vision-2030-Projekte Saudi-Arabiens treiben die Einführung VOC-armer Spezifikationen in der gewerblichen und industriellen Beschaffung voran.

Wettbewerbslandschaft
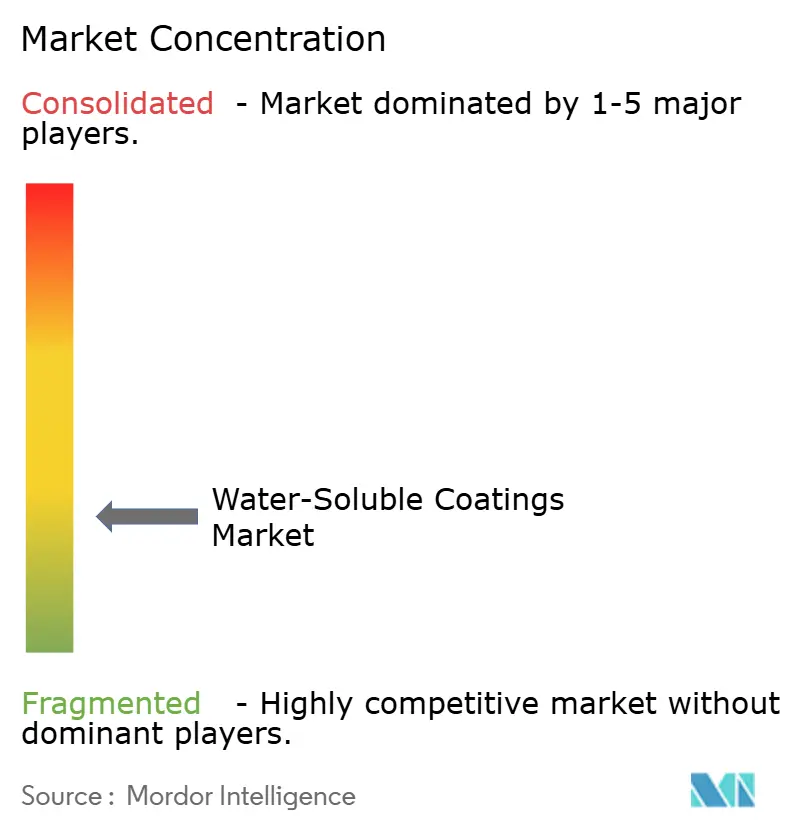
Der Markt für wasserlösliche Beschichtungen ist fragmentiert. PPG Industries, AkzoNobel, Sherwin-Williams, Nippon Paint Holdings und Axalta halten starke Positionen in professionellen, industriellen und automobilen Anwendungen. Dekorative Beschichtungen im Asien-Pazifik-Raum sind aufgrund der Bedeutung lokaler Vertriebsnetze stärker fragmentiert. AkzoNobel und Axalta kündigten im November 2025 eine Fusion unter Gleichen auf Aktienbasis an, die Axalta-Aktionäre im August 2026 genehmigten. Die Transaktion hat einen Unternehmenswert von 25 Milliarden USD und soll Synergien von 600 Millionen USD generieren. Das kombinierte Unternehmen könnte den Preis- und Vertriebsdruck auf mittelgroße Wettbewerber in den Märkten für Reparaturlackierung, Automobil und Industriebeschichtungen erhöhen.
Unternehmen streben technologische Führerschaft durch proprietäre Harzchemie und gezielte Akquisitionen an. Nippon Paint hat seine Präsenz im Asien-Pazifik-Raum durch regionale Konsolidierung ausgebaut. Kansai Paints Akquisition von WEILBURGER im Jahr 2024 schuf Zugang zu europäischen Industriebeschichtungen. Indische Lieferanten Asian Paints und Berger Paints bleiben durch lokale Vertriebsstrukturen und kostengünstigere Strukturen in Architektur- und Autoreparaturlackierprodukten wettbewerbsfähig. Der Markt für wasserlösliche Beschichtungen bietet auch Möglichkeiten bei Direktbeschichtungen auf Metall und selbstheilenden Funktionssystemen. Biobasierte Harzplattformen gewinnen an Relevanz, wo Bauspezifikationen erneuerbare Inhalte erfordern. Diese Bereiche werden voraussichtlich die nächste Phase der Produktdifferenzierung vorantreiben.
Arkema brachte ENCOR biobasierte Acrylbinder mit 30 % biobasiertem Inhalt und einer 40 %igen Reduzierung des CO₂-Fußabdrucks auf den Markt. Diese Produkte können LEED-v5-Gutschriften für erneuerbare Materialien in institutionellen und gewerblichen Bauten unterstützen. Covestros Decovery-Acrylemulsion hat einen biobasierten Kohlenstoffgehalt von 52 %, validiert nach ASTM D6866[2]Covestro AG, „Decovery® SP-8406: Biobasierte Acrylemulsion für dekorative Anwendungen”, Covestro-Produktdatenbank, solutions.covestro.com.. Diese Beispiele zeigen, dass kommerziell relevanter biobasierter Inhalt bereits verfügbar ist. Lieferanten, die erneuerbare Inputs mit technischer Leistung kombinieren, sind gut positioniert, um ihre Stellung im Markt für wasserlösliche Beschichtungen zu stärken.
Marktführer für wasserlösliche Beschichtungen
The Sherwin-Williams Company
PPG Industries, Inc.
Akzo Nobel N.V.
Nippon Paint Holdings Co., Ltd.
RPM International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: PPG Industries begann mit dem Bau einer Erweiterung im Wert von 280 Millionen USD an seinem Automobillackierwerk in Delaware, Ohio, und fügte 100.000 Quadratfuß hinzu, die wasserbasierte Basislacke und Grundierungen für nordamerikanische Fahrzeughersteller widmen. Die Anlage soll 2028 in Betrieb gehen und rund 100 Vollzeitstellen neben der bestehenden Belegschaft von 450 Personen schaffen.
- Juli 2026: Kansai Paint unterzeichnete eine unverbindliche Absichtserklärung zum Erwerb der verbleibenden 50 %igen Beteiligung an seinem türkischen Tochterunternehmen Polisan Kansai Boya für rund 93 Millionen USD, nachdem es seinen Anteil an Kansai Altan auf 74,88 % erhöht hatte. Dieser Schritt stärkt seine Beschichtungspräsenz in Europa, dem Nahen Osten und Afrika.


Globaler Berichtsumfang des Marktes für wasserlösliche Beschichtungen
Wasserlösliche Beschichtungen sind schützende oder dekorative Schichten aus Harzen, die sich vollständig in Wasser auflösen. Diese Beschichtungen werden in verschiedenen Branchen eingesetzt, darunter Bau, Automobil und Verpackung, da sie im Vergleich zu lösemittelbasierten Alternativen die Emissionen flüchtiger organischer Verbindungen (VOC) reduzieren können.
Der Markt für wasserlösliche Beschichtungen ist nach Beschichtungstyp, Endverbraucherbranche und Geografie segmentiert. Nach Beschichtungstyp ist der Markt in Acryl, Polyurethan, Alkyd, Epoxid, Fluorpolymere, formaldehydbasierte Systeme und andere Typen unterteilt. Nach Endverbraucherbranche ist der Markt in Bau und Infrastruktur, Automobil und Transport, Möbel, Bodenbeläge und Holzprodukte, Elektronik und Haushaltsgeräte, Verpackung, Marine und Offshore, Luft- und Raumfahrt sowie Verteidigung und sonstige unterteilt. Der Bericht umfasst auch Marktgröße und Prognosen für wasserlösliche Beschichtungen in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Acryl |
| Polyurethan |
| Alkyd |
| Epoxid |
| Fluorpolymere |
| Formaldehydbasierte Systeme |
| Andere Typen |
| Bau und Infrastruktur |
| Automobil und Transport |
| Möbel, Bodenbeläge und Holzprodukte |
| Elektronik und Haushaltsgeräte |
| Verpackung |
| Marine und Offshore |
| Luft- und Raumfahrt sowie Verteidigung |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Beschichtungstyp | Acryl | |
| Polyurethan | ||
| Alkyd | ||
| Epoxid | ||
| Fluorpolymere | ||
| Formaldehydbasierte Systeme | ||
| Andere Typen | ||
| Nach Endverbraucherbranche | Bau und Infrastruktur | |
| Automobil und Transport | ||
| Möbel, Bodenbeläge und Holzprodukte | ||
| Elektronik und Haushaltsgeräte | ||
| Verpackung | ||
| Marine und Offshore | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für wasserlösliche Beschichtungen?
Die Marktgröße für wasserlösliche Beschichtungen wurde im Jahr 2025 auf 10,85 Milliarden USD geschätzt und soll von 11,52 Milliarden USD im Jahr 2026 auf 15,99 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,78 % während des Prognosezeitraums (2026–2031).
Welcher Beschichtungstyp hatte 2025 den größten Marktanteil?
Acryl hielt 2025 einen Anteil von 38,11 %, gestützt durch seinen breiten Einsatz in Architekturanwendungen.
Welche Endverbraucheranwendung wächst bis 2031 am schnellsten?
Automobil und Transport sollen bis 2031 mit einer CAGR von 7,54 % wachsen.
Warum sind wasserlösliche Beschichtungen für Elektrofahrzeuge relevant?
Klarlacke mit Niedertemperaturhärtung können bei 100–130 °C betrieben werden, verglichen mit 140–160 °C in konventionellen Verbrennungsmotor-Lackierereien.
Seite zuletzt aktualisiert am:



