
撥水テキスタイル仕上げ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 2.70 十億米ドル |
| 市場規模 (2032) | 3.73 十億米ドル |
| 成長率 (2027 - 2032) | 6.67 % |
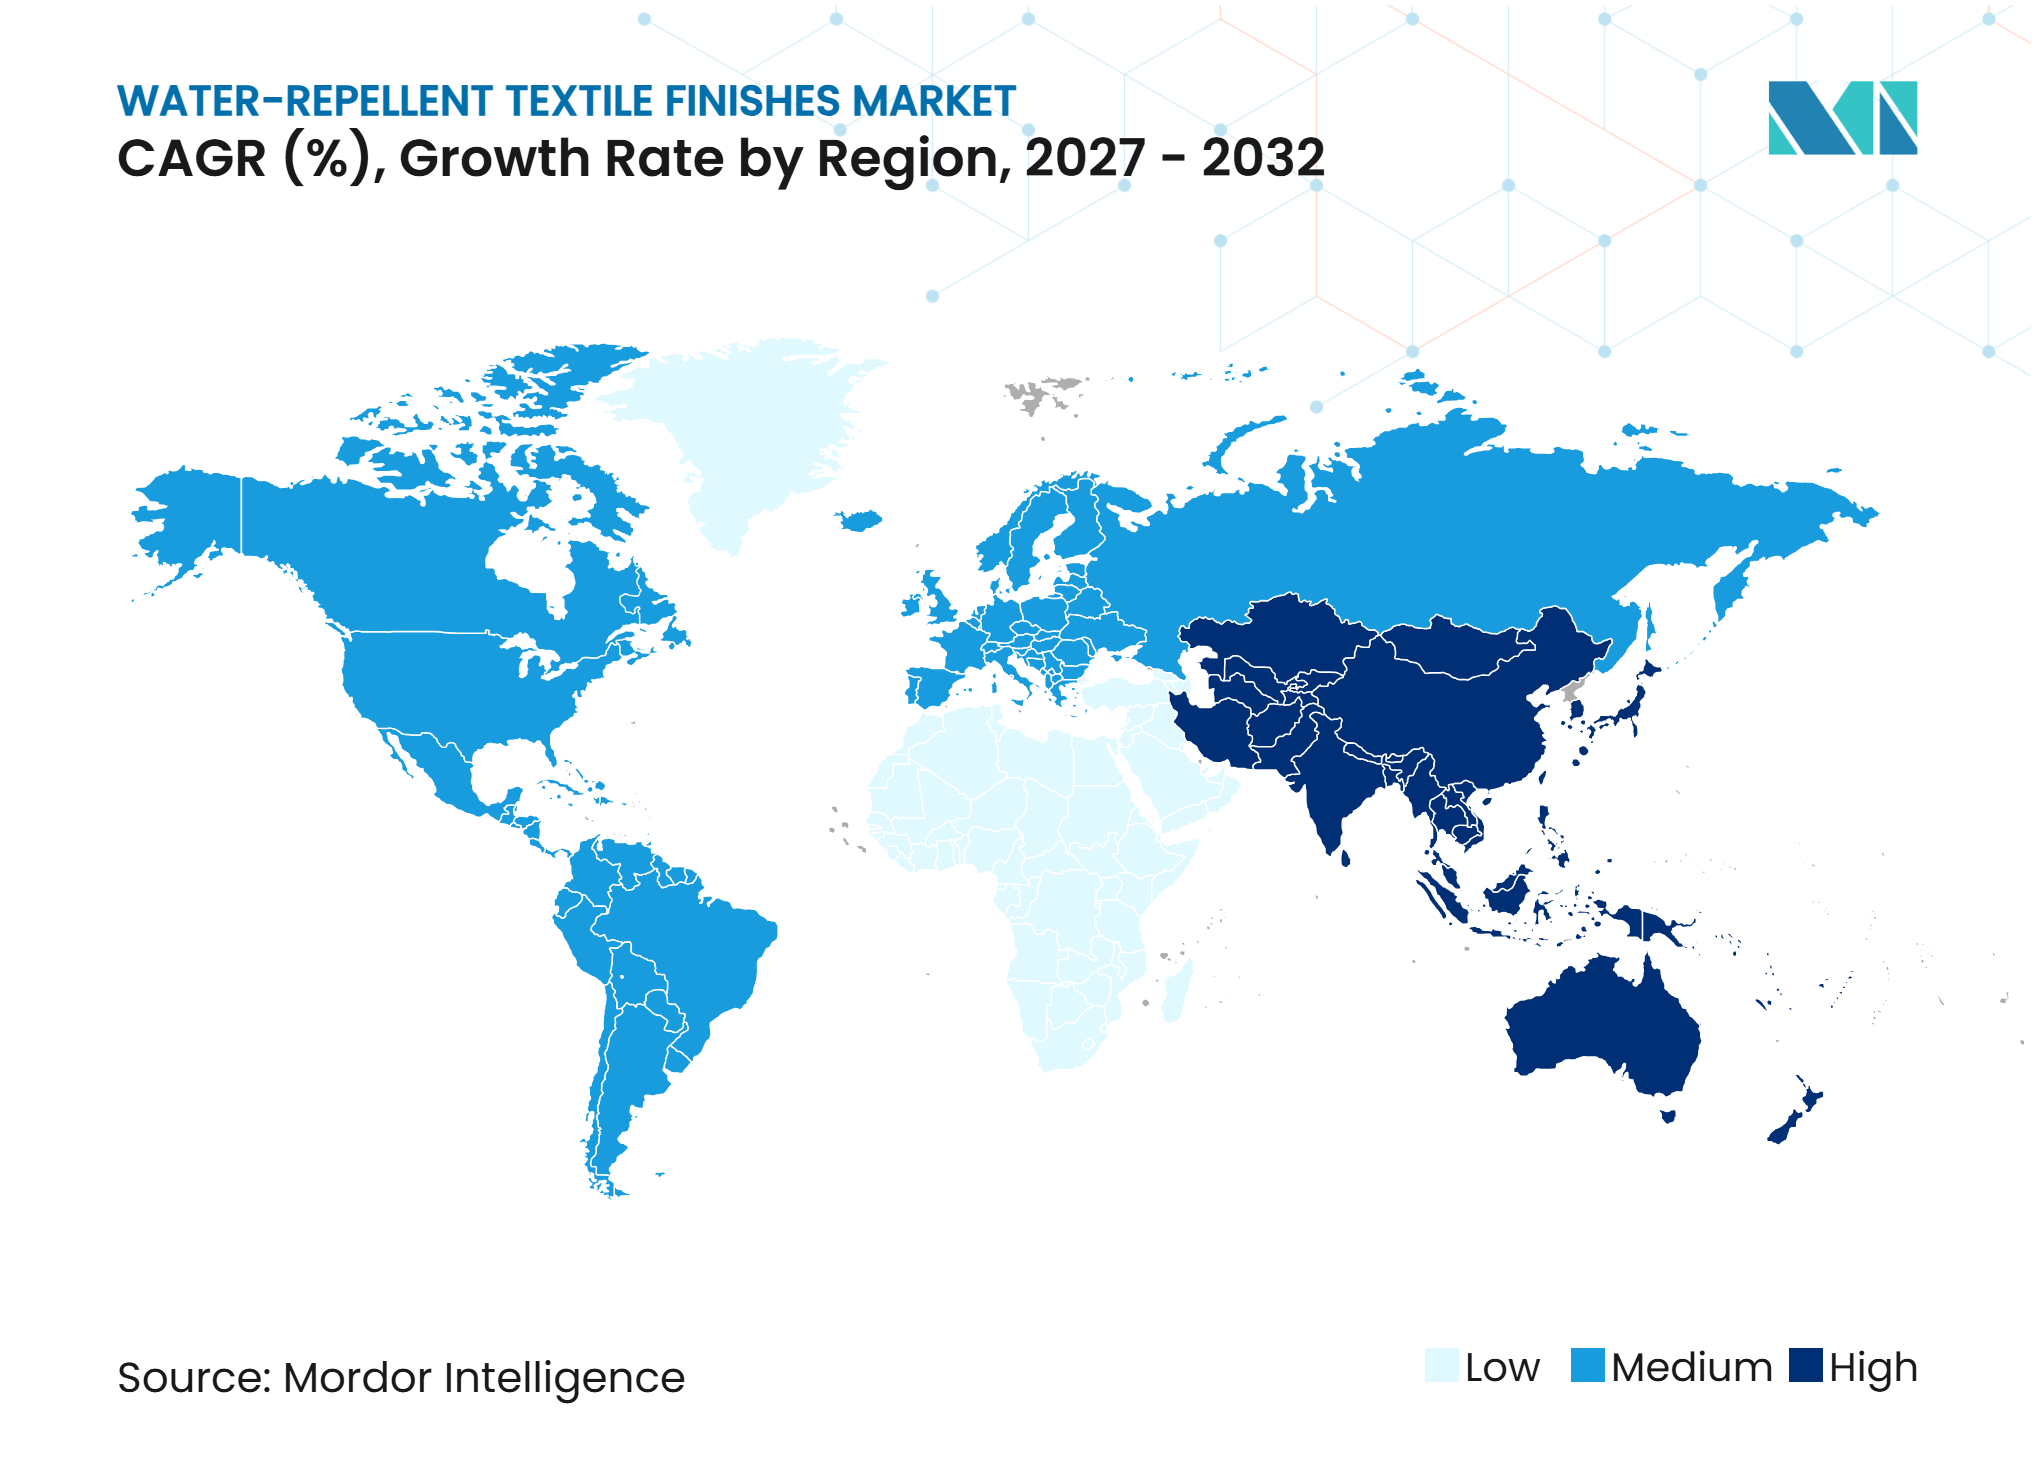
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる撥水テキスタイル仕上げ市場分析
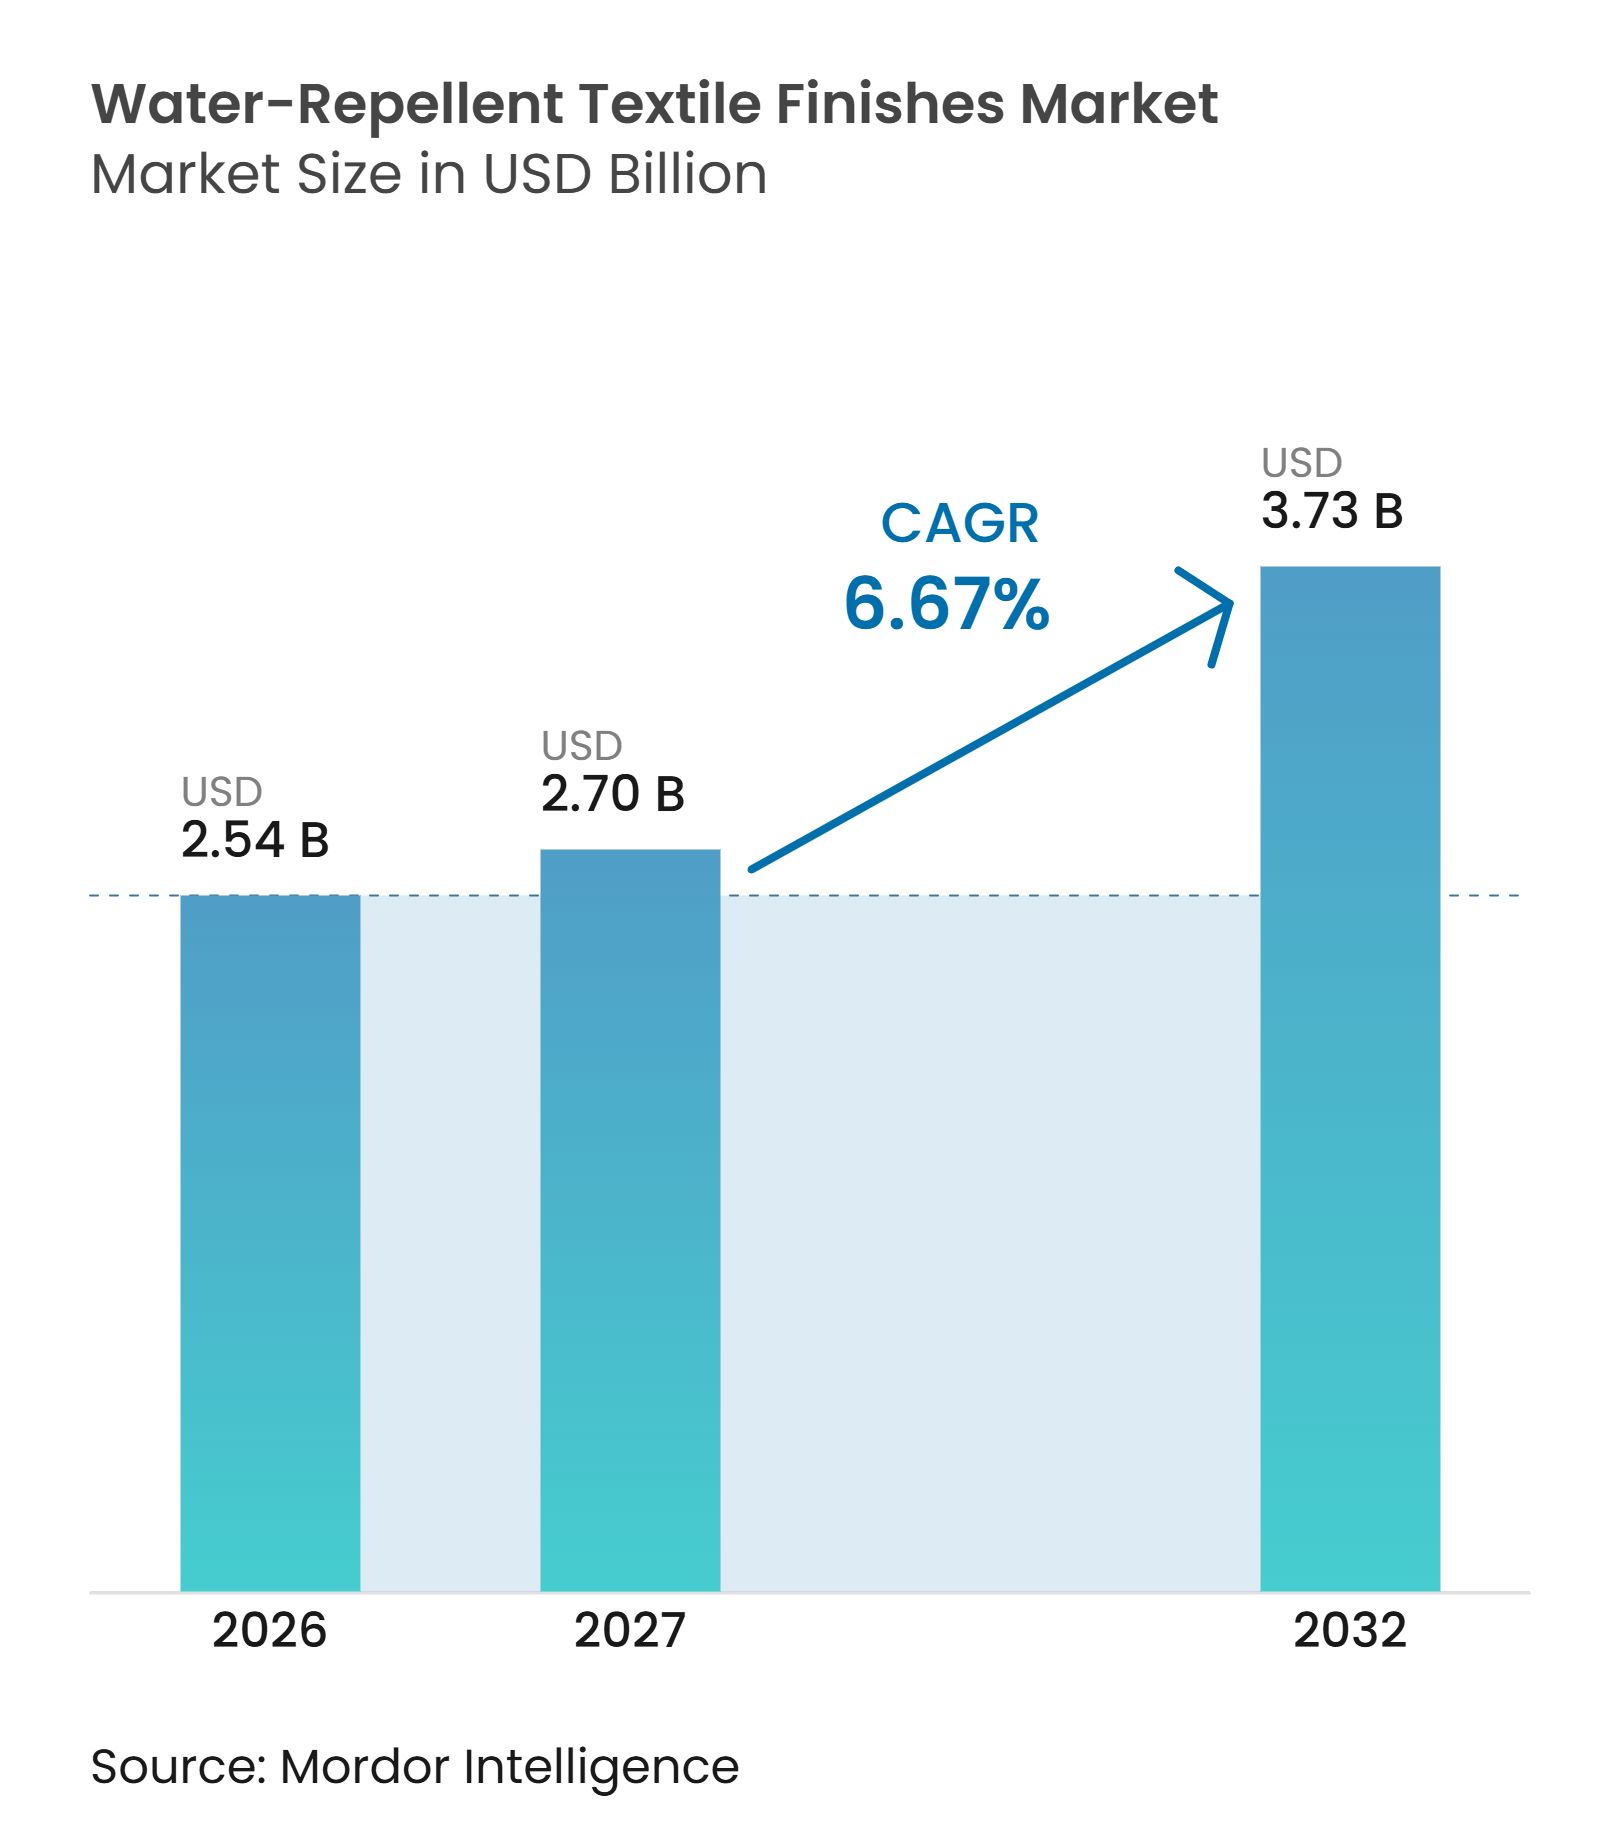
撥水テキスタイル仕上げ市場規模は2026年に25.4億米ドルと評価され、2027年の27.0億米ドルから2032年には37.3億米ドルへと成長し、予測期間(2027年~2032年)のCAGRは6.67%と推定されます。ペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)に対する規制は、C0およびフッ素フリーの耐久撥水化学品への需要をシフトさせており、ブランドは正式なコンプライアンス期限に先行して対応を進めています。このシフトにより、サプライヤーはバイオベースポリマー、デンドリマーシステム、シリコーン・ワックスハイブリッドを開発する余地が生まれており、これらは旧来のフッ素化製品よりも高い処方価値を持ちます。市場成長はまた、サプライヤーが保護用テキスタイルにおける耐油性の残存パフォーマンスギャップを埋められるかどうかにも依存しています。製品開発、コンプライアンスサポート、ミルレベルの応用専門知識は、生産量だけよりも重要な競争要因になりつつあります。市場はさらに、ミルが変化するファブリック仕様に対してこれらの代替品を一貫して適用できる能力によっても形成されます。
主要レポートのポイント
- 化学タイプ別では、C0/フッ素フリー仕上げが2026年の市場シェアの47.13%を占め、2032年にかけてCAGR 7.24%で成長すると予測されています。
- テキスタイルタイプ別では、アウトドア/パフォーマンスファブリックが2026年の撥水テキスタイル仕上げ市場シェアの34.56%を占め、2032年にかけてCAGR 7.78%で拡大すると予測されています。
- 用途別では、スポーツウェアが2026年の市場シェアの36.34%を占め、2032年にかけてCAGR 8.13%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の市場シェアの38.67%を占め、2032年にかけてCAGR 7.66%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| テキスタイルサプライチェーン全体におけるPFAS再処方化 | +2.0% | 世界全体、特に欧州、北米、中国で最も顕著 | 短期(2年以内) |
| パフォーマンスアパレルおよびアウトドアファブリックの成長 | +1.6% | アジア太平洋、北米、欧州 | 中期(2~4年) |
| テクニカルテキスタイルにおける機能性仕上げの利用拡大 | +1.1% | 世界全体、欧州およびアジア太平洋が先行 | 中期(2~4年) |
| トレーサブルなサステナブル化学品に対するブランドおよび小売業者の選好 | +0.9% | 北米、欧州、アジア太平洋および中東・アフリカへの波及 | 長期(4年以上) |
| 低硬化・省資源仕上げに対するミルレベルの需要 | +0.7% | アジア太平洋、特に中国、インド、バングラデシュ、ベトナム | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
テキスタイルサプライチェーン全体におけるPFAS再処方化
PFAS規制は、単に一製品を別の製品に置き換えるのではなく、テキスタイル仕上げサプライチェーン全体を再形成しています。欧州化学品庁は広範なPFAS規制提案を引き続き推進しており、ブランドとミルにフッ素化耐久撥水(DWR)化学品を除去する圧力が高まっています。EN 17681-1:2025はテキスタイルのPFASテストにアルカリ加水分解抽出法を導入しており、以前はPFASフリーと説明されていた製品についてミルが再評価を求められる可能性があります。RudolfはBIONIC-FINISH ECO(デンドリマーベースの仕上げ)をこの厳格なテスト環境に対応する製品として位置付けています。これにより、従来のフルオロカーボン使用者と初期のC0システムを採用したミルの両方において再処方化の需要が生まれています。ブランドが遅延対応を調達上および評判上のリスクとして扱うため、撥水テキスタイル仕上げ市場は恩恵を受けています。
パフォーマンスアパレルおよびアウトドアファブリックの成長
アウトドアおよびパフォーマンスアパレルは、製品の主張が機能的パフォーマンスに結びついているため、耐久撥水性を必要とします。ブランドの認定要件により、ミルと仕上げサプライヤーにとってサードパーティの化学品検証が前提条件となる場合があります。ArchromaはPHOBOTEX NTR-50が50%の再生可能炭素含有量を使用し、架橋剤を必要としないと述べています。MonfortsおよびBaldwinとのコラボレーションにより、TexCoat G4デジタルスプレー試験が2025年2月に利用可能になりました。同社は、このシステムにより従来の塗布方法と比較して化学品と水の使用量を最大50%削減できると報告しています。塗布効率の向上は、撥水テキスタイル仕上げ市場においてプレミアムフッ素フリー仕上げのコストの一部を相殺できます。
テクニカルテキスタイルにおける機能性仕上げの利用拡大
テクニカルテキスタイルはより正式な調達要件を持っており、採用を遅らせる可能性がありますが、仕上げが承認されると安定性が高まります。自動車および医療の仕様もまた、アパレルを超えてDWR化学品の用途を拡大しています。AGC Chemicals Americasは2025年3月に、不織布およびテクニカルテキスタイル向けの非フッ素系耐油・撥水仕上げとしてFibraLASTを発表しました。コーネル大学の技術ライセンスオフィスは、この技術がライセンスを受けたスタートアップDRYFIBERを通じて開発されたことを確認しました。2025年の査読済み研究では、ステアリルアクリレート・シロキサンコポリマーエマルジョンが20 g/Lという低濃度でコットンにおいてISO 4920スプレーレーティンググレード5を維持したことが報告されました[1]。ミルは依然として既存の生産ラインと互換性のある仕上げを必要としており、ディップアンドスプレーの互換性が重要な考慮事項となっています。
トレーサブルなサステナブル化学品に対するブランドおよび小売業者の選好
大手小売業者は化学品調達とサプライチェーンのトレーサビリティにまでサステナビリティへの期待を拡大しています。これは、原材料の投入を文書化し、独立してレビューされた環境認証を提供できるサプライヤーに有利に働きます。EvonikとAMSilkは2025年9月にバイオテクシルク素材に関するパートナーシップを延長しており、サステナブルなテキスタイル化学品が既存のDWRサプライヤーを超えて拡大していることを示しています。ZDHC MRSLへの適合、bluesignシステムパートナー認証、OEKO-TEX Standard 100は、ミルとブランドの仕上げ選定基準を形成しています。これらのコンプライアンス要因は、グローバルに調達するブランドのサプライヤー承認を簡素化できます。また、製品レベルの主張だけでなく、より広範な環境管理システムを持つ企業への需要をシフトさせます。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ほとんどのフッ素フリー代替品における耐油性の低さ | -0.8% | 世界全体、特に北米および欧州の保護用ワークウェアで顕著 | 中期(2~4年) |
| ファブリックおよびプロセス条件に対する仕上げパフォーマンスの感度 | -0.5% | アジア太平洋、特にファブリック多様性の高い製造環境 | 短期(2年以内) |
| 管轄区域をまたぐPFASコンプライアンス要件の断片化 | -0.4% | 世界全体、越境ミルおよび輸出業者に最も負担が大きい | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ほとんどのフッ素フリー代替品における耐油性の低さ
フッ素フリー仕上げは、従来のC6およびC8ペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)処理と比較して、依然として持続的な耐油性ギャップを抱えています。この制限は、炭化水素汚れへの耐性を必要とする産業用ワークウェア、軍用衣料、食品サービス保護、その他のテキスタイルにおいて最も重要です。バイオベースワックス、デンドリマー、シリコーンベースのC0製品は、すべての用途において同等の耐油性と洗濯耐久性をまだ提供できていません。TransfarとDaikinは、共同研究プログラムの重点分野として耐油性とファブリック風合いを特定しています。そのため、撥水テキスタイル仕上げ市場は高仕様の保護用途においてフルオロカーボン依存部分を維持しています。商業的に実用可能な非フッ素系撥油性能を達成したサプライヤーは、この制限された用途分野を開拓できる可能性があります。
ファブリックおよびプロセス条件に対する仕上げパフォーマンスの感度
フッ素フリー耐久撥水(DWR)システムは、フルオロカーボンシステムよりもファブリック組成、処方濃度、硬化条件に対してより敏感な場合があります。そのパフォーマンスはポリマー表面結合と架橋剤の選択に大きく依存しており、塗布の選択が基材に対してより特定的になります。短納期で多様なファブリックミックスを扱うミルは、より大きな信頼性の課題に直面する可能性があります。ヴュルツブルク大学は2026年10月の発表において、産業規模でさまざまなテキスタイル基材に対して撥水性と防汚性能を持つPFASフリー・溶剤フリーの無機有機ゾルゲルコーティングを説明しました[2]。この研究は、プロセス条件への感度を低減できるコーティングクラスを示しています。欧州連合、米国、日本、中国にわたるPFAS規制とテスト方法の違いも、輸出業者のポートフォリオ管理コストを増加させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
化学タイプ別:
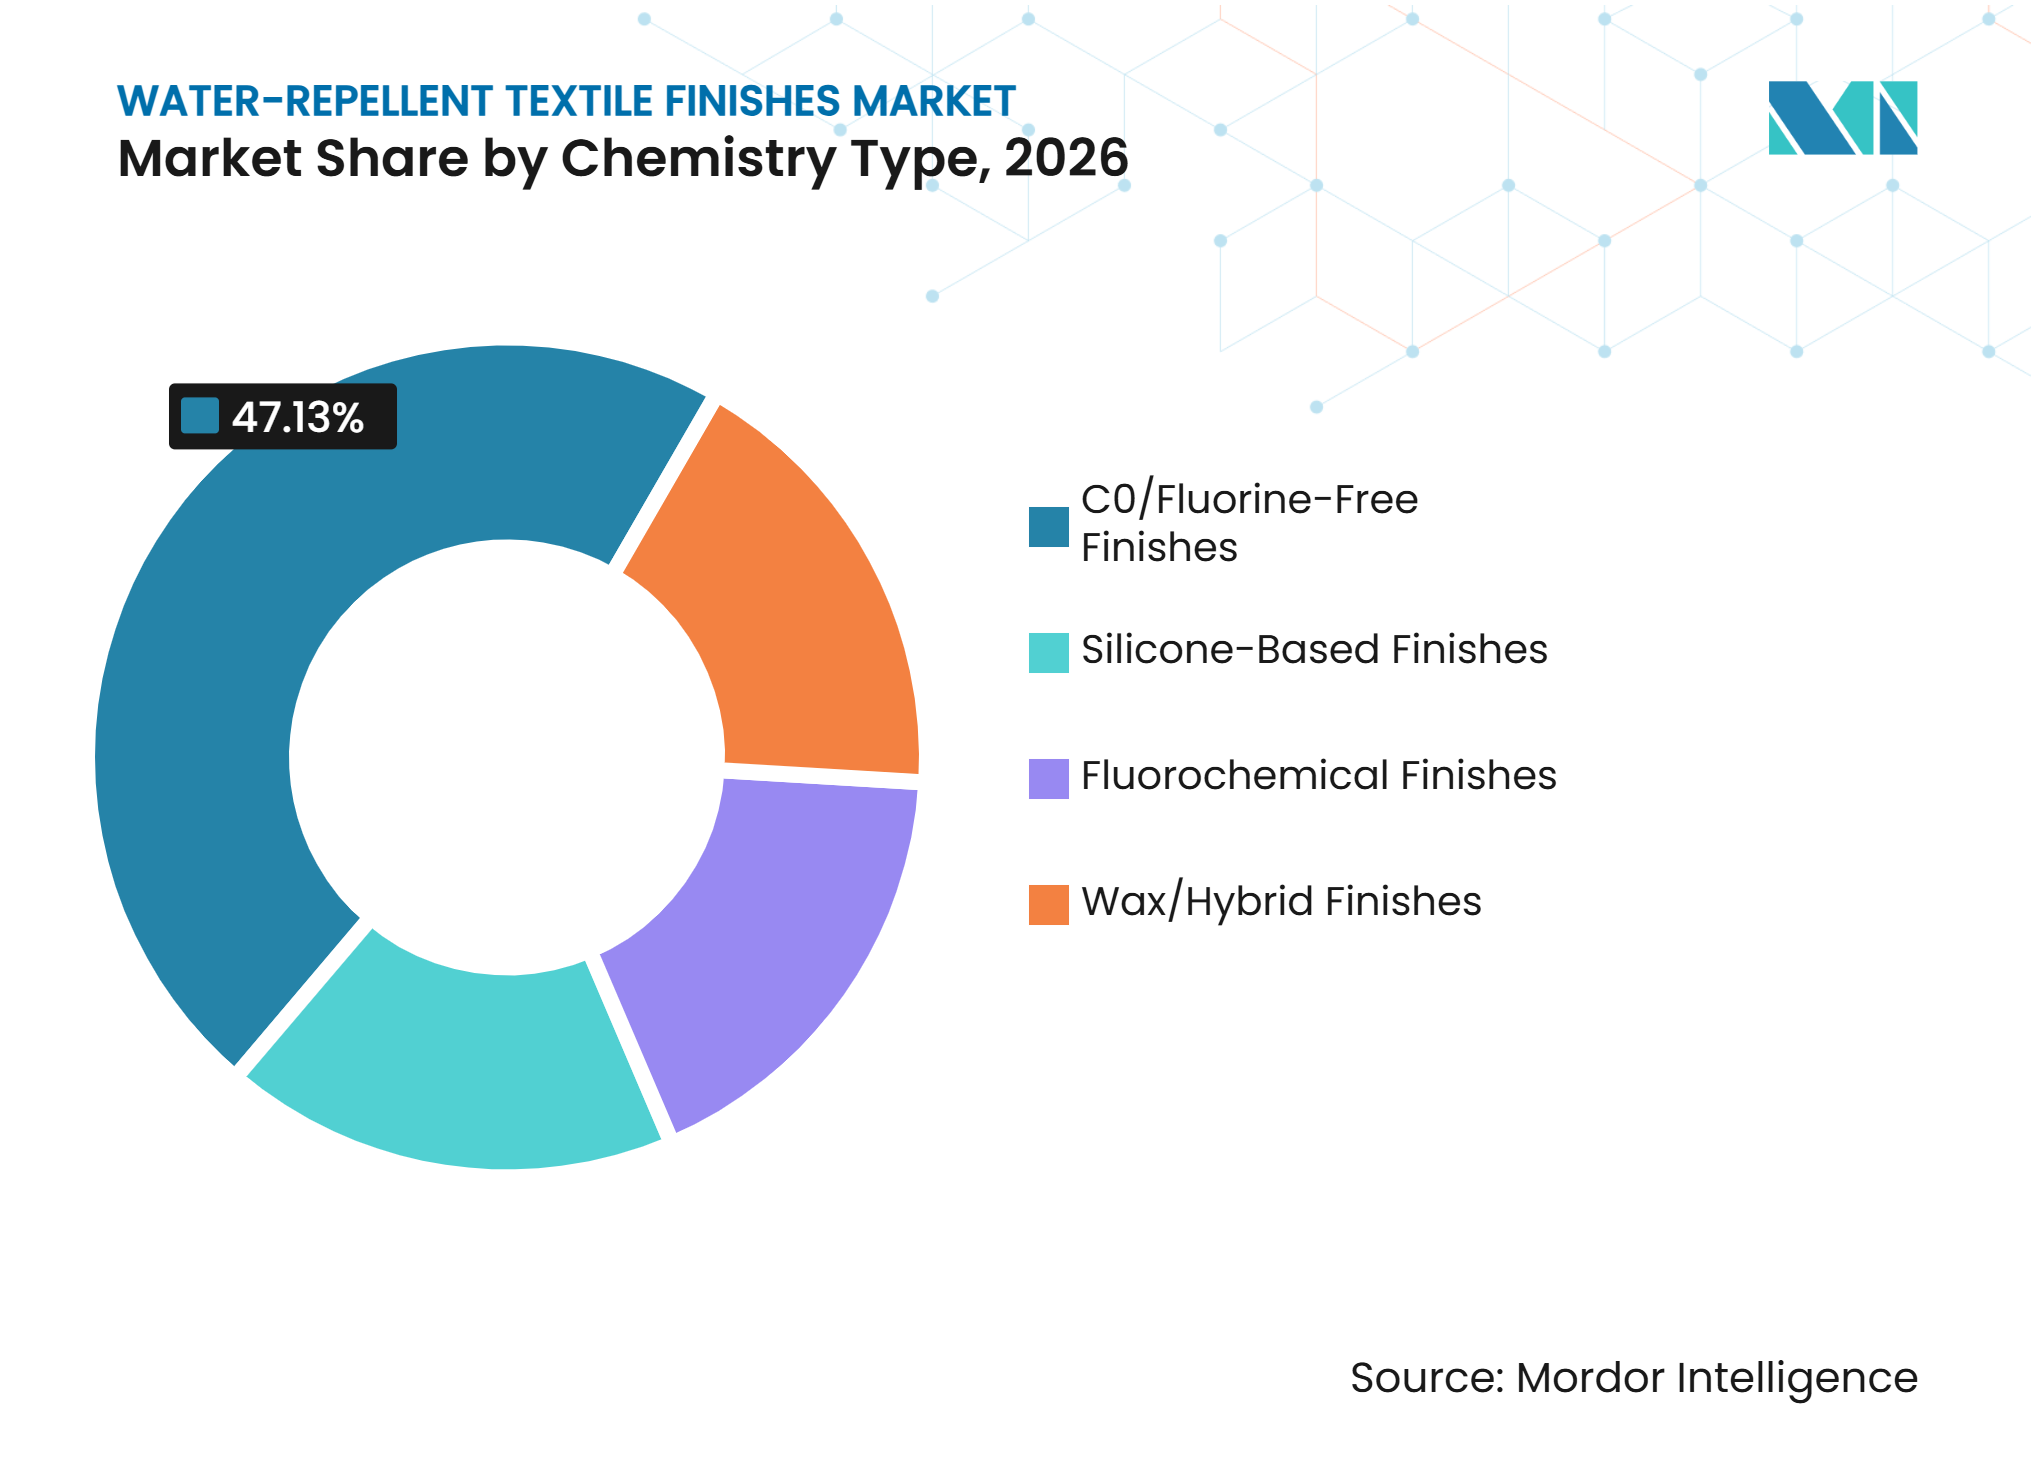
C0化学品が新たな基準を確立C0/フッ素フリー仕上げは2026年の撥水テキスタイル仕上げ市場シェアの47.13%を占め、2032年にかけてCAGR 7.24%で成長すると予想されています。その市場ポジションは、単一の規制イベントではなく、長年にわたるブランドの段階的廃止プログラムを反映しています。フッ素化学品仕上げは、高い耐油性を必要とする産業用およびワークウェア用途に集中しています。シリコーンベース仕上げは、多くのワックスベース代替品よりも高い洗濯耐久性を提供し、フルオロカーボン規制の対象ではありません。ワックスおよびハイブリッド製品は、アジア太平洋における再生可能原材料の入手可能性に支えられ、価格感応度の高い用途に引き続き対応しています。
NICCA CHEMICALは2026年3月にThe Chemours CompanyとZelan非フッ素系撥水ブランドの製造・販売事業を取得する契約を締結しました。この取引により、NICCAのアクリルおよびシリコーンC0製品にウレタン化学品が追加されました。NICCAは、統合後の非フッ素系撥水テキスタイル仕上げ収益が500億円を超える見込みであると述べています。ヴュルツブルク大学もまた、産業規模でPFASや有機溶剤を使用しない無機有機ゾルゲルアプローチを報告しました。これらの化学品オプションは、異なるファブリック基材と仕上げ条件にわたるカバレッジを広げる可能性があります。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
テキスタイルタイプ別:
アウトドアおよびパフォーマンスファブリックが仕様需要を牽引アウトドア/パフォーマンスファブリックは2026年の撥水テキスタイル仕上げ市場規模の34.56%を占め、2032年にかけてCAGR 7.78%で成長すると予測されています。このセグメントはプレミアムパフォーマンス、高い洗濯耐久性、および文書化されたサステナビリティ認証を必要とします。ブランドは、衣料品のライフサイクル全体にわたって撥水性を維持する手段として、繊維・糸レベルの処理にますます関心を持っています。これにより化学品要件と、サプライヤーが仕様業務で競争する方法が変わる可能性があります。一般アパレルは、レインウェアとファッションアウターウェアの最大の生産基盤であり続けています。
ホームテキスタイルは、雨の保護よりも防汚性が重要な張り地、テーブルリネン、カーテンにおいて安定した需要を生み出しています。シリコーン・ワックスハイブリッドシステムはこの要件に適しています。その他カテゴリーには、フィルトレーションファブリック、ジオテキスタイル、テクニカル織物が含まれます。AGCのFibraLASTプログラムは、フッ素フリー代替品が限られていた不織布およびテクニカルテキスタイル用途をターゲットにしています。bluesignシステム認証とOEKO-TEX Standard 100承認は、パフォーマンスファブリックサプライチェーンにおけるサプライヤーの適格性に影響を与える可能性があります。
用途別:
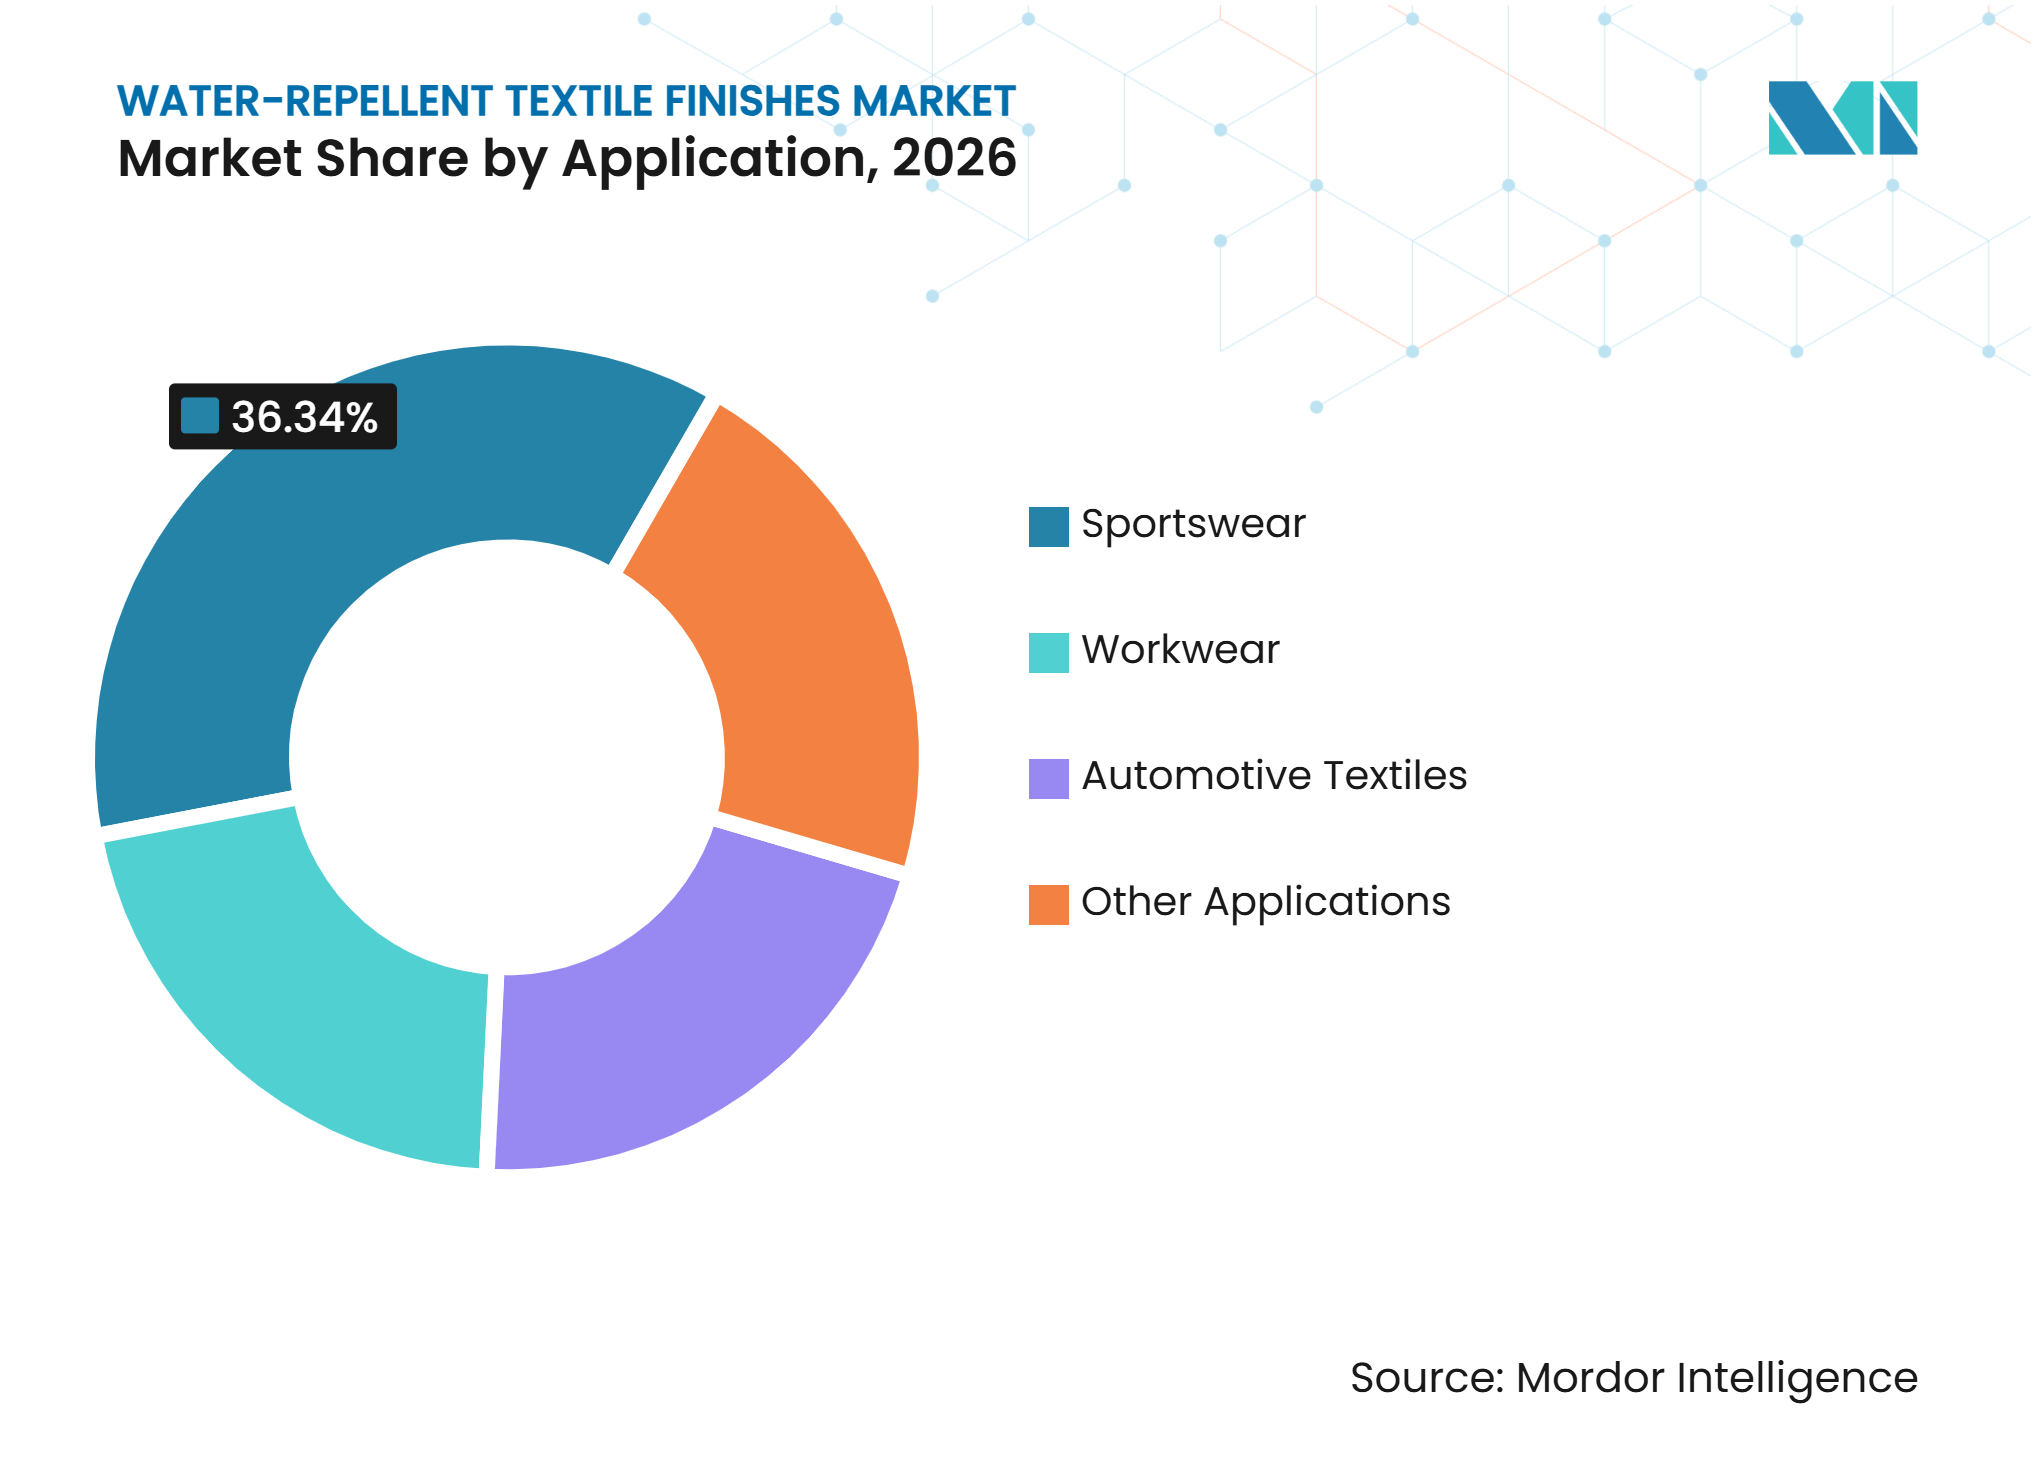
スポーツウェアが需要を牽引し、ワークウェアは技術的障壁を維持スポーツウェアは2026年の撥水テキスタイル仕上げ市場シェアの36.34%を占め、2032年にかけてCAGR 8.13%で成長すると予測されています。スポーツウェア製造の大部分はアジア太平洋で行われています。そのため、欧州および北米のブランド要件は、国内規制がそれほど厳格でない場合でも、アジアのミル伝達されます。ワークウェアは、C0化学品に移行できるオフィスおよび軽工業用衣料と、依然としてフルオロカーボン性能を必要とする保護衣料に分かれています。自動車用テキスタイルは、電気自動車のインテリアが通気性のある水分管理素材にシフトするにつれて、別の成長分野を代表しています。
DyStarはEvo Protect DWRを、ASTM D6866で検証された36%バイオ炭素含有量を持つバイオベースのフッ素フリー仕上げとして位置付けており、AATCC 22およびISO 4920テストの下で20回の洗濯サイクル後もスプレーレーティングが80以上を維持しています。ホスピタリティ、ヘルスケア、軍事用途の施設用テキスタイルも調達主導です。Archromaは2025年9月のテクステキスタイル・フランクフルトでSmartrepel Hydro SR liqを発売し、自動車シートおよびホームテキスタイルインテリアにおける水性汚れの撥水性に対応し、従来の防雨保護を超えてC0化学品の用途を拡大しました。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋
アジア太平洋は2026年の地域市場収益の38.67%を占め、2032年にかけてCAGR 7.66%を記録すると予想されています。中国はテキスタイル輸出の規模と国内環境要件により、地域需要をリードしています。TransfarとDaikinは2025年9月に杭州で特殊エマルジョンプロジェクトの起工式を開催しました。この施設は中国のミルおよび東南アジアの下流市場からの需要に対応します。インドのスポーツウェアおよびテクニカルテキスタイル製造基盤も、認証済みフッ素フリー仕上げへの需要を支えています。ベトナムとバングラデシュは、輸出志向ブランドが設定する統一化学品承認要件の対象となるケースが増えています。
欧州
欧州は製造生産量よりもコンプライアンス要件によって形成されています。EN 17681-1:2025はアルカリ加水分解抽出法を組み込むことでテキスタイルのPFASテストを変更し、以前のテスト方法に合格していた可能性のある側鎖ポリマーからの残留物への精査を強化しました。ドイツ、英国、フランス、北欧諸国は、アウトドア、ワークウェア、テクニカルテキスタイル仕上げの主要需要センターです。RudolfのBIONIC-FINISH ECOは、この環境においてサプライヤーがデンドリマー化学品をどのように位置付けているかを示しています。CHTも2025年3月の欧州コーティングショーでフッ素フリーDWR製品を拡充しました。
北米、南米、中東・アフリカ
北米は構造的に重要であり、米国のPFAS政策措置がブランドと化学品サプライヤーの決定に影響を与えています。AGC Chemicals Americasは2025年3月にFibraLASTを発売し、非フッ素系製品開発とテクニカルテキスタイルの機会を結びつけました。ブラジルは移行の初期段階にありますが、輸出志向のテキスタイルサプライヤーは国際的な化学品要件に対応しています。メキシコも地域製造関係を通じて米国ブランド仕様からの需要を引き継いでいます。サウジアラビアはワークウェアおよび産業用途の需要を満たすためにテクニカルテキスタイル能力を開発しています。南アフリカはサブサハラアフリカ全体の需要に対する流通拠点であり続けています。これらの地域では、グローバルなコンプライアンス期待が同等の詳細を持つ地域規制に先行するのが一般的です。
競合ランドスケープ
市場集中度
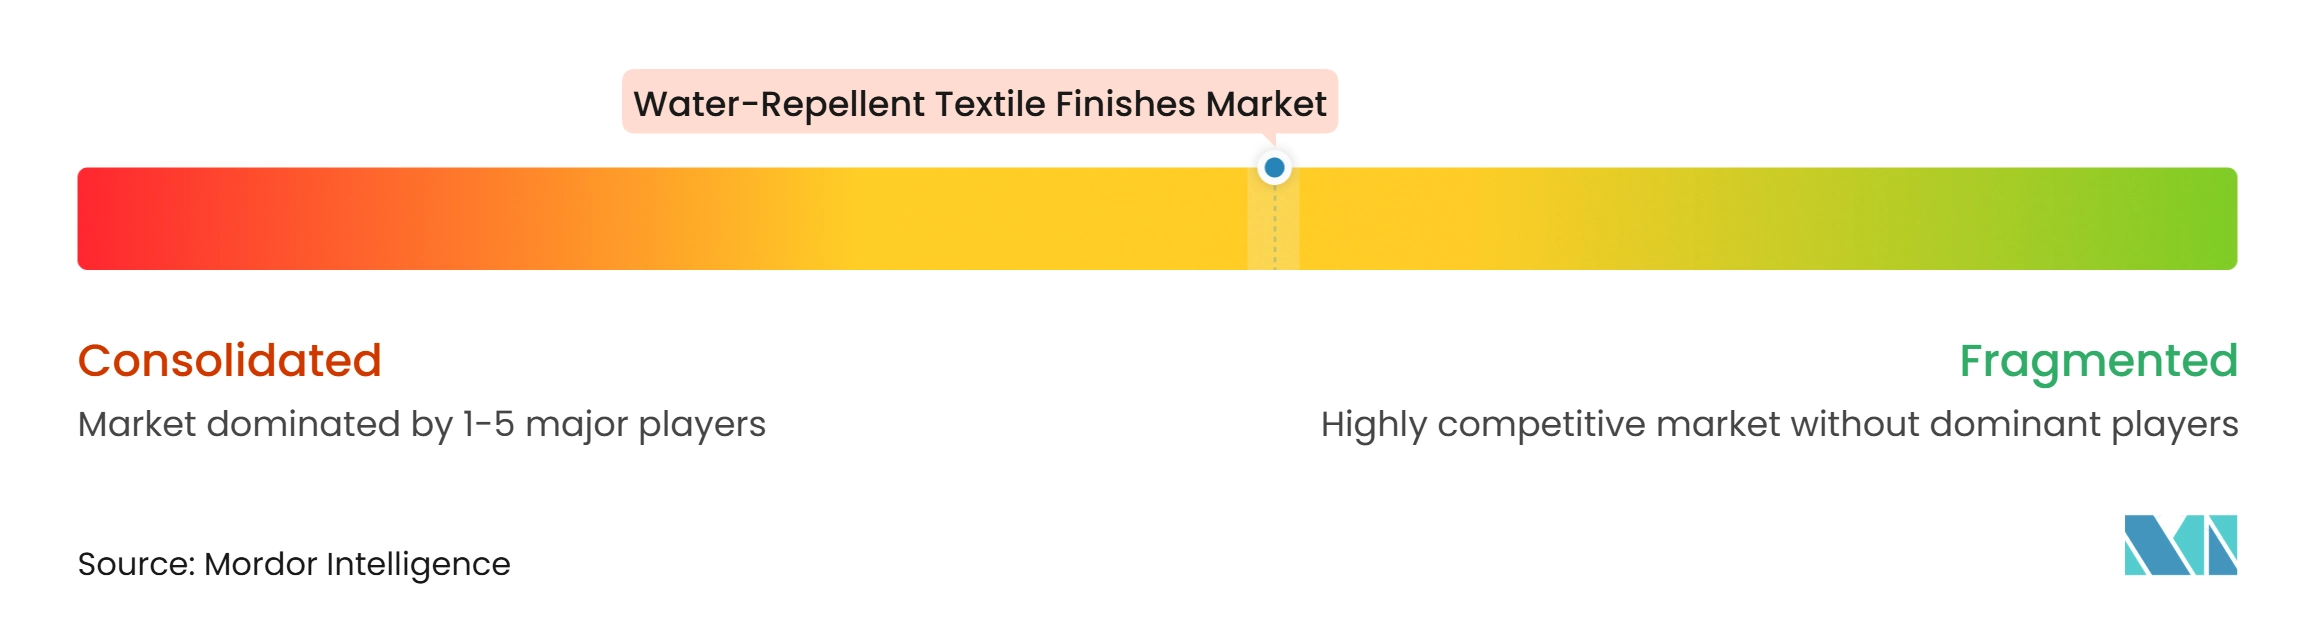
撥水テキスタイル仕上げ市場は適度に断片化されており、Archroma、NICCA CHEMICAL、Zhejiang Transfar Chemicals、Rudolf Holding、CHTグループがC0およびバイオベース耐久撥水(DWR)化学品において確立されたポジションを持っています。2025年および2026年の競争は、知的財産とフッ素フリープラットフォームの範囲に集中しています。NICCAによるZelanの取得はこのトレンドを示しており、アクリル、シリコーン、ウレタンのアプローチを単一のサプライヤーポートフォリオに統合しています。Chemours社の2025年の年次報告書も、アドバンスト・パフォーマンス・マテリアルズ事業における非フッ素系DWR材料の特許ポジションを説明しています。
塗布システム、認証カバレッジ、ミルの技術サービスは差別化の主要分野です。Archroma、Monforts、Baldwinは、テキスタイル仕上げにおける水と化学品の使用量削減を目的としたデジタルスプレーシステムを開発しています。CHTはECOPERLをZDHC(有害化学物質ゼロ排出)、bluesign、OEKO-TEX Standard 100の検証とともに販売しています。これらの認証はグローバルブランドの承認要件を削減できます。コーネル大学関連のDRYFIBERとAGCも、大学発の素材がライセンスと共同開発を通じて商業生産に到達できることを示しています。
最大の未対応機会は、ワークウェアおよび産業用テキスタイル向けのフッ素フリー耐油性です。TransfarとDaikinは、非フッ素系撥水剤に関する協力を通じてこのパフォーマンスギャップを特定しています。サプライヤーは撥水性、耐油性、ファブリック風合い、洗濯耐久性、塗布の容易さのバランスを取る必要があります。中国の地域フォーミュレーターは低コストのフッ素フリー代替品を提供することで競争できる一方、確立された専門企業は独自の化学品とサービス能力に依存しています。
撥水テキスタイル仕上げ業界リーダー
-
Archroma
-
RUDOLF Holding SE & Co. KG
-
Huntsman International LLC
-
NICCA CHEMICAL CO.,LTD.
-
TANATEX Chemicals B.V.
- 注:主要企業の掲載順は順位を示すものではありません。
撥水テキスタイル仕上げ市場 このレポートでカバーされる企業
- AGC Chemicals Americas, Inc.
- Archroma
- CHT Germany GmbH
- DAIKIN INDUSTRIES, Ltd.
- Dymatic Chemicals, Inc.
- DyStar Group
- Evonik Industries AG
- Huntsman International LLC
- NICCA CHEMICAL CO.,LTD.
- Pulcra Chemicals GmbH
- RUDOLF Holding SE & Co. KG
- Sarex Chemicals
- TANATEX Chemicals B.V.
- The Chemours Company
- Zhejiang Transfar Chemicals Co., Ltd.
最近の産業開発事情 撥水テキスタイル仕上げ市場
- 2026年10月:委員会規則(EU)2026/2462が2026年10月10日に発効し、衣料品、アクセサリー、フットウェアテキスタイルにおけるペルフルオロヘキサン酸(PFHxA)およびその関連物質を、PFHxAおよびその塩については25十億分率(ppb)、関連物質については1,000 ppbに制限しました。この規制は2027年10月10日からカーペット、張り地、ホームテキスタイルにも拡大され、撥水テキスタイル仕上げサプライチェーン全体での再処方化投資を促進しています。
- 2026年3月:NICCA CHEMICAL CO., LTD.はThe Chemours Companyとの間で、Zelan非フッ素系撥水ブランドの製造・販売事業を取得する契約を締結しました。この取引により、NICCAはアクリル、シリコーン、ウレタンの3つのフッ素フリー化学品プラットフォームを獲得し、統合後の非フッ素系撥水テキスタイル仕上げの年間収益は500億円(約0.03 ビリオン 米ドル)を超える見込みです。
世界の撥水テキスタイル仕上げ市場レポートの範囲
撥水テキスタイル仕上げは、ファブリック繊維の表面エネルギーを水の表面張力以下に下げ、液体が素材全体に広がるのではなく、玉状になって転がり落ちるようにします。気孔を塞いで空気を完全に遮断する防水処理とは異なり、撥水仕上げはファブリックの自然な通気性と空気透過性を維持します。
撥水テキスタイル仕上げ市場は、化学タイプ、テキスタイルタイプ、用途、地域別にセグメント化されています。化学タイプ別では、市場はC0/フッ素フリー仕上げ、シリコーンベース仕上げ、フッ素化学品仕上げ、ワックス/ハイブリッド仕上げにセグメント化されています。テキスタイルタイプ別では、市場はアパレル、アウトア/パフォーマンスファブリック、ホームテキスタイル、その他にセグメント化されています。用途別では、市場はスポーツウェア、ワークウェア、自動車用テキスタイル、その他の用途にセグメント化されています。本レポートはまた、主要地域の15カ国における撥水テキスタイル仕上げの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| C0/フッ素フリー仕上げ |
| シリコーンベース仕上げ |
| フッ素化学品仕上げ |
| ワックス/ハイブリッド仕上げ |
| アパレル |
| アウトドア/パフォーマンスファブリック |
| ホームテキスタイル |
| その他 |
| スポーツウェア |
| ワークウェア |
| 自動車用テキスタイル |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 化学タイプ別 | C0/フッ素フリー仕上げ | |
| シリコーンベース仕上げ | ||
| フッ素化学品仕上げ | ||
| ワックス/ハイブリッド仕上げ | ||
| テキスタイルタイプ別 | アパレル | |
| アウトドア/パフォーマンスファブリック | ||
| ホームテキスタイル | ||
| その他 | ||
| 用途別 | スポーツウェア | |
| ワークウェア | ||
| 自動車用テキスタイル | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
撥水テキスタイル仕上げ市場の現在の市場規模は?
撥水テキスタイル仕上げ市場規模は2026年に25.4億米ドルと評価され、2027年の27.0億米ドルから2032年には37.3億米ドルへと成長し、予測期間(2027年~2032年)のCAGRは6.67%と推定されます。
PFASからの移行において撥水テキスタイル仕上げ市場をリードしている化学品は何ですか?
C0/フッ素フリー仕上げは2026年に47.13%のシェアを占め、CAGR 7.24%で成長すると予測されています。撥水テキスタイル仕上げ市場において、この化学品グループには、複数のテキスタイル用途にわたってフッ素への依存を低減することを目的としたアクリル、シリコーン、ウレタン、デンドリマー、ワックス、ハイブリッドアプローチが含まれます。
撥水テキスタイル仕上げ市場で最も急成長しているテキスタイルカテゴリーは何ですか?
アウトドア/パフォーマンスファブリックは2032年にかけてCAGR 7.78%で成長すると予測されています。撥水テキスタイル仕上げ市場のこの部分は、繰り返しの洗濯後も信頼性の高いパフォーマンスを必要とし、アパレルブランドの製品主張を支えるための認証または検証をますます必要としています。
スポーツウェアが撥水仕上げにとって重要な理由は何ですか?
スポーツウェアは2026年に36.34%のシェアを占め、CAGR 8.13%で成長すると予測されています。撥水テキスタイル仕上げ市場がスポーツウェアに依存しているのは、ブランドが撥水性、ファブリック風合い、洗濯耐久性に高い基準を設定し、それらの要件をアジアの製造サプライチェーンに伝達するためです。