
Taille et Part du Marché des Finitions Textiles Hydrofuges
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.70 Milliards de dollars |
| Taille du Marché (2032) | 3.73 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.67 % |
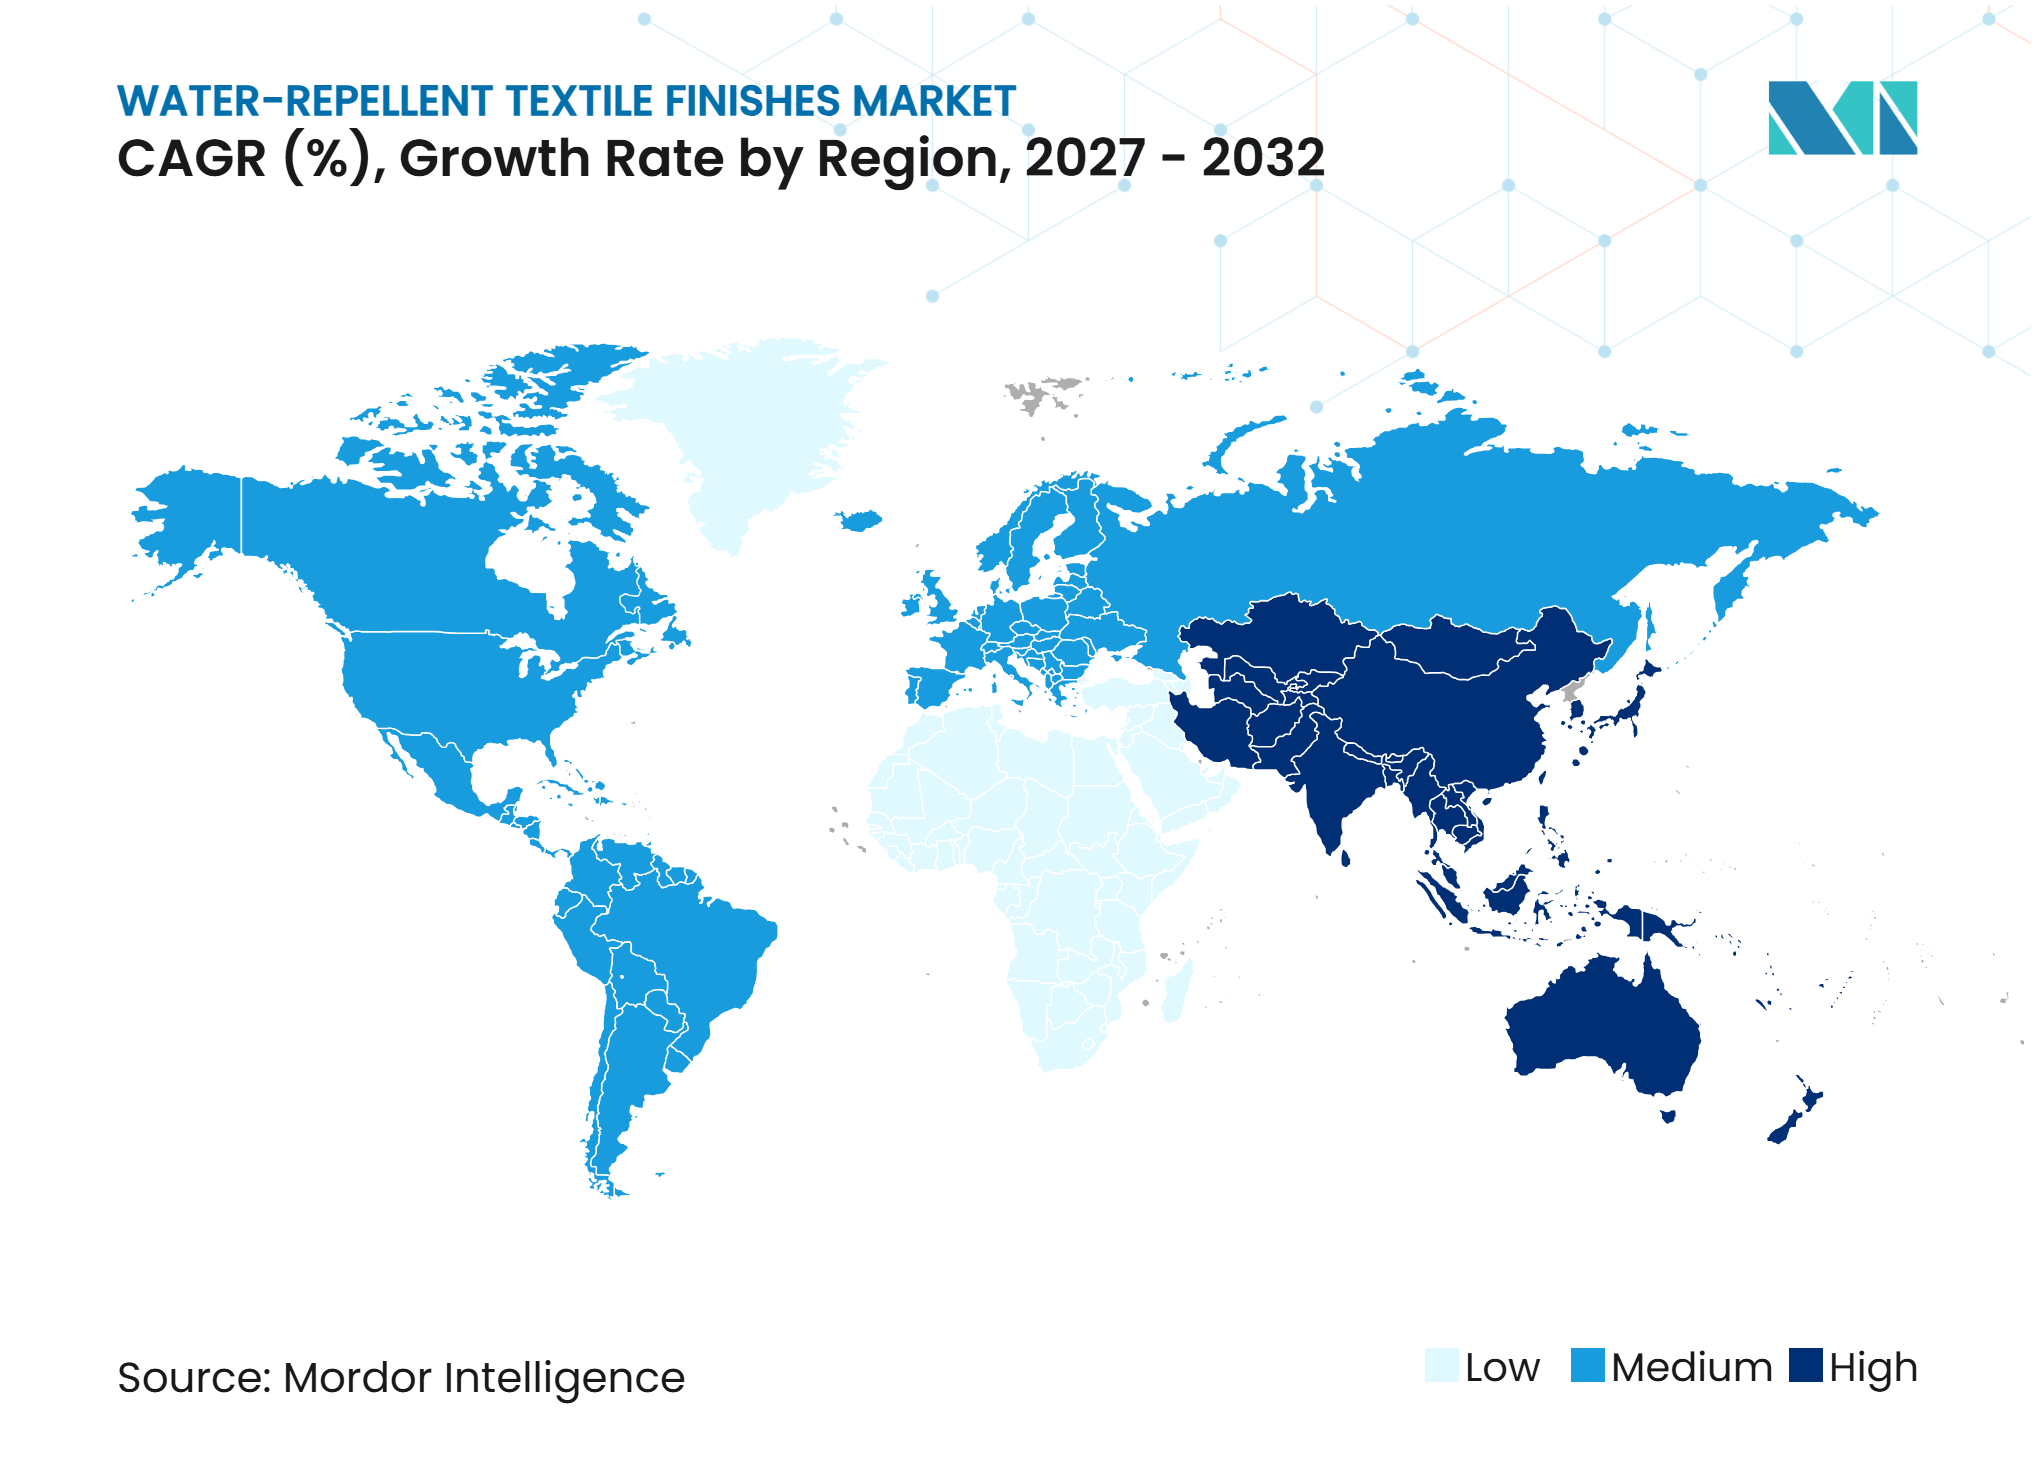
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Finitions Textiles Hydrofuges par Mordor Intelligence
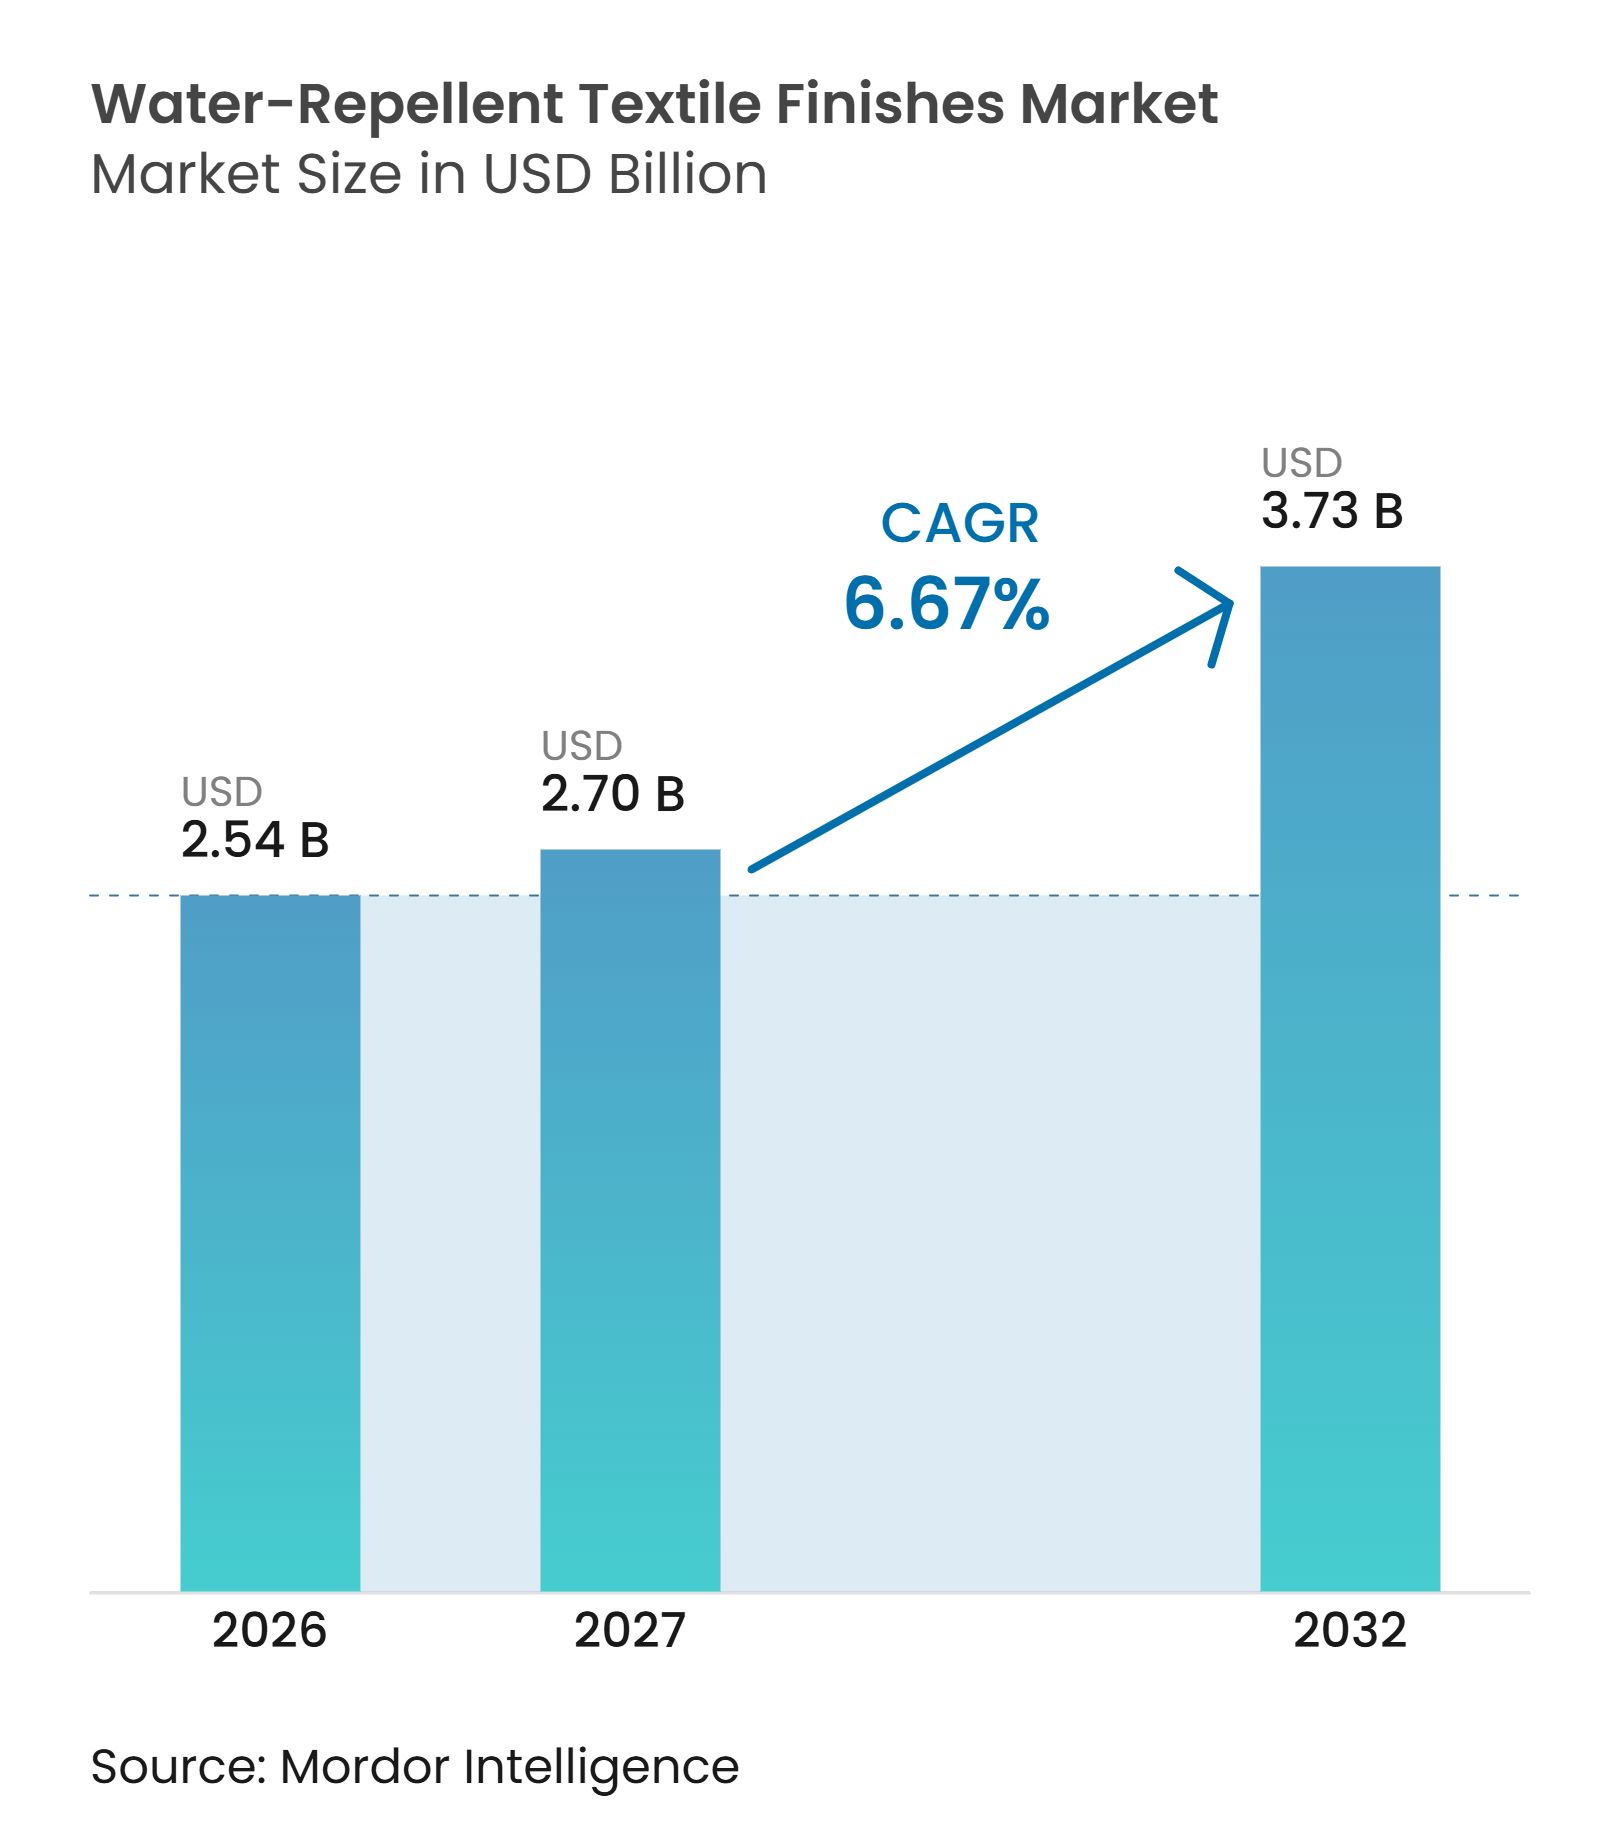
La taille du marché des finitions textiles hydrofuges était évaluée à 2,54 milliards USD en 2026 et devrait croître de 2,70 milliards USD en 2027 à 3,73 milliards USD d'ici 2032, à un CAGR de 6,67 % pendant la période de prévision (2027-2032). Les restrictions sur les substances per- et polyfluoroalkylées (PFAS) font évoluer la demande vers des chimies hydrofuges durables sans C0 et sans fluor, les marques anticipant les délais de conformité formels. Ce changement offre aux fournisseurs la possibilité de développer des polymères biosourcés, des systèmes dendrimères et des hybrides silicone-cire qui présentent une valeur de formulation plus élevée que les anciens produits fluorés. La croissance du marché dépend également de la capacité des fournisseurs à combler les lacunes de performance restantes en matière d'oléofugation pour les textiles de protection. Le développement de produits, le soutien à la conformité et l'expertise en application au niveau des filatures deviennent des facteurs concurrentiels plus importants que le seul volume de production. Le marché est également façonné par la capacité des filatures à appliquer ces alternatives de manière cohérente sur des spécifications de tissu changeantes.
Points Clés du Rapport
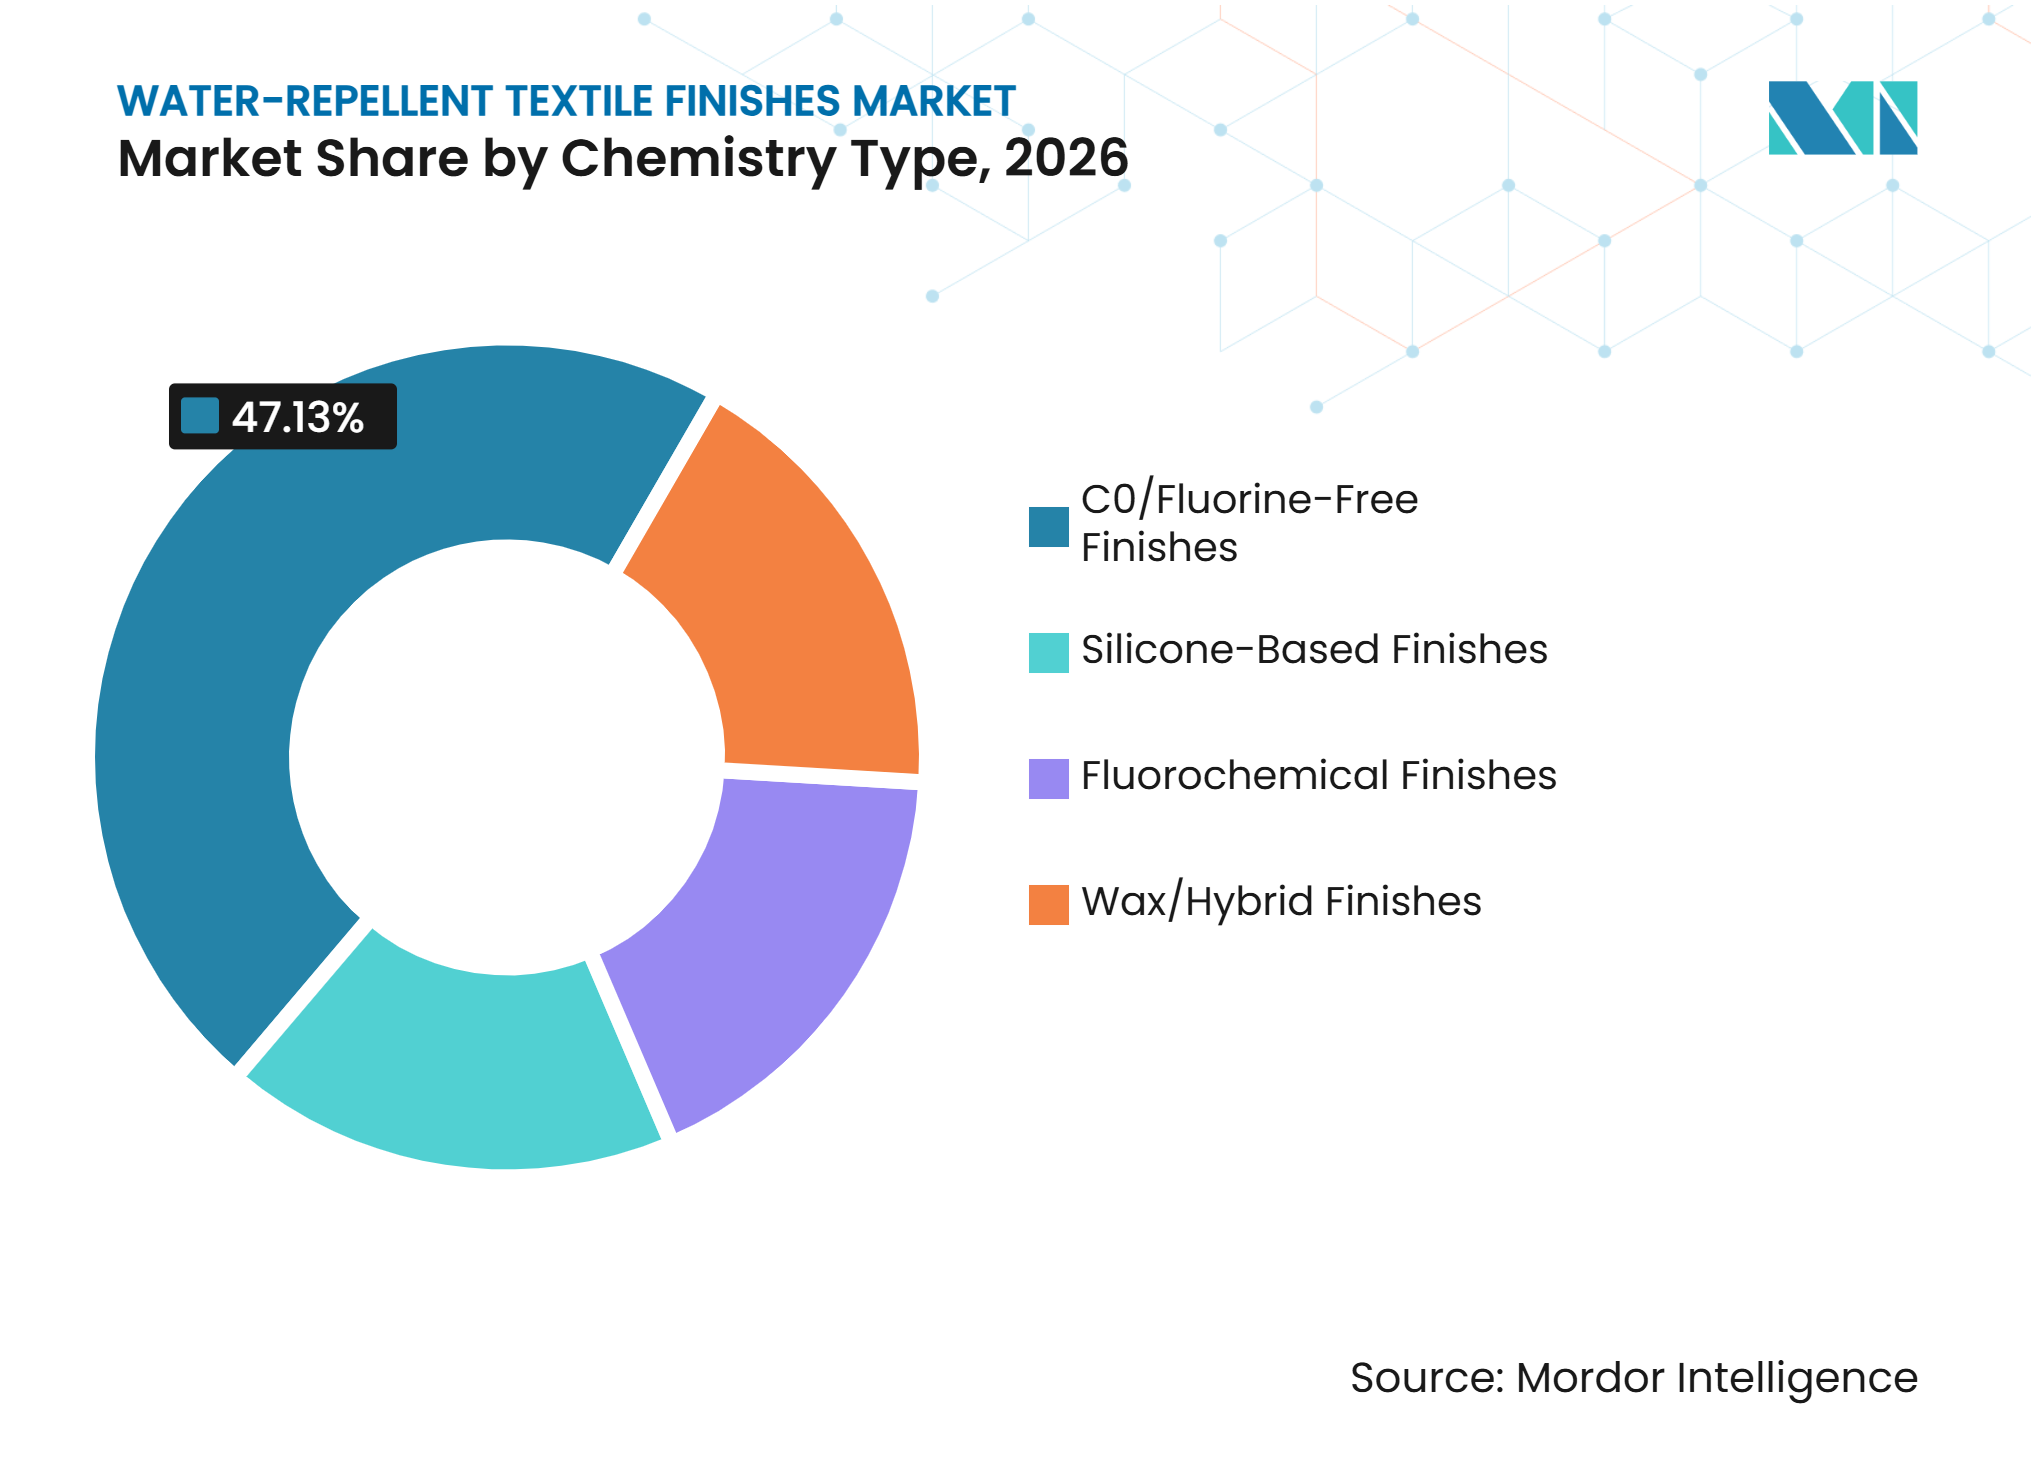
- Par type de chimie, les Finitions C0/Sans Fluor détenaient 47,13 % de la part de marché en 2026 et devraient croître à un CAGR de 7,24 % jusqu'en 2032.
- Par type de textile, les Tissus Outdoor/Performance représentaient 34,56 % de la part du marché des finitions textiles hydrofuges en 2026 et devraient se développer à un CAGR de 7,78 % jusqu'en 2032.
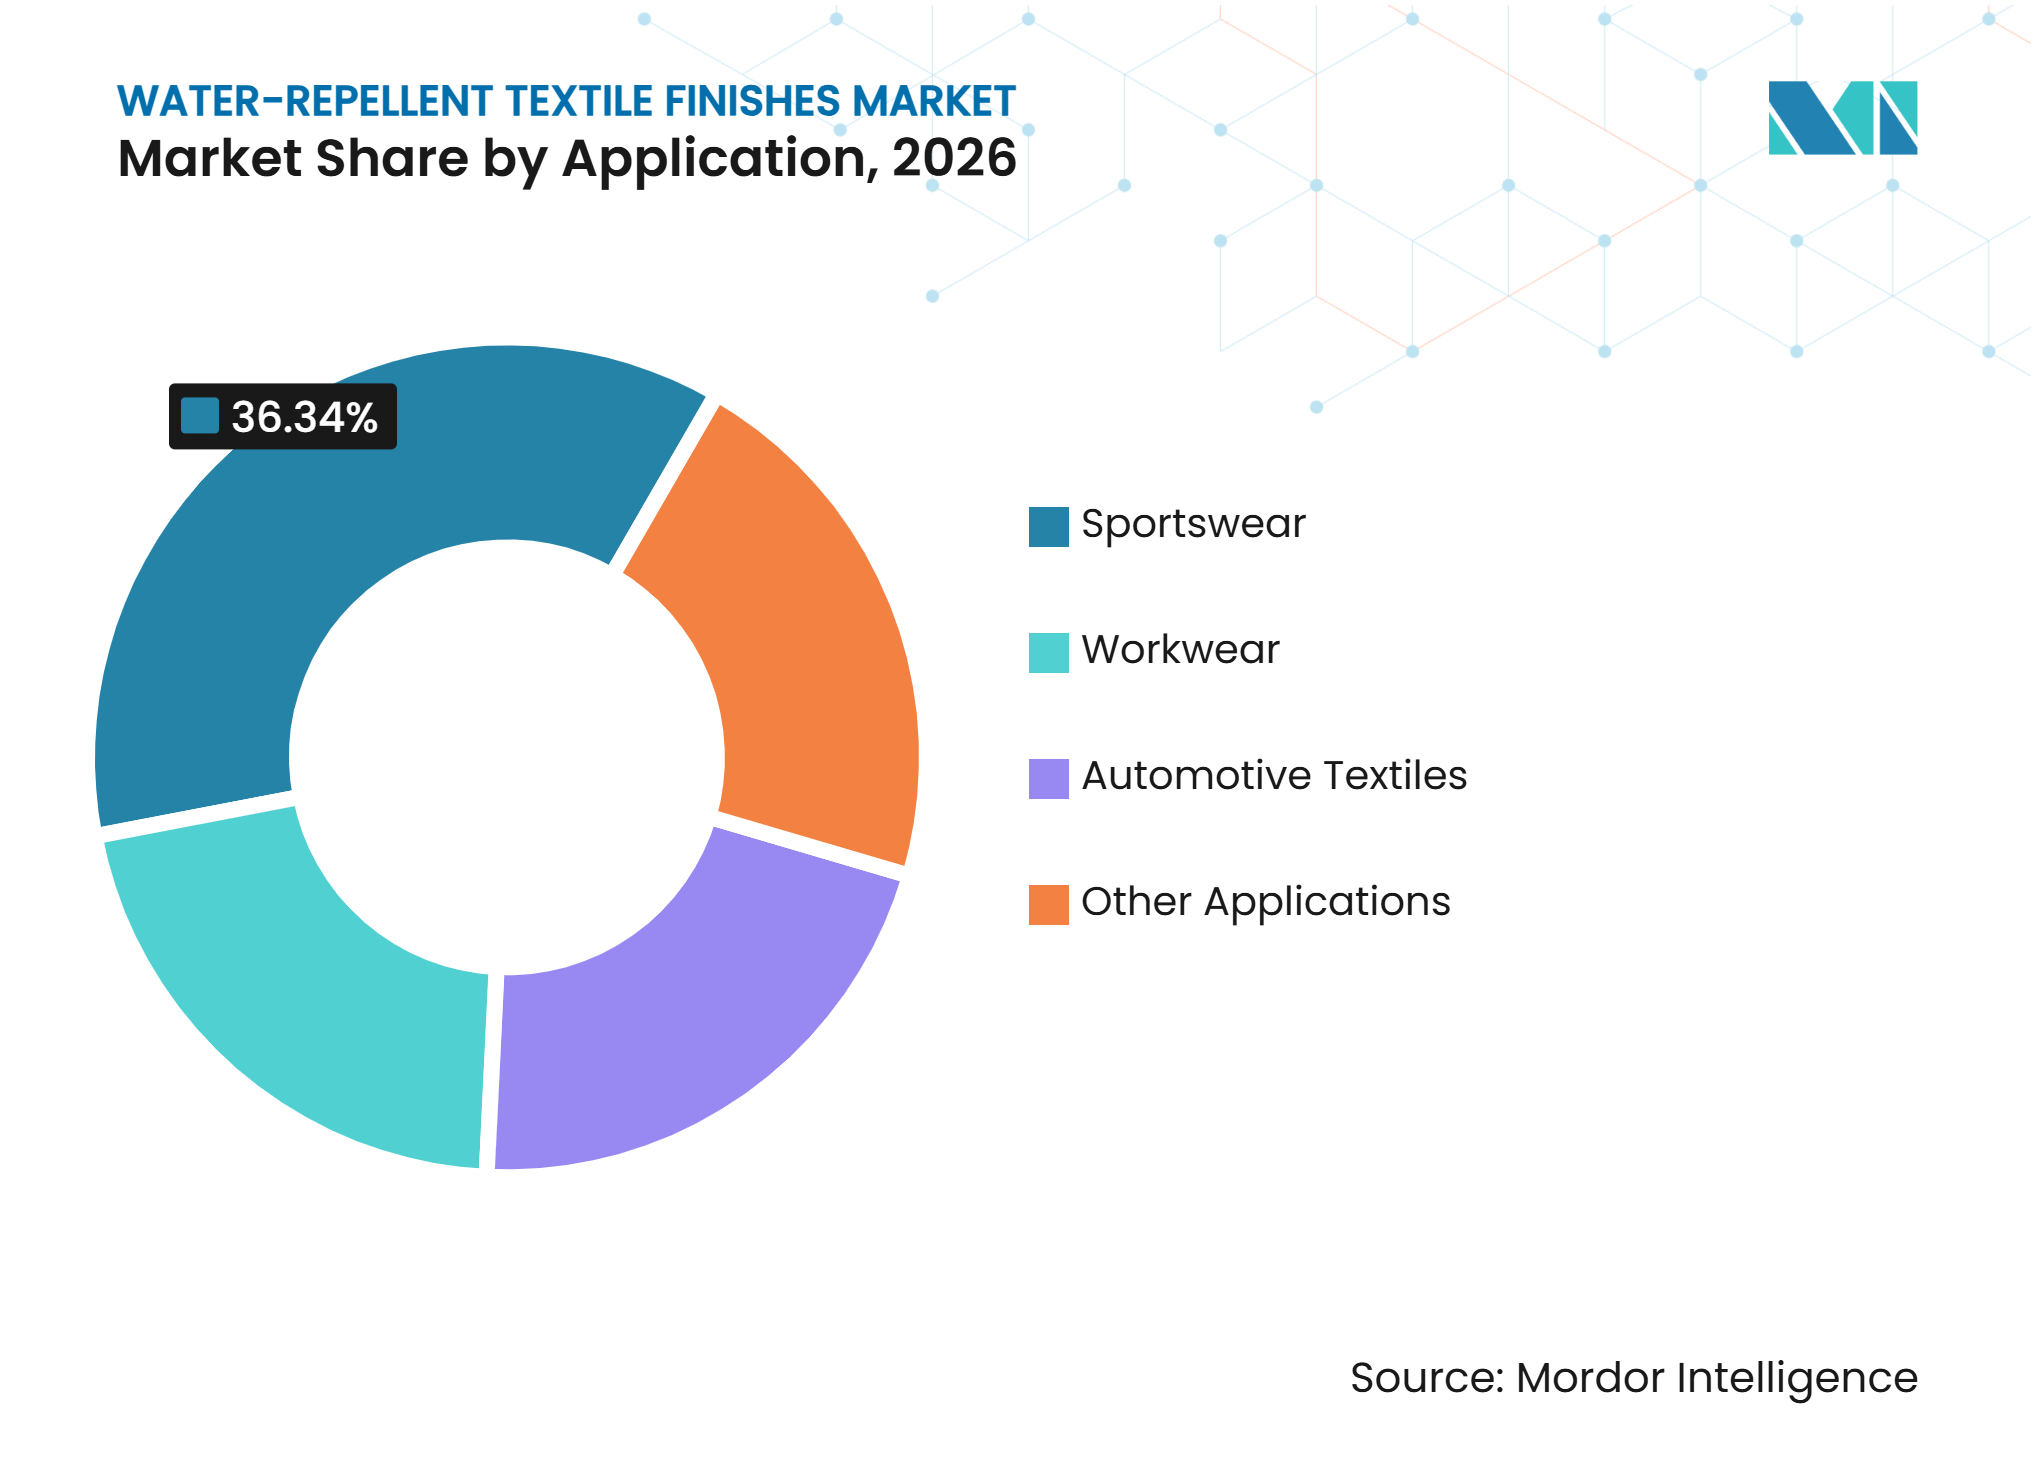
- Par application, les Vêtements de Sport représentaient 36,34 % de la part de marché en 2026 et devraient croître à un CAGR de 8,13 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 38,67 % de la part de marché en 2026 et devrait croître à un CAGR de 7,66 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Reformulation des PFAS dans les Chaînes d'Approvisionnement Textiles | +2.0% | Mondial, plus intense en Europe, en Amérique du Nord et en Chine | Court terme (≤ 2 ans) |
| Croissance des Vêtements de Performance et des Tissus Outdoor | +1.6% | Asie-Pacifique, Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Utilisation Croissante de Finitions Fonctionnelles dans les Textiles Techniques | +1.1% | Mondial, avec un leadership précoce en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Préférence des Marques et des Distributeurs pour une Chimie Durable Traçable | +0.9% | Amérique du Nord, Europe, avec des répercussions en Asie-Pacifique et au Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Demande des Filatures pour des Finitions à Faible Réticulation et à Faible Consommation de Ressources | +0.7% | Asie-Pacifique, notamment la Chine, l'Inde, le Bangladesh et le Vietnam | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Reformulation des PFAS dans les Chaînes d'Approvisionnement Textiles
Les restrictions sur les PFAS reconfigurent les chaînes d'approvisionnement en finitions textiles plutôt que de simplement remplacer un produit par un autre. L'Agence européenne des produits chimiques continue de faire avancer une large proposition de restriction des PFAS, augmentant la pression sur les marques et les filatures pour éliminer la chimie hydrofuge durable (DWR) fluorée. La norme EN 17681-1:2025 a introduit l'extraction par hydrolyse alcaline pour les tests PFAS dans les textiles, ce qui peut obliger les filatures à réévaluer les produits précédemment décrits comme exempts de PFAS. Rudolf positionne BIONIC-FINISH ECO, une finition à base de dendrimères, dans cet environnement de tests plus strict. Cela crée une demande de reformulation tant chez les utilisateurs historiques de fluorocarbures que chez les filatures ayant adopté des systèmes C0 précoces. Le marché des finitions textiles hydrofuges en bénéficie, car les marques considèrent tout retard d'action comme un risque d'approvisionnement et de réputation.
Croissance des Vêtements de Performance et des Tissus Outdoor
Les vêtements outdoor et de performance nécessitent une hydrofugation durable car les allégations produits sont liées à la performance fonctionnelle. Les exigences de qualification des marques peuvent faire de la validation chimique par des tiers un prérequis pour les filatures et les fournisseurs de finitions. Archroma indique que son PHOBOTEX NTR-50 utilise 50 % de carbone renouvelable et ne nécessite pas de réticulant. Sa collaboration avec Monforts et Baldwin a rendu disponibles les essais de pulvérisation numérique TexCoat G4 en février 2025. Les entreprises ont rapporté que le système peut réduire l'utilisation de produits chimiques et d'eau jusqu'à 50 % par rapport aux méthodes d'application conventionnelles. Une meilleure efficacité d'application peut compenser une partie du coût des finitions sans fluor haut de gamme pour le marché des finitions textiles hydrofuges.
Utilisation Croissante de Finitions Fonctionnelles dans les Textiles Techniques
Les textiles techniques ont des exigences d'approvisionnement plus formelles, ce qui peut ralentir l'adoption mais la rend plus stable une fois qu'une finition est approuvée. Les spécifications automobiles et médicales élargissent également l'application de la chimie DWR au-delà des vêtements. AGC Chemicals Americas a annoncé FibraLAST en mars 2025 comme une finition oléofuge et hydrofuge non fluorée pour les non-tissés et les textiles techniques. Le bureau de transfert de technologie de Cornell a confirmé que la technologie a été développée par le biais de sa startup sous licence DRYFIBER. Une étude évaluée par des pairs en 2025 a rapporté que les émulsions de copolymère stéaryl acrylate-siloxane maintenaient une note de pulvérisation ISO 4920 de grade 5 sur le coton à des concentrations aussi faibles que 20 g/L[1]. Les filatures ont encore besoin de finitions compatibles avec les lignes de production existantes, ce qui fait de la compatibilité trempage-pulvérisation une considération importante.
Préférence des Marques et des Distributeurs pour une Chimie Durable Traçable
Les grands distributeurs étendent leurs attentes en matière de durabilité à l'approvisionnement en produits chimiques et à la traçabilité de la chaîne d'approvisionnement. Cela favorise les fournisseurs capables de documenter les intrants matériels et de fournir des références environnementales examinées de manière indépendante. Evonik et AMSilk ont prolongé leur partenariat pour les matériaux en soie biotechnologique en septembre 2025, indiquant que la chimie textile durable s'étend au-delà des fournisseurs DWR établis. L'alignement sur la ZDHC MRSL, la certification de partenaire du système bluesign et la norme OEKO-TEX Standard 100 façonnent les critères de sélection des finitions pour les filatures et les marques. Ces facteurs de conformité peuvent simplifier l'approbation des fournisseurs pour les marques qui s'approvisionnent à l'échelle mondiale. Ils font également évoluer la demande vers des entreprises dotées de systèmes de gestion environnementale plus larges plutôt que vers des allégations au niveau des produits seuls.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Oléofugation Inférieure de la Plupart des Alternatives Sans Fluor | -0.8% | Mondial, plus prononcé dans les vêtements de travail de protection en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Sensibilité de la Performance des Finitions aux Conditions de Tissu et de Procédé | -0.5% | Asie-Pacifique, notamment les environnements de fabrication à grande variété de tissus | Court terme (≤ 2 ans) |
| Exigences de Conformité PFAS Fragmentées selon les Juridictions | -0.4% | Mondial, plus contraignant pour les filatures transfrontalières et les exportateurs | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Oléofugation Inférieure de la Plupart des Alternatives Sans Fluor
Les finitions sans fluor présentent encore un écart persistant en matière d'oléofugation par rapport aux traitements per- et polyfluoroalkylés (PFAS) C6 et C8 traditionnels. Cette limitation est la plus significative dans les vêtements de travail industriels, les vêtements militaires, la protection en restauration et les autres textiles nécessitant une résistance aux taches d'hydrocarbures. Les produits C0 biosourcés à base de cire, de dendrimères et de silicone ne fournissent pas encore une oléofugation équivalente et une durabilité au lavage dans tous les cas d'utilisation. Transfar et Daikin ont identifié l'oléofugation et le toucher du tissu comme des domaines prioritaires pour leur programme de recherche conjoint. Le marché des finitions textiles hydrofuges conserve donc une partie dépendante des fluorocarbures dans les applications de protection à haute spécification. Les fournisseurs qui parviennent à une performance oléophobe non fluorée commercialement viable pourraient ouvrir ce domaine d'application restreint.
Sensibilité de la Performance des Finitions aux Conditions de Tissu et de Procédé
Les systèmes hydrofuges durables (DWR) sans fluor peuvent être plus sensibles à la composition du tissu, à la concentration de formulation et aux conditions de réticulation que les systèmes fluorocarbonés. Leur performance repose fortement sur la liaison de surface des polymères et le choix du réticulant, rendant les choix d'application plus spécifiques au substrat. Les filatures qui traitent des petites séries et des mélanges de tissus variés peuvent faire face à des défis de fiabilité plus importants. Une publication de l'Université de Würzburg en octobre 2026 a décrit des revêtements sol-gel inorganique-organique sans PFAS et sans solvant, présentant des performances hydrofuges et anti-taches sur divers substrats textiles à l'échelle industrielle[2]. Ces travaux indiquent une classe de revêtements susceptible de réduire la sensibilité aux conditions de procédé. Les différences dans les réglementations PFAS et les méthodes de test entre l'Union européenne, les États-Unis, le Japon et la Chine augmentent également les coûts de gestion de portefeuille pour les exportateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Chimie :
La Chimie C0 Établit le Nouveau RéférentielLes Finitions C0/Sans Fluor détenaient 47,13 % de la part du marché des finitions textiles hydrofuges en 2026 et devraient croître à un CAGR de 7,24 % jusqu'en 2032. Leur position sur le marché reflète des années de programmes d'élimination progressive par les marques plutôt qu'un seul événement réglementaire. Les finitions fluorochimiques restent concentrées dans les applications industrielles et de vêtements de travail nécessitant une forte oléofugation. Les finitions à base de silicone offrent une meilleure durabilité au lavage que de nombreuses alternatives à base de cire et ne sont pas soumises aux réglementations sur les fluorocarbures. Les produits à base de cire et hybrides continuent de servir les applications sensibles aux prix, soutenus par la disponibilité de matières premières renouvelables en Asie-Pacifique.
NICCA Chemical a acquis l'activité Zelan de finitions hydrofuges non fluorées de The Chemours Company en mars 2026. La transaction a ajouté la chimie uréthane aux offres acryliques et silicone C0 de NICCA. NICCA a déclaré que son chiffre d'affaires en finitions hydrofuges non fluorées devrait dépasser 5 milliards JPY après l'intégration. L'Université de Würzburg a également rapporté une approche sol-gel inorganique-organique fonctionnant sans PFAS ni solvants organiques à l'échelle industrielle. Ces options chimiques pourraient élargir la couverture sur différents substrats textiles et conditions de finissage.



Par Type de Textile :
Les Tissus Outdoor et de Performance Stimulent la Demande de SpécificationLes Tissus Outdoor/Performance représentaient 34,56 % de la taille du marché des finitions textiles hydrofuges en 2026 et devraient croître à un CAGR de 7,78 % jusqu'en 2032. Ce segment nécessite des performances haut de gamme, une forte durabilité au lavage et des références de durabilité documentées. Les marques s'intéressent de plus en plus aux traitements au niveau de la fibre et du fil comme moyen de conserver l'hydrofugation tout au long de la vie d'un vêtement. Cela pourrait modifier les exigences chimiques et la manière dont les fournisseurs se disputent les travaux de spécification. Les vêtements grand public restent la base de production la plus importante pour les imperméables et les vêtements de mode d'extérieur.
Les textiles de maison génèrent une demande régulière pour la tapisserie d'ameublement, le linge de table et les rideaux, où la résistance aux taches est plus importante que la protection contre la pluie. Les systèmes hybrides silicone-cire répondent bien à cette exigence. La catégorie Autres comprend les tissus de filtration, les géotextiles et les tissus techniques tissés. Le programme FibraLAST d'AGC cible les applications de textiles non-tissés et techniques où les alternatives sans fluor ont été limitées. La certification du système bluesign et l'approbation OEKO-TEX Standard 100 peuvent affecter l'éligibilité des fournisseurs dans les chaînes d'approvisionnement de tissus de performance.
Par Application :
Les Vêtements de Sport Ancrent la Demande Tandis que les Vêtements de Travail Conservent des Barrières TechniquesLes vêtements de sport représentaient 36,34 % de la part du marché des finitions textiles hydrofuges en 2026 et devraient croître à un CAGR de 8,13 % jusqu'en 2032. Une grande partie de la fabrication de vêtements de sport se déroule en Asie-Pacifique. Les exigences des marques européennes et nord-américaines se répercutent donc sur les filatures asiatiques, même là où les réglementations nationales sont moins strictes. Les vêtements de travail se divisent entre les vêtements de bureau et d'industrie légère pouvant passer à la chimie C0, et les vêtements de protection nécessitant encore des performances fluorocarbonées. Les textiles automobiles représentent un autre domaine de croissance, car les intérieurs de véhicules électriques évoluent vers des matériaux respirants et à gestion de l'eau.
DyStar positionne Evo Protect DWR comme une finition biosourcée et sans fluor avec 36 % de biocarbone, vérifiée par ASTM D6866, avec des notes de pulvérisation supérieures à 80 après 20 cycles de lavage selon les tests AATCC 22 et ISO 4920. Les textiles institutionnels dans l'hôtellerie, la santé et les applications militaires sont également pilotés par les achats. Archroma a lancé Smartrepel Hydro SR liq au Techtextil Frankfurt en septembre 2025 pour la répulsion des taches à base d'eau dans les sièges automobiles et les intérieurs de textiles de maison, étendant l'utilisation de la chimie C0 au-delà de la protection météorologique conventionnelle.

Analyse Géographique
Asie-Pacifique
L'Asie-Pacifique détenait 38,67 % des revenus du marché régional en 2026 et devrait enregistrer un CAGR de 7,66 % jusqu'en 2032. La Chine est en tête de la demande régionale en raison de l'ampleur de ses exportations textiles et des exigences environnementales nationales. Transfar et Daikin ont tenu une cérémonie d'inauguration pour leur projet d'émulsion spéciale à Hangzhou en septembre 2025. L'installation répond à la demande des filatures chinoises et des marchés en aval en Asie du Sud-Est. La base de fabrication de vêtements de sport et de textiles techniques de l'Inde soutient également la demande de finitions sans fluor certifiées. Le Vietnam et le Bangladesh sont de plus en plus soumis à des exigences unifiées d'approbation chimique fixées par les marques orientées vers l'exportation.
Europe
L'Europe est davantage façonnée par les exigences de conformité que par le volume de production manufacturière. La norme EN 17681-1:2025 a modifié les tests PFAS dans les textiles en intégrant l'extraction par hydrolyse alcaline, augmentant le contrôle des résidus provenant de polymères à chaîne latérale qui auraient pu passer les méthodes de test antérieures. L'Allemagne, le Royaume-Uni, la France et les pays nordiques sont des centres de demande clés pour les finitions de textiles outdoor, de vêtements de travail et de textiles techniques. Le BIONIC-FINISH ECO de Rudolf illustre comment les fournisseurs positionnent la chimie dendrimère dans cet environnement. CHT a également élargi son offre DWR sans fluor au Salon européen des revêtements en mars 2025.
Amérique du Nord, Amérique du Sud, Moyen-Orient et Afrique
L'Amérique du Nord est structurellement importante, car les actions politiques américaines sur les PFAS influencent les décisions des marques et des fournisseurs de produits chimiques. AGC Chemicals Americas a lancé FibraLAST en mars 2025, associant le développement de produits non fluorés à l'opportunité des textiles techniques. Le Brésil est à un stade plus précoce de transition, bien que les fournisseurs textiles orientés vers l'exportation répondent aux exigences chimiques internationales. Le Mexique hérite également de la demande des spécifications des marques américaines à travers les relations de fabrication régionales. L'Arabie Saoudite développe une capacité en textiles techniques pour répondre à la demande de vêtements de travail et d'applications industrielles. L'Afrique du Sud reste une base de distribution pour la demande plus large de l'Afrique subsaharienne. Dans ces régions, les attentes de conformité mondiales précèdent généralement la réglementation locale de détail équivalent.
Paysage Concurrentiel
Concentration du Marché
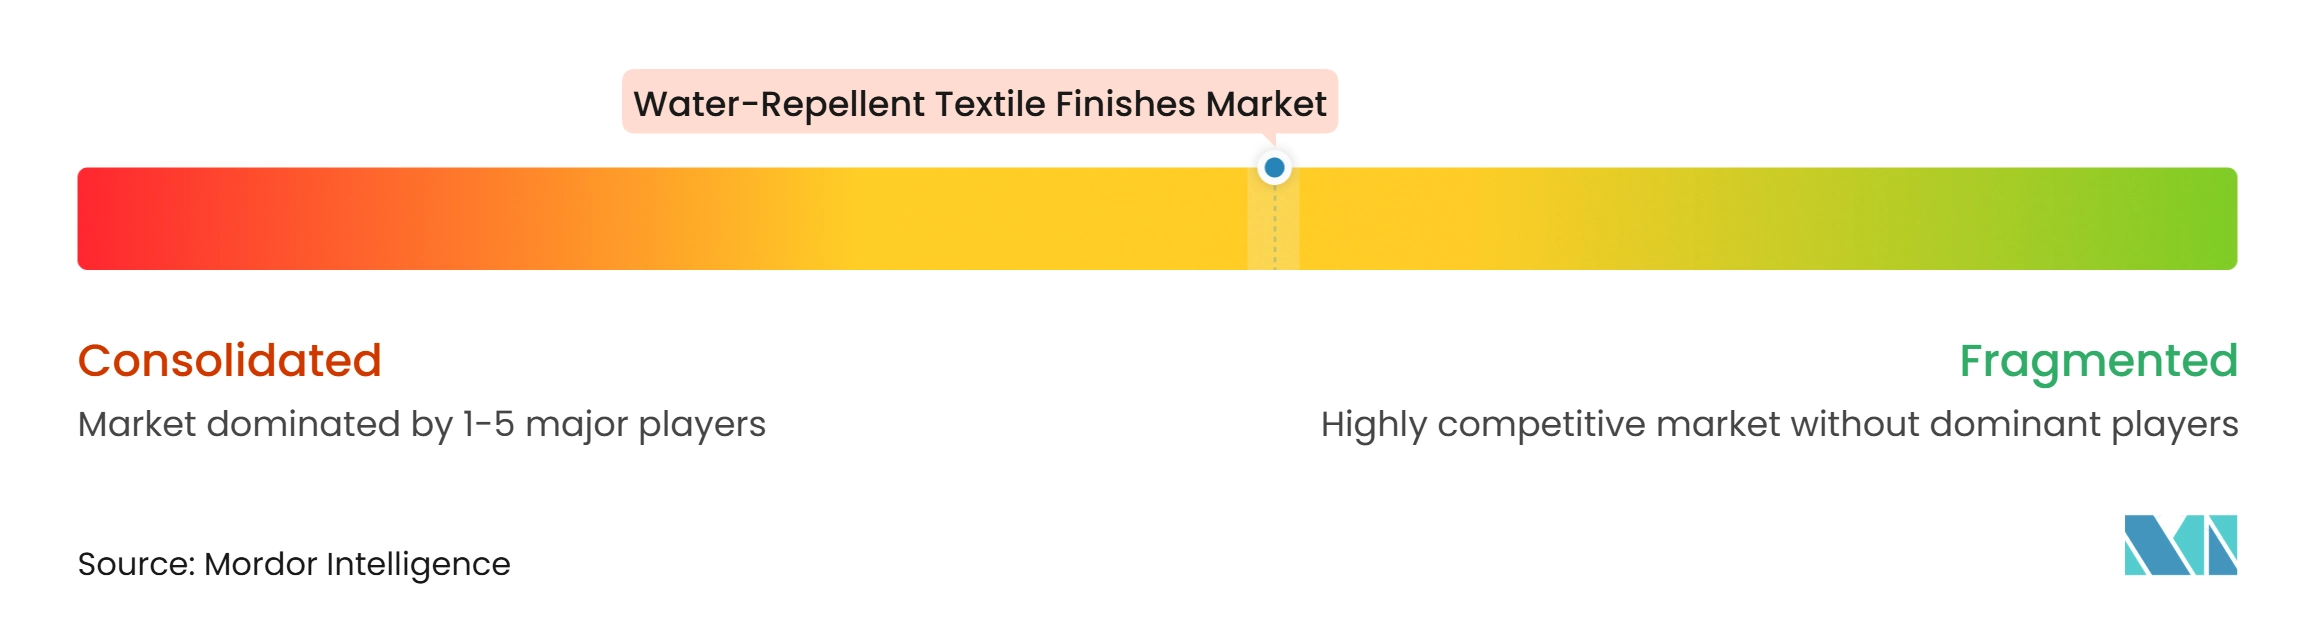
Le marché des finitions textiles hydrofuges est modérément fragmenté, avec Archroma, NICCA Chemical, Zhejiang Transfar Chemicals, Rudolf Holding et CHT Group occupant des positions établies dans la chimie hydrofuge durable (DWR) C0 et biosourcée. La concurrence en 2025 et 2026 s'est concentrée sur la propriété intellectuelle et la gamme de plateformes sans fluor. L'acquisition de Zelan par NICCA illustre cette tendance, combinant des approches acryliques, silicone et uréthane dans un portefeuille de fournisseur unique. Le dépôt annuel 2025 de Chemours décrivait également des positions de brevets dans des matériaux DWR non fluorés au sein de son activité Advanced Performance Materials.
Les systèmes d'application, la couverture de certification et le service technique en filature sont des domaines clés de différenciation. Archroma, Monforts et Baldwin développent un système de pulvérisation numérique visant à réduire l'utilisation d'eau et de produits chimiques dans la finition textile. CHT commercialise ECOPERL avec la validation Zéro Rejet de Produits Chimiques Dangereux (ZDHC), bluesign et OEKO-TEX Standard 100. Ces certifications peuvent réduire les exigences d'approbation pour les marques mondiales. DRYFIBER, liée à Cornell, et AGC démontrent également comment les matériaux d'origine universitaire peuvent atteindre la production commerciale par le biais de licences et de co-développement.
La plus grande opportunité non adressée reste l'oléofugation sans fluor pour les vêtements de travail et les textiles industriels. Transfar et Daikin ont identifié cet écart de performance à travers leur coopération sur les répulsifs non fluorés. Les fournisseurs doivent équilibrer l'hydrofugation, l'oléofugation, le toucher du tissu, la durabilité au lavage et la facilité d'application. Les formulateurs chinois régionaux peuvent concurrencer en proposant des alternatives sans fluor à moindre coût, tandis que les spécialistes établis s'appuient sur une chimie propriétaire et des capacités de service.
Leaders du Secteur des Finitions Textiles Hydrofuges
-
Archroma
-
RUDOLF Holding SE & Co. KG
-
Huntsman International LLC
-
NICCA CHEMICAL CO.,LTD.
-
TANATEX Chemicals B.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Finitions Textiles Hydrofuges Entreprises couvertes dans ce rapport
- AGC Chemicals Americas, Inc.
- Archroma
- CHT Germany GmbH
- DAIKIN INDUSTRIES, Ltd.
- Dymatic Chemicals, Inc.
- DyStar Group
- Evonik Industries AG
- Huntsman International LLC
- NICCA CHEMICAL CO.,LTD.
- Pulcra Chemicals GmbH
- RUDOLF Holding SE & Co. KG
- Sarex Chemicals
- TANATEX Chemicals B.V.
- The Chemours Company
- Zhejiang Transfar Chemicals Co., Ltd.
Développements industriels récents dans Marché des Finitions Textiles Hydrofuges
- Octobre 2026 : Le Règlement de la Commission (UE) 2024/2462 est entré en vigueur le 10 octobre 2026, restreignant l'acide perfluorohexanoïque (PFHxA) et ses substances apparentées dans les textiles vestimentaires, les accessoires et les chaussures à 25 parties par milliard (ppb) pour le PFHxA et ses sels et 1 000 ppb pour les substances apparentées. La restriction s'étend aux tapis, à la tapisserie d'ameublement et aux textiles de maison à compter du 10 octobre 2027, stimulant les investissements en reformulation dans toute la chaîne d'approvisionnement des finitions textiles hydrofuges.
- Mars 2026 : NICCA CHEMICAL CO., LTD. a conclu un contrat avec The Chemours Company pour acquérir l'activité de fabrication et de vente de la marque Zelan de finitions hydrofuges non fluorées. La transaction donne à NICCA trois plateformes chimiques sans fluor — acrylique, silicone et uréthane — avec un chiffre d'affaires annuel en finitions textiles hydrofuges non fluorées projeté pour dépasser 5 milliards JPY (~0,03 milliard USD) après intégration.
Périmètre du Rapport sur le Marché Mondial des Finitions Textiles Hydrofuges
Les finitions textiles hydrofuges abaissent l'énergie de surface des fibres du tissu en dessous de la tension superficielle de l'eau, faisant perler et rouler le liquide plutôt que de se répandre sur le matériau. Contrairement aux traitements imperméables qui obstruent les pores et bloquent complètement l'air, les finitions hydrofuges préservent la respirabilité naturelle et la perméabilité à l'air du tissu.
Le marché des finitions textiles hydrofuges est segmenté par type de chimie, type de textile, application et géographie. Par type de chimie, le marché est segmenté en finitions C0/sans fluor, finitions à base de silicone, finitions fluorochimiques et finitions à base de cire/hybrides. Par type de textile, le marché est segmenté en vêtements, tissus outdoor/performance, textiles de maison et autres. Par application, le marché est segmenté en vêtements de sport, vêtements de travail, textiles automobiles et autres applications. Le rapport couvre également les tailles de marché et les prévisions pour les finitions textiles hydrofuges dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Finitions C0/Sans Fluor |
| Finitions à Base de Silicone |
| Finitions Fluorochimiques |
| Finitions à Base de Cire/Hybrides |
| Vêtements |
| Tissus Outdoor/Performance |
| Textiles de Maison |
| Autres |
| Vêtements de Sport |
| Vêtements de Travail |
| Textiles Automobiles |
| Autres Applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays Nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Chimie | Finitions C0/Sans Fluor | |
| Finitions à Base de Silicone | ||
| Finitions Fluorochimiques | ||
| Finitions à Base de Cire/Hybrides | ||
| Par Type de Textile | Vêtements | |
| Tissus Outdoor/Performance | ||
| Textiles de Maison | ||
| Autres | ||
| Par Application | Vêtements de Sport | |
| Vêtements de Travail | ||
| Textiles Automobiles | ||
| Autres Applications | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays Nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché des finitions textiles hydrofuges ?
La taille du marché des finitions textiles hydrofuges était évaluée à 2,54 milliards USD en 2026 et devrait croître de 2,70 milliards USD en 2027 à 3,73 milliards USD d'ici 2032, à un CAGR de 6,67 % pendant la période de prévision (2027-2032).
Quelle chimie mène la transition du marché des finitions textiles hydrofuges en dehors des PFAS ?
Les Finitions C0/Sans Fluor détenaient une part de 47,13 % en 2026 et devraient croître à un CAGR de 7,24 %. Dans le marché des finitions textiles hydrofuges, ce groupe chimique comprend des approches acryliques, silicone, uréthane, dendrimères, cire et hybrides visant à réduire la dépendance au fluor dans de multiples applications textiles.
Quelle catégorie textile connaît la croissance la plus rapide sur le marché des finitions textiles hydrofuges ?
Les Tissus Outdoor/Performance devraient croître à un CAGR de 7,78 % jusqu'en 2032. Cette partie du marché des finitions textiles hydrofuges nécessite des performances fiables après des lavages répétés et requiert de plus en plus une certification ou une validation pour soutenir les allégations produits des marques de vêtements.
Pourquoi les vêtements de sport sont-ils importants pour les finitions hydrofuges ?
Les vêtements de sport détenaient une part de 36,34 % en 2026 et devraient croître à un CAGR de 8,13 %. Le marché des finitions textiles hydrofuges dépend des vêtements de sport car les marques fixent un niveau élevé d'exigences en matière d'hydrofugation, de toucher du tissu et de durabilité au lavage, puis transmettent ces exigences aux chaînes d'approvisionnement manufacturières asiatiques.