
Marktgröße und Marktanteile für wasserabweisende Textilausrüstungen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.70 Milliarden US-Dollar |
| Marktgröße (2032) | 3.73 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.67 % |
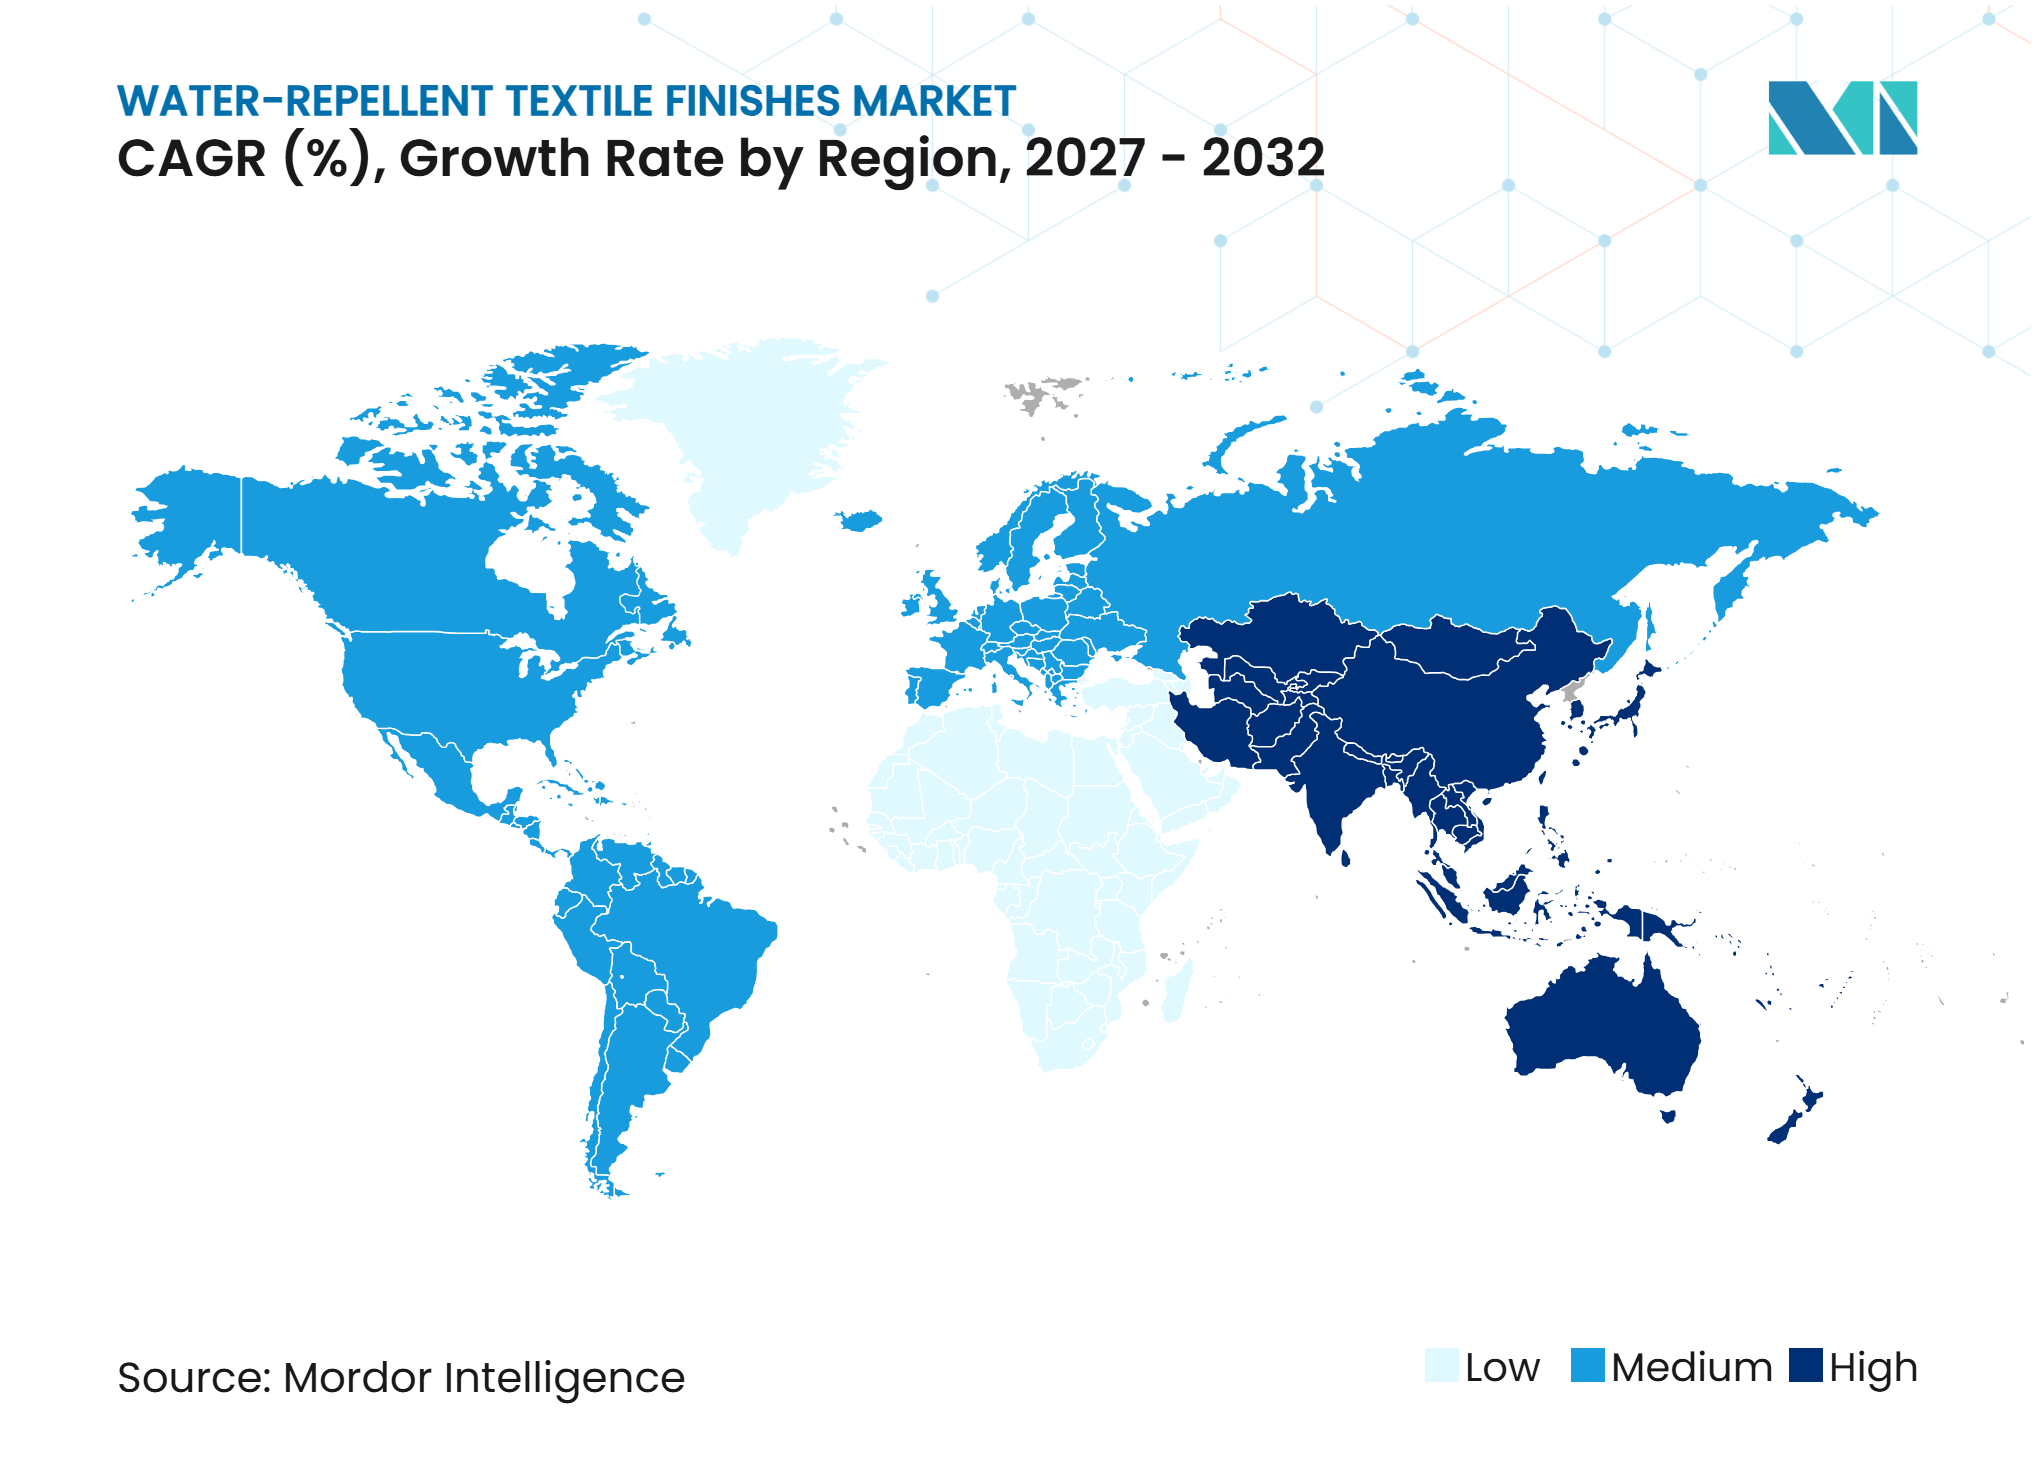
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für wasserabweisende Textilausrüstungen von Mordor Intelligence
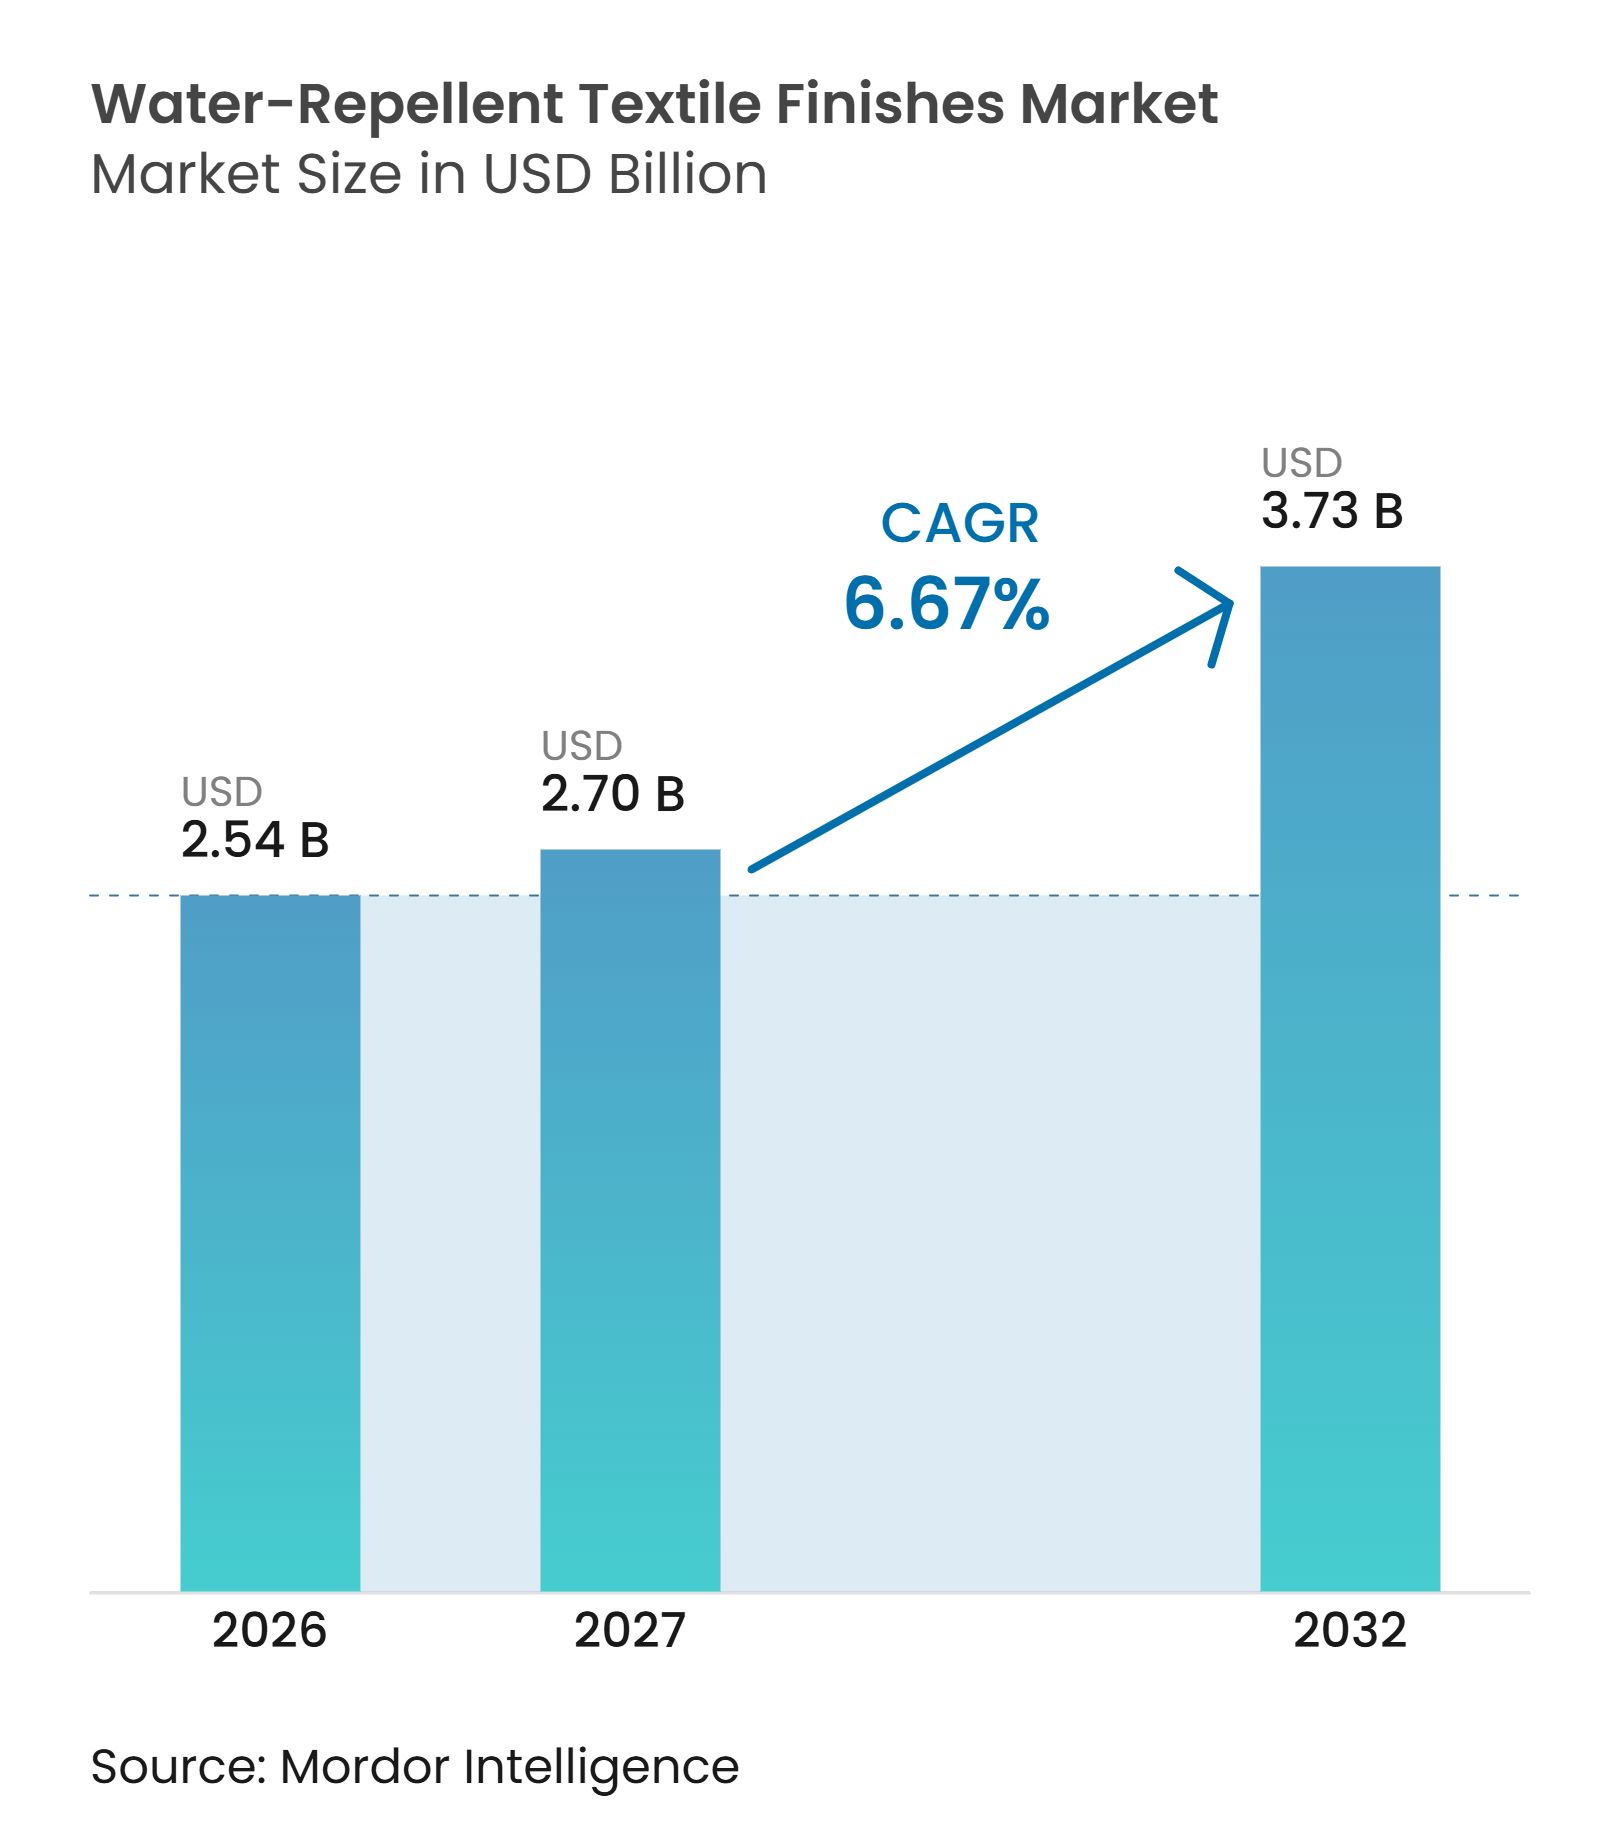
Der Markt für wasserabweisende Textilausrüstungen wurde im Jahr 2026 auf 2,54 Milliarden USD geschätzt und soll von 2,70 Milliarden USD im Jahr 2027 auf 3,73 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,67 % während des Prognosezeitraums (2027–2032). Beschränkungen für per- und polyfluorierte Alkylsubstanzen (PFAS) verlagern die Nachfrage hin zu C0- und fluorfreien dauerhaft wasserabweisenden Chemikalien, wobei Marken den formalen Compliance-Fristen vorauseilen. Diese Verschiebung gibt Lieferanten Raum, biobasierte Polymere, Dendrimersysteme und Silikon-Wachs-Hybride zu entwickeln, die einen höheren Formulierungswert als ältere fluorierte Produkte aufweisen. Das Marktwachstum hängt auch davon ab, ob Lieferanten die verbleibenden Leistungslücken bei der Ölabweisung für Schutzgewebe schließen können. Produktentwicklung, Compliance-Unterstützung und anwendungstechnische Expertise auf Fabrikebene werden zu wichtigeren Wettbewerbsfaktoren als die Produktionsleistung allein. Der Markt wird ferner durch die Fähigkeit der Textilbetriebe geprägt, diese Alternativen konsistent über wechselnde Gewebespezifikationen hinweg anzuwenden.
Wichtigste Erkenntnisse des Berichts
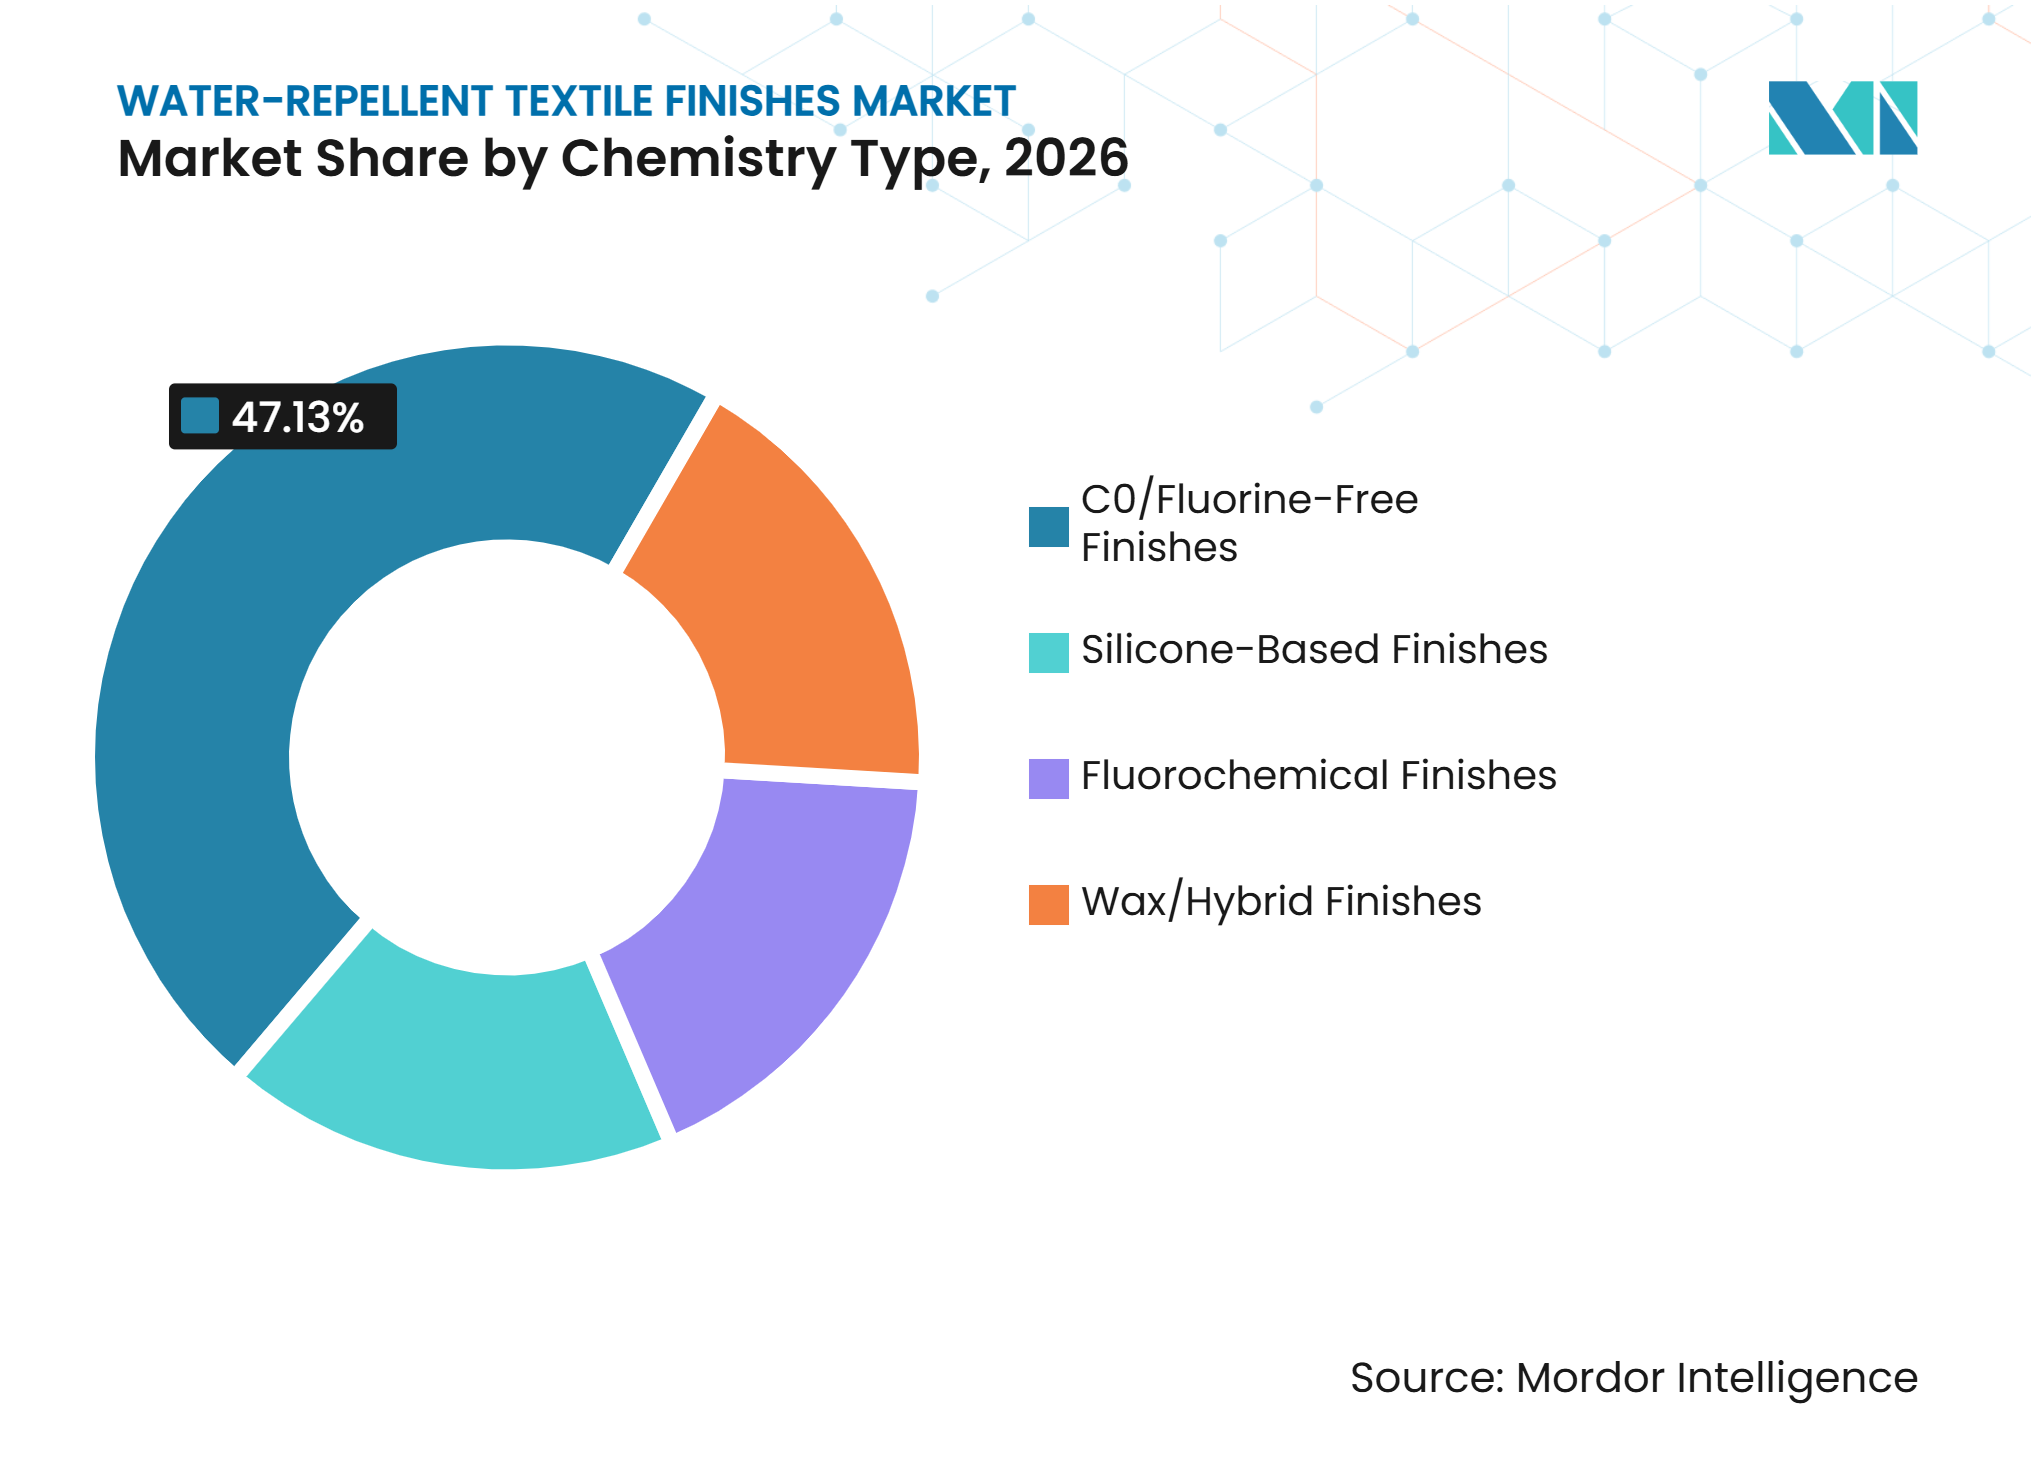
- Nach Chemietyp hielten C0/Fluorfreie Ausrüstungen im Jahr 2026 einen Marktanteil von 47,13 % und sollen bis 2032 mit einer CAGR von 7,24 % wachsen.
- Nach Textiltyp entfielen auf Outdoor-/Funktionsgewebe im Jahr 2026 34,56 % des Marktanteils für wasserabweisende Textilausrüstungen, mit einer prognostizierten Expansion von 7,78 % CAGR bis 2032.
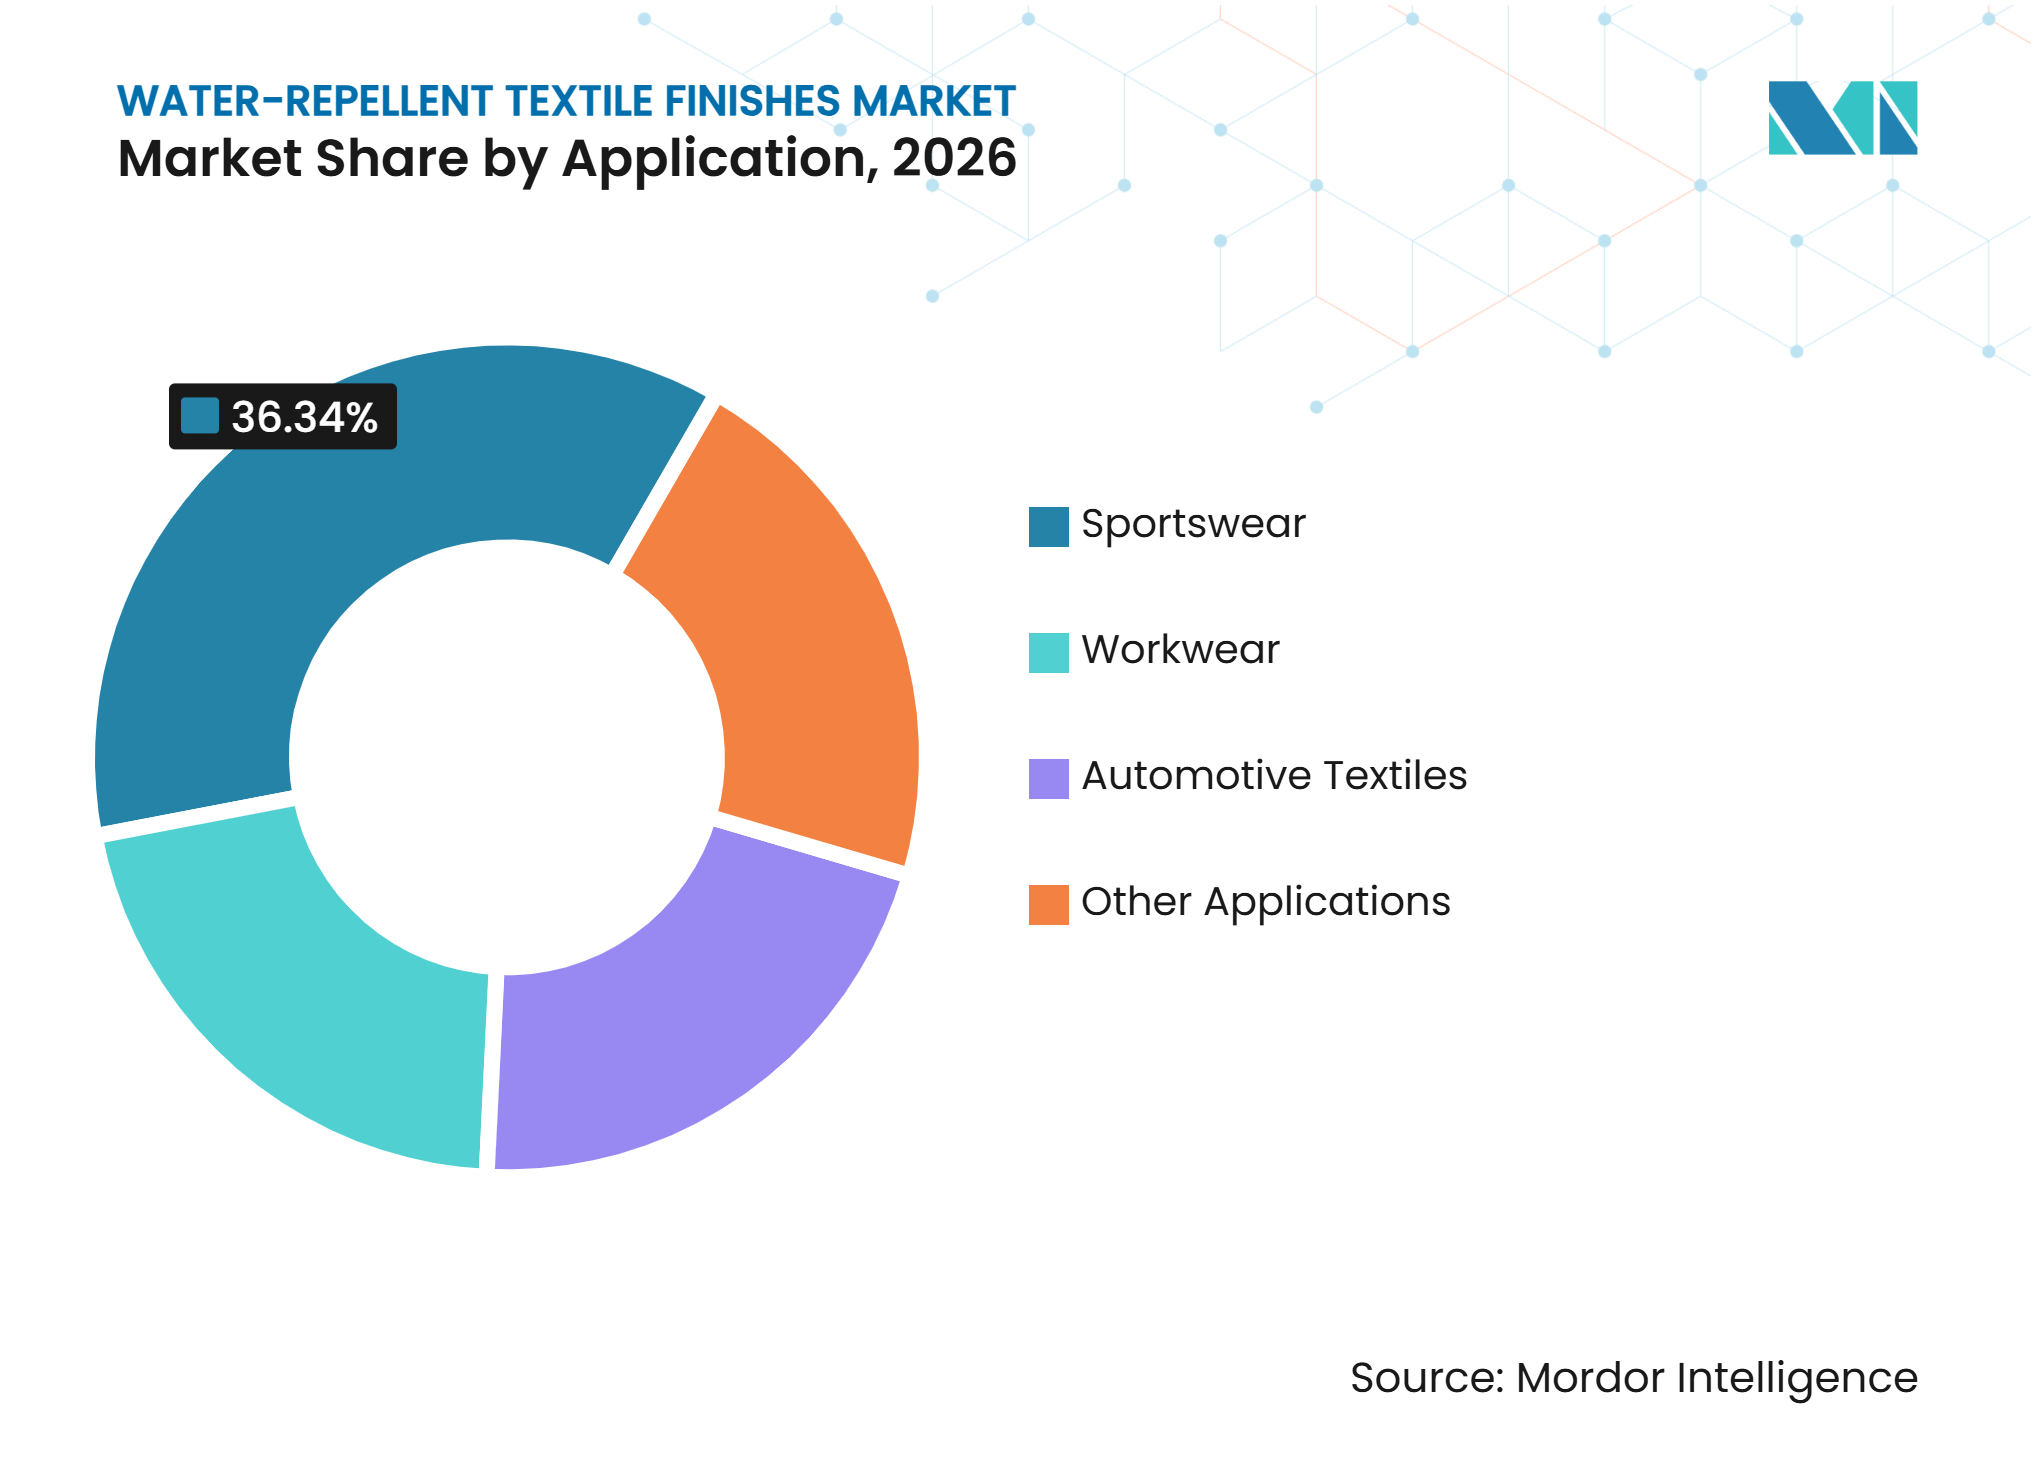
- Nach Anwendung dominierte Sportbekleidung im Jahr 2026 mit einem Marktanteil von 36,34 % und soll bis 2032 mit einer CAGR von 8,13 % wachsen.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2026 ein Marktanteil von 38,67 %, mit einer prognostizierten CAGR von 7,66 % bis 2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| PFAS-Neuformulierung in textilen Lieferketten | +2.0% | Global, am stärksten in Europa, Nordamerika und China | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Funktionsbekleidung und Outdoor-Geweben | +1.6% | Asien-Pazifik, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz von Funktionsausrüstungen in technischen Textilien | +1.1% | Global, mit früher Führungsrolle in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Präferenz von Marken und Einzelhändlern für rückverfolgbare nachhaltige Chemikalien | +0.9% | Nordamerika, Europa, mit Ausstrahlungseffekten auf Asien-Pazifik sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Nachfrage auf Fabrikebene nach Ausrüstungen mit niedrigem Energiebedarf beim Fixieren und ressourceneffizienten Ausrüstungen | +0.7% | Asien-Pazifik, insbesondere China, Indien, Bangladesch und Vietnam | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
PFAS-Neuformulierung in textilen Lieferketten
PFAS-Beschränkungen gestalten die Lieferketten für Textilausrüstungen grundlegend um, anstatt lediglich ein Produkt durch ein anderes zu ersetzen. Die Europäische Chemikalienagentur treibt weiterhin einen umfassenden PFAS-Beschränkungsvorschlag voran, der den Druck auf Marken und Textilbetriebe erhöht, fluorierte dauerhaft wasserabweisende Chemikalien zu entfernen. EN 17681-1:2025 führte die alkalische Hydrolyseextraktion für PFAS-Tests in Textilien ein, was Textilbetriebe dazu veranlassen kann, Produkte, die zuvor als PFAS-frei beschrieben wurden, neu zu bewerten. Rudolf positioniert BIONIC-FINISH ECO, eine dendrimerbasierte Ausrüstung, in diesem strengeren Testumfeld. Dies schafft Nachfrage nach Neuformulierungen sowohl bei Nutzern älterer Fluorkohlenstoffprodukte als auch bei Textilbetrieben, die frühe C0-Systeme eingeführt haben. Der Markt für wasserabweisende Textilausrüstungen profitiert davon, dass Marken verzögertes Handeln als Beschaffungs- und Reputationsrisiko betrachten.
Wachstum von Funktionsbekleidung und Outdoor-Geweben
Outdoor- und Funktionsbekleidung erfordert dauerhafte Wasserabweisung, da Produktversprechen an die funktionale Leistung geknüpft sind. Qualifizierungsanforderungen von Marken können die chemische Validierung durch Dritte zu einer Voraussetzung für Textilbetriebe und Ausrüstungslieferanten machen. Archroma gibt an, dass sein PHOBOTEX NTR-50 einen erneuerbaren Kohlenstoffgehalt von 50 % aufweist und keinen Vernetzer benötigt. Die Zusammenarbeit mit Monforts und Baldwin ermöglichte im Februar 2025 digitale Sprühversuche mit TexCoat G4. Die Unternehmen berichteten, dass das System den Chemikalien- und Wasserverbrauch im Vergleich zu herkömmlichen Applikationsmethoden um bis zu 50 % reduzieren kann. Eine verbesserte Applikationseffizienz kann einen Teil der Mehrkosten für fluorfreie Premiumausrüstungen im Markt für wasserabweisende Textilausrüstungen ausgleichen.
Zunehmender Einsatz von Funktionsausrüstungen in technischen Textilien
Technische Textilien haben formalere Beschaffungsanforderungen, was die Einführung verlangsamen kann, diese jedoch stabiler macht, sobald eine Ausrüstung zugelassen ist. Automobil- und Medizinspezifikationen erweitern auch die Anwendung von dauerhaft wasserabweisenden Chemikalien über Bekleidung hinaus. AGC Chemicals Americas kündigte FibraLAST im März 2025 als fluorfreie öl- und wasserabweisende Ausrüstung für Vliesstoffe und technische Textilien an. Das Technologielizenzierungsbüro der Cornell University bestätigte, dass die Technologie durch das lizenzierte Startup DRYFIBER entwickelt wurde. Eine im Jahr 2025 begutachtete Studie berichtete, dass Stearylacrylatsiloxan-Copolymer-Emulsionen bei Konzentrationen von nur 20 g/L eine ISO-4920-Sprühbewertung von Grad 5 auf Baumwolle aufrechterhielten[1]. Textilbetriebe benötigen weiterhin Ausrüstungen, die mit bestehenden Produktionslinien kompatibel sind, was die Kompatibilität mit Tauch- und Sprühverfahren zu einem wichtigen Gesichtspunkt macht.
Präferenz von Marken und Einzelhändlern für rückverfolgbare nachhaltige Chemikalien
Große Einzelhändler weiten ihre Nachhaltigkeitserwartungen auf die chemische Beschaffung und die Rückverfolgbarkeit der Lieferkette aus. Dies begünstigt Lieferanten, die Materialeinsätze dokumentieren und unabhängig geprüfte Umweltnachweise vorlegen können. Evonik und AMSilk verlängerten im September 2025 ihre Partnerschaft für biotechnologische Seidenmaterialien, was darauf hindeutet, dass nachhaltige Textilchemie über etablierte Anbieter dauerhaft wasserabweisender Chemikalien hinaus expandiert. Die Ausrichtung an ZDHC MRSL, die Zertifizierung als bluesign-Systempartner und der OEKO-TEX Standard 100 prägen die Auswahlkriterien für Ausrüstungen bei Textilbetrieben und Marken. Diese Compliance-Faktoren können die Lieferantenzulassung für global beschaffende Marken vereinfachen. Sie verlagern die Nachfrage auch hin zu Unternehmen mit umfassenderen Umweltmanagementsystemen anstatt zu produktbezogenen Einzelaussagen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringere Ölabweisung der meisten fluorfreien Alternativen | -0.8% | Global, am ausgeprägtesten bei Schutzarbeitskleidung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Empfindlichkeit der Ausrüstungsleistung gegenüber Gewebe- und Prozessbedingungen | -0.5% | Asien-Pazifik, insbesondere Fertigungsumgebungen mit hoher Gewebevielfalt | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte PFAS-Compliance-Anforderungen in verschiedenen Rechtsordnungen | -0.4% | Global, am belastendsten für grenzüberschreitende Textilbetriebe und Exporteure | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringere Ölabweisung der meisten fluorfreien Alternativen
Fluorfreie Ausrüstungen weisen im Vergleich zu älteren C6- und C8-PFAS-Behandlungen weiterhin eine anhaltende Lücke bei der Ölabweisung auf. Diese Einschränkung ist am bedeutendsten bei industrieller Arbeitskleidung, Militärbekleidung, Lebensmittelschutzkleidung und anderen Textilien, die Beständigkeit gegen Kohlenwasserstoffflecken erfordern. Biobasierte Wachs-, Dendrimer- und silikonbasierte C0-Produkte bieten noch keine gleichwertige Ölabweisung und Waschbeständigkeit in allen Anwendungsfällen. Transfar und Daikin haben Ölabweisung und Griffigkeit als Schwerpunkte ihres gemeinsamen Forschungsprogramms identifiziert. Der Markt für wasserabweisende Textilausrüstungen behält daher in hochspezifizierten Schutzanwendungen einen fluorkohlenstoffabhängigen Anteil. Lieferanten, die eine kommerziell tragfähige nicht-fluorierte oleophobe Leistung erzielen, könnten diesen eingeschränkten Anwendungsbereich erschließen.
Empfindlichkeit der Ausrüstungsleistung gegenüber Gewebe- und Prozessbedingungen
Fluorfreie dauerhaft wasserabweisende Systeme können empfindlicher gegenüber Gewebezusammensetzung, Formulierungskonzentration und Fixierbedingungen sein als Fluorkohlenstoffsysteme. Ihre Leistung hängt stark von der Polymeroberflächenbindung und der Vernetzermittelauswahl ab, was Applikationsentscheidungen substratspezifischer macht. Textilbetriebe, die Kurzläufe und vielfältige Gewebemischungen verarbeiten, können vor größeren Zuverlässigkeitsherausforderungen stehen. Eine Veröffentlichung der Universität Würzburg im Oktober 2026 beschrieb PFAS-freie, lösungsmittelfreie anorganisch-organische Sol-Gel-Beschichtungen mit wasserabweisender und schmutzabweisender Leistung auf verschiedenen Textilsubstraten im industriellen Maßstab[2]. Diese Arbeit weist auf eine Beschichtungsklasse hin, die die Empfindlichkeit gegenüber Prozessbedingungen reduzieren könnte. Unterschiede in den PFAS-Vorschriften und Testmethoden in der Europäischen Union, den Vereinigten Staaten, Japan und China erhöhen auch die Portfoliomanagementkosten für Exporteure.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Chemietyp:
C0-Chemie etabliert den neuen StandardC0/Fluorfreie Ausrüstungen hielten im Jahr 2026 einen Marktanteil von 47,13 % im Markt für wasserabweisende Textilausrüstungen und sollen bis 2032 mit einer CAGR von 7,24 % wachsen. Ihre Marktposition spiegelt jahrelange Ausstiegsprogramme von Marken wider und nicht ein einzelnes regulatorisches Ereignis. Fluorchemische Ausrüstungen bleiben auf industrielle Anwendungen und Arbeitskleidung konzentriert, die eine hohe Ölabweisung erfordern. Silikonbasierte Ausrüstungen bieten eine höhere Waschbeständigkeit als viele wachsbasierte Alternativen und unterliegen nicht den Fluorkohlenstoffvorschriften. Wachs- und Hybridprodukte bedienen weiterhin preissensible Anwendungen, unterstützt durch die Verfügbarkeit erneuerbarer Rohstoffe in Asien-Pazifik.
NICCA Chemical erwarb im März 2026 das nicht-fluorierte wasserabweisende Geschäft Zelan von The Chemours Company. Die Transaktion fügte dem Acryl- und Silikon-C0-Angebot von NICCA Urethanchemie hinzu. NICCA erklärte, dass der Umsatz mit nicht-fluorierter wasserabweisender Textilausrüstung nach der Integration voraussichtlich 5 Milliarden JPY übersteigen wird. Die Universität Würzburg berichtete auch über einen anorganisch-organischen Sol-Gel-Ansatz, der ohne PFAS oder organische Lösungsmittel im industriellen Maßstab funktioniert. Diese Chemieoptionen könnten die Abdeckung über verschiedene Gewebesubstrate und Ausrüstungsbedingungen hinweg erweitern.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Textiltyp:
Outdoor- und Funktionsgewebe treiben die Spezifikationsnachfrage anOutdoor-/Funktionsgewebe repräsentierten im Jahr 2026 34,56 % der Marktgröße für wasserabweisende Textilausrüstungen und sollen bis 2032 mit einer CAGR von 7,78 % wachsen. Dieses Segment erfordert Premiumleistung, hohe Waschbeständigkeit und dokumentierte Nachhaltigkeitsnachweise. Marken sind zunehmend an Behandlungen auf Faser- und Garnebene interessiert, um die Abweisung über die gesamte Lebensdauer eines Kleidungsstücks zu erhalten. Dies könnte die Chemieanforderungen und die Art und Weise, wie Lieferanten um Spezifikationsaufträge konkurrieren, verändern. Allgemeine Bekleidung bleibt die größte Produktionsbasis für Regenkleidung und modische Oberbekleidung.
Heimtextilien erzeugen eine stetige Nachfrage bei Polstermöbeln, Tischwäsche und Vorhängen, wo Schmutzabweisung wichtiger ist als Regenschutz. Silikon-Wachs-Hybridsysteme passen gut zu dieser Anforderung. Die Kategorie Sonstiges umfasst Filtrationsstoffe, Geotextilien und technische Gewebe. Das FibraLAST-Programm von AGC zielt auf Vliesstoff- und technische Textilanwendungen ab, bei denen fluorfreie Alternativen bisher begrenzt waren. Die bluesign-Systemzertifizierung und die OEKO-TEX Standard 100-Zulassung können die Lieferanteneignung in Lieferketten für Funktionsgewebe beeinflussen.
Nach Anwendung:
Sportbekleidung verankert die Nachfrage, während Arbeitskleidung technische Hürden beibehältSportbekleidung entfiel im Jahr 2026 auf 36,34 % des Marktanteils für wasserabweisende Textilausrüstungen und soll bis 2032 mit einer CAGR von 8,13 % wachsen. Ein großer Teil der Sportbekleidungsproduktion findet in Asien-Pazifik statt. Die Anforderungen europäischer und nordamerikanischer Marken werden daher an asiatische Textilbetriebe weitergegeben, auch wenn die inländischen Vorschriften weniger streng sind. Arbeitskleidung ist unterteilt in Büro- und leichte Industriebekleidung, die auf C0-Chemie umgestellt werden kann, und Schutzkleidung, die weiterhin Fluorkohlenstoffleistung erfordert. Automobiltextilien stellen einen weiteren Wachstumsbereich dar, da Elektrofahrzeuginterieure auf atmungsaktive, feuchtigkeitsregulierende Materialien umsteigen.
DyStar positioniert Evo Protect DWR als biobasierte, fluorfreie Ausrüstung mit 36 % Bio-Kohlenstoffgehalt, verifiziert nach ASTM D6866, mit Sprühbewertungen über 80 nach 20 Waschzyklen gemäß AATCC 22 und ISO 4920. Institutionelle Textilien in Gastgewerbe, Gesundheitswesen und militärischen Anwendungen werden ebenfalls beschaffungsgesteuert. Archroma stellte Smartrepel Hydro SR liq auf der Techtextil Frankfurt im September 2025 für die Abweisung wasserbasierter Flecken bei Automobilsitzen und Heimtextilinterieur vor und erweitert damit den Einsatz von C0-Chemie über den konventionellen Wetterschutz hinaus.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 38,67 % des regionalen Marktumsatzes und soll bis 2032 eine CAGR von 7,66 % verzeichnen. China führt die regionale Nachfrage aufgrund des Umfangs seiner Textilexporte und inländischer Umweltanforderungen an. Transfar und Daikin hielten im September 2025 eine Grundsteinlegung für ihr Spezialemulsionsprojekt in Hangzhou ab. Die Anlage deckt die Nachfrage chinesischer Textilbetriebe und nachgelagerter Märkte in Südostasien. Indiens Produktionsbasis für Sportbekleidung und technische Textilien unterstützt ebenfalls die Nachfrage nach zertifizierten fluorfreien Ausrüstungen. Vietnam und Bangladesch unterliegen zunehmend einheitlichen chemischen Zulassungsanforderungen, die von exportorientierten Marken festgelegt werden.
Europa
Europa wird stärker durch Compliance-Anforderungen als durch die Produktionsleistung geprägt. EN 17681-1:2025 veränderte die PFAS-Prüfung von Textilien durch die Einbeziehung der alkalischen Hydrolyseextraktion und erhöhte die Kontrolle von Rückständen aus Seitenkettenpolymeren, die frühere Prüfmethoden möglicherweise bestanden haben. Deutschland, das Vereinigte Königreich, Frankreich und die nordischen Länder sind wichtige Nachfragezentren für Outdoor-, Arbeitskleidungs- und technische Textilausrüstungen. Rudolfs BIONIC-FINISH ECO veranschaulicht, wie Lieferanten Dendrimerchemie in diesem Umfeld positionieren. CHT erweiterte sein fluorfreies dauerhaft wasserabweisendes Angebot auch auf der European Coatings Show im März 2025.
Nordamerika, Südamerika, Naher Osten und Afrika
Nordamerika ist strukturell bedeutsam, da die PFAS-Maßnahmen der USA die Entscheidungen von Marken und Chemikalienlieferanten beeinflussen. AGC Chemicals Americas brachte FibraLAST im März 2025 auf den Markt und verknüpfte die Entwicklung nicht-fluorierter Produkte mit der Chance im Bereich technischer Textilien. Brasilien befindet sich in einem früheren Stadium des Übergangs, obwohl exportorientierte Textillieferanten auf internationale Chemieanforderungen reagieren. Mexiko erbt ebenfalls Nachfrage aus den Spezifikationen US-amerikanischer Marken durch regionale Fertigungsbeziehungen. Saudi-Arabien entwickelt Kapazitäten für technische Textilien, um die Nachfrage nach Arbeitskleidung und industriellen Anwendungen zu decken. Südafrika bleibt eine Vertriebsbasis für die breitere Nachfrage in Subsahara-Afrika. In diesen Regionen gehen globale Compliance-Erwartungen im Allgemeinen der lokalen Regulierung vergleichbarer Detailtiefe voraus.
Wettbewerbslandschaft
Marktkonzentration
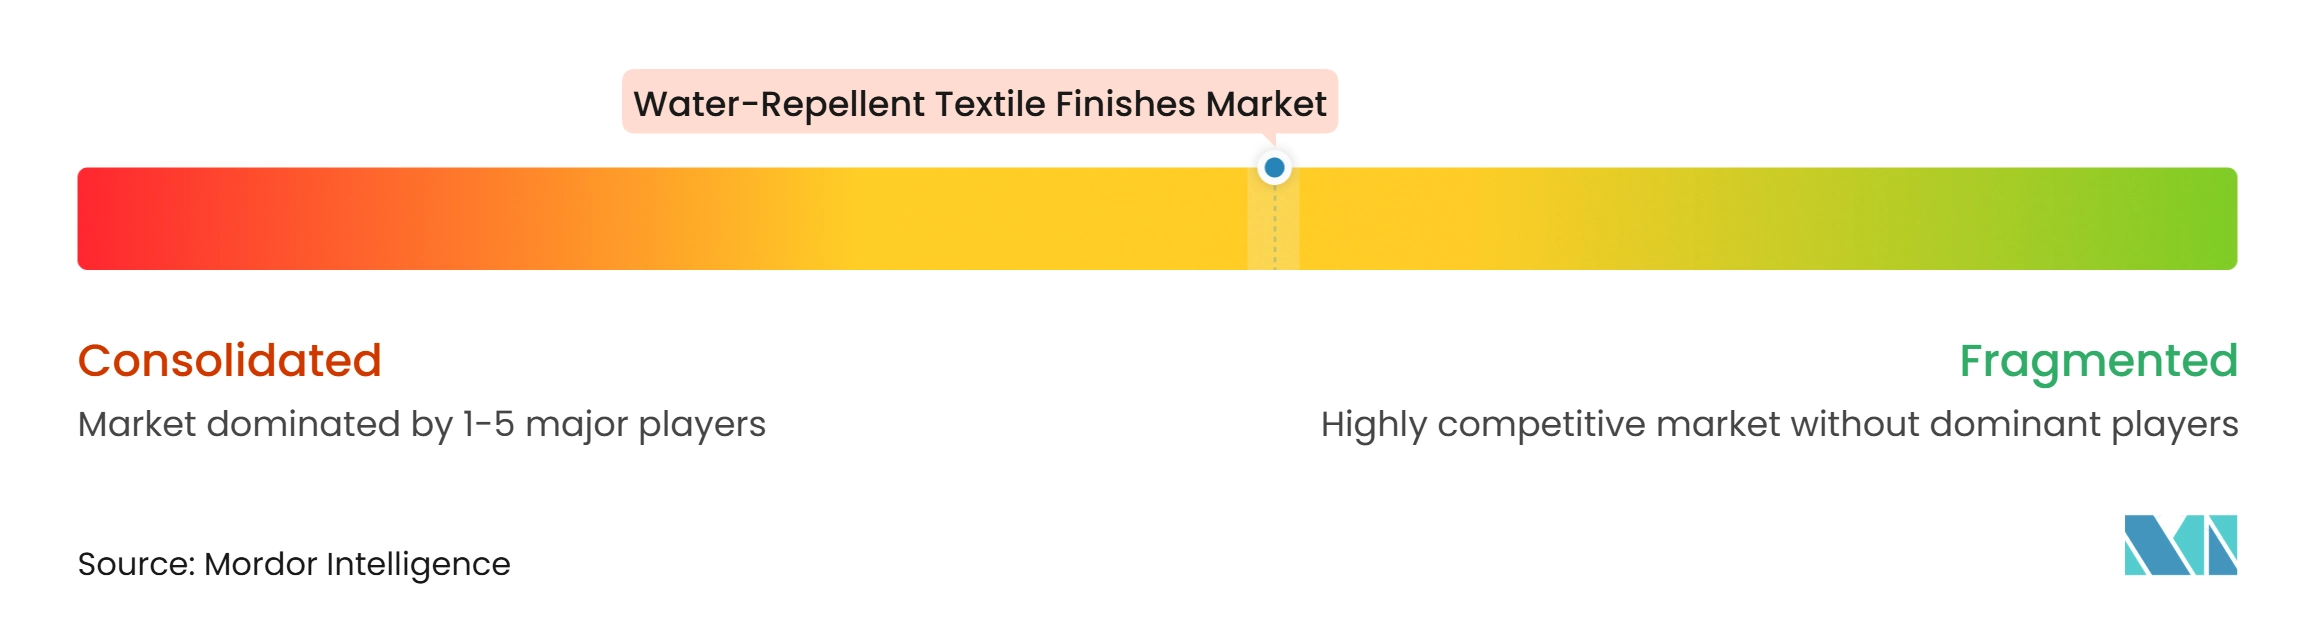
Der Markt für wasserabweisende Textilausrüstungen ist mäßig fragmentiert, wobei Archroma, NICCA Chemical, Zhejiang Transfar Chemicals, Rudolf Holding und CHT Group etablierte Positionen in der C0- und biobasierten dauerhaft wasserabweisenden Chemie halten. Der Wettbewerb in den Jahren 2025 und 2026 konzentrierte sich auf geistiges Eigentum und die Bandbreite fluorfreier Plattformen. Die Übernahme von Zelan durch NICCA veranschaulicht diesen Trend und kombiniert Acryl-, Silikon- und Urethanansätze in einem einzigen Lieferantenportfolio. Die Jahreseinreichung von Chemours für 2025 beschrieb auch Patentpositionen bei nicht-fluorinierten dauerhaft wasserabweisenden Materialien innerhalb seines Geschäftsbereichs Advanced Performance Materials.
Applikationssysteme, Zertifizierungsabdeckung und technischer Service auf Fabrikebene sind wichtige Differenzierungsbereiche. Archroma, Monforts und Baldwin entwickeln ein digitales Sprühsystem, das darauf abzielt, den Wasser- und Chemieverbrauch bei der Textilausrüstung zu reduzieren. CHT vermarktet ECOPERL mit Validierung durch Zero Discharge of Hazardous Chemicals (ZDHC), bluesign und OEKO-TEX Standard 100. Diese Zertifizierungen können die Zulassungsanforderungen für globale Marken reduzieren. Das mit Cornell verbundene DRYFIBER und AGC zeigen auch, wie universitär entwickelte Materialien durch Lizenzierung und gemeinsame Entwicklung die kommerzielle Produktion erreichen können.
Die größte noch nicht erschlossene Chance bleibt die fluorfreie Ölabweisung für Arbeitskleidung und industrielle Textilien. Transfar und Daikin haben diese Leistungslücke durch ihre Zusammenarbeit bei nicht-fluorinierten Abweisungsmitteln identifiziert. Lieferanten müssen Wasserabweisung, Ölabweisung, Griffigkeit, Waschbeständigkeit und Applikationsfreundlichkeit in Einklang bringen. Regionale chinesische Formulierer können durch das Angebot kostengünstigerer fluorfreier Alternativen konkurrieren, während etablierte Spezialisten auf proprietäre Chemie und Serviceleistungen setzen.
Marktführer für wasserabweisende Textilausrüstungen
-
Archroma
-
RUDOLF Holding SE & Co. KG
-
Huntsman International LLC
-
NICCA CHEMICAL CO.,LTD.
-
TANATEX Chemicals B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für wasserabweisende Textilausrüstungen Unternehmen in diesem Bericht
- AGC Chemicals Americas, Inc.
- Archroma
- CHT Germany GmbH
- DAIKIN INDUSTRIES, Ltd.
- Dymatic Chemicals, Inc.
- DyStar Group
- Evonik Industries AG
- Huntsman International LLC
- NICCA CHEMICAL CO.,LTD.
- Pulcra Chemicals GmbH
- RUDOLF Holding SE & Co. KG
- Sarex Chemicals
- TANATEX Chemicals B.V.
- The Chemours Company
- Zhejiang Transfar Chemicals Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für wasserabweisende Textilausrüstungen
- Oktober 2026: Die Verordnung (EU) 2024/2462 der Kommission trat am 10. Oktober 2026 in Kraft und beschränkt Perfluorhexansäure (PFHxA) und ihre verwandten Substanzen in Bekleidungs-, Zubehör- und Schuhwerktextilien auf 25 Teile pro Milliarde (ppb) für PFHxA und ihre Salze sowie 1.000 ppb für verwandte Substanzen. Die Beschränkung erstreckt sich ab dem 10. Oktober 2027 auf Teppiche, Polstermöbel und Heimtextilien und treibt Investitionen in die Neuformulierung in der gesamten Lieferkette für wasserabweisende Textilausrüstungen an.
- März 2026: NICCA CHEMICAL CO., LTD. schloss einen Vertrag mit The Chemours Company zum Erwerb des Fertigungs- und Vertriebsgeschäfts der nicht-fluorinierten wasserabweisenden Marke Zelan ab. Die Transaktion gibt NICCA drei fluorfreie Chemieplattformen – Acryl, Silikon und Urethan –, wobei der jährliche Umsatz mit nicht-fluorinierten wasserabweisenden Textilausrüstungen nach der Integration voraussichtlich 5 Milliarden JPY (~0,03 Milliarden USD) übersteigen wird.
Globaler Berichtsumfang des Marktes für wasserabweisende Textilausrüstungen
Wasserabweisende Textilausrüstungen senken die Oberflächenenergie von Gewebefasern unter die Oberflächenspannung von Wasser, sodass Flüssigkeit abperlt und abrollt, anstatt sich über das Material zu verteilen. Im Gegensatz zu wasserdichten Behandlungen, die Poren versiegeln und Luft vollständig blockieren, erhalten wasserabweisende Ausrüstungen die natürliche Atmungsaktivität und Luftdurchlässigkeit des Gewebes.
Der Markt für wasserabweisende Textilausrüstungen ist nach Chemietyp, Textiltyp, Anwendung und Geografie segmentiert. Nach Chemietyp ist der Markt in C0/fluorfreie Ausrüstungen, silikonbasierte Ausrüstungen, fluorchemische Ausrüstungen und Wachs-/Hybridausrüstungen segmentiert. Nach Textiltyp ist der Markt in Bekleidung, Outdoor-/Funktionsgewebe, Heimtextilien und Sonstiges segmentiert. Nach Anwendung ist der Markt in Sportbekleidung, Arbeitskleidung, Automobiltextilien und sonstige Anwendungen segmentiert. Der Bericht deckt auch Marktgrößen und Prognosen für wasserabweisende Textilausrüstungen in 15 Ländern in den wichtigsten Regionen ab. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| C0/Fluorfreie Ausrüstungen |
| Silikonbasierte Ausrüstungen |
| Fluorchemische Ausrüstungen |
| Wachs-/Hybridausrüstungen |
| Bekleidung |
| Outdoor-/Funktionsgewebe |
| Heimtextilien |
| Sonstiges |
| Sportbekleidung |
| Arbeitskleidung |
| Automobiltextilien |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Chemietyp | C0/Fluorfreie Ausrüstungen | |
| Silikonbasierte Ausrüstungen | ||
| Fluorchemische Ausrüstungen | ||
| Wachs-/Hybridausrüstungen | ||
| Nach Textiltyp | Bekleidung | |
| Outdoor-/Funktionsgewebe | ||
| Heimtextilien | ||
| Sonstiges | ||
| Nach Anwendung | Sportbekleidung | |
| Arbeitskleidung | ||
| Automobiltextilien | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für wasserabweisende Textilausrüstungen?
Der Markt für wasserabweisende Textilausrüstungen wurde im Jahr 2026 auf 2,54 Milliarden USD geschätzt und soll von 2,70 Milliarden USD im Jahr 2027 auf 3,73 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,67 % während des Prognosezeitraums (2027–2032).
Welche Chemie führt den Übergang des Marktes für wasserabweisende Textilausrüstungen weg von PFAS an?
C0/Fluorfreie Ausrüstungen hielten im Jahr 2026 einen Anteil von 47,13 % und sollen mit einer CAGR von 7,24 % wachsen. Im Markt für wasserabweisende Textilausrüstungen umfasst diese Chemiegruppe Acryl-, Silikon-, Urethan-, Dendrimer-, Wachs- und Hybridansätze, die darauf abzielen, die Abhängigkeit von Fluor in verschiedenen Textilanwendungen zu reduzieren.
Welche Textilkategorie wächst im Markt für wasserabweisende Textilausrüstungen am schnellsten?
Outdoor-/Funktionsgewebe sollen bis 2032 mit einer CAGR von 7,78 % wachsen. Dieser Teil des Marktes für wasserabweisende Textilausrüstungen benötigt zuverlässige Leistung nach wiederholtem Waschen und erfordert zunehmend Zertifizierungen oder Validierungen zur Unterstützung der Produktaussagen von Bekleidungsmarken.
Warum ist Sportbekleidung für wasserabweisende Ausrüstungen wichtig?
Sportbekleidung hielt im Jahr 2026 einen Anteil von 36,34 % und soll mit einer CAGR von 8,13 % wachsen. Der Markt für wasserabweisende Textilausrüstungen ist auf Sportbekleidung angewiesen, weil Marken hohe Anforderungen an Wasserabweisung, Griffigkeit und Waschbeständigkeit stellen und diese Anforderungen dann durch asiatische Fertigungslieferketten weitergeben.