
ビジュアル品質検査プラットフォーム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
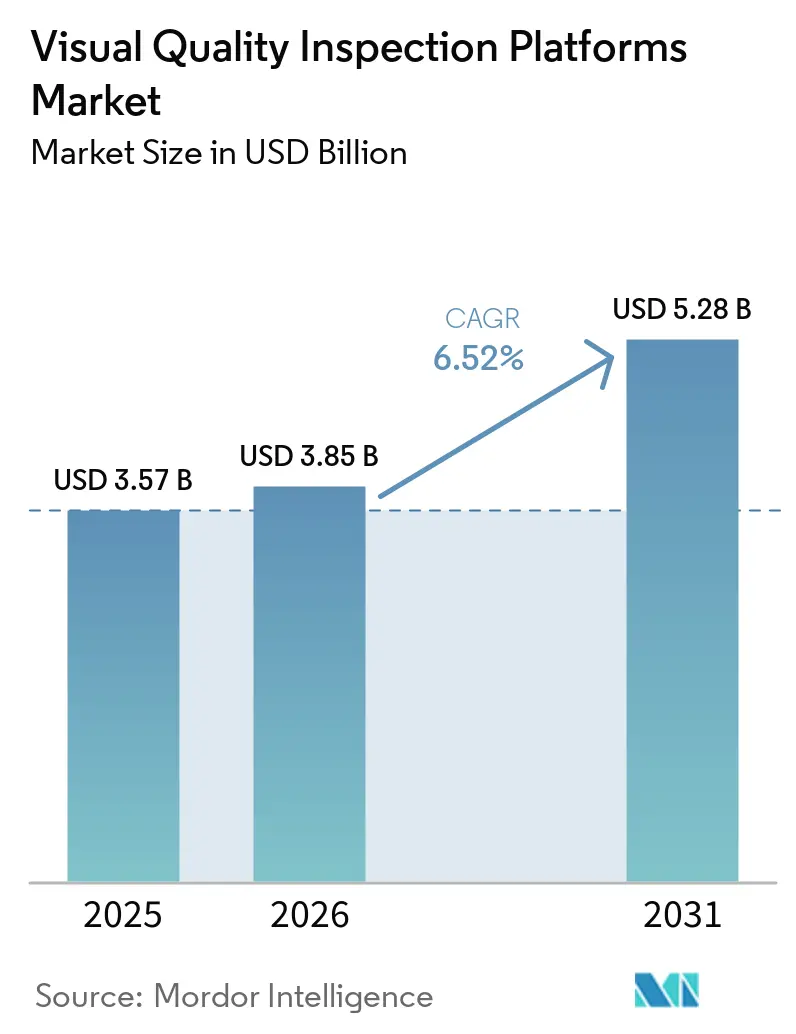
| 市場規模 (2026) | 3.85 十億米ドル |
| 市場規模 (2031) | 5.28 十億米ドル |
| Growth Rate (2026 - 2031) | 6.52 % |
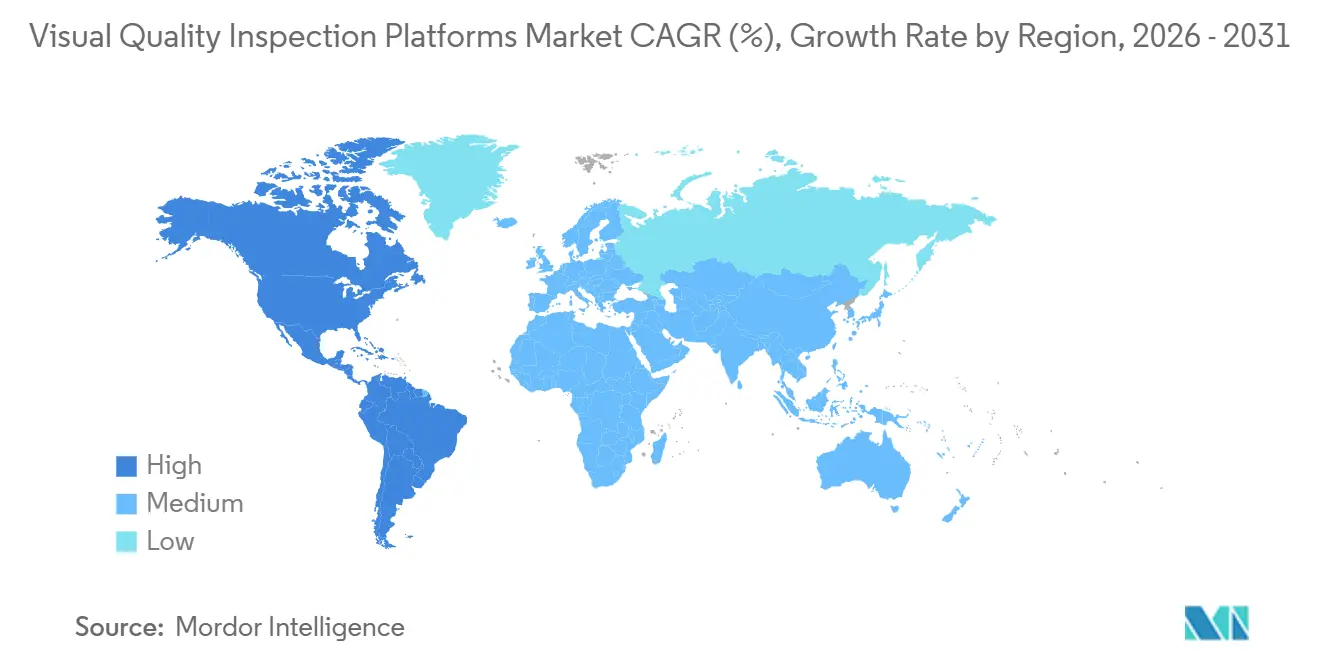
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋地域 |
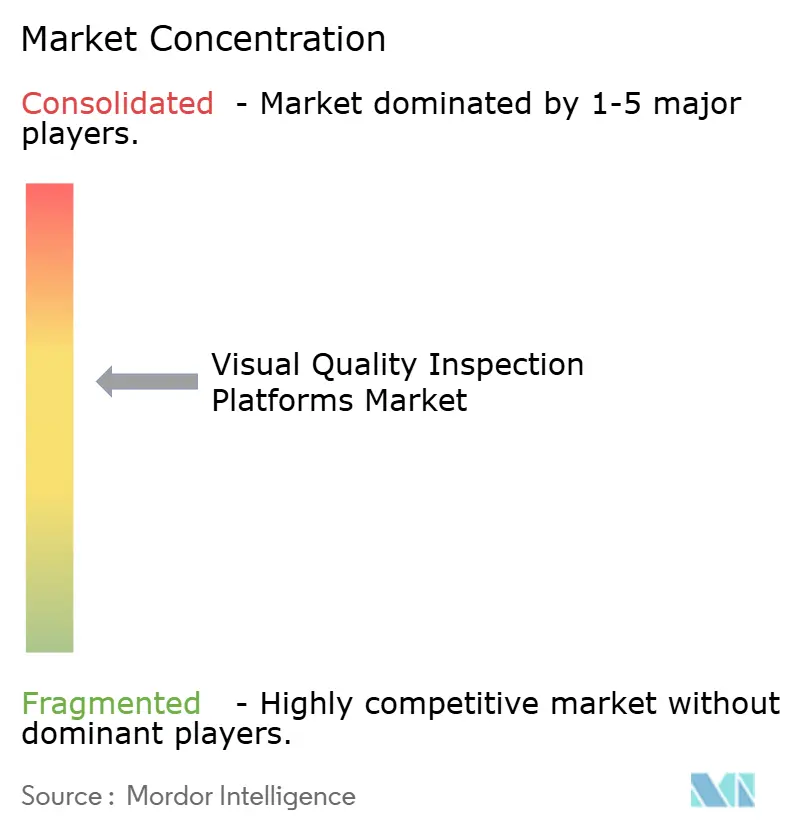
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるビジュアル品質検査プラットフォーム市場分析
ビジュアル品質検査プラットフォーム市場規模は、2025年の3.57 ビリオン 米ドル、2026年の3.85 ビリオン 米ドルから、2031年までに5.28 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 6.52%を記録すると予測されます。エッジコンピューティングコストの低下、ディープラーニングのユースケースの拡大、および厳格化する品質要件が、産業用生産ラインにおける採用を後押ししています。メーカーは、欠陥部品が高い安全性・リコール・コンプライアンスコストをもたらす領域において、手動検査エラーを削減するためにこれらのシステムを活用しています。ビジュアル品質検査プラットフォーム市場は、特化した電子機器向けアプリケーションから、中規模および大規模製施設での幅広い活用へと移行しつつあります。サプライヤーはカメラ、光学系、照明、処理装置、ソフトウェアを統合製品に組み合わせており、プラットフォームプロバイダーは複数拠点にわたるモデル管理を容易にしています。データの可用性、モデル検証、サイバーセキュリティ、および旧来の工場システムとの統合が、引き続き購買決定と展開スケジュールに影響を与えています。
レポートの主要ポイント
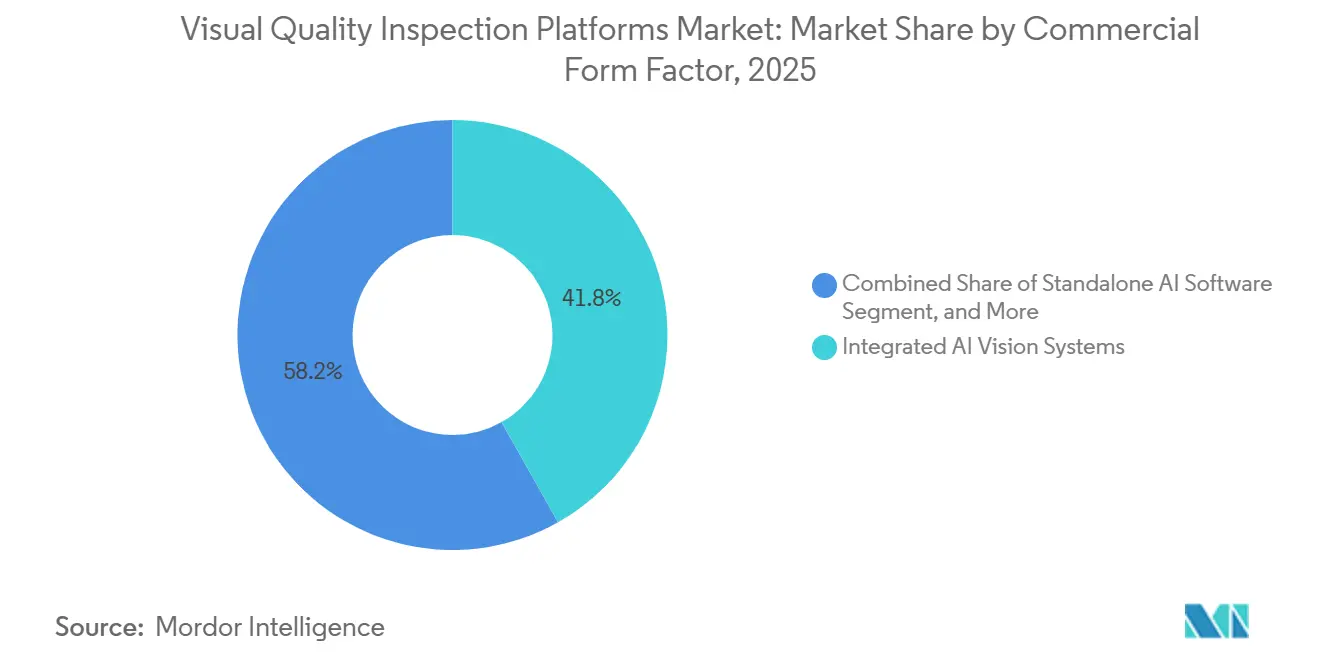
- 商業的フォームファクター別では、統合型AIビジョンシステムが2025年のビジュアル品質検査プラットフォーム市場シェアの41.83%を占め、AIビジョンプラットフォームおよびAPIは2031年にかけてCAGR 8.27%で拡大する見込みです。
- 展開アーキテクチャ別では、エッジまたは組み込みAIが2025年の収益シェアの56.92%を占め、クラウドまたはSaaSは2031年にかけてCAGR 9.12%で拡大する見込みです。
- 検査モダリティ別では、2Dイメージング検査が2025年の収益シェアの65.07%を占め、マルチスペクトルおよびハイパースペクトル検査は2031年にかけてCAGR 9.37%で拡大する見込みです。
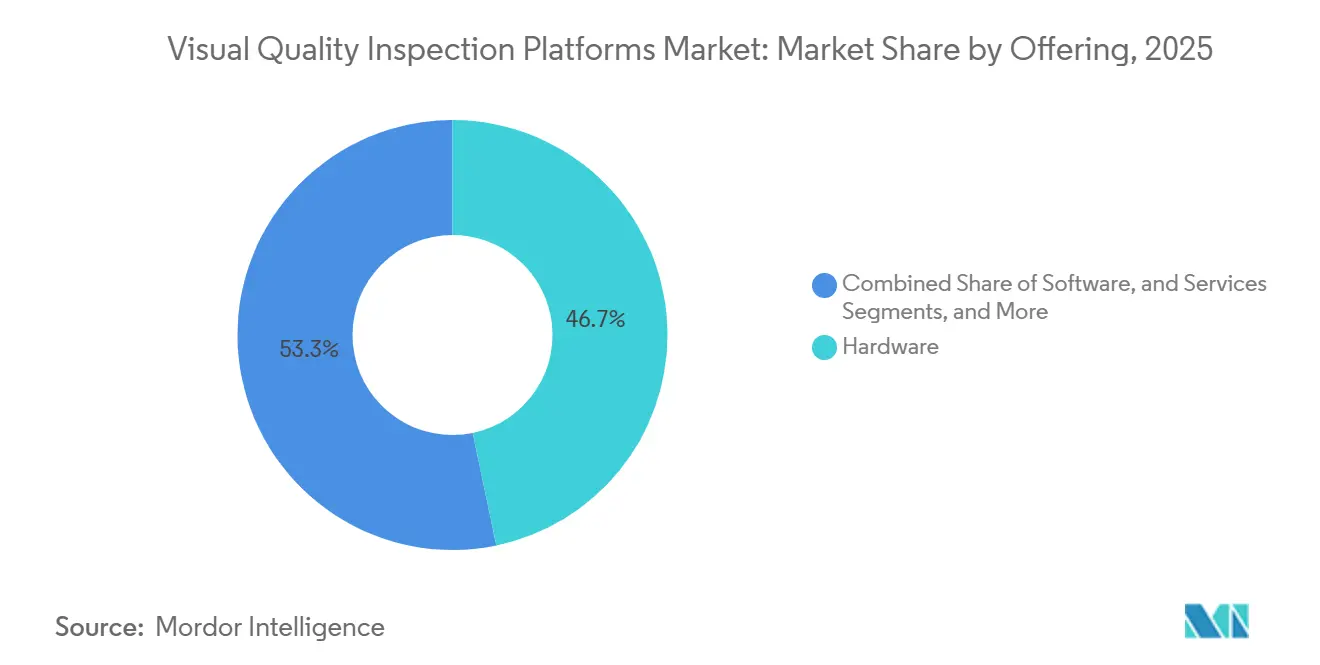
- オファリング別では、ハードウェアが2025年のビジュアル品質検査プラットフォーム市場において収益シェアの46.74%を占め、ソフトウェアは2031年にかけてCAGR 7.91%で拡大する見込みです。
- エンドユーザー産業別では、電子機器・半導体が2025年の収益シェアの26.17%を占め、EV・バッテリー製造は2031年にかけてCAGR 9.16%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年の収益シェアの39.12%を占め、南米はビジュアル品質検査プラットフォーム市場において2031年にかけてCAGR 8.06%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルビジュアル品質検査プラットフォーム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIベースの欠陥検出と分類 | +1.5% | グローバル | 短期(2年以内) |
| EVおよびバッテリー製造の品質要件 | +1.2% | アジア太平洋、欧州、北米 | 中期(2〜4年) |
| エッジAIコンピューティングコストの低下 | +1.0% | グローバル | 短期(2年以内) |
| 品質業務における労働力不足 | +0.8% | 北米および欧州、アジア太平洋への波及 | 短期(2年以内) |
| 工場のデジタル化とインダストリー4.0への投資 | +0.7% | アジア太平洋中心、欧州、中東・アフリカへの波及 | 中期(2〜4年) |
| 規制上のトレーサビリティおよびバリデーション要件 | +0.5% | 欧州、北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AIベースの欠陥検出と分類
ディープラーニングビジョンモデルは、複数の材料タイプにわたって100マイクロメートル未満の許容差で表面欠陥を分類することができます。ルールベースのシステムは、製品、材料、または照明条件が変化した際に手動での再キャリブレーションが必要になることが多くあります。2026年のScientific Reports誌の研究では、マルチスケールコンテキスト検出アーキテクチャが産業用欠陥ベンチマークにおいてmAP50スコア95%超を達成しながら、毎秒100フレーム以上を処理したことが報告されました。このパフォーマンスは、レイテンシ許容度が限られた工場ラインでのリアルタイム活用を支援します。ビジュアル品質検査プラットフォーム市場は、メーカーが既存の検査設備を新しい在庫管理単位に対して少ないリラベリングサイクルで拡張できることから恩恵を受けています。2025年のCLIP-MDCアーキテクチャに関する研究では、MVTec ADデータセットにおいてAUROC 99.9%、平均推論速度6.6ミリ秒が報告されており、高速推論と精度向上が高頻度の製品切り替えをいかに支援できるかを示しています。
EVおよびバッテリー製造の品質要件
バッテリー製造では、欠陥部品が完成品パックに混入した場合に深刻な安全上の影響をもたらす可能性があるため、接合、シーリング、組み立て、熱条件の厳密な管理が求められます。不良なセルコネクターは通常のパワートレイン欠陥とは異なる扱いが必要であり、未検出の問題は熱暴走、リコール活動、および賠償責任のリスクを高める可能性があります。Atlas CopcoのVisionToolsオファリングは、バッテリーラインの接合、シーリング、組み立て工程にAIベースの検証を活用し、生産中の是正措置を支援する異常検出機能を備えています。[1]Cognex Corporation、「Cognex、NVIDIAを搭載したIn-Sight ビジョンコントローラーを発売」、Cognex Corporation、prnewswire.com V60ソフトウェアを用いた高度検証機能は、セルモジュールの熱プロファイリングもサポートしています。リチウムイオンパウチセルのレーザー溶接に関する研究では、合成データで学習したAI分類器が精度0.94、再現率0.98を達成したことが示されました。これらの活用事例は、バッテリーメーカーが大量生産においてトレーサブルな検査記録を必要とするにつれ、2D、3D、熱検査を組み合わせた手法の重要性を高めています。
エッジAIコンピューティングコストの低下
低コスト化したエッジ処理により、工場はAI推論をカメラや生産設備の近くに配置できるようになっています。2026年には、ニューラルプロセッシングユニットおよびエッジ向けグラフィックスプロセッサが15ワット未満の消費電力で動作し、工場環境でのファンレスおよび堅牢な設置がより実用的になっています。Cognexは2026年4月に、NVIDIAジェットソン処理と157 TOPSのAIコンピューティングを搭載したIn-Sight 6900ビジョンコントローラーをニューラルネットワーク検査タスク向けに発売しました。2026年5月には、Cognexがクアルコム ドラゴンウィング処理を搭載したIn-Sight 3900を発表し、最大25メガピクセルのイメージングと前世代比4倍の処理速度を提供しています。これらの製品は外部PCへの依存を低減し、包装、自動車、電子機器ラインのシステム設計を簡素化します。ビジュアル品質検査プラットフォーム市場は、統合とハードウェアコストを理由に展開を遅らせていた食品・飲料および中堅自動車サプライヤーにもリーチできるようになっています。
品質業務における労働力不足
労働力不足により、希少な検査人員に依存せずに反復的な目視確認を実行できるシステムの価値が高まっています。ETQが2025年に米国、英国、ドイツの752名の品質リーダーを対象に実施した調査では、米国の回答者の70%が労働力不足が自社組織に影響を与えていると回答しました。影響を受けた回答者のうち88%が、その不足が製品またはサービスの品質に影響を与えたと述べています。[2]ETQ(Hexagon部門)、「ETQ年次製造業品質パルス調査、2025年も広範な労働力不足が継続し、自動化・AIの活用が拡大」、ETQ、prnewswire.com 同調査では、45%が工場フロアの欠陥検出向けAIアプリケーションを導入済みまたは計画中と回答し、49%が2年以内にAIを導入する計画を持ち、60%が品質支出を増加させる予定であることも明らかになりました。過去の検査画像は、現場を離れる熟練検査員の判断を保存することができます。これにより、目視検査システムは手動作業の削減だけでなく、業務知識の継承においても役割を担うことになります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 学習データおよびモデル検証コスト | -0.8% | グローバル | 短期(2年以内) |
| レガシー自動化およびMES統合の複雑性 | -0.6% | 北米および欧州、ブラウンフィールド施設 | 中期(2〜4年) |
| クラウドデータ主権と産業用サイバーセキュリティリスク | -0.5% | アジア太平洋中心、欧州 | 中期(2〜4年) |
| ハイミックス・ローボリューム生産におけるモデルドリフト | -0.4% | グローバル、精密製造拠点に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
学習データおよびモデル検証コスト
生産グレードのAI検査モデルには、各関連欠陥クラスのラベル付き画像が必要ですが、体系的な画像アーカイブを持たない企業にとってこれは困難な場合があります。2025年の産業用欠陥検出に向けた能動学習に関する研究では、ハイブリッドサンプリング手法を使用した場合でも、欠陥クラス全体で競争力のあるF1スコアを達成するには2,400枚以上のラベル付きサンプルが必要であることが示されました。[3]Ricardo Pintoら、「産業用欠陥検出のための能動学習:ハイブリッドサンプリング戦略に関する研究」、International Journal of Advanced Manufacturing Technology、link.springer.com このボリュームの収集とラベリングには、検証開始前に数週間を要する場合があります。モデル検証は、ラインの変更、照明の変化、または材料サプライヤーの変更後にも繰り返す必要があります。これらの要件により、ハイミックス施設では概念実証プロジェクトが当初の予算や展開スケジュールを超過する場合があります。合成データは有用ですが、シミュレーション画像が実際の生産画像と異なる微妙な表面テクスチャに対しては信頼性が低くなります。
レガシー自動化およびMES統合の複雑性
AIビジョンの出力は、生産上の意思決定に影響を与えるために、製造実行システム、監視制御システム、プログラマブルロジックコントローラーと接続する必要があります。旧来の施設では、複数のサプライヤーや世代の自動化機器が混在していることが多くあります。これにより、プロトコル変換、ネットワークのアップグレード、情報技術チームと運用技術チーム間の調整が必要になる場合があります。オープンなアプリケーションプログラミングインターフェースを備えた最新の製造実行システムは、数週間で統合をポートできます。独自仕様または保守終了のシステムでは、サイバーセキュリティレビューやネットワークセグメンテーションを含む数ヶ月規模のプロジェクトが必要になる場合があります。そのため、ビジュアル品質検査プラットフォーム市場では、グリーンフィールド施設や専任の自動化チームを持つ大手メーカーでの早期採用が見られる一方、多くのブラウンフィールドサイトでは進捗が遅れています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
商業的フォームファクター別 - 統合システムがリードし、プラットフォームがスケーリングを支援
統合型AIビジョンシステムは2025年の収益の41.83%を占め、商業的フォームファクターにおけるリーディングポジションを維持しています。生産ラインが長時間の設定作業や不明確な責任分担に耐えられない場合、バイヤーは目的特化型のハードウェアとソフトウェアの組み合わせを好みます。単一のサプライヤーがカメラ、光学系、照明、コントローラー、ソフトウェア、技術サポートを提供できます。この構造により、メーカーは高スループットラインにおける展開リスクを低減できます。既存のハードウェア顧客は、マウント機器、ケーブル、照明を交換することなく、AI対応システムにアップグレードできることが多くあります。このアップグレードパスは、既存の機器サプライヤーの更新を支援します。また、ソフトウェア専業ベンダーが単一の購買サイクルでインストール済みシステムを置き換えることを困難にしています。統合製品は、顧客がコンポーネントレベルの選択よりも展開の確実性を優先する場合に引き続き重要です。この傾向は、展開の確実性を優先するバイヤーにとって、ビジュアル品質検査プラットフォーム市場への実用的な参入経路を提供しています。
スタンドアロンAIソフトウェアは、使用可能なカメラインフラを持つメーカーにとって引き続き有効です。これらのバイヤーは、稼働中の産業用カメラおよび関連機器を交換することなく推論機能を追加できます。AI検査サービスには、モデルトレーニング、展開サポート、最適化、マネージドオペレーションが含まれます。これらのサービスは、内部チームが機械学習オペレーション能力を持たない可能性がある製薬、食品安全、規制対象の電子機器分野で有用です。AIビジョンプラットフォームおよびAPIは、複数拠点のメーカーが集中型モデルガバナンスを求めるにつれ、2031年にかけてCAGR 8.27%で拡大する見込みです。Cognexは2026年5月に100社以上の顧客とのベータテストを経てOneVisionを一般提供開始しました。同社は、Essityが以前は1年以上の反復作業を要していたプロセスと比較して1日未満でシーリング検査アプリケーションを構築したこと、Schneider Electricが集中展開後に歩留まりが2倍になったことを報告しました。これらの事例は、検査プログラムが複数の工場に拡大するにつれてプラットフォームがますます重要になっている理由を示しています。


展開アーキテクチャ別 - エッジがリードを維持し、クラウドがモデル管理を支援
エッジまたは組み込みAIは2025年の収益の56.92%を占めました。高速な生産ラインでは、50ミリ秒未満での合否判定が求められることが多くあります。ローカル処理は、工場の稼働要件を満たさない可能性のある安定したインターネット接続への依存も回避します。アジア太平洋および欧州のデータ取り扱い規則は、生産画像を外部クラウドインフラに転送することを制限する場合があります。これらの条件は、カメラまたはライン近傍で推論を実行するシステムを有利にします。エッジインストールは、機密性の高い製品画像を施設内に保持することもできます。このアプローチは、応答速度とローカルデータ制御の両方が不可欠なアプリケーションに特に適しています。クラウドツールの成長にもかかわらず、組み込みシステムが依然として一般的である理由を説明しています。この要件は、顧客がローカル制御と集中管理を比較する中で、ビジュアル品質検査プラットフォーム市場を引き続き形成しています。
オンプレミスサーバーおよびワークステーションは、半導体ウェーハ検査や航空宇宙表面分析に引き続き対応しています。これらのユースケースでは、組み込みコントローラーが提供できる以上の処理能力が必要な場合がある一方、機密画像のローカル制御も求められます。クラウドまたはSaaSは、主にモデルトレーニング、画像アノテーション、バージョン管理、フリート全体のアップデートを目的として、2031年にかけてCAGR 9.12%で拡大する見込みです。パナソニックホールディングスは2026年3月に、オンプレミス、クラウド、ハイブリッド構成を提供するAIビジュアル検査プラットフォームのグローバルライセンスを開始しました。[4]パナソニックホールディングス株式会社、「パナソニックHD、AIビジュアル検査プラットフォームのグローバルライセンスを開始」、パナソニックホールディングス株式会社、news.panasonic.com 同プラットフォームはブロックチェーンベースのデータ整合性管理を含み、モニタリングを通じたモデル開発をサポートしています。国際ロボット連盟は2024年に世界で542,000台の産業用ロボットが設置されたと報告しており、マネージドモデルアップデートの潜在的なエンドポイントとなる設置済みベースが拡大しています。クラウドツールは、すべてのアプリケーションにクラウドベースのランタイム検査を必要とすることなく、ライフサイクル管理をサポートできます。
検査モダリティ別 - 2Dがリードし、スペクトルシステムが検出を拡張
2Dイメージング検査は2025年の収益の65.07%を占め、検査モダリティの中で最大のシェアを持ちます。エリアスキャンおよびラインスキャンカメラシステムは、電子機器、自動車、食品・飲料生産ですでに広く使用されています。その設置済みベースと表面欠陥タスクへの幅広い適合性が、継続的な需要を支えています。AIモデルは、顧客がすべてのカメラハードウェアを交換することなく検出性能を向上させることができます。2025年の研究では、産業用欠陥ベンチマークにおいてAUROC 99.9%が報告され、推論時間はライン速度の運用に適したものでした。これにより、施設は既存の2Dカメラシステムの有効寿命を延ばすことができます。このモダリティは、多くの目視品質管理アプリケーションの実用的な出発点であり続けています。その成熟度は、顧客に多数のインテグレーターと実績あるコンポーネントのプールを提供します。これらの確立されたエコシステムは、従来のビジョンからAI支援検査への低リスクな移行経路を必要とするメーカーにとって、ビジュアル品質検査プラットフォーム市場を支援しています。
3Dイメージングは、精密組み立て検証、溶接ビード形状測定、半導体パッケージング確認での活用が拡大しています。体積情報は、2D画像では明確に示せない問題を解決できます。熱・特殊イメージングは、温度パターンが内部材料状態を示す可能性がある溶接モニタリングや積層造形認証などのアプリケーションをサポートします。マルチスペクトルおよびハイパースペクトル検査は、2031年にかけてCAGR 9.37%で拡大する見込みです。製薬錠剤の検証、食品汚染スクリーニング、EVの電極コーティング検査がこの需要を牽引しています。2026年の系統的レビューでは、スペクトルセンサーが吸収差を通じて表面下の異常を識別できることが示されました。この機能により、メーカーは製品を破壊することなく化学的・材料的特性を検査できます。スペクトルシステムは、表面形状だけでは製品の安全性や品質を確立するのに不十分なタスクに対応します。
オファリング別 - ハードウェアが最大ポジションを維持し、ソフトウェアが継続課金モデルで成長
ハードウェアは2025年の収益の46.74%を占め、最大のオファリングポジションを維持しています。初期インストールには産業用カメラ、光学系、照明、コントローラー、エッジコンピューティングモジュールが必要です。これらのコンポーネントは初期システムコストの大部分を占め、資本集約的な参入障壁を形成しています。レガシーなルールベースカメラをAI対応の組み込みシステムに置き換えることで、ハードウェア需要が増加します。自動車、電子機器、産業メーカーは、数年にわたってアップグレード可能な大規模な設置済みベースを持っています。この交換サイクルにより、ハードウェアサプライヤーは安定した収益基盤を確保しています。また、単一プロバイダーからの完全な製品を好む顧客の間でのポジションも支えています。ハードウェアのリーダーシップはソフトウェアの必要性を排除するものではありませんが、検査ステーションの物理的要件を反映しています。ソフトウェアサブスクリプションモデルが一般化しつつある中でも、ビジュアル品質検査プラットフォーム市場はこの設置済み機器ベースと結びついています。
ソフトウェアは、サブスクリプションおよびプラットフォーム価格設定が一般化するにつれ、2031年にかけてCAGR 7.91%で拡大する見込みです。AIビジョンSaaS、マネージドトレーニング環境、ステーションごとのライセンスにより、一時的な機器支出を継続的な収益に転換できます。KEYENCEは2026年7月に、カスタム32コアプロセッサと搭載AIエンジンを備えたVS-GシリーズAI搭載ビジョンプラットフォームを発表しました。[5]KEYENCE CORPORATION、「VS-GシリーズAI搭載ビジョンプラットフォーム」、KEYENCE CORPORATION、keyence.com 同社は、このプラットフォームが従来のビジョンシステムより最大13倍高速にタスクを処理できると述べています。このオファリングは、ハードウェアサプライヤーがより多くのソフトウェアインテリジェンスを製品に直接組み込んでいる様子を示しています。サービスも、統合、データセット開発、展開後の最適化、マネージド検査オペレーションを含むように拡大しています。これらのサービスは、コンピュータービジョンの専門家を社内に持たないメーカーが、モデル作成から生産利用までのフルライフサイクルを管理するのに役立ちます。
エンドユーザー産業別 - 電子機器がリードし、EVおよびバッテリー製造が最速で拡大
電子機器・半導体は2025年の収益の26.17%を占め、主要なエンドユーザーセグメントとなっています。同セクターは、生産速度において人間の検査員が維持することが困難な許容差での100%インライン検査を必要とします。半導体ウェーハおよびプリント回路基板の検査は、ニューラルネットワークベースの検査の初期商業的適用分野の一つでした。これらの環境にはすでに詳細な欠陥分類体系、画像ライブラリ、測定手順が整備されていました。その基盤により、ビジュアルモデルのトレーニングと検証が容易になりました。電子機器メーカーはまた、検出のわずかな改善でも歩留まりや手直しに影響を与える高スループットラインを運営しています。このセグメントは、マシンビジョンサプライヤーにとってコアな顧客基盤であり続けています。精度への需要は、高度なカメラ、光学系、AIソフトウェアへの需要を引き続き支えています。この長年のユースケースは、新興のエンドユーザー産業が関連機能を採用する中で、ビジュアル品質検査プラットフォーム市場に安定した基盤を提供しています。
EVおよびバッテリー製造は、2031年にかけてCAGR 9.16%で拡大する見込みです。成長はギガファクトリーの拡張と、エネルギー貯蔵生産における障害の高コストに結びついています。IBMとSeres Groupは2026年4月に、中国の3つのスマートファクトリーにわたるAIビジュアル検査展を拡大しました。このプラットフォームは、100以上の検査シナリオに対応するセルフサービスモデルの展開を支援しました。製薬・医療機器メーカーも、検査記録がバッチリリースをサポートし、適正製造規範要件に準拠する必要があるため、採用を拡大しています。自動車、食品・飲料、航空宇宙・防衛、金属・機械は引き続き重要なエンドユーザーグループです。ダイハツは2026年6月に滋賀工場にAI検査システムを導入し、加工されたアルミニウム穴の0.1mm許容差での傷を検出しています。この活用は、以前は手動検査に依存していたパワートレインプロセスにおける採用の深化を反映しています。
地域分析
アジア太平洋は2025年のビジュアル品質検査プラットフォーム市場シェアの39.12%を占めました。同地域は、主要な電子機器・半導体サプライチェーンとEVバッテリー生産能力、確立された工場自動化を組み合わせています。中国、韓国、日本は、製造セクターが大量生産・品質重視の生産ラインを運営しているため、需要の中心的な源泉となっています。2026年1月、中国の工業情報化部と7つの共同省庁が「AI+製造アクションプラン」を発表しました。同プランには、500件のベンチマークAI検査アプリケーションシナリオと1,000件の高性能産業用AIエージェントの目標が含まれています。日本のパターンは、VRAIN Solutionとの共同開発展開で示されるように、カスタマイズされたシステムと知的財産の所有権を重視しています。韓国のディスプレイ・半導体基盤、インドの電子機器生産連動型インセンティブプログラム、オーストラリアの精密製造活動が、最大市場を超えた地域の需要を拡大しています。これらの条件が合わさり、サプライヤーが大量生産・品質重視の製造向けシステムを開発する中で、アジア太平洋はビジュアル品質検査プラットフォーム市場の中心であり続けています。
北米と欧州は、それぞれ第2位と第3位の地域別収益プールです。北米では、航空宇宙・防衛メーカーが、管理された情報を定義されたIT境界内に保持する監査可能なシステムをより重視しています。米国国防総省は2025年11月に、防衛連邦調達規則補足においてCMMC 2.0を正式化し、第三者評価要件が2026年11月にさらなる段階に入ります。これらの要件は、防衛サプライチェーンにおけるオンプレミス検査アーキテクチャへの需要を支援する可能性があります。欧州は、高度な自動車、精密機械、製薬製造と、接続された産業機器のサイバーセキュリティ要件を組み合わせています。フォルクスワーゲングループは2025年にデジタル生産プラットフォームの協力関係を延長し、アウディのIRIS検査システムは2026年にフォルクスワーゲングループの10拠点に展開中でした。この展開は、VDA QMC 5パート3に基づく認定後、組み立て、バッテリー生産、物流、プレスショップ業務をカバーしています。
南米は、より小さな設置済みベースから出発しながらも、2031年にかけて最速の地域CAGRである8.06%を記録する見込みです。ブラジルの自動車組み立て活動、電子機器投資、ニアショアリングトレンドが需要の主な牽引力です。グローバルOEMと取引するサプライヤーは、北米および欧州プログラムで使用される検査基準を満たす必要性が高まっています。中東とアフリカは採用の初期段階にとどまっています。サウジアラビアのビジョン2030プログラムは、表面・溶接検査が有用な石油化学・プロセスアプリケーションへの産業投資を誘導しています。UAEのAI重視の産業戦略は、電子機器・製薬製造クラスターにおける検査の自動化を支援しています。アフリカでは、需要は南アフリカの自動車クラスターに集中しており、サプライヤー監査が継続的なプログラム参加において目視検査能力を重要にする場合があります。

競合ランドスケープ
ビジュアル品質検査プラットフォーム市場は半統合型です。Cognex Corporation、Keyence Corporation、Teledyne Technologies、OMRON Corporation、SICK AG、Basler AGは、広範な設置済みベース、豊富なアプリケーションライブラリ、確立された流通ネットワークを持っています。その優位性は、多くの製造業種にわたる豊富な経験と、複数の国にわたる展開をサポートする能力から生まれています。競争は、カメラの仕様を超えて、モデル、データ、システムアップデートを管理するソフトウェアツールへとシフトしています。Cognexは2026年5月にOneVisionを一般提供開始し、トレーニング、ガバナンス、ローカルランタイム検査のためのクラウドからエッジへのオファリングを拡張しました。BaslerとOrbbecは2026年3月に、統合型産業用3Dビジョンシステムに向けた技術パートナーシップを発表しました。[6]Basler AG、「Basler AGとOrbbec:産業用3Dビジョンに向けた技術パートナーシップ」、Basler AG、baslerweb.com これらの動きは、主要サプライヤーが確立されたカメラポートフォリオにプラットフォームおよび3D機能を追加していることを示しています。
Landing AI、Robovision NV、Qualitas Technologies、Visionary.aiを含むAIネイティブ企業は、ベンダー非依存のハードウェアサポートと低い初期展開コストで競争しています。そのSaaSモデルは、大規模な初期機器購入を正当化できないメーカーにとって魅力的です。最も大きなオープンな機会は、契約電子機器生産、ジョブショップ、特殊化学品処理などのハイミックス・ローボリューム環境にあります。製品が頻繁に変わる場合、静的な検査レシピは効果が低く、これらの環境では持続的なパフォーマンスを証明することが依然として困難です。既存のサプライヤーは、この問題に対処するためにデバイス上の適応とフューショット学習アプローチを開発しています。これらの取り組みにより、新興ソフトウェアプロバイダーがこのギャップに持続的なポジションを構築する能力が制限される可能性があります。顧客はまた、運用技術のサイバーセキュリティレビューと品質管理文書化にも注目しています。これらの要件は、反復可能な展開方法と監査サポートを提供できるサプライヤーを有利にします。
パナソニックホールディングスは2026年3月に、ブロックチェーンベースのデータ整合性管理を備えたオンプレミス、クラウド、ハイブリッドオプションを提供するAIビジュアル検査プラットフォームのグローバルライセンスを開始しました。パナソニックコネクトは2026年6月に、溶接外観検査向けに3DセンシングとAIを組み合わせたBead Eye Mエディションを発売しました。OKIは2026年7月に、Marugo EMS生産サービスラインにAI目視検査技術「メツケ判断AI」を展開し、自動光学検査後の手動レビューを削減することを目指しました。これらの動きは、競争が幅広いAIプラットフォームと特定の産業プロセスに特化したアプリケーションの両方を包含していることを示しています。OMRONも2026年3月にクリーンスーツ環境向けの検出モジュールを発表し、半導体・製薬クリーンルームアプリケーションをサポートしています。サプライヤーランドスケープは、幅広いマシンビジョンの既存プレイヤーと、生産、安全、物流における特定のアプリケーションを追求する企業を組み合わせています。これらの製品発表はまた、高度な検査を特定の工場条件により関連性の高いものにすることで、ビジュアル品質検査プラットフォーム市場を拡大しています。
ビジュアル品質検査プラットフォーム産業のリーダー企業
Cognex Corporation
Keyence Corporation
Teledyne Technologies Incorporated
OMRON Corporation
Siemens AG
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年7月:Keyenceは、カスタム32コアプロセッサと内蔵AIエンジンを搭載し、従来のビジョンシステムより最大13倍高速な処理速度を実現するVS-GシリーズAI搭載高性能ビジョンシステムを発表しました。同システムは、自動インライン外観検査における100%ビジュアルトレーサビリティを目指しており、KEYENCEが検査AIを実験的な機能から堅牢な高スループット生産資産へと移行させることを示しています。
- 2026年7月:OKI電気工業は、「Marugo EMS」生産サービスラインにAI目視検査技術「メツケ判断AI」を展開し、AOI後検査の手動レビュー時間を約80%削減しました。同システムは、良品サンプルのみの学習アルゴリズムと独自の検出技術を組み合わせ、PCBおよび高密度基板製造におけるはんだ欠陥の誤棄却率を抑制しており、2026年7月1日より商業展開を開始しました。
- 2026年6月:パナソニックコネクトは、3Dセンサーとアイ技術を組み合わせた商業用AI溶接外観検査ソリューション「Bead Eye Mエディション」を発売しました。同製品は、溶接検査におけるAI採用を歴史的に制限してきた設定の複雑さに対処し、自動車、金属加工、産業機器メーカーを対象としています。
- 2026年6月:ダイハツ工業は、AIソリューション企業VRAIN Solutionとの協力のもと、日本の滋賀(竜王)工場においてトランスミッション部品向けAIベースの検査システムを導入しました。同システムは、画像認識を使用して加工されたアルミニウム穴内の傷や欠陥を0.1mmの許容差で検出し、熟練した手動検査を代替します。ダイハツとVRAIN Solutionは、画像認識手法に関する特許出願を共同で行いました。
- 2026年5月:Cognex Corporationは、世界100社以上の顧客とのベータテストを経てOneVisionを一般提供開始しました。同プラットフォームのクラウドからエッジへのアーキテクチャにより、クラウドでのAIモデルトレーニングとガバナンスが可能となり、継続的なクラウド接続を必要とせずにCognexエッジハードウェア上でローカルにランタイム検査が実行されます。Essity、Schneider Electric、3Mを含む顧客は、アプリケーション開発の高速化、スループットの向上、グローバルスケールの展開を報告しました。


グローバルビジュアル品質検査プラットフォーム市場レポートの調査範囲
ビジュアル品質検査プラットフォーム市場は、コンピュータービジョン、画像分析、機械学習技術を通じて製品、部品、製造プロセスの自動検査を促進するソフトウェアプラットフォームで構成されています。これらのプラットフォームは、カメラ、センサー、イメージングシステムからビジュアルデータを取得・分析し、欠陥、不整合、品質逸脱をリアルタイムで特定します。製造、自動車、電子機器、食品・飲料、製薬、その他の産業セクターを含む産業が、品質管理の強化、手動検査作業の削減、生産効率の向上、品質基準への準拠確保のためにこれらのプラットフォームを導入しています。
ビジュアル品質検査プラットフォーム市場レポートは、商業的フォームファクター(統合型AIビジョンシステム、スタンドアロンAIソフトウェア、AIビジョンプラットフォームおよびAPI、AI検査サービス)、展開アーキテクチャ(エッジまたは組み込みAI、オンプレミスサーバーまたはワークステーション、クラウドまたはSaaS)、検査モダリティ(2Dイメージング検査、3Dイメージング検査、マルチスペクトルおよびハイパースペクトル検査、熱・特殊イメージング検査)、オファリング(ハードウェア、ソフトウェア、サービス)、エンドユーザー産業(電子機器・半導体、EVおよびバッテリー製造、製薬・医療機器、食品・飲料、自動車、航空宇宙・防衛、金属・機械、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 統合型AIビジョンシステム |
| スタンドアロンAIソフトウェア |
| AIビジョンプラットフォームおよびAPI |
| AI検査サービス |
| エッジまたは組み込みAI |
| オンプレミスサーバーまたはワークステーション |
| クラウドまたはSaaS |
| 2Dイメージング検査 |
| 3Dイメージング検査 |
| マルチスペクトルおよびハイパースペクトル検査 |
| 熱・特殊イメージング検査 |
| ハードウェア |
| ソフトウェア |
| サービス |
| 電子機器・半導体 |
| EVおよびバッテリー製造 |
| 製薬・医療機器 |
| 食品・飲料 |
| 自動車 |
| 航空宇宙・防衛 |
| 金属・機械 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| その他のアフリカ |
| 商業的フォームファクター別 | 統合型AIビジョンシステム | |
| スタンドアロンAIソフトウェア | ||
| AIビジョンプラットフォームおよびAPI | ||
| AI検査サービス | ||
| 展開アーキテクャ別 | エッジまたは組み込みAI | |
| オンプレミスサーバーまたはワークステーション | ||
| クラウドまたはSaaS | ||
| 検査モダリティ別 | 2Dイメージング検査 | |
| 3Dイメージング検査 | ||
| マルチスペクトルおよびハイパースペクトル検査 | ||
| 熱・特殊イメージング検査 | ||
| オファリング別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| エンドユーザー産業別 | 電子機器・半導体 | |
| EVおよびバッテリー製造 | ||
| 製薬・医療機器 | ||
| 食品・飲料 | ||
| 自動車 | ||
| 航空宇宙・防衛 | ||
| 金属・機械 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||


レポートで回答される主要な質問
ビジュアル品質検査プラットフォーム市場の規模はどのくらいですか?
ビジュアル品質検査プラットフォーム市場規模は、2025年の3.57 ビリオン 米ドル、2026年の3.85 ビリオン 米ドルから、2031年までに5.28 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 6.52%を記録すると予測されます。
ビジュアル品質検査プラットフォームにおいてどの展開アーキテクチャがリードしていますか?
エッジまたは組み込みAIは、低レイテンシの意思決定、ローカルデータ制御、信頼性の高い工場運営をサポートするため、2025年の収益シェアの56.92%でリードしています。
EVおよびバッテリーメーカーがAIビジュアル検査を採用する理由は何ですか?
EVおよびバッテリー製造は、深刻な安全・賠償責任リスクをもたらす欠陥のトレーサブルな検査が必要なため、2031年にかけてCAGR 9.16%で拡大する見込みです。
最も成長が速い検査モダリティはどれですか?
マルチスペクトルおよびハイパースペクトル検査は、製薬、食品安全、バッテリーコーティングの用途に支えられ、2031年にかけてCAGR 9.37%で成長する見込みです。
AI検査システムの広範な展開を制限するものは何ですか?
ラベル付きトレーニングデータ、繰り返しのモデル検証、旧来の製造システムとの統合が、プロジェクトコストとスケジュールを延長する可能性があります。
ビジュアル品質検査プラットフォームにおいて最も成長が速い地域はどこですか?
南米は、ブラジルの自動車・電子機器製造とニアショアリング活動に支えられ、2031年にかけてCAGR 8.06%で拡大する見込みです。
最終更新日:



