
Marktgröße und Marktanteil für visuelle Qualitätsinspektionsplattformen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.85 Milliarden US-Dollar |
| Marktgröße (2031) | 5.28 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.52 % |
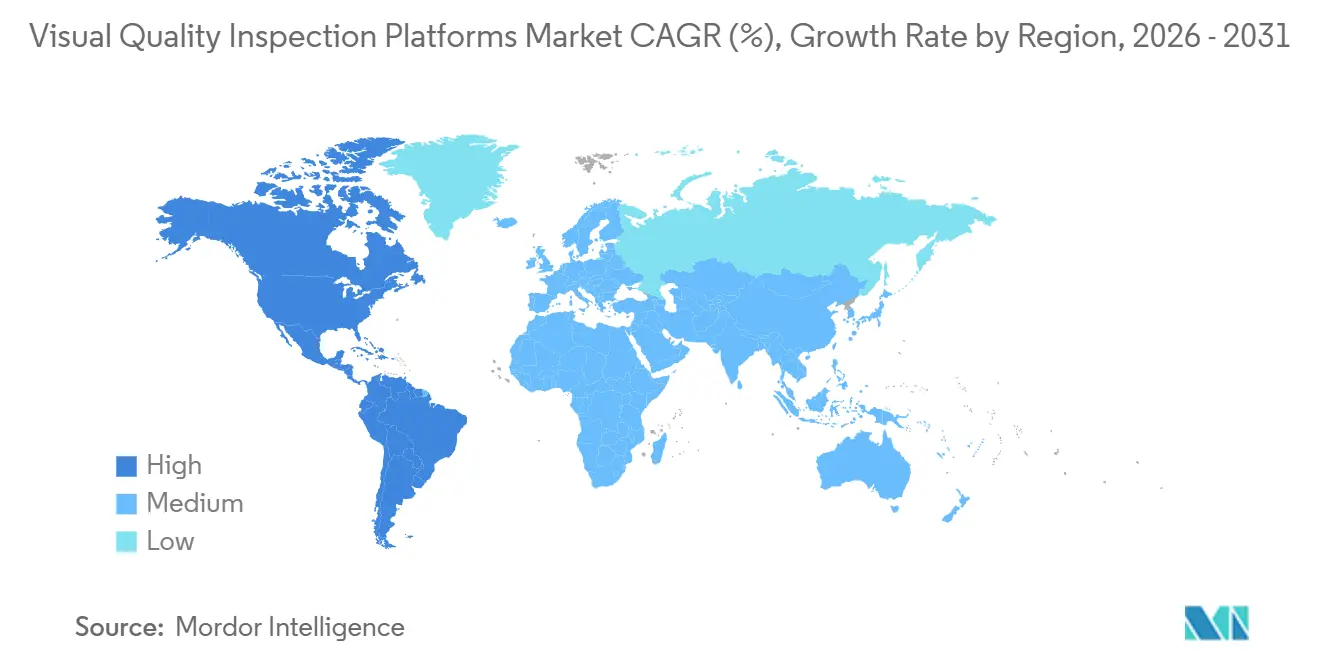
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
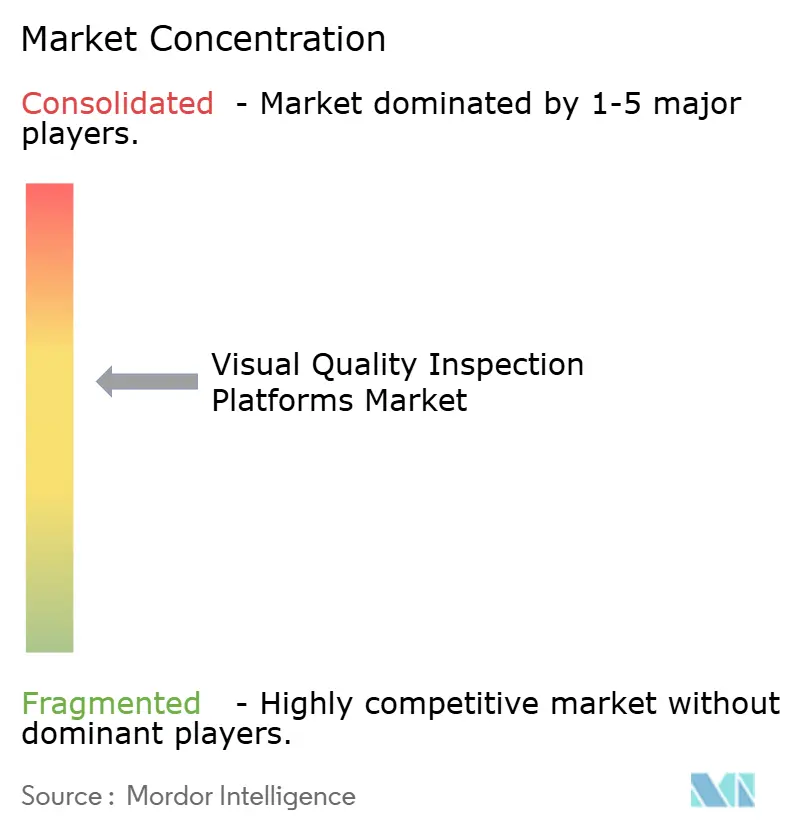
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für visuelle Qualitätsinspektionsplattformen von Mordor Intelligence
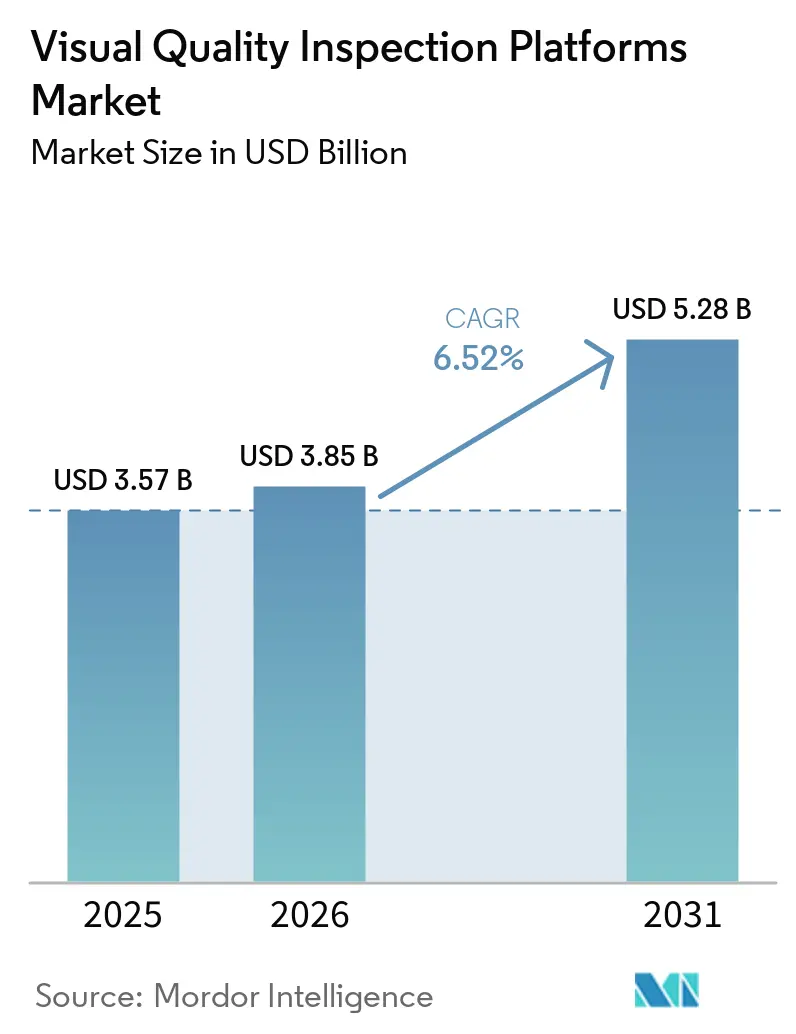
Die Marktgröße für visuelle Qualitätsinspektionsplattformen wird voraussichtlich von 3,57 Milliarden USD im Jahr 2025 und 3,85 Milliarden USD im Jahr 2026 auf 5,28 Milliarden USD bis 2031 anwachsen, was einer CAGR von 6,52 % zwischen 2026 und 2031 entspricht. Sinkende Edge-Computing-Kosten, ein breiteres Spektrum an Deep-Learning-Anwendungsfällen und strengere Qualitätsanforderungen fördern die Einführung in industriellen Produktionslinien. Hersteller nutzen diese Systeme, um manuelle Inspektionsfehler in Bereichen zu reduzieren, in denen ein fehlerhaftes Teil hohe Sicherheits-, Rückruf- oder Compliance-Kosten verursachen kann. Der Markt für visuelle Qualitätsinspektionsplattformen entwickelt sich von spezialisierten Elektroniканwendungen hin zu einem breiteren Einsatz in mittelgroßen und großen Fertigungsanlagen. Anbieter kombinieren Kameras, Optik, Beleuchtung, Verarbeitung und Software zu integrierten Produkten, während Plattformanbieter die Verwaltung von Modellen über mehrere Standorte hinweg vereinfachen. Datenverfügbarkeit, Modellvalidierung, Cybersicherheit und die Integration in ältere Fabriksysteme prägen weiterhin Kaufentscheidungen und Bereitstellungspläne.
Wichtigste Erkenntnisse des Berichts
- Nach kommerziellem Formfaktor hielten integrierte KI-Visionssysteme im Jahr 2025 einen Marktanteil von 41,83 % am Markt für visuelle Qualitätsinspektionsplattformen, während KI-Visionsplattformen und APIs bis 2031 voraussichtlich mit einer CAGR von 8,27 % wachsen werden.
- Nach Bereitstellungsarchitektur hielt Edge- oder eingebettete KI im Jahr 2025 einen Umsatzanteil von 56,92 %, während Cloud oder SaaS bis 2031 voraussichtlich mit einer CAGR von 9,12 % wachsen wird.
- Nach Inspektionsmodalität hielt die 2D-Bildgebungsinspektion im Jahr 2025 einen Umsatzanteil von 65,07 %, während die multispektrale und hyperspektrale Inspektion bis 2031 voraussichtlich mit einer CAGR von 9,37 % wachsen wird.
- Nach Angebot hielt Hardware im Jahr 2025 einen Umsatzanteil von 46,74 % im Markt für visuelle Qualitätsinspektionsplattformen, während Software bis 2031 voraussichtlich mit einer CAGR von 7,91 % wachsen wird.
- Nach Endnutzerbranche hielten Elektronik und Halbleiter im Jahr 2025 einen Umsatzanteil von 26,17 %, während die EV- und Batterieherstellung bis 2031 voraussichtlich mit einer CAGR von 9,16 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 39,12 %, während Südamerika bis 2031 voraussichtlich mit einer CAGR von 8,06 % im Markt für visuelle Qualitätsinspektionsplattformen wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| KI-basierte Fehlererkennung und -klassifizierung | +1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Qualitätsanforderungen in der EV- und Batterieherstellung | +1.2% | Asien-Pazifik, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Sinkende Edge-KI-Rechenkosten | +1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Arbeitskräftemangel im Qualitätsbetrieb | +0.8% | Nordamerika und Europa, Ausstrahlungseffekte auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Fabrikdigitalisierung und Investitionen in Industrie 4.0 | +0.7% | Asien-Pazifik als Kern, Europa, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Regulatorische Rückverfolgbarkeits- und Validierungsanforderungen | +0.5% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-basierte Fehlererkennung und -klassifizierung
Deep-Learning-Visionsmodelle können Oberflächenfehler mit Toleranzen unter 100 Mikrometern über verschiedene Materialtypen hinweg klassifizieren. Regelbasierte Systeme erfordern häufig eine manuelle Neukalibrierung, wenn sich Produkte, Materialien oder Beleuchtungsbedingungen ändern. Eine Studie in Scientific Reports aus dem Jahr 2026 ergab, dass Architekturen zur mehrskaligen kontextuellen Erkennung mAP50-Werte von über 95 % auf industriellen Fehlerbenchmarks erzielten und dabei mehr als 100 Bilder pro Sekunde verarbeiteten. Diese Leistung unterstützt den Echtzeiteinsatz auf Fabriklinien mit begrenzter Latenztoleranz. Der Markt für visuelle Qualitätsinspektionsplattformen profitiert davon, weil Hersteller ein bestehendes Inspektions-Setup mit weniger Neubeschriftungszyklen auf neue Lagereinheiten ausweiten können. Eine Studie aus dem Jahr 2025 zur CLIP-MDC-Architektur berichtete von einem AUROC von 99,9 % auf dem MVTec-AD-Datensatz und einer durchschnittlichen Inferenzgeschwindigkeit von 6,6 Millisekunden, was zeigt, wie schnellere Inferenz und verbesserte Genauigkeit häufige Produktwechsel unterstützen können.
Qualitätsanforderungen in der EV- und Batterieherstellung
Die Batterieherstellung erfordert eine genaue Kontrolle von Füge-, Dichtungs-, Montage- und Wärmebedingungen, da ein fehlerhaftes Bauteil mit schwerwiegenden Sicherheitsfolgen in ein fertiges Paket gelangen kann. Ein fehlerhafter Zellverbinder kann nicht wie ein gewöhnlicher Antriebsstrangfehler behandelt werden, und ein unentdecktes Problem kann das Risiko eines thermischen Durchgehens, von Rückrufaktionen und Haftungsansprüchen erhöhen. Das VisionTools-Angebot von Atlas Copco nutzt KI-basierte Verifikation für Füge-, Dichtungs- und Montageschritte in Batterielinien, wobei die Anomalieerkennung Korrekturmaßnahmen während der Produktion unterstützt.[1] Die erweiterte Verifikation mit V60-Software unterstützt auch die thermische Profilierung von Zellmodulen. Untersuchungen zu Laserschweißnähten von Lithium-Ionen-Pouchzellen ergaben, dass ein mit synthetischen Daten trainierter KI-Klassifikator eine Präzision von 0,94 und einen Recall von 0,98 erzielte. Diese Anwendungen machen die kombinierte 2D-, 3D- und Wärmebildinspektion relevanter, da Batteriehersteller nachvollziehbare Inspektionsnachweise für die Hochvolumenproduktion benötigen.
Sinkende Edge-KI-Rechenkosten
Kostengünstigere Edge-Verarbeitung hilft Fabriken, KI-Inferenz näher an Kameras und Produktionsanlagen zu platzieren. Im Jahr 2026 arbeiten neuronale Verarbeitungseinheiten und Edge-fokussierte Grafikprozessoren mit Leistungsaufnahmen unter 15 Watt, was lüfterlose und robuste Installationen in Fabrikumgebungen praktischer macht. Cognex brachte im April 2026 den In-Sight 6900 Vision Controller mit NVIDIA-Jetson-Verarbeitung und 157 TOPS KI-Rechenleistung für neuronale Netzwerkinspektionsaufgaben auf den Markt. Im Mai 2026 stellte Cognex den In-Sight 3900 mit Qualcomm-Dragonwing-Verarbeitung vor, der eine Bildgebung mit bis zu 25 MP und eine viermal schnellere Verarbeitungsgeschwindigkeit als sein Vorgänger bietet. Diese Produkte reduzieren die Abhängigkeit von einem externen PC und vereinfachen das Systemdesign für Verpackungs-, Automobil- und Elektroniklinien. Der Markt für visuelle Qualitätsinspektionsplattformen kann daher Lebensmittel-, Getränke- und mittelständische Automobilzulieferer erreichen, die die Bereitstellung aufgrund von Integrations- und Hardwarekosten verzögert hatten.
Arbeitskräftemangel im Qualitätsbetrieb
Der Arbeitskräftemangel erhöht den Wert von Systemen, die repetitive visuelle Prüfungen durchführen können, ohne auf knappes Inspektionspersonal angewiesen zu sein. In der ETQ-Umfrage aus dem Jahr 2025 unter 752 Qualitätsleitern in den Vereinigten Staaten, dem Vereinigten Königreich und Deutschland gaben 70 % der US-amerikanischen Befragten an, dass der Arbeitskräftemangel ihre Organisationen betroffen habe. Von den betroffenen Befragten gaben 88 % an, dass der Mangel die Produkt- oder Dienstleistungsqualität beeinträchtigt habe.[2] Die Umfrage ergab auch, dass 45 % KI-Anwendungen zur Erkennung von Fabrikfehlern als eingesetzte oder geplante Maßnahme nannten, während 49 % planten, KI innerhalb von 2 Jahren einzuführen, und 60 % planten, die Qualitätsausgaben zu erhöhen. Historische Inspektionsbilder können das Urteilsvermögen erfahrener Inspektoren bewahren, die die Belegschaft verlassen. Dies gibt visuellen Inspektionssystemen eine Rolle bei der Erhaltung von Betriebswissen sowie bei der Reduzierung manueller Arbeitsbelastung.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Kosten für Trainingsdaten und Modellvalidierung | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Integration von Legacy-Automatisierung und MES | -0.6% | Nordamerika und Europa, Bestandsanlagen | Mittelfristig (2–4 Jahre) |
| Cloud-Datensouveränität und Exposition gegenüber industrieller Cybersicherheit | -0.5% | Asien-Pazifik als Kern, Europa | Mittelfristig (2–4 Jahre) |
| Modell-Drift in der Hoch-Mix-Niedrigvolumen-Produktion | -0.4% | Global, konzentriert in Präzisionsfertigungszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten für Trainingsdaten und Modellvalidierung
KI-Inspektionsmodelle in Produktionsqualität benötigen beschriftete Bilder für jede relevante Fehlerklasse, was für Unternehmen ohne systematische Bildarchive schwierig sein kann. Eine Studie aus dem Jahr 2025 zum aktiven Lernen für die industrielle Fehlererkennung ergab, dass wettbewerbsfähige F1-Werte mehr als 2.400 beschriftete Proben über Fehlerklassen hinweg erforderten, selbst wenn hybride Stichprobenmethoden verwendet wurden.[3] Das Sammeln und Beschriften dieses Volumens kann Wochen dauern, bevor die Validierung beginnt. Die Modellvalidierung muss auch nach einer Linienänderung, unterschiedlicher Beleuchtung oder einem Wechsel des Materiallieferanten wiederholt werden. Diese Anforderungen können Hochmix-Anlagen mit Proof-of-Concept-Projekten zurücklassen, die ihr ursprüngliches Budget oder ihren Bereitstellungsplan überschreiten. Synthetische Daten können helfen, sind aber für subtile Oberflächentexturen weniger zuverlässig, bei denen simulierte Bilder von tatsächlichen Produktionsbildern abweichen.
Komplexität der Integration von Legacy-Automatisierung und MES
KI-Visionsausgaben müssen mit Manufacturing-Execution-Systemen, übergeordneten Steuerungssystemen und speicherprogrammierbaren Steuerungen verbunden werden, um Produktionsentscheidungen zu beeinflussen. Ältere Anlagen kombinieren häufig Automatisierungsgeräte von mehreren Anbietern und Generationen. Dies kann Protokollübersetzung, Netzwerk-Upgrades und Koordination zwischen Informationstechnologie- und Betriebstechnologieteams erfordern. Moderne Manufacturing-Execution-Systeme mit offenen Programmierschnittstellen können die Integration in Wochen unterstützen. Proprietäre oder abgekündigte Systeme können mehrmonatige Projekte erfordern, einschließlich Cybersicherheitsüberprüfungen und Netzwerksegmentierung. Der Markt für visuelle Qualitätsinspektionsplattformen verzeichnet daher eine frühere Einführung in Greenfield-Anlagen und bei großen Herstellern mit dedizierten Automatisierungsteams, während viele Bestandsanlagen langsamer voranschreiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach kommerziellem Formfaktor – Integrierte Systeme führen, während Plattformen die Skalierung unterstützen
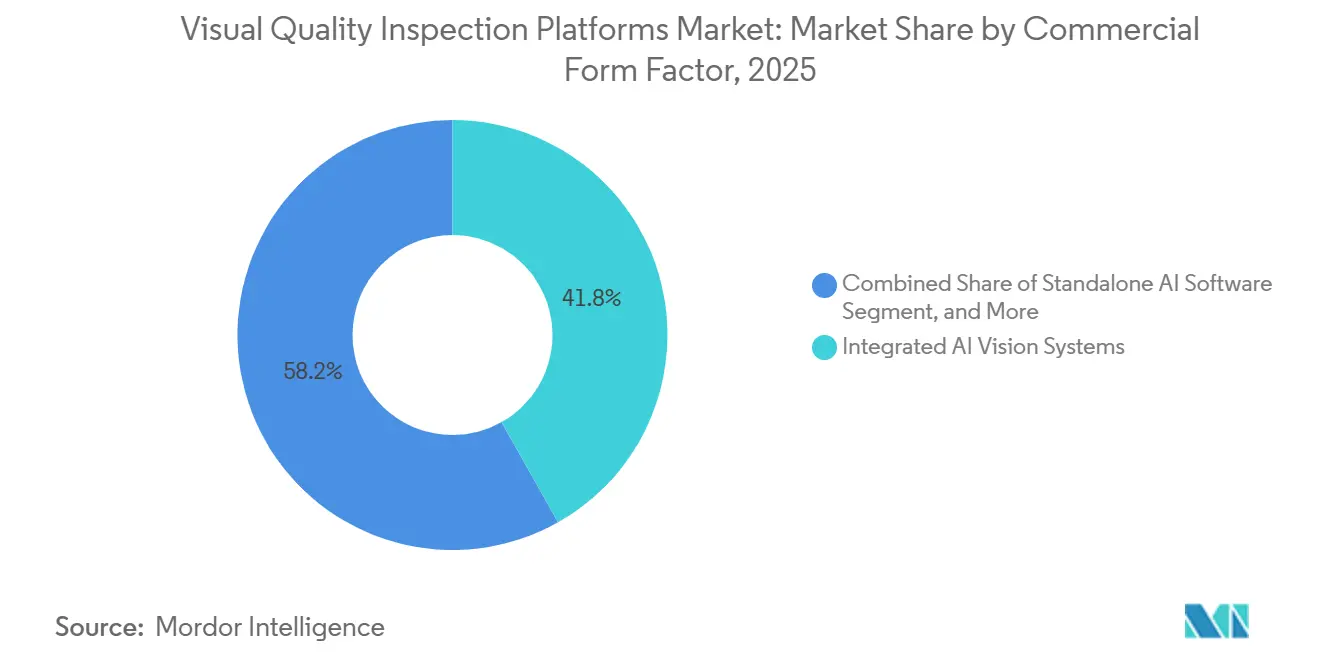
Integrierte KI-Visionssysteme hielten im Jahr 2025 einen Umsatzanteil von 41,83 % und nahmen damit die führende Position nach kommerziellem Formfaktor ein. Käufer bevorzugen zweckgebundene Hardware-Software-Kombinationen, wenn eine Produktionslinie keine längere Konfigurationsarbeit oder unklare Verantwortlichkeiten tolerieren kann. Ein einziger Anbieter kann Kamera, Optik, Beleuchtung, Steuerung, Software und technischen Support bereitstellen. Diese Struktur hilft Herstellern, das Bereitstellungsrisiko auf Hochdurchsatzlinien zu reduzieren. Bestehende Hardwarekunden können häufig auf KI-fähige Systeme aufrüsten, ohne Montageausrüstung, Verkabelung oder Beleuchtung ersetzen zu müssen. Dieser Upgrade-Pfad unterstützt Verlängerungen für etablierte Geräteanbieter. Er erschwert es auch Software-only-Anbietern, ein installiertes System in einem einzigen Kaufzyklus zu ersetzen. Integrierte Produkte bleiben wichtig, wenn der Kunde ein definiertes Inspektionssystem anstelle einer separat zusammengestellten Lösung wünscht. Diese Präferenz gibt dem Markt für visuelle Qualitätsinspektionsplattformen einen praktischen Einstiegsweg für Käufer, die Bereitstellungssicherheit gegenüber der Auswahl auf Komponentenebene priorisieren.
Eigenständige KI-Software bleibt für Hersteller mit nutzbarer Kamerainfrastruktur relevant. Diese Käufer können Inferenzfähigkeiten hinzufügen, ohne funktionierende Industriekameras und zugehörige Geräte zu ersetzen. KI-Inspektionsdienste umfassen Modelltraining, Bereitstellungsunterstützung, Optimierung und verwalteten Betrieb. Diese Dienste sind in pharmazeutischen, lebensmittelsicherheits- und regulierten Elektronikumgebungen nützlich, in denen interne Teams möglicherweise keine Machine-Learning-Operations-Fähigkeiten haben. KI-Visionsplattformen und APIs werden bis 2031 voraussichtlich mit einer CAGR von 8,27 % wachsen, da Hersteller mit mehreren Standorten eine zentralisierte Modellverwaltung anstreben. Cognex machte OneVision im Mai 2026 nach Beta-Tests mit mehr als 100 Kunden allgemein verfügbar. Das Unternehmen berichtete, dass Essity eine Dichtungsinspektion in weniger als 1 Tag aufgebaut hat, verglichen mit einem früheren Prozess, der mehr als 1 Jahr Iteration erforderte, während Schneider Electric nach einer zentralisierten Bereitstellung eine Verdoppelung der Ausbeute meldete. Diese Fälle zeigen, warum Plattformen zunehmend wichtiger werden, wenn Inspektionsprogramme auf mehrere Werke ausgeweitet werden.

Nach Bereitstellungsarchitektur – Edge behält seine Führung, während Cloud das Modellmanagement unterstützt
Edge- oder eingebettete KI machte im Jahr 2025 56,92 % des Umsatzes aus. Schnelle Produktionslinien erfordern häufig Bestanden-oder-Nicht-Bestanden-Entscheidungen in weniger als 50 Millisekunden. Die lokale Verarbeitung vermeidet auch die Abhängigkeit von einer ununterbrochenen Internetverbindung, die möglicherweise nicht den Betriebszeitanforderungen der Fabrik entspricht. Datenverarbeitungsregeln in Asien-Pazifik und Europa können die Übertragung von Produktionsbildern an externe Cloud-Infrastrukturen einschränken. Diese Bedingungen begünstigen Systeme, die Inferenz an der Kamera oder in der Nähe der Linie ausführen. Edge-Installationen können auch sensible Produktbilder innerhalb der Anlage halten. Dieser Ansatz ist besonders geeignet für Anwendungen, bei denen sowohl Reaktionsgeschwindigkeit als auch lokale Datenkontrolle wesentlich sind. Er erklärt, warum eingebettete Systeme trotz des Wachstums von Cloud-Tools verbreitet bleiben. Diese Anforderung prägt weiterhin den Markt für visuelle Qualitätsinspektionsplattformen, da Kunden lokale Kontrolle mit zentralisiertem Management vergleichen.
On-Premise-Server und Workstations bedienen weiterhin die Halbleiterwafer-Inspektion und die Luft- und Raumfahrt-Oberflächenanalyse. Diese Anwendungsfälle benötigen möglicherweise mehr Verarbeitungskapazität, als ein eingebetteter Controller bereitstellen kann, während sie dennoch eine lokale Kontrolle sensibler Bilder erfordern. Cloud oder SaaS wird bis 2031 voraussichtlich mit einer CAGR von 9,12 % wachsen, hauptsächlich für Modelltraining, Bildannotation, Versionskontrolle und flottenweit gültige Updates. Panasonic Holdings begann im März 2026 mit der globalen Lizenzierung seiner KI-Plattform für visuelle Inspektion und bietet On-Premise-, Cloud- und Hybridkonfigurationen an.[4] Die Plattform umfasst ein Blockchain-basiertes Datenintegritätsmanagement und unterstützt die Modellentwicklung durch Überwachung. Die Internationale Vereinigung für Robotik meldete im Jahr 2024 weltweit 542.000 Installationen von Industrierobotern und schafft damit eine wachsende installierte Basis potenzieller Endpunkte für verwaltete Modell-Updates. Cloud-Tools können daher das Lebenszyklusmanagement unterstützen, ohne dass für jede Anwendung eine Cloud-basierte Laufzeitinspektion erforderlich ist.
Nach Inspektionsmodalität – 2D führt, während Spektralsysteme die Erkennung erweitern
Die 2D-Bildgebungsinspektion machte im Jahr 2025 65,07 % des Umsatzes aus und hatte damit den größten Anteil an den Inspektionsmodalitäten. Flächenscan- und Zeilenscan-Kamerasysteme sind bereits in der Elektronik-, Automobil- sowie Lebensmittel- und Getränkeproduktion weit verbreitet. Ihre installierte Basis und die breite Eignung für Oberflächenfehleraufgaben unterstützen die anhaltende Nachfrage. KI-Modelle können die Erkennungsleistung verbessern, ohne dass Kunden die gesamte Kamerahardware ersetzen müssen. Eine Studie aus dem Jahr 2025 berichtete von einem AUROC von 99,9 % auf industriellen Fehlerbenchmarks mit Inferenzzeiten, die für Liniengeschwindigkeitsbetrieb geeignet sind. Dies ermöglicht es Anlagen, die Nutzungsdauer etablierter 2D-Kamerasysteme zu verlängern. Die Modalität bleibt der praktische Ausgangspunkt für viele visuelle Qualitätskontrollanwendungen. Ihre Reife gibt Kunden auch einen großen Pool an Integratoren und bewährten Komponenten. Diese etablierten Ökosysteme unterstützen den Markt für visuelle Qualitätsinspektionsplattformen, wo Hersteller einen risikoärmeren Weg von der konventionellen Vision zur KI-gestützten Inspektion benötigen.
3D-Bildgebung gewinnt an Bedeutung bei der Präzisionsmontageprüfung, der Schweißnahtgeometriemessung und der Bestätigung von Halbleitergehäusen. Volumetrische Informationen können Probleme lösen, die ein 2D-Bild nicht klar zeigen kann. Wärme- und Spezialbildgebung unterstützt Anwendungen wie Schweißüberwachung und Zertifizierung der additiven Fertigung, bei denen Temperaturmuster auf innere Materialbedingungen hinweisen können. Die multispektrale und hyperspektrale Inspektion wird bis 2031 voraussichtlich mit einer CAGR von 9,37 % wachsen. Die Überprüfung pharmazeutischer Tabletten, die Lebensmittelkontaminationsuntersuchung und die Prüfung von EV-Elektrodenbeschichtungen treiben diese Nachfrage an. Eine systematische Überprüfung aus dem Jahr 2026 ergab, dass Spektralsensoren Anomalien im Untergrund durch Absorptionsunterschiede identifizieren können. Diese Fähigkeit hilft Herstellern, chemische und materielle Eigenschaften zu prüfen, ohne das Produkt zu zerstören. Spektralsysteme adressieren daher Aufgaben, bei denen die Oberflächengeometrie allein nicht ausreicht, um die Produktsicherheit oder -qualität festzustellen.
Nach Angebot – Hardware hält die größte Position, während Software durch wiederkehrende Modelle wächst
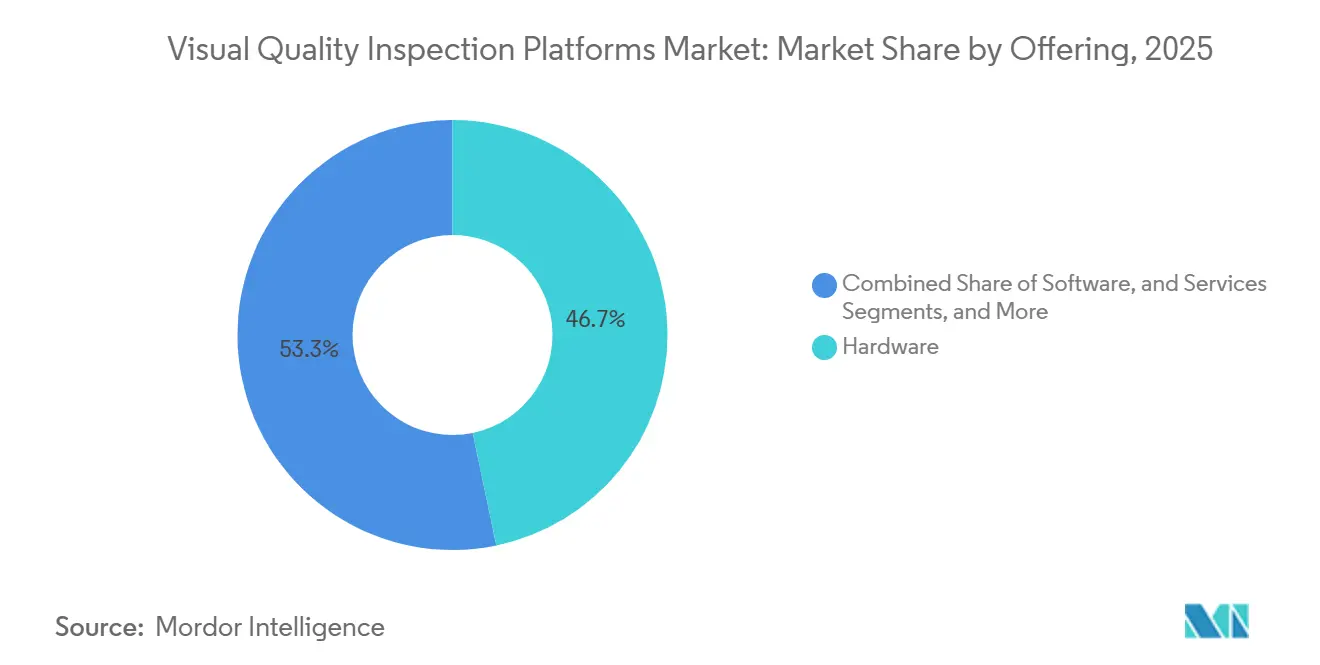
Hardware machte im Jahr 2025 46,74 % des Umsatzes aus und hatte damit die größte Angebotsposition. Erstinstallationen erfordern Industriekameras, Optik, Beleuchtung, Steuerungen und Edge-Computing-Module. Diese Komponenten machen einen Großteil der anfänglichen Systemkosten aus und schaffen einen kapitalintensiven Einstiegspunkt. Der Ersatz älterer regelbasierter Kameras durch KI-fähige eingebettete Systeme erhöht die Hardwarenachfrage. Automobil-, Elektronik- und Industriehersteller verfügen über eine große installierte Basis, die über mehrere Jahre aufgerüstet werden kann. Dieser Ersatzzyklus gibt Hardwareanbietern eine stabile Umsatzbasis. Er unterstützt auch ihre Position bei Kunden, die ein vollständiges Produkt von einem einzigen Anbieter bevorzugen. Die Führungsposition der Hardware beseitigt nicht den Bedarf an Software, spiegelt aber die physischen Anforderungen einer Inspektionsstation wider. Der Markt für visuelle Qualitätsinspektionsplattformen bleibt an diese installierte Gerätebasis gebunden, auch wenn Software-Abonnementmodelle häufiger werden.
Software wird bis 2031 voraussichtlich mit einer CAGR von 7,91 % wachsen, da Abonnement- und Plattformpreismodelle häufiger werden. KI-Vision-SaaS, verwaltete Trainingsumgebungen und Lizenzen pro Station können einmalige Geräteausgaben in wiederkehrende Einnahmen umwandeln. KEYENCE stellte im Juli 2026 die KI-gestützte Visionsplattform der VS-G-Serie mit einem benutzerdefinierten 32-Kern-Prozessor und einer integrierten KI-Engine vor.[5] Das Unternehmen erklärte, dass die Plattform Aufgaben bis zu 13-mal schneller verarbeiten kann als herkömmliche Visionssysteme. Das Angebot zeigt, wie Hardwareanbieter mehr Software-Intelligenz direkt in ihre Produkte einbetten. Dienstleistungen werden auch ausgeweitet, um Integration, Datensatzentwicklung, Post-Deployment-Optimierung und verwalteten Inspektionsbetrieb einzuschließen. Diese Dienste helfen Herstellern ohne interne Computer-Vision-Spezialisten, den gesamten Lebenszyklus zu verwalten, von der Modellerstellung bis zum Produktionseinsatz.
Nach Endnutzerbranche – Elektronik führt, während EV- und Batterieherstellung am schnellsten wächst
Elektronik und Halbleiter machten im Jahr 2025 26,17 % des Umsatzes aus und waren damit das führende Endnutzersegment. Der Sektor erfordert eine 100-prozentige In-Line-Inspektion bei Toleranzen, die für menschliche Inspektoren bei Produktionsgeschwindigkeiten schwer aufrechtzuerhalten sind. Die Halbleiterwafer- und Leiterplatteninspektion gehörte zu den frühen kommerziellen Einsatzgebieten für auf neuronalen Netzen basierende Inspektion. Diese Umgebungen verfügten bereits über detaillierte Fehlertaxonomien, Bildbibliotheken und Messverfahren. Diese Grundlage erleichterte das Training und die Validierung visueller Modelle. Elektronikhersteller betreiben auch Hochdurchsatzlinien, bei denen selbst kleine Verbesserungen bei der Erkennung Ausbeute und Nacharbeit beeinflussen können. Das Segment bleibt eine Kernkundenbasis für Maschinenvisionsanbieter. Sein Bedarf an Präzision unterstützt weiterhin die Nachfrage nach fortschrittlichen Kameras, Optik und KI-Software. Dieser langjährige Anwendungsfall bietet dem Markt für visuelle Qualitätsinspektionsplattformen eine stabile Basis, während neuere Endnutzerbranchen verwandte Fähigkeiten übernehmen.
Die EV- und Batterieherstellung wird bis 2031 voraussichtlich mit einer CAGR von 9,16 % wachsen. Das Wachstum ist mit der Gigafactory-Expansion und den hohen Kosten von Ausfällen in der Energiespeicherproduktion verbunden. IBM und Seres Group weiteten im April 2026 eine KI-Sichtprüfungsbereitstellung auf 3 intelligente Fabriken in China aus. Die Plattform unterstützte die Einführung eines Self-Service-Modells für mehr als 100 Inspektionsszenarien. Pharmazeutische und Medizingeräte-Hersteller erhöhen ebenfalls die Einführung, da Inspektionsnachweise die Chargenfreigabe unterstützen und die Anforderungen der Guten Herstellungspraxis erfüllen müssen. Automobil, Lebensmittel und Getränke, Luft- und Raumfahrt sowie Verteidigung und Metalle und Maschinen bleiben bedeutende Endnutzergruppen. Daihatsu setzte im Juni 2026 ein KI-Inspektionssystem in seinem Werk in Shiga ein, um Kratzer in bearbeiteten Aluminiumbohrungen mit einer Toleranz von 0,1 mm zu erkennen. Dieser Einsatz spiegelt eine tiefere Einführung in Antriebsstrangprozessen wider, die zuvor auf manuelle Inspektionsmethoden angewiesen waren.
Geografische Analyse
APAC-Markt für visuelle Qualitätsinspektionsplattformen
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 39,12 % am Markt für visuelle Qualitätsinspektionsplattformen. Die Region vereint bedeutende Elektronik- und Halbleiter-Lieferketten mit EV-Batteriekapazitäten und einer etablierten Fabrikautomatisierung. China, Südkorea und Japan sind zentrale Nachfragequellen, da ihre Fertigungssektoren hochvolumige, qualitätssensitive Produktionslinien betreiben. Im Januar 2026 veröffentlichten Chinas Ministerium für Industrie und Informationstechnologie sowie 7 Ko-Ministerien den KI-Plus-Fertigungsaktionsplan. Der Plan umfasst Ziele für 500 Referenz-KI-Inspektionsanwendungsszenarien und 1.000 leistungsstarke industrielle KI-Agenten. Japans Muster betont maßgeschneiderte Systeme und geistiges Eigentum, wie die gemeinsam entwickelte Implementierung von Daihatsu mit VRAIN Solution zeigt. Südkoreas Display- und Halbleiterbasis, Indiens Programm für produktionsgebundene Anreize in der Elektronikindustrie sowie Australiens Präzisionsfertigungsaktivitäten erweitern die regionale Nachfrage über die größten Märkte hinaus. Zusammen halten diese Bedingungen Asien-Pazifik im Mittelpunkt des Marktes für visuelle Qualitätsinspektionsplattformen, während Anbieter Systeme für hochvolumige und qualitätssensitive Fertigung entwickeln.
Markt für visuelle Qualitätsinspektionsplattformen in Nordamerika und Europa
Nordamerika und Europa sind der zweit- und drittgrößte regionale Umsatzpool. In Nordamerika legen Luft- und Raumfahrt- sowie Verteidigungshersteller zunehmend Wert auf prüfbare Systeme, die kontrollierte Informationen innerhalb definierter IT-Grenzen halten. Das US-Verteidigungsministerium hat CMMC 2.0 im Defense Federal Acquisition Regulation Supplement im November 2025 formalisiert, wobei die obligatorischen Anforderungen an Drittparteienbewertungen im November 2026 in eine weitere Phase eintreten. Diese Anforderungen können die Nachfrage nach On-Premise-Inspektionsarchitekturen in Verteidigungslieferketten unterstützen. Europa verbindet fortschrittliche Automobil-, Präzisionsmaschinen- und Pharmafertigung mit Cybersicherheitsanforderungen für vernetzte Industrieanlagen. Die Volkswagen Group erweiterte im Jahr 2025 ihre Zusammenarbeit im Rahmen der Digitalen Produktionsplattform, während Audis IRIS-Inspektionssystem im Jahr 2026 an 10 Standorten der Volkswagen Group eingeführt wurde. Der Rollout umfasst Montage, Batterieproduktion, Logistik und Presswerk-Betrieb nach der Qualifizierung gemäß VDA QMC 5 Teil 3.
Markt für visuelle Qualitätsinspektionsplattformen im Nahen Osten und Afrika sowie in Südamerika
Südamerika wird voraussichtlich mit dem schnellsten regionalen CAGR von 8,06 % bis 2031 wachsen, obwohl es von einer kleineren installierten Basis ausgeht. Brasiliens Automobilmontageaktivitäten, Elektronikinvestitionen und Nearshoring-Trends sind die Haupttreiber der Nachfrage. Zulieferer, die mit globalen OEMs zusammenarbeiten, müssen zunehmend die Inspektionsstandards erfüllen, die in nordamerikanischen und europäischen Programmen verwendet werden. Der Nahe Osten und Afrika befinden sich noch in früheren Phasen der Einführung. Das Vision-2030-Programm Saudi-Arabiens lenkt Industrieinvestitionen in Richtung petrochemischer und Prozessanwendungen, bei denen Oberflächen- und Schweißnahtinspektion nützlich sein kann. Die KI-fokussierte Industriestrategie der VAE unterstützt die Automatisierung von Inspektionen in Elektronik- und Pharmafertigungsclustern. In Afrika konzentriert sich die Nachfrage auf den Automobilcluster Südafrikas, wo Lieferantenaudits visuelle Inspektionsfähigkeiten für die laufende Programmteilnahme wichtig machen können.
Wettbewerbslandschaft
Der Markt für visuelle Qualitätsinspektionsplattformen ist halbkonsolidiert. Cognex Corporation, Keyence Corporation, Teledyne Technologies, OMRON Corporation, SICK AG und Basler AG verfügen über breite installierte Basen, umfangreiche Anwendungsbibliotheken und etablierte Vertriebsnetze. Ihr Vorteil ergibt sich aus umfangreicher Erfahrung in vielen Fertigungsbranchen und der Fähigkeit, Bereitstellungen in mehreren Ländern zu unterstützen. Der Wettbewerb verlagert sich über Kameraspezifikationen hinaus hin zu Software-Tools, die Modelle, Daten und System-Updates verwalten. Cognex machte OneVision im Mai 2026 allgemein verfügbar und erweiterte damit sein Cloud-to-Edge-Angebot für Training, Governance und lokale Laufzeitinspektion. Basler und Orbbec kündigten im März 2026 eine Technologiepartnerschaft für integrierte industrielle 3D-Visionssysteme an.[6] Diese Maßnahmen zeigen, dass führende Anbieter Plattform- und 3D-Fähigkeiten rund um ihre etablierten Kameraportfolios hinzufügen.
KI-native Unternehmen, darunter Landing AI, Robovision NV, Qualitas Technologies und Visionary.ai, konkurrieren durch herstellerunabhängige Hardwareunterstützung und niedrigere anfängliche Bereitstellungskosten. Ihre SaaS-Modelle können Hersteller ansprechen, die große anfängliche Gerätekäufe nicht rechtfertigen können. Die stärkste offene Chance liegt in Hoch-Mix-Niedrigvolumen-Umgebungen wie der Auftragselektronikproduktion, Jobshops und der Spezialchemikalienverarbeitung. Statische Inspektionsrezepte sind weniger effektiv, wenn sich Produkte häufig ändern, und eine nachhaltige Leistung bleibt in diesen Umgebungen schwer nachzuweisen. Etablierte Anbieter entwickeln On-Device-Anpassungs- und Few-Shot-Learning-Ansätze, um dieses Problem zu lösen. Ihre Bemühungen können die Fähigkeit neuerer Softwareanbieter einschränken, eine dauerhafte Position in dieser Lücke aufzubauen. Kunden achten auch mehr auf Cybersicherheitsüberprüfungen für Betriebstechnologie und Qualitätsmanagementsunterlagen. Diese Anforderungen begünstigen Anbieter, die wiederholbare Bereitstellungsmethoden und Audit-Unterstützung bereitstellen können.
Panasonic Holdings begann im März 2026 mit der globalen Lizenzierung seiner KI-Plattform für visuelle Inspektion und bietet On-Premise-, Cloud- und Hybridoptionen mit Blockchain-basiertem Datenintegritätsmanagement an. Panasonic Connect brachte im Juni 2026 die Bead Eye M Edition auf den Markt, die 3D-Sensorik und KI für die Schweißnahtinspektion kombiniert. OKI setzte seine Metsuke-Handan-KI-Technologie im Juli 2026 in den Marugo-EMS-Produktionsdienstleistungslinien ein, mit dem Ziel, die manuelle Überprüfung nach der automatisierten optischen Inspektion zu reduzieren. Diese Schritte zeigen, dass der Wettbewerb sowohl breite KI-Plattformen als auch auf spezifische industrielle Prozesse zugeschnittene Anwendungen umfasst. OMRON stellte im März 2026 auch ein Erkennungsmodul für Reinraumanzug-Umgebungen vor, das Halbleiter- und pharmazeutische Reinraumanwendungen unterstützt. Die Anbieterschaft kombiniert daher breite Maschinenvisionsanbieter mit Unternehmen, die gezielte Anwendungen in Produktion, Sicherheit und Logistik verfolgen. Diese Produkteinführungen erweitern auch den Markt für visuelle Qualitätsinspektionsplattformen, indem sie fortschrittliche Inspektion für spezifische Fabrikbedingungen relevanter machen.
Marktführer in der Branche der visuellen Qualitätsinspektionsplattformen
-
Cognex Corporation
-
Keyence Corporation
-
Teledyne Technologies Incorporated
-
OMRON Corporation
-
Siemens AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für visuelle Qualitätsinspektionsplattformen Unternehmen in diesem Bericht
- Cognex Corporation
- Keyence Corporation
- Teledyne Technologies Incorporated
- OMRON Corporation
- Siemens AG
- Basler AG
- SICK AG
- Datalogic S.p.A.
- Zebra Technologies Corporation
- MVTec Software GmbH
- Landing AI, Inc.
- Instrumental, Inc.
- Robovision NV
- Qualitas Technologies Pvt Ltd
- Nanotronics Imaging, Inc.
- ISRA VISION GmbH
- LMI Technologies Inc.
- Allied Vision Technologies GmbH
- Baumer Holding AG
- Pleora Technologies Inc.
- Visionary.ai Ltd.
Neueste Industrielle Entwicklungen in Markt für visuelle Qualitätsinspektionsplattformen
- Juli 2026: Keyence stellte das KI-gestützte Hochleistungs-Visionssystem der VS-G-Serie vor, das einen benutzerdefinierten 32-Kern-Prozessor mit einer integrierten KI-Engine enthält, die Verarbeitungsgeschwindigkeiten bis zu 13-mal schneller als herkömmliche Visionssysteme liefert. Das System zielt auf 100-prozentige visuelle Rückverfolgbarkeit bei der automatisierten In-Line-Erscheinungsinspektion ab und markiert KEYENCEs Übergang der Inspektions-KI von einer experimentellen Fähigkeit zu einem robusten Hochdurchsatz-Produktionsmittel.
- Juli 2026: OKI Electric Industry setzte seine KI-Sichtprüfungstechnologie unter dem Namen „Metsuke-Handan AI” in seinen „Marugo EMS”-Produktionsdienstleistungslinien ein und reduzierte die manuelle Überprüfungszeit nach der AOI-Inspektion um ca. 80 %. Das System verwendet einen Lernalgorithmus, der nur auf guten Proben basiert, kombiniert mit einer proprietären Erkennungstechnik, um Falsch-Ablehnungsraten von Lötfehlern in der Leiterplatten- und Hochdichtesubstratfertigung zu unterdrücken, mit kommerziellem Rollout ab dem 1. Juli 2026.
- Juni 2026: Panasonic Connect brachte „Bead Eye M Edition” auf den Markt, eine kommerzielle KI-Schweißnahtinspektionslösung, die einen 3D-Sensor und KI-Technologie kombiniert. Das Produkt adressiert die Einrichtungskomplexität, die die KI-Einführung bei der Schweißinspektion historisch begrenzt hat, und richtet sich an Automobil-, Metallverarbeitungs- und Industriegerätehersteller.
- Juni 2026: Daihatsu Motor setzte in Zusammenarbeit mit dem KI-Lösungsunternehmen VRAIN Solution ein KI-basiertes Inspektionssystem für Getriebekomponenten in seinem Werk in Shiga (Ryuo) in Japan ein. Das System erkennt Kratzer und Fehler in bearbeiteten Aluminiumbohrungen mit einer Toleranz von 0,1 mm mithilfe von Bilderkennung und ersetzt damit die qualifizierte manuelle Inspektion. Daihatsu und VRAIN Solution reichten gemeinsam Patentanmeldungen ein, die die Bilderkennungsmethodik abdecken.
- Mai 2026: Cognex Corporation veröffentlichte OneVision zur allgemeinen Verfügbarkeit nach Beta-Tests mit mehr als 100 Kunden weltweit. Die Cloud-to-Edge-Architektur der Plattform ermöglicht KI-Modelltraining und Governance in der Cloud mit lokal auf Cognex-Edge-Hardware ausgeführter Laufzeitinspektion, ohne dass eine kontinuierliche Cloud-Konnektivität erforderlich ist. Kunden, darunter Essity, Schneider Electric und 3M, berichteten von schnellerer Anwendungsentwicklung, verbessertem Durchsatz und global skalierten Bereitstellungen.
Globaler Berichtsumfang des Marktes für visuelle Qualitätsinspektionsplattformen
Der Markt für visuelle Qualitätsinspektionsplattformen umfasst Softwareplattformen, die die automatisierte Inspektion von Produkten, Komponenten und Fertigungsprozessen durch Computer Vision, Bildanalyse und maschinelle Lerntechnologien ermöglichen. Diese Plattformen erfassen und analysieren visuelle Daten von Kameras, Sensoren und Bildgebungssystemen, um Fehler, Inkonsistenzen und Qualitätsabweichungen in Echtzeit zu identifizieren. Branchen wie Fertigung, Automobil, Elektronik, Lebensmittel und Getränke, Pharmazeutika und andere Industriesektoren setzen diese Plattformen ein, um die Qualitätskontrolle zu verbessern, den manuellen Inspektionsaufwand zu reduzieren, die Produktionseffizienz zu steigern und die Einhaltung von Qualitätsstandards sicherzustellen.
Der Bericht über den Markt für visuelle Qualitätsinspektionsplattformen ist segmentiert nach kommerziellem Formfaktor (integrierte KI-Visionssysteme, eigenständige KI-Software, KI-Visionsplattform und API sowie KI-Inspektionsdienste), Bereitstellungsarchitektur (Edge- oder eingebettete KI, On-Premise-Server oder Workstation sowie Cloud oder SaaS), Inspektionsmodalität (2D-Bildgebungsinspektion, 3D-Bildgebungsinspektion, multispektrale und hyperspektrale Inspektion sowie Wärme- und Spezialbildgebungsinspektion), Angebot (Hardware, Software und Dienstleistungen), Endnutzerbranche (Elektronik und Halbleiter, EV- und Batterieherstellung, Pharmazeutika und Medizingeräte, Lebensmittel und Getränke, Automobil, Luft- und Raumfahrt sowie Verteidigung, Metalle und Maschinen sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Integrierte KI-Visionssysteme |
| Eigenständige KI-Software |
| KI-Visionsplattform und API |
| KI-Inspektionsdienste |
| Edge- oder eingebettete KI |
| On-Premise-Server oder Workstation |
| Cloud oder SaaS |
| 2D-Bildgebungsinspektion |
| 3D-Bildgebungsinspektion |
| Multispektrale und hyperspektrale Inspektion |
| Wärme- und Spezialbildgebungsinspektion |
| Hardware |
| Software |
| Dienstleistungen |
| Elektronik und Halbleiter |
| EV- und Batterieherstellung |
| Pharmazeutika und Medizingeräte |
| Lebensmittel und Getränke |
| Automobil |
| Luft- und Raumfahrt sowie Verteidigung |
| Metalle und Maschinen |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Übriges Afrika |
| Nach kommerziellem Formfaktor | Integrierte KI-Visionssysteme | |
| Eigenständige KI-Software | ||
| KI-Visionsplattform und API | ||
| KI-Inspektionsdienste | ||
| Nach Bereitstellungsarchitektur | Edge- oder eingebettete KI | |
| On-Premise-Server oder Workstation | ||
| Cloud oder SaaS | ||
| Nach Inspektionsmodalität | 2D-Bildgebungsinspektion | |
| 3D-Bildgebungsinspektion | ||
| Multispektrale und hyperspektrale Inspektion | ||
| Wärme- und Spezialbildgebungsinspektion | ||
| Nach Angebot | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Endnutzerbranche | Elektronik und Halbleiter | |
| EV- und Batterieherstellung | ||
| Pharmazeutika und Medizingeräte | ||
| Lebensmittel und Getränke | ||
| Automobil | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Metalle und Maschinen | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für visuelle Qualitätsinspektionsplattformen?
Die Marktgröße für visuelle Qualitätsinspektionsplattformen wird voraussichtlich von 3,57 Milliarden USD im Jahr 2025 und 3,85 Milliarden USD im Jahr 2026 auf 5,28 Milliarden USD bis 2031 anwachsen, was einer CAGR von 6,52 % zwischen 2026 und 2031 entspricht.
Welche Bereitstellungsarchitektur führt bei visuellen Qualitätsinspektionsplattformen?
Edge- oder eingebettete KI führte im Jahr 2025 mit einem Umsatzanteil von 56,92 %, da sie Entscheidungen mit geringer Latenz, lokale Datenkontrolle und zuverlässigen Fabrikbetrieb unterstützt.
Warum setzen EV- und Batteriehersteller auf KI-Sichtprüfung?
Die EV- und Batterieherstellung wird bis 2031 voraussichtlich mit einer CAGR von 9,16 % wachsen, da sie nachvollziehbare Prüfungen auf Fehler benötigt, die schwerwiegende Sicherheits- und Haftungsrisiken verursachen können.
Welche Inspektionsmodalität wächst am schnellsten?
Die multispektrale und hyperspektrale Inspektion wird bis 2031 voraussichtlich mit einer CAGR von 9,37 % wachsen, unterstützt durch pharmazeutische, lebensmittelsicherheits- und batteriebeschichtungsbezogene Anwendungen.
Was begrenzt die breitere Bereitstellung von KI-Inspektionssystemen?
Beschriftete Trainingsdaten, wiederholte Modellvalidierung und die Integration in ältere Fertigungssysteme können Projektkosten und -zeitpläne verlängern.
Welche Region wächst am schnellsten bei visuellen Qualitätsinspektionsplattformen?
Südamerika wird bis 2031 voraussichtlich mit einer CAGR von 8,06 % wachsen, unterstützt durch die brasilianische Automobil- und Elektronikfertigung sowie Nearshoring-Aktivitäten.