
Taille et part du marché des plateformes d'inspection visuelle de la qualité
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.85 Milliards de dollars |
| Taille du Marché (2031) | 5.28 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.52 % |
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des plateformes d'inspection visuelle de la qualité par Mordor Intelligence
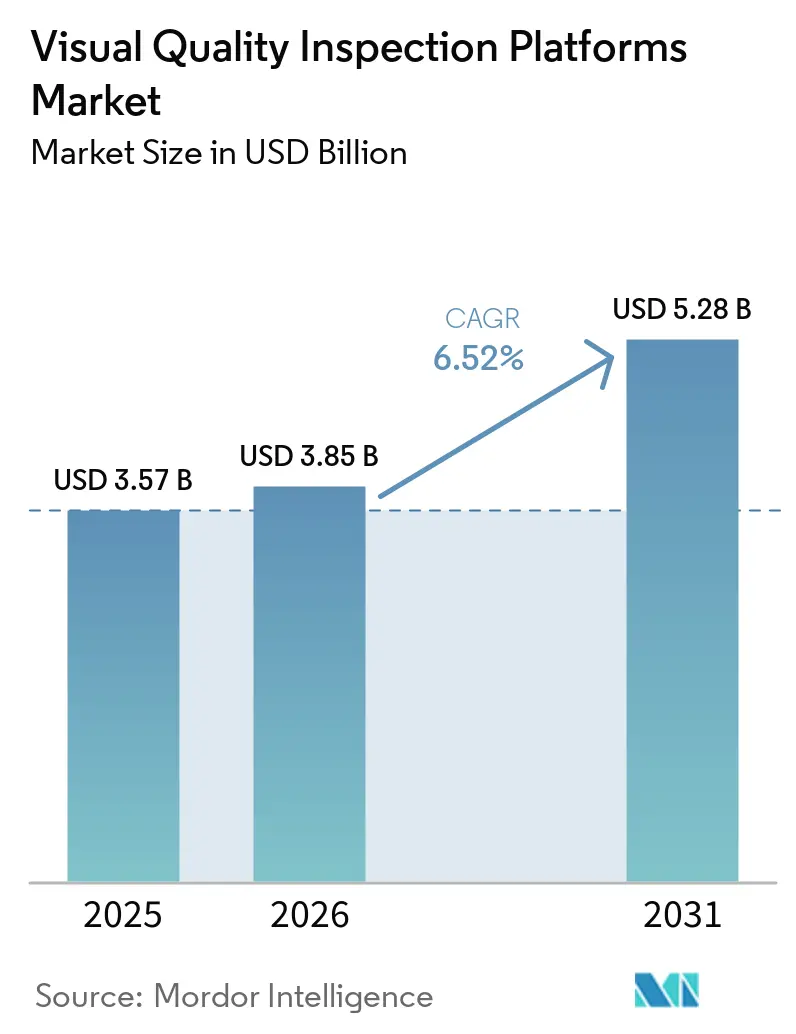
La taille du marché des plateformes d'inspection visuelle de la qualité devrait s'étendre de 3,57 milliards USD en 2025 et 3,85 milliards USD en 2026 à 5,28 milliards USD d'ici 2031, enregistrant un CAGR de 6,52 % entre 2026 et 2031. La baisse des coûts de l'informatique en périphérie, l'élargissement des cas d'usage de l'apprentissage profond et le renforcement des exigences de qualité soutiennent l'adoption sur les lignes de production industrielles. Les fabricants utilisent ces systèmes pour réduire les erreurs d'inspection manuelle dans les domaines où une pièce défectueuse peut engendrer des coûts élevés en matière de sécurité, de rappels ou de conformité. Le marché des plateformes d'inspection visuelle de la qualité évolue des applications électroniques spécialisées vers une utilisation plus large dans les installations de fabrication de taille moyenne et grande. Les fournisseurs combinent caméras, optiques, éclairage, traitement et logiciels dans des produits intégrés, tandis que les éditeurs de plateformes facilitent la gestion des modèles sur plusieurs sites. La disponibilité des données, la validation des modèles, la cybersécurité et l'intégration avec les anciens systèmes d'usine continuent de façonner les décisions d'achat et les calendriers de déploiement.
Principaux enseignements du rapport
- Par facteur de forme commercial, les systèmes de vision IA intégrés détenaient 41,83 % de la part du marché des plateformes d'inspection visuelle de la qualité en 2025, tandis que les plateformes de vision IA et les API devraient se développer à un CAGR de 8,27 % jusqu'en 2031.
- Par architecture de déploiement, l'IA embarquée ou en périphérie détenait 56,92 % de la part des revenus en 2025, tandis que le cloud ou le SaaS devrait se développer à un CAGR de 9,12 % jusqu'en 2031.
- Par modalité d'inspection, l'inspection par imagerie 2D détenait 65,07 % de la part des revenus en 2025, tandis que l'inspection multispectrale et hyperspectrale devrait se développer à un CAGR de 9,37 % jusqu'en 2031.
- Par offre, le matériel détenait 46,74 % de la part des revenus en 2025 sur le marché des plateformes d'inspection visuelle de la qualité, tandis que le logiciel devrait se développer à un CAGR de 7,91 % jusqu'en 2031.
- Par secteur d'utilisation final, l'électronique et les semi-conducteurs détenaient 26,17 % de la part des revenus en 2025, tandis que la fabrication de véhicules électriques et de batteries devrait se développer à un CAGR de 9,16 % jusqu'en 2031.
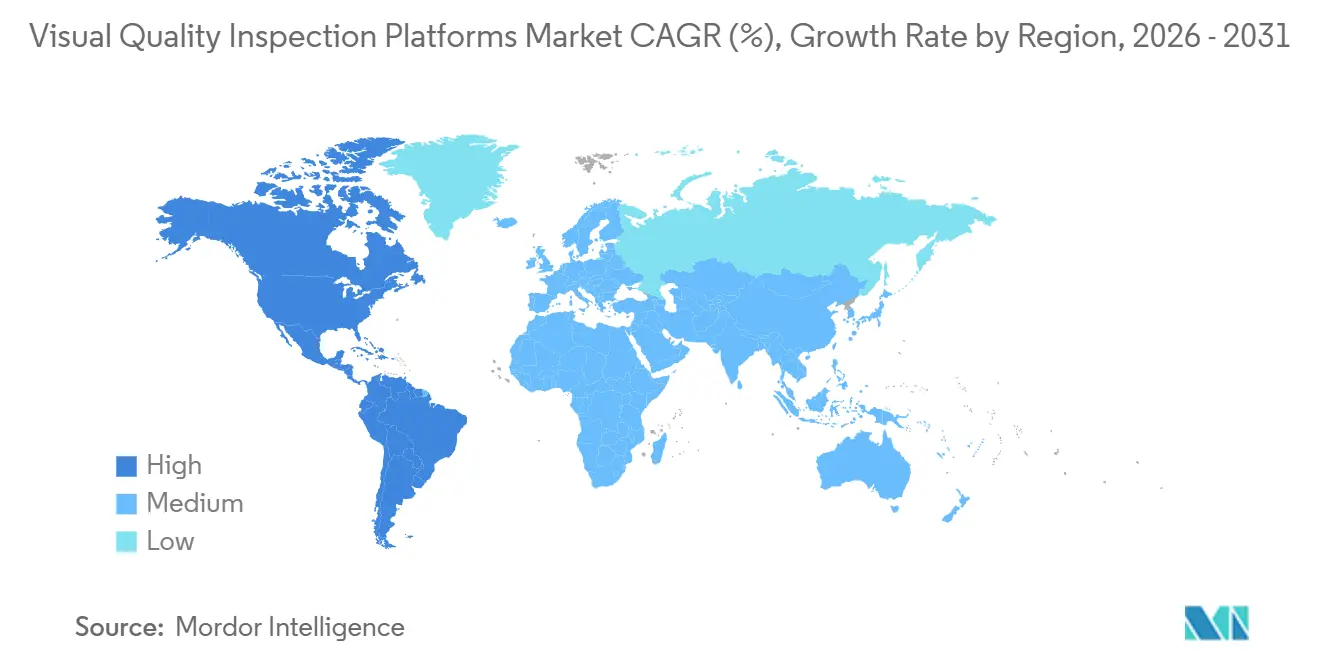
- Par géographie, l'Asie-Pacifique détenait 39,12 % de la part des revenus en 2025, tandis que l'Amérique du Sud devrait se développer à un CAGR de 8,06 % jusqu'en 2031 sur le marché des plateformes d'inspection visuelle de la qualité.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des plateformes d'inspection visuelle de la qualité
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Détection et classification des défauts par IA | +1.5% | Mondial | Court terme (≤ 2 ans) |
| Exigences de qualité dans la fabrication de véhicules électriques et de batteries | +1.2% | Asie-Pacifique, Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Baisse des coûts de calcul IA en périphérie | +1.0% | Mondial | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre dans les opérations de contrôle qualité | +0.8% | Amérique du Nord et Europe, extension vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Numérisation des usines et investissements dans l'Industrie 4.0 | +0.7% | Asie-Pacifique en tête, Europe, extension vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Exigences réglementaires en matière de traçabilité et de validation | +0.5% | Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Détection et classification des défauts par IA
Les modèles de vision par apprentissage profond peuvent classer les défauts de surface à des tolérances infrieures à 100 micromètres sur plusieurs types de matériaux. Les systèmes basés sur des règles nécessitent souvent un recalibrage manuel lorsque les produits, les matériaux ou les conditions d'éclairage changent. Une étude de 2026 publiée dans Scientific Reports a révélé que les architectures de détection contextuelle multi-échelle atteignaient des scores mAP50 supérieurs à 95 % sur des benchmarks de défauts industriels tout en traitant plus de 100 images par seconde. Cette performance soutient une utilisation en temps réel sur les lignes d'usine avec une tolérance de latence limitée. Le marché des plateformes d'inspection visuelle de la qualité en bénéficie car les fabricants peuvent étendre une configuration d'inspection existante à de nouvelles unités de gestion des stocks avec moins de cycles de réétiquetage. Une étude de 2025 sur l'architecture CLIP-MDC a rapporté un AUROC de 99,9 % sur le jeu de données MVTec AD et une vitesse d'inférence moyenne de 6,6 millisecondes, montrant comment une inférence plus rapide et une précision améliorée peuvent soutenir des changements de produits à haute fréquence.
Exigences de qualité dans la fabrication de véhicules électriques et de batteries
La fabrication de batteries nécessite un contrôle étroit des opérations d'assemblage, d'étanchéité, de jonction et des conditions thermiques, car un composant défectueux peut atteindre un pack fini avec de graves conséquences pour la sécurité. Un connecteur de cellule défectueux ne peut pas être traité comme un défaut ordinaire du groupe motopropulseur, et un problème non détecté peut augmenter le risque d'emballement thermique, d'activité de rappel et de responsabilité. L'offre VisionTools d'Atlas Copco utilise une vérification basée sur l'IA pour les étapes d'assemblage, d'étanchéité et de jonction des lignes de batteries, avec une détection d'anomalies soutenant les actions correctives pendant la production.[1]Cognex Corporation, "Cognex Launches In-Sight Vision Controller Powered by NVIDIA," Cognex Corporation, prnewswire.com Son logiciel Advanced Verification avec V60 prend également en charge le profilage thermique des modules de cellules. Des recherches sur les soudures laser de cellules en pochette lithium-ion ont révélé qu'un classificateur IA entraîné avec des données synthétiques atteignait une précision de 0,94 et un rappel de 0,98. Ces utilisations rendent l'inspection combinée 2D, 3D et thermique plus pertinente à mesure que les fabricants de batteries exigent des enregistrements d'inspection traçables pour la production à grand volume.
Baisse des coûts de calcul IA en périphérie
La baisse des coûts de traitement en périphérie aide les usines à placer l'inférence IA plus près des caméras et des équipements de production. En 2026, les unités de traitement neuronal et les processeurs graphiques orientés périphérie fonctionnent avec des enveloppes de puissance inférieures à 15 watts, rendant les installations sans ventilateur et robustes plus pratiques dans les environnements d'usine. Cognex a lancé le contrôleur de vision In-Sight 6900 en avril 2026 avec un traitement NVIDIA Jetson et 157 TOPS de calcul IA pour les tâches d'inspection par réseau neuronal. En mai 2026, Cognex a introduit l'In-Sight 3900 avec un traitement Qualcomm Dragonwing, offrant jusqu'à 25 MP d'imagerie et des vitesses de traitement quatre fois plus rapides que son prédécesseur. Ces produits réduisent la dépendance à un PC externe et simplifient la conception du système pour les lignes d'emballage, d'automobile et d'électronique. Le marché des plateformes d'inspection visuelle de la qualité peut ainsi atteindre les fournisseurs de l'agroalimentaire et de l'automobile de milieu de gamme qui avaient retardé le déploiement en raison des coûts d'intégration et de matériel.
Pénuries de main-d'œuvre dans les opérations de contrôle qualité
Les pénuries de main-d'œuvre augmentent la valeur des systèmes capables d'effectuer des contrôles visuels répétitifs sans dépendre d'un personnel d'inspection rare. Dans l'enquête 2025 d'ETQ auprès de 752 responsables qualité aux États-Unis, au Royaume-Uni et en Allemagne, 70 % des répondants américains ont déclaré que les pénuries de main-d'œuvre affectaient leurs organisations. Parmi les répondants concernés, 88 % ont indiqué que la pénurie avait affecté la qualité des produits ou des services.[2]ETQ, a Hexagon Division, "Annual ETQ Pulse of Quality in Manufacturing Survey Reveals Widespread Labor Shortage Continues in 2025, Growing Use of Automation, AI, to Address It," ETQ, prnewswire.com L'enquête a également révélé que 45 % citaient les applications IA pour détecter les défauts sur le plancher d'usine comme une réponse déployée ou planifiée, tandis que 49 % prévoyaient de mettre en œuvre l'IA dans les 2 ans et 60 % prévoyaient d'augmenter les dépenses en matière de qualité. Les images d'inspection historiques peuvent préserver le jugement des inspecteurs expérimentés qui quittent la main-d'œuvre. Cela confère aux systèmes d'inspection visuelle un rôle dans la préservation des connaissances opérationnelles ainsi que dans la réduction de la charge de travail manuelle.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Coûts de données d'entraînement et de validation des modèles | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Complexité de l'intégration avec l'automatisation héritée et les systèmes MES | -0.6% | Amérique du Nord et Europe, installations existantes | Moyen terme (2-4 ans) |
| Souveraineté des données cloud et exposition à la cybersécurité industrielle | -0.5% | Asie-Pacifique en tête, Europe | Moyen terme (2-4 ans) |
| Dérive des modèles dans la production à haute variété et faible volume | -0.4% | Mondial, concentré dans les pôles de fabrication de précision | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de données d'entraînement et de validation des modèles
Les modèles d'inspection IA de qualité production nécessitent des images étiquetées pour chaque classe de défaut pertinente, ce qui peut être difficile pour les entreprises sans archives d'images systématiques. Une étude de 2025 sur l'apprentissage actif pour la détection de défauts industriels a révélé que des scores F1 compétitifs nécessitaient plus de 2 400 échantillons étiquetés par classe de défaut, même lorsque des méthodes d'échantillonnage hybrides étaient utilisées.[3]Ricardo Pinto et al., "Active Learning for Industrial Defect Detection: A Study on Hybrid Sampling Strategies," International Journal of Advanced Manufacturing Technology, link.springer.com La collecte et l'étiquetage de ce volume peuvent prendre des semaines avant que la validation ne commence. La validation du modèle doit également être répétée après un changement de ligne, un éclairage différent ou un changement de fournisseur de matériaux. Ces exigences peuvent laisser les installations à haute variété avec des projets de preuve de concept qui dépassent leur budget ou leur calendrier de déploiement initial. Les données synthétiques peuvent aider, mais elles sont moins fiables pour les textures de surface subtiles où les images simulées diffèrent des images de production relles.
Complexité de l'intégration avec l'automatisation héritée et les systèmes MES
Les sorties de vision IA doivent se connecter aux systèmes d'exécution de la fabrication, aux systèmes de contrôle de supervision et aux automates programmables industriels pour influencer les décisions de production. Les installations plus anciennes combinent souvent des équipements d'automatisation de plusieurs fournisseurs et générations. Cela peut nécessiter une traduction de protocole, des mises à niveau réseau et une coordination entre les équipes des technologies de l'information et des technologies opérationnelles. Les systèmes d'exécution de la fabrication modernes avec des interfaces de programmation d'application ouvertes peuvent prendre en charge l'intégration en quelques semaines. Les systèmes propriétaires ou en fin de vie peuvent nécessiter des projets de plusieurs mois, incluant des révisions de cybersécurité et une segmentation du réseau. Le marché des plateformes d'inspection visuelle de la qualité connaît donc une adoption plus précoce dans les installations nouvelles et chez les grands fabricants disposant d'équipes d'automatisation dédiées, tandis que de nombreux sites existants progressent plus lentement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par facteur de forme commercial - Les systèmes intégrés sont en tête, tandis que les plateformes soutiennent la mise à l'échelle
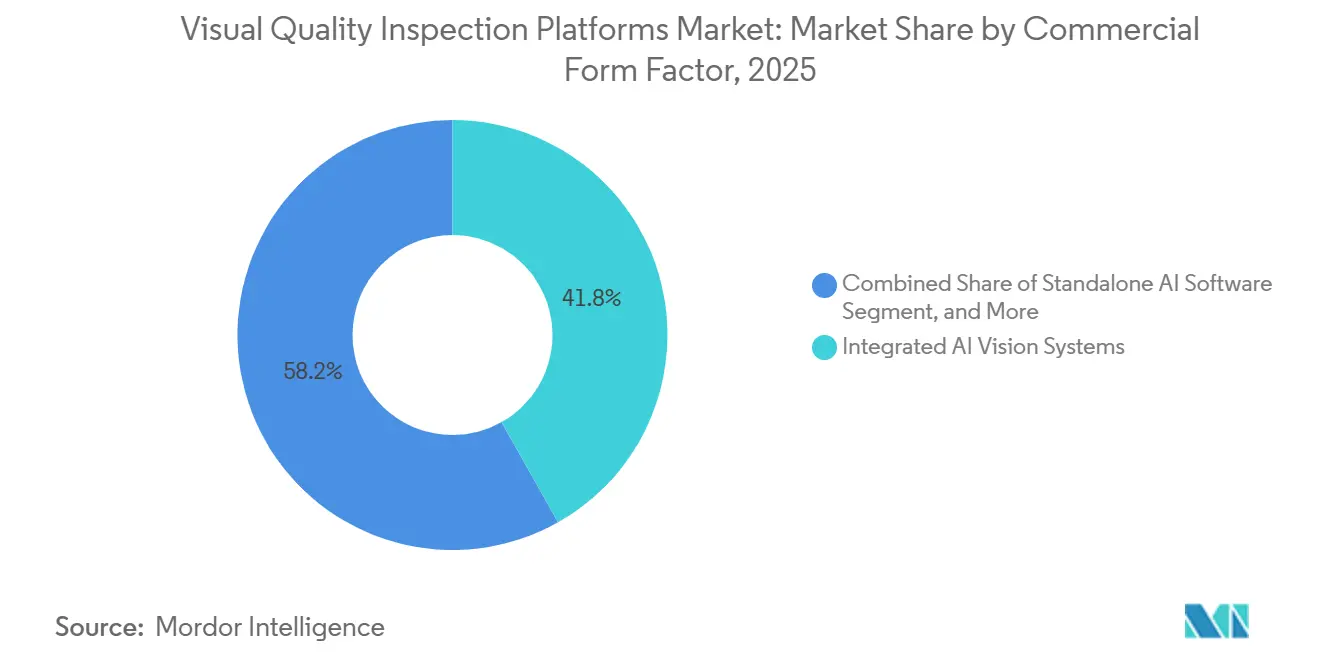
Les systèmes de vision IA intégrés détenaient 41,83 % des revenus en 2025, leur conférant la position de facteur de forme commercial dominant. Les acheteurs privilégient les combinaisons matériel-logiciel conçues à cet effet lorsqu'une ligne de production ne peut pas tolérer un travail de configuration prolongé ou une responsabilité peu claire. Un seul fournisseur peut fournir la caméra, l'optique, l'éclairage, le contrôleur, le logiciel et le support technique. Cette structure aide les fabricants à réduire le risque de déploiement sur les lignes à haut débit. Les clients de matériel existants peuvent souvent passer à des systèmes compatibles IA sans remplacer les équipements de montage, le câblage ou l'éclairage. Ce chemin de mise à niveau soutient les renouvellements pour les fournisseurs d'équipements établis. Il est également plus difficile pour les fournisseurs de logiciels uniquement de remplacer un système installé en un seul cycle d'achat. Les produits intégrés restent importants là où le client souhaite un système d'inspection défini plutôt qu'une solution assemblée séparément. Cette préférence offre au marché des plateformes d'inspection visuelle de la qualité une voie d'entrée pratique pour les acheteurs qui privilégient la certitude de déploiement plutôt que le choix au niveau des composants.
Les logiciels IA autonomes restent pertinents pour les fabricants disposant d'une infrastructure de caméras utilisable. Ces acheteurs peuvent ajouter une capacité d'inférence sans remplacer les caméras industrielles fonctionnelles et les équipements associés. Les services d'inspection IA comprennent la formation de modèles, le support au déploiement, l'optimisation et les opérations gérées. Ces services sont utiles dans les environnements pharmaceutiques, de sécurité alimentaire et d'électronique réglementée où les équipes internes peuvent ne pas avoir de capacité d'exploitation des opérations d'apprentissage automatique. Les plateformes de vision IA et les API devraient se développer à un CAGR de 8,27 % jusqu'en 2031, car les fabricants multi-sites recherchent une gouvernance centralisée des modèles. Cognex a rendu OneVision généralement disponible en mai 2026 après des tests bêta avec plus de 100 clients. La société a rapporté qu'Essity a construit une application d'inspection d'étanchéité en moins d'1 jour, contre un processus antérieur qui avait nécessité plus d'1 an d'itération, tandis que Schneider Electric a rapporté un doublement du rendement après un déploiement centralisé. Ces cas montrent pourquoi les plateformes deviennent de plus en plus importantes à mesure que les programmes d'inspection s'étendent sur plusieurs usines.


Par architecture de déploiement - La périphérie conserve son avance tandis que le cloud soutient la gestion des modèles
L'IA embarquée ou en périphérie représentait 56,92 % des revenus en 2025. Les lignes de production rapides nécessitent souvent des décisions de conformité ou de rejet en moins de 50 millisecondes. Le traitement local évite également la dépendance à une connectivité internet ininterrompue, qui peut ne pas répondre aux exigences de disponibilité des usines. Les règles de gestion des données en Asie-Pacifique et en Europe peuvent limiter le transfert d'images de production vers une infrastructure cloud externe. Ces conditions favorisent les systèmes qui exécutent l'inférence au niveau de la caméra ou près de la ligne. Les installations en périphérie peuvent également conserver les images de produits sensibles à l'intérieur de l'installation. Cette approche est particulièrement adaptée aux applications où la vitesse de réponse et le contrôle local des données sont tous deux essentiels. Cela explique pourquoi les systèmes embarqués restent courants malgré la croissance des outils cloud. Cette exigence continue de façonner le marché des plateformes d'inspection visuelle de la qualité à mesure que les clients comparent le contrôle local à la gestion centralisée.
Les serveurs et postes de travail sur site continuent de servir l'inspection de plaquettes de semi-conducteurs et l'analyse de surface aérospatiale. Ces cas d'usage peuvent nécessiter plus de capacité de traitement qu'un contrôleur embarqué peut fournir, tout en nécessitant un contrôle local des images sensibles. Le cloud ou le SaaS devrait se développer à un CAGR de 9,12 % jusqu'en 2031, principalement pour la formation de modèles, l'annotation d'images, le contrôle de version et les mises à jour à l'échelle de la flotte. Panasonic Holdings a commencé la licence mondiale de sa plateforme IA pour l'inspection visuelle en mars 2026, proposant des configurations sur site, cloud et hybrides.[4]Panasonic Holdings Corporation, "Panasonic HD Launches Global Licensing of AI Platform for Visual Inspection," Panasonic Holdings Corporation, news.panasonic.com La plateforme comprend une gestion de l'intégrité des données basée sur la blockchain et prend en charge le développement de modèles par le biais de la surveillance. La Fédération internationale de robotique a signalé 542 000 installations de robots industriels dans le monde en 2024, créant une base installée croissante de points de terminaison potentiels pour les mises à jour de modèles gérées. Les outils cloud peuvent donc soutenir la gestion du cycle de vie sans nécessiter une inspection d'exécution basée sur le cloud pour chaque application.
Par modalité d'inspection - La 2D est en tête tandis que les systèmes spectraux étendent la détection
L'inspection par imagerie 2D représentait 65,07 % des revenus en 2025, la plus grande part des modalités d'inspection. Les systèmes de caméras à balayage de surface et à balayage linéaire sont déjà largement utilisés dans la production électronique, automobile et agroalimentaire. Leur base installée et leur large adéquation avec les tâches de détection de défauts de surface soutiennent une demande continue. Les modèles IA peuvent améliorer les performances de détection sans obliger les clients à remplacer tout le matériel de caméra. Une étude de 2025 a rapporté un AUROC de 99,9 % sur des benchmarks de défauts industriels, avec des temps d'inférence adaptés aux opérations à la vitesse de la ligne. Cela permet aux installations de prolonger la durée de vie utile des systèmes de caméras 2D établis. La modalité reste le point de départ pratique pour de nombreuses applications de contrôle qualité visuel. Sa maturité offre également aux clients un large vivier d'intégrateurs et de composants éprouvés. Ces écosystèmes établis soutiennent le marché des plateformes d'inspection visuelle de la qualité, où les fabricants ont besoin d'une voie à moindre risque de la vision conventionnelle à l'inspection assistée par IA.
L'imagerie 3D gagne du terrain dans la vérification d'assemblage de précision, la mesure de la géométrie des cordons de soudure et la confirmation de l'emballage des semi-conducteurs. Les informations volumétriques peuvent résoudre des problèmes qu'une image 2D ne peut pas montrer clairement. L'imagerie thermique et spécialisée prend en charge des applications telles que la surveillance des soudures et la certification de la fabrication additive, où les modèles de température peuvent indiquer les conditions internes des matériaux. L'inspection multispectrale et hyperspectrale devrait se développer à un CAGR de 9,37 % jusqu'en 2031. La vérification des comprimés pharmaceutiques, le dépistage de la contamination alimentaire et les contrôles de revêtement des électrodes de véhicules électriques stimulent cette demande. Une revue systématique de 2026 a révélé que les capteurs spectraux peuvent identifier des anomalies sous-jacentes grâce aux différences d'absorption. Cette capacité aide les fabricants à inspecter les caractéristiques chimiques et matérielles sans détruire le produit. Les systèmes spectraux s'adressent donc aux tâches pour lesquelles la géométrie de surface seule est insuffisante pour établir la sécurité ou la qualité du produit.
Par offre - Le matériel occupe la position la plus importante tandis que le logiciel croît grâce aux modèles récurrents
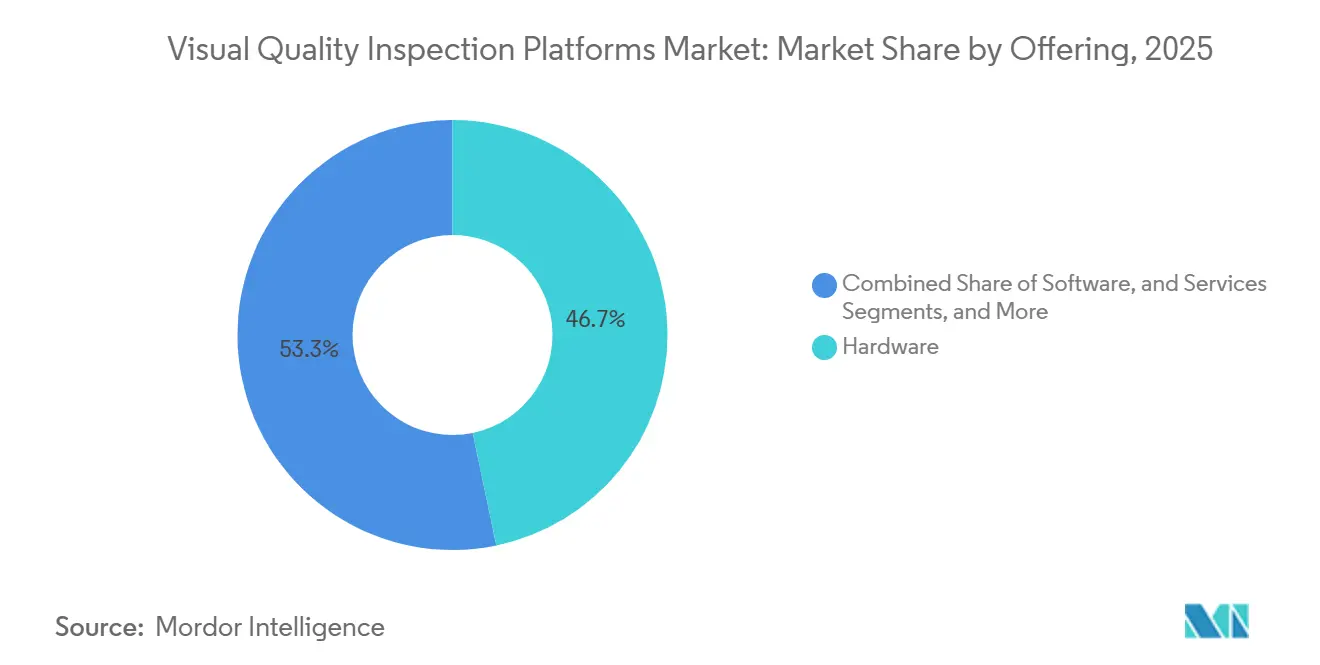
Le matériel représentait 46,74 % des revenus en 2025, la position d'offre la plus importante. Les installations initiales nécessitent des caméras industrielles, des optiques, un éclairage, des contrôleurs et des modules de calcul en périphérie. Ces composants constituent une grande partie du coût initial du système et créent un point d'entrée à forte intensité de capital. Le remplacement des caméras héritées basées sur des règles par des systèmes embarqués compatibles IA augmente la demande de matériel. Les fabricants automobiles, électroniques et industriels disposent d'une grande base installée qui peut être mise à niveau sur plusieurs années. Ce cycle de remplacement offre aux fournisseurs de matériel une base de revenus stable. Il soutient également leur position auprès des clients qui préfèrent un produit complet d'un seul fournisseur. La prédominance du matériel ne supprime pas le besoin de logiciels, mais elle reflète les exigences physiques d'un poste d'inspection. Le marché des plateformes d'inspection visuelle de la qualité reste lié à cette base d'équipements installés, même si les modèles d'abonnement aux logiciels deviennent plus courants.
Le logiciel devrait se développer à un CAGR de 7,91 % jusqu'en 2031, car les tarifications par abonnement et par plateforme deviennent plus courantes. Le SaaS de vision IA, les environnements de formation gérés et les licences par poste peuvent transformer les dépenses d'équipement ponctuelles en revenus récurrents. KEYENCE a introduit la plateforme de vision alimentée par IA de la série VS-G en juillet 2026 avec un processeur personnalisé à 32 cœurs et un moteur IA intégré.[5]KEYENCE CORPORATION, "VS-G Series AI-Powered Vision Platform," KEYENCE CORPORATION, keyence.com La société a déclaré que la plateforme peut traiter des tâches jusqu'à 13 fois plus rapidement que les systèmes de vision conventionnels. L'offre montre comment les fournisseurs de matériel intègrent davantage d'intelligence logicielle directement dans leurs produits. Les services s'étendent également pour inclure l'intégration, le développement de jeux de données, l'optimisation post-déploiement et les opérations d'inspection gérées. Ces services aident les fabricants sans spécialistes internes en vision par ordinateur à gérer le cycle de vie complet, de la création du modèle à l'utilisation en production.
Par secteur d'utilisation final - L'électronique est en tête tandis que la fabrication de véhicules électriques et de batteries se développe le plus rapidement
L'électronique et les semi-conducteurs représentaient 26,17 % des revenus en 2025, le segment d'utilisation final dominant. Le secteur nécessite une inspection en ligne à 100 % à des tolérances difficiles à maintenir par les inspecteurs humains aux vitesses de production. L'inspection des plaquettes de semi-conducteurs et des circuits imprimés figurait parmi les premiers contextes commerciaux pour l'inspection basée sur les réseaux neuronaux. Ces environnements disposaient déjà de taxonomies de défauts détaillées, de bibliothèques d'images et de procédures de mesure. Cette base a facilité la formation et la validation des modèles visuels. Les fabricants d'électronique exploitent également des lignes à haut débit où même de petites améliorations de la détection peuvent affecter le rendement et la reprise. Le segment reste une base de clientèle centrale pour les fournisseurs de vision industrielle. Son besoin de précision continue de soutenir la demande de caméras avancées, d'optiques et de logiciels IA. Ce cas d'usage de longue date fournit au marché des plateformes d'inspection visuelle de la qualité une base stable à mesure que de nouveaux secteurs d'utilisation finale adoptent des capacités connexes.
La fabrication de véhicules électriques et de batteries devrait se développer à un CAGR de 9,16 % jusqu'en 2031. La croissance est liée à l'expansion des gigafactories et aux coûts élevés des défaillances dans la production de stockage d'énergie. IBM et Seres Group ont étendu un déploiement d'inspection visuelle IA à 3 usines intelligentes en Chine en avril 2026. La plateforme a soutenu le déploiement d'un modèle en libre-service pour plus de 100 scénarios d'inspection. Les fabricants pharmaceutiques et de dispositifs médicaux augmentent également leur adoption car les enregistrements d'inspection doivent soutenir la libération des lots et se conformer aux exigences des bonnes pratiques de fabrication. L'automobile, l'agroalimentaire, l'aérospatiale et la défense, ainsi que les métaux et les machines restent des groupes d'utilisateurs finaux significatifs. Daihatsu a déployé un système d'inspection IA dans son usine de Shiga en juin 2026 pour détecter les rayures dans les trous d'aluminium usinés à une tolérance de 0,1 mm. Cette utilisation reflète une adoption plus profonde dans les processus de groupe motopropulseur qui reposaient auparavant sur des méthodes d'inspection manuelle.
Analyse géographique
L'Asie-Pacifique détenait 39,12 % de la part du marché des plateformes d'inspection visuelle de la qualité en 2025. La région combine les principales chaînes d'approvisionnement en électronique et semi-conducteurs avec la capacité de batteries pour véhicules électriques et l'automatisation industrielle établie. La Chine, la Corée du Sud et le Japon sont des sources centrales de demande car leurs secteurs manufacturiers exploitent des lignes de production à grand volume et sensibles à la qualité. En janvier 2026, le ministère de l'Industrie et des Technologies de l'Information de Chine et 7 co-ministères ont publié le Plan d'action IA Plus Fabrication. Le plan comprend des objectifs pour 500 scénarios d'application d'inspection IA de référence et 1 000 agents IA industriels haute performance. Le modèle du Japon met l'accent sur les systèmes personnalisés et la propriété de la propriété intellectuelle, comme le montre le déploiement développé conjointement par Daihatsu avec VRAIN Solution. La base d'affichage et de semi-conducteurs de la Corée du Sud, le programme d'incitation lié à la production électronique de l'Inde et l'activité de fabrication de précision de l'Australie étendent la demande de la région au-delà de ses plus grands marchés. Ensemble, ces conditions maintiennent l'Asie-Pacifique au centre du marché des plateformes d'inspection visuelle de la qualité à mesure que les fournisseurs développent des systèmes pour la fabrication à grand volume et sensible à la qualité.
L'Amérique du Nord et l'Europe sont les deuxième et troisième plus grands bassins de revenus régionaux. En Amérique du Nord, les fabricants aérospatiaux et de défense accordent une plus grande importance aux systèmes auditables qui maintiennent les informations contrôlées dans des limites informatiques définies. Le Département de la Défense des États-Unis a formalisé le CMMC 2.0 dans le Supplément de réglementation fédérale d'acquisition de la défense en novembre 2025, avec des exigences d'évaluation obligatoires par des tiers entrant dans une phase supplémentaire en novembre 2026. Ces exigences peuvent soutenir la demande d'architectures d'inspection sur site dans les chaînes d'approvisionnement de la défense. L'Europe combine une fabrication automobile avancée, des machines de précision et une fabrication pharmaceutique avec des exigences de cybersécurité pour les équipements industriels connectés. Le groupe Volkswagen a étendu sa collaboration sur la plateforme de production numérique en 2025, tandis que le système d'inspection IRIS d'Audi était déployé dans 10 sites du groupe Volkswagen en 2026. Le déploiement couvre les opérations d'assemblage, de production de batteries, de logistique et d'atelier de presse suite à la qualification selon VDA QMC 5 Partie 3.
L'Amérique du Sud devrait enregistrer le CAGR régional le plus rapide de 8,06 % jusqu'en 2031, bien qu'elle parte d'une base installée plus petite. L'activité d'assemblage automobile du Brésil, les investissements dans l'électronique et les tendances de délocalisation à proximité sont les principaux moteurs de la demande. Les fournisseurs travaillant avec des équipementiers mondiaux doivent de plus en plus respecter les normes d'inspection utilisées dans les programmes nord-américains et européens. Le Moyen-Orient et l'Afrique en sont à des stades d'adoption plus précoces. Le programme Vision 2030 de l'Arabie saoudite oriente les investissements industriels vers les applications pétrochimiques et de traitement où l'inspection de surface et de soudure peut être utile. La stratégie industrielle axée sur l'IA des Émirats arabes unis soutient l'automatisation des inspections dans les clusters de fabrication électronique et pharmaceutique. En Afrique, la demande est concentrée dans le cluster automobile d'Afrique du Sud, où les audits des fournisseurs peuvent rendre les capacités d'inspection visuelle importantes pour la participation continue aux programmes.

Paysage concurrentiel
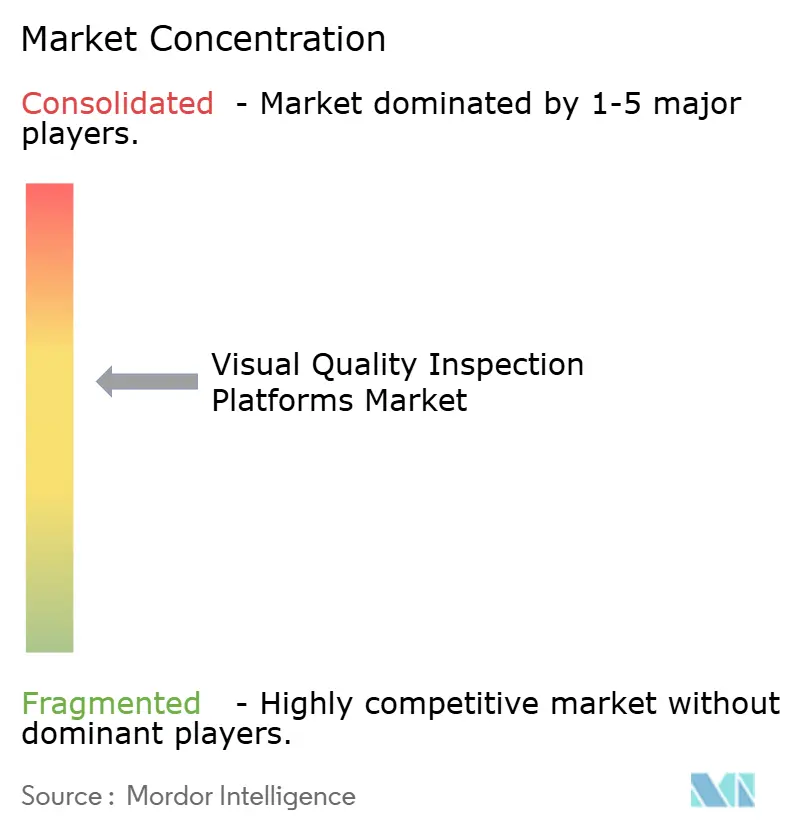
Le marché des plateformes d'inspection visuelle de la qualité est semi-consolidé. Cognex Corporation, Keyence Corporation, Teledyne Technologies, OMRON Corporation, SICK AG et Basler AG disposent de larges bases installées, de vastes bibliothèques d'applications et de réseaux de distribution établis. Leur avantage provient d'une vaste expérience dans de nombreux secteurs manufacturiers et de la capacité à soutenir des déploiements dans plusieurs pays. La concurrence se déplace au-delà des spécifications des caméras vers des outils logiciels qui gèrent les modèles, les données et les mises à jour du système. Cognex a rendu OneVision généralement disponible en mai 2026, étendant son offre cloud-vers-périphérie pour la formation, la gouvernance et l'inspection d'exécution locale. Basler et Orbbec ont annoncé un partenariat technologique pour des systèmes de vision 3D industrielle intégrés en mars 2026.[6]Basler AG, "Basler AG and Orbbec: Technology Partnership for Industrial 3D Vision," Basler AG, baslerweb.com Ces actions montrent que les principaux fournisseurs ajoutent des capacités de plateforme et 3D autour de leurs portefeuilles de caméras établis.
Les entreprises natives de l'IA, notamment Landing AI, Robovision NV, Qualitas Technologies et Visionary.ai, se distinguent par leur support matériel indépendant du fournisseur et leurs coûts de déploiement initiaux plus faibles. Leurs modèles SaaS peuvent séduire les fabricants qui ne peuvent pas justifier des achats d'équipements initiaux importants. La plus grande opportunité ouverte se trouve dans les environnements à haute variété et faible volume tels que la production électronique sous contrat, les ateliers de travail à façon et le traitement chimique spécialisé. Les recettes d'inspection statiques sont moins efficaces lorsque les produits changent fréquemment, et des performances soutenues restent difficiles à prouver dans ces contextes. Les fournisseurs établis développent des approches d'adaptation sur appareil et d'apprentissage à partir de peu d'exemples pour résoudre ce problème. Leurs efforts peuvent limiter la capacité des nouveaux fournisseurs de logiciels à construire une position durable dans cette lacune. Les clients accordent également plus d'attention aux révisions de cybersécurité des technologies opérationnelles et à la documentation de gestion de la qualité. Ces exigences favorisent les fournisseurs capables de fournir des méthodes de déploiement reproductibles et un support d'audit.
Panasonic Holdings a commencé la licence mondiale de sa plateforme IA pour l'inspection visuelle en mars 2026, proposant des options sur site, cloud et hybrides avec une gestion de l'intégrité des données basée sur la blockchain. Panasonic Connect a lancé l'édition Bead Eye M en juin 2026, combinant la détection 3D et l'IA pour l'inspection de l'aspect des soudures. OKI a déployé sa technologie IA Metsuke-Handan sur les lignes de service de production Marugo EMS en juillet 2026, visant à réduire la révision manuelle après l'inspection optique automatisée. Ces mouvements montrent que la concurrence englobe à la fois de larges plateformes IA et des applications adaptées à des processus industriels spécifiques. OMRON a également introduit un module de détection pour les environnements en combinaison propre en mars 2026, soutenant les applications en salle blanche pour semi-conducteurs et pharmaceutiques. Le paysage des fournisseurs combine donc de grands acteurs établis en vision industrielle avec des entreprises poursuivant des applications ciblées dans la production, la sécurité et la logistique. Ces lancements de produits élargissent également le marché des plateformes d'inspection visuelle de la qualité en rendant l'inspection avancée plus pertinente pour des conditions d'usine spécifiques.
Leaders du secteur des plateformes d'inspection visuelle de la qualité
Cognex Corporation
Keyence Corporation
Teledyne Technologies Incorporated
OMRON Corporation
Siemens AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juillet 2026 : Keyence a dévoilé le système de vision haute performance alimenté par IA de la série VS-G, doté d'un processeur personnalisé à 32 cœurs avec un moteur IA intégré offrant des vitesses de traitement jusqu'à 13 fois plus rapides que les systèmes de vision conventionnels. Le système cible une traçabilité visuelle à 100 % dans l'inspection d'aspect en ligne automatisée et marque la transition de KEYENCE de l'IA d'inspection d'une capacité expérimentale vers un actif de production robuste et à haut débit.
- Juillet 2026 : OKI Electric Industry a déployé sa technologie d'inspection visuelle IA, baptisée « Metsuke-Handan AI », dans ses lignes de service de production « Marugo EMS », réduisant le temps de révision manuelle après inspection par inspection optique automatisée d'environ 80 %. Le système utilise un algorithme d'apprentissage basé uniquement sur de bons échantillons combiné à une technique de détection propriétaire pour supprimer les taux de faux rejets des défauts de soudure dans la fabrication de circuits imprimés et de substrats haute densité, avec un déploiement commercial commençant le 1er juillet 2026.
- Juin 2026 : Panasonic Connect a lancé « Bead Eye M edition », une solution commerciale d'inspection de l'aspect des soudures par IA combinant un capteur 3D et la technologie IA. Le produit répond à la complexité de configuration qui a historiquement limité l'adoption de l'IA dans l'inspection des soudures, ciblant les fabricants automobiles, de fabrication métallique et d'équipements industriels.
- Juin 2026 : Daihatsu Motor, en collaboration avec la société de solutions IA VRAIN Solution, a déployé un système d'inspection basé sur l'IA pour les composants de transmission dans son usine de Shiga (Ryuo) au Japon. Le système détecte les rayures et les défauts dans les trous d'aluminium usinés à une tolérance de 0,1 mm grâce à la reconnaissance d'images, remplaçant ainsi l'inspection manuelle qualifiée. Daihatsu et VRAIN Solution ont conjointement déposé des demandes de brevet couvrant la méthodologie de reconnaissance d'images.
- Mai 2026 : Cognex Corporation a rendu OneVision généralement disponible après des tests bêta avec plus de 100 clients dans le monde. L'architecture cloud-vers-périphérie de la plateforme permet la formation et la gouvernance des modèles IA dans le cloud avec une inspection d'exécution exécutée localement sur le matériel en périphérie de Cognex sans nécessiter de connectivité cloud continue. Des clients, notamment Essity, Schneider Electric et 3M, ont rapporté un développement d'applications plus rapide, un débit amélioré et des déploiements à l'échelle mondiale.


Périmètre du rapport mondial sur le marché des plateformes d'inspection visuelle de la qualité
Le marché des plateformes d'inspection visuelle de la qualité comprend des plateformes logicielles qui facilitent l'inspection automatisée des produits, des composants et des processus de fabrication grâce à la vision par ordinateur, à l'analyse d'images et aux technologies d'apprentissage automatique. Ces plateformes capturent et analysent les données visuelles provenant de caméras, de capteurs et de systèmes d'imagerie pour identifier les défauts, les incohérences et les écarts de qualité en temps réel. Les secteurs comprenant la fabrication, l'automobile, l'électronique, l'agroalimentaire, les produits pharmaceutiques et d'autres secteurs industriels déploient ces plateformes pour améliorer le contrôle qualité, réduire les efforts d'inspection manuelle, améliorer l'efficacité de la production et assurer la conformité aux normes de qualité.
Le rapport sur le marché des plateformes d'inspection visuelle de la qualité est segmenté par facteur de forme commercial (systèmes de vision IA intégrés, logiciels IA autonomes, plateforme de vision IA et API, et services d'inspection IA), architecture de déploiement (IA embarquée ou en périphérie, serveur ou poste de travail sur site, et cloud ou SaaS), modalité d'inspection (inspection par imagerie 2D, inspection par imagerie 3D, inspection multispectrale et hyperspectrale, et inspection par imagerie thermique et spécialisée), offre (matériel, logiciel et services), secteur d'utilisation final (électronique et semi-conducteurs, fabrication de véhicules électriques et de batteries, produits pharmaceutiques et dispositifs médicaux, agroalimentaire, automobile, aérospatiale et défense, métaux et machines, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Systèmes de vision IA intégrés |
| Logiciels IA autonomes |
| Plateforme de vision IA et API |
| Services d'inspection IA |
| IA embarquée ou en périphérie |
| Serveur ou poste de travail sur site |
| Cloud ou SaaS |
| Inspection par imagerie 2D |
| Inspection par imagerie 3D |
| Inspection multispectrale et hyperspectrale |
| Inspection par imagerie thermique et spécialisée |
| Matériel |
| Logiciel |
| Services |
| Électronique et semi-conducteurs |
| Fabrication de véhicules électriques et de batteries |
| Produits pharmaceutiques et dispositifs médicaux |
| Agroalimentaire |
| Automobile |
| Aérospatiale et défense |
| Métaux et machines |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Reste de l'Afrique |
| Par facteur de forme commercial | Systèmes de vision IA intégrés | |
| Logiciels IA autonomes | ||
| Plateforme de vision IA et API | ||
| Services d'inspection IA | ||
| Par architecture de déploiement | IA embarquée ou en périphérie | |
| Serveur ou poste de travail sur site | ||
| Cloud ou SaaS | ||
| Par modalité d'inspection | Inspection par imagerie 2D | |
| Inspection par imagerie 3D | ||
| Inspection multispectrale et hyperspectrale | ||
| Inspection par imagerie thermique et spécialisée | ||
| Par offre | Matériel | |
| Logiciel | ||
| Services | ||
| Par secteur d'utilisation final | Électronique et semi-conducteurs | |
| Fabrication de véhicules électriques et de batteries | ||
| Produits pharmaceutiques et dispositifs médicaux | ||
| Agroalimentaire | ||
| Automobile | ||
| Aérospatiale et défense | ||
| Métaux et machines | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des plateformes d'inspection visuelle de la qualité ?
La taille du marché des plateformes d'inspection visuelle de la qualité devrait s'étendre de 3,57 milliards USD en 2025 et 3,85 milliards USD en 2026 à 5,28 milliards USD d'ici 2031, enregistrant un CAGR de 6,52 % entre 2026 et 2031.
Quelle architecture de déploiement est en tête pour les plateformes d'inspection visuelle de la qualité ?
L'IA embarquée ou en périphérie était en tête avec 56,92 % de la part des revenus en 2025 car elle prend en charge les décisions à faible latence, le contrôle local des données et des opérations d'usine fiables.
Pourquoi les fabricants de véhicules électriques et de batteries adoptent-ils l'inspection visuelle IA ?
La fabrication de véhicules électriques et de batteries devrait se développer à un CAGR de 9,16 % jusqu'en 2031 car elle nécessite des contrôles traçables pour les défauts pouvant créer de graves risques de sécurité et de responsabilité.
Quelle modalité d'inspection connaît la croissance la plus rapide ?
L'inspection multispectrale et hyperspectrale devrait croître à un CAGR de 9,37 % jusqu'en 2031, soutenue par les utilisations pharmaceutiques, de sécurité alimentaire et de revêtement de batteries.
Qu'est-ce qui limite un déploiement plus large des systèmes d'inspection IA ?
Les données d'entraînement étiquetées, la validation répétée des modèles et l'intégration avec les anciens systèmes de fabrication peuvent prolonger les coûts et les calendriers des projets.
Quelle région connaît la croissance la plus rapide pour les plateformes d'inspection visuelle de la qualité ?
L'Amérique du Sud devrait se développer à un CAGR de 8,06 % jusqu'en 2031, soutenue par la fabrication automobile et électronique brésilienne et l'activité de délocalisation à proximité.
Dernière mise à jour de la page le:



