
ベトナム通関ブローカー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
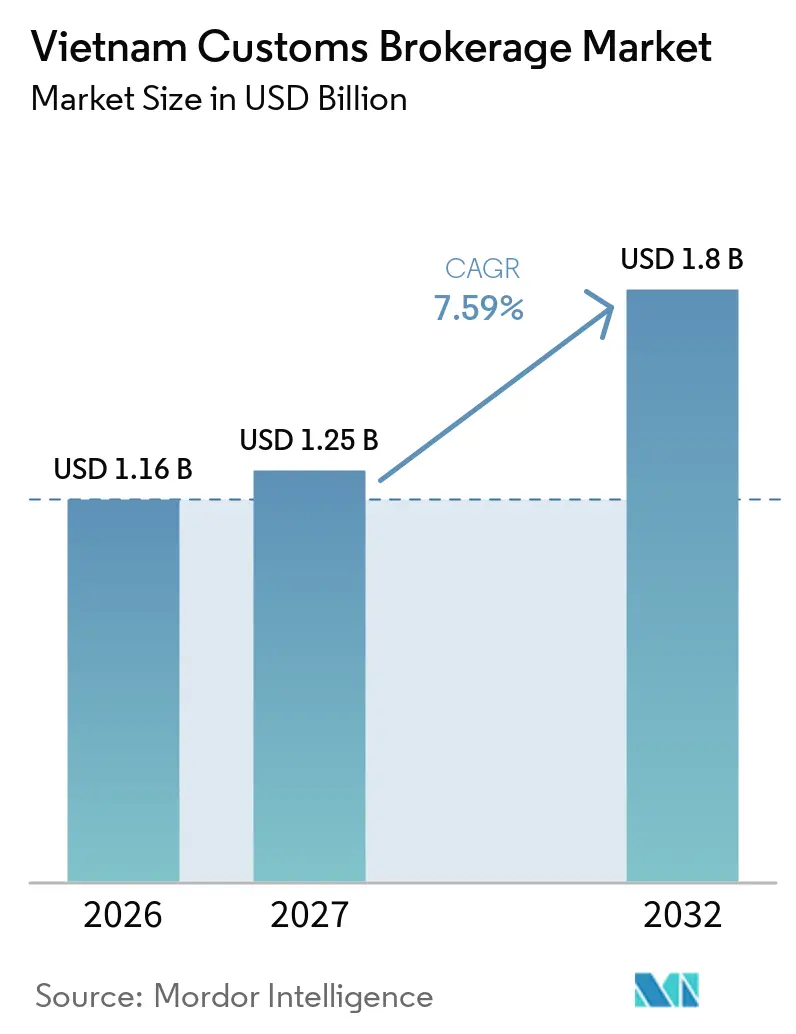
| 基準年の市場規模 (2026) | 1.16 十億米ドル |
| 市場規模 (2027) | 1.25 十億米ドル |
| 市場規模 (2032) | 1.8 十億米ドル |
| 成長率 (2027 - 2032) | 7.59 % |
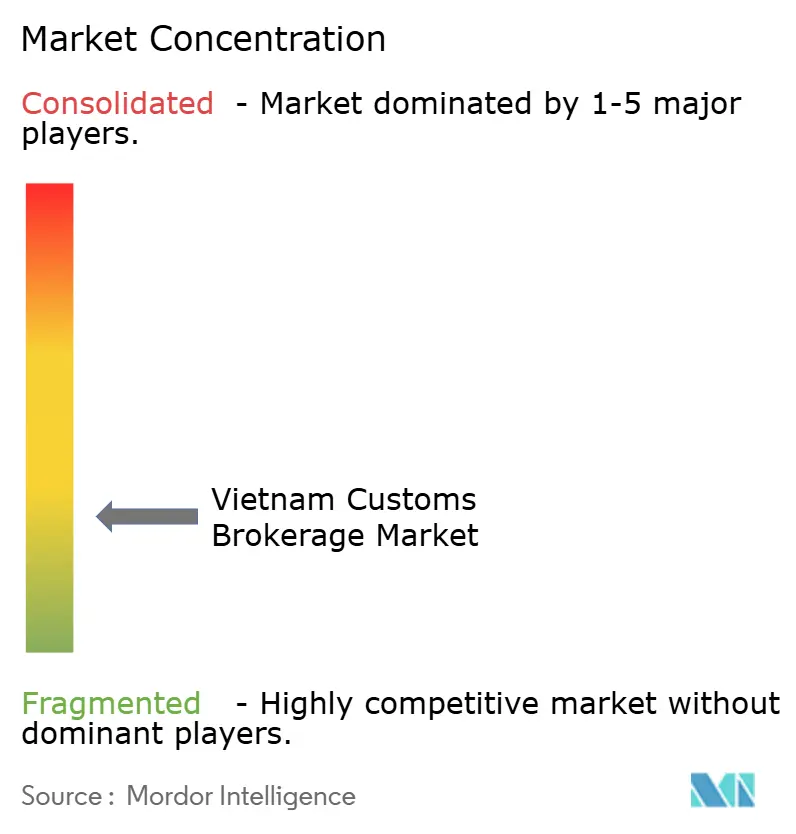
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナム通関ブローカー市場分析
ベトナム通関ブローカー市場規模は2026年に1.16 ビリオン 米ドルと評価されており、2027年の1.25 ビリオン 米ドルから2032年には1.80 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 7.59%で成長する見込みです。
製造業への投資、越境貿易、および正確な通関書類に対する需要の高まりが、ブローカーサービスへの需要を支えています。ベトナムは2026年最初の9か月間に登録外国直接投資として50.36 ビリオン 米ドルを誘致し、実行済みFDIは21.07 ビリオン 米ドルに達しました。デジタル化は通関ブローカーサービスの提供方法を変えつつあります。ハイフォンにある税関支署第III地区における集中通関パイロットプログラムは2026年6月に開始され、書類審査を集中型電子プロセスへと移行させています。この動向により、正確なデータ、一貫した書類管理、ブローカーと顧間の連携の重要性が高まっています。統合型物流プロバイダーは通関ブローカーと貨物輸送・倉庫業務を組み合わせることができる一方、独立系ブローカーは関税分類、原産地規則のアドバイス、通関後サポートを通じて差別化を図ることができます。
主要レポートのポイント
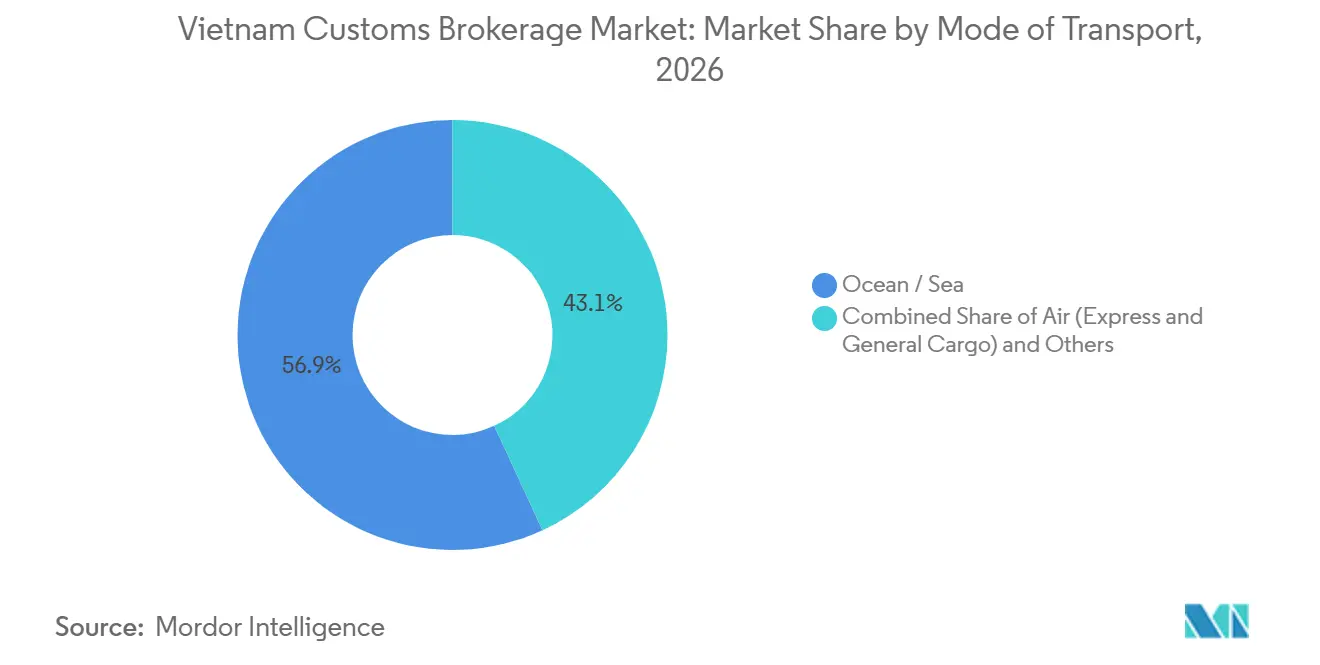
- 輸送モード別では、海上/海運通関が2026年のベトナム通関ブローカー市場規模の56.87%を占めており、航空(エクスプレスおよび一般貨物を含む)は2027年~2032年にCAGR 8.27%を記録すると予測されています。
- ブローカータイプ別では、貨物輸送業者/3PL統合型ブローカーが2026年のベトナム通関ブローカー市場シェアの73.41%を占めており、CAGR 8.98%を記録すると予測されています。
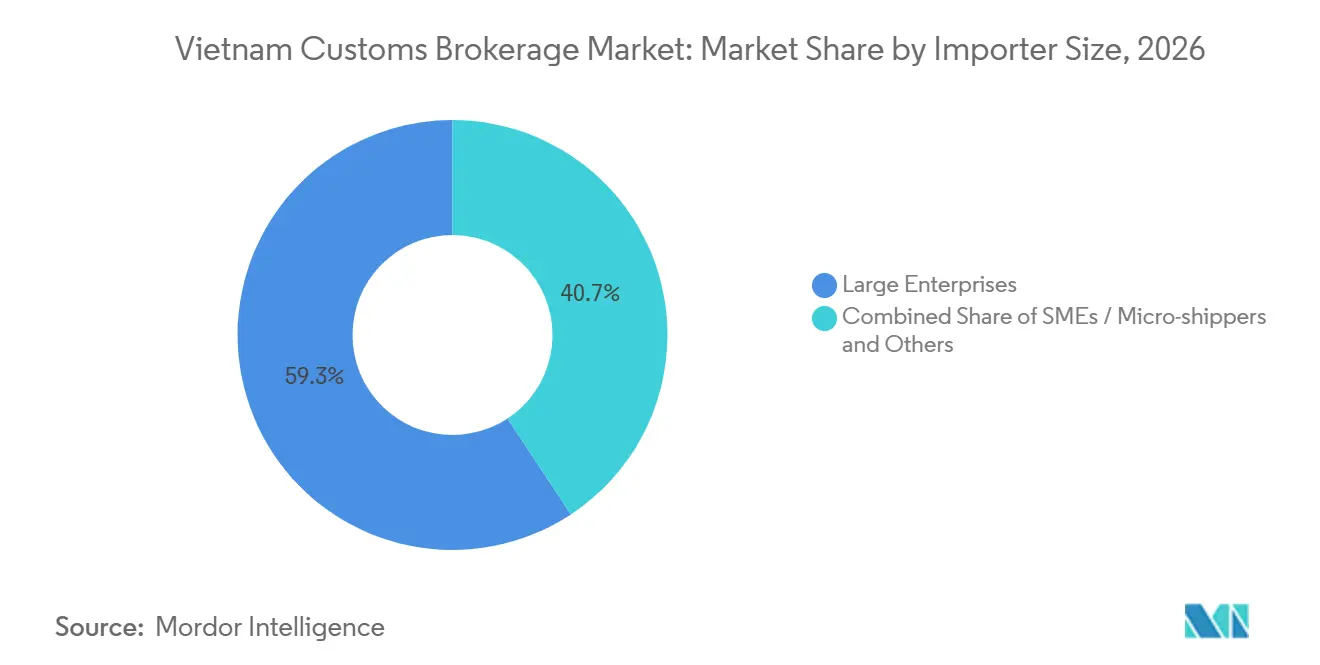
- 輸入業者規模別では、大企業が2026年のベトナム通関ブローカー市場規模の59.28%を占めており、中小企業/マイクロシッパーはCAGR 9.67%を記録すると予測されています。
- デジタル導入別では、従来型ブローカーが2026年のベトナム通関ブローカー市場シェアの79.34%を占めており、デジタルファースト/APIベースのブローカーはCAGR 9.92%を記録すると予測されています。
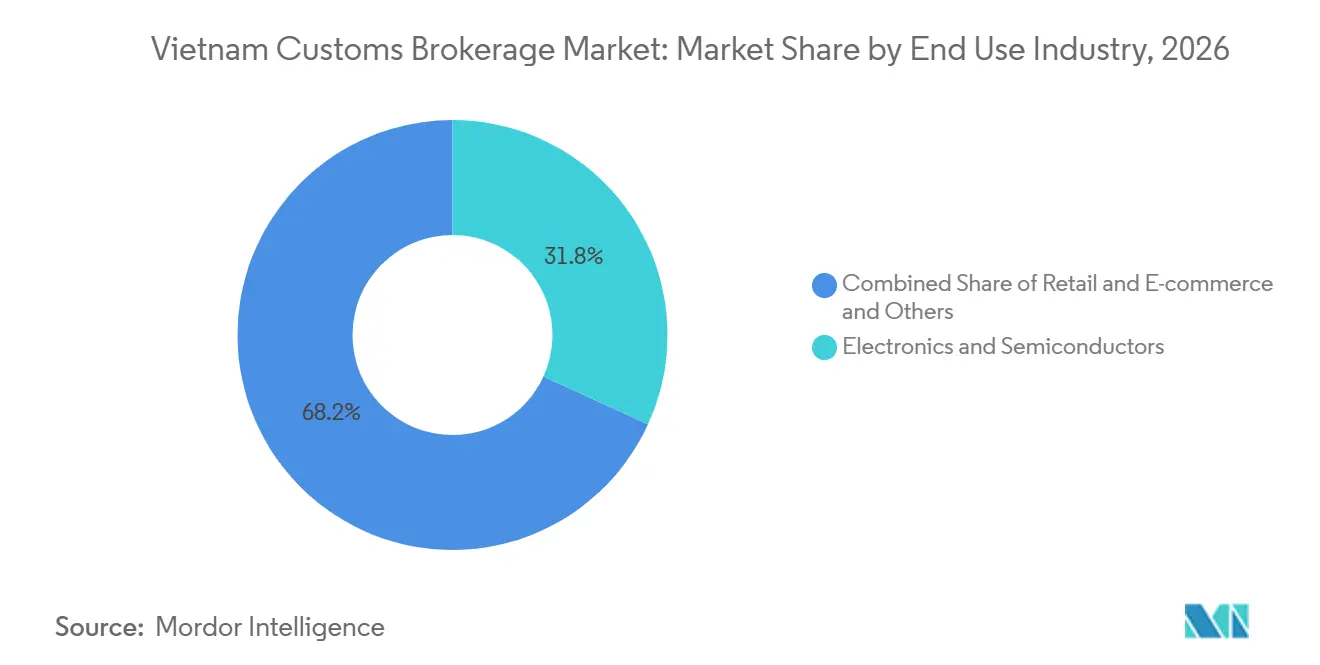
- 最終用途産業別では、電子機器・半導体が2026年のベトナム通関ブローカー市場規模の31.82%を占めており、小売・Eコマースセグメントはカテゴリー CAGR 8.26%を記録すると予測されています。
- 地域別では、ベトナム南部が2026年のベトナム通関ブローカー市場シェアの51.44%を占めており、ベトナム北部はCAGR 9.61%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
ベトナム通関ブローカー市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 製造業FDIによる越境貿易コンプライアンスの複雑化 | +1.8% | ベトナム北部、南部への波及効果あり | 短期(2年以内) |
| 貿易協定による複雑な原産地規則コンプライアンス要件の増加 | +1.5% | 国際貿易回廊、特にEVFTAおよびCPTPP | 中期(2~4年) |
| 越境Eコマースによる中小企業の通関需要の拡大 | +1.2% | ベトナム南部、特にホーチミン市、全国展開 | 短期(2年以内) |
| デジタル通関によるペーパーレス通関・処理の加速 | +0.9% | 全国、ハイフォンおよびホーチミン市が主導 | 中期(2~4年) |
| 半導体のローカライゼーションによるハイテク通関コンプライアンス需要の増加 | +0.7% | ベトナム北部(ハノイ、バクニン、タイグエンを含む) | 長期(4年以上) |
| AI支援分類による通関前書類検証効率の向上 | +0.5% | 全国、特にホーチミン市およびハノイ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
製造業FDIが通関コンプライアンスの複雑性を高める
ベトナムの製造業への投資パイプラインは、生産に関連する輸出入書類を管理する通関ブローカーへの需要を支えています。登録FDIは2026年最初の9か月間に50.36 ビリオン 米ドルに達し、加工・製造業が総流入額の45.8%を占めました[1]。これらの投資は、機械、部品、生産投入物、完成品に関わるブローカー業務を生み出す可能性があります。複数国わたるサプライチェーンを持つ製造業者は、関税分類、原産地書類、特殊機器の通関手続きに関するサポートも必要とする場合があります。顧客の生産プロセスを理解するブローカーは、貨物が国境に到達する前に書類上の問題を解決する助けとなります。これにより、技術的な専門知識と貨物・コンプライアンスチームとの連携が、定型的な申告書提出を超えた重要な差別化要因となります。
貿易協定が原産地規則要件を増加させる
EVFTA、CPTPP、RCEPを含むベトナムの貿易協定は、関連する原産地要件を満たした場合に輸出業者・輸入業者が優遇関税措置を利用できる機会を生み出しています。これらの優遇措置を適用するには、正確な製品情報、裏付け書類、および当該輸送に適用される規則への準拠が必要です。ベトナム工業貿易省は2026年3月にEVFTAの原産地規則を定めた通達14/2026/TT-BCTを発行し、2026年5月に施行されました。通関ブローカーは、顧客が適用される原産地要件を特定し、貨物の出荷前に裏付け書類を整備する支援を行うことで付加価値を提供できます。複数の貿易協定を理解するプロバイダーは、異なる市場に向けて輸出する輸出業者を支援できます。この機会は、製品固有の原産地規則や書類要件が自己申告をより困難にする場合に最も強くなります。
越境Eコマースが中小企業の通関需要を拡大させる
越境Eコマースは、専任の貿易コンプライアンスチームを持たない可能性のある中小規模の輸出業者・輸入業者に通関処理ニーズを生み出しています。これらの顧客は多くの場合、小口の荷物と高頻度の取引を持ち、各申告の価値に対して手動処理が高コストになる可能性があります。ブローカープロバイダーは、標準化された書類受付、自動データチェック、明確な例外処理プロセスを通じて、このセグメントをより効率的に対応できます。このセグメントの商業的可能性は、輸送量、申告要件、および処理コストの管理能力に依存します。
デジタル通関が技術水準を引き上げる
ベトナムは、2026年6月に開始されたハイフォンの税関支署第III地区における集中通関パイロットプログラムを含め、通関処理の近代化を継続しています[2]。このパイロットの下、企業は電子プラットフォームを通じて通関手続きを完了し、書類の受領と審査は集中化されます。この取り組みは手続きの合理化と処理効率の向上を目的としています。ブローカーにとって、デジタルトランスフォーメーションは構造化されたデータ、正確な申告、および顧客システムと通関プロセスを接続できるワークフローの重要性を高めます。従来型の企業は、複雑な分類や原産地問題に対する専門家によるレビューを維持しながら、反復的な作業を自動化することで競争力を維持できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入業者の自己通関によるブローカーアウトソーシング需要成長の制限 | -1.5% | 全国、特にベトム北部の大規模製造業者 | 短期(2年以内) |
| 中小ブローカーの断片化によるコンプライアンス能力の不均一化 | -1.0% | 全国、特に地方都市および陸上国境ゲートウェイ | 中期(2~4年) |
| 頻繁な関税変更によるコンプライアンス管理の複雑化 | -0.7% | 国際貿易回廊および規制対象品目カテゴリー | 短期(2年以内) |
| サービス差別化の限界によるブローカー手数料マージンの圧縮 | -0.6% | ベトナム南部および主要海上貨物回廊 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
輸入業者の自己通関がアウトソーシング成長を制限する
頻繁かつ予測可能な輸送を行う大規模輸入業者は、確立されたコンプライアンス手続きと十分な取引量を持つ場合、特に社内通関チームを維持することが経済的に合理的と判断する場合があります。これにより、定型的な申告のアウトソーシング需要が制限され、小規模顧客を対象とするブローカー間の競争が激化する可能性があります。社内チームは、異例の分類、複雑な原産地問題、規制変更、または通関後レビューに対して外部の専門家を必要とする場合があります。したがって、ブローカーの機会はデータ入力と申告書提出を超えた価値を実証することにかかっています。申告サービスとコンプライアンスアドバイス、書類レビュー、貨物・倉庫業務全体の調整を組み合わせるプロバイダーは、アウトソーシングサポートに対してより強力な主張ができます。
断片化したブローカーとサービス差別化の限界がマージンを制約する
顧客が定型的な申告を代替可能なサービスとみなす場合、通関業者間の競争が手数料に圧力をかける可能性があります。スタッフの専門知識、書類管理、顧客サポートの違いがサービス品質の不均一化につながる可能性があります。小規模ブローカーは、複数の関税分類や貿易協定にわたる技術への投資や専門知識の維持に課題を抱える場合があります。価格競争は、追加サービスなしに定型的な海上貨物申告に依存するプロバイダーにとって特に困難です。ブローカーは、正確な分類、原産地規則チェック、監査書類、積極的な例外管理の価値を実証することでマージンを守ることができます。これらの能力は、申告手数料だけで競争するよりも防御力が高いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
輸送モード別:海上通関がリードし、航空がより速く成長
海上/海運通関は2026年のベトナム通関ブローカー市場シェアの56.87%を占めています。海上貿易は、コンテナ貨物、産業投入物、消費財、製造品にわたる幅広い輸出入申告の基盤を支えています。カイメップ・ティーバイやハイフォンを含む港湾は主要な国際貿易フローを支え、海上貨物の書類作成、関税分類、通関調整への需要を維持しています。
航空(エクスプレスおよび一般貨物を含む)は2027年~2032年にCAGR 8.27%を記録すると予測されています。時間的制約のある電子部品、医薬品輸送、エクスプレス小包は、より迅速な書類処理と貨物オペレーターと通関チーム間の緊密な連携を必要とする場合があります。このセグメントを担当するブローカーは、不必要な輸送遅延を生じさせることなく分類や書類の例外を解決するための信頼性の高いデータ処理能力が必要です。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
ブローカータイプ別:統合型プロバイダーが市場をリード
貨物輸送業者/3PL統合型ブローカーは2026年のベトナム通関ブローカー市場シェアの73.41%を占めています。これらのプロバイダーは通関ブローカーと貨物輸送、倉庫業務、配送を組み合わせることができ、輸入業者・輸出業者の調整負担を軽減します。その統合型オペレーティングモデルは、複数の輸送モードや生産拠点にわたる輸送を管理する企業にとって特に関連性が高いです。
貨物輸送業者/3PL統合型ブローカーは2027年~2032年にCAGR 8.98%を記録すると予測されています。成長は、通関書類を輸送スケジュール、貨物の可視性、倉庫業務と接続する能力に依存します。純粋通関ブローカーは、特に標準的な貨物契約では容易に入手できない専門知識を必要とする顧客に対して、専門的な分類アドバイス、原産地サポート、通関後サービスを通じて競争力を維持できます。
輸入業者規模別:大企業がリードし、中小企業が拡大
大企業は2026年のベトナム通関ブローカー市場シェアの59.28%を占めています。その輸送量、国際調達ネットワーク、より複雑な製品ポートフォリオが、定期的な通関申告とコンプライアンス管理への需要を支えています。機械、部品、生産投入物を輸入する製造業者は、サプライヤーと受入施設間の書類調整のサポートも必要とする場合があります。
中小企業/マイクロシッパーは2027年~2032年にCAGR 9.67%を記録すると予測されています。中小企業は専任の通関チームを持たない場合が多く、分類、原産地書類、申告書作成に関するサポートを必要とすることが多いです。自動化されたワークフローは、手動処理コストを削減することで、ブローカーにとってこれらの顧客をより商業的に実行可能にすることができます。透明な価格設定と専門家レビューへのアクセスを組み合わせるプロバイダーは、基本的なセルフサービスプラットフォーム以上のサポートを必要とする顧客に対応できます。
デジタル導入別:従来型ブローカーが規模を維持しながらデジタルモデルが成長
従来型ブローカーは2026年のベトナム通関ブローカー市場シェアの79.34%を占めています。確立された顧客関係と地域の手続きへの精通がその地位を支えており、特に書類作成や例外処理への直接的な支援を重視する輸入業者の間で顕著です。ただし、反復的な申告を手動で処理するコストは、大量の小規模取引を効率的に処理する能力を制限する可能性があります。
デジタルファースト/APIベースのブローカーは2027年~2032年にCAGR 9.92%を記録すると予測されています。これらのプロバイダーは、構造化された書類受付、ワークフロー自動化、システム統合を活用して処理の一貫性と顧客の可視性を向上させることができます。従来型企業は、複雑なケースに対する人間によるレビューを維持しながら反復的なステップをデジタル化することで対応できます。競争上の優位性は、信頼性の高いデータ、適切な管理、およびブローカープロセスを顧客業務に統合する能力に依存します。
最終用途産業別:電子機器がリードし、Eコマースが拡大
電子機器・半導体は2026年のベトナム通関ブローカー市場シェアの31.82%を占めています。このセクターの国際調達・生産ネットワークは、部品、製造装置、完成品の通関に対する需要を生み出しています。一部の輸送では、より詳細な製品説明や追加書類が必要となる場合があり、電子機器メーカーを担当するブローカーにとって正確な分類と調整が重要となります。
小売・Eコマースは2027年~2032年にCAGR 8.26%を記録すると予測されています。オンライン小売は、幅広い製品と輸送規模にわたって頻繁な輸出入申告を生み出す可能性があります。その他の関連顧客グループには、自動車・産業製造業者、医薬品、化学品、消費財企業が含まれます。業界固有の専門知識を構築するブローカーは、定型的な申告処理だけに依存するのではなく、製品知識とカスタマイズされたコンプライアンスサポートを通じて差別化を図ることができます。
地理的分析
ベトナム南部は2026年の市場の51.44%を占めています。ホーチミン市と周辺の工業地帯は、製造業者、小売輸入業者、輸出業者、物流プロバイダーからの通関需要を支えています。この地域には貨物輸送業者と通関業者の確立された基盤があり、定型的な申告の競争と同様に、統合型サービスプロバイダーにとっての機会を生み出しています。DHL Global Forwardingは2025年11月にホーチミン市のCFSを6,800平方メートルに拡張し、南部物流ネットワークの貨物取扱能力を強化しました。
ベトナム北部は2027年~2032年にCAGR 9.61%を記録すると予測されています。この地域の製造・輸出活動は、機械、部品、完成品の通関サービスへの需要を生み出しています。通関の近代化もこの地域に関連しています:集中通関パイロットプログラムは2026年6月にハイフォンの税関支署第III地区で開始され、書類審査を集中型電子プロセスへと移行させています[3]。これは完全に実施された全国システムの証拠ではなく、パイロットプログラムです。
ベトナム中部は引き続き小規模な市場であり、需要は地域の製造業、地域貿易、港湾活動に関連しています。この地域を通じて事業を展開する企業は、ラオスとの貿易を含む国内流通と越境移動の通関サポートを必要とする場合があります。この地域の長期的な可能性は、新たな産業活動の規模、輸送接続性、地域ゲートウェイを利用する輸出業者・輸入業者の数に依存します。ブローカーは拡大機会を評価する際に、実績のある輸送フローと顧客要件を優先すべきです。
競争環境
ベトナム通関ブローカー市場は断片化しており、グローバル物流企業、統合型国内物流プロバイダー、独立系通関業者が含まれています。DHL、Kuehne+Nagel、DSV、Nippon Express Holdings、A.P. Moller–Maerskは、通関ブローカーを含む幅広い物流サービスを展開しています。国内オペレーターは、中小規模の輸入業者・輸出業者を含む地域・地方の顧客を対象に競争しています。統合型貨物・倉庫サービスの提供は、単一の物流パートナーを好む顧客との関係を強化できます。企業の動向は、プロバイダーが物流能力を拡大している様子を示しています。2025年8月、Seino-ITL Logisticsは、Seino HoldingsがITLの物流事業の戦略的株主として参入したことを受け、ベトナムで事業を開始しました。
2025年9月、Kuehne+NagelとLEGOグループはアジア太平洋地域の流通を支援するためにドンナイに地域流通センターを開設しました[4]。2025年11月、DHL Global Forwardingはホーチミン市とハイフォンのCFS容量を拡張し、バクニンに追加の統合型倉庫機能を整備したと発表しました。2026年3月、GemadeptとCJ Logisticsは物流・輸送業務の戦略的最適化を発表しました。
2026年4月、FedExはViettel Postが4月26日からベトナムにおけるナショナルネットワークプロバイダーとなり、全国集荷・配送および越境接続をサポートするパートナーシップを発表しました。市場は、中小企業向けデジタル処理、原産地規則サポート、複雑な製品分類、通関後コンプライアンスにおける機会を提供しています。デジタルワークフローは定型的な申告の手動作業を削減できる一方、専門スタッフは解釈や裏付け書類を必要とするケースを処理できます。
ベトナム通関ブローカー産業のリーダー企業
-
Indo Trans Logistics Corporation (ITL)
-
Bee Logistics Corporation
-
DHL Group
-
DSV
-
Kuehne+Nagel
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年4月:FedExはViettel Postとの戦略的協力を発表しました。Viettel PostはベトナムにおけるFedExのナショナルネットワークプロバイダーとなり、全国集荷・配送および越境物流接続をサポートします。
- 2026年4月:GemadeptとCJ Logisticsは、それぞれの業務上の強みを活用することを目的として、物流・輸送業務の戦略的最適化を発表しました。
- 2025年11月:DHL Global ForwardingはベトナムのCFSネットワークを拡張しました。ホーチミン市の施設は6,800平方メートルに拡大し、ハイフォンの施設は4,000平方メートルに達し、DHLはバクニンに3,000平方メートルの統合型倉庫サイトを整備したと発表しました。
- 2025年9月:Kuehne+NagelとLEGOグループは、LEGOのベトナム製造拠点からアジア太平洋市場への流通を支援するためにドンナイに地域流通センターを開設しました。
ベトナム通関ブローカー市場レポートの範囲
| 海上/海運 |
| 航空(エクスプレスおよび一般貨物) |
| 越境陸上(トラックおよび鉄道) |
| 純粋通関ブローカー |
| 貨物輸送業者/3PL統合型ブローカー |
| 大企業 |
| 中堅市場 |
| 中小企業/マイクロシッパー |
| 従来型ブローカー |
| デジタルファースト/APIベースのブローカー |
| 小売・Eコマース |
| 自動車・EV |
| 電子機器・半導体 |
| 医薬品・ライフサイエンス |
| 航空宇宙・防衛 |
| 化学品・産業財 |
| ベトナム北部 |
| ベトナム中部 |
| ベトナム南部 |
| 輸送モード別 | 海上/海運 |
| 航空(エクスプレスおよび一般貨物) | |
| 越境陸上(トラックおよび鉄道) | |
| ブローカータイプ別 | 純粋通関ブローカー |
| 貨物輸送業者/3PL統合型ブローカー | |
| 輸入業者規模別 | 大企業 |
| 中堅市場 | |
| 中小企業/マイクロシッパー | |
| デジタル導入別 | 従来型ブローカー |
| デジタルファースト/APIベースのブローカー | |
| 最終用途産業別 | 小売・Eコマース |
| 自動車・EV | |
| 電子機器・半導体 | |
| 医薬品・ライフサイエンス | |
| 航空宇宙・防衛 | |
| 化学品・産業財 | |
| 地域別 | ベトナム北部 |
| ベトナム中部 | |
| ベトナム南部 |
レポートで回答される主要な質問
2032年までのベトナム通関ブローカー市場の予測値は?
市場は2032年までに1.80 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 7.59%で成長すると予測されています。
どの輸送モードが最も多くの通関ブローカー収益を生み出していますか?
海上/海運通関は2026年に市場シェア56.87%でリードしており、海上貿易とコンテナ貨物の重要性を反映しています。
統合型3PLプロバイダーがベトナムで重要な理由は何ですか?
貨物輸送業者/3PL統合型ブローカーは2026年の市場収益の73.41%を占めました。その統合型物流・通関サービスはプロバイダー間の調整を削減できます。
どの輸入業者セグメントが最も速く成長すると予測されていますか?
中小企業/マイクロシッパーは2027年~2032年にCAGR 9.67%を記録すると予測されており、より効率的なデジタル処理とアウトソーシングされたコンプライアンス支援の可能性に支えられています。
どの地域が最も速く成長すると予測されていますか?
ベトナム北部は2027年~2032年にCAGR 9.61%を記録すると予測されており、製造業基盤と通関近代化活動に支えられています。
通関のデジタル化はブローカーの要件をどのように変えていますか?
電子処理と集中通関は、正確なデータ、効率的なワークフロー、信頼性の高い書類レビューの重要性を高めています。ブローカーは依然として複雑な分類や原産地要件に対する専門的な知識を必要とします。