
Tamaño y participación del mercado de intermediación aduanera de Vietnam
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 1.16 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.25 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.8 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.59 % |
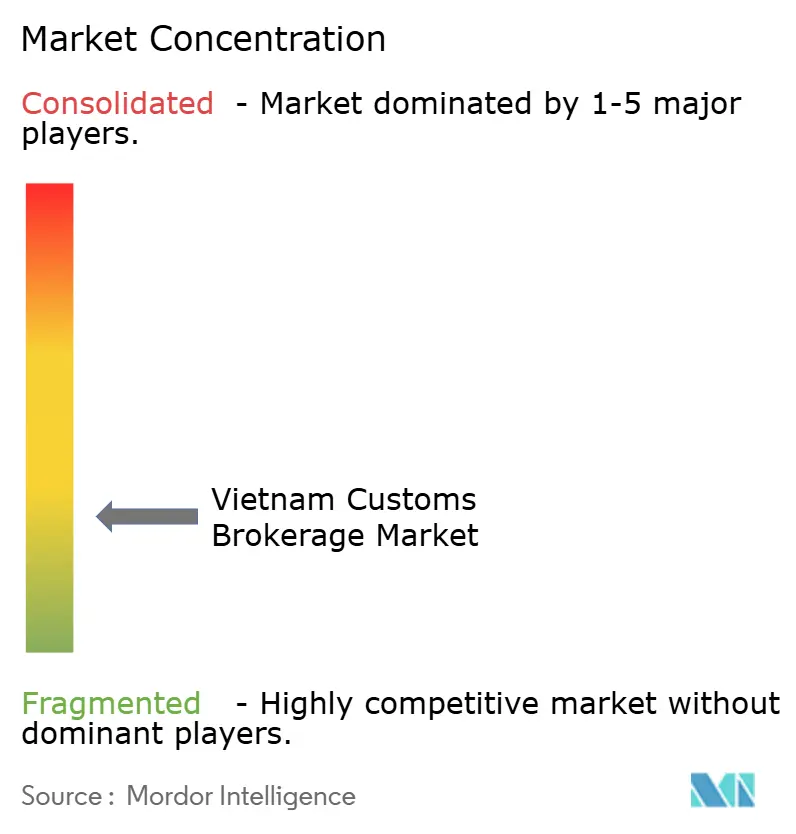
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de intermediación aduanera de Vietnam por Mordor Intelligence
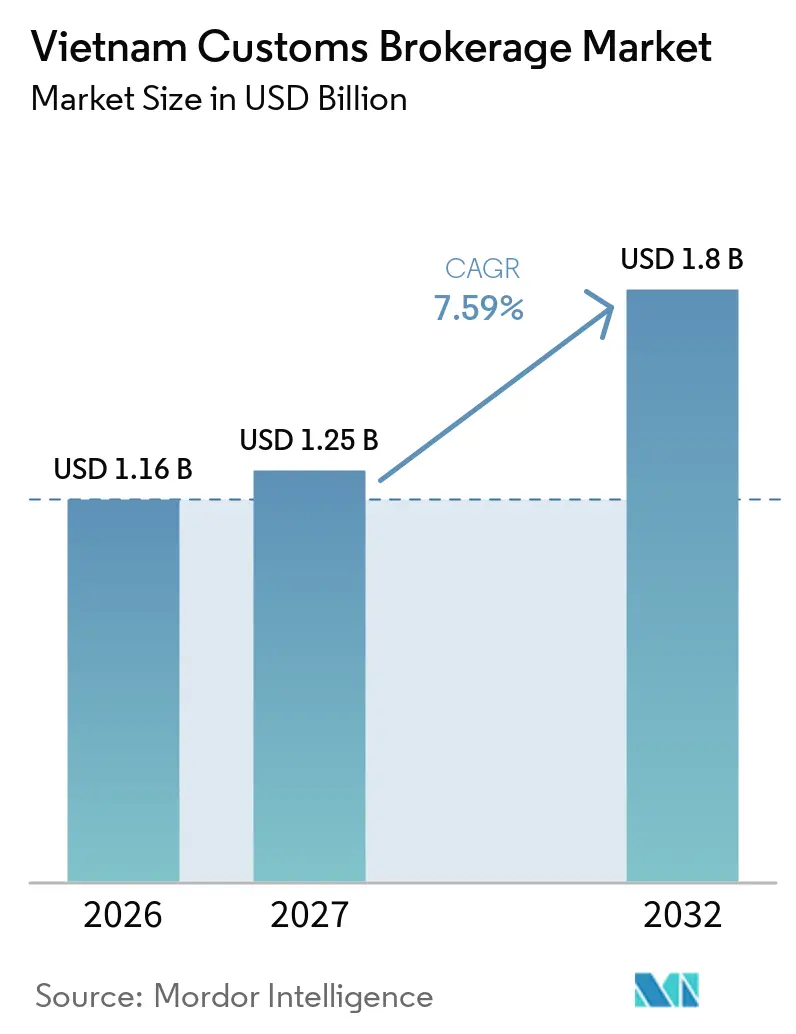
El tamaño del mercado de intermediación aduanera de Vietnam se valora en 1,16 mil millones de USD en 2026 y se estima que crecerá desde 1,25 mil millones de USD en 2027 hasta alcanzar 1,80 mil millones de USD para 2032, a una CAGR del 7,59% durante el período de pronóstico (2027-2032).
La inversión en manufactura, el comercio transfronterizo y la creciente necesidad de documentación aduanera precisa respaldan la demanda de servicios de intermediación. Vietnam atrajo 50,36 mil millones de USD en inversión extranjera directa registrada durante los primeros 9 meses de 2026, mientras que la IED desembolsada alcanzó 21,07 mil millones de USD. La digitalización está cambiando la forma en que se prestan los servicios de intermediación aduanera. El piloto de despacho centralizado de Vietnam en la Subdirección de Aduanas Región III en Hai Phong comenzó en junio de 2026 y traslada la revisión de documentos hacia un proceso electrónico centralizado. Este desarrollo aumenta la importancia de los datos precisos, la documentación consistente y la integración entre los intermediarios y los clientes. Los proveedores de logística integrada pueden combinar la intermediación aduanera con el transporte de carga y el almacenamiento, mientras que los intermediarios independientes pueden diferenciarse a través de la clasificación arancelaria, el asesoramiento sobre reglas de origen y el soporte posterior al despacho.
Conclusiones clave del informe
- Por modo de transporte, el despacho marítimo/océano representa el 56,87% del tamaño del mercado de intermediación aduanera de Vietnam en 2026, mientras que el aéreo, incluida la carga urgente y la carga general, se proyecta que registre una CAGR del 8,27% durante 2027–2032.
- Por tipo de intermediario, los intermediarios integrados en transitarios/3PL representan el 73,41% de la participación del mercado de intermediación aduanera de Vietnam en 2026 y se proyecta que registren una CAGR del 8,98%.
- Por tamaño del importador, las grandes empresas representan el 59,28% del tamaño del mercado de intermediación aduanera de Vietnam en 2026, mientras que las pymes/microenviadores se proyecta que registren una CAGR del 9,67%.
- Por adopción digital, las intermediaciones tradicionales representan el 79,34% de la participación del mercado de intermediación aduanera de Vietnam en 2026, mientras que las intermediaciones digitales primero/basadas en API se proyecta que registren una CAGR del 9,92%.
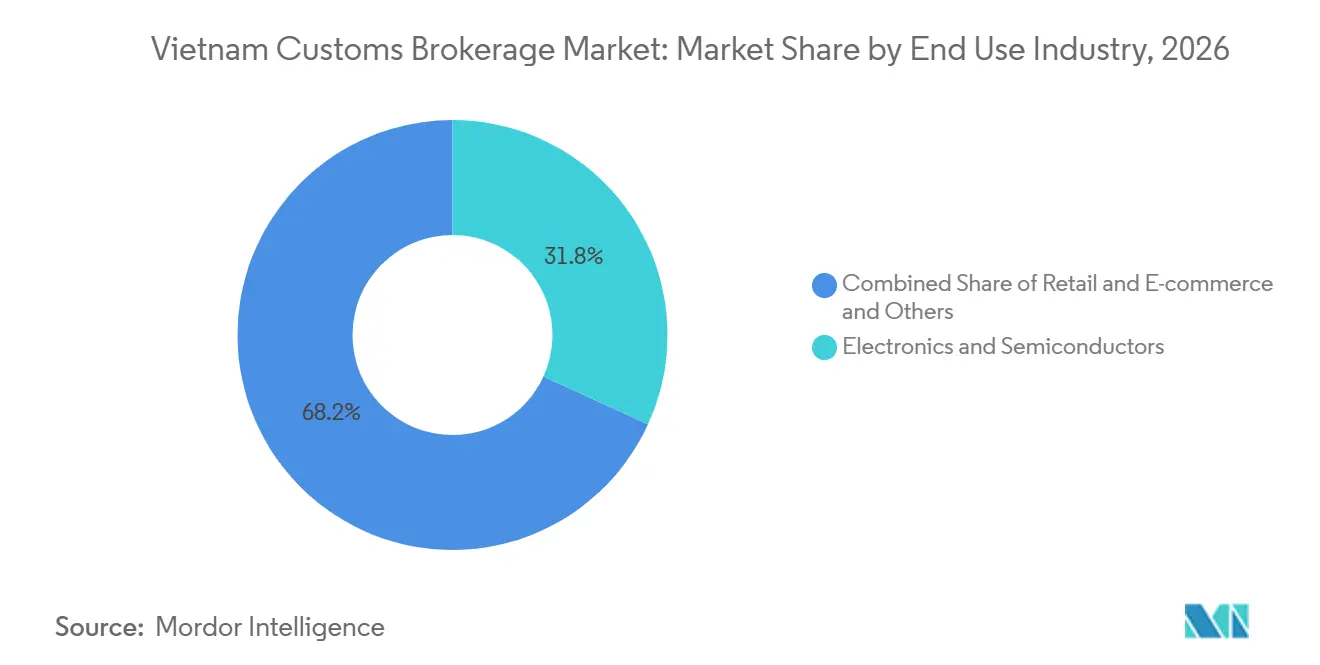
- Por industria de uso final, la electrónica y los semiconductores representan el 31,82% del tamaño del mercado de intermediación aduanera de Vietnam en 2026, mientras que el segmento minorista y de comercio electrónico se proyecta que registre una CAGR del 8,26%.
- Por región, el sur de Vietnam representa el 51,44% de la participación del mercado de intermediación aduanera de Vietnam en 2026, mientras que el norte de Vietnam se proyecta que registre una CAGR del 9,61%.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e información del mercado de intermediación aduanera de Vietnam
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| IED manufacturera que incrementa la complejidad del cumplimiento del comercio transfronterizo | +1.8% | Norte de Vietnam, con efectos secundarios hacia el sur de Vietnam | Corto plazo (≤ 2 años) |
| Acuerdos comerciales que incrementan los requisitos complejos de cumplimiento de reglas de origen | +1.5% | Corredores de comercio internacional, en particular EVFTA y CPTPP | Mediano plazo (2–4 años) |
| Comercio electrónico transfronterizo que amplía la demanda de despacho aduanero de las pymes | +1.2% | Sur de Vietnam, especialmente Ciudad Ho Chi Minh, con expansión nacional | Corto plazo (≤ 2 años) |
| Aduanas digitales que aceleran el despacho y procesamiento sin papel | +0.9% | Nacional, liderado por Hai Phong y Ciudad Ho Chi Minh | Mediano plazo (2–4 años) |
| Localización de semiconductores que incrementa la demanda de cumplimiento aduanero de alta tecnología | +0.7% | Norte de Vietnam, incluidos Hanói, Bac Ninh y Thai Nguyen | Largo plazo (≥ 4 años) |
| Clasificación asistida por IA que mejora la eficiencia de validación de documentos en el preclasificación | +0.5% | Nacional, especialmente Ciudad Ho Chi Minh y Hanói | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
La IED manufacturera incrementa la complejidad del cumplimiento aduanero
El flujo de inversión manufacturera de Vietnam respalda la demanda de intermediarios aduaneros que gestionan la documentación de importación y exportación asociada a la producción. La IED registrada alcanzó 50,36 mil millones de USD en los primeros 9 meses de 2026, con el procesamiento y la manufactura representando el 45,8% de las entradas totalesDisbursed FDI Volume in Jan-Sept Period Reaches Five-Year High, October 2026, https://en.baochinhphu.vn/">[1]. Estas inversiones pueden generar trabajo de intermediación relacionado con maquinaria, componentes, insumos de producción y productos terminados. Los fabricantes con cadenas de suministro multinacionales también pueden necesitar apoyo con la clasificación arancelaria, la documentación de origen y los procedimientos aduaneros para equipos especializados. Los intermediarios que comprenden los procesos de producción de un cliente pueden ayudar a resolver problemas de documentación antes de que los bienes lleguen a la frontera. Esto hace que la experiencia técnica y la coordinación con los equipos de transporte de carga y cumplimiento sean diferenciadores importantes más allá de la presentación rutinaria de declaraciones.
Los acuerdos comerciales incrementan los requisitos de reglas de origen
Los acuerdos comerciales de Vietnam, incluidos el EVFTA, el CPTPP y el RCEP, crean oportunidades para que los exportadores e importadores utilicen el tratamiento arancelario preferencial cuando cumplen con los requisitos de origen pertinentes. La aplicación de estas preferencias requiere información precisa sobre el producto, registros de respaldo y cumplimiento de las reglas aplicables al envío. El Ministerio de Industria y Comercio de Vietnam emitió la Circular 14/2026/TT-BCT en marzo de 2026, con fecha de vigencia en mayo de 2026, que establece las reglas de origen del EVFTA. Los intermediarios aduaneros pueden agregar valor ayudando a los clientes a identificar los requisitos de origen aplicables y a reunir la documentación de respaldo antes de que se envíen los bienes. Los proveedores que comprenden múltiples acuerdos comerciales pueden apoyar a los exportadores que atienden diferentes mercados. La oportunidad es más fuerte donde las reglas de origen específicas del producto o los requisitos de documentación hacen que la autodeclaración sea más difícil.
El comercio electrónico transfronterizo amplía la demanda de despacho de las pymes
El comercio electrónico transfronterizo crea necesidades de procesamiento aduanero para exportadores e importadores más pequeños que pueden no mantener equipos dedicados de cumplimiento comercial. Estos clientes suelen tener envíos más pequeños y transacciones más frecuentes, lo que puede hacer que el procesamiento manual sea costoso en relación con el valor de cada declaración. Los proveedores de intermediación pueden atender a este segmento de manera más eficiente a través de la recepción estandarizada de documentos, verificaciones automatizadas de datos y procesos claros de gestión de excepciones. El potencial comercial del segmento depende de los volúmenes de envíos, los requisitos de declaración y la capacidad de controlar los costos de procesamiento.
Las aduanas digitales elevan el estándar tecnológico
Vietnam continúa modernizando el procesamiento aduanero, incluyendo un piloto de despacho centralizado en la Subdirección de Aduanas Región III en Hai Phong que comenzó en junio de 2026[2]. En el marco del piloto, las empresas completan los procedimientos aduaneros a través de plataformas electrónicas, mientras que la recepción y revisión de documentos están centralizadas. La iniciativa tiene por objeto simplificar los procedimientos y mejorar la eficiencia del procesamiento. Para los intermediarios, la transformación digital aumenta la importancia de los datos estructurados, las declaraciones precisas y los flujos de trabajo que pueden conectar los sistemas de los clientes con los procesos aduaneros. Las empresas tradicionales pueden seguir siendo competitivas automatizando las tareas repetitivas y conservando la revisión especializada para clasificaciones complejas y cuestiones de origen.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Autodespacho del importador que limita el crecimiento de la demanda de externalización de la intermediación | -1.5% | Nacional, especialmente los grandes fabricantes en el norte de Vietnam | Corto plazo (≤ 2 años) |
| Intermediarios pymes fragmentados que crean capacidades de cumplimiento desiguales | -1.0% | Nacional, especialmente ciudades secundarias y puertas de entrada fronterizas terrestres | Mediano plazo (2–4 años) |
| Cambios frecuentes en aranceles que incrementan la complejidad de la gestión del cumplimiento | -0.7% | Corredores de comercio internacional y categorías de bienes controlados | Corto plazo (≤ 2 años) |
| Diferenciación de servicios limitada que comprime los márgenes de las tarifas de intermediación | -0.6% | Sur de Vietnam y principales corredores de flete marítimo | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
El autodespacho del importador limita el crecimiento de la externalización
Los grandes importadores con envíos frecuentes y predecibles pueden encontrar económico mantener equipos internos de aduanas, especialmente cuando tienen procedimientos de cumplimiento establecidos y volúmenes de transacciones suficientes. Esto puede limitar la demanda externalizada de declaraciones rutinarias y aumentar la competencia entre los intermediarios que atienden cuentas más pequeñas. Los equipos internos pueden seguir necesitando especialistas externos para clasificaciones inusuales, preguntas complejas de origen, cambios regulatorios o revisiones posteriores al despacho. La oportunidad para los intermediarios, por tanto, depende de demostrar valor más allá de la introducción de datos y la presentación de declaraciones. Los proveedores que combinan servicios de tramitación con asesoramiento en materia de cumplimiento, revisión de documentación y coordinación en transporte de carga y almacenamiento pueden presentar un argumento más sólido para el apoyo externalizado.
Los intermediarios fragmentados y la diferenciación limitada restringen los márgenes
La competencia entre los agentes aduaneros puede ejercer presión sobre las tarifas cuando los clientes consideran las declaraciones rutinarias como servicios intercambiables. Las diferencias en la experiencia del personal, los controles de documentación y el soporte al cliente pueden conducir a una calidad de servicio desigual. Los intermediarios más pequeños pueden enfrentar desafíos para invertir en tecnología o mantener conocimientos especializados en múltiples clasificaciones arancelarias y acuerdos comerciales. La competencia de precios es particularmente difícil para los proveedores que dependen de trámites de flete marítimo rutinarios sin servicios adicionales. Los intermediarios pueden proteger los márgenes demostrando el valor de la clasificación precisa, las verificaciones de reglas de origen, la documentación de auditoría y la gestión proactiva de excepciones. Estas capacidades son más defendibles que competir únicamente en tarifas de tramitación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por modo de transporte: el despacho marítimo lidera mientras el aéreo crece más rápido
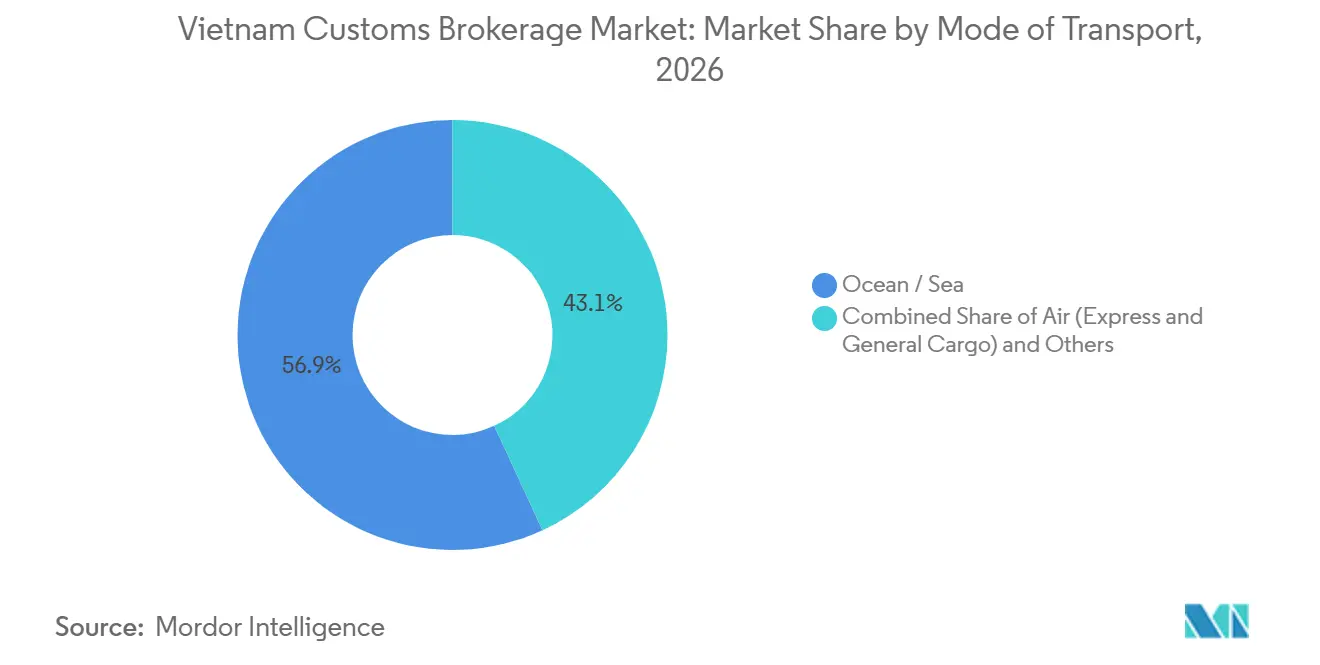
El despacho marítimo/océano representa el 56,87% de la participación del mercado de intermediación aduanera de Vietnam en 2026. El comercio marítimo respalda una amplia base de declaraciones de importación y exportación en carga contenerizada, insumos industriales, productos de consumo y bienes manufacturados. Los puertos, incluidos Cai Mep–Thi Vai y Hai Phong, sirven a los principales flujos de comercio internacional, sosteniendo la demanda de documentación, clasificación arancelaria y coordinación aduanera para el flete marítimo.
El aéreo, incluida la carga urgente y la carga general, se proyecta que registre una CAGR del 8,27% durante 2027–2032. Los componentes electrónicos urgentes, los envíos farmacéuticos y los paquetes urgentes pueden requerir un procesamiento de documentos más rápido y una estrecha coordinación entre los operadores de carga y los equipos aduaneros. Los intermediarios que atienden a este segmento necesitan un manejo de datos confiable y la capacidad de resolver excepciones de clasificación o documentación sin crear demoras innecesarias en los envíos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por tipo de intermediario: los proveedores integrados lideran el mercado
Los intermediarios integrados en transitarios/3PL representan el 73,41% de la participación del mercado de intermediación aduanera de Vietnam en 2026. Estos proveedores pueden combinar la intermediación aduanera con el transporte de carga, el almacenamiento y la distribución, reduciendo la carga de coordinación para importadores y exportadores. Su modelo operativo integrado es particularmente relevante para las empresas que gestionan envíos a través de varios modos de transporte o ubicaciones de producción.
Se proyecta que los intermediarios integrados en transitarios/3PL registren una CAGR del 8,98% durante 2027–2032. El crecimiento depende de su capacidad para conectar la documentación aduanera con los horarios de transporte, la visibilidad de la carga y las operaciones de almacén. Los intermediarios aduaneros puros pueden seguir siendo competitivos a través de asesoramiento especializado en clasificación, apoyo de origen y servicios posteriores al despacho, especialmente donde los clientes necesitan experiencia que no está fácilmente disponible en un contrato de flete estándar.
Por tamaño del importador: las grandes empresas lideran mientras las pymes se expanden
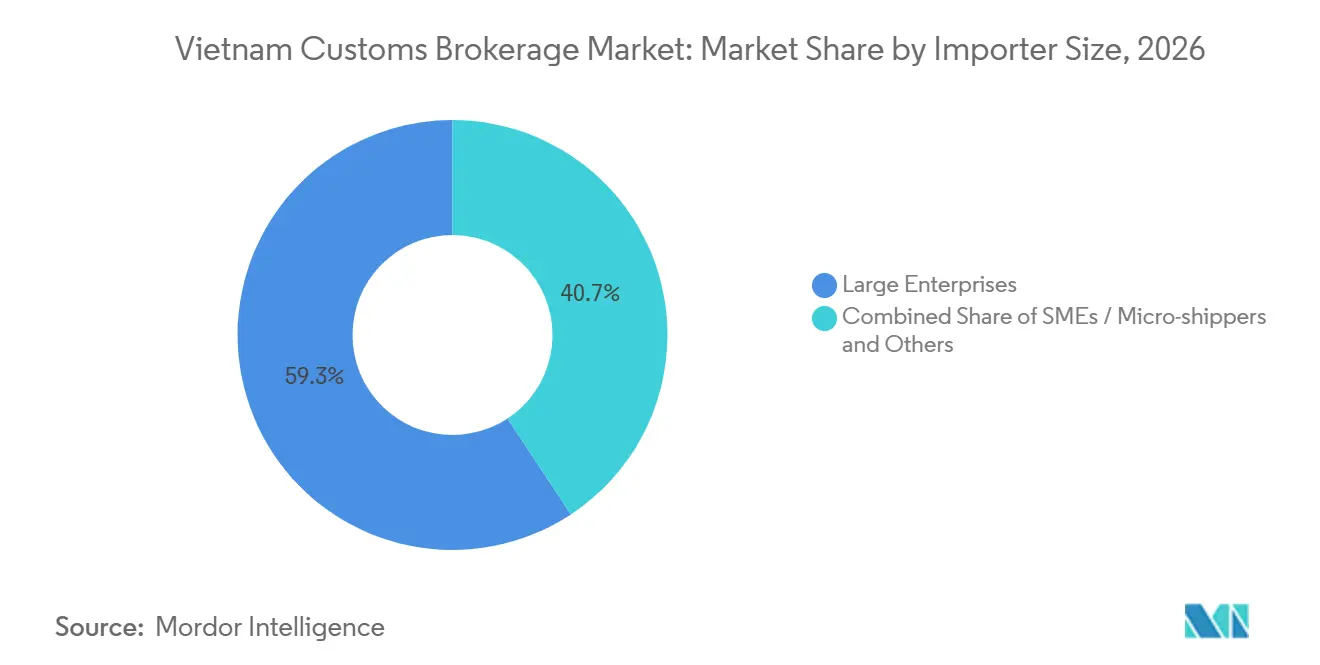
Las grandes empresas representan el 59,28% de la participación del mercado de intermediación aduanera de Vietnam en 2026. Sus volúmenes de envíos, redes de abastecimiento internacional y carteras de productos más complejas respaldan la demanda de declaraciones aduaneras regulares y gestión del cumplimiento. Los fabricantes que importan maquinaria, componentes e insumos de producción también pueden necesitar apoyo para coordinar la documentación entre proveedores e instalaciones de recepción.
Se proyecta que las pymes/microenviadores registren una CAGR del 9,67% durante 2027–2032. Las empresas más pequeñas pueden carecer de equipos aduaneros dedicados y a menudo necesitan ayuda con la clasificación, la documentación de origen y la preparación de declaraciones. Los flujos de trabajo automatizados pueden hacer que estas cuentas sean más comercialmente viables para los intermediarios al reducir los costos de procesamiento manual. Los proveedores que combinan precios transparentes con acceso a revisión especializada pueden atender a clientes que necesitan más apoyo del que ofrece una plataforma básica de autoservicio.
Por adopción digital: los intermediarios tradicionales mantienen escala mientras los modelos digitales crecen
Las intermediaciones tradicionales representan el 79,34% de la participación del mercado de intermediación aduanera de Vietnam en 2026. Sus relaciones establecidas con los clientes y su familiaridad con los procedimientos locales respaldan su posición, especialmente entre los importadores que valoran la asistencia directa con la documentación y las excepciones. Sin embargo, el costo de gestionar manualmente declaraciones repetitivas puede limitar su capacidad para atender altos volúmenes de transacciones más pequeñas de manera eficiente.
Se proyecta que las intermediaciones digitales primero/basadas en API registren una CAGR del 9,92% durante 2027–2032. Estos proveedores pueden utilizar la recepción estructurada de documentos, la automatización de flujos de trabajo y la integración de sistemas para mejorar la consistencia del procesamiento y la visibilidad del cliente. Las empresas tradicionales pueden responder digitalizando los pasos repetitivos mientras conservan la revisión humana para casos complejos. La ventaja competitiva dependerá de datos confiables, controles apropiados y la capacidad de integrar los procesos de intermediación en las operaciones del cliente.
Por industria de uso final: la electrónica lidera mientras el comercio electrónico se expande
La electrónica y los semiconductores representan el 31,82% de la participación del mercado de intermediación aduanera de Vietnam en 2026. Las redes de abastecimiento y producción internacional del sector crean demanda de despacho aduanero para componentes, equipos de fabricación y productos terminados. Algunos envíos requieren descripciones de productos más detalladas o documentación adicional, lo que hace que la clasificación precisa y la coordinación sean importantes para los intermediarios que atienden a fabricantes de electrónica.
Se proyecta que el comercio minorista y el comercio electrónico registren una CAGR del 8,26% durante 2027–2032. El comercio minorista en línea puede generar declaraciones de importación y exportación frecuentes en una amplia gama de productos y tamaños de envío. Otros grupos de clientes relevantes incluyen fabricantes automotrices e industriales, productos farmacéuticos, químicos y empresas de bienes de consumo. Los intermediarios que desarrollan experiencia específica en la industria pueden diferenciarse a través del conocimiento del producto y el soporte de cumplimiento personalizado, en lugar de depender únicamente del procesamiento rutinario de declaraciones.
Análisis geográfico
El sur de Vietnam representa el 51,44% del mercado en 2026. Ciudad Ho Chi Minh y el cinturón industrial circundante respaldan la demanda aduanera de fabricantes, importadores minoristas, exportadores y proveedores de logística. La región cuenta con una base establecida de transitarios y agentes aduaneros, creando oportunidades para proveedores de servicios integrados, así como competencia para declaraciones rutinarias. DHL Global Forwarding amplió su estación de carga de contenedores en Ciudad Ho Chi Minh a 6.800 m² en noviembre de 2025, fortaleciendo la capacidad de manejo de carga en la red logística del sur.
Se proyecta que el norte de Vietnam registre una CAGR del 9,61% durante 2027–2032. La actividad manufacturera y exportadora de la región crea demanda de servicios de intermediación que cubren maquinaria, componentes y productos terminados. La modernización aduanera también es relevante para la región: el piloto de despacho centralizado comenzó en la Subdirección de Aduanas Región III en Hai Phong en junio de 2026, trasladando la revisión de documentos hacia un proceso electrónico centralizado[3]. Se trata de un piloto y no de evidencia de un sistema nacional completamente implementado.
El centro de Vietnam sigue siendo un mercado más pequeño, con demanda vinculada a la manufactura local, el comercio regional y la actividad portuaria. Las empresas que operan a través de la región pueden requerir soporte aduanero para la distribución interna y los movimientos transfronterizos, incluido el comercio conectado con Laos. El potencial a largo plazo de la región dependerá de la escala de la nueva actividad industrial, la conectividad del transporte y el número de exportadores e importadores que utilizan las puertas de entrada locales. Los intermediarios deben priorizar los flujos de envíos probados y los requisitos de los clientes al evaluar las oportunidades de expansión.
Panorama competitivo
El mercado de intermediación aduanera de Vietnam está fragmentado e incluye empresas de logística globales, proveedores de logística doméstica integrada y agentes aduaneros independientes. DHL, Kuehne+Nagel, DSV, Nippon Express Holdings y A.P. Moller–Maersk operan en servicios logísticos más amplios que pueden incluir la intermediación aduanera. Los operadores nacionales compiten por clientes locales y regionales, incluidos importadores y exportadores más pequeños. La disponibilidad de servicios integrados de flete y almacenamiento puede fortalecer las relaciones de los proveedores con los clientes que prefieren un único socio logístico. Los desarrollos empresariales ilustran cómo los proveedores están ampliando sus capacidades logísticas. En agosto de 2025, Seino-ITL Logistics lanzó operaciones en Vietnam tras la entrada de Seino Holdings como accionista estratégico en el negocio logístico de ITL.
En septiembre de 2025, Kuehne+Nagel y el Grupo LEGO inauguraron un centro de distribución regional en Dong Nai para apoyar la distribución en Asia-Pacífico[4]. En noviembre de 2025, DHL Global Forwarding amplió su capacidad de estación de carga de contenedores en Ciudad Ho Chi Minh y Hai Phong y describió una capacidad adicional de almacenamiento integrado en Bac Ninh. En marzo de 2026, Gemadept y CJ Logistics anunciaron una optimización estratégica de sus operaciones logísticas y de envíos.
En abril de 2026, FedEx anunció una asociación en virtud de la cual Viettel Post se convirtió en su Proveedor de Red Nacional en Vietnam a partir del 26 de abril, apoyando la recogida y entrega a nivel nacional y la conectividad logística transfronteriza. El mercado ofrece oportunidades en el procesamiento digital orientado a las pymes, el apoyo en reglas de origen, la clasificación de productos complejos y el cumplimiento posterior al despacho. Los flujos de trabajo digitales pueden reducir el esfuerzo manual en declaraciones rutinarias, mientras que el personal especializado puede gestionar casos que requieren interpretación o documentación de respaldo.
Líderes de la industria de intermediación aduanera de Vietnam
-
Indo Trans Logistics Corporation (ITL)
-
Bee Logistics Corporation
-
DHL Group
-
DSV
-
Kuehne+Nagel
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos recientes de la industria
- Abril de 2026: FedEx anunció una colaboración estratégica con Viettel Post. Viettel Post se convirtió en el Proveedor de Red Nacional de FedEx en Vietnam, apoyando la recogida y entrega a nivel nacional y la conectividad logística transfronteriza.
- Abril de 2026: Gemadept y CJ Logistics anunciaron una optimización estratégica de sus operaciones logísticas y de envíos, con el objetivo de aprovechar sus respectivas fortalezas operativas.
- Noviembre de 2025: DHL Global Forwarding amplió su red de estaciones de carga de contenedores en Vietnam. La instalación de Ciudad Ho Chi Minh aumentó a 6.800 m², la instalación de Hai Phong alcanzó los 4.000 m² y DHL describió un sitio de almacenamiento integrado de 3.000 m² en Bac Ninh.
- Septiembre de 2025: Kuehne+Nagel y el Grupo LEGO inauguraron un centro de distribución regional en Dong Nai para apoyar la distribución desde la operación manufacturera de LEGO en Vietnam hacia los mercados de Asia-Pacífico.
Alcance del informe del mercado de intermediación aduanera de Vietnam
| Marítimo / Océano |
| Aéreo (carga urgente y carga general) |
| Terrestre transfronterizo (camión y ferrocarril) |
| Intermediario aduanero puro |
| Intermediarios integrados en transitarios/3PL |
| Grandes empresas |
| Medianas empresas |
| Pymes / Microenviadores |
| Intermediaciones tradicionales |
| Intermediaciones digitales primero/basadas en API |
| Comercio minorista y comercio electrónico |
| Automotriz y vehículos eléctricos |
| Electrónica y semiconductores |
| Farmacéutica y ciencias de la vida |
| Aeroespacial y defensa |
| Química y bienes industriales |
| Norte de Vietnam |
| Centro de Vietnam |
| Sur de Vietnam |
| Por modo de transporte | Marítimo / Océano |
| Aéreo (carga urgente y carga general) | |
| Terrestre transfronterizo (camión y ferrocarril) | |
| Por tipo de intermediario | Intermediario aduanero puro |
| Intermediarios integrados en transitarios/3PL | |
| Por tamaño del importador | Grandes empresas |
| Medianas empresas | |
| Pymes / Microenviadores | |
| Por adopción digital | Intermediaciones tradicionales |
| Intermediaciones digitales primero/basadas en API | |
| Por industria de uso final | Comercio minorista y comercio electrónico |
| Automotriz y vehículos eléctricos | |
| Electrónica y semiconductores | |
| Farmacéutica y ciencias de la vida | |
| Aeroespacial y defensa | |
| Química y bienes industriales | |
| Por región | Norte de Vietnam |
| Centro de Vietnam | |
| Sur de Vietnam |
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de intermediación aduanera de Vietnam para 2032?
Se proyecta que el mercado alcance 1,80 mil millones de USD para 2032, creciendo a una CAGR del 7,59% de 2027 a 2032.
¿Qué modo de transporte genera más ingresos de intermediación aduanera?
El despacho marítimo/océano lideró con una participación del 56,87% del mercado en 2026, lo que refleja la importancia del comercio marítimo y la carga contenerizada.
¿Por qué los proveedores 3PL integrados son importantes en Vietnam?
Los intermediarios integrados en transitarios/3PL representaron el 73,41% de los ingresos del mercado en 2026. Sus servicios logísticos y de despacho combinados pueden reducir la coordinación entre proveedores.
¿Qué segmento de importadores se proyecta que crezca más rápido?
Se proyecta que las pymes/microenviadores registren una CAGR del 9,67% durante 2027–2032, respaldado por el potencial de un procesamiento digital más eficiente y asistencia de cumplimiento externalizada.
¿Qué región se proyecta que crezca más rápido?
Se proyecta que el norte de Vietnam registre una CAGR del 9,61% durante 2027–2032, respaldado por su base manufacturera y la actividad de modernización aduanera.
¿Cómo está cambiando la digitalización aduanera los requisitos de los intermediarios?
El procesamiento electrónico y el despacho centralizado aumentan la importancia de los datos precisos, los flujos de trabajo eficientes y la revisión confiable de documentos. Los intermediarios siguen necesitando experiencia especializada para clasificaciones complejas y requisitos de origen.