
Marktgröße und Marktanteil der Zollabfertigung in Vietnam
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
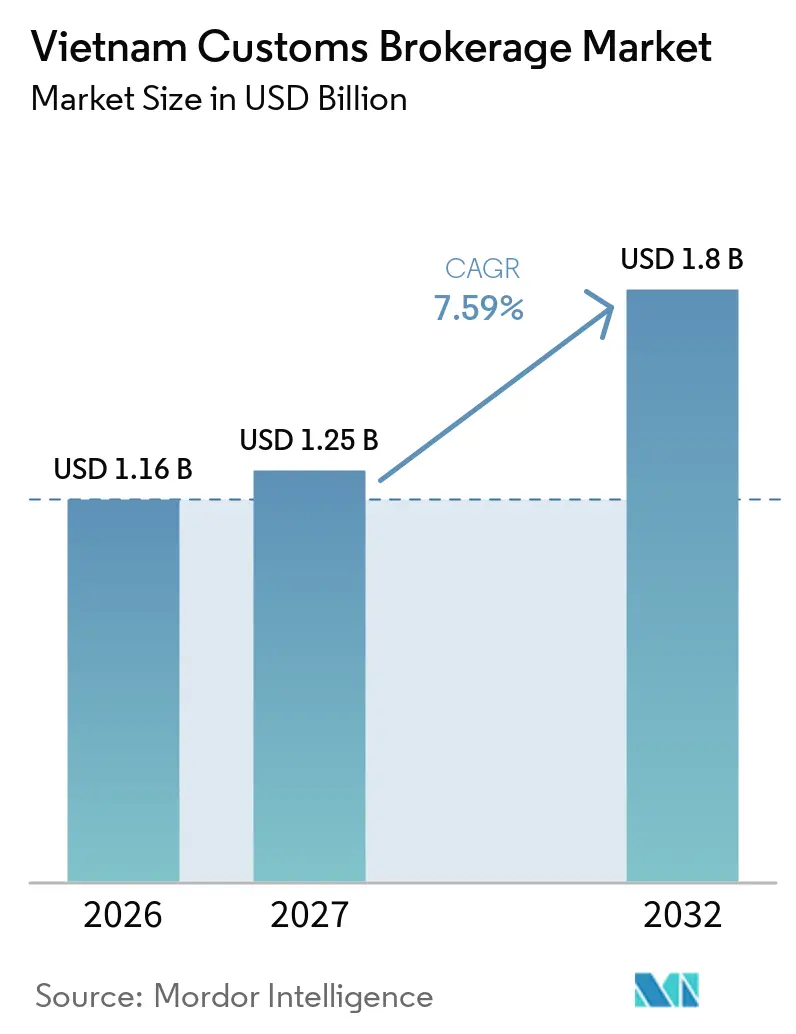
| Marktgröße im Basisjahr (2026) | 1.16 Milliarden US-Dollar |
| Marktgröße (2027) | 1.25 Milliarden US-Dollar |
| Marktgröße (2032) | 1.8 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.59 % |
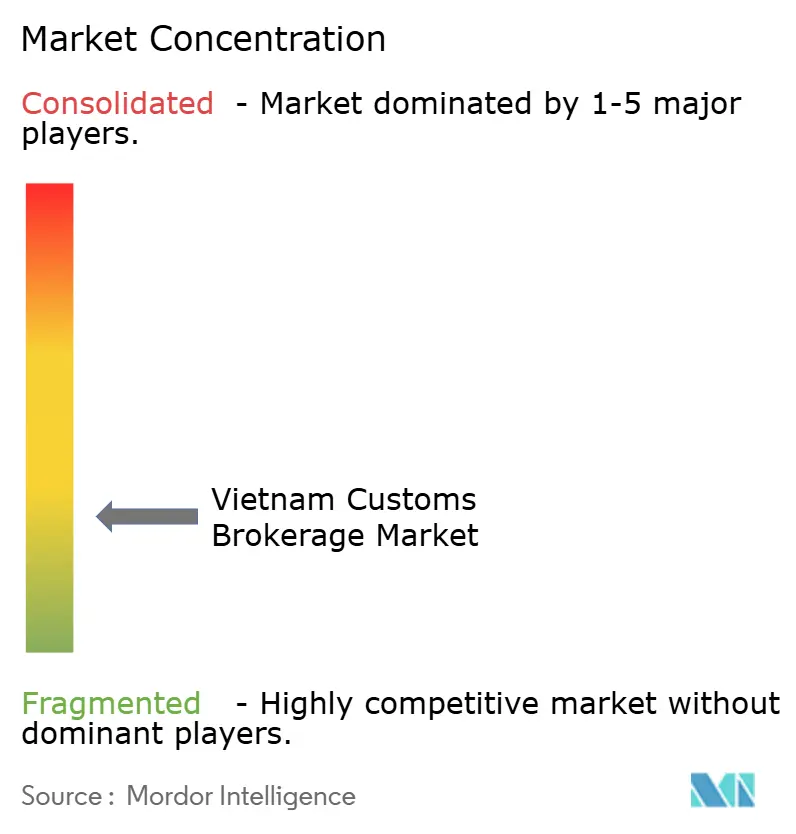
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des vietnamesischen Zollabfertigungsmarkts durch Mordor Intelligence
Die Marktgröße des vietnamesischen Zollabfertigungsmarkts wird im Jahr 2026 auf 1,16 Milliarden USD geschätzt und soll von 1,25 Milliarden USD im Jahr 2027 auf 1,80 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,59 % während des Prognosezeitraums (2027–2032).
Fertigungsinvestitionen, grenzüberschreitender Handel und der wachsende Bedarf an präziser Zolldokumentation stützen die Nachfrage nach Zollabfertigungsdienstleistungen. Vietnam zog in den ersten 9 Monaten des Jahres 2026 registrierte ausländische Direktinvestitionen in Höhe von 50,36 Milliarden USD an, während die ausgezahlten ausländischen Direktinvestitionen 21,07 Milliarden USD erreichten. Die Digitalisierung verändert die Art und Weise, wie Zollabfertigungsdienstleistungen erbracht werden. Vietnams zentralisierter Abfertigungspilot bei der Zollunterabteilung Region III in Hai Phong begann im Juni 2026 und verlagert die Dokumentenprüfung hin zu einem zentralisierten elektronischen Prozess. Diese Entwicklung erhöht die Bedeutung präziser Daten, konsistenter Dokumentation und der Integration zwischen Maklern und Kunden. Integrierte Logistikanbieter können Zollabfertigung mit Frachtspedition und Lagerhaltung kombinieren, während eigenständige Makler sich durch Zolltarifklassifizierung, Beratung zu Ursprungsregeln und Unterstützung nach der Abfertigung differenzieren können.
Wichtigste Erkenntnisse des Berichts
- Nach Transportmodus entfallen 56,87 % der Marktgröße der Zollabfertigung in Vietnam im Jahr 2026 auf die Seefrachtzollabfertigung, während Luftfracht, einschließlich Express- und allgemeiner Fracht, im Zeitraum 2027–2032 voraussichtlich einen CAGR von 8,27 % verzeichnen wird.
- Nach Maklertyp entfallen 73,41 % des Marktanteils der Zollabfertigung in Vietnam im Jahr 2026 auf Spediteur/3PL-integrierte Makler, die voraussichtlich einen CAGR von 8,98 % verzeichnen werden.
- Nach Importeurgröße entfallen 59,28 % der Marktgröße der Zollabfertigung in Vietnam im Jahr 2026 auf Großunternehmen, während KMU/Kleinstspediteure voraussichtlich einen CAGR von 9,67 % verzeichnen werden.
- Nach digitalem Reifegrad entfallen 79,34 % des Marktanteils der Zollabfertigung in Vietnam im Jahr 2026 auf traditionelle Zollmakler, während digital-first/API-basierte Zollmakler voraussichtlich einen CAGR von 9,92 % verzeichnen werden.
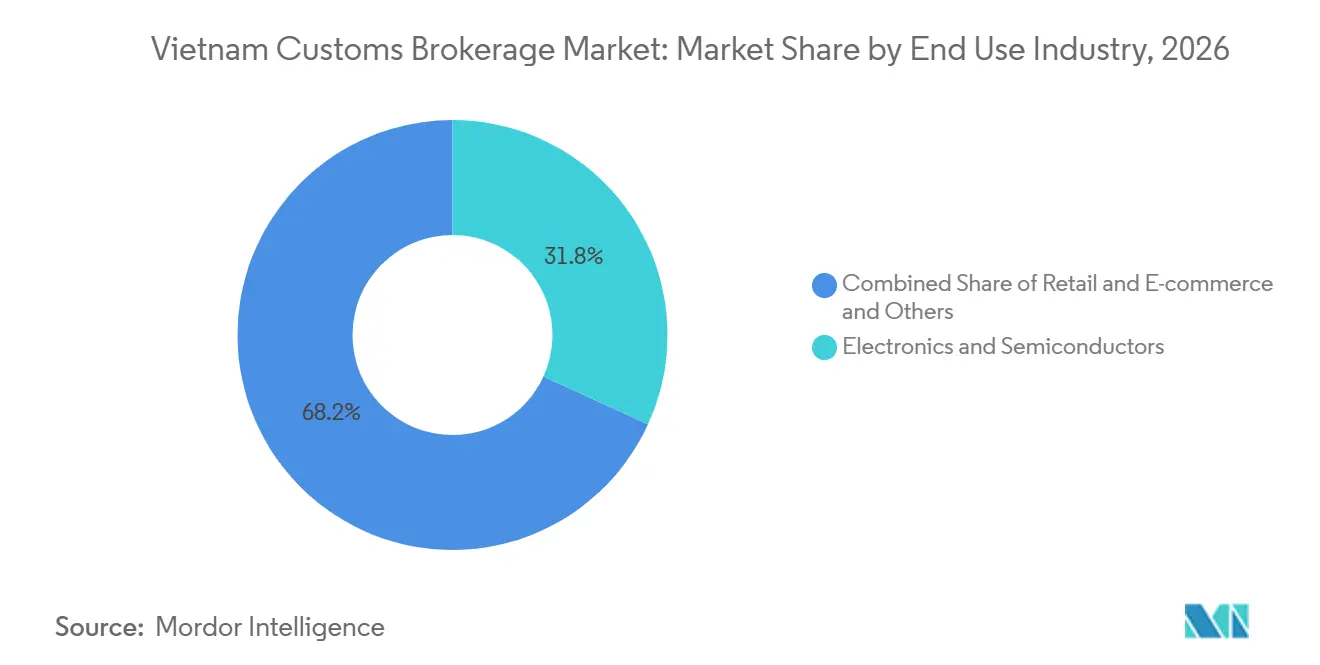
- Nach Endverbrauchsbranche entfallen 31,82 % der Marktgröße der Zollabfertigung in Vietnam im Jahr 2026 auf Elektronik und Halbleiter, während das Segment Einzelhandel und E-Commerce voraussichtlich einen CAGR von 8,26 % verzeichnen wird.
- Nach Region entfallen 51,44 % des Marktanteils der Zollabfertigung in Vietnam im Jahr 2026 auf Südvietnam, während Nordvietnam voraussichtlich einen CAGR von 9,61 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im vietnamesischen Zollabfertigungsmarkt
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf den CAGR | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausländische Direktinvestitionen im verarbeitenden Gewerbe erhöhen die Komplexität der grenzüberschreitenden Handelskonformität | +1.8% | Nordvietnam, mit Ausstrahlungseffekten auf Südvietnam | Kurzfristig (≤ 2 Jahre) |
| Handelsabkommen erhöhen komplexe Anforderungen an die Ursprungsregelkonformität | +1.5% | Internationale Handelskorridore, insbesondere EVFTA und CPTPP | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitender E-Commerce weitet die Nachfrage nach Zollabfertigung für KMU aus | +1.2% | Südvietnam, insbesondere Ho-Chi-Minh-Stadt, mit nationaler Ausweitung | Kurzfristig (≤ 2 Jahre) |
| Digitale Zollabwicklung beschleunigt papierlose Abfertigung und Verarbeitung | +0.9% | National, angeführt von Hai Phong und Ho-Chi-Minh-Stadt | Mittelfristig (2–4 Jahre) |
| Halbleiterlokalisierung erhöht die Nachfrage nach Zollkonformität im Hochtechnologiebereich | +0.7% | Nordvietnam, einschließlich Hanoi, Bac Ninh und Thai Nguyen | Langfristig (≥ 4 Jahre) |
| KI-gestützte Klassifizierung verbessert die Effizienz der Dokumentenvalidierung vor der Abfertigung | +0.5% | National, insbesondere Ho-Chi-Minh-Stadt und Hanoi | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausländische Direktinvestitionen im verarbeitenden Gewerbe erhöhen die Komplexität der Zollkonformität
Vietnams Pipeline an Fertigungsinvestitionen stützt die Nachfrage nach Zollmaklern, die die mit der Produktion verbundene Import- und Exportdokumentation verwalten. Die registrierten ausländischen Direktinvestitionen erreichten in den ersten 9 Monaten des Jahres 2026 50,36 Milliarden USD, wobei Verarbeitung und Fertigung 45,8 % der gesamten Zuflüsse ausmachtenAusgezahltes Volumen ausländischer Direktinvestitionen im Zeitraum Januar–September erreicht Fünfjahreshoch, Oktober 2026, https://en.baochinhphu.vn/">[1]. Diese Investitionen können Maklerarbeit im Zusammenhang mit Maschinen, Komponenten, Produktionsmitteln und Fertigwaren generieren. Hersteller mit multinationalen Lieferketten benötigen möglicherweise auch Unterstützung bei der Zolltarifklassifizierung, der Ursprungsdokumentation und den Zollverfahren für Spezialausrüstung. Makler, die die Produktionsprozesse eines Kunden verstehen, können dazu beitragen, Dokumentationsprobleme zu lösen, bevor die Waren die Grenze erreichen. Dies macht technisches Fachwissen und die Koordination mit Fracht- und Compliance-Teams zu wichtigen Differenzierungsmerkmalen, die über die routinemäßige Deklarationseinreichung hinausgehen.
Handelsabkommen erhöhen die Anforderungen an Ursprungsregeln
Vietnams Handelsabkommen, darunter das EVFTA, CPTPP und RCEP, schaffen Möglichkeiten für Exporteure und Importeure, eine präferentielle Zollbehandlung in Anspruch zu nehmen, wenn sie die entsprechenden Ursprungsanforderungen erfüllen. Die Anwendung dieser Präferenzen erfordert genaue Produktinformationen, unterstützende Unterlagen und die Einhaltung der für die Sendung geltenden Regeln. Vietnams Ministerium für Industrie und Handel erließ im März 2026 die Rundverfügung 14/2026/TT-BCT mit Wirksamkeit ab Mai 2026, in der die EVFTA-Ursprungsregeln festgelegt werden. Zollmakler können einen Mehrwert schaffen, indem sie Kunden dabei helfen, die geltenden Ursprungsanforderungen zu ermitteln und die unterstützende Dokumentation zusammenzustellen, bevor die Waren versandt werden. Anbieter, die mehrere Handelsabkommen kennen, können Exporteure unterstützen, die verschiedene Märkte bedienen. Die Chance ist am größten, wenn produktspezifische Ursprungsregeln oder Dokumentationsanforderungen die Selbstanmeldung erschweren.
Grenzüberschreitender E-Commerce weitet die Nachfrage nach Zollabfertigung für KMU aus
Grenzüberschreitender E-Commerce schafft Zollabfertigungsbedarf für kleinere Exporteure und Importeure, die möglicherweise keine eigenen Handelskonformitätsteams unterhalten. Diese Kunden haben oft kleinere Sendungen und häufigere Transaktionen, was die manuelle Verarbeitung im Verhältnis zum Wert jeder Deklaration teuer machen kann. Zollmakleranbieter können dieses Segment durch standardisierte Dokumentenerfassung, automatisierte Datenprüfungen und klare Ausnahmebehandlungsprozesse effizienter bedienen. Das kommerzielle Potenzial des Segments hängt von Sendungsvolumina, Deklarationsanforderungen und der Fähigkeit ab, die Verarbeitungskosten zu kontrollieren.
Digitale Zollabwicklung erhöht den Technologiestandard
Vietnam modernisiert seine Zollabwicklung weiter, unter anderem durch einen zentralisierten Abfertigungspiloten bei der Zollunterabteilung Region III in Hai Phong, der im Juni 2026 begann[2]. Im Rahmen des Pilotprojekts erledigen Unternehmen Zollverfahren über elektronische Plattformen, während Dokumentenempfang und -prüfung zentralisiert werden. Die Initiative soll Verfahren straffen und die Verarbeitungseffizienz verbessern. Für Makler erhöht die digitale Transformation die Bedeutung strukturierter Daten, präziser Deklarationen und Arbeitsabläufe, die Kundensysteme mit Zollprozessen verbinden können. Traditionelle Unternehmen können wettbewerbsfähig bleiben, indem sie repetitive Aufgaben automatisieren und gleichzeitig die fachkundige Prüfung für komplexe Klassifizierungen und Ursprungsfragen beibehalten.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf den CAGR | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Selbstabfertigung durch Importeure begrenzt das Wachstum der Nachfrage nach ausgelagerter Zollabfertigung | -1.5% | National, insbesondere große Hersteller in Nordvietnam | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte KMU-Makler schaffen uneinheitliche Compliance-Fähigkeiten | -1.0% | National, insbesondere Sekundärstädte und Landgrenzübergänge | Mittelfristig (2–4 Jahre) |
| Häufige Zolltarifänderungen erhöhen die Komplexität des Compliance-Managements | -0.7% | Internationale Handelskorridore und Kategorien kontrollierter Waren | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Dienstleistungsdifferenzierung komprimiert die Margen der Zollmaklergebühren | -0.6% | Südvietnam und wichtige Seefrachkorridore | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Selbstabfertigung durch Importeure begrenzt das Wachstum der Auslagerung
Große Importeure mit häufigen, vorhersehbaren Sendungen finden es möglicherweise wirtschaftlich sinnvoll, interne Zollteams zu unterhalten, insbesondere wenn sie über etablierte Compliance-Verfahren und ausreichende Transaktionsvolumina verfügen. Dies kann die ausgelagerte Nachfrage nach Routinedeklarationen begrenzen und den Wettbewerb unter Maklern, die kleinere Konten bedienen, erhöhen. Interne Teams benötigen möglicherweise weiterhin externe Spezialisten für ungewöhnliche Klassifizierungen, komplexe Ursprungsfragen, regulatorische Änderungen oder Prüfungen nach der Abfertigung. Die Chance für Makler hängt daher davon ab, einen Mehrwert über die Dateneingabe und Deklarationseinreichung hinaus nachzuweisen. Anbieter, die Einreichungsdienstleistungen mit Compliance-Beratung, Dokumentenprüfung und Koordination über Fracht und Lagerhaltung hinaus kombinieren, können ein stärkeres Argument für ausgelagerte Unterstützung liefern.
Fragmentierte Makler und begrenzte Differenzierung belasten die Margen
Wettbewerb unter Zollagenten kann Druck auf Gebühren ausüben, wenn Kunden Routinedeklarationen als austauschbare Dienstleistungen betrachten. Unterschiede in der Mitarbeiterkompetenz, den Dokumentationskontrollen und dem Kundensupport können zu uneinheitlicher Servicequalität führen. Kleinere Makler können Schwierigkeiten haben, in Technologie zu investieren oder Spezialwissen über mehrere Zolltarifklassifizierungen und Handelsabkommen hinweg aufrechtzuerhalten. Preiskonkurrenz ist besonders schwierig für Anbieter, die sich auf routinemäßige Seefrachtzollanmeldungen ohne zusätzliche Dienstleistungen stützen. Makler können Margen schützen, indem sie den Wert präziser Klassifizierung, Ursprungsregelprüfungen, Prüfdokumentation und proaktivem Ausnahmemanagement nachweisen. Diese Fähigkeiten sind verteidigungsfähiger als der alleinige Wettbewerb über Anmeldegebühren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transportmodus: Seefrachtzollabfertigung führt, während Luftfracht schneller wächst
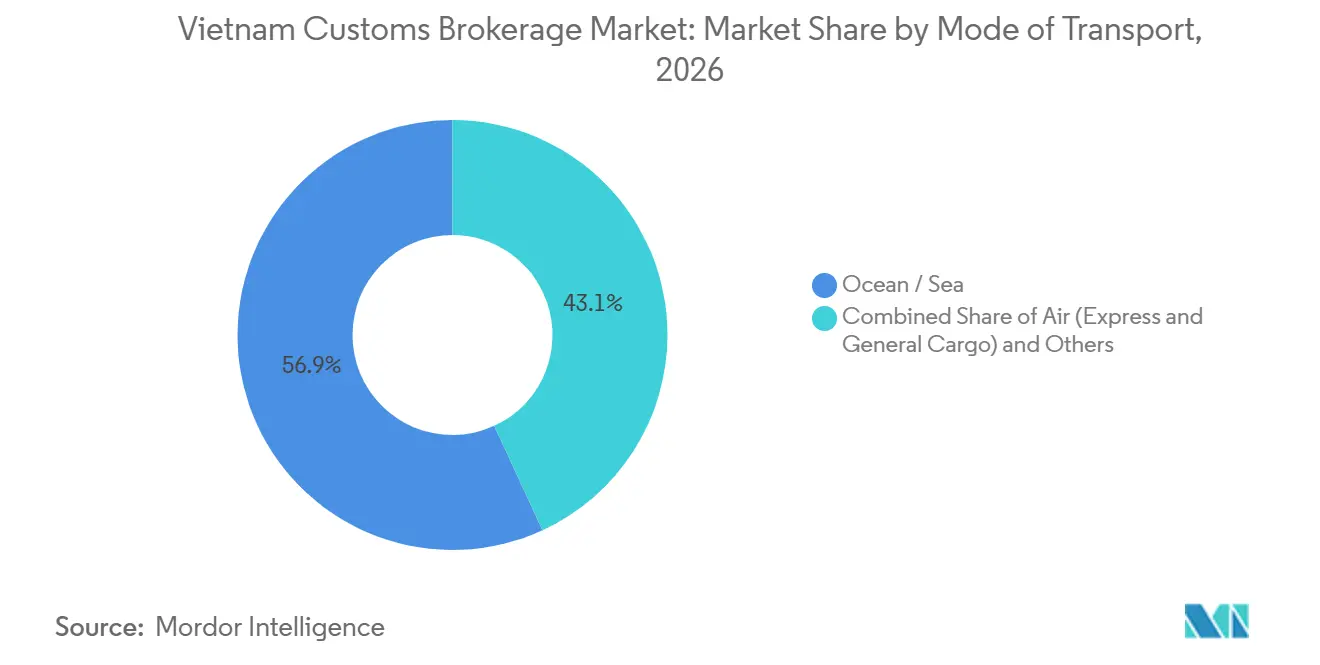
Die Seefrachtzollabfertigung entfällt auf 56,87 % des Marktanteils der Zollabfertigung in Vietnam im Jahr 2026. Der Seehandel stützt eine breite Basis von Import- und Exportdeklarationen über Containerladung, Industriemittel, Konsumgüter und Fertigwaren hinweg. Häfen wie Cai Mep–Thi Vai und Hai Phong bedienen wichtige internationale Handelsströme und stützen die Nachfrage nach Dokumentation, Zolltarifklassifizierung und Zollkoordination für Seefracht.
Luftfracht, einschließlich Express- und allgemeiner Fracht, soll im Zeitraum 2027–2032 einen CAGR von 8,27 % verzeichnen. Zeitkritische Elektronikkomponenten, Pharmalieferungen und Expresspakete können eine schnellere Dokumentenverarbeitung und eine enge Koordination zwischen Frachtbetreibern und Zollteams erfordern. Makler, die dieses Segment bedienen, benötigen eine zuverlässige Datenverarbeitung und die Fähigkeit, Klassifizierungs- oder Dokumentationsausnahmen zu lösen, ohne unnötige Sendungsverzögerungen zu verursachen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Maklertyp: Integrierte Anbieter führen den Markt an
Spediteur/3PL-integrierte Makler entfallen auf 73,41 % des Marktanteils der Zollabfertigung in Vietnam im Jahr 2026. Diese Anbieter können Zollabfertigung mit Frachtspedition, Lagerhaltung und Distribution kombinieren und so den Koordinationsaufwand für Importeure und Exporteure reduzieren. Ihr integriertes Betriebsmodell ist besonders relevant für Unternehmen, die Sendungen über mehrere Transportmodi oder Produktionsstandorte hinweg verwalten.
Spediteur/3PL-integrierte Makler sollen im Zeitraum 2027–2032 einen CAGR von 8,98 % verzeichnen. Das Wachstum hängt von ihrer Fähigkeit ab, Zolldokumentation mit Transportplänen, Frachtvisibilität und Lageroperationen zu verbinden. Reine Zollmakler können durch spezialisierte Klassifizierungsberatung, Ursprungsunterstützung und Dienstleistungen nach der Abfertigung wettbewerbsfähig bleiben, insbesondere dort, wo Kunden Fachwissen benötigen, das in einem Standardfrachtvertrag nicht ohne Weiteres verfügbar ist.
Nach Importeurgröße: Großunternehmen führen, während KMU expandieren
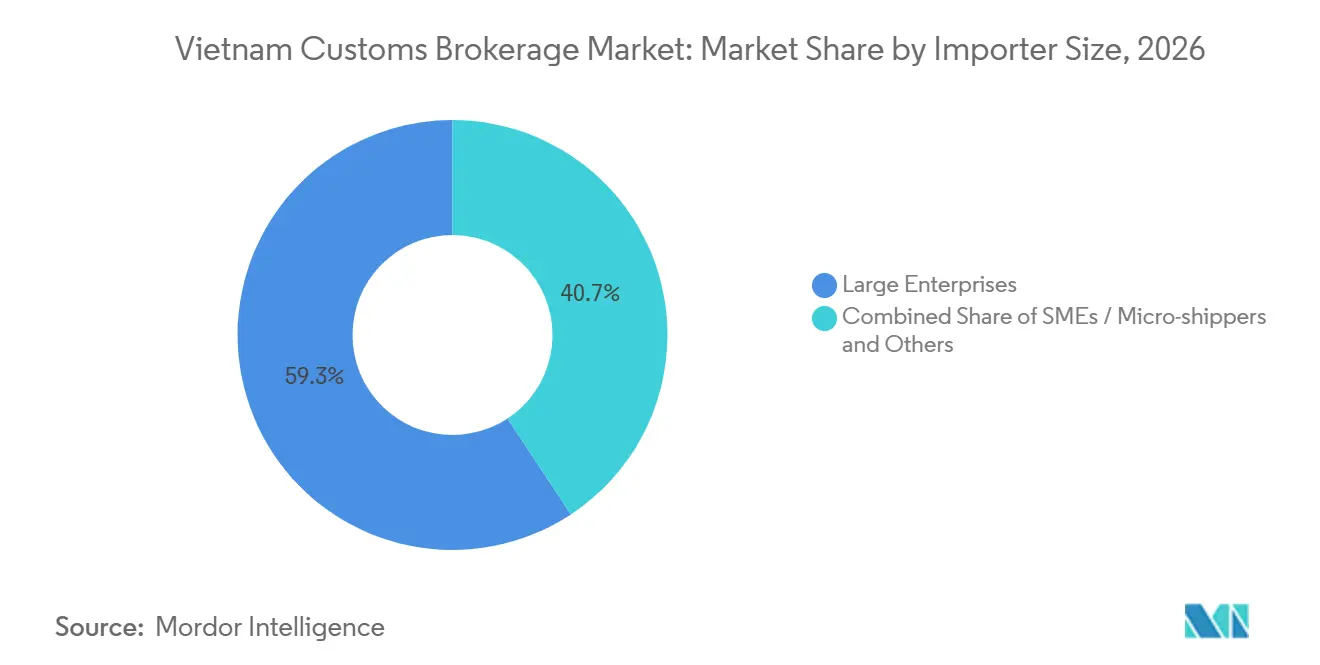
Großunternehmen entfallen auf 59,28 % des Marktanteils der Zollabfertigung in Vietnam im Jahr 2026. Ihre Sendungsvolumina, internationalen Beschaffungsnetzwerke und komplexeren Produktportfolios stützen die Nachfrage nach regelmäßigen Zollanmeldungen und Compliance-Management. Hersteller, die Maschinen, Komponenten und Produktionsmittel importieren, benötigen möglicherweise auch Unterstützung bei der Koordination der Dokumentation über Lieferanten und Empfangseinrichtungen hinweg.
KMU/Kleinstspediteure sollen im Zeitraum 2027–2032 einen CAGR von 9,67 % verzeichnen. Kleinere Unternehmen verfügen möglicherweise nicht über eigene Zollteams und benötigen häufig Hilfe bei der Klassifizierung, der Ursprungsdokumentation und der Deklarationsvorbereitung. Automatisierte Arbeitsabläufe können diese Konten für Makler kommerziell rentabler machen, indem sie die manuellen Verarbeitungskosten senken. Anbieter, die transparente Preisgestaltung mit Zugang zu Fachprüfungen kombinieren, können Kunden ansprechen, die mehr Unterstützung benötigen, als eine einfache Self-Service-Plattform bietet.
Nach digitalem Reifegrad: Traditionelle Makler behalten ihre Größe, während digitale Modelle wachsen
Traditionelle Zollmakler entfallen auf 79,34 % des Marktanteils der Zollabfertigung in Vietnam im Jahr 2026. Ihre etablierten Kundenbeziehungen und die Vertrautheit mit lokalen Verfahren stützen ihre Position, insbesondere bei Importeuren, die direkte Unterstützung bei Dokumentation und Ausnahmen schätzen. Die Kosten der manuellen Bearbeitung repetitiver Deklarationen können jedoch ihre Fähigkeit einschränken, hohe Volumina kleinerer Transaktionen effizient zu bedienen.
Digital-first/API-basierte Zollmakler sollen im Zeitraum 2027–2032 einen CAGR von 9,92 % verzeichnen. Diese Anbieter können strukturierte Dokumentenerfassung, Workflow-Automatisierung und Systemintegration nutzen, um die Verarbeitungskonsistenz und Kundenvisibilität zu verbessern. Traditionelle Unternehmen können reagieren, indem sie repetitive Schritte digitalisieren und gleichzeitig die menschliche Prüfung für komplexe Fälle beibehalten. Der Wettbewerbsvorteil wird von zuverlässigen Daten, angemessenen Kontrollen und der Fähigkeit abhängen, Zollabfertigungsprozesse in Kundenoperationen zu integrieren.
Nach Endverbrauchsbranche: Elektronik führt, während E-Commerce expandiert
Elektronik und Halbleiter entfallen auf 31,82 % des Marktanteils der Zollabfertigung in Vietnam im Jahr 2026. Die internationalen Beschaffungs- und Produktionsnetzwerke des Sektors schaffen Nachfrage nach Zollabfertigung für Komponenten, Fertigungsausrüstung und Fertigwaren. Einige Sendungen erfordern detailliertere Produktbeschreibungen oder zusätzliche Dokumentation, was eine präzise Klassifizierung und Koordination für Makler, die Elektronikhersteller bedienen, wichtig macht.
Einzelhandel und E-Commerce sollen im Zeitraum 2027–2032 einen CAGR von 8,26 % verzeichnen. Online-Einzelhandel kann häufige Import- und Exportdeklarationen über eine breite Palette von Produkten und Sendungsgrößen hinweg generieren. Weitere relevante Kundengruppen umfassen Automobil- und Industriehersteller, Pharmaunternehmen, Chemieunternehmen und Konsumgüterhersteller. Makler, die branchenspezifisches Fachwissen aufbauen, können sich durch Produktkenntnisse und maßgeschneiderte Compliance-Unterstützung differenzieren, anstatt sich ausschließlich auf die routinemäßige Deklarationsverarbeitung zu verlassen.
Geografische Analyse
Südvietnam entfällt auf 51,44 % des Marktes im Jahr 2026. Ho-Chi-Minh-Stadt und der umliegende Industriegürtel stützen die Zollnachfrage von Herstellern, Einzelhandelsimporteuren, Exporteuren und Logistikanbietern. Die Region verfügt über eine etablierte Basis von Spediteuren und Zollagenten, was sowohl Möglichkeiten für integrierte Dienstleistungsanbieter als auch Wettbewerb um Routinedeklarationen schafft. DHL Global Forwarding erweiterte seine CFS in Ho-Chi-Minh-Stadt im November 2025 auf 6.800 m², was die Frachtabfertigungskapazität im südlichen Logistiknetzwerk stärkt.
Nordvietnam soll im Zeitraum 2027–2032 einen CAGR von 9,61 % verzeichnen. Die Fertigungs- und Exportaktivitäten der Region schaffen Nachfrage nach Zollabfertigungsdienstleistungen für Maschinen, Komponenten und Fertigprodukte. Die Zollmodernisierung ist ebenfalls für die Region relevant: Der zentralisierte Abfertigungspilot begann bei der Zollunterabteilung Region III in Hai Phong im Juni 2026 und verlagert die Dokumentenprüfung hin zu einem zentralisierten elektronischen Prozess[3]. Dies ist ein Pilotprojekt und kein Beleg für ein vollständig implementiertes landesweites System.
Zentralvietnam bleibt ein kleinerer Markt, mit Nachfrage, die mit lokaler Fertigung, regionalem Handel und Hafenaktivitäten verbunden ist. Unternehmen, die durch die Region operieren, benötigen möglicherweise Zollunterstützung für die inländische Distribution und grenzüberschreitende Bewegungen, einschließlich des mit Laos verbundenen Handels. Das langfristige Potenzial der Region wird von dem Ausmaß neuer Industrieaktivitäten, der Transportkonnektivität und der Anzahl der Exporteure und Importeure abhängen, die lokale Übergangspunkte nutzen. Makler sollten bewährte Sendungsströme und Kundenanforderungen priorisieren, wenn sie Expansionsmöglichkeiten bewerten.
Wettbewerbslandschaft
Der vietnamesische Zollabfertigungsmarkt ist fragmentiert und umfasst globale Logistikunternehmen, integrierte inländische Logistikanbieter und unabhängige Zollagenten. DHL, Kuehne+Nagel, DSV, Nippon Express Holdings und A.P. Moller–Maersk sind in einem breiteren Spektrum von Logistikdienstleistungen tätig, die Zollabfertigung einschließen können. Inländische Betreiber konkurrieren um lokale und regionale Kunden, einschließlich kleinerer Importeure und Exporteure. Die Verfügbarkeit integrierter Fracht- und Lagerhaltungsdienstleistungen kann die Beziehungen der Anbieter zu Kunden stärken, die einen einzigen Logistikpartner bevorzugen. Unternehmensentwicklungen veranschaulichen, wie Anbieter ihre Logistikkapazitäten ausbauen. Im August 2025 wurde Seino-ITL Logistics in Vietnam nach dem Einstieg von Seino Holdings als strategischer Anteilseigner im Logistikgeschäft von ITL gegründet.
Im September 2025 eröffneten Kuehne+Nagel und die LEGO Group ein regionales Distributionszentrum in Dong Nai zur Unterstützung der Asien-Pazifik-Distribution[4]. Im November 2025 erweiterte DHL Global Forwarding seine CFS-Kapazität in Ho-Chi-Minh-Stadt und Hai Phong und beschrieb zusätzliche integrierte Lagerkapazitäten in Bac Ninh. Im März 2026 kündigten Gemadept und CJ Logistics eine strategische Optimierung ihrer Logistik- und Schifffahrtsoperationen an.
Im April 2026 kündigte FedEx eine Partnerschaft an, im Rahmen derer Viettel Post ab dem 26. April sein nationaler Netzwerkanbieter in Vietnam wurde und landesweite Abholung und Zustellung sowie grenzüberschreitende Konnektivität unterstützt. Der Markt bietet Möglichkeiten in der auf KMU ausgerichteten digitalen Verarbeitung, der Unterstützung bei Ursprungsregeln, der komplexen Produktklassifizierung und der Compliance nach der Abfertigung. Digitale Arbeitsabläufe können den manuellen Aufwand für Routinedeklarationen reduzieren, während Fachpersonal Fälle bearbeiten kann, die Interpretation oder unterstützende Dokumentation erfordern.
Branchenführer der Zollabfertigung in Vietnam
-
Indo Trans Logistics Corporation (ITL)
-
Bee Logistics Corporation
-
DHL Group
-
DSV
-
Kuehne+Nagel
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- April 2026: FedEx kündigte eine strategische Zusammenarbeit mit Viettel Post an. Viettel Post wurde FedEx's nationaler Netzwerkanbieter in Vietnam und unterstützt landesweite Abholung und Zustellung sowie grenzüberschreitende Logistikkonnektivität.
- April 2026: Gemadept und CJ Logistics kündigten eine strategische Optimierung ihrer Logistik- und Schifffahrtsoperationen an, mit dem Ziel, ihre jeweiligen operativen Stärken zu nutzen.
- November 2025: DHL Global Forwarding erweiterte sein CFS-Netzwerk in Vietnam. Die Anlage in Ho-Chi-Minh-Stadt wurde auf 6.800 m² vergrößert, die Anlage in Hai Phong erreichte 4.000 m², und DHL beschrieb einen integrierten Lagerstandort von 3.000 m² in Bac Ninh.
- September 2025: Kuehne+Nagel und die LEGO Group eröffneten ein regionales Distributionszentrum in Dong Nai zur Unterstützung der Distribution aus LEGOs vietnamesischer Fertigungsanlage in die Märkte des asiatisch-pazifischen Raums.
Berichtsumfang des vietnamesischen Zollabfertigungsmarkts
| See / Ozean |
| Luftfracht (Express und allgemeine Fracht) |
| Grenzüberschreitender Landtransport (Lkw und Schiene) |
| Reiner Zollmakler |
| Spediteur / 3PL-integrierte Makler |
| Großunternehmen |
| Mittlerer Markt |
| KMU / Kleinstspediteure |
| Traditionelle Zollmakler |
| Digital-first / API-basierte Zollmakler |
| Einzelhandel und E-Commerce |
| Automobil und Elektrofahrzeuge |
| Elektronik und Halbleiter |
| Pharmazeutika und Biowissenschaften |
| Luft- und Raumfahrt sowie Verteidigung |
| Chemikalien und Industriegüter |
| Nordvietnam |
| Zentralvietnam |
| Südvietnam |
| Nach Transportmodus | See / Ozean |
| Luftfracht (Express und allgemeine Fracht) | |
| Grenzüberschreitender Landtransport (Lkw und Schiene) | |
| Nach Maklertyp | Reiner Zollmakler |
| Spediteur / 3PL-integrierte Makler | |
| Nach Importeurgröße | Großunternehmen |
| Mittlerer Markt | |
| KMU / Kleinstspediteure | |
| Nach digitalem Reifegrad | Traditionelle Zollmakler |
| Digital-first / API-basierte Zollmakler | |
| Nach Endverbrauchsbranche | Einzelhandel und E-Commerce |
| Automobil und Elektrofahrzeuge | |
| Elektronik und Halbleiter | |
| Pharmazeutika und Biowissenschaften | |
| Luft- und Raumfahrt sowie Verteidigung | |
| Chemikalien und Industriegüter | |
| Nach Region | Nordvietnam |
| Zentralvietnam | |
| Südvietnam |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der vietnamesische Zollabfertigungsmarkt bis 2032 erreichen?
Der Markt soll bis 2032 1,80 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 7,59 % wachsen.
Welcher Transportmodus generiert die meisten Einnahmen aus der Zollabfertigung?
Die Seefrachtzollabfertigung führte im Jahr 2026 mit einem Marktanteil von 56,87 %, was die Bedeutung des Seehandels und der Containerladung widerspiegelt.
Warum sind integrierte 3PL-Anbieter in Vietnam wichtig?
Spediteur/3PL-integrierte Makler entfielen im Jahr 2026 auf 73,41 % des Marktumsatzes. Ihre kombinierten Logistik- und Abfertigungsdienstleistungen können die Koordination zwischen Anbietern reduzieren.
Welches Importeursegment soll am schnellsten wachsen?
KMU/Kleinstspediteure sollen im Zeitraum 2027–2032 einen CAGR von 9,67 % verzeichnen, unterstützt durch das Potenzial für eine effizientere digitale Verarbeitung und ausgelagerte Compliance-Unterstützung.
Welche Region soll am schnellsten wachsen?
Nordvietnam soll im Zeitraum 2027–2032 einen CAGR von 9,61 % verzeichnen, unterstützt durch seine Fertigungsbasis und Aktivitäten zur Zollmodernisierung.
Wie verändert die Zolldigitalisierung die Anforderungen an Makler?
Elektronische Verarbeitung und zentralisierte Abfertigung erhöhen die Bedeutung präziser Daten, effizienter Arbeitsabläufe und zuverlässiger Dokumentenprüfung. Makler benötigen weiterhin Fachkenntnisse für komplexe Klassifizierungen und Ursprungsanforderungen.