
ベトナム航空フレート輸送市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
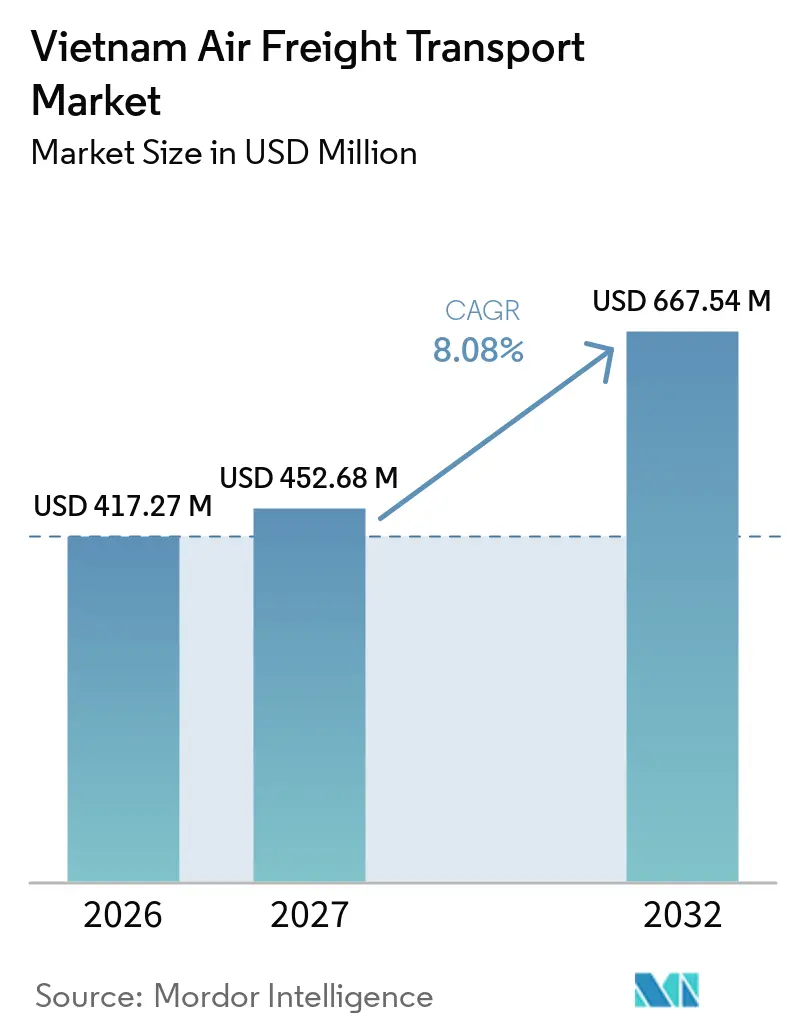
| 基準年の市場規模 (2026) | 417.27 百万米ドル |
| 市場規模 (2027) | 452.68 百万米ドル |
| 市場規模 (2032) | 667.54 百万米ドル |
| 成長率 (2027 - 2032) | 8.08 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナム航空フレート輸送市場分析
ベトナム航空フレート輸送市場規模は2026年に4億1,727万米ドルと評価されており、2027年の4億5,268万米ドルから2032年には6億6,754万米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 8.08%で成長する見込みです。
製造業への投資増加により、部品、機械、完成品電子機器の迅速な輸送需要が高まっています。空港容量プロジェクトは、北部・南部・中部地域のハンドリング上の制約を緩和することを目的としています。外国キャリアが国際路線において引き続き重要な役割を担っており、国内航空会社が独自に輸送能力と価格を設定する能力が制限されています。荷主が長距離路線での安定したスペースを求める中、専用フレイターサービスおよびダイレクトエクスプレスネットワークの重要性が高まっています。ベトナム航空フレート輸送市場は、空港の混雑、燃料コストへのエクスポージャー、および輸出入カーゴ間の不均衡なフローという課題にも直面しています。
レポートの主要ポイント
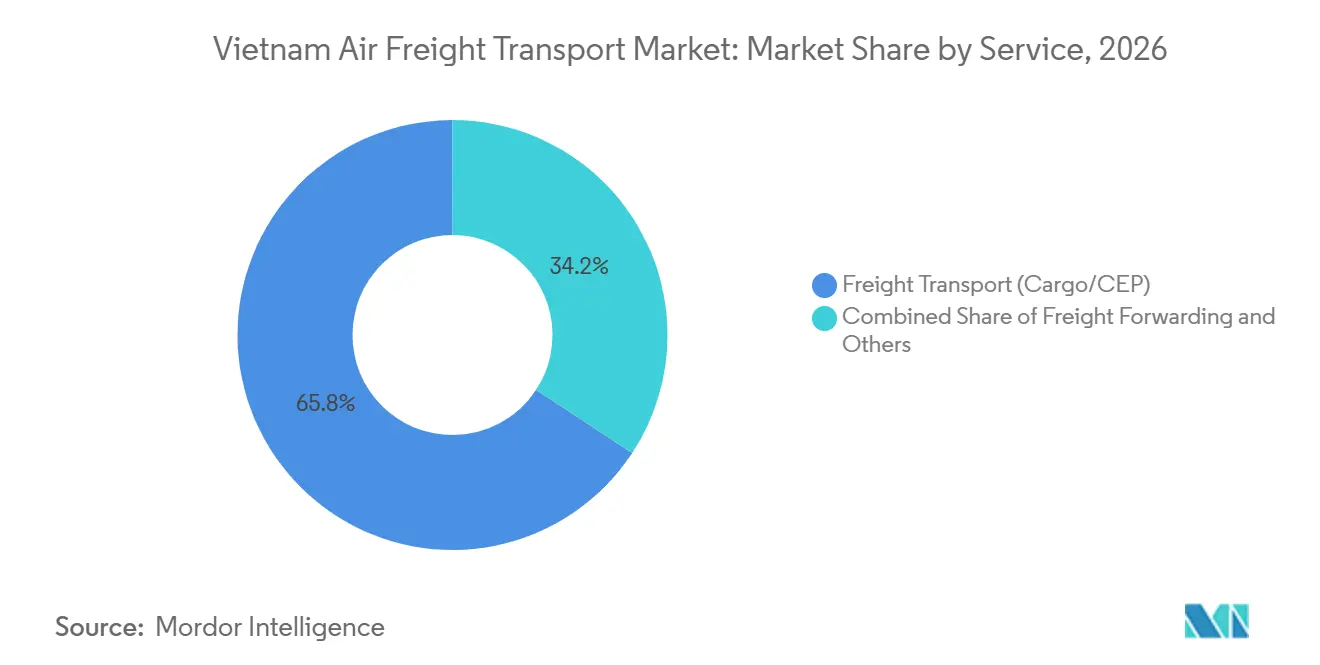
- サービス別では、フレート輸送(カーゴ/CEP)が2026年のベトナム航空フレート輸送市場シェアの65.76%を占めており、その他の付加価値サービスは2032年までにCAGR 10.78%を記録すると予測されています。
- 目的地別は、国際フレートが2026年のベトナム航空フレート輸送市場規模の74.38%を占めており、国内フレートは2032年までにCAGR 10.39%を記録すると予測されています。
- キャリアタイプ別では、ベリーカーゴが2026年のベトナム航空フレート輸送市場シェアの68.36%を占めており、フレイターサービスは2032年までにCAGR 12.98%を記録すると予測されています。
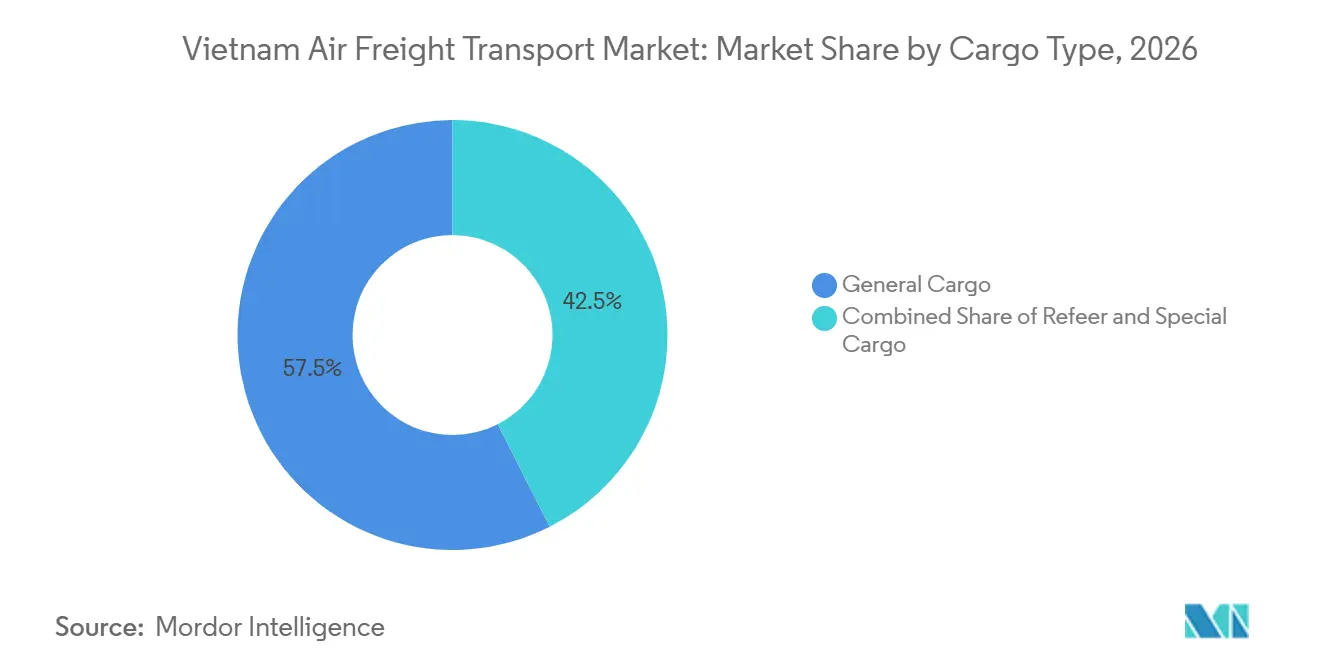
- カーゴタイプ別では、一般カーゴが2026年のベトナム航空フレート輸送市場規模の57.48%を占めており、特殊カーゴは2032年までにCAGR 11.27%を記録すると予測されています。
- エンドユーザー産業別では、ハイテク・電子機器が2026年のベトナム航空フレート輸送市場シェアの40.28%を占めており、Eコマース・小売は2032年までにCAGR 9.87%を記録すると予測されています。
- 地域別では、ベトナム北部が2026年のベトナム航空フレート輸送市場規模の56.84%を占めており、ベトナム南部は2032年までにCAGR 9.29%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
ベトナム航空フレート輸送市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的 関連性 | 影響のタイムライン |
|---|---|---|---|
| 製造業の 移転による輸出志向のカーゴ需要の増加 | +2.2% | 全国規模、 ハノイ、バクニン、タイグエンの工業回廊に集中 | 短期(2年 以内) |
| 電子機器輸出による 時間的制約のある輸送量の増加 | +1.8% | ベトナム北部、 タンソンニャットを経由する二次フローを含む | 短期(2年 以内) |
| 越境 Eコマースによるエクスプレスカーゴ需要の拡大 | +1.4% | 全国規模、ホーチミン市と ハノイで早期の成果 | 中期(2〜4 年) |
| 空港 インフラ投資によるカーゴハンドリング能力の向上 | +1.0% | ロンタン、ダナン、 ジアビン | 中期(2〜4 年) |
| 貿易 自由化による国際路線ネットワークの拡大支援 | +0.7% | EU、日本、 ASEANを結ぶ国際回廊 | 長期(4年 以上) |
| フレイター機材の 増強による専用カーゴ能力の向上 | +0.5% | 全国規模、 2029年以降の大陸間路線を対象 | 長期(4年 以上) |
| 情報源: Mordor Intelligence | |||
製造業の移転による輸出志向のカーゴ需要の増加
サプライチェーンの多様化により、海外市場に向けた生産ネットワークにおけるベトナムの役割が強化されています。新工場は、安定した生産量に達する前に機械、設備、スペアパーツ、および生産投入物を必要とします。納期が海上輸送を許容しない場合、これらの輸送には航空輸送が必要となることがあります。その結果生じる需要は、施設が定期的な輸出を開始する前に発生するため、航空会社やフォワーダーのカーゴベースが拡大します。ハノイ、バクニン、タイグエン周辺の製造活動は、高付加価値部品の定期的な輸送も支えています。ベトナム航空フレート輸送市場は、これらの生産ネットワークがサプライヤーや顧客との信頼性の高い接続を必要とする場合に恩恵を受けます。Samsung、LG、Amkor Technologyはベトナム北部での拡張計画を持っており、技術関連カーゴの輸送を支援しています。高付加価値カーゴは、生産ラインが予定された部品納入に依存している場合、輸送の遅延に適していません。したがって、フレートフォワーダーは計画的な積み込み、ハンドリング品質、および通関調整において競争することができます。輸出製造業はまた、フライト自体を超えたサービス需要を生み出し、貿易協定に基づく原産地証明書や関税分類を含む混載や原産地書類作成を含みます。このパターンは、キャリアと物流プロバイダーの両方にわたる航空カーゴ活動を支援します。
電子機器輸出による時間的制約のある輸送量の増加
ベトナムはスマートフォン、コンピューター、および関連部品の重要な生産拠点となっています。電子機器のサプライチェーンは、完成品メーカーが設定した厳格な納期スケジュールで運営されることが多いです。部品輸送の遅延は、より大きな製造シーケンスを混乱させる可能性があり、遅延のコストが航空輸送のプレミアムを上回ることになります。これにより、緊急材料、交換部品、および完成品デバイスへの航空カーゴの利用が促進されます。ベトナム航空フレート輸送市場は、輸出総量の変化だけでなく、これらのサプライチェーンの定期性から恩恵を受けます。北部の生産センターは、ノイバイ国際空港に近いため特に重要です。Vietnam Airlinesは2026年6月に韓国でのカーゴ総代理店としてECS Groupを任命しました[1]。この任命は、主要な電子機器回廊における商業的代表の実際的な重要性を反映しています。販売カバレッジは、定期的な輸送能力へのアクセスを必要とする輸出業者にキャリアがサービスを提供するのに役立ちます。また、現地荷主、フォワーダー、および航空会社のカーゴチーム間の調整を改善することもできます。電子機器トラフィックは予測可能なスケジュールとハンドリング基準に依存しているため、これらのリンクはベトナム航空フレート輸送市場にとって引き続き重要です。
越境Eコマースによるエクスプレスカーゴ需要の拡大
越境Eコマースは、エンドツーエンドの可視性を必要とする小規模で時間的制約のある輸送の需要を増加させます。荷主と消費者は、従来の小包ネットワークが常に提供できるよりも短いトランジット時間を期待しています。エクスプレスプロバイダーは、通関プロセス、集荷カバレッジ、および配送信頼性を通じてサービスを差別化することができます。この需要は、国際ゲトウェイが大規模な顧客・ビジネスネットワークに接続しているホーチミン市とハノイで最も顕著です。ベトナム航空フレート輸送市場は、エクスプレスネットワークが密度を増し、より頻繁なフライトをサポートできるようになるにつれて恩恵を受けます。航空輸送は、商品が短い配送期間内に海外の顧客に届く必要がある場合に特に重要です。FedExは2025年6月にベトナムでダイレクトサービス運営モデルに移行し、2025年4月にホーチミン市からシンガポールを経由してアンカレッジに接続する週6便のBoeing 777フレイター便を開始しました[2]。FedExはその後、2026年4月に全国的な集荷・配送カバレッジのためにViettel Postとの協業を発表しました。これらのステップは、国際航空輸送能力と国内集荷・配送ネットワークを組み合わせるものです。このモデルは、一貫したハンドリングを必要とする小包の間接的な取り決めへの依存を軽減します。また、航空機の輸送能力と並んで地上ネットワークのリーチが重要である理由も示しています。このアプローチは、越境輸送が航空輸送と現地での実行の両方を必要とするベトナム航空フレート輸送市場を支援します。
空港インフラ投資によるカーゴハンドリング能力の向上
空港インフラ投資は、適切なターミナル、アクセス道路、ハンドリングスペースなしにはカーゴ需要を効率的に処理できないため重要です。ロンタン国際空港のフェーズ1カーゴターミナルは、年間55万トンの処理能力を持ち、2026年12月から商業運営が計画されています。この計画施設は、タンソンニャットへの圧力を吸収し、もう一つの主要な南部ゲートウェイを導入することを目的としています。より多くのハンドリング能力により、ボトルネックを軽減し、キャリアにカーゴ便のスケジューリングに関する追加オプションを提供することができます。これは、輸出業者が信頼性の高いカッオフタイムとターミナルアクセスを必要とするため、ベトナム航空フレート輸送市場にとって重要です。この開発はまた、保税倉庫、グランドハンドリング、コールドチェーンサービスのプロバイダーに機会を創出します。ベトナム空港公社は2025年8月にダナン国際空港で新しいカーゴターミナルの起工式を行いました。このプロジェクトは6,310億ベトナムドン(2,524万米ドル)の投資額が示されており、2030年までに年間10万トンの処理能力を目標としています[3]。この施設は、既存ターミナルの設計能力を超えたスループットに対応するものです。ダナンへの追加能力は、ベトナム中部からのカーゴを支援し、北部および南部のゲートウェイへの依存を軽減することができます。複数の地域にわたる投資は、全国カゴネットワークのバランスを改善することができます。これらの施設が稼働すれば、ベトナム航空フレート輸送市場はより均等に成長する余地があります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的 関連性 | 影響のタイムライン |
|---|---|---|---|
| 空港の 混雑によるカーゴハンドリングおよびトランジット遅延の増加 | -0.9% | ノイバイおよびタンソンニャット | 短期(2年 以内) |
| 燃料価格の変動による 輸送コストおよび価格圧力の増加 | -0.7% | ベトナムの輸入依存度による高い感応度を持つグローバル規模 | 短期(2年 以内) |
| 外国キャリアへの 依存による国内輸送能力の柔軟性の制限 | -0.5% | 全国規模、 国際路線に集中 | 中期(2〜4 年) |
| 不均衡なカーゴフローによる ネットワーク利用効率の低下 | -0.4% | 全国規模、 インバウンド回廊への圧力 | 長期(4年 以上) |
| 情報源: Mordor Intelligence | |||
空港の混雑によるカーゴハンドリングおよびトランジット遅延の増加
空港カーゴターミナルの混雑は、固定された輸送期限を持つ輸出業者の不確実性を高めます。電子機器輸出業者は、の商品が狭い生産・納期ウィンドウで輸送されることが多いため、特に影響を受けやすいです。混雑はまた、カーゴが予定されたターミナルに時間通りに受け入れられないリスクを高めます。ベトナム航空フレート輸送市場は、ハンドリング能力が近隣の製造クラスターからの需要に対応できない場合に制約を受けます。これにより、この問題は短期的な季節的な量の増加よりも持続的なものとなります。NX Vietnamは2026年4月にクアンミン物流センターで航空カーゴCFSライセンスを取得しました。この施設はノイバイから15分の場所に位置し、空港ターミナル外でのカーゴ混載を可能にします。その開発は、オペレーターがターミナルのバックログに対する代替手段を構築していることを示しています。これらのオフエアポート施設は荷主が待ち行列を管理するのに役立ちますが、空港側の能力改善の必要性をなくすものではありません。
燃料価格の変動による輸送コストおよび価格圧力の増加
燃料価格の変動は、ジェット燃料がフライト費用の大きな割合を占めるため、航空会社の運営コストを急速にき上げる可能性があります。カーゴキャリアと航空会社はサーチャージを通じてより高いコストを回収しようとする場合がありますが、顧客契約が回収速度を制限することがあります。より高い燃料コストは、専用フレイターサービスとベリーカーゴを運ぶ旅客便の両方に影響を与える可能性があります。これはベトナム航空フレート輸送市場に直接的な運営リスクをもたらします。また、不確実な時期に航空会社が便数の拡大に慎重になる可能性もあります。旅客便が減少すれば、同時にベリーカーゴスペースも減少することになります。ベリーカーゴが最大のキャリアタイプセグメントであるため、旅客スケジュールとカーゴ能力の関係は重要です。したがって、燃料圧力はフレート需要が堅調であってもカーゴ供給に影響を与える可能性があります。ベトナム航空フレート輸送市場は、輸送能力の決定がフレート料金が完全に調整される前に変化する可能性があるため、燃料コストに対して引き続き敏感です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:フレート輸送が収益を牽引し、付加価値サービスがより速拡大
フレート輸送(カーゴ/CEP)は2026年のベトナム航空フレート輸送市場シェアの65.76%を占めています。このセグメントは空港間のカーゴの中核的な輸送を提供し、予定された国際スペースを必要とする輸出業者にとって不可欠です。その主導的な地位は、時間的制約のある商品の輸送における航空輸送の中心的な役割を反映しています。フレート輸送には、信頼性の高い積み込みとターミナルハンドリングを必要とするカーゴおよびCEP活動が含まれます。ベトナム航空フレート輸送産業は、他のすべてのサービスカテゴリーがフレートの物理的な輸送を支援または拡張するため、このコアサービスに依存しています。
その他の付加価値サービスは2032年までにCAGR 10.78%を記録すると予測されています。荷主が輸送と並んで通関業務、カーゴ保険、フレート最適化を求めるにつれて、これらのサービスのベトナム航空フレート輸送市場規模は拡大します。これらのサービスは、複数のサプライヤーと目的地を持つ企業の複雑な国際取引を簡素化することができます。フレートフォワーディングも、輸出業者が貿易協定に基づく原産地証明書や関税分類のサポートを必要とする場合に恩恵を受けます。コミットされたチャーター運航は、フライト計画、混載、および書類作成間の調整に対する追加需要を生み出します。輸送と実際的なサポートを組み合わせたサービスプロバイダーは、輸送要件がより複雑になるにつれて顧客を維持するためにより有利な立場に立てる可能性があります。

目的地別:国際路線が収益を支え、国内スループットが加速
国際サービスは2026年のベトナム航空フレート輸送市場規模の74.38%を占めており、ベトナム造業の輸出志向を反映しています。海外路線はベトナムの工業センターを他の地域の顧客、サプライヤー、および流通ハブと結びつけています。これらの路線は高付加価値電子機器および緊急部品輸送にとって重要です。国際カーゴはまた、国内のベリー輸送能力の多くを提供する定期旅客サービスを支援します。ベトナム航空フレート輸送市場は、これらの越境接続の可用性と信頼性と密接に結びついています。
国内サービスは2032年までにCAGR 10.39%で拡大すると予測されています。このセグメントは、Eコマースフルフィルメント、ヘルスケア流通、および都市間の部品輸送によって支えられています。国内輸送は、国際路線を運航する航空機の帰り便の輸送能力を利用することができ、現地カーゴの経済性を旅客スケジュールの密度に結びつけます。国内の急速な成長は接続性を改善することができますが、空港運営と航空会社のネットワーク計画に依存しています。
キャリアタイプ別:ベリーの優位性がカーゴの独立性を制約する中、フレイター輸送能力が構築される
ベリーカーゴは2026年ベトナム航空フレート輸送市場シェアの68.36%を占め、最大のキャリアタイプセグメントであり続けています。旅客機は、航空会社が別のフレイタースケジュールを運航することなく使用できるカーゴスペースを提供します。このモデルは、旅客需要が強い路線での定期輸送を支援します。また、航空会社が頻繁な旅客便を運航する広範なネットワークへの輸出業者のアクセスも提供します。ベトナム航空フレート輸送市場は、特に主要な製造拠点を結ぶ国際路線において、この輸送能力から恩恵を受けてきました。
フレイターサービスは2032年までにCAGR 12.98%を記録すると予測されています。フレイターは、カーゴオペレーターに重量貨物、特殊カーゴ、および大型混載貨物を運ぶより大きな柔軟性を提供します。Vietjetは2025年9月にSmartKargoのAIRCAMソリューションを採用し、輸送能力予測、需要予測、および収益最適化を改善しました。専用カーゴ輸送能力が成長するにつれて、ベトナム航空フレート輸送産業は旅客スケジュールへの依存度を低下させることができます。ベリー輸送能力が現在の供給の大部分を提供しているため、その移行は依然として段階的です。
カーゴタイプ別:一般カーゴが量をリードし、特殊カーゴが収益成長を牽引
一般カーゴは2026年のベトナム航空フレート輸送市場規模の57.48%を占めています。標準的な電子機器組立品、アパレル、機械部品、および消費者製造品が含まれます。このカテゴリーはベトナム航空フレート輸送市場の量ベースを提供します。その幅広い製品ミックスは、ベトナムの輸出製造基盤の多様性を反映しています。一般カーゴはまた、空港やフォワーダー施設での確立されたハンドリングプロセスから恩恵を受けます。多くの製造業者が国際カーゴ輸送能力への定期的かつ予定されたアクセスを必要とするため、このセグメントは引き続き重要です。
特殊カーゴは2032年までにCAGR 11.27%を記録すると予測されています。このカテゴリーには、より専門的なハンドリングを必要とする危険物、高付加価値輸送、および大型機器が含まれます。冷蔵カーゴは、水産物やその他の温度管理が必要な輸出品に対する別の需要基盤を持ちます。LOGISTEED Vietnamは2025年10にタンソンニャットでベトナム初のIATA CEIV医薬品認証を取得したフレートフォワーダーとなりました。認証されたハンドリングは、定義されたコールドチェーン管理を必要とする医薬品顧客に物流プロバイダーがサービスを提供するのに役立ちます。
エンドユーザー産業別:電子機器が市場シェアを支え、Eコマースが最速成長を牽引
ハイテク・電子機器は2026年のベトナム航空フレート輸送市場シェアの40.28%を占めました。このセグメントは、スマートフォンおよび電子機器輸出におけるベトナムの役割によって支えられています。技術製品は重量に対して高い価値を持つことが多く、迅速な配送を必要とする場合があります。製造業者は、遅延が生産や販売に影響を与える部品完成品、および交換部品に航空カーゴを使用することがあります。ベトナム航空フレート輸送市場は、そのサプライチェーンが国際的かつ時間的制約があるため、このエンドユーザーベースと強い結びつきを持っています。
Eコマース・小売は2032年までにCAGR 9.87%を記録すると予測されています。このセグメントは、タイムリーな集荷、通関処理、および配送を必要とする越境注文によって支えられています。製造業・自動車顧客もジャストインタイムの部品補充に航空フレートを使用します。ヘルスケア・医薬品は、コンプライアンス要件がより正式化されるにつれて信頼性の高いコールドチェーンサービスを必要とします。生鮮品・農産物は日本および韓国回廊でのベリー需要を繰り返し生み出します。したがって、ベトナム航空フレート輸送市場は異なるカーゴニーズを持つエンドユーザーにサービスを提供しますが、すべてが信頼性の高い航空輸送能力とグランドハンドリングに依存しています。
地域分析
ベトナム北部は2026年の収益の56.84%を占め、ベトナム航空フレート輸送市場の最大地域部分であり続けています。その地位は、バクニン、タイグエン、ビンフック周辺の工業クラスターと結びついています。これらの地域はスマートフォン、カメラモジュール、および半導体関連部品を生産しています。ノイバイはこの活動の主要な空港ゲートウェイです。技術製造の集中により、北部は高付加価値フレートの強固な基盤を持っています。CEVAのハノイ・シカゴサービスもハノイをベトナムの複数の都市からのカーゴのゲートウェイとして使用しています。これらのサービスは、米国への緊急輸出における北部の重要性を反映しています。ただし、ゲートウェイの混雑は依然として重大な運営上の制約です。
ベトナム南部は2032年までにCAGR 9.29%を記録すると予測されています。ロンタンのフェーズ1カーゴターミナルは、年間55万トンの処理能力を持ち、2026年12月から商業運営を開始することが予定されています。このプロジェクトはタンソンニャットへの圧力を緩和し、もう一つの南部カーゴゲートウェイを提供することが期待されています。タンソンニャットもベリー輸送能力を生み出す客運航から恩恵を受けています。この輸送能力は、輸出業者と物流プロバイダーが代替ルーティングオプションを求める中、南部のベトナム航空フレート輸送市場規模を支援します。FedExのダイレクトサービスモデルとViettel Postとのパートナーシップは、南部の国際航空輸送能力を全国的な集荷・配送と結びつける能力を強化します。この地域はまた、ヘルスケア製造基盤を持つため、医薬品およびコールドチェーン活動の余地もあります。新しい空港施設は、専門物流プロバイダーに温度管理ハンドリングを開発するより多くの余地を与える可能性があります。南部ゲートウェイはまた、ホーチミン市を経由するエクスプレスおよび小売トラフィックを支援することができます。その成長見通しは、ロンタンの適時な運営準備と広範な航空ネットワークの継続的なパフォーマンスに依存しています。
ダナンはその主要空港であり、インフラ投資の焦点です。空港は2025年に41,561トンのカーゴを処理しました。この量は既存ターミナルの設計能力を2.5倍以上超えました。新しいACV(ベトナム空港公社)ターミルは、輸送能力を増加させ、地域の輸出フローを処理する空港の能力を改善することを目的としています。このプロジェクトは2030年までに年間10万トンの処理能力を目標とし、ベトナム中部の長期的な物流上の役割を支援します。ダナンのカーゴは、CEVAのサービスモデルの下で米国向けフレートのためにハノイを経由して混載することができます。この接続は、ベトナム中部がすでに全国の輸出ルーティングに結びついていることを示しています。より良いターミナル輸送能力は、すべてのカーゴを2つの最大の大都市圏ゲートウェイを通じて輸送する必要性を軽減することができます。この地域の進展は、インフラ投資が現地輸出業者のための信頼性の高い接続を生み出すかどうかにかかっています。
競争環境
ベトナム航空フレート輸送市場は、フレートフォワーダー間では分散していますが、キャリア間では集中しています。プロバイダーの競争上の地位は、航空機へのアクセス、ゲートウェイの存在感、およびグランドオペレーションを管理する能力に依存しています。グローバルインテグレーーは、フライト輸送能力と現地配送ネットワークの両方に投資しています。FedExの2025年6月のダイレクトサービスへの移行により、ホーチミン市を経由した週6便のBoeing 777フレイター便が追加されました。2026年4月、FedExは全国的な集荷・配送カバレッジを拡大するためにViettel Postとの戦略的協業を発表しました。この組み合わせにより、FedExはエージェント主導の取り決めよりも直接的な運営モデルを持つことになります。また、航空フレートの競争力が荷主から荷受人までの全行程に依存していることも示しています。
フォワーダーもまた、高付加価値輸出に対応するためにコミットされたフレイター輸送能力を使用しています。CEVAは週3便のハノイ・シカゴ777Fフレイターサービスを開始し、1便あたり最大100トンを輸送できます[4]。このサービスは、ハノイゲートウェイを通じてハノイ、ダナン、ホーチミン市からのカーゴを混載します。DHL Global Forwardingは2026年7月に週3便のハノイ・台北・アンカレッジ・シカゴBoeing 777フレイターローテーションを開始しました。これらの行動は、プロバイダーがスポット市場のみに依存するのではなく、コミットされた輸送能力を通じて競争していることを示しています。温度管理および医薬品物流は、専門的な能力がプロバイダーを差別化できる分野であり続けています。LOGISTEEDの2025年10月のIATA CEIV医薬品認証は、タンソンニャットでの医薬品フレートハンドリングに関する認定された能力を生み出しました。このタイプの認証は、多国籍製薬会社が管理されたハンドリングプロセスを必要とする場合に重要です。このような要件を満たすプロバイダーは、標準施設を通じて輸送されないカーゴを獲得するために競争することができます。この機会は、単に低価格を提供するのではなく、ハンドリング品質に結びついてます。また、空港、倉庫、および輸送プロセスが一つのシステムとして機能することも必要です。
国内キャリアは、専用航空機とより良い輸送能力管理を通じてカーゴポジションを強化しようとしています。VietjetのSmartKargoのAIRCAMソリューションの採用は、カーゴ管理技術への投資のもう一つの例です。より良い予測と収益管理は、ベリー輸送能力の利用を改善することができます。しかし、国内キャリアは旅客スケジュールと外国ネットワークへの依存を減らすために、より大きな専用輸送能力を必要とするでしょう。これらの輸送は、厳格な配送要件をサポートできる安全なハンドリングと長距離輸送能力を必要とします。Cathay Cargoは2025年中間報告書で半導体機器とAIハードウェアの自動積み込みソフトウェアを導入しました。この例は、確立されたキャリアが専門フレートのためにハンドリングプロセスをどのように適応させているかを示しています。ベトナムのプロバイダーは、このカーゴカテゴリーを確保したい場合、これらの運営基準に合わせる必要があります。したがって、競争はネットワク規模、専門的なハンドリング、および現地インフラを組み合わせ続けるでしょう。
ベトナム航空フレート輸送産業のリーダー企業
-
Vietnam Airlines JSC
-
DHL Global Forwarding
-
Vietjet Aviation JSC
-
Kuehne+Nagel International AG
-
Bee Logistics Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年6月:CEVA Logisticsが週3便のハノイ・シカゴ777Fフレイターサービスを開始し、1便あたり最大100トンを提供。ハノイゲートウェイを通じてハノイ、ダナン、ホーチミン市からの輸出カーゴを混載する、大手物流プロバイダーによる初の定期ベトナム・米国間コミットチャーター。
- 2026年4月:FedExがViettel Postとの戦略的協業を発表し、2026年4月26日付で全国ネットワークプロバイダーとして指定し、全国的な集荷・配送と越境物流接続性を強化。
- 2025年9月:DHL Expressが2025年上半期の二桁成長の技術関連輸出増加を受け、Boeing 777およびAirbus A330フレイターを使用してハノイからの週間航空カーゴ輸送能力を300トン以上追加。
- 2025年6月:FedExがベトナムでダイレクトサービス運営モデルに移行し、ホーチミン市からシンガポールを経由してアンカレッジに接続する週6便のBoeing 777フレイター便を開始。
ベトナム航空フレート輸送市場レポートの範囲
| フレート輸送(カーゴ/CEP) |
| フレートフォワーディング |
| その他の付加価値サービス(通関業務、保険など) |
| 国内 |
| 国際 |
| ベリーカーゴ |
| フレイター |
| 一般カーゴ |
| 冷蔵カーゴ |
| 特殊カーゴ(危険物、高付加価値品、大型貨物など) |
| Eコマース・小売 |
| 製造業・自動車 |
| ヘルスケア・医薬品 |
| 生鮮品・農産物 |
| ハイテク・電子機器 |
| その他 |
| ベトナム北部 |
| ベトナム中部 |
| ベトナム南部 |
| サービス別 | フレート輸送(カーゴ/CEP) |
| フレートフォワーディング | |
| その他の付加価値サービス(通関業務、保険など) | |
| 目的地別 | 国内 |
| 国際 | |
| キャリアタイプ別 | ベリーカーゴ |
| フレイター | |
| カーゴタイプ別 | 一般カーゴ |
| 冷蔵カーゴ | |
| 特殊カーゴ(危険物、高付加価値品、大型貨物など) | |
| エンドユーザー産業別 | Eコマース・小売 |
| 製造業・自動車 | |
| ヘルスケア・医薬品 | |
| 生鮮品・農産物 | |
| ハイテク・電子機器 | |
| その他 | |
| 地域別 | ベトナム北部 |
| ベトナム中部 | |
| ベトナム南部 |
レポートで回答される主要な質問
2032年までのベトナム航空フレート輸送市場の予測は?
2027年の4億5,268万米ドルから2032年には6億6,754万米ドルに達し、CAGR 8.08%で成長すると予測されています。
ベトナム航空フレート輸送をリードするサービスは何ですか?
フレート輸送(カーゴ/CEP)がリードしており、2026年のシェアは65.76%です。
ベトナムの航空フレート輸送で最も速く成長しているキャリアタイプは何ですか?
フレイターサービスは2032年までにCAGR 12.98%を記録すると予測されており、他のキャリアタイプよりも速い成長です。
ベトナム北部が航空カーゴにとって重要な理由は何ですか?
ベトナム北部は2026年の収益シェアの56.84%を占め、ハノイ、バクニン、タイグエン周辺の技術製造クラスターにサービスを提供しています。
ベトナムの航空カーゴ業務における主な制約は何ですか?
ノイイおよびタンソンニャットの空港混雑は、ハンドリング遅延とより厳しいカーゴカットオフ要件を生み出す可能性があります。
最も速く拡大しているエンドユーザーセグメントはどれですか?
Eコマース・小売は2032年までにCAGR 9.87%を記録すると予測されています。