
Größe und Marktanteil des vietnamesischen Luftfrachtmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
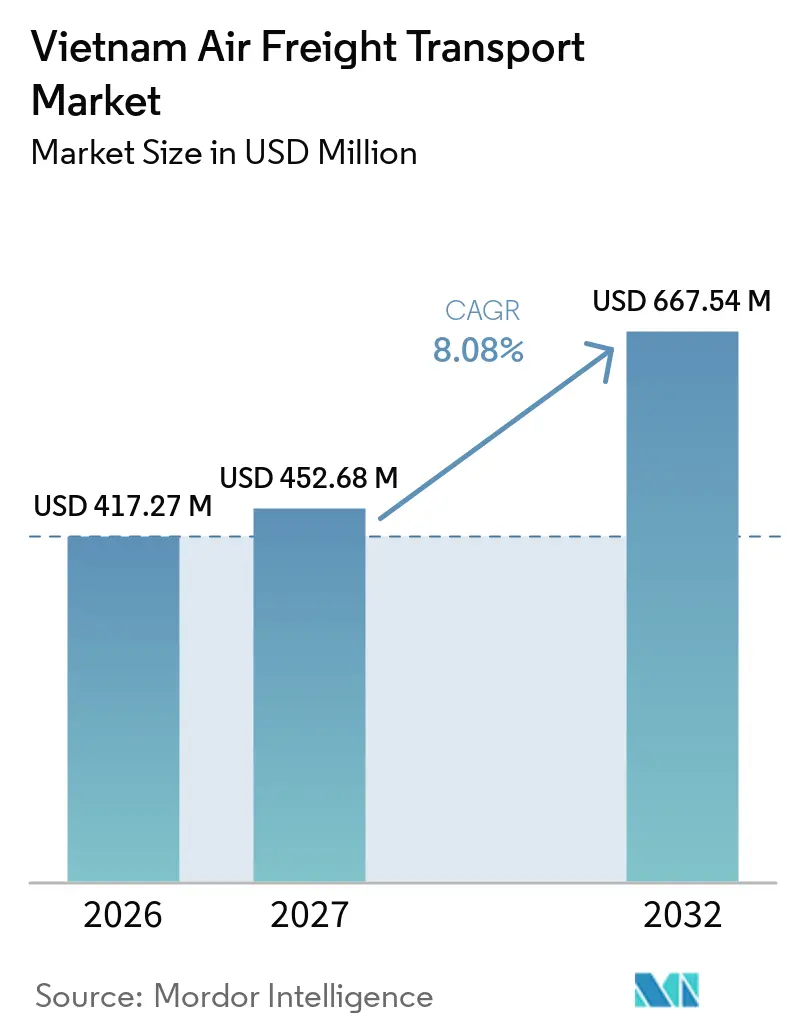
| Marktgröße im Basisjahr (2026) | 417.27 Millionen US-Dollar |
| Marktgröße (2027) | 452.68 Millionen US-Dollar |
| Marktgröße (2032) | 667.54 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.08 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des vietnamesischen Luftfrachtmarktes von Mordor Intelligence
Die Größe des vietnamesischen Luftfrachtmarktes wird im Jahr 2026 auf 417,27 Millionen USD geschätzt und soll von 452,68 Millionen USD im Jahr 2027 auf 667,54 Millionen USD bis 2032 wachsen, bei einer CAGR von 8,08 % während des Prognosezeitraums (2027–2032).
Produktionsinvestitionen steigern die Nachfrage nach schnellem Versand von Komponenten, Maschinen und fertigen Elektronikprodukten. Flughafenkapazitätsprojekte sollen Abfertigungsengpässe im Norden, Süden und in der Mitte des Landes beseitigen. Ausländische Fluggesellschaften behalten auf internationalen Strecken eine bedeutende Rolle, was die Fähigkeit inländischer Fluggesellschaften einschränkt, Kapazitäten und Preise eigenständig festzulegen. Dedizierte Frachtflugdienste und direkte Expressnetzwerke gewinnen an Bedeutung, da Verlader zuverlässige Kapazitäten auf Langstreckenrouten suchen. Der vietnamesische Luftfrachtmarkt ist zudem mit Flughafenüberlastung, Kraftstoffkostenrisiken und ungleichmäßigen Strömen zwischen ausgehender und eingehender Fracht konfrontiert.
Wichtigste Erkenntnisse des Berichts
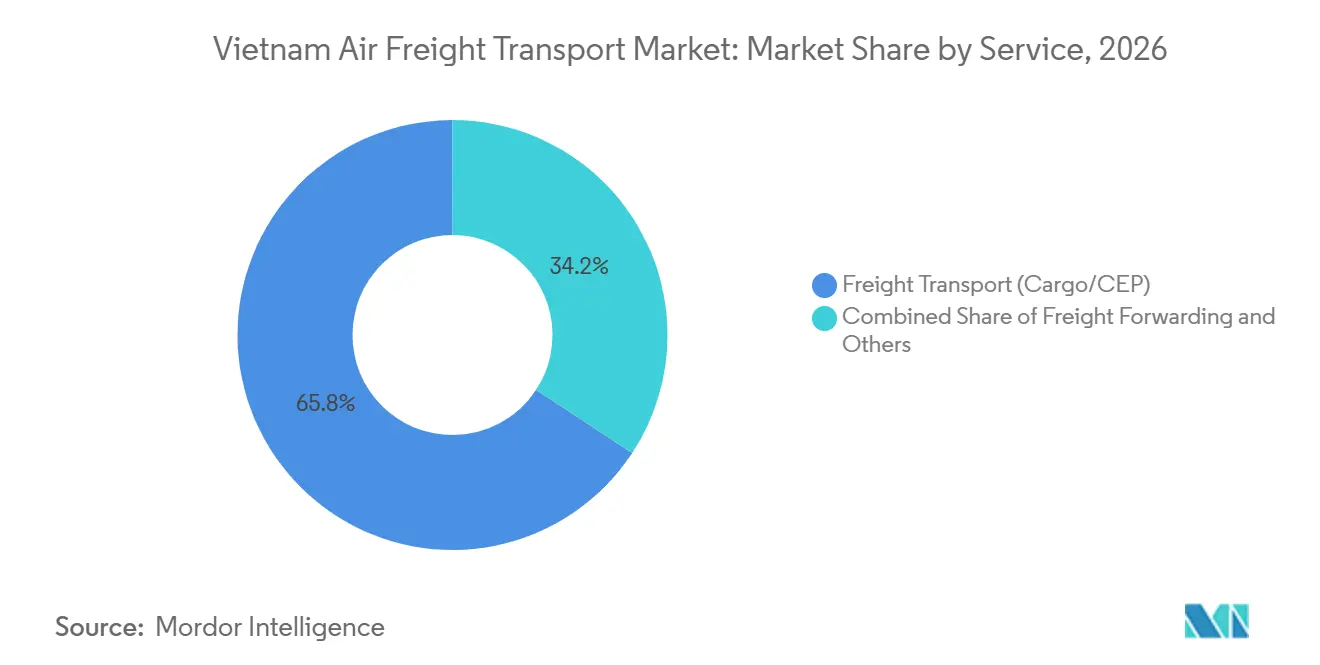
- Nach Dienstleistung entfallen 65,76 % des Marktanteils des vietnamesischen Luftfrachtmarktes im Jahr 2026 auf den Frachttransport (Fracht/KEP), während sonstige Mehrwertdienste bis 2032 voraussichtlich eine CAGR von 10,78 % verzeichnen werden.
- Nach Ziel entfallen 74,38 % der Marktgröße des vietnamesischen Luftfrachtmarktes im Jahr 2026 auf internationale Fracht, während inländische Fracht bis 2032 voraussichtlich eine CAGR von 10,39 % verzeichnen wird.
- Nach Trägertyp entfallen 68,36 % des Marktanteils des vietnamesischen Luftfrachtmarktes im Jahr 2026 auf Belly-Fracht, während Frachtflugzeugdienste bis 2032 voraussichtlich eine CAGR von 12,98 % verzeichnen werden.
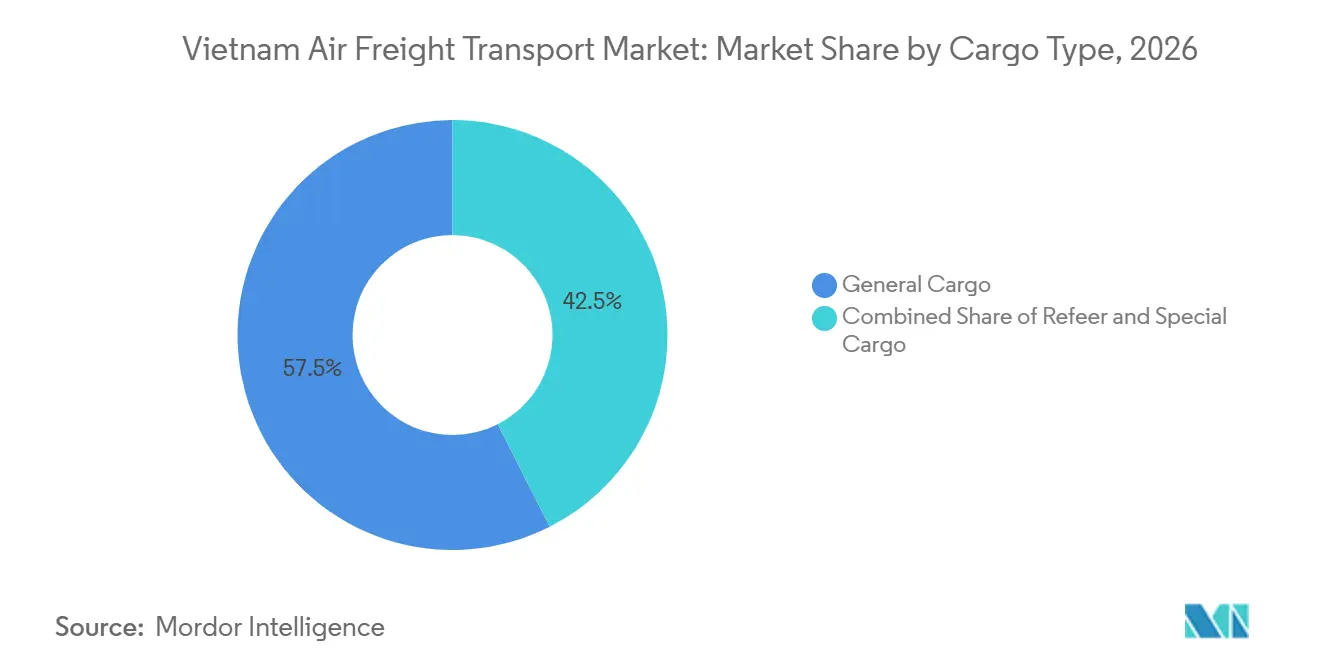
- Nach Frachttyp entfallen 57,48 % der Marktgröße des vietnamesischen Luftfrachtmarktes im Jahr 2026 auf allgemeine Fracht, während Sonderfracht bis 2032 voraussichtlich eine CAGR von 11,27 % verzeichnen wird.
- Nach Endnutzerbranche entfallen 40,28 % des Marktanteils des vietnamesischen Luftfrachtmarktes im Jahr 2026 auf Hochtechnologie und Elektronik, während E-Commerce und Einzelhandel bis 2032 voraussichtlich eine CAGR von 9,87 % verzeichnen werden.
- Nach Geografie entfallen 56,84 % der Marktgröße des vietnamesischen Luftfrachtmarktes im Jahr 2026 auf Nordvietnam, während Südvietnam bis 2032 voraussichtlich eine CAGR von 9,29 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im vietnamesischen Luftfrachtmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Verlagerung von Produktionsstätten steigert exportorientierte Frachtanfrage | +2.2% | National, konzentriert im Industriekorridor Hanoi, Bac Ninh und Thai Nguyen | Kurzfristig (≤ 2 Jahre) |
| Elektronikexporte stärken zeitkritische Sendungsvolumina | +1.8% | Nordvietnam, mit sekundären Strömen über Tan Son Nhat | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitender E-Commerce weitet Expressfrachtnachfrage aus | +1.4% | National, mit frühen Gewinnen in Ho-Chi-Minh-Stadt und Hanoi | Mittelfristig (2–4 Jahre) |
| Investitionen in Flughafeninfrastruktur erhöhen die Frachtabfertigungskapazität | +1.0% | Long Thanh, Da Nang und Gia Binh | Mittelfristig (2–4 Jahre) |
| Handelsliberalisierung unterstützt die Erweiterung des internationalen Streckennetzwerks | +0.7% | Internationale Korridore zu EU, Japan und ASEAN | Langfristig (≥ 4 Jahre) |
| Wachstum der Frachtflugzeugflotte verbessert dedizierte Frachtkapazität | +0.5% | National, mit interkontinentalen Strecken ab 2029 | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung von Produktionsstätten steigert exportorientierte Frachtanfrage
Die Diversifizierung von Lieferketten hat Vietnams Rolle in Produktionsnetzwerken gestärkt, die Überseemärkte bedienen. Neue Werke benötigen Maschinen, Ausrüstung, Ersatzteile und Produktionsmittel, bevor sie eine stabile Auslastung erreichen. Diese Bewegungen können Lufttransport erfordern, wenn Liefertermine keinen Seetransport zulassen. Die daraus resultierende Nachfrage entsteht, bevor eine Anlage mit regulären Exporten beginnt, was die Frachtbasis für Fluggesellschaften und Spediteure verbreitert. Die Produktionstätigkeit rund um Hanoi, Bac Ninh und Thai Nguyen unterstützt zudem wiederkehrende Bewegungen hochwertiger Komponenten. Der vietnamesische Luftfrachtmarkt profitiert, wenn diese Produktionsnetzwerke zuverlässige Verbindungen zu Lieferanten und Kunden benötigen. Samsung, LG und Amkor Technology haben Expansionsverpflichtungen in Nordvietnam, die den Transport technologiebezogener Fracht unterstützen. Hochwertige Fracht eignet sich weniger für verzögerten Transport, wenn eine Produktionslinie von einer terminierten Komponentenlieferung abhängt. Spediteure können daher über geplante Kapazitätsauslastung, Abfertigungsqualität und Zollkoordination konkurrieren. Exportproduktion schafft auch Nachfrage nach Dienstleistungen jenseits des Fluges selbst, einschließlich Konsolidierung und Ursprungsdokumentation. Dieses Muster unterstützt die Luftfrachtaktivität sowohl bei Fluggesellschaften als auch bei Logistikdienstleistern.
Elektronikexporte stärken zeitkritische Sendungsvolumina
Vietnam hat sich zu einem wichtigen Produktionsstandort für Smartphones, Computer und verwandte Komponenten entwickelt. Elektroniklieferketten arbeiten häufig nach strengen Lieferplänen, die von Originalgeräteherstellern vorgegeben werden. Eine verzögerte Komponentenlieferung kann eine größere Fertigungssequenz stören, wodurch die Kosten der Verzögerung höher sind als der Aufpreis für Lufttransport. Dies unterstützt den Einsatz von Luftfracht für dringende Materialien, Ersatzteile und fertige Geräte. Der vietnamesische Luftfrachtmarkt profitiert von der Regelmäßigkeit dieser Lieferketten und nicht nur von Veränderungen der gesamten Exportvolumina. Nördliche Produktionszentren bleiben besonders wichtig, da sie in der Nähe des internationalen Flughafens Noi Bai liegen. Vietnam Airlines ernannte die ECS Group im Juni 2026 zu ihrem Fracht-Generalverkaufsagenten in Südkorea[1]. Die Ernennung spiegelt die praktische Bedeutung kommerzieller Präsenz auf einem wichtigen Elektronikkorridor wider. Vertriebsabdeckung kann einer Fluggesellschaft helfen, Exporteure zu bedienen, deren Sendungen regelmäßigen Zugang zu Kapazitäten erfordern. Sie kann auch die Koordination zwischen lokalen Verladern, Spediteuren und Frachtteams der Fluggesellschaften verbessern. Diese Verbindungen bleiben für den vietnamesischen Luftfrachtmarkt relevant, da der Elektronikverkehr von vorhersehbaren Zeitplänen und Abfertigungsstandards abhängt.
Grenzüberschreitender E-Commerce weitet Expressfrachtnachfrage aus
Grenzüberschreitender E-Commerce steigert die Nachfrage nach kleineren, zeitkritischen Sendungen, die eine lückenlose Sendungsverfolgung erfordern. Verlader und Verbraucher erwarten kürzere Transitzeiten, als herkömmliche Paketnetzwerke nicht immer bieten können. Expressdienstleister können sich durch Zollprozesse, Abholabdeckung und Lieferzuverlässigkeit differenzieren. Diese Nachfrage ist am deutlichsten in Ho-Chi-Minh-Stadt und Hanoi sichtbar, wo internationale Drehkreuze mit großen Kunden- und Unternehmensnetzwerken verbunden sind. Der vietnamesische Luftfrachtmarkt profitiert, wenn Expressnetzwerke dichter werden und häufigere Flüge unterstützen können. Lufttransport ist besonders relevant, wenn Waren ausländische Kunden innerhalb kurzer Lieferfenster erreichen müssen. FedEx wechselte im Juni 2025 zu einem Direktbedienungsmodell in Vietnam und startete im April 2025 6 wöchentliche Boeing-777-Frachtflüge, die Ho-Chi-Minh-Stadt über Singapur mit Anchorage verbinden[2]. FedEx kündigte dann im April 2026 eine Zusammenarbeit mit Viettel Post für eine landesweite Abholung und Zustellung an. Diese Schritte kombinieren internationale Luftkapazität mit einem inländischen Abholungs- und Zustellnetzwerk. Das Modell reduziert die Abhängigkeit von indirekten Vereinbarungen für Pakete, die eine konsistente Abfertigung erfordern. Es zeigt auch, warum die Reichweite des Bodennetzwerks neben der Flugzeugkapazität wichtig ist. Dieser Ansatz unterstützt den vietnamesischen Luftfrachtmarkt, wo grenzüberschreitende Sendungen sowohl Lufttransport als auch lokale Ausführung benötigen.
Investitionen in Flughafeninfrastruktur erhöhen die Frachtabfertigungskapazität
Investitionen in die Flughafeninfrastruktur sind wichtig, da Frachtanfragen ohne ausreichende Terminals, Zufahrtsstraßen und Abfertigungsflächen nicht effizient bedient werden können. Das Frachtterminal Phase 1 des internationalen Flughafens Long Thanh ist ab Dezember 2026 für den kommerziellen Betrieb mit einer Jahreskapazität von 550.000 Tonnen geplant. Die geplante Anlage soll den Druck auf Tan Son Nhat abbauen und ein weiteres wichtiges südliches Drehkreuz einführen. Mehr Abfertigungskapazität kann Engpässe reduzieren und Fluggesellschaften zusätzliche Optionen für die Planung von Frachtflügen bieten. Dies ist für den vietnamesischen Luftfrachtmarkt wichtig, da Exporteure zuverlässige Annahmeschlusszeiten und Terminalzugang benötigen. Die Entwicklung schafft auch Chancen für Anbieter von Zolllagern, Bodenabfertigung und Kühlkettendienstleistungen. Die Airports Corporation of Vietnam hat im August 2025 mit dem Bau eines neuen Frachtterminals am internationalen Flughafen Da Nang begonnen. Das Projekt umfasst eine angegebene Investition von 631 Milliarden VND (25,24 Millionen USD) und zielt bis 2030 auf eine Jahreskapazität von 100.000 Tonnen ab[3]. Die Anlage reagiert auf einen Durchsatz, der die Auslegungskapazität des bestehenden Terminals um mehr als das 2,5-Fache überschritten hat. Zusätzliche Kapazität in Da Nang kann Fracht aus Zentralvietnam unterstützen und die Abhängigkeit von den nördlichen und südlichen Drehkreuzen verringern. Investitionen in mehreren Regionen können das Gleichgewicht des nationalen Frachtnetzes verbessern. Der vietnamesische Luftfrachtmarkt hat Potenzial für ein gleichmäßigeres Wachstum, wenn diese Einrichtungen in Betrieb gehen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Flughafenüberlastung erhöht Frachtabfertigungs- und Transitzeitverzögerungen | -0.9% | Noi Bai und Tan Son Nhat | Kurzfristig (≤ 2 Jahre) |
| Kraftstoffpreisschwankungen erhöhen Transportkosten und Preisdruck | -0.7% | Global, mit hoher Sensitivität aufgrund von Vietnams Importabhängigkeit | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von ausländischen Fluggesellschaften schränkt die Flexibilität inländischer Kapazitäten ein | -0.5% | National, konzentriert auf internationalen Strecken | Mittelfristig (2–4 Jahre) |
| Unausgeglichene Frachtströme verringern die Effizienz der Netzwerkauslastung | -0.4% | National, mit Druck auf eingehenden Korridoren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Flughafenüberlastung erhöht Frachtabfertigungs- und Transitzeitverzögerungen
Überlastung an Flughafenfrachtterminals erhöht die Unsicherheit für Exporteure mit festen Sendungsfristen. Elektronikhersteller sind besonders gefährdet, da ihre Waren häufig unter engen Produktions- und Lieferfenstern transportiert werden. Überlastung erhöht auch das Risiko, dass Fracht nicht rechtzeitig am vorgesehenen Terminal angenommen werden kann. Der vietnamesische Luftfrachtmarkt ist eingeschränkt, wenn die Abfertigungskapazität nicht mit der Nachfrage aus nahegelegenen Produktionsclustern Schritt hält. Dies macht das Problem beständiger als ein kurzfristiger saisonaler Volumenanstieg. NX Vietnam erhielt im April 2026 eine Luftfracht-CFS-Lizenz für sein Quang-Minh-Logistikzentrum. Die Anlage liegt 15 Minuten von Noi Bai entfernt und ermöglicht die Frachtkonsolidierung außerhalb der Flughafenterminals. Ihre Entwicklung zeigt, dass Betreiber Alternativen zu Terminalrückstaus schaffen. Diese Off-Airport-Einrichtungen können Verladern helfen, Warteschlangen zu bewältigen, beseitigen jedoch nicht den Bedarf an kapazitätsseitigen Verbesserungen am Flughafen.
Kraftstoffpreisschwankungen erhöhen Transportkosten und Preisdruck
Kraftstoffpreisbewegungen können die Betriebskosten von Fluggesellschaften schnell erhöhen, da Kerosin einen großen Anteil der Flugkosten ausmacht. Frachtfluggesellschaften und Fluggesellschaften können versuchen, höhere Kosten durch Zuschläge weiterzugeben, aber Kundenverträge können die Geschwindigkeit der Weitergabe begrenzen. Höhere Kraftstoffkosten können sowohl dedizierte Frachtflugzeugdienste als auch Passagierflüge mit Belly-Fracht betreffen. Dies schafft ein direktes Betriebsrisiko für den vietnamesischen Luftfrachtmarkt. Es kann auch dazu führen, dass Fluggesellschaften in unsicheren Zeiten vorsichtiger bei der Ausweitung von Frequenzen sind. Weniger Passagierflüge würden gleichzeitig die Belly-Frachtkapazität reduzieren. Die Verbindung zwischen Passagierplänen und Frachtkapazität ist wichtig, da Belly-Fracht das größte Trägertypensegment bleibt. Kraftstoffdruck kann daher die Frachtversorgung beeinflussen, selbst wenn die Frachtanfrage stabil bleibt. Der vietnamesische Luftfrachtmarkt bleibt empfindlich gegenüber Kraftstoffkosten, da Kapazitätsentscheidungen sich ändern können, bevor sich die Frachtpreise vollständig anpassen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Frachttransport dominiert den Umsatz, während Mehrwertdienste schneller skalieren
Frachttransport (Fracht/KEP) entfällt auf 65,76 % des Marktanteils des vietnamesischen Luftfrachtmarktes im Jahr 2026. Das Segment bietet die Kernbewegung von Fracht zwischen Flughäfen und bleibt für Exporteure, die planmäßige internationale Kapazitäten benötigen, unverzichtbar. Seine führende Position spiegelt die zentrale Rolle des Lufttransports bei der Bewegung zeitkritischer Güter wider. Frachttransport umfasst Fracht- und KEP-Aktivitäten, die zuverlässige Kapazitätsauslastung und Terminalabfertigung erfordern. Die vietnamesische Luftfrachtbranche ist auf diesen Kerndienst angewiesen, da jede andere Dienstleistungskategorie die physische Bewegung von Fracht unterstützt oder erweitert.
Sonstige Mehrwertdienste werden bis 2032 voraussichtlich eine CAGR von 10,78 % verzeichnen. Die Marktgröße des vietnamesischen Luftfrachtmarktes für diese Dienstleistungen wächst, da Verlader neben dem Transport Zollabfertigung, Frachtversicherung und Frachtoptimierung suchen. Diese Dienstleistungen können komplexe internationale Transaktionen für Unternehmen mit mehreren Lieferanten und Zielen vereinfachen. Spedition profitiert auch, wenn Exporteure Unterstützung bei Ursprungszeugnissen und Zolltarifklassifizierungen im Rahmen von Handelsabkommen benötigen. Engagierte Charteroperationen schaffen zusätzliche Nachfrage nach Koordination zwischen Flugplanung, Konsolidierung und Dokumentation. Dienstleister, die Transport mit praktischer Unterstützung kombinieren, können besser positioniert sein, Kunden zu halten, wenn die Sendungsanforderungen komplexer werden.

Nach Ziel: Internationale Strecken sichern den Umsatz, während der inländische Durchsatz beschleunigt
Internationale Dienste entfallen auf 74,38 % der Marktgröße des vietnamesischen Luftfrachtmarktes im Jahr 2026, was die Exportorientierung der vietnamesischen Fertigung widerspiegelt. Auslandsstrecken verbinden Vietnams Industriezentren mit Kunden, Lieferanten und Vertriebsdrehkreuzen in anderen Regionen. Diese Strecken sind wichtig für hochwertige Elektronik und dringende Komponentenlieferungen. Internationale Fracht unterstützt auch die planmäßigen Passagierdienste, die einen Großteil der Belly-Kapazität des Landes bereitstellen. Der vietnamesische Luftfrachtmarkt bleibt eng mit der Verfügbarkeit und Zuverlässigkeit dieser grenzüberschreitenden Verbindungen verknüpft.
Inländische Dienste werden bis 2032 voraussichtlich mit einer CAGR von 10,39 % wachsen. Das Segment wird durch E-Commerce-Fulfillment, Gesundheitsversorgungsverteilung und Komponentenübertragungen zwischen Städten unterstützt. Inländische Bewegungen können Rückkapazitäten auf Flugzeugen nutzen, die internationale Strecken bedienen, wodurch die lokale Frachtökonomie mit der Passagierplanungsdichte verknüpft wird. Schnelleres inländisches Wachstum kann die Konnektivität verbessern, bleibt jedoch von Flughafenbetrieb und Fluggesellschaftsnetzwerkplanung abhängig.
Nach Trägertyp: Belly-Dominanz schränkt Frachtunabhängigkeit ein, während Frachtflugzeugkapazität aufgebaut wird
Belly-Fracht entfällt auf 68,36 % des Marktanteils des vietnamesischen Luftfrachtmarktes im Jahr 2026 und bleibt das größte Trägertypensegment. Passagierflugzeuge bieten Frachtkapazität, die Fluggesellschaften nutzen können, ohne einen separaten Frachtflugzeugplan zu betreiben. Dieses Modell unterstützt regelmäßige Sendungen auf Strecken mit starker Passagiernachfrage. Es gibt Exporteuren auch Zugang zu breiten Netzwerken, auf denen Fluggesellschaften häufige Passagierflüge betreiben. Der vietnamesische Luftfrachtmarkt hat von dieser Kapazität profitiert, insbesondere auf internationalen Strecken, die wichtige Produktionsstandorte bedienen.
Frachtflugzeugdienste werden bis 2032 voraussichtlich eine CAGR von 12,98 % verzeichnen. Sie geben Frachtbetreibern mehr Flexibilität, schwere Fracht, Sonderfracht und große konsolidierte Ladungen zu transportieren. Vietjet übernahm im September 2025 die AIRCAM-Lösung von SmartKargo zur Verbesserung der Kapazitätsprognose, Nachfrageprognose und Ertragsoptimierung. Die vietnamesische Luftfrachtbranche kann weniger abhängig von Passagierplänen werden, wenn dedizierte Frachtkapazität wächst. Dieser Übergang bleibt schrittweise, da Belly-Kapazität weiterhin den größeren Anteil des aktuellen Angebots ausmacht.
Nach Frachttyp: Allgemeine Fracht führt das Volumen an, während Sonderfracht das Umsatzwachstum antreibt
Allgemeine Fracht entfällt auf 57,48 % der Marktgröße des vietnamesischen Luftfrachtmarktes im Jahr 2026. Sie umfasst standardmäßige Elektronikmontagegüter, Bekleidung, Maschinenkomponenten und Konsumgüter. Diese Kategorie bildet die Volumenbasis für den vietnamesischen Luftfrachtmarkt. Ihr breiter Produktmix spiegelt die Vielfalt der vietnamesischen Exportfertigungsbasis wider. Allgemeine Fracht profitiert auch von etablierten Abfertigungsprozessen an Flughäfen und Spediteurseinrichtungen. Das Segment wird wichtig bleiben, da viele Hersteller regelmäßigen, planmäßigen Zugang zu internationaler Frachtkapazität benötigen.
Sonderfracht wird bis 2032 voraussichtlich eine CAGR von 11,27 % verzeichnen. Die Kategorie umfasst Gefahrgut, hochwertige Sendungen und übergroße Ausrüstung, die eine speziellere Abfertigung erfordern. Kühlgut bedient eine separate Nachfragebasis für Meeresfrüchte und andere temperaturempfindliche Exporte. LOGISTEED Vietnam wurde im Oktober 2025 der erste Spediteur in Vietnam, der die IATA-CEIV-Pharma-Zertifizierung in Tan Son Nhat erhielt. Zertifizierte Abfertigung kann Logistikdienstleistern helfen, pharmazeutische Kunden zu bedienen, die definierte Kühlkettenkontrollen erfordern.
Nach Endnutzerbranche: Elektronik sichert den Marktanteil, während E-Commerce das schnellste Wachstum antreibt
Hochtechnologie und Elektronik hielten 40,28 % des Marktanteils des vietnamesischen Luftfrachtmarktes im Jahr 2026. Das Segment wird durch Vietnams Rolle bei Smartphone- und Elektronikexporten unterstützt. Technologiegüter haben oft einen hohen Wert im Verhältnis zum Gewicht und können eine schnelle Lieferung erfordern. Hersteller können Luftfracht für Komponenten, Fertigprodukte und Ersatzteile nutzen, wenn Verzögerungen die Produktion oder den Verkauf beeinträchtigen. Der vietnamesische Luftfrachtmarkt hat eine starke Verbindung zu dieser Endnutzerbasis, da ihre Lieferketten international und zeitkritisch sind.
E-Commerce und Einzelhandel werden bis 2032 voraussichtlich eine CAGR von 9,87 % verzeichnen. Das Segment wird durch grenzüberschreitende Bestellungen unterstützt, die rechtzeitige Abholung, Zollabwicklung und Lieferung erfordern. Fertigungs- und Automobilkunden nutzen Luftfracht auch für Just-in-time-Komponentenauffüllung. Gesundheitswesen und Pharmazeutika erfordern zuverlässige Kühlkettendienstleistungen, da Compliance-Anforderungen formalisierter werden. Verderbliche Waren und Frischprodukte schaffen wiederkehrende Belly-Nachfrage auf Japan- und Südkorea-Korridoren. Der vietnamesische Luftfrachtmarkt bedient daher Endnutzer mit unterschiedlichen Frachtbedürfnissen, die alle von zuverlässiger Luftkapazität und Bodenabfertigung abhängen.
Geografische Analyse
Nordvietnam entfällt auf 56,84 % des Umsatzes im Jahr 2026 und bleibt der größte regionale Teil des vietnamesischen Luftfrachtmarktes. Seine Position ist mit den Industrieclustern rund um Bac Ninh, Thai Nguyen und Vinh Phuc verknüpft. Diese Gebiete produzieren Smartphones, Kameramodule und halbleiterbezogene Komponenten. Noi Bai ist das wichtigste Flughafendrehkreuz für diese Aktivität. Die Konzentration der Technologiefertigung gibt dem Norden eine starke Basis hochwertiger Fracht. Der Hanoi-Chicago-Dienst von CEVA nutzt Hanoi auch als Drehkreuz für Fracht aus mehreren vietnamesischen Städten. Diese Dienste spiegeln die Bedeutung des Nordens für dringende Exporte in die Vereinigten Staaten wider. Die Überlastung am Drehkreuz bleibt jedoch eine wesentliche betriebliche Einschränkung.
Südvietnam wird bis 2032 voraussichtlich eine CAGR von 9,29 % verzeichnen. Das Frachtterminal Phase 1 von Long Thanh soll ab Dezember 2026 mit einer Jahreskapazität von 550.000 Tonnen den kommerziellen Betrieb aufnehmen. Das Projekt soll den Druck auf Tan Son Nhat entlasten und ein weiteres südliches Frachtdrehkreuz bereitstellen. Tan Son Nhat profitiert auch von Passagierbetrieben, die Belly-Kapazität schaffen. Diese Kapazität unterstützt die Marktgröße des vietnamesischen Luftfrachtmarktes im Süden, da Exporteure und Logistikdienstleister alternative Routingoptionen suchen. Das Direktbedienungsmodell von FedEx und die Partnerschaft mit Viettel Post stärken seine Fähigkeit, südliche internationale Luftkapazität mit landesweiter Abholung und Zustellung zu verbinden. Die Region hat auch Potenzial für pharmazeutische und Kühlkettenaktivitäten aufgrund ihrer Basis in der Gesundheitsproduktion. Neue Flughafeneinrichtungen können spezialisierten Logistikdienstleistern mehr Raum für die Entwicklung temperaturgesteuerter Abfertigung geben. Das südliche Drehkreuz kann auch Express- und Einzelhandelsverkehr unterstützen, der durch Ho-Chi-Minh-Stadt fließt. Sein Wachstumsausblick hängt von der rechtzeitigen Betriebsbereitschaft von Long Thanh und der anhaltenden Leistung des breiteren Luftfahrtnetzwerks ab.
Da Nang ist sein Hauptflughafen und ein Schwerpunkt für Infrastrukturinvestitionen. Der Flughafen hat im Jahr 2025 41.561 Tonnen Fracht abgefertigt. Dieses Volumen überstieg die Auslegungskapazität des bestehenden Terminals um mehr als das 2,5-Fache. Das neue ACV-Terminal soll die Kapazität erhöhen und die Fähigkeit des Flughafens verbessern, regionale Exportströme abzuwickeln. Das Projekt zielt bis 2030 auf eine Jahreskapazität von 100.000 Tonnen ab und unterstützt die langfristige Logistikrolle Zentralvietnams. Da-Nang-Fracht kann über Hanoi für US-gebundene Fracht im Rahmen des CEVA-Dienstleistungsmodells konsolidiert werden. Diese Verbindung zeigt, dass Zentralvietnam bereits mit dem nationalen Exportrouting verknüpft ist. Bessere Terminalkapazität kann den Bedarf reduzieren, alle Fracht durch die beiden größten Metropoldrehkreuze zu leiten. Der Fortschritt der Region wird davon abhängen, ob Infrastrukturinvestitionen zuverlässige Verbindungen für lokale Exporteure schaffen.
Wettbewerbslandschaft
Der vietnamesische Luftfrachtmarkt ist unter Spediteuren fragmentiert, aber unter Fluggesellschaften konzentriert. Die Wettbewerbsposition eines Anbieters hängt von seinem Flugzeugzugang, seiner Drehkreuzpräsenz und seiner Fähigkeit ab, Bodenoperationen zu verwalten. Globale Integratoren investieren sowohl in Flugkapazität als auch in lokale Zustellnetzwerke. Der Direktbedienungsübergang von FedEx im Juni 2025 fügte 6 wöchentliche Boeing-777-Frachtflüge durch Ho-Chi-Minh-Stadt hinzu. Im April 2026 kündigte FedEx eine strategische Zusammenarbeit mit Viettel Post an, um die landesweite Abholung und Zustellung auszuweiten. Diese Kombination gibt FedEx ein direkteres Betriebsmodell als eine agentengeführte Vereinbarung. Es zeigt auch, dass die Wettbewerbsfähigkeit im Luftfrachtbereich von der gesamten Reise vom Verlader zum Empfänger abhängt.
Spediteure nutzen auch engagierte Frachtflugzeugkapazität, um hochwertige Exporte zu bedienen. CEVA startete einen dreimal wöchentlichen Hanoi-Chicago-777F-Dienst, der bis zu 100 Tonnen pro Flug transportieren kann[4]. Der Dienst konsolidiert Fracht aus Hanoi, Da Nang und Ho-Chi-Minh-Stadt über das Hanoi-Drehkreuz. DHL Global Forwarding aktivierte im Juli 2026 eine dreimal wöchentliche Boeing-777-Frachtflugzeugrotation Hanoi-Taipeh-Anchorage-Chicago. Diese Maßnahmen zeigen, dass Anbieter durch engagierte Kapazität konkurrieren, anstatt sich nur auf den Spotmarkt zu verlassen. Temperaturgesteuerte und pharmazeutische Logistik bleiben Bereiche, in denen spezialisierte Fähigkeiten Anbieter differenzieren können. Die IATA-CEIV-Pharma-Zertifizierung von LOGISTEED im Oktober 2025 schuf eine anerkannte Fähigkeit zur Abfertigung pharmazeutischer Fracht in Tan Son Nhat. Diese Art von Zertifizierung ist wichtig, wenn multinationale Pharmaunternehmen kontrollierte Abfertigungsprozesse erfordern. Anbieter, die solche Anforderungen erfüllen, können um Fracht konkurrieren, die nicht durch Standardeinrichtungen transportiert wird. Die Chance ist mit Abfertigungsqualität verknüpft und nicht nur mit dem Angebot niedrigerer Preise. Es erfordert auch, dass Flughafen-, Lager- und Transportprozesse als ein System funktionieren.
Inländische Fluggesellschaften versuchen, ihre Frachtposition durch dedizierte Flugzeuge und besseres Kapazitätsmanagement zu stärken. Die Übernahme der AIRCAM-Lösung von SmartKargo durch Vietjet ist ein weiteres Beispiel für Investitionen in Frachtmanagementsoftware. Bessere Prognosen und Ertragsmanagement können die Nutzung der Belly-Kapazität verbessern. Inländische Fluggesellschaften werden jedoch größere dedizierte Kapazitäten benötigen, um ihre Abhängigkeit von Passagierplänen und ausländischen Netzwerken zu reduzieren. Diese Sendungen erfordern sichere Abfertigung und Langstreckenkapazität, die strenge Lieferanforderungen unterstützen kann. Cathay Cargo führte in seinem Zwischenbericht 2025 automatisierte Ladesoftware für Halbleiterausrüstung und KI-Hardware ein. Dieses Beispiel zeigt, wie etablierte Fluggesellschaften Abfertigungsprozesse für spezialisierte Fracht anpassen. Anbieter in Vietnam müssen diese Betriebsstandards erfüllen, wenn sie diese Frachtklasse sichern wollen. Der Wettbewerb wird daher weiterhin Netzwerkgröße, spezialisierte Abfertigung und lokale Infrastruktur kombinieren.
Branchenführer im vietnamesischen Luftfrachtmarkt
-
Vietnam Airlines JSC
-
DHL Global Forwarding
-
Vietjet Aviation JSC
-
Kuehne+Nagel International AG
-
Bee Logistics Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Juni 2026: CEVA Logistics startete einen dreimal wöchentlichen Hanoi-Chicago-777F-Frachtflugzeugdienst mit bis zu 100 Tonnen pro Flug, der Exportfracht aus Hanoi, Da Nang und Ho-Chi-Minh-Stadt über das Hanoi-Drehkreuz konsolidiert – der erste planmäßige Vietnam-USA-Charterflug eines großen Logistikdienstleisters.
- April 2026: FedEx kündigte eine strategische Zusammenarbeit mit Viettel Post an und ernannte es zum nationalen Netzwerkanbieter mit Wirkung vom 26. April 2026, um landesweite Abholung und Zustellung abzudecken und die grenzüberschreitende Logistikkonnektivität zu stärken.
- September 2025: DHL Express fügte über 300 Tonnen wöchentliche Luftfrachtkapazität aus Hanoi mit Boeing-777- und Airbus-A330-Frachtflugzeugen hinzu, nach zweistelligem technologiebezogenem Exportwachstum in H1 2025.
- Juni 2025: FedEx wechselte zu einem Direktbedienungsmodell in Vietnam und startete 6 wöchentliche Boeing-777-Frachtflüge, die Ho-Chi-Minh-Stadt über Singapur mit Anchorage verbinden.
Berichtsumfang des vietnamesischen Luftfrachtmarktes
| Frachttransport (Fracht/KEP) |
| Spedition |
| Sonstige Mehrwertdienste (Zollabfertigung, Versicherung usw.) |
| Inland |
| International |
| Belly-Fracht |
| Frachtflugzeug |
| Allgemeine Fracht |
| Kühlgut |
| Sonderfracht (Gefahrgut, Hochwertig, Übergroß usw.) |
| E-Commerce und Einzelhandel |
| Fertigung und Automobil |
| Gesundheitswesen und Pharmazeutika |
| Verderbliche Waren und Frischprodukte |
| Hochtechnologie und Elektronik |
| Sonstige |
| Nordvietnam |
| Zentralvietnam |
| Südvietnam |
| Nach Dienstleistung | Frachttransport (Fracht/KEP) |
| Spedition | |
| Sonstige Mehrwertdienste (Zollabfertigung, Versicherung usw.) | |
| Nach Ziel | Inland |
| International | |
| Nach Trägertyp | Belly-Fracht |
| Frachtflugzeug | |
| Nach Frachttyp | Allgemeine Fracht |
| Kühlgut | |
| Sonderfracht (Gefahrgut, Hochwertig, Übergroß usw.) | |
| Nach Endnutzerbranche | E-Commerce und Einzelhandel |
| Fertigung und Automobil | |
| Gesundheitswesen und Pharmazeutika | |
| Verderbliche Waren und Frischprodukte | |
| Hochtechnologie und Elektronik | |
| Sonstige | |
| Nach Region | Nordvietnam |
| Zentralvietnam | |
| Südvietnam |
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den vietnamesischen Luftfrachtmarkt bis 2032?
Es wird prognostiziert, dass er von 452,68 Millionen USD im Jahr 2027 auf 667,54 Millionen USD bis 2032 steigen wird, bei einer CAGR von 8,08 %.
Welche Dienstleistung führt den vietnamesischen Luftfrachttransport an?
Frachttransport (Fracht/KEP) führt mit einem Anteil von 65,76 % im Jahr 2026.
Welcher Trägertyp wächst am schnellsten im vietnamesischen Luftfrachttransport?
Frachtflugzeugdienste werden bis 2032 voraussichtlich eine CAGR von 12,98 % verzeichnen, schneller als andere Trägertypen.
Warum ist Nordvietnam für Luftfracht wichtig?
Nordvietnam hielt im Jahr 2026 einen Umsatzanteil von 56,84 % und bedient Technologiefertigungscluster rund um Hanoi, Bac Ninh und Thai Nguyen.
Was ist die Haupteinschränkung für den vietnamesischen Luftfrachtbetrieb?
Flughafenüberlastung in Noi Bai und Tan Son Nhat kann zu Abfertigungsverzögerungen und engeren Frachtannahmeschlusszeiten führen.
Welches Endnutzersegment wächst am schnellsten?
E-Commerce und Einzelhandel werden bis 2032 voraussichtlich eine CAGR von 9,87 % verzeichnen.