
Taille et part du marché du fret aérien au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
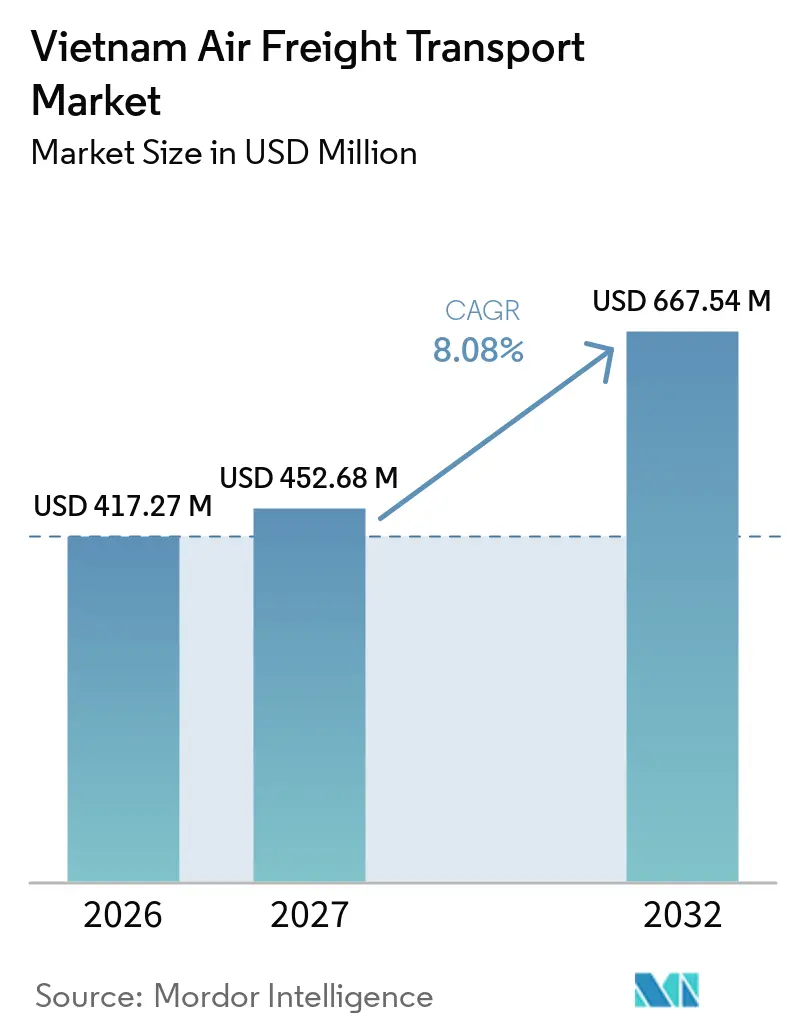
| Taille du marché de l'année de base (2026) | 417.27 Millions de dollars américains |
| Taille du Marché (2027) | 452.68 Millions de dollars américains |
| Taille du Marché (2032) | 667.54 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 8.08 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du fret aérien au Vietnam par Mordor Intelligence
La taille du marché du fret aérien au Vietnam est évaluée à 417,27 millions USD en 2026 et devrait croître de 452,68 millions USD en 2027 pour atteindre 667,54 millions USD d'ici 2032, à un CAGR de 8,08 % durant la période de prévision (2027-2032).
Les investissements manufacturiers accroissent la demande d'expédition rapide de composants, de machines et d'électronique finie. Les projets de capacité aéroportuaire visent à atténuer les contraintes de manutention dans les régions nord, sud et centrale. Les transporteurs étrangers conservent un rôle majeur sur les routes internationales, ce qui limite la capacité des compagnies aériennes nationales à fixer indépendamment la capacité et les tarifs. Les services d'avions cargo dédiés et les réseaux express directs deviennent plus importants à mesure que les expéditeurs recherchent un espace fiable sur les routes long-courriers. Le marché du fret aérien au Vietnam est également confronté à la congestion aéroportuaire, à l'exposition aux coûts de carburant et aux flux déséquilibrés entre le fret sortant et entrant.
Principaux enseignements du rapport
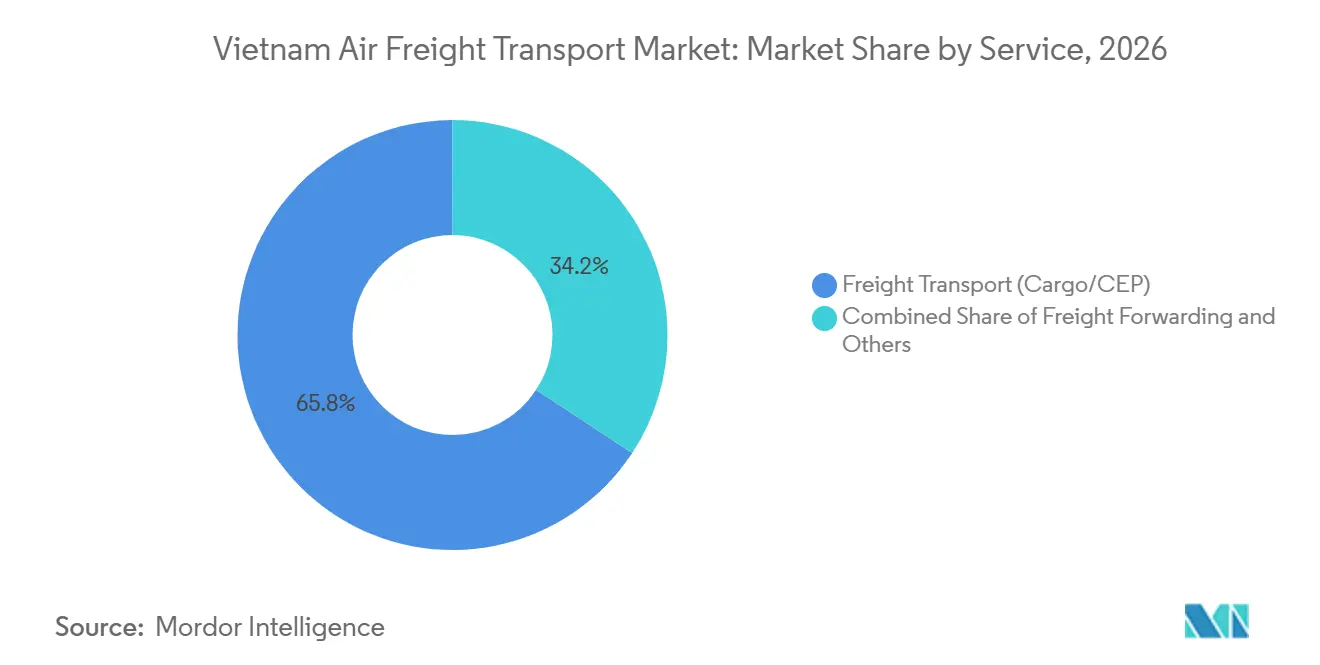
- Par service, le transport de fret (cargo/CEP) représente 65,76 % de la part du marché du fret aérien au Vietnam en 2026, tandis que les autres services à valeur ajoutée devraient enregistrer un CAGR de 10,78 % jusqu'en 2032.
- Par destination, le fret international représente 74,38 % de la taille du marché du fret aérien au Vietnam en 2026, tandis que le fret national devrait enregistrer un CAGR de 10,39 % jusqu'en 2032.
- Par type de transporteur, la soute cargo représente 68,36 % de la part du marché du fret aérien au Vietnam en 2026, tandis que les services d'avions cargo devraient enregistrer un CAGR de 12,98 % jusqu'en 2032.
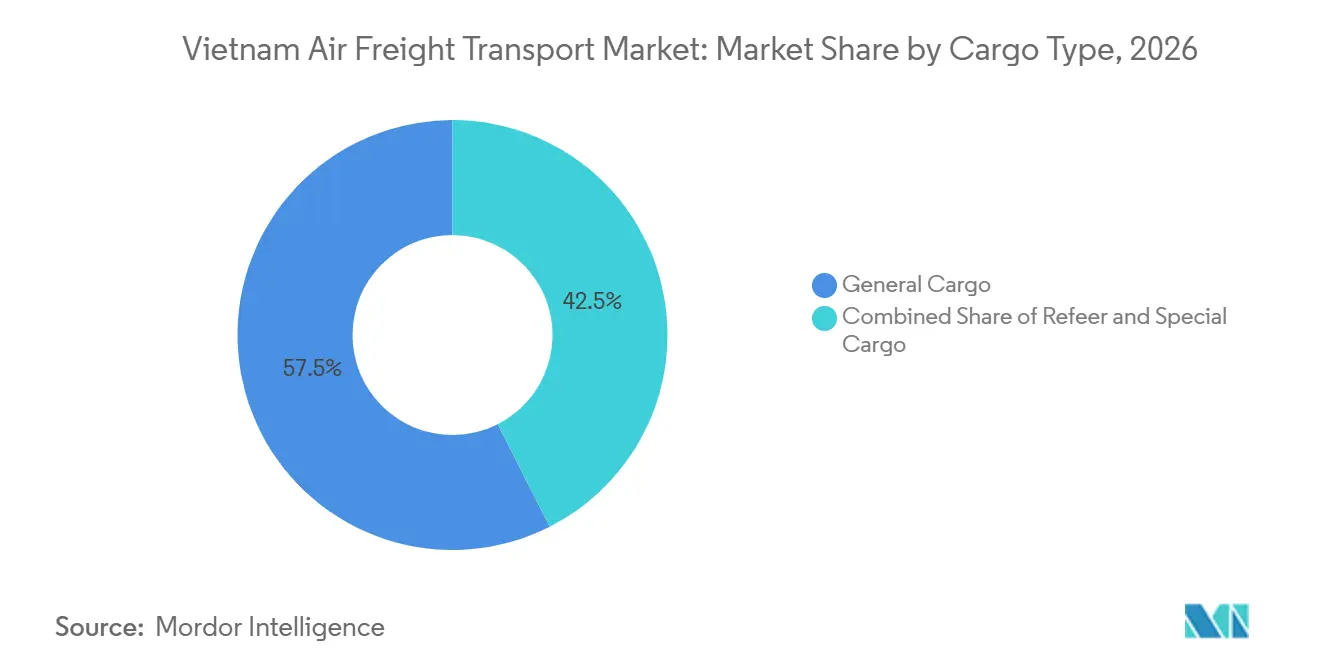
- Par type de marchandise, le fret général représente 57,48 % de la taille du marché du fret aérien au Vietnam en 2026, tandis que le fret spécial devrait enregistrer un CAGR de 11,27 % jusqu'en 2032.
- Par secteur d'utilisation final, la haute technologie et l'électronique représentent 40,28 % de la part du marché du fret aérien au Vietnam en 2026, tandis que l'e-commerce et le commerce de détail devraient enregistrer un CAGR de 9,87 % jusqu'en 2032.
- Par géographie, le nord du Vietnam représente 56,84 % de la taille du marché du fret aérien au Vietnam en 2026, tandis que le sud du Vietnam devrait enregistrer un CAGR de 9,29 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché du fret aérien au Vietnam
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Relocalisation manufacturière accroissant la demande de fret orienté vers l'exportation | +2.2% | National, concentré dans le corridor industriel de Hanoï, Bac Ninh et Thai Nguyen | Court terme (≤ 2 ans) |
| Exportations d'électronique renforçant les volumes d'expédition à délai critique | +1.8% | Nord du Vietnam, avec des flux secondaires via Tan Son Nhat | Court terme (≤ 2 ans) |
| E-commerce transfrontalier élargissant la demande de fret express | +1.4% | National, avec des gains précoces à Hô Chi Minh-Ville et Hanoï | Moyen terme (2-4 ans) |
| Investissement dans les infrastructures aéroportuaires augmentant la capacité de manutention du fret | +1.0% | Long Thanh, Da Nang, et Gia Binh | Moyen terme (2-4 ans) |
| Libéralisation des échanges soutenant l'expansion du réseau de routes internationales | +0.7% | Corridors internationaux desservant l'UE, le Japon et l'ASEAN | Long terme (≥ 4 ans) |
| Croissance de la flotte d'avions cargo améliorant la capacité de fret dédiée | +0.5% | National, avec des routes intercontinentales ciblées à partir de 2029 | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Relocalisation manufacturière accroissant la demande de fret orienté vers l'exportation
La diversification des chaînes d'approvisionnement a renforcé le rôle du Vietnam dans les réseaux de production au service des marchés étrangers. Les nouvelles usines ont besoin de machines, d'équipements, de pièces de rechange et d'intrants de production avant d'atteindre une production stable. Ces mouvements peuvent nécessiter le transport aérien lorsque les délais de livraison ne permettent pas le fret maritime. La demande qui en résulte survient avant qu'une installation commence ses exportations régulières, ce qui élargit la base de fret pour les compagnies aériennes et les transitaires. L'activité manufacturière autour de Hanoï, Bac Ninh et Thai Nguyen soutient également les mouvements récurrents de composants à haute valeur ajoutée. Le marché du fret aérien au Vietnam bénéficie lorsque ces réseaux de production nécessitent des connexions fiables avec les fournisseurs et les clients. Samsung, LG et Amkor Technology ont pris des engagements d'expansion dans le nord du Vietnam qui soutiennent le mouvement de fret lié aux technologies. Le fret à haute valeur ajoutée est moins adapté au transport différé lorsqu'une ligne de production dépend d'une livraison de composants planifiée. Les transitaires peuvent donc se différencier par la planification des enlèvements, la qualité de la manutention et la coordination douanière. La fabrication pour l'exportation crée également une demande de services au-delà du vol lui-même, notamment la consolidation et la documentation à l'origine. Ce schéma soutient l'activité de fret aérien auprès des transporteurs comme des prestataires logistiques.
Exportations d'électronique renforçant les volumes d'expédition à délai critique
Le Vietnam est devenu un site de production important pour les smartphones, les ordinateurs et les composants associés. Les chaînes d'approvisionnement en électronique fonctionnent souvent selon des calendriers de livraison stricts fixés par les fabricants d'équipements d'origine. Un retard dans la livraison d'un composant peut perturber une séquence de fabrication plus large, rendant le coût du retard supérieur à la prime du transport aérien. Cela soutient le recours au fret aérien pour les matériaux urgents, les pièces de rechange et les appareils finis. Le marché du fret aérien au Vietnam bénéficie de la régularité de ces chaînes d'approvisionnement plutôt que seulement des variations des volumes totaux d'exportation. Les centres de production du nord restent particulièrement importants car ils sont proches de l'aéroport international de Noi Bai. Vietnam Airlines a nommé ECS Group comme agent général de vente cargo en Corée du Sud en juin 2026[1]. Cette nomination reflète l'importance pratique de la représentation commerciale sur un corridor électronique majeur. La couverture commerciale peut aider un transporteur à servir les exportateurs dont les expéditions nécessitent un accès régulier à la capacité. Elle peut également améliorer la coordination entre les expéditeurs locaux, les transitaires et les équipes cargo des compagnies aériennes. Ces liens restent pertinents pour le marché du fret aérien au Vietnam car le trafic électronique dépend de calendriers prévisibles et de normes de manutention.
E-commerce transfrontalier élargissant la demande de fret express
L'e-commerce transfrontalier accroît la demande d'expéditions plus petites et sensibles au temps nécessitant une visibilité de bout en bout. Les expéditeurs et les consommateurs attendent des délais de transit plus courts que les réseaux de colis conventionnels ne peuvent pas toujours fournir. Les prestataires express peuvent différencier leur offre grâce aux procédures douanières, à la couverture de collecte et à la fiabilité de la livraison. Cette demande est la plus visible à Hô Chi Minh-Ville et à Hanoï, où les portes d'entrée internationales se connectent à de vastes réseaux de clients et d'entreprises. Le marché du fret aérien au Vietnam bénéficie à mesure que les réseaux express gagnent en densité et peuvent soutenir des vols plus fréquents. Le transport aérien est particulièrement pertinent lorsque les marchandises doivent atteindre des clients étrangers dans de courts délais de livraison. FedEx est passé à un modèle d'exploitation en desserte directe au Vietnam en juin 2025, lançant 6 vols hebdomadaires de Boeing 777 cargo reliant Hô Chi Minh-Ville via Singapour jusqu'à Anchorage en avril 2025[2]. FedEx a ensuite annoncé une collaboration avec Viettel Post en avril 2026 pour une couverture nationale de collecte et de livraison. Ces étapes combinent la capacité aérienne internationale avec un réseau national de collecte et de livraison. Le modèle réduit la dépendance aux arrangements indirects pour les colis nécessitant une manutention cohérente. Il montre également pourquoi la portée du réseau terrestre est importante aux côtés de la capacité aérienne. Cette approche soutient le marché du fret aérien au Vietnam, où les expéditions transfrontalières nécessitent à la fois un transport aérien et une exécution locale.
Investissement dans les infrastructures aéroportuaires augmentant la capacité de manutention du fret
L'investissement dans les infrastructures aéroportuaires est important car la demande de fret ne peut pas être servie efficacement sans terminaux, voies d'accès et espaces de manutention adéquats. Le terminal cargo de la phase 1 de l'aéroport international de Long Thanh est prévu pour des opérations commerciales à partir de décembre 2026, avec une capacité annuelle de 550 000 tonnes. L'installation prévue est destinée à absorber la pression de Tan Son Nhat et à introduire une autre grande porte d'entrée méridionale. Une plus grande capacité de manutention peut réduire les goulots d'étranglement et donner aux transporteurs des options supplémentaires pour planifier les vols cargo. Cela est important pour le marché du fret aérien au Vietnam car les exportateurs ont besoin d'horaires de fermeture fiables et d'un accès aux terminaux. Le développement crée également des opportunités pour les prestataires d'entrepôts sous douane, de manutention au sol et de services de chaîne du froid. La Société des aéroports du Vietnam a posé la première pierre d'un nouveau terminal cargo à l'aéroport international de Da Nang en août 2025. Le projet représente un investissement déclaré de 631 milliards VND (25,24 millions USD) et vise une capacité annuelle de 100 000 tonnes d'ici 2030[3]. L'installation répond à un débit qui a dépassé la capacité de conception du terminal existant. Une capacité supplémentaire à Da Nang peut soutenir le fret du centre du Vietnam et réduire la dépendance aux portes d'entrée du nord et du sud. Les investissements dans plusieurs régions peuvent améliorer l'équilibre du réseau national de fret. Le marché du fret aérien au Vietnam a la possibilité de croître de manière plus équilibrée lorsque ces installations deviendront opérationnelles.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Congestion aéroportuaire augmentant les délais de manutention et de transit du fret | -0.9% | Noi Bai et Tan Son Nhat | Court terme (≤ 2 ans) |
| Volatilité du carburant augmentant les coûts de transport et la pression sur les prix | -0.7% | Mondial, avec une forte sensibilité due à la dépendance aux importations du Vietnam | Court terme (≤ 2 ans) |
| Dépendance aux transporteurs étrangers limitant la flexibilité de la capacité nationale | -0.5% | National, concentré sur les routes internationales | Moyen terme (2-4 ans) |
| Flux de fret déséquilibrés réduisant l'efficacité d'utilisation du réseau | -0.4% | National, avec pression sur les corridors entrants | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Congestion aéroportuaire augmentant les délais de manutention et de transit du fret
La congestion dans les terminaux cargo aéroportuaires accroît l'incertitude pour les exportateurs soumis à des délais d'expédition fixes. Les exportateurs d'électronique sont particulièrement exposés car leurs marchandises circulent souvent dans des fenêtres de production et de livraison étroites. La congestion augmente également le risque que le fret ne puisse pas être accepté au terminal prévu dans les délais. Le marché du fret aérien au Vietnam est contraint lorsque la capacité de manutention ne correspond pas à la demande des clusters manufacturiers voisins. Cela rend le problème plus persistant qu'une augmentation saisonnière à court terme des volumes. NX Vietnam a obtenu une licence CFS de fret aérien pour son centre logistique de Quang Minh en avril 2026. L'installation est située à 15 minutes de Noi Bai et permet la consolidation du fret en dehors des terminaux aéroportuaires. Son développement montre que les opérateurs créent des alternatives aux engorgements des terminaux. Ces installations hors aéroport peuvent aider les expéditeurs à gérer les files d'attente, mais elles n'éliminent pas le besoin d'améliorations de la capacité côté aéroport.
Volatilité du carburant augmentant les coûts de transport et la pression sur les prix
Les variations des prix du carburant peuvent rapidement augmenter les coûts d'exploitation des compagnies aériennes car le carburéacteur représente une part importante des dépenses de vol. Les transporteurs cargo et les compagnies aériennes peuvent tenter de récupérer les coûts plus élevés par des surcharges, mais les contrats clients peuvent limiter la vitesse de récupération. Des coûts de carburant plus élevés peuvent affecter à la fois les services d'avions cargo dédiés et les vols passagers transportant du fret en soute. Cela crée un risque opérationnel direct pour le marché du fret aérien au Vietnam. Cela peut également rendre les compagnies aériennes plus prudentes quant à l'expansion des fréquences durant les périodes d'incertitude. Moins de vols passagers réduiraient l'espace de fret en soute au même moment. Le lien entre les horaires passagers et la capacité de fret est important car la soute cargo reste le plus grand segment par type de transporteur. La pression sur le carburant peut donc affecter l'offre de fret même lorsque la demande de fret reste ferme. Le marché du fret aérien au Vietnam reste sensible aux coûts de carburant car les décisions de capacité peuvent changer avant que les tarifs de fret ne s'ajustent pleinement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service : le transport de fret domine les revenus tandis que les services à valeur ajoutée progressent plus rapidement
Le transport de fret (cargo/CEP) représente 65,76 % de la part du marché du fret aérien au Vietnam en 2026. Le segment assure le mouvement central du fret entre les aéroports et reste essentiel pour les exportateurs qui ont besoin d'un espace international planifié. Sa position dominante reflète le rôle central du transport aérien dans le mouvement de marchandises sensibles au temps. Le transport de fret comprend les activités cargo et CEP qui nécessitent un enlèvement fiable et une manutention en terminal. Le secteur du fret aérien au Vietnam dépend de ce service de base car chaque autre catégorie de service soutient ou prolonge le mouvement physique du fret.
Les autres services à valeur ajoutée devraient enregistrer un CAGR de 10,78 % jusqu'en 2032. La taille du marché du fret aérien au Vietnam pour ces services croît à mesure que les expéditeurs recherchent le courtage en douane, l'assurance cargo et l'optimisation du fret en complément du transport. Ces services peuvent simplifier les transactions internationales complexes pour les entreprises ayant plusieurs fournisseurs et destinations. Le transit de fret bénéficie également lorsque les exportateurs ont besoin d'aide pour les certificats d'origine et les classifications tarifaires dans le cadre des accords commerciaux. Les opérations d'affrètement engagées créent une demande supplémentaire de coordination entre la planification des vols, la consolidation et la documentation. Les prestataires qui combinent transport et soutien pratique peuvent être mieux positionnés pour fidéliser les clients à mesure que les exigences d'expédition deviennent plus complexes.

Par destination : les routes internationales ancrent les revenus tandis que le débit national s'accélère
Les services internationaux représentent 74,38 % de la taille du marché du fret aérien au Vietnam en 2026, reflétant l'orientation exportatrice de la fabrication vietnamienne. Les routes étrangères connectent les centres industriels du Vietnam avec les clients, les fournisseurs et les plateformes de distribution dans d'autres régions. Ces routes sont importantes pour l'électronique à haute valeur ajoutée et les expéditions urgentes de composants. Le fret international soutient également les services passagers planifiés qui fournissent une grande partie de la capacité en soute du pays. Le marché du fret aérien au Vietnam reste étroitement lié à la disponibilité et à la fiabilité de ces connexions transfrontalières.
Les services nationaux devraient se développer à un CAGR de 10,39 % jusqu'en 2032. Le segment est soutenu par l'exécution du e-commerce, la distribution de soins de santé et les transferts de composants entre villes. Les mouvements nationaux peuvent utiliser la capacité de retour des aéronefs qui opèrent des routes internationales, liant l'économie du fret local à la densité des horaires passagers. Une croissance nationale plus rapide peut améliorer la connectivité, mais elle reste dépendante des opérations aéroportuaires et de la planification du réseau des compagnies aériennes.
Par type de transporteur : la domination de la soute contraint l'indépendance du fret tandis que la capacité des avions cargo se développe
La soute cargo représente 68,36 % de la part du marché du fret aérien au Vietnam en 2026 et reste le plus grand segment par type de transporteur. Les aéronefs passagers fournissent de l'espace cargo que les compagnies aériennes peuvent utiliser sans exploiter un programme d'avions cargo séparé. Ce modèle soutient les expéditions régulières sur les routes à forte demande passagers. Il donne également aux exportateurs accès à de vastes réseaux où les compagnies aériennes opèrent des vols passagers fréquents. Le marché du fret aérien au Vietnam a bénéficié de cette capacité, notamment sur les routes internationales desservant les principaux sites de fabrication.
Les services d'avions cargo devraient enregistrer un CAGR de 12,98 % jusqu'en 2032. Ils donnent aux opérateurs de fret plus de flexibilité pour transporter du fret lourd, du fret spécial et de grandes charges consolidées. Vietjet a adopté la solution AIRCAM de SmartKargo en septembre 2025 pour améliorer les prévisions de capacité, la prédiction de la demande et l'optimisation du rendement. Le secteur du fret aérien au Vietnam peut devenir moins dépendant des horaires passagers à mesure que la capacité de fret dédiée se développe. Cette transition reste progressive car la capacité en soute fournit toujours la plus grande part de l'offre actuelle.
Par type de marchandise : le fret général mène en volume tandis que le fret spécial stimule la croissance des revenus
Le fret général représente 57,48 % de la taille du marché du fret aérien au Vietnam en 2026. Il comprend les marchandises standard d'assemblage électronique, les vêtements, les composants de machines et les produits manufacturés de consommation. Cette catégorie constitue la base de volume du marché du fret aérien au Vietnam. Son large éventail de produits reflète la diversité de la base manufacturière exportatrice du Vietnam. Le fret général bénéficie également de processus de manutention établis dans les aéroports et les installations des transitaires. Le segment restera important car de nombreux fabricants ont besoin d'un accès régulier et planifié à la capacité de fret international.
Le fret spécial devrait enregistrer un CAGR de 11,27 % jusqu'en 2032. La catégorie comprend les marchandises dangereuses, les expéditions à haute valeur ajoutée et les équipements surdimensionnés nécessitant une manutention plus spécialisée. Le fret réfrigéré répond à une base de demande distincte pour les fruits de mer et autres exportations sensibles à la température. LOGISTEED Vietnam est devenu le premier transitaire au Vietnam à recevoir la certification IATA CEIV Pharma à Tan Son Nhat en octobre 2025. Une manutention certifiée peut aider les prestataires logistiques à servir les clients pharmaceutiques qui exigent des contrôles définis de la chaîne du froid.
Par secteur d'utilisation final : l'électronique ancre la part de marché tandis que l'e-commerce enregistre la croissance la plus rapide
La haute technologie et l'électronique représentaient 40,28 % de la part du marché du fret aérien au Vietnam en 2026. Le segment est soutenu par le rôle du Vietnam dans les exportations de smartphones et d'électronique. Les produits technologiques ont souvent une valeur élevée par rapport à leur poids et peuvent nécessiter une livraison rapide. Les fabricants peuvent utiliser le fret aérien pour les composants, les produits finis et les pièces de rechange lorsque les retards affectent la production ou les ventes. Le marché du fret aérien au Vietnam entretient un lien fort avec cette base d'utilisateurs finaux car ses chaînes d'approvisionnement sont internationales et sensibles au temps.
L'e-commerce et le commerce de détail devraient enregistrer un CAGR de 9,87 % jusqu'en 2032. Le segment est soutenu par les commandes transfrontalières qui nécessitent une collecte rapide, un traitement douanier et une livraison. Les clients de la fabrication et de l'automobile utilisent également le fret aérien pour le réapprovisionnement de composants en flux tendu. La santé et les produits pharmaceutiques nécessitent des services de chaîne du froid fiables à mesure que les exigences de conformité se formalisent davantage. Les denrées périssables et les produits frais créent une demande récurrente en soute sur les corridors vers le Japon et la Corée du Sud. Le marché du fret aérien au Vietnam sert donc des utilisateurs finaux aux besoins de fret différents, mais tous dépendent d'une capacité aérienne fiable et d'une manutention au sol.
Analyse géographique
Le nord du Vietnam représente 56,84 % des revenus en 2026 et reste la plus grande partie régionale du marché du fret aérien au Vietnam. Sa position est liée aux clusters industriels autour de Bac Ninh, Thai Nguyen et Vinh Phuc. Ces zones produisent des smartphones, des modules de caméra et des composants liés aux semi-conducteurs. Noi Bai est la principale porte d'entrée aéroportuaire pour cette activité. La concentration de la fabrication technologique donne au Nord une solide base de fret à haute valeur ajoutée. Le service Hanoï-Chicago de CEVA utilise également Hanoï comme porte d'entrée pour le fret de plusieurs villes vietnamiennes. Ces services reflètent l'importance du Nord pour les exportations urgentes vers les États-Unis. La congestion à la porte d'entrée reste néanmoins une contrainte opérationnelle matérielle.
Le sud du Vietnam devrait enregistrer un CAGR de 9,29 % jusqu'en 2032. Le terminal cargo de la phase 1 de Long Thanh est destiné à commencer ses opérations commerciales à partir de décembre 2026 avec une capacité annuelle de 550 000 tonnes. Le projet devrait soulager la pression sur Tan Son Nhat et fournir une autre porte d'entrée cargo méridionale. Tan Son Nhat bénéficie également des opérations passagers qui créent de la capacité en soute. Cette capacité soutient la taille du marché du fret aérien au Vietnam dans le sud à mesure que les exportateurs et les prestataires logistiques recherchent des options de routage alternatives. Le modèle de desserte directe de FedEx et le partenariat avec Viettel Post renforcent sa capacité à connecter la capacité aérienne internationale du sud avec la collecte et la livraison à l'échelle nationale. La région a également un potentiel pour les activités pharmaceutiques et de chaîne du froid en raison de sa base de fabrication de soins de santé. Les nouvelles installations aéroportuaires peuvent donner aux prestataires logistiques spécialisés plus de place pour développer la manutention à température contrôlée. La porte d'entrée méridionale peut également soutenir le trafic express et de commerce de détail qui transite par Hô Chi Minh-Ville. Ses perspectives de croissance dépendent de la mise en service opérationnelle dans les délais de Long Thanh et de la performance continue du réseau aérien plus large.
Da Nang est son principal aéroport et un point focal pour les investissements en infrastructure. L'aéroport a traité 41 561 tonnes de fret en 2025. Ce volume a dépassé la capacité de conception du terminal existant de plus de 2,5 fois. Le nouveau terminal ACV est destiné à augmenter la capacité et à améliorer la capacité de l'aéroport à gérer les flux d'exportation régionaux. Le projet vise une capacité annuelle de 100 000 tonnes d'ici 2030 et soutient le rôle logistique à long terme du centre du Vietnam. Le fret de Da Nang peut être consolidé via Hanoï pour le fret à destination des États-Unis dans le cadre du modèle de service CEVA. Cette connexion montre que le centre du Vietnam est déjà intégré au routage national des exportations. Une meilleure capacité de terminal peut réduire la nécessité d'acheminer tout le fret par les deux plus grandes portes d'entrée métropolitaines. Les progrès de la région dépendront de la capacité des investissements en infrastructure à produire des connexions fiables pour les exportateurs locaux.
Paysage concurrentiel
Le marché du fret aérien au Vietnam est fragmenté parmi les transitaires mais concentré parmi les transporteurs. La position concurrentielle d'un prestataire dépend de son accès aux aéronefs, de sa présence aux portes d'entrée et de sa capacité à gérer les opérations au sol. Les intégrateurs mondiaux investissent à la fois dans la capacité de vol et dans les réseaux de livraison locaux. La transition de FedEx vers la desserte directe en juin 2025 a ajouté 6 vols hebdomadaires de Boeing 777 cargo via Hô Chi Minh-Ville. En avril 2026, FedEx a annoncé une collaboration stratégique avec Viettel Post pour étendre la couverture nationale de collecte et de livraison. Cette combinaison donne à FedEx un modèle d'exploitation plus direct qu'un arrangement géré par un agent. Elle indique également que la compétitivité du fret aérien dépend du trajet complet de l'expéditeur au destinataire.
Les transitaires utilisent également une capacité d'avions cargo engagée pour servir les exportations à haute valeur ajoutée. CEVA a lancé un service 777F Hanoï-Chicago à 3 fréquences hebdomadaires pouvant transporter jusqu'à 100 tonnes par vol[4]. Le service consolide le fret de Hanoï, Da Nang et Hô Chi Minh-Ville via la porte d'entrée de Hanoï. DHL Global Forwarding a activé une rotation de Boeing 777 cargo à 3 fréquences hebdomadaires Hanoï-Taipei-Anchorage-Chicago en juillet 2026. Ces actions montrent que les prestataires se différencient par une capacité engagée plutôt qu'en s'appuyant uniquement sur le marché spot. La logistique à température contrôlée et pharmaceutique reste un domaine où une capacité spécialisée peut différencier les prestataires. La certification IATA CEIV Pharma de LOGISTEED en octobre 2025 a créé une capacité reconnue pour la manutention du fret pharmaceutique à Tan Son Nhat. Ce type de certification est important lorsque les entreprises pharmaceutiques multinationales exigent des processus de manutention contrôlés. Les prestataires qui répondent à ces exigences peuvent concourir pour du fret qui ne transite pas par des installations standard. L'opportunité est liée à la qualité de la manutention plutôt qu'à la simple offre de prix plus bas. Elle nécessite également que les processus aéroportuaires, d'entrepôt et de transport fonctionnent comme un seul système.
Les transporteurs nationaux cherchent à renforcer leur position cargo grâce à des aéronefs dédiés et une meilleure gestion de la capacité. L'adoption par Vietjet de la solution AIRCAM de SmartKargo est un autre exemple d'investissement dans la technologie de gestion du fret. De meilleures prévisions et une meilleure gestion du rendement peuvent améliorer l'utilisation de la capacité en soute. Cependant, les transporteurs nationaux auront besoin d'une plus grande capacité dédiée pour réduire leur dépendance aux horaires passagers et aux réseaux étrangers. Ces expéditions nécessitent une manutention sécurisée et une capacité long-courrier pouvant répondre à des exigences de livraison strictes. Cathay Cargo a introduit un logiciel de chargement automatisé pour les équipements de semi-conducteurs et le matériel d'intelligence artificielle dans son rapport intermédiaire 2025. Cet exemple montre comment les transporteurs établis adaptent leurs processus de manutention pour le fret spécialisé. Les prestataires au Vietnam doivent correspondre à ces normes opérationnelles s'ils veulent sécuriser cette catégorie de fret. La concurrence continuera donc à combiner l'échelle du réseau, la manutention spécialisée et les infrastructures locales.
Leaders du secteur du fret aérien au Vietnam
-
Vietnam Airlines JSC
-
DHL Global Forwarding
-
Vietjet Aviation JSC
-
Kuehne+Nagel International AG
-
Bee Logistics Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juin 2026 : CEVA Logistics a lancé un service d'avion cargo 777F Hanoï-Chicago à 3 fréquences hebdomadaires offrant jusqu'à 100 tonnes par vol, consolidant le fret d'exportation de Hanoï, Da Nang et Hô Chi Minh-Ville via la porte d'entrée de Hanoï, premier affrètement engagé planifié Vietnam-États-Unis par un grand prestataire logistique.
- Avril 2026 : FedEx a annoncé une collaboration stratégique avec Viettel Post, la désignant comme prestataire de réseau national à compter du 26 avril 2026, pour couvrir la collecte et la livraison à l'échelle nationale et renforcer la connectivité logistique transfrontalière.
- Septembre 2025 : DHL Express a ajouté plus de 300 tonnes de capacité de fret aérien hebdomadaire depuis Hanoï en utilisant des avions cargo Boeing 777 et Airbus A330, à la suite d'une croissance à deux chiffres des exportations liées aux technologies au premier semestre 2025.
- Juin 2025 : FedEx a opéré sa transition vers un modèle d'exploitation en desserte directe au Vietnam, lançant 6 vols hebdomadaires de Boeing 777 cargo reliant Hô Chi Minh-Ville via Singapour jusqu'à Anchorage.
Périmètre du rapport sur le marché du fret aérien au Vietnam
| Transport de fret (Cargo/CEP) |
| Transit de fret |
| Autres services à valeur ajoutée (courtage en douane, assurance, etc.) |
| National |
| International |
| Soute cargo |
| Avion cargo |
| Fret général |
| Fret réfrigéré |
| Fret spécial (marchandises dangereuses, haute valeur, surdimensionné, etc.) |
| E-commerce et commerce de détail |
| Fabrication et automobile |
| Santé et produits pharmaceutiques |
| Denrées périssables et produits frais |
| Haute technologie et électronique |
| Autres |
| Nord du Vietnam |
| Centre du Vietnam |
| Sud du Vietnam |
| Par service | Transport de fret (Cargo/CEP) |
| Transit de fret | |
| Autres services à valeur ajoutée (courtage en douane, assurance, etc.) | |
| Par destination | National |
| International | |
| Par type de transporteur | Soute cargo |
| Avion cargo | |
| Par type de marchandise | Fret général |
| Fret réfrigéré | |
| Fret spécial (marchandises dangereuses, haute valeur, surdimensionné, etc.) | |
| Par secteur d'utilisation final | E-commerce et commerce de détail |
| Fabrication et automobile | |
| Santé et produits pharmaceutiques | |
| Denrées périssables et produits frais | |
| Haute technologie et électronique | |
| Autres | |
| Par région | Nord du Vietnam |
| Centre du Vietnam | |
| Sud du Vietnam |
Questions clés auxquelles le rapport répond
Quelles sont les prévisions du marché du fret aérien au Vietnam jusqu'en 2032 ?
Il devrait progresser de 452,68 millions USD en 2027 à 667,54 millions USD d'ici 2032, à un CAGR de 8,08 %.
Quel service est en tête du fret aérien au Vietnam ?
Le transport de fret (Cargo/CEP) est en tête, avec une part de 65,76 % en 2026.
Quel type de transporteur connaît la croissance la plus rapide dans le fret aérien au Vietnam ?
Les services d'avions cargo devraient enregistrer un CAGR de 12,98 % jusqu'en 2032, plus rapide que les autres types de transporteurs.
Pourquoi le nord du Vietnam est-il important pour le fret aérien ?
Le nord du Vietnam détenait une part de revenus de 56,84 % en 2026 et dessert les clusters de fabrication technologique autour de Hanoï, Bac Ninh et Thai Nguyen.
Quelle est la principale contrainte des opérations de fret aérien au Vietnam ?
La congestion aéroportuaire à Noi Bai et Tan Son Nhat peut créer des retards de manutention et des exigences de fermeture du fret plus strictes.
Quel segment d'utilisation final se développe le plus rapidement ?
L'e-commerce et le commerce de détail devraient enregistrer un CAGR de 9,87 % jusqu'en 2032.