
使用済み鉛蓄電池輸送市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
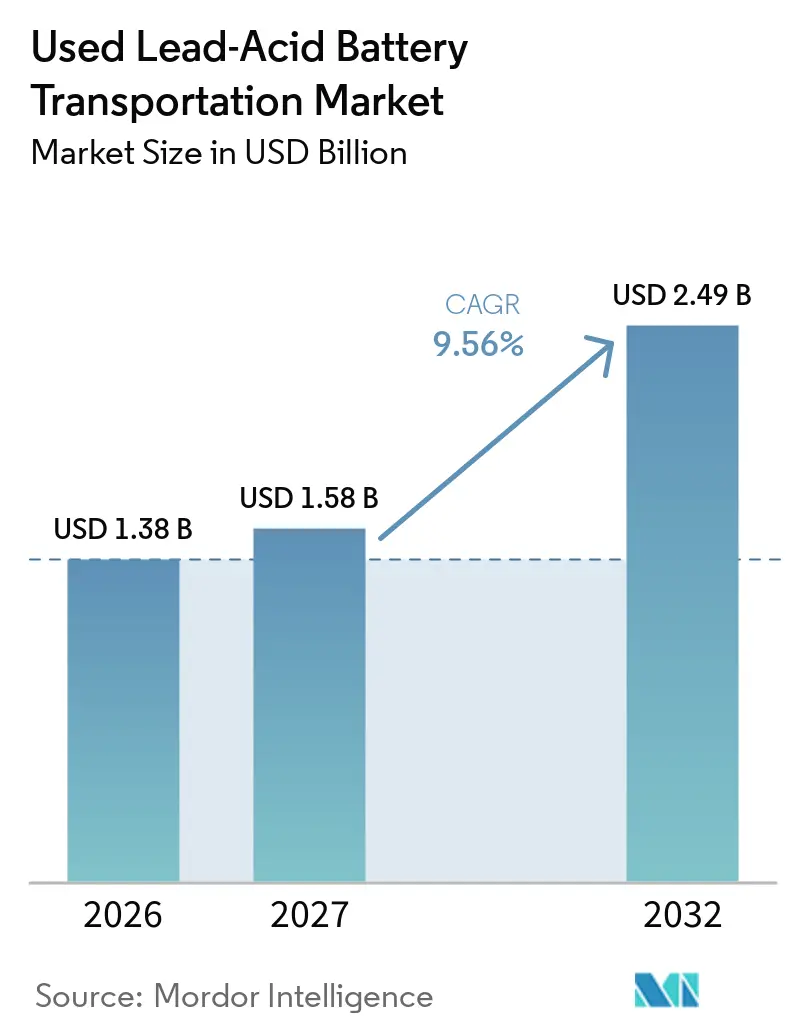
| 市場規模 (2027) | 1.58 十億米ドル |
| 市場規模 (2032) | 2.49 十億米ドル |
| 成長率 (2027 - 2032) | 9.56 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる使用済み鉛蓄電池輸送市場分析
使用済み鉛蓄電池輸送市場規模は、2026年に1.38 ビリオン 米ドル、2027年に1.58 ビリオン 米ドルと予測され、2032年までに2.49 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 9.56%で成長する見込みです。使用済み鉛蓄電池輸送市場は、危険物規制のもとで使用済み鉛蓄電池を回収拠点から二次鉛製錬所へ移送することに依存しています。車両からの交換電池は返却ユニットの定期的な供給源となり、定置型電源システムは別途回収が必要な電池の流れを生み出します。拡大生産者責任(EPR)要件により、主要地域全体で回収、輸送、報告、および認可施設への引き渡しがより公式化されています。使用済み鉛蓄電池輸送市場は、メーカーやリサイクル業者が回収鉛を廃棄物管理の結果としてだけでなく、供給安全保障のための投入物として扱う場合にも恩恵を受けます。これにより、信頼性の高い回収カバレッジ、適合梱包、追跡可能な文書、および効率的な集約を提供できる運送業者が有利になります。
レポートの主要ポイント
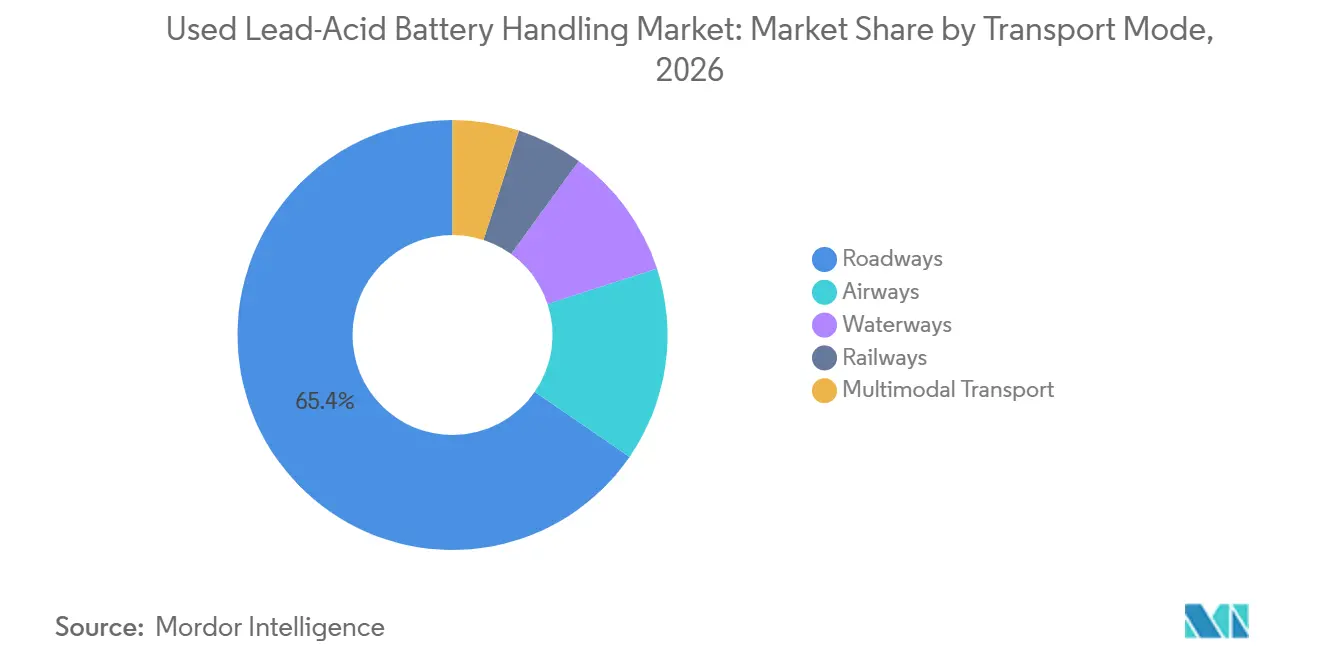
- 輸送モード別では、道路輸送が2026年の世界収益の65.4%を占め、マルチモーダル輸送は2032年までCAGR 9.9%で成長すると予測されています。
- サービスタイプ別では、輸送・幹線輸送が2026年の収益の37.6%を占め、文書管理・コンプライアンス・追跡は2032年までCAGR 10.6%で成長すると予測されています。
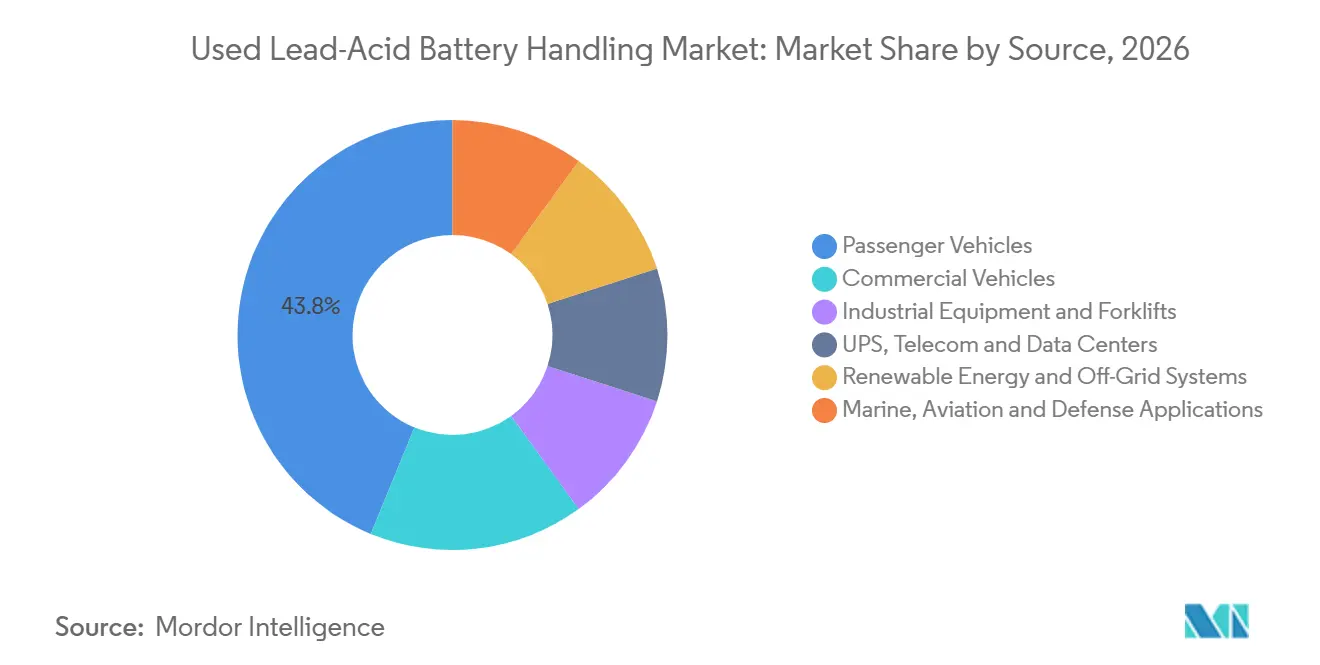
- 供給源別では、乗用車が2026年の取扱量の43.8%を占め、再生可能エネルギーおよびオフグリッドシステムは2032年までCAGR 11.2%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の世界収益の39.2%を占め、2032年までCAGR 9.8%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車交換需要とフリート電池の入れ替え | +2.5% | 世界、米国、中国、インド、ドイツ、ブラジル | 短期(2年以内) |
| 拡大生産者責任とクローズドループリサイクル義務 | +2.8% | 世界、ドイツ、フランス、米国、中国、インド | 中期(2〜4年) |
| バックアップ電源と分散型再生可能エネルギー貯蔵 | +2.0% | アジア太平洋、中東、アフリカ、南米 | 中期(2〜4年) |
| 二次鉛の供給安全保障と価格競争力 | +1.7% | 世界、中国、インド、米国、ドイツ、ブラジル | 中期(2〜4年) |
| 逆物流のデジタル化とルート密度最適化 | +1.4% | 北米、欧州、インド、中国 | 中期(2〜4年) |
| 非公式回収ネットワークの公式化 | +1.9% | 中東、アフリカ、南アジア、東南アジア、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車交換需要とフリート電池入れ替えの増加
鉛蓄電池の寿命は通常3〜5年であり、世界の車両フリートは2025年に15.5 ビリオン台に達しました。[1] この導入台数ベースにより、使用済み鉛蓄電池輸送市場は新車購入のみに依存しない定期的な返却フローを確保しています。欧州の乗用車は2025年時点で平均車齢12.5年に達しており、フリート拡大が鈍化しても定期的な交換需要を支えています。フリートオペレーターは計画的なメンテナンススケジュールに従って電池を交換するため、その回収量は家庭からの集荷よりも予測しやすくなっています。これにより、運送業者はルートを計画し、コンテナを配置し、空走距離を減らして積み合わせを行うことができます。フリート回収契約は、運送業者の利益率を改善するとともに、安定した取扱量を提供します。
拡大生産者責任とクローズドループリサイクル義務
EU規則2023/1542は、2025年12月から鉛蓄電池リサイクル効率75%、2030年までに80%を義務付けています。[2] 同規則はまた、2027年までに90%の鉛回収を義務付けており、輸送パフォーマンスをコンプライアンスの連鎖に組み込んでいます。インドのポータルには3,664社の生産者と442社のリサイクル業者が登録されており、目標の109.6万メトリックトンに対して72.9万メトリックトン分の証明書が調達されています。[3] この不足は、相当量の電池がまだ公式輸送チャネルの外にあることを示しています。非公式な移動が記録・認可された目的地・報告義務を伴う契約サービスになると、使用済み鉛蓄電池輸送市場は恩恵を受けます。認定運送業者は、これらの要件を活用して、価格だけでなく文書化されたコンプライアンスで競争することができます。
バックアップ電源と分散型再生可能エネルギー貯蔵の成長
バックアップ電源、通信、および分散型貯蔵システムは、従来の自動車回収とは異なる電池返却フローを生み出します。バッテリー・カウンシル・インターナショナルは、北米の定置型無停電電源装置(UPS)電池需要が2025年に21%増加したと報告しており、定置型貯蔵需要は2028年までCAGR 4.5%で成長すると予測されています。国際再生可能エネルギー機関は2025年に、データセンターがグリッド連携型UPSシステムを採用しており、都市エネルギー回廊における使用済み電池の重要性が高まっていると指摘しました。[4] これらのサイトでは、電池が個別の自動車用ユニットではなくバンク単位で設置されているため、定期的な回収と厳格な取扱管理が必要となることが多いです。農部やオフグリッド地域の再生可能エネルギーシステムは、ディーラーベースのネットワークに統合しにくい分散した回収負荷を生み出します。使用済み鉛蓄電池輸送市場は、クラスターベースの集荷ルートと集約ハブを通じてこれらの地域にサービスを提供できます。
逆物流のデジタル化とルート密度最適化
中国は2025年6月に、資格を持つ企業が特定の省をまたぐ廃鉛蓄電池の移送に電子マニフェストを使用できるパイロット制度を導入しました。国務院も2025年に、生産・移転・処分活動全体にわたる危険廃棄物のデジタル追跡要件を拡大しました。電子マニフェストは行政上の遅延を削減しながら、より明確な保管連鎖を提供できます。これは、輸送が複数の回収拠点、管轄区域、または処理施設を経由する場合に最も重要です。分別廃棄物回収ネットワークに関する研究では、二段階の位置ルーティングモデルがフリート要件を削減し、容量利用率を改善できることが示されています。標準化された監査対応データをサポートする運送業者は、公式の引き取りスキームのもとで運営する生産者とより容易に連携できます。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 危険物コンプライアンスと梱包コスト | -1.8% | 世界、米国、カナダ、ドイツ、オーストラリア | 中期(2〜4年) |
| 断片化した回収と不均一なリサイクルインフラ | -1.5% | インド、インドネシア、ガーナ、ブラジル、南アフリカ | 長期(4年以上) |
| 回収拠点における電池化学の誤分類 | -1.2% | 世界、特に混合化学回収回廊 | 中期(2〜4年) |
| 国境を越えた文書管理と承認の複雑さ | -0.8% | 欧州、北米、中国、その他の国境越え回廊 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
危険物コンプライアンスと梱包コスト
湿式鉛蓄電池は一般的にUN2794クラス8に分類され、認定梱包、訓練を受けた人員、緊急文書、および輸送管理が必要です。使用済み鉛蓄電池輸送市場は、機器と記録が危険物に特有であるため、通常の貨物よりも輸送コストが高くなる要件に直面しています。パイプライン・危険物安全局(PHMSA)は2025年の解釈において、リサイクル向けの湿式電池はユニバーサル廃棄物プログラムのもとでも依然として危険物の定義を満たす可能性があると確認しました。欧州委員会は2025年3月に電池関連廃棄物コードを更新し、複数の電池化学に新たな危険物分類を追加しました。小規模排出者と農村部の回収業者は、認定車両と文書化コストを大量の積荷に分散できないため、1回の輸送あたりの固定費が最も高くなります。運送業者は、標準的な文書パッケージ、訓練を受けたオンコールドライバー、および事前承認済みの封じ込めキットによってこの制約に対処できます。
断片化した回収と不均一なリサイクルインフラ
使用済み鉛蓄電池輸送市場におけるルート密度は、電池発生場所が許可された製錬所や集約拠点から遠い場合に制限されます。インドにおける拡大生産者責任(EPR)証明書の調達量72.9万メトリックトンと目標109.6万メトリックトンとの差は、完全に適合したチャネルにまだ入っていない材料の規模を示しています。非公式オペレーターは、同じコンプライアンス負担を常に負わないため、分散した電池をより低い見かけのコストで回収できます。適合した運送業者は、長距離輸送が経済的になる前に小さな積荷を集約する必要があります。これには、ルートが安定した稼働率を達成する前に、ブ、コンテナ、訓練を受けたスタッフ、および信頼性の高い後続輸送能力が必要です。したがって、新興地域での公式化は、規制と同様に回収インフラにも依存することになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
輸送モード別:
道路輸送が最大のシェアを維持しながらマルチモーダル回廊が拡大道路輸送は2026年の世界収益の65.4%を占めています。道路輸送は、固定された鉄道や港湾インフラを必要とせずに、自動車ディーラー、通信サイト、産業排出者、その他の分散した回収拠点に到達できます。また、小規模で不規則な積荷が柔軟なスケジューリングを必要とするファーストマイルの集荷にも適しています。この運用上の柔軟性により、道路運送業者は郊外、農村、および産業地域にわたる回収ルートをサポートできます。道路輸送は、運送業者が認定梱包を提供し、直接回収を処理しなければならない場合に特に重要です。使用済み鉛蓄電池輸送市場の道路輸送に関連する規模は、交換電池の広範な流通によって引き続き支えられています。
鉄道と水路は、特に輸送量が専用取扱インフラを正当化する場合に、確立された回収ハブと製錬所間の大量輸送に使用されます。ドイツ、中国、インドは、大量輸送が鉄道側線やはしけ接続をサポートできる回廊の例を提供しています。航空輸送は、制限的な梱包・重量規則に従いながら、緊急・高価値・島嶼向け輸送において小規模ながら必要な役割を果たしています。マルチモーダル輸送は、輸送モードの中で最も高い成長率となる2032年までCAGR 9.9%で成長すると予測されています。大規模なリサイクル業者は、長距離ルートで集約した電池積荷を鉄道や水路で輸送することにより、道路のみへの依存を減らすことができます。このモデルは、ルートに移送・保管・調整コストをカバーするのに十分な量がある場合により有用になります。

サービスタイプ別:
コンプライアンスと追跡が独自のサービス提供として発展輸送・幹線輸送は2026年のサービス収益の37.6%を占めました。このサービスは、燃料、ドライバー、認定車両、およびハブと処理施設間の最長移動のコストを捉えています。回収・集荷は最初の集約ステップを提供し、輸送ネットワークの受け入れ品質を確立します。梱包・コンテナ化は回収と一緒に提供されることが増えており、単独のサービス収益が制限されています。一時保管と集約により、小規模な集荷を実行可能な幹線輸送積荷に変換できます。使用済み鉛蓄電池輸送市場は、分散した電池が常に直接製錬所に移動できるわけではないため、この中間機能を必要としています。
文書管理・コンプライアンス・追跡は、2032年までCAGR 10.6%で成長すると予測されています。使用済み鉛蓄電池輸送市場にとって、これは地域全体でより強力なマニフェスト、報告、および保管連鎖要件を反映しています。電子記録管理により、電池生産者とリサイクル業者は廃棄物が認可された処理施設に到達したことを証明できます。また、拡大生産者責任(EPR)プログラムが回収・回収の証拠を必要とする場合の監査準備もサポートします。運送業者が計量、集荷記録、および移転文書を一つのプロセスに統合する場合、このサービスはより高い価値を生み出せます。運送業者にとって、コンプライアンス能力は単なる義務的な間接費ではなく、商業的なサービスになりつつあります。
供給源別:
乗用車が規模を提供しながらオフグリッドシステムがより速く成長乗用車は2026年の供給源別取扱量の43.8%を占めました。使用済み鉛蓄電池輸送市場において、このセグメントは15.5 ビリオン台の世界車両フリートと、通常3〜5年ごとに交換される電池に依存しています。これにより、ディーラーおよびワークショップ回収システムに対して予測可能な返却電池フローが生まれます。商用車は台数は少ないものの電池質量が大きいため、フリート契約はトラック稼働率にとって価値があります。産業機器とフォークリフトも、倉庫、工場、および流通拠点において集中した電池供給源を提供します。使用済み鉛蓄電池輸送市場は、これらの場所が定期的なスケジュールルートで対応できる場合に恩恵を受けます。
UPS、通信、およびデータセンター電池は、デジタルおよびバックアップ電源インフラの拡大と連動しています。バッテリー・カウンシル・インターナショナルは2025年にUPS需要が21%増加したと記録しており、定置型設備からの将来の返却フローの拡大を支えています。再生可能エネルギーおよびオフグリッドシステムは、最も成長の速い供給源カテゴリとして2032年までCAGR 11.2%で成長すると予測されています。これらのシステムは、鉛蓄電池が依然として低い初期コストの蓄電オプションであるインドの農村部、サハラ以南のアフリカ、および島嶼経済に多く見られます。海洋、航空、および防衛用途は規模が小さいものの、厳密な保管連鎖管理が必要です。これらの特殊な取扱ニーズは、より高付加価値の輸送サービスをサポートできます。
地域分析
北米の使用済み鉛蓄電池輸送市場
北米は、確立されたリサイクル能力、高い回収率、および詳細な輸送要件に基づく成熟したポジションを持っています。PHMSAの2025年の解釈では、リサイクル向けの湿式電池は危険物義務から自動的に免除されないと述べられています。これにより、梱包、マニフェスト、および緊急手順を管理できる認定オペレーターの役割が強化されます。カナダは、道路および鉄道による電池輸送に使用される小型封じ込め手段にTP 14850規格を適用しています。メキシコの二次鉛活動の拡大は公式回収需要を増加させていますが、小規模都市では米国ほど回収インフラが発達していません。
欧州および南米の使用済み鉛蓄電池輸送市場
南米は、車両フリートが拡大する一方でEPRシステムがまだ発展途上にあるため、大きな公式化の機会があります。ブラジル、アルゼンチン、チリでは、非公式回収が依然として重要な地域において、より体系的な危険電池ルートの可能性があります。使用済み鉛蓄電池輸送市場は、プロバイダーが幹線輸送前に積荷を集約するためにハブを使用する場合に成長できます。欧州は最も規制が厳しい地域であり、EU電池規則が明確な目標と報告義務を設定しています。欧州委員会の2025年7月の委任法令は、リサイクル効率を計算するための調和された方法を確立しました。欧州委員会は2026年9月に、リサイクル目標は適切であり改定しないことを確認しました。ドイツ、フランス、英国は道路による危険物の国際輸送に関する協定(ADR)認定ネットワークを確立しており、ポーランドの老朽化したフリートは回収の可能性を高めています。
アジア太平洋および中東・アフリカの使用済み鉛蓄電池輸送市場
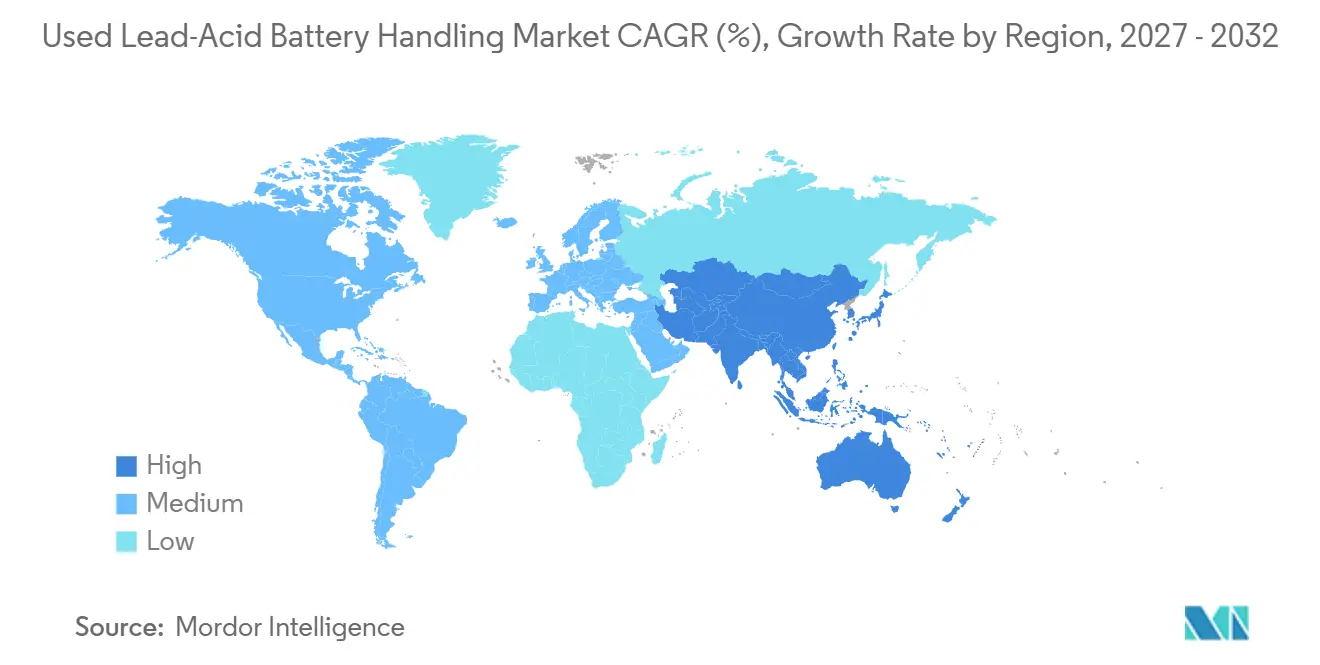
アジア太平洋は、2026年に39.2%のシェアで使用済み鉛蓄電池輸送市場規模をリードし、2032年までの最高の地域成長率9.8%を記録すると予測されています。その需要は、中国の移転改革、インドの公式EPRシステム、および車両・定置型電池使用の広範な成長によって支えられています。アフリカと中東も、通信バックアップニーズ、建設活動、およびバーゼル条約の輸送慣行との整合性の向上を通じて発展しています。ナイジェリアの2025年3月の会議でのより強力な回収慣行と調和された基準へのコミットメントは、政策発展の方向性を示しています。中東は、サウジアラビアとアラブ首長国連邦における車両フリートと大規模な無停電電源装置(UPS)の導入を通じて公式回収需要を増加させています。回収拠点が遠く輸送量が少ない場合は、直接集荷よりもハブベースの集約の方が適しています。
競合環境
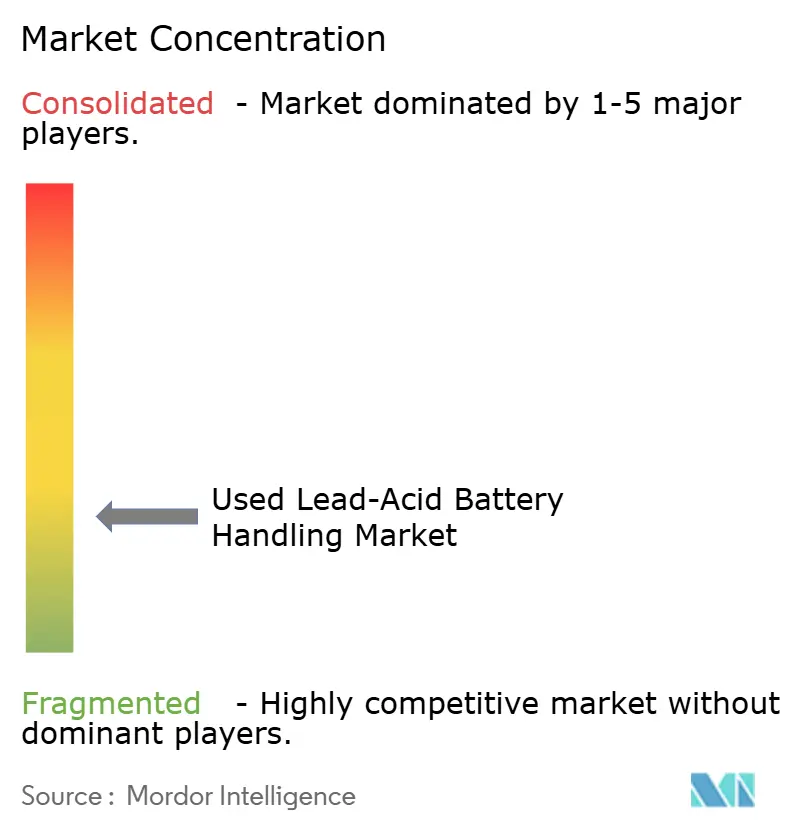
使用済み鉛蓄電池輸送市場は断片化しており、統合型リサイクル業者、電池専門運送業者、地域の危険廃棄物オペレーター、およびサードパーティ物流会社が重複するルートでサービスを提供しています。Clarios、Ecobat、Gravita India Limitedなどの統合型リサイクル業者は、自社の処理施設への原料確保のために自社物流ネットワークを活用しています。Cirba SolutionsやBattery Solutionsなどの専門プロバイダーは、複数のリサイクルクライアントにフリート、認定、回収、および文書サービスを提供しています。DHL Supply Chainなどの多角化した物流プロバイダーは、より広いネットワーク全体で電池専用の保管と危険物能力を構築しています。使用済み鉛蓄電池輸送市場における規模の課題は、単に適合した車両を確保することではなく、密度の高いルート、訓練を受けたオペレーター、および定期的な返却積荷がオペレーターのコスト維持を可能にするかどうかにあります。小規模オペレーターは、回収量が分散している場合や、集荷前に電池の状態が確認されていない場合に、経済性が弱くなる可能性があります。
使用済み鉛蓄電池輸送市場の統合型リサイクル業者は、回収鉛とポリプロピレンへのアクセスを改善するために上流フローの管理を強化していす。Clariosは2026年5月に、ドイツとオーストリアのEcobat施設3か所の買収を完了し、自社の回収能力を拡大し、欧州のクローズドループサプライチェーンを強化しました。Clariosはまた、2025年11月に施設の再稼働、新工場、および自動化アップグレードを通じて最大40万メトリックトンの米国リサイクル能力を追加する計画を発表しました。DHL Supply Chainは2026年5月に、オランダのホルタムに17,000平方メートルの欧州電池物流ハブを着工しました。これらの動きは、輸送、保管、診断、およびリサイクル準備が電池オペレーションにおいてより密接に連携しつつあることを示しています。
技術は、生産者が電池が適合した保管下に留まっていることの証明を必要とする場合に、使用済み鉛蓄電池輸送市場における企業を差別化できます。GPS追跡による移動、認定輸送機器、状態確認、および統合されたデジタル記録は、引き渡しの紛争リスクを低減します。化学の誤分類はコストがかかる可能性があります。なぜなら、鉛蓄電池の積荷にリチウムイオン電池が混入すると取扱要件が変わり、やり直しや積荷の拒否につながる可能性があるからです。ハブで電池の種類と状態を確認する運送業者は、積荷が長距離輸送に入る前にそのリスクを低減できます。国境を越えたコンプライアンスサービス、混合化学回収管理、および低排出逆物流は、プロバイダーが付加価値を提供できる分野です。使用済み鉛蓄電池輸送産業には専門プロバイダーの余地がありますが、ルート密度とコンプライアンスシステムは基本的な輸送能力よりも重要です。
使用済み鉛蓄電池輸送産業のリーダー企業
-
DHL Supply Chain
-
Kuehne + Nagel International AG
-
DB Schenker
-
DSV A/S
-
CEVA Logistics
- 注:主要企業の掲載順は順位を示すものではありません。
使用済み鉛蓄電池輸送市場 このレポートでカバーされる企業
- Amara Raja Energy & Mobility Limited
- Aqua Metals, Inc.
- Battery Solutions, LLC
- Call2Recycle, Inc.
- Campine NV
- Cirba Solutions, Inc.
- Clarios, LLC
- East Penn Manufacturing Co.
- Eco Recycling Limited
- Ecobat, LLC
- EnerSys
- Enva Group Limited
- Exide Industries Limited
- Exide Technologies, LLC
- Gopher Resource, LLC
- Gravita India Limited
- Moore Recycling Associates, Inc.
- Terrapure BR Ltd.
- The Doe Run Resources Corporation
- Umicore SA
最近の産業開発事情 使用済み鉛蓄電池輸送市場
- 2026年5月:Clariosは、規制当局の完全な承認を受け、ドイツのフライベルクおよびブラウバッハ、オーストリアのアルノルトシュタインにあるEcobatの電池リサイクル施設3か所の買収を完了しました。この取引により、Clariosの自社鉛・ポリプロピレン回収力が大幅に拡大し、欧州のクローズドループサプライチェーンが強化されました。
- 2026年5月:DHL Supply Chainは、オランダのホルタムに欧州電池物流ハブを着工しました。同社のホルタム自動車キャンパスに隣接する17,000平方メートルの専門保管・サービス施設で、適合した電池保管、診断、逆物流、およびリサイクル準備を一か所で提供します。
- 2026年1月:Gravita India Limitedは、グジャラート州ムンドラに年間6,000メトリックトン(MTPA)のリチウムイオン電池リサイクル工場を内部留保(1,400万インドルピー)で資金調達して立ち上げ、インド全土の1,500拠点の使用済み鉛蓄電池(ULAB)回収ネットワークを維持しながら、鉛蓄電池以外へのリサイクル基盤を多角化しました。
- 2025年11月:Clariosは、サウスカロライナ州フローレンス施設の迅速な再稼働、米国内の新たな最先端グリーンフィールド工場、および既存の北米施設における人工知能(AI)・自動化アップグレードを含む、最大40万メトリックトンの追加米国電池リサイクル能力の計画を発表しました。
世界の使用済み鉛蓄電池輸送市場レポートの調査範囲
使用済み鉛蓄電池輸送とは、使用済みまたは廃棄された鉛蓄電池(ULAB)を、回収拠点、整備工場、または保管施設から認可されたリサイクル施設、製錬所、または処分施設へ規制に従って移動、積み込み、輸送することを指します。
世界の使用済み鉛蓄電池輸送市場は、輸送モード別、サービスタイプ別、供給源別、および地域別に区分されています。輸送モード別では、市場は道路輸送、航空輸送、水路輸送、鉄道輸送、およびマルチモーダル輸送に区分されています。サービスタイプ別では、市場は回収・集荷、梱包・コンテナ化、一時保管・集約、輸送・幹線輸送、および文書管理・コンプライアンス・追跡に区分されています。供給源別では、市場は乗用車、商用車、産業機器・フォークリフト、UPS・通信・データセンター、再生可能エネルギー・オフグリッドシステム、および海洋・航空・防衛用途に区分されています。本レポートは、主要地域の26か国における世界の使用済み鉛蓄電池輸送市場の規模と予測も対象としています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 道路輸送 |
| 航空輸送 |
| 水路輸送 |
| 鉄道輸送 |
| マルチモーダル輸送 |
| 回収・集荷 |
| 梱包・コンテナ化 |
| 一時保管・集約 |
| 輸送・幹線輸送 |
| 文書管理・コンプライアンス・追跡 |
| 乗用車 |
| 商用車 |
| 産業機器およびフォークリフト |
| UPS、通信およびデータセンター |
| 再生可能エネルギーおよびオフグリッドシステム |
| 海洋、航空および防衛用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 輸送モード別 | 道路輸送 | |
| 航空輸送 | ||
| 水路輸送 | ||
| 鉄道輸送 | ||
| マルチモーダル輸送 | ||
| サービスタイプ別 | 回収・集荷 | |
| 梱包・コンテナ化 | ||
| 一時保管・集約 | ||
| 輸送・幹線輸送 | ||
| 文書管理・コンプライアンス・追跡 | ||
| 供給源別 | 乗用車 | |
| 商用車 | ||
| 産業機器およびフォークリフト | ||
| UPS、通信およびデータセンター | ||
| 再生可能エネルギーおよびオフグリッドシステム | ||
| 海洋、航空および防衛用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
使用済み鉛蓄電池輸送市場の予測規模はどのくらいですか?
使用済み鉛蓄電池輸送市場は、2027年の1.58 ビリオン 米ドルから2032年には2.49 ビリオン 米ドルに、CAGR 9.56%で成長すると予測されています。
使用済み鉛蓄電池の移動において最大のシェアを占める輸送モードはどれですか?
道路輸送は2026年に収益の65.4%を占めました。これは、分散した回収拠点に到達でき、柔軟な集荷スケジュールをサポートできるためです。また、ほとんどの回収ネットワークにおいて、固定された鉄道や港湾接続なしにファーストマイルの回収に対応できます。
使用済み鉛蓄電池輸送においてコンプライアンスが重要な理由は何ですか?
湿式鉛蓄電池は、適用される輸送規則のもとで危険物管理、文書管理、訓練を受けた人員、および適切な梱包を必要とします。使用済み鉛蓄電池輸送市場は、取扱者を保護し適合した保管を証明するためにこれらの管理に依存しています。
返却された鉛蓄電池において最も成長が速い供給源カテゴリはどれですか?
再生可能エネルギーおよびオフグリッドシステムは、分散型蓄電設備が分散した返却フローを生み出すことから、2032年までCAGR 11.2%で成長すると予測されています。
使用済み鉛蓄電池輸送をリードする地域はどこですか?
アジア太平洋は2026年に39.2%を占め、2032年までの最速地域CAGRとなる9.8%を記録すると予測されています。
回収と幹線輸送を超えた付加価値サービスとは何ですか?
文書管理・コンプライアンス・追跡は、生産者が監査可能な保管連鎖記録を必要とするため、2032年までCAGR 10.6%で成長すると予測されています。使用済み鉛蓄電池輸送市場は、生産者が処理結果を文書化しなければならない場合にこれらの記録に依存しています。