
Marktgröße und Marktanteil für den Transport gebrauchter Blei-Säure-Batterien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.58 Milliarden US-Dollar |
| Marktgröße (2032) | 2.49 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
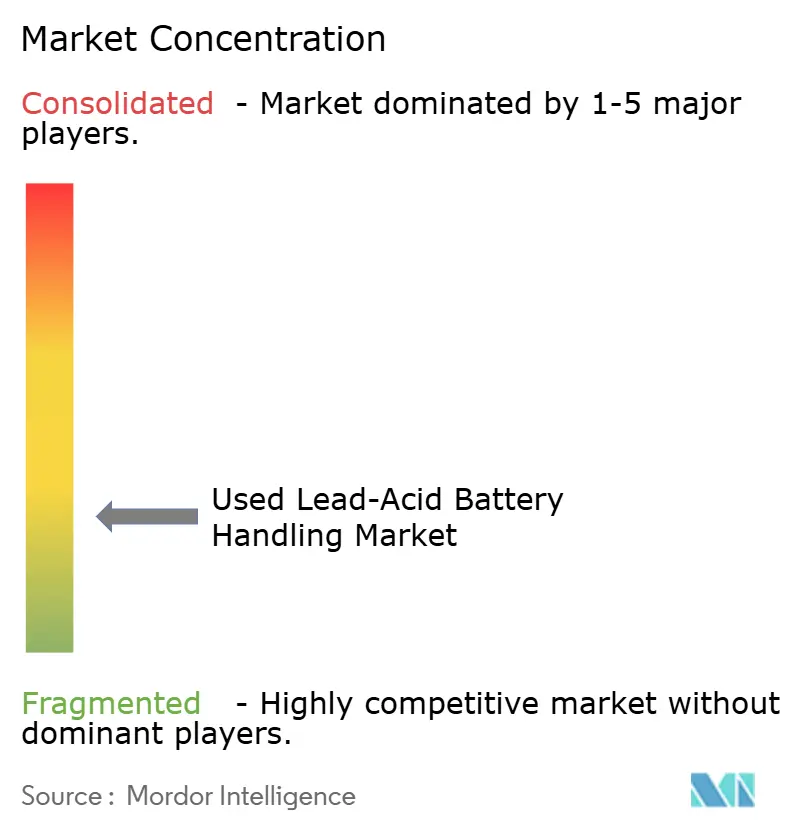
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für den Transport gebrauchter Blei-Säure-Batterien von Mordor Intelligence
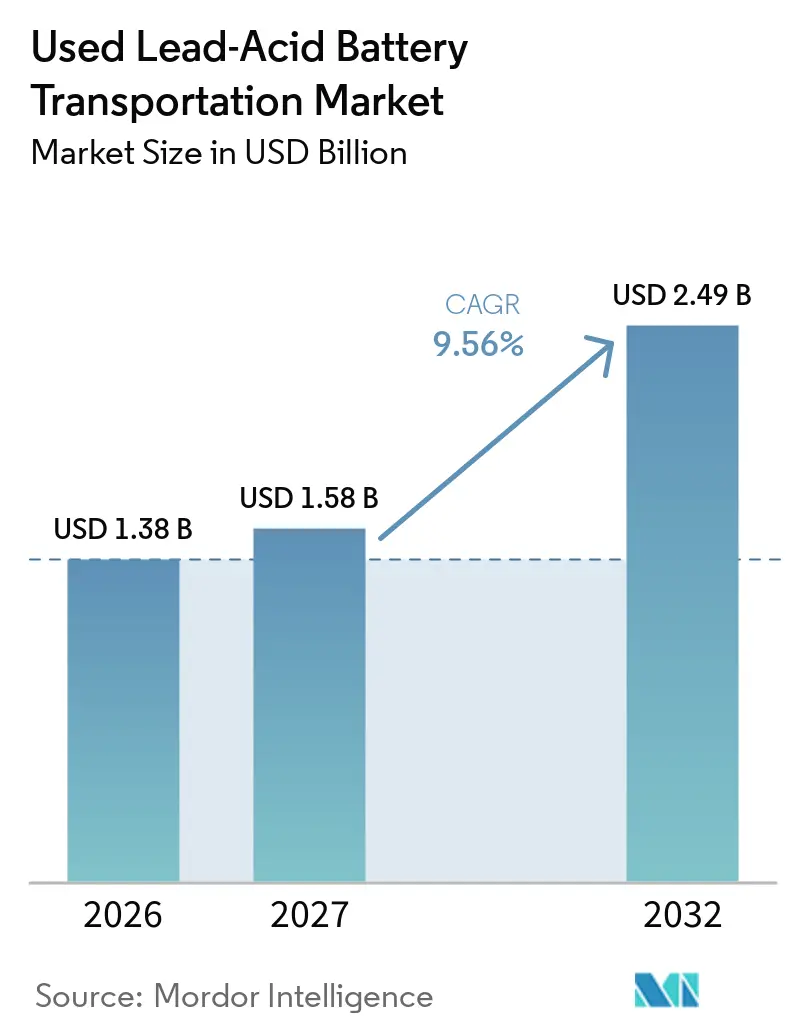
Die Marktgröße für den Transport gebrauchter Blei-Säure-Batterien wird für 2026 auf 1,38 Milliarden USD, für 2027 auf 1,58 Milliarden USD und bis 2032 auf 2,49 Milliarden USD prognostiziert, mit einem CAGR von 9,56 % von 2027 bis 2032. Der Markt für den Transport gebrauchter Blei-Säure-Batterien hängt vom Transport verbrauchter Blei-Säure-Batterien von Sammelstellen zu Sekundärblei-Schmelzwerken unter Gefahrgutvorschriften ab. Ersatzbatterien aus Fahrzeugen liefern einen wiederkehrenden Strom zurückgegebener Einheiten, während stationäre Stromversorgungssysteme einen separaten Batteriestrom erzeugen, der einer Sammlung bedarf. Anforderungen zur erweiterten Herstellerverantwortung formalisieren Sammlung, Transport, Berichterstattung und Lieferung an zugelassene Einrichtungen in den wichtigsten Regionen zunehmend. Der Markt für den Transport gebrauchter Blei-Säure-Batterien profitiert auch dann, wenn Hersteller und Recyclingunternehmen zurückgewonnenes Blei als Versorgungssicherheitsinput und nicht nur als Ergebnis der Abfallbewirtschaftung betrachten. Dies begünstigt Transportunternehmen, die eine zuverlässige Sammelabdeckung, konforme Verpackung, nachvollziehbare Dokumentation und eine effiziente Konsolidierung bieten können.
Wichtigste Erkenntnisse des Berichts
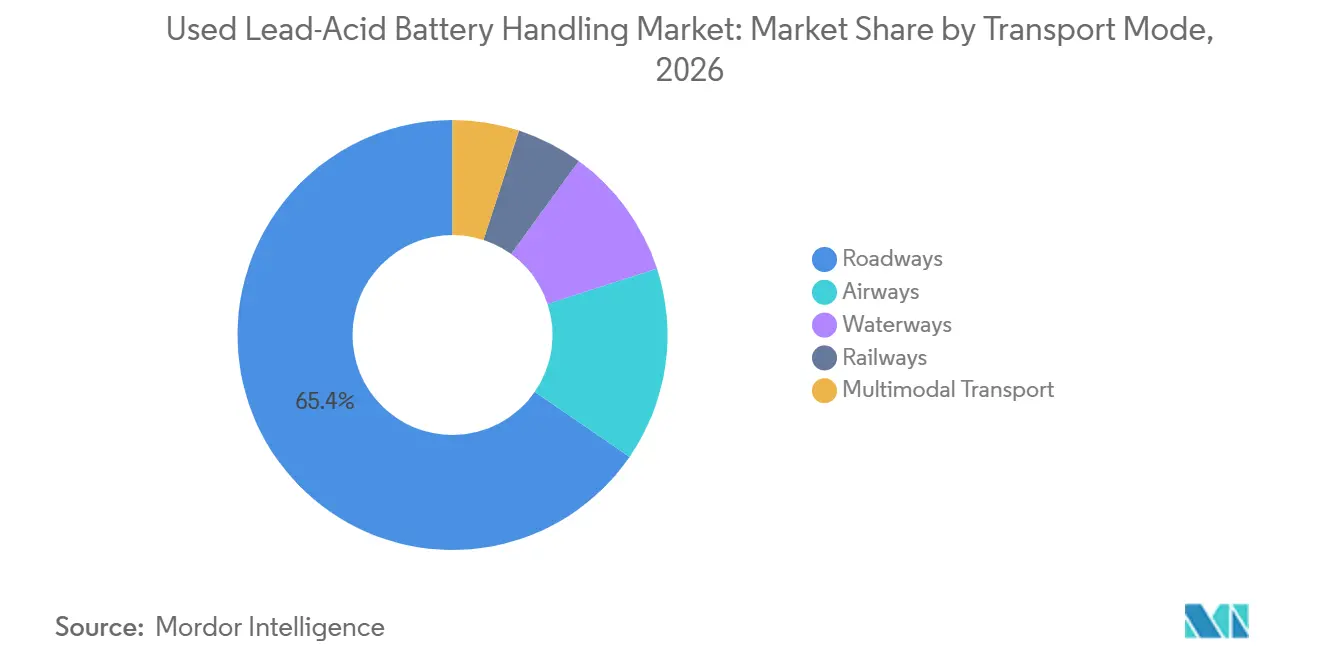
- Nach Transportmodus entfielen 2026 65,4 % des weltweiten Umsatzes auf den Straßentransport, während der multimodale Transport bis 2032 mit einem CAGR von 9,9 % wachsen soll.
- Nach Serviceart hielt Transport und Fernverkehr 2026 einen Umsatzanteil von 37,6 %, während Dokumentation, Compliance und Tracking bis 2032 mit einem CAGR von 10,6 % wachsen soll.
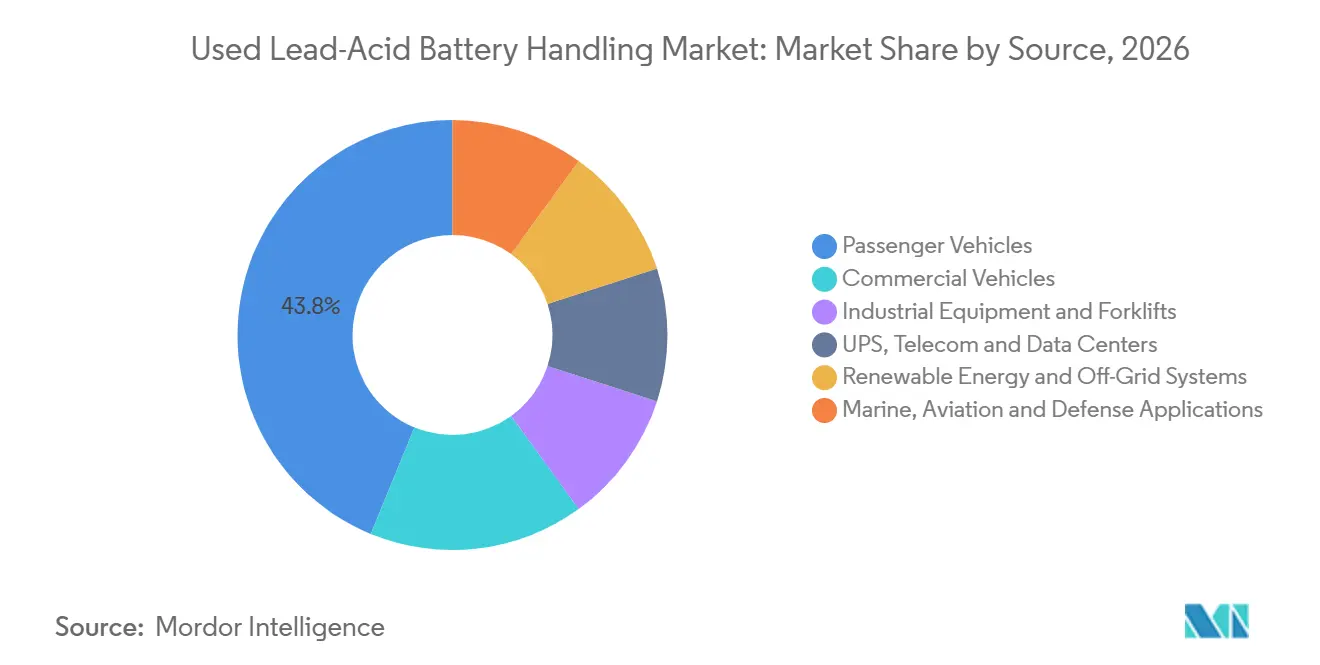
- Nach Quelle entfielen 2026 43,8 % des Volumens auf Personenkraftwagen, während erneuerbare Energien und netzunabhängige Systeme bis 2032 mit einem CAGR von 11,2 % wachsen sollen.
- Nach Geografie hielt Asien-Pazifik 2026 einen Anteil von 39,2 % am weltweiten Umsatz und soll bis 2032 mit einem CAGR von 9,8 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Austausch von Fahrzeugbatterien und Batterieumschlag in Flotten | +2.5% | Global, Vereinigte Staaten, China, Indien, Deutschland, Brasilien | Kurzfristig (≤ 2 Jahre) |
| Erweiterte Herstellerverantwortung und Mandate für geschlossene Recyclingkreisläufe | +2.8% | Global, Deutschland, Frankreich, Vereinigte Staaten, China, Indien | Mittelfristig (2–4 Jahre) |
| Notstromversorgung und dezentrale erneuerbare Speicherung | +2.0% | Asien-Pazifik, Naher Osten, Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Versorgungssicherheit bei Sekundärblei und Preiswettbewerbsfähigkeit | +1.7% | Global, China, Indien, Vereinigte Staaten, Deutschland, Brasilien | Mittelfristig (2–4 Jahre) |
| Digitalisierung der Rückwärtslogistik und Optimierung der Routendichte | +1.4% | Nordamerika, Europa, Indien, China | Mittelfristig (2–4 Jahre) |
| Formalisierung informeller Sammlungsnetzwerke | +1.9% | Naher Osten, Afrika, Südasien, Südostasien, Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender Austausch von Fahrzeugbatterien und Batterieumschlag in Flotten
Blei-Säure-Batterien haben in der Regel eine Lebensdauer von 3 bis 5 Jahren, und der globale Fahrzeugbestand erreichte 2025 1,55 Milliarden Fahrzeuge.[1] Diese installierte Basis verschafft dem Markt für den Transport gebrauchter Blei-Säure-Batterien einen wiederkehrenden Rückfluss, der nicht allein von Neufahrzeugkäufen abhängt. Europäische Personenkraftwagen hatten 2025 ein Durchschnittsalter von 12,5 Jahren, was die regelmäßige Ersatznachfrage auch bei verlangsamtem Flottenausbau stützt. Flottenoperatoren ersetzen Batterien nach geplanten Wartungsintervallen, wodurch ihre Sammelvolumina leichter zu prognostizieren sind als Haushaltsabholungen. Dies ermöglicht es Transportunternehmen, Routen zu planen, Behälter zu positionieren und Ladungen mit weniger Leerfahrten zu kombinieren. Flottensammelverträge können daher die Margen der Transportunternehmen verbessern und gleichzeitig Volumen bereitstellen.
Erweiterte Herstellerverantwortung und Mandate für geschlossene Recyclingkreisläufe
Die Verordnung (EU) 2023/1542 schreibt ab Dezember 2025 eine Recyclingeffizienz für Blei-Säure-Batterien von 75 % und bis 2030 von 80 % vor.[2] Die Verordnung schreibt außerdem bis 2027 eine Bleirückgewinnung von 90 % vor und bindet die Transportleistung in die Compliance-Kette ein. Indiens Portal verzeichnete 3.664 Hersteller und 442 Recyclingunternehmen, wobei Zertifikate für 7,29 Lakh Tonnen gegenüber einem Ziel von 10,96 Lakh Tonnen beschafft wurden.[3] Diese Lücke zeigt, dass erhebliche Batteriemengen außerhalb formeller Transportkanäle verbleiben. Der Markt für den Transport gebrauchter Blei-Säure-Batterien gewinnt, wenn informelle Bewegungen zu Vertragsdienstleistungen mit Aufzeichnungen, zugelassenen Zielen und Berichtspflichten werden. Zertifizierte Transportunternehmen können diese Anforderungen nutzen, um auf der Grundlage dokumentierter Compliance und nicht nur auf der Grundlage des Preises zu konkurrieren.
Wachstum der Notstromversorgung und dezentralen erneuerbaren Speicherung
Notstromversorgung, Telekommunikation und dezentrale Speichersysteme erzeugen Batterierückläufe, die sich von herkömmlichen Fahrzeugsammlungen unterscheiden. Battery Council International berichtete, dass die nordamerikanische Nachfrage nach stationären unterbrechungsfreien Stromversorgungssystemen (USV) im Jahr 2025 um 21 % gestiegen ist, während die Nachfrage nach stationärer Speicherung bis 2028 mit einem CAGR von 4,5 % wachsen soll. Die Internationale Agentur für Erneuerbare Energien stellte 2025 fest, dass Rechenzentren netzinteraktive USV-Systeme einsetzen, was die Bedeutung von Batterien am Ende ihrer Lebensdauer in städtischen Energiekorridoren erhöht.[4] Diese Standorte benötigen häufig geplante Abholungen und strenge Handhabungskontrollen, da Batterien in Batterieblöcken und nicht als einzelne Fahrzeugeinheiten eingesetzt werden. Erneuerbare Systeme in ländlichen und netzunabhängigen Standorten fügen verteilte Lasten hinzu, die schwerer in händlerbasierende Netzwerke zu integrieren sind. Der Markt für den Transport gebrauchter Blei-Säure-Batterien kann diese Standorte durch clusterbasierte Abholrouten und Konsolidierungshubs bedienen.
Digitalisierung der Rückwärtslogistik und Optimierung der Routendichte
China führte im Juni 2025 ein Pilotprojekt ein, das qualifizierten Unternehmen die Nutzung elektronischer Begleitscheine für bestimmte provinzübergreifende Transfers von Abfall-Blei-Säure-Batterien ermöglicht. Der Staatsrat weitete 2025 auch die Erwartungen an die digitale Nachverfolgung für gefährliche Abfälle auf Produktions-, Transfer- und Entsorgungsaktivitäten aus. Digitale Begleitscheine können Verwaltungsverzögerungen reduzieren und gleichzeitig eine klarere Verwahrkette bereitstellen. Dies ist am wichtigsten, wenn der Transport mehrere Sammelstellen, Zuständigkeitsbereiche oder Behandlungsstandorte umfasst. Untersuchungen zu Sammlungsnetzwerken für sortierten Abfall ergaben, dass zweistufige Standort-Routing-Modelle den Fahrzeugbedarf reduzieren und die Kapazitätsauslastung verbessern können. Transportunternehmen, die standardisierte, prüfungsfähige Daten unterstützen, können leichter mit Herstellern zusammenarbeiten, die im Rahmen formeller Rücknahmesysteme tätig sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gefahrgut-Compliance und Verpackungskosten | -1.8% | Global, Vereinigte Staaten, Kanada, Deutschland, Australien | Mittelfristig (2–4 Jahre) |
| Fragmentierte Sammlung und ungleichmäßige Recyclinginfrastruktur | -1.5% | Indien, Indonesien, Ghana, Brasilien, Südafrika | Langfristig (≥ 4 Jahre) |
| Fehlklassifizierung von Batteriechemie an Sammelstellen | -1.2% | Global, insbesondere Sammelkorridore mit gemischter Chemie | Mittelfristig (2–4 Jahre) |
| Komplexität der grenzüberschreitenden Dokumentation und Genehmigung | -0.8% | Europa, Nordamerika, China und andere grenzüberschreitende Korridore | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gefahrgut-Compliance und Verpackungskosten
Nasse Blei-Säure-Batterien werden in der Regel dem UN2794-Klasse-8-Status zugeordnet, der zertifizierte Verpackungen, geschultes Personal, Notfalldokumentation und Transportkontrollen erfordert. Der Markt für den Transport gebrauchter Blei-Säure-Batterien sieht sich mit Anforderungen konfrontiert, die die Versandkosten über den normalen Fracht hinaus erhöhen, da die Ausrüstung und die Aufzeichnungen spezifisch für Gefahrgut sind. Die Behörde für Pipeline- und Gefahrgut-Sicherheitsverwaltung (PHMSA) bestätigte in ihrer Auslegung von 2025, dass nasse Batterien, die für das Recycling bestimmt sind, weiterhin die Definition von Gefahrgut im Rahmen von Universalabfallprogrammen erfüllen können. Die Europäische Kommission aktualisierte im März 2025 batteriebezogene Abfallcodes und fügte neue Gefahreneinstufungen für mehrere Batteriechemien hinzu. Kleine Erzeuger und ländliche Sammler tragen die höchsten Fixkosten pro Sendung, da sie die Kosten für zertifizierte Fahrzeuge und Dokumentation nicht auf große Ladungen verteilen können. Transportunternehmen können diesem Hemmnis mit standardisierten Dokumentationspaketen, geschulten Bereitschaftsfahrern und vorab genehmigten Eindämmungskits begegnen.
Fragmentierte Sammlung und ungleichmäßige Recyclinginfrastruktur
Die Routendichte im Markt für den Transport gebrauchter Blei-Säure-Batterien ist begrenzt, wenn Batterieerzeugerstandorte weit von zugelassenen Schmelzwerken und Konsolidierungsstandorten entfernt sind. Indiens Lücke zwischen 7,29 Lakh Tonnen beschaffter Zertifikate für erweiterte Herstellerverantwortung (EPR) und dem Ziel von 10,96 Lakh Tonnen verdeutlicht das Ausmaß des Materials, das noch nicht vollständig konforme Kanäle durchlaufen hat. Informelle Betreiber können verstreute Batterien zu scheinbar geringeren Kosten sammeln, da sie nicht immer dieselbe Compliance-Last tragen. Konforme Transportunternehmen müssen kleine Ladungen kombinieren, bevor Ferntransporte wirtschaftlich werden. Dies erfordert Hubs, Behälter, geschultes Personal und zuverlässige Weiterbeförderungskapazitäten, bevor eine Route eine stabile Auslastung erreichen kann. Die Formalisierung in aufstrebenden Regionen wird daher ebenso sehr von der Sammelinfrastruktur wie von Vorschriften abhängen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transportmodus:
Straßentransport behält die größte Rolle, während multimodale Korridore expandierenDer Straßentransport hält 2026 einen Anteil von 65,4 % am weltweiten Umsatz. Der Straßentransport erreicht Fahrzeughändler, Telekommunikationsstandorte, Industrieerzeuger und andere verteilte Sammelstellen, ohne feste Schienen- oder Hafeninfrastruktur zu benötigen. Er eignet sich auch für die Erstmeilenabholung, bei der kleine und unregelmäßige Ladungen flexible Zeitplanung erfordern. Diese betriebliche Flexibilität ermöglicht es Straßentransportunternehmen, Sammelrouten in städtischen, ländlichen und industriellen Gebieten zu unterstützen. Der Straßentransport bleibt besonders wichtig, wenn ein Transportunternehmen zertifizierte Verpackungen bereitstellen und die Sammlung direkt abwickeln muss. Die Marktgröße für den Transport gebrauchter Blei-Säure-Batterien im Bereich Straßentransport wird durch die breite Verteilung von Ersatzbatterien gestützt.
Schienen- und Wasserwege dienen dem Massentransfer zwischen etablierten Sammel-Hubs und Schmelzwerken, insbesondere wenn die Versandvolumina eine dedizierte Handhabungsinfrastruktur rechtfertigen. Deutschland, China und Indien bieten Beispiele für Korridore, in denen hohe Volumina Gleisanschlüsse oder Bargeverbindungen unterstützen können. Der Luftweg spielt eine kleine, aber notwendige Rolle für Notfall-, Hochwertsendungen und Insellieferungen, unterliegt jedoch restriktiven Verpackungs- und Gewichtsvorschriften. Der multimodale Transport soll bis 2032 mit einem CAGR von 9,9 % wachsen, dem höchsten Wert unter den Transportmodi. Große Recyclingunternehmen können die ausschließliche Abhängigkeit vom Straßentransport reduzieren, indem sie konsolidierte Batterieladungen auf langen Strecken per Schiene oder Wasserweg befördern. Dieses Modell wird nützlicher, wenn die Route über genügend Volumen verfügt, um Transfer-, Lager- und Koordinationskosten zu decken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Serviceart:
Compliance und Tracking entwickeln sich zu einem eigenständigen ServiceangebotTransport und Fernverkehr hielten 2026 einen Anteil von 37,6 % am Serviceumsatz. Dieser Service erfasst die Kosten für Kraftstoff, Fahrer, zertifizierte Fahrzeuge und die längste Bewegung zwischen Hubs und Behandlungsanlagen. Sammlung und Abholung bilden den ersten Aggregationsschritt und bestimmen die Qualität des Eingangs des Transportnetzwerks. Verpackung und Containerisierung werden zunehmend zusammen mit der Sammlung angeboten, was ihren eigenständigen Serviceumsatz begrenzt. Temporäre Lagerung und Konsolidierung ermöglichen es, kleine Abholungen in wirtschaftlich tragfähige Fernverkehrsladungen umzuwandeln. Der Markt für den Transport gebrauchter Blei-Säure-Batterien benötigt diese Zwischenfunktion, da verstreute Batterien nicht immer direkt zu einem Schmelzwerk transportiert werden können.
Dokumentation, Compliance und Tracking sollen bis 2032 mit einem CAGR von 10,6 % wachsen. Für den Markt für den Transport gebrauchter Blei-Säure-Batterien spiegelt dies strengere Anforderungen an Begleitscheine, Berichterstattung und Verwahrkette in allen Regionen wider. Elektronische Aufzeichnungen geben Batterieherstellern und Recyclingunternehmen die Möglichkeit nachzuweisen, dass Abfälle zugelassene Behandlungsanlagen erreicht haben. Sie unterstützen auch die Prüfungsvorbereitung, wenn ein Programm zur erweiterten Herstellerverantwortung (EPR) Nachweise über Sammlung und Verwertung erfordert. Der Service kann einen höheren Wert erzielen, wenn das Transportunternehmen Wiegung, Abholaufzeichnungen und Transferdokumentation in einem Prozess integriert. Für Transportunternehmen wird die Compliance-Kapazität zu einem kommerziellen Service und nicht nur zu einem obligatorischen Gemeinkosten.
Nach Quelle:
Personenkraftwagen liefern Skaleneffekte, während netzunabhängige Systeme schneller wachsenPersonenkraftwagen machten 2026 43,8 % des Quellvolumens aus. Innerhalb des Marktes für den Transport gebrauchter Blei-Säure-Batterien stützt sich das Segment auf einen globalen Fahrzeugbestand von 1,55 Milliarden Einheiten und Batterien, die üblicherweise alle 3 bis 5 Jahre ausgetauscht werden. Dies erzeugt einen vorhersehbaren Strom zurückgegebener Batterien für Händler- und Werkstattsammelsysteme. Nutzfahrzeuge tragen weniger Einheiten, aber eine höhere Batteriemasse bei, was Flottenverträge für die Lkw-Auslastung wertvoll macht. Industrieanlagen und Gabelstapler bieten ebenfalls konzentrierte Batteriequellen in Lagerhäusern, Fabriken und Verteilzentren. Der Markt für den Transport gebrauchter Blei-Säure-Batterien profitiert, wenn diese Standorte über wiederkehrende, geplante Routen bedient werden können.
USV-, Telekommunikations- und Rechenzentrumsbatterien sind mit dem Ausbau der digitalen und Notstrominfrastruktur verbunden. Battery Council International verzeichnete 2025 ein USV-Nachfragewachstum von 21 %, was einen größeren künftigen Rückfluss aus stationären Installationen unterstützt. Erneuerbare Energien und netzunabhängige Systeme sollen bis 2032 mit einem CAGR von 11,2 % wachsen, der schnellsten Quellkategorie. Diese Systeme sind in ländlichen Gebieten Indiens, im subsaharischen Afrika und in Inselwirtschaften verbreitet, wo Blei-Säure-Batterien eine kostengünstigere Speicheroption darstellen. Marine-, Luftfahrt- und Verteidigungsanwendungen bleiben kleiner, erfordern aber eine enge Kontrolle der Verwahrkette. Ihr spezialisierter Handhabungsbedarf kann höherwertige Transportdienstleistungen unterstützen.
Geografische Analyse
Markt für den Transport gebrauchter Blei-Säure-Batterien in Nordamerika
Nordamerika verfügt über eine ausgereifte Position, die auf etablierten Recyclingkapazitäten, hohen Sammelquoten und detaillierten Transportanforderungen basiert. Die Auslegung der PHMSA von 2025 stellte fest, dass für das Recycling bestimmte nasse Batterien nicht automatisch von Gefahrgutpflichten befreit sind. Dies stärkt die Rolle zertifizierter Betreiber, die Verpackung, Begleitscheine und Notfallverfahren verwalten können. Kanada wendet seinen Standard TP 14850 auf kleine Eindämmungsmittel an, die für den Batterietransport auf der Straße und der Schiene verwendet werden. Mexikos expandierende Sekundärbleiaktivität erhöht die formelle Sammelnachfrage, obwohl kleinere Städte eine weniger entwickelte Sammelinfrastruktur als die Vereinigten Staaten aufweisen.
Markt für den Transport gebrauchter Blei-Säure-Batterien in Europa und Südamerika
Südamerika hat eine erhebliche Formalisierungschance, da Fahrzeugflotten expandieren, während EPR-Systeme noch in der Entwicklung sind. Brasilien, Argentinien und Chile haben Potenzial für strukturiertere Gefahrbatterietransportrouten, wo informelle Sammlung noch wesentlich ist. Der Markt für den Transport gebrauchter Blei-Säure-Batterien kann wachsen, wenn Anbieter Hubs nutzen, um Ladungen vor dem Fernverkehr zu kombinieren. Europa ist die am stärksten regulierte Region, wobei die EU-Batterieverordnung klare Ziele und Berichtspflichten festlegt. Der delegierte Rechtsakt der Europäischen Kommission vom Juli 2025 etablierte eine harmonisierte Methode zur Berechnung der Recyclingeffizienz. Die Kommission bestätigte im September 2026, dass die Recyclingziele angemessen sind und nicht überarbeitet werden. Deutschland, Frankreich und das Vereinigte Königreich verfügen über nach dem Europäischen Übereinkommen über die internationale Beförderung gefährlicher Güter auf der Straße (ADR) zertifizierte Netzwerke, während Polens älterer Fahrzeugbestand Sammelpotenzialmitbringt.
Markt für den Transport gebrauchter Blei-Säure-Batterien in Asien-Pazifik und Naher Osten und Afrika
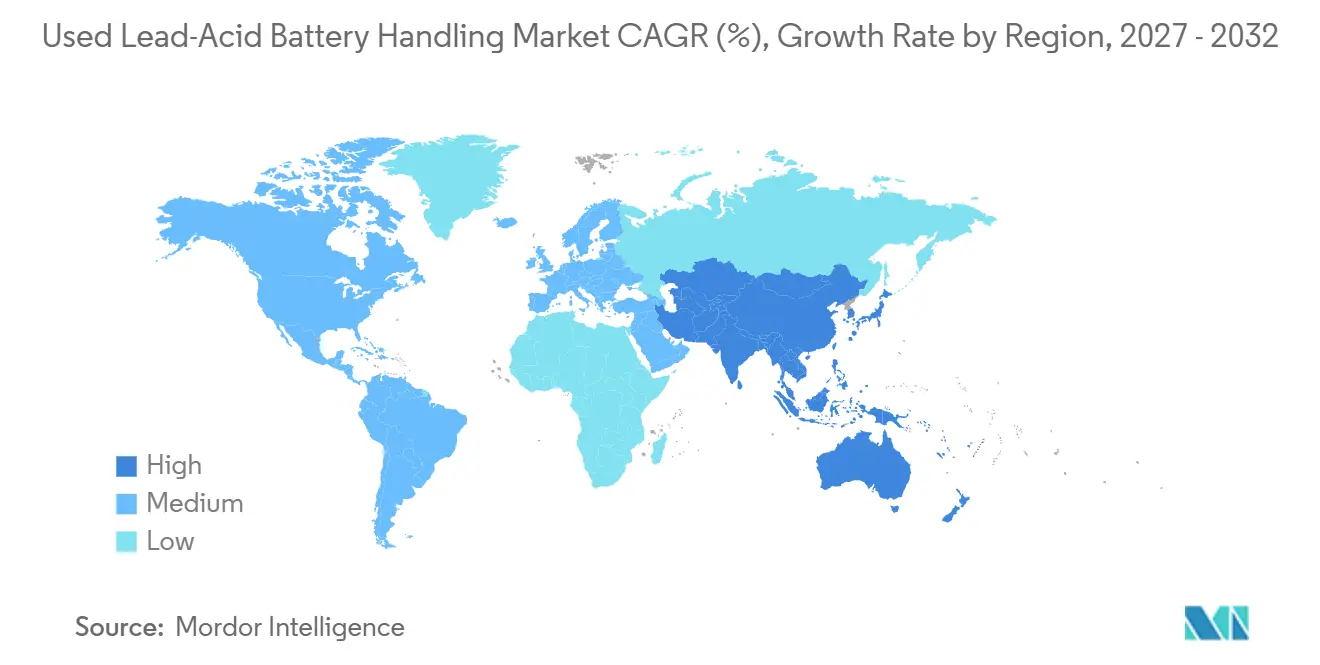
Asien-Pazifik führte den Markt für den Transport gebrauchter Blei-Säure-Batterien mit einem Anteil von 39,2 % im Jahr 2026 an und weist die höchste prognostizierte regionale Wachstumsrate von 9,8 % bis 2032 auf. Die Nachfrage wird durch Chinas Transferreformen, Indiens formelles EPR-System und das breitere Wachstum bei Fahrzeug- und stationären Batterienutzungen gestützt. Afrika und der Nahe Osten entwickeln sich ebenfalls durch den Bedarf an Telekommunikations-Notstromversorgung, Bautätigkeit und eine engere Ausrichtung an den Transportpraktiken der Basler Konvention. Nigerias Konferenzverpflichtung vom März 2025 zu stärkeren Sammlungspraktiken und harmonisierten Standards zeigt die Richtung der Politikentwicklung. Der Nahe Osten baut formelle Sammelnachfrage durch Fahrzeugflotten und große Einsätze unterbrechungsfreier Stromversorgungssysteme (USV) in Saudi-Arabien und den Vereinigten Arabischen Emiraten auf. Hub-basierte Aggregation ist besser geeignet als direkte Abholung, wenn Sammelstellen weit entfernt und Versandvolumina gering sind.
Wettbewerbslandschaft
Der Markt für den Transport gebrauchter Blei-Säure-Batterien ist fragmentiert, wobei integrierte Recyclingunternehmen, spezialisierte Batterietransportunternehmen, regionale Gefahrstoffbetreiber und Drittlogistikunternehmen überlappende Routen bedienen. Integrierte Recyclingunternehmen wie Clarios, Ecobat und Gravita India nutzen eigene Logistiknetzwerke, um Einsatzstoffe für ihre Behandlungsanlagen zu sichern. Spezialisierte Anbieter wie Cirba Solutions und Battery Solutions liefern Flotten-, Zertifizierungs-, Sammel- und Dokumentationsdienstleistungen an mehr als einen Recyclingkunden. Diversifizierte Logistikanbieter wie DHL Supply Chain bauen batteriespezifische Lager- und Gefahrgutkapazitäten in breiteren Netzwerken auf. Die Skalierungsherausforderung im Markt für den Transport gebrauchter Blei-Säure-Batterien besteht nicht nur darin, konforme Fahrzeuge zu beschaffen, da dichte Routen, geschulte Betreiber und regelmäßige Rückfrachten bestimmen, ob ein Betreiber die Kosten aufrechterhalten kann. Kleinere Betreiber können mit schwacher Wirtschaftlichkeit konfrontiert sein, wenn Sammelvolumina verstreut sind oder der Batteriezustand vor der Abholung nicht identifiziert wird.
Integrierte Recyclingunternehmen im Markt für den Transport gebrauchter Blei-Säure-Batterien verstärken die Kontrolle über vorgelagerte Ströme, um den Zugang zu zurückgewonnenem Blei und Polypropylen zu verbessern. Clarios schloss im Mai 2026 die Übernahme von 3 Ecobat-Anlagen in Deutschland und Österreich ab, was seine interne Rückgewinnungskapazität erweitert und seine europäische geschlossene Lieferkette stärkt. Clarios kündigte im November 2025 auch Pläne an, bis zu 400.000 Tonnen US-amerikanische Recyclingkapazität durch einen Anlagenwiederanlauf, ein neues Werk und Automatisierungsupgrades hinzuzufügen. DHL Supply Chain legte im Mai 2026 den Grundstein für einen 17.000 Quadratmeter großen Europäischen Batterie-Logistik-Hub in Holtum, Niederlande. Diese Maßnahmen zeigen, dass Transport, Lagerung, Diagnose und Recyclingvorbereitung in Batterieoperationen enger miteinander verknüpft werden.
Technologie kann Unternehmen im Markt für den Transport gebrauchter Blei-Säure-Batterien differenzieren, wenn Hersteller den Nachweis benötigen, dass Batterien in konformer Verwahrung verbleiben. GPS-verfolgte Bewegungen, zertifizierte Transportausrüstung, Zustandsprüfungen und integrierte digitale Aufzeichnungen reduzieren das Risiko einer strittigen Übergabe. Fehlklassifizierungen der Batteriechemie können kostspielig sein, da eine Lithium-Ionen-Zelle in einer Blei-Säure-Ladung die Handhabungsanforderungen ändern und zu Nacharbeit oder abgelehnten Sendungen führen kann. Transportunternehmen, die Batterietyp und -zustand an einem Hub identifizieren, können dieses Risiko reduzieren, bevor Ladungen in den Ferntransport eintreten. Grenzüberschreitende Compliance-Dienste, Management gemischter Batteriechemie-Sammlungen und emissionsärmere Rückwärtslogistik bleiben Bereiche, in denen Anbieter Mehrwert schaffen können. Die Branche für den Transport gebrauchter Blei-Säure-Batterien bietet Raum für spezialisierte Anbieter, aber Routendichte und Compliance-Systeme bleiben wichtiger als grundlegende Transportkapazität.
Marktführer in der Branche für den Transport gebrauchter Blei-Säure-Batterien
-
DHL Supply Chain
-
Kuehne + Nagel International AG
-
DB Schenker
-
DSV A/S
-
CEVA Logistics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für den Transport gebrauchter Blei-Säure-Batterien Unternehmen in diesem Bericht
- Amara Raja Energy & Mobility Limited
- Aqua Metals, Inc.
- Battery Solutions, LLC
- Call2Recycle, Inc.
- Campine NV
- Cirba Solutions, Inc.
- Clarios, LLC
- East Penn Manufacturing Co.
- Eco Recycling Limited
- Ecobat, LLC
- EnerSys
- Enva Group Limited
- Exide Industries Limited
- Exide Technologies, LLC
- Gopher Resource, LLC
- Gravita India Limited
- Moore Recycling Associates, Inc.
- Terrapure BR Ltd.
- The Doe Run Resources Corporation
- Umicore SA
Neueste Industrielle Entwicklungen in Markt für den Transport gebrauchter Blei-Säure-Batterien
- Mai 2026: Clarios schloss nach vollständiger behördlicher Genehmigung die Übernahme von drei Ecobat-Batterierecyclinganlagen in Freiberg und Braubach, Deutschland, sowie in Arnoldstein, Österreich, ab. Die Transaktion erweitert die interne Blei- und Polypropylenverwertungskapazität von Clarios erheblich und stärkt seine geschlossene europäische Lieferkette.
- Mai 2026: DHL Supply Chain legte den Grundstein für einen Europäischen Batterie-Logistik-Hub in Holtum, Niederlande, mit 17.000 m² spezialisierter Lager- und Servicefläche, die zusammen mit seinem Automobilcampus in Holtum angesiedelt ist und konforme Batterielagerung, Diagnose, Rückwärtslogistik und Recyclingvorbereitung unter einem Dach bietet.
- Januar 2026: Gravita India eröffnete eine Lithium-Ionen-Batterierecyclinganlage mit einer Kapazität von 6.000 Tonnen pro Jahr (MTPA) in Mundra, Gujarat, finanziert aus internen Rücklagen (14 Crore INR), und diversifizierte damit seine Recyclingbasis über Blei-Säure hinaus, während es sein Kernnetzwerk von 1.500 Kontaktpunkten für die Sammlung gebrauchter Blei-Säure-Batterien (ULAB) in ganz Indien beibehält.
- November 2025: Clarios kndigte Pläne für bis zu 400.000 Tonnen zusätzliche US-amerikanische Batterierecyclingkapazität an, bestehend aus einem beschleunigten Wiederanlauf seiner Anlage in Florence, South Carolina, einem neuen hochmodernen Greenfield-Werk in den USA sowie KI- und Automatisierungsupgrades in bestehenden nordamerikanischen Anlagen.
Globaler Berichtsumfang für den Markt für den Transport gebrauchter Blei-Säure-Batterien
Der Transport gebrauchter Blei-Säure-Batterien bezeichnet die regulierte Bewegung, das Be- und Entladen sowie den Transit verbrauchter oder als Abfall eingestufter Blei-Säure-Batterien (ULABs) von Sammelstellen, Werkstätten oder Lagereinrichtungen zu zugelassenen Recycling-, Schmelz- oder Entsorgungsanlagen.
Der globale Markt für den Transport gebrauchter Blei-Säure-Batterien ist nach Transportmodus, Serviceart, Quelle und Geografie segmentiert. Nach Transportmodus ist der Markt in Straßentransport, Lufttransport, Wassertransport, Schienentransport und multimodalen Transport segmentiert. Nach Serviceart ist der Markt in Sammlung und Abholung, Verpackung und Containerisierung, temporäre Lagerung und Konsolidierung, Transport und Fernverkehr sowie Dokumentation, Compliance und Tracking segmentiert. Nach Quelle ist der Markt in Personenkraftwagen, Nutzfahrzeuge, Industrieanlagen und Gabelstapler, USV, Telekommunikation und Rechenzentren, erneuerbare Energien und netzunabhängige Systeme sowie Marine-, Luftfahrt- und Verteidigungsanwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für den Transport gebrauchter Blei-Säure-Batterien in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Straßentransport |
| Lufttransport |
| Wassertransport |
| Schienentransport |
| Multimodaler Transport |
| Sammlung und Abholung |
| Verpackung und Containerisierung |
| Temporäre Lagerung und Konsolidierung |
| Transport und Fernverkehr |
| Dokumentation, Compliance und Tracking |
| Personenkraftwagen |
| Nutzfahrzeuge |
| Industrieanlagen und Gabelstapler |
| USV, Telekommunikation und Rechenzentren |
| Erneuerbare Energien und netzunabhängige Systeme |
| Marine-, Luftfahrt- und Verteidigungsanwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Transportmodus | Straßentransport | |
| Lufttransport | ||
| Wassertransport | ||
| Schienentransport | ||
| Multimodaler Transport | ||
| Nach Serviceart | Sammlung und Abholung | |
| Verpackung und Containerisierung | ||
| Temporäre Lagerung und Konsolidierung | ||
| Transport und Fernverkehr | ||
| Dokumentation, Compliance und Tracking | ||
| Nach Quelle | Personenkraftwagen | |
| Nutzfahrzeuge | ||
| Industrieanlagen und Gabelstapler | ||
| USV, Telekommunikation und Rechenzentren | ||
| Erneuerbare Energien und netzunabhängige Systeme | ||
| Marine-, Luftfahrt- und Verteidigungsanwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie gro ist die prognostizierte Größe des Marktes für den Transport gebrauchter Blei-Säure-Batterien?
Der Markt für den Transport gebrauchter Blei-Säure-Batterien soll von 1,58 Milliarden USD im Jahr 2027 auf 2,49 Milliarden USD bis 2032 steigen, bei einem CAGR von 9,56 %.
Welcher Transportmodus bewältigt den größten Anteil der Bewegungen gebrauchter Blei-Säure-Batterien?
Der Straßentransport hielt 2026 einen Umsatzanteil von 65,4 %, da er verstreute Sammelstellen erreichen und flexible Abholpläne unterstützen kann. Er ermöglicht auch Erstmeilensammlungen ohne feste Schienen- oder Hafenverbindungen für die meisten Sammlungsnetzwerke.
Warum ist Compliance für den Transport gebrauchter Blei-Säure-Batterien wichtig?
Nasse Blei-Säure-Batterien erfordern Gefahrgutkontrollen, Dokumentation, geschultes Personal und geeignete Verpackung gemäß den geltenden Transportvorschriften. Der Markt für den Transport gebrauchter Blei-Säure-Batterien ist auf diese Kontrollen angewiesen, um Handhabende zu schützen und eine konforme Verwahrung nachzuweisen.
Welche Quellkategorie wächst bei zurückgegebenen Blei-Säure-Batterien am schnellsten?
Erneuerbare Energien und netzunabhängige Systeme sollen bis 2032 mit einem CAGR von 11,2 % wachsen, da dezentrale Speicherinstallationen verteilte Rückläufe erzeugen.
Welche Region führt beim Transport gebrauchter Blei-Säure-Batterien?
Asien-Pazifik hielt 2026 einen Anteil von 39,2 % und soll bis 2032 den schnellsten regionalen CAGR von 9,8 % verzeichnen.
Welche Dienstleistungen schaffen Mehrwert über Sammlung und Fernverkehr hinaus?
Dokumentation, Compliance und Tracking sollen bis 2032 mit einem CAGR von 10,6 % wachsen, da Hersteller prüfungsfähige Verwahrkettennachweise benötigen. Der Markt für den Transport gebrauchter Blei-Säure-Batterien stützt sich auf diese Aufzeichnungen, wenn Hersteller Behandlungsergebnisse dokumentieren müssen.