
Taille et part du marché du transport de batteries au plomb usagées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.58 Milliards de dollars |
| Taille du Marché (2032) | 2.49 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.56 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
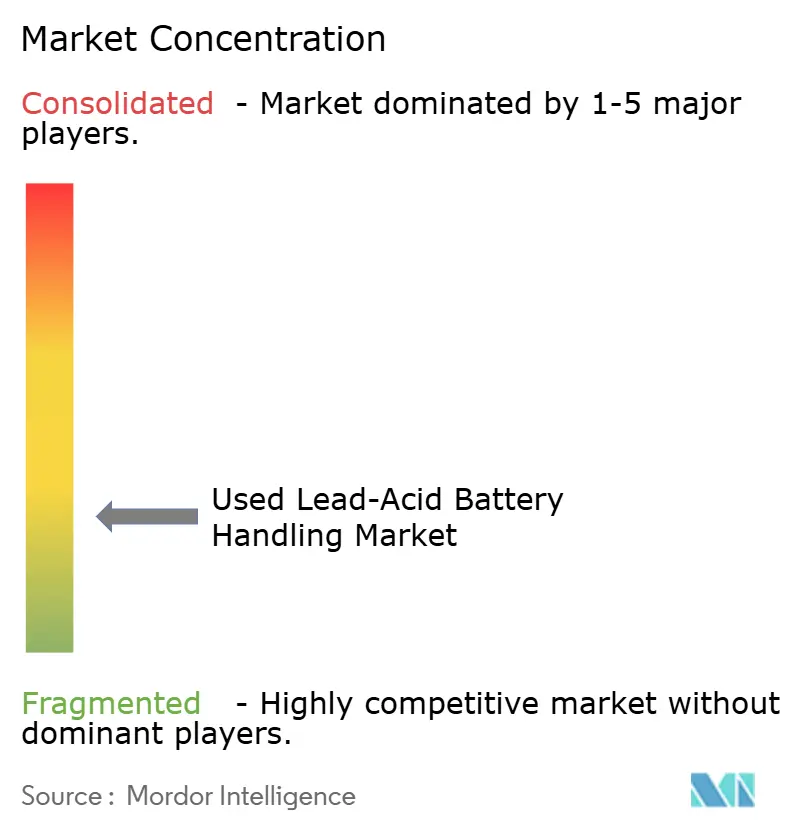
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du transport de batteries au plomb usagées par Mordor Intelligence
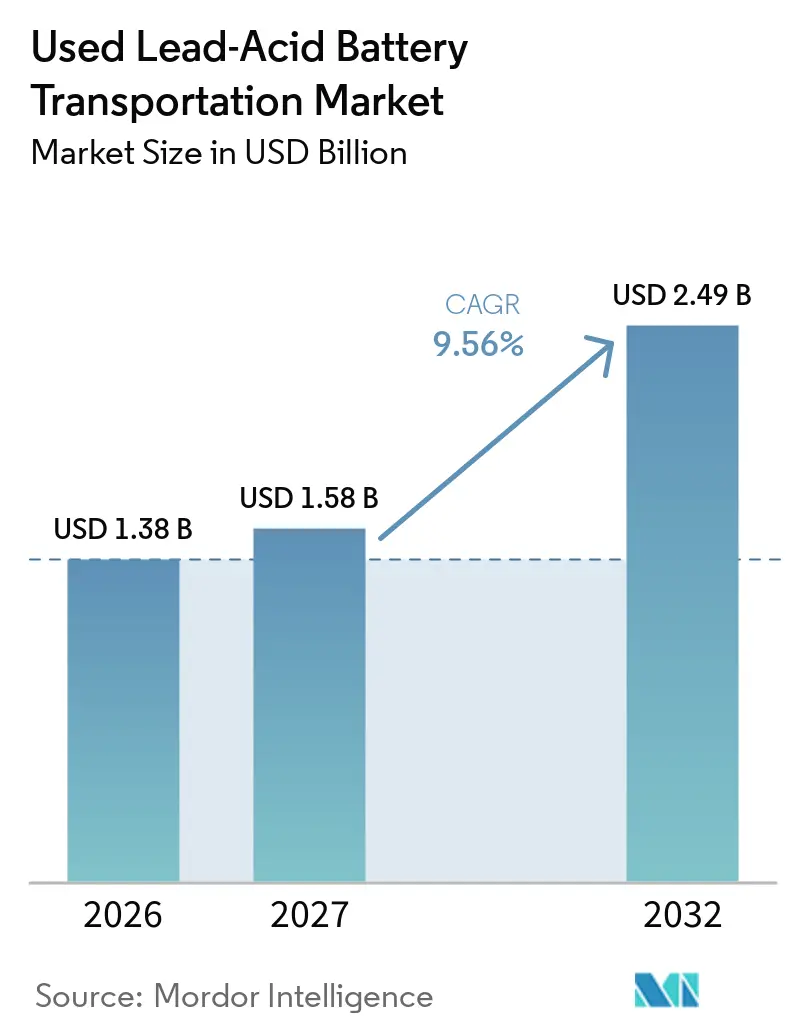
La taille du marché du transport de batteries au plomb usagées est projetée à 1,38 milliard USD en 2026, 1,58 milliard USD en 2027, et devrait atteindre 2,49 milliards USD d'ici 2032, avec un CAGR de 9,56 % de 2027 à 2032. Le marché du transport de batteries au plomb usagées repose sur le déplacement des batteries au plomb usées depuis les points de collecte vers les fonderies de plomb secondaire, dans le respect des réglementations relatives aux matières dangereuses. Les batteries de remplacement issues des véhicules constituent un flux récurrent d'unités retournées, tandis que les systèmes d'alimentation stationnaire génèrent un flux distinct de batteries nécessitant une collecte. Les exigences en matière de responsabilité élargie des producteurs rendent la collecte, le transport, le reporting et la livraison aux installations agréées plus formels dans les principales régions. Le marché du transport de batteries au plomb usagées bénéficie également lorsque les fabricants et les recycleurs considèrent le plomb récupéré comme un intrant de sécurité d'approvisionnement plutôt que comme un simple résultat de gestion des déchets. Cela favorise les transporteurs capables d'assurer une couverture de collecte fiable, un emballage conforme, une documentation traçable et une consolidation efficace.
Principaux enseignements du rapport
- Par mode de transport, les routes représentaient 65,4 % du chiffre d'affaires mondial en 2026, tandis que le transport multimodal devrait croître à un CAGR de 9,9 % jusqu'en 2032.
- Par type de service, le transport et le transport longue distance représentaient 37,6 % du chiffre d'affaires en 2026, tandis que la documentation, la conformité et le suivi devraient croître à un CAGR de 10,6 % jusqu'en 2032.
- Par source, les véhicules particuliers représentaient 43,8 % du volume en 2026, tandis que les énergies renouvelables et les systèmes hors réseau devraient croître à un CAGR de 11,2 % jusqu'en 2032.
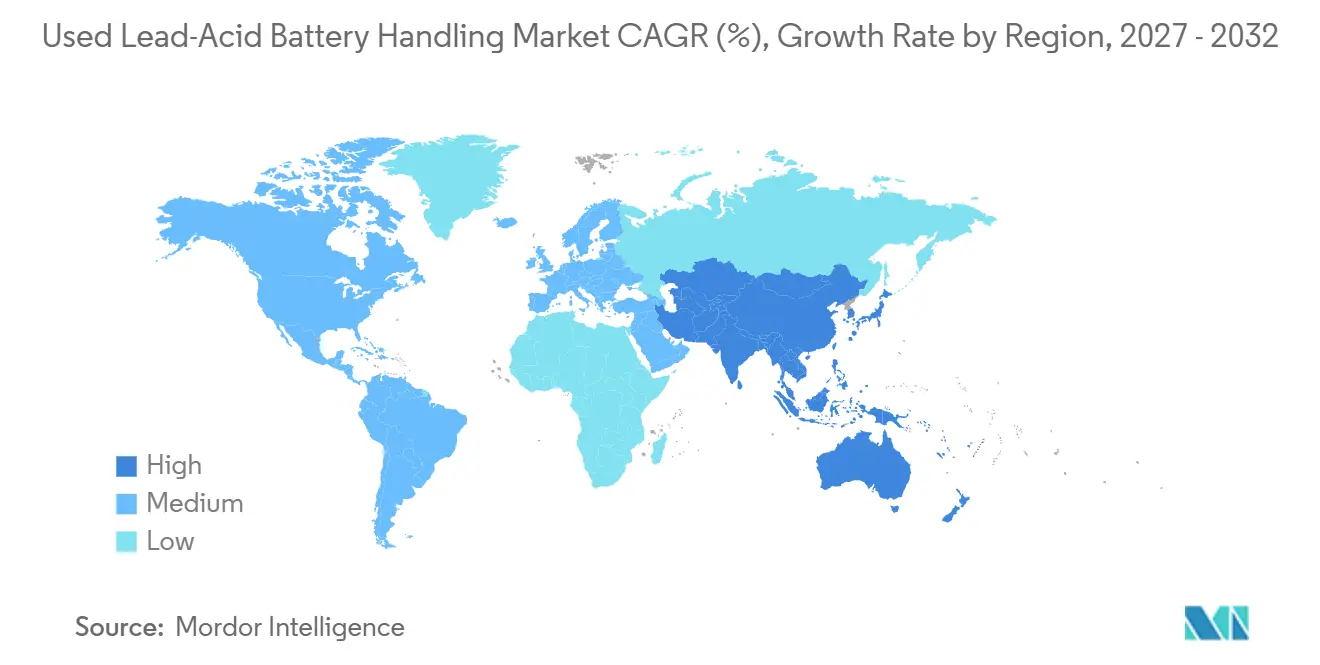
- Par géographie, l'Asie-Pacifique détenait 39,2 % du chiffre d'affaires mondial en 2026 et devrait croître à un CAGR de 9,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Remplacement automobile et renouvellement des batteries de flotte | +2.5% | Mondial, États-Unis, Chine, Inde, Allemagne, Brésil | Court terme (≤ 2 ans) |
| Responsabilité élargie des producteurs et mandats de recyclage en boucle fermée | +2.8% | Mondial, Allemagne, France, États-Unis, Chine, Inde | Moyen terme (2-4 ans) |
| Alimentation de secours et stockage renouvelable distribué | +2.0% | Asie-Pacifique, Moyen-Orient, Afrique, Amérique du Sud | Moyen terme (2-4 ans) |
| Sécurité d'approvisionnement en plomb secondaire et compétitivité des prix | +1.7% | Mondial, Chine, Inde, États-Unis, Allemagne, Brésil | Moyen terme (2-4 ans) |
| Numérisation de la logistique inverse et optimisation de la densité des itinéraires | +1.4% | Amérique du Nord, Europe, Inde, Chine | Moyen terme (2-4 ans) |
| Formalisation des réseaux de collecte informels | +1.9% | Moyen-Orient, Afrique, Asie du Sud, Asie du Sud-Est, Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse du remplacement automobile et du renouvellement des batteries de flotte
Les batteries au plomb ont généralement une durée de vie de 3 à 5 ans, et le parc mondial de véhicules a atteint 1,55 milliard de véhicules en 2025.[1] Ce parc installé offre au marché du transport de batteries au plomb usagées un flux de retour récurrent qui ne dépend pas uniquement des achats de nouveaux véhicules. Les voitures particulières européennes affichaient un âge moyen de 12,5 ans en 2025, ce qui soutient une demande de remplacement régulière même lorsque l'expansion du parc ralentit. Les opérateurs de flotte remplacent les batteries selon des calendriers de maintenance planifiés, ce qui rend leurs volumes de collecte plus faciles à prévoir que les enlèvements auprès des ménages. Cela permet aux transporteurs de planifier les itinéraires, de positionner les conteneurs et de regrouper les chargements avec moins de trajets à vide. Les contrats de collecte auprès des flottes peuvent donc améliorer les marges des transporteurs tout en assurant du volume.
Responsabilité élargie des producteurs et mandats de recyclage en boucle fermée
Le règlement (UE) 2023/1542 exige un taux d'efficacité de recyclage des batteries au plomb de 75 % à partir de décembre 2025 et de 80 % d'ici 2030.[2] Le règlement exige également une récupération du plomb à hauteur de 90 % d'ici 2027, intégrant ainsi la performance du transport dans la chaîne de conformité. Le portail indien recensait 3 664 producteurs et 442 recycleurs, avec des certificats obtenus pour 729 000 tonnes métriques sur un objectif de 1 096 000 tonnes métriques.[3] Cet écart indique que des volumes substantiels de batteries restent en dehors des canaux de transport formels. Le marché du transport de batteries au plomb usagées progresse lorsque les mouvements informels deviennent des services contractuels assortis de registres, de destinations agréées et d'obligations de reporting. Les transporteurs certifiés peuvent utiliser ces exigences pour se différencier sur la base de la conformité documentée plutôt que sur le seul prix.
Croissance de l'alimentation de secours et du stockage renouvelable distribué
Les systèmes d'alimentation de secours, de télécommunications et de stockage distribué génèrent des retours de batteries différents des collectes automobiles conventionnelles. Le Battery Council International a rapporté que la demande nord-américaine de batteries pour alimentations sans interruption (ASI) stationnaires a augmenté de 21 % en 2025, tandis que la demande de stockage stationnaire devrait croître à un CAGR de 4,5 % jusqu'en 2028. L'Agence internationale pour les énergies renouvelables a noté en 2025 que les centres de données adoptent des systèmes ASI interactifs avec le réseau, renforçant l'importance des batteries en fin de vie dans les corridors énergétiques urbains.[4] Ces sites nécessitent souvent des collectes planifiées et des contrôles de manutention rigoureux, car les batteries y sont déployées en batteries de stockage plutôt qu'en unités automobiles individuelles. Les systèmes renouvelables en zones rurales et hors réseau ajoutent des charges dispersées plus difficiles à intégrer dans les réseaux basés sur les concessionnaires. Le marché du transport de batteries au plomb usagées peut desservir ces sites grâce à des itinéraires d'enlèvement par grappes et à des plateformes de consolidation.
Numérisation de la logistique inverse et optimisation de la densité des itinéraires
La Chine a lancé en juin 2025 un projet pilote permettant aux entreprises qualifiées d'utiliser des manifestes électroniques pour certains transferts interprovincaux de batteries au plomb usagées. Le Conseil d'État a également élargi en 2025 les exigences de suivi numérique pour les déchets dangereux dans les activités de production, de transfert et d'élimination. Les manifestes numériques peuvent réduire les délais administratifs tout en offrant une chaîne de traçabilité plus claire. Cela est particulièrement important lorsque le transport implique plusieurs points de collecte, juridictions ou sites de traitement. Des recherches sur les réseaux de collecte de déchets triés ont montré que les modèles de localisation-routage à deux niveaux peuvent réduire les besoins en flotte et améliorer l'utilisation des capacités. Les transporteurs qui prennent en charge des données standardisées et prêtes pour l'audit peuvent plus facilement collaborer avec des producteurs opérant dans le cadre de systèmes formels de reprise.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conformité aux matières dangereuses et coût d'emballage | -1.8% | Mondial, États-Unis, Canada, Allemagne, Australie | Moyen terme (2-4 ans) |
| Collecte fragmentée et infrastructure de recyclage inégale | -1.5% | Inde, Indonésie, Ghana, Brésil, Afrique du Sud | Long terme (≥ 4 ans) |
| Mauvaise classification des chimies de batteries aux points de collecte | -1.2% | Mondial, notamment les corridors de collecte à chimies mixtes | Moyen terme (2-4 ans) |
| Complexité de la documentation et des approbations transfrontalières | -0.8% | Europe, Amérique du Nord, Chine et autres corridors transfrontaliers | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Conformité aux matières dangereuses et coût d'emballage
Les batteries au plomb humides se voient généralement attribuer le statut UN2794 Classe 8, ce qui exige un emballage certifié, du personnel formé, une documentation d'urgence et des contrôles de transport. Le marché du transport de batteries au plomb usagées est soumis à des exigences qui font monter les coûts d'expédition au-dessus du fret ordinaire, car les équipements et les documents sont spécifiques aux matières dangereuses. La Pipeline and Hazardous Materials Safety Administration (PHMSA) a confirmé dans son interprétation de 2025 que les batteries humides destinées au recyclage peuvent toujours répondre à la définition de matière dangereuse dans le cadre des programmes de déchets universels. La Commission européenne a mis à jour les codes de déchets liés aux batteries en mars 2025, ajoutant de nouvelles classifications dangereuses pour plusieurs chimies de batteries. Les petits générateurs et les collecteurs ruraux supportent les coûts fixes les plus élevés par expédition, car ils ne peuvent pas répartir les coûts de véhicules certifiés et de documentation sur de grandes charges. Les transporteurs peuvent remédier à cette contrainte grâce à des dossiers de documentation standardisés, des conducteurs formés disponibles sur appel et des kits de confinement préapprouvés.
Collecte fragmentée et infrastructure de recyclage inégale
La densité des itinéraires sur le marché du transport de batteries au plomb usagées est limitée lorsque les sites de génération de batteries sont éloignés des fonderies agréées et des sites de consolidation. L'écart en Inde entre les 729 000 tonnes métriques de certificats de responsabilité élargie des producteurs (REP) obtenus et l'objectif de 1 096 000 tonnes métriques illustre l'ampleur des matériaux qui ne sont pas encore entrés dans des canaux pleinement conformes. Les opérateurs informels peuvent collecter des batteries dispersées à un coût apparent plus faible, car ils ne supportent pas toujours la même charge de conformité. Les transporteurs conformes doivent regrouper les petites charges avant que le transport longue distance ne devienne économique. Cela nécessite des plateformes, des conteneurs, du personnel formé et une capacité d'acheminement fiable avant qu'un itinéraire puisse atteindre une utilisation stable. La formalisation dans les régions émergentes dépendra donc autant de l'infrastructure de collecte que des réglementations.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de transport :
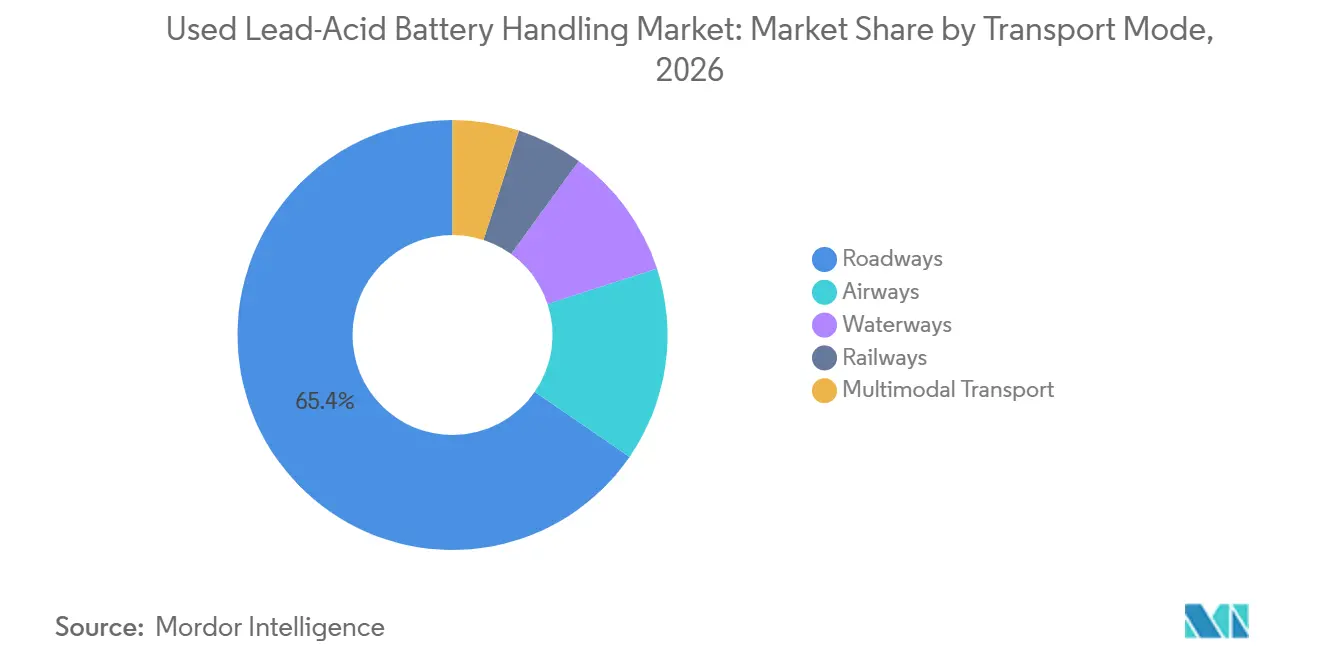
les routes conservent le rôle le plus important tandis que les corridors multimodaux se développentLes routes représentent 65,4 % du chiffre d'affaires mondial en 2026. Le transport routier atteint les concessionnaires automobiles, les sites de télécommunications, les générateurs industriels et d'autres points de collecte dispersés sans nécessiter d'infrastructure ferroviaire fixe ou portuaire. Il est également adapté aux enlèvements de premier kilomètre, où les petites charges irrégulières nécessitent une planification flexible. Cette flexibilité opérationnelle permet aux transporteurs routiers de soutenir des itinéraires de collecte dans les zones suburbaines, rurales et industrielles. Le transport routier reste particulièrement important lorsqu'un transporteur doit fournir un emballage certifié et gérer la collecte directement. La taille du marché du transport de batteries au plomb usagées liée aux routes reste soutenue par la large distribution des batteries de remplacement.
Les voies ferrées et les voies navigables servent aux transferts en vrac entre les plateformes de collecte établies et les fonderies, notamment lorsque les volumes d'expédition justifient une infrastructure de manutention dédiée. L'Allemagne, la Chine et l'Inde offrent des exemples de corridors où des volumes élevés peuvent soutenir des embranchements ferroviaires ou des connexions par barge. Le transport aérien joue un rôle limité mais nécessaire pour les expéditions d'urgence, à haute valeur ajoutée et vers les îles, sous réserve de règles restrictives en matière d'emballage et de poids. Le transport multimodal devrait croître à un CAGR de 9,9 % jusqu'en 2032, le taux le plus élevé parmi les modes de transport. Les grands recycleurs peuvent réduire leur dépendance au tout-routier en acheminant des charges de batteries consolidées par voie ferrée ou fluviale sur les longs trajets. Ce modèle devient plus utile lorsque l'itinéraire dispose d'un volume suffisant pour couvrir les coûts de transfert, de stockage et de coordination.

Par type de service :
la conformité et le suivi deviennent une offre de service distincteLe transport et le transport longue distance représentaient 37,6 % du chiffre d'affaires des services en 2026. Ce service intègre le coût du carburant, des conducteurs, des véhicules certifiés et du déplacement le plus long entre les plateformes et les installations de traitement. La collecte et l'enlèvement constituent la première étape d'agrégation et déterminent la qualité de l'intake du réseau de transport. L'emballage et la conteneurisation sont de plus en plus fournis avec la collecte, ce qui limite leur chiffre d'affaires en tant que service autonome. Le stockage temporaire et la consolidation permettent de convertir les petits enlèvements en charges viables pour le transport longue distance. Le marché du transport de batteries au plomb usagées a besoin de cette fonction intermédiaire, car les batteries dispersées ne peuvent pas toujours être acheminées directement vers une fonderie.
La documentation, la conformité et le suivi devraient croître à un CAGR de 10,6 % jusqu'en 2032. Pour le marché du transport de batteries au plomb usagées, cela reflète des exigences plus strictes en matière de manifestes, de reporting et de chaîne de traçabilité dans toutes les régions. La tenue de registres électroniques offre aux producteurs et aux recycleurs de batteries un moyen de démontrer que les déchets ont atteint des installations de traitement agréées. Elle facilite également la préparation des audits lorsqu'un programme de responsabilité élargie des producteurs (REP) exige des preuves de collecte et de récupération. Le service peut générer une valeur plus élevée lorsque le transporteur intègre la pesée, les registres d'enlèvement et la documentation de transfert en un seul processus. Pour les transporteurs, la capacité de conformité devient un service commercial plutôt qu'un simple coût fixe obligatoire.
Par source :
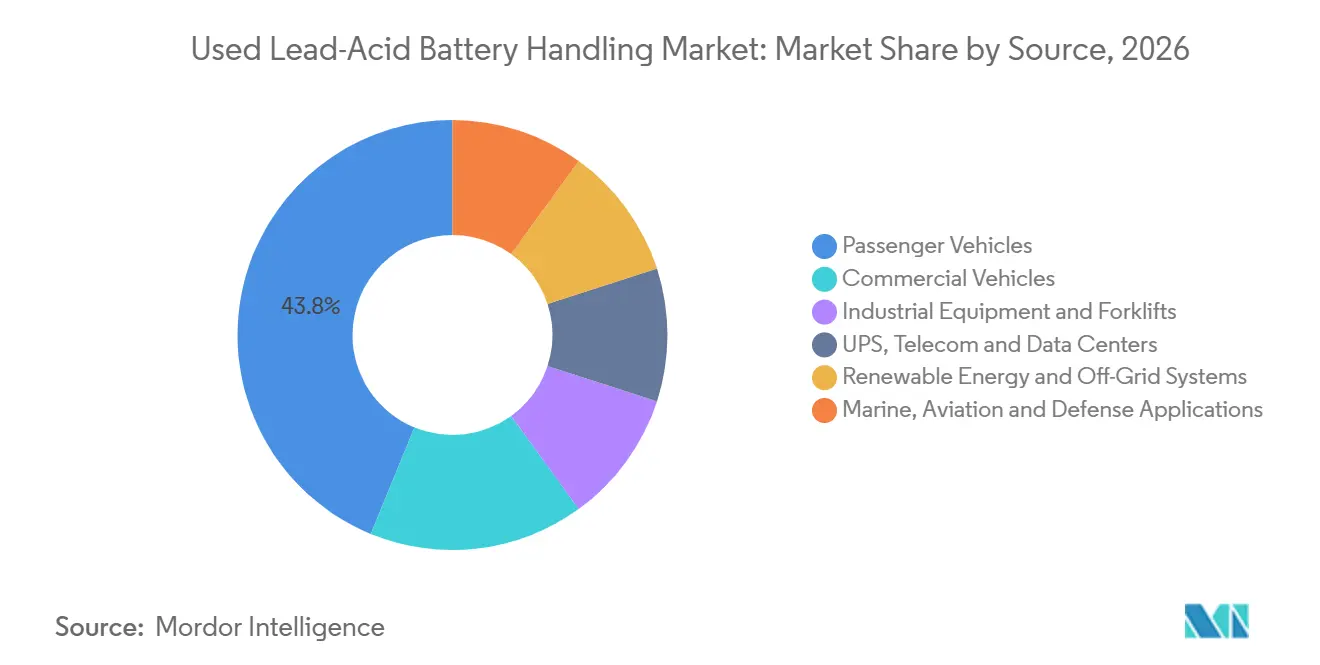
les véhicules particuliers assurent le volume tandis que les systèmes hors réseau croissent plus viteLes véhicules particuliers représentaient 43,8 % du volume source en 2026. Au sein du marché du transport de batteries au plomb usagées, ce segment s'appuie sur un parc mondial de 1,55 milliard d'unités et des batteries généralement remplacées tous les 3 à 5 ans. Cela produit un flux prévisible de batteries retournées pour les systèmes de collecte chez les concessionnaires et les ateliers. Les véhicules commerciaux contribuent avec moins d'unités mais une masse de batteries plus élevée, ce qui rend les contrats de flotte précieux pour l'utilisation des camions. Les équipements industriels et les chariots élévateurs constituent également des sources concentrées de batteries dans les entrepôts, les usines et les sites de distribution. Le marché du transport de batteries au plomb usagées bénéficie lorsque ces sites peuvent être desservis par des itinéraires récurrents et planifiés.
Les batteries pour ASI, télécommunications et centres de données sont liées à l'expansion de l'infrastructure numérique et d'alimentation de secours. Le Battery Council International a enregistré une croissance de 21 % de la demande d'ASI en 2025, ce qui soutient un flux de retour futur plus important provenant des installations stationnaires. Les énergies renouvelables et les systèmes hors réseau devraient croître à un CAGR de 11,2 % jusqu'en 2032, la catégorie source la plus rapide. Ces systèmes sont courants dans l'Inde rurale, en Afrique subsaharienne et dans les économies insulaires où les batteries au plomb restent une option de stockage à moindre coût initial. Les applications marines, aéronautiques et de défense restent plus limitées mais nécessitent un contrôle étroit de la chaîne de traçabilité. Leurs besoins de manutention spécialisés peuvent soutenir des services de transport à plus haute valeur ajoutée.
Analyse géographique
Marché du transport de batteries au plomb usagées en Amérique du Nord
L'Amérique du Nord occupe une position mature fondée sur une capacité de recyclage établie, des taux de collecte élevés et des exigences de transport détaillées. L'interprétation de la PHMSA de 2025 a précisé que les batteries humides destinées au recyclage ne sont pas automatiquement exemptées des obligations relatives aux matières dangereuses. Cela renforce le rôle des opérateurs certifiés capables de gérer l'emballage, les manifestes et les procédures d'urgence. Le Canada applique sa norme TP 14850 aux petits moyens de confinement utilisés pour le transport de batteries par route et par voie ferrée. L'activité croissante de plomb secondaire au Mexique ajoute une demande de collecte formelle, bien que les petites villes disposent d'une infrastructure de collecte moins développée qu'aux États-Unis.
Marché du transport de batteries au plomb usagées en Europe et en Amérique du Sud
L'Amérique du Sud présente une opportunité de formalisation significative, car les parcs de véhicules se développent tandis que les systèmes de responsabilité élargie des producteurs sont encore en cours d'élaboration. Le Brésil, l'Argentine et le Chili ont le potentiel de développer des itinéraires de batteries dangereuses plus structurés là où la collecte informelle reste importante. Le marché du transport de batteries au plomb usagées peut croître lorsque les prestataires utilisent des plateformes pour regrouper les charges avant le transport longue distance. L'Europe est la géographie la plus réglementée, avec le règlement européen sur les batteries fixant des objectifs clairs et des obligations de reporting. L'acte délégué de la Commission européenne de juillet 2025 a établi une méthode harmonisée pour calculer l'efficacité du recyclage. La Commission a confirmé en septembre 2026 que les objectifs de recyclage restaient appropriés et ne seraient pas révisés. L'Allemagne, la France et le Royaume-Uni disposent de réseaux certifiés ADR (Accord européen relatif au transport international des marchandises dangereuses par route), tandis que le parc vieillissant de la Pologne offre un potentiel de collecte supplémentaire.
Marché du transport de batteries au plomb usagées en Asie-Pacifique et au Moyen-Orient et Afrique
L'Asie-Pacifique a dominé le marché du transport de batteries au plomb usagées avec une part de 39,2 % en 2026 et affiche le taux de croissance régional projeté le plus élevé de 9,8 % jusqu'en 2032. Sa demande est soutenue par les réformes de transfert en Chine, le système formel de responsabilité élargie des producteurs en Inde et la croissance plus large de l'utilisation des batteries pour véhicules et stationnaires. L'Afrique et le Moyen-Orient se développent également grâce aux besoins en alimentation de secours pour les télécommunications, à l'activité de construction et à un alignement plus étroit sur les pratiques de transport de la Convention de Bâle. L'engagement du Nigeria lors de la conférence de mars 2025 en faveur de pratiques de collecte renforcées et de normes harmonisées illustre la direction du développement des politiques. Le Moyen-Orient ajoute une demande de collecte formelle grâce aux parcs de véhicules et aux grands déploiements d'alimentations sans interruption (ASI) en Arabie saoudite et aux Émirats arabes unis. L'agrégation par plateforme est mieux adaptée que l'enlèvement direct lorsque les points de collecte sont éloignés et que les volumes d'expédition sont faibles.
Paysage concurrentiel
Le marché du transport de batteries au plomb usagées est fragmenté, avec des recycleurs intégrés, des transporteurs spécialisés en batteries, des opérateurs régionaux de déchets dangereux et des prestataires logistiques tiers desservant des itinéraires qui se chevauchent. Les recycleurs intégrés tels que Clarios, Ecobat et Gravita India utilisent des réseaux logistiques captifs pour sécuriser les matières premières destinées à leurs installations de traitement. Les prestataires spécialisés tels que Cirba Solutions et Battery Solutions fournissent des services de flotte, de certification, de collecte et de documentation à plusieurs clients recycleurs. Les prestataires logistiques diversifiés tels que DHL Supply Chain développent des capacités de stockage spécifiques aux batteries et de transport de marchandises dangereuses sur des réseaux plus larges. Le défi d'échelle sur le marché du transport de batteries au plomb usagées ne réside pas simplement dans l'obtention de véhicules conformes, car la densité des itinéraires, les opérateurs formés et les retours réguliers de chargements déterminent si un opérateur peut maintenir ses coûts. Les petits opérateurs peuvent faire face à une économie fragile lorsque les volumes de collecte sont dispersés ou que l'état des batteries n'est pas identifié avant l'enlèvement.
Les recycleurs intégrés sur le marché du transport de batteries au plomb usagées renforcent leur contrôle des flux en amont pour améliorer l'accès au plomb et au polypropylène récupérés. Clarios a finalisé l'acquisition de 3 installations Ecobat en Allemagne et en Autriche en mai 2026, élargissant sa capacité de récupération interne et renforçant sa chaîne d'approvisionnement européenne en boucle fermée. Clarios a également annoncé en novembre 2025 des plans visant à ajouter jusqu'à 400 000 tonnes métriques de capacité de recyclage aux États-Unis grâce à la remise en service d'une installation, à une nouvelle usine et à des mises à niveau en matière d'automatisation. DHL Supply Chain a posé la première pierre d'un Centre logistique européen pour batteries de 17 000 mètres carrés à Holtum, aux Pays-Bas, en mai 2026. Ces actions montrent que le transport, le stockage, les diagnostics et la préparation au recyclage sont de plus en plus étroitement liés dans les opérations liées aux batteries.
La technologie peut différencier les entreprises sur le marché du transport de batteries au plomb usagées lorsque les producteurs ont besoin de preuves que les batteries restent sous une garde conforme. Les mouvements suivis par GPS, les équipements de transport certifiés, les contrôles d'état et les registres numériques intégrés réduisent le risque de contestation lors d'un transfert. La mauvaise classification des chimies peut être coûteuse, car une cellule lithium-ion entrant dans une charge de batteries au plomb peut modifier les exigences de manutention et entraîner des reprises ou des expéditions refusées. Les transporteurs qui identifient le type et l'état des batteries sur une plateforme peuvent réduire ce risque avant que les charges n'entrent dans le transport longue distance. Les services de conformité transfrontalière, la gestion des collectes à chimies mixtes et la logistique inverse à faibles émissions restent des domaines où les prestataires peuvent apporter de la valeur. Le secteur du transport de batteries au plomb usagées offre de la place pour des prestataires spécialisés, mais la densité des itinéraires et les systèmes de conformité restent plus importants que la simple capacité de transport.
Leaders du secteur du transport de batteries au plomb usagées
-
DHL Supply Chain
-
Kuehne + Nagel International AG
-
DB Schenker
-
DSV A/S
-
CEVA Logistics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du transport de batteries au plomb usagées Entreprises couvertes dans ce rapport
- Amara Raja Energy & Mobility Limited
- Aqua Metals, Inc.
- Battery Solutions, LLC
- Call2Recycle, Inc.
- Campine NV
- Cirba Solutions, Inc.
- Clarios, LLC
- East Penn Manufacturing Co.
- Eco Recycling Limited
- Ecobat, LLC
- EnerSys
- Enva Group Limited
- Exide Industries Limited
- Exide Technologies, LLC
- Gopher Resource, LLC
- Gravita India Limited
- Moore Recycling Associates, Inc.
- Terrapure BR Ltd.
- The Doe Run Resources Corporation
- Umicore SA
Développements industriels récents dans Marché du transport de batteries au plomb usagées
- Mai 2026 : Clarios a finalisé l'acquisition de trois installations de recyclage de batteries Ecobat à Freiberg et Braubach, en Allemagne, et à Arnoldstein, en Autriche, après l'obtention de toutes les approbations réglementaires. L'opération élargit considérablement la capacité de récupération interne du plomb et du polypropylène de Clarios et renforce sa chaîne d'approvisionnement européenne en boucle fermée.
- Mai 2026 : DHL Supply Chain a posé la première pierre d'un Centre logistique européen pour batteries à Holtum, aux Pays-Bas, soit 17 000 m² d'espace de stockage et de services spécialisés colocalisé avec son campus automobile de Holtum, offrant un stockage conforme des batteries, des diagnostics, une logistique inverse et une préparation au recyclage sous un même toit.
- Janvier 2026 : Gravita India a lancé une usine de recyclage de batteries lithium-ion d'une capacité de 6 000 tonnes métriques par an (MTPA) à Mundra, Gujarat, financée par des fonds propres (14 crore INR), diversifiant ainsi sa base de recyclage au-delà des batteries au plomb tout en maintenant son réseau principal de collecte de batteries au plomb usagées (ULAB) de 1 500 points de contact à travers l'Inde.
- Novembre 2025 : Clarios a annoncé des plans visant à ajouter jusqu'à 400 000 tonnes métriques de capacité de recyclage de batteries supplémentaire aux États-Unis, comprenant la remise en service accélérée de son installation de Florence, en Caroline du Sud, une nouvelle usine greenfield de pointe aux États-Unis, et des mises à niveau en intelligence artificielle et en automatisation dans ses installations nord-américaines existantes.
Périmètre du rapport mondial sur le marché du transport de batteries au plomb usagées
Le transport de batteries au plomb usagées désigne le déplacement réglementé, le chargement et le transit des batteries au plomb usées ou en fin de vie (ULAB) depuis les points de collecte, les ateliers ou les installations de stockage vers les usines de recyclage, de fusion ou d'élimination agréées.
Le marché mondial du transport de batteries au plomb usagées est segmenté par mode de transport, type de service, source et géographie. Par mode de transport, le marché est segmenté en routes, voies aériennes, voies navigables, voies ferrées et transport multimodal. Par type de service, le marché est segmenté en collecte et enlèvement, emballage et conteneurisation, stockage temporaire et consolidation, transport et transport longue distance, et documentation, conformité et suivi. Par source, le marché est segmenté en véhicules particuliers, véhicules commerciaux, équipements industriels et chariots élévateurs, ASI, télécommunications et centres de données, énergies renouvelables et systèmes hors réseau, et applications marines, aéronautiques et de défense. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial du transport de batteries au plomb usagées dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Routes |
| Voies aériennes |
| Voies navigables |
| Voies ferrées |
| Transport multimodal |
| Collecte et enlèvement |
| Emballage et conteneurisation |
| Stockage temporaire et consolidation |
| Transport et transport longue distance |
| Documentation, conformité et suivi |
| Véhicules particuliers |
| Véhicules commerciaux |
| Équipements industriels et chariots élévateurs |
| ASI, télécommunications et centres de données |
| Énergies renouvelables et systèmes hors réseau |
| Applications marines, aéronautiques et de défense |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par mode de transport | Routes | |
| Voies aériennes | ||
| Voies navigables | ||
| Voies ferrées | ||
| Transport multimodal | ||
| Par type de service | Collecte et enlèvement | |
| Emballage et conteneurisation | ||
| Stockage temporaire et consolidation | ||
| Transport et transport longue distance | ||
| Documentation, conformité et suivi | ||
| Par source | Véhicules particuliers | |
| Véhicules commerciaux | ||
| Équipements industriels et chariots élévateurs | ||
| ASI, télécommunications et centres de données | ||
| Énergies renouvelables et systèmes hors réseau | ||
| Applications marines, aéronautiques et de défense | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché du transport de batteries au plomb usagées ?
Le marché du transport de batteries au plomb usagées devrait progresser de 1,58 milliard USD en 2027 à 2,49 milliards USD d'ici 2032, à un CAGR de 9,56 %.
Quel mode de transport gère la plus grande part des mouvements de batteries au plomb usagées ?
Les routes représentaient 65,4 % du chiffre d'affaires en 2026, car elles peuvent atteindre des points de collecte dispersés et prendre en charge des calendriers d'enlèvement flexibles. Elles permettent également les collectes de premier kilomètre sans connexions ferroviaires ou portuaires fixes pour la plupart des réseaux de collecte.
Pourquoi la conformité est-elle importante pour le transport de batteries au plomb usagées ?
Les batteries au plomb humides nécessitent des contrôles pour matières dangereuses, une documentation, du personnel formé et un emballage adapté conformément aux règles de transport applicables. Le marché du transport de batteries au plomb usagées dépend de ces contrôles pour protéger les manutentionnaires et démontrer une garde conforme.
Quelle catégorie source connaît la croissance la plus rapide pour les batteries au plomb retournées ?
Les énergies renouvelables et les systèmes hors réseau devraient croître à un CAGR de 11,2 % jusqu'en 2032, car les installations de stockage distribué génèrent des retours dispersés.
Quelle région est en tête du transport de batteries au plomb usagées ?
L'Asie-Pacifique détenait 39,2 % en 2026 et devrait enregistrer le CAGR régional le plus rapide de 9,8 % jusqu'en 2032.
Quels services créent de la valeur au-delà de la collecte et du transport longue distance ?
La documentation, la conformité et le suivi devraient croître à un CAGR de 10,6 % jusqu'en 2032, car les producteurs ont besoin de registres de chaîne de traçabilité auditables. Le marché du transport de batteries au plomb usagées s'appuie sur ces registres lorsque les producteurs doivent documenter les résultats de traitement.