
尿道拡張器市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 308.26 百万米ドル |
| 市場規模 (2032) | 408.84 百万米ドル |
| 成長率 (2027 - 2032) | 5.81 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる尿道拡張器市場分析
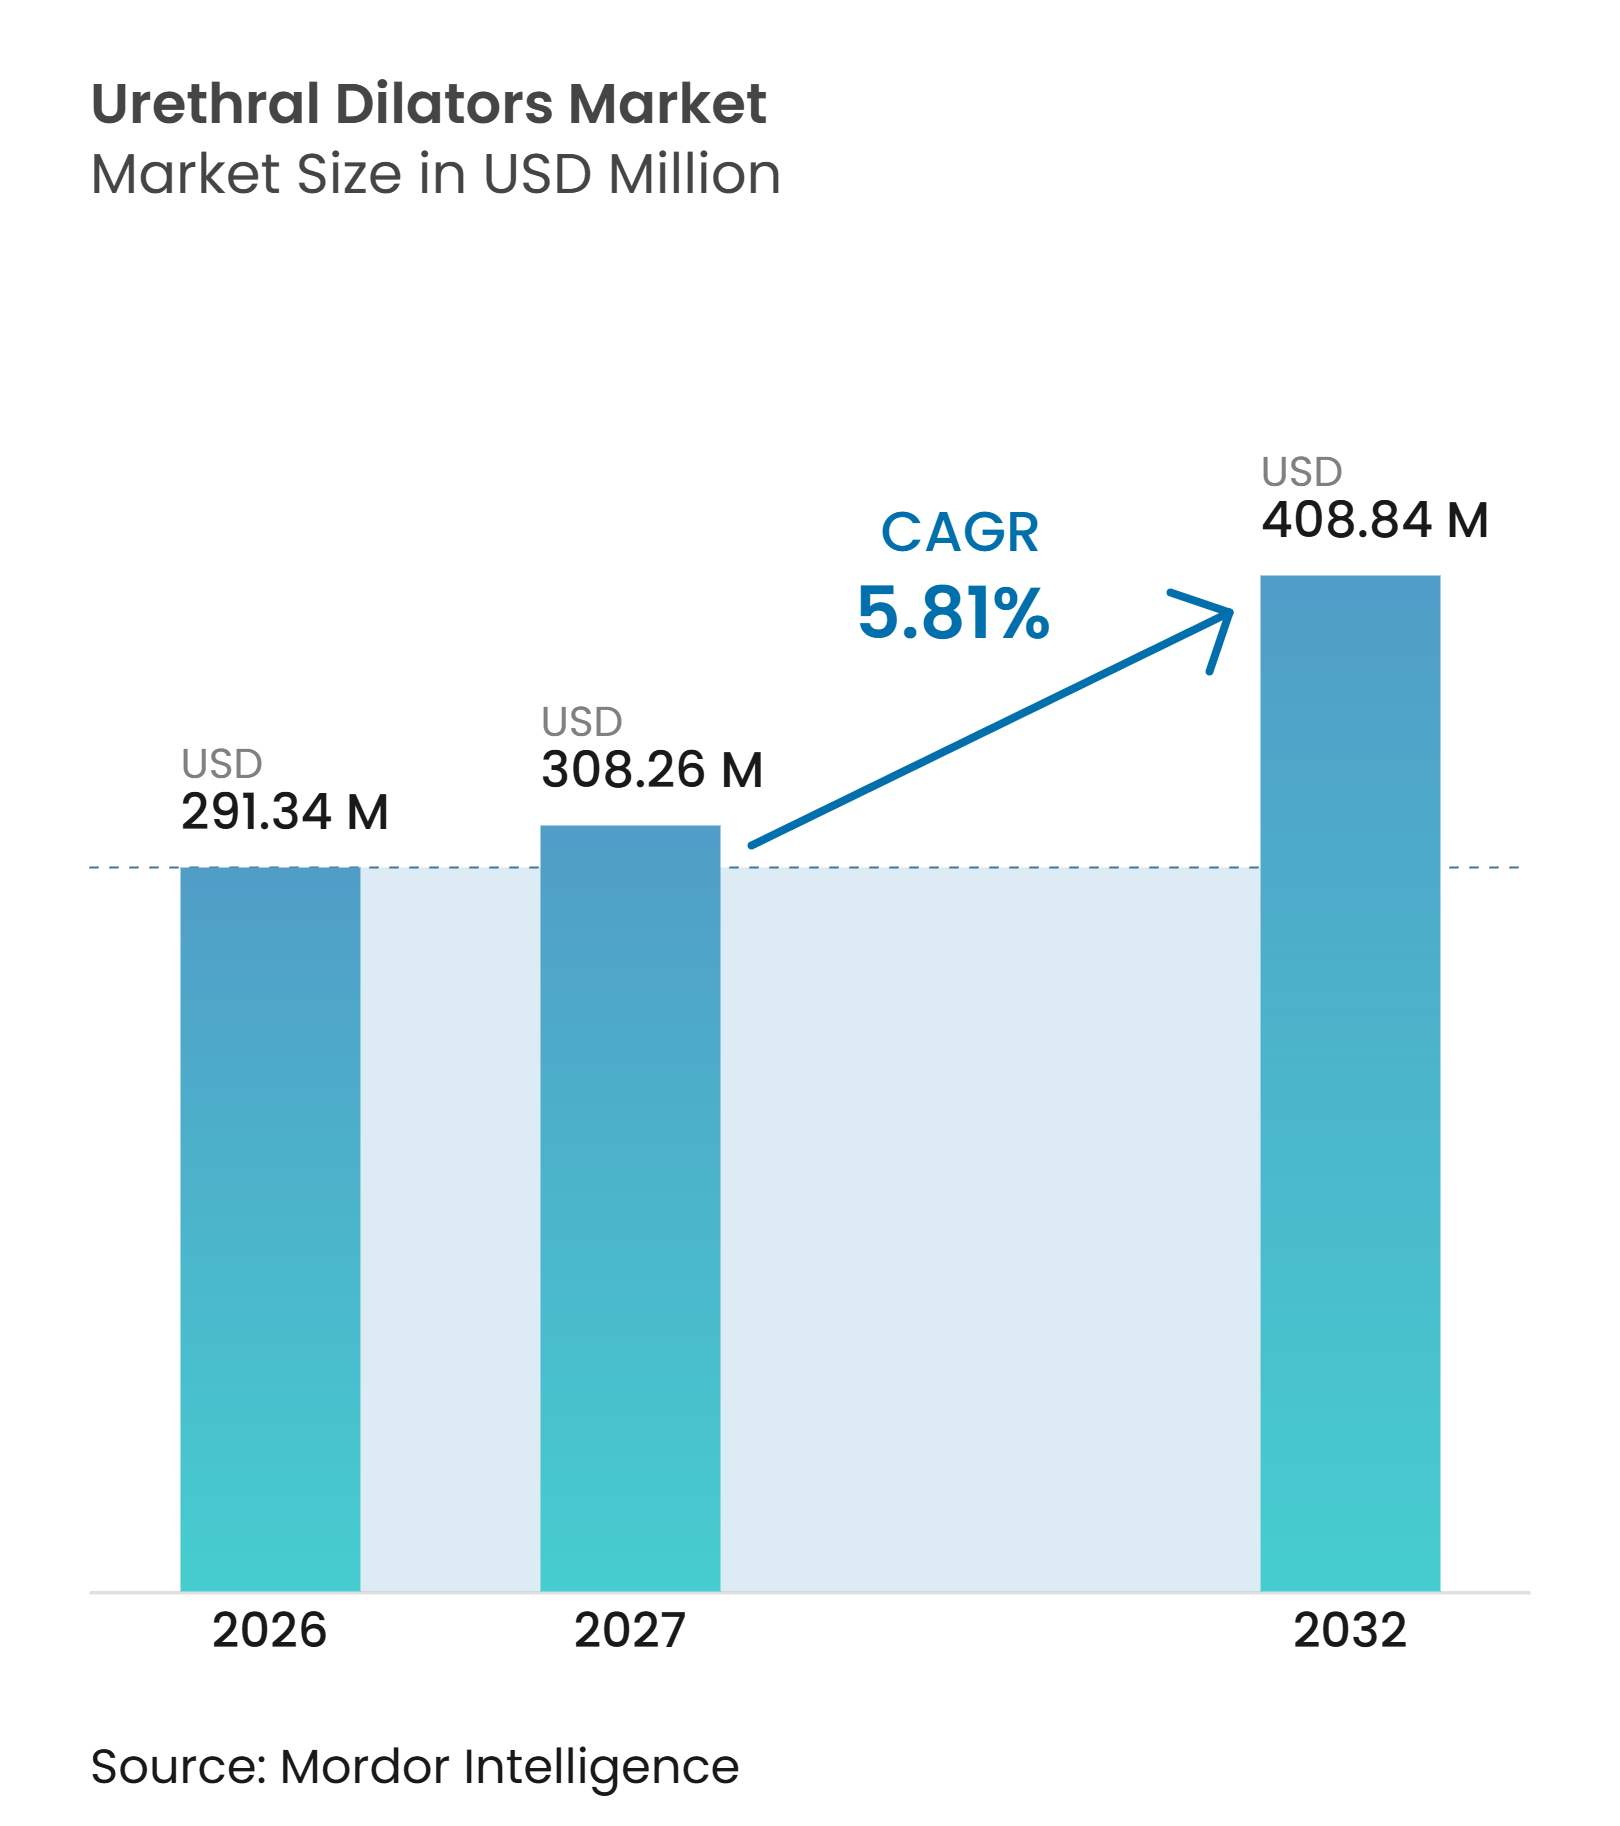
尿道拡張器市場規模は、2026年の2億9,134万米ドルから2027年には3億826万米ドルに成長し、2027年から2032年にかけて5.81%のCAGRで2032年までに4億884万米ドルに達すると予測されています。
尿道拡張器市場は、従来のリジッド型および逐次拡張器が処置件数を支え続ける中、より高付加価値なバルーンシステムへと移行しています。薬剤コーティングバルーンは、機械的拡張と局所薬剤デリバリーを組み合わせることで、再発性狭窄に対する臨床的受容が高まっています。この移行は収益成長を支えますが、先進システムを導入できる施設では低価格の再使用可能製品の役割が縮小しています。カテーテル使用の増加、内視鏡的介入、および高齢男性人口の増加が、尿道拡張器市場における処置需要を引き続き支えています。尿道形成術は、内視鏡的治療が失敗した後の重要な代替手段であり続けており、選択された患者における反復拡張処置を減少させる可能性があります。
主要レポートのポイント
- 製品タイプ別では、バルーン拡張器が2026年の尿道拡張器市場シェアの31.9%を占め、油圧式尿道拡張器は2032年までに7.6%のCAGRで成長すると予測されています。
- 使用形態別では、使い捨て器具が2026年の尿道拡張器市場規模の63.0%を占め、2032年までに7.8%のCAGRで成長すると予測されています。
- 適用別では、再発性尿道狭窄が2026年に33.9%の収益シェアを占め、腎結石除去および腎瘻造設術トラクト拡張は2032年までに9.0%のCAGRで拡大すると予測されています。
- エンドユーザー別では、病院が2026年に42.8%の収益シェアを占め、在宅ケア施設は2032年までに8.9%のCAGRで拡大すると予測されています。
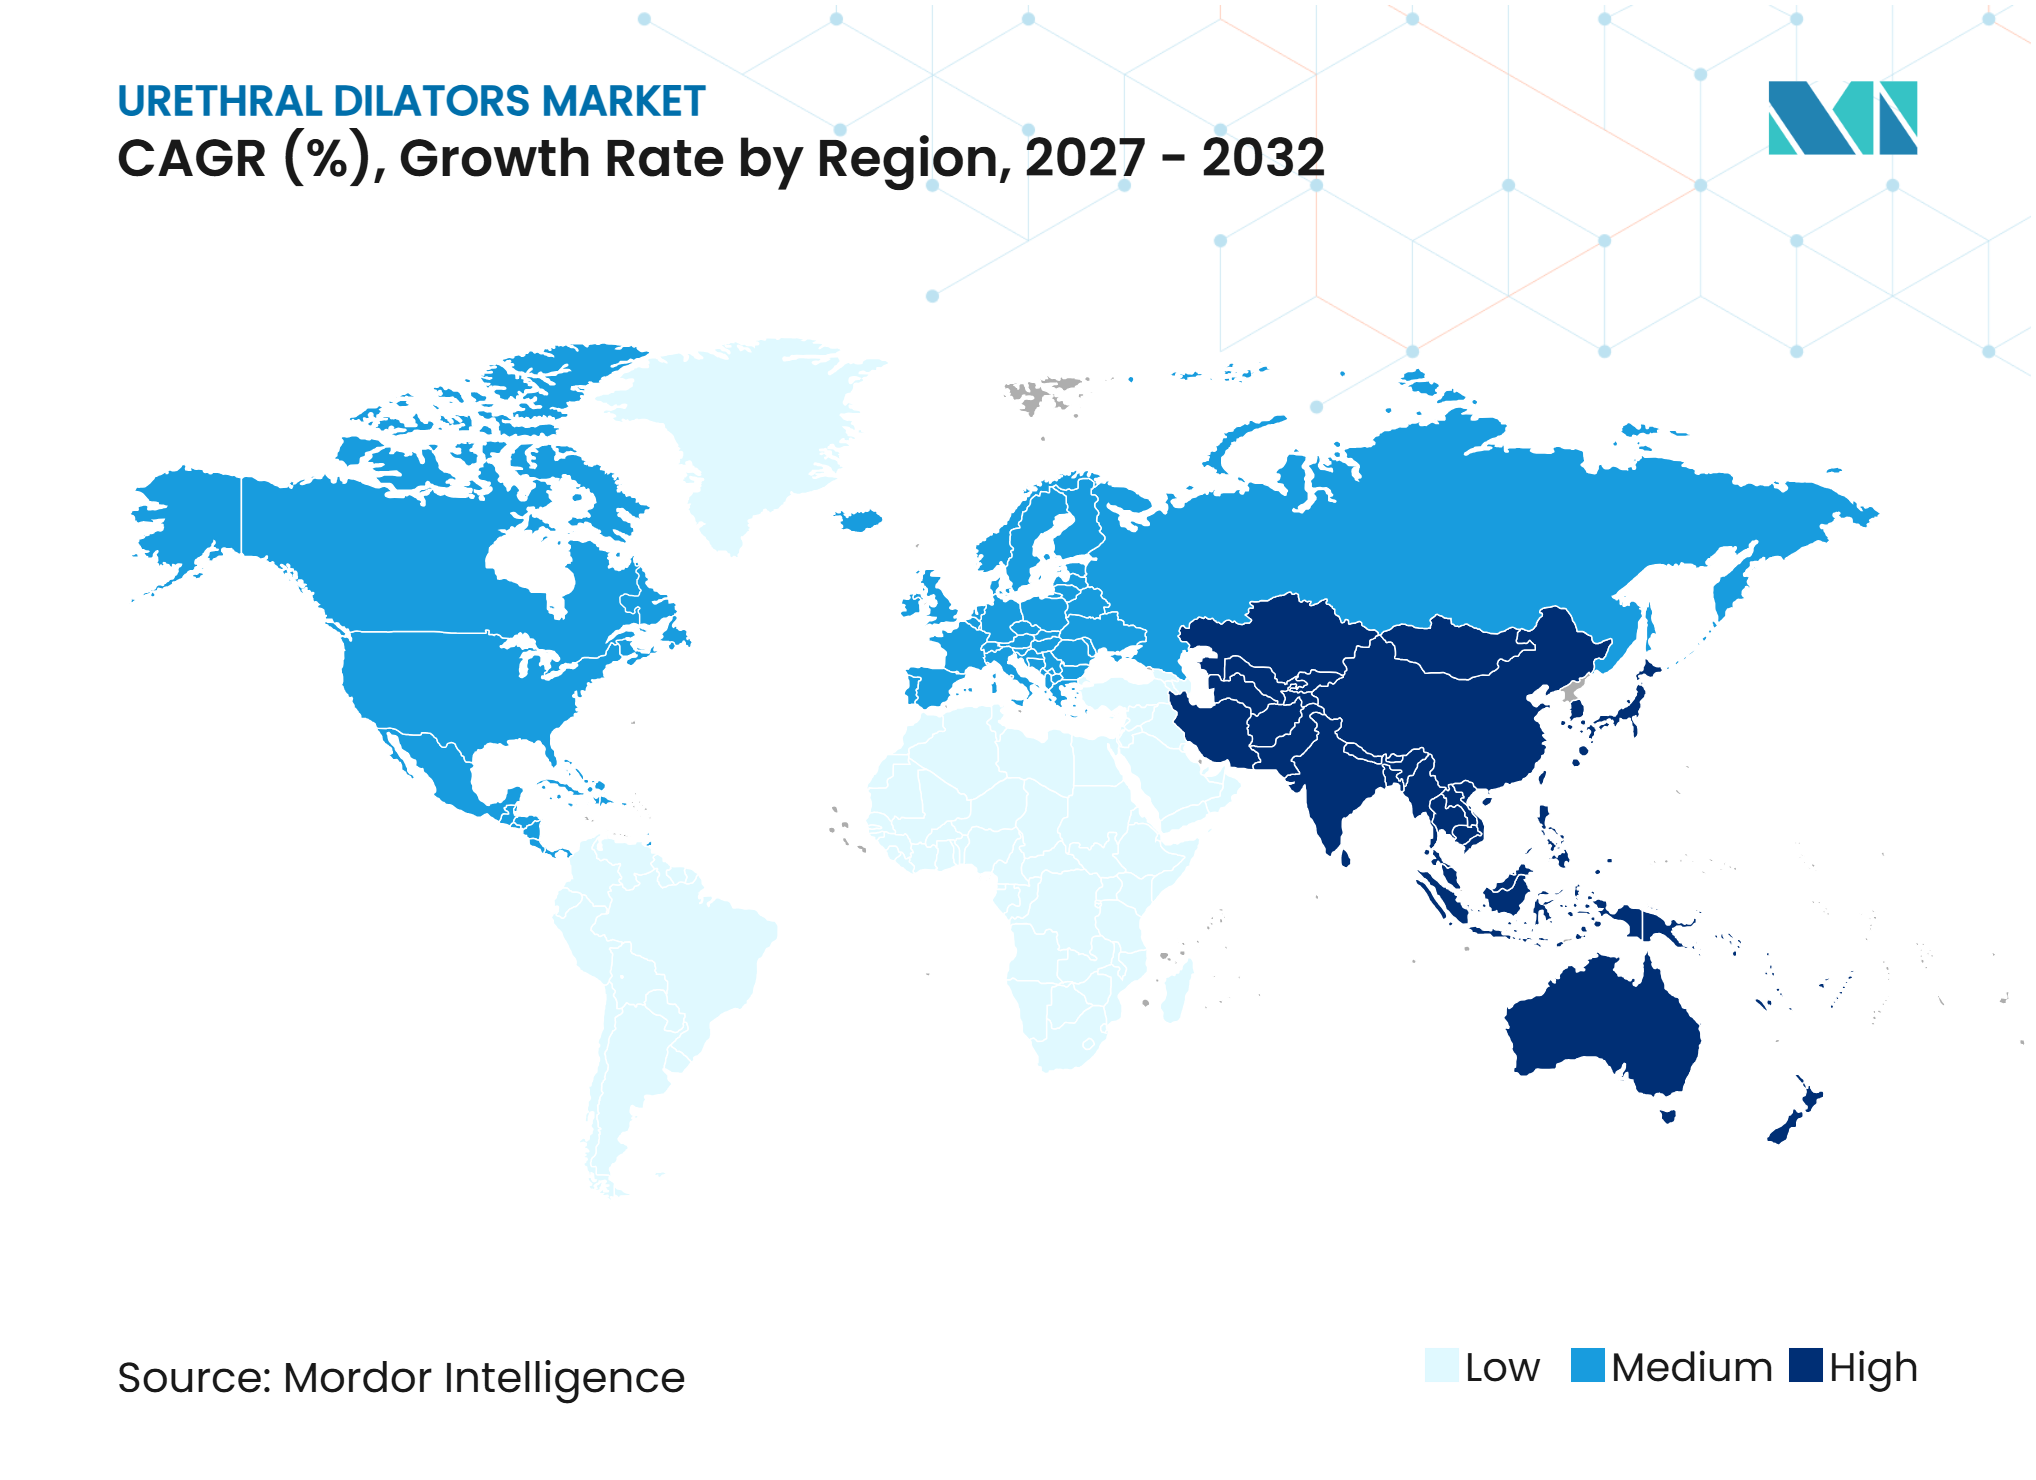
- 地域別では、北米が2026年に42.8%の収益シェアを占め、アジア太平洋は2032年までに6.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 尿道狭窄および尿路閉塞の有病率の上昇 | +1.80% | 北米および南アジアで高い強度を持つグローバル | 短期(2年以内) |
| 視覚的制御および低侵襲拡張への移行 | +1.30% | 北米および西欧、アジア太平洋への波及 | 中期(2〜4年) |
| 再発性狭窄に対する薬剤コーティングバルーン治療の拡大 | +1.40% | 北米および欧州、オーストラリア、ニュージーランド、日本での早期採用 | 中期(2〜4年) |
| 高齢男性人口とカテーテル関連狭窄 | +1.00% | 日本、ドイツ、イタリア、米国に集中したグローバル | 長期(4年以上) |
| 先進的拡張デバイスに対する国家償還経路 | +0.60% | 英国、米国、および拡大する欧州市場 | 中期(2〜4年) |
| 在宅および外来使用のための処置特化型設計改善 | +0.40% | 北米、西欧、およびオーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
尿道狭窄および尿路閉塞の有病率の上昇
尿道狭窄症は世界的に男性10万人あたり229〜627例と推定されており、55歳以降に発症率が急激に上昇します。米国では、この疾患が毎年推定150万件のクリニック受診を占めています[1]。2025年の65,333人の商業保険加入米国患者の分析では、診断された男性の52.7%が登録期間中に少なくとも1回の介入を受けたことが判明しました。カテーテル挿入および内視鏡的処置に関連する医原性狭窄は、先進的医療システムにおける症例の相当な割合を占めるようになっています。これらの臨床パターンは、初回および反復拡張に使用される器具への継続的な需要を支えています。尿道拡張器市場は、医療システムが幅広いサービス価格設定および償還制度を通じて泌尿器科処置へのアクセスを拡大する場合にも恩恵を受けます。
視覚的制御および低侵襲拡張への移行
直視下拡張は、より制御された治療を必要とする狭窄患者に対して、目的拡張の代わりにますます使用されるようになっています。軟性膀胱鏡および統合内視鏡ガイダンスにより、臨床医は視覚化のもとでバルーンカテーテルを位置決めすることができます。このアプローチは、基本的な拡張器セットよりも専用バルーンシステムを優先し、各処置の価値を高めます。ROBUST IIIの3年間の結果では、薬剤コーティングバルーン治療後の再介入からの自由率が71.0%であったのに対し、1年時点での標準内視鏡的管理後は23.6%でした[2]。米国泌尿器科学会および欧州泌尿器科学会のガイダンスは、選択された再発性球部尿道狭窄に対する先進的内視鏡的オプションの臨床的役割を明確にするのに役立っています。Boston Scientificは2026年3月に米国食品医薬品局からAsurys流体管理システムの認可を受け、泌尿器科処置における流体管理と視覚化のより広範な統合を強化しました。
再発性狭窄に対する薬剤コーティングバルーン治療の拡大
薬剤コーティングバルーン治療は、拡張後の瘢痕形成を制限することを目的としたパクリタキセルデリバリーと機械的拡張を組み合わせています。ROBUST I 5年間研究では、再介入からの自由率71.7%および平均国際前立腺症状スコアが25.2から7.2への改善が報告されました。2025年の7研究・457患者を対象としたレビューでは、薬剤コーティングバルーン治療後のプールされた再発率が19.2%と報告されました。同レビューでは、この結果を2〜5年後の従来の内視鏡的拡張後の再発率60%〜90%と対比させました。このエビデンスは、尿道拡張器市場に再発性疾患患者向けのより高付加価値な治療カテゴリーを提供します。2026年の欧州ガイダンスでは、少なくとも2回の内視鏡的治療歴があり、尿道形成術が実施不可能な患者に対して薬剤コーティングバルーン拡張に弱い推奨が与えられました。
高齢男性人口とカテーテル関連狭窄
65歳以上の男性における尿道狭窄の有病率は10万人あたり500〜600例であり、これは若年層の3〜4倍です。累積的なカテーテル曝露、良性前立腺肥大症のケア、および以前の内視鏡的処置がこの高い負担に寄与しています。ドイツでは、狭窄関連処置が2006年から2023年にかけて31%減少しましたが、80歳代の患者を含む処置は同期間に24%増加しました。この変化により、開放的再建術に適さない合併症を持つ患者が増加しています。2025年の調査では、日本の回答者の94.2%が尿道拡張を標準的な管理ツールとして使用していると報告し、30.0%が尿道形成術を使用していました。尿道拡張器市場は、従来の維持管理器具と耐久性のある低侵襲オプションの両方に対する需要を維持しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 内視鏡的治療失敗後の尿道形成術への選好 | -1.20% | 北米および西欧、学術泌尿器科センターで最も強い | 中期(2〜4年) |
| 自己拡張における疼痛、困難なカテーテル挿入、および生活の質の負担 | -0.80% | グローバル、在宅ケアおよび外来設定で最も深刻 | 短期(2年以内) |
| 先進的バルーン処置に対する低い医師報酬と予算圧力 | -0.50% | 米国の病院外来施設、外来手術センター、および発展途上アジア | 中期(2〜4年) |
| ポリマー、滅菌剤、および再処理コストの変動 | -0.40% | グローバル、再使用可能デバイスメーカーで最も顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
内視鏡的治療失敗後の尿道形成術への選好
尿道形成術は24ヶ月時点で85%〜92%の成功率を達成しており、参照されたエビデンスベースにおける尿道拡張の28%〜38%と比較されます。OPENトライアルで議論されたエビデンスでは、直視下内尿道切開術後よりも尿道形成術後の方が客観的な排尿アウトカムが良好で再介入が少ないことが判明しました。2025年の米国分析では、初回治療患者における尿道形成術の年間成長率が0.4%、内視鏡的治療に失敗した患者では0.6%であることが判明しました。ドイツの入院患者データでも、2006年から2023年にかけて尿道形成術件数が156%増加した一方、尿道拡張は17%減少したことが示されました。このトレンドは主に、そうでなければ複数回の反復拡張処置を必要とする患者に影響します。これにより、長期的な患者選択と紹介パターンが尿道拡張器市場における継続的な売上の重要な制限要因となっています。
自己拡張における疼痛、困難なカテーテル挿入、および生活の質の負担
間欠的自己拡張は直視下内尿道切開術後の開存性維持に役立ちますが、長期的なアドヒアランスは困難です。121患者の前向き研究では、6ヶ月間隔あたり3.3%の合併症率と自己拡張中の9.0%の狭窄再発が報告されました。同研究では、48ヶ月にわたって患者報告の生活の質スコアが悪化することも判明しました。困難なカテーテル挿入、血尿、尿路感染症、および巧緻性の低下が継続的な自己ケアを妨げる可能性があります。これらの障壁は、製品が挿入の快適性と取り扱いを改善しない限り、継続的な在宅ケアの機会を制限します。親水性コーティング、フレキシブルチップ、ドライスリーブシステム、およびコンパクトな密閉設計は、臨床環境外でこれらのデバイスを使用する患者の実際的なニーズに対応しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
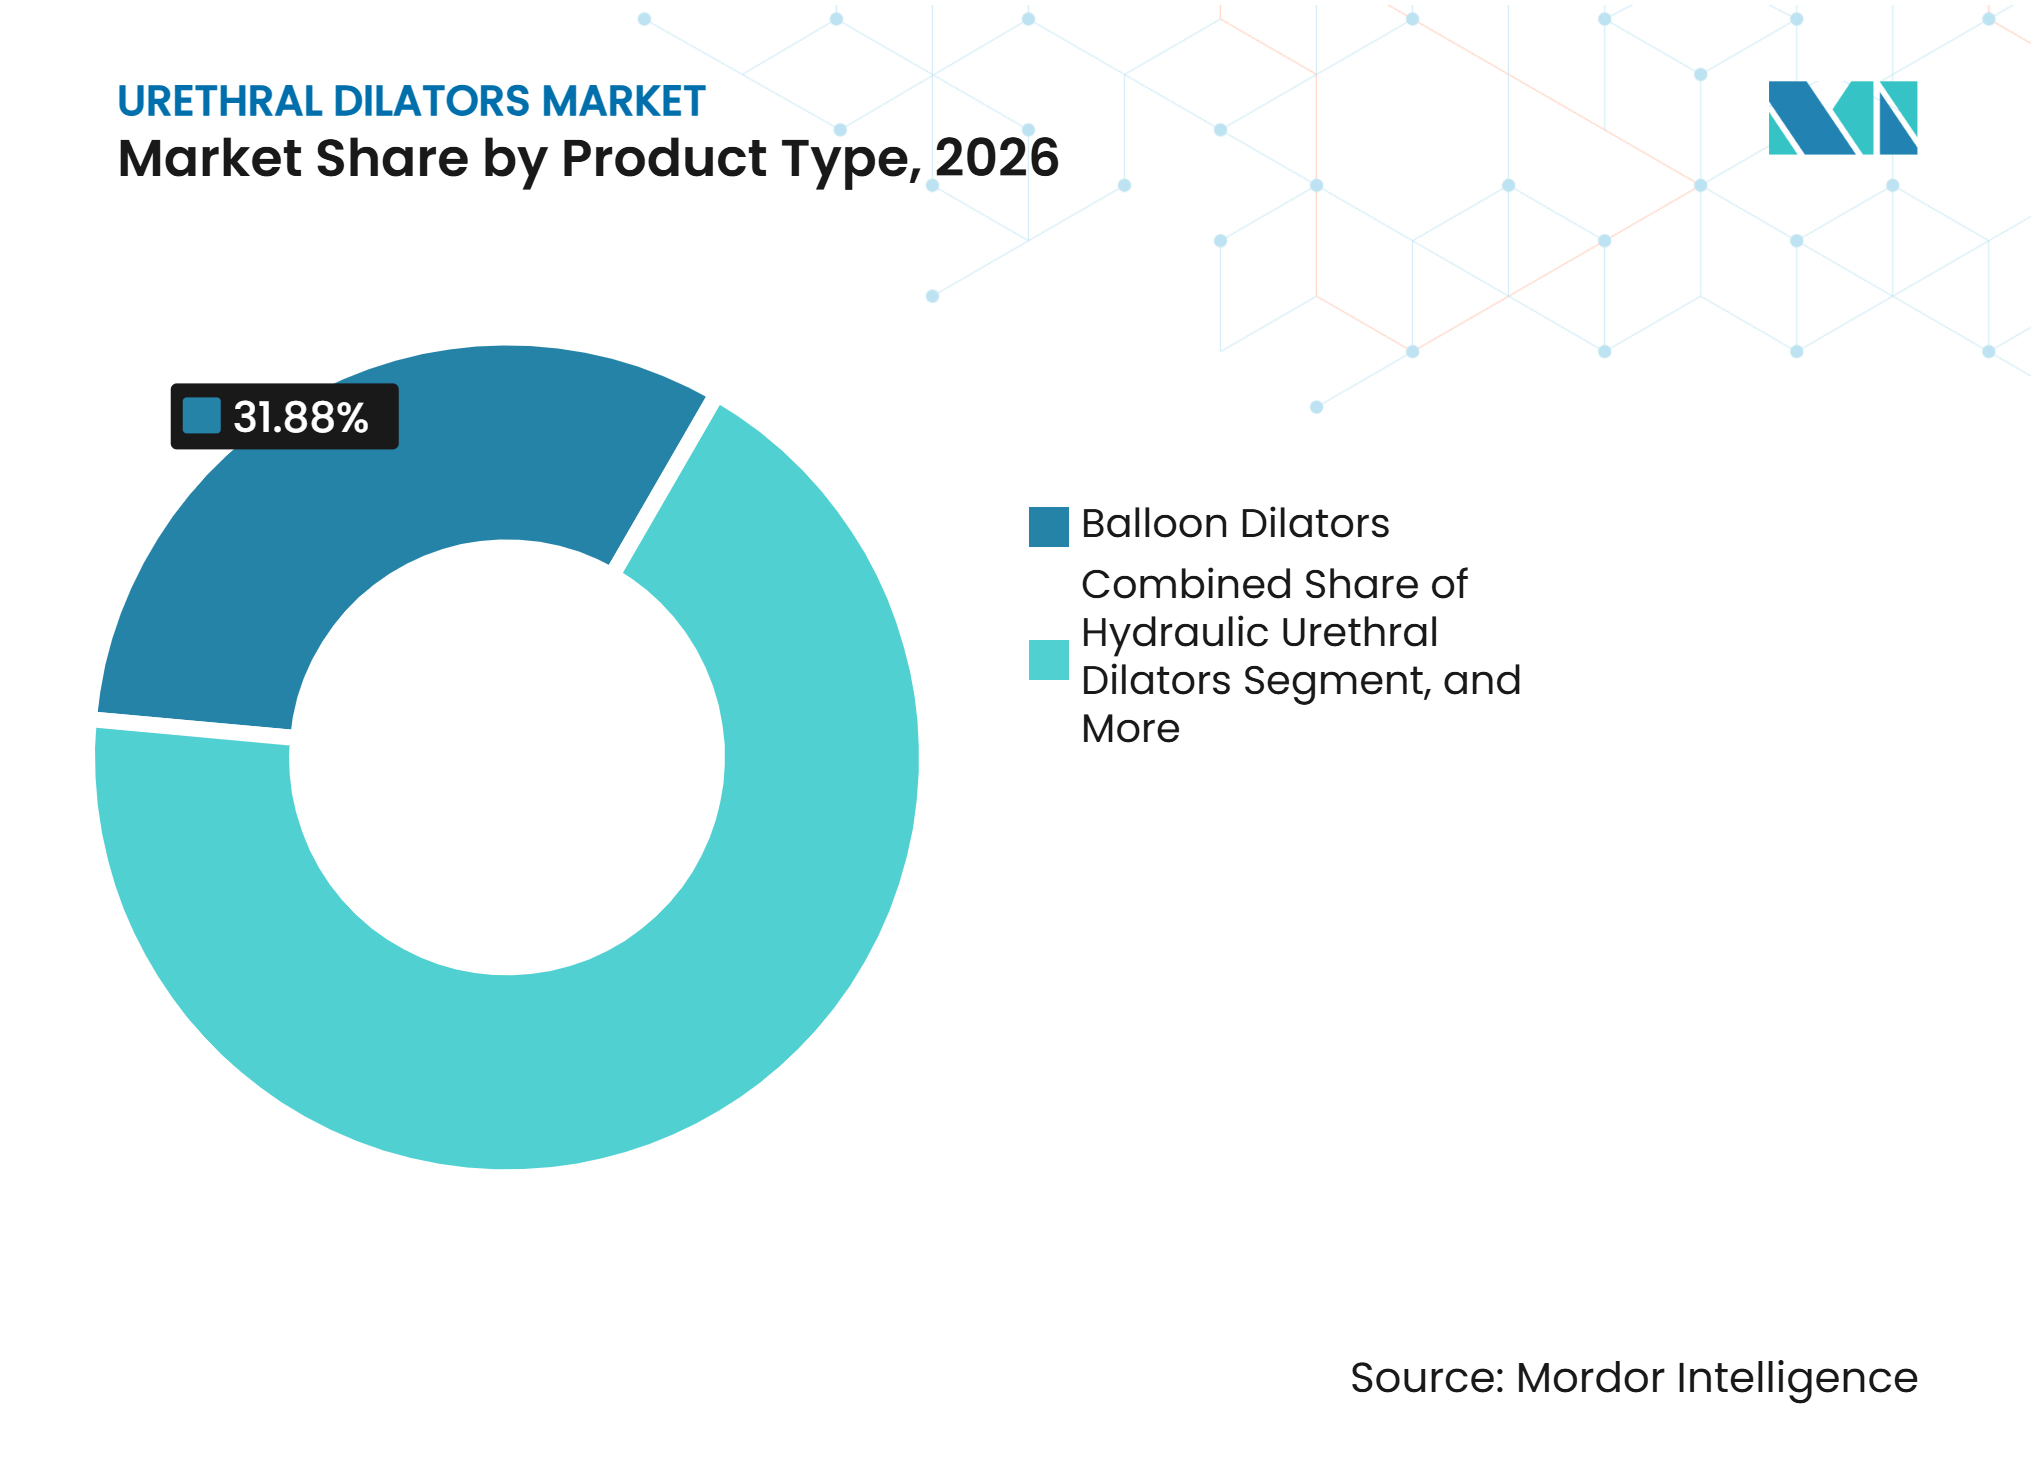
バルーン形式が収益を支え、油圧式プラットフォームが拡大バルーン拡張器は2026年に31.9%の収益シェアを占め、尿道拡張器市場において最大の製品カテゴリーであり続けています。外来および手術室での治療における確立された役割が、泌尿器科部門全体での幅広い使用を支え、尿道拡張器産業全体にわたる需要を持続させています。バルーンシステムは一般的な内視鏡ワークフローと互換性があり、確立された臨床的親しみやすさによって支持されています。薬剤コーティングバルーン拡張器は現在の収益では規模が小さいものの、再発性狭窄を対象としているため、価値成長に大きく貢献しています。5年間のROBUST Iデータでは再介入からの解放率が71.7%と報告されており、このアプローチに対する臨床医の信頼を支えています。油圧式尿道拡張器は2032年までに7.6%のCAGRで成長すると予測されています。圧力制御による拡張は、複雑または再発性の症例における慎重な治療を支援します。
硬性および逐次拡張器、フィリフォームとフォロワー、ならびに金属製および樹脂製の尿道ブジーは、日常的な評価および合併症のない一次狭窄処置に引き続き使用されています。これらの形式は使い慣れており補助機器が限られていても使用できるため、地域医療および医療資源が限られた環境において有用であり続けています。これらの製品の数量成長は、使い捨ておよびバルーンベース製品への移行によって緩やかになっています。2026年の欧州ガイダンスは、3cm未満の選択された再発性球部尿道狭窄に対する繰り返しの内視鏡的管理後の薬剤コーティングバルーン治療を支持しています。この臨床経路は、より高価値な処置の一部を先進的バルーンプラットフォームへと誘導し、尿道拡張器産業全体における製品開発と普及に影響を与えています。Laborieは2025年10月にENDURE 1試験を開始し、4cmまでの良性尿管狭窄に対するOptilume尿管薬剤コーティングバルーンを評価しています。この試験は、薬剤コーティングバルーン技術がその中核的な尿道用途を超えて拡張される可能性を示しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
使用形態別:
使い捨て形式がリードし同時に加速使い捨てデバイスは2026年に収益の63.0%を占め、2032年までに7.8%のCAGRで成長すると予測されています。この組み合わせにより、使い捨ては主要かつ最も急成長している使用形態セグメントとなっています。感染管理要件は、北米および西欧の病院全体で単回使用製品を優先しています。アジア太平洋でも、病院の調達基準が向上するにつれて成長がより顕著になっています。米国のメディケア・メディケイドサービスセンターは、2026年1月1日から有効な親水性カテーテルのHCPCSコードA4295、A4296、A4297を導入しました。これらのコードは、対象となる使い捨てカテーテル製品の償還インフラを強化します。尿道拡張器市場は、臨床安全性と請求経路が同じ形式を支持する場合に恩恵を受けます。
再使用可能器具は、予算が制約された病院や確立された滅菌能力を持つ病院において重要な役割を維持しています。これは特に南アジア、ラテンアメリカ、サハラ以南アフリカの一部で関連性があります。単回使用調達の資金調達が困難な場合、その低い購入コストは依然として魅力的です。再処理要件、滅菌剤コスト、およびポリマー価格の変化は、時間の経過とともにコスト上の優位性を弱める可能性があります。単回使用親水性カテーテルは、取り扱いを減らし、在宅環境での清潔間欠的導尿をサポートするように設計されています。Coloplastは、その失禁ケアポートフォリオの一部としてこの製品カテゴリーの開発を継続しています。感染管理、手頃な価格、および再処理リソースのバランスが、使い捨てと再使用可能の分割を引き続き決定します。
適用別:
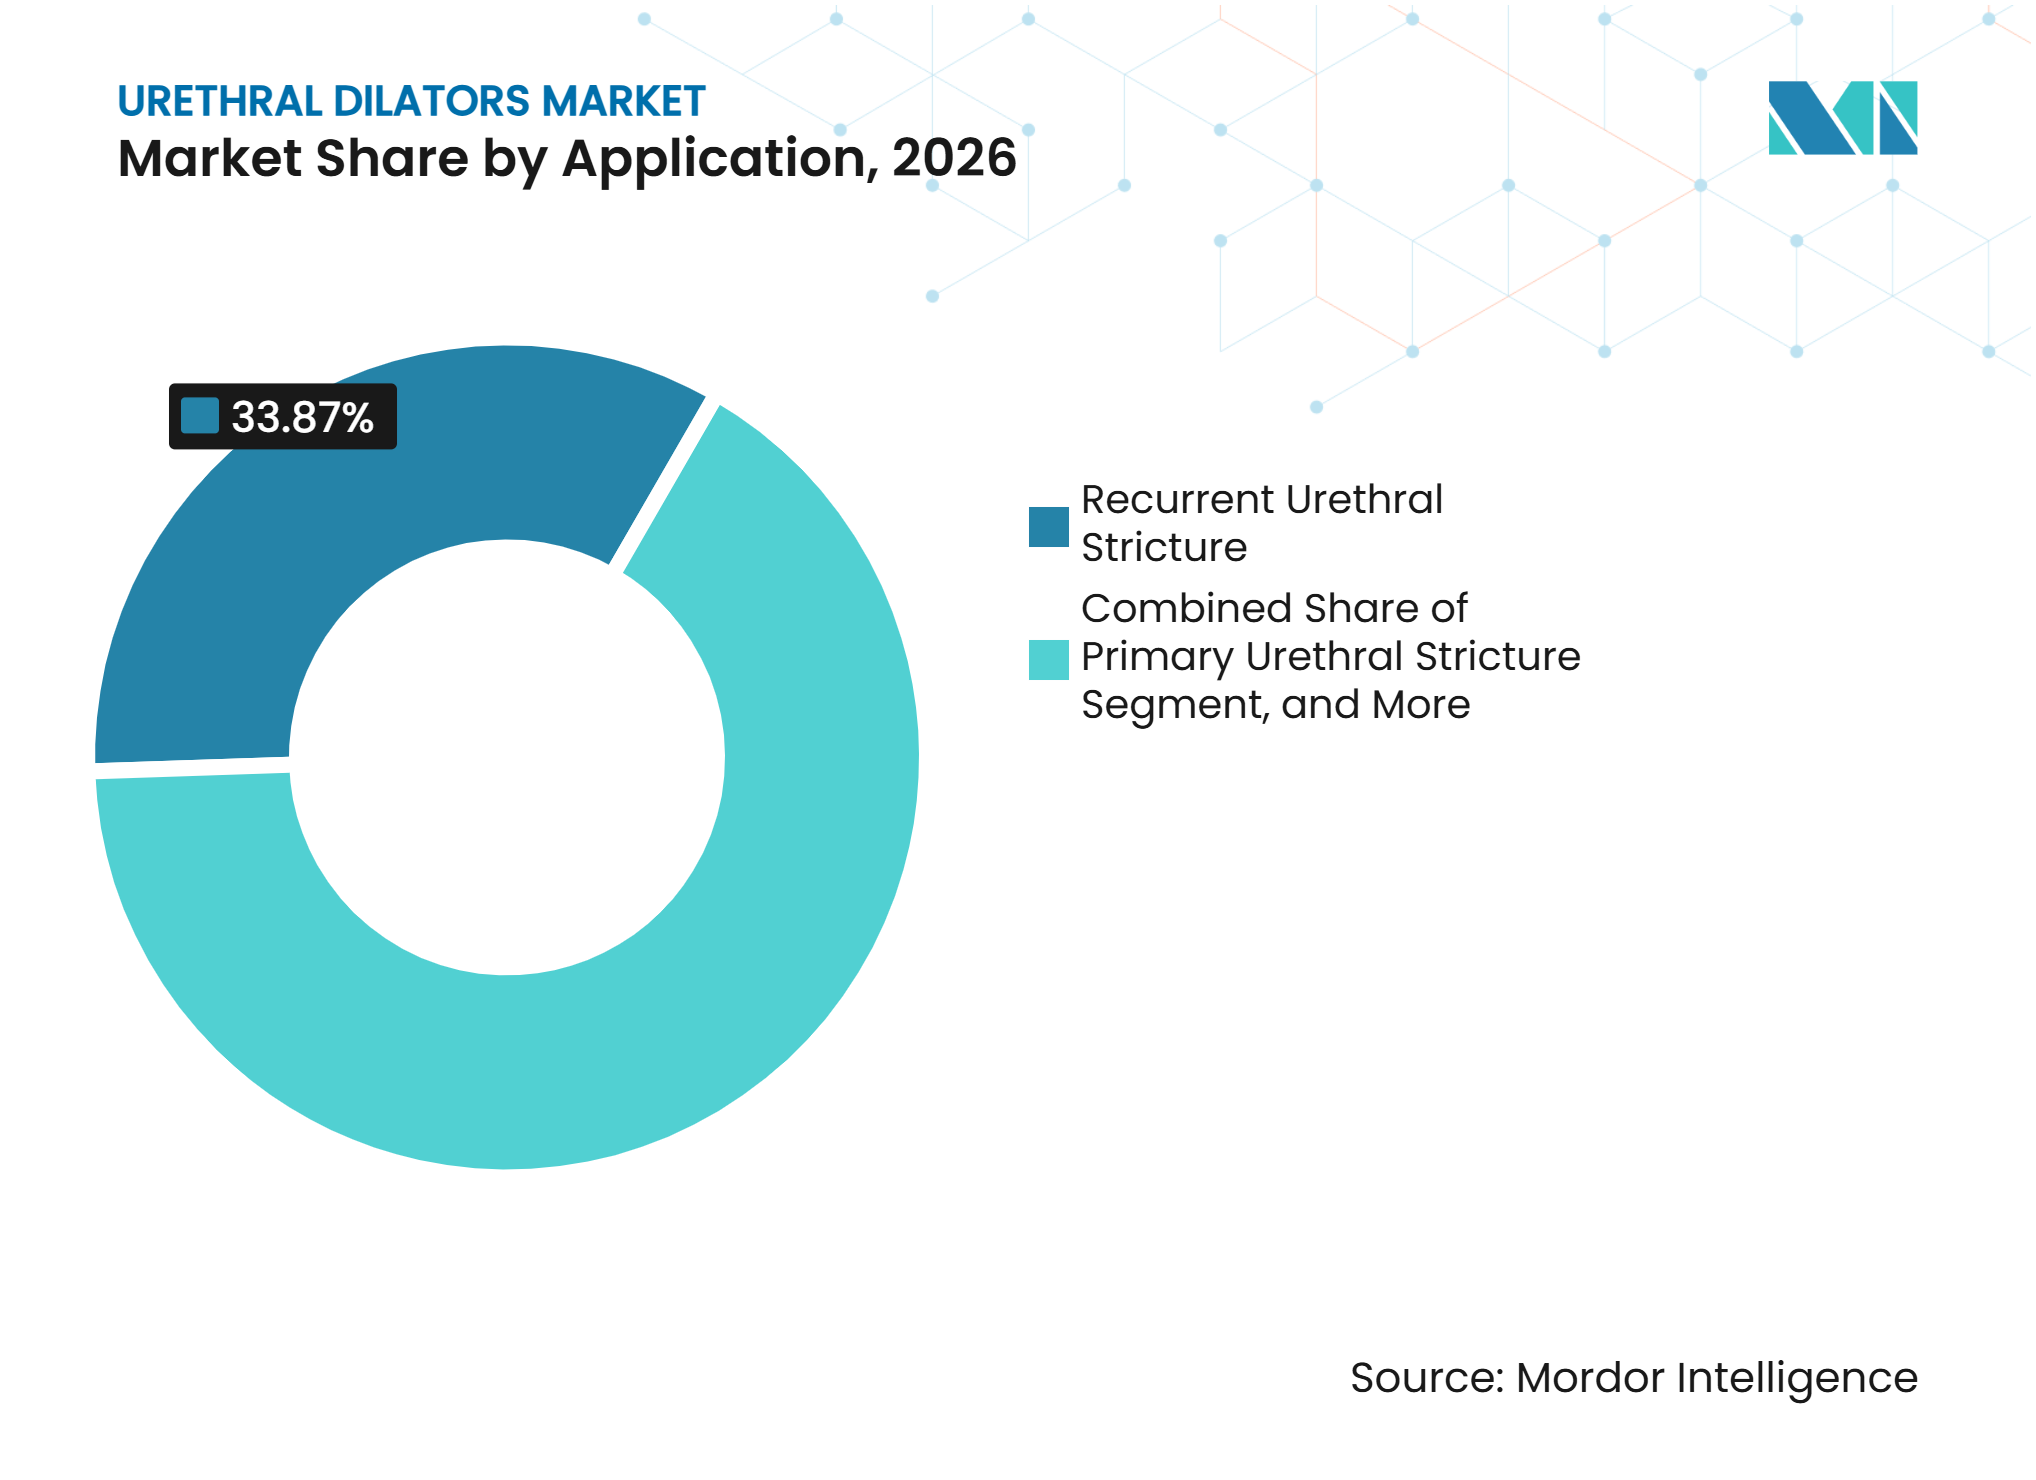
再発性狭窄が数量を牽引し、腎瘻造設術拡張が成長を牽引再発性尿道狭窄は2026年に収益の33.9%を占め、尿道拡張器市場における中心的な臨床適用です。再発性疾患は、従来の内視鏡的アプローチの再発率が高いため、繰り返しの治療ニーズを生み出します。2025年のレビューでは、内視鏡的拡張後2〜5年での再発率が60%〜90%と引用されました。薬剤コーティングバルーンの臨床基準を満たす患者は、プレミアム治療経路に入るケースが増えています。従来のバルーンおよび逐次システムは、先進デバイスへのアクセスが限られた地域医療および施設で引き続き関連性があります。一次尿道狭窄および尿道口狭窄は、明確な治療経路を持つ安定した適用であり続けています。カテーテル留置および膀胱出口アクセスも、病院の集中治療室および術後環境での安定した使用を支えています。
腎結石除去および腎瘻造設術トラクト拡張は、2032年までに9.0%のCAGRで成長すると予測されています。この適用は、トラクト拡張システムを必要とする経皮的腎砕石術およびミニ内視鏡的複合腎内手術の使用増加から恩恵を受けています。精密で段階的な拡張は、これらの処置中の安全なアクセスを支援します。Cook Medicalは2026年3月に、米国およびカナダの腎結石管理市場向けにSyfonix吸引尿管アクセスシースおよび新しい7.5 Fr Ascend単回使用軟性尿管鏡を商業的に発売しました。この発売は、1つのワークフロー内でアクセス、視覚化、および結石治療をサポートするデバイスへの幅広い注目を反映しています。メーカーは、互換性のあるアクセスシース、拡張器、および内視鏡製品を提供することで地位を強化できます。これにより、より広範な介入的泌尿器科経路全体での調達機会が生まれます。

エンドユーザー別:
病院がリードし、在宅ケアがより速い成長を牽引病院は2026年に収益の42.8%を占め、最大のエンドユーザーセグメントであり続けています。病院の泌尿器科部門は、複雑な処置を管理し医師の親しみやすさを確立するため、ブランド選択に影響を与えます。高ボリュームの学術センターは、薬剤コーティングバルーン技術の早期ユーザーであることが多いです。地域病院は、日常的なケアに従来のバルーンおよび逐次製品を引き続き使用しています。専門泌尿器科クリニックは、適切な処置が手術室から外来設定に移行するにつれて重要性を増しています。この移行は、コスト管理、回復プロトコル、および全身麻酔を必要としない処置によって支えられています。病院は、尿道拡張器市場のサプライヤーにとって主要な資格認定ポイントであり続けています。
在宅ケア設定は2032年までに8.9%のCAGRで成長すると予測されています。長期的な狭窄疾患を持つ高齢患者は、病院外での維持管理治療をますます管理するようになっています。しかし、患者報告アウトカムは、持続的な自己拡張が不快で負担が大きい可能性があることを示しています。121患者の研究では、継続的なカテーテル挿入にもかかわらず、48ヶ月にわたって生活の質スコアが悪化することが報告されました。取り扱い、挿入の快適性、および汚染の懸念が継続的な使用に影響するため、製品設計は重要です。密閉システム、親水性コーティング、およびノータッチスリーブがこれらのニーズに直接対応しています。在宅ケアの成長は、メーカーが患者と介護者の自己投与の実際的な負担を軽減できるかどうかにかかっています。
地域分析
北米
北米は2026年に収益の42.8%を占め、主要な地域セグメントであり続けています。この地域は、高い泌尿器科処置件数と専門ケアへの確立されたアクセスを組み合わせています。尿道窄症は、毎年推定150万件の米国クリニック受診と5,000件の入院を引き起こしています。償還支援は、特に対象となるカテーテルおよびバルーン処置に対して先進製品へのアクセスを拡大しています。親水性カテーテルの新しい米国HCPCSコードは2026年1月に発効しました。Cook Medicalは2025年9月にVizientとの泌尿器科ポートフォリオ契約を受け、カテーテル、バルーン、拡張およびアクセスデバイス、尿管ステントをカバーしています。この契約により、同社は主要なプロバイダー主導の購買ネットワークへのアクセスを得ており、尿道拡張器市場におけるグループ購買取り決めの重要性を反映しています。先進的な視覚化、処置統合、および支払者カバレッジが、この地域のプレミアム製品ミックスを支えています。
アジア太平洋
アジア太平洋は予測期間中に最も高い地域成長率である6.5%のCAGRで成長すると予測されています。日本、中国、インド、韓国が地域需要の主な源泉を提供しています。日本の臨床実践パターンは拡張ベースの管理に引き続き好意的であり、2025年の調査の回答者の94.2%が尿道拡張の使用を報告しています。人口の高齢化により、カテーテル曝露、以前の処置、およびその他の泌尿器科疾患を持つ患者のケアの必要性が高まっています。この地域の病院も、内視鏡的および介入的泌尿器科処置を実施する能力を拡大しています。これらの発展により、従来の拡張器と単回使用カテーテル関連製品の両方に対するより大きな基盤が生まれています。製品発売を現地の償還チャネルに合わせるサプライヤーは、尿道拡張器市場でのアクセスを改善できます。これにより、尿道拡張器市場は成熟した西洋システムよりも幅広い購買環境を持つことになります。プレミアム薬剤コーティングバルーンの採用がこの地域全体でまだ不均一であるため、製品の手頃な価格と臨床医のトレーニングが引き続き不可欠です。
欧州、中東・アフリカ、および南米
欧州は、ドイツ、英国、フランス、および北欧諸国に支えられた主要な収益プールです。ドイツのデータでは、2006年から2023年にかけて尿道形成術が156%増加した一方、尿道拡張は17%減少したことが示されました。このパターンにより、適切な再発性症例に対して日常的な内視鏡検査と開放的再建術の間に薬剤コーティングバルーン治療を位置づける必要性が高まっています。欧州のサプライヤーはまた、EU医療機器規則2017/745に基づくコンプライアンス要件に直面しており、これは強力な規制リソースを持つ企業に有利に働く可能性があります。中東およびアフリカは依然として初期段階の市場であり、先進的な泌尿器科サービスに投資するGulf諸国の病院に需要が集中しています。南米は主に病院主導であり、ブラジルとアルゼンチンが相当な需要を提供しています。手頃な価格と販売代理店のリーチは、特に現地サプライヤーがより低価格でシンプルな拡張器形式を提供している地域では重要な地域的考慮事項です。これらの混合市場は数量の機会を提供しますが、製品ミックスと調達条件は国によって大きく異なります。尿道拡張器市場は、これらの地域全体で異なる製品仕様と価格帯に対応する必要があります。
競合ランドスケープ
市場集中度
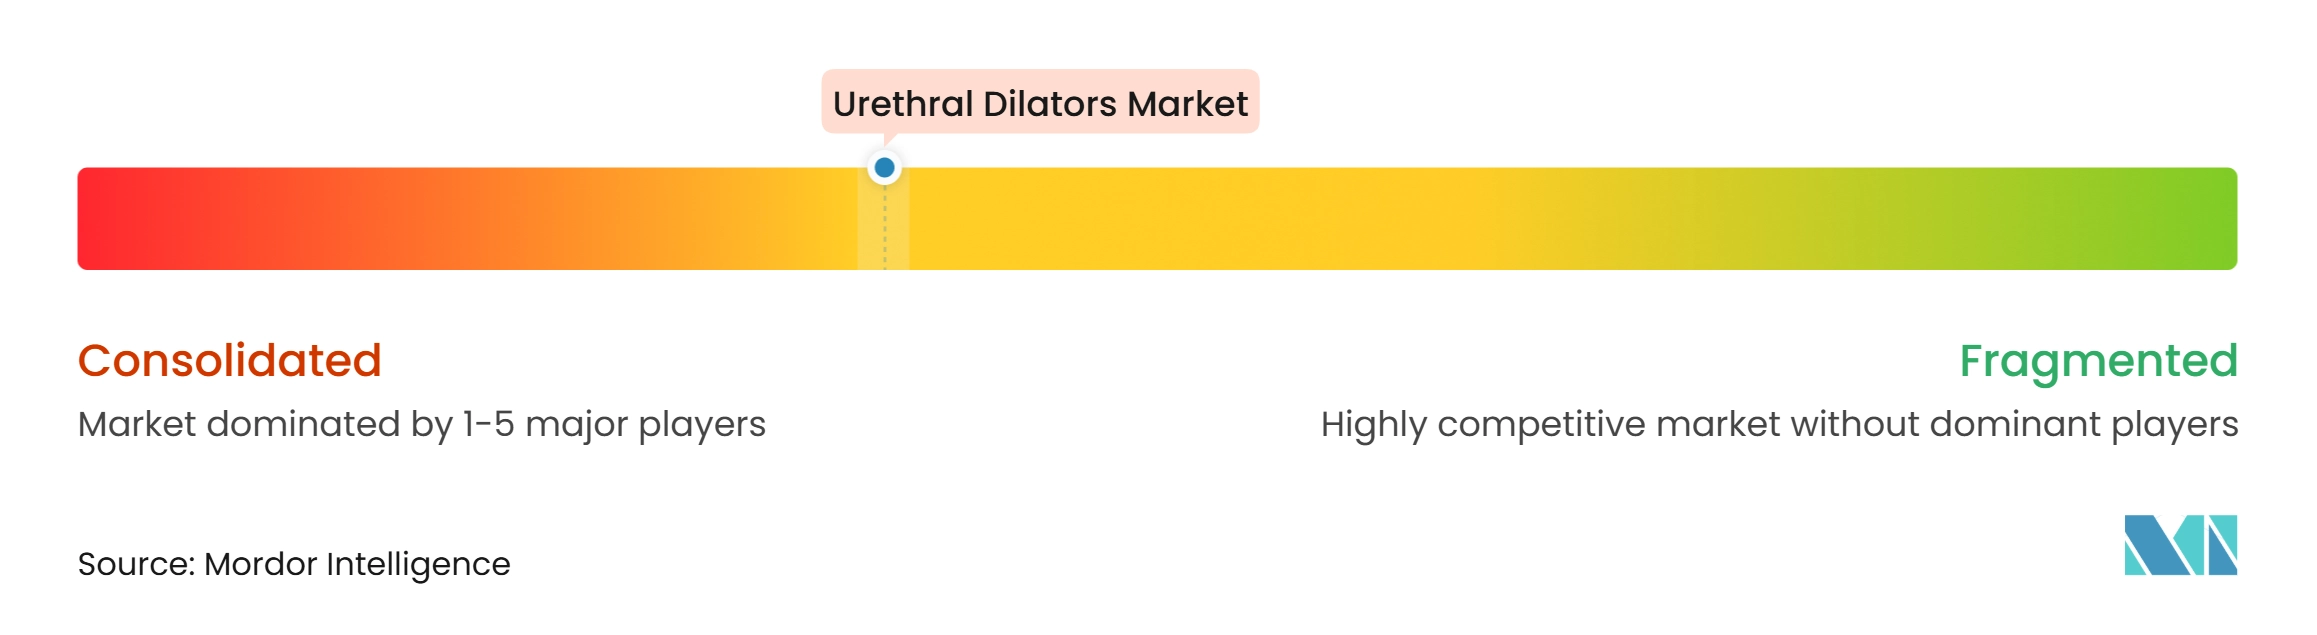
尿道拡張器市場は、多角化されたデバイス企業、専門泌尿器科サプライヤー、および地域メーカーがすべて参加しており、分散から中程度の統合状態にあります。Boston Scientific、Teleflex、Cook Medical、B. Braun、およびColoplastは、従来のバルーン、カテーテル、およびアクセスデバイスカテゴリー全体で活動しています。Laborie Medical Technologiesは、そのOptilumプラットフォームを通じて薬剤コーティングバルーン治療において差別化されたポジションを持っています。支配的な市場リーダーを確立するような企業シェアデータは提供されていません。競争は、臨床エビデンス、製品の使いやすさ、償還アクセス、販売カバレッジ、および価格設定に基づいています。大手サプライヤーは、拡張製品を内視鏡、カテーテル、アクセスシース、および処置サポート技術と組み合わせることができます。この構造により、尿道拡張器市場には限られた臨床ワークフローに特化した専門企業のスペースがあります。地域企業は、購買者がコストと現地サービスサポートを優先する場合に競争できます。
Laborieは、Optilume採用を支援するために臨床エビデンスと支払者エンゲージメントを活用してきました。2025年のROBUST I発表では、5年時点での再介入からの自由率71.7%が報告されました。Laborieはまた、2025年10月に良性尿管狭窄に対する尿管薬剤コーティングバルーンを評価するENDURE 1研究を開始しました。Cook Medicalは、2025年9月にVizient泌尿器科契約を受けた際に、別の商業的レバーとして契約アクセスを活用しました。2026年3月には、同社は結石管理処置向けの新しい単回使用デバイスを追加しました。これらの動きにより、拡張およびアクセス製品を使用する隣接する泌尿器科ワークフローにおける同社のプレゼンスが拡大しています。また、サプライヤーが尿道拡張器市場で競争する際に確立された関係を活用することも可能にしています。
Boston Scientificは2026年3月にAsurys流体管理システムのFDA認可を受けました。このシステムは、尿管鏡検査、膀胱鏡検査、経皮的腎砕石術、および良性前立腺肥大症処置全体での灌流および拡張管理をサポートします。Coloplastは、長期的な失禁ケア戦略の中で親水性および在宅ケアカテーテル技術を引き続き重視しています。製品差別化は、コーティング、ガイドワイヤー互換性、放射線不透過性マーカー、フレキシブルチップ、およびより簡単な取り扱いにますます集中しています。欧州のコンプライアンス要件は、専任の規制能力を持たない小規模企業の負担を高める可能性があります。臨床サポートと信頼性の高い流通を組み合わせるサプライヤーが、成熟した価格敏感な市場全体で競争するのに最も適した立場にあります。この競争環境は、単一のサプライヤーへの集中を示していません。尿道拡張器市場は、幅広いポートフォリオと狭く焦点を絞った製品開発の両方を引き続き評価しています。
尿道拡張器産業リーダー
-
Laborie Medical Technologies Corp.
-
Cook Medical LLC
-
Boston Scientific Corporation
-
Coloplast A/S
-
Teleflex Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
尿道拡張器市場 このレポートでカバーされる企業
- Advin Health Care
- B. Braun
- Beckton Dickinson
- Boston Scientific
- Coloplast
- ConvaTec Group plc
- Cook Group
- Karl Storz
- Laborie
- Laborie’s Urotronic, Inc.
- Medi-Globe
- MED pro Medical B.V.
- Richard Wolf
- Smiths Medical, an ICU Medical company
- Teleflex
- Urovision-Urotech, a Medi-Globe Group company
- UROMED Kurt Drews KG
- Well Lead Medical Co., Ltd.
最近の産業開発事情 尿道拡張器市場
- 2026年3月:Boston ScientificはAsurys流体管理システムのFDA 510(k)認可を受け、尿管鏡検査、膀胱鏡検査、経皮的腎砕石術(PCNL)、および良性前立腺肥大症(BPH)処置全体での灌流および拡張管理を目的として設計されました。認可直後に米国での限定市場リリースが開始され、同社の統合泌尿器科処置エコシステムが拡大しました。
- 2026年3月:Cook Medicalは、米国およびカナダの腎結石管理処置向けにSyfonix吸引尿管アクセスシースおよび新しい7.5 Fr Ascend単回使用軟性尿管鏡を商業的に発売し、単回使用使い捨て泌尿器科ポートフォリオを強化しました。
- 2025年10月:Laborie Medical Technologiesは、カリフォルニア大学アーバイン校ヘルスで開始された、4cmまでの良性尿管狭窄に対するOptilume尿管薬剤コーティングバルーンを評価するENDURE 1臨床研究の最初の処置を発表しました。この研究は、Optilume薬剤コーティングバルーン(DCB)プラットフォームの尿管適応への最初の拡張を表しています。
グローバル尿道拡張器市場レポートスコープ
レポートのスコープによると、尿道拡張器は、狭窄した尿道を穏やかに拡張するために使用される医療器具です。尿流を改善し、尿道狭窄の診断または治療を支援する可能性があります。
尿道拡張器市場 は、製品タイプ、使用形態、適用、エンドユーザー、および地域別にセグメント化されています。製品タイプ別では、市場はバルーン拡張器、薬剤コーティングバルーン拡張器、リジッドおよび逐次拡張器、油圧式尿道拡張器、フィリフォームとフォロワー、金属および樹脂製尿道ブジー、およびその他の製品タイプにセグメント化されています。使用形態別では、市場は使い捨てと再使用可能にセグメント化されています。適用別では、市場は再発性尿道狭窄、一次尿道狭窄、尿道口狭窄、腎石除去および腎瘻造設術トラクト拡張、カテーテル留置および膀胱出口アクセス、およびその他の適用にセグメント化されています。エンドユーザー別では、市場は病院、専門泌尿器科クリニック、在宅ケア設定、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域全体の17カ国の推定市場規模とトレンドをカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| バルーン拡張器 |
| 薬剤コーティングバルーン拡張器 |
| リジッドおよび逐次拡張器 |
| 油圧式尿道拡張器 |
| フィリフォームとフォロワー |
| 金属および樹脂製尿道ブジー |
| その他の製品タイプ |
| 使い捨て |
| 再使用可能 |
| 再発性尿道狭窄 |
| 一次尿道狭窄 |
| 尿道口狭窄 |
| 腎結石除去および腎瘻造設術トラクト拡張 |
| カテーテル留置および膀胱出口アクセス |
| その他の適用 |
| 病院 |
| 専門泌尿器科クリニック |
| 在宅ケア設定 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | バルーン拡張器 | |
| 薬剤コーティングバルーン拡張器 | ||
| リジッドおよび逐次拡張器 | ||
| 油圧式尿道拡張器 | ||
| フィリフォームとフォロワー | ||
| 金属および樹脂製尿道ブジー | ||
| その他の製品タイプ | ||
| 使用形態別 | 使い捨て | |
| 再使用可能 | ||
| 適用別 | 再発性尿道狭窄 | |
| 一次尿道狭窄 | ||
| 尿道口狭窄 | ||
| 腎結石除去および腎瘻造設術トラクト拡張 | ||
| カテーテル留置および膀胱出口アクセス | ||
| その他の適用 | ||
| エンドユーザー別 | 病院 | |
| 専門泌尿器科クリニック | ||
| 在宅ケア設定 | ||
| その他のエンドユーザー | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
尿道拡張器の需要を牽引しているものは何ですか?
狭窄の負担の増加、カテーテル関連損傷、高齢男性人口、および低侵襲泌尿器科処置のより広範な使用が需要を支えています。
尿道拡張器の予測成長率はどのくらいですか?
このカテゴリーは2027年から2032年にかけて5.8%のCAGRで成長し、2032年には4億880万米ドルに達すると予測されています。
どの製品タイプが尿道拡張器の売上をリードしていますか?
バルーン拡張器が2026年に31.9%の収益シェアでリードし、油圧式尿道拡張器は2032年までに7.6%のCAGRで成長すると予測されています。
薬剤コーティングバルーンが尿道狭窄ケアで重要な理由は何ですか?
ROBUST I 5年間の結果では再介入からの自由率71.7%が報告されており、選択された再発性狭窄への使用を支持しています。
どのエンドユーザー設定が最も急速に拡大していますか?
在宅ケア設定は、より多くの患者が病院外で長期治療を管理するようになるにつれて、2032年までに8.9%のCAGRで成長すると予測されています。
尿道拡張器製品で最も急速に成長している地域はどこですか?
アジア太平洋は、高齢化人口と泌尿器科能力の拡大に支えられ、2032年までに6.5%のCAGRで成長すると予測されています。