
Taille et part du marché des dilatateurs urétraux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 308.26 Millions de dollars américains |
| Taille du Marché (2032) | 408.84 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.81 % |
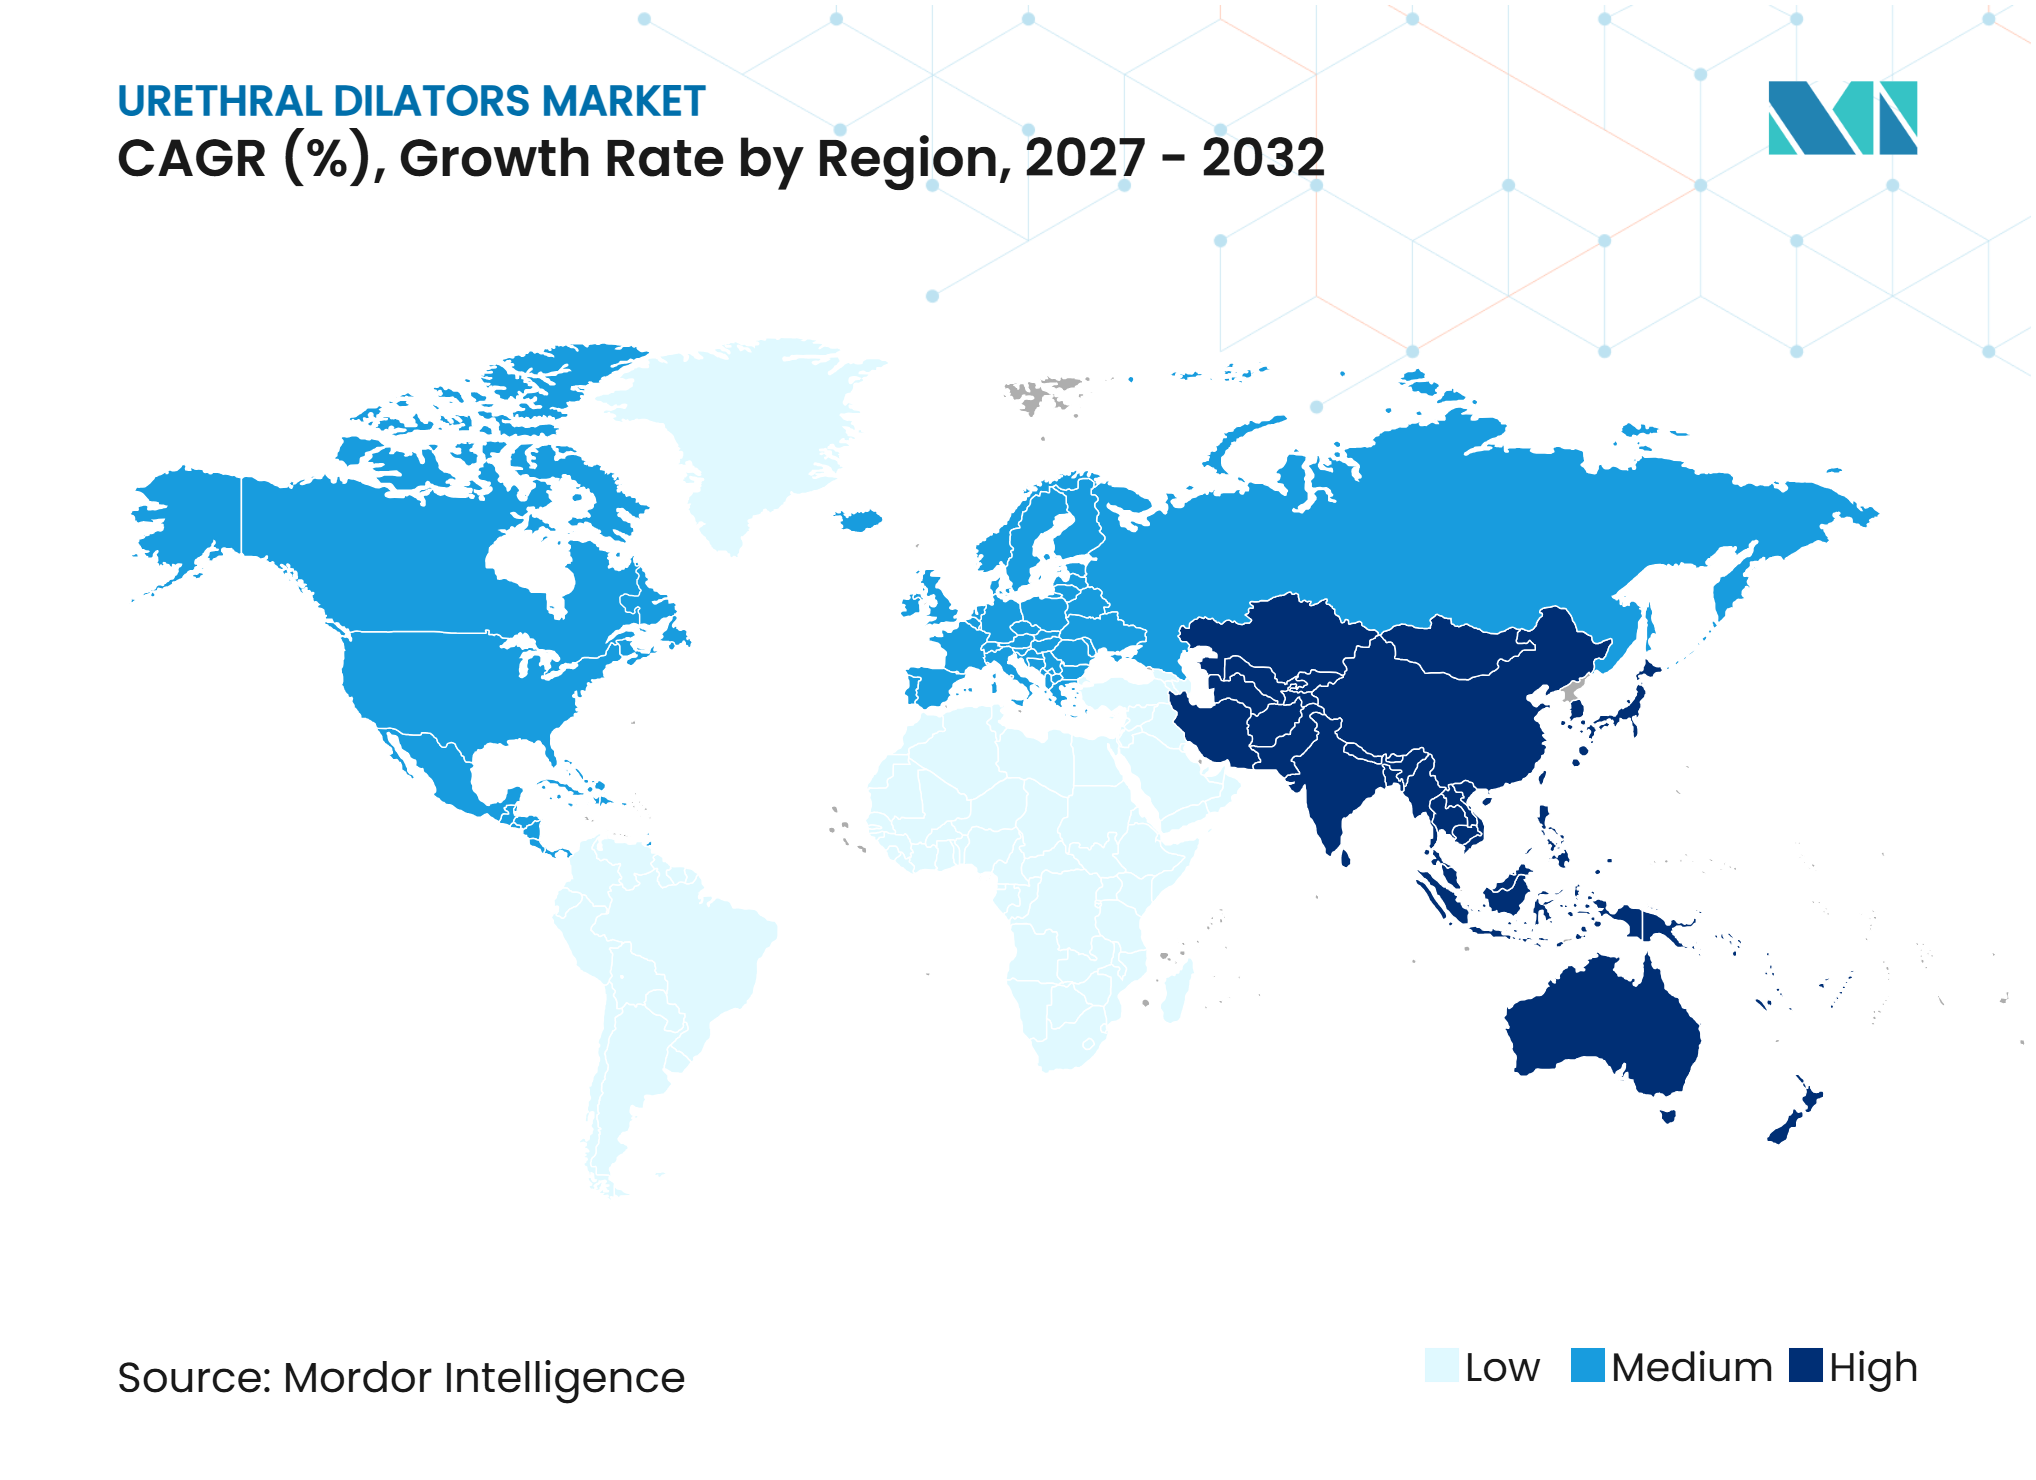
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dilatateurs urétraux par Mordor Intelligence
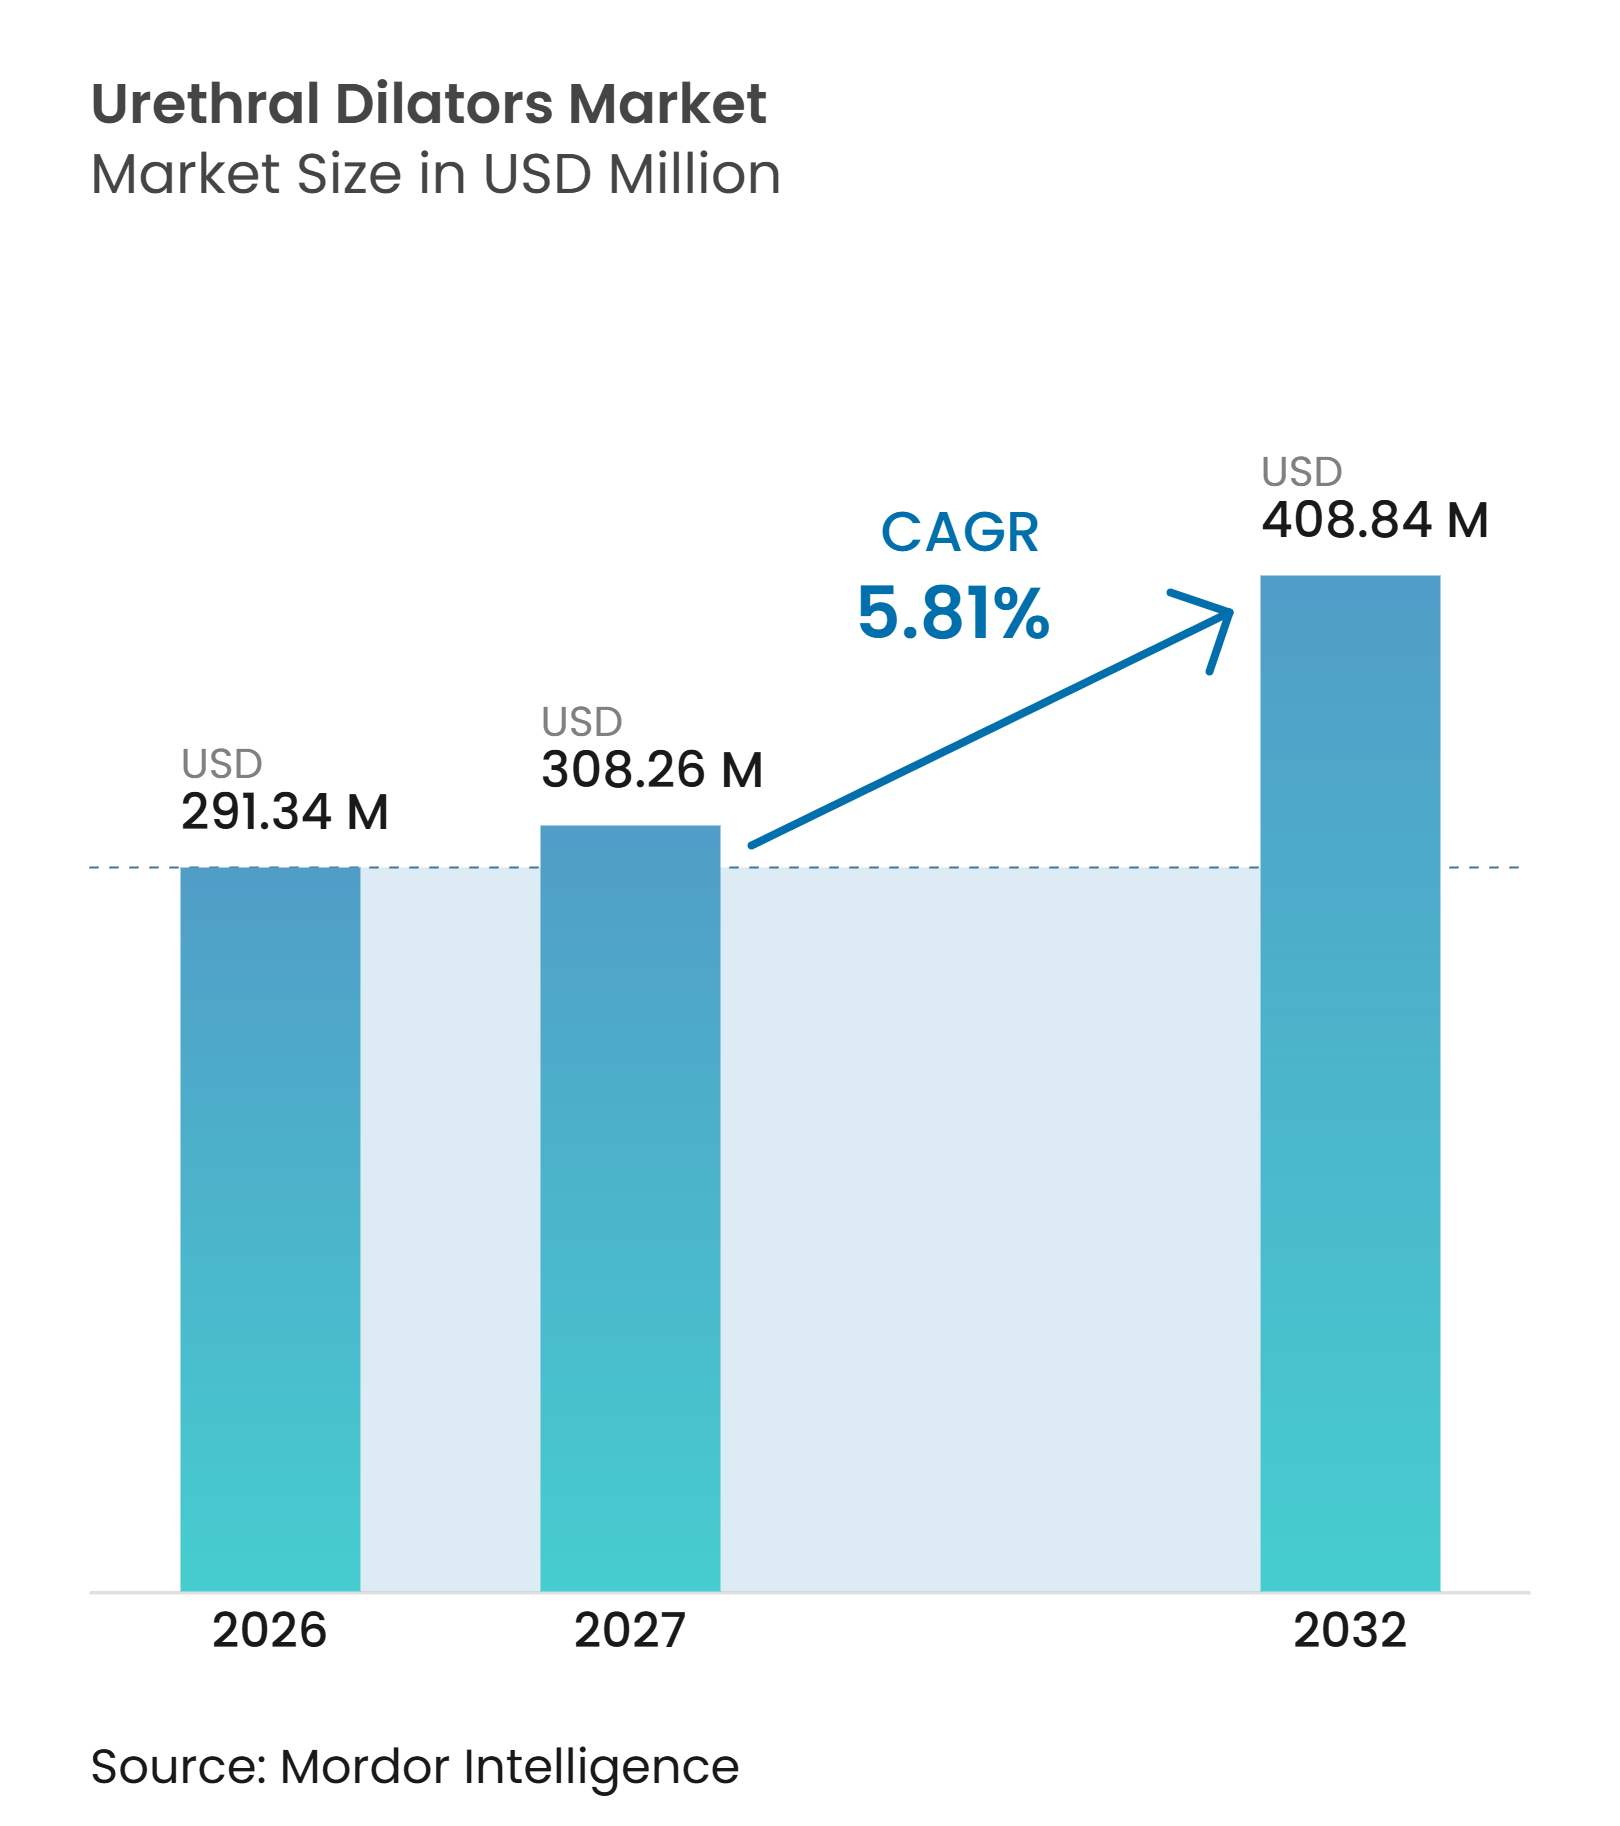
La taille du marché des dilatateurs urétraux devrait passer de 291,34 millions USD en 2026 à 308,26 millions USD en 2027 et atteindre 408,84 millions USD d'ici 2032, à un CAGR de 5,81 % sur la période 2027-2032.
Le marché des dilatateurs urétraux évolue vers des systèmes à ballonnet à plus haute valeur ajoutée, tandis que les instruments rigides conventionnels et séquentiels continuent de soutenir les volumes de procédures. Les ballonnets à élution médicamenteuse gagnent en acceptation clinique pour les sténoses récurrentes, car ils combinent la dilatation mécanique avec l'administration locale de médicaments. Cette évolution soutient la croissance des revenus, mais réduit le rôle des produits réutilisables à prix plus bas dans les établissements pouvant adopter des systèmes avancés. L'utilisation croissante des cathéters, les interventions endoscopiques et le vieillissement de la population masculine continuent de soutenir la demande de procédures sur le marché des dilatateurs urétraux. L'uréthroplastie reste une alternative importante après l'échec du traitement endoscopique et peut réduire les procédures de dilatation répétées pour certains patients.
Principaux enseignements du rapport
- Par type de produit, les dilatateurs à ballonnet détenaient 31,9 % de la part du marché des dilatateurs urétraux en 2026, tandis que les dilatateurs urétraux hydrauliques devraient croître à un CAGR de 7,6 % jusqu'en 2032.
- Par utilisation, les instruments jetables représentaient 63,0 % de la taille du marché des dilatateurs urétraux en 2026 et devraient croître à un CAGR de 7,8 % jusqu'en 2032.
- Par application, la sténose urétrale récurrente détenait une part de revenus de 33,9 % en 2026, tandis que l'extraction de calculs rénaux et la dilatation du trajet de néphrostomie devraient se développer à un CAGR de 9,0 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux représentaient 42,8 % de la part des revenus en 2026, tandis que les soins à domicile devraient se développer à un CAGR de 8,9 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de revenus de 42,8 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Prévalence croissante des sténoses urétrales et des obstructions urinaires | +1.80% | Mondial, avec une forte intensité en Amérique du Nord et en Asie du Sud | Court terme (≤ 2 ans) |
| Évolution vers une dilatation à contrôle visuel et minimalement invasive | +1.30% | Amérique du Nord et Europe occidentale, avec extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion du traitement par ballonnet à élution médicamenteuse pour les sténoses récurrentes | +1.40% | Amérique du Nord et Europe, avec adoption précoce en Australie, en Nouvelle-Zélande et au Japon | Moyen terme (2-4 ans) |
| Vieillissement de la population masculine et sténoses liées aux cathéters | +1.00% | Mondial, concentré au Japon, en Allemagne, en Italie et aux États-Unis | Long terme (≥ 4 ans) |
| Voies de remboursement nationales pour les dispositifs de dilatation avancés | +0.60% | Royaume-Uni, États-Unis et marchés européens en expansion | Moyen terme (2-4 ans) |
| Améliorations de conception spécifiques aux procédures pour une utilisation à domicile et en ambulatoire | +0.40% | Amérique du Nord, Europe occidentale et Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des sténoses urétrales et des obstructions urinaires
La maladie de la sténose urétrale est estimée à 229 à 627 cas pour 100 000 hommes dans le monde, et l'incidence augmente fortement après 55 ans. Aux États-Unis, la pathologie représente environ 1,5 million de consultations cliniques chaque année[1]. Une analyse de 2025 portant sur 65 333 patients américains assurés commercialement a révélé que 52,7 % des hommes diagnostiqués avaient reçu au moins 1 intervention pendant la période d'inscription. Les sténoses iatrogènes liées au cathétérisme et aux procédures endoscopiques représentent désormais une part substantielle des cas dans les systèmes de santé des pays développés. Ces schémas cliniques soutiennent une demande récurrente pour les instruments utilisés lors des dilatations initiales et répétées. Le marché des dilatateurs urétraux bénéficie également des systèmes de santé qui rendent les procédures urologiques plus accessibles grâce à une tarification des services et des dispositifs de remboursement plus larges.
Évolution vers une dilatation à contrôle visuel et minimalement invasive
La dilatation sous vision directe est de plus en plus utilisée à la place de la dilatation à l'aveugle pour les patients présentant des sténoses nécessitant un traitement plus contrôlé. Les cystoscopes flexibles et le guidage endoscopique intégré permettent aux cliniciens de positionner les cathéters à ballonnet sous visualisation. Cette approche favorise les systèmes à ballonnet spécialement conçus plutôt que les ensembles de dilatateurs de base et augmente la valeur de chaque procédure. Les résultats à trois ans de l'étude ROBUST III ont rapporté 71,0 % de liberté de réintervention après traitement par ballonnet à élution médicamenteuse, contre 23,6 % après prise en charge endoscopique standard à 1 an[2]. Les recommandations de l'Association américaine d'urologie et de l'Association européenne d'urologie ont contribué à définir le rôle clinique des options endoscopiques avancées pour certaines sténoses bulbaires récurrentes sélectionnées. Boston Scientific a reçu l'autorisation de la Food and Drug Administration américaine pour son système de gestion des fluides Asurys en mars 2026, renforçant l'intégration plus large de la gestion des fluides et de la visualisation dans les procédures urologiques.
Expansion du traitement par ballonnet à élution médicamenteuse pour les sténoses récurrentes
Le traitement par ballonnet à élution médicamenteuse combine l'expansion mécanique avec l'administration de paclitaxel destinée à limiter la formation de tissu cicatriciel après la dilatation. L'étude ROBUST I à cinq ans a rapporté 71,7 % de liberté de réintervention et une amélioration du score moyen international des symptômes prostatiques de 25,2 à 7,2. Une revue de 2025 portant sur 7 études et 457 patients a rapporté un taux de récidive groupé de 19,2 % après traitement par ballonnet à élution médicamenteuse. La même revue a mis en contraste ce résultat avec des taux de récidive de 60 % à 90 % après dilatation endoscopique conventionnelle à 2 à 5 ans. Ces données confèrent au marché des dilatateurs urétraux une catégorie de traitement à plus haute valeur ajoutée pour les patients atteints d'une maladie récurrente. Les recommandations européennes de 2026 ont formulé une recommandation faible en faveur de la dilatation par ballonnet à élution médicamenteuse lorsque les patients ont subi au moins 2 traitements endoscopiques antérieurs et que l'uréthroplastie n'est pas réalisable.
Vieillissement de la population masculine et sténoses liées aux cathéters
Les hommes de plus de 65 ans présentent une prévalence de sténose urétrale de 500 à 600 pour 100 000, soit 3 à 4 fois celle des groupes plus jeunes. L'exposition cumulée aux cathéters, la prise en charge de l'hyperplasie bénigne de la prostate et les procédures endoscopiques antérieures contribuent à cette charge plus élevée. En Allemagne, les procédures liées aux sténoses ont diminué de 31 % entre 2006 et 2023, mais les procédures impliquant des octogénaires ont augmenté de 24 % sur la même période. Cette évolution laisse davantage de patients avec des comorbidités qui peuvent ne pas être adaptés à une reconstruction ouverte. Une enquête de 2025 a rapporté que 94,2 % des répondants japonais utilisaient la dilatation urétrale comme outil de prise en charge standard, tandis que 30,0 % utilisaient l'uréthroplastie. Le marché des dilatateurs urétraux conserve donc une demande pour les instruments de maintenance conventionnels et les options minimalement invasives durables.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Préférence pour l'uréthroplastie après l'échec du traitement endoscopique | -1.20% | Amérique du Nord et Europe occidentale, plus forte dans les centres universitaires d'urologie | Moyen terme (2-4 ans) |
| Douleur, cathétérisme difficile et charge sur la qualité de vie lors de l'auto-dilatation | -0.80% | Mondial, plus aigu dans les soins à domicile et en ambulatoire | Court terme (≤ 2 ans) |
| Faible rémunération des médecins et pression budgétaire pour les procédures avancées par ballonnet | -0.50% | Établissements ambulatoires hospitaliers américains, centres de chirurgie ambulatoire et Asie en développement | Moyen terme (2-4 ans) |
| Volatilité des coûts des polymères, des stérilisants et du retraitement | -0.40% | Mondial, plus prononcé pour les fabricants de dispositifs réutilisables | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Préférence pour l'uréthroplastie après l'échec du traitement endoscopique
L'uréthroplastie atteint un taux de succès de 85 % à 92 % à 24 mois, contre 28 % à 38 % pour la dilatation urétrale dans la base de données probantes de référence. Les données discutées dans l'essai OPEN ont montré de meilleurs résultats urinaires objectifs et moins de réinterventions après uréthroplastie qu'après urétrotomie interne sous vision directe. L'analyse américaine de 2025 a révélé une croissance annuelle de l'uréthroplastie de 0,4 % chez les patients en première intention et de 0,6 % chez les patients ayant échoué au traitement endoscopique. Les données hospitalières allemandes ont également montré que les volumes d'uréthroplastie ont augmenté de 156 % entre 2006 et 2023, tandis que les dilatations urétrales ont diminué de 17 %. Cette tendance affecte principalement les patients qui nécessiteraient autrement plusieurs procédures de dilatation répétées. Elle fait de la sélection des patients à long terme et des schémas d'orientation des limites importantes sur les ventes récurrentes dans le marché des dilatateurs urétraux.
Douleur, cathétérisme difficile et charge sur la qualité de vie lors de l'auto-dilatation
L'auto-dilatation intermittente peut aider à préserver la perméabilité après une urétrotomie interne sous vision directe, mais l'adhérence à long terme est difficile. Une étude prospective portant sur 121 patients a rapporté un taux de complications de 3,3 % par intervalle de 6 mois et une récidive de sténose de 9,0 % pendant l'auto-dilatation. L'étude a également révélé une détérioration des scores de qualité de vie rapportés par les patients sur 48 mois. Le cathétérisme difficile, l'hématurie, les infections des voies urinaires et la perte de dextérité peuvent décourager les soins continus à domicile. Ces obstacles limitent l'opportunité récurrente des soins à domicile, à moins que les produits n'améliorent le confort d'insertion et la maniabilité. Les revêtements hydrophiles, les embouts flexibles, les systèmes à manchon sec et les conceptions fermées compactes répondent aux besoins pratiques des patients qui utilisent ces dispositifs en dehors des établissements cliniques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
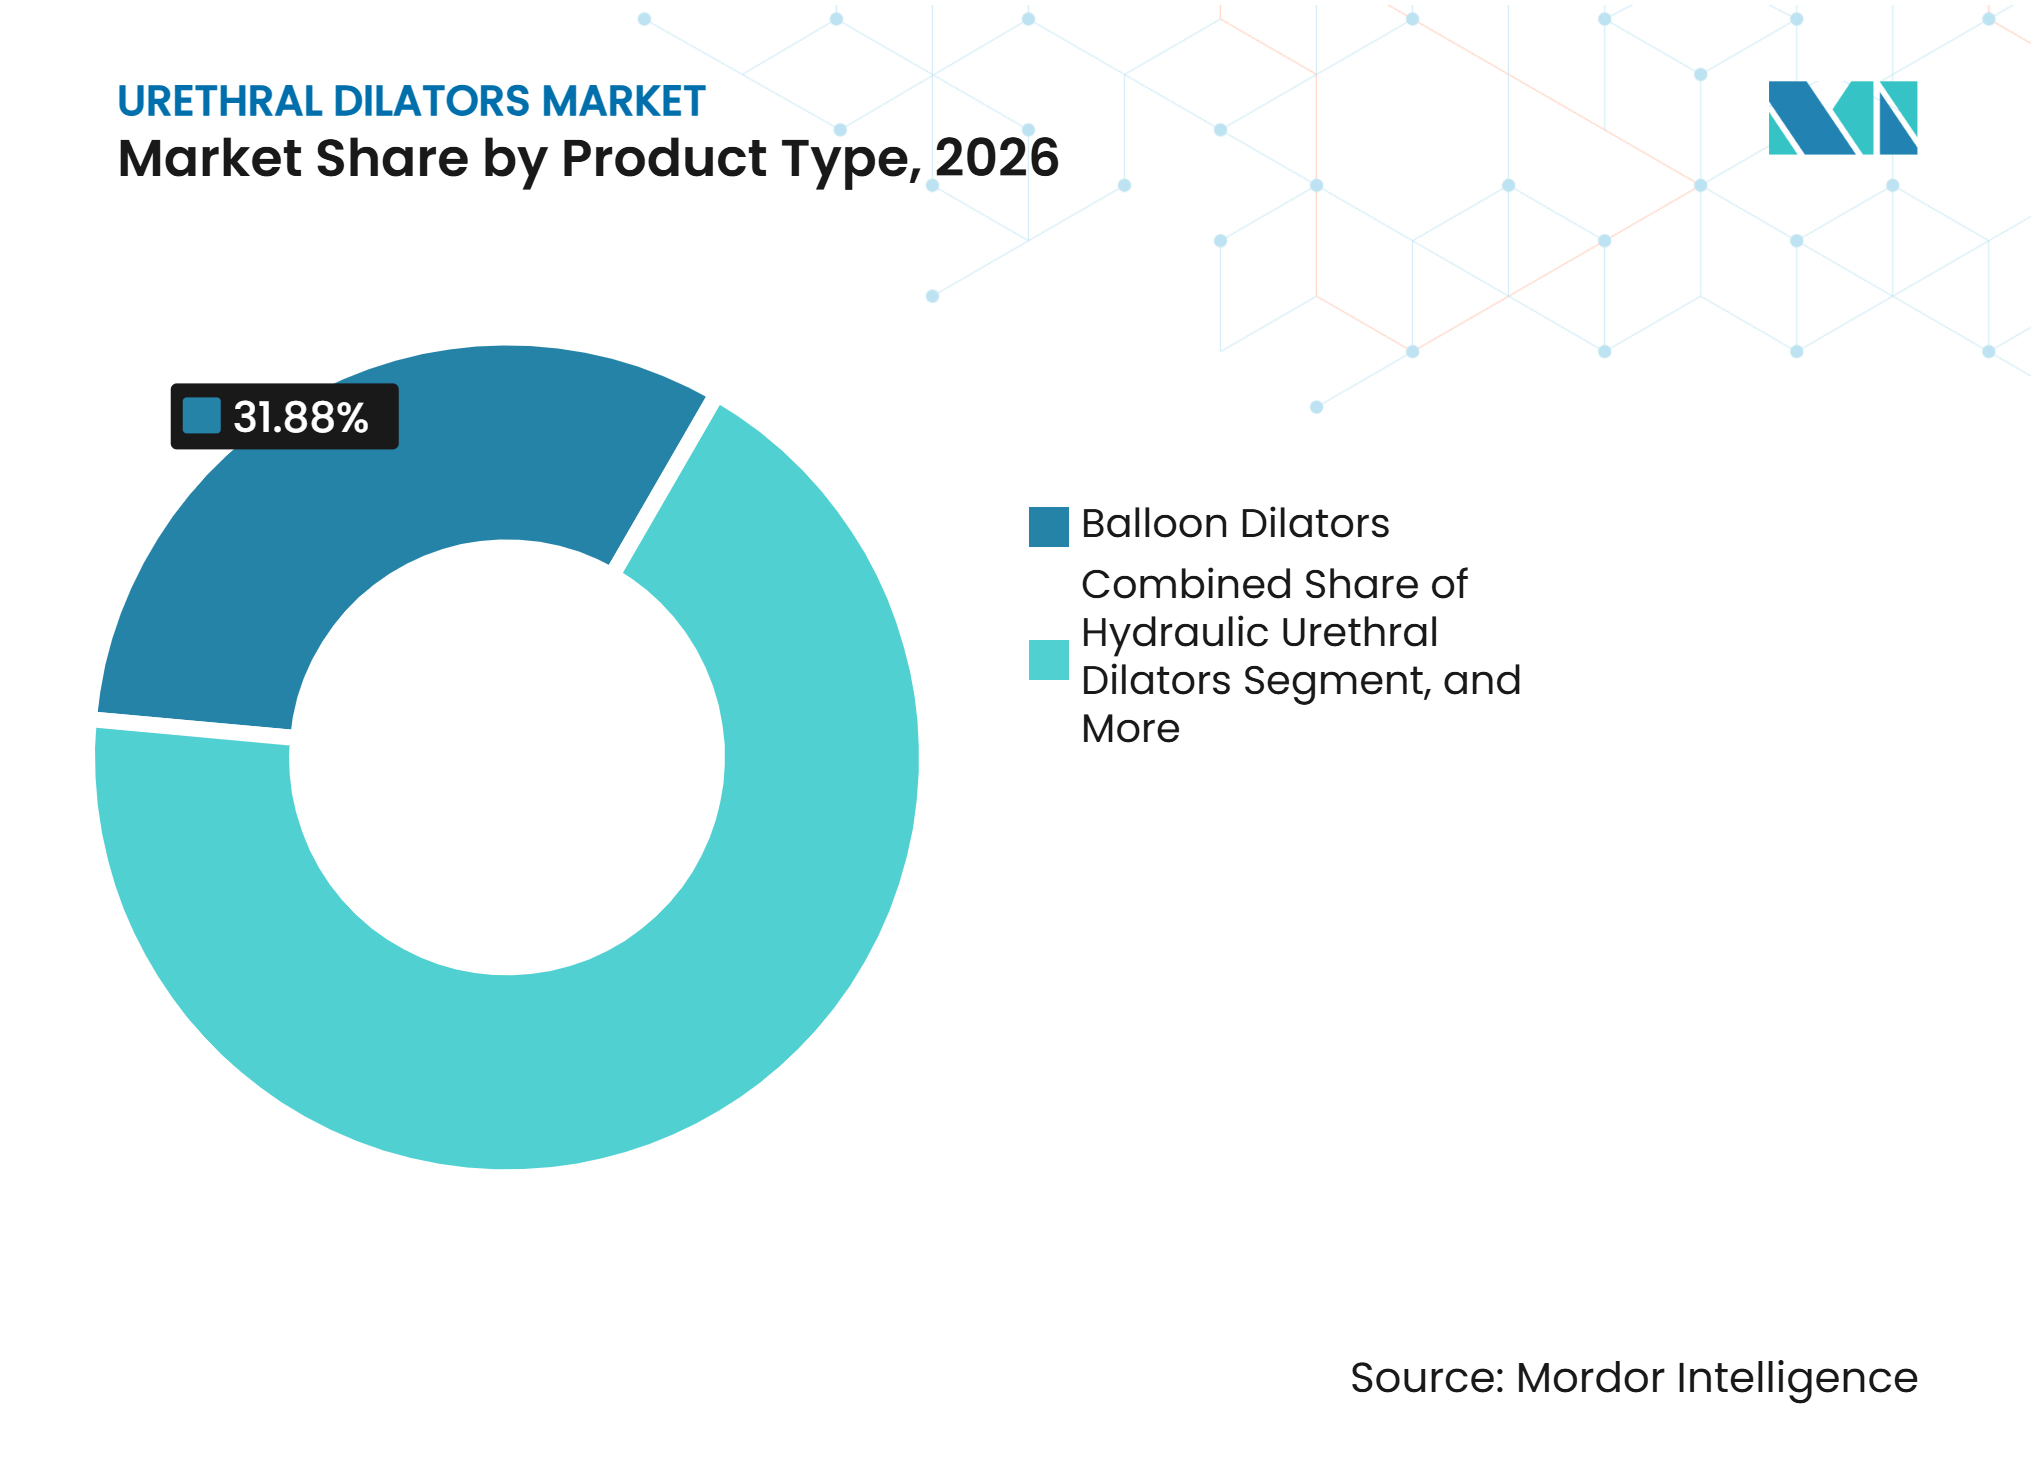
les formats à ballonnet ancrent les revenus tandis que les plateformes hydrauliques se développentLes dilatateurs à ballonnet ont représenté une part de revenus de 31,9 % en 2026 et demeurent la plus grande catégorie de produits du marché des dilatateurs urétraux. Leur rôle établi dans le traitement en consultation externe et en salle d'opération soutient une utilisation large au sein des services d'urologie, maintenant la demande dans l'ensemble du secteur des dilatateurs urétraux. Les systèmes à ballonnet sont compatibles avec les flux de travail endoscopiques courants et bénéficient d'une familiarité clinique bien établie. Les dilatateurs à ballonnet à élution médicamenteuse représentent actuellement une part de revenus plus modeste, mais contribuent fortement à la croissance en valeur car ils ciblent les sténoses récurrentes. Les données ROBUST I sur cinq ans ont rapporté un taux de 71,7 % d'absence de réintervention, ce qui renforce la confiance des cliniciens dans cette approche. Les dilatateurs urétraux hydrauliques sont prévus pour croître à un CAGR de 7,6 % jusqu'en 2032. Leur expansion à pression contrôlée favorise un traitement prudent dans les cas complexes ou récurrents.
Les dilatateurs rigides et séquentiels, les filiforms et followers, ainsi que les bougies urétrales métalliques et plastiques continuent de servir aux évaluations de routine et aux procédures de sténose primaire non compliquées. Ces formats restent utiles en pratique communautaire et dans les environnements à ressources limitées, car ils sont familiers et nécessitent peu d'équipements complémentaires. Leur croissance en volume est modérée par l'évolution vers les produits à usage unique et à base de ballonnet. Les recommandations européennes de 2026 soutiennent le traitement par ballonnet à élution médicamenteuse après une prise en charge endoscopique répétée pour certaines sténoses bulbaires récurrentes inférieures à 3 cm. Cette voie clinique oriente certaines procédures à plus haute valeur ajoutée vers des plateformes de ballonnets avancées, influençant le développement des produits et leur adoption dans l'ensemble du secteur des dilatateurs urétraux. Laborie a lancé l'étude ENDURE 1 en octobre 2025 afin d'évaluer un ballonnet urétéral à élution médicamenteuse Optilume pour les sténoses urétérales bénignes allant jusqu'à 4 cm. Cette étude indique une extension potentielle de la technologie des ballonnets à élution médicamenteuse au-delà de son utilisation urétrale principale.



Par utilisation :
les formats jetables mènent et accélèrent simultanémentLes dispositifs jetables représentaient 63,0 % des revenus en 2026 et devraient croître à un CAGR de 7,8 % jusqu'en 2032. Cette combinaison fait des jetables à la fois le segment d'utilisation le plus important et celui à la croissance la plus rapide. Les exigences de contrôle des infections favorisent les produits à usage unique dans les hôpitaux d'Amérique du Nord et d'Europe occidentale. La croissance devient également plus visible en Asie-Pacifique à mesure que les normes d'approvisionnement hospitalier progressent. Les Centers for Medicare & Medicaid Services américains ont introduit les codes HCPCS A4295, A4296 et A4297 pour les cathéters hydrophiles à compter du 1er janvier 2026. Ces codes renforcent l'infrastructure de remboursement pour les produits de cathéters jetables éligibles. Le marché des dilatateurs urétraux bénéficie lorsque la sécurité clinique et les voies de facturation soutiennent le même format.
Les instruments réutilisables conservent un rôle significatif dans les hôpitaux aux budgets contraints et disposant d'une capacité de stérilisation établie. Cela est particulièrement pertinent dans certaines parties de l'Asie du Sud, de l'Amérique latine et de l'Afrique subsaharienne. Leur coût d'achat plus faible peut rester attractif là où l'approvisionnement en produits à usage unique est difficile à financer. Les exigences de retraitement, les coûts des stérilisants et les variations des prix des polymères peuvent affaiblir leur avantage de coût au fil du temps. Les cathéters hydrophiles à usage unique sont conçus pour réduire la manipulation et soutenir le cathétérisme intermittent propre en milieu domiciliaire. Coloplast a continué à développer cette catégorie de produits dans le cadre de son portefeuille de soins de continence. L'équilibre entre le contrôle des infections, l'accessibilité financière et les ressources de retraitement continuera de déterminer la répartition entre jetables et réutilisables.
Par application :
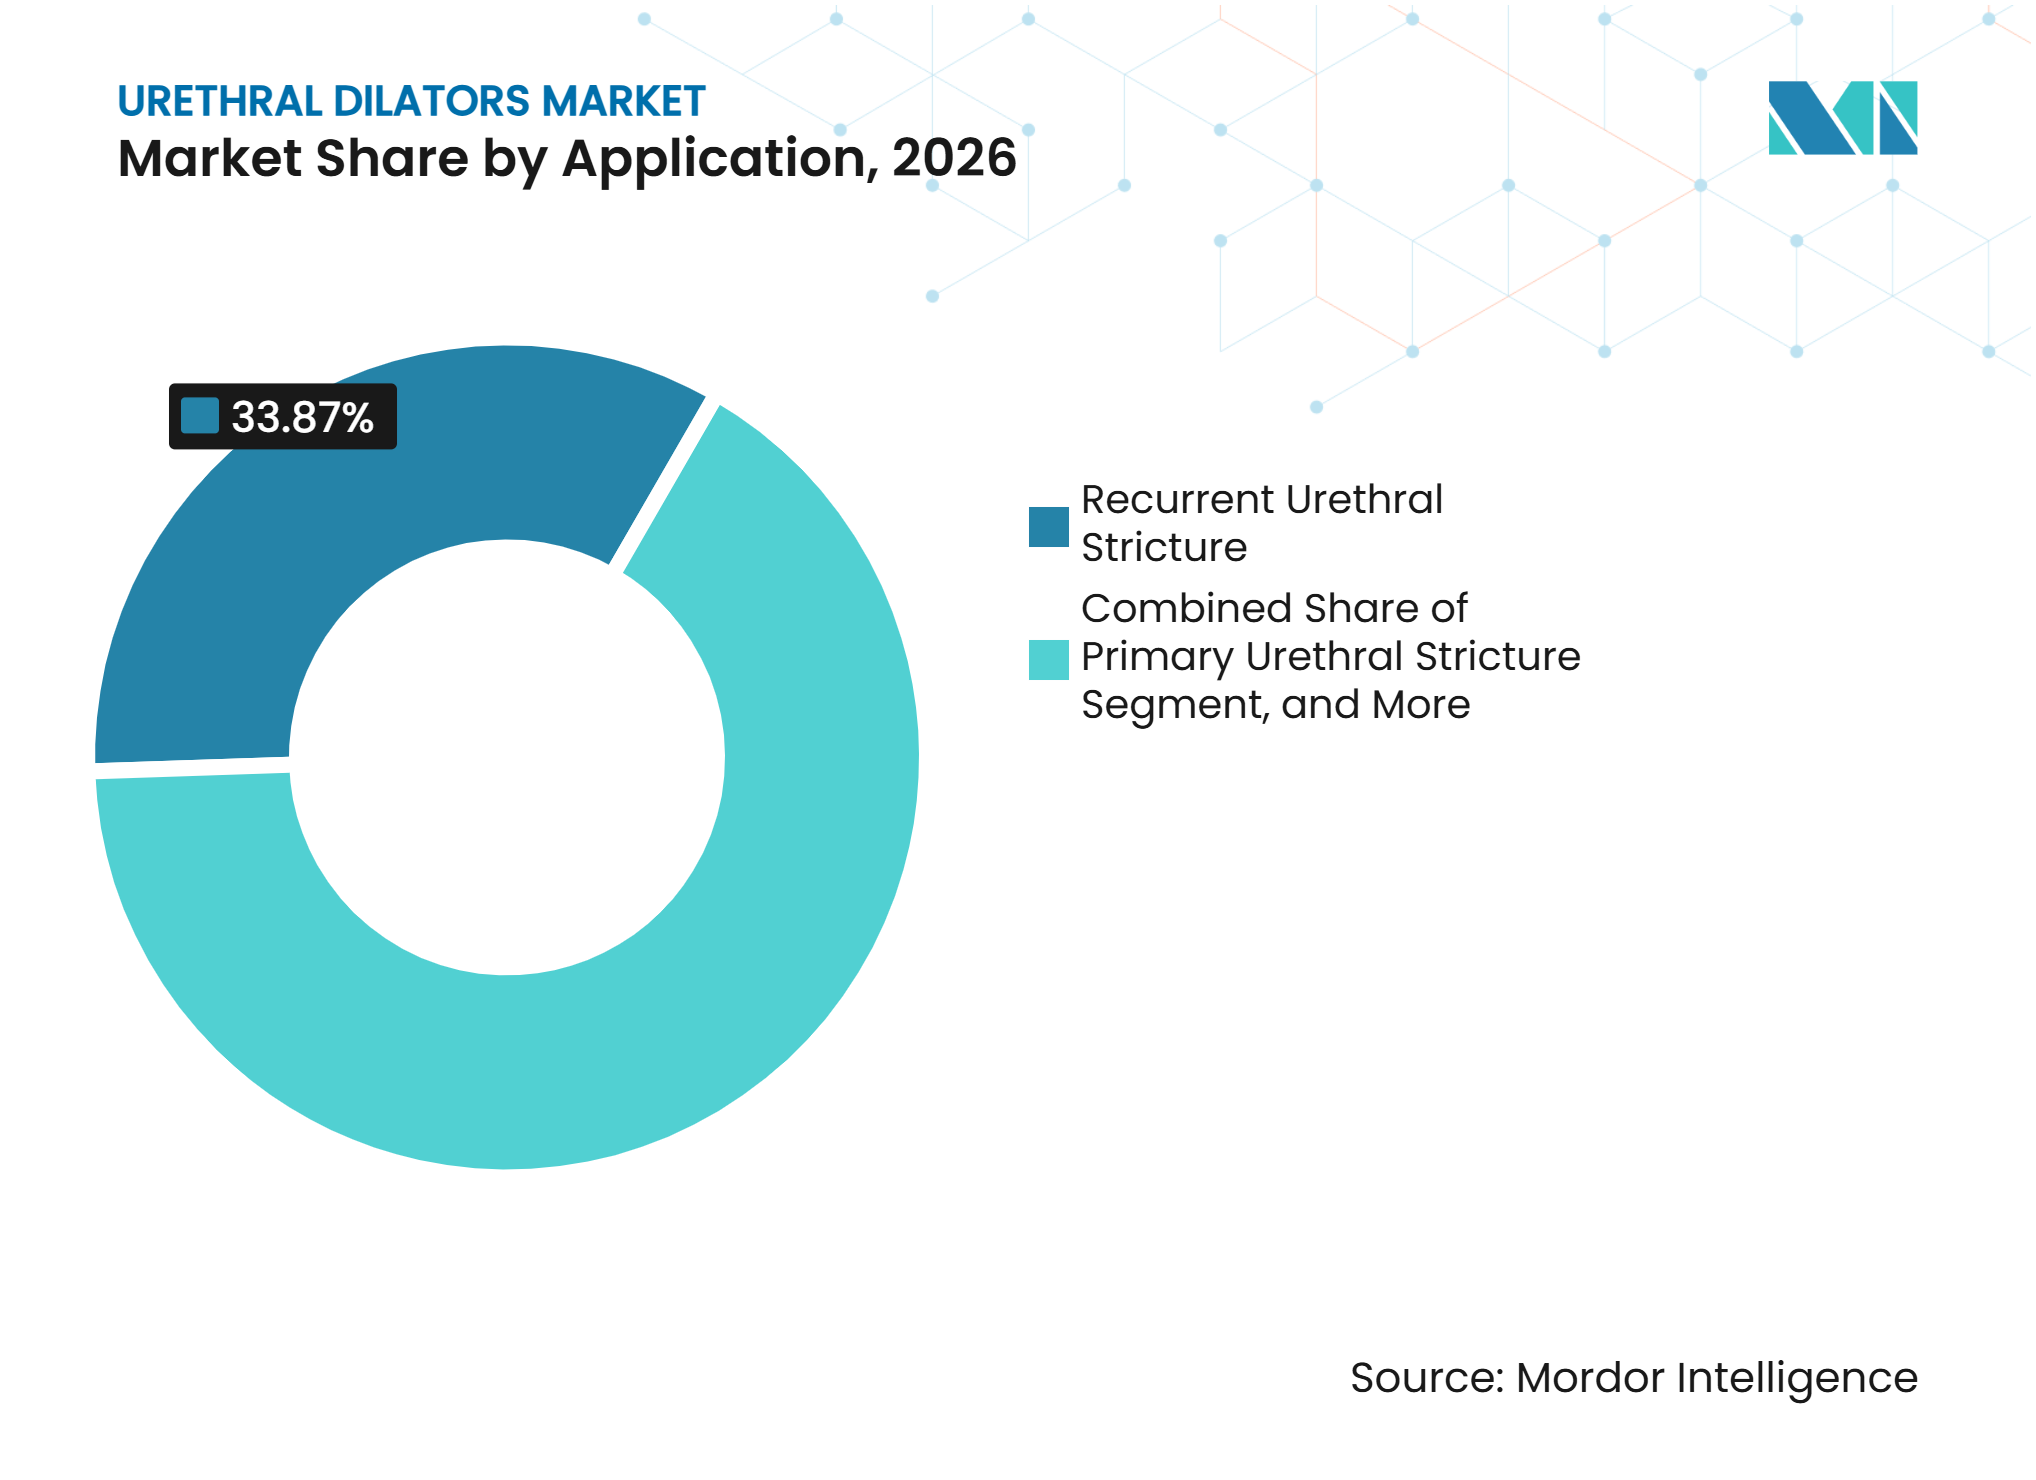
les sténoses récurrentes stimulent le volume, la dilatation de néphrostomie stimule la croissanceLa sténose urétrale récurrente représentait 33,9 % des revenus en 2026 et constitue l'application clinique centrale sur le marché des dilatateurs urétraux. La maladie récurrente génère des besoins de traitement répétés car les approches endoscopiques conventionnelles présentent des taux de récidive élevés. Une revue de 2025 a cité une récidive de 60 % à 90 % à 2 à 5 ans après dilatation endoscopique. Les patients répondant aux critères cliniques pour les ballonnets à élution médicamenteuse entrent de plus en plus dans une voie de traitement premium. Les systèmes à ballonnet conventionnels et séquentiels restent pertinents dans la pratique communautaire et les environnements avec un accès limité aux dispositifs avancés. La sténose urétrale primaire et la sténose du méat restent des applications stables avec des voies de traitement simples. Le placement de cathéter et l'accès à la sortie vésicale soutiennent également une utilisation régulière dans les unités de soins intensifs hospitaliers et les contextes post-chirurgicaux.
L'extraction de calculs rénaux et la dilatation du trajet de néphrostomie devraient croître à un CAGR de 9,0 % jusqu'en 2032. L'application bénéficie d'une utilisation accrue de la néphrolithotomie percutanée et de la mini-chirurgie endoscopique combinée intrarénale, qui nécessitent des systèmes de dilatation du trajet. Une dilatation précise et progressive soutient un accès sûr lors de ces procédures. Cook Medical a lancé commercialement la gaine d'accès urétérale à aspiration Syfonix et un urétéroscope flexible à usage unique Ascend de 7,5 Fr pour le marché de la prise en charge des calculs rénaux aux États-Unis et au Canada en mars 2026. Ce lancement reflète une attention plus large portée aux dispositifs qui soutiennent l'accès, la visualisation et le traitement des calculs dans un seul flux de travail. Les fabricants peuvent renforcer leur position en proposant des gaines d'accès, des dilatateurs et des produits endoscopiques compatibles. Cela crée des opportunités d'approvisionnement sur l'ensemble de la voie d'urologie interventionnelle.

Par utilisateur final :
les hôpitaux mènent tandis que les soins à domicile stimulent une croissance plus rapideLes hôpitaux représentaient 42,8 % des revenus en 2026 et restent le plus grand segment d'utilisateurs finaux. Les services d'urologie hospitaliers influencent le choix des marques car ils gèrent des procédures complexes et établissent la familiarité des médecins. Les grands centres universitaires sont souvent les premiers utilisateurs de la technologie des ballonnets à élution médicamenteuse. Les hôpitaux communautaires continuent d'utiliser des produits à ballonnet conventionnels et séquentiels pour les soins de routine. Les cliniques d'urologie spécialisées gagnent en importance à mesure que les procédures appropriées migrent de la salle d'opération vers les environnements ambulatoires. Cette migration est soutenue par la gestion des coûts, les protocoles de récupération et les procédures ne nécessitant pas d'anesthésie générale. Les hôpitaux restent donc le principal point de qualification pour les fournisseurs sur le marché des dilatateurs urétraux.
Les soins à domicile devraient croître à un CAGR de 8,9 % jusqu'en 2032. Les patients âgés atteints de sténose urétrale à long terme gèrent de plus en plus leur traitement de maintenance en dehors des hôpitaux. Cependant, les résultats rapportés par les patients montrent que l'auto-dilatation soutenue peut être inconfortable et contraignante. L'étude portant sur 121 patients a rapporté une détérioration des scores de qualité de vie sur 48 mois malgré un cathétérisme continu. La conception des produits est importante car la maniabilité, le confort d'insertion et les préoccupations de contamination affectent l'utilisation continue. Les systèmes fermés, les revêtements hydrophiles et les manchons sans contact répondent directement à ces besoins. La croissance des soins à domicile dépendra de la capacité des fabricants à réduire la charge pratique de l'auto-administration pour les patients et les aidants.
Analyse géographique
Amérique du Nord
L'Amérique du Nord représentait 42,8 % des revenus en 2026 et reste le segment régional dominant. La région combine des volumes élevés de procédures urologiques avec un accès établi aux soins spécialisés. La maladie de la sténose urétrale génère environ 1,5 million de consultations cliniques et 5 000 hospitalisations aux États-Unis chaque année. Le soutien au remboursement élargit l'accès aux produits avancés, notamment pour les procédures éligibles par cathéter et ballonnet. Les nouveaux codes HCPCS américains pour les cathéters hydrophiles sont entrés en vigueur en janvier 2026. Cook Medical a reçu un contrat Vizient pour son portefeuille d'urologie en septembre 2025, couvrant les cathéters, les ballonnets, les dispositifs de dilatation et d'accès, et les endoprothèses urétérales. Le contrat donne à l'entreprise accès à un important réseau d'achats dirigé par des prestataires et reflète l'importance des accords d'achats groupés sur le marché des dilatateurs urétraux. La visualisation avancée, l'intégration procédurale et la couverture des payeurs soutiennent un mix de produits premium dans la région.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 6,5 % jusqu'en 2032, le taux régional le plus élevé de la période de prévision. Le Japon, la Chine, l'Inde et la Corée du Sud constituent les principales sources de demande régionale. Les schémas de pratique clinique au Japon restent favorables à la prise en charge par dilatation, avec 94,2 % des répondants à une enquête de 2025 déclarant utiliser la dilatation urétrale. Le vieillissement de la population accroît le besoin de soins pour les patients exposés aux cathéters, ayant subi des procédures antérieures et présentant d'autres affections urologiques. Les hôpitaux de la région développent également leur capacité à réaliser des procédures d'urologie endoscopique et interventionnelle. Ces développements créent une base plus large pour les dilatateurs conventionnels et les produits liés aux cathéters à usage unique. Les fournisseurs qui adaptent leurs lancements de produits aux canaux de remboursement locaux peuvent améliorer l'accès sur le marché des dilatateurs urétraux. Cela offre au marché des dilatateurs urétraux une gamme plus large d'environnements d'achat que les systèmes occidentaux matures. L'accessibilité financière des produits et la formation des cliniciens restent essentielles car l'adoption des ballonnets à élution médicamenteuse premium est encore inégale dans la région.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe est un important bassin de revenus, soutenu par l'Allemagne, le Royaume-Uni, la France et les pays nordiques. Les données allemandes ont montré que l'uréthroplastie a augmenté de 156 % entre 2006 et 2023, tandis que la dilatation urétrale a diminué de 17 %. Ce schéma accroît la nécessité de positionner le traitement par ballonnet à élution médicamenteuse entre l'endoscopie de routine et la reconstruction ouverte pour les cas récurrents appropriés. Les fournisseurs européens font également face aux exigences de conformité au titre du Règlement européen sur les dispositifs médicaux 2017/745, ce qui peut favoriser les entreprises disposant de solides ressources réglementaires. Le Moyen-Orient et l'Afrique restent des marchés à un stade plus précoce, avec une demande concentrée dans les hôpitaux du Golfe qui investissent dans des services d'urologie avancés. L'Amérique du Sud est principalement portée par les hôpitaux, le Brésil et l'Argentine représentant une demande substantielle. L'accessibilité financière et la portée des distributeurs sont des considérations régionales importantes, notamment là où les fournisseurs locaux proposent des formats de dilatateurs plus simples à des prix plus bas. Ces marchés mixtes offrent des opportunités de volume, tandis que le mix de produits et les conditions d'approvisionnement varient fortement selon les pays. Le marché des dilatateurs urétraux doit donc s'adapter à différentes spécifications de produits et niveaux de prix dans ces zones géographiques.
Paysage concurrentiel
Concentration du Marché
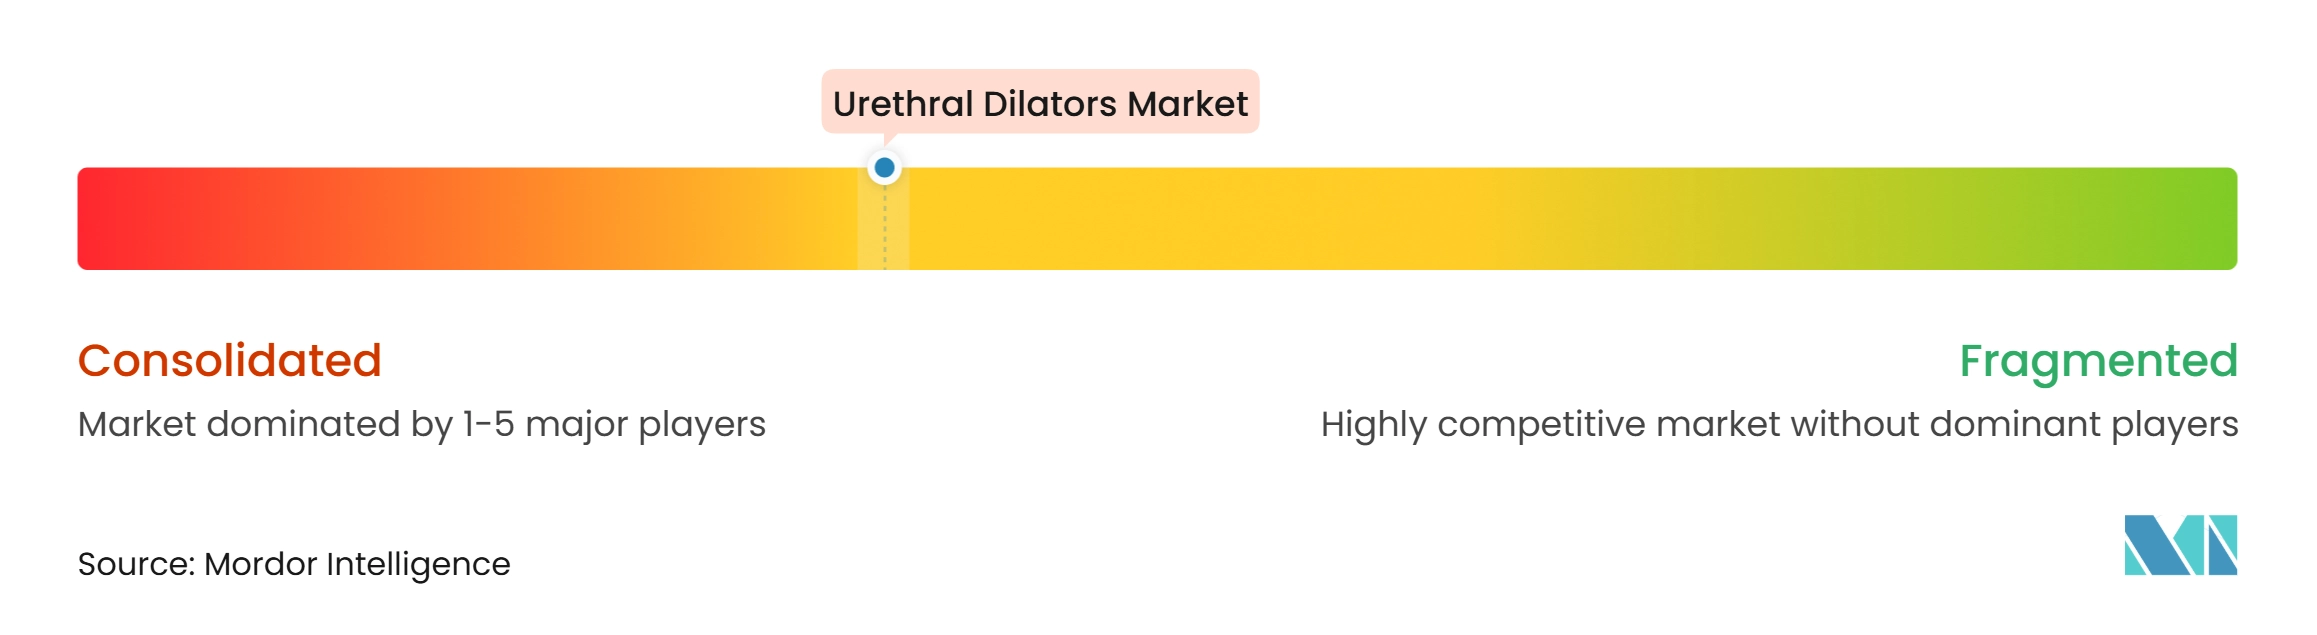
Le marché des dilatateurs urétraux est fragmenté à modérément consolidé, avec la participation de sociétés de dispositifs diversifiées, de fournisseurs spécialisés en urologie et de fabricants régionaux. Boston Scientific, Teleflex, Cook Medical, B. Braun et Coloplast sont actifs dans les catégories de ballonnets conventionnels, de cathéters et de dispositifs d'accès. Laborie Medical Technologies détient une position différenciée dans le traitement par ballonnet à élution médicamenteuse grâce à sa plateforme Optilume. Aucune donnée de part de marché n'a été fournie qui permettrait d'établir un leader dominant du marché. La concurrence repose donc sur les données cliniques, la facilité d'utilisation des produits, l'accès au remboursement, la couverture commerciale et la tarification. Les grands fournisseurs peuvent combiner des produits de dilatation avec des endoscopes, des cathéters, des gaines d'accès et des technologies de soutien procédural. Cette structure offre au marché des dilatateurs urétraux de l'espace pour les entreprises spécialisées qui se concentrent sur un flux de travail clinique limité. Les entreprises régionales peuvent être compétitives là où les acheteurs privilégient le coût et le service local.
Laborie a utilisé les données cliniques et l'engagement des payeurs pour soutenir l'adoption d'Optilume. Sa publication ROBUST I de 2025 a rapporté 71,7 % de liberté de réintervention à 5 ans. Laborie a également lancé l'étude ENDURE 1 en octobre 2025 pour évaluer un ballonnet à élution médicamenteuse urétérique pour les sténoses urétériques bénignes. Cook Medical a utilisé l'accès contractuel comme autre levier commercial lorsqu'il a reçu le contrat Vizient d'urologie en septembre 2025. En mars 2026, l'entreprise a ajouté de nouveaux dispositifs à usage unique pour les procédures de prise en charge des calculs. Ces mouvements élargissent la présence de l'entreprise dans les flux de travail urologiques adjacents qui utilisent des produits de dilatation et d'accès. Ils permettent également aux fournisseurs d'utiliser des relations établies lorsqu'ils sont en concurrence sur le marché des dilatateurs urétraux.
Boston Scientific a reçu l'autorisation FDA pour son système de gestion des fluides Asurys en mars 2026. Le système soutient la gestion de l'irrigation et de la distension dans l'urétéroscopie, la cystoscopie, la néphrolithotomie percutanée et les procédures d'hyperplasie bénigne de la prostate. Coloplast continue de mettre l'accent sur les technologies de cathéters hydrophiles et de soins à domicile dans le cadre de sa stratégie à long terme de soins de continence. La différenciation des produits se concentre de plus en plus sur les revêtements, la compatibilité avec les fils-guides, les marqueurs radio-opaques, les embouts flexibles et une manipulation simplifiée. Les exigences de conformité européennes peuvent alourdir la charge pour les petites entreprises qui manquent de capacités réglementaires dédiées. Les fournisseurs qui associent le soutien clinique à une distribution fiable seront les mieux placés pour être compétitifs sur les marchés matures et sensibles aux prix. Cet environnement concurrentiel n'indique pas de concentration autour d'un seul fournisseur. Le marché des dilatateurs urétraux récompense toujours à la fois les portefeuilles larges et le développement de produits ciblés.
Leaders du secteur des dilatateurs urétraux
-
Laborie Medical Technologies Corp.
-
Cook Medical LLC
-
Boston Scientific Corporation
-
Coloplast A/S
-
Teleflex Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Dilatateurs Urétraux Entreprises couvertes dans ce rapport
- Advin Health Care
- B. Braun
- Beckton Dickinson
- Boston Scientific
- Coloplast
- ConvaTec Group plc
- Cook Group
- Karl Storz
- Laborie
- Laborie’s Urotronic, Inc.
- Medi-Globe
- MED pro Medical B.V.
- Richard Wolf
- Smiths Medical, an ICU Medical company
- Teleflex
- Urovision-Urotech, a Medi-Globe Group company
- UROMED Kurt Drews KG
- Well Lead Medical Co., Ltd.
Développements industriels récents dans Marché des Dilatateurs Urétraux
- Mars 2026 : Boston Scientific a reçu l'autorisation FDA 510(k) pour le système de gestion des fluides Asurys, conçu pour gérer l'irrigation et la distension dans l'urétéroscopie, la cystoscopie, la PCNL et les procédures d'HBP. La mise sur le marché américain limitée a commencé immédiatement après l'autorisation, élargissant l'écosystème intégré de procédures urologiques de l'entreprise.
- Mars 2026 : Cook Medical a lancé commercialement la gaine d'accès urétérale à aspiration Syfonix et un nouvel urétéroscope flexible à usage unique Ascend de 7,5 Fr pour les procédures de prise en charge des calculs rénaux aux États-Unis et au Canada, renforçant son portefeuille d'urologie jetable à usage unique.
- Octobre 2025 : Laborie Medical Technologies a annoncé les premières procédures de son étude clinique ENDURE 1 évaluant le ballonnet à élution médicamenteuse urétérique Optilume pour les sténoses urétériques bénignes jusqu'à 4 cm, initiée à l'Université de Californie Irvine Health. L'étude représente la première extension de la plateforme DCB Optilume vers l'indication urétrique.
Périmètre du rapport mondial sur le marché des dilatateurs urétraux
Selon le périmètre du rapport, les dilatateurs urétraux sont des instruments médicaux utilisés pour élargir doucement une urètre rétrécie. Ils peuvent aider à améliorer le flux urinaire et à soutenir le diagnostic ou le traitement des sténoses urétrales.
Le marché des dilatateurs urétraux est segmenté par type de produit, utilisation, application, utilisateur final et géographie. Par type de produit, le marché est segmenté en dilatateurs à ballonnet, dilatateurs à ballonnet à élution médicamenteuse, dilatateurs rigides et séquentiels, dilatateurs urétraux hydrauliques, filiforms et suiveurs, sondes urétrales métalliques et plastiques, et autres types de produits. Par utilisation, le marché est segmenté en jetable et réutilisable. Par application, le marché est segmenté en sténose urétrale récurrente, sténose urétrale primaire, sténose du méat, extraction de calculs rénaux et dilatation du trajet de néphrostomie, placement de cathéter et accès à la sortie vésicale, et autres applications. Par utilisateur final, le marché est segmenté en hôpitaux, cliniques d'urologie spécialisées, soins à domicile et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Dilatateurs à ballonnet |
| Dilatateurs à ballonnet à élution médicamenteuse |
| Dilatateurs rigides et séquentiels |
| Dilatateurs urétraux hydrauliques |
| Filiforms et suiveurs |
| Sondes urétrales métalliques et plastiques |
| Autres types de produits |
| Jetable |
| Réutilisable |
| Sténose urétrale récurrente |
| Sténose urétrale primaire |
| Sténose du méat |
| Extraction de calculs rénaux et dilatation du trajet de néphrostomie |
| Placement de cathéter et accès à la sortie vésicale |
| Autres applications |
| Hôpitaux |
| Cliniques d'urologie spécialisées |
| Soins à domicile |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Dilatateurs à ballonnet | |
| Dilatateurs à ballonnet à élution médicamenteuse | ||
| Dilatateurs rigides et séquentiels | ||
| Dilatateurs urétraux hydrauliques | ||
| Filiforms et suiveurs | ||
| Sondes urétrales métalliques et plastiques | ||
| Autres types de produits | ||
| Par utilisation | Jetable | |
| Réutilisable | ||
| Par application | Sténose urétrale récurrente | |
| Sténose urétrale primaire | ||
| Sténose du méat | ||
| Extraction de calculs rénaux et dilatation du trajet de néphrostomie | ||
| Placement de cathéter et accès à la sortie vésicale | ||
| Autres applications | ||
| Par utilisateur final | Hôpitaux | |
| Cliniques d'urologie spécialisées | ||
| Soins à domicile | ||
| Autres utilisateurs finaux | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de dilatateurs urétraux ?
La charge croissante des sténoses, les lésions liées aux cathéters, le vieillissement de la population masculine et l'utilisation plus large des procédures urologiques minimalement invasives soutiennent la demande.
Quel est le taux de croissance prévu pour les dilatateurs urétraux ?
La catégorie devrait croître à un CAGR de 5,8 % de 2027 à 2032, pour atteindre 408,8 millions USD en 2032.
Quel type de produit mène les ventes de dilatateurs urétraux ?
Les dilatateurs à ballonnet ont mené avec une part de revenus de 31,9 % en 2026, tandis que les dilatateurs urétraux hydrauliques devraient croître à un CAGR de 7,6 % jusqu'en 2032.
Pourquoi les ballonnets à élution médicamenteuse sont-ils importants dans la prise en charge des sténoses urétrales ?
Les résultats à cinq ans de l'étude ROBUST I ont rapporté 71,7 % de liberté de réintervention, soutenant leur utilisation pour certaines sténoses récurrentes sélectionnées.
Quel environnement d'utilisateur final se développe le plus rapidement ?
Les soins à domicile devraient croître à un CAGR de 8,9 % jusqu'en 2032, à mesure que davantage de patients gèrent leur traitement à long terme en dehors des hôpitaux.
Quelle région connaît la croissance la plus rapide pour les produits de dilatateurs urétraux ?
L'Asie-Pacifique devrait croître à un CAGR de 6,5 % jusqu'en 2032, soutenue par le vieillissement des populations et l'expansion des capacités urologiques.