
Marktgröße und Marktanteil für Harnröhrendilatatoren
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 308.26 Millionen US-Dollar |
| Marktgröße (2032) | 408.84 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.81 % |
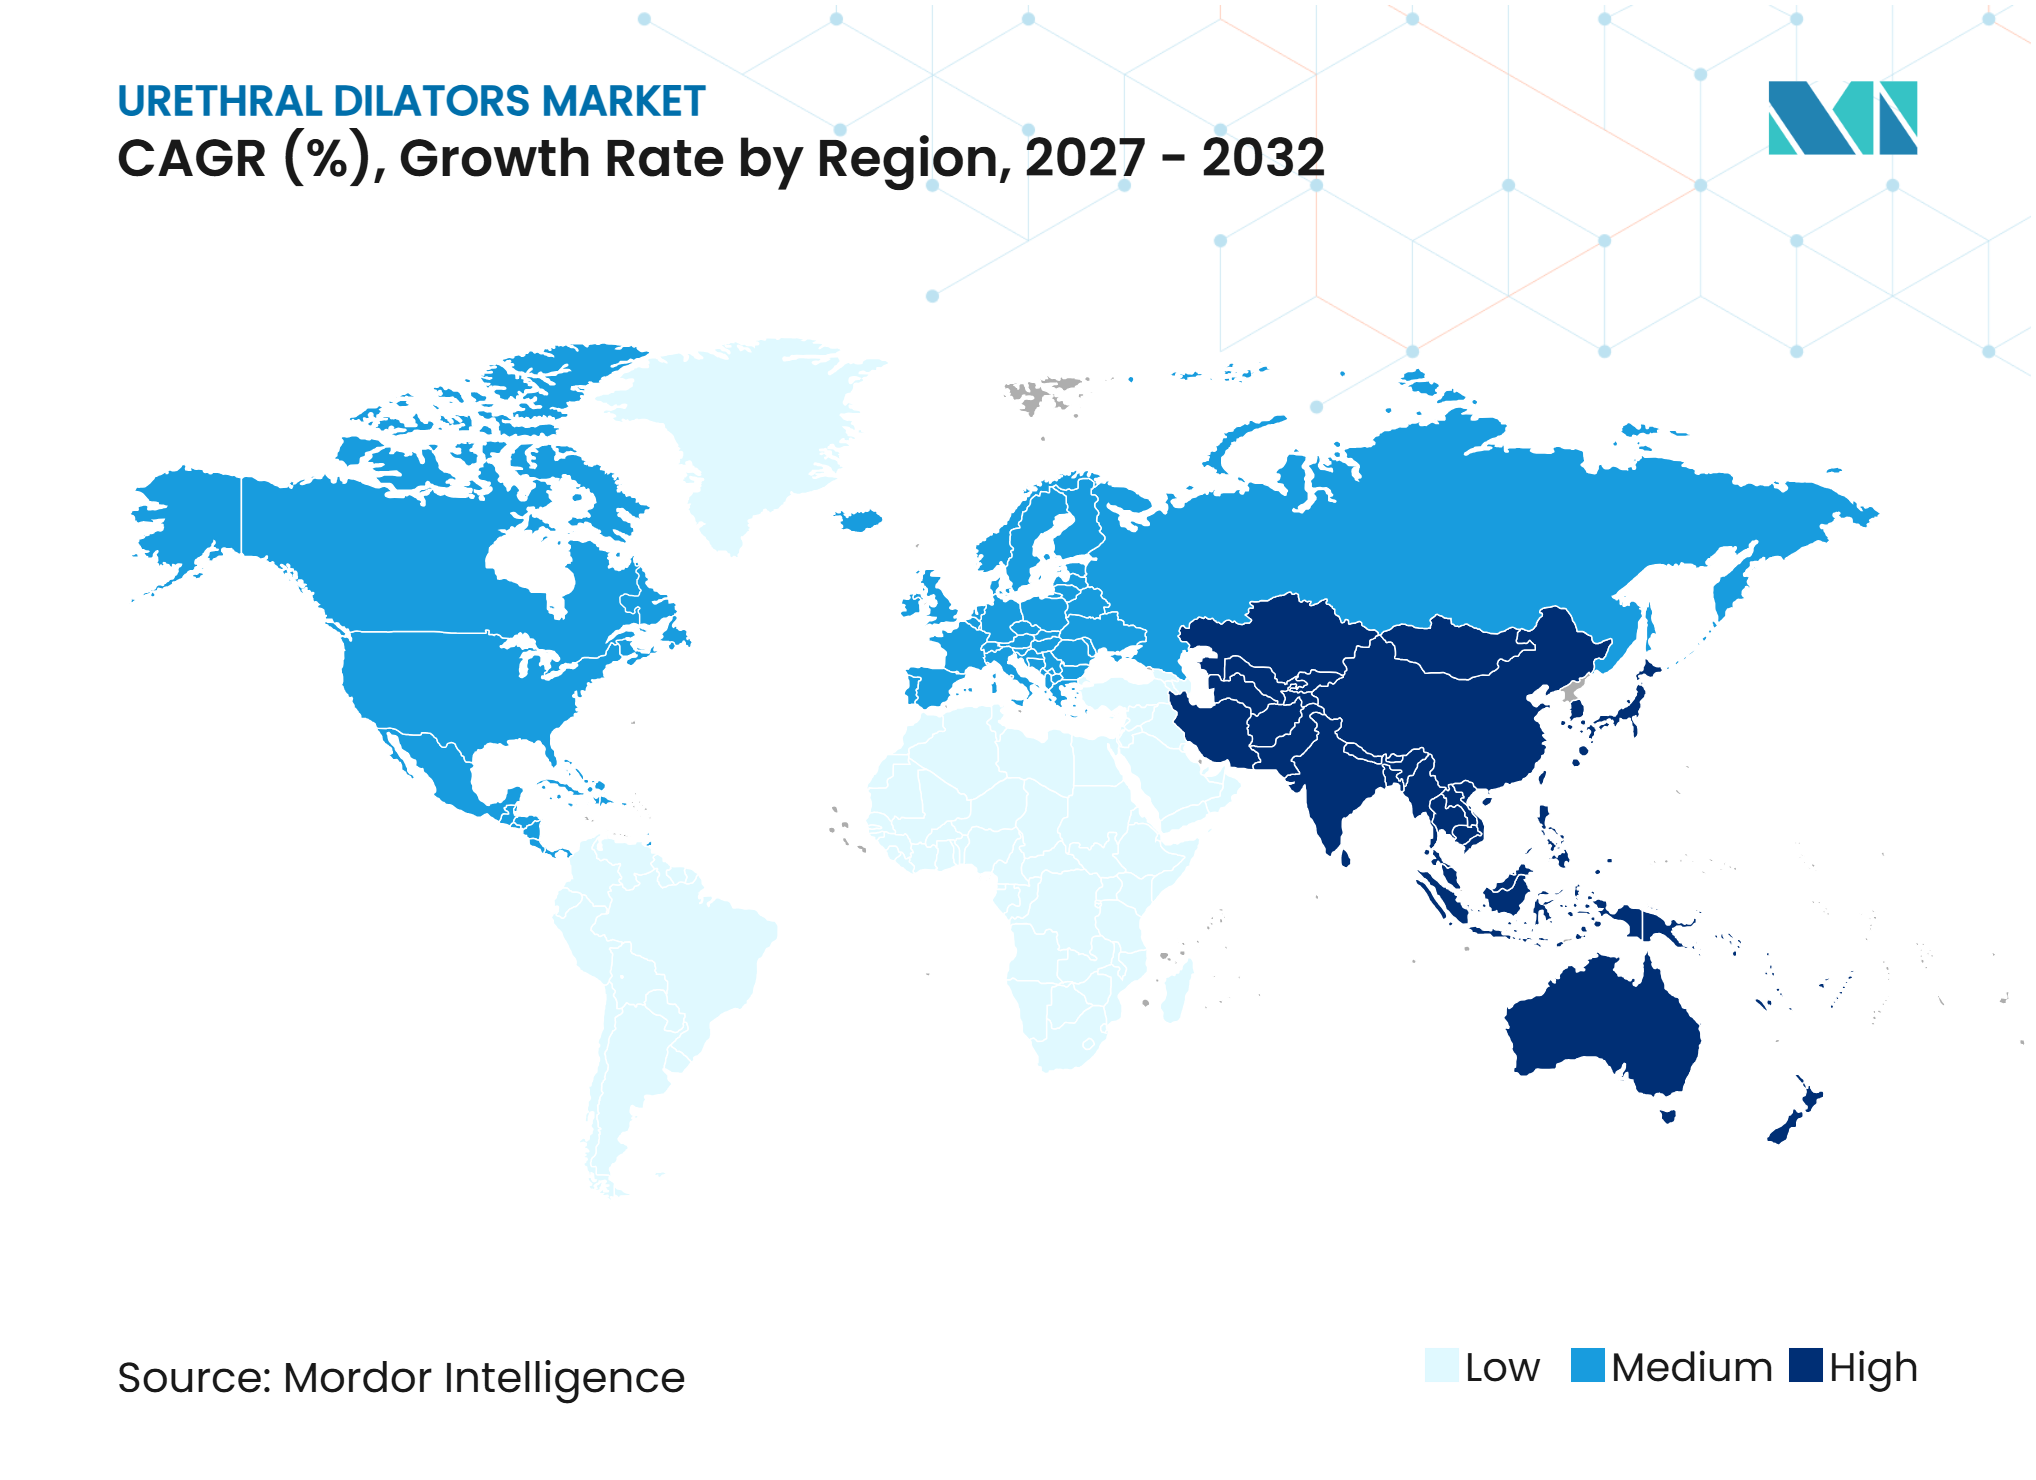
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Harnröhrendilatatoren von Mordor Intelligence
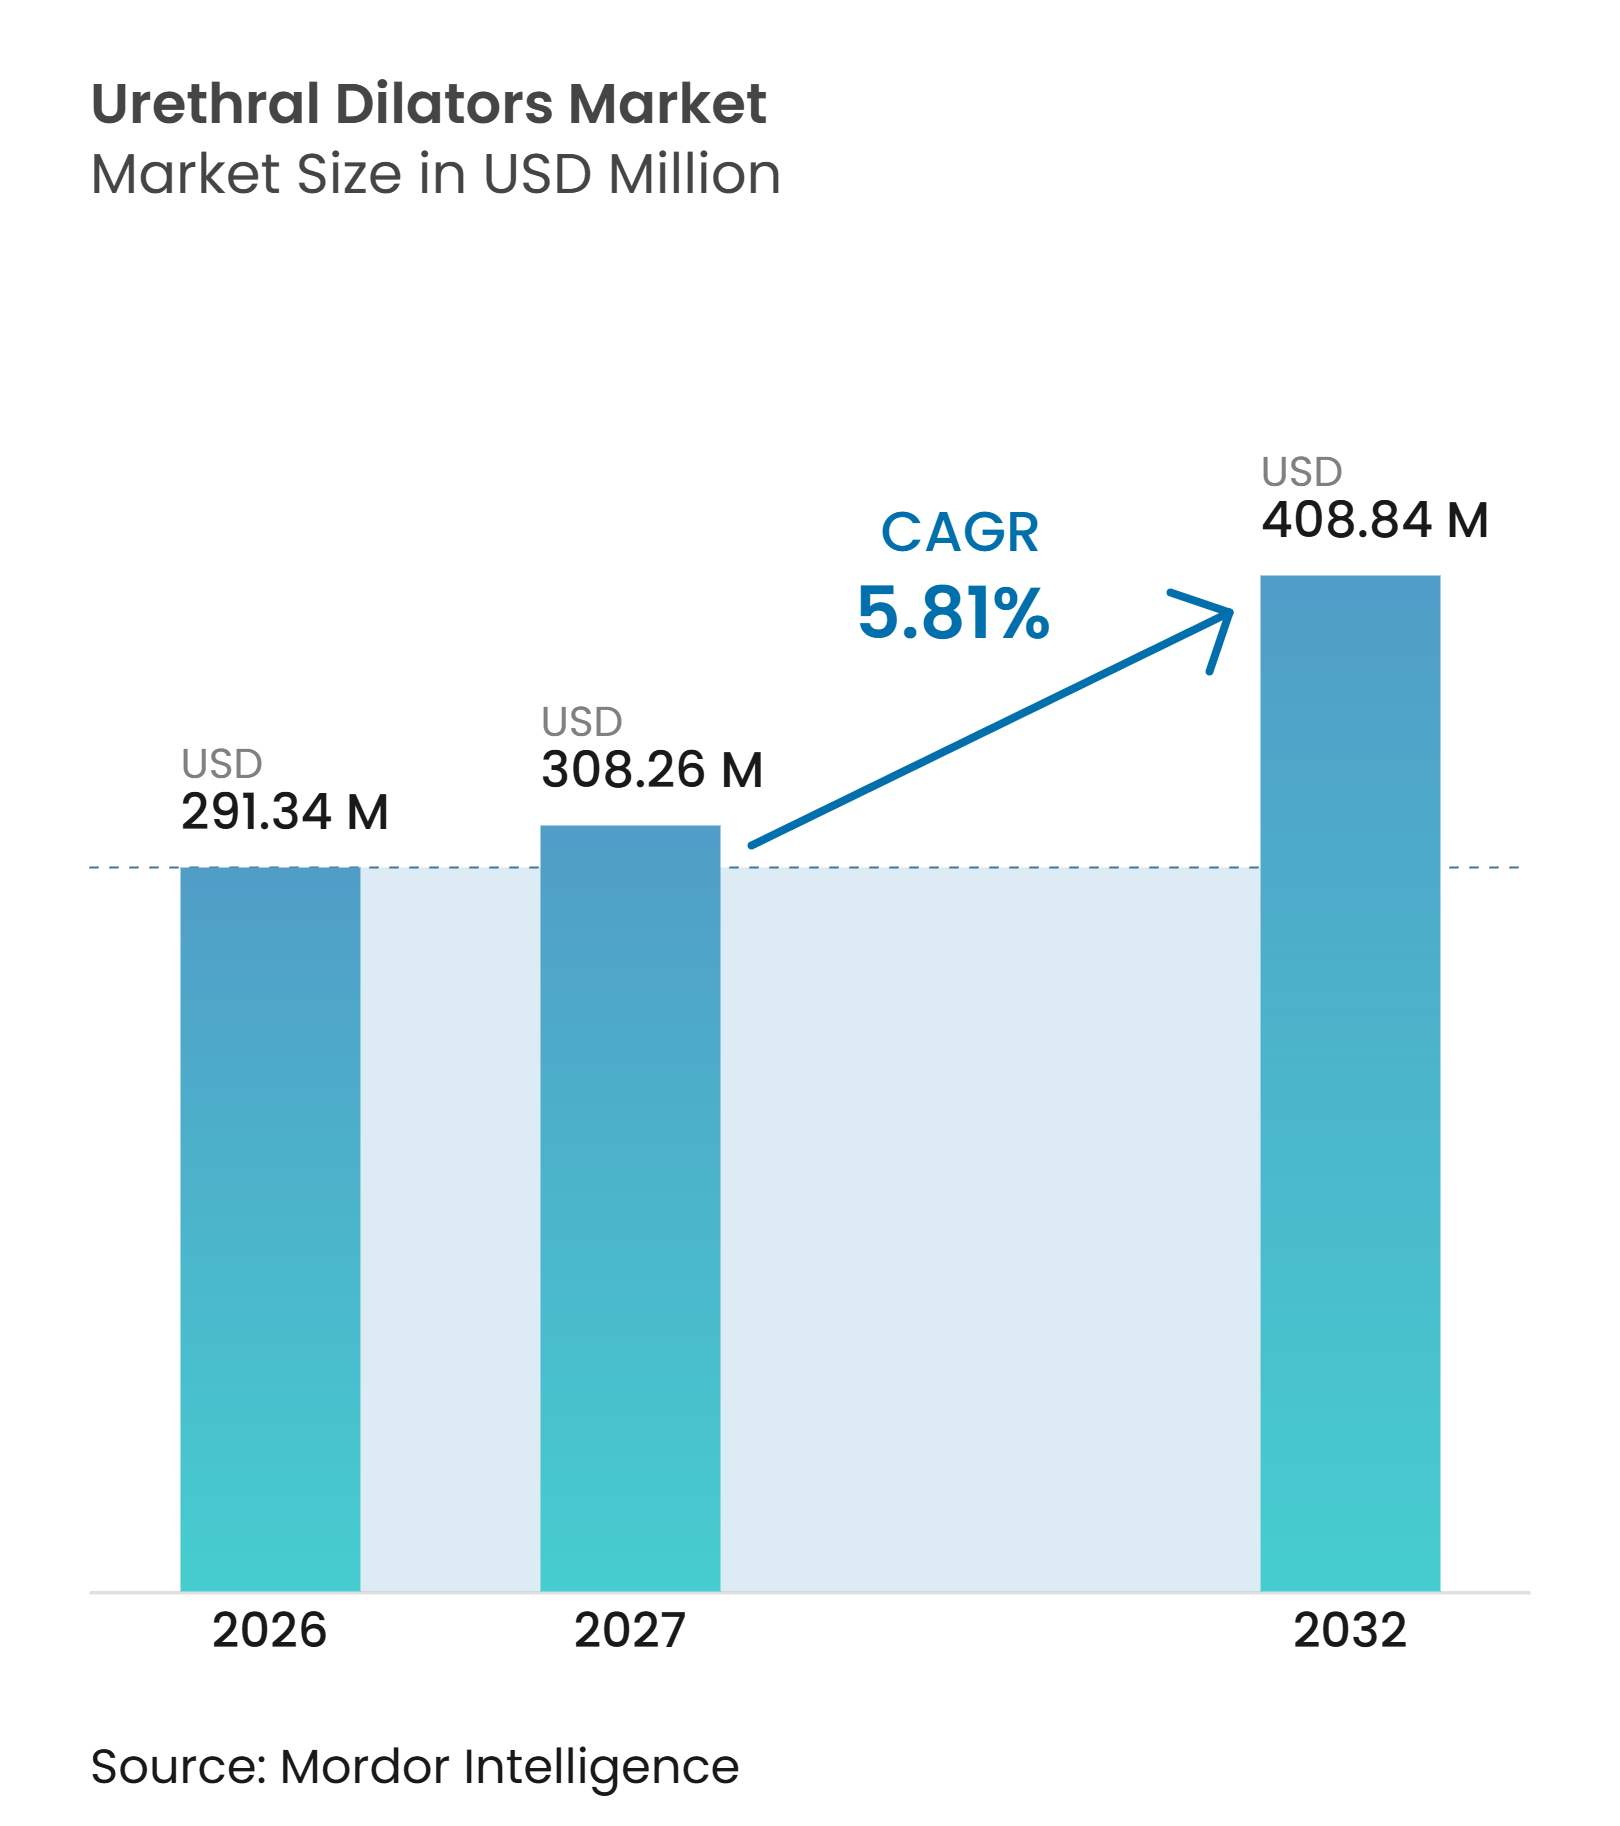
Die Marktgröße für Harnröhrendilatatoren soll von 291,34 Millionen USD im Jahr 2026 auf 308,26 Millionen USD im Jahr 2027 wachsen und bis 2032 einen Wert von 408,84 Millionen USD bei einer CAGR von 5,81 % über den Zeitraum 2027–2032 erreichen.
Der Markt für Harnröhrendilatatoren entwickelt sich in Richtung höherwertiger Ballonsysteme, während konventionelle starre und sequenzielle Instrumente weiterhin das Prozedurvolumen stützen. Arzneimittelbeschichtete Ballons gewinnen klinische Akzeptanz bei rezidivierenden Strikturen, da sie mechanische Dilatation mit lokaler Arzneimittelabgabe verbinden. Dieser Wandel unterstützt das Umsatzwachstum, schränkt jedoch die Rolle günstigerer Mehrwegprodukte in Einrichtungen ein, die fortschrittliche Systeme einsetzen können. Steigende Katheternutzung, endoskopische Eingriffe und eine ältere männliche Bevölkerung stützen weiterhin die Nachfrage nach Eingriffen im Markt für Harnröhrendilatatoren. Die Urethroplastik bleibt eine wichtige Alternative nach gescheiterter endoskopischer Behandlung und kann bei ausgewählten Patienten die Anzahl wiederholter Dilatationseingriffe reduzieren.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Ballondilatatoren im Jahr 2026 einen Marktanteil von 31,9 % am Markt für Harnröhrendilatatoren, während hydraulische Harnröhrendilatatoren bis 2032 voraussichtlich mit einer CAGR von 7,6 % wachsen werden.
- Nach Verwendung entfielen im Jahr 2026 63,0 % der Marktgröße für Harnröhrendilatatoren auf Einweginstrumente, die bis 2032 voraussichtlich mit einer CAGR von 7,8 % wachsen werden.
- Nach Anwendung hielt die rezidivierende Harnröhrenstriktur im Jahr 2026 einen Umsatzanteil von 33,9 %, während die Entfernung von Nierensteinen und die Dilatation des Nephrostomietrakts bis 2032 voraussichtlich mit einer CAGR von 9,0 % wachsen werden.
- Nach Endnutzer entfielen im Jahr 2026 42,8 % des Umsatzanteils auf Krankenhäuser, während häusliche Pflegeeinrichtungen bis 2032 voraussichtlich mit einer CAGR von 8,9 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 42,8 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 6,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz von Harnröhrenstrikturen und Harnwegsobstruktionen | +1.80% | Global, mit hoher Intensität in Nordamerika und Südasien | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu visuell kontrollierten und minimal-invasiven Dilatationsverfahren | +1.30% | Nordamerika und Westeuropa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausweitung der Behandlung mit arzneimittelbeschichteten Ballons bei rezidivierenden Strikturen | +1.40% | Nordamerika und Europa, mit früher Einführung in Australien, Neuseeland und Japan | Mittelfristig (2–4 Jahre) |
| Alternde männliche Bevölkerung und katheterbedingte Strikturen | +1.00% | Global, konzentriert in Japan, Deutschland, Italien und den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Nationale Erstattungswege für fortschrittliche Dilatationsgeräte | +0.60% | Vereinigtes Königreich, Vereinigte Staaten und expandierende europäische Märkte | Mittelfristig (2–4 Jahre) |
| Eingriffsspezifische Designverbesserungen für den häuslichen und ambulanten Einsatz | +0.40% | Nordamerika, Westeuropa und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von Harnröhrenstrikturen und Harnwegsobstruktionen
Die Harnröhrenstrikturer-Erkrankung wird weltweit auf 229 bis 627 Fälle pro 100.000 Männer geschätzt, und die Inzidenz steigt nach dem 55. Lebensjahr stark an. In den Vereinigten Staaten verursacht die Erkrankung schätzungsweise 1,5 Millionen Klinikbesuche pro Jahr[1]. Eine Analyse aus dem Jahr 2025 mit 65.333 kommerziell versicherten US-amerikanischen Patienten ergab, dass 52,7 % der diagnostizierten Männer während der Einschreibung mindestens einen Eingriff erhielten. Iatrogene Strikturen im Zusammenhang mit Katheterisierung und endoskopischen Eingriffen stellen nun einen erheblichen Anteil der Fälle in entwickelten Gesundheitssystemen dar. Diese klinischen Muster stützen die wiederkehrende Nachfrage nach Instrumenten für die Erst- und Wiederholungsdilatation. Der Markt für Harnröhrendilatatoren profitiert auch dort, wo Gesundheitssysteme urologische Eingriffe durch breitere Leistungspreisgestaltung und Erstattungsregelungen zugänglicher machen.
Verlagerung hin zu visuell kontrollierten und minimal-invasiven Dilatationsverfahren
Die Dilatation unter direkter Sicht wird zunehmend anstelle der blinden Dilatation bei Patienten mit Strikturen eingesetzt, die eine kontrolliertere Behandlung erfordern. Flexible Zystoskope und integrierte endoskopische Führung ermöglichen es Klinikern, Ballonkatheter unter Sichtkontrolle zu positionieren. Der Ansatz begünstigt zweckgebundene Ballonsysteme gegenüber einfachen Dilatatorsets und erhöht den Wert jedes Eingriffs. Die Dreijahresergebnisse von ROBUST III berichteten von 71,0 % Freiheit von Reinterventionen nach der Behandlung mit arzneimittelbeschichteten Ballons, verglichen mit 23,6 % nach dem Standard-Endoskopiemanagement nach 1 Jahr[2]. Leitlinien der Amerikanischen Urologischen Vereinigung und der Europäischen Vereinigung für Urologie haben dazu beigetragen, die klinische Rolle fortschrittlicher endoskopischer Optionen für ausgewählte rezidivierende Bulbärstrikturen zu definieren. Boston Scientific erhielt im März 2026 die Zulassung der US-amerikanischen Behörde für Lebens- und Arzneimittel für sein Asurys Fluid Management System, was die breitere Integration von Flüssigkeitsmanagement und Visualisierung in urologischen Eingriffen unterstreicht.
Ausweitung der Behandlung mit arzneimittelbeschichteten Ballons bei rezidivierenden Strikturen
Die Behandlung mit arzneimittelbeschichteten Ballons kombiniert mechanische Expansion mit der Abgabe von Paclitaxel, das die Narbenbildung nach der Dilatation begrenzen soll. Die ROBUST-I-Fünfjahresstudie berichtete von 71,7 % Freiheit von Reinterventionen und einer Verbesserung des mittleren Internationalen Prostatasymptom-Scores von 25,2 auf 7,2. Eine Übersichtsarbeit aus dem Jahr 2025, die 7 Studien und 457 Patienten umfasste, berichtete von einer gepoolten Rezidivrate von 19,2 % nach der Behandlung mit arzneimittelbeschichteten Ballons. Dieselbe Übersichtsarbeit stellte dieses Ergebnis den Rezidivraten von 60 % bis 90 % nach konventioneller endoskopischer Dilatation nach 2 bis 5 Jahren gegenüber. Diese Evidenz verschafft dem Markt für Harnröhrendilatatoren eine höherwertige Behandlungskategorie für Patienten mit rezidivierender Erkrankung. Europäische Leitlinien aus dem Jahr 2026 gaben eine schwache Empfehlung für die Dilatation mit arzneimittelbeschichteten Ballons, wenn Patienten mindestens 2 vorherige endoskopische Behandlungen hatten und eine Urethroplastik nicht durchführbar ist.
Alternde männliche Bevölkerung und katheterbedingte Strikturen
Männer über 65 Jahre haben eine Prävalenz von Harnröhrenstrikturen von 500 bis 600 pro 100.000, was dem 3- bis 4-Fachen jüngerer Gruppen entspricht. Kumulative Katheterexposition, Behandlung der benignen Prostatahyperplasie und frühere endoskopische Eingriffe tragen zu dieser höheren Belastung bei. In Deutschland gingen strikturbedingte Eingriffe von 2006 bis 2023 um 31 % zurück, während Eingriffe bei Achtzigjährigen im gleichen Zeitraum um 24 % zunahmen. Diese Verschiebung hinterlässt mehr Patienten mit Komorbiditäten, die möglicherweise nicht für eine offene Rekonstruktion geeignet sind. Eine Umfrage aus dem Jahr 2025 berichtete, dass 94,2 % der japanischen Befragten die Harnröhrendilatation als Standardbehandlungsinstrument verwendeten, während 30,0 % die Urethroplastik nutzten. Der Markt für Harnröhrendilatatoren behält daher sowohl für konventionelle Erhaltungsinstrumente als auch für dauerhafte minimal-invasive Optionen eine anhaltende Nachfrage.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Präferenz für Urethroplastik nach gescheiterter endoskopischer Behandlung | -1.20% | Nordamerika und Westeuropa, am stärksten in akademischen Urologiezentren | Mittelfristig (2–4 Jahre) |
| Schmerzen, schwierige Katheterisierung und Lebensqualitätsbelastung bei der Selbstdilatation | -0.80% | Global, am stärksten in der häuslichen Pflege und im ambulanten Bereich | Kurzfristig (≤ 2 Jahre) |
| Geringe Arzthonorar-Vergütung und Budgetdruck bei fortschrittlichen Balloneingriffen | -0.50% | Ambulante Krankenhauseinrichtungen und ambulante Operationszentren in den Vereinigten Staaten sowie Entwicklungsasien | Mittelfristig (2–4 Jahre) |
| Volatilität bei Polymer-, Sterilisations- und Aufbereitungskosten | -0.40% | Global, am stärksten bei Herstellern von Mehrweggeräten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Präferenz für Urethroplastik nach gescheiterter endoskopischer Behandlung
Die Urethroplastik erzielt nach 24 Monaten eine Erfolgsquote von 85 % bis 92 %, verglichen mit 28 % bis 38 % für die Harnröhrendilatation in der referenzierten Evidenzbasis. Im OPEN-Trial diskutierte Evidenz zeigte bessere objektive Harnwegsergebnisse und weniger Reinterventionen nach der Urethroplastik als nach der direkten Sicht-internen Urethrotomie. Die US-amerikanische Analyse aus dem Jahr 2025 ergab ein jährliches Wachstum der Urethroplastik von 0,4 % bei Erstlinienpatienten und 0,6 % bei Patienten, bei denen die endoskopische Behandlung versagt hatte. Deutsche stationäre Daten zeigten ebenfalls, dass das Volumen der Urethroplastiken zwischen 2006 und 2023 um 156 % stieg, während Harnröhrendilatationen um 17 % zurückgingen. Der Trend betrifft hauptsächlich Patienten, die andernfalls mehrere Wiederholungsdilatationen benötigen würden. Er macht die langfristige Patientenselektion und Überweisungsmuster zu wichtigen Einschränkungen für wiederkehrende Umsätze im Markt für Harnröhrendilatatoren.
Schmerzen, schwierige Katheterisierung und Lebensqualitätsbelastung bei der Selbstdilatation
Die intermittierende Selbstdilatation kann dazu beitragen, die Durchgängigkeit nach der direkten Sicht-internen Urethrotomie zu erhalten, aber die langfristige Adhärenz ist schwierig. Eine prospektive Studie mit 121 Patienten berichtete von einer Komplikationsrate von 3,3 % pro 6-Monats-Intervall und einer Strikturrezidivrate von 9,0 % während der Selbstdilatation. Die Studie stellte auch eine Verschlechterung der patientenberichteten Lebensqualitätswerte über 48 Monate fest. Schwierige Katheterisierung, Hämaturie, Harnwegsinfektionen und nachlassende Geschicklichkeit können die fortlaufende Selbstversorgung erschweren. Diese Hindernisse schränken die wiederkehrende Möglichkeit der häuslichen Pflege ein, sofern die Produkte den Einführungskomfort und die Handhabung nicht verbessern. Hydrophile Beschichtungen, flexible Spitzen, Trockenhüllensysteme und kompakte geschlossene Designs adressieren die praktischen Bedürfnisse von Patienten, die diese Geräte außerhalb klinischer Einrichtungen verwenden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
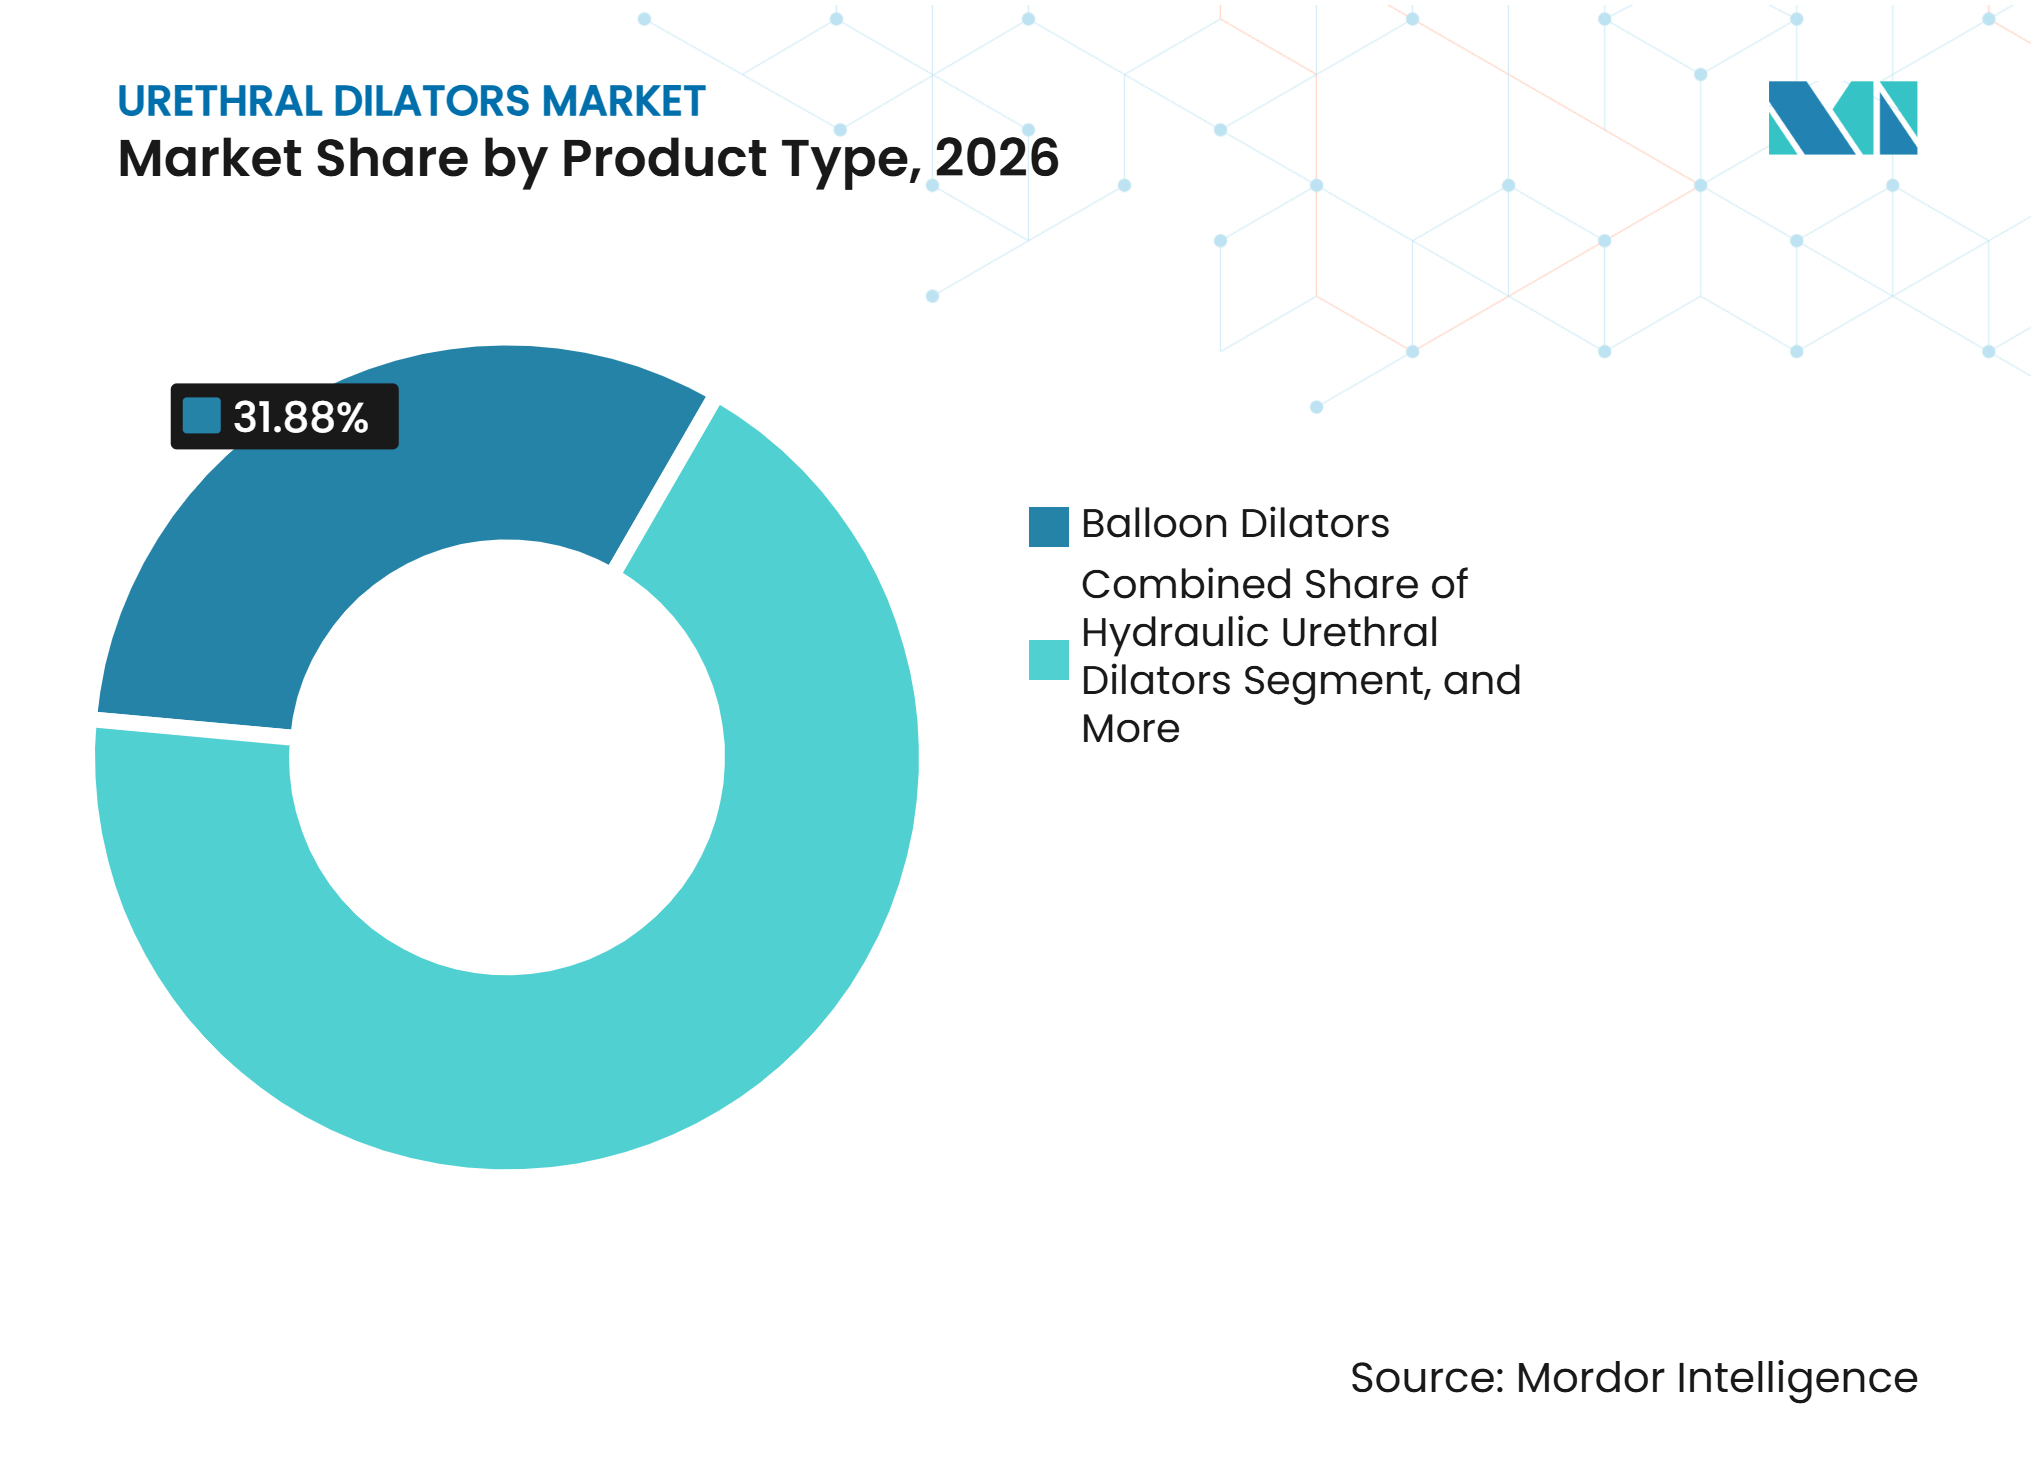
Ballonformate sichern den Umsatz, während hydraulische Plattformen skalierenBallondilatoren hielten im Jahr 2026 einen Umsatzanteil von 31,9 % und bleiben die größte Produktkategorie im Urethral-Dilatatoren-Markt. Ihre etablierte Rolle bei der ambulanten Behandlung und im Operationssaal unterstützt eine breite Nutzung in urologischen Abteilungen und sichert die Nachfrage in der gesamten Urethral-Dilatatoren-Branche. Ballonsysteme sind mit gängigen endoskopischen Arbeitsabläufen kompatibel und werden durch eine etablierte klinische Vertrautheit gestützt. Wirkstoffbeschichtete Ballondilatoren sind beim aktuellen Umsatz kleiner, tragen jedoch stark zum Wertwachstum bei, da sie auf rezidivierende Strikturen abzielen. Die Fünfjahres-ROBUST-I-Daten berichteten von einer 71,7-prozentigen Freiheit von Reinterventionen, was das Vertrauen der Kliniker in diesen Ansatz stärkt. Hydraulische Urethraldilatoren werden bis 2032 voraussichtlich mit einer CAGR von 7,6 % wachsen. Ihre druckgesteuerte Expansion unterstützt eine sorgfältige Behandlung in komplexen oder rezidivierenden Fällen.
Starre und sequenzielle Dilatoren, Filiformen und Folger sowie metallische und kunststoffbasierte Urethraldilatoren dienen weiterhin der routinemäßigen Beurteilung und unkomplizierten Primärstriktureingriffen. Diese Formate bleiben in der Gemeinschaftspraxis und in ressourcenschwächeren Umgebungen nützlich, da sie vertraut sind und nur begrenztes Begleitequipment erfordern. Ihr Volumenwachstum wird durch den Trend zu Einweg- und ballonbasierten Produkten gedämpft. Die europäischen Leitlinien von 2026 unterstützen die Behandlung mit wirkstoffbeschichteten Ballons nach wiederholtem endoskopischem Management bei ausgewählten rezidivierenden Bulbarstrikturen unter 3 cm. Dieser klinische Behandlungspfad lenkt einige höherwertige Eingriffe auf fortschrittliche Ballonplattformen und beeinflusst die Produktentwicklung und -einführung in der gesamten Urethral-Dilatatoren-Branche. Laborie begann im Oktober 2025 die ENDURE-1-Studie, um einen wirkstoffbeschichteten Optilume-Ureterballon für gutartige Ureterstrikturen bis zu 4 cm zu bewerten. Die Studie deutet auf eine mögliche Erweiterung der wirkstoffbeschichteten Ballon-Technologie über ihren Kernbereich der urethralen Anwendung hinaus hin.



Nach Verwendung:
Einwegformate führen und wachsen gleichzeitig am schnellstenEinweggeräte machten im Jahr 2026 63,0 % des Umsatzes aus und sollen bis 2032 mit einer CAGR von 7,8 % wachsen. Diese Kombination macht Einwegprodukte sowohl zum führenden als auch zum am schnellsten wachsenden Verwendungssegment. Infektionskontrollanforderungen begünstigen Einwegprodukte in Krankenhäusern in Nordamerika und Westeuropa. Das Wachstum wird auch in Asien-Pazifik sichtbarer, da sich die Beschaffungsstandards der Krankenhäuser weiterentwickeln. Die US-amerikanischen Zentren für Medicare & Medicaid-Dienste führten die HCPCS-Codes A4295, A4296 und A4297 für hydrophile Katheter mit Wirkung zum 1. Januar 2026 ein. Diese Codes stärken die Erstattungsinfrastruktur für erstattungsfähige Einwegkatheterprodukte. Der Markt für Harnröhrendilatatoren profitiert, wenn klinische Sicherheit und Abrechnungswege dasselbe Format unterstützen.
Mehrweginstrumente behalten eine bedeutende Rolle in Krankenhäusern mit eingeschränkten Budgets und etablierter Sterilisationskapazität. Dies ist besonders relevant in Teilen Südasiens, Lateinamerikas und Subsahara-Afrikas. Ihre niedrigeren Anschaffungskosten können dort attraktiv bleiben, wo die Beschaffung von Einwegprodukten schwer zu finanzieren ist. Aufbereitungsanforderungen, Sterilisationskosten und Polymerkostenänderungen können ihren Kostenvorteil im Laufe der Zeit schwächen. Einweg-hydrophile Katheter sind so konzipiert, dass sie die Handhabung reduzieren und die saubere intermittierende Katheterisierung in häuslichen Umgebungen unterstützen. Coloplast hat diese Produktkategorie als Teil seines Kontinenzpflegeportfolios weiterentwickelt. Das Gleichgewicht zwischen Infektionskontrolle, Erschwinglichkeit und Aufbereitungsressourcen wird weiterhin die Aufteilung zwischen Einweg- und Mehrwegprodukten bestimmen.
Nach Anwendung:
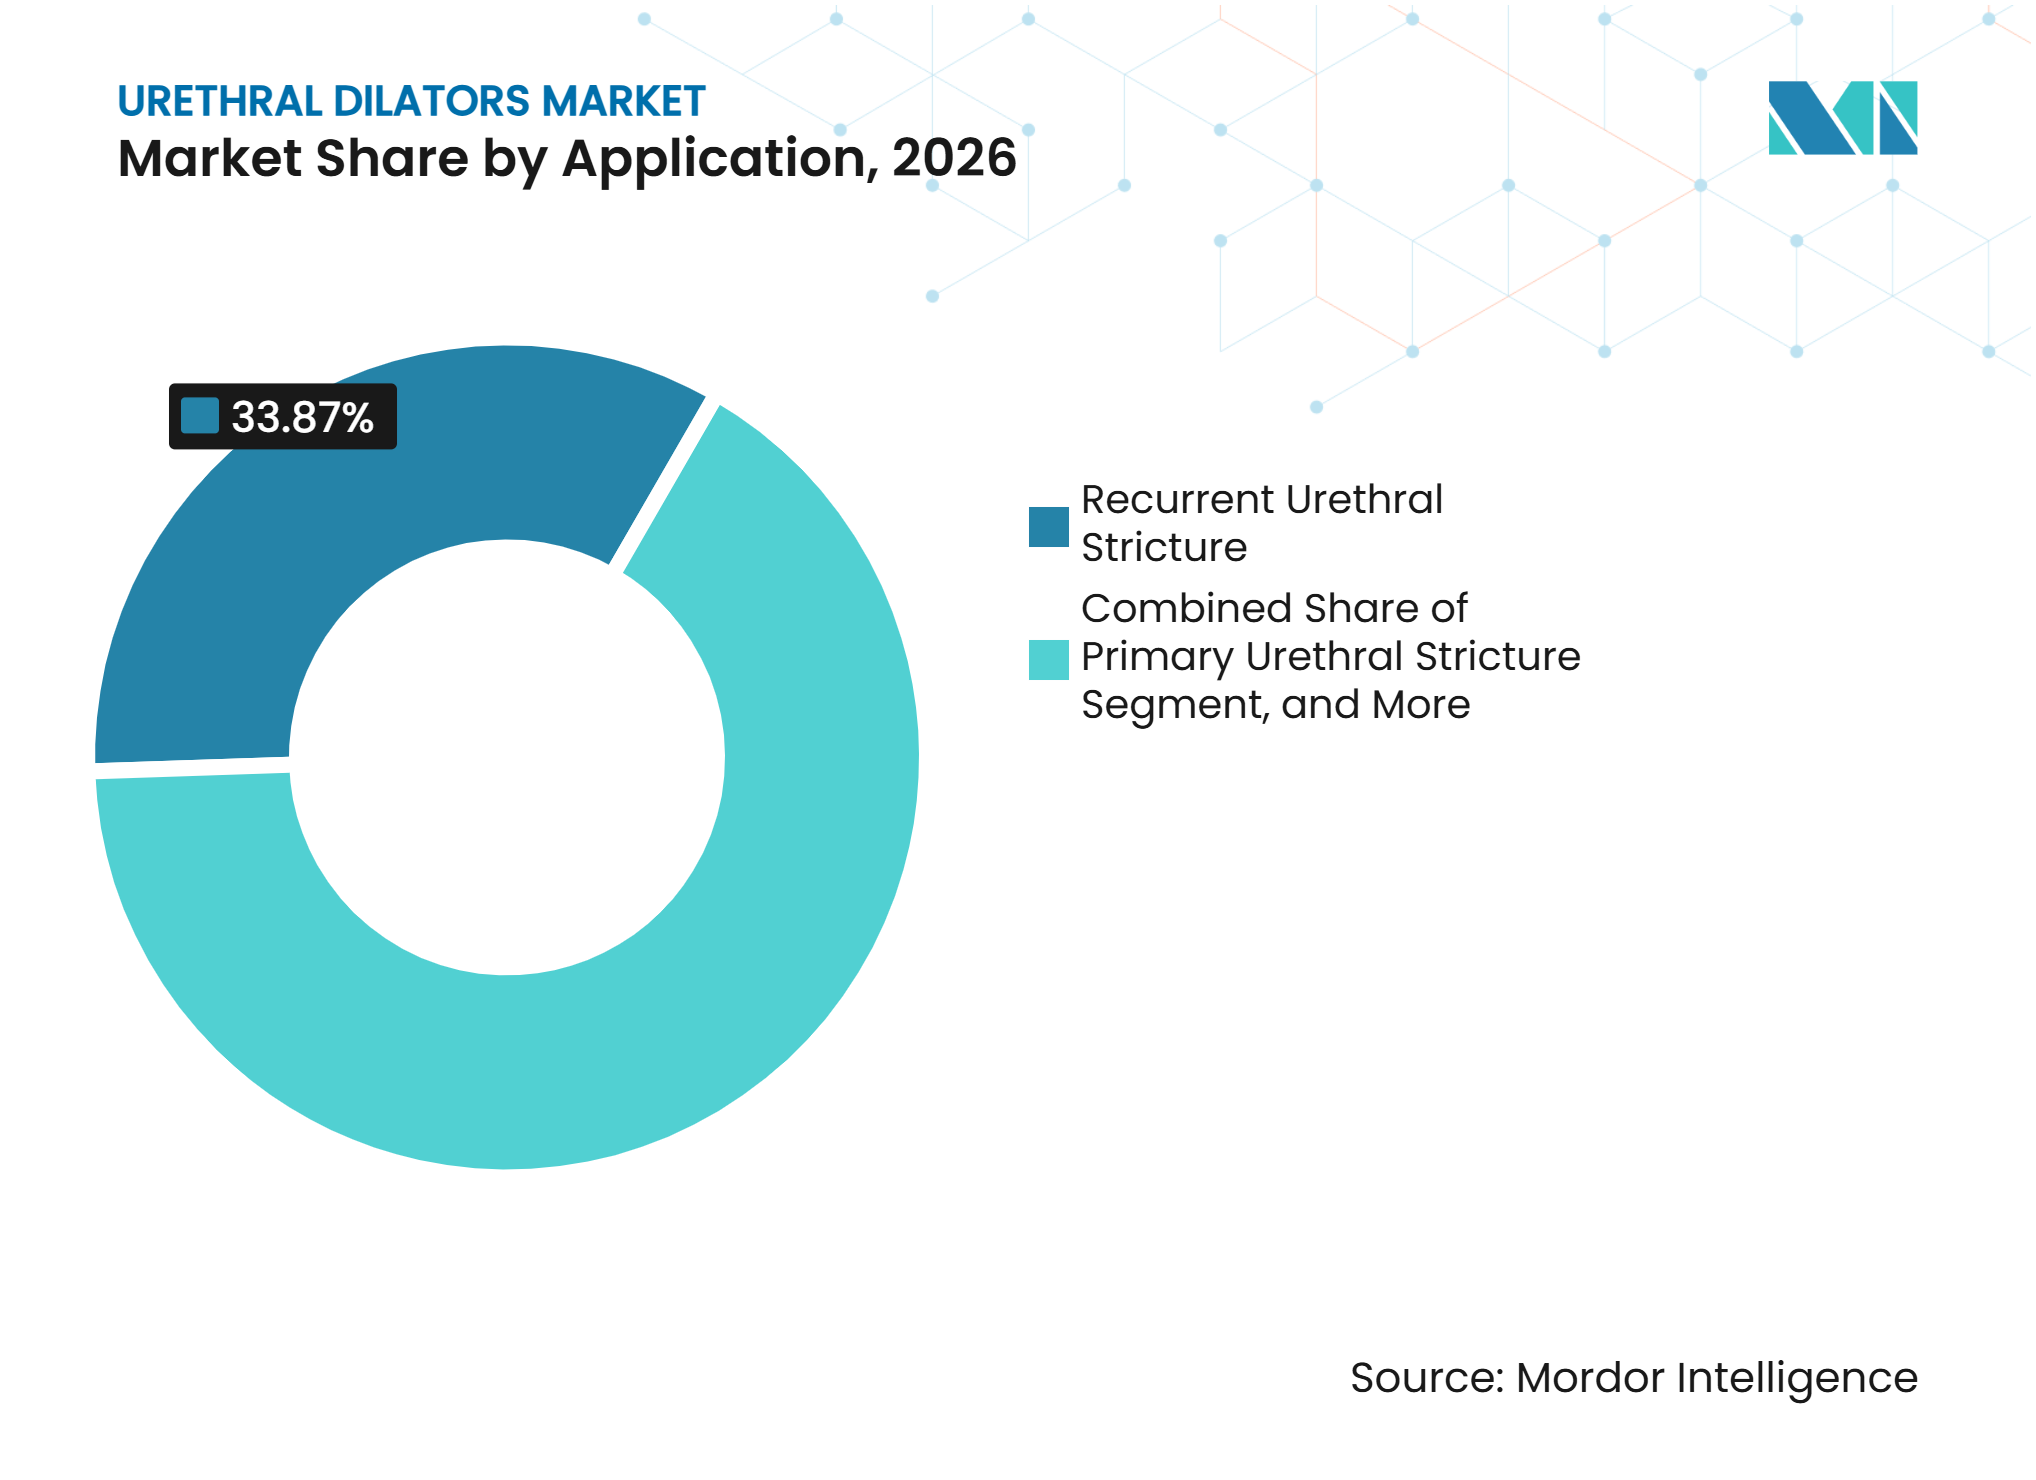
Rezidivierende Strikturen treiben das Volumen, Nephrostomie-Dilatation treibt das WachstumRezidivierende Harnröhrenstrikturen machten im Jahr 2026 33,9 % des Umsatzes aus und sind die zentrale klinische Anwendung im Markt für Harnröhrendilatatoren. Rezidivierende Erkrankungen erzeugen wiederkehrenden Behandlungsbedarf, da konventionelle endoskopische Ansätze hohe Rezidivraten aufweisen. Eine Übersichtsarbeit aus dem Jahr 2025 nannte Rezidivraten von 60 % bis 90 % nach 2 bis 5 Jahren nach endoskopischer Dilatation. Patienten, die die klinischen Kriterien für arzneimittelbeschichtete Ballons erfüllen, treten zunehmend in einen Premium-Behandlungspfad ein. Konventionelle Ballon- und sequenzielle Systeme bleiben in der Gemeinschaftspraxis und in Einrichtungen mit eingeschränktem Zugang zu fortschrittlichen Geräten relevant. Primäre Harnröhrenstrikturen und Meatusstenosen bleiben stabile Anwendungen mit unkomplizierten Behandlungspfaden. Katheterplatzierung und Blasenauslasszugang unterstützen ebenfalls den stetigen Einsatz in intensivmedizinischen und postoperativen Krankenhausumgebungen.
Die Entfernung von Nierensteinen und die Dilatation des Nephrostomietrakts sollen bis 2032 mit einer CAGR von 9,0 % wachsen. Die Anwendung profitiert von der verstärkten Nutzung der perkutanen Nephrolithotomie und der Mini-endoskopischen kombinierten intrarenalen Chirurgie, die Traktdilatationssysteme erfordern. Eine präzise, schrittweise Dilatation unterstützt den sicheren Zugang bei diesen Eingriffen. Cook Medical brachte im März 2026 die Syfonix-Absaug-Harnleiter-Zugangshülle und ein neues 7,5-Fr-Ascend-Einweg-flexibles Ureteroskop für den Markt zur Behandlung von Nierensteinen in den Vereinigten Staaten und Kanada auf den Markt. Die Markteinführung spiegelt einen breiteren Fokus auf Geräte wider, die Zugang, Visualisierung und Steinbehandlung in einem Arbeitsablauf unterstützen. Hersteller können ihre Position stärken, indem sie kompatible Zugangshüllen, Dilatatoren und endoskopische Produkte anbieten. Dies schafft Beschaffungsmöglichkeiten entlang des breiteren interventionellen Urologie-Pfads.

Nach Endnutzer:
Krankenhäuser führen, während die häusliche Pflege schneller wächstKrankenhäuser machten im Jahr 2026 42,8 % des Umsatzes aus und bleiben das größte Endnutzersegment. Urologische Krankenhausabteilungen beeinflussen die Markenwahl, da sie komplexe Eingriffe durchführen und die Vertrautheit der Ärzte fördern. Hochvolumige akademische Zentren sind häufig frühe Anwender der arzneimittelbeschichteten Ballontechnologie. Kommunale Krankenhäuser verwenden weiterhin konventionelle Ballon- und sequenzielle Produkte für die Routineversorgung. Spezialisierte Urologiekliniken gewinnen an Bedeutung, da geeignete Eingriffe vom Operationssaal in den ambulanten Bereich verlagert werden. Diese Migration wird durch Kostenmanagement, Genesungsprotokolle und Eingriffe unterstützt, die keine Vollnarkose erfordern. Krankenhäuser bleiben daher der wichtigste Qualifizierungspunkt für Lieferanten im Markt für Harnröhrendilatatoren.
Häusliche Pflegeeinrichtungen sollen bis 2032 mit einer CAGR von 8,9 % wachsen. Ältere Patienten mit langfristiger Strikturerkrankung verwalten die Erhaltungsbehandlung zunehmend außerhalb von Krankenhäusern. Patientenberichtete Ergebnisse zeigen jedoch, dass eine anhaltende Selbstdilatation unangenehm und anspruchsvoll sein kann. Die 121-Patienten-Studie berichtete von einer Verschlechterung der Lebensqualitätswerte über 48 Monate trotz fortlaufender Katheterisierung. Das Produktdesign ist wichtig, da Handhabung, Einführungskomfort und Kontaminationsbedenken die weitere Nutzung beeinflussen. Geschlossene Systeme, hydrophile Beschichtungen und berührungsfreie Hüllen reagieren direkt auf diese Bedürfnisse. Das Wachstum der häuslichen Pflege wird davon abhängen, ob Hersteller die praktische Belastung der Selbstverabreichung für Patienten und Pflegepersonen reduzieren können.
Geografische Analyse
Nordamerika
Nordamerika machte im Jahr 2026 42,8 % des Umsatzes aus und bleibt das führende regionale Segment. Die Region kombiniert hohe urologische Eingriffszahlen mit etabliertem Zugang zur Fachversorgung. Die Harnröhrenstrikturer-Erkrankung verursacht schätzungsweise 1,5 Millionen US-amerikanische Klinikbesuche und 5.000 Krankenhausaufnahmen pro Jahr. Die Erstattungsunterstützung erweitert den Zugang zu fortschrittlichen Produkten, insbesondere für erstattungsfähige Katheter- und Balloneingriffe. Die neuen US-amerikanischen HCPCS-Codes für hydrophile Katheter traten im Januar 2026 in Kraft. Cook Medical erhielt im September 2025 einen Vizient-Vertrag für sein Urologie-Portfolio, der Katheter, Ballons, Dilatations- und Zugangsgeräte sowie Harnleiterstents umfasst. Der Vertrag verschafft dem Unternehmen Zugang zu einem großen anbieterbasierten Einkaufsnetzwerk und spiegelt die Bedeutung von Gruppenkauffvereinbarungen im Markt für Harnröhrendilatatoren wider. Fortschrittliche Visualisierung, prozedurale Integration und Kostenträgerdeckung unterstützen einen Premium-Produktmix in der Region.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einer CAGR von 6,5 % wachsen, der höchsten regionalen Rate im Prognosezeitraum. Japan, China, Indien und Südkorea sind die wichtigsten Quellen der regionalen Nachfrage. Japans klinische Praxismuster bleiben der dilatationsbasierten Behandlung gegenüber günstig, wobei 94,2 % der Befragten in einer Umfrage aus dem Jahr 2025 die Verwendung der Harnröhrendilatation angaben. Die Bevölkerungsalterung erhöht den Versorgungsbedarf bei Patienten mit Katheterexposition, früheren Eingriffen und anderen urologischen Erkrankungen. Krankenhäuser in der Region erweitern auch ihre Fähigkeit, endoskopische und interventionelle urologische Eingriffe durchzuführen. Diese Entwicklungen schaffen eine breitere Basis sowohl für konventionelle Dilatatoren als auch für Einwegkatheter-bezogene Produkte. Lieferanten, die Produkteinführungen auf lokale Erstattungskanäle abstimmen, können den Zugang im Markt für Harnröhrendilatatoren verbessern. Dies gibt dem Markt für Harnröhrendilatatoren eine breitere Palette von Beschaffungsumgebungen als in reifen westlichen Systemen. Produkterschwinglichkeit und Ärzteausbildung bleiben wesentlich, da die Einführung von Premium-arzneimittelbeschichteten Ballons in der Region noch uneinheitlich ist.
Europa, Naher Osten und Afrika sowie Südamerika
Europa ist ein bedeutendes Umsatzreservoir, gestützt durch Deutschland, das Vereinigte Königreich, Frankreich und die nordischen Länder. Deutsche Daten zeigten, dass die Urethroplastik zwischen 2006 und 2023 um 156 % stieg, während die Harnröhrendilatation um 17 % zurückging. Dieses Muster erhöht die Notwendigkeit, die Behandlung mit arzneimittelbeschichteten Ballons zwischen der Routine-Endoskopie und der offenen Rekonstruktion für geeignete rezidivierende Fälle zu positionieren. Europäische Lieferanten sehen sich auch Compliance-Anforderungen gemäß der EU-Medizinprodukteverordnung 2017/745 gegenüber, die Unternehmen mit starken regulatorischen Ressourcen begünstigen kann. Der Nahe Osten und Afrika sind noch frühe Märkte, mit einer auf Golfkrankenhäuser konzentrierten Nachfrage, die in fortschrittliche urologische Dienste investieren. Südamerika ist hauptsächlich krankenhausgeführt, wobei Brasilien und Argentinien eine erhebliche Nachfrage liefern. Erschwinglichkeit und Distributorreichweite sind wichtige regionale Überlegungen, insbesondere dort, wo lokale Lieferanten einfachere Dilatatorformate zu niedrigeren Preisen anbieten. Diese gemischten Märkte bieten Volumenopportunitäten, während Produktmix und Beschaffungsbedingungen von Land zu Land stark variieren. Der Markt für Harnröhrendilatatoren muss daher unterschiedliche Produktspezifikationen und Preispunkte in diesen Geografien berücksichtigen.
Wettbewerbslandschaft
Marktkonzentration
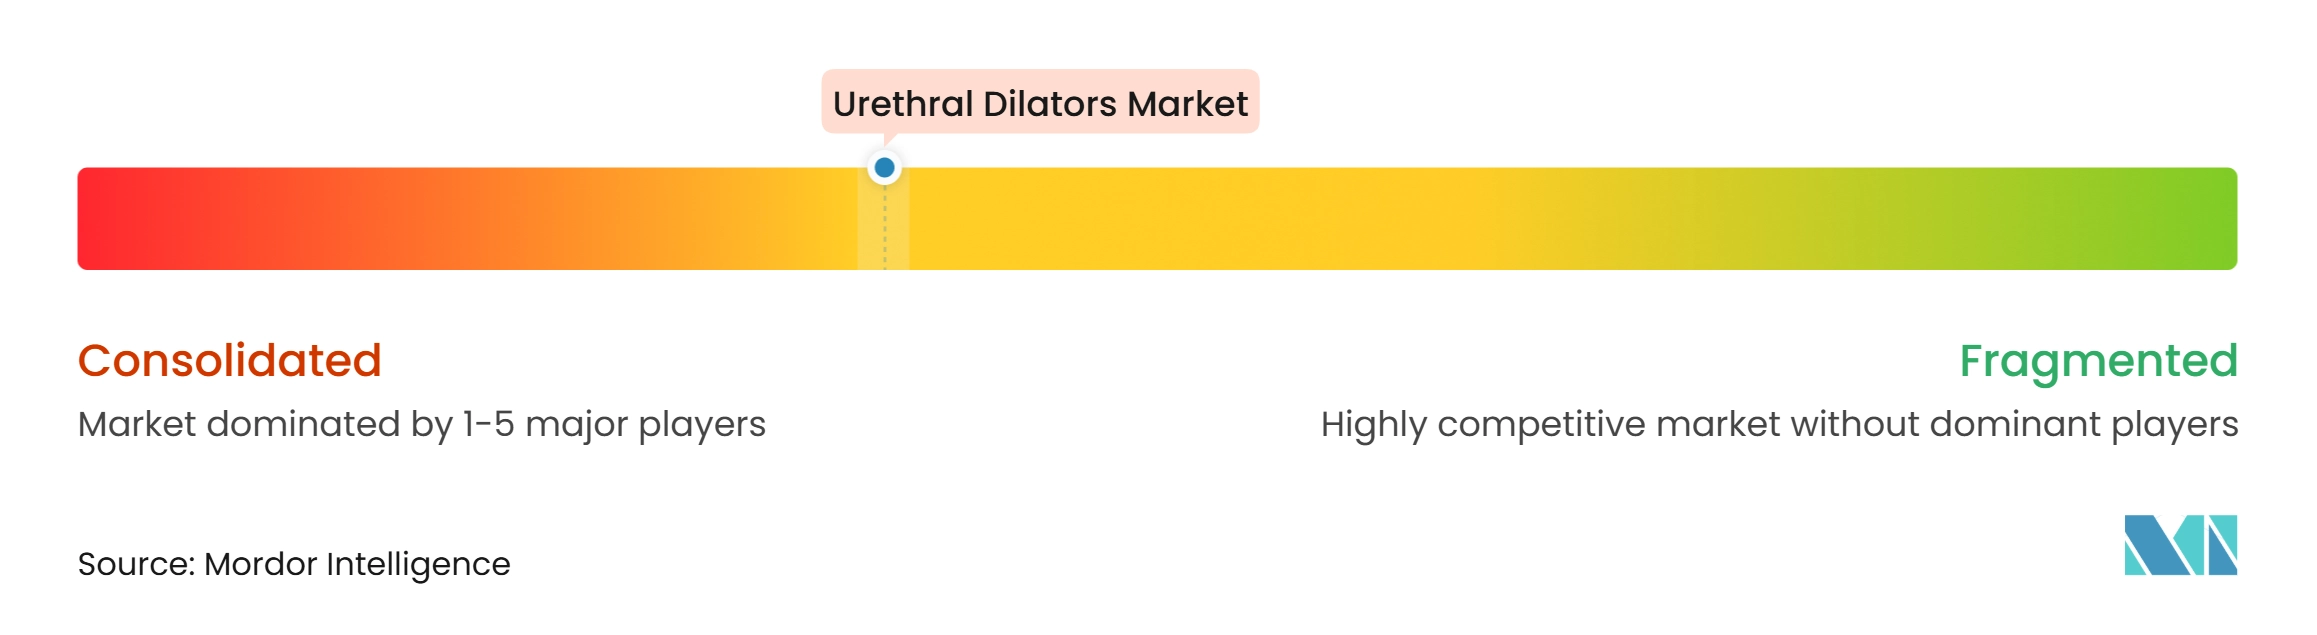
Der Markt für Harnröhrendilatatoren ist fragmentiert bis mäßig konsolidiert, mit diversifizierten Medizingeräteunternehmen, spezialisierten Urologielieferanten und regionalen Herstellern. Boston Scientific, Teleflex, Cook Medical, B. Braun und Coloplast sind in den Kategorien konventionelle Ballons, Katheter und Zugangsgeräte aktiv. Laborie Medical Technologies hält eine differenzierte Position in der Behandlung mit arzneimittelbeschichteten Ballons durch seine Optilume-Plattform. Es wurden keine Unternehmensanteilsdaten bereitgestellt, die einen dominanten Marktführer belegen würden. Der Wettbewerb basiert daher auf klinischer Evidenz, Produktbenutzerfreundlichkeit, Erstattungszugang, Vertriebsabdeckung und Preisgestaltung. Größere Lieferanten können Dilatationsprodukte mit Endoskopen, Kathetern, Zugangshüllen und verfahrensunterstützenden Technologien kombinieren. Diese Struktur gibt dem Markt für Harnröhrendilatatoren Raum für Spezialunternehmen, die sich auf einen begrenzten klinischen Arbeitsablauf konzentrieren. Regionale Unternehmen können dort konkurrieren, wo Käufer Kosten und lokalen Serviceunterstützung priorisieren.
Laborie hat klinische Evidenz und die Einbindung von Kostenträgern genutzt, um die Einführung von Optilume zu unterstützen. Die ROBUST-I-Publikation aus dem Jahr 2025 berichtete von 71,7 % Freiheit von Reinterventionen nach 5 Jahren. Laborie begann im Oktober 2025 auch die ENDURE-1-Studie zur Bewertung eines Harnleiter-arzneimittelbeschichteten Ballons für benigne Harnleiterstrikturen. Cook Medical nutzte den Vertragszugang als weiteren kommerziellen Hebel, als es im September 2025 den Vizient-Urologie-Vertrag erhielt. Im März 2026 fügte das Unternehmen neue Einweggeräte für Steinbehandlungseingriffe hinzu. Diese Schritte erweitern die Präsenz des Unternehmens in angrenzenden urologischen Arbeitsabläufen, die Dilatations- und Zugangsprodukte verwenden. Sie ermöglichen es Lieferanten auch, etablierte Beziehungen beim Wettbewerb im Markt für Harnröhrendilatatoren zu nutzen.
Boston Scientific erhielt im März 2026 die FDA-Zulassung für sein Asurys Fluid Management System. Das System unterstützt das Bewässerungs- und Distensionsmanagement bei Ureteroskopie, Zystoskopie, perkutaner Nephrolithotomie und Eingriffen bei benigner Prostatahyperplasie. Coloplast betont weiterhin hydrophile und häusliche Pflegekatheter-Technologien im Rahmen seiner langfristigen Kontinenzpflegestrategie. Die Produktdifferenzierung konzentriert sich zunehmend auf Beschichtungen, Führungsdrahtkompatibilität, röntgendichte Markierungen, flexible Spitzen und einfachere Handhabung. Europäische Compliance-Anforderungen können die Belastung für kleine Unternehmen erhöhen, denen dedizierte regulatorische Kapazitäten fehlen. Lieferanten, die klinische Unterstützung mit zuverlässigem Vertrieb verbinden, werden am besten positioniert sein, um in reifen und preissensiblen Märkten zu konkurrieren. Dieses Wettbewerbsumfeld deutet nicht auf eine Konzentration um einen einzigen Lieferanten hin. Der Markt für Harnröhrendilatatoren belohnt weiterhin sowohl breite Portfolios als auch eng fokussierte Produktentwicklung.
Branchenführer im Markt für Harnröhrendilatatoren
-
Laborie Medical Technologies Corp.
-
Cook Medical LLC
-
Boston Scientific Corporation
-
Coloplast A/S
-
Teleflex Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Urethral-Dilatatoren-Markt Unternehmen in diesem Bericht
- Advin Health Care
- B. Braun
- Beckton Dickinson
- Boston Scientific
- Coloplast
- ConvaTec Group plc
- Cook Group
- Karl Storz
- Laborie
- Laborie’s Urotronic, Inc.
- Medi-Globe
- MED pro Medical B.V.
- Richard Wolf
- Smiths Medical, an ICU Medical company
- Teleflex
- Urovision-Urotech, a Medi-Globe Group company
- UROMED Kurt Drews KG
- Well Lead Medical Co., Ltd.
Neueste Industrielle Entwicklungen in Urethral-Dilatatoren-Markt
- März 2026: Boston Scientific erhielt die FDA-510(k)-Zulassung für das Asurys Fluid Management System, das für das Management von Bewässerung und Distension bei Ureteroskopie, Zystoskopie, perkutaner Nephrolithotomie und Eingriffen bei benigner Prostatahyperplasie konzipiert ist. Die begrenzte US-Markteinführung begann unmittelbar nach der Zulassung und erweitert das integrierte urologische Eingriffs-Ökosystem des Unternehmens.
- März 2026: Cook Medical brachte die Syfonix-Absaug-Harnleiter-Zugangshülle und ein neues 7,5-Fr-Ascend-Einweg-flexibles Ureteroskop für Eingriffe zur Behandlung von Nierensteinen in den Vereinigten Staaten und Kanada kommerziell auf den Markt und stärkte damit sein Einweg-Urologie-Portfolio.
- Oktober 2025: Laborie Medical Technologies gab die ersten Eingriffe in seiner klinischen ENDURE-1-Studie bekannt, die den Optilume-Harnleiter-arzneimittelbeschichteten Ballon für benigne Harnleiterstrikturen bis zu 4 cm bewertet und an der University of California Irvine Health initiiert wurde. Die Studie stellt die erste Erweiterung der Optilume-DCB-Plattform auf die Harnleiterindikation dar.
Globaler Berichtsumfang für den Markt für Harnröhrendilatatoren
Gemäß dem Berichtsumfang sind Harnröhrendilatatoren medizinische Instrumente, die verwendet werden, um eine verengte Harnröhre sanft zu erweitern. Sie können dazu beitragen, den Harnfluss zu verbessern und die Diagnose oder Behandlung von Harnröhrenstrikturen zu unterstützen.
Der Markt für Harnröhrendilatatoren ist segmentiert nach Produkttyp, Verwendung, Anwendung, Endnutzer und Geografie. Nach Produkttyp ist der Markt segmentiert in Ballondilatatoren, arzneimittelbeschichtete Ballondilatatoren, starre und sequenzielle Dilatatoren, hydraulische Harnröhrendilatatoren, Filiformen und Follower, metallische und kunststoffbasierte Harnröhrensonden sowie weitere Produkttypen. Nach Verwendung ist der Markt segmentiert in Einweg und Mehrweg. Nach Anwendung ist der Markt segmentiert in rezidivierende Harnröhrenstriktur, primäre Harnröhrenstriktur, Meatusstenose, Entfernung von Nierensteinen und Dilatation des Nephrostomietrakts, Katheterplatzierung und Blasenauslasszugang sowie weitere Anwendungen. Nach Endnutzer ist der Markt segmentiert in Krankenhäuser, spezialisierte Urologiekliniken, häusliche Pflegeeinrichtungen und weitere Endnutzer. Nach Geografie ist der Markt segmentiert in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Wertangaben (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Ballondilatatoren |
| Arzneimittelbeschichtete Ballondilatatoren |
| Starre und sequenzielle Dilatatoren |
| Hydraulische Harnröhrendilatatoren |
| Filiformen und Follower |
| Metallische und kunststoffbasierte Harnröhrensonden |
| Weitere Produkttypen |
| Einweg |
| Mehrweg |
| Rezidivierende Harnröhrenstriktur |
| Primäre Harnröhrenstriktur |
| Meatusstenose |
| Entfernung von Nierensteinen und Dilatation des Nephrostomietrakts |
| Katheterplatzierung und Blasenauslasszugang |
| Weitere Anwendungen |
| Krankenhäuser |
| Spezialisierte Urologiekliniken |
| Häusliche Pflegeeinrichtungen |
| Weitere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Ballondilatatoren | |
| Arzneimittelbeschichtete Ballondilatatoren | ||
| Starre und sequenzielle Dilatatoren | ||
| Hydraulische Harnröhrendilatatoren | ||
| Filiformen und Follower | ||
| Metallische und kunststoffbasierte Harnröhrensonden | ||
| Weitere Produkttypen | ||
| Nach Verwendung | Einweg | |
| Mehrweg | ||
| Nach Anwendung | Rezidivierende Harnröhrenstriktur | |
| Primäre Harnröhrenstriktur | ||
| Meatusstenose | ||
| Entfernung von Nierensteinen und Dilatation des Nephrostomietrakts | ||
| Katheterplatzierung und Blasenauslasszugang | ||
| Weitere Anwendungen | ||
| Nach Endnutzer | Krankenhäuser | |
| Spezialisierte Urologiekliniken | ||
| Häusliche Pflegeeinrichtungen | ||
| Weitere Endnutzer | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Harnröhrendilatatoren an?
Steigende Strikturbelastung, katheterbedingte Verletzungen, alternde männliche Bevölkerungen und die verstärkte Nutzung minimal-invasiver urologischer Eingriffe stützen die Nachfrage.
Wie hoch ist die prognostizierte Wachstumsrate für Harnröhrendilatatoren?
Die Kategorie soll von 2027 bis 2032 mit einer CAGR von 5,8 % wachsen und bis 2032 einen Wert von 408,8 Millionen USD erreichen.
Welcher Produkttyp führt beim Verkauf von Harnröhrendilatatoren?
Ballondilatatoren führten im Jahr 2026 mit einem Umsatzanteil von 31,9 %, während hydraulische Harnröhrendilatatoren bis 2032 voraussichtlich mit einer CAGR von 7,6 % wachsen werden.
Warum sind arzneimittelbeschichtete Ballons in der Behandlung von Harnröhrenstrikturen wichtig?
Die Fünfjahresergebnisse von ROBUST I berichteten von 71,7 % Freiheit von Reinterventionen und unterstützen deren Einsatz bei ausgewählten rezidivierenden Strikturen.
Welches Endnutzersegment wächst am schnellsten?
Häusliche Pflegeeinrichtungen sollen bis 2032 mit einer CAGR von 8,9 % wachsen, da immer mehr Patienten die Langzeitbehandlung außerhalb von Krankenhäusern verwalten.
Welche Region wächst am schnellsten bei Produkten für Harnröhrendilatatoren?
Asien-Pazifik soll bis 2032 mit einer CAGR von 6,5 % wachsen, unterstützt durch alternde Bevölkerungen und expandierende urologische Kapazitäten.