
米国レンタル空気圧縮機市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.79 十億米ドル |
| 市場規模 (2027) | 1.91 十億米ドル |
| 市場規模 (2032) | 2.54 十億米ドル |
| 成長率 (2027 - 2032) | 5.87 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国レンタル空気圧縮機市場分析
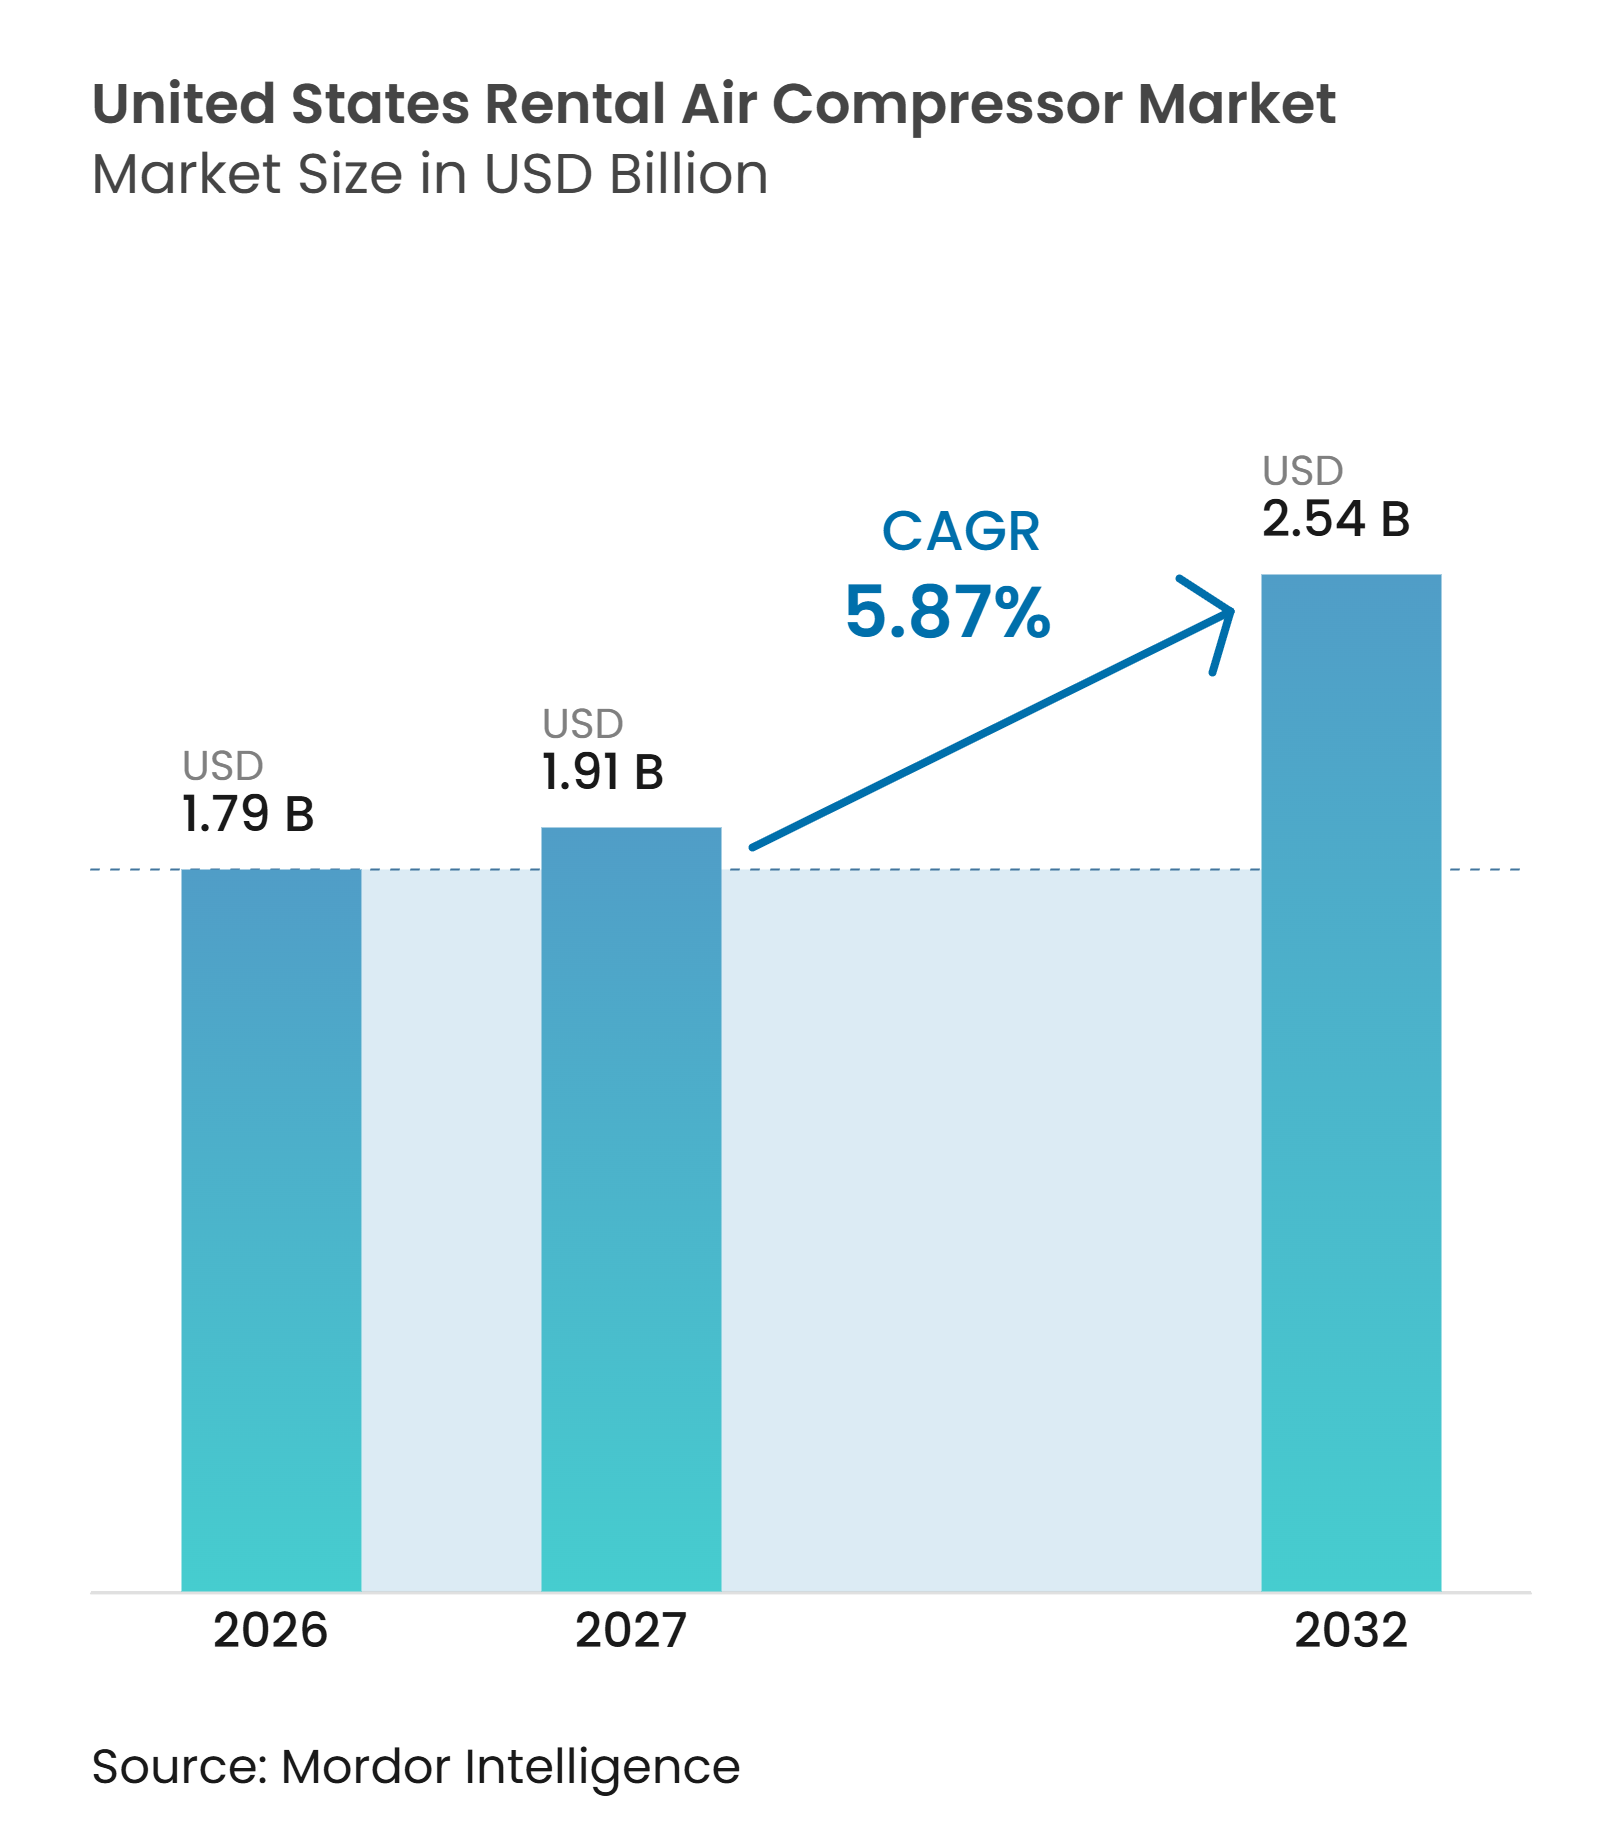
米国レンタル空気圧縮機市場規模は2026年に1.79 ビリオン 米ドルと評価され、2027年の1.91 ビリオン 米ドルから2032年には2.54 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.87%です。連邦インフラ活動、製造業の建設、および産業メンテナンス作業が、米国レンタル空気圧縮機市場全体での機器稼働率を支えています。レンタルモデルはまた、メンテナンスおよび規制上の義務をプロジェクト事業者からフリート提供者へと移転させます。医薬品、食品加工、電子機器、および半導体施設におけるクリーンエア要件が、オイルフリー機器への需要を広げています。大手プロバイダーは、標準機器レートへの圧力に対応し稼働率を維持するために、買収、フリート更新、およびデジタルサービスツールを活用しています。これにより、認定オイルフリー機器、信頼性の高いフィールドサービス、および産業プロジェクト近辺での供給能力を提供できるプロバイダーに機会が残されています。
主要レポートのポイント
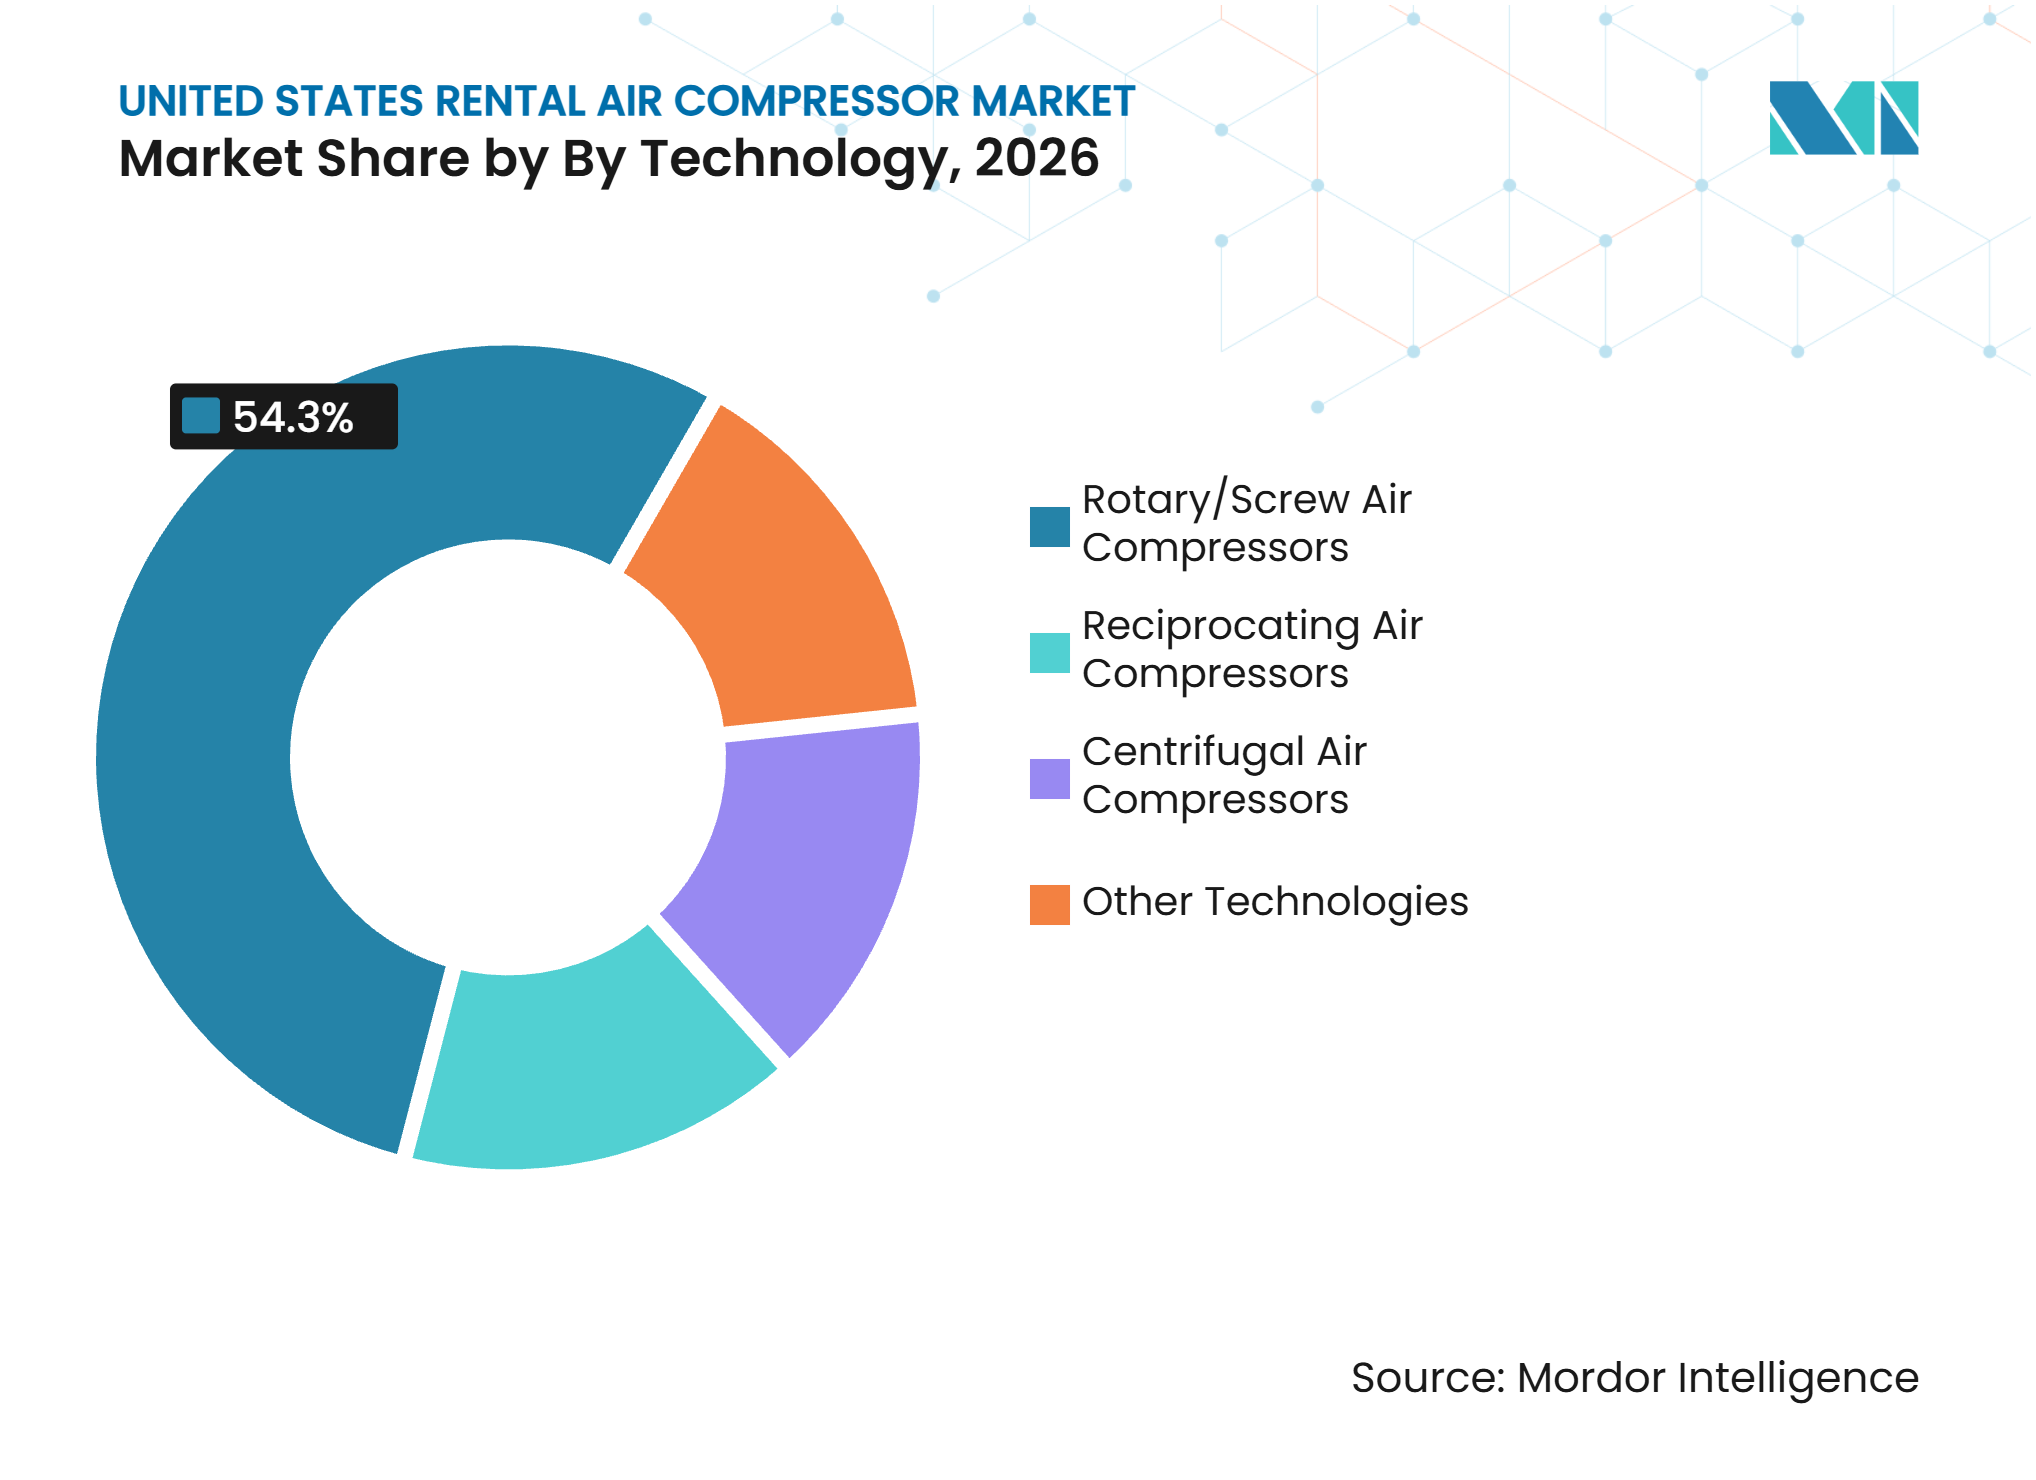
- 技術別では、ロータリー/スクリュー式圧縮機が2026年の米国レンタル空気圧縮機市場シェアの54.3%を占め、2032年までに6.2%のCAGRで成長すると予測されています。
- 潤滑タイプ別では、オイル充填式圧縮機が2026年の米国レンタル空気圧縮機市場シェアの52.7%を占め、一方でオイルフリー式圧縮機は2032年までに6.5%のCAGRで成長すると予測されています。
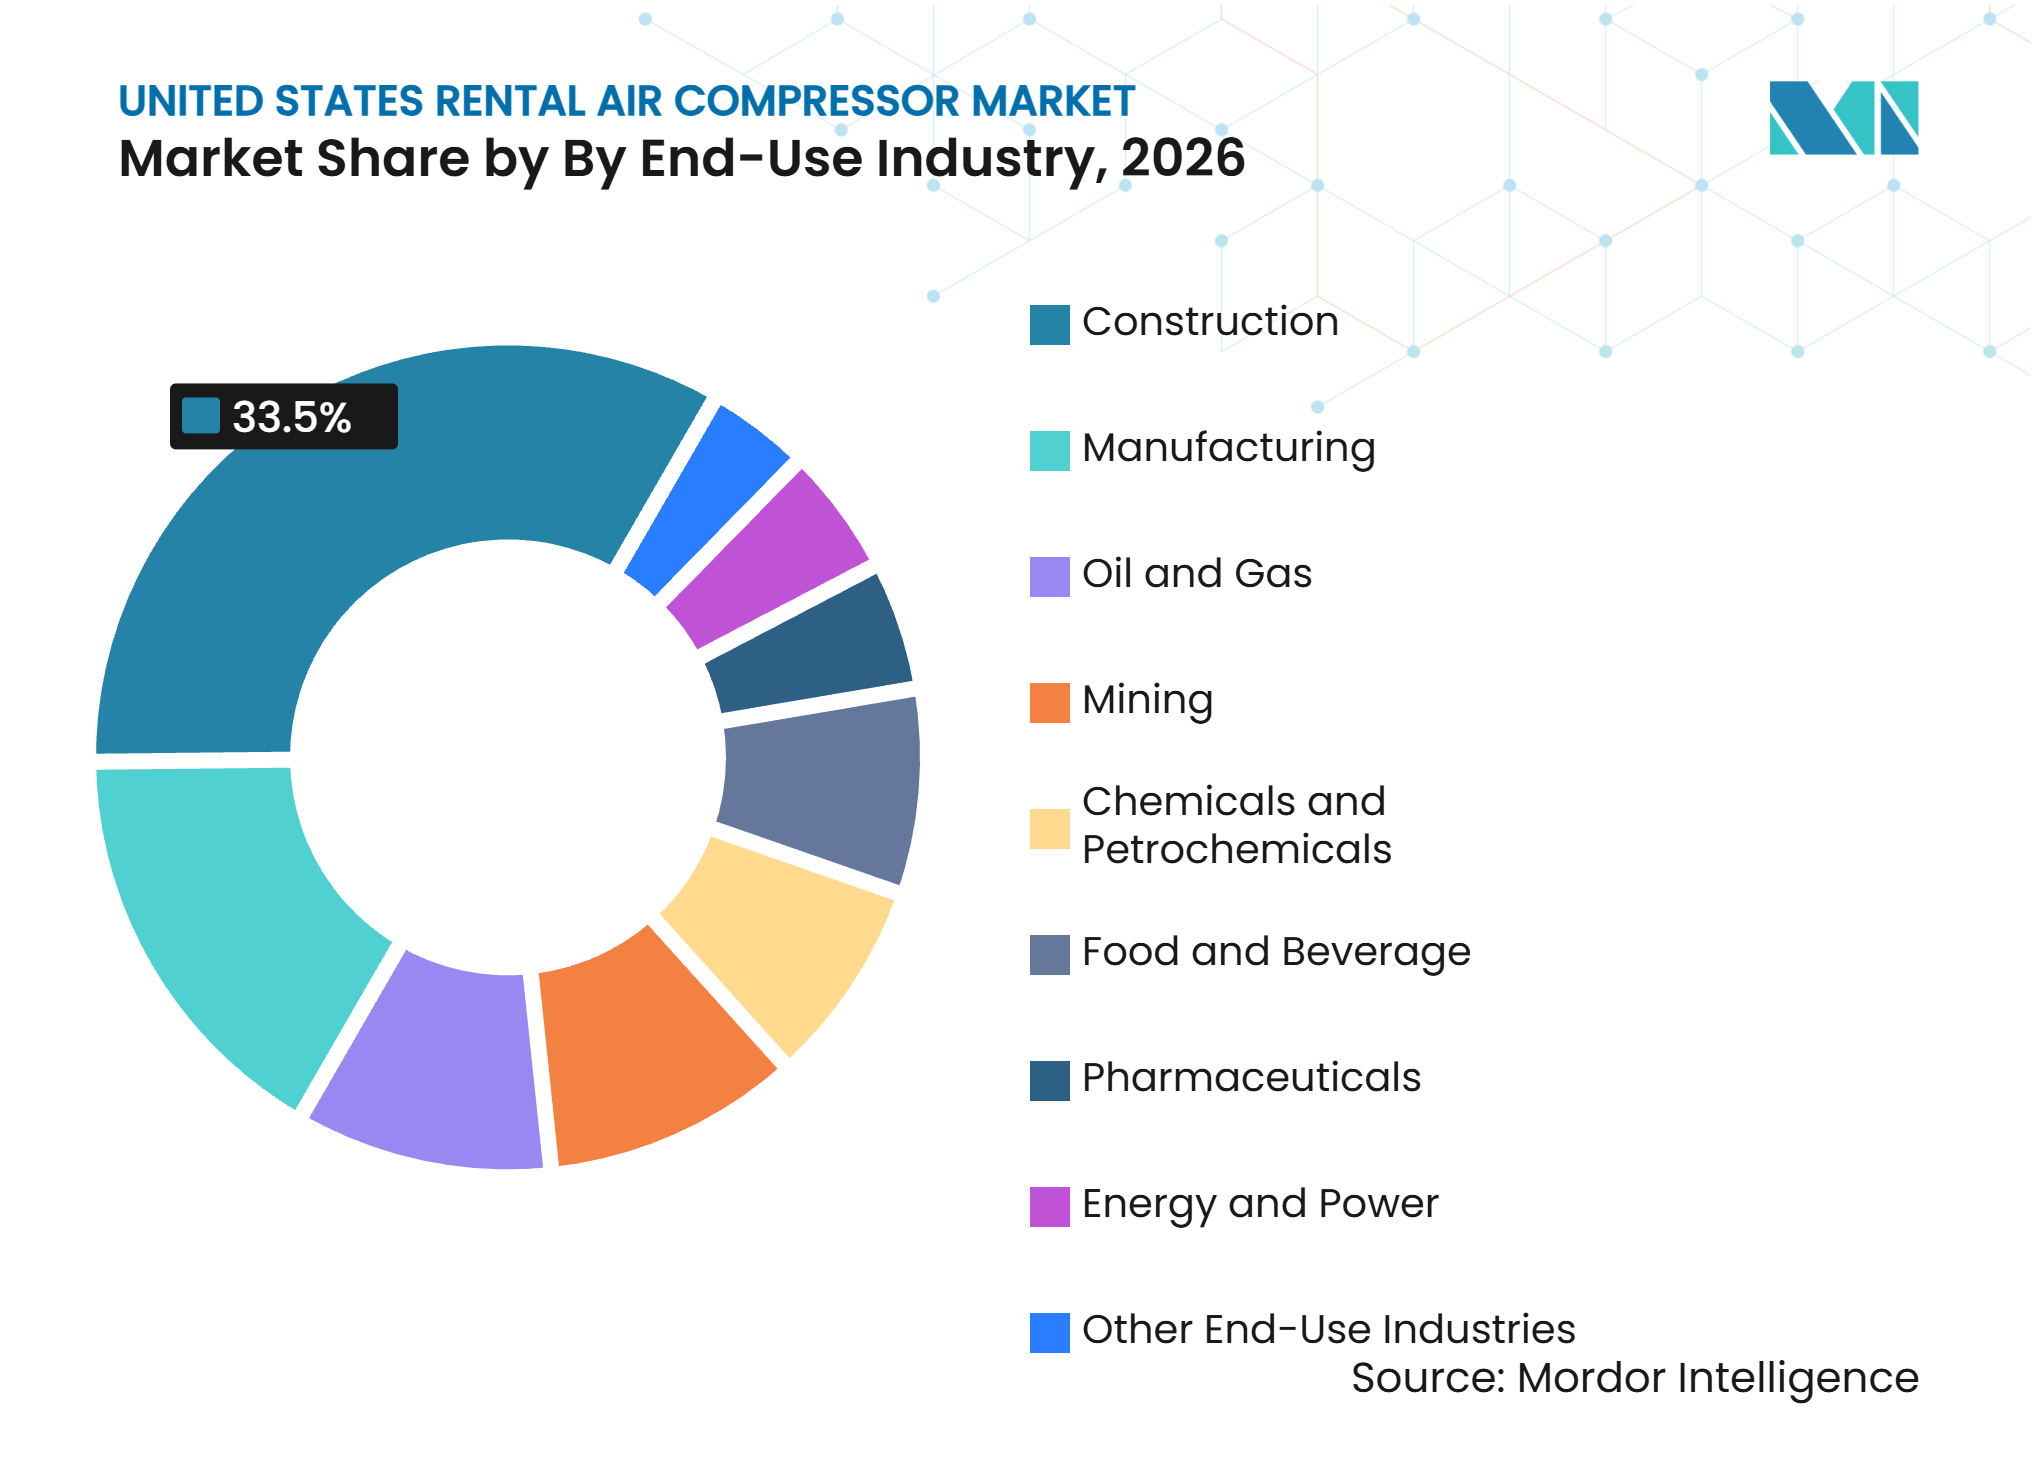
- 最終用途産業別では、建設が2026年の収益の33.5%を占め、製造業は2032年までに6.3%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフラおよび産業プロジェクトの拡大 | +1.4% | 全国規模、ガルフコースト、サンベルト、および中西部インフラ回廊に集中 | 短期(2年以内) |
| 圧縮機所有から柔軟なレンタルモデルへの移行 | +1.2% | 全国規模、南東部、テキサス州、および中部大西洋岸都市圏市場で最も強い牽引力 | 中期(2〜4年) |
| 汚染に敏感な産業におけるオイルフリーエア需要 | +0.8% | 全国規模、北東部の医薬品クラスター、中西部の食品加工、および南西部の半導体製造に集中 | 中期(2〜4年) |
| 製造業およびプロセス産業のリショアリング | +1.0% | 全国規模、テキサス州、オハイオ州、テネシー州、サウスカロライナ州での早期成果 | 中期(2〜4年) |
| エア・アズ・ア・サービスおよびデジタルレンタルプラットフォーム | +0.6% | 全国規模、物流集積都市圏での早期成果 | 長期(4年以上) |
| 排出規制・騒音規制サイトにおけるフリートの電動化 | +0.5% | 全国規模、カリフォルニア州、北東部、および高密度都市建設ゾーンでの早期成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インフラおよび産業プロジェクトの拡大
道路建設支出は2026年3月に季節調整済み年率147.8 ビリオン 米ドルに達しました。[1] 進行中道路、橋梁、および交通機関プロジェクトでは、掘削、破砕、爆破、配管工事、および現場準備のためのポータブルエアが必要です。連邦交通活動は、請負業者に複数年にわたるプロジェクトパイプラインを提供します。公益事業への投資も、変電所、送電線、およびデータセンターの建設活動を支えています。米国レンタル空気圧縮機市場は、請負業者が特定のプロジェクトフェーズのみ機器を必要とする場合に恩恵を受けます。このプロジェクトベースの需要は、ガルフコースト、サンベルト、および中西部回廊における先行フリート計画を支援します。
圧縮機所有から柔軟なレンタルモデルへの移行
産業事業者は、圧縮空気を恒久的な資本資産ではなく運営費として扱う傾向が強まっています。レンタルプロバイダーは、ディーゼル微粒子フィルター、選択触媒還元システム、校正スケジュール、およびその他のTier 4 Finalサービス要件を管理します。[2] 定められた試運転およびターンアラウンド期間は2〜18ヶ月に及ぶ場合があり、一時的な容量ニーズに対して恒久的な所有は適していません。リショアリングおよび外国直接投資の発表は2025年に247,000件の製造業雇用を表しました。[3] 新施設は、通常運営に入る前の設置および試運転中に一時的な圧縮空気を必要とします。米国レンタル空気圧縮機市場は、最初の試運転契約がその後のメンテナンスまたはターンアラウンド関係に発展した場合に顧客を維持できます。
汚染に敏感な産業におけるオイルフリーエ需要
ISO 8573-1クラス0要件により、医薬品、食品加工、および半導体用途においてオイルフリー圧縮空気が重要となっています。製品接触、包装、および加工活動は、検証済みエア純度の重要性を高めています。EquipmentShareは2025年6月に、1,500立方フィート毎分(CFM)の全電動オイルフリー空気圧縮機を米国レンタルフリートに追加しました。この追加は、大手レンタルプラットフォームが契約需要が完全に発展する前にクリーンエア容量を構築していることを示しています。認定要件により、規制施設での標準機器による代替が制限される場合があります。したがって、米国レンタル空気圧縮機市場では、認定機器、訓練されたサービスチーム、および文書化されたメンテナンス慣行への需要が高まっています。
製造業およびプロセス産業のリショアリング
リショアリングおよび外国直接投資の発表は2025年に247,000件の製造業雇用に達しました。半導体工場、電気自動車バッテリー施設、および医薬品サイトは、設置およびクリーンルーム認定中に一時的な圧縮空気を使用します。これらのプロジェトは、恒久的なシステムが完全に稼働するまでの12〜24ヶ月間、レンタル機器を必要とする場合があります。設置フェーズでは、ニーズの変化に応じて展開、サイズ変更、および撤去できる機器が必要です。その柔軟性は、多様な施設建設スケジュールにわたってレンタルモデルを支援します。米国レンタル空気圧縮機市場は、半導体、バッテリー、化学、および先端製造回廊の近辺で持続的な機会を有しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フリートメンテナンスおよび稼働率リスク | -0.7% | 全国規模、農村部および遠隔地の産業サイトでより深刻 | 中期(2〜4年) |
| 価格競争および利益率の圧縮 | -0.6% | 全国規模、大手全国チェーンが支配する都市部建設回廊で最も激しい | 短期(2年以内) |
| 専門技術者およびフィールドサービスの不足 | -0.5% | 全国規模、遠隔地の石油・ガス、鉱業、およびインフラ回廊で深刻な影響 | 中期(2〜4年) |
| グリッド可用性と電動レンタル展開のミスマッチ | -0.3% | 遠隔地および農村部の産業サイト、マウンテンウェスト、グレートプレーンズ、および沖合ロケーションで深刻なリスク | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フリートメンテナンスおよび稼働率リスク
Tier 4 Final圧縮機フリートは、以前のディーゼル機器よりも高度な技術的整備を必要とします。ディーゼル微粒子フィルターの再生、選択触媒還元液の管理、および校正スケジュールにより、フィールドサービスの時間とコストが増加します。Sunbelt Rentalsは2026年7月に平均フリート年齢52ヶ月を報告しており、1年前の50ヶ月から増加しています。[4] 整備待ちの返却機器は、資金調達および所有コストが継続する中でもレンタル収益を生み出すことができません。Herc Holdingsは2026年第2四半期の業績において、燃料インフレをマクロ経済上の逆風として特定しました。米国レンタル空気圧縮機市場は、全国的な購買力、技術者カバレッジ、および代替フリート容量を欠く地域事業者により大きな負担をかけています。
価格競争および利益率の圧縮
全国レンタルプロバイダーは、大規模なフリートプログラムを活用して標準建設用圧縮機カテゴリーで積極的に競争できます。United Rentalsは2026年第2四半期に1.4 ビリオン 米ドルのスペシャルティレンタル収益を報告し、前年比24.8%増となりました。調達規模とデジタル取引システムは、地域事業者が対抗するのが困難なコスト優位性を生み出します。エア・アズ・ア・サービスの価格設定も、提供アウトプットに基づく比較を顧客にとってより可視化します。したがって、標準フリートカテゴリーは、認定オイルフリーユニットよりも日額レートの圧力にさらされやすくなっています。米国レンタル空気圧縮機市場では、地域プロバイダーがサービス品質、稼働時間のコミットメント、および専門機器を通じてリターンを守るより強い余地があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
ロータリー/スクリュー式圧縮機が幅広い運用柔軟性を提供ロータリー/スクリュー式圧縮機は2026年の技術別収益の54.3%を占め、米国レンタル空気圧縮機市場において最大の技術セグメントとなっています。連続稼働性能は建設活動および要求の厳しい産業用途を支えています。このセグメントは2032年までに6.2%のCAGRで成長すると予測されています。ロータリー/スクリュー式ユニットは幅広い気流ニーズに対応し、長時間の稼働期間において低振動を維持します。多様なプロジェクト負荷に対応できる能力は、レンタルプロバイダーにとって実用的なフリートの基盤となっています。
Atlas Copcoは2026年6月に、アラバマ州ベイミネットでGシリーズ90〜250馬力オイル注入式スクリュー圧縮機の米国内組立を発表しました。国内組立により納期を短縮し、レンタルフリートの更新サイクルを支援できます。Tier 4 Final要件は、ディーゼル駆動機器の所有およびメンテナンスの負担を高めます。往復式モデルは、ポータブル工具やパイプラインメンテナンスを含む低容量おび断続的な用途での役割を維持しています。遠心式機器は、医薬品および半導体製造などの高流量オイルフリー用途に適しています。



潤滑タイプ別:
オイルフリー機器が規制用途で拡大オイル充填式圧縮機は2026年の潤滑別収益の52.7%を占め、一般建設および日常的な産業作業に対応する大規模な設置フリートを反映しています。このセグメントは、汚染リスクが管理可能でオイルフリー機器が必要とされない場合に引き続き関連性を持ちます。オイル充填式ロータリー/スクリュー構成は、多くのフリートで旧式の往復式ユニットに取って代わっています。この機器更新は、長期契約におけるエネルギー効率を支援します。一般機器レンタルチェーンは、多くの建設用途に対応するため幅広いオイル充填式フリートを維持しています。
オイルフリー機器は2032年までに6.5%のCAGRで成長すると予測されており、米国レンタル空気圧縮機市場における潤滑タイプの中で最も高い成長率となっています。医薬品製造、食品加工、電子機器、および半導体施設は、直接接触用途に認定クリーンエアを必要とします。EquipmentShareは2025年6月に1,500立方フィート毎分(CFM)の全電動オイルフリー圧縮機をフリートに追加しました。オイルフリーユニットは、認定が不可欠な場合にオイル充填式の代替品よりも高い日額レートを得られます。したがって、米国レンタル空気圧縮機産業はクリーンエア在庫とサービス文書化により大きな価値を置いています。
最終用途産業別:
建設が数量をリードし製造業がより速く成長建設は2026年の最終用途別収益の33.5%を占め、インフラサイト全体での空気圧作業に支えられています。舗装破砕、配管敷設、サンドブラスト、およびアンカー掘削はすべてポータブルエアを必要とします。道路、橋梁、および交通機関の工事は、建設請負業者に複数年にわたるプロジェクト基盤を提供します。連邦建設活動は、プロジェクトフェーズ全体にわたって定期的なフリート稼働率を支援します。石油・ガス活動、特にガルフコーストのターンアラウンドおよびパイプラインメンテナンスは、専門機器を必要とする場合がある高付加価値契約を追加します。
製造業は米国レンタル空気圧縮機市場において2032年までに6.3%のCAGRで拡大すると予測されています。半導体ファブ、バッテリー施設、およびリショアされた医薬品工場は、12〜24ヶ月の試運転期間中にレンタル機器を使用します。化学・石油化学は定期的なターンアラウンド需要を生み出し、食品・飲料業務は包装のために圧縮空気を必要とします。医薬品工場は繊細なプロセスにISOクラス0オイルフリーエアをますます使用しています。エネルギー・電力建設も、太陽光、風力、およびバッテリー貯蔵プロジェクト全体の組立およびリークテストに一時的な圧縮空気を使用します。

地域分析
テキサス州とルイジアナ州が主導するガルフコーストは、米国レンタル空気圧縮機市場において最も集中した大型フォーマットのレンタル需要を有しています。製油所のターンアラウンドでは、洗浄、メンテナンス、および配管テストのために毎分300〜3,000立方フィート(CFM)のオイルフリーエアを使用します。これらの定期的な契約は予測可能なリードタイムを持つことが多く、プロバイダーがフリート配分を計画するのに役立ちます。Atlas Copcoは2026年3月にルイジアナ州のCypress Equipment Rentalを買収しました。同社はニューオーリンズとバトンルージュの間で石油、ガス、石油化学、および沖合顧客にサービスを提供するディストリビューターを買収しました。
南東部と中西部は、リショアリング活動により米国レンタル空気圧縮機市場において最も急成長する地域クラスターを形成しています。アラバマ州、テネシー州、ジョージア州、およびサウスカロライナ州は自動車および先端材料への投資を引き付けています。オハイオ州、ミシガン州、およびインディアナ州には電気自動車バッテリーおよびコンポーネント製造プロジェクトがあります。新施設は設置および認定中に一時的なエア要件を生み出します。Sunbelt Rentalsは2027年度第1四半期に北米スペシャルティレンタル収益が25.3%成長したと報告し、メガプロジェクトおよびエネルギー需要を挙げました。
北東部と太平洋岸は、医薬品、バイオテクノロジー、半導体、および航空宇宙活動により、オイルフリー要件がより頻繁に発生します。マサチューセッツ州、ニュージャージー州、およびペンシルベニア州には、メンテナンスおよびバックアップ作業に認定エアを必要とする医薬品製造サイトがあります。カリフォルニア州の排出規制は、都市部サイトでの電動および電動ハイブリッド圧縮機の魅力を高めています。これらの地域ニーズは、クリーンエア機器、デジタルフリートモニタリング、および迅速なフィールドサービスを提供できるプロバイダーを優遇します。
競争環境
市場集中度
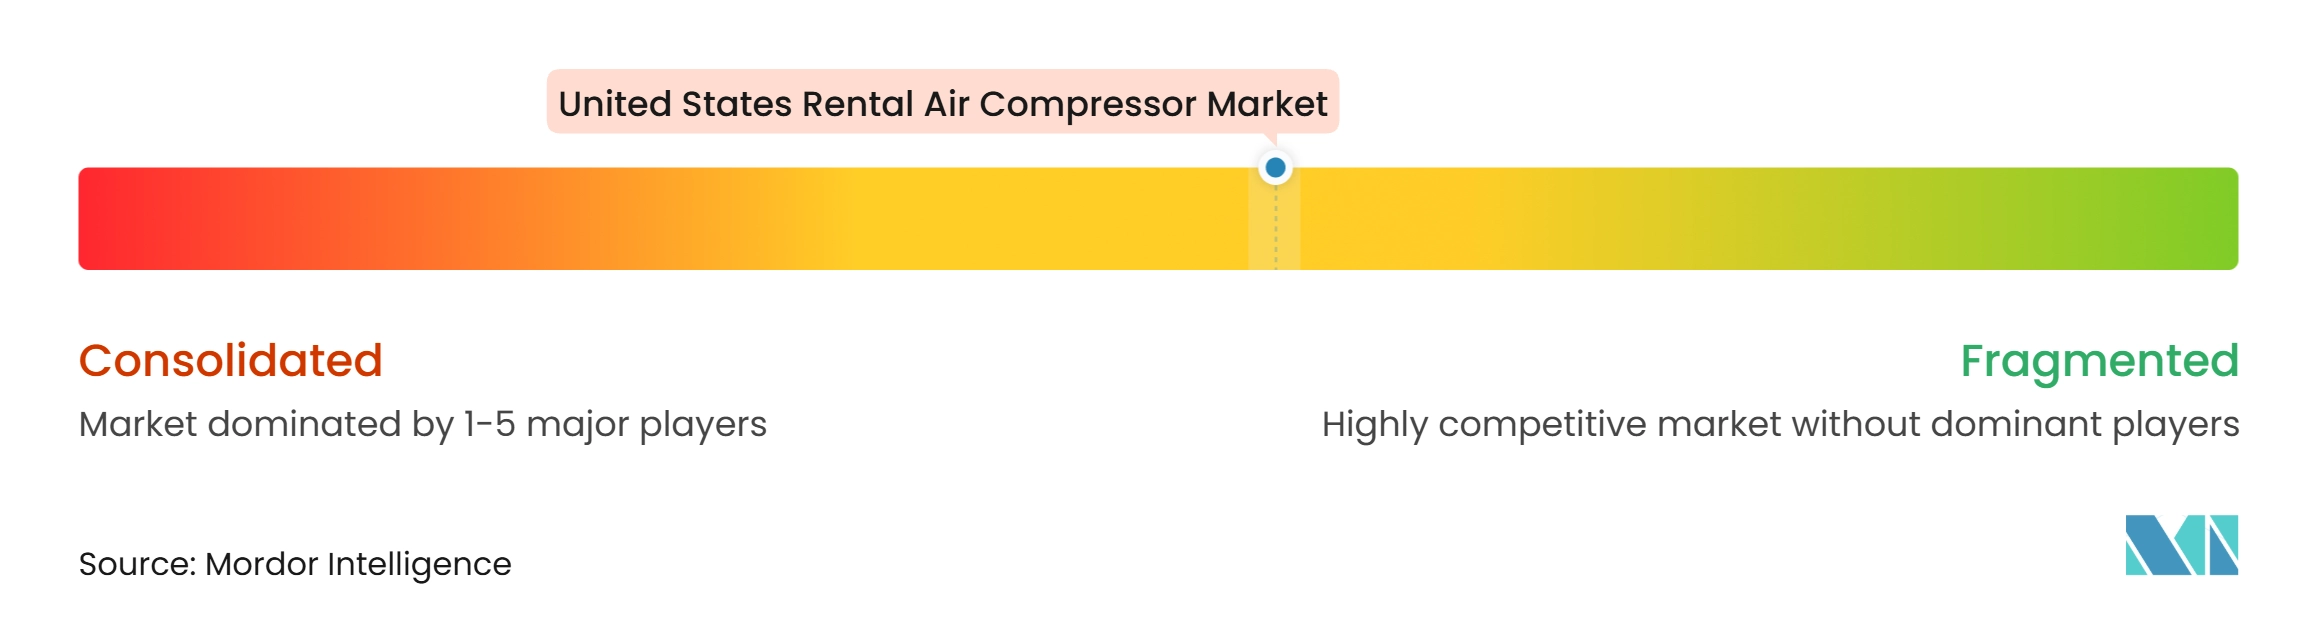
米国レンタル空気圧縮機市場には、全国プラットフォーム、専門プロバイダー、地域事業者、およびディーラー系列レンタルプログラムが含まれます。United Rentals、Sunbelt Rentals、およびHerc Holdingsは、規模、広範な支店ネットワーク、および大規模なフリート投資で競争しています。Atlas Copco RentalおよびAggrekoは専門機器および産業用途に注力しています。Atlas Copcoは北米全体で100万立方フィート毎分(CFM)以上のISO認定オイルフリーレンタル容量を有しており、医薬品および半導体契約を追求する競合他社にとって参入障壁となっています。Ingersoll Randは2026年8月にLone Star Blowerを買収し、遠心式および多段ブロワーの成長するレンタルフリートを持つ事業を追加しました。
フリート技術は、米国レンタル空気圧縮機市場において中規模プロバイダーが利益率を守るための重要な手段です。EquipmentShare T3およびService Compression FieldTuneは、機器追跡、予測障検出、サービス管理、および使用量ベースの請求をサポートします。これらの機能は、競争を日額レートを超えた稼働時間とサービス保証へとシフトさせます。多くの一般レンタル会社が認定在庫を限定的にしか持っていないため、中規模オイルフリーカテゴリーは引き続き重要です。エア・アズ・ア・サービスおよび立方フィート毎分(CFM)単位の従量課金オファーも、機器日額料金に代わる選択肢を提供する可能性があります。
Atlas Copcoは2026年6月にアラバマ州でGシリーズ圧縮機の米国内組立を開始し、短いリードタイムと顧客固有の構成をサポートしています。Herc Holdingsは2025年6月にH&E Equipment Servicesの買収を完了し、スペシャルティロケーションと都市部の密度を追加しました。Atlas Copcoはまた、ガルフコーストの圧縮機プレゼンスを強化するためにCypress Equipment Rentalを買収しました。バッテリー電動機器は排出規制および騒音規制のある市場でプロバイダーを差別化できる一方、全国規模と専門サービスが米国レンタル空気圧縮機産業における競争を形成し続けています。
米国レンタル空気圧縮機産業のリーダー
-
United Rentals, Inc.
-
Atlas Copco AB
-
Sunbelt Rentals, Inc.
-
Aggreko Limited
-
Herc Holdings Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
米国レンタル空気圧縮機市場 このレポートでカバーされる企業
- Aggreko Limited
- Atlas Copco AB
- Caterpillar Inc.
- Cisco Air Systems
- Coast to Coast Equipment Rentals
- Empire Southwest, LLC
- EquipmentShare.com, Inc.
- H&E Equipment Services, Inc.
- Harris Equipment Rental
- Herc Holdings Inc.
- Ingersoll Rand Inc.
- MacAllister Rentals
- Mountain Air Compressor
- Ohio Transmission Corporation
- Pro Rentals & Sales
- Rogers Machinery Company, Inc.
- Sunbelt Rentals, Inc.
- Texas First Rentals
- United Rentals, Inc.
- Washington Air Compressor Rental
最近の産業開発事情 米国レンタル空気圧縮機市場
- 2026年9月:Sunbelt Rentalsは2027年度第1四半期の記録的な業績を報告し、総収益は3,115 ミリオン 米ドルで前年比11.2%増、レンタル収益は2,927 ミリオン 米ドルで12.5%増となりした。同社は2027年度通期ガイダンスを引き上げ、純レンタル機器設備投資ガイダンスを2.4 ビリオン 米ドルから2.8 ビリオン 米ドルに増額しました。
- 2026年8月:Ingersoll Randは年間収益50 ミリオン 米ドルを有し、遠心式および多段ブロワーに特化した成長するレンタルフリートを持つLone Star Blower, Inc.を買収しました。この取引により、Ingersoll Randの産業技術・サービスセグメントが水処理、廃水処理、および米国産業レンタル用途に拡大します。
- 2026年7月:United Rentalsは総収益4.4 ビリオン 米ドル(前年比12%増)、スペシャルティレンタル収益1.4 ビリオン 米ドル(24.8%増)を報告しました。同社は2026年通期イダンスを総収益17.5 ビリオン 米ドルから17.8 ビリオン 米ドルに引き上げ、総設備投資は4.9 ビリオン 米ドルから5.3 ビリオン 米ドルとしました。
- 2026年6月:Atlas Copco Compressors USAは、アラバマ州ベイミネットでGシリーズ90〜250馬力オイル注入式スクリュー空気圧縮機の米国内組立を発表しました。この取り組みにより、北米のレンタルおよび産業セクター向けの納期が改善され、顧客固有の構成がサポートされます。
米国レンタル空気圧縮機市場レポートの範囲
レンタル空気圧縮機は、恒久的な機器所有を必要とせずに運用要件を満たすために、一時的または契約ベースで顧客に提供される圧縮空気システムです。これらのシステムは機械エネルギーを使用して空気を圧縮し、産業プロセス、建設活動、機器操作、およびその他の用途に必要な圧力と流量で供給します。レンタル空気圧縮機は、往復式、ロータリー/スクリュー式、および遠心式圧縮機を含む様々な技術で利用可能であり、多様な性能、空気品質、および運用要件に対応するためにオイル充填式およびオイルフリー構成があります。これらは一般的に、建設現場、製造施設、石油・ガス操業、鉱業活動、化学処理プラント、食品・飲料生産、医薬品製造、およびエネルギー・電力施設全体で使用されています。これらのシステムをレンタルすることで、エンドユーザーは一時的な需要の管理、機器の故障への対応、計画的なメンテナンスおよびシャットダウンのサポート、およびプロジェクト要件に応じた圧縮空気容量の調整が可能になります。
米国レンタル空気圧縮機市場は、技術、潤滑タイプ、および最終用途産業別にセグメント化されています。技術別では、市場は往復式空気圧縮機、ロータリー/スクリュー式空気圧縮機、遠心式空気圧縮機、およびその他の技術にセグメント化されています。潤滑タイプ別では、市場はオイル充填式圧縮機とオイルフリー式圧縮機にセグメント化されています。最終用途産業別では、市場は建設、製造、石油・ガス、鉱業、化学・石油化学、食品・飲料、医薬品、エネルギー・電力、およびその他の最終用途産業にセグメント化されています。レポートは金額(米ドル)ベースで米国レンタル空気圧縮機市場の市場規模と予測をカバーしています。
セグメンテーション概要
| 往復式空気圧縮機 |
| ロータリー/スクリュー式空気圧縮機 |
| 遠心式空気圧縮機 |
| その他の技術 |
| オイル充填式圧縮機 |
| オイルフリー式圧縮機 |
| 建設 |
| 製造 |
| 石油・ガス |
| 鉱業 |
| 化学・石油化学 |
| 食品・飲料 |
| 医薬品 |
| エネルギー・電力 |
| その他の最終用途産業 |
| 技術別 | 往復式空気圧縮機 |
| ロータリー/スクリュー式空気圧縮機 | |
| 遠心式空気圧縮機 | |
| その他の技術 | |
| 潤滑タイプ別 | オイル充填式圧縮機 |
| オイルフリー式圧縮機 | |
| 最終用途産業別 | 建設 |
| 製造 | |
| 石油・ガス | |
| 鉱業 | |
| 化学・石油化学 | |
| 食品・飲料 | |
| 医薬品 | |
| エネルギー・電力 | |
| その他の最終用途産業 |
レポートで回答される主要な質問
米国レンタル空気圧縮機市場の現在の価値はいくらですか?
市場は2027年に1.91 ビリオン 米ドルと評価されており、5.87%のCAGRで2032年までに2.54 ビリオン 米ドルに達すると予測されています。インフラプロジェクトと製造業の建設がこの拡大を支えています。
米国で最大のシェアを持つ圧縮機技術はどれですか?
ロータリー/スクリュー式圧縮機は2026年に54.3%のシェアで技術別収益をリードしており、2032年までに6.2%のCAGRで成長すると予測されています。連続稼働能力は建設および産業用途の両方を支えています。
オイルフリー空気圧縮機のレンタル需要が増加している理由は何ですか?
医薬品、食品加工、電子機器、および半導体業務は認定クリーンエアを必要とし、オイルフリー圧縮機の6.5%のCAGRを支えています。ンタルフリートはこれらの用途に文書化されたメンテナンスと認定容量が必要です。
最大のレンタル需要を牽引する最終用途セクターはどれですか?
建設は2026年収益の33.5%を占めており、インフラ工事が掘削、破砕、爆破、および配管工事にポータブルエアを使用するためです。製造業はより速く成長する最終用途セグメントです。
製造業の拡大はレンタルプロバイダーをどのように支援しますか?
半導体、バッテリー、および医薬品プロジェクトは、12〜24ヶ月に及ぶ設置および試運転期間中に一時的な圧縮空気を使用します。その後のメンテナンスおよびターンアラウンド作業が繰り返し需要を提供できます。
米国のどの地域が最も強い需要条件を持っていますか?
ガルフコーストは定期的な製油所および石油化学需要を有し、南東部と中西部は製造業の拡大とリショアリング活動から恩恵を受けています。北東部と太平洋岸はよりクリーンエア要件が多くあります。