
Marktgröße und Marktanteil des Mietluftkompressoren-Marktes in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
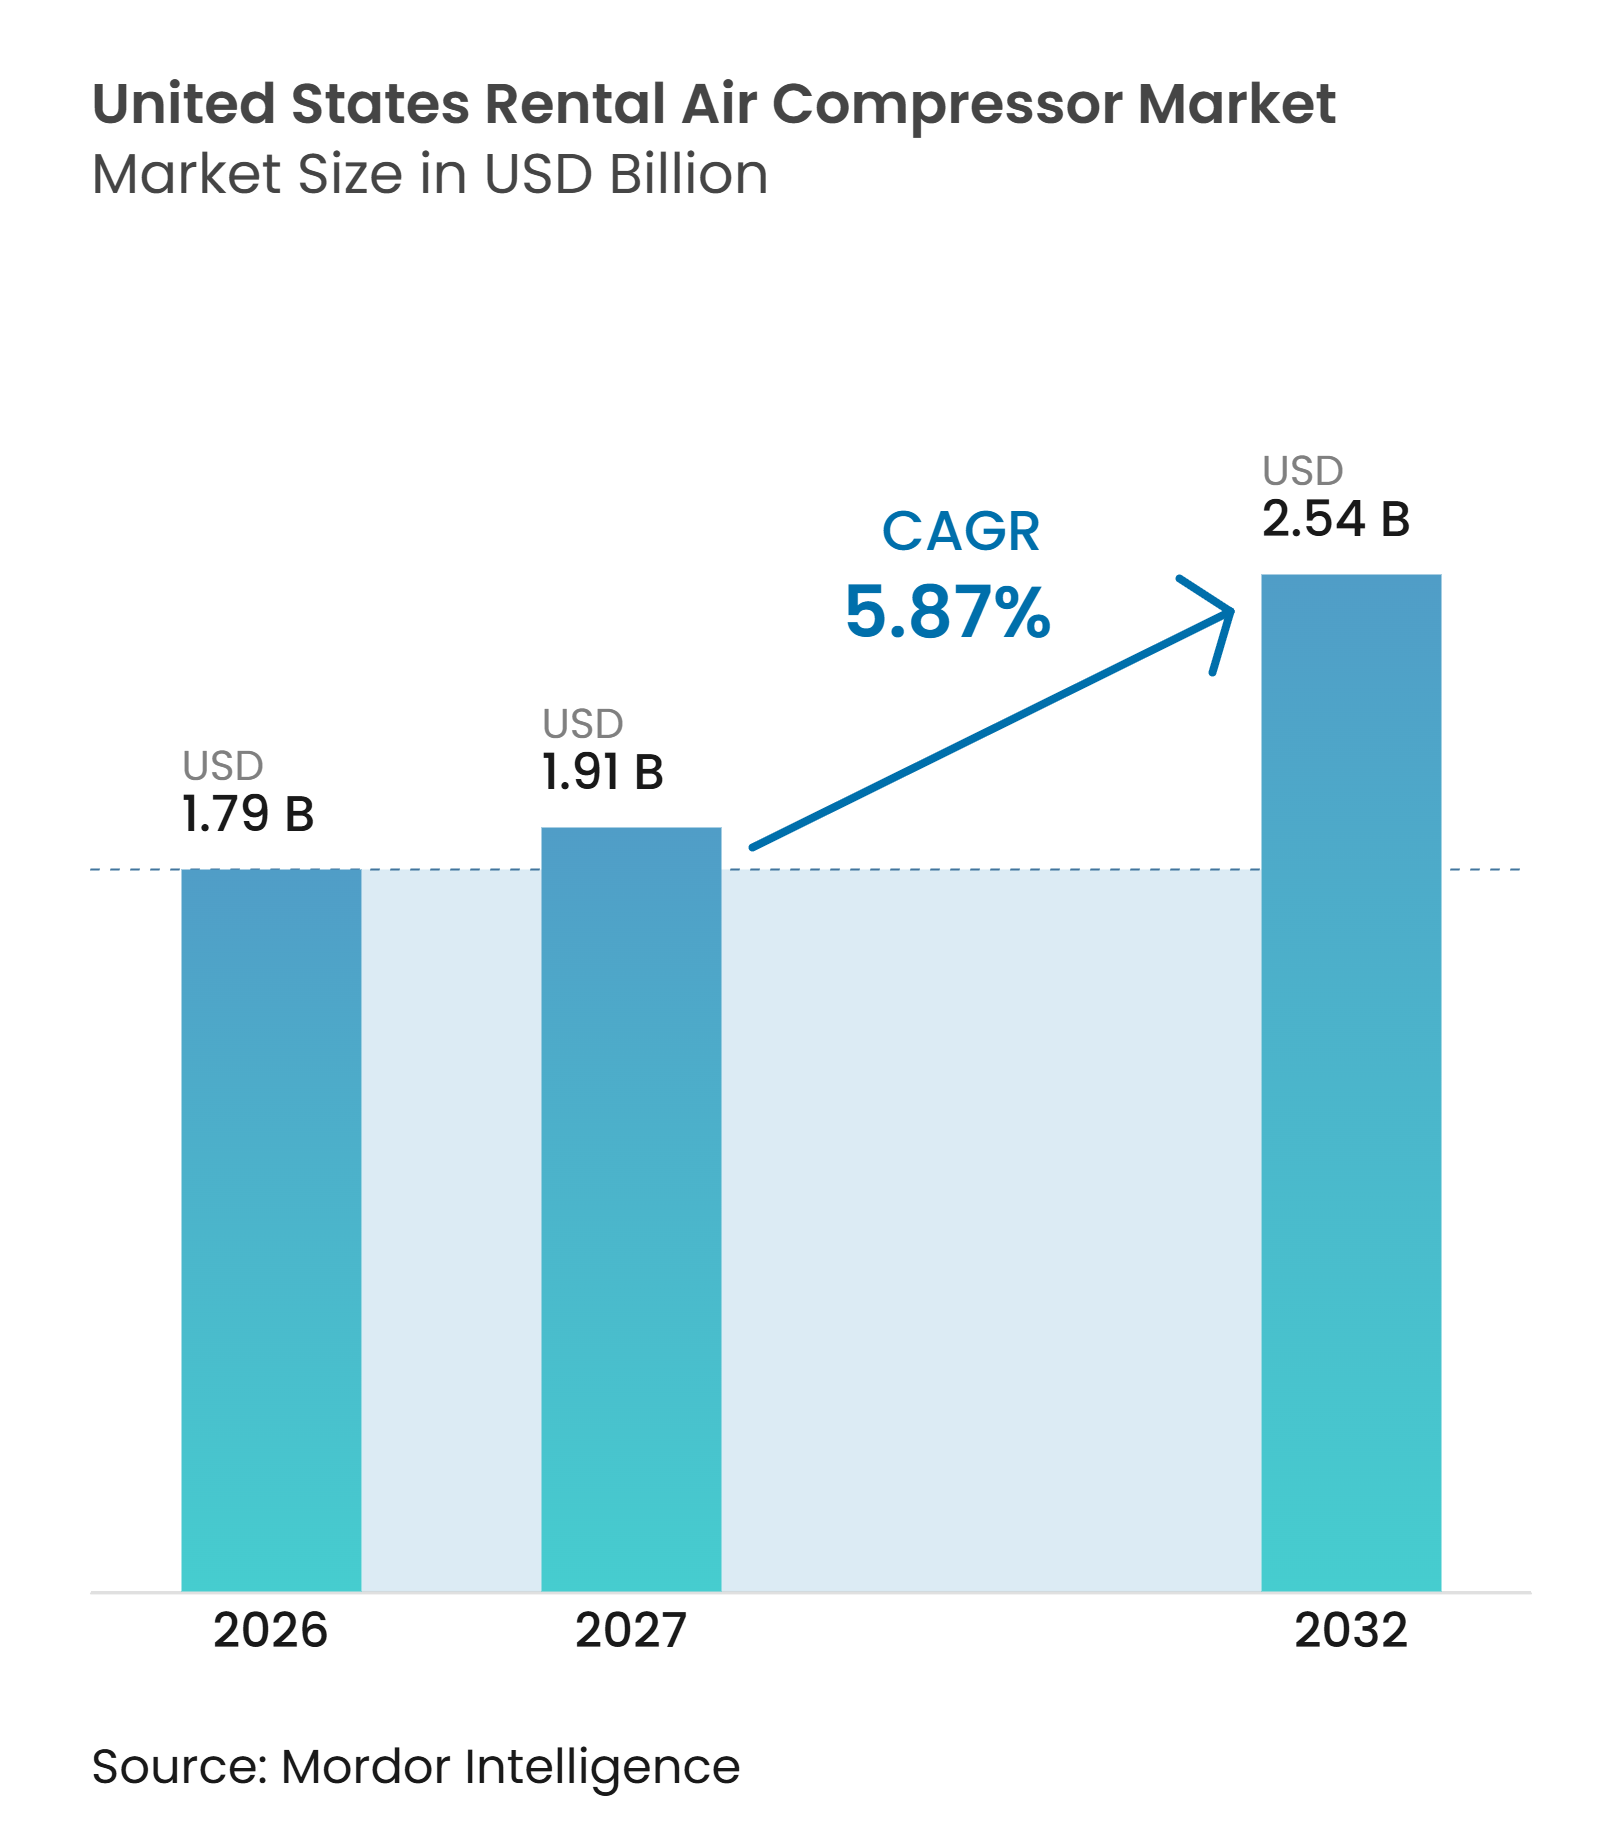
| Marktgröße im Basisjahr (2026) | 1.79 Milliarden US-Dollar |
| Marktgröße (2027) | 1.91 Milliarden US-Dollar |
| Marktgröße (2032) | 2.54 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.87 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Mietluftkompressoren-Marktes der Vereinigten Staaten von Mordor Intelligence
Die Marktgröße des Mietluftkompressoren-Marktes der Vereinigten Staaten wurde im Jahr 2026 auf 1,79 Milliarden USD geschätzt und soll von 1,91 Milliarden USD im Jahr 2027 auf 2,54 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,87 % während des Prognosezeitraums (2027–2032). Bundesinfrastrukturaktivitäten, der Bau von Fertigungsanlagen und industrielle Instandhaltungsarbeiten unterstützen die Gerätenutzung im US-amerikanischen Mietluftkompressoren-Markt. Das Mietmodell überträgt zudem Wartungs- und Regulierungspflichten von Projektbetreibern auf Flottenanbieter. Anforderungen an saubere Luft in pharmazeutischen Betrieben, der Lebensmittelverarbeitung, der Elektronik- und Halbleiterindustrie erweitern die Nachfrage nach ölfreien Geräten. Größere Anbieter nutzen Akquisitionen, Flottenneuerungen und digitale Servicewerkzeuge, um die Auslastung zu sichern und dem Preisdruck bei Standardgeräten zu begegnen. Dies eröffnet Chancen für Anbieter, die zertifizierte ölfreie Geräte, zuverlässigen Außendienst und Kapazitäten in der Nähe von Industrieprojekten bereitstellen können.
Wichtigste Erkenntnisse des Berichts
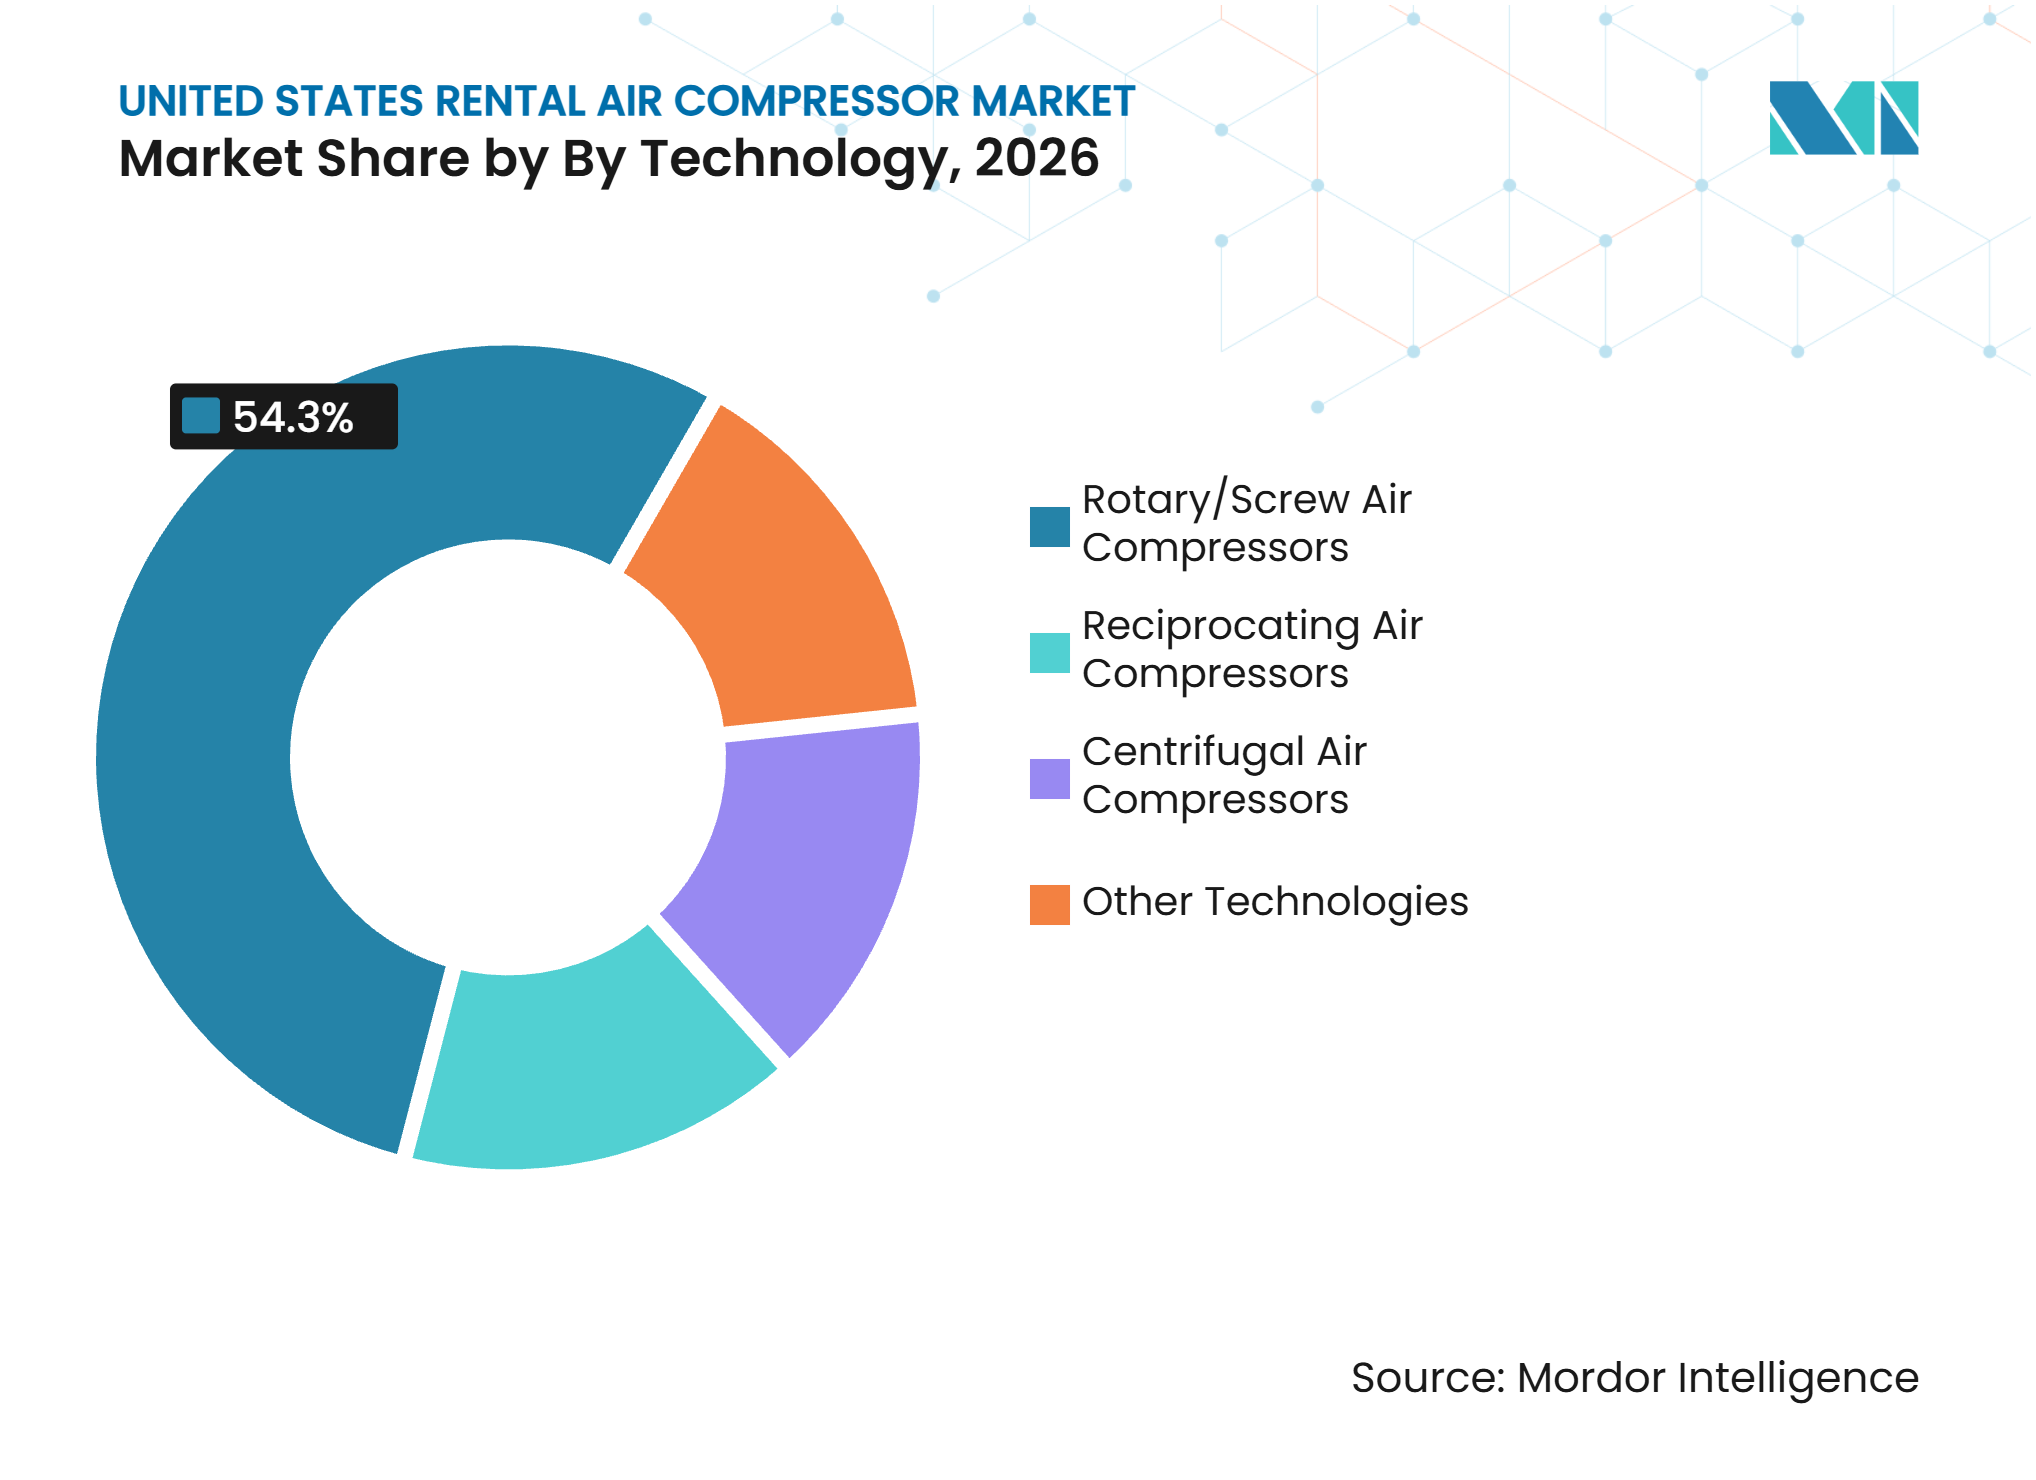
- Nach Technologie hielten Dreh- oder Schraubenkompressoren im Jahr 2026 einen Marktanteil von 54,3 % am US-amerikanischen Mietluftkompressoren-Markt und sollen bis 2032 mit einem CAGR von 6,2 % wachsen.
- Nach Schmierungstyp hielten ölgefüllte Kompressoren im Jahr 2026 einen Marktanteil von 52,7 % am US-amerikanischen Mietluftkompressoren-Markt, während ölfreie Kompressoren bis 2032 mit einem CAGR von 6,5 % wachsen sollen.
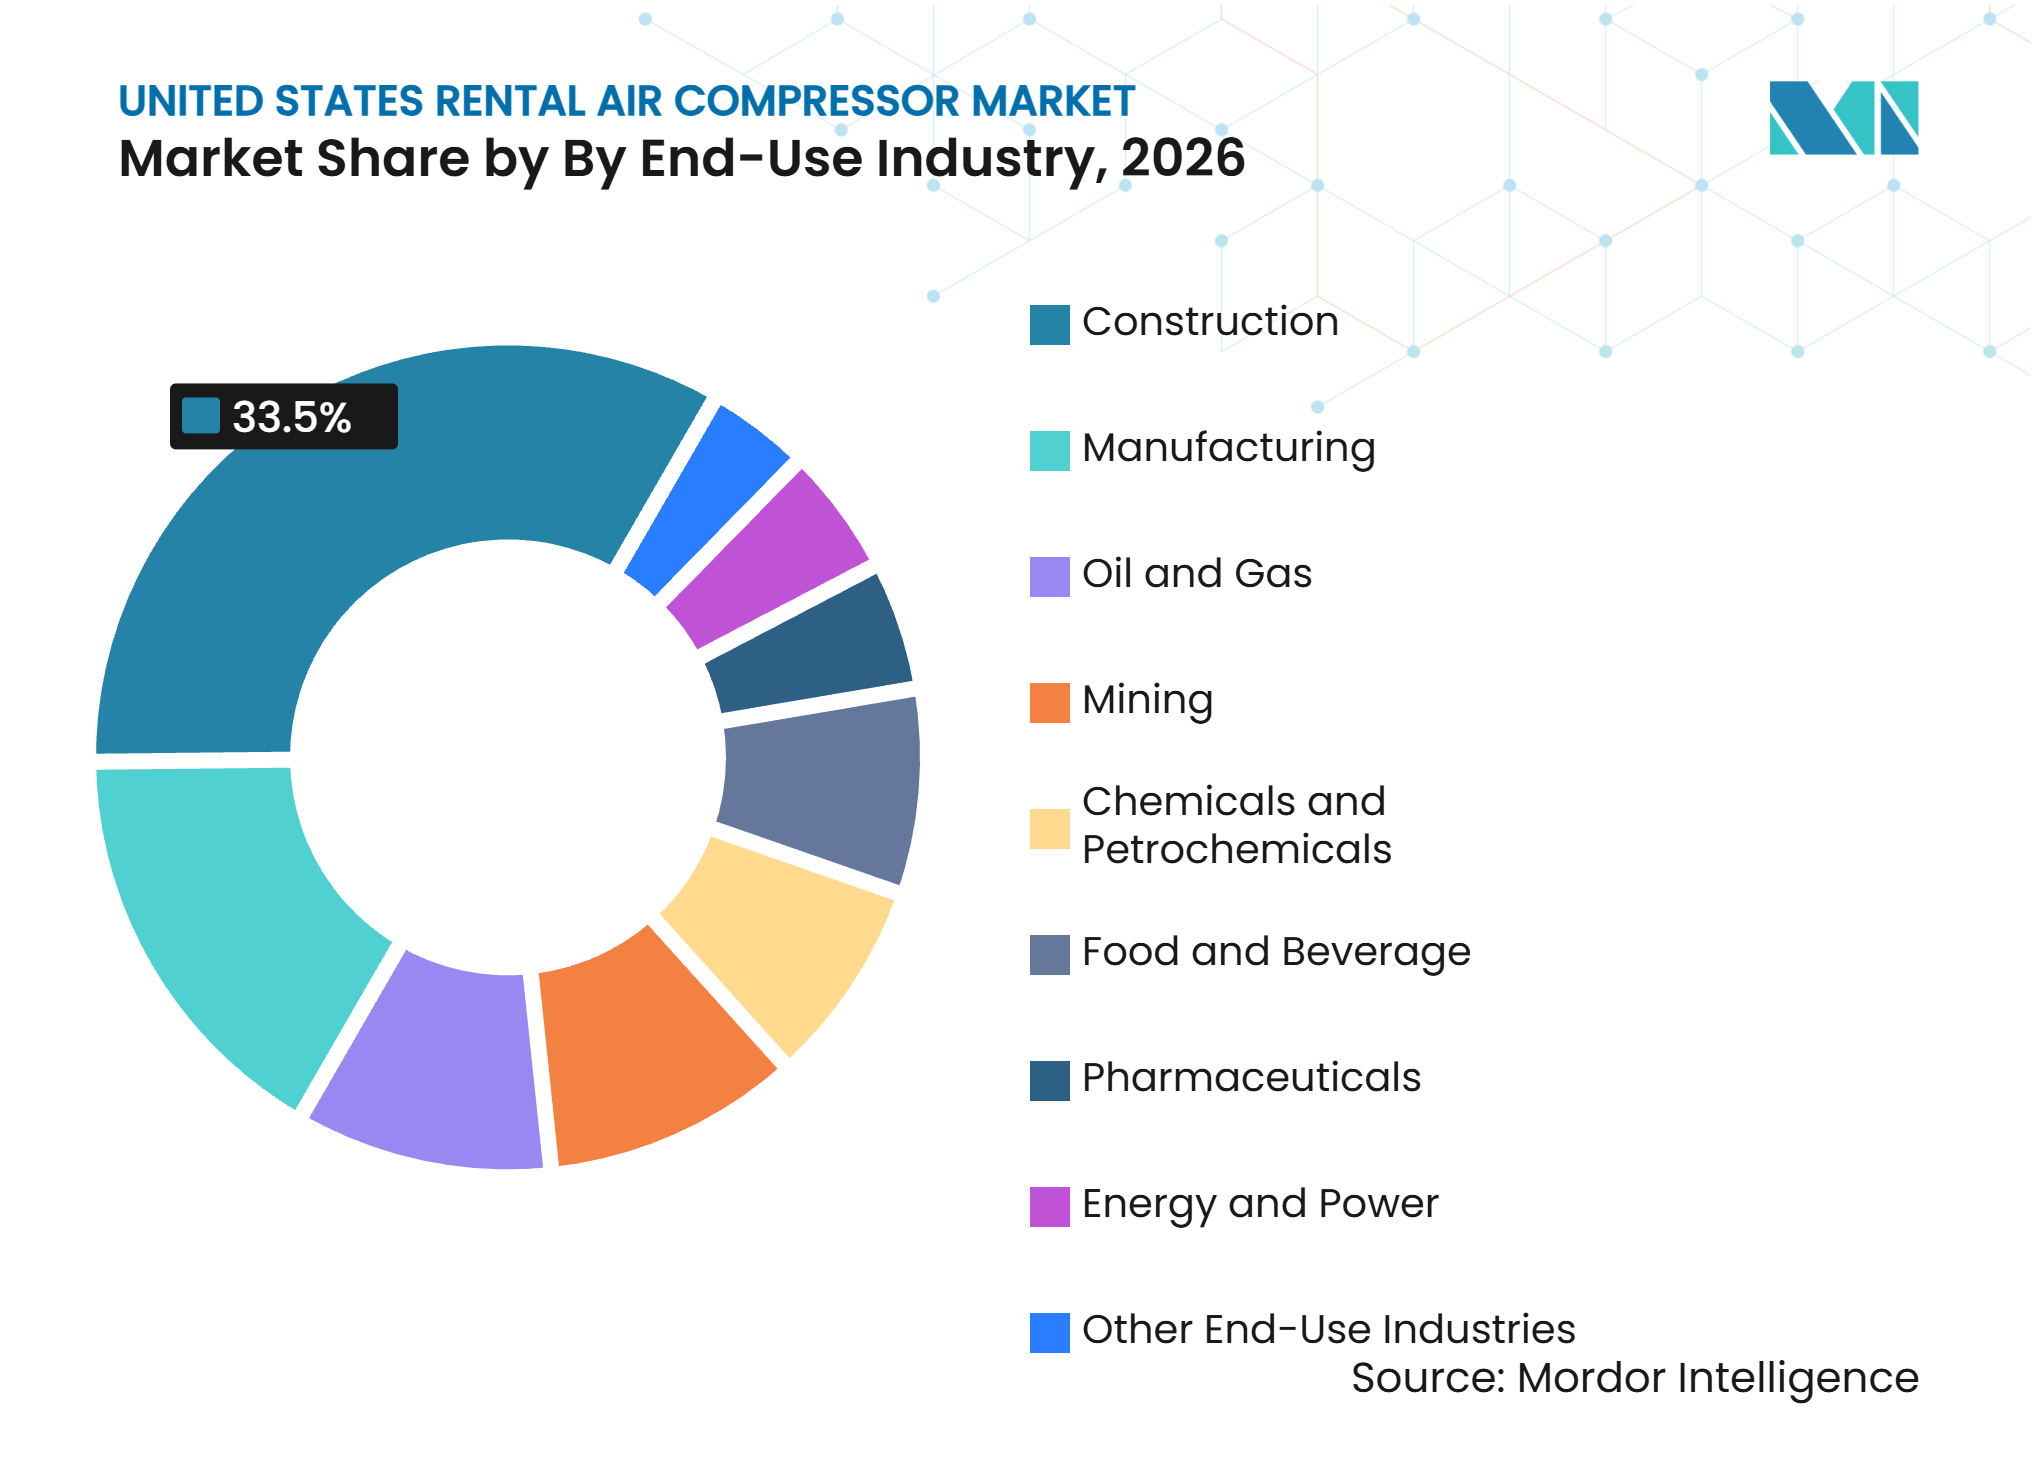
- Nach Endverbrauchsbranche entfiel im Jahr 2026 ein Umsatzanteil von 33,5 % auf das Bauwesen, während die Fertigung bis 2032 mit einem CAGR von 6,3 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Infrastruktur und industrieller Projekte | +1.4% | National, konzentriert auf Infrastrukturkorridore an der Golfküste, im Sun Belt und im Mittleren Westen | Kurzfristig (≤ 2 Jahre) |
| Wandel vom Kompressorbesitz hin zu flexiblen Mietmodellen | +1.2% | National, mit stärkster Dynamik in den Metropolmärkten des Südostens, Texas und des Mid-Atlantic | Mittelfristig (2–4 Jahre) |
| Nachfrage nach ölfreier Luft in kontaminationsempfindlichen Branchen | +0.8% | National, konzentriert auf pharmazeutische Cluster im Nordosten, Lebensmittelverarbeitung im Mittleren Westen und Halbleiterfertigung im Südwesten | Mittelfristig (2–4 Jahre) |
| Rückverlagerung von Fertigung und Prozessindustrien | +1.0% | National, mit frühen Gewinnen in Texas, Ohio, Tennessee und South Carolina | Mittelfristig (2–4 Jahre) |
| Druckluft als Service und digitale Mietplattformen | +0.6% | National, mit frühen Gewinnen in logistikdichten Ballungsräumen | Langfristig (≥ 4 Jahre) |
| Flottenelektrifizierung an emissions- und lärmgeregelten Standorten | +0.5% | National, mit frühen Gewinnen in Kalifornien, dem Nordosten und dichten städtischen Bauzonen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Infrastruktur und industrieller Projekte
Die Ausgaben für den Straßenbau erreichten im März 2026 eine saisonbereinigte Jahresrate von 147,8 Milliarden USD.[1] Aktive Straßen-, Brücken- und Nahverkehrsprojekte benötigen tragbare Druckluft für Bohrungen, Abbrucharbeiten, Sprengungen, Rohrleitungsarbeiten und Standortvorbereitung. Die Bundesverkehrsaktivitäten bieten Auftragnehmern eine mehrjährige Projektpipeline. Investitionen in Versorgungsinfrastruktur unterstützen zudem den Bau von Umspannwerken, Übertragungsleitungen und Rechenzentren. Der US-amerikanische Mietluftkompressoren-Markt profitiert, wenn Auftragnehmer Geräte nur für eine definierte Projektphase benötigen. Diese projektbasierte Nachfrage unterstützt die vorausschauende Flottenplanung in den Korridoren der Golfküste, des Sun Belt und des Mittleren Westens.
Wandel vom Kompressorbesitz hin zu flexiblen Mietmodellen
Industriebetreiber behandeln Druckluft zunehmend als Betriebsausgabe statt als dauerhaftes Anlagevermögen. Mietanbieter übernehmen die Verwaltung von Dieselpartikelfiltern, Systemen zur selektiven katalytischen Reduktion, Kalibrierungsplänen und anderen Tier-4-Final-Serviceanforderungen.[2] Definierte Inbetriebnahme- und Wartungsstillstandszeiten können zwischen 2 und 18 Monaten dauern, was dauerhaften Besitz für temporäre Kapazitätsbedarfe weniger geeignet macht. Rückverlagerungs- und Direktinvestitionsankündigungen repräsentierten im Jahr 2025 247.000 Fertigungsarbeitsplätze.[3] Neue Anlagen benötigen während der Installation und Inbetriebnahme temporäre Druckluft, bevor sie in den regulären Betrieb übergehen. Der US-amerikanische Mietluftkompressoren-Markt kann Kunden binden, wenn ein anfänglicher Inbetriebnahmevertrag zu einer späteren Wartungs- oder Stillstandsbeziehung wird.
Nachfrage nach ölfreier Luft in kontaminationsempfindlichen Branchen
ISO-8573-1-Klasse-0-Anforderungen machen ölfreie Druckluft in pharmazeutischen, lebensmittelverarbeitenden und Halbleiteranwendungen unverzichtbar. Produktkontakt-, Verpackungs- und Verarbeitungsaktivitäten erhöhen die Bedeutung nachgewiesener Luftreinheit. EquipmentShare fügte seiner US-amerikanischen Mietflotte im Juni 2025 einen vollelektrischen ölfreien Luftkompressor mit 1.500 Kubikfuß pro Minute (CFM) hinzu. Diese Ergänzung zeigt, dass größere Mietplattformen Kapazitäten für saubere Luft aufbauen, bevor die Vertragsnachfrage vollständig entsteht. Zertifizierungsanforderungen können den Austausch durch Standardgeräte in regulierten Einrichtungen einschränken. Der US-amerikanische Mietluftkompressoren-Markt hat daher einen wachsenden Bedarf an zertifizierten Geräten, geschulten Serviceteams und dokumentierten Wartungspraktiken.
Rückverlagerung von Fertigung und Prozessindustrien
Rückverlagerungs- und Direktinvestitionsankündigungen beliefen sich im Jahr 2025 auf 247.000 Fertigungsarbeitsplätze. Halbleiterwerke, Produktionsstätten für Elektrofahrzeugbatterien und pharmazeutische Standorte nutzen temporäre Druckluft während der Installation und der Reinraumqualifizierung. Diese Projekte können Mietgeräte für 12 bis 24 Monate benötigen, bevor permanente Systeme vollständig in Betrieb sind. Die Installationsphase erfordert Geräte, die je nach Bedarf eingesetzt, angepasst und entfernt werden können. Diese Flexibilität unterstützt das Mietmodell über verschiedene Bauzeitpläne von Anlagen hinweg. Der US-amerikanische Mietluftkompressoren-Markt bietet dauerhafte Chancen in der Nähe von Halbleiter-, Batterie-, Chemie- und Hightech-Fertigungskorridoren.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Flottenwarung und Auslastungsrisiko | -0.7% | National, stärker ausgeprägt an ländlichen und abgelegenen Industriestandorten | Mittelfristig (2–4 Jahre) |
| Preiswettbewerb und Margenverengung | -0.6% | National, am intensivsten in städtischen Baukorridoren, die von großen nationalen Ketten dominiert werden | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachtechnikern und Außendienstpersonal | -0.5% | National, mit starken Auswirkungen in abgelegenen Öl- und Gas-, Bergbau- und Infrastrukturkorridoren | Mittelfristig (2–4 Jahre) |
| Diskrepanz zwischen Netzverfügbarkeit und Einsatz elektrischer Mietgeräte | -0.3% | Abgelegene und ländliche Industriestandorte, mit starker Betroffenheit im Mountain West, den Great Plains und Offshore-Standorten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Flottenwarung und Auslastungsrisiko
Tier-4-Final-Kompressorflotten erfordern mehr technischen Wartungsaufwand als ältere Dieselgeräte. Dieselpartikelfilterregeneration, Verwaltung von Flüssigkeiten für die selektive katalytische Reduktion und Kalibrierungspläne erhöhen den Außendienstaufwand und die Kosten. Sunbelt Rentals meldete im Juli 2026 ein durchschnittliches Flottenalter von 52 Monaten, verglichen mit 50 Monaten ein Jahr zuvor.[4] Zurückgegebene Geräte, die auf Wartung warten, können keine Mieteinnahmen generieren, während Finanzierungs- und Besitzkosten weiter anfallen. Herc Holdings identifizierte Kraftstoffpreisinflation als makroökonomischen Gegenwind in seinen Ergebnissen für das zweite Quartal 2026. Der US-amerikanische Mietluftkompressoren-Markt belastet regionale Betreiber stärker, denen nationale Einkaufsmacht, Technikerabdeckung und Ersatzflottenkapazität fehlen.
Preiswettbewerb und Margenverengung
Nationale Mietanbieter können große Flottenprogramme nutzen, um in Standard-Baukompressorkategorien aggressiv zu konkurrieren. United Rentals meldete im zweiten Quartal 2026 Spezialmieterträge von 1,4 Milliarden USD, ein Plus von 24,8 % gegenüber dem Vorjahr. Beschaffungsvolumen und digitale Transaktionssysteme schaffen Kostenvorteile, die lokale Betreiber möglicherweise nur schwer ausgleichen können. Die Preisgestaltung für Druckluft als Service macht Vergleiche auf Basis der gelieferten Leistung für Kunden transparenter. Standard-Flottenkategorien sind daher stärker dem Tagessatzdruck ausgesetzt als zertifizierte ölfreie Einheiten. Der US-amerikanische Mietluftkompressoren-Markt bietet regionalen Anbietern mehr Spielraum, Renditen durch Servicequalität, Verfügbarkeitszusagen und Spezialgeräte zu verteidigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Dreh- oder Schraubenkompressoren bieten breite BetriebsflexibilitätDreh- oder Schraubenkompressoren hielten im Jahr 2026 einen Technologieumsatzanteil von 54,3 % und sind damit das größte Technologiesegment im US-amerikanischen Mietluftkompressoren-Markt. Ihre Dauerbetriebsleistung unterstützt Bauaktivitäten und anspruchsvolle Industrieanwendungen. Das Segment soll bis 2032 mit einem CAGR von 6,2 % wachsen. Dreh- oder Schraubeneinheiten decken ein breites Spektrum an Luftbedarfen ab und halten im Dauerbetrieb niedrige Vibrationen aufrecht. Ihre Fähigkeit, unterschiedliche Projektlasten zu unterstützen, macht sie zu einem praktischen Flottenanker für Mietanbieter.
Atlas Copco kündigte im Juni 2026 die US-amerikanische Montage von G-Series-Schraubenkompressoren mit 90 bis 250 PS öleingespritzter Bauart in Bay Minette, Alabama, an. Die inländische Montage kann Lieferzeiten verkürzen und Flottenauffrischungszyklen für Mietanbieter unterstützen. Tier-4-Final-Anforderungen erhöhen den Besitz- und Wartungsaufwand für dieselbetriebene Geräte. Kolbenmodelle behalten eine Rolle bei geringvolumigen und intermittierenden Anwendungen, einschließlich tragbarer Werkzeuge und Rohrleitungswartung. Zentrifugalgeräte bleiben für Hochdurchfluss-Ölfreieanwendungen wie die pharmazeutische und Halbleiterproduktion geeignet.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Schmierungstyp:
Ölfreie Geräte expandieren in regulierten AnwendungenÖlgefüllte Kompressoren hielten im Jahr 2026 einen Schmierungsumsatzanteil von 52,7 %, was die große installierte Flotte widerspiegelt, die allgemeines Bauwesen und routinemäßige Industriearbeiten bedient. Dieses Segment bleibt relevant, wo Kontaminationsexposition beherrschbar ist und ölfreie Geräte nicht erforderlich sind. Ölgefüllte Dreh- oder Schraubenkonfigurationen ersetzen in vielen Flotten ältere Kolbeneinheiten. Diese Geräteerneuerung unterstützt die Energieeffizienz bei längeren Verträgen. Allgemeine Geräteverleihketten halten breite ölgefüllte Flotten vor, da sie viele Bauanwendungen bedienen.
Ölfreie Geräte sollen bis 2032 mit einem CAGR von 6,5 % wachsen, der schnellsten Rate unter den Schmierungstypen im US-amerikanischen Mietluftkompressoren-Markt. Pharmazeutische Fertigung, Lebensmittelverarbeitung, Elektronik- und Halbleiteranlagen benötigen zertifizierte saubere Luft für direktkontaktbezogene Anwendungen. EquipmentShare fügte seiner Flotte im Juni 2025 einen vollelektrischen ölfreien Kompressor mit 1.500 Kubikfuß pro Minute (CFM) hinzu. Ölfreie Einheiten können höhere Tagessätze als ölgefüllte Alternativen erzielen, wenn eine Zertifizierung unerlässlich ist. Die US-amerikanische Mietluftkompressoren-Branche legt daher größeren Wert auf Sauberluftbestände und Servicedokumentation.
Nach Endverbrauchsbranche:
Bauwesen führt das Volumen an, während die Fertigung schneller wächstDas Bauwesen entfiel im Jahr 2026 auf 33,5 % des Endverbrauchsumsatzes, unterstützt durch pneumatische Arbeiten auf Infrastrukturbaustellen. Fahrbahnaufbruch, Rohrleitungsverlegung, Sandstrahlen und Ankerbohren benötigen alle tragbare Druckluft. Straßen-, Brücken- und Nahverkehrsarbeiten bieten Bauauftragnehmern eine mehrjährige Projektbasis. Bundesbauaktivitäten unterstützen die wiederkehrende Flottenauslastung über Projektphasen hinweg. Öl- und Gasaktivitäten, insbesondere Wartungsstillstände an der Golfküste und Rohrleitungswartung, fügen höherwertige Verträge hinzu, die Spezialgeräte erfordern können.
Die Fertigung soll bis 2032 innerhalb des US-amerikanischen Mietluftkompressoren-Marktes mit einem CAGR von 6,3 % wachsen. Halbleiterfabriken, Batterieanlagen und rückverlagerte pharmazeutische Werke nutzen Mietgeräte während 12- bis 24-monatiger Inbetriebnahmefenster. Chemie und Petrochemie erzeugen periodischen Stillstandsbedarf, während Lebensmittel- und Getränkebetriebe Druckluft für die Verpackung benötigen. Pharmazeutische Werke nutzen zunehmend ISO-Klasse-0-ölfreie Luft für empfindliche Prozesse. Energie- und Strombau nutzt ebenfalls temporäre Druckluft für Montage und Dichtheitsprüfungen bei Solar-, Wind- und Batteriespeicherprojekten.

Geografische Analyse
Die Golfküste, angeführt von Texas und Louisiana, weist die konzentrierteste Großformat-Mietnachfrage im US-amerikanischen Mietluftkompressoren-Markt auf. Raffineriewartungsstillstände nutzen 300 bis 3.000 Kubikfuß pro Minute (CFM) ölfreie Luft für Reinigung, Wartung und Rohrleitungsprüfung. Diese wiederkehrenden Verträge haben oft vorhersehbare Vorlaufzeiten, was Anbietern die Flottenallokationsplanung erleichtert. Atlas Copco erwarb im März 2026 Cypress Equipment Rental in Louisiana. Das Unternehmen erwarb einen Händler, der Öl-, Gas-, Petrochemie- und Offshore-Kunden zwischen New Orleans und Baton Rouge bedient.
Der Südosten und der Mittlere Westen bilden den am schnellsten wachsenden regionalen Cluster für den US-amerikanischen Mietluftkompressoren-Markt aufgrund von Rückverlagerungsaktivitäten. Alabama, Tennessee, Georgia und South Carolina ziehen Investitionen in der Automobil- und Hochleistungswerkstoffe-Branche an. Ohio, Michigan und Indiana haben Projekte zur Fertigung von Elektrofahrzeugbatterien und -komponenten. Neue Anlagen schaffen temporäre Luftbedarfe während der Installation und Qualifizierung. Sunbelt Rentals meldete im ersten Quartal des Geschäftsjahres 2027 ein Wachstum der nordamerikanischen Spezialmieterträge von 25,3 % und verwies auf Megaprojekt- und Energienachfrage.
Der Nordosten und die Pazifikküste haben häufigere Anforderungen an ölfreie Luft aufgrund pharmazeutischer, biotechnologischer, Halbleiter- und Luft- und Raumfahrtaktivitäten. Massachusetts, New Jersey und Pennsylvania haben pharmazeutische Produktionsstandorte, die zertifizierte Luft für Wartungs- und Reservearbeiten benötigen. Kalifornische Emissionsvorschriften erhöhen die Attraktivität elektrischer und hybridelelektrischer Kompressoren an städtischen Standorten. Diese regionalen Anforderungen begünstigen Anbieter, die Sauberluftgeräte, digitale Flottenüberwachung und reaktionsschnellen Außendienst bereitstellen können.
Wettbewerbslandschaft
Marktkonzentration
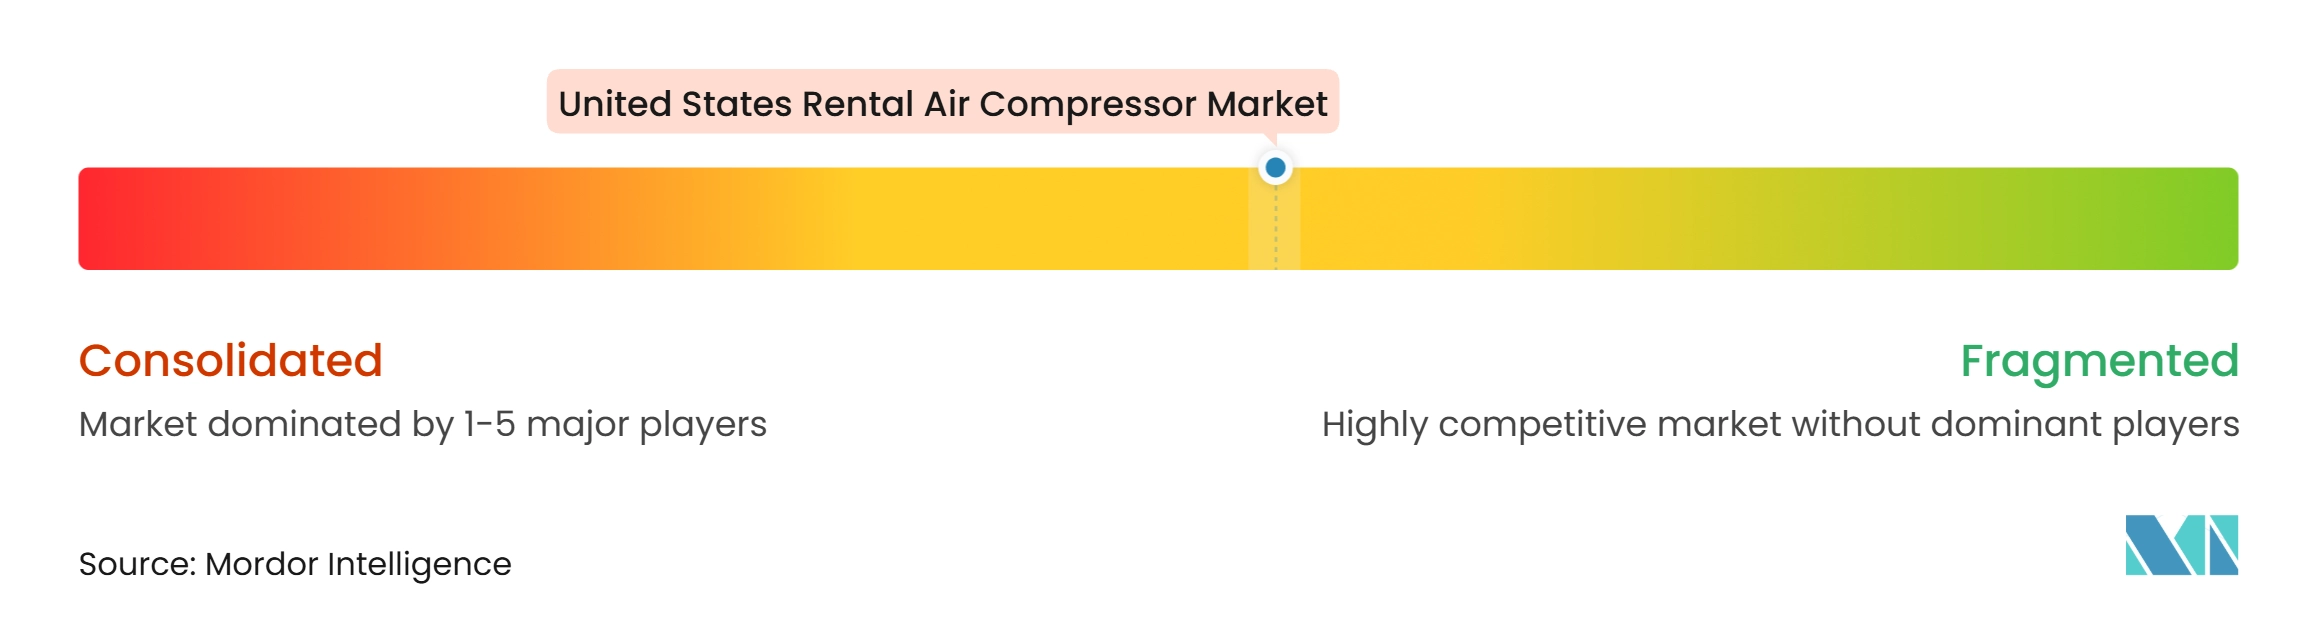
Der US-amerikanische Mietluftkompressoren-Markt umfasst nationale Plattformen, Spezialanbieter, regionale Betreiber und händlerangebundene Mietprogramme. United Rentals, Sunbelt Rentals und Herc Holdings konkurrieren mit Skalierung, breiten Filialnetzen und erheblichen Flotteninvestitionen. Atlas Copco Rental und Aggreko konzentrieren sich auf Spezialgeräte und Industrieanwendungen. Atlas Copco verfügt über mehr als 1 Million Kubikfuß pro Minute (CFM) ISO-zertifizierter ölfreier Mietkapazität in Nordamerika, was eine Markteintrittsbarriere für Wettbewerber schafft, die pharmazeutische und Halbleiterverträge anstreben. Ingersoll Rand erwarb im August 2026 Lone Star Blower und fügte damit ein Unternehmen mit einer wachsenden Mietflotte für Zentrifugal- und Mehrstufengebläse hinzu.
Flotentechnologie ist ein wichtiger Weg für mittelgroße Anbieter, Margen im US-amerikanischen Mietluftkompressoren-Markt zu verteidigen. EquipmentShare T3 und Service Compression FieldTune unterstützen Geräteverfolgung, vorausschauende Fehlererkennung, Serviceverwaltung und nutzungsbasierte Abrechnung. Diese Fähigkeiten verlagern den Wettbewerb über tägliche Mietsätze hinaus hin zu Verfügbarkeit und Servicegarantien. Die mittelgroße ölfreie Kategorie bleibt wichtig, da viele allgemeine Mietunternehmen über begrenzte zertifizierte Bestände verfügen. Druckluft-als-Service- und Pay-per-Kubikfuß-pro-Minute-(CFM)-Angebote können auch eine Alternative zur maschinentagbasierten Preisgestaltung bieten.
Atlas Copco begann im Juni 2026 mit der US-amerikanischen Montage seiner G-Series-Kompressoren in Alabama und unterstützt damit kürzere Lieferzeiten und kundenspezifische Konfigurationen. Herc Holdings schloss im Juni 2025 die Übernahme von H&E Equipment Services ab und fügte damit Spezialstandorte und städtische Dichte hinzu. Atlas Copco erwarb zudem Cypress Equipment Rental, um seine Präsenz bei Kompressoren an der Golfküste zu stärken. Batterieelektrische Geräte können Anbieter in Märkten mit Emissions- und Lärmvorschriften differenzieren, während nationale Skalierung und spezialisierter Service den Wettbewerb in der US-amerikanischen Mietluftkompressoren-Branche weiterhin prägen.
Marktführer der Mietluftkompressoren-Branche in den Vereinigten Staaten
-
United Rentals, Inc.
-
Atlas Copco AB
-
Sunbelt Rentals, Inc.
-
Aggreko Limited
-
Herc Holdings Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Mietluftkompressoren-Markt der Vereinigten Staaten Unternehmen in diesem Bericht
- Aggreko Limited
- Atlas Copco AB
- Caterpillar Inc.
- Cisco Air Systems
- Coast to Coast Equipment Rentals
- Empire Southwest, LLC
- EquipmentShare.com, Inc.
- H&E Equipment Services, Inc.
- Harris Equipment Rental
- Herc Holdings Inc.
- Ingersoll Rand Inc.
- MacAllister Rentals
- Mountain Air Compressor
- Ohio Transmission Corporation
- Pro Rentals & Sales
- Rogers Machinery Company, Inc.
- Sunbelt Rentals, Inc.
- Texas First Rentals
- United Rentals, Inc.
- Washington Air Compressor Rental
Neueste Industrielle Entwicklungen in Mietluftkompressoren-Markt der Vereinigten Staaten
- September 2026: Sunbelt Rentals meldete Rekordergebnisse für das erste Quartal des Geschäftsjahres 2027 mit einem Gesamtumsatz von 3.115 Millionen USD, ein Plus von 11,2 % im Jahresvergleich, und einem Mieterträg von 2.927 Millionen USD, ein Plus von 12,5 %. Das Unternehmen erhöhte die Jahresprognose für das Geschäftsjahr 2027 und steigerte die Investitionsausgabenprognose für Nettomietgeräte von 2,4 Milliarden USD auf 2,8 Milliarden USD.
- August 2026: Ingersoll Rand erwarb Lone Star Blower, Inc., das einen Jahresumsatz von 50 Millionen USD und eine wachsende Mietflotte mit Schwerpunkt auf Zentrifugal- und Mehrstufengebläsen hatte. Die Transaktion erweitert das Segment Industrietechnologien und -dienstleistungen von Ingersoll Rand um Wasser-, Abwasser- und US-amerikanische Industriemietanwendungen.
- Juli 2026: United Rentals meldete einen Gesamtumsatz von 4,4 Milliarden USD, ein Plus von 12 % im Jahresvergleich, und Spezialmieterträge von 1,4 Milliarden USD, ein Plus von 24,8 %. Das Unternehmen erhöhte die Jahresprognose 2026 auf 17,5 Milliarden USD bis 17,8 Milliarden USD Gesamtumsatz mit Bruttoinvestitionsausgaben von 4,9 Milliarden USD bis 5,3 Milliarden USD.
- Juni 2026: Atlas Copco Compressors USA kündigte die US-amerikanische Montage von G-Series-Schraubenluftkompressoren mit 90 bis 250 PS öleingespritzter Bauart in Bay Minette, Alabama, an. Die Initiative verbessert die Lieferzeiten und unterstützt kundenspezifische Konfigurationen für den nordamerikanischen Miet- und Industriesektor.
Berichtsumfang des Mietluftkompressoren-Marktes der Vereinigten Staaten
Mietluftkompressoren sind Druckluftsysteme, die Kunden auf temporärer oder vertraglicher Basis bereitgestellt werden, um betriebliche Anforderungen zu erfüllen, ohne dass ein dauerhafter Gerätekauf erforderlich ist. Diese Systeme nutzen mechanische Energie, um Luft zu verdichten und sie mit dem erforderlichen Druck und Volumenstrom für industrielle Prozesse, Bauaktivitäten, Gerätebetrieb und andere Anwendungen bereitzustellen. Mietluftkompressoren sind in verschiedenen Technologien erhältlich, darunter Kolben-, Dreh-/Schrauben- und Zentrifugalkompressoren, mit ölgefüllten und ölfreien Konfigurationen, um unterschiedlichen Leistungs-, Luftqualitäts- und Betriebsanforderungen gerecht zu werden. Sie werden häufig auf Baustellen, in Fertigungsanlagen, im Öl- und Gasbetrieb, bei Bergbauaktivitäten, in chemischen Verarbeitungsanlagen, in der Lebensmittel- und Getränkeproduktion, in der pharmazeutischen Fertigung sowie in Energie- und Stromanlagen eingesetzt. Die Anmietung dieser Systeme ermöglicht es Endnutzern, temporären Bedarf zu decken, Geräteausfälle zu beheben, geplante Wartungen und Stillstände zu unterstützen und die Druckluftkapazität entsprechend den Projektanforderungen anzupassen.
Der Mietluftkompressoren-Markt der Vereinigten Staaten ist nach Technologie, Schmierungstyp und Endverbrauchsbranche segmentiert. Nach Technologie ist der Markt in Kolbenluftkompressoren, Dreh-/Schraubenluftkompressoren, Zentrifugalluftkompressoren und sonstige Technologien segmentiert. Nach Schmierungstyp ist der Markt in ölgefüllte Kompressoren und ölfreie Kompressoren segmentiert. Nach Endverbrauchsbranche ist der Markt in Bauwesen, Fertigung, Öl und Gas, Bergbau, Chemie und Petrochemie, Lebensmittel und Getränke, Pharmazeutika, Energie und Strom sowie sonstige Endverbrauchsbranchen segmentiert. Der Bericht umfasst die Marktgröße und Prognosen für den US-amerikanischen Mietluftkompressoren-Markt auf Basis des Wertes (USD).
Segmentierungsübersicht
| Kolbenluftkompressoren |
| Dreh-/Schraubenluftkompressoren |
| Zentrifugalluftkompressoren |
| Sonstige Technologien |
| Ölgefüllte Kompressoren |
| Ölfreie Kompressoren |
| Bauwesen |
| Fertigung |
| Öl und Gas |
| Bergbau |
| Chemie und Petrochemie |
| Lebensmittel und Getränke |
| Pharmazeutika |
| Energie und Strom |
| Sonstige Endverbrauchsbranchen |
| Nach Technologie | Kolbenluftkompressoren |
| Dreh-/Schraubenluftkompressoren | |
| Zentrifugalluftkompressoren | |
| Sonstige Technologien | |
| Nach Schmierungstyp | Ölgefüllte Kompressoren |
| Ölfreie Kompressoren | |
| Nach Endverbrauchsbranche | Bauwesen |
| Fertigung | |
| Öl und Gas | |
| Bergbau | |
| Chemie und Petrochemie | |
| Lebensmittel und Getränke | |
| Pharmazeutika | |
| Energie und Strom | |
| Sonstige Endverbrauchsbranchen |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des US-amerikanischen Mietluftkompressoren-Marktes?
Der Markt wird im Jahr 2027 auf 1,91 Milliarden USD geschätzt und soll bis 2032 bei einem CAGR von 5,87 % einen Wert von 2,54 Milliarden USD erreichen. Infrastrukturprojekte und der Bau von Fertigungsanlagen unterstützen dieses Wachstum.
Welche Kompressortechnologie hat den größten Anteil in den Vereinigten Staaten?
Dreh- oder Schraubenkompressoren führen den Technologieumsatz mit einem Anteil von 54,3 % im Jahr 2026 an und sollen bis 2032 mit einem CAGR von 6,2 % wachsen. Ihre Dauerbetriebsfähigkeit unterstützt sowohl Bau- als auch Industrieanwendungen.
Warum steigt die Nachfrage nach ölfreien Mietluftkompressoren?
Pharmazeutische, lebensmittelverarbeitende, Elektronik- und Halbleiterbetriebe benötigen zertifizierte saubere Luft, was einen CAGR von 6,5 % für ölfreie Kompressoren unterstützt. Mietflotten benötigen dokumentierte Wartung und zertifizierte Kapazitäten für diese Anwendungen.
Welcher Endverbrauchssektor treibt die größte Mieternachfrage an?
Das Bauwesen entfällt auf 33,5 % des Umsatzes im Jahr 2026, da Infrastrukturarbeiten tragbare Druckluft für Bohrungen, Abbrucharbeiten, Sprengungen und Rohrleitungsarbeiten nutzen. Die Fertigung ist das am schnellsten wachsende Endverbrauchssegment.
Wie unterstützt die Fertigungsexpansion Mietanbieter?
Halbleiter-, Batterie- und pharmazeutische Projekte nutzen temporäre Druckluft während Installations- und Inbetriebnahmezeiträumen von 12 bis 24 Monaten. Anschließende Wartungs- und Stillstandsarbeiten können wiederkehrende Nachfrage erzeugen.
Welche US-amerikanischen Regionen haben die stärksten Nachfragebedingungen?
Die Golfküste hat wiederkehrende Raffinerie- und Petrochemienachfrage, während der Südosten und der Mittlere Westen von der Fertigungsexpansion und Rückverlagerungsaktivitäten profitieren. Der Nordosten und die Pazifikküste haben mehr Anforderungen an saubere Luft.