
Taille et Part du Marché des Compresseurs d'Air de Location aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
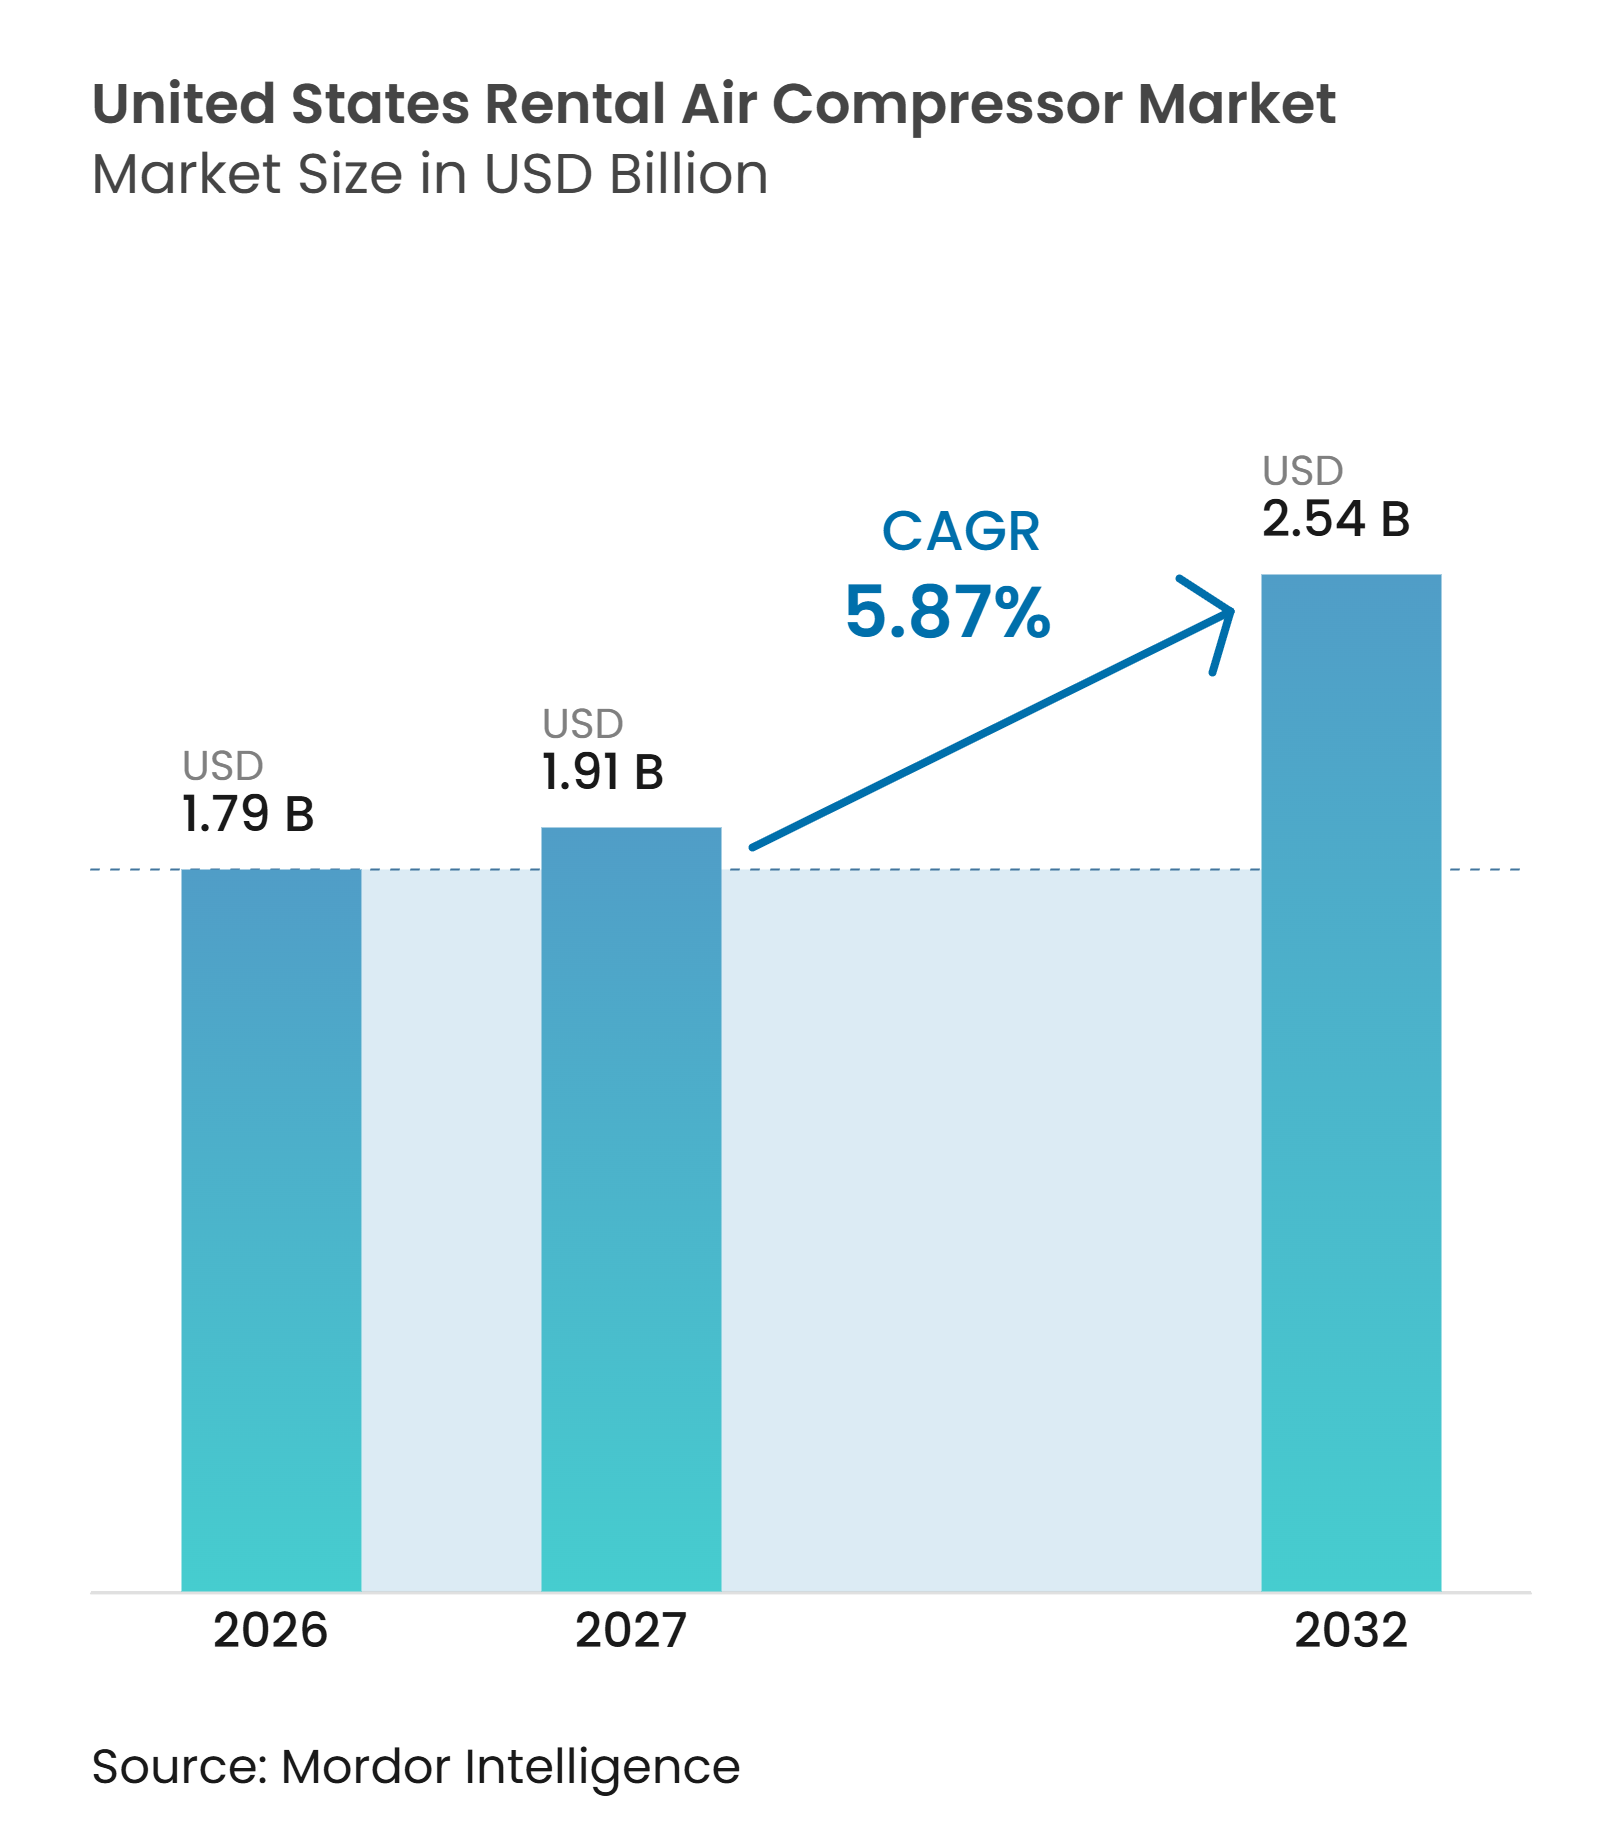
| Taille du marché de l'année de base (2026) | 1.79 Milliards de dollars |
| Taille du Marché (2027) | 1.91 Milliards de dollars |
| Taille du Marché (2032) | 2.54 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.87 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Compresseurs d'Air de Location aux États-Unis par Mordor Intelligence
La taille du Marché des Compresseurs d'Air de Location aux États-Unis était évaluée à 1,79 milliard USD en 2026 et devrait croître de 1,91 milliard USD en 2027 pour atteindre 2,54 milliards USD d'ici 2032, à un CAGR de 5,87 % durant la période de prévision (2027-2032). L'activité fédérale en matière d'infrastructures, la construction manufacturière et les travaux de maintenance industrielle soutiennent l'utilisation des équipements sur le marché des compresseurs d'air de location aux États-Unis. Le modèle de location transfère également les obligations de maintenance et de conformité réglementaire des opérateurs de projets aux prestataires de flotte. Les exigences en matière d'air pur dans les installations pharmaceutiques, de transformation alimentaire, d'électronique et de semi-conducteurs élargissent la demande d'équipements sans huile. Les grands prestataires utilisent des acquisitions, le renouvellement de flotte et des outils de service numérique pour protéger l'utilisation et répondre à la pression sur les tarifs des équipements standard. Cela laisse des opportunités aux prestataires capables de fournir des équipements sans huile certifiés, un service de terrain fiable et une capacité à proximité des projets industriels.
Points Clés du Rapport
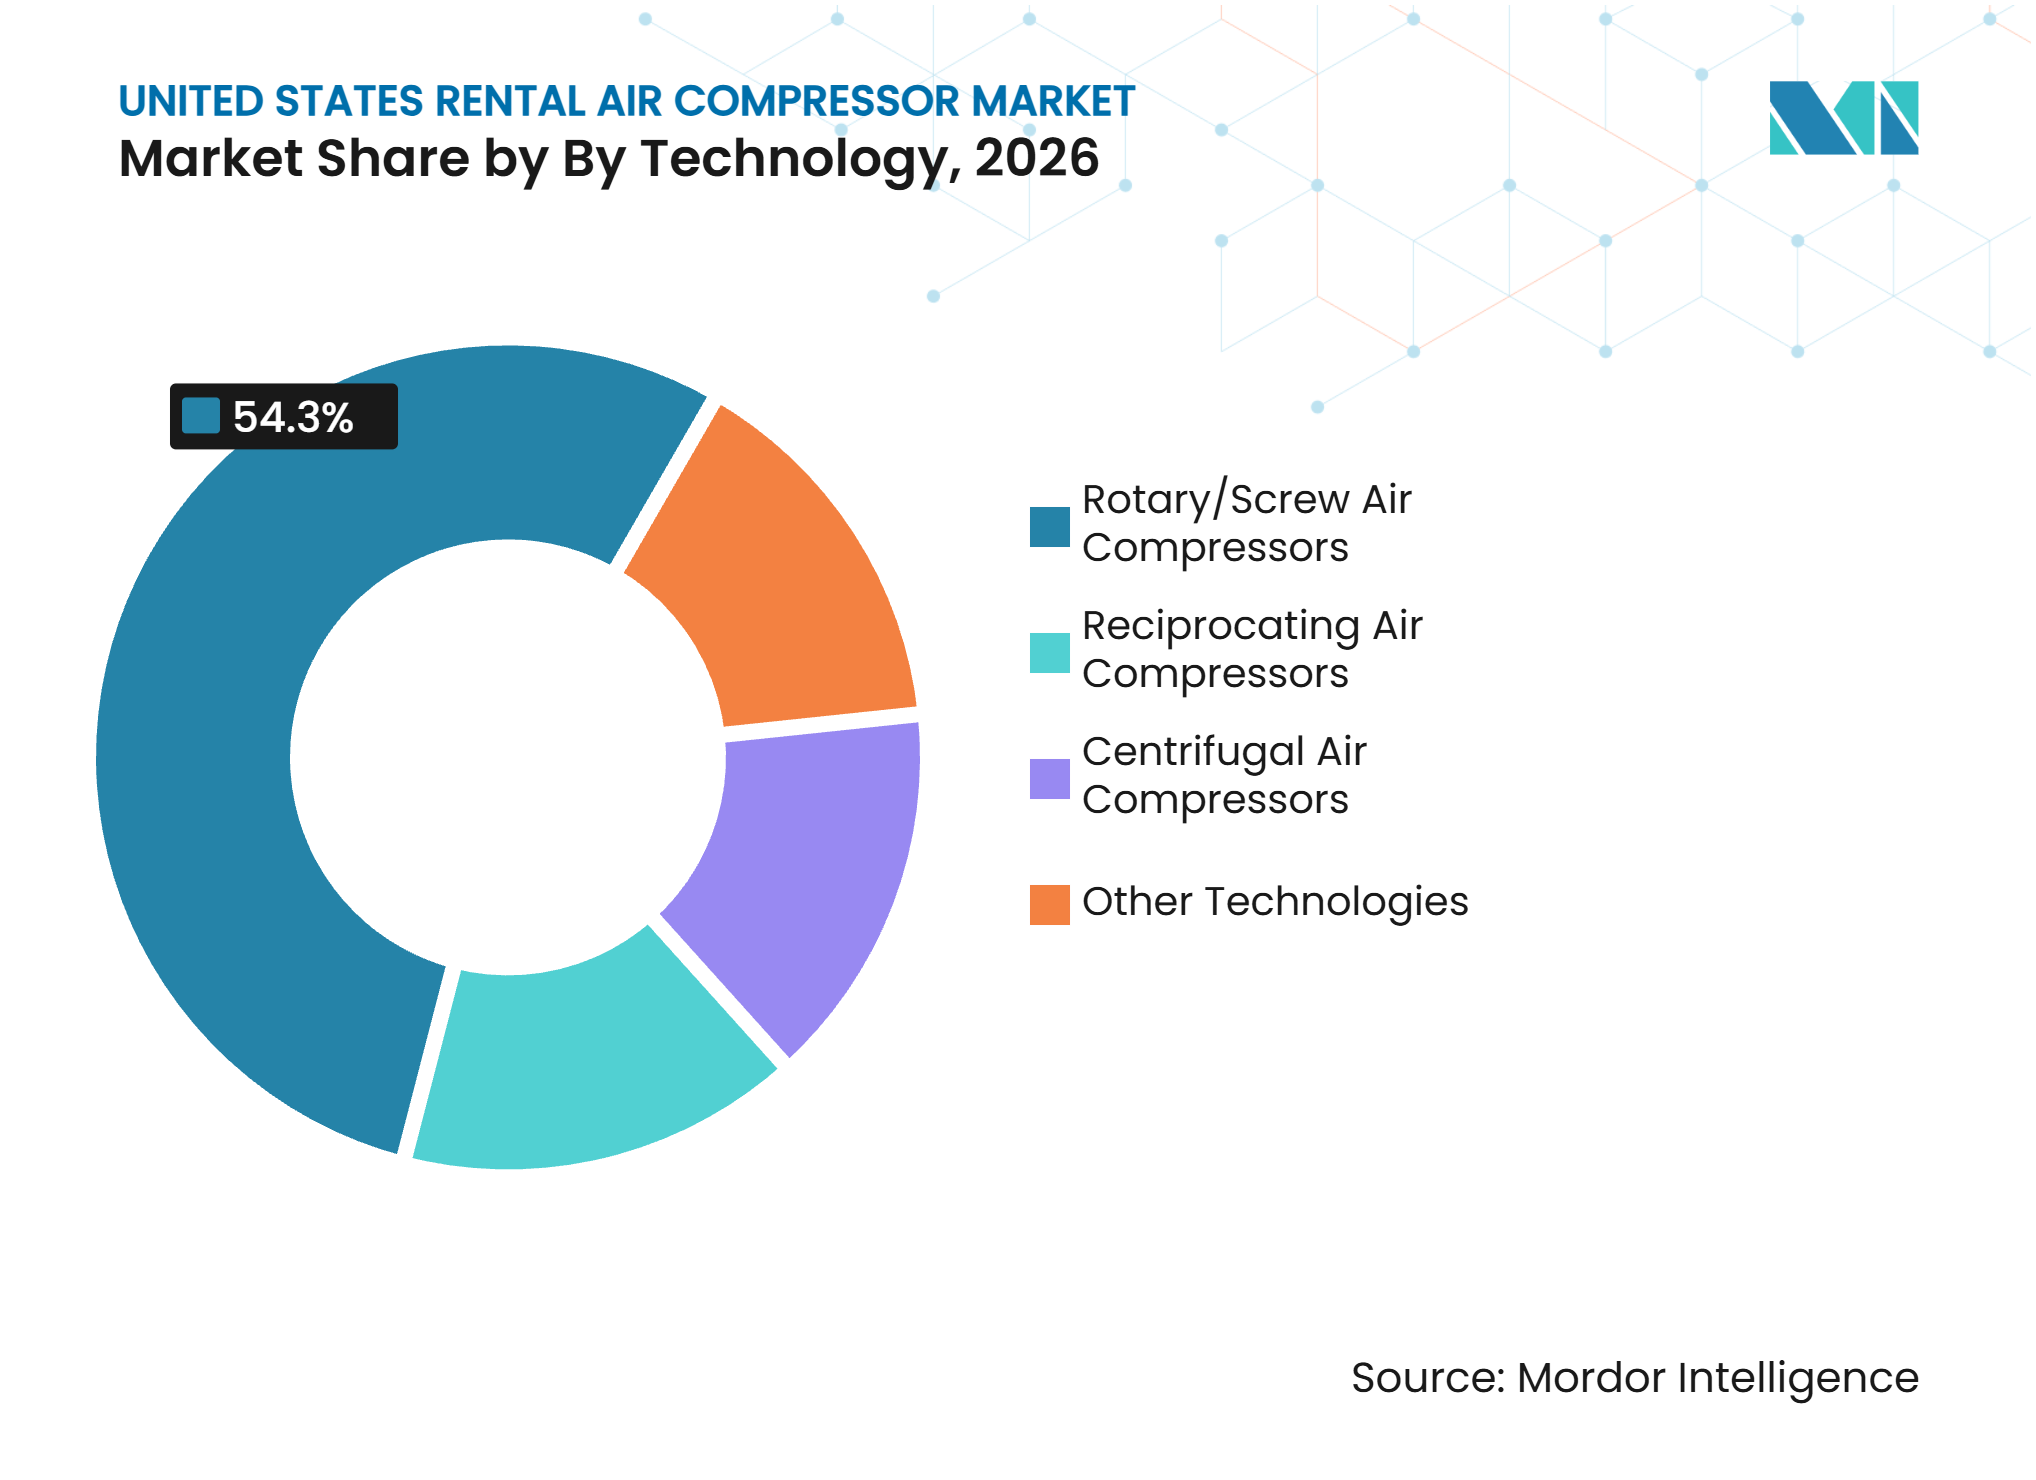
- Par technologie, les compresseurs rotatifs ou à vis détenaient 54,3 % de la part du marché des compresseurs d'air de location aux États-Unis en 2026 et devraient croître à un CAGR de 6,2 % jusqu'en 2032.
- Par type de lubrification, les compresseurs avec huile détenaient 52,7 % de la part du marché des compresseurs d'air de location aux États-Unis en 2026, tandis que les compresseurs sans huile devraient croître à un CAGR de 6,5 % jusqu'en 2032.
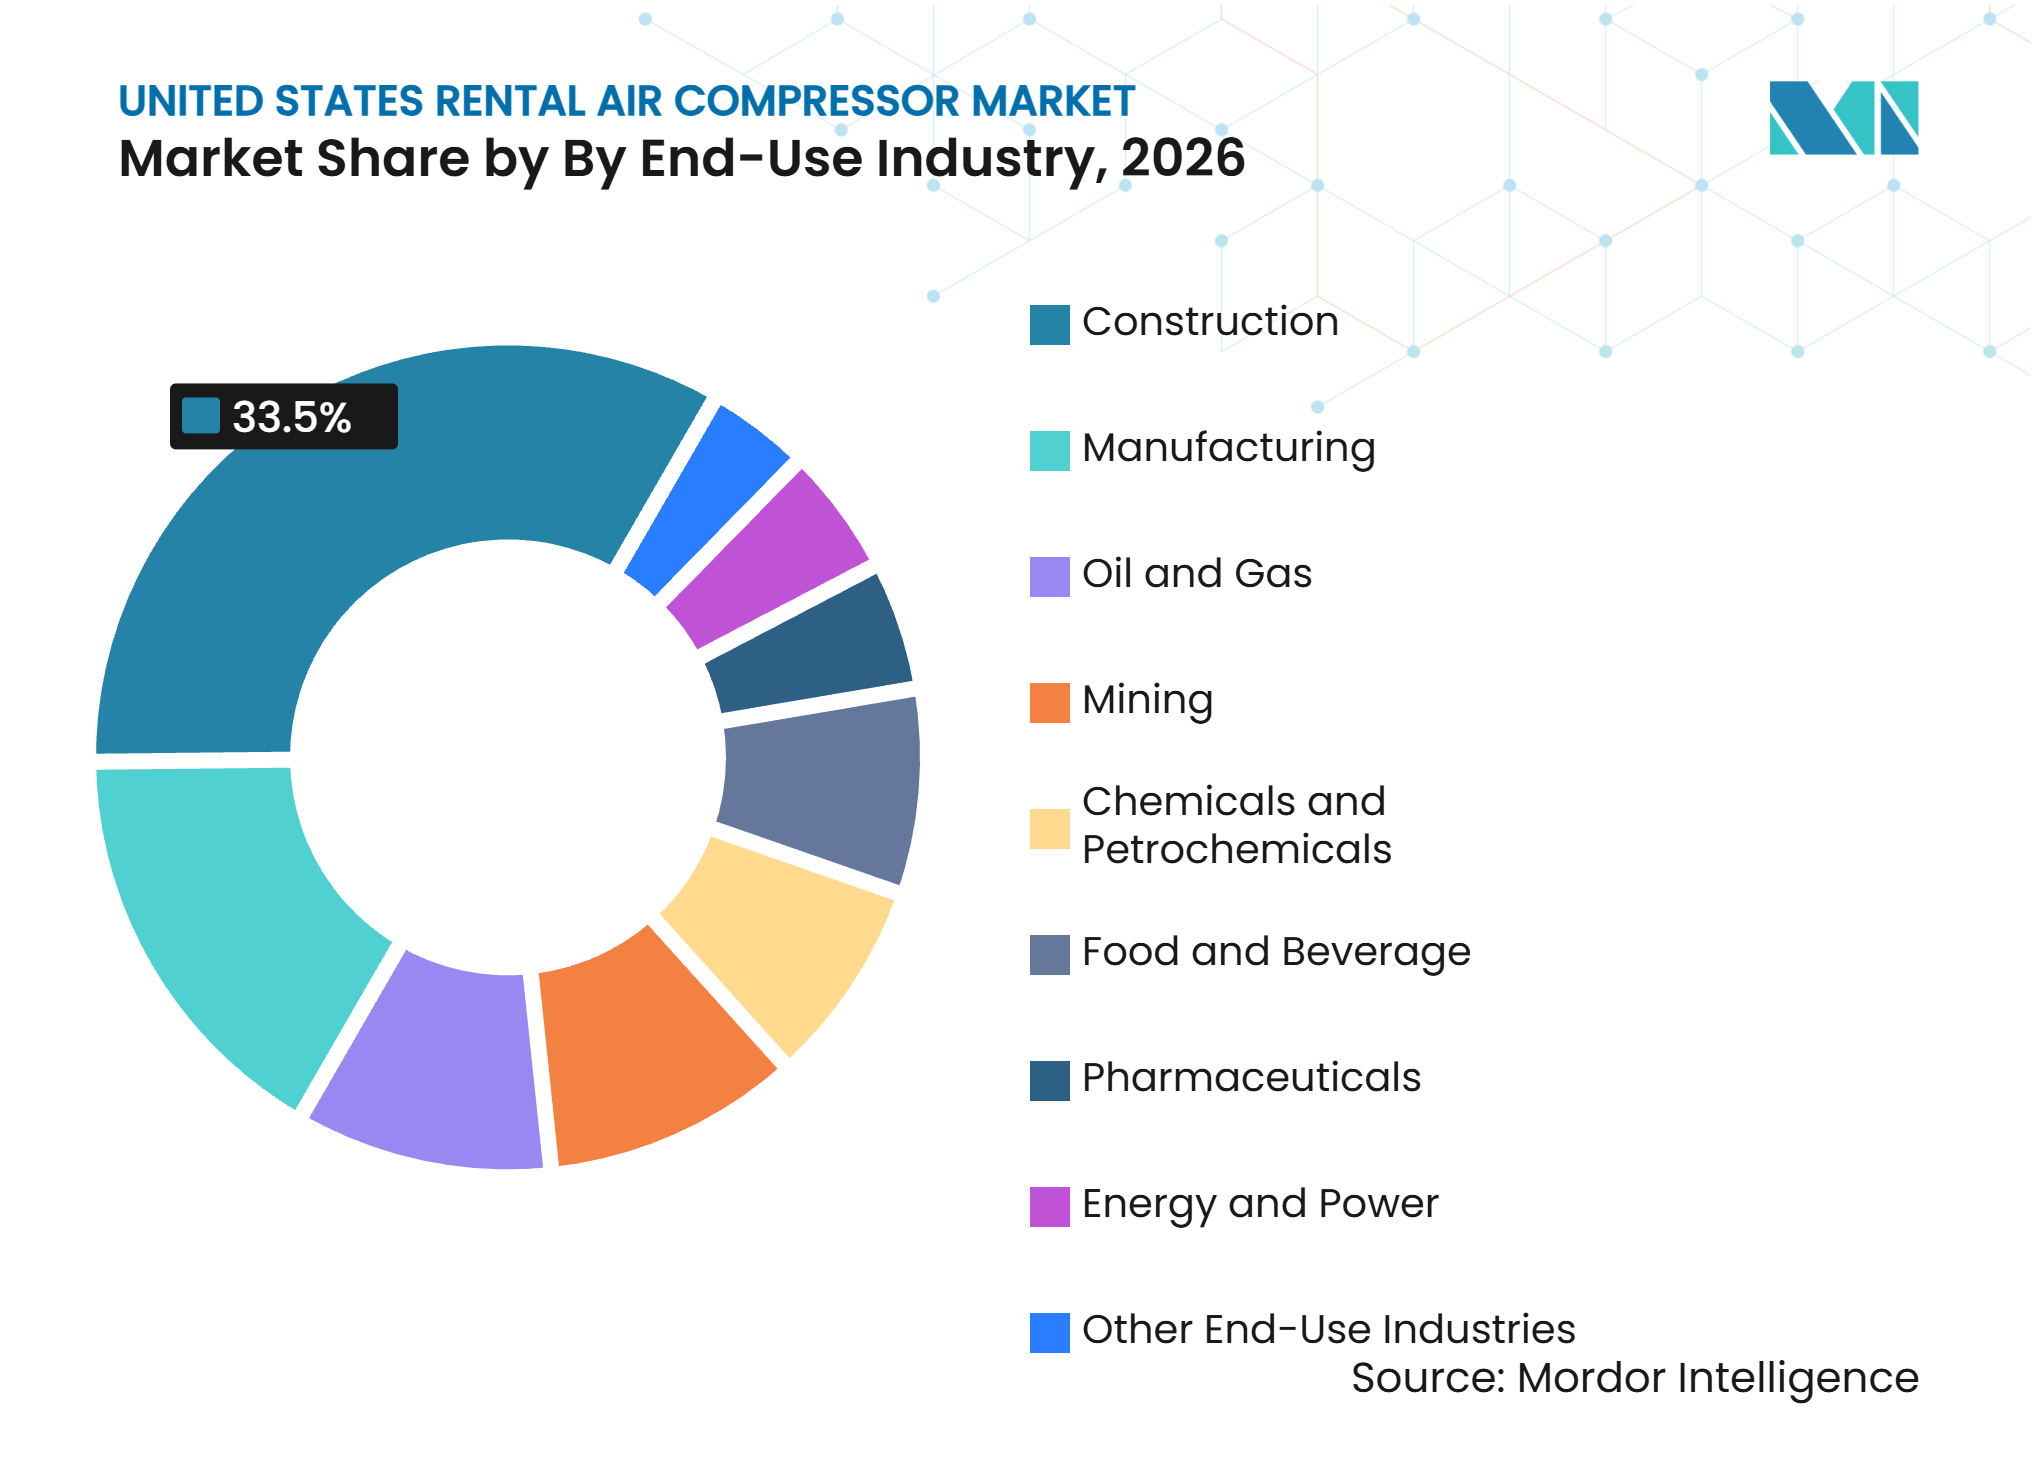
- Par secteur d'utilisation finale, la construction représentait 33,5 % des revenus en 2026, tandis que la fabrication devrait se développer à un CAGR de 6,3 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des Infrastructures et des Projets Industriels | +1.4% | National, concentré dans les corridors d'infrastructure de la Côte du Golfe, de la Ceinture du Soleil et du Midwest | Court terme (≤ 2 ans) |
| Passage de la Propriété de Compresseurs à des Modèles de Location Flexibles | +1.2% | National, avec la plus forte traction dans les marchés métropolitains du Sud-Est, du Texas et de la région Mid-Atlantique | Moyen terme (2-4 ans) |
| Demande d'Air Sans Huile dans les Secteurs Sensibles à la Contamination | +0.8% | National, concentré dans les pôles pharmaceutiques du Nord-Est, la transformation alimentaire du Midwest et la fabrication de semi-conducteurs du Sud-Ouest | Moyen terme (2-4 ans) |
| Relocalisation de la Fabrication et des Industries de Transformation | +1.0% | National, avec des gains précoces au Texas, en Ohio, au Tennessee et en Caroline du Sud | Moyen terme (2-4 ans) |
| Air en tant que Service et Plateformes de Location Numériques | +0.6% | National, avec des gains précoces dans les zones métropolitaines à forte densité logistique | Long terme (≥ 4 ans) |
| Électrification de la Flotte sur les Sites Soumis à des Restrictions d'Émissions et de Bruit | +0.5% | National, avec des gains précoces en Californie, dans le Nord-Est et dans les zones de construction urbaine dense | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des Infrastructures et des Projets Industriels
Les dépenses de construction routière ont atteint un taux annuel corrigé des variations saisonnières de 147,8 milliards USD en mars 2026.[1] Les projets actifs de routes, de ponts et de transports en commun nécessitent de l'air portable pour le forage, le brise-roche, le dynamitage, la pose de canalisations et la préparation des sites. L'activité fédérale dans les transports fournit un pipeline de projets pluriannuels aux entrepreneurs. L'investissement dans les services publics soutient également la construction de sous-stations, de lignes de transmission et de centres de données. Le marché des compresseurs d'air de location aux États-Unis bénéficie lorsque les entrepreneurs ont besoin d'équipements uniquement pour une phase de projet définie. Cette demande basée sur les projets soutient la planification anticipée de la flotte dans les corridors de la Côte du Golfe, de la Ceinture du Soleil et du Midwest.
Passage de la Propriété de Compresseurs à des Modèles de Location Flexibles
Les opérateurs industriels traitent de plus en plus l'air comprimé comme une dépense d'exploitation plutôt que comme un actif en capital permanent. Les prestataires de location gèrent les filtres à particules diesel, les systèmes de réduction catalytique sélective, les calendriers d'étalonnage et autres exigences de service Tier 4 Final.[2] Les périodes de mise en service et de révision définies peuvent durer de 2 à 18 mois, rendant la propriété permanente moins adaptée aux besoins de capacité temporaire. Les annonces de relocalisation et d'investissements directs étrangers représentaient 247 000 emplois manufacturiers en 2025.[3] Les nouvelles installations ont besoin d'air comprimé temporaire pendant l'installation et la mise en service avant d'entrer en exploitation régulière. Le marché des compresseurs d'air de location aux États-Unis peut fidéliser les clients lorsqu'un contrat initial de mise en service devient ultérieurement une relation de maintenance ou de révision.
Demande d'Air Sans Huile dans les Secteurs Sensibles à la Contamination
Les exigences de la norme ISO 8573-1 Classe 0 rendent l'air comprimé sans huile important dans les applications pharmaceutiques, de transformation alimentaire et de semi-conducteurs. Les activités de contact avec les produits, d'emballage et de traitement renforcent l'importance de la pureté de l'air vérifiée. EquipmentShare a ajouté un compresseur d'air sans huile entièrement électrique de 1 500 pieds cubes par minute (CFM) à sa flotte de location aux États-Unis en juin 2025. Cet ajout indique que les grandes plateformes de location développent leur capacité en air pur avant que la demande contractuelle ne se développe pleinement. Les exigences de certification peuvent limiter la substitution par des équipements standard dans les installations réglementées. Le marché des compresseurs d'air de location aux États-Unis a donc un besoin croissant d'équipements certifiés, d'équipes de service formées et de pratiques de maintenance documentées.
Relocalisation de la Fabrication et des Industries de Transformation
Les annonces de relocalisation et d'investissements directs étrangers totalisaient 247 000 emplois manufacturiers en 2025. Les usines de semi-conducteurs, les installations de batteries pour véhicules électriques et les sites pharmaceutiques utilisent de l'air comprimé temporaire pendant l'installation et la qualification des salles blanches. Ces projets peuvent nécessiter des équipements de location pendant 12 à 24 mois avant que les systèmes permanents ne soient pleinement opérationnels. La phase d'installation nécessite des équipements pouvant être déployés, redimensionnés et retirés selon l'évolution des besoins. Cette flexibilité soutient le modèle de location dans des calendriers de construction d'installations variés. Le marché des compresseurs d'air de location aux États-Unis offre des opportunités durables à proximité des corridors de fabrication de semi-conducteurs, de batteries, de produits chimiques et de fabrication avancée.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Risque de Maintenance de la Flotte et d'Utilisation | -0.7% | National, plus aigu sur les sites industriels ruraux et éloignés | Moyen terme (2-4 ans) |
| Concurrence par les Prix et Compression des Marges | -0.6% | National, plus intense dans les corridors de construction métropolitains dominés par les grandes chaînes nationales | Court terme (≤ 2 ans) |
| Pénurie de Techniciens Spécialisés et de Service de Terrain | -0.5% | National, avec un impact aigu dans les corridors éloignés du pétrole et du gaz, des mines et des infrastructures | Moyen terme (2-4 ans) |
| Inadéquation entre la Disponibilité du Réseau Électrique et le Déploiement de la Location Électrique | -0.3% | Sites industriels éloignés et ruraux, avec une exposition aiguë dans le Mountain West, les Grandes Plaines et les sites offshore | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risque de Maintenance de la Flotte et d'Utilisation
Les flottes de compresseurs Tier 4 Final nécessitent plus d'entretien technique que les équipements diesel antérieurs. La régénération des filtres à particules diesel, la gestion des fluides de réduction catalytique sélective et les calendriers d'étalonnage ajoutent du temps et des coûts au service de terrain. Sunbelt Rentals a signalé un âge moyen de flotte de 52 mois en juillet 2026, contre 50 mois un an plus tôt.[4] Les équipements retournés en attente d'entretien ne peuvent pas générer de revenus de location, même si les coûts de financement et de propriété continuent. Herc Holdings a identifié l'inflation du carburant comme un frein macroéconomique dans ses résultats du deuxième trimestre 2026. Le marché des compresseurs d'air de location aux États-Unis exerce une pression plus forte sur les opérateurs régionaux qui manquent de pouvoir d'achat national, de couverture en techniciens et de capacité de flotte de remplacement.
Concurrence par les Prix et Compression des Marges
Les prestataires de location nationaux peuvent utiliser de grands programmes de flotte pour concurrencer agressivement dans les catégories standard de compresseurs de construction. United Rentals a déclaré 1,4 milliard USD de revenus de location spécialisée au deuxième trimestre 2026, en hausse de 24,8 % par rapport à l'année précédente. L'échelle d'approvisionnement et les systèmes de transactions numériques créent des avantages de coûts que les opérateurs locaux peuvent avoir du mal à égaler. La tarification de l'air en tant que service rend également les comparaisons basées sur la production livrée plus visibles pour les clients. Les catégories de flotte standard sont donc plus exposées à la pression sur les tarifs journaliers que les unités sans huile certifiées. Le marché des compresseurs d'air de location aux États-Unis offre aux prestataires régionaux une plus grande marge pour défendre leurs rendements grâce à la qualité de service, aux engagements de disponibilité et aux équipements spécialisés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Technologie :
Les Compresseurs Rotatifs ou à Vis Offrent une Large Flexibilité OpérationnelleLes compresseurs rotatifs ou à vis détenaient 54,3 % des revenus technologiques en 2026, ce qui en fait le plus grand segment technologique du marché des compresseurs d'air de location aux États-Unis. Leurs performances en service continu soutiennent l'activité de construction et les applications industrielles exigeantes. Le segment devrait progresser à un CAGR de 6,2 % jusqu'en 2032. Les unités rotatives ou à vis répondent à un large éventail de besoins en débit d'air et maintiennent de faibles vibrations lors de longues périodes de fonctionnement. Leur capacité à supporter des charges de projet variées en fait une base de flotte pratique pour les prestataires de location.
Atlas Copco a annoncé l'assemblage aux États-Unis de compresseurs à vis injectés à huile de la série G de 90 à 250 ch à Bay Minette, en Alabama, en juin 2026. L'assemblage national peut raccourcir les délais de livraison et soutenir les cycles de renouvellement de la flotte de location. Les exigences Tier 4 Final augmentent les contraintes de propriété et de maintenance pour les équipements à moteur diesel. Les modèles alternatifs conservent un rôle dans les utilisations à faible volume et intermittentes, notamment l'outillage portable et la maintenance des pipelines. Les équipements centrifuges restent adaptés aux applications à haut débit et sans huile telles que la production pharmaceutique et de semi-conducteurs.



Par Type de Lubrification :
Les Équipements Sans Huile se Développent dans les Applications RéglementéesLes compresseurs avec huile détenaient 52,7 % des revenus de lubrification en 2026, reflétant la grande flotte installée au service de la construction générale et des travaux industriels courants. Ce segment reste pertinent là où l'exposition à la contamination est gérable et où les équipements sans huile ne sont pas requis. Les configurations rotatives ou à vis avec huile remplacent les anciennes unités alternatives dans de nombreuses flottes. Ce renouvellement des équipements soutient l'efficacité énergétique sur les contrats plus longs. Les chaînes de location d'équipements généraux maintiennent de larges flottes avec huile car elles servent de nombreuses applications de construction.
Les équipements sans huile devraient progresser à un CAGR de 6,5 % jusqu'en 2032, le taux le plus rapide parmi les types de lubrification sur le marché des compresseurs d'air de location aux États-Unis. Les installations de fabrication pharmaceutique, de transformation alimentaire, d'électronique et de semi-conducteurs ont besoin d'air pur certifié pour les utilisations en contact direct. EquipmentShare a ajouté un compresseur sans huile entièrement électrique de 1 500 pieds cubes par minute (CFM) à sa flotte en juin 2025. Les unités sans huile peuvent générer des tarifs journaliers plus élevés que les alternatives avec huile lorsque la certification est essentielle. Le secteur des compresseurs d'air de location aux États-Unis accorde donc une plus grande valeur aux stocks d'air pur et à la documentation de service.
Par Secteur d'Utilisation Finale :
La Construction Mène en Volume tandis que la Fabrication Croît Plus RapidementLa construction représentait 33,5 % des revenus d'utilisation finale en 2026, soutenue par les travaux pneumatiques sur les sites d'infrastructure. Le brise-béton, la pose de canalisations, le sablage et le forage d'ancrage nécessitent tous de l'air portable. Les travaux routiers, de ponts et de transports en commun fournissent une base de projets pluriannuels aux entrepreneurs en construction. L'activité fédérale de construction soutient l'utilisation récurrente de la flotte à travers les phases de projet. L'activité pétrolière et gazière, notamment les révisions de la Côte du Golfe et la maintenance des pipelines, ajoute des contrats à plus haute valeur pouvant nécessiter des équipements spécialisés.
La fabrication devrait se développer à un CAGR de 6,3 % jusqu'en 2032 au sein du marché des compresseurs d'air de location aux États-Unis. Les usines de semi-conducteurs, les installations de batteries et les usines pharmaceutiques relocalisées utilisent des équipements de location pendant des fenêtres de mise en service de 12 à 24 mois. Les produits chimiques et pétrochimiques créent une demande périodique de révision, tandis que les opérations alimentaires et de boissons nécessitent de l'air comprimé pour l'emballage. Les usines pharmaceutiques utilisent de plus en plus de l'air sans huile de classe ISO 0 pour les processus sensibles. La construction dans le secteur de l'énergie et de l'électricité utilise également de l'air comprimé temporaire pour l'assemblage et les tests d'étanchéité dans les projets solaires, éoliens et de stockage de batteries.

Analyse Géographique
La Côte du Golfe, menée par le Texas et la Louisiane, présente la demande de location de grand format la plus concentrée sur le marché des compresseurs d'air de location aux États-Unis. Les révisions de raffineries utilisent de 300 à 3 000 pieds cubes par minute (CFM) d'air sans huile pour le nettoyage, la maintenance et les tests de canalisations. Ces contrats récurrents ont souvent des délais prévisibles, ce qui aide les prestataires à planifier l'allocation de la flotte. Atlas Copco a acquis Cypress Equipment Rental en Louisiane en mars 2026. La société a acquis un distributeur au service des clients du pétrole, du gaz, de la pétrochimie et offshore entre La Nouvelle-Orléans et Baton Rouge.
Le Sud-Est et le Midwest forment le cluster régional à la croissance la plus rapide pour le marché des compresseurs d'air de location aux États-Unis en raison de l'activité de relocalisation. L'Alabama, le Tennessee, la Géorgie et la Caroline du Sud attirent des investissements dans l'automobile et les matériaux avancés. L'Ohio, le Michigan et l'Indiana ont des projets de fabrication de batteries et de composants pour véhicules électriques. Les nouvelles installations créent des besoins temporaires en air pendant l'installation et la qualification. Sunbelt Rentals a signalé une croissance de 25,3 % des revenus de location spécialisée en Amérique du Nord au premier trimestre de l'exercice fiscal 2027, citant la demande des méga-projets et de l'énergie.
Le Nord-Est et la Côte Pacifique ont des exigences plus fréquentes en air sans huile en raison de l'activité pharmaceutique, biotechnologique, de semi-conducteurs et aérospatiale. Le Massachusetts, le New Jersey et la Pennsylvanie ont des sites de production pharmaceutique nécessitant de l'air certifié pour la maintenance et les travaux de secours. Les règles d'émissions de la Californie renforcent l'attrait des compresseurs électriques et hybrides-électriques sur les sites urbains. Ces besoins régionaux favorisent les prestataires capables de fournir des équipements à air pur, une surveillance numérique de la flotte et un service de terrain réactif.
Paysage Concurrentiel
Concentration du Marché
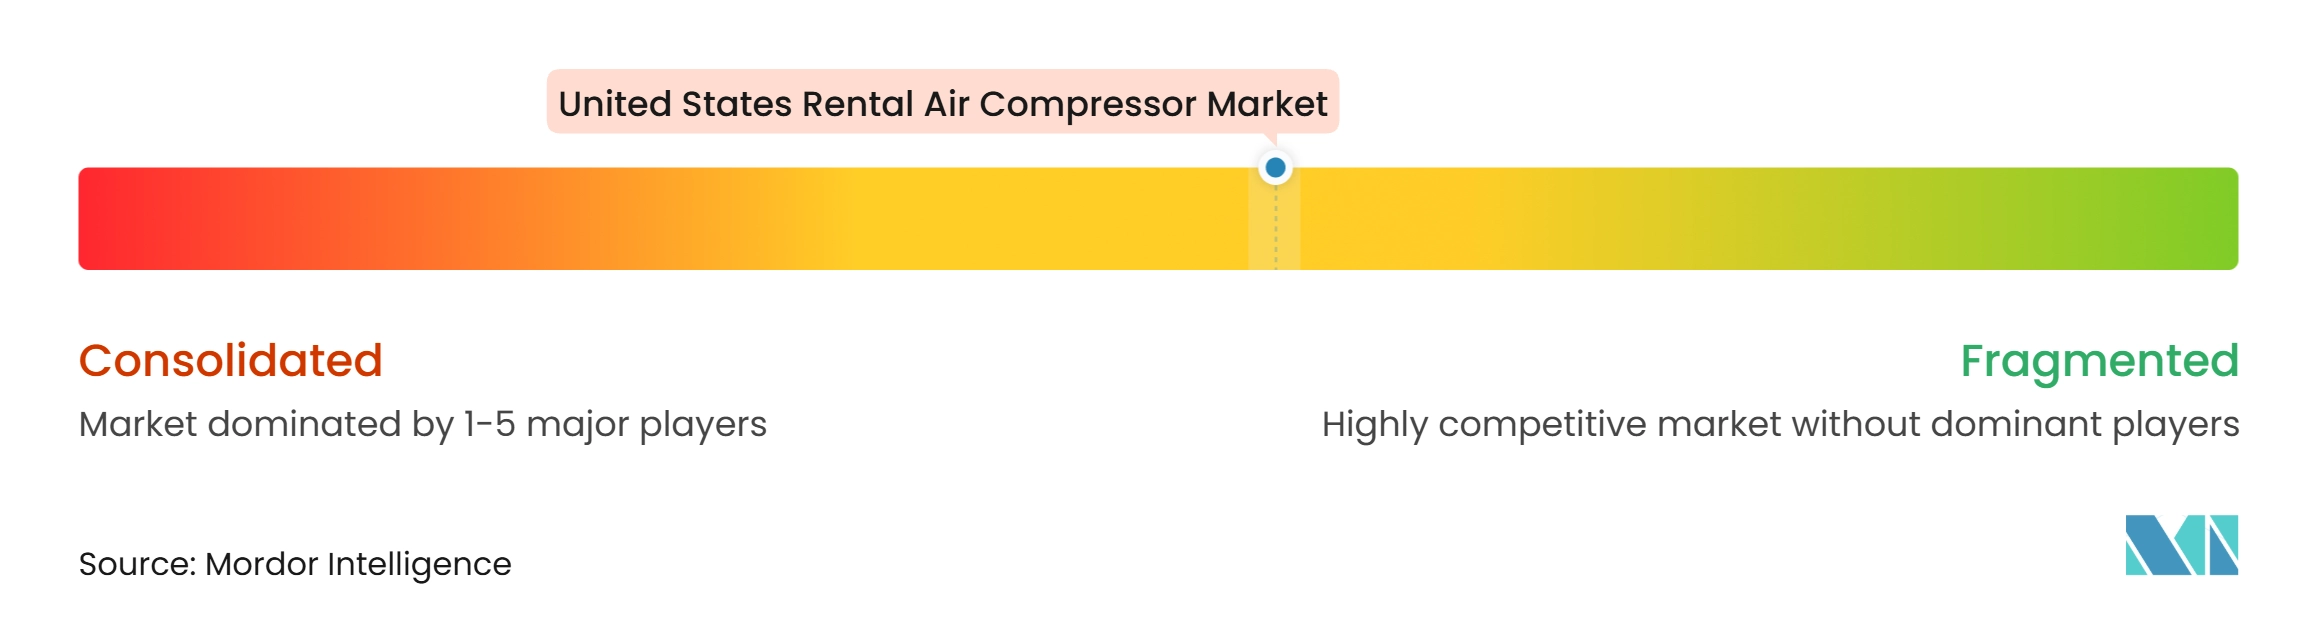
Le marché des compresseurs d'air de location aux États-Unis comprend des plateformes nationales, des prestataires spécialisés, des opérateurs régionaux et des programmes de location affiliés aux concessionnaires. United Rentals, Sunbelt Rentals et Herc Holdings se concurrencent par l'échelle, de larges réseaux d'agences et des investissements substantiels dans la flotte. Atlas Copco Rental et Aggreko se concentrent sur les équipements spécialisés et les applications industrielles. Atlas Copco dispose de plus de 1 million de pieds cubes par minute (CFM) de capacité de location sans huile certifiée ISO en Amérique du Nord, ce qui crée une barrière pour les concurrents qui cherchent à obtenir des contrats pharmaceutiques et de semi-conducteurs. Ingersoll Rand a acquis Lone Star Blower en août 2026, ajoutant une entreprise avec une flotte de location en croissance pour les soufflantes centrifuges et multiétagées.
La technologie de flotte est un moyen important pour les prestataires de taille moyenne de défendre leurs marges sur le marché des compresseurs d'air de location aux États-Unis. EquipmentShare T3 et Service Compression FieldTune soutiennent le suivi des équipements, la détection prédictive des pannes, la gestion des services et la facturation basée sur l'utilisation. Ces capacités déplacent la concurrence au-delà des tarifs journaliers de location vers la disponibilité et l'assurance de service. La catégorie sans huile du marché intermédiaire reste importante car de nombreuses entreprises de location générale ont un inventaire certifié limité. Les offres d'air en tant que service et de paiement par pied cube par minute (CFM) peuvent également constituer une alternative à la tarification à la journée-machine.
Atlas Copco a commencé l'assemblage aux États-Unis de ses compresseurs de la série G en Alabama en juin 2026, soutenant des délais de livraison plus courts et des configurations spécifiques aux clients. Herc Holdings a finalisé son acquisition de H&E Equipment Services en juin 2025, ajoutant des sites spécialisés et une densité métropolitaine. Atlas Copco a également acquis Cypress Equipment Rental pour renforcer sa présence en compresseurs sur la Côte du Golfe. Les équipements électriques à batterie peuvent différencier les prestataires sur les marchés soumis à des restrictions d'émissions et de bruit, tandis que l'échelle nationale et le service spécialisé continuent de façonner la concurrence dans le secteur des compresseurs d'air de location aux États-Unis.
Leaders du Secteur des Compresseurs d'Air de Location aux États-Unis
-
United Rentals, Inc.
-
Atlas Copco AB
-
Sunbelt Rentals, Inc.
-
Aggreko Limited
-
Herc Holdings Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Compresseurs d'Air de Location aux États-Unis Entreprises couvertes dans ce rapport
- Aggreko Limited
- Atlas Copco AB
- Caterpillar Inc.
- Cisco Air Systems
- Coast to Coast Equipment Rentals
- Empire Southwest, LLC
- EquipmentShare.com, Inc.
- H&E Equipment Services, Inc.
- Harris Equipment Rental
- Herc Holdings Inc.
- Ingersoll Rand Inc.
- MacAllister Rentals
- Mountain Air Compressor
- Ohio Transmission Corporation
- Pro Rentals & Sales
- Rogers Machinery Company, Inc.
- Sunbelt Rentals, Inc.
- Texas First Rentals
- United Rentals, Inc.
- Washington Air Compressor Rental
Développements industriels récents dans Marché des Compresseurs d'Air de Location aux États-Unis
- Septembre 2026 : Sunbelt Rentals a annoncé des résultats record pour le premier trimestre de l'exercice fiscal 2027, avec un chiffre d'affaires total de 3 115 millions USD, en hausse de 11,2 % en glissement annuel, et des revenus de location de 2 927 millions USD, en hausse de 12,5 %. La société a relevé ses prévisions pour l'ensemble de l'exercice fiscal 2027 et augmenté ses prévisions de dépenses en capital net pour les équipements de location de 2,4 milliards USD à 2,8 milliards USD.
- Août 2026 : Ingersoll Rand a acquis Lone Star Blower, Inc., qui réalisait 50 millions USD de chiffre d'affaires annuel et disposait d'une flotte de location en croissance axée sur les soufflantes centrifuges et multiétagées. La transaction étend le segment Technologies et Services Industriels d'Ingersoll Rand aux applications de traitement des eaux, des eaux usées et de location industrielle aux États-Unis.
- Juillet 2026 : United Rentals a déclaré un chiffre d'affaires total de 4,4 milliards USD, en hausse de 12 % en glissement annuel, et des revenus de location spécialisée de 1,4 milliard USD, en hausse de 24,8 %. La société a relevé ses prévisions pour l'ensemble de l'année 2026 à 17,5 milliards USD à 17,8 milliards USD de chiffre d'affaires total, avec des dépenses en capital brut de 4,9 milliards USD à 5,3 milliards USD.
- Juin 2026 : Atlas Copco Compressors USA a annoncé l'assemblage aux États-Unis de compresseurs à vis injectés à huile de la série G de 90 à 250 ch à Bay Minette, en Alabama. Cette initiative améliore les délais de livraison et soutient les configurations spécifiques aux clients pour le secteur de la location et de l'industrie en Amérique du Nord.
Périmètre du Rapport sur le Marché des Compresseurs d'Air de Location aux États-Unis
Les compresseurs d'air de location sont des systèmes d'air comprimé fournis aux clients sur une base temporaire ou contractuelle pour répondre aux besoins opérationnels sans nécessiter la propriété permanente d'équipements. Ces systèmes utilisent l'énergie mécanique pour comprimer l'air et le fournir à la pression et au débit requis pour les processus industriels, les activités de construction, le fonctionnement des équipements et d'autres applications. Les compresseurs d'air de location sont disponibles dans différentes technologies, notamment les compresseurs alternatifs, rotatifs/à vis et centrifuges, avec des configurations avec huile et sans huile pour répondre à des exigences variées de performance, de qualité de l'air et d'exploitation. Ils sont couramment utilisés sur les chantiers de construction, dans les installations de fabrication, les opérations pétrolières et gazières, les activités minières, les usines de traitement chimique, la production alimentaire et de boissons, la fabrication pharmaceutique et les installations d'énergie et d'électricité. La location de ces systèmes permet aux utilisateurs finaux de gérer la demande temporaire, de faire face aux pannes d'équipements, de soutenir la maintenance planifiée et les arrêts, et d'ajuster la capacité en air comprimé selon les besoins du projet.
Le Marché des Compresseurs d'Air de Location aux États-Unis est segmenté par technologie, type de lubrification et secteur d'utilisation finale. Par technologie, le marché est segmenté en compresseurs d'air alternatifs, compresseurs d'air rotatifs/à vis, compresseurs d'air centrifuges et autres technologies. Par type de lubrification, le marché est segmenté en compresseurs avec huile et compresseurs sans huile. Par secteur d'utilisation finale, le marché est segmenté en construction, fabrication, pétrole et gaz, mines, produits chimiques et pétrochimiques, alimentation et boissons, pharmaceutiques, énergie et électricité, et autres secteurs d'utilisation finale. Le rapport couvre la taille du marché et les prévisions pour le marché des compresseurs d'air de location aux États-Unis sur la base de la valeur (USD).
Aperçu de la segmentation
| Compresseurs d'Air Alternatifs |
| Compresseurs d'Air Rotatifs/à Vis |
| Compresseurs d'Air Centrifuges |
| Autres Technologies |
| Compresseurs avec Huile |
| Compresseurs sans Huile |
| Construction |
| Fabrication |
| Pétrole et Gaz |
| Mines |
| Produits Chimiques et Pétrochimiques |
| Alimentation et Boissons |
| Pharmaceutiques |
| Énergie et Électricité |
| Autres Secteurs d'Utilisation Finale |
| Par Technologie | Compresseurs d'Air Alternatifs |
| Compresseurs d'Air Rotatifs/à Vis | |
| Compresseurs d'Air Centrifuges | |
| Autres Technologies | |
| Par Type de Lubrification | Compresseurs avec Huile |
| Compresseurs sans Huile | |
| Par Secteur d'Utilisation Finale | Construction |
| Fabrication | |
| Pétrole et Gaz | |
| Mines | |
| Produits Chimiques et Pétrochimiques | |
| Alimentation et Boissons | |
| Pharmaceutiques | |
| Énergie et Électricité | |
| Autres Secteurs d'Utilisation Finale |
Questions Clés Répondues dans le Rapport
Quelle est la valeur actuelle du marché des compresseurs d'air de location aux États-Unis ?
Le marché est évalué à 1,91 milliard USD en 2027 et devrait atteindre 2,54 milliards USD d'ici 2032 à un CAGR de 5,87 %. Les projets d'infrastructure et la construction manufacturière soutiennent cette expansion.
Quelle technologie de compresseur détient la plus grande part aux États-Unis ?
Les compresseurs rotatifs ou à vis dominent les revenus technologiques avec une part de 54,3 % en 2026 et devraient croître à un CAGR de 6,2 % jusqu'en 2032. Leur capacité en service continu soutient à la fois les applications de construction et industrielles.
Pourquoi la demande de location de compresseurs d'air sans huile augmente-t-elle ?
Les opérations pharmaceutiques, de transformation alimentaire, d'électronique et de semi-conducteurs ont besoin d'air pur certifié, soutenant un CAGR de 6,5 % pour les compresseurs sans huile. Les flottes de location ont besoin d'une maintenance documentée et d'une capacité certifiée pour ces applications.
Quel secteur d'utilisation finale génère la plus grande demande de location ?
La construction représente 33,5 % des revenus de 2026 car les travaux d'infrastructure utilisent de l'air portable pour le forage, le brise-roche, le dynamitage et la pose de canalisations. La fabrication est le segment d'utilisation finale à la croissance la plus rapide.
Comment l'expansion de la fabrication soutient-elle les prestataires de location ?
Les projets de semi-conducteurs, de batteries et pharmaceutiques utilisent de l'air comprimé temporaire pendant des périodes d'installation et de mise en service de 12 à 24 mois. Les travaux ultérieurs de maintenance et de révision peuvent générer une demande récurrente.
Quelles régions des États-Unis présentent les conditions de demande les plus fortes ?
La Côte du Golfe bénéficie d'une demande récurrente de raffineries et de pétrochimie, tandis que le Sud-Est et le Midwest profitent de l'expansion manufacturière et de l'activité de relocalisation. Le Nord-Est et la Côte Pacifique ont des exigences plus importantes en air pur.