
米国水耕栽培市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
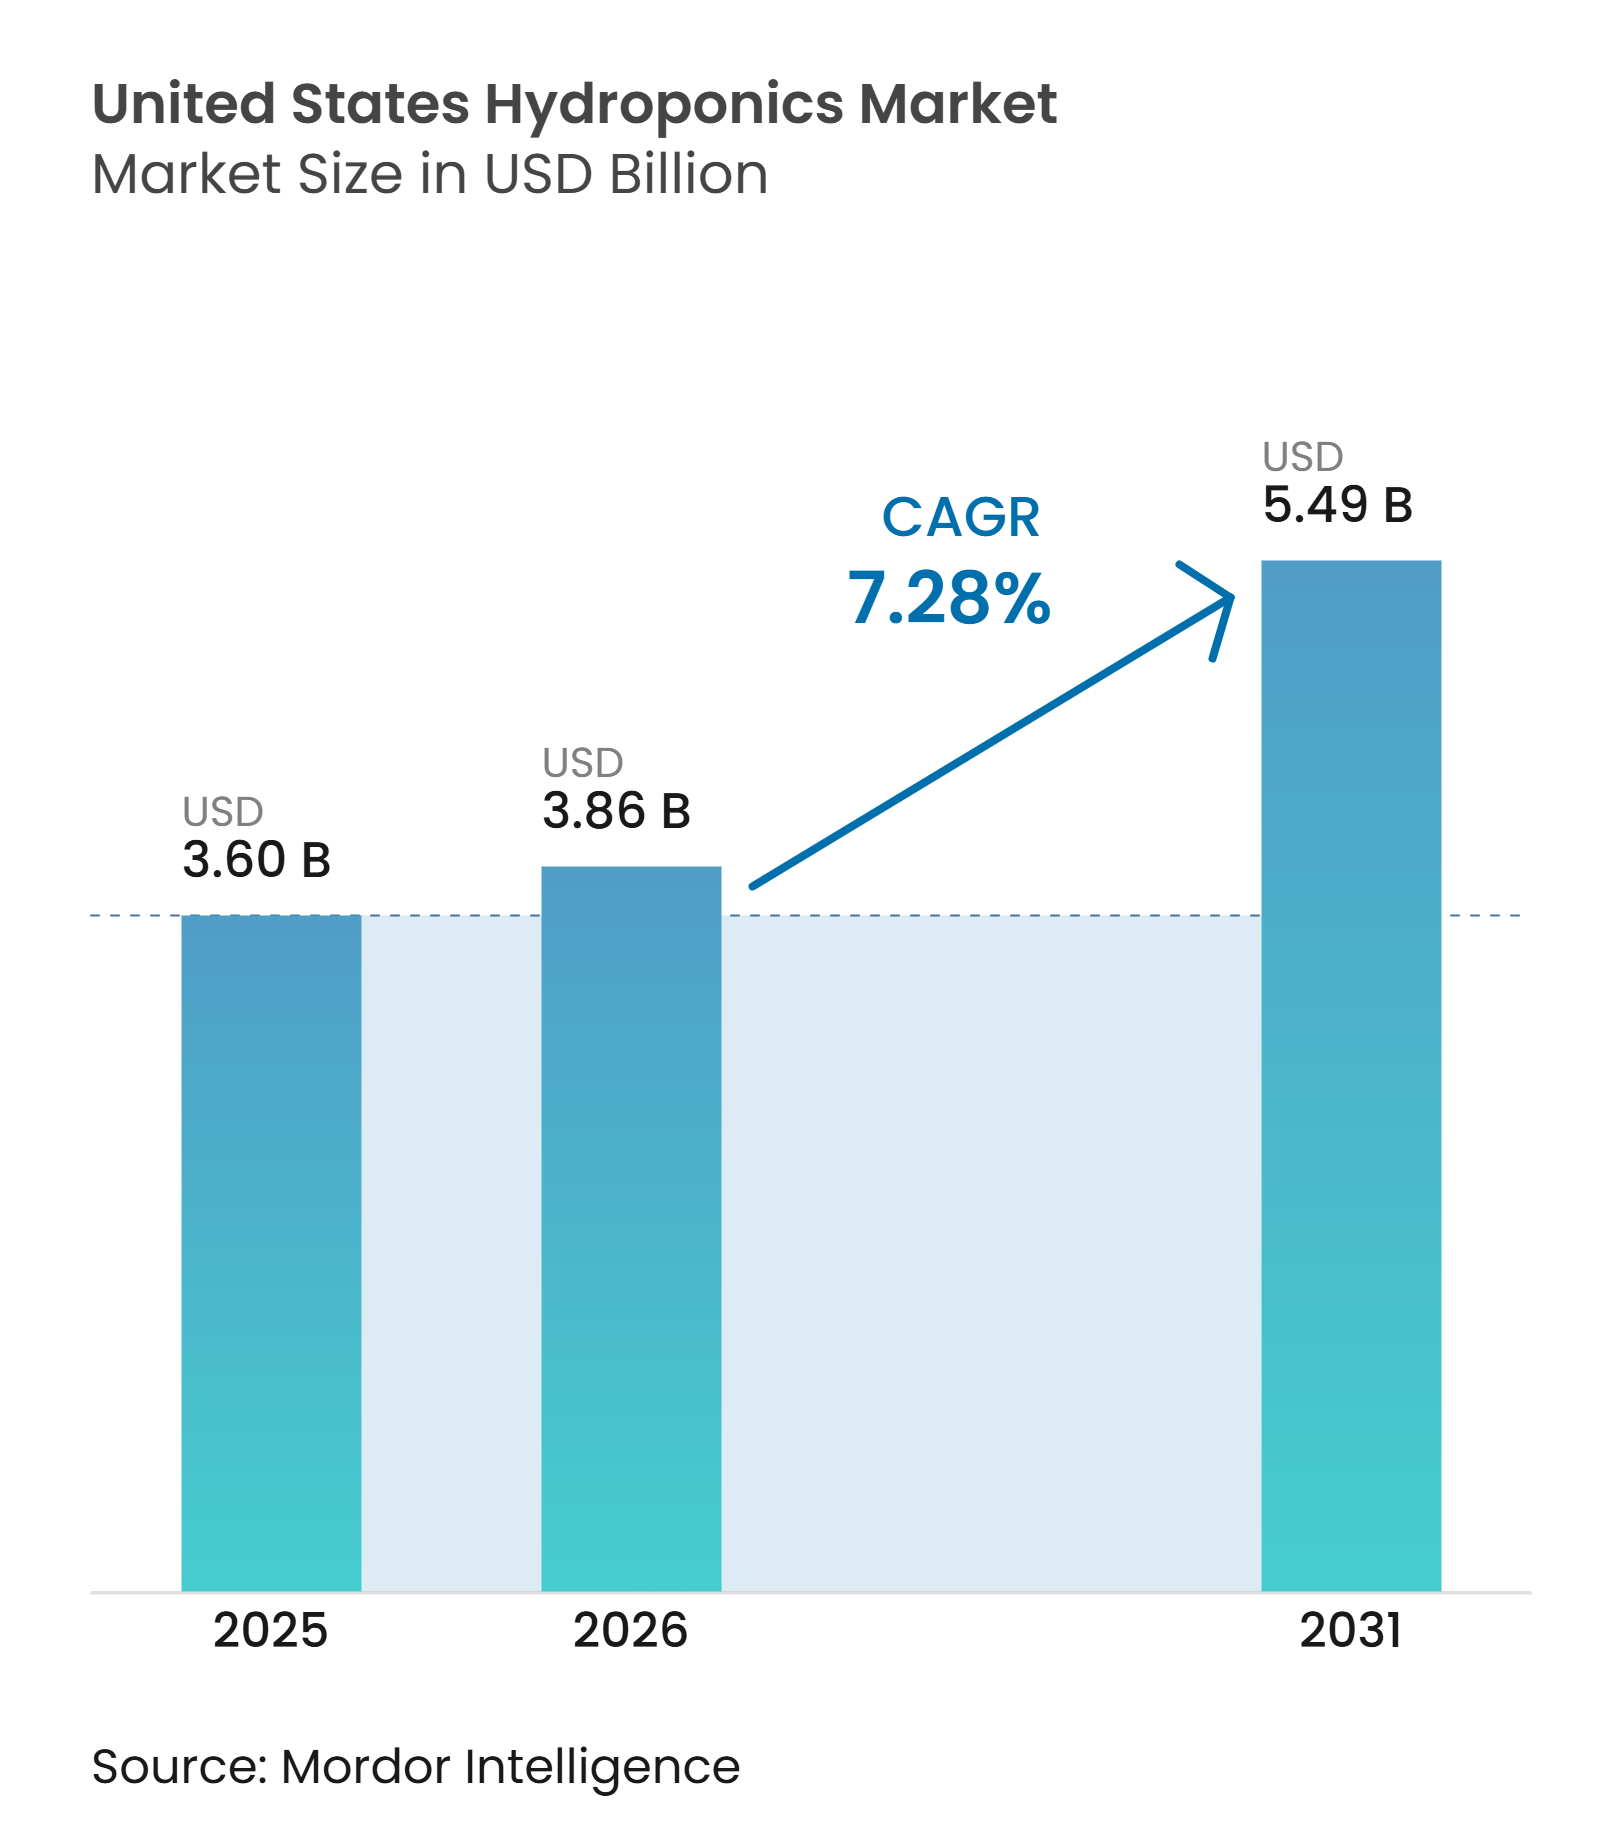
| 基準年の市場規模 (2025) | 3.60 十億米ドル |
| 市場規模 (2026) | 3.86 十億米ドル |
| 市場規模 (2031) | 5.49 十億米ドル |
| 成長率 (2026 - 2031) | 7.28 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国水耕栽培市場分析
米国水耕栽培市場は2025年に3.60 ビリオン 米ドルと評価され、2026年には3.86 ビリオン 米ドルと推定され、2031年までに5.49 ビリオン 米ドルに成長すると予測されており、2026年から2031年の間にCAGR 7.28%を記録する見込みです。新鮮で農薬不使用の地元産農産物に対する需要が、米国水耕栽培市場全体への投資を支えており、特に小売業者が年間を通じた安定供給を必要とする地域でその傾向が顕著です。米国農務省経済調査局によると、管理環境農業は露地農業と比較して単位面積当たり10倍から100倍の収量を生産できるため、都市部の小売サプライチェーンにとって近隣生産の重要性が高まっています。2026年のサイクロスポラ感染事例により、追跡可能な温室産農産物への小売業者の関心も高まっています。一方、水の利用可能性、エネルギーコスト、資本へのアクセスが、どの施設が拡張できるかを左右しています。長期的な小売契約と規律ある投資計画を持つ事業者は増産能力を追加しやすい立場にある一方、財務基盤の弱い事業者はより大きな資金調達圧力に直面しています。米国水耕栽培市場は依然として断片化されており、生産規模と技術力が自動的に価格決定力に結びつくわけではありません。
主要レポートのポイント
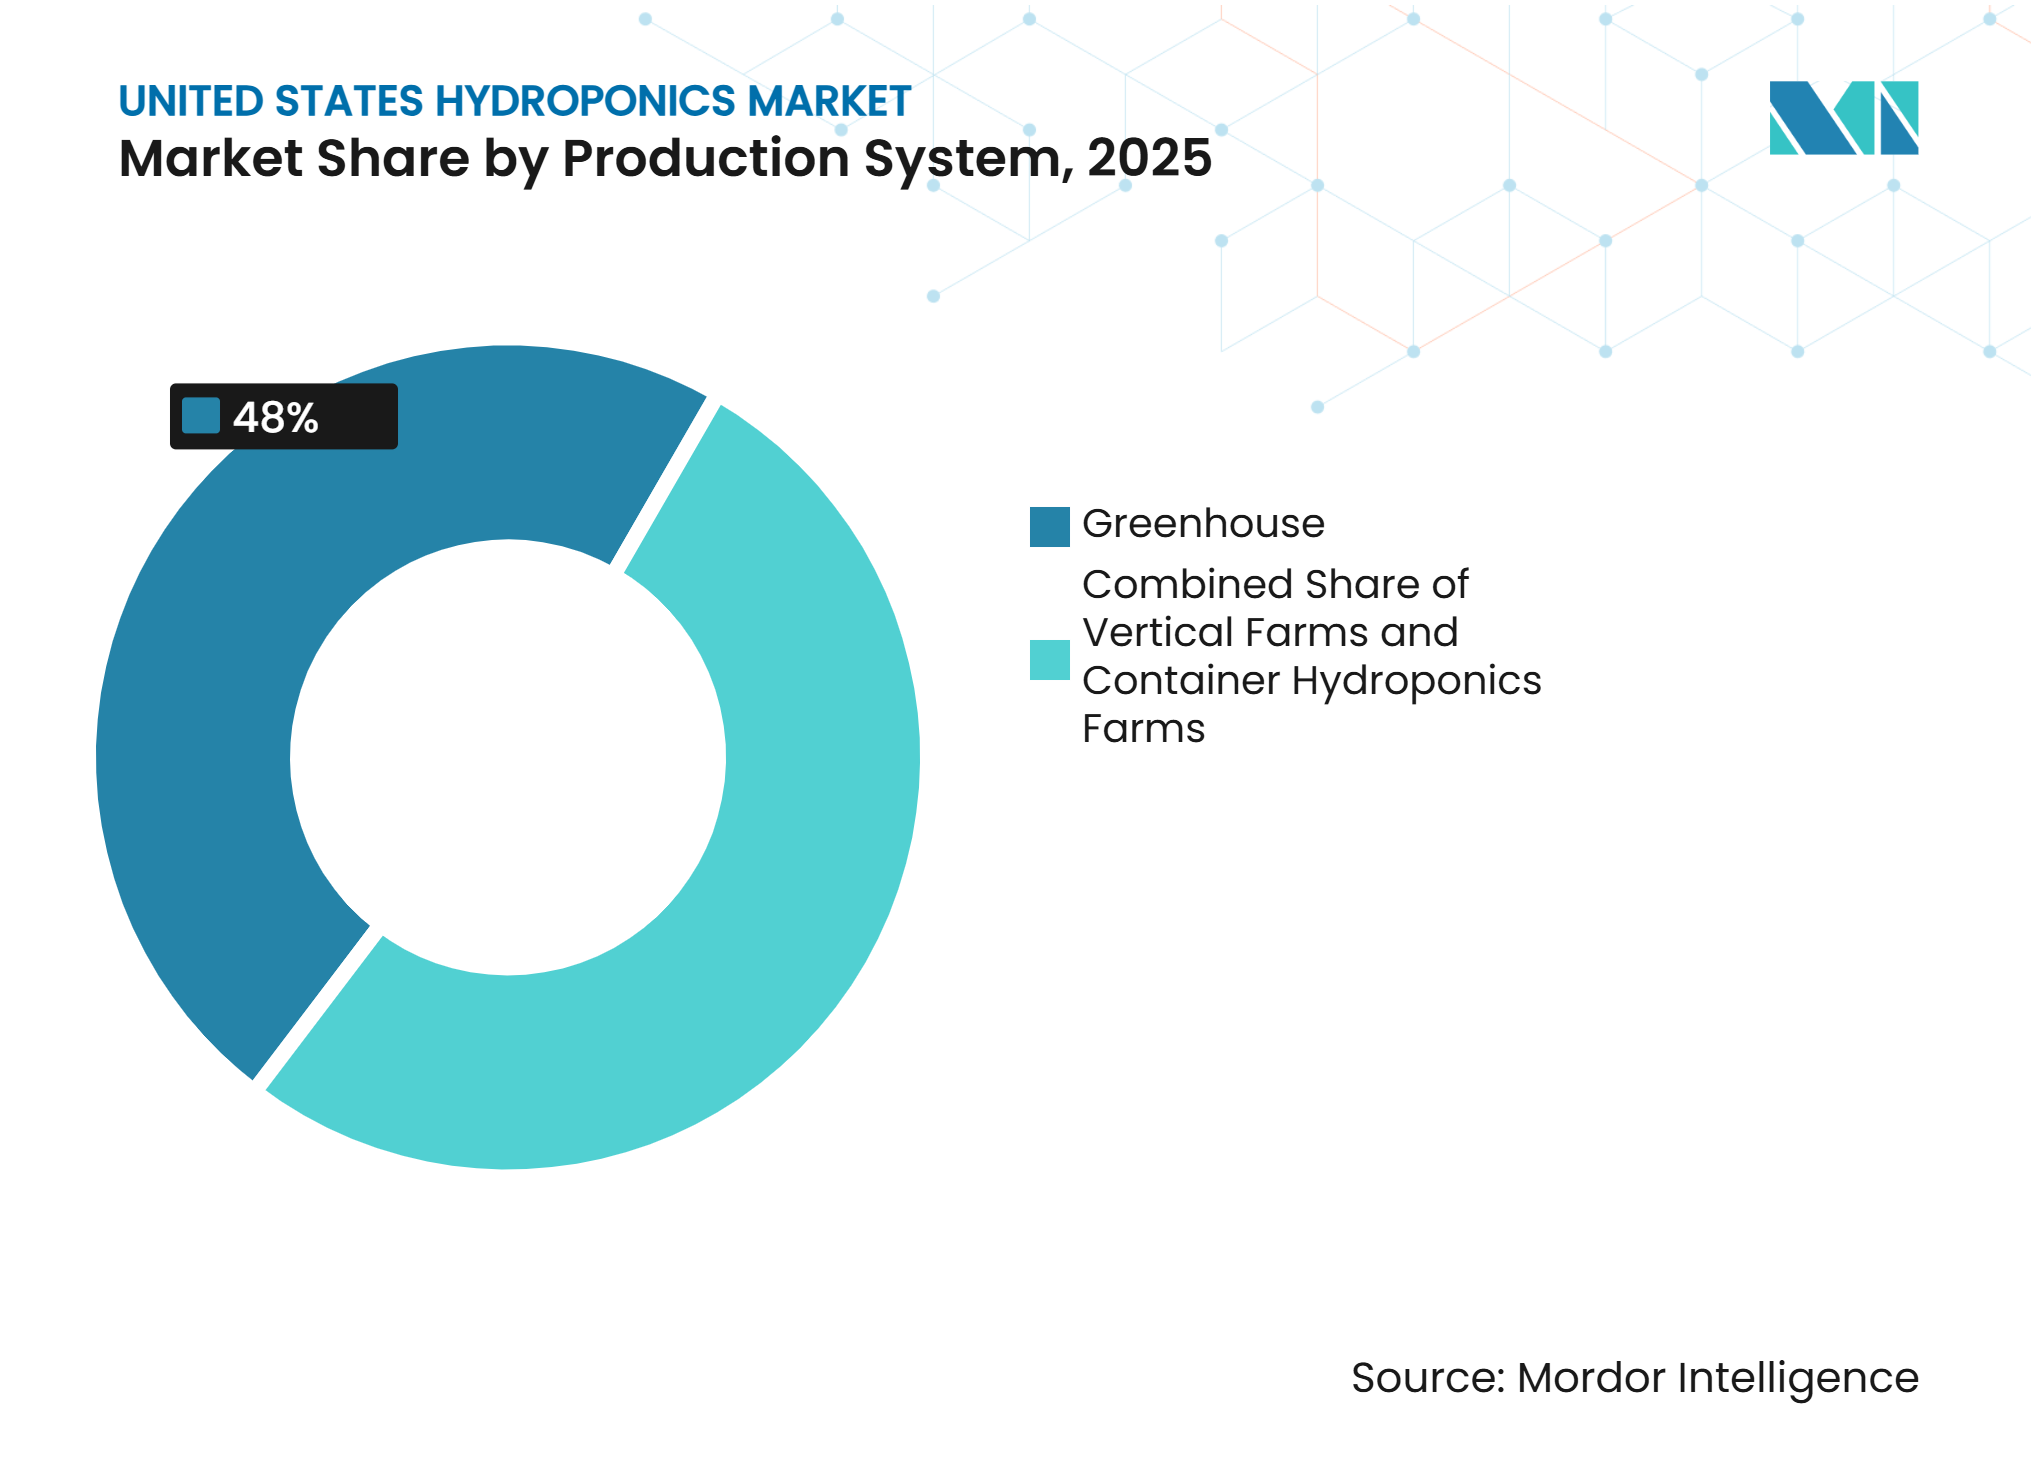
- 生産システム別では、温室水耕栽培が2025年の米国水耕栽培市場シェアの48%を占め、垂直水耕農場は2031年までのCAGR 13%で最も速い成長が見込まれています。
- 作物タイプ別では、葉物野菜が2025年の米国水耕栽培市場規模の38%を占め、ハーブおよびマイクログリーンは2031年までのCAGR 11.5%で最も速い成長セグメントと予測されています。
- 設備別では、気候システムが2025年の売上の25%を占め、自動化・制御システムは2031年までのCAGR 12%で最も速い成長が予測されています。
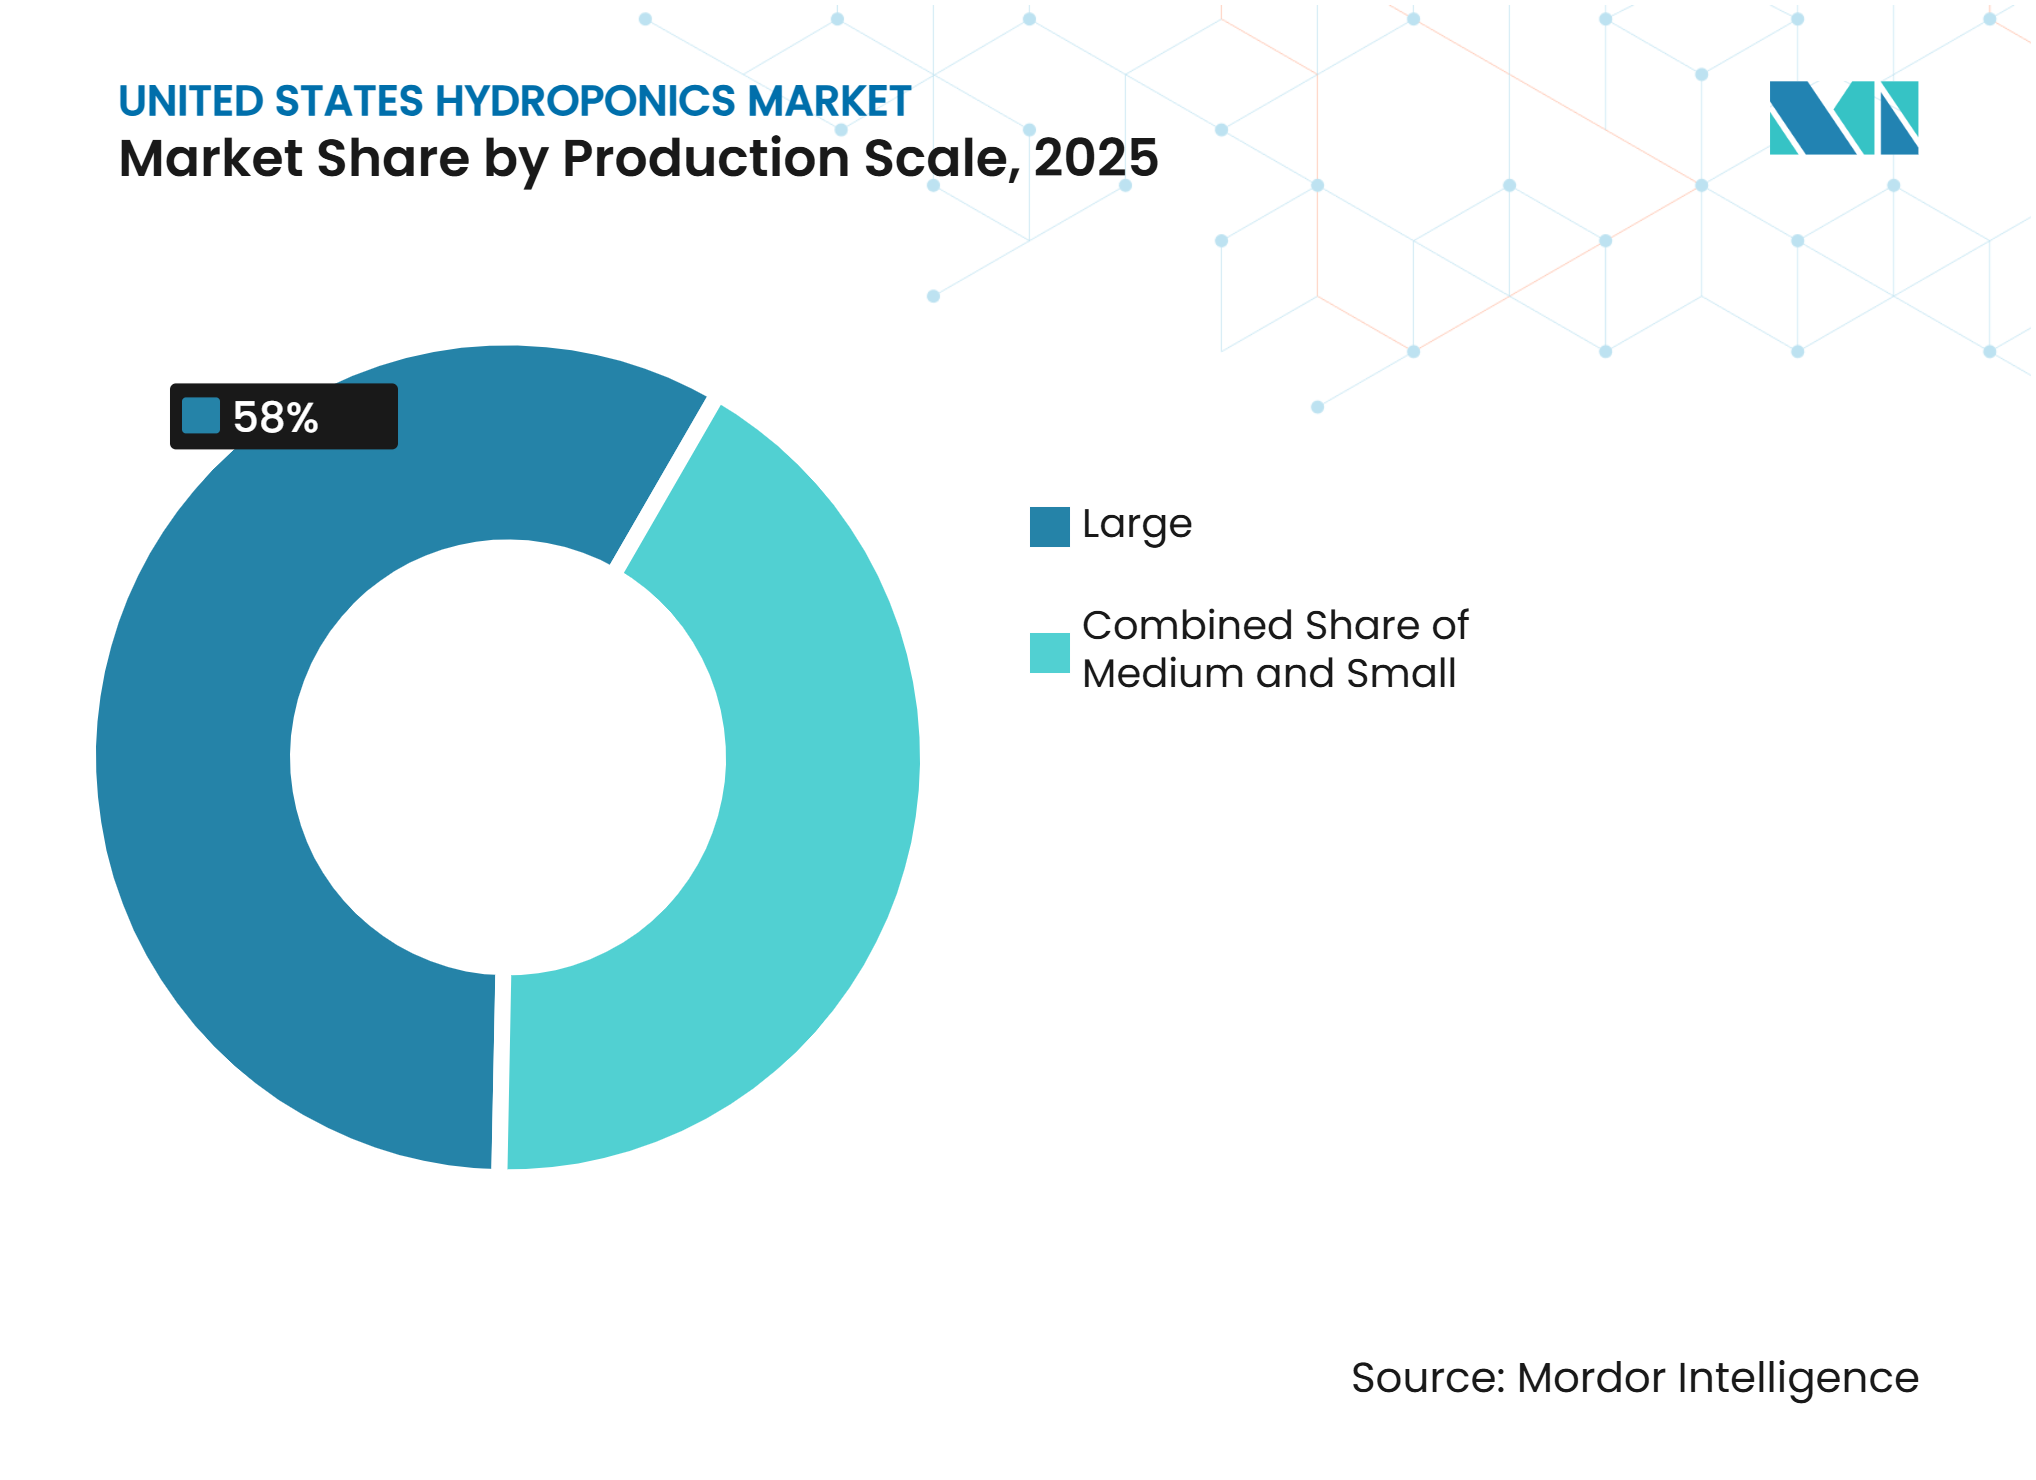
- 生産規模別では、大規模が2025年の収益の58%を占め、中規模は2031年までのCAGR 9.5%で最も速い成長が予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 地元水耕栽培農産物への需要 | 1.80% | 全国的、特に北東部の大都市圏および急成長する南部都市での需要が強い | 短期(2年以内) |
| 競争優位としての水利用効率 | 1.20% | 全国的、特に水資源が逼迫する西部および干ばつの影響を受ける南部での関連性が高い | 長期(4年以上) |
| 単位面積当たりの高い作物収量 | 1.00% | 全国的、特に土地が制約される北東部および中西部の都市近郊地域 | 中期(2〜4年) |
| 年間を通じた水耕栽培生産 | 0.90% | 全国的、特に中西部および北東部での関連性が高い | 中期(2〜4年) |
| 自動化と精密栄養管理 | 0.80% | 全国的、中西部および南部の大規模施設での早期導入が進む | 長期(4年以上) |
| 小売・フードサービスの調達契約 | 0.90% | 全国的、南部および中西部の物流センター近辺での新規契約活動が活発 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
地元産水耕栽培農産物への需要
小売業者およびフードサービスのバイヤーは、葉物野菜やハーブの購買の一部を国内の管理環境農業生産者へとシフトしています。2026年の露地栽培レタスにおけるサイクロスポラ感染事例により、トレーサビリティ、水源、施設管理への注目が高まりました。Little Leaf Farmsは、小売業者からの需要増加に応えるため、2026年秋の予定開業に先立ちテネシー州の温室の試運転を開始しました。同社は8,000か所以上の小売店舗に供給しており、屋内葉物野菜カテゴリーの50%以上のシェアを保有していると報告しています。近隣の温室は収穫後24時間以内に300マイル以内の店舗に農産物を届けることができ、このモデルは廃棄ロスを削減し、小売業者の調達・廃棄に関する報告を支援します。USDAの調査によると、米国における管理環境農業の栽培面積は2022年から2025年の間に18%増加しました[1]。
競争優位としての水利用効率
水利用効率は、地下水供給が圧迫されている地域において水耕栽培生産に実際的な優位性をもたらします。循環式水耕システムは従来の露地農業と比較して90%少ない水で運用できます。2025年のライフサイクルアセスメントでは、循環システムが適切に維持管理されている場合、管理された水耕システムは露地農業の代替手段よりも水のフットプリントが低いことが示されました。この利点は米国水耕栽培市場における農場の運営コストを超えた範囲にまで及びます。水資源が逼迫する地域の自治体は、許認可や用途地域審査において閉鎖型システムをより好意的に評価する可能性があります。USDAのデータによると、2023年には米国西部の灌漑農地の74%が加圧灌漑でカバーされていました[2]。水耕システムは、効率的な露地灌漑でも完全には回避できない損失を抑制することができます。
単位面積当たりの高い作物収量
単位面積当たりの高い生産量は、大規模人口集積地の近くに立地する施設の経済性を向上させます。USDAの調査によると、一部の垂直農場では同等の作物において露地農業の390倍の単位面積当たり生産量が報告されています。同調査では、葉物野菜における現実的な商業比較では1平方フィート当たり10倍から30倍の収量が得られることも示されています。この生産性により、従来の露地農業では成立しなかった都市部および都市近郊のサイトが実現可能となります。また、米国水耕栽培市場における配送距離の短縮も支援します。BrightFarmsはイリノイ州、テキサス州、ジョージア州に地域ハブを運営しており、各施設は年間600万ポンドのレタスを生産できます。これらの施設は、土地生産性が地域流通規模でどのように活用できるかを示しています。このモデルは、土地価格と消費者アクセスの両方が高い地域で最も効果的です。
年間を通じた水耕栽培生産
年間を通じた生産量は、露地農業の生産ギャップ期間における小売需要を生産者が満たすのに役立ちます。気候変動により、サリナスバレーやアリゾナ州ユマなどの地域では従来の生育シーズンの信頼性が低下しています。水耕栽培施設は、屋外の気象条件が露地供給を混乱させる場合でも、より安定した生産量を維持できます。AeroFarmsはバージニア州ダンビルの施設を100%再生可能エネルギーで運営し、年間を通じた生産プラットフォームとして活用しています。USDA特産作物ブロック補助金プログラムを含む公的プログラムは、年間生産能力を拡大する小規模事業者を支援できます。これは、露地農業の中断がより顕著な中西部および北東部において特に重要です。Local Bountiは2027年第1四半期まで全国アカウントとの供給契約を延長しており、予測可能な生産スケジュールが長期的な小売コミットメントを支援することを示しています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| システム設置コストの高さ | -1.50% | 全国的、特に北東部および西部での影響が大きい | 長期(4年以上) |
| 電力および運営コストの圧力 | -1.20% | 全国的、特に北東部およびカリフォルニア州 | 中期(2〜4年) |
| 栄養素、pH、水質管理の複雑さ | -0.70% | 全国的、専任の農学チームを持たない中規模施設での影響が大きい | 中期(2〜4年) |
| 技術労働力の限られた可用性 | -0.60% | 全国的、特に中西部および南部市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
システム設置コストの高さ
商業用水耕栽培施設は、構造物、気候制御、照明、灌漑、栄養システムへの多大な初期投資を必要とします。これらのコストは市場参入を制限し、米国水耕栽培市場における生産能力の拡大を遅らせる可能性があります。Pure Green Farmsはインディアナ州サウスベンドで8,200万 米ドルの拡張を計画しており、財務的実現可能性を支援するために市の承認と9年間の固定資産税免除が必要でした。また、高金利は2019年から2022年の低金利期間中に資金調達されたプロジェクトの予測収益にも影響を与えており、以前の金利水準では実現可能だったプロジェクトが貸し手の収益要件を満たさなくなっています。照明および気候設備の設置は、生産開始前に必要な資本をさらに増加させます。これらの資金調達上の課題は、確立した契約、忍耐強い投資家、および公的支援へのアクセスを持つ事業者に有利に働きます。
電力および運営コストの圧力
電力コストは、水耕栽培施設全体の照明、ポンプ、房、冷房、換気に影響します。これらのコストは、高い照明要件を持つ完全密閉型垂直農場にとって特に課題となります。Revol Greensは2025年末にカリフォルニア州の施設を閉鎖し、高いエネルギーコストと人件費を主な懸念事項として挙げました。事業者は照明制御の改善と施設の発熱要件の削減によって対応しています。SignifyとGrodanの試験では、完全LED方式のトマト栽培が50%少ない熱入力で運用できることが示されました。このような改善は施設の運営コストを削減できますが、初期投資が必要です。州のエネルギー効率要件は、電力コストの高い市場での導入を促進する可能性があります。コスト圧力は、自然光を利用する温室設計が密閉型垂直農場と引き続き強く競合する主な理由の一つです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
生産システム別:
温室システムが最大シェアを保持し、垂直農場がより速く成長温室は2025年の米国水耕栽培市場の48%を占めました。自然光補完により、密閉型垂直農場と比較して電力使用量が削減され、単位生産量当たりの運営コストが低くなります。既存の温室構造は段階的に拡張することもでき、追加の生産ブロックごとに必要な資本を抑制します。これにより、このフォーマットは大量の葉物野菜供給プログラムに適しています。BrightFarmsは6か月以内にイリノイ州、テキサス州、ジョージア州に地域温室ハブを開設し、現在6,500店舗以上にサービスを提供しています[3]。米国水耕栽培産業は温室施設を活用して、全国の小売配送スケジュールに合わせた生産量を確保しています。コンテナ農場は最小の生産システムです。Freight Farmsは2025年4月に第7章破産を申請し、その後Growcerが資産を取得したことは、商業規模でのモジュール型コンテナ生産を維持することの難しさを示しています。
垂直農場は2031年までのCAGR 13%で成長すると予測されています。最も強力なユースケースは、大量のコモディティレタスではなく、高付加価値の特産作物です。AeroFarmsはダンビル施設でエアロポニック垂直生産を使用しており、米国小売マイクログリーンカテゴリーの70%以上を占めています。同社は、マイクロブロッコリーが成熟したブロッコリーの小花と比較して1オンス当たり最大35倍の特定栄養素を含むと報告しています。この製品の差別化は、より高い小売価格を支持します。米国水耕栽培市場は、明確な消費者差別化を持つ特産作物において垂直農場にとってより実現可能な道を提供しています。密閉型システムは依然として高い電力と資本需要に直面しています。生産者は作物の選択を運営コストと購買者の支払い意欲に慎重に合わせる必要があります。


注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
作物タイプ別:
葉物野菜が量を提供し、ハーブおよびマイクログリーンがプレミアム成長を支援葉物野菜は2025年の米国水耕栽培市場の38%を占めました。その地位は、安定した小売需要、迅速な棚回転率、および栄養膜技術と深水システムとの適合性を反映しています。Little Leaf Farmsは2026年8月、小売業者と消費者からの需要に応えてテネシー州に20エーカーの温室の試運転を開始しました。同社はこの施設が世界最高生産量の屋内葉物野菜施設であると述べています。トマトとキュウリは米国水耕栽培市場において確立された中間層の作物カテゴリーを代表しています。Mastronardi Produceは米国の温室ネットワークをミネソタ州とアイオワ州の施設を含む600エーカー以上に拡大し、トマトとイチゴを栽培しています。ピーマンは小さなカテゴリーにとどまり、一般的に補完的な温室作物として栽培されています。生産方法が十分に理解されており、繰り返しの小売需要に適しているため、葉物野菜はその地位を維持する可能性が高いです。
ハーブおよびマイクログリーンは2031年までのCAGR 11.5%で拡大すると予測されています。Edible Garden AGは2025年7月にUSDA認定オーガニック水耕栽培バジルを発売し、ハーブカテゴリーにプレミアム製品を創出しました。同社のカットハーブポートフォリオは、Kroger、Weis Markets、Targetとのプログラムに支えられ、2026年第1四半期に前年比45.9%成長しました。オーガニック認証は水耕栽培ハーブ生産の追加コンプライアンスコストを正当化するのに役立ちます。特産グリーンはまた、主流レタスとの直接的な価格競争を避けることも可能にします。USDAの調査は管理環境農業事業の著しい成長を示しており、特産グリーンとハーブが新規農場形成に貢献しています。これらの作物により、米国水耕栽培市場はより差別化された小売製品を開発できます。その成長は、プレミアム価格帯での製品品質と安定供給の維持にかかっています。
設備別:
気候システムが支出をリードし、自動化・制御システムがより速く成長気候システムは2025年の設備支出の25%を占めました。温度と湿度の管理はすべての商業生産フォーマットにわたって不可欠です。温室は自然光を活用しながら暖房、換気、冷房、照明を調整する必要があります。この設備は信頼性の高い作物生産と施設のエネルギー計画の中心です。SignifyとGrodanの試験では、完全LED方式のトマト栽培が50%少ない熱入力で実現可能であることが示されました。構造部品、灌漑システム、ポンプが設備基盤の残りのコアを構成しています。灌漑システムはまた、初期の栄養膜技術および深水設備が耐用年数の終わりに達するにつれて交換需要も生み出します。気候インフラは作物品質の保護と年間を通じた生産信頼性の確保において中心的な役割を果たし続けるでしょう。
自動化・制御システムは2031年までのCAGR 12%で成長すると予測されています。生産者は人件費を管理し変動を削減するために、ロボット移植、収穫、モニタリング、照明制御を採用しています。Philips GrowWise スマートスペクトラムは、現在の日照データに基づいて光スペクトルを自動調整する機能により、HortiContact イノベーションアワード2026を受賞しました。フロリダ州の3ヘクタールのHarvest Singularity温室は2026年5月に建設を開始し、ロボット移植設備と連携するよう設計されたAmHydro栄養膜技術チャンネルを組み込みました。このプロジェクトは、自動化が後付けのップグレードではなく施設設計の一部になりつつあることを示しています。Signifyはフィリップス GreenPower LED トップライティング フォースシリーズを調整可能な赤、青、白、遠赤チャンネルで拡張しました。設備制御の改善は作物ステアリングと電力管理を強化できます。これらのシステムの価値は、生産者が生成されたデータを活用し設備を効果的に維持する能力にかかっています。
生産規模別:
大規模施設が収益をリードし、中規模生産者が慎重に生産能力を追加大規模は2025年の収益の58%を占めました。これらの施設は固定費をより高い生産量に分散させ、全国小売プログラムの供給要件を満たすことができます。Gotham Greensは9州で40エーカー以上を運営し、2025年および2026年に前年比15%の成長を報告しました。製品ラインには葉物野菜、ハーブ、サラダキット、ドレッシグ、ディップ、ソースが含まれます。大規模施設はこの製品ラインと広範な流通を活用して小売業者との関係を強化できます。小規模施設は数多く存在しますが、収益シェアは低くなっています。単位当たりの間接費が高く、主要な購買プログラムへのアクセスも限られています。これらの事業者は米国水耕栽培市場内のローカルおよび特産チャンネルに機会を見出していますが、マージンは依然として圧力下にあります。
中規模は2031年までのCAGR 9.5%で成長すると予測されています。この規模は、技術へのアクセス、管理可能な資本要件、および地域バイヤーへのサービス提供能力のバランスを提供します。Great Lakes Growersはオハイオ州バートンの拡張に500万 米ドルを投資し、5万平方フィートの温室スペースを追加しました。このプロジェクトにはさらに4エーカーの生産能力を支援するインフラも含まれていました。同社はミドルフィールドサイトでGreenVと提携し、自動化された葉物野菜システムと閉鎖型水循環を導入しました。パートナーシップによると、このシステムは水の最大95%を回収できます。これらの事例は、中規模生産者が大規模な全国ネットワークを構築せずに技術を採用できることを示しています。小売需要に結びついた生産能力の追加は、投機的な大規模建設よりも持続可能な拡張経路を提供する可能性があります。

注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
北東部は米国水耕栽培市場において最も確立された地域基盤です。USDA農業センサスのUSDA全国農業統計局の数値によると、ペンシルベニア州には689の水耕栽培事業者があり、ニューヨーク州には601の事業者がありました。この地域には長年の温室クラスター、専門的な資材、および密度の高いフードサービス流通ネットワークがあります。2025年10月、Little Leaf Farmsはペンシルベニア州マカドゥーのキャンパスを4棟目の温室で40エーカーに拡張しました。食品安全、水、建築規制は参入コストを引き上げる可能性がありますが、許認可を受けた施設の確立も支援します。Gotham Greensはニューヨーク州とロードアイランド州の事業を通じて密度の高い都市需要に対応しています。この地域は、高い土地・光熱費を管理しながら厳格な小売基準を満たすことができる生産者を引き続き優遇しています。
南部は、低い電力コスト、利用可能な工業用地、および有利な温室条件により、最も活発な成長地域となっています。BrightFarmsはテキサス州とジョージア州にハブを開設し、2026年8月にダラスの1,000店舗以上のKrogerに拡大しました。また、メイコンの温室からアトランタ地区のCostco店舗にも参入しました。Local Bountiは2026年6月に250店舗以上のHarris Teeter店舗で6製品のロールアウトを完了しました。Little Leaf Farmsは予定より早くテネシー州施設の試運転を開始し、資金力のある生産者にとってのこの地域の魅力をさらに示しました。南部では、米国水耕栽培市場が大規模消費地と流通ネットワークの近くに位置するサイトから恩恵をけています。
中西部は、確立されたフードサービス需要と技術的専門知識を持つ成熟した第二の地域です。Great Lakes Growersはオハイオ州の施設からオハイオ州、ペンシルベニア州、ニューヨーク州、ミシガン州、インディアナ州の300以上のレストランに供給しています。西部は依然として重要な農産物市場ですが、より大きなコストと資金調達の課題に直面しています。Revol Greensは2025年末にカリフォルニア州の施設を閉鎖し、2026年8月にミネソタ州とテキサス州での潜在的な閉鎖についてWARN通知を発行しました。高いエネルギーコストと人件費は西海岸事業の財務的根拠を弱める可能性があります。これらの違いは、消費者需要と同様に地域の運営条件がいかに重要であるかを浮き彫りにしています。米国水耕栽培市場は、光熱費、土地の利用可能性、および小売物流が安定した収益を支援する地域でより多くの生産能力投資が見込まれます。
競争環境
市場集中度
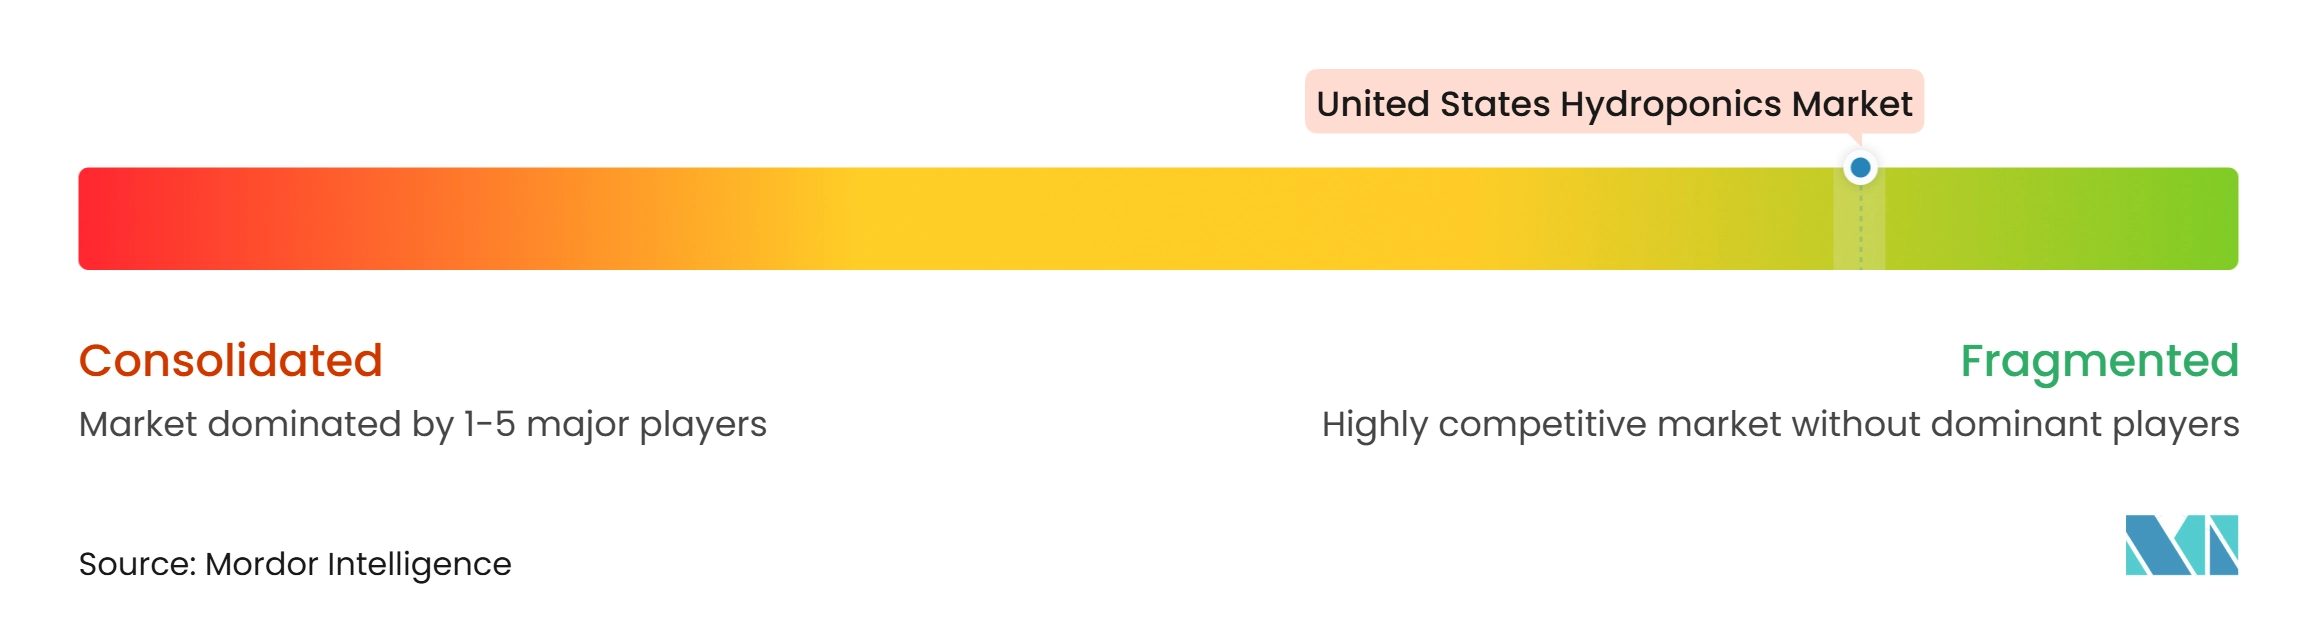
米国水耕栽培市場は2025年時点で断片化されています。AeroFarms、AmHydro、BrightFarms、Freight Farms、The Scotts Company LLCが主要プレイヤーとして特定されました。それぞれの役割は商業栽培、システム、照明、栄養素、地域供給にわたって異なります。このビジネスモデルの多様性は、多くの参加者間の直接的な重複を制限しています。主要な競争上の分岐点は、安定した全国小売契約を持つ生産者とそうでない生産者の間にあります。BrightFarms、Little Leaf Farms、Gotham Greensは確立された流通関係に支えられて生産能力を追加し続けています。信頼性の高い販売先を持たない生産者は、資金調達と拡張においてより困難な道に直面しています。
テクノロジーは米国水耕栽培市場のセグメント全体にわたる競争の主要な推進力です。Local Bountiは2026年2月、コンピュータビジョンと自動化された環境制御を使用するスタック・アンド・フロー技術について米国特許第12,557,741号を取得しました。BrightFarmsは2026年8月にダラスの1,000店舗以上のKrogerへの流通を拡大しました。Little Leaf Farmsは同月、テネシー州の20エーカーの温室の試運転を予定より早く開始しました。これらの動向は、知的財産、地域生産、小売アクセスが相互に強化し合う方法を示しています。明確な販売経路なしに生産能力を追加する事業者はより大きなリスクに直面します。統合はまた、企業が互換性のある作物ポートフォリオと流通ネットワークを持つ場合に規模拡大の経路としても機能します。
ScottsMiracle-Groは2026年4月にThe Hawthorne Gardening CompanyのVireo Growth Inc.への売却を完了しました。この取引にはGeneral Hydroponics、Gavita、Botanicarが含まれ、設備と栄養素の所有権が変更されました。AmHydroのターンキーシステムとHarvest Singularityプロジェクトにおける役割は、ホビー用システムと大規模商業プロジェクトの間のギャップを示しています。Soli Organicは2025年8月に80 Acres Farmsと合併し、2億 米ドルに近い収益と17,000か所以上の小売店舗にわたるプレゼンスを持つ企業を創出しました。この戦略は、物流の重複を削減し作物能力を拡大するために合算規模を活用しています。Freight Farms、Soli Organic、Superior Fresh、Village Farmsは、破産、合併、事業方針の変更、または現在の農産物関連性の限定により、同等の独立した水耕栽培農産物競合他社としての地位を失っています。競争環境は、契約、資金調達、技術力がどの企業が活動を継続するかを決定するにつれて変化し続けています。
米国水耕栽培産業のリーダー企業
-
AeroFarms
-
AmHydro
-
BrightFarms
-
Freight Farms
-
The Scotts Company LLC
- 注:主要企業の掲載順は順位を示すものではありません。
米国水耕栽培市場 このレポートでカバーされる企業
- AeroFarms
- AmHydro
- Freight Farms
- Green Sense Farms Holdings, Inc.
- LumiGrow
- BrightFarms
- Hydrodynamics International
- Signify Holding
- The Scotts Company LLC
- Mastronardi Produce Ltd.
- Village Farms International
- Gotham Greens
- Little Leaf Farms
- Local Bounti Corporation
- Edible Garden AG Incorporated
最近の産業開発事情 米国水耕栽培市場
- 2026年8月:BrightFarmsはテキサス州ダラスの1,000店舗以上のKrogerに拡大し、アトランタ大都市圏のCostco店舗を追加しました。
- 2026年4月:ScottsMiracle-GroはThe Hawthorne Gardening CompanyのGeneral Hydroponics、Gavita、Botanicarブランドを含むVireo Growth Inc.への売却を完了しました。
- 2025年8月:Soli Organicは80 Acres Farmsと合併し、2億 米ドルに近い収益と17,000か所以上の小売店舗にわたるサービスを持つ合併会社を設立しました。
米国水耕栽培市場レポートの範囲
水耕栽培とは、土壌ではなく水ベースの栄養液を使用して植物を育てる技術です。これらの生産システムは、小規模農家、愛好家、および商業企業によって使用されています。
米国水耕栽培市場は、生産システム別(温室、垂直農場、コンテナ水耕農場)、作物タイプ別(葉物野菜、トマト、キュウリ、ピーマン、ハーブおよびマイクログリーン)、設備別(照明、灌漑、気候システム、自動化・制御システム、その他)、生産規模別(小規模、中規模、大規模)に区分されています。市場予測は米ドルベースの金額で表示されています。
セグメンテーション概要
| 温室 |
| 垂直農場 |
| コンテナ水耕農場 |
| 葉物野菜 |
| トマト |
| キュウリ |
| ピーマン |
| ハーブおよびマイクログリーン |
| 照明システム |
| 灌漑部品とポンプ |
| 気候システム |
| 自動化・制御システム |
| その他 |
| 大規模 |
| 中規模 |
| 小規模 |
| 生産システム別 | 温室 |
| 垂直農場 | |
| コンテナ水耕農場 | |
| 作物タイプ別 | 葉物野菜 |
| トマト | |
| キュウリ | |
| ピーマン | |
| ハーブおよびマイクログリーン | |
| 設備別 | 照明システム |
| 灌漑部品とポンプ | |
| 気候システム | |
| 自動化・制御システム | |
| その他 | |
| 生産規模別 | 大規模 |
| 中規模 | |
| 小規模 |
レポートで回答される主要な質問
2031年における米国水耕栽培市場の予測値は?
市場は2026年からCAGR 7.2%で成長し、2031年までに55億 米ドルに達すると予測されています。
米国水耕栽培において最大の役割を持つ生産システムはどれですか?
温室は2025年の収益の48%をリードしました。自然光補完が低エネルギー使用と大規模小売供給プログラムを支援するためです。
水耕栽培生産において最も速く成長している作物はどれですか?
ハーブおよびマイクログリーンは、プレミアム製品とオーガニック認証の機会に支えられ、2031年までのCAGR 11.5%で成長すると予測されています。
小売業者が管理環境農業の農産物をより多く購入している理由は何ですか?
小売業者はトレーサビリティ、年間を通じた安定供給、短い配送距離、および露地農業の混乱へのリスク低減を重視しています。
水耕栽培生産者にとって最大の運営上の課題は何ですか?
高い設置コストと電力費は、特に集中的な照明と気候制御要件を持つ施設にとって、依然として主要な障壁です。