
Marktgröße und Marktanteile des Hydroponik-Markts der Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
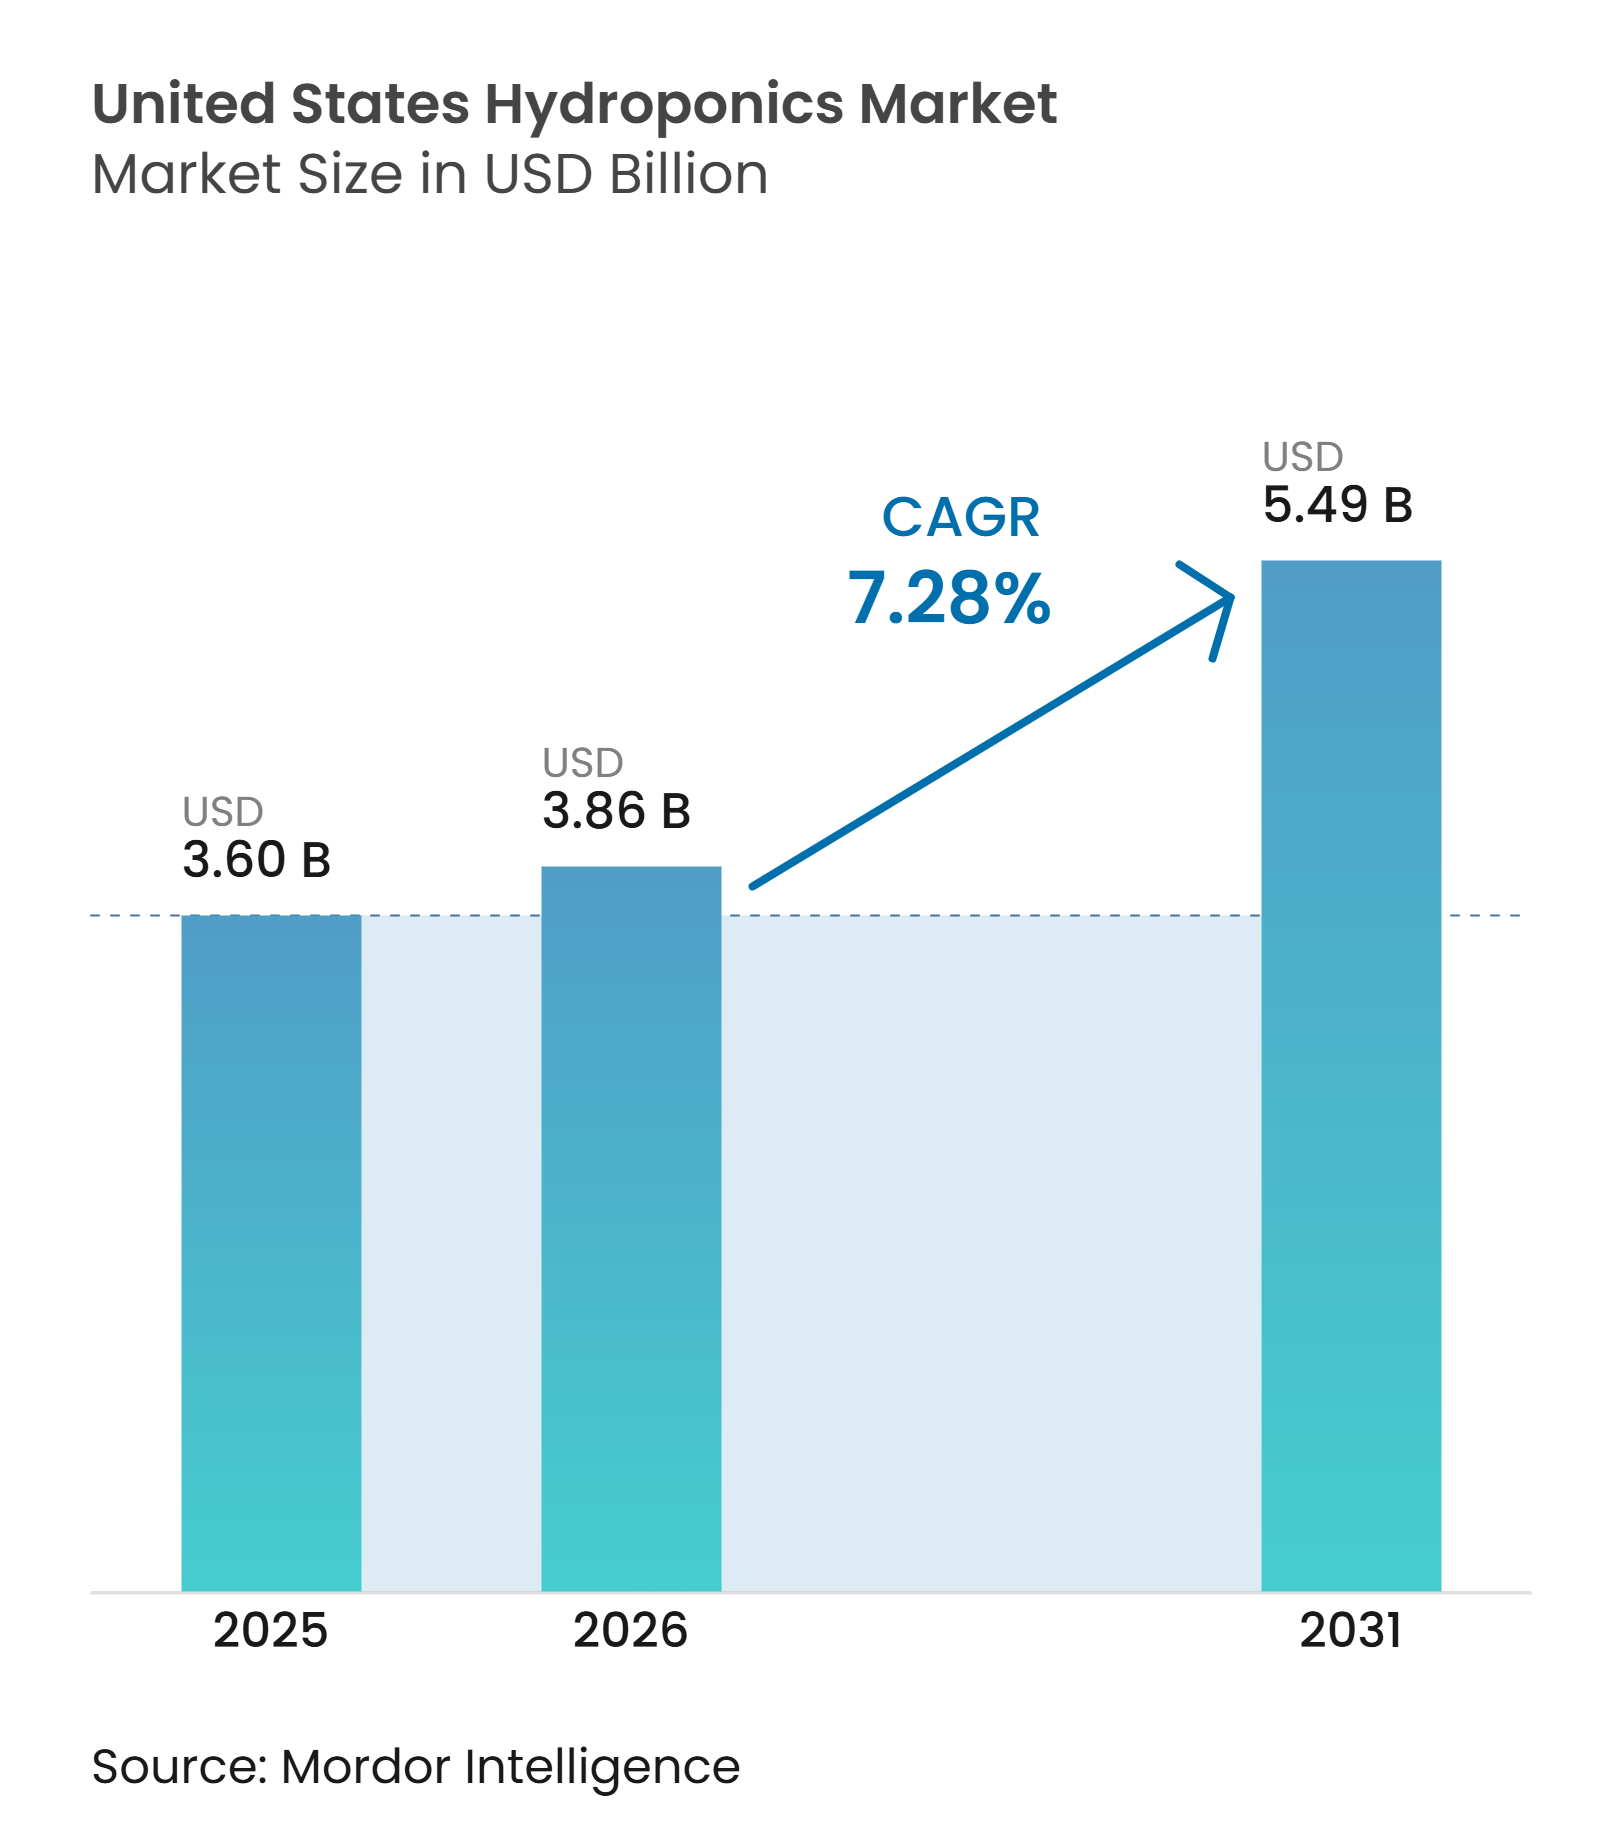
| Marktgröße im Basisjahr (2025) | 3.60 Milliarden US-Dollar |
| Marktgröße (2026) | 3.86 Milliarden US-Dollar |
| Marktgröße (2031) | 5.49 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.28 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Hydroponik-Markts der Vereinigten Staaten durch Mordor Intelligence
Der Hydroponik-Markt der Vereinigten Staaten wurde im Jahr 2025 auf 3,60 Milliarden USD geschätzt, für 2026 wird er auf 3,86 Milliarden USD veranschlagt und soll bis 2031 auf 5,49 Milliarden USD anwachsen, was einer CAGR von 7,28 % zwischen 2026 und 2031 entspricht. Die Nachfrage nach frischen, pestizidfreien, lokal angebauten Erzeugnissen unterstützt Investitionen im Hydroponik-Markt der Vereinigten Staaten, insbesondere dort, wo Einzelhändler eine zuverlässige ganzjährige Versorgung benötigen. Landwirtschaft in kontrollierten Umgebungen kann laut dem USDA Economic Research Service Erträge erzielen, die 10- bis 100-mal höher pro Flächeneinheit sind als im Freilandanbau, was die ortsnahe Produktion für städtische Einzelhandelslieferketten relevanter macht. Lebensmittelsicherheitsbedenken im Jahr 2026 haben auch das Interesse der Einzelhändler an rückverfolgbaren Gewächshausprodukten erhöht, während Wasserverfügbarkeit, Energiekosten und Zugang zu Kapital bestimmen, welche Betriebe expandieren können. Betreiber mit langfristigen Einzelhandelsverträgen und disziplinierten Investitionsplänen sind besser positioniert, um Kapazitäten auszubauen, während schwächere Betreiber einem größeren Finanzierungsdruck ausgesetzt sind. Der Hydroponik-Markt der Vereinigten Staaten bleibt fragmentiert, was bedeutet, dass Produktionsmaßstab und technische Kompetenz nicht automatisch in Preissetzungsmacht umgewandelt werden.
Wichtigste Erkenntnisse des Berichts
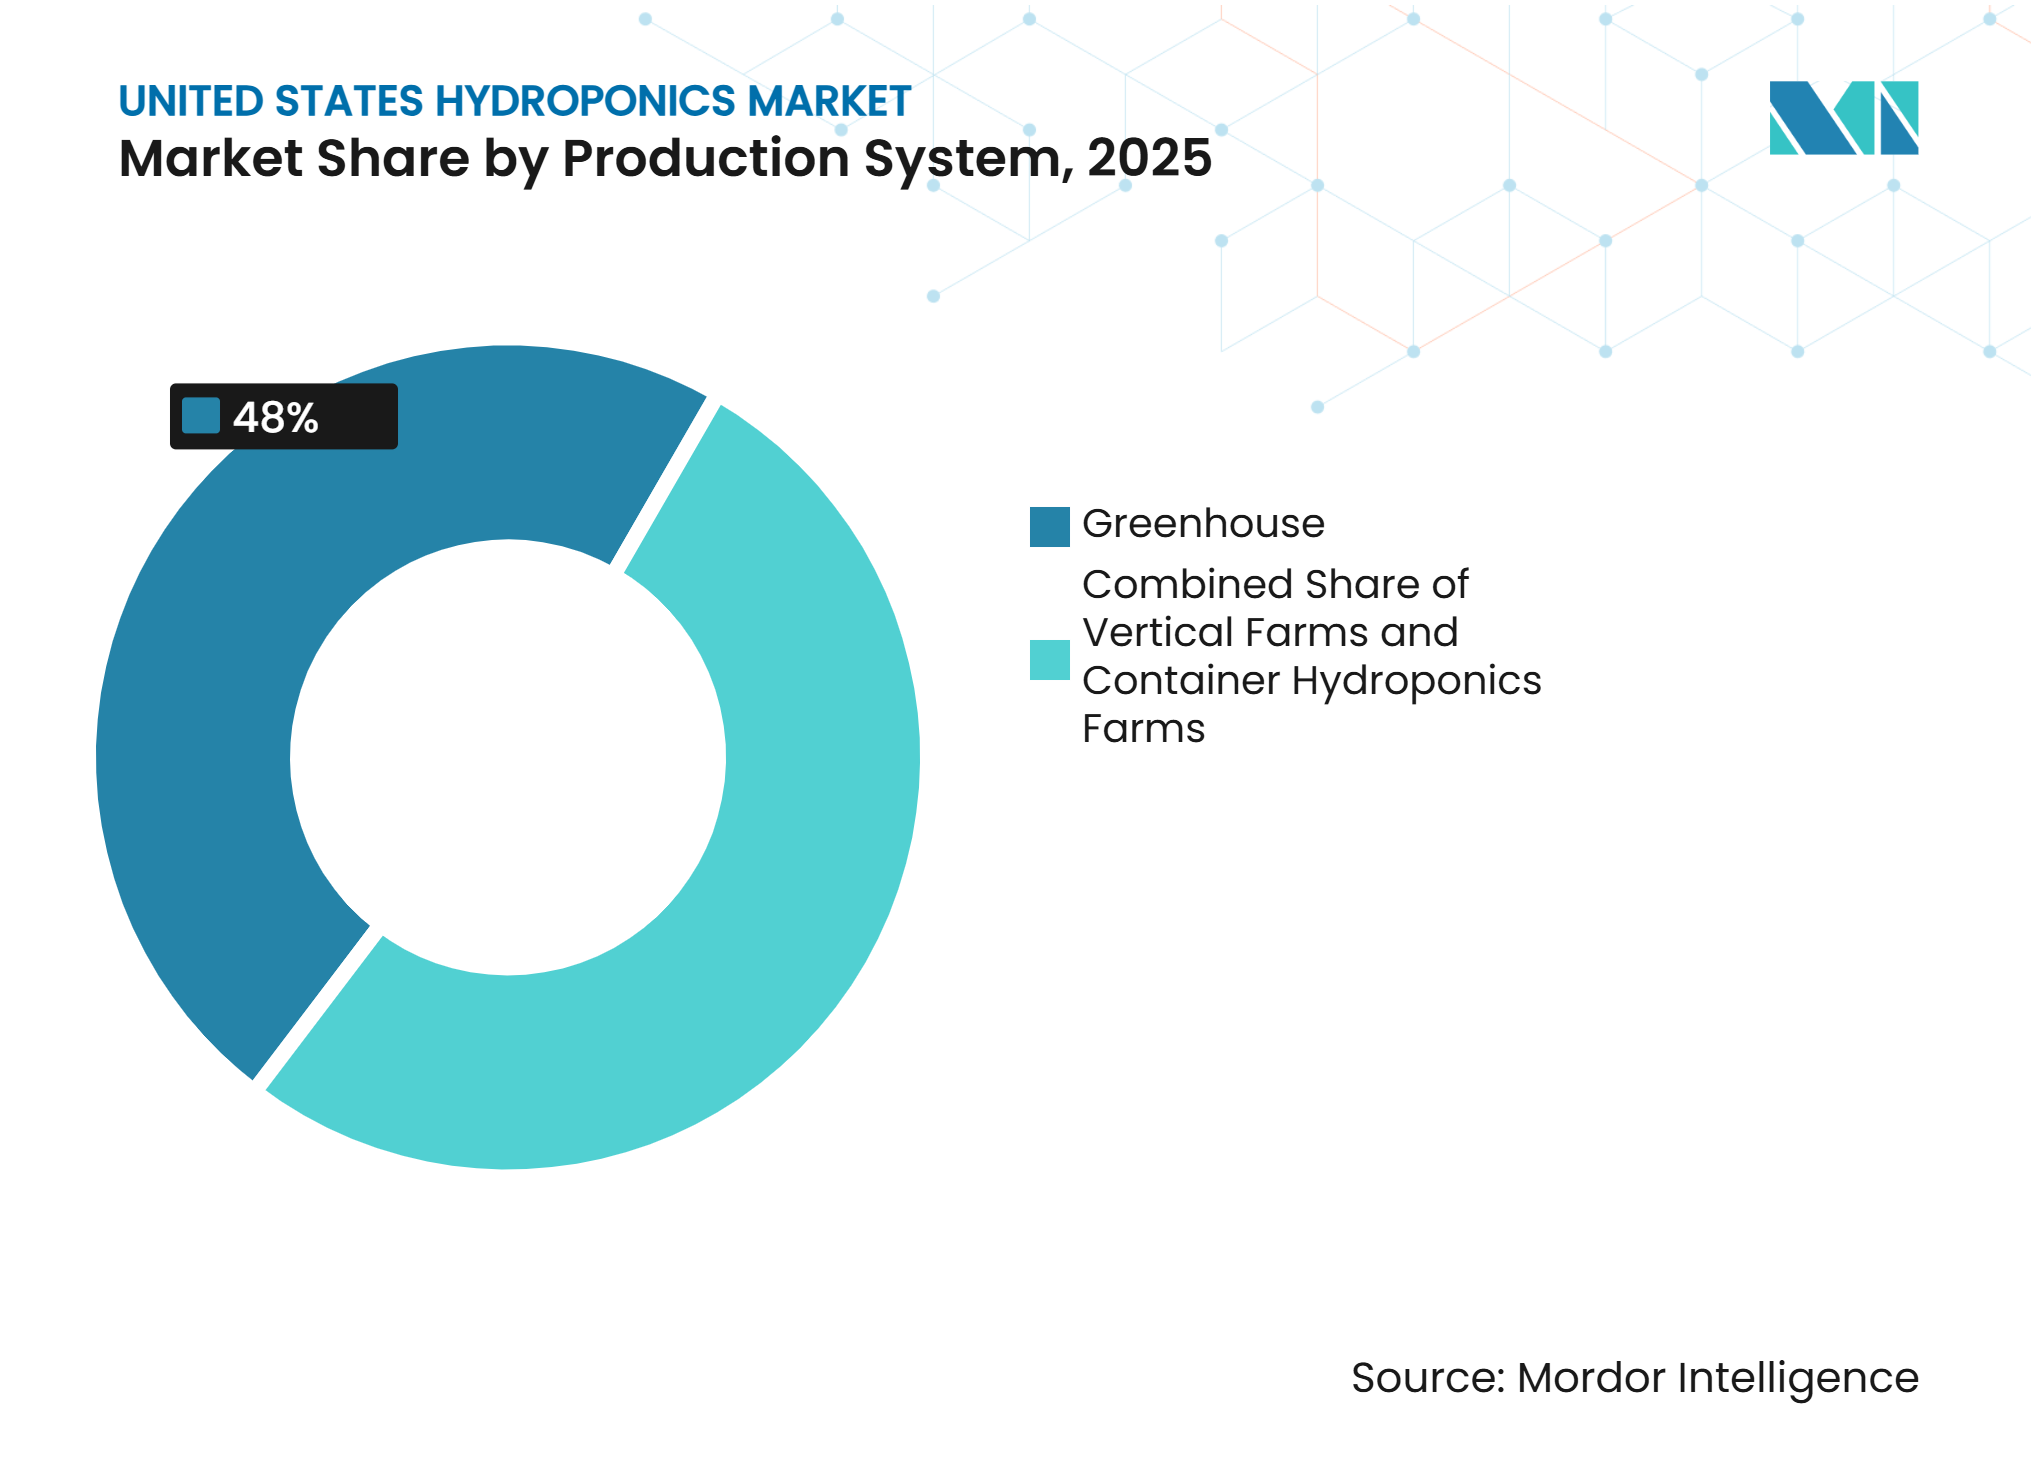
- Nach Produktionssystem hielt Gewächshaus-Hydroponik im Jahr 2025 einen Anteil von 48 % am Hydroponik-Markt der Vereinigten Staaten, während vertikale Hydroponik-Farmen mit einer CAGR von 13 % bis 2031 voraussichtlich das stärkste Wachstum verzeichnen werden.
- Nach Kulturpflanzenart entfielen auf Blattgemüse im Jahr 2025 38 % der Marktgröße des Hydroponik-Markts der Vereinigten Staaten, während Kräuter und Microgreens mit einer CAGR von 11,5 % bis 2031 voraussichtlich das am schnellsten wachsende Segment sein werden.
- Nach Ausrüstung repräsentierten Klimasysteme im Jahr 2025 25 % des Umsatzes, während Automatisierungs- und Steuerungssysteme voraussichtlich mit einer CAGR von 12 % bis 2031 am schnellsten wachsen werden.
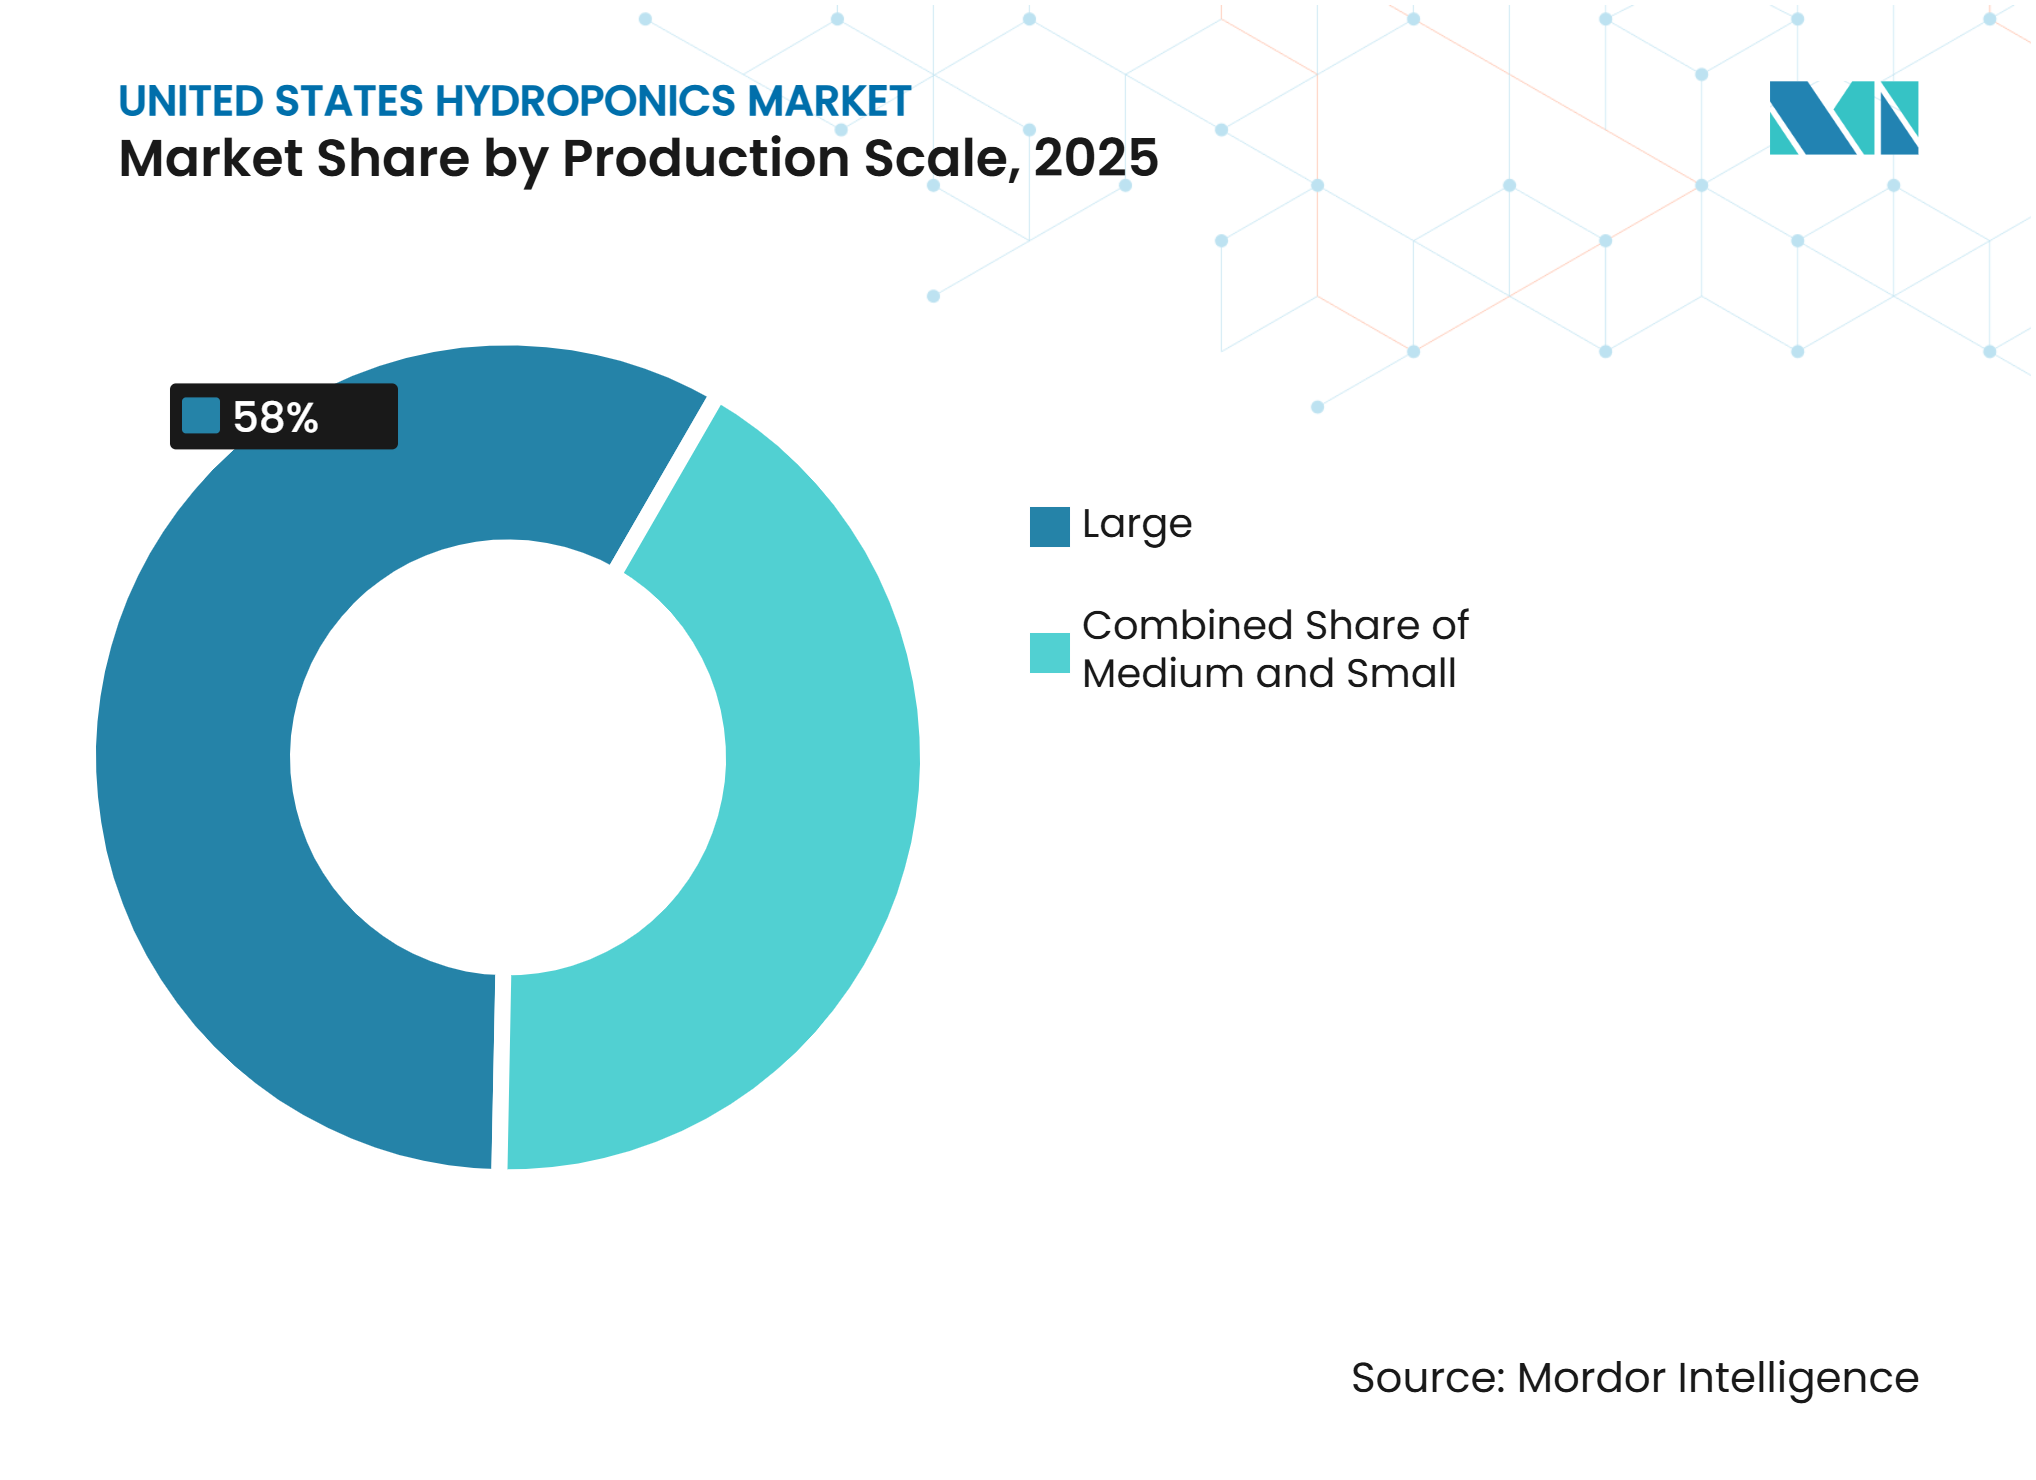
- Nach Produktionsmaßstab hielten große Betriebe im Jahr 2025 einen Umsatzanteil von 58 %, whrend mittelgroße Betriebe mit einer CAGR von 9,5 % bis 2031 voraussichtlich am schnellsten wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach lokal erzeugten Hydroponik-Produkten | 1.80% | National, mit starker Nachfrage in den Ballungsräumen des Nordostens und den schnell wachsenden Städten des Südens | Kurzfristig (≤ 2 Jahre) |
| Wassernutzungseffizienz als Wettbewerbsvorteil | 1.20% | National, mit hoher Relevanz im wassergestressten Westen und im von Dürre betroffenen Süden | Langfristig (≥ 4 Jahre) |
| Höherer Ernteertrag pro Flächeneinheit | 1.00% | National, insbesondere in flächenbeschränkten stadtnahen Gebieten des Nordostens und Mittleren Westens | Mittelfristig (2–4 Jahre) |
| Ganzjährige Hydroponik-Produktion | 0.90% | National, mit besonderer Relevanz im Mittleren Westen und Nordosten | Mittelfristig (2–4 Jahre) |
| Automatisierung und präzises Nährstoffmanagement | 0.80% | National, mit früher Übernahme in großen Betrieben im Mittleren Westen und Süden | Langfristig (≥ 4 Jahre) |
| Beschaffungsverträge im Einzel- und Gastronomiebereich | 0.90% | National, mit neuer Vertragsaktivität in der Nähe von Verteilzentren im Süden und Mittleren Westen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach lokal erzeugten Hydroponik-Produkten
Einzelhändler und Einkäufer im Gastronomiebereich verlagern einen Teil ihrer Einkäufe von Blattgemüse und Kräutern auf inländische Erzeuger in kontrollierten Umgebungen. Der Cyclospora-Ausbruch 2026 bei im Freiland angebautem Salat erhöhte den Fokus auf Rückverfolgbarkeit, Wasserherkunft und Anlagenkontrolle. Little Leaf Farms begann mit der Inbetriebnahme seines Gewächshauses in Tennessee vor der geplanten Eröffnung im Herbst 2026 als Reaktion auf die gestiegene Nachfrage der Einzelhändler. Das Unternehmen beliefert mehr als 8.000 Einzelhandelsstandorte und gibt an, mehr als 50 % der Kategorie der Blattgemüse aus Innenanbau zu halten. Ein nahegelegenes Gewächshaus kann Produkte innerhalb von 300 Meilen innerhalb von 24 Stunden nach der Ernte an Geschäfte liefern – ein Modell, das Verderb reduzieren und Einzelhändler bei der Berichterstattung über Beschaffung und Abfall unterstützen kann. USDA-Forschung berichtete, dass die Anbaufläche für Landwirtschaft in kontrollierten Umgebungen in den Vereinigten Staaten zwischen 2022 und 2025 um 18 % gestiegen ist[1].
Wassernutzungseffizienz als Wettbewerbsvorteil
Wassereffizienz verschafft der Hydroponik-Produktion einen praktischen Vorteil in Regionen, in denen das Grundwasserangebot unter Druck steht. Rezirkulierende Hydroponik-Systeme können 90 % weniger Wasser verbrauchen als konventioneller Freilandanbau. Eine Lebenszyklusanalyse aus dem Jahr 2025 ergab, dass kontrollierte Hydroponik-Systeme einen geringeren Wasserabdruck hatten als Freilandalternativen, wenn die Rezirkulationssysteme ordnungsgemäß gewartet wurden. Dieser Vorteil geht im Hydroponik-Markt der Vereinigten Staaten über die Betriebskosten der Betriebe hinaus. Kommunen in wassergestressten Gebieten können geschlossene Systeme bei Genehmigungs- und Zonenprüfungen wohlwollender betrachten. USDA-Daten zeigen, dass Druckbewässerung im Jahr 2023 74 % der bewässerten Anbaufläche im westlichen Teil der Vereinigten Staaten abdeckte[2]. Hydroponik-Systeme können Verluste begrenzen, die selbst eine effiziente Feldbewässerung nicht vollständig vermeiden kann.
Höherer Ernteertrag pro Flächeneinheit
Ein höherer Ertrag pro Flächeneinheit verbessert die Wirtschaftlichkeit von Betrieben in der Nähe großer Bevölkerungszentren. USDA-Forschung zeigt, dass einige vertikale Farmen einen Ertrag pro Hektar berichten, der 390-mal höher ist als der des Freilandanbaus bei vergleichbaren Kulturen. Dieselbe Forschung zeigt, dass realistischere kommerzielle Vergleiche für Blattgemüse 10- bis 30-mal mehr pro Quadratfuß ergeben. Diese Produktivität macht einige städtische und stadtnahe Standorte rentabel, die sonst keine konventionelle Freilandproduktion unterstützen würden. Sie unterstützt auch kürzere Lieferwege für den Hydroponik-Markt der Vereinigten Staaten. BrightFarms betreibt regionale Hubs in Illinois, Texas und Georgia, die jeweils in der Lage sind, jährlich 6 Millionen Pfund Salat zu produzieren. Diese Betriebe zeigen, wie Landproduktivität auf regionaler Verteilungsebene angewendet werden kann. Dieses Modell ist am effektivsten dort, wo sowohl Grundstückspreise als auch Verbraucherzugang hoch sind.
Ganzjährige Hydroponik-Produktion
Eine ganzjährige Produktion hilft Erzeugern, die Einzelhandelsnachfrage in Lücken der Freilandproduktion zu decken. Klimavariabilität hat die Zuverlässigkeit traditioneller Anbausaisons in Regionen wie dem Salinas Valley und Yuma, Arizona, verringert. Hydroponik-Betriebe können eine stabilere Produktion aufrechterhalten, wenn Außenwetterbedingungen das Freilandangebot stören. AeroFarms betreibt seine Anlage in Danville, Virginia, mit 100 % erneuerbarer Energie und nutzt sie als ganzjährige Produktionsplattform. Öffentliche Programme, einschließlich des USDA Specialty Crop Block Grant Program, können kleinere Betreiber beim Ausbau der ganzjährigen Kapazität unterstützen. Dies ist besonders relevant im Mittleren Westen und Nordosten, wo Unterbrechungen der Freilandproduktion ausgeprägter sind. Local Bounti verlängerte Liefervereinbarungen mit nationalen Kunden bis zum ersten Quartal 2027, was zeigt, dass vorhersehbare Produktionspläne längere Einzelhandelsverpflichtungen unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Systeminstallationskosten | -1.50% | National, mit höchster Exposition im Nordosten und Westen | Langfristig (≥ 4 Jahre) |
| Druck durch Strom- und Betriebskosten | -1.20% | National, insbesondere im Nordosten und in Kalifornien | Mittelfristig (2–4 Jahre) |
| Komplexität des Nährstoff-, pH- und Wasserqualitätsmanagements | -0.70% | National, mit höherer Exposition bei mittelgroßen Betrieben ohne dedizierte Agronomie-Teams | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit von Facharbeitskräften | -0.60% | National, insbesondere in Märkten des Mittleren Westens und Südens | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Systeminstallationskosten
Kommerzielle Hydroponik-Betriebe erfordern erhebliche Vorabinvestitionen in Strukturen, Klimasteuerung, Beleuchtung, Bewässerung und Nährstoffsysteme. Diese Kosten schränken den Markteintritt ein und können die Kapazitätserweiterung im Hydroponik-Markt der Vereinigten Staaten verzögern. Pure Green Farms plante eine Erweiterung im Wert von 82 Millionen USD in South Bend, Indiana, die eine städtische Genehmigung und eine 9-jährige Grundsteuerbefreiung erforderte, um die finanzielle Tragfähigkeit zu unterstützen. Höhere Zinssätze haben auch die prognostizierten Renditen von Projekten beeinflusst, die in der Niedrigzinsphase von 2019 bis 2022 finanziert wurden, da Projekte, die unter früheren Zinssätzen rentabel waren, die Renditeanforderungen der Kreditgeber nicht mehr erfüllen. Beleuchtungs- und Klimaanlageninstallationen erhöhen das erforderliche Kapital weiter, bevor die Produktion beginnt. Diese Finanzierungsherausforderungen begünstigen Betreiber mit etablierten Verträgen, geduldigen Investoren und Zugang zu öffentlicher Unterstützung.
Druck durch Strom- und Betriebskosten
Stromkosten betreffen Beleuchtung, Pumpen, Heizung, Kühlung und Belüftung in Hydroponik-Betrieben. Diese Kosten sind besonders herausfordernd für vollständig geschlossene vertikale Farmen mit hohem Beleuchtungsbedarf. Revol Greens schloss seine Anlage in Kalifornien Ende 2025 und nannte hohe Energie- und Arbeitskosten als wesentliche Gründe. Betreiber reagieren darauf, indem sie Beleuchtungssteuerungen verbessern und den Produktionswärmebedarf reduzieren. Ein Versuch von Signify und Grodan ergab, dass der vollständige LED-Tomatenanbau mit 50 % weniger Wärmezufuhr betrieben werden knnte. Solche Verbesserungen können die Betriebskosten der Anlage senken, erfordern jedoch Vorabinvestitionen. Staatliche Energieeffizienzanforderungen können die Einführung in Märkten mit hohen Stromkosten fördern. Der Kostendruck ist ein wesentlicher Grund, warum Gewächshausdesigns, die natürliches Licht nutzen, weiterhin stark mit geschlossener vertikaler Produktion konkurrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktionssystem:
Gewächshaussysteme halten die größte Position, während vertikale Farmen schneller wachsenGewächshäuser machten im Jahr 2025 48 % des Hydroponik-Markts der Vereinigten Staaten aus. Die Ergänzung mit natürlichem Licht reduziert den Stromverbrauch im Vergleich zu geschlossenen vertikalen Farmen und unterstützt niedrigere Betriebskosten pro Produktionseinheit. Bestehende Gewächshausstrukturen können auch schrittweise erweitert werden, was das für jeden zusätzlichen Produktionsblock erforderliche Kapital begrenzt. Dies macht das Format für Hochvolumen-Blattgemüse-Versorgungsprogramme geeignet. BrightFarms eröffnete innerhalb von 6 Monaten regionale Gewächshaus-Hubs in Illinois, Texas und Georgia, und das Unternehmen beliefert nun mehr als 6.500 Geschäfte[3]. Die Hydroponik-Branche der Vereinigten Staaten nutzt Gewächshausanlagen, um die Produktion mit nationalen Einzelhandelslieferplänen abzustimmen. Container-Farmen bleiben das kleinste Produktionssystem. Freight Farms meldete im April 2025 Insolvenz nach Kapitel 7 an, und Growcer erwarb später seine Vermögenswerte, was die Schwierigkeit verdeutlicht, modulare Container-Produktion in kommerziellem Maßstab aufrechtzuerhalten.
Vertikale Farmen werden voraussichtlich bis 2031 mit einer CAGR von 13 % wachsen. Ihr stärkster Anwendungsfall sind hochwertige Spezialkulturen und nicht große Mengen an Standardsalat. AeroFarms nutzt aeroponische vertikale Produktion in seiner Anlage in Danville und macht mehr als 70 % der Kategorie der Microgreens im US-Einzelhandel aus. Das Unternehmen berichtete, dass sein Micro Broccoli bis zu 35-mal mehr ausgewählte Nährstoffe pro Unze enthält als reife Brokkoliröschen. Diese Produktdifferenzierung unterstützt höhere Einzelhandelspreise. Der Hydroponik-Markt der Vereinigten Staaten bietet vertikalen Betrieben einen tragfähigeren Weg bei Spezialkulturen mit klarer Verbraucherdifferenzierung. Geschlossene Systeme stehen weiterhin vor höherem Strom- und Kapitalbedarf. Erzeuger müssen die Kulturpflanzenauswahl sorgfältig auf Betriebskosten und die Zahlungsbereitschaft der Käufer abstimmen.



Nach Kulturpflanzenart:
Blattgemüse liefert Volumen, während Kräuter und Microgreens das Premiumwachstum unterstützenBlattgemüse machte im Jahr 2025 38 % des Hydroponik-Markts der Vereinigten Staaten aus. Seine Position spiegelt eine stetige Einzelhandelsnachfrage, schnellen Regalumschlag und Kompatibilität mit Nährstofffilm-Technik und Tiefwassersystemen wider. Little Leaf Farms begann im August 2026 mit der Inbetriebnahme eines 20 Hektar großen Gewächshauses in Tennessee als Reaktion auf die Nachfrage von Einzelhändlern und Verbrauchern. Das Unternehmen gibt an, dass die Anlage die weltweit produktivste Innenanlage für Blattgemüse ist. Tomaten und Gurken stellen etablierte mittlere Kulturpflanzenkategorien im Hydroponik-Markt der Vereinigten Staaten dar. Mastronardi Produce erweiterte sein US-Gewächshausnetzwerk auf mehr als 600 Hektar, einschließlich Anlagen in Minnesota und Iowa, die Tomaten und Erdbeeren anbauen. Paprika bleibt eine kleinere Kategorie und wird in der Regel als ergänzende Gewächshauspflanze angebaut. Blattgemüse wird seine Position wahrscheinlich behalten, da die Produktionsmethoden gut verstanden und für die wiederkehrende Einzelhandelsnachfrage geeignet sind.
Kräuter und Microgreens werden voraussichtlich bis 2031 mit einer CAGR von 11,5 % expandieren. Edible Garden AG brachte im Juli 2025 USDA-zertifiziertes biologisches Hydroponik-Basilikum auf den Markt und schuf damit ein Premiumangebot in der Kräuterkategorie. Sein Frischkräuter-Portfolio wuchs im ersten Quartal 2026 um 45,9 % im Jahresvergleich, unterstützt durch Programme mit Kroger, Weis Markets und Target. Eine Bio-Zertifizierung kann dazu beitragen, die zusätzlichen Compliance-Kosten der Hydroponik-Kräuterproduktion zu rechtfertigen. Spezielles Grünzeug ermöglicht es Erzeugern auch, den direkten Preiswettbewerb mit Standardsalat zu vermeiden. USDA-Forschung beschrieb ein erhebliches Wachstum bei Betrieben in kontrollierten Umgebungen, wobei Spezielles Grünzeug und Kräuter zur Entstehung neuer Betriebe beitrugen. Diese Kulturen ermöglichen es dem Hydroponik-Markt der Vereinigten Staaten, ein stärker differenziertes Einzelhandelsangebot zu entwickeln. Ihr Wachstum hängt davon ab, Produktqualität und ein konsistentes Angebot zu einem Premiumpreis aufrechtzuerhalten.
Nach Ausrüstung:
Klimasysteme führen die Ausgaben an, während Automatisierungs- und Steuerungssysteme schneller wachsenKlimasysteme machten im Jahr 2025 25 % der Ausrüstungsausgaben aus. Temperatur- und Feuchtigkeitsmanagement sind in allen kommerziellen Produktionsformaten unerlässlich. Gewächshäuser müssen Heizung, Belüftung, Kühlung und Beleuchtung koordinieren und dabei natürliches Sonnenlicht nutzen. Diese Ausrüstung ist zentral für eine zuverlässige Kulturpflanzenproduktion und die Energieplanung der Anlage. Ein Versuch von Signify und Grodan zeigte, dass der vollständige LED-Tomatenanbau mit 50 % weniger Wärmezufuhr realisierbar war. Strukturkomponenten, Bewässerungssysteme und Pumpen bilden den verbleibenden Kern der Ausrüstungsbasis. Bewsserungssysteme erzeugen auch Ersatznachfrage, wenn frühere Nährstofffilm-Technik- und Tiefwasserinstallationen das Ende ihrer Nutzungsdauer erreichen. Klimainfrastruktur wird weiterhin zentral für den Schutz der Kulturpflanzenqualität und die Gewährleistung der ganzjährigen Produktionszuverlässigkeit sein.
Automatisierungs- und Steuerungssysteme werden voraussichtlich bis 2031 mit einer CAGR von 12 % wachsen. Erzeuger setzen auf robotergestützte Umpflanzung, Ernte, Überwachung und Beleuchtungssteuerung, um Arbeitskosten zu managen und Schwankungen zu reduzieren. Philips GrowWise Smart Spectrum erhielt den HortiContact Innovation Award 2026 für die automatische Anpassung der Lichtspektren basierend auf aktuellen Sonnenlichtdaten. Das 3 Hektar große Gewächshaus Harvest Singularity in Florida begann im Mai 2026 mit dem Bau und integrierte AmHydro-Nährstofffilm-Technik-Kanäle, die für die Zusammenarbeit mit robotergestützten Umpflanzungsgeräten konzipiert wurden. Dieses Projekt zeigt, dass Automatisierung Teil des Anlagendesigns wird und nicht eine nachträgliche Aufrüstung. Signify erweiterte seine Philips GreenPower LED Toplighting Force-Reihe um einstellbare Rot-, Blau-, Weiß- und Dunkelrotkanäle. Verbesserte Ausrüstungssteuerung kann die Kulturpflanzensteuerung und das Strommanagement verbessern. Der Wert dieser Systeme hängt von der Fähigkeit der Erzeuger ab, die generierten Daten zu nutzen und die Ausrüstung effektiv zu warten.
Nach Produktionsmaßstab:
Große Betriebe führen den Umsatz an, während mittelgroße Erzeuger Kapazitäten sorgfältig ausbauenGroße Betriebe machten im Jahr 2025 58 % des Umsatzes aus. Diese Betriebe können Fixkosten auf höhere Produktionsvolumina verteilen und die Versorgungsanforderungen nationaler Einzelhandelsprogramme erfüllen. Gotham Greens betreibt mehr als 40 Hektar in 9 Bundesstaaten und berichtete 2025 und 2026 von einem Wachstum von 15 % im Jahresvergleich. Sein Produktsortiment umfasst Blattgemüse, Kräuter, Salat-Kits, Dressings, Dips und Saucen. Größere Betriebe können dieses Produktsortiment und die breite Distribution nutzen, um Beziehungen zu Einzelhändlern zu stärken. Kleinbetriebe sind zahlreich, halten aber einen geringeren Umsatzanteil. Sie stehen vor höheren Gemeinkosten pro Einheit und einem eingeschränkteren Zugang zu wichtigen Einkaufsprogrammen. Diese Betreiber finden Chancen in lokalen und Spezialkanälen innerhalb des Hydroponik-Markts der Vereinigten Staaten, aber ihre Margen bleiben unter Druck.
Mittelgroße Betriebe werden voraussichtlich bis 2031 mit einer CAGR von 9,5 % wachsen. Dieser Maßstab bietet eine Balance aus Zugang zu Technologie, überschaubaren Kapitalanforderungen und der Fähigkeit, regionale Käufer zu bedienen. Great Lakes Growers investierte 5 Millionen USD in eine Erweiterung in Burton, Ohio, die 50.000 Quadratfuß Gewächshausfläche hinzufügte. Das Projekt umfasste auch Infrastruktur zur Unterstützung von zusätzlichen 4 Hektar Kapazität. Das Unternehmen kooperierte mit GreenV an seinem Standort in Middlefield, um automatisierte Blattgemüsesysteme und geschlossene Wasserrezirkulation einzusetzen. Laut der Partnerschaft kann das System bis zu 95 % des Wassers zurückgewinnen. Diese Beispiele veranschaulichen, wie mittelgroße Erzeuger Technologie einsetzen können, ohne ein großes nationales Netzwerk aufzubauen. Kapazitätserweiterungen, die an die Einzelhandelsnachfrage geknüpft sind, können einen nachhaltigeren Expansionspfad bieten als spekulative großangelegte Bauprojekte.

Geografische Analyse
Der Nordosten ist die etablierteste regionale Basis im Hydroponik-Markt der Vereinigten Staaten. Laut Zahlen des USDA National Agricultural Statistics Service aus dem USDA Census of Agriculture hatte Pennsylvania 689 Hydroponik-Unternehmen und New York 601. Die Region verfügt über langjährige Gewächshauscluster, spezialisierte Betriebsmittel und dichte Gastronomie-Vertriebsnetze. Im Oktober 2025 erweiterte Little Leaf Farms seinen Campus in McAdoo, Pennsylvania, auf 40 Hektar mit einem vierten Gewächshaus. Lebensmittelsicherheits-, Wasser- und Bauvorschriften können die Eintrittskosten erhöhen, unterstützen aber auch die Einrichtung genehmigter Betriebe. Gotham Greens bedient die dichte städtische Nachfrage durch seine Betriebe in New York und Rhode Island. Die Region begünstigt weiterhin Erzeuger, die hohe Grundstücks- und Betriebskosten managen und gleichzeitig strenge Einzelhändlerstandards erfüllen können.
Der Süden ist aufgrund niedrigerer Stromkosten, verfügbarer Industrieflächen und günstiger Gewächshausbedingungen zum aktivsten Wachstumsgebiet geworden. BrightFarms eröffnete Hubs in Texas und Georgia und expandierte im August 2026 in mehr als 1.000 Kroger-Filialen in Dallas. Das Unternehmen trat auch in Costco-Standorte im Großraum Atlanta von seinem Gewächshaus in Macon aus ein. Local Bounti schloss im Juni 2026 einen 6-Produkt-Rollout in mehr als 250 Harris Teeter-Filialen ab. Little Leaf Farms begann mit der Inbetriebnahme seiner Anlage in Tennessee vor dem Zeitplan, was die Attraktivität der Region für gut finanzierte Erzeuger weiter unterstreicht. Im Süden profitiert der Hydroponik-Markt der Vereinigten Staaten von Standorten in der Nähe großer Verbrauchszentren und Vertriebsnetze.
Der Mittlere Westen ist eine reife Sekundärregion mit etablierter Gastronomienachfrage und technischem Fachwissen. Great Lakes Growers beliefert mehr als 300 Restaurants in Ohio, Pennsylvania, New York, Michigan und Indiana von seinen Anlagen in Ohio aus. Der Westen bleibt ein wichtiger Erzeugnismarkt, steht aber vor größeren Kosten- und Finanzierungsherausforderungen. Revol Greens schloss seine Anlage in Kalifornien Ende 2025 und gab im August 2026 WARN-Mitteilungen für potenzielle Schließungen in Minnesota und Texas heraus. Höhere Energie- und Arbeitskosten können die finanzielle Grundlage für Betriebe an der Westküste schwächen. Diese Unterschiede verdeutlichen, warum regionale Betriebsbedingungen genauso wichtig sind wie die Verbrauchernachfrage. Der Hydroponik-Markt der Vereinigten Staaten wird voraussichtlich mehr Kapazitätsinvestitionen in Regionen sehen, in denen Betriebskosten, Flächenverfügbarkeit und Einzelhandelslogistik stabile Renditen unterstützen.
Wettbewerbslandschaft
Marktkonzentration
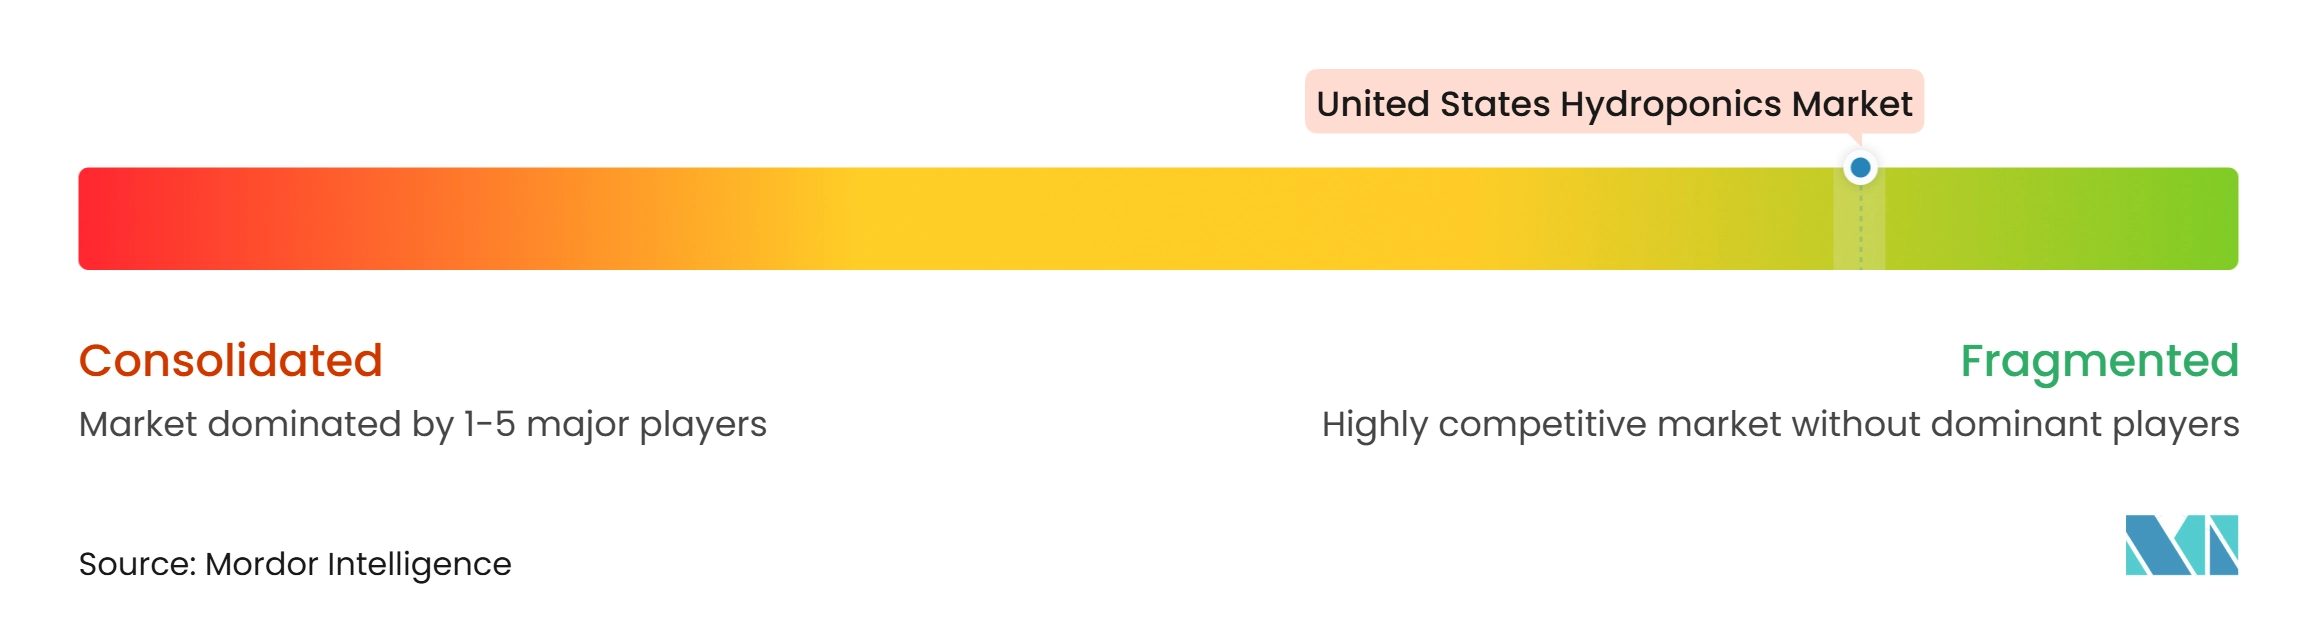
Der Hydroponik-Markt der Vereinigten Staaten ist ab 2025 fragmentiert. AeroFarms, AmHydro, BrightFarms, Freight Farms und The Scotts Company LLC wurden als führende Marktteilnehmer identifiziert. Ihre Rollen unterscheiden sich in den Bereichen kommerzieller Anbau, Systeme, Beleuchtung, Nährstoffe und regionale Versorgung. Diese Bandbreite an Geschäftsmodellen begrenzt direkte Überschneidungen zwischen vielen Teilnehmern. Die wichtigste Wettbewerbsscheidelinie liegt zwischen Erzeugern mit gesicherten nationalen Einzelhandelsverträgen und solchen ohne. BrightFarms, Little Leaf Farms und Gotham Greens bauen weiterhin Kapazitäten aus, die durch etablierte Vertriebsbeziehungen unterstützt werden. Erzeuger ohne zuverlässige Abnahme stehen vor einem schwierigeren Weg zur Finanzierung und Expansion.
Technologie ist ein wesentlicher Wettbewerbstreiber in den Segmenten des Hydroponik-Markts der Vereinigten Staaten. Local Bounti erhielt im Februar 2026 das US-Patent Nr. 12.557.741 für seine Stack and Flow Technology, die Computer Vision und automatisierte Umgebungssteuerung nutzt. BrightFarms erweiterte die Distribution auf mehr als 1.000 Kroger-Filialen in Dallas im August 2026. Little Leaf Farms begann im selben Monat mit der Inbetriebnahme seines 20 Hektar großen Gewächshauses in Tennessee vor dem Zeitplan. Diese Entwicklungen veranschaulichen, wie geistiges Eigentum, regionale Produktion und Einzelhandelszugang sich gegenseitig verstärken können. Betreiber, die Kapazitäten ohne einen klaren Absatzweg ausbauen, stehen vor größeren Risiken. Konsolidierung kann auch als Weg zur Skalierung dienen, wenn Unternehmen kompatible Kulturpflanzenportfolios und Vertriebsnetze haben.
ScottsMiracle-Gro schloss die Veräußerung von The Hawthorne Gardening Company an Vireo Growth Inc. im April 2026 ab. Die Transaktion umfasste General Hydroponics, Gavita und Botanicare und änderte die Eigentümerschaft von Ausrüstung und Nährstoffen. AmHydros schlüsselfertige Systeme und seine Rolle im Harvest Singularity-Projekt weisen auf eine Lücke zwischen Hobbysystemen und großen kommerziellen Projekten hin. Soli Organic fusionierte im August 2025 mit 80 Acres Farms und schuf ein Unternehmen mit einem Umsatz von annähernd 200 Millionen USD und einer Präsenz in mehr als 17.000 Einzelhandelsstandorten. Diese Strategie nutzt eine kombinierte Größe, um Logistikduplikationen zu reduzieren und die Kulturpflanzenfähigkeiten zu erweitern. Freight Farms, Soli Organic, Superior Fresh und Village Farms stellen aufgrund von Insolvenz, Fusionen, Änderungen des Geschäftsschwerpunkts oder begrenzter aktueller Erzeugnisrelevanz keine vergleichbaren unabhängigen Hydroponik-Erzeugniskonkurrenten mehr dar. Die Wettbewerbslandschaft verändert sich weiterhin, da Verträge, Finanzierung und technische Fähigkeiten bestimmen, welche Unternehmen aktiv bleiben.
Marktführer der Hydroponik-Branche der Vereinigten Staaten
-
AeroFarms
-
AmHydro
-
BrightFarms
-
Freight Farms
-
The Scotts Company LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Hydroponik-Markt der Vereinigten Staaten Unternehmen in diesem Bericht
- AeroFarms
- AmHydro
- Freight Farms
- Green Sense Farms Holdings, Inc.
- LumiGrow
- BrightFarms
- Hydrodynamics International
- Signify Holding
- The Scotts Company LLC
- Mastronardi Produce Ltd.
- Village Farms International
- Gotham Greens
- Little Leaf Farms
- Local Bounti Corporation
- Edible Garden AG Incorporated
Neueste Industrielle Entwicklungen in Hydroponik-Markt der Vereinigten Staaten
- August 2026: BrightFarms expandierte in mehr als 1.000 Kroger-Filialen in Dallas, Texas, und fügte Costco-Standorte im Großraum Atlanta hinzu.
- April 2026: ScottsMiracle-Gro schloss die Veräußerung von The Hawthorne Gardening Company, einschließlich der Marken General Hydroponics, Gavita und Botanicare, an Vireo Growth Inc. ab.
- August 2025: Soli Organic fusionierte mit 80 Acres Farms und schuf ein gemeinsames Unternehmen mit einem Umsatz von annähernd 200 Millionen USD und einem Service in mehr als 17.000 Einzelhandelsstandorten.
Berichtsumfang des Hydroponik-Markts der Vereinigten Staaten
Hydroponik ist die Technik des Pflanzenanbaus mithilfe einer wasserbasierten Nährstofflösung anstelle von Erde. Diese Produktionssysteme werden von Kleinbauern, Hobbyisten und kommerziellen Unternehmen genutzt.
Der Hydroponik-Markt der Vereinigten Staaten ist segmentiert nach Produktionssystem (Gewächshaus, vertikale Farmen und Container-Hydroponik-Farmen), Kulturpflanzenart (Blattgemüse, Tomaten, Gurken, Paprika sowie Kräuter und Microgreens), Ausrüstung (Beleuchtung, Bewässerung, Klimasysteme, Automatisierungs- und Steuerungssysteme sowie Sonstiges) und Produktionsmaßstab (Klein, Mittel und Groß). Marktprognosen sind in Wertangaben in USD.
Segmentierungsübersicht
| Gewächshaus |
| Vertikale Farmen |
| Container-Hydroponik-Farmen |
| Blattgemüse |
| Tomaten |
| Gurken |
| Paprika |
| Kräuter und Microgreens |
| Beleuchtungssysteme |
| Bewässerungskomponenten und Pumpen |
| Klimasysteme |
| Automatisierungs- und Steuerungssysteme |
| Sonstiges |
| Groß |
| Mittel |
| Klein |
| Nach Produktionssystem | Gewächshaus |
| Vertikale Farmen | |
| Container-Hydroponik-Farmen | |
| Nach Kulturpflanzenart | Blattgemüse |
| Tomaten | |
| Gurken | |
| Paprika | |
| Kräuter und Microgreens | |
| Nach Ausrüstung | Beleuchtungssysteme |
| Bewässerungskomponenten und Pumpen | |
| Klimasysteme | |
| Automatisierungs- und Steuerungssysteme | |
| Sonstiges | |
| Nach Produktionsmaßstab | Groß |
| Mittel | |
| Klein |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Hydroponik-Markt der Vereinigten Staaten im Jahr 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 5,5 Milliarden USD erreichen und ab 2026 mit einer CAGR von 7,2 % wachsen.
Welches Produktionssystem hat die größte Bedeutung in der Hydroponik der Vereinigten Staaten?
Gewächshäuser führten im Jahr 2025 mit einem Umsatzanteil von 48 %, da die Ergänzung mit natürlichem Licht einen geringeren Energieverbrauch und große Einzelhandelsversorgungsprogramme unterstützt.
Welche Kulturen wachsen in der Hydroponik-Produktion am schnellsten?
Kräuter und Microgreens werden voraussichtlich bis 2031 mit einer CAGR von 11,5 % wachsen, unterstützt durch Premiumprodukte und Möglichkeiten zur Bio-Zertifizierung.
Warum kaufen Einzelhändler mehr Erzeugnisse aus kontrollierten Umgebungen?
Einzelhändler schätzen Rückverfolgbarkeit, konsistentes ganzjähriges Angebot, kürzere Lieferwege und geringere Anfälligkeit für Unterbrechungen der Freilandproduktion.
Was ist die größte betriebliche Herausforderung für Hydroponik-Erzeuger?
Hohe Installationskosten und Stromausgaben bleiben wesentliche Hindernisse, insbesondere für Betriebe mit intensiven Beleuchtungs- und Klimasteuerungsanforderungen.