
Taille et Part du Marché de l'Hydroponique aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
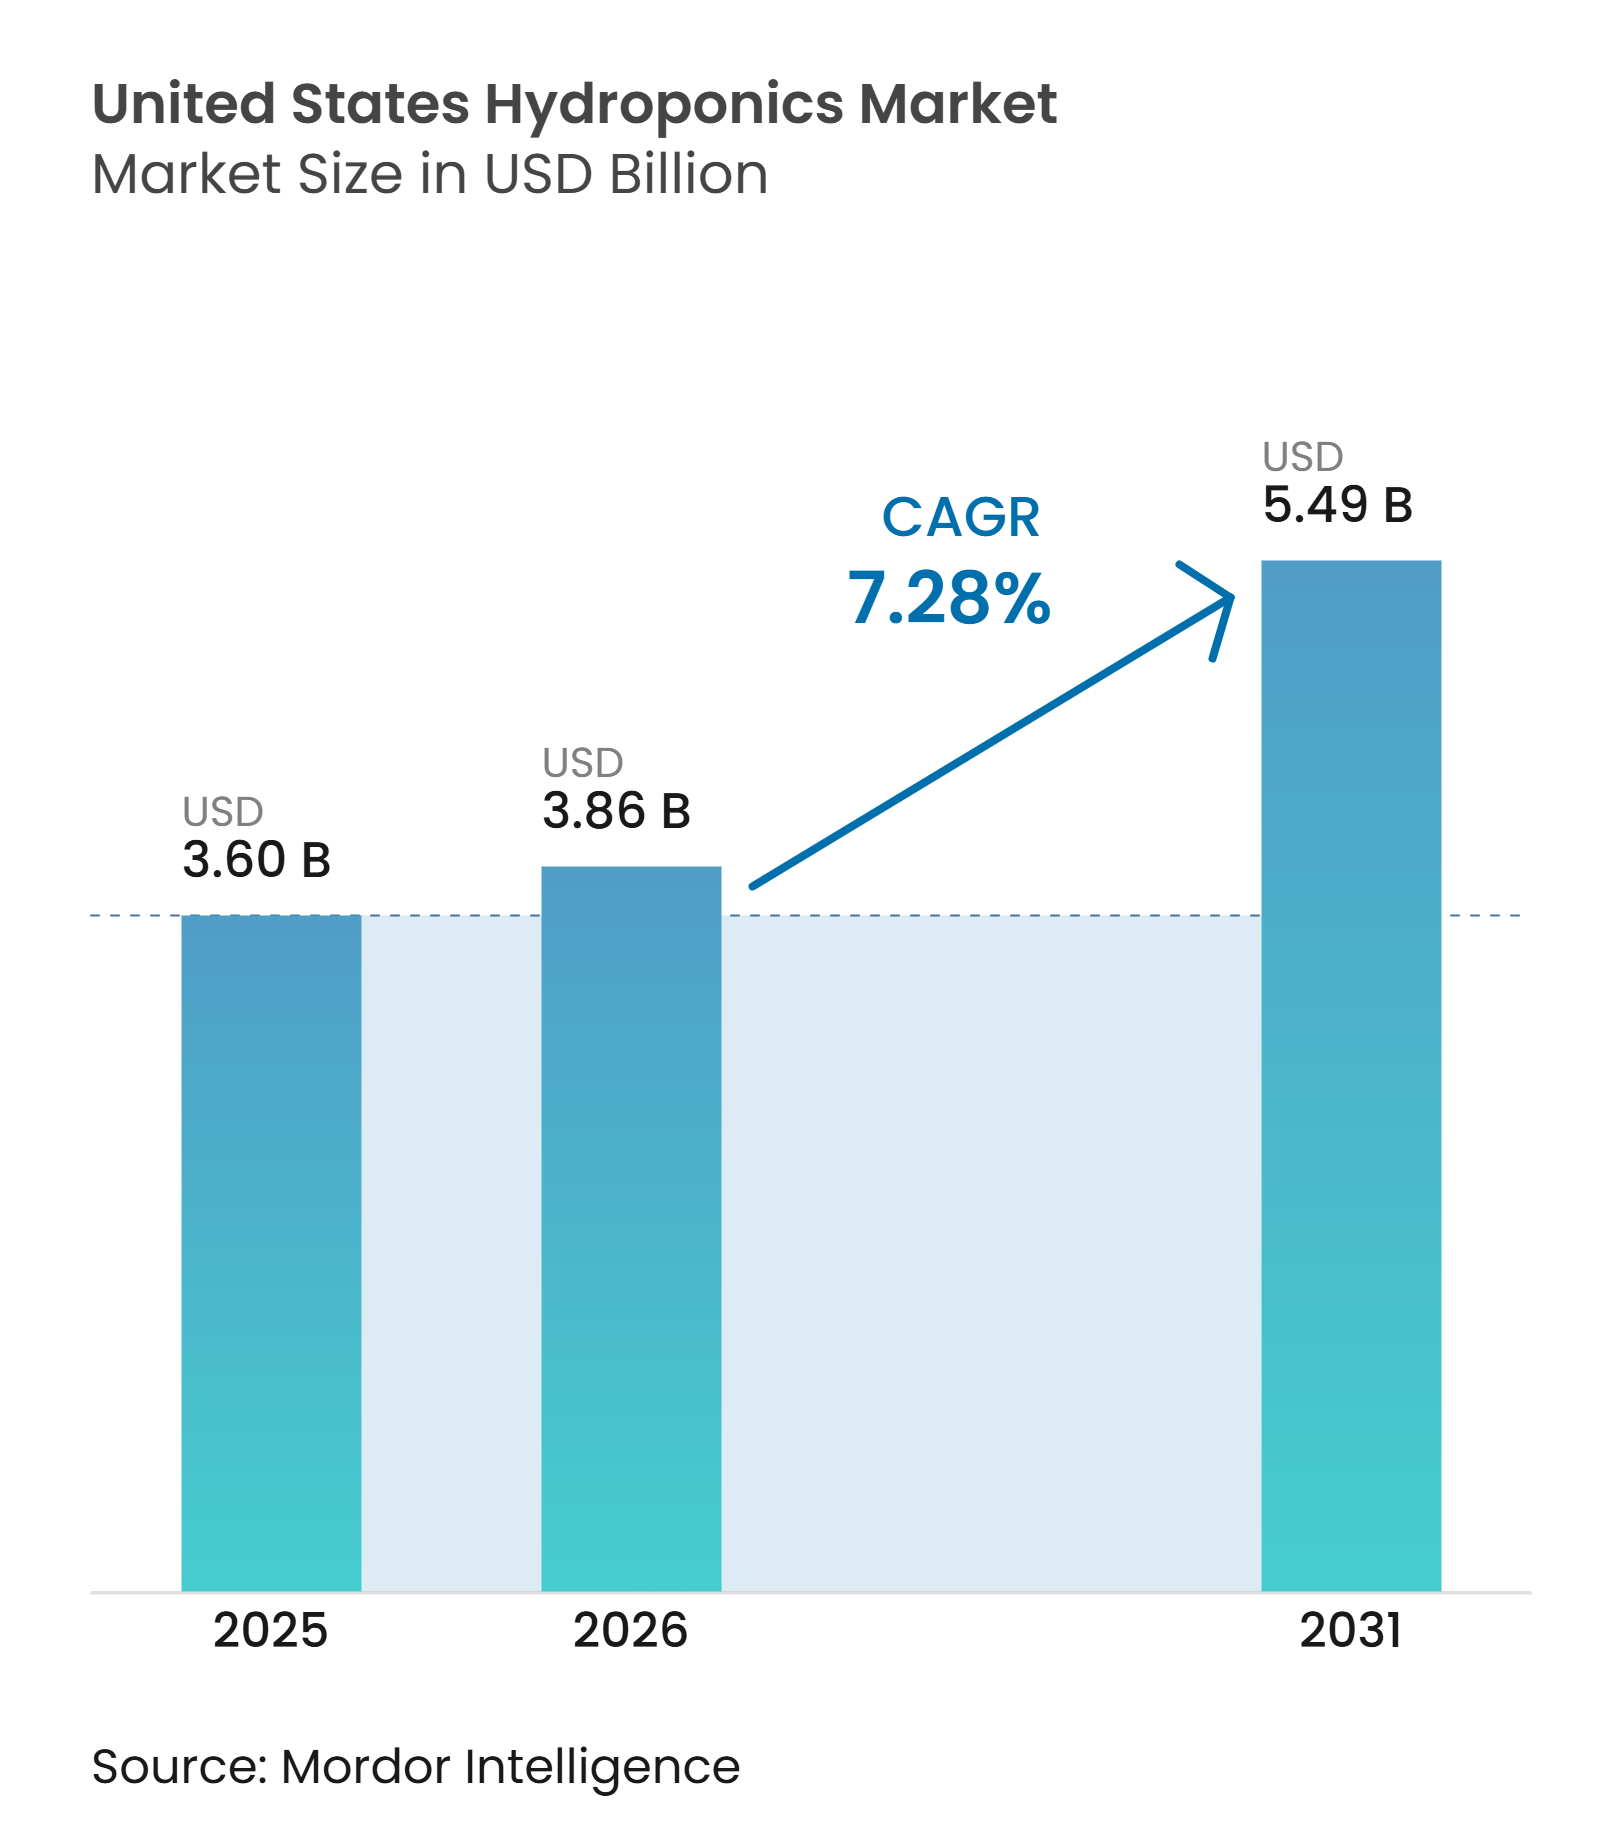
| Taille du marché de l'année de base (2025) | 3.60 Milliards de dollars |
| Taille du Marché (2026) | 3.86 Milliards de dollars |
| Taille du Marché (2031) | 5.49 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.28 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Hydroponique aux États-Unis par Mordor Intelligence
Le Marché de l'Hydroponique aux États-Unis était évalué à 3,60 milliards USD en 2025, estimation portée à 3,86 milliards USD en 2026, et devrait croître jusqu'à 5,49 milliards USD d'ici 2031, enregistrant un CAGR de 7,28 % entre 2026 et 2031. La demande de produits frais, sans pesticides et cultivés localement soutient les investissements sur le marché de l'hydroponique aux États-Unis, en particulier là où les détaillants exigent un approvisionnement fiable tout au long de l'année. L'agriculture en environnement contrôlé peut produire des rendements 10 à 100 fois supérieurs par unité de surface par rapport à l'agriculture en plein champ, rendant la production de proximité plus pertinente pour les chaînes d'approvisionnement de la distribution urbaine, selon le Service de Recherche Économique de l'USDA. Les préoccupations en matière de sécurité alimentaire en 2026 ont également accru l'intérêt des détaillants pour les produits de serre traçables, tandis que la disponibilité de l'eau, les coûts énergétiques et l'accès aux capitaux déterminent quelles installations peuvent se développer. Les opérateurs disposant de contrats de distribution à long terme et de plans d'investissement rigoureux sont mieux positionnés pour accroître leurs capacités, tandis que les opérateurs plus fragiles font face à une pression de financement accrue. Le marché de l'hydroponique aux États-Unis reste fragmenté, ce qui signifie que l'échelle de production et les capacités techniques ne se traduisent pas automatiquement par un pouvoir de fixation des prix.
Principaux Enseignements du Rapport
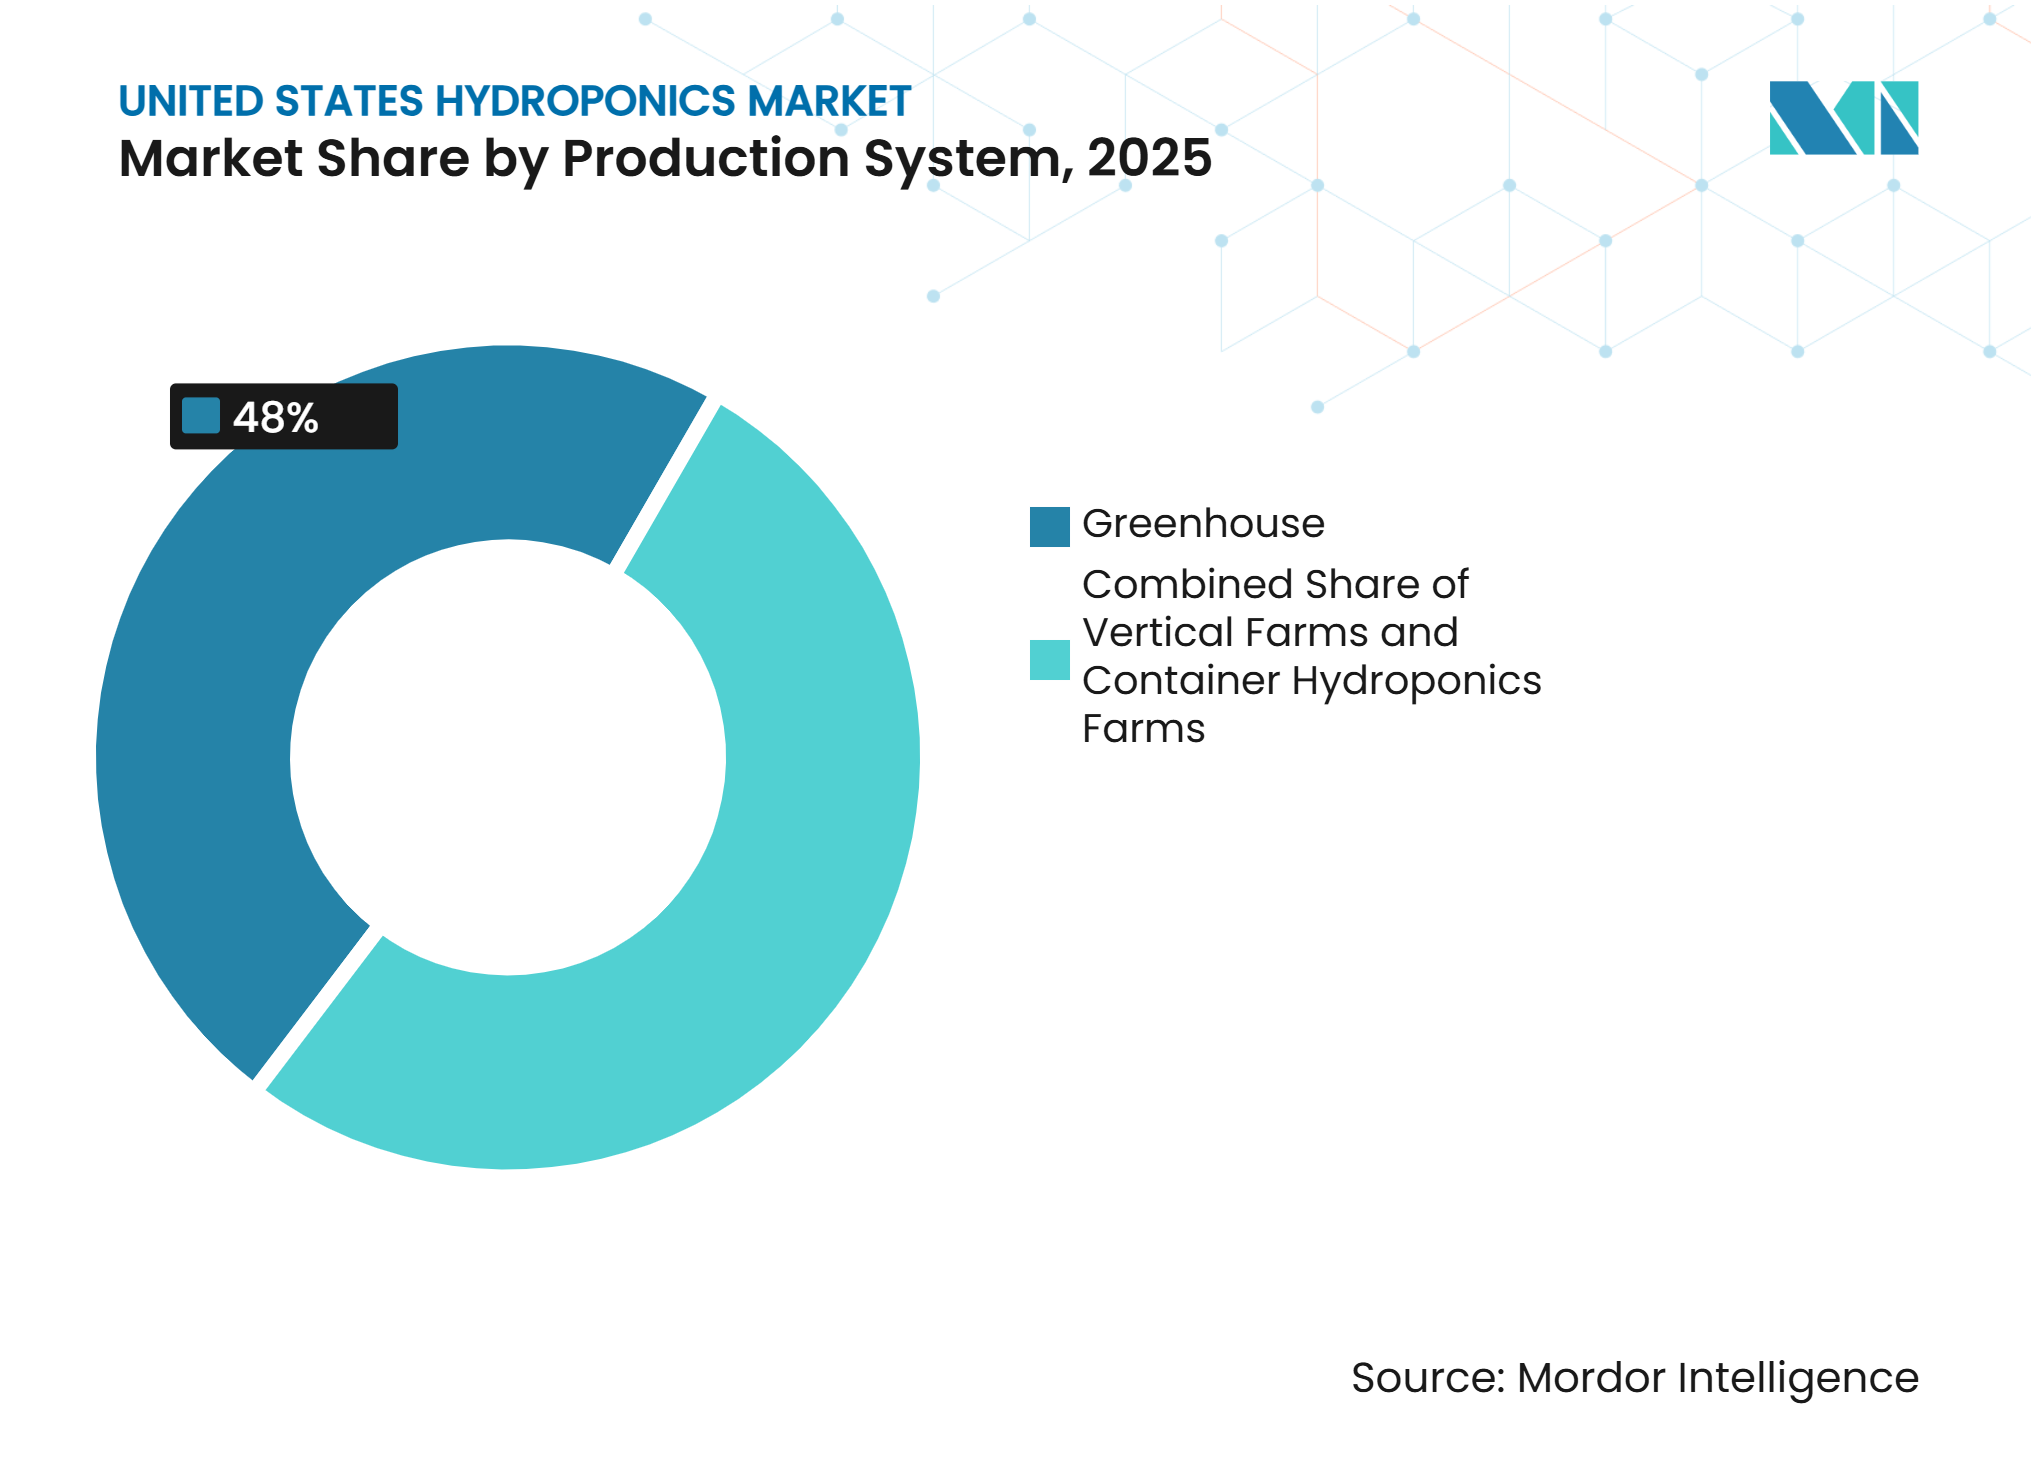
- Par système de production, l'hydroponique en serre détenait 48 % de la part du marché de l'hydroponique aux États-Unis en 2025, tandis que les fermes hydroponiques verticales devraient être les plus dynamiques avec un CAGR de 13 % jusqu'en 2031.
- Par type de culture, les légumes à feuilles représentaient 38 % de la taille du marché de l'hydroponique aux États-Unis en 2025, tandis que les herbes et micropousses devraient constituer le segment à la croissance la plus rapide avec un CAGR de 11,5 % jusqu'en 2031.
- Par équipement, les systèmes climatiques représentaient 25 % des ventes en 2025, tandis que les systèmes d'automatisation et de contrôle devraient connaître la croissance la plus rapide avec un CAGR de 12 % jusqu'en 2031.
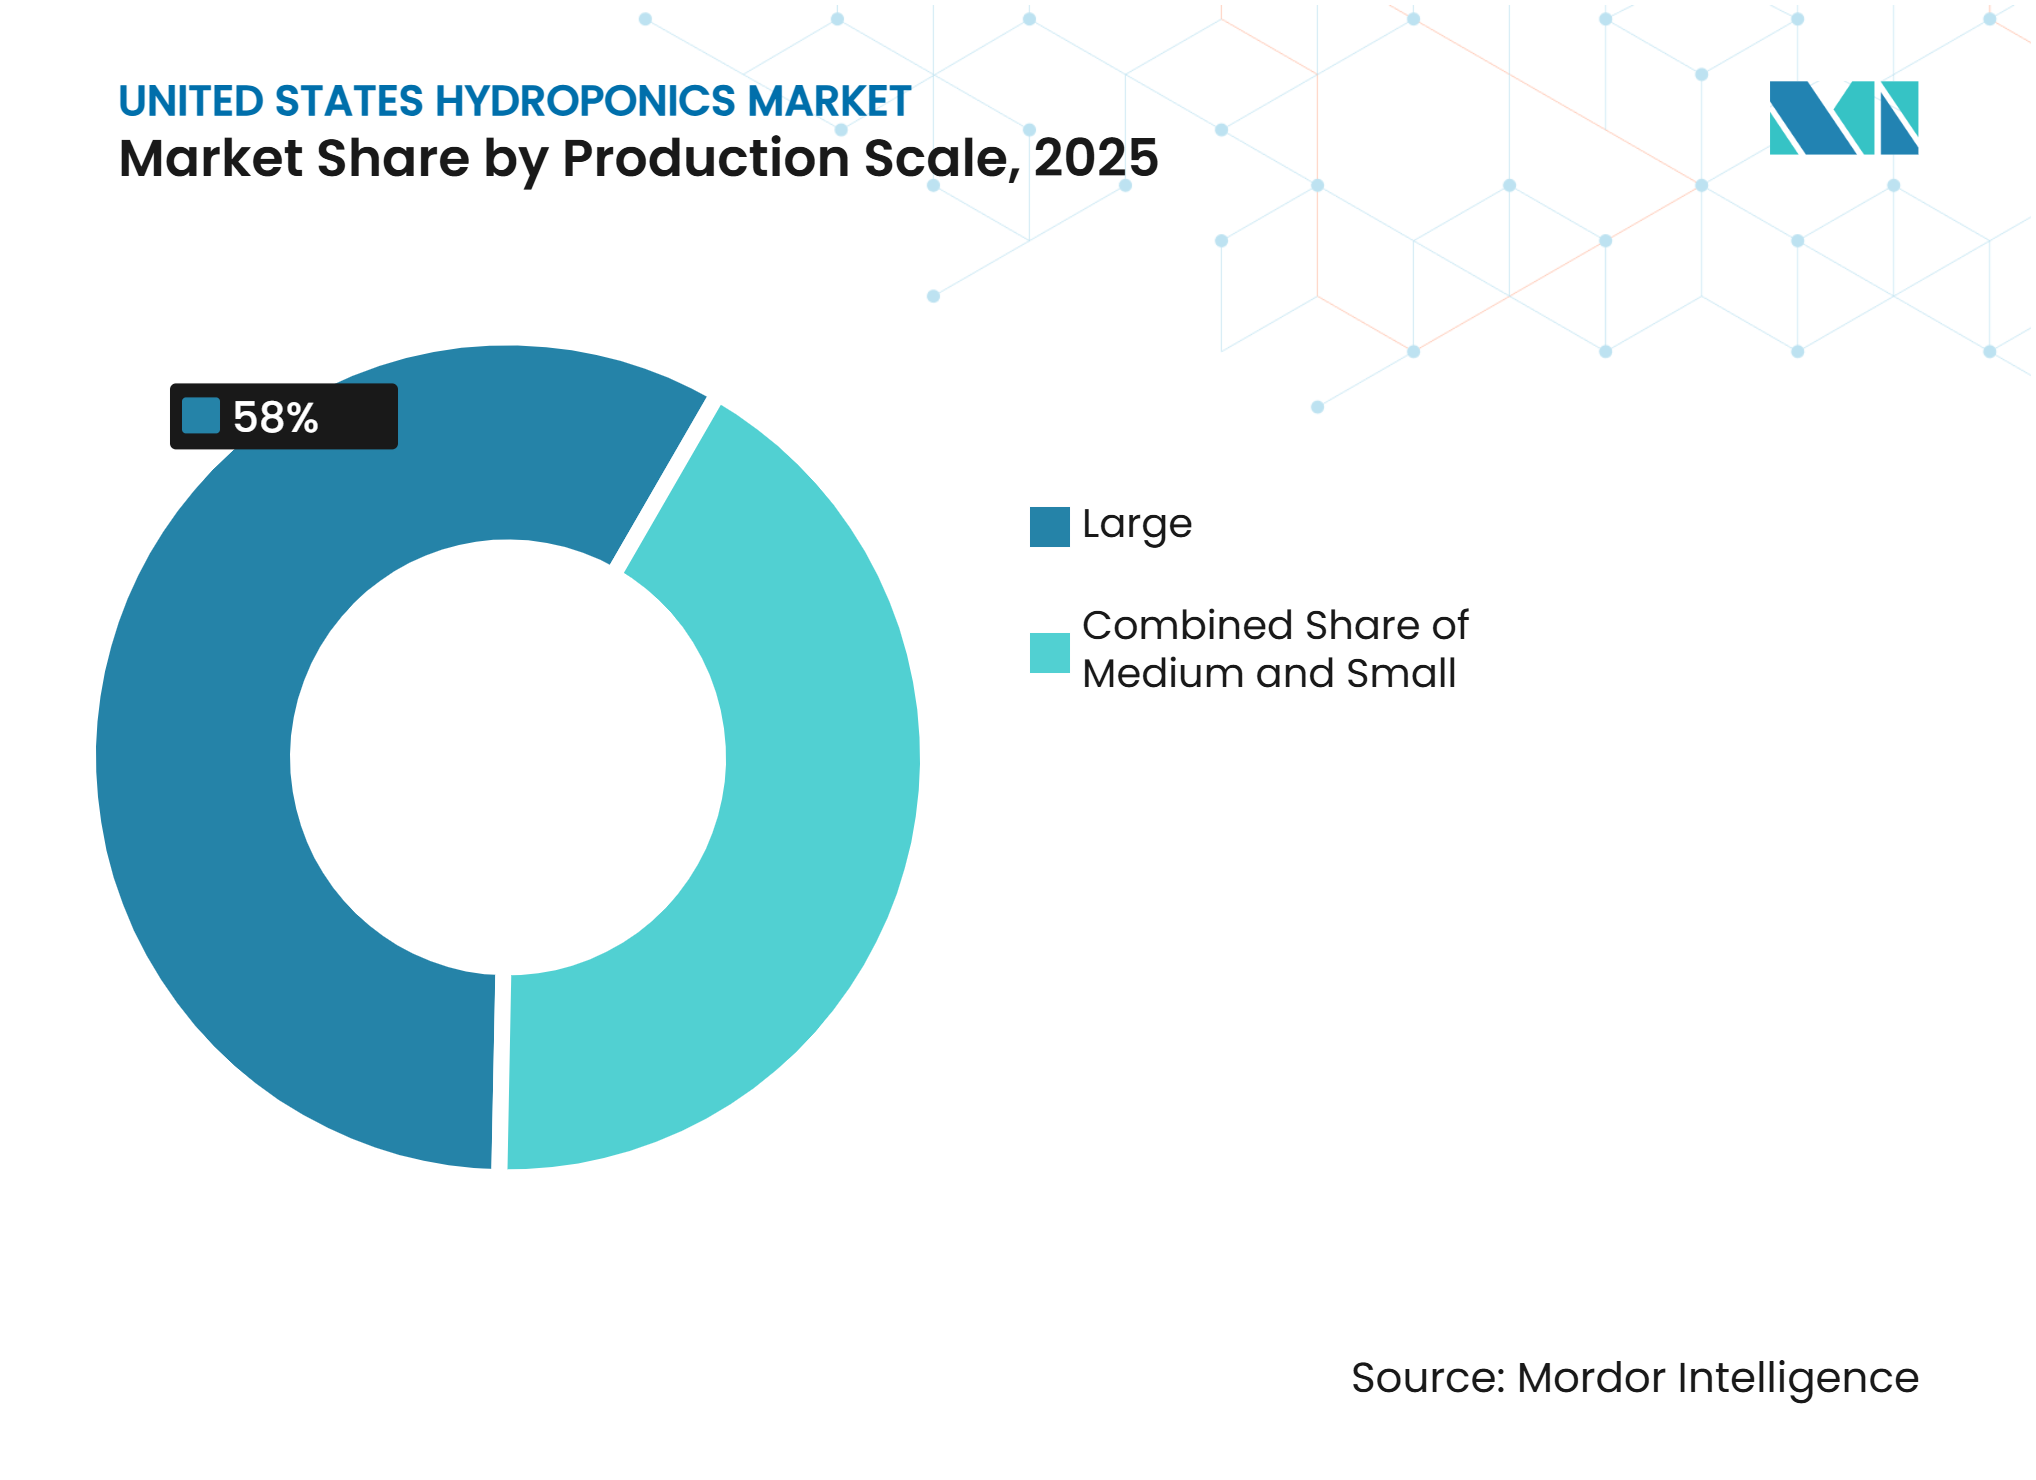
- Par échelle de production, les grandes installations détenaient 58 % du chiffre d'affaires en 2025, tandis que les installations de taille moyenne devraient connaître la croissance la plus rapide avec un CAGR de 9,5 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande de produits hydroponiques cultivés localement | 1.80% | National, avec une forte demande dans les zones métropolitaines du Nord-Est et dans les villes du Sud en forte croissance | Court terme (≤ 2 ans) |
| Efficacité de l'utilisation de l'eau comme avantage concurrentiel | 1.20% | National, avec une forte pertinence dans l'Ouest soumis au stress hydrique et dans le Sud affecté par la sécheresse | Long terme (≥ 4 ans) |
| Rendement agricole plus élevé par unité de surface | 1.00% | National, notamment dans les zones péri-urbaines du Nord-Est et du Midwest contraintes en foncier | Moyen terme (2–4 ans) |
| Production hydroponique toute l'année | 0.90% | National, avec une pertinence particulière dans le Midwest et le Nord-Est | Moyen terme (2–4 ans) |
| Automatisation et gestion précise des nutriments | 0.80% | National, avec une adoption précoce dans les grandes installations du Midwest et du Sud | Long terme (≥ 4 ans) |
| Contrats d'approvisionnement avec la distribution et la restauration | 0.90% | National, avec une nouvelle activité contractuelle à proximité des centres de distribution du Sud et du Midwest | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande de Produits Hydroponiques Cultivés Localement
Les détaillants et les acheteurs de la restauration déplacent une partie de leurs achats de légumes à feuilles et d'herbes vers des producteurs domestiques en environnement contrôlé. L'épidémie de Cyclospora en 2026 dans la laitue cultivée en plein champ a accru l'attention portée à la traçabilité, aux sources d'eau et aux contrôles des installations. Little Leaf Farms a commencé la mise en service de sa serre du Tennessee avant son ouverture prévue à l'automne 2026, en réponse à la demande accrue des détaillants. L'entreprise approvisionne plus de 8 000 points de vente au détail et déclare détenir plus de 50 % de la catégorie des légumes à feuilles cultivés en intérieur. Une serre de proximité peut livrer des produits en magasin dans un rayon de 300 miles dans les 24 heures suivant la récolte, un modèle qui peut réduire les pertes et aider les détaillants à rendre compte de leurs pratiques d'approvisionnement et de gestion des déchets. Les recherches de l'USDA indiquent que la superficie de culture en environnement contrôlé aux États-Unis a augmenté de 18 % entre 2022 et 2025[1].
Efficacité de l'Utilisation de l'Eau comme Avantage Concurrentiel
L'efficacité hydrique confère à la production hydroponique un avantage pratique dans les régions où les nappes phréatiques sont sous pression. Les systèmes hydroponiques à recirculation peuvent utiliser 90 % moins d'eau que l'agriculture conventionnelle en plein champ. Une évaluation du cycle de vie réalisée en 2025 a révélé que les systèmes hydroponiques contrôlés présentaient une empreinte hydrique inférieure à celle des alternatives en plein champ lorsque les systèmes de recirculation étaient correctement entretenus. Cet avantage dépasse les seuls coûts d'exploitation agricole dans le marché de l'hydroponique aux États-Unis. Les municipalités des zones soumises au stress hydrique peuvent considérer les systèmes en circuit fermé plus favorablement lors des procédures de permis et de zonage. Les données de l'USDA montrent que l'irrigation sous pression couvrait 74 % des terres irriguées dans l'ouest des États-Unis en 2023[2]. Les systèmes hydroponiques peuvent limiter les pertes que même une irrigation en plein champ efficace ne peut entièrement éviter.
Rendement Agricole Plus Élevé par Unité de Surface
Un rendement plus élevé par unité de surface améliore la rentabilité des installations situées à proximité des grands centres de population. Les recherches de l'USDA indiquent que certaines fermes verticales déclarent une production par acre 390 fois supérieure à celle de l'agriculture en plein champ pour des cultures comparables. Ces mêmes recherches indiquent que des comparaisons commerciales plus réalistes pour les légumes à feuilles donnent des rendements 10 à 30 fois supérieurs par pied carré. Cette productivité rend viables certains sites urbains et péri-urbains qui ne pourraient autrement pas accueillir une production conventionnelle en plein champ. Elle soutient également des distances de livraison plus courtes pour le marché de l'hydroponique aux États-Unis. BrightFarms exploite des pôles régionaux en Illinois, au Texas et en Géorgie, chacun capable de produire 6 millions de livres de laitue par an. Ces installations illustrent comment la productivité foncière peut être appliquée à une échelle de distribution régionale. Ce modèle est le plus efficace là où les prix fonciers et l'accès aux consommateurs sont élevés.
Production Hydroponique Toute l'Année
Une production toute l'année aide les producteurs à répondre à la demande des détaillants pendant les périodes creuses de la production en plein champ. La variabilité climatique a réduit la fiabilité des saisons de culture traditionnelles dans des régions telles que la vallée de Salinas et Yuma, en Arizona. Les installations hydroponiques peuvent maintenir une production plus stable lorsque les conditions météorologiques extérieures perturbent l'approvisionnement en plein champ. AeroFarms exploite son installation de Danville, en Virginie, avec 100 % d'énergie renouvelable et l'utilise comme plateforme de production toute l'année. Des programmes publics, notamment le Programme de Subventions en Bloc pour les Cultures Spéciales de l'USDA, peuvent soutenir les petits opérateurs qui développent leur capacité de production annuelle. Cela est particulièrement pertinent dans le Midwest et le Nord-Est, où les interruptions de la production en plein champ sont plus prononcées. Local Bounti a prolongé ses accords d'approvisionnement avec des comptes nationaux jusqu'au premier trimestre 2027, démontrant que des calendriers de production prévisibles soutiennent des engagements commerciaux plus durables avec les détaillants.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts élevés d'installation des systèmes | -1.50% | National, avec la plus forte exposition dans le Nord-Est et l'Ouest | Long terme (≥ 4 ans) |
| Pression sur les coûts d'électricité et d'exploitation | -1.20% | National, notamment dans le Nord-Est et en Californie | Moyen terme (2–4 ans) |
| Complexité de la gestion des nutriments, du pH et de la qualité de l'eau | -0.70% | National, avec une exposition plus élevée parmi les installations de taille moyenne sans équipes d'agronomie dédiées | Moyen terme (2–4 ans) |
| Disponibilité limitée de main-d'œuvre technique | -0.60% | National, notamment dans les marchés du Midwest et du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés d'Installation des Systèmes
Les installations hydroponiques commerciales nécessitent des investissements initiaux importants en structures, systèmes climatiques, éclairage, irrigation et systèmes de nutriments. Ces coûts limitent l'entrée sur le marché et peuvent retarder l'expansion des capacités sur le marché de l'hydroponique aux États-Unis. Pure Green Farms a planifié une expansion de 82 millions USD à South Bend, dans l'Indiana, qui a nécessité l'approbation de la ville et un abattement fiscal foncier de 9 ans pour soutenir la viabilité financière. La hausse des taux d'intérêt a également affecté les rendements projetés des projets financés pendant la période de taux bas de 2019 à 2022, car des projets qui étaient viables sous les taux d'intérêt antérieurs ne répondent plus aux exigences de rendement des prêteurs. Les installations d'éclairage et d'équipements climatiques augmentent encore le capital requis avant le début de la production. Ces difficultés de financement favorisent les opérateurs disposant de contrats établis, d'investisseurs patients et d'un accès au soutien public.
Pression sur les Coûts d'Électricité et d'Exploitation
Les coûts d'électricité affectent l'éclairage, les pompes, le chauffage, la climatisation et la ventilation dans l'ensemble des installations hydroponiques. Ces coûts sont particulièrement difficiles à gérer pour les fermes verticales entièrement fermées avec des besoins élevés en éclairage. Revol Greens a fermé son installation californienne fin 2025, citant les coûts élevés de l'énergie et de la main-d'œuvre comme préoccupations majeures. Les opérateurs réagissent en améliorant les contrôles d'éclairage et en réduisant les besoins en chaleur de production. Un essai mené par Signify et Grodan a révélé que la culture de tomates entièrement sous LED pouvait fonctionner avec 50 % moins d'apport de chaleur. De telles améliorations peuvent réduire les coûts d'exploitation des installations, mais nécessitent un investissement initial. Les exigences d'efficacité énergétique des États peuvent encourager l'adoption dans les marchés à coût d'électricité élevé. La pression sur les coûts reste une raison majeure pour laquelle les conceptions de serres utilisant la lumière naturelle continuent de rivaliser fortement avec la production verticale en enceinte fermée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Système de Production :
Les Systèmes en Serre Occupent la Position Dominante Tandis que les Fermes Verticales Croissent Plus RapidementLes serres représentaient 48 % du marché de l'hydroponique aux États-Unis en 2025. La supplémentation en lumière naturelle réduit la consommation d'électricité par rapport aux fermes verticales entièrement fermées et soutient des coûts d'exploitation inférieurs par unité de production. Les structures de serres existantes peuvent également être agrandies par étapes, limitant le capital requis pour chaque bloc de production supplémentaire. Cela rend ce format adapté aux programmes d'approvisionnement en légumes à feuilles à grand volume. BrightFarms a ouvert des pôles régionaux en serre en Illinois, au Texas et en Géorgie en l'espace de 6 mois, et l'entreprise dessert désormais plus de 6 500 magasins[3]. Le secteur de l'hydroponique aux États-Unis utilise les installations en serre pour aligner la production sur les calendriers de livraison de la distribution nationale. Les fermes en conteneurs restent le plus petit système de production. Freight Farms a déposé le bilan en vertu du Chapitre 7 en avril 2025, et Growcer a ensuite acquis ses actifs, illustrant la difficulté de maintenir une production modulaire en conteneurs à une échelle commerciale.
Les fermes verticales devraient croître à un CAGR de 13 % jusqu'en 2031. Leur cas d'usage le plus pertinent concerne les cultures spéciales à haute valeur ajoutée plutôt que les grands volumes de laitue de grande consommation. AeroFarms utilise la production verticale aéroponique dans son installation de Danville et représente plus de 70 % de la catégorie des micropousses au détail aux États-Unis. L'entreprise a indiqué que son Micro Brocoli contient jusqu'à 35 fois plus de certains nutriments par once que les fleurettes de brocoli matures. Cette distinction produit soutient des prix de détail plus élevés. Le marché de l'hydroponique aux États-Unis offre aux installations verticales une voie plus viable dans les cultures spécialisées avec une différenciation claire pour les consommateurs. Les systèmes fermés font toujours face à des exigences plus élevées en énergie et en capital. Les producteurs doivent soigneusement adapter la sélection des cultures aux coûts d'exploitation et à la disposition des acheteurs à payer.



Par Type de Culture :
Les Légumes à Feuilles Assurent le Volume Tandis que les Herbes et Micropousses Soutiennent la Croissance PremiumLes légumes à feuilles représentaient 38 % du marché de l'hydroponique aux États-Unis en 2025. Leur position reflète une demande stable de la distribution, une rotation rapide en rayon et une compatibilité avec les techniques de film nutritif et les systèmes à eau profonde. Little Leaf Farms a commencé la mise en service d'une serre de 20 acres au Tennessee en août 2026 en réponse à la demande des détaillants et des consommateurs. L'entreprise indique que l'installation est la plus grande installation de légumes à feuilles cultivés en intérieur au monde en termes de volume. Les tomates et les concombres représentent des catégories de cultures intermédiaires établies sur le marché de l'hydroponique aux États-Unis. Mastronardi Produce a étendu son réseau de serres aux États-Unis à plus de 600 acres, incluant des installations au Minnesota et en Iowa qui cultivent des tomates et des fraises. Les poivrons restent une catégorie plus restreinte et sont généralement cultivés comme culture complémentaire en serre. Les légumes à feuilles sont susceptibles de conserver leur position car les méthodes de production sont bien maîtrisées et adaptées à la demande récurrente de la distribution.
Les herbes et micropousses devraient se développer à un CAGR de 11,5 % jusqu'en 2031. Edible Garden AG a lancé du Basilic Hydroponique Certifié Biologique USDA en juillet 2025, créant une offre premium dans la catégorie des herbes. Son portefeuille d'herbes fraîches a progressé de 45,9 % en glissement annuel au premier trimestre 2026, soutenu par des programmes avec Kroger, Weis Markets et Target. La certification biologique peut aider à justifier les coûts de conformité supplémentaires de la production d'herbes hydroponiques. Les légumes spéciaux permettent également aux producteurs d'éviter la concurrence directe par les prix avec la laitue grand public. Les recherches de l'USDA ont décrit une croissance significative des exploitations en environnement contrôlé, les légumes spéciaux et les herbes contribuant à la création de nouvelles exploitations. Ces cultures permettent au marché de l'hydroponique aux États-Unis de développer une offre de distribution plus différenciée. Leur croissance dépend du maintien de la qualité des produits et d'un approvisionnement régulier à un prix premium.
Par Équipement :
Les Systèmes Climatiques Dominent les Dépenses Tandis que l'Automatisation et les Contrôles Croissent Plus RapidementLes systèmes climatiques représentaient 25 % des dépenses en équipements en 2025. La gestion de la température et de l'humidité est essentielle dans tous les formats de production commerciale. Les serres doivent coordonner le chauffage, la ventilation, la climatisation et l'éclairage tout en utilisant la lumière naturelle du soleil. Cet équipement est au cœur d'une production agricole fiable et de la planification énergétique des installations. Un essai mené par Signify et Grodan a démontré que la culture de tomates entièrement sous LED était réalisable avec 50 % moins d'apport de chaleur. Les composants structurels, les systèmes d'irrigation et les pompes constituent le reste du cœur de la base d'équipements. Les systèmes d'irrigation génèrent également une demande de remplacement à mesure que les installations antérieures de technique de film nutritif et d'eau profonde arrivent en fin de vie utile. L'infrastructure climatique restera centrale pour protéger la qualité des cultures et assurer la fiabilité de la production toute l'année.
Les systèmes d'automatisation et de contrôle devraient croître à un CAGR de 12 % jusqu'en 2031. Les producteurs adoptent la transplantation robotisée, la récolte, la surveillance et les contrôles d'éclairage pour gérer les coûts de main-d'œuvre et réduire la variabilité. Le Philips GrowWise Smart Spectrum de Signify a reçu le Prix de l'Innovation HortiContact 2026 pour l'ajustement automatique des spectres lumineux en fonction des données d'ensoleillement actuelles. La serre Harvest Singularity de 3 hectares en Floride a commencé sa construction en mai 2026 et intègre des canaux de technique de film nutritif AmHydro conçus pour fonctionner avec des équipements de transplantation robotisée. Ce projet indique que l'automatisation fait désormais partie intégrante de la conception des installations plutôt qu'une mise à niveau ultérieure. Signify a élargi sa gamme Philips GreenPower LED Toplighting Force avec des canaux rouge, bleu, blanc et rouge lointain réglables. Un meilleur contrôle des équipements peut améliorer le pilotage des cultures et la gestion de l'électricité. La valeur de ces systèmes dépend de la capacité des producteurs à exploiter les données générées et à entretenir efficacement les équipements.
Par Échelle de Production :
Les Grandes Installations Dominent le Chiffre d'Affaires Tandis que les Producteurs de Taille Moyenne Augmentent Prudemment leurs CapacitésLes grandes installations représentaient 58 % du chiffre d'affaires en 2025. Ces installations peuvent répartir les coûts fixes sur des volumes de production plus élevés et répondre aux exigences d'approvisionnement des programmes de distribution nationale. Gotham Greens exploite plus de 40 acres dans 9 États et a enregistré une croissance de 15 % en glissement annuel en 2025 et 2026. Sa gamme de produits comprend des légumes à feuilles, des herbes, des kits de salade, des vinaigrettes, des trempettes et des sauces. Les grandes installations peuvent tirer parti de cette gamme de produits et d'une large distribution pour renforcer leurs relations avec les détaillants. Les petites installations sont nombreuses mais détiennent une part de chiffre d'affaires plus faible. Elles font face à des frais généraux par unité plus élevés et à un accès plus limité aux principaux programmes d'achat. Ces opérateurs trouvent des opportunités dans les circuits locaux et spécialisés au sein du marché de l'hydroponique aux États-Unis, mais leurs marges restent sous pression.
Les installations de taille moyenne devraient croître à un CAGR de 9,5 % jusqu'en 2031. Cette échelle offre un équilibre entre l'accès à la technologie, des besoins en capital gérables et la capacité à servir des acheteurs régionaux. Great Lakes Growers a investi 5 millions USD dans une expansion à Burton, dans l'Ohio, qui a ajouté 50 000 pieds carrés d'espace de serre. Le projet comprenait également une infrastructure pour soutenir une capacité supplémentaire de 4 acres. L'entreprise s'est associée à GreenV sur son site de Middlefield pour déployer des systèmes automatisés de légumes à feuilles et une recirculation d'eau en circuit fermé. Selon ce partenariat, le système peut récupérer jusqu'à 95 % de l'eau. Ces exemples illustrent comment les producteurs de taille moyenne peuvent adopter la technologie sans construire un vaste réseau national. Les ajouts de capacité liés à la demande des détaillants peuvent offrir une voie d'expansion plus durable que les constructions spéculatives à grande échelle.

Analyse Géographique
Le Nord-Est est la base régionale la plus établie du marché de l'hydroponique aux États-Unis. Selon les chiffres du Service National des Statistiques Agricoles de l'USDA issus du Recensement Agricole de l'USDA, la Pennsylvanie comptait 689 entreprises hydroponiques et New York en comptait 601. La région dispose de clusters de serres de longue date, d'intrants spécialisés et de réseaux de distribution de restauration denses. En octobre 2025, Little Leaf Farms a étendu son campus de McAdoo, en Pennsylvanie, à 40 acres avec une quatrième serre. Les réglementations en matière de sécurité alimentaire, d'eau et de construction peuvent augmenter les coûts d'entrée, mais elles soutiennent également l'établissement d'installations autorisées. Gotham Greens répond à la demande urbaine dense grâce à ses opérations à New York et au Rhode Island. La région continue de favoriser les producteurs capables de gérer des coûts fonciers et énergétiques élevés tout en répondant aux normes strictes des détaillants.
Le Sud est devenu la zone de croissance la plus active en raison de coûts énergétiques plus bas, de terrains industriels disponibles et de conditions favorables pour les serres. BrightFarms a ouvert des pôles au Texas et en Géorgie et s'est développé dans plus de 1 000 magasins Kroger à Dallas en août 2026. L'entreprise a également intégré des magasins Costco dans la région d'Atlanta depuis sa serre de Macon. Local Bounti a finalisé un déploiement de 6 produits dans plus de 250 magasins Harris Teeter en juin 2026. Little Leaf Farms a commencé la mise en service de son installation du Tennessee avant le calendrier prévu, démontrant davantage l'attrait de la région pour les producteurs bien financés. Dans le Sud, le marché de l'hydroponique aux États-Unis bénéficie de sites situés à proximité de grands centres de consommation et de réseaux de distribution.
Le Midwest est une région secondaire mature avec une demande établie en restauration et une expertise technique. Great Lakes Growers approvisionne plus de 300 restaurants en Ohio, Pennsylvanie, New York, Michigan et Indiana depuis ses installations en Ohio. L'Ouest reste un marché de produits frais important mais fait face à des défis de coûts et de financement plus importants. Revol Greens a fermé son installation californienne fin 2025 et a émis des avis WARN en août 2026 pour des fermetures potentielles au Minnesota et au Texas. Des coûts d'énergie et de main-d'œuvre plus élevés peuvent affaiblir la viabilité financière des opérations sur la côte Ouest. Ces différences soulignent pourquoi les conditions d'exploitation régionales comptent autant que la demande des consommateurs. Le marché de l'hydroponique aux États-Unis devrait voir davantage d'investissements en capacité dans les régions où les coûts des services publics, la disponibilité des terrains et la logistique de distribution soutiennent des rendements stables.
Paysage Concurrentiel
Concentration du Marché
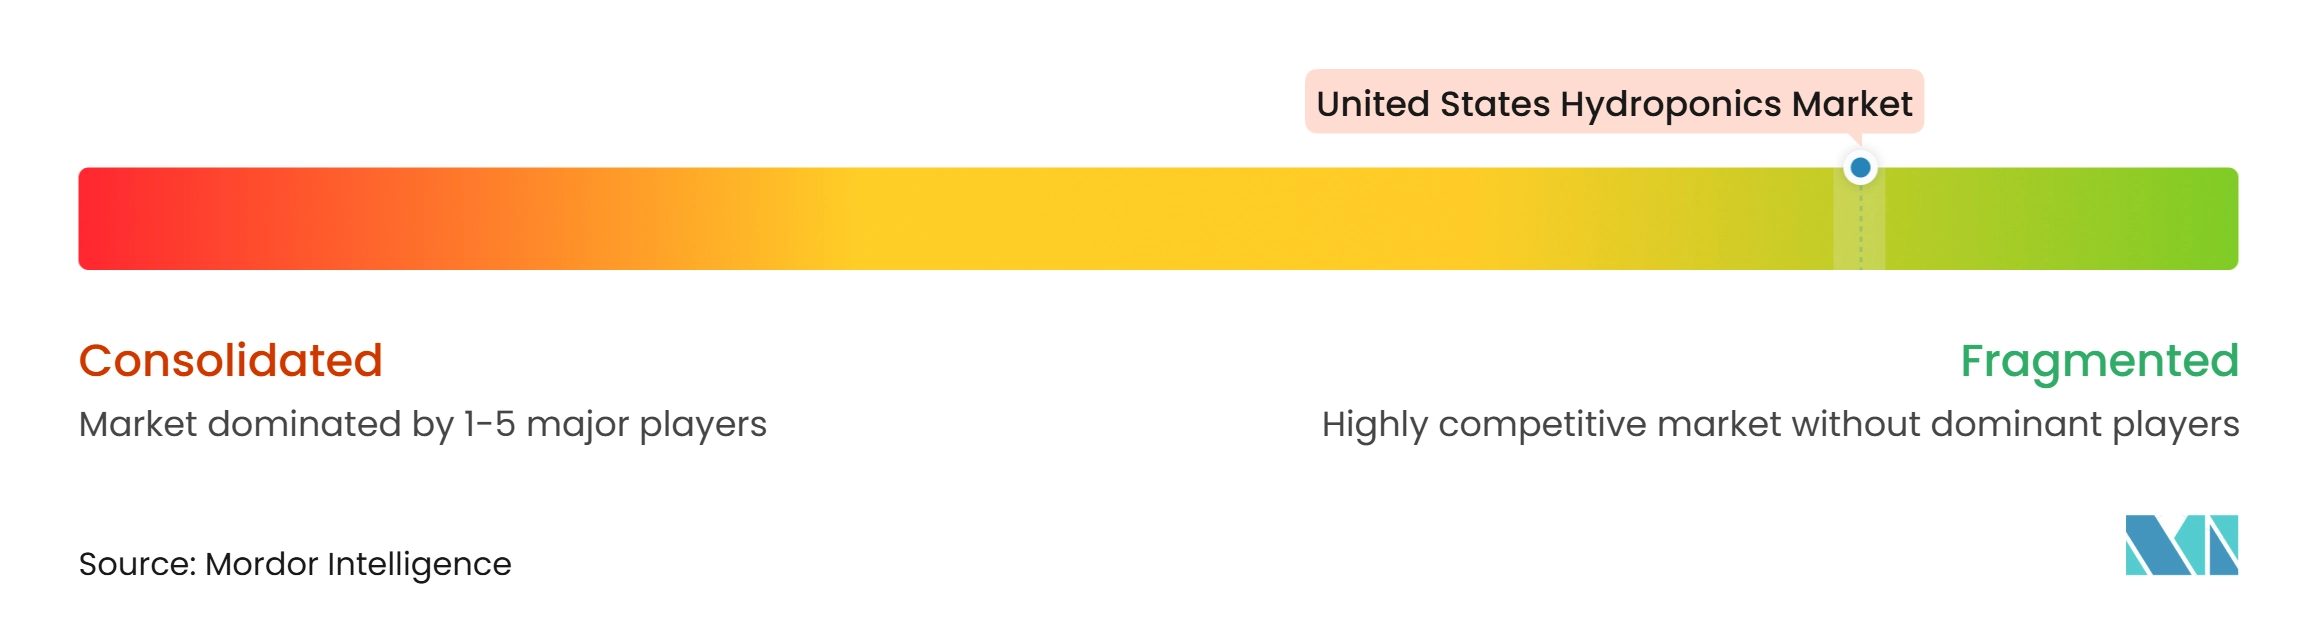
Le marché de l'hydroponique aux États-Unis est fragmenté en 2025. AeroFarms, AmHydro, BrightFarms, Freight Farms et The Scotts Company LLC ont été identifiés comme les principaux acteurs. Leurs rôles diffèrent entre la culture commerciale, les systèmes, l'éclairage, les nutriments et l'approvisionnement régional. Cette diversité de modèles économiques limite les chevauchements directs entre de nombreux participants. La principale ligne de partage concurrentielle oppose les producteurs disposant de contrats de distribution nationale sécurisés à ceux qui n'en ont pas. BrightFarms, Little Leaf Farms et Gotham Greens continuent d'accroître leurs capacités, soutenues par des relations de distribution établies. Les producteurs sans débouché fiable font face à un parcours plus difficile pour le financement et l'expansion.
La technologie est un moteur majeur de la concurrence dans les segments du marché de l'hydroponique aux États-Unis. Local Bounti a reçu le Brevet américain n° 12 557 741 en février 2026 pour sa Technologie Stack and Flow, qui utilise la vision par ordinateur et des contrôles environnementaux automatisés. BrightFarms a étendu sa distribution à plus de 1 000 magasins Kroger à Dallas en août 2026. Little Leaf Farms a commencé la mise en service de sa serre de 20 acres au Tennessee avant le calendrier prévu le même mois. Ces développements illustrent comment la propriété intellectuelle, la production régionale et l'accès à la distribution peuvent se renforcer mutuellement. Les opérateurs qui ajoutent des capacités sans voie claire vers les ventes font face à un risque accru. La consolidation peut également servir de voie vers l'échelle lorsque les entreprises ont des portefeuilles de cultures et des réseaux de distribution compatibles.
ScottsMiracle-Gro a finalisé la cession de The Hawthorne Gardening Company à Vireo Growth Inc. en avril 2026. La transaction comprenait General Hydroponics, Gavita et Botanicare, modifiant la propriété des équipements et des nutriments. Les systèmes clés en main d'AmHydro et son rôle dans le projet Harvest Singularity indiquent un écart entre les systèmes pour amateurs et les grands projets commerciaux. Soli Organic a fusionné avec 80 Acres Farms en août 2025, créant une entreprise avec un chiffre d'affaires approchant 200 millions USD et une présence dans plus de 17 000 points de vente au détail. Cette stratégie utilise une échelle combinée pour réduire les doublons logistiques et élargir les capacités en termes de cultures. Freight Farms, Soli Organic, Superior Fresh et Village Farms ne représentent plus des concurrents indépendants comparables dans la production hydroponique en raison de faillites, de fusions, de changements d'orientation commerciale ou d'une pertinence actuelle limitée dans la production de fruits et légumes. Le paysage concurrentiel continue d'évoluer à mesure que les contrats, le financement et les capacités techniques déterminent quelles entreprises restent actives.
Leaders du Secteur de l'Hydroponique aux États-Unis
-
AeroFarms
-
AmHydro
-
BrightFarms
-
Freight Farms
-
The Scotts Company LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Hydroponique aux États-Unis Entreprises couvertes dans ce rapport
- AeroFarms
- AmHydro
- Freight Farms
- Green Sense Farms Holdings, Inc.
- LumiGrow
- BrightFarms
- Hydrodynamics International
- Signify Holding
- The Scotts Company LLC
- Mastronardi Produce Ltd.
- Village Farms International
- Gotham Greens
- Little Leaf Farms
- Local Bounti Corporation
- Edible Garden AG Incorporated
Développements industriels récents dans Marché de l'Hydroponique aux États-Unis
- Août 2026 : BrightFarms s'est développé dans plus de 1 000 magasins Kroger à Dallas, au Texas, et a ajouté des emplacements Costco dans la zone métropolitaine d'Atlanta.
- Avril 2026 : ScottsMiracle-Gro a finalisé la cession de The Hawthorne Gardening Company, incluant les marques General Hydroponics, Gavita et Botanicare, à Vireo Growth Inc.
- Août 2025 : Soli Organic a fusionné avec 80 Acres Farms pour créer une entreprise combinée avec un chiffre d'affaires approchant 200 millions USD et une présence dans plus de 17 000 points de vente au détail.
Périmètre du Rapport sur le Marché de l'Hydroponique aux États-Unis
L'hydroponique est la technique de culture des plantes à l'aide d'une solution nutritive à base d'eau plutôt que de sol. Ces systèmes de production sont utilisés par les petits agriculteurs, les amateurs et les entreprises commerciales.
Le Marché de l'Hydroponique aux États-Unis est segmenté par système de production (Serres, Fermes Verticales et Fermes Hydroponiques en Conteneurs), type de culture (Légumes à Feuilles, Tomates, Concombres, Poivrons, et Herbes et Micropousses), équipement (Éclairage, Irrigation, Systèmes Climatiques, Systèmes d'Automatisation et de Contrôle, et Autres), et échelle de production (Petite, Moyenne et Grande). Les prévisions du marché sont exprimées en valeur en USD.
Aperçu de la segmentation
| Serre |
| Fermes Verticales |
| Fermes Hydroponiques en Conteneurs |
| Légumes à Feuilles |
| Tomates |
| Concombres |
| Poivrons |
| Herbes et Micropousses |
| Systèmes d'Éclairage |
| Composants d'Irrigation et Pompes |
| Systèmes Climatiques |
| Systèmes d'Automatisation et de Contrôle |
| Autres |
| Grande |
| Moyenne |
| Petite |
| Par Système de Production | Serre |
| Fermes Verticales | |
| Fermes Hydroponiques en Conteneurs | |
| Par Type de Culture | Légumes à Feuilles |
| Tomates | |
| Concombres | |
| Poivrons | |
| Herbes et Micropousses | |
| Par Équipement | Systèmes d'Éclairage |
| Composants d'Irrigation et Pompes | |
| Systèmes Climatiques | |
| Systèmes d'Automatisation et de Contrôle | |
| Autres | |
| Par Échelle de Production | Grande |
| Moyenne | |
| Petite |
Questions Clés Traitées dans le Rapport
Quelle est la valeur projetée du marché de l'hydroponique aux États-Unis en 2031 ?
Le marché devrait atteindre 5,5 milliards USD d'ici 2031, avec une croissance à un CAGR de 7,2 % à partir de 2026.
Quel système de production joue le rôle le plus important dans l'hydroponique aux États-Unis ?
Les serres ont dominé avec 48 % du chiffre d'affaires en 2025, car la supplémentation en lumière naturelle soutient une consommation d'énergie plus faible et de grands programmes d'approvisionnement pour la distribution.
Quelles cultures connaissent la croissance la plus rapide dans la production hydroponique ?
Les herbes et micropousses devraient croître à un CAGR de 11,5 % jusqu'en 2031, soutenues par des produits premium et des opportunités de certification biologique.
Pourquoi les détaillants achètent-ils davantage de produits cultivés en environnement contrôlé ?
Les détaillants valorisent la traçabilité, un approvisionnement régulier toute l'année, des distances de livraison plus courtes et une exposition réduite aux perturbations de la production en plein champ.
Quel est le principal défi opérationnel pour les producteurs hydroponiques ?
Les coûts élevés d'installation et les dépenses d'électricité restent des obstacles majeurs, notamment pour les installations avec des exigences intensives en éclairage et en contrôle climatique.