
米国デオドラント市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
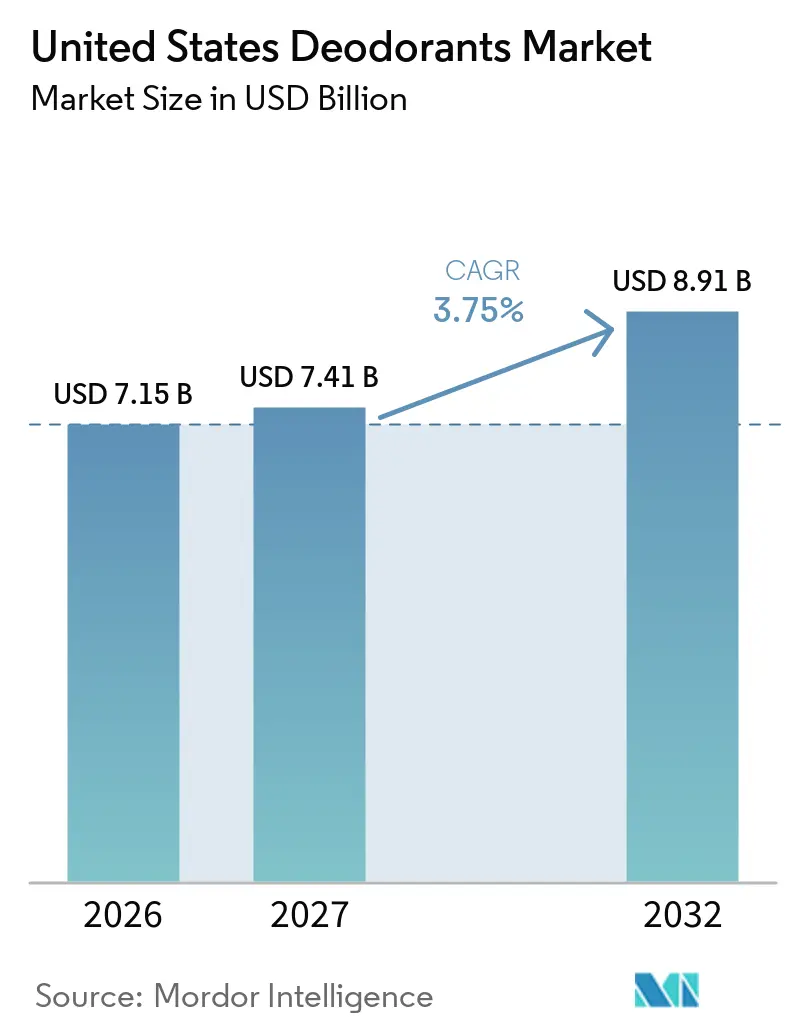
| 基準年の市場規模 (2026) | 7.15 十億米ドル |
| 市場規模 (2027) | 7.41 十億米ドル |
| 市場規模 (2032) | 8.91 十億米ドル |
| 成長率 (2027 - 2032) | 3.75 % |
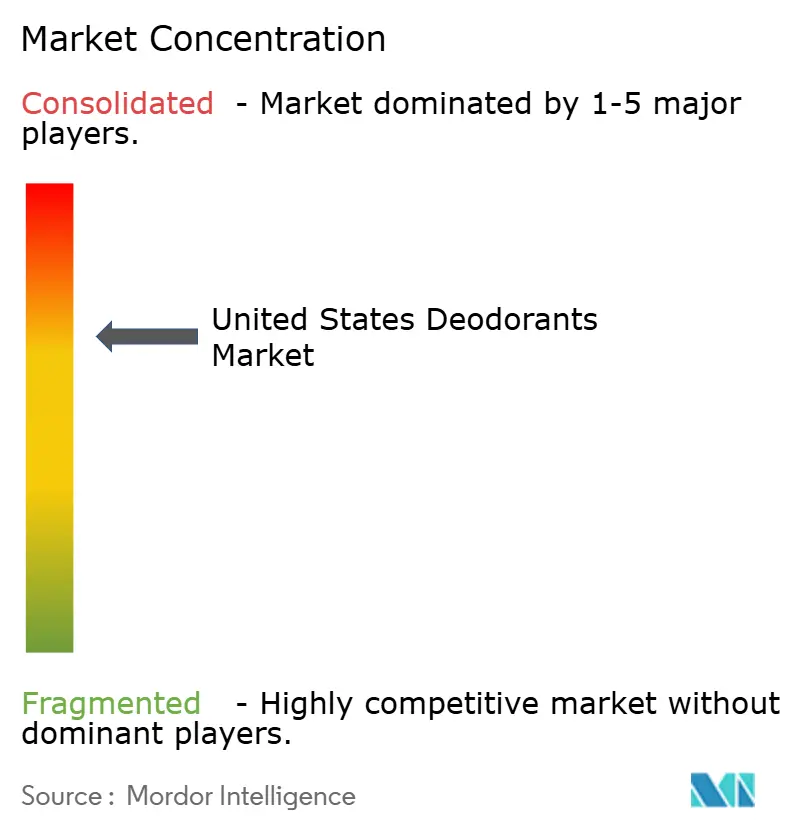
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国デオドラン市場分析
米国デオドラント市場は2026年に71.5億米ドルと評価され、2027年の74.1億米ドルから2032年の89.1億米ドルへと、予測期間(2027年~2032年)においてCAGR 3.75%で成長すると推計されています。頻繁な補充と広範な日常使用により、必需性の低いパーソナルケア製品と比較して安定した需要が支えられています。全身用デオドラントは脇の下以外の使用シーンへと拡大しており、追加的な購入機会を創出しています。消費者は肌への適合性、成分、香り、パッケージングをますます重視するようになっており、ブランドがマスマーケット、ナチュラル、プレミアム製品セグメントにわたって差別化することを可能にしています。製品の安全性と訴求内容も、消費者の購買意思決定を形成する重要な要因であり続けています。
主要レポートの要点
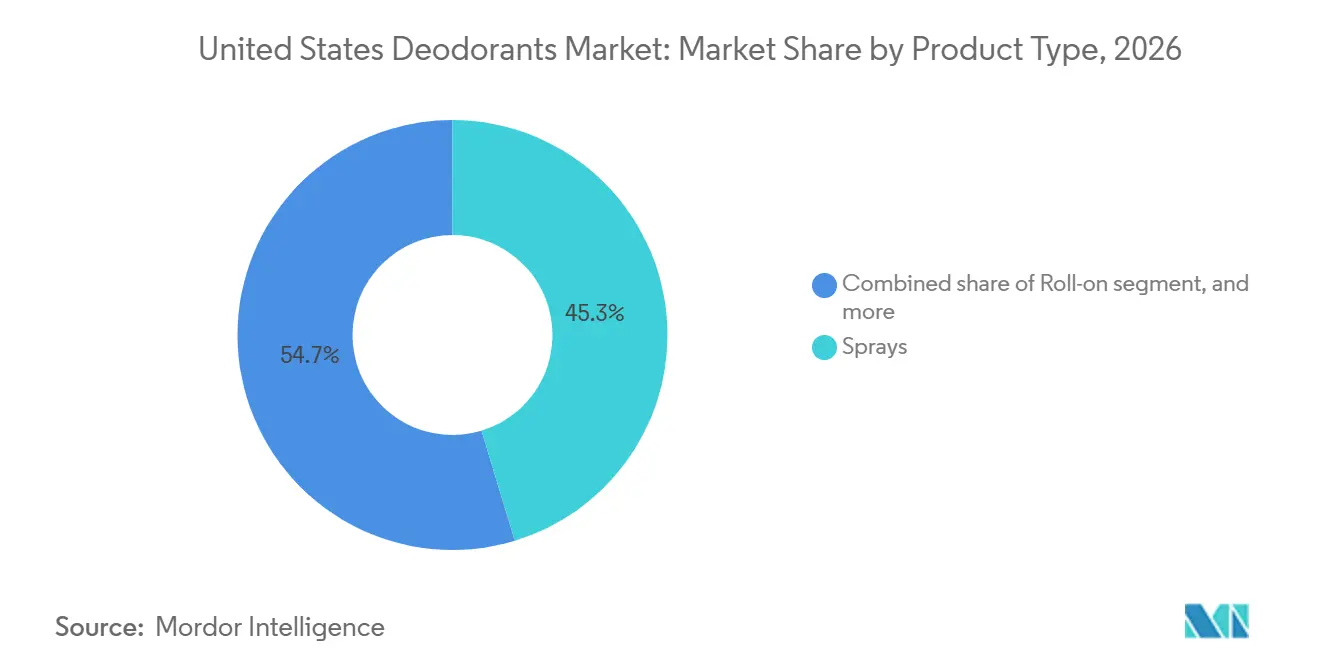
- 製品タイプ別では、スプレーが2026年の米国デオドラント市場シェアの45.34%を占め、ロールオンが2032年までCAGR 4.56%で最も急速に成長しました。
- カテゴリー別では、従来型製品が2026年の米国デオドラント市場シェアの73.55%を占め、ナチュラルオーガニック製品がCAGR 4.89%で最も急速に成長しました。
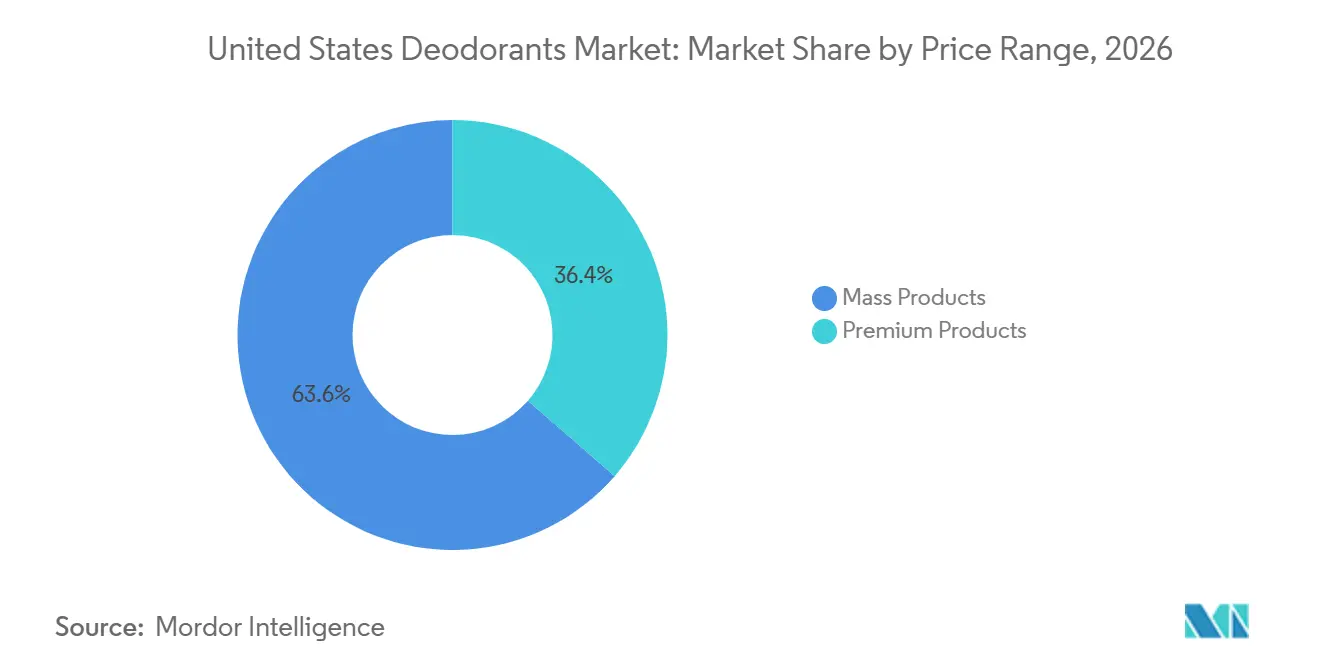
- 価格帯別では、マス製品が米国デオドラント市場の63.63%を占め、プレミアム製品が2032年までCAGR 4.99%で最も急速な成長を記録しました。
- 流通チャネル別では、スーパーマーケット・ハイパーマーケットが米国デオドラント市場の45.21%を占め、オンライン小売店が2032年までCAGR 4.52%で最も急速な成長を記録しました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
米国デオドラント市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響率(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 個人衛生ルーティンがデオドラントの継続的な需要を支える | +0.8% | 全国的。都市部および太陽地帯(サンベルト)州においてより高い集中度 | 短期(2年以内) |
| ナチュラルおよびアルミニウムフリー処方への需要の高まり | +0.7% | 全国的。西海岸および北東部市場での早期成長 | 中期(2〜4年) |
| 敏感肌向けおよびスキンケア指向製品への需要の増加 | +0.6% | 全国的。マス小売チェーンが主導 | 短期(2年以内) |
| 全身デオドラント用途の拡大 | +0.5% | 国的。プレミアムおよびスペシャルティチャネルに集中 | 中期(2〜4年) |
| 利便性の高い携帯型製品フォーマットへの需要の高まり | +0.4% | 全国的。都市部および移動が多い消費者が牽引 | 中期(2〜4年) |
| 長時間持続する防臭効果への需要の増加 | +0.3% | 全国的。マスおよびミドルティアセグメントに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
個人衛生ルーティンがデオドラントの継続的な需要を支える
個人衛生ルーティンが、消費者の日常的なグルーミング習慣への組み込みを通じて、米国におけるデオドラントの継続的な需要を促進しています。例えば、2025年7月には、米国のスーパーマーケットにおけるデオドラント販売数量は約8億3,716万個に達し、2024年の7億8,260万個から増加しました。さらに、2025年4月にメイン州経済・コミュニティ開発省が発表したデータによると、デオドラント、フェミニンケア製品、その他のパーソナルケア製品が合計で2024年の米国消費支出において81億米ドルを占めました。[1]これらの数値は、デオドラントおよびより広範なパーソナルケア製品への継続的な需要を示しています。
ナチュラルおよびアルミニウムフリー処方への需要の高まり
消費者はパーソナルケア製品を選ぶ際、成分と製品の透明性にこれまで以上の注意を払っています。例えば、2025年3月に全米衛生財団(National Sanitation Foundation)が報告したところによると、消費者の74%がパーソナルケア製品におけるオーガニック成分を重要と考えており、18〜29歳の成人の62%が認証取得済み製品に対してより高い費用を支払う意向を示しました。また、自主的なナチュラル表示を完全に信頼していると回答したのはわずか9%にとどまり、信頼性の高い認証と明確な成分情報の重要性が浮き彫りになりました。[2]こうした嗜好は、消費者の成分への期待に応えるナチュラルおよびアルミニウムフリーのデオドラントに機会をもたらしています。
敏感肌向けおよびスキンケア指向製品への需要の増加
化粧品の安全性と肌荒れに対する消費者の懸念が、低刺激でスキンケア指向のデオドラントに機会を創出しています。2025年9月、米国食品医薬品局(FDA)は化粧品に関連する副作用を報告するための公開ダッシュボードを立ち上げ、安全性関連情報へのアクセスを改善しました。[3]この動向は、製品の安全性と成分の透明性の重要性を浮き彫りにし、デオドラント製品開発における敏感肌向け処方の意義を裏付けるものです。
全身デオドラント用途の拡大
全身用デオドラントは、従来の脇の下への使用を超えた製品用途を拡大しており、ブランドが追加的な使用シーンに対応し、プレミアム処方を開発する機会を創出しています。消費者は足、胸、脚などの部位への使用を含む、より広範なカバレッジを提供するデオドラント製品をますます求めるようになっています。こうした消費者行動の変化により、ブランドは全身使用に特化した新しい製品ラインと処方への投資を促進されています。例えば、Unileverは全身用製品への拡大に支えられたDoveデオドラントの二桁成長を報告しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響率(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 激しい競争とブランド差別化 | -0.5% | 全国的。マスマーケットチャネルで最も顕著 | 中期(2〜4年) |
| 価格感応度と上昇するオペレーションコスト | -0.4% | 全国的。バリュー志向市場でより高い感応度 | 短期(2年以内) |
| 処方の安全性、有効性消費者嗜好のバランス | -0.3% | 全国的 | 中期(2〜4年) |
| 規制遵守と製品クレームの実証 | -0.2% | 全国的 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
激しい競争とブランド差別化
米国デオドラント市場は、確立されたブランド、プライベートラベル、ダイレクト・トゥ・コンシューマー企業、およびスペシャルティ新規参入企業が限られた棚スペースと消費者の注目をめぐって競合しています。この競争は特に、買い物客が小売・オンラインチャネルをまたいで成分リストや価格を容易に比較できる環境において、利益率を圧迫しています。レガシーブランドはナチュラルデオドラントセグメントにおいてより大きな課題に直面しています。新興ブランドはアルミニウム配合製品に対抗する立場をとることが多く、既存プレーヤーが既存の消費者基盤を失うことなくブランドの認知を転換させることを困難にしています。
価格感応度と上昇するオペレーションコスト
価格圧力はマスデオドラントで最も顕著であり、2米ドルから4米ドルの価格帯のプライベートラベルスティックが全国ブランドの価格設定の柔軟性を制限する可能性があります。原材料やパッケージングを含む原価の上昇、およびマーケティング費用は、バリュー志向の買い物客にサービスを提供する企業に対してさらなるプレッシャーをかけています。ブランドはコストを吸収するか、価格を引き上げるか、製品を再処方するか、販促投資を増やすかを決断しなければなりません。それぞれの決断には得失があります。コストの吸収は短期的な数量を守りますが利益率を圧縮し、一方で価格の引き上げはプライベートラベル代替品への価格敏感な消費者の流出リスクをもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:スプレー主導の市場でロールオンが地歩を固める
スプレーは2024年に市場シェアの45.34%を占め、使いやすさ、速乾性、残留物の少なさによって支持されています。スプレーは従来型制汗剤ユーザーと全身への塗布を求める消費者の両方に対応しています。入浴後、運動前、日中の素早い使用と広範なカバレッジを好む消費者に訴求しています。The Procter & Gamble Companyは、2025年度においてNative、Old Spice、Secretの各ブランドにわたる窒素充填スプレープロペラントの革新により、北米デオドラント事業の有機的成長が一桁台後半の高い水準に達したことを報告しています。
ロールオンは2027年から2032年にかけてCAGR 4.56%で最も急速な成長を示すと予測されています。塗布方法がスキンケア成分と敏感肌向け効能を重視した処方を後押しします。また、推進剤に対する消費者の懸念に対応し、製品廃棄の認知を低減します。クリームは、全身使用においてより的を絞ったテクスチャーが求められる場合など、規模は小さいながらも独自のニッチを担っています。スティックは、携帯性、一定の使用感、広範な入手可能性から、従来型マスマーケット製品の中核であり続けています。
注記: 全セグメントのセグメントシェアは、レポート購入後にご利用いただけます
カテゴリー別:ナチュラル処方が勢いを増す
従来型製品は2026年の米国デオドラント市場の73.55%を占めました。この圧倒的なシェアは、発汗制御のためのアルミニウム系制汗剤に対する長年の消費者の信頼を反映しています。活動的なライフスタイルや発汗量が多い消費者は、信頼性の高さを理由に従来型製品を好む傾向があります。このセグメントは広範な流通、確立されたブランド認知度、および家庭での頻繁な購入に適した価格帯からも恩恵を受けています。関連性を維持するため、企業は香料の追加、スキンケア処方、パッケージングの変更を通じて従来型製品の更新を続けています。
ナチュラル・オーガニック製品は2027年から2032年にかけてCAGR 4.89%で最も急速な成長を示すと予測されています。この成長は、防臭効果と同様に成分、認証、透明性が重視されるという消費者期待の変化によって促進されています。米国デオドラント市場の既存ブランドは、従来型の保護効果とナチュラル志向のポジショニングを組みわせた製品で対応しています。ナチュラルセグメントの成長は、購入前に明確な製品情報を求める消費者によってさらに後押しされています。成分、認証、使用目的に関する明確な説明は、広範なナチュラル訴求に懐疑的な買い物客の不確実性を低減します。
価格帯別:プレミアムの勢いがマス主導のカテゴリーを再形成
マス製品は2026年の米国デオドラント市場の63.63%を占めました。デオドラントは伝統的に日常使いの低コスト製品であり、この価格帯は価値と定期的な入手可能性を優先する家庭にとって引き続き重要です。全国ブランドはプライベートラベルスティックと激しく競合しており、一般的に2米ドルから4米ドルの価格帯に設定されています。マス製品はスーパーマーケット、ドラッグストア、コンビニエンスストア、その他の小売店における安定した陳列からも恩恵を受けています。広範な入手可能性により、プレミアム製品が速いペースで成長する中でもその関連性を維持しています。
プレミアム製品は2027年から2032年にかけてCAGR 4.99%で最も急速な成長を示すと予測されています。全身用製品は標準的な脇の下用デオドラントよりも30%から50%高い価格帯に設定されており、ナチュラル処方は成分の訴求と認証によって高い価格帯を正当化しています。例えば、2026年2月にOld Spiceはマス小売を通じて販売されるファインフレグランスオプションとして、香水を配合したSpice Alchemistコロン配合デオドラントコレクションを発売し、大手ブランドが既存の小売基盤から離れることなくよりエレベートされた製品を提供できることを実証しました。ミドル価格帯は一方では低コストのプライベートラベル製品から、他方ではプレミアムイノベーションから圧力を受けています。
流通チャネル別:オンライン小売がナチュラルおよびプレミアム新規参入企業のアクセスを拡大
スーパーマーケット・ハイパーマーケットは2026年の米国デオドラント市場シェの45.21%を占めました。これらの店舗は、買い物客が食料品やその他の日用品を購入する際にデオドラントを頻繁に補充するため、引き続き重要なチャネルとなっています。プラノグラムスペース、確立されたブランド、および広範な価格帯が大型フォーマット店舗の地位を強化しています。消費者がブランドを比較し、マルチパックや販促オファーを見つけられる環境から、マスマーケット製品は恩恵を受けています。スーパーマーケット・ハイパーマーケットはまた、オンラインでこれらの製品を積極的に検索しない可能性のある消費者に全身用ブランドがリーチするチャネルも提供しています。
オンライン小売店は2027年から2032年にかけてCAGR 4.52%で最も急速な成長を示すと予測されています。オンラインショッピングにより、消費者は馴染みのあるブランド名から始めるのではなく、アルミニウムフリー処方、敏感肌向け訴求、香料、認証などの特定の属性に基づいて製品を検索することができます。この購買行動の変化は、確立されたプレーヤーのような棚スペースへのアクセスは持たないかもしれせんが、製品属性や消費者レビューで効果的に競合できる小規模・新興ブランドに利益をもたらします。また、ダイレクト・トゥ・コンシューマー企業が製品詳細を伝え、実店舗に展開する前にトライアルを構築することを可能にします。オンラインチャネルはさらに、ターゲットマーケティング、サブスクリプションモデル、パーソナライズされたレコメンデーションを支援し、リピート購入の促進に貢献しています。
地理的分析
米国デオドラント市場は単一国分析ですが、地域別の需要が製品の選択、フォーマットの嗜好、小売戦略を形成しています。カリフォルニアおよびより広範な西海岸地域はナチュラルおよびアルミニウムフリー製品の早期採用者です。これらの市場の消費者は、クリーンビューティー製品と成分の透明性に強い関心を示しています。カリフォルニア州の化粧品規制は処方とラベリングへの注目を強化し、同地域が後に全国的に広がるトレンドの早期指標となることが多いです。スペシャルティビューティーおよびヘルスフードリテーラーが、より広範な全国展開の前にブンドの信頼性構築を後押ししています。KopariとLumeはいずれも2025年に広範な小売流通に拡大する前にこのアプローチをとりました。
テキサス、フロリダ、ジョージア、アリゾナなどのサンベルト州は、温暖な気候と高いアウトドア活動レベルがデオドラント使用機会の回数を増加させるため、頻繁なデオドラント使用の強固な基盤を形成しています。これらの条件下では、従来型制汗剤、スプレー、臨床強度の製品が特に関連性を持ちます。これらの地域の消費者は保護効果と信頼性の高いパフォーマンスを優先する傾向があります。北東部と中西部は異なるパターンを示しています。北東部の都市部消費者は収入が高く、スペシャルティリテーラーへのアクセスも充実しており、プレミアムおよび認証済みナチュラル製品の採用を後押ししています。
中西部はバリュー志向の買い物客と全国ブランドへのロイヤリティにとって引き続き重要であり、従来型マス製品を支持しています。全身用デオドラントは、手が届きやすい価格帯でマス小売を通じてこれらの市場に浸透しています。これらの地域ターンは、全国ブランドが米国デオドラント市場全体で製品フォーマット、価格、メッセージングを差別化する必要があることを示しています。西海岸の動向はクリーンビューティーと成分嗜好を反映する傾向があり、一方でサンベルトの需要はパフォーマンスと頻繁な使用をより重視します。北東部の都市部消費者はプレミアムポジショニングとスペシャルティ小売へのアクセスに反応する可能性があり、中西部の消費者は確立されたブランドとバリュー志向製品の安定した基盤を提供しています。したがって、全国的な戦略は一貫したブランドアイデンティティを損なうことなく、各地域に十分な柔軟性を持たせる必要があります。
競合環境
米国デオドラント市場は中程度の集中度を示しており、The Procter & Gamble Company、Unilever、Church & Dwightが従来型・マス製品において強固なポジションを占めています。The Procter & Gamble CompanyはSecret、Old Spice、Nativeを販売し、UnileverはDove、Degree、Axeを販売しています。Church & DwightはARRIDとARM & HAMMERを販売しています。Lume DeodorantとKopari Beautyは、ダイレクト・トゥ・コンシューマーチャネルを通じてナチュラルおよび全身用製品において地位を獲得し、その後小売への拡大を果たしました。BeiersdorfはNIVEAブランドのもとでデオドラントとボディケアへの投資を強化しています。最も魅力的な製品スペースは肌への快適性、安全性の訴求、消費者嗜好に沿ったパッケージングを組み合わせるものであり、競争は活発です。
大手企業はフレグランスイノベーション、パッケージング、フォーマットの拡張で対応しています。The Procter & Gamble CompanyはNative、Old Spice、Secretにわたって窒素充填スプレーを導入し、2025年度における製品・パッケージングイノベーションの一環として位置づけました。Old Spiceは2026年2月にコロン風の香りを採用したSpice Alchemistを発売し、大手小売店で販売するデオドラント、ボディウォッシュ、コロンミストのラインナップを展開しました。BeiersdorfはNIVEAの投資をデオドラントとボディケアに向け直し、Derma Controlで敏感肌オプションを求める消費者をターゲットとしました。UnileverはDoveの全身用製品ラインを拡大し、詰め替え可能な制汗剤を発売しましたこれらの動きは、大手企業が保護効果、香り、快適性、パッケージングを含む複数の消費者ニーズに同時に対応していることを示しています。
小規模ブランドは独自の製品ストーリーとデジタルディスカバリーに注力することで競争しています。それらの製品はアルミニウムフリー処方、全身への使用、スキンケア指向の言語、またはナチュラルの信頼性を特徴とすることが多いです。オンライン小売により、これらの企業は消費者が店頭で製品に出会う前に処方の詳細を伝えることができます。化粧品現代化規制法(MoCRA)の安全性実証要件は、製品の安全性を明確に文書化した企業に恩恵をもたらし得ます。しかし、確立された企業は流通、規模、ブランド認知度において優位性を維持しています。したがって、米国デオドラント市場は単一の製品アプローチに支配されるのではなく、異なる強みを持つ企業によって争われています。この競合環境は継続的な製品発売を支援しますが、ブランドが明確な差別化を維持することをより困難にする可能性があります。
米国デオドラント産業リーダー
-
The Procter & Gamble Company
-
Unilever PLC
-
Colgate-Palmolive Company
-
Church & Dwight Co., Inc.
-
Henkel AG & Co. KGaA
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年2月:The Procter & Gamble CompanyはOld Spiceを通じてSpice Alchemistを発売しました。これはデオドラント、ボディウォッシュ、コロンミストからなる4種の香りのプレミアムコロン配合コレクションで、大手小売店を通じて販売されています。この発売はP&Gのプレミアム化戦略を支援し、男性・女性双方のカテゴリーにわたる全身用デオドラントにおけるリーダーシップを基盤としています。
- 2026年2月:Axeは特許取得済みのスプレー技術を搭載し、よりコントロールされた、ターゲットを絞った、軽いミストを実現するリデザインされたエアロゾルボディスプレー缶を発売しました。新しいデザインはスプレーのし過ぎを防ぎ、フレグランスの使用感を向上させ、缶の生涯にわたって10%多くのスプレーを可能にします。
- 2025年1月:Dove Men+CareはMarshawn Lynchとのパートナーシップにより全身用デオドラントスプレーを発売し、2種の新しい香りを製品ラインナップに追加して米国の小売流通を拡大しました。
米国デオドラント市場レポートの調査範囲
デオドラントは体臭を制御または抑制するために設計されたパーソナルケア製品です。様々な処方、カテゴリー、価格帯、パッケージングフォーマットで提供されています。米国デオドラント市場は製品タイプ、カテゴリー、価格帯、流通チャネルによってセグメント化されています。製品タイプ別では、市場はスプレー、クリーム、ロールオン、その他の製品タイプを含みます。カテゴリー別では、市場は従来型、オーガニック、ナチュラルデオドラントに分類されます。価格帯別では、市場はマスおよびプレミアム製品を対象とします。流通チャネル別では、市場はスーパーマーケット・ハイパーマーケット、健康・美容ストア、オンライン小売店、その他の流通チャネルに分類されます。レポートは金額(米ドル)ベースで各セグメントの市場規模と予測を分析します。
| スプレー |
| クリーム |
| ロールオン |
| その他の製品タイプ |
| 従来型 |
| オーガニック・ナチュラル |
| マス製品 |
| プレミアム製品 |
| スーパーマーケット・ハイパーマーケット |
| 健康・美容ストア |
| オンライン小売店 |
| その他の流通チャネル |
| 製品タイプ別 | スプレー |
| クリーム | |
| ロールオン | |
| その他の製品タイプ | |
| カテゴリー別 | 従来型 |
| オーガニック・ナチュラル | |
| 価格帯別 | マス製品 |
| プレミアム製品 | |
| 流通チャネル | スーパーマーケット・ハイパーマーケット |
| 健康・美容ストア | |
| オンライン小売店 | |
| その他の流通チャネル |
レポートで回答される主要な質問
米国のデオドラントの見通しはどのようなものですか?
このカテゴリーは予測期間中にCAGR 3.75%で、2027年の74.1億米ドルから2032年の89.1億米ドルへと成長すると予測されています。
どのデオドラント製品タイプが主導的な地位にありますか?
スプレーは2026年に45.34%のシェアで製品タイプをリードしており、使いやすさと全身への使用に支えられています。
デオドラントで最も速く成長しているカテゴリーはどれですか?
ナチュラル・オーガニック製品は2032年までCAGR 4.89%で最も急速に成長するカテゴリーであり、成分の透明性と認証への関心に支えられています。
なぜプレミアムデオドラントは成長しているのですか?
全身用フォーマット、香り主導の製品、ナチュラル成分の訴求が、プレミアム価格帯とより速い成長を支えています。