
Marktgröße und Marktanteile der Deodorants in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 7.15 Milliarden US-Dollar |
| Marktgröße (2027) | 7.41 Milliarden US-Dollar |
| Marktgröße (2032) | 8.91 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.75 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Deodorants in den Vereinigten Staaten von Mordor Intelligence
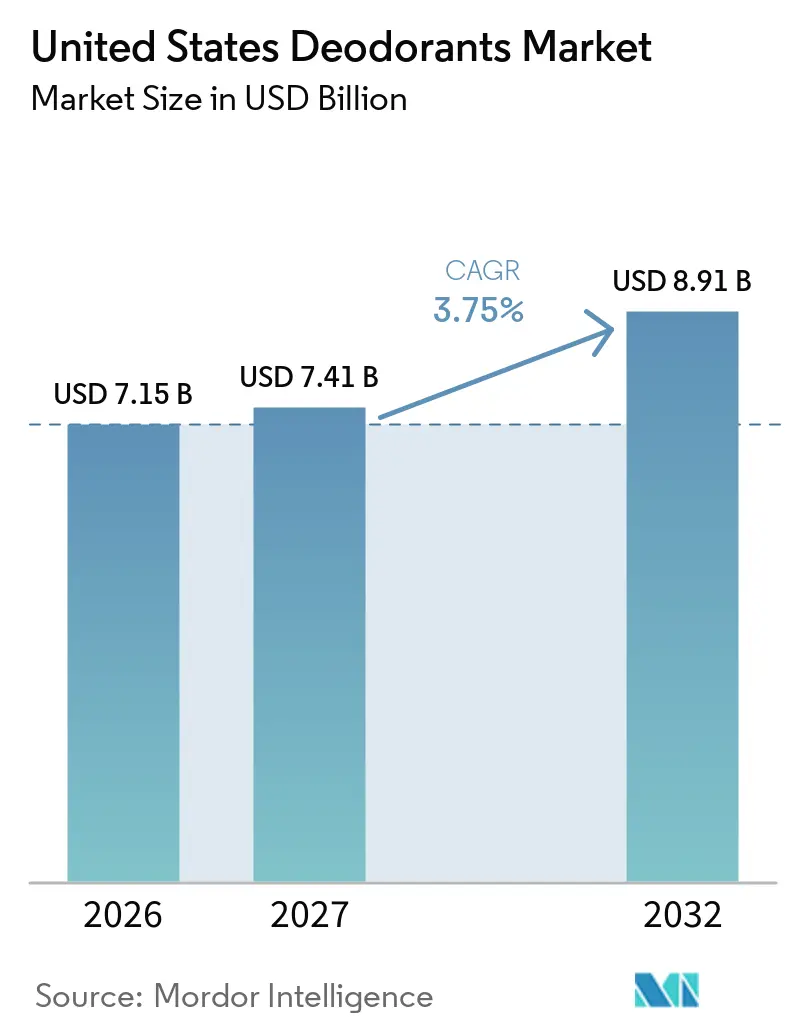
Der Deodorant-Markt der Vereinigten Staaten wurde im Jahr 2026 auf 7,15 Milliarden USD geschätzt und soll von 7,41 Milliarden USD im Jahr 2027 auf 8,91 Milliarden USD bis 2032 wachsen, bei einer CAGR von 3,75 % während des Prognosezeitraums von 2027 bis 2032. Häufige Nachkäufe und eine weit verbreitete tägliche Nutzung stützen eine stabile Nachfrage im Vergleich zu weniger unverzichtbaren Körperpflegeprodukten. Ganzkörper-Deodorants erweitern die Anwendungsgelegenheiten über die Achselpartie hinaus und schaffen zusätzliche Kaufanlässe. Verbraucher legen zunehmend Wert auf Hautverträglichkeit, Inhaltsstoffe, Duft und Verpackung, was Marken ermöglicht, sich in den Segmenten Massenmarkt, Naturprodukte und Premium zu differenzieren. Produktsicherheit und Produktaussagen bleiben ebenfalls wichtige Faktoren, die die Kaufentscheidungen der Verbraucher beeinflussen.
Wichtigste Erkenntnisse des Berichts
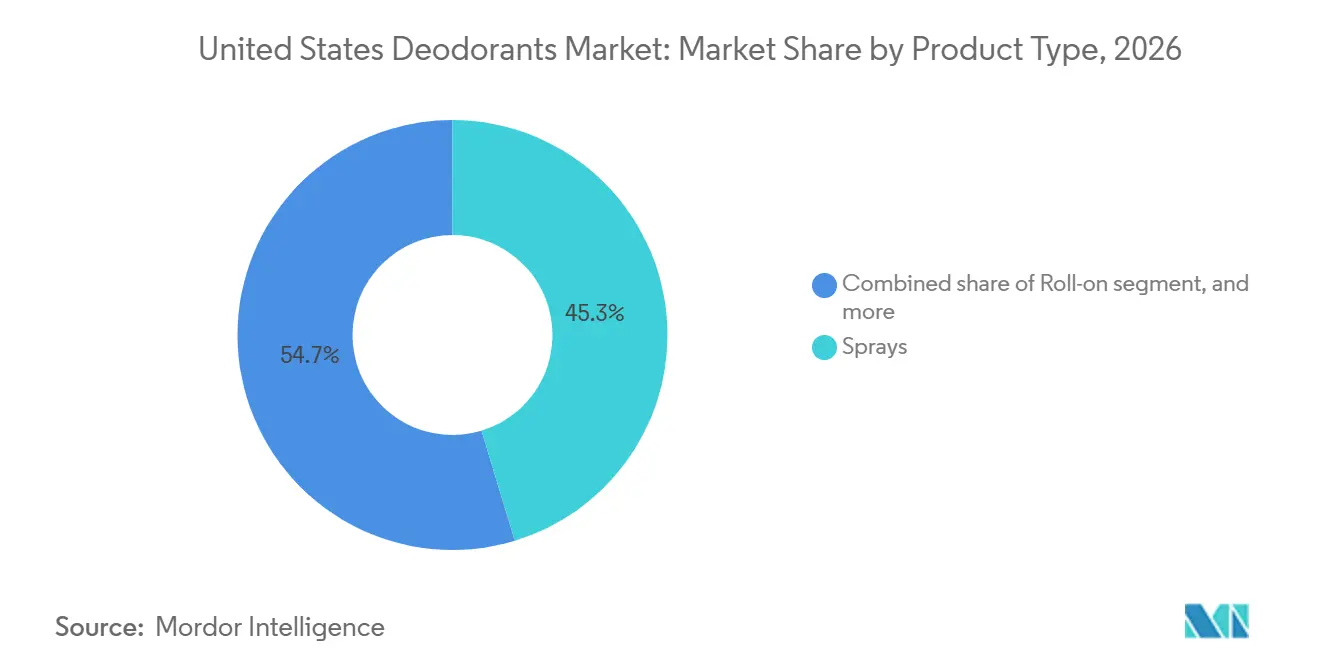
- Nach Produkttyp hielten Sprays im Jahr 2026 einen Marktanteil von 45,34 % am Deodorant-Markt der Vereinigten Staaten, während Roll-Ons mit einer CAGR von 4,56 % bis 2032 den stärksten Anstieg verzeichneten.
- Nach Kategorie hielten konventionelle Produkte im Jahr 2026 einen Marktanteil von 73,55 % am Deodorant-Markt der Vereinigten Staaten, während Natur- und Bioprodukte mit einer CAGR von 4,89 % bis 2032 den stärksten Anstieg verzeichneten.
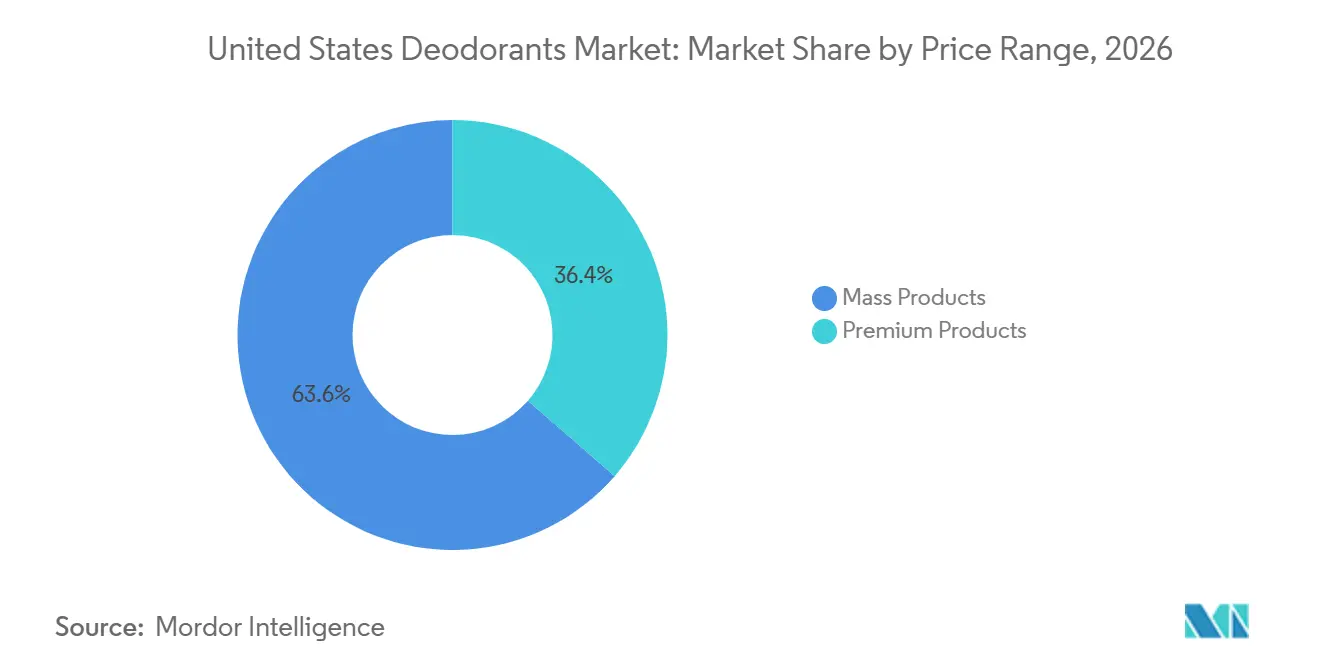
- Nach Preissegment entfielen auf Massenprodukte 63,63 % des Deodorant-Markts der Vereinigten Staaten, während Premiumprodukte mit einer CAGR von 4,99 % bis 2032 das stärkste Wachstum verzeichneten.
- Nach Vertriebskanal hielten Supermärkte und Verbrauchermärkte einen Anteil von 45,21 % am Deodorant-Markt der Vereinigten Staaten, während Online-Einzelhandelsgeschäfte mit einer CAGR von 4,52 % bis 2032 das stärkste Wachstum verzeichneten.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im Deodorant-Markt der Vereinigten Staaten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Persönliche Hygienepraktiken stützen die wiederkehrende Nachfrage nach Deodorants | +0.8% | National, mit höherer Intensität in städtischen Ballungsräumen und den Sun-Belt-Bundesstaaten | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach natürlichen und aluminiumfreien Formulierungen | +0.7% | National, mit frühen Zuwächsen in den Märkten der Westküste und des Nordostens | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Produkten für empfindliche Haut und hautpflegeorientierten Produkten | +0.6% | National, angeführt von Masseneinzelhandelsketten | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Ganzkörper-Deodorant-Anwendungen | +0.5% | National, konzentriert in Premium- und Spezialkanälen | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach praktischen und tragbaren Produktformaten | +0.4% | National, getrieben von städtischen und reiseaktiven Verbrauchern | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach lang anhaltender Geruchsschutzwirkung | +0.3% | National, verankert in Massen- und mittleren Preissegmenten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Persönliche Hygienepraktiken stützen die wiederkehrende Nachfrage nach Deodorants
Persönliche Hygienepraktiken treiben die wiederkehrende Nachfrage nach Deodorants in den Vereinigten Staaten an, da Verbraucher diese Produkte in ihre täglichen Pflegegewohnheiten integrieren. So erreichten beispielsweise im Juli 2025 die Absatzzahlen von Deodorants in US-amerikanischen Supermärkten rund 837,16 Millionen Einheiten, gegenüber 782,6 Millionen Einheiten im Jahr 2024. Darüber hinaus entfielen laut dem Ministerium für wirtschaftliche und kommunale Entwicklung des Bundesstaates Maine im April 2025 auf Deodorants, Damenhygieneprodukte und sonstige Körperpflegeprodukte zusammen 8,1 Milliarden USD der US-amerikanischen Verbraucherausgaben im Jahr 2024 [1]. Diese Zahlen belegen die anhaltende Nachfrage nach Deodorants und Körperpflegeprodukten im weiteren Sinne.
Steigende Nachfrage nach natürlichen und aluminiumfreien Formulierungen
Verbraucher achten bei der Auswahl von Körperpflegeprodukten zunehmend auf Inhaltsstoffe und Produkttransparenz. So berichtete beispielsweise die National Sanitation Foundation im März 2025, dass 74 % der Verbraucher biologische Inhaltsstoffe in Körperpflegeprodukten für wichtig hielten, während 62 % der Erwachsenen im Alter von 18 bis 29 Jahren bereit waren, für zertifizierte Produkte mehr zu bezahlen. Zudem vertrauten nur 9 % den freiwilligen Naturkennzeichnungen vollständig, was die Bedeutung glaubwürdiger Zertifizierungen und klarer Inhaltsstoffangaben unterstreicht [2]. Diese Präferenzen schaffen Chancen für natürliche und aluminiumfreie Deodorants, die den Inhaltsstofferwartungen der Verbraucher entsprechen.
Steigende Nachfrage nach Produkten für empfindliche Haut und hautpflegeorientierten Produkten
Die Bedenken der Verbraucher hinsichtlich kosmetischer Sicherheit und Hautreaktionen schaffen Chancen für sanfte, hautpflegeorientierte Deodorants. Im September 2025 startete die US-amerikanische Behörde für Lebens- und Arzneimittel ein öffentliches Dashboard zur Meldung unerwünschter Ereignisse im Zusammenhang mit Kosmetikprodukten, das den Zugang zu sicherheitsrelevanten Informationen verbessert [3]. Diese Entwicklung unterstreicht die Bedeutung von Produktsicherheit und Inhaltsstofftransparenz und stützt die Relevanz von Formulierungen für empfindliche Haut in der Deodorant-Produktentwicklung.
Ausweitung der Ganzkörper-Deodorant-Anwendungen
Ganzkörper-Deodorants erweitern die Produktnutzung über die traditionelle Achselanwendung hinaus und schaffen Chancen für Marken, zusätzliche Anwendungsgelegenheiten zu erschließen und Premiumformulierungen zu entwickeln. Verbraucher suchen zunehmend nach Deodorantprodukten, die eine breitere Abdeckung bieten, einschließlich der Anwendung an Bereichen wie Füßen, Brust und Beinen. Dieser Wandel im Verbraucherverhalten veranlasst Marken, in neue Produktlinien und Formulierungen zu investieren, die auf die Ganzkörperanwendung zugeschnitten sind. So berichtete Unilever beispielsweise von einem zweistelligen Wachstum bei Dove-Deodorants, das durch die Ausweitung auf Ganzkörperprodukte unterstützt wurde.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Intensiver Wettbewerb und Markendifferenzierung | -0.5% | National, am stärksten ausgeprägt in Massenmarktkanälen | Mittelfristig (2–4 Jahre) |
| Preissensibilität und steigende Betriebskosten | -0.4% | National, mit höherer Sensibilität in preisorientierten Märkten | Kurzfristig (≤ 2 Jahre) |
| Ausgewogenheit zwischen Formulierungssicherheit, Wirksamkeit und Verbraucherpräferenzen | -0.3% | National | Mittelfristig (2–4 Jahre) |
| Einhaltung regulatorischer Anforderungen und Substantiierung von Produktaussagen | -0.2% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Intensiver Wettbewerb und Markendifferenzierung
Der Deodorant-Markt der Vereinigten Staaten umfasst etablierte Marken, Handelsmarken, Direktvertriebsunternehmen und Spezialanbieter, die um begrenzte Regalflächen und Verbraucheraufmerksamkeit konkurrieren. Dieser Wettbewerb setzt die Margen unter Druck, insbesondere da Käufer Inhaltsstofflisten und Preise über Einzel- und Online-Kanäle leicht vergleichen können. Etablierte Marken stehen im Segment der natürlichen Deodorants vor einer größeren Herausforderung, da neuere Marken sich häufig in Abgrenzung zu aluminiumhaltigen Produkten positionieren, was es für etablierte Anbieter schwierig macht, ihre Markenwahrnehmung zu verändern, ohne ihre bestehende Verbraucherbasis zu verprellen.
Preissensibilität und steigende Betriebskosten
Der Preisdruck ist im Massendeodorant-Segment am deutlichsten spürbar, wo Handelsmarken-Sticks mit Preisen zwischen 2 und 4 USD die Preisflexibilität nationaler Marken einschränken können. Höhere Inputkosten, einschließlich Rohstoffe und Verpackung, sowie Marketingausgaben üben zusätzlichen Druck auf Unternehmen aus, die preisbewusste Käufer bedienen. Marken müssen entscheiden, ob sie Kosten absorbieren, Preise erhöhen, Produkte neu formulieren oder Werbeinvestitionen steigern. Jede Entscheidung bringt Kompromisse mit sich. Die Kostenabsorption schützt das kurzfristige Volumen, komprimiert jedoch die Margen, während Preiserhöhungen das Risiko bergen, preissensible Verbraucher an Handelsmarkenalternativen zu verlieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Roll-Ons gewinnen in einem von Sprays dominierten Markt an Boden
Sprays hielten im Jahr 2024 einen Marktanteil von 45,34 %, gestützt durch ihre einfache Handhabung, schnelle Trocknung und geringere Rückstände. Sprays bedienen sowohl konventionelle Antitranspirant-Nutzer als auch Verbraucher, die Ganzkörper-Anwendungsoptionen suchen. Sie sprechen Verbraucher an, die eine breite Abdeckung und schnelle Anwendung nach dem Baden, vor dem Sport oder tagsüber bevorzugen. Procter & Gamble führte das hohe einstellige organische Wachstum seines nordamerikanischen Deodorant-Geschäfts im Geschäftsjahr 2025 auf Innovationen bei stickstoffbetriebenen Sprühtreibmitteln in seinen Marken Native, Old Spice und Secret zurück.
Roll-Ons werden voraussichtlich das stärkste Wachstum mit einer CAGR von 4,56 % im Zeitraum 2027–2032 verzeichnen. Die Anwendungsform unterstützt Formulierungen, die Hautpflegeinhaltsstoffe und Vorteile für empfindliche Haut betonen. Sie adressieren zudem Verbraucherbedenken hinsichtlich Treibmitteln und reduzieren die wahrgenommene Produktverschwendung. Cremes bedienen eine kleinere, aber eigenständige Nische, insbesondere dort, wo die Ganzkörperanwendung eine gezieltere Textur erfordert. Sticks bleiben für konventionelle Massenmarktprodukte aufgrund ihrer Tragbarkeit, gleichmäßigen Anwendung und breiten Verfügbarkeit zentral.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kategorie: Natürliche Formulierungen gewinnen an Dynamik
Konventionelle Produkte machten im Jahr 2026 73,55 % des Deodorant-Markts der Vereinigten Staaten aus. Dieser dominante Anteil spiegelt das langjährige Verbrauchervertrauen in aluminiumbasierte Antitranspirantien zur Schweißkontrolle wider. Verbraucher mit einem aktiven Lebensstil oder höherem Schweißaufkommen tendieren aufgrund ihrer wahrgenommenen Zuverlässigkeit zu konventionellen Optionen. Dieses Segment profitiert zudem von einer breiten Distribution, etablierter Markenbekanntheit und Preispunkten, die für häufige Haushaltskäufe geeignet sind. Um ihre Relevanz zu erhalten, aktualisieren Unternehmen konventionelle Produkte kontinuierlich durch Duftzusätze, Hautpflegeformulierungen und Verpackungsänderungen.
Natur- und Bioprodukte werden voraussichtlich das stärkste Wachstum mit einer CAGR von 4,89 % im Zeitraum 2027–2032 verzeichnen. Dieses Wachstum wird durch veränderte Verbrauchererwartungen angetrieben, bei denen Inhaltsstoffe, Zertifizierung und Transparenz ebenso wichtig sind wie der Geruchsschutz. Etablierte Marken im Deodorant-Markt der Vereinigten Staaten reagieren mit Produkten, die konventionellen Schutz mit einer naturnahen Positionierung verbinden. Das Wachstum im Natursegment wird zusätzlich durch Verbraucher gestützt, die vor einem Kauf klare Produktinformationen suchen. Eindeutige Angaben zu Inhaltsstoffen, Zertifizierung und Verwendungszweck reduzieren die Unsicherheit bei Käufern, die breiten Naturaussagen skeptisch gegenüberstehen.
Nach Preissegment: Premium-Dynamik verändert eine von Massenprodukten dominierte Kategorie
Massenprodukte machten im Jahr 2026 63,63 % des Deodorant-Markts der Vereinigten Staaten aus. Deodorants waren traditionell alltägliche, kostengünstige Produkte, und dieses Preissegment bleibt für Haushalte wichtig, die Preis-Leistungs-Verhältnis und regelmäßige Verfügbarkeit priorisieren. Nationale Marken konkurrieren eng mit Handelsmarken-Sticks, die üblicherweise zwischen 2 und 4 USD kosten. Massenprodukte profitieren zudem von einer konsistenten Platzierung in Supermärkten, Drogerien, Convenience-Stores und anderen Einzelhandelsgeschäften. Ihre breite Verfügbarkeit hält sie relevant, auch wenn Premiumprodukte schneller wachsen.
Premiumprodukte werden voraussichtlich das stärkste Wachstum mit einer CAGR von 4,99 % im Zeitraum 2027–2032 verzeichnen. Ganzkörperprodukte sind 30 % bis 50 % teurer als Standard-Achseldeodorants, während natürliche Formulierungen auf Inhaltsstoffaussagen und Zertifizierungen setzen, um höhere Preispunkte zu rechtfertigen. So führte Old Spice beispielsweise im Februar 2026 die Spice Alchemist Cologne-infused Deodorant-Kollektion als Fine-Fragrance-Option ein, die über den Masseneinzelhandel vertrieben wird, und demonstrierte damit, wie eine große Marke ein hochwertigeres Produkt anbieten kann, ohne ihre bestehende Einzelhandelsbasis zu verlassen. Das mittlere Preissegment steht unter Druck durch kostengünstige Handelsmarkenprodukte auf der einen Seite und Premiuminnovationen auf der anderen.
Nach Vertriebskanal: Online-Einzelhandel erweitert den Zugang für Natur- und Premiumanbieter
Supermärkte und Verbrauchermärkte machten im Jahr 2026 45,21 % des Deodorant-Markts der Vereinigten Staaten aus. Diese Geschäfte bleiben wichtig, da Käufer ihre Deodorants häufig beim Einkauf von Lebensmitteln und anderen Haushaltswaren nachkaufen. Planogramm-Flächen, etablierte Marken und eine breite Preisspanne stärken die Position von Großflächengeschäften. Massenmarktprodukte profitieren von diesem Umfeld, da Verbraucher Marken vergleichen und Mehrfachpackungen oder Sonderangebote finden können. Supermärkte und Verbrauchermärkte bieten Ganzkörpermarken zudem einen Kanal, um Verbraucher zu erreichen, die diese Produkte möglicherweise nicht aktiv online suchen.
Online-Einzelhandelsgeschäfte werden voraussichtlich das stärkste Wachstum mit einer CAGR von 4,52 % im Zeitraum 2027–2032 verzeichnen. Online-Shopping ermöglicht es Verbrauchern, Produkte anhand spezifischer Eigenschaften wie aluminiumfreie Formulierungen, Aussagen zur empfindlichen Haut, Düfte und Zertifizierungen zu suchen, anstatt mit einem bekannten Markennamen zu beginnen. Dieser Wandel im Einkaufsverhalten begünstigt kleinere und neuere Marken, denen möglicherweise die Regalfläche etablierter Anbieter fehlt, die jedoch bei Produkteigenschaften und Verbraucherbewertungen effektiv konkurrieren können. Er ermöglicht es Direktvertriebsunternehmen auch, Produktdetails zu kommunizieren und Erstkäufe zu generieren, bevor sie in den stationären Handel expandieren. Der Online-Kanal unterstützt zudem gezieltes Marketing, Abonnementmodelle und personalisierte Empfehlungen, die Wiederholungskäufe fördern.
Geografische Analyse
Der Deodorant-Markt der Vereinigten Staaten ist eine Einzelländeranalyse, aber die regionale Nachfrage prägt Produktwahl, Formatpräferenzen und Einzelhandelsstrategie. Kalifornien und die breitere Westküste sind frühe Anwender von natürlichen und aluminiumfreien Produkten. Verbraucher in diesen Märkten zeigen ein starkes Interesse an Clean-Beauty-Produkten und Inhaltsstofftransparenz. Kaliforniens Kosmetikvorschriften verstärken den Fokus auf Formulierung und Kennzeichnung und machen die Region häufig zu einem frühen Indikator für Trends, die sich später national verbreiten. Spezialitäten-Beauty- und Naturkosteinzelhändler helfen Marken, Glaubwürdigkeit aufzubauen, bevor sie breitere nationale Markteinführungen durchführen. Kopari und Lume verfolgten beide diesen Ansatz, bevor sie 2025 in eine breitere Einzelhandelsverteilung expandierten.
Sun-Belt-Bundesstaaten wie Texas, Florida, Georgia und Arizona stellen eine starke Basis für häufige Deodorantnutzung dar, da wärmere Klimabedingungen und ein höheres Maß an Outdoor-Aktivitäten die Anzahl der Anwendungsgelegenheiten erhöhen. Konventionelle Antitranspirantien, Sprays und klinisch starke Produkte sind unter diesen Bedingungen besonders relevant. In diesen Regionen priorisieren Verbraucher tendenziell Schutz und zuverlässige Leistung. Der Nordosten und der Mittlere Westen zeigen unterschiedliche Muster. Städtische Verbraucher im Nordosten verfügen über höhere Einkommen und besseren Zugang zu Spezialeinzelhändlern, was die Akzeptanz von Premium- und zertifizierten Naturprodukten fördert.
Der Mittlere Westen bleibt wichtig für preisbewusste Käufer und die Loyalität gegenüber nationalen Marken, was konventionelle Massenprodukte stützt. Ganzkörper-Deodorants dringen über den Masseneinzelhandel zu zugänglichen Preispunkten in diese Märkte ein. Diese regionalen Muster zeigen, dass nationale Marken Produktformat, Preis und Kommunikation im gesamten US-amerikanischen Deodorantmarkt differenzieren müssen. Die Aktivitäten an der Westküste spiegeln tendenziell Clean-Beauty- und Inhaltsstoffpräferenzen wider, während die Nachfrage im Sun Belt stärker auf Leistung und häufige Anwendung ausgerichtet ist. Städtische Verbraucher im Nordosten reagieren möglicherweise auf Premium-Positionierung und Zugang zu Spezialeinzelhändlern, während Verbraucher im Mittleren Westen eine stabile Basis für etablierte Marken und preisfokussierte Produkte bilden. Eine nationale Strategie muss daher ausreichend Flexibilität für jede Region bieten, ohne eine konsistente Markenidentität zu gefährden.
Wettbewerbslandschaft
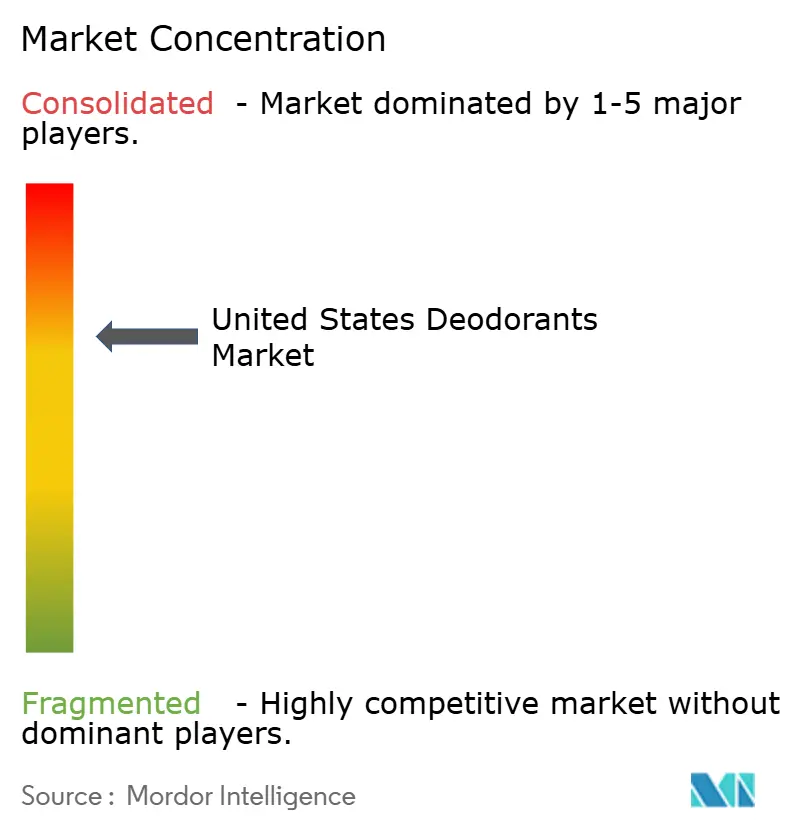
Der Deodorant-Markt der Vereinigten Staaten ist mäßig konzentriert, wobei Procter & Gamble, Unilever und Church & Dwight starke Positionen in konventionellen und Massenprodukten halten. Procter & Gamble vertreibt Secret, Old Spice und Native, während Unilever Dove, Degree und Axe vertreibt. Church & Dwight vertreibt ARRID und ARM & HAMMER. Lume Deodorant und Kopari Beauty haben über Direktvertriebskanäle Positionen in natürlichen und Ganzkörperprodukten gewonnen, gefolgt von einer Einzelhandelsexpansion. Beiersdorf hat seinen Investitionsschwerpunkt auf Deodorants und Körperpflege unter der Marke NIVEA verstärkt. Der Wettbewerb ist aktiv, da der attraktivste Produktbereich Hautkomfort, Sicherheitsaussagen und eine auf Verbraucherpräferenzen ausgerichtete Verpackung kombiniert.
Große Unternehmen reagieren durch Duftinnovationen, Verpackungen und Formaterweiterungen. Procter & Gamble führte stickstoffbetriebene Sprays unter den Marken Native, Old Spice und Secret ein, die es als Teil seiner Produkt- und Verpackungsinnovation im Geschäftsjahr 2025 identifizierte. Old Spice brachte im Februar 2026 Spice Alchemist mit Cologne-inspirierten Düften auf den Markt und bietet eine Deodorant-, Duschgel- und Cologne-Mist-Reihe an, die über große Einzelhändler vertrieben wird. Beiersdorf lenkte NIVEA-Investitionen in Richtung Deodorants und Körperpflege um, wobei Derma Control auf Verbraucher abzielt, die eine Option für empfindliche Haut suchen. Unilever erweiterte das Ganzkörper-Produktsortiment von Dove und führte ein nachfüllbares Antitranspirant ein. Diese Schritte zeigen, dass große Unternehmen gleichzeitig mehrere Verbraucherbedürfnisse adressieren, darunter Schutz, Duft, Komfort und Verpackung.
Kleinere Marken konkurrieren durch den Fokus auf eigenständige Produktgeschichten und digitale Auffindbarkeit. Ihre Produkte weisen häufig aluminiumfreie Formulierungen, Ganzkörperanwendungen, hautpflegeorientierte Sprache oder natürliche Eigenschaften auf. Der Online-Einzelhandel ermöglicht es diesen Unternehmen, Formulierungsdetails zu kommunizieren, bevor ein Käufer das Produkt im Ladenregal antrifft. Die Sicherheitssubstantiierungsanforderungen des Modernisierungsgesetzes für Kosmetikvorschriften (MoCRA) können Unternehmen zugutekommen, die die Produktsicherheit klar dokumentieren. Etablierte Unternehmen behalten jedoch Vorteile in Distribution, Skalierung und Markenbekanntheit. Der Deodorant-Markt der Vereinigten Staaten wird daher von Unternehmen mit unterschiedlichen Stärken umkämpft, anstatt von einem einzigen Produktansatz dominiert zu werden. Dieses Wettbewerbsumfeld unterstützt kontinuierliche Produkteinführungen, kann es für Marken jedoch schwieriger machen, eine klare Differenzierung aufrechtzuerhalten.
Marktführer der Deodorant-Branche in den Vereinigten Staaten
-
The Procter & Gamble Company
-
Unilever PLC
-
Colgate-Palmolive Company
-
Church & Dwight Co., Inc.
-
Henkel AG & Co. KGaA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Februar 2026: Procter & Gamble brachte über Old Spice Spice Alchemist auf den Markt, eine Premium-Cologne-infused-Kollektion bestehend aus Deodorant, Duschgel und Cologne Mist in vier Düften, erhältlich über große Einzelhändler. Die Markteinführung unterstützt P&Gs Premiumisierungsstrategie und baut auf seiner Führungsposition bei Ganzkörper-Deodorants in den Kategorien für Männer und Frauen auf.
- Februar 2026: Axe führte eine neu gestaltete Aerosol-Bodyspray-Dose mit patentierter Sprühtechnologie ein, die einen kontrollierteren, gezielteren und leichteren Nebel abgibt. Das aktualisierte Design hilft, Übersprühen zu vermeiden, verbessert die Duftanwendung und ermöglicht 10 % mehr Sprühstöße über die Lebensdauer der Dose.
- Januar 2025: Dove Men+Care führte in Partnerschaft mit Marshawn Lynch Whole Body Deo Spray ein und erweiterte seine US-Einzelhandelsverteilung durch die Aufnahme von zwei neuen Düften in sein Produktsortiment.
Berichtsumfang des Deodorant-Markts der Vereinigten Staaten
Deodorants sind Körperpflegeprodukte, die zur Kontrolle oder Überdeckung von Körpergeruch entwickelt wurden. Sie sind in verschiedenen Formulierungen, Kategorien, Preissegmenten und Verpackungsformaten erhältlich. Der Deodorant-Markt der Vereinigten Staaten ist nach Produkttyp, Kategorie, Preissegment und Vertriebskanal segmentiert. Nach Produkttyp umfasst der Markt Sprays, Cremes, Roll-Ons und andere Produkttypen. Nach Kategorie ist der Markt in konventionelle, biologische und natürliche Deodorants unterteilt. Nach Preissegment umfasst der Markt Massen- und Premiumprodukte. Nach Vertriebskanal ist der Markt in Supermärkte und Verbrauchermärkte, Gesundheits- und Schönheitsgeschäfte, Online-Einzelhandelsgeschäfte und andere Vertriebskanäle unterteilt. Der Bericht analysiert Marktgröße und Prognosen für jedes Segment nach Wert (USD).
| Sprays |
| Cremes |
| Roll-Ons |
| Andere Produkttypen |
| Konventionell |
| Biologisch und Natürlich |
| Massenprodukte |
| Premiumprodukte |
| Supermärkte und Verbrauchermärkte |
| Gesundheits- und Schönheitsgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Andere Vertriebskanäle |
| Nach Produkttyp | Sprays |
| Cremes | |
| Roll-Ons | |
| Andere Produkttypen | |
| Nach Kategorie | Konventionell |
| Biologisch und Natürlich | |
| Nach Preissegment | Massenprodukte |
| Premiumprodukte | |
| Nach Vertriebskanal | Supermärkte und Verbrauchermärkte |
| Gesundheits- und Schönheitsgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Andere Vertriebskanäle |
Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für Deodorants in den Vereinigten Staaten?
Die Kategorie wird voraussichtlich von 7,41 Milliarden USD im Jahr 2027 auf 8,91 Milliarden USD bis 2032 wachsen, bei einer CAGR von 3,75 % während des Prognosezeitraums.
Welcher Deodorant-Produkttyp hat die führende Position?
Sprays führten die Produkttypen mit einem Anteil von 45,34 % im Jahr 2026 an, gestützt durch einfache Handhabung und Ganzkörper-Anwendungsmöglichkeiten.
Welche Kategorie wächst bei Deodorants am schnellsten?
Natur- und Bioprodukte sind die am schnellsten wachsende Kategorie mit einer CAGR von 4,89 % bis 2032, gestützt durch das Interesse an Inhaltsstofftransparenz und Zertifizierung.
Warum wachsen Premiumdeodorants?
Ganzkörperformate, duftgeführte Produkte und Aussagen zu natürlichen Inhaltsstoffen stützen Premiumpreise und ein schnelleres Wachstum.