
米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
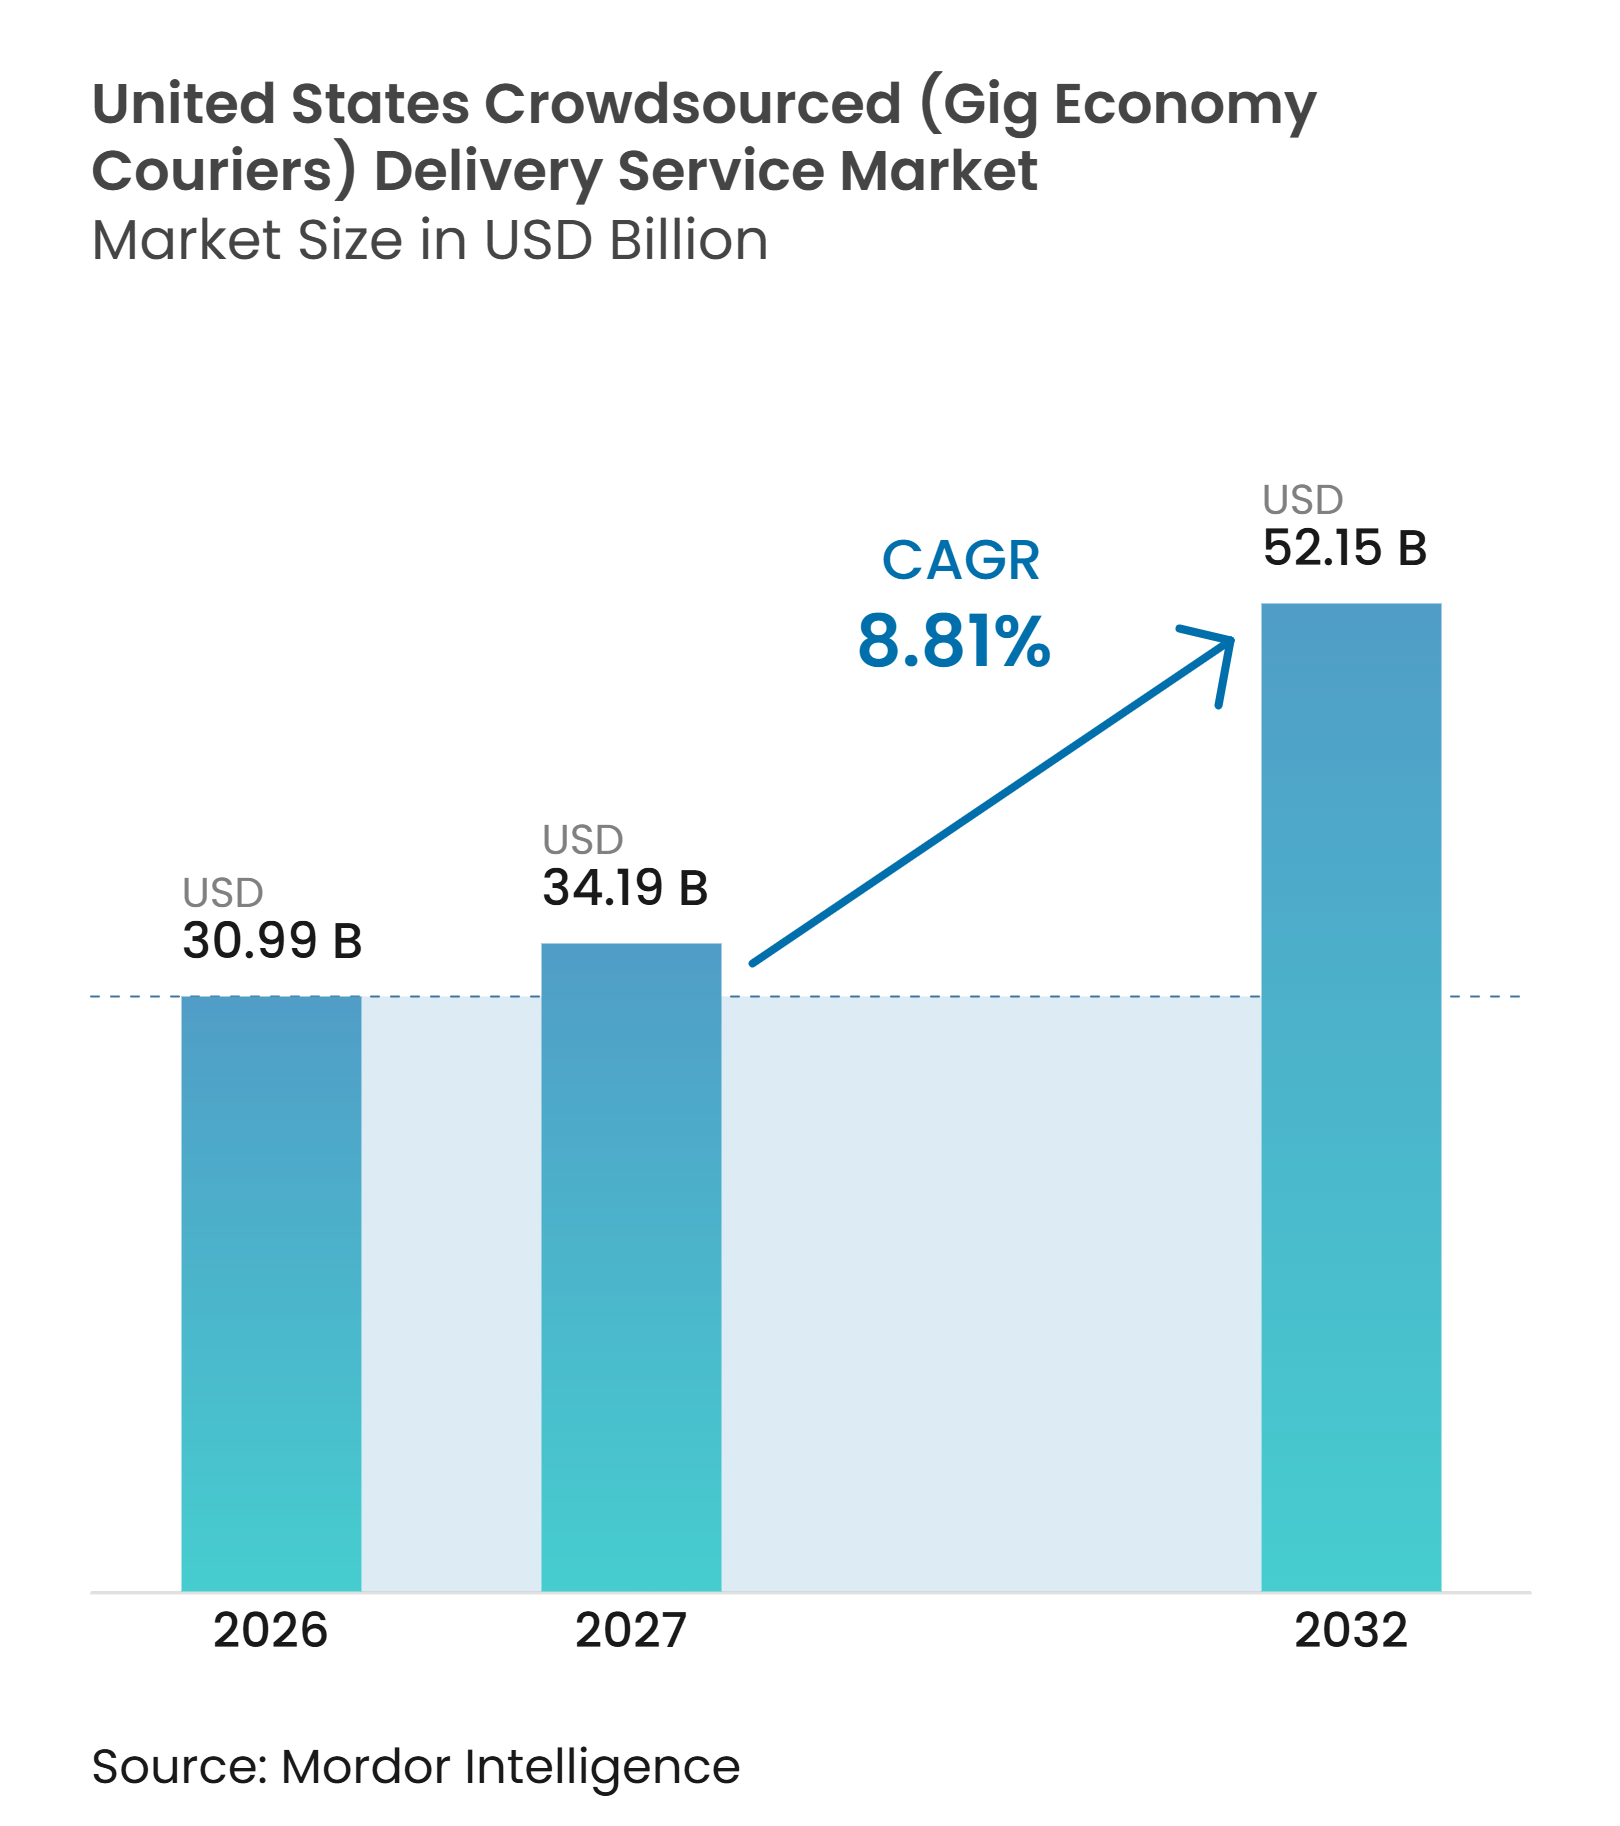
| 基準年の市場規模 (2026) | 30.99 十億米ドル |
| 市場規模 (2027) | 34.19 十億米ドル |
| 市場規模 (2032) | 52.15 十億米ドル |
| 成長率 (2027 - 2032) | 8.81 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場分析
米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場規模は2026年に30.99 ビリオン 米ドルと評価され、2027年の34.19 ビリオン 米ドルから2032年には52.15 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 8.81%で成長する見込みです。
米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場は、食品、食料品、小売、および産業配送にわたるEコマース活動によって支えられており、各カテゴリーが異なる注文頻度、配送距離、バスケットサイズ、およびサービス時間要件を生み出しています。スマートフンの利用、小売業者によるサードパーティフルフィルメントの活用、および独立クーリエの利用可能性が、プラットフォームのカバレッジと注文処理能力を支え、オペレーターがリアルタイムの配車システムを通じてローカル需要と利用可能なドライバーをマッチングできるようにしています。小売業者は、自社のラストマイルオペレーションが十分な注文密度を欠く場合に、外部の配送ネットワークを利用するケースが増えています。ドローンおよび自律走行車プログラムも、配送コスト構造とサービス設計を変えつつあります。競争は、サービスカバレッジ、小売業者パートナーシップ、ロイヤルティプログラム、自律配送、およびホワイトラベルフルフィルメントを中心に展開されており、主要プラットフォームはより深い小売業者統合を追求する一方、スペシャリストは広範なネットワークが効率的に対応しない配送要件に注力しています。
レポートの主要ポイント
- 配送タイプ別では、オンデマンドおよびインスタント配送が2026年の米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場シェアの39.56%を占め、当日配送が2032年までの最高予測CAGRである13.12%を記録しました。
- ビジネスモデル別では、B2Cが2026年の米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場規模の72.37%を占め、2032年までの最高予測CAGRである13.64%を記録しました。
- 配送距離別では、短距離およびハイパーローカル配送が2026年の米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場の46.23%を占め、拡張都市部および準都市部配送が2032年までの最高予測CAGRである12.84%を記録しました。
- クーリエエンゲージメントモデル別では、独立ギグクーリエが2026年の米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場シェアの67.19%を占め、パートタイム契約ドライバーが2032年までの最高予測CAGRである12.19%を記録しました。
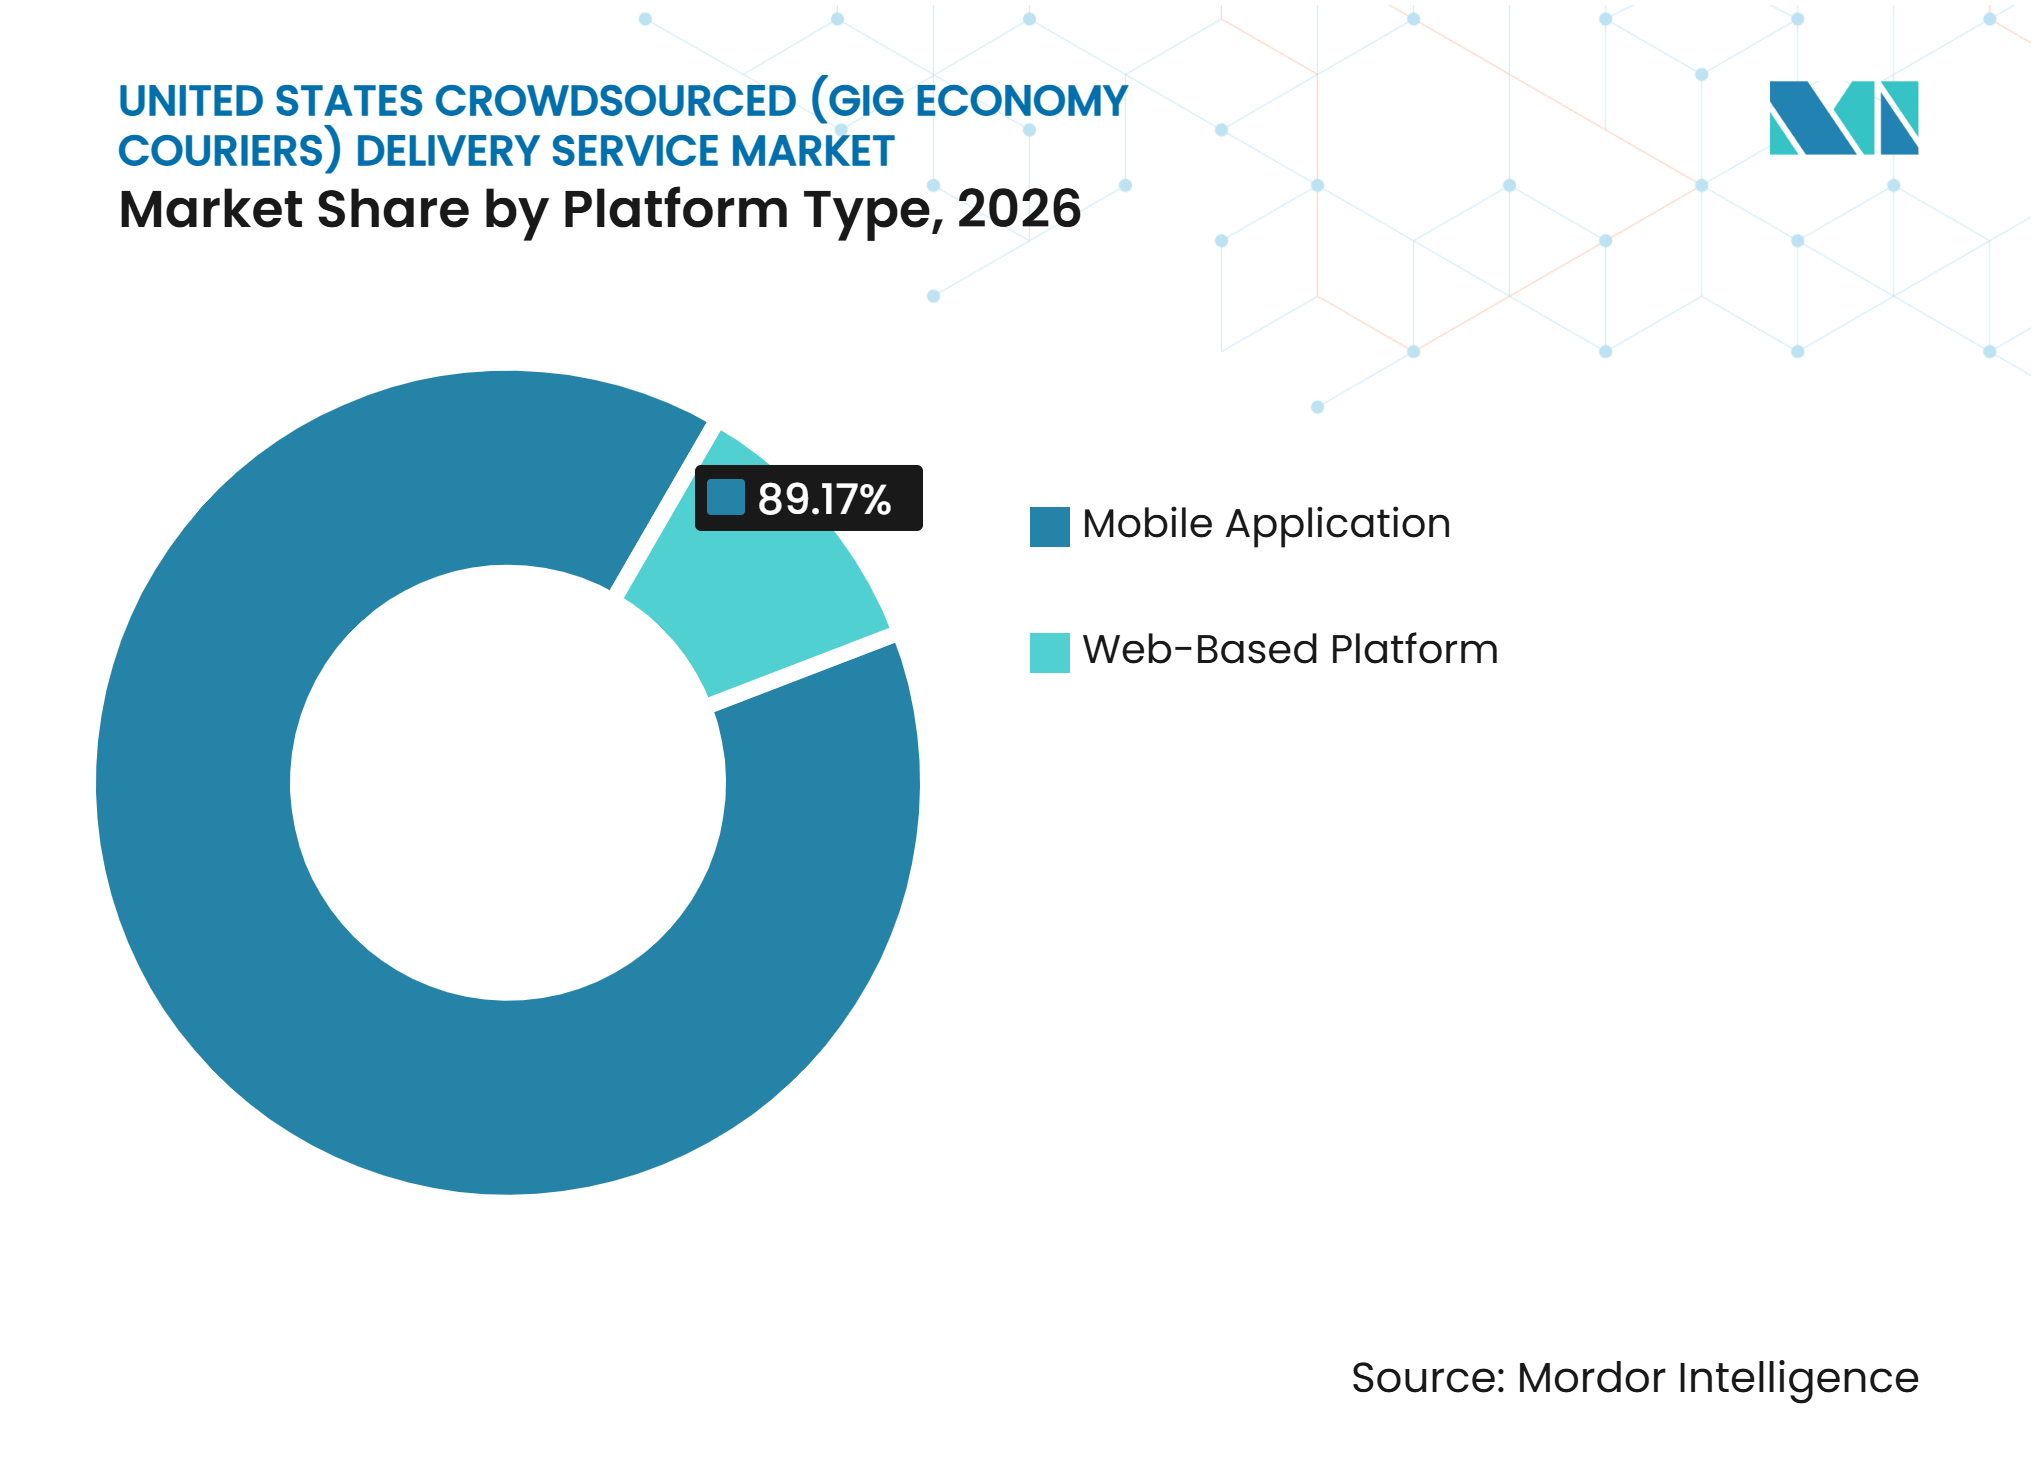
- プラットフォームタイプ別では、モバイルアプリケーションプラットフォームが2026年の米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場規模の89.17%を占め、ウェブベースプラットフォームが2032年までの最高予測CAGRである12.23%を記録しました。
- 車両タイプ別では、四輪車が2026年の米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場規模の76.40%のシェアを占め、ドローンおよび自律走行車が2032年までの最高予測CAGRである25.70%を記録しました。
- エンドユーザー別では、Eコマースおよびオンライン小売が2026年の米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場シェアの36.29%を占め、クイックコマースが2032年までの最高予測CAGRである15.67%を記録しました。
- 地域別では、南東部が2026年の米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場規模の29.14%のシェアを占め、南西部が2032年までの最高予測CAGRである13.05%を記録しました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| Eコマースおよびオムニチャネルフルフィルメントの拡大 | +2.5% | 全国規模、北東部・南東部・西海岸の主要都市圏で最も強い | 短期(2年以内) |
| 利便性主導の消費者採用 | +1.8% | 国規模、米国全5地域の都市部および郊外コアで最も深い | 短期(2年以内) |
| 柔軟な配送能力に対する小売業者の需要 | +1.5% | 全国規模、南東部および南西部での早期成長 | 中期(2〜4年) |
| ホワイトラベルおよび組み込み配送の成長 | +1.3% | 全国規模、北東部および西部の主要商業ハブに集中 | 中期(2〜4年) |
| 未活用車両容量の収益化 | +0.9% | 南東部、中西部、南西部(個人車両所有率が最も高い地域) | 中期(2〜4年) |
| 地元商業者クラスタリングによるマイクロルート密度 | +0.7% | 南東部・南西部・北東部の都市コア、中規模都市圏へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースおよびオムニチャネルフルフィルメントの拡大
自社のラストマイル配送の経済性が実行可能な注文密度の閾値を下回って低下するにつれ、特に固定ルートコストが1日の全稼働時間にわたる地域の注文量で賄えない場合に、小売業者はプラットフォームパートナーシップを拡大しています。Krogerは2025年11月にDoorDashとの契約を2,600店舗以上に拡大し、Instacartを主要フルフィルメントパートナーとして特定しました。同社はまた、Eコマース戦略の一環としてUber Eatsとの統合も計画しました。Costcoは2026年9月に米国630拠点でDoorDashとの配送アクセスを拡大し、約600拠点でUber Eatsとの配送アクセスも拡大しました。これらのパートナーシップは、倉庫型小売業者が即時の顧客注文と計画的な家庭用品補充の両方に対して、サードパーティ配送を自社の運営モデルの一部として活用していることを示しています。[1] 全国規模の小売業者が店舗ネットワークを追加すると、米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場はルート密度を獲得し、これにより小規模ネットワークによる広範なカバレッジの複製が困難になり、レストラン、食料品、小売、その他のローカル配送活動全体でクーリエの稼働率を向上させることができます。
利便性主導の消費者採用
消費者の期待は、当日サービスをプレミアムオプションとして捉える段階から、オンデマンド配送を日常的なサービスとして捉える段階へとシフトしており、プラットフォームがより迅速なフルフィルメントに追加料金を課せる時間が狭まっています。連邦取引委員会は2025年1月、独立請負業者およびギグワーカーが集団的に組織化する際に独占禁止法上の責任から保護されると表明しました。[2] 組織化された報酬交渉は、プラットフォームの変動配送コストを引き上げる可能性があります。迅速な配送は現在、食品から高付加価値の小売カテゴリーにまで拡大しています。食料品、薬局、コンビニエンスの注文が頻繁なプラットフォームは、カテゴリーをまたいだリピート注のより強固な基盤を持っています。
柔軟な配送能力に対する小売業者の需要
小売業者は、需要が場所、曜日、商品カテゴリー、季節的な購買パターンによって変化する場合に特に、専用ラストマイル能力に伴う固定運営コストを回避するためにクラウドソーシングネットワークを活用しています。DoorDashは2025年10月にDashMartフルフィルメントサービスを開始し、CVS PharmacyおよびParty Cityが初期ユーザーに含まれました。このサービスは、在庫管理、ピッキング、梱包、およびラストマイル配送を1つのプラットフォーム内で組み合わせています。Roadieは2025年5月に、ミシガン州カントン・タウンシップおよびペンシルベニア州ピッツバーグに施設を設けてRoadieXDクロスドックネットワークを拡大しました。このネットワークは、31万人以上の独立ドライバーを通じて米国人口の60%をカバーすることを目標としていました。小売業者はこれらのネットワークから柔軟性を得ることができますが、最終的な顧客インタラクションに対するコントロールの一部を手放すことになります。
ホワイトラベルおよび組み込み配送の成長
ホワイトラベル配送により、顧客は小売業者自身のデジタルチャネルを通じて注文を行いながら、サードパーティネットワークが配送を完了することができ、外部クーリエによって履行されるトランザクション中に商業者が管理する顧客インターフェースを維持します。このアプローチは、商業者がより広いクーリエネットワークを活用しながらブランド体験を維持するのに役立ちます。Uber Directは2025年にShopifyのオンラインストアおよびPOSシステムと統合し、店舗チームが数分以内に配送機能を有効化できるようにしました。GoShareはアプリケーション・プログラミング・インターフェースを使用して、地域の小売業者が8週間以内に900店舗以上で当日の大型・重量物配送を導入するのを支援しました。組み込み配送により、プラットフォームは注文タイミングのパターン、地域の購買行動、フルフィルメント要件、および個々の小売業者がより多くのクーリエ能力を必要とするサービスエリアを含む、商業者カテゴリーおよび地域別の需要に関する詳細なデータを得ることができます。これらの統合がギグ能力と小売業者の注文システムを接続する際に、米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場は恩恵を受けます。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| クーリエ報酬および車両コストのインフレ | -2.2% | 全国規模、北東部および西部の高コスト都市圏で最も深刻 | 短期(2年以内) |
| 労働者分類および地域の賃金規制 | -1.9% | 全国規模、テキサス州・ネブラスカ州・カリフォルニア州・ニューヨーク州でコンプライアンス負担が最も重い | 中期(2〜4年) |
| 都市コア外の低密度ルート | -1.1% | 中西部および農村回廊、郊外の南西部へ拡大 | 長期(4年以上) |
| プラットフォームの中抜きおよび商業者所有のフルフィルメント | -0.8% | 全国規模、南東部および西部の大量取引商業者に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クーリエ報酬および車両コストのインフレ
クーリエの収益と車両費用は、ドライバーの可用性がプラットフォームのピーク時のサービスコミットメントを確実に満たせるかどうかを左右するため、配送モデルに対する構造的な圧力であり続けています。燃料、メンテナンス、および自動車険のコストは、独立ドライバーが一般的にこれらの費用を負担するため、クーリエの手取り収入を減少させます。住宅、燃料、保険、および車両メンテナンスのコストがドライバー収入のより大きな割合を消費する高コストの大都市圏では、純収益の低下がドライバーの採用をより困難にする可能性があります。報酬が時間と運営コストをカバーしない場合、ドライバーはより高付加価値の注文のみを選択する可能性があります。[3] クーリエ供給が不足した場合、米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場は需要ピーク時に信頼性の低下に直面する可能性があります。これは、顧客がプラットフォームによって約束されたサービス時間内に注文を受け取れない場合に、リピート利用に影響を与える可能性があります。
労働者分類および地域の賃金規制
州および地方の異なるルールが配送プラットフォームに対して不均一なコンプライアンス環境を生み出しており、連邦、州、および市区町村の要件を同時に管理する必要があります。米国労働省は2025年5月にフィールドアシスタンスブレティン2025-1を発行し、以前の独立請負業者分類規則の執行を一時停止し、ファクトシート13のフレームワークに戻りました。このブレティンは、法的不確実性が続く中で短期的な方向性を提供しました。テキサス州下院法案4215は2025年9月に発効し、配送ネットワーク会社に対して州の許可取得、ドライバーの身元調査の実施、および独立請負業者契約の書面による文書化を義務付けました。ネブラスカ州も2025年9月に雇用保険法を改正し、失業目的でマーケットプレイスプラットフォームワーカーを独立請負業者として扱うための条件を定義しました。[4] 大規模なプラットフォームは一般的に、小規模な地域オペレーターよりも法的・管理的業務をより容易に吸収できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
配送タイプ別:
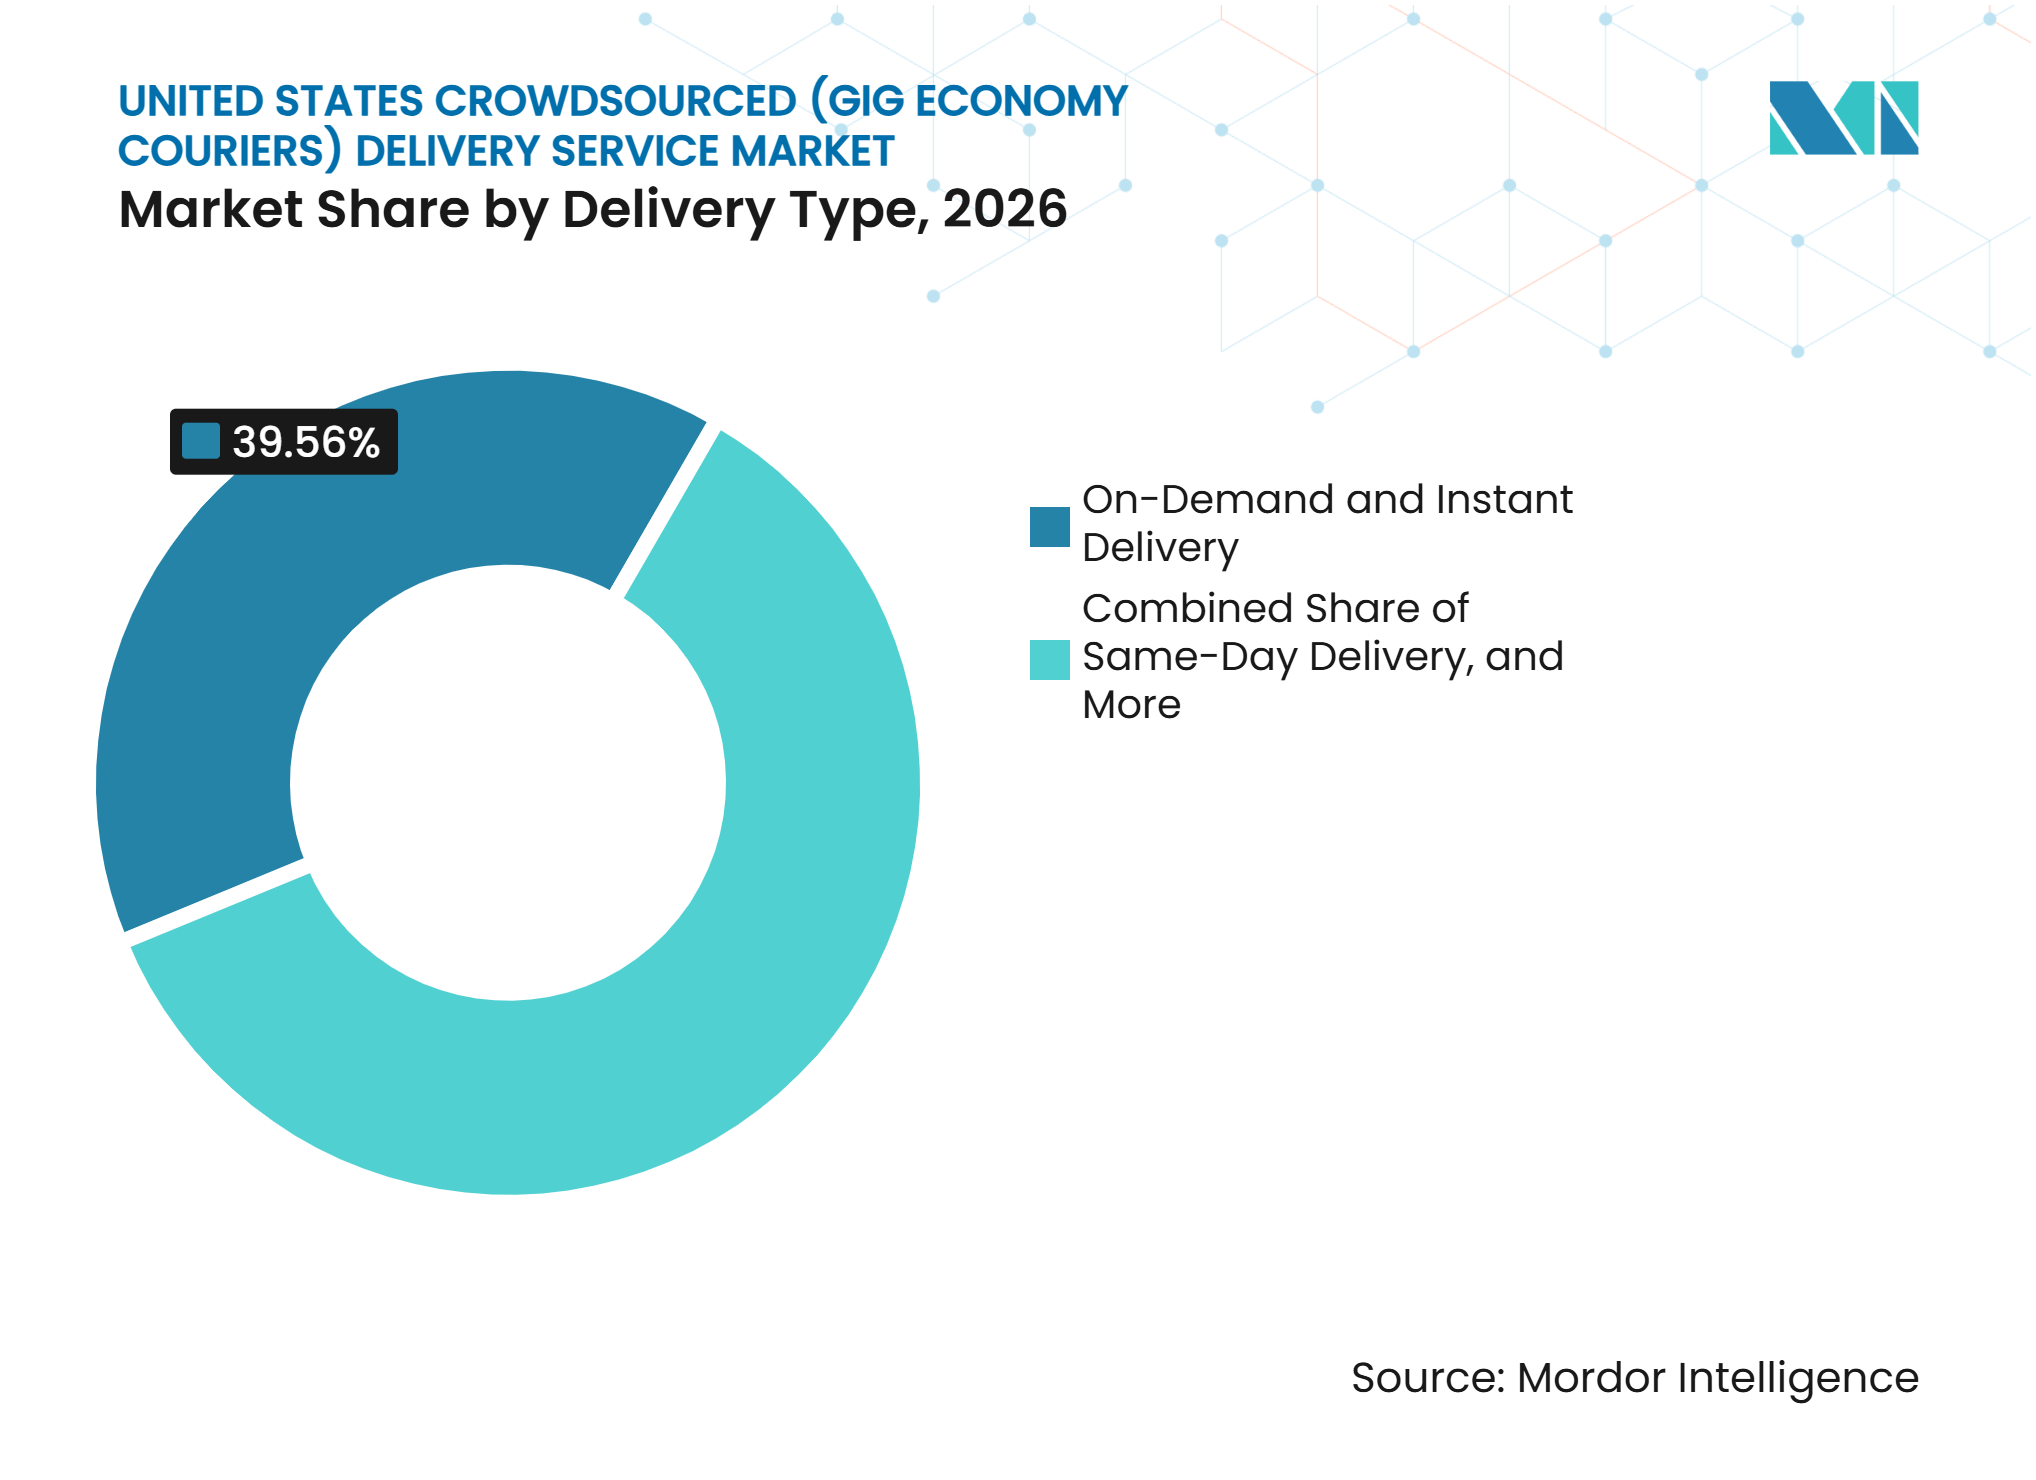
オンデマンドがリード、当日配送が加速オンデマンドおよびインスタント配送は2026年の米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場シェアの39.56%を占めました。これは、顧客がスピードを高く評価するレストラン、コンビニエンス注文、およびクイック小売購入にわたる主要な配送タイプです。DoorDashとUber Eatsは60分以内の配送ウィンドウを中心に幅広い消費者利用を構築しました。これらのプラットフォームは、薬局、電子機器、食料品カテゴリーへと迅速なサービスを拡大しました。小売業者は、かつては主に宅配業者を通じて移動していたEコマース注文にクラウドソーシングネットワークを活用しています。DoorDashは2025年に在庫管理、ピッキング、梱包、および配送のためのDashMartフルフィルメンサービスを導入しました。これにより、プラットフォームは以前の年にはギグネットワークがあまり利用できなかった当日小売量を処理する方法を得ました。
当日配送は、2027年から2032年にかけてCAGR 13.12%で配送タイプの中で最高の成長率を記録します。翌日および速達配送は、当日ウィンドウが実用的でない地区をまたぐ注文や大型バスケットに対応します。これらのサービスは、迅速なローカル配送と従来の宅配便配送の間に位置します。スケジュール配送は、定期的な家庭用品購入やサブスクリプション注文をサポートします。これにより、プラットフォームは需要ピーク前にクーリエ能力を計画できます。配送タイプの組み合わせは、より幅広い消費者のスピード要件を反映しています。また、クラウドソーシングネットワークが対応できる注文のグループを広げます。米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場は、計画注文を使用してルート効率を向上させることができます。オンデマンド注文は、1日を通じて頻繁なクーリエ活動を維持するため、引き続き重要です。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
ビジネスモデル別:
B2Cが量と成長を牽引B2C配送は2026年の米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場規模の72.37%を占め、2027年から2032年にかけてCAGR 13.64%で最高の予測成長率を記録しました。家庭用注文は、プラットフォームクーリエの需要の主要な源泉であり続けています。その結果、より頻繁な消費者注文と利用可能なカテゴリーのより広い範囲が組み合わさっています。食品、食料品、コンビニエンス商品、薬局商品、および小売購入がすべてこのモデルに貢献しています。Walmartは2026年9月に、クラウドソーシングインフラを通じてDunkin'およびSubwayの店舗からのレストラン配送を発表しました。これは、大規模小売業者が従来の商品ラインを超えてB2C配送を拡大していることを示しています。B2Cプラットフォームは、同じサービスエリア内でより多くの注文をサポートするため、密度の高い家庭需要から恩恵を受けます。このモデルはまた、単一の消費者アカウント内でカテゴリーをまたいだ注文の機会を生み出します。
B2B配送は、書類、産業部品、および専門用品の当日輸送を必要とする企業にサービスを提供します。そのシェアはB2C配送より小さいですが、サービス要件はより専門的である場合があります。Curriは建設ロジスティクスに注力し、Dispatchはビジネス向けの当日サービスを提供しています。これらのオペレーターは、幅広い消費者規模ではなく、垂直的な知識を通じて競争しています。C2C配送はまだ初期段階にあります。これは、プラットフォームクーリエインフラを用できる個人間配送の需要を反映しています。米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場は、GoShareなどのプロバイダーを通じてこのタイプのマーケットプレイス取引にも対応しています。3つのモデルにより、プラットフォームは消費者と企業の需要にわたってクーリエ能力を活用するさまざまな方法を得ることができます。
配送距離別:
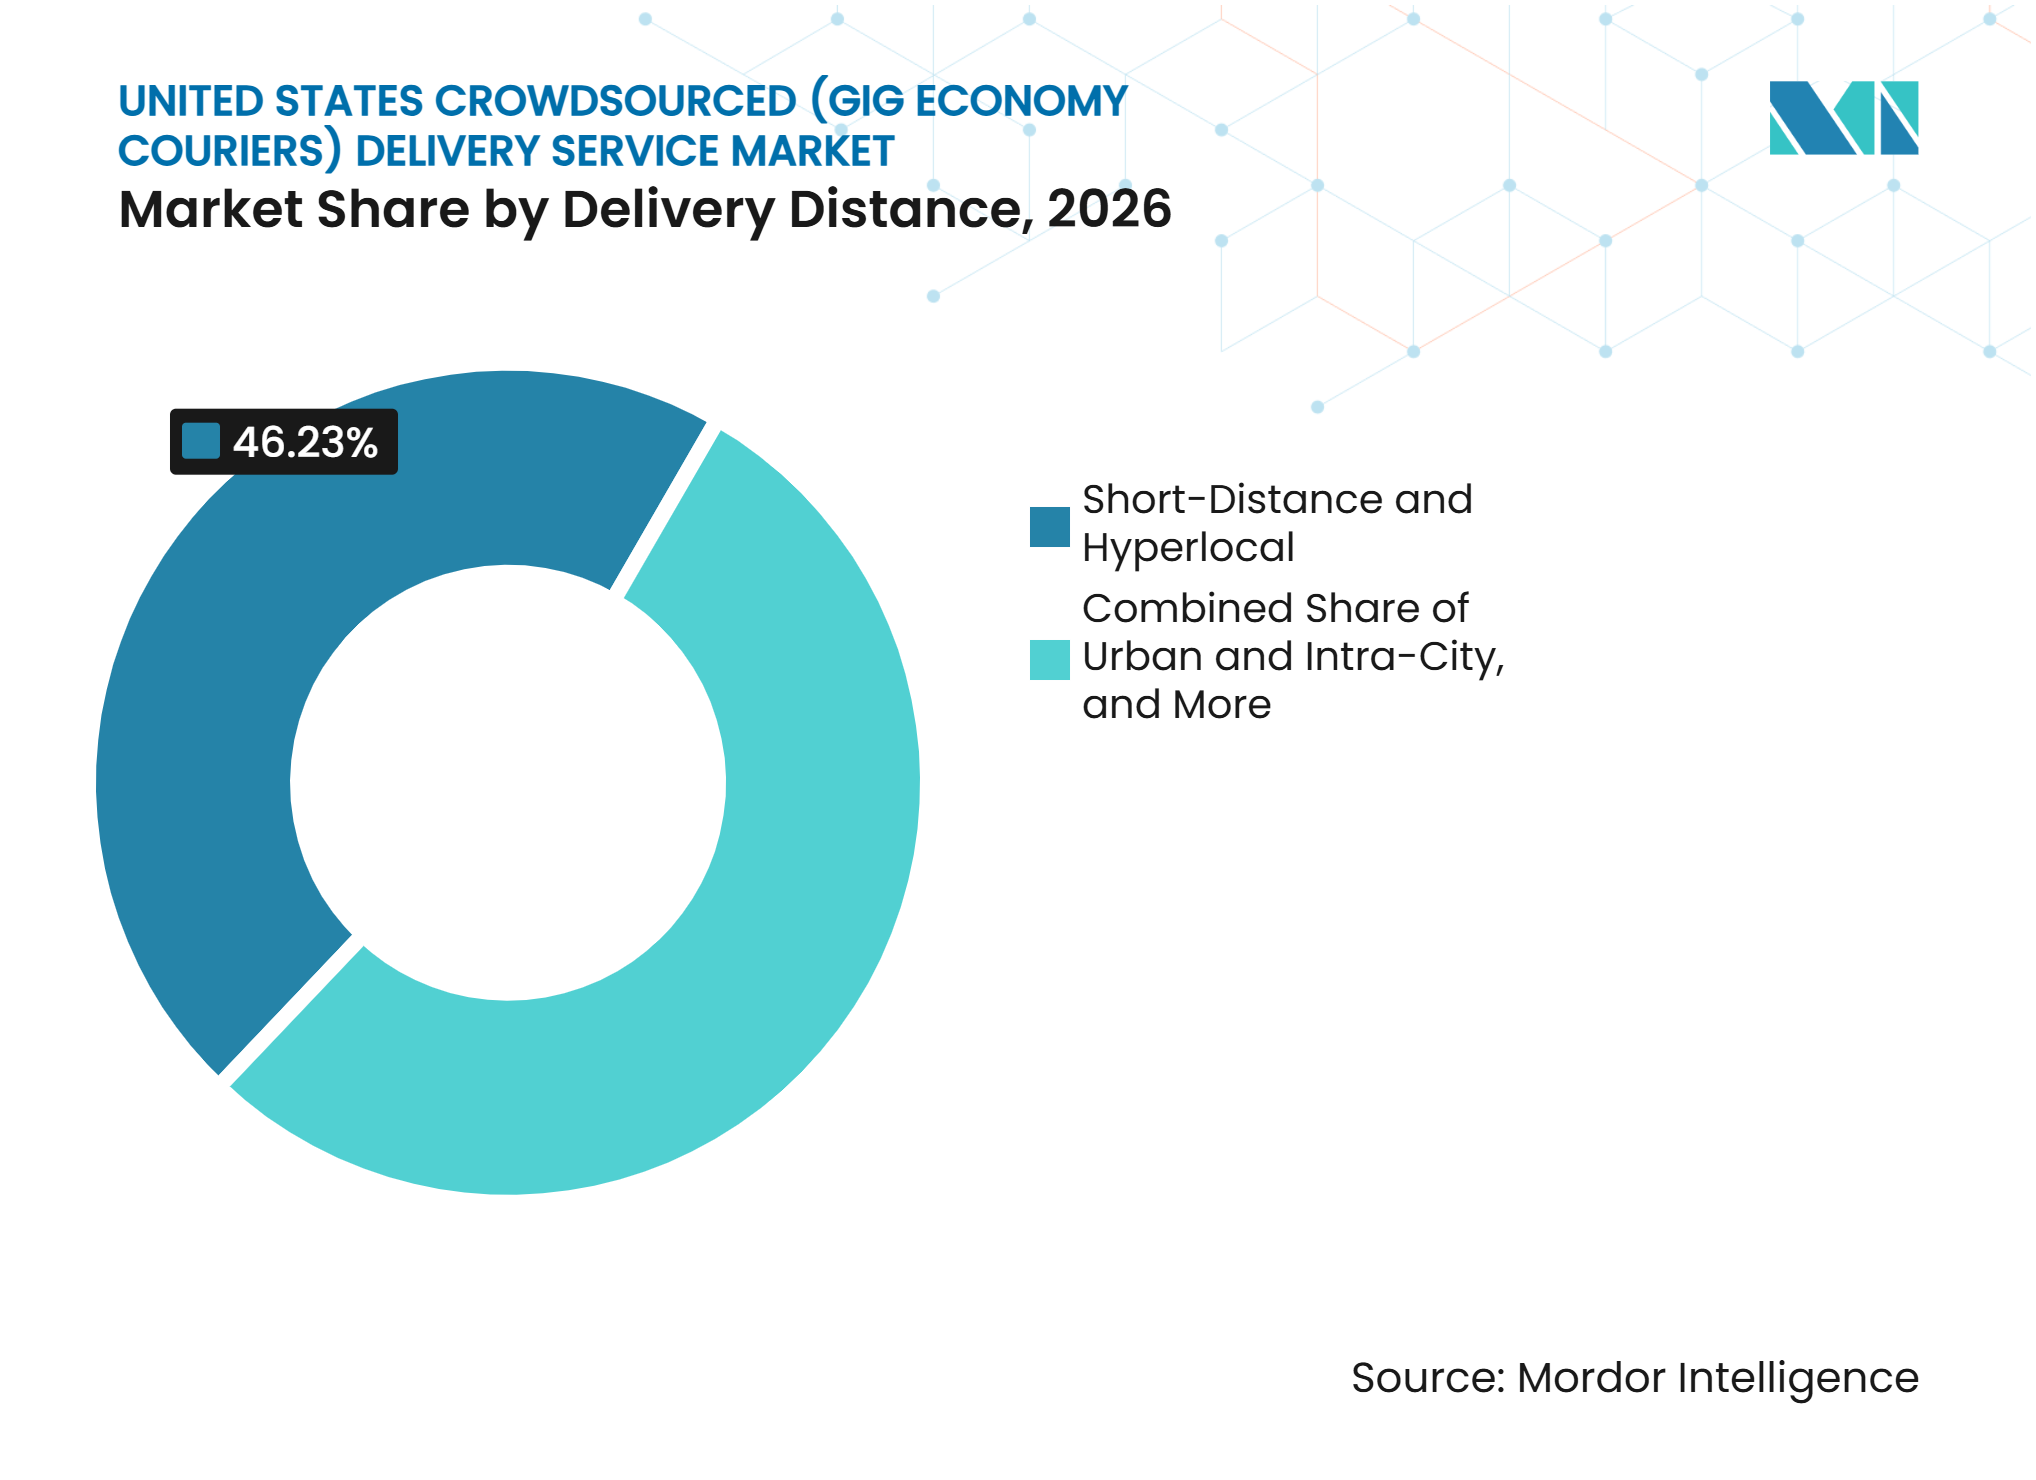
ハイパーローカルの規模、準都市部の勢いが高まる短距離およびハイパーローカル配送は2026年の米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場の46.23%を占めました。レストランおよびクイックコマースの注文は、多くの場合1〜3マイルのエリア内で移動します。この距離プロファイルは、1時間あたりのクーリエトリップ数を増やし、配送経済性を向上させます。マイクロフルフィルメントおよびダークストアへの投資は、在庫が密集した住宅地に近いことに依存しています。この配置は、地元商業者のカバレッジを持つプラットフォームに密度の優位性をもたらします。郊外および都市外縁部への人口移動が、都市中心部以外での需要を拡大しています。米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場は、これらのコミュニティに到達するためにルート設計を適応させています。
拡張都市部および準都市部配送は、2027年から2032年にかけてCAGR 12.84%で最高の成長率を記録しました。Vehoは2026年2月に米国66市場に拡大し、フェニックス、ラスベガス、グレーターロサンゼルスのカバレッジを追加し、米国人の44%に到達しました。この拡大は、配送オペレーターがこれらのエリアが密集した都市センターに発展するのを待つのではなく、郊外の密度を追求していることを示しています。都市部および市内配送は、クーリエの可用性が高い都市回廊に集中したままです。また、ドローンおよび自律ロボットのパイロットの主要な場を提供します。これらのパイロットは、需要が集中し、地域の運営条件がより管理しやすい場所で運営される傾向があります。郊外の長距離ルートは、密集した都市ルートとは異なるコストとサービスリスクを伴う可能性があります。したがって、プラットフォームはハイパーローカルの密度と広範なカバレッジ能力の両方を必要とします。距離ベースのサービス設計は、オペレーターがクーリエの稼働率を管理する方法の中心であり続けます。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
クーリエエンゲージメントモデル別:
ギグの独立性がリード、ハイブリッドモデルが台頭独立ギグクーリエは2026年の米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場規模の67.19%を占めました。これらはDoorDash、Uber Eats、Instacart、Roadie、およ他の多くのプラットフォームのコア供給モデルを形成しています。独立した仕事により、クーリエはいつどこで注文を受け入れるかについて柔軟性を持つことができます。また、プラットフォームが大規模な雇用ドライバーベースを維持することなく配送能力を増やすことができます。このモデルは、柔軟な仕事と特定の運営ニーズへのより明確なコミットメントを組み合わせています。注文のキャンセルを減らし、全国小売契約のより信頼性の高い当日フルフィルメントをサポートすることができます。州レベルの分類要件により、プラットフォームはこれらの取り決めを慎重に文書化することが促されます。
パートタイム契約ドライバーは、2027年から2032年にかけてCAGR 12.19%で最高の予測成長率を記録します。テキサス州下院法案4215は、配送ネットワーク会社に対して書面による独立請負業者契約を義務付けています。ネブラスカ州は雇用保険法の下でマーケットプレイスプラットフォームワーカーに対する別個の条件を追加しました。フルタイムのパートナードライバーは、信頼性要件がより高い専門的な業務に対応します。医療および医薬品配送は、より専用のクーリエモデルを必要とする可能性のあるサービスエリアの例です。階層化された労働構造により、プラットフォームは異なるクーリエの取り決めを異なる配送コミットメントに合わせることができます。独立ドライバーは、カジュアルなオンデマンド量にとって引き続き重要です。パートタイムおよびフルタイムの取り決めは、サービスの一貫性がより重要な契約をサポートすることがきます。このモデルにより、オペレーターは供給側のリスクを管理するいくつかの方法を得ることができます。
プラットフォームタイプ別:
モバイルの優位性、ウェブが企業リーチを拡大モバイルアプリケーションプラットフォームは2026年の米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場シェアの89.17%を占めました。スマートフォンベースの注文とクーリエ配車は、消費者とドライバーの活動における運営標準です。モバイルツールは、リアルタイムの価格調整、ルーティング、注文追跡、およびクーリエとのコミュニケーションをサポートします。これらは消費者向け配送体験の中心です。エンタープライズユーザーは、フリート管理、マルチキャリア比較、および統合ワークフローのためにブラウザベースのツールを採用しています。これらの用途は、ダッシュボードと詳細な運営データを必要とすることが多いため、消費者注文とは異なります。米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場は、ウェブシステムを使用してギグネットワークを企業調達プロセスに拡張します。
ウェブベースプラットフォームは、2027年から2032年にかけてCAGR 12.23%で最高の予測成長率を記録します。Enveyoは2026年1月にUniUniのラストマイル配送ネットワークをそのロジスティクスプラットフォームに統合しました。この統合により、荷送人およびサードパーティロジスティクスプロバイダーはウェブベースプラットフォームを通じて配送能力にアクセスできます。このようなアクセスは、大量のルーティング決定を管理する組織にとって有用です。ウェブインターフェースは、モバイル注文プロセスにとってあまり中心的でない分析とデータレビューをサポートすることができます。したがって、モバイルとウェブのプラットフォームは配送ワークフローの異なる部分に対応します。モバイルシステムは個々の注文とドライバーをリアルタイムで調整します。ウェブシステムはネットワークを小売業者、荷送人、およびロジスティクスチームと接続します。配送プラットフォームが商業的リーチを広げるにつれて、2つのチャネルは連携して機能します。
車両タイプ別:
四輪車がリード、ドローンがスピード経済性を再定義四輪車は2026年の米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場シェアの76.40%を占めました。多くのルートが郊外エリアをカバーし、より大きなバスケットを運ぶため、自動車は米国の食料品、レストラン、および小売配送に適しています。その役割は多くのアメリカのコミュニティの物理的なレイアウトを反映しています。二輪車は、交通が自転車やオートバイに有利な密集した都市部でより有用です。バンおよび小型商用車は、乗用車では対応できない大型および重量物の注文をサポートします。連邦航空局は2025年8月に、目視外運用のためのケースバイケースの免除プロセスをスケーラブルな承認パスに置き換えるための第108部フレームワークを提案しました。
ドローンおよび自律走行車は、2027年から2032年にかけてCAGR 25.70%で最高の予測成長率を記録します。Amazonは2026年にPrime Air配送を拡大し、年末までに5ポンド未満の対象商品について約500都市でのサービスを計画しました。Ziplineは2025年にダラス・フォートワースでの自律配送飛行量を増加させ、レストランおよび小売パートナーからの毎日数千件のドローン注文を処理しました。これらのプログラムは、自律サービスが限定的なデモンストレーション活動を超えて進んでいることを示しています。ドローンは小型で時間に敏感な注文に適している可能性があります。その使用は依然として承認された運営ルール、適切な天候、および地域のルート条件に依存しています。米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場は、より大きなバスケットや郊外の長距離トリップに四輪車を引き続き使用する可能性があります。車両の組み合わせは、注文サイズ、場所、および必要な配送時間によって異なる場合があります。
エンドユーザー別:
Eコマースがシェアをリード、Qコマースが加速Eコマースおよびオンライン小売は2026年の米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場規模の36.29%で最大のエンドユーザーシェアを保持しています。全国規模の小売業者は店舗ネットワークを分散型フルフィルメント拠点に転換し、より多くのラストマイル注文をギグ配送ネットワークを通じて移動させています。その成長は、30分以内に食料品や家庭用必需品の配送を可能にするマイクロフルフィルメントネットワークによって支えられています。InstacartとGopuffは2026年9月に米国でのパートナーシップを締結し、Instacartの顧客がGopuffのフルフィルメントネットワークにアクセスして最短15分で日用品を配送できるようにしました。Shipt のギグドライバーフリートは、この配送活動の多くをサポートしています。これらのステップは、Eコマースフルフィルメントがクラウドソーシング配送能力と密接に結びついていることを示しています。
クイックコマースは、2027年から2032年にかけてCAGR 15.67%で最高の予測成長率を記録します。Eコマースおよびオンライン小売、食料品、および従来の小売は他の高量エンドユーザーグループです。全国チェーンはサードパーティ配送ネットワークの利用を拡大しています。Krogerは2025年にDoorDashとの契約を2,600店舗以上に拡大しました。医療および医薬品は、当日サービスが競争上の特徴となり得るため、規模は小さいながらも戦略的に重要であり続けます。ビジネス、書類、および専門クーリエサービスは、一般的なネットワークが常に最適化するわけではない時間に敏感な業務を含みます。DispatchとDropoffはこれらの信頼性が重要な配送ウィンドウに注力しています。各エンドユーザーグループは、注文サイズ、緊急性、および取り扱いニーズが異なります。プラットフォームはこれらの違いを中心にサービスモデルを構築します。
地域分析
南東部は2026年の米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場の29.14%を占めました。アトランタ、マイアミ、ダラス、ヒューストン、およびシャーロットは、大規模な顧客基盤、レストランが密集した商業エリア、および郊外のルート構造を組み合わせています。年間を通じた需要と人口増加が、この地域での定期的なオンデマンド配送利用をサポートしています。DoorDashは南部を朝から深夜まで需要がある強い地域として特定し、オースティンなどの大学市場が最大の都市センター以外の量を追加しました。北東部は高い都市密度がマイクロルート経済性をサポートするため、2位にランクされています。
南西部は、2027年から2032年にかけてCAGR 13.05%で最高の予測成長率を記録します。フェニックス、ラスベガス、サンアントニオ、およびアルバカーキは、配送能力が発展する中で人口流入を受けています。2025年9月に発効したテキサス州の規則により、プラットフォームにより明確な運営要件が与えられ、Favorは2026年6月にテキサス州の550以上の拠点にわたるマルチブランドレストラン契約を拡大しました。Vehoは2026年2月にフェニックス、スコッツデール、およびラスベガスを追加し、南西部でのプレゼンスを強化しました。
西部の米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場は、プラットフォームの実験とテクノロジー活動の高い集中を持っています。中西部はより広く低密度の地域をカバーしており、Roadieは2025年5月にRoadieXDネットワークをカントン・タウンシップおよびピッツバーグに拡大し、信頼性の高い当日カバレッジを広げました。これらのクロスドック施設は、産業回廊での当日サービスをサポートします。地域のパフォーマンスは、人口密度、商業者の集中、クーリエの可用性、および地域の配送ミックスに依存します。
競合環境
市場集中度
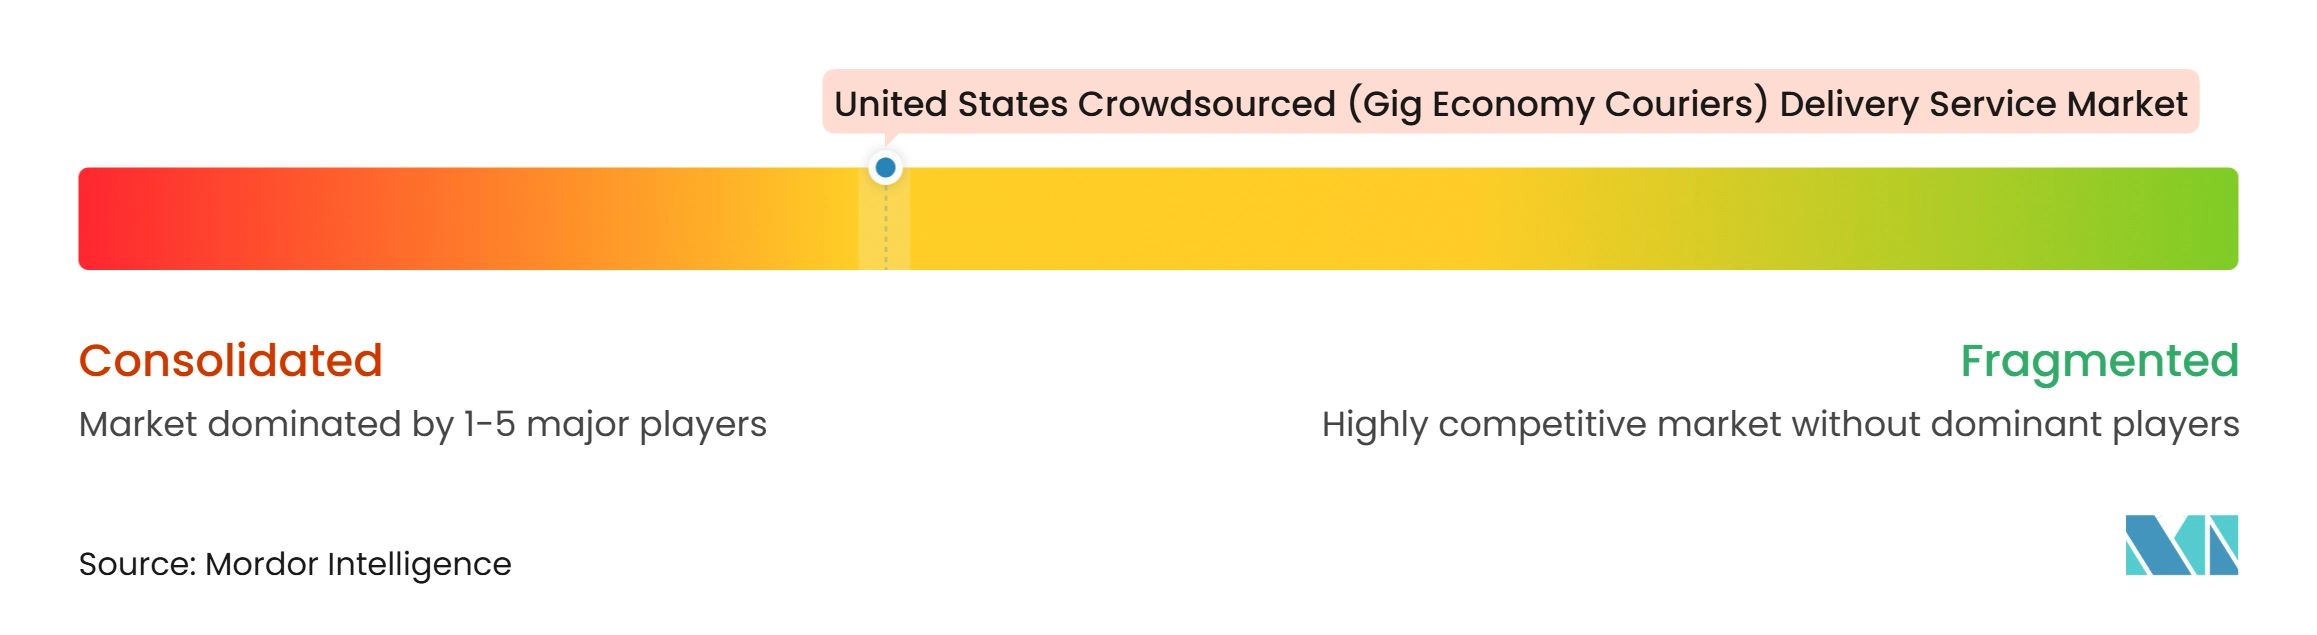
米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場は上位層に集中しており、DoorDash、Uber Eats、Uber Direct、およびInstacartとして運営するMaplebearが主要なポジションを保持しています。垂直スペシャリストの断片化されたグループが、広範なプラットフォームがあまり効率的に処理しない需要プロファイルに対応しています。DoorDashは商業活動を配送を超えてレストラン予約、注文、および顧客管理へと拡大しました。同社はまた商業ドローン運用を追求し、2026年にフェニックスおよびダラスでDot自律配送ロボットを導入しました。このアプローチは、異なる注文タイプに対して人間のクーリエ、ロボット、およびドローンを組み合わせています。
Instacartは2026年9月にGopuffとパートナーシップを締結し、食料品および家庭用品の15分配送能力を追加しました。この取り決めはまた、Carrot Adsテクノロジーをgopuffのデジタルストアフロントに拡張します。Curriは、パレット化された材料や現場プロトコルを含む可能性のある建設用品注文を対象としています。Vehoは2025年から2026年初頭にかけて市場カバレッジを50%拡大し、米国人の44%に到達しました。その拡大は、レガシーキャリアから移行する可能性のあるEコマース配送量をめぐる競争を反映しています。
米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場では、プラットフォームが独立請負業者の文書化と地域の運営ルールを管理する必要があります。労働省のブレティンは企業に連邦の参照点を提供しますが、州の要件は依然として異なる場合があります。大規模なプラットフォームはより多くの注文にわたってコンプライアンスとテクノロジーコストを分散させることができますが、小規模なオペレーターは専門的なサービス、地域密度、または顧客固有の統合を通じて競争します。医薬品ラストマイル配送、B2B産業用品、およびマルチモーダルフルフィルメントは専門化の領域であり続け、小売業者はまた受け取り、配送、および自宅への配送にわたる調整を必要としています。
米国クラウドソーシング(ギグエコノミークーリエ)配送サービス業界リーダー
-
Amazon, Inc.
-
DoorDash, Inc.
-
Uber Technologies, Inc.
-
Grubhub Holdings Inc.
-
Instacart (including Maplebear, Inc.)
- 注:主要企業の掲載順は順位を示すものではありません。
米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場 このレポートでカバーされる企業
- DoorDash, Inc.
- Uber Technologies, Inc.
- Instacart (Including Maplebear Inc.)
- Grubhub Holdings Inc.
- Amazon, Inc.
- Walmart Inc.
- Target Corporation
- United Parcel Service of America, Inc. (UPS)
- Gopuff
- Taskrabbit Delivery (Dolly)
- Burq, Inc.
- Veho Technologies, Inc.
- Dispatch, Inc.
- Curri, Inc.
- GoShare, Inc.
- Dropoff, Inc.
- Jitsu (AxleHire, Inc.)
- UniUni Logistics, Inc.
- Favor Delivery, LLC
- Roadie, Inc.
最近の産業開発事情 米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場
- 2026年10月:ShiptはShopRite、Price Rite Marketplace、Fairway Marketを含む8つのWakefern系列食料品バナーを追加し、ニュージャージー州、ニューヨーク州、ペンシルベニア州、コネチカット州、メリーランド州、マサチューセッツ州にわたる350店舗以上をカバーしました。このパートナーシップにより、北東部全体での当日クラウドソーシング食料品カバレッジが拡大しました。
- 2026年9月:InstacartとGopuffは、Instacartマーケットプレイスの顧客がGopuffのマイクロフルフィルメントネットワークにアクセスして食料品および家庭用品を15分で配送できるようにする契約を締結しました。この契約はまた、InstacartのCarrot Adsテクノロジーをgopuffのデジタルストアフロントに拡張しました。
- 2026年9月:DoorDashとCostcoは、47州およびワシントンDCにわたる約630の倉庫拠点をカバーする全米規模の当日および予約配送パートナーシップを開始しました。
- 2026年9月:UberはUber EatsとCostcoのパートナーシップを17州から47州に拡大し、約600の米国Costco拠点をオンデマンドおよびスケジュール配送のプラットフォームに追加しました。
米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場レポートスコープ
セグメンテーション概要
| オンデマンドおよびインスタント配送 |
| 当日配送 |
| 翌日および速達配送 |
| スケジュール配送 |
| その他の配送タイプ |
| 企業間取引(B2B) |
| 企業消費者間取引(B2C) |
| 消費者間取引(C2C) |
| 短距離およびハイパーローカル |
| 都市部および市内 |
| 拡張都市部および準都市部 |
| 独立ギグクーリエ |
| パートタイム契約ドライバー |
| フルタイムパートナードライバー |
| モバイルアプリケーション |
| ウェブベースプラットフォーム |
| 二輪車 |
| 四輪車 |
| バンおよび小型商用車 |
| ドローンおよび自律走行車 |
| その他の車両タイプ |
| Eコマースおよびオンライン小売 |
| クイックコマース(Qコマース) |
| フードサービスおよびレストラン |
| 食料品および従来の小売 |
| 医療および医薬品 |
| ビジネス、書類および専門クーリエサービス |
| その他の商業および専門配送 |
| 中西部 |
| 北東部 |
| 南東部 |
| 南西部 |
| 西部 |
| 配送タイプ別 | オンデマンドおよびインスタント配送 |
| 当日配送 | |
| 翌日および速達配送 | |
| スケジュール配送 | |
| その他の配送タイプ | |
| ビジネスモデル別 | 企業間取引(B2B) |
| 企業消費者間取引(B2C) | |
| 消費者間取引(C2C) | |
| 配送距離別 | 短距離およびハイパーローカル |
| 都市部および市内 | |
| 拡張都市部および準都市部 | |
| クーリエエンゲージメントモデル別 | 独立ギグクーリエ |
| パートタイム契約ドライバー | |
| フルタイムパートナードライバー | |
| プラットフォームタイプ別 | モバイルアプリケーション |
| ウェブベースプラットフォーム | |
| 車両タイプ別 | 二輪車 |
| 四輪車 | |
| バンおよび小型商用車 | |
| ドローンおよび自律走行車 | |
| その他の車両タイプ | |
| エンドユーザー別 | Eコマースおよびオンライン小売 |
| クイックコマース(Qコマース) | |
| フードサービスおよびレストラン | |
| 食料品および従来の小売 | |
| 医療および医薬品 | |
| ビジネス、書類および専門クーリエサービス | |
| その他の商業および専門配送 | |
| 地域別 | 中西部 |
| 北東部 | |
| 南東部 | |
| 南西部 | |
| 西部 |
レポートで回答される主要な質問
米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場の価値はいくらですか?
2026年に30.99 ビリオン 米ドル、2027年に34.19 ビリオン 米ドルに上昇し、2032年までにCAGR 8.81%(2027年〜2032年)で52.15 ビリオン 米ドルに達します。Eコマースフルフィルメント、小売業者パートナーシップ、およびクーリエの可用性がこの拡大を支えています。
米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場をリードする配送タイプはどれですか?
オンデマンドおよびインスタント配送が2026年に39.56%のシェアでリードしています。当日配送は、小売業者がより多くのEコマース注文をローカル配送ネットワークに置くにつれて、2032年までのCAGR 13.12%で最も速く成長しています。
米国のクラウドソーシング配送において最も重要なビジネスモデルはどれですか?
B2Cが2026年に72.37%のシェアでリードし、2032年までのCAGR 13.64%で最も速く成長しています。食品、食料品、および小売にわたる家庭用注文がその地位を支えています。
米国でクラウドソーシング配送のプレゼンスが最も大きい地域はどこですか?
南東部が2026年に29.14%のシェアでリードしています。南西部は、配送カバレッジが拡大している大都市圏への移住に支えられ、2032年までのCAGR 13.05%で最も速く成長しています。
米国クラウドソーシング(ギグエコノミークーリエ)配送サービス市場で最も速く成長している車両カテゴリーはどれですか?
ドローンおよび自律走行車は2032年までの最高予測CAGRである25.70%を記録し、四輪車は2026年に76.40%のシェアを保持しています。自動車は、より大きなバスケットや郊外の長距離配送ルートに引き続き必要です。
クラウドソーシング配送の成長を制限する要因は何ですか?
クーリエ報酬および車両コストのインフレ、労働者分類規則、低密度ルート、および商業者所有のフルフィルメントが運営上の圧力を生み出しています。これらの要因は、クーリエ供給、コンプライアンスコスト、配送の信頼性、およびプラットフォームのマージンに影響を与える可能性があります。